
Marktgröße und Marktanteil der Übergangsmetalle
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.17 Billionen US-Dollar |
| Marktgröße (2031) | 1.46 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Übergangsmetalle von Mordor Intelligence
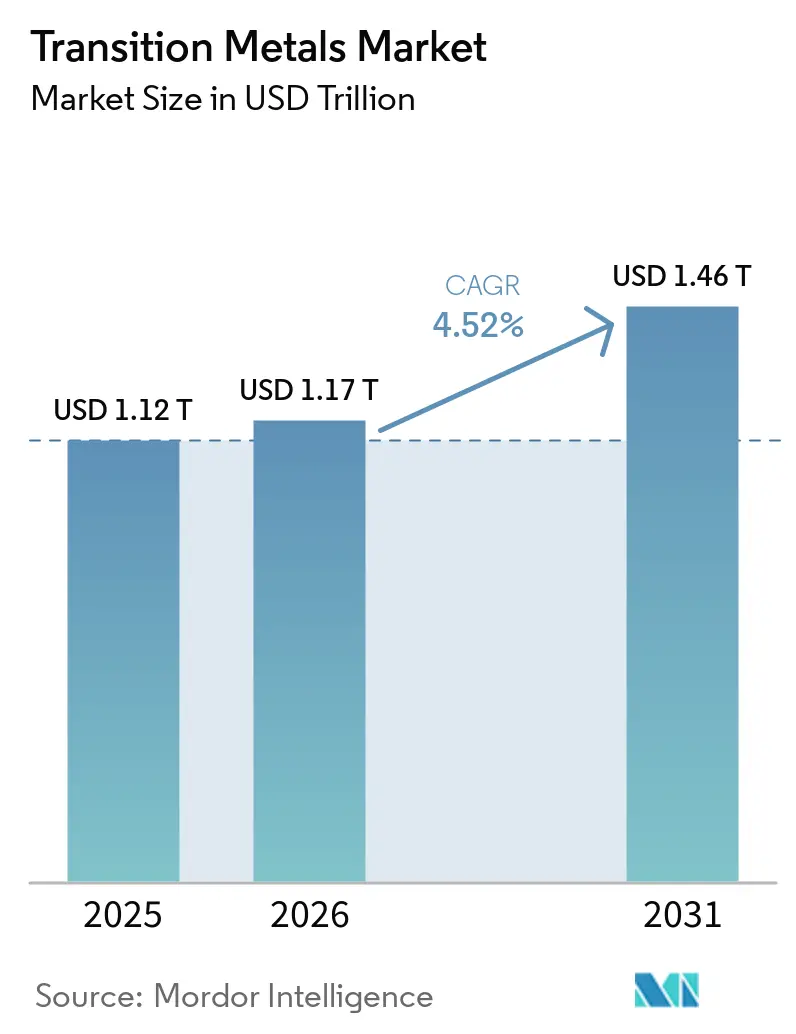
Die Marktgröße für Übergangsmetalle wurde im Jahr 2025 auf 1,12 Billionen USD geschätzt und wird voraussichtlich von 1,17 Billionen USD im Jahr 2026 auf 1,46 Billionen USD bis 2031 wachsen, bei einer CAGR von 4,52 % während des Prognosezeitraums (2026–2031). Infrastrukturbau, Stromnetze und fortschrittliche Fertigung stützen die Nachfrage im gesamten Markt für Übergangsmetalle. Elektrifizierter Transport erhöht zudem den Einsatz von Kupfer, Nickel und Kobalt in ausgewählten Anwendungen. Das Angebot bleibt durch Genehmigungsverfahren, Kapitalanforderungen und konzentrierte Raffineriekapazitäten eingeschränkt. Produzenten reagieren durch kupferfokussierte Akquisitionen, Brownfield-Projekte, Investitionen in die Verarbeitung und Recycling. Diese Faktoren unterstützen ein moderates Wachstum im Markt für Übergangsmetalle bis 2031.
Wichtigste Erkenntnisse des Berichts
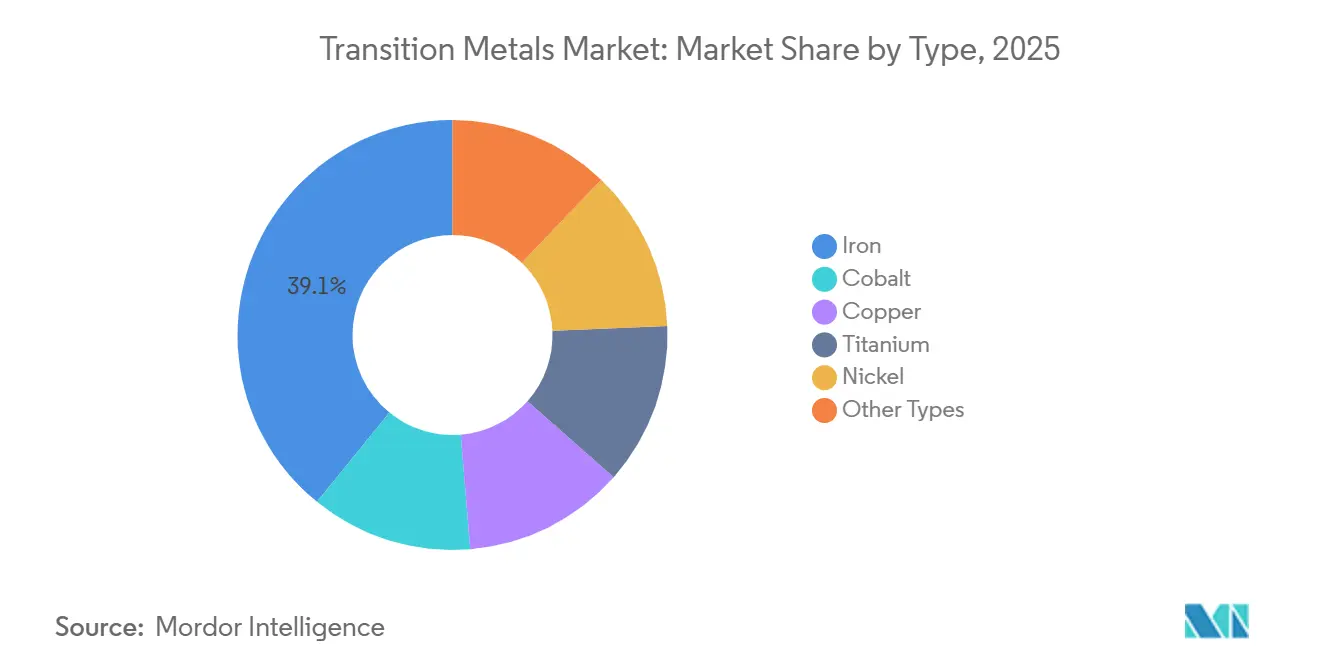
- Nach Typ hielt Eisen im Jahr 2025 einen Marktanteil von 39,14 % am Markt für Übergangsmetalle, während Nickel bis 2031 voraussichtlich mit einer CAGR von 5,08 % wachsen wird.
- Nach Form hielten Platten und Bleche im Jahr 2025 einen Marktanteil von 29,52 % am Markt für Übergangsmetalle, während Draht bis 2031 voraussichtlich mit einer CAGR von 5,34 % wachsen wird.
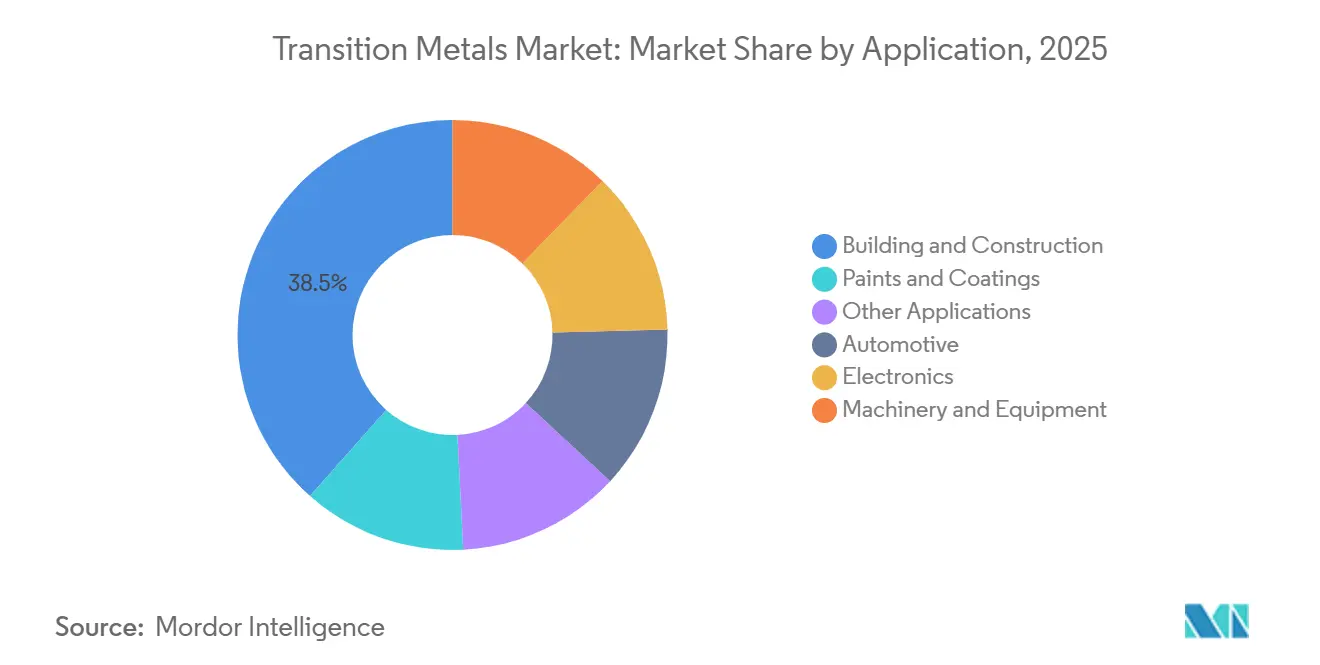
- Nach Anwendung hielt Bauwesen und Konstruktion im Jahr 2025 einen Marktanteil von 38,48 % am Markt für Übergangsmetalle, während die Automobilindustrie bis 2031 voraussichtlich mit einer CAGR von 5,63 % wachsen wird.
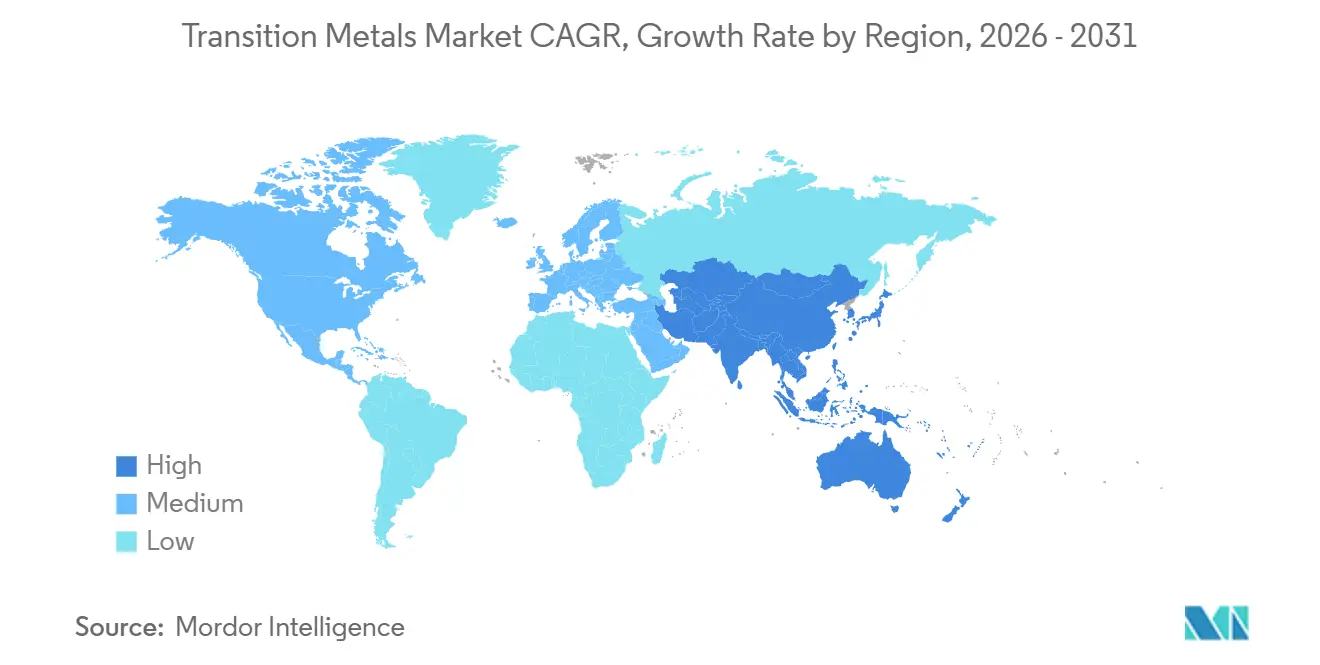
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 43,43 % am Markt für Übergangsmetalle und wird bis 2031 voraussichtlich mit einer CAGR von 5,44 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage durch Infrastruktur und städtischen Bau | +1.5% | Global, konzentriert in Südasien, Südostasien, Afrika und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Elektrifizierung, erneuerbare Energien und Netzausbau | +1.2% | Global, höchste Intensität in Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Materialintensität bei Elektrofahrzeugen und Energiespeicherung | +0.9% | Global, angeführt von China, den USA und Europa | Mittelfristig (2–4 Jahre) |
| Industrieautomatisierung, Elektronik und fortschrittliche Fertigung | +0.6% | Global, konzentriert in Ostasien, Nordamerika und Deutschland | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Raffination und strategische Bevorratung | +0.3% | Nordamerika, Europa, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage durch Infrastruktur und städtischen Bau
Eisen und Stahl blieben zentral für die Infrastrukturentwicklung, was dem Markt für Übergangsmetalle eine breite und dauerhafte Nachfragebasis verleiht. Die globale Stahlnachfrage wird voraussichtlich im Jahr 2026 1.724 Millionen Tonnen erreichen, wobei Indien um 7,4 % und Afrika um 3,8 % wachsen, verglichen mit einem globalen Wachstum von 0,3 %[1]. Indiens Nationales Infrastrukturprogramm und Investitionen in den Schienenverkehr schaffen einen längeren Planungshorizont für die Stahlbeschaffung. Die Baunachfrage erstreckt sich auch über den Wohnungsbau hinaus auf Verkehr, Versorgungsinfrastruktur und öffentliche Bauvorhaben. Diese breite Projektbasis trägt dazu bei, die Nachfrage im Markt für Übergangsmetalle aufrechtzuerhalten, wenn einzelne Endverwendungen nachlassen.
Elektrifizierung, erneuerbare Energien und Netzausbau
Kupfer bleibt unverzichtbar für Stromnetze, was Netzinvestitionen zu einem wesentlichen Treiber für den Markt für Übergangsmetalle macht. Die Nachfrage nach raffiniertem Kupfer erreichte im Jahr 2025 fast 28 Millionen Tonnen, und die Internationale Energieagentur erwartet, dass Kupfer bis 2040 das größte Volumenwachstum unter den kritischen Mineralien verzeichnen wird[2]. Die Stromerzeugung aus Photovoltaik verwendet 4 bis 5 Tonnen Kupfer pro Megawatt, was dem 4- bis 5-Fachen des Kupferverbrauchs von Gaskraftwerken entspricht. Die Kupferpreise überstiegen im Mai 2026 14.000 USD pro Tonne, da das Minenaufkommen im Jahr 2025 nur um 0,8 % wuchs. Die Internationale Kupferstudiengrupppe prognostizierte für 2026 ein Defizit bei raffiniertem Kupfer von 150.000 Tonnen nach einem Überschuss von 178.000 Tonnen im Jahr 2025. Netzaufrüstungen und Ladeinfrastruktur stärken daher die langfristige Stellung von Kupfer im Markt für Übergangsmetalle.
Materialintensität bei Elektrofahrzeugen und Energiespeicherung
Elektrofahrzeuge und Energiespeicherung verändern weiterhin die Nachfragemuster im Markt für Übergangsmetalle. Die Nickelnachfrage im Batteriesektor wird für 2026 auf 480.000 Tonnen geschätzt, gegenüber 420.000 Tonnen im Jahr 2025. Lithium-Eisenphosphat-Batterien stiegen von 36 % der globalen Batteriekapazität für Elektrofahrzeuge im Jahr 2025 auf 42 % im Jahr 2026, was den Nickelverbrauch in einem größeren Anteil der Fahrzeuge reduziert. Nickelreiche Batteriechemien bleiben für Hochleistungs- und Langstreckenfahrzeuge wichtig. Die Kobaltpreise stiegen im Jahr 2025 um 130 %, nachdem die Demokratische Republik Kongo im Oktober 2025 ein Exportquotensystem eingeführt hatte, das die Exporte auf jährlich 96.600 Tonnen begrenzte. Stationäre Speicher und Notstromversorgung schaffen Nachfrage über Personenkraftwagen hinaus und unterstützen eine breitere Palette von Batteriewerkstoffen im Markt für Übergangsmetalle.
Industrieautomatisierung, Elektronik und fortschrittliche Fertigung
Automatisierung, Elektronik und fortschrittliche Fertigung schaffen zusätzliche Absatzmöglichkeiten für den Markt für Übergangsmetalle. Halbleiterfertigung, Industrierobotik und Serverausrüstung erfordern Kupferverbindungen, Nickellegierungen und Titanwerkzeuge. Leiterplatten mit höherer Dichte verwenden anspruchsvollere Kupferfolienspezifikationen, während Qualifizierungszyklen 12 bis 18 Monate vor der Serienproduktion dauern können. Dies erhöht den Wert einer zuverlässigen Versorgung für Prozessoren, die spezialisierte Anforderungen erfüllen können. Luft- und Raumfahrt sowie Verteidigungsproduktion erfordern ebenfalls Titan und kobalthaltige Superlegierungen. Diese Verwendungen ergänzen die etablierte Bau- und Transportnachfrage und verbreitern die Endverwendungsbasis des Marktes für Übergangsmetalle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltgenehmigungen und Compliance-Kosten | -0.8% | Global, insbesondere USA, Kanada, EU und Australien | Langfristig (≥ 4 Jahre) |
| Preisvolatilität und kapitalintensive Minenentwicklung | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Konzentrierte Raffination und Exposition gegenber Handelsrouten | -0.5% | EU, USA, Japan, Südkorea, Indien (Nettoimporteure) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltgenehmigungen und Compliance-Kosten
Umweltprüfungsanforderungen verlangsamen die Erschließung neuer Minen für den Markt für Übergangsmetalle. Bergbauprojekte in den Vereinigten Staaten, Kanada, der Europäischen Union und Australien können mehrjährige Umweltprüfungsverfahren erfordern. Längere Zeitrahmen verzögern neues Angebot, selbst wenn die Preise Investitionen unterstützen. Betriebsminen sehen sich ebenfalls höheren Compliance-Ausgaben gegenüber, was die Produktionskosten erhöhen kann. Diese Bedingungen begünstigen Erweiterungen an bestehenden Standorten, wo Infrastruktur und Genehmigungskenntnisse bereits vorhanden sind. Das Ergebnis ist eine Angebotsreaktion, die möglicherweise langsamer bleibt als das Nachfragewachstum im Markt für Übergangsmetalle.
Preisvolatilität und kapitalintensive Minenentwicklung
Preiszyklen und hoher Kapitalbedarf können Angebotsergänzungen für den Markt für Übergangsmetalle verzögern. Der Aufbau von 7 Millionen Tonnen jährlicher Kupferkapazität bis 2040 würde Projektinvestitionen von 156 Milliarden USD bei der genannten Kapitalintensität von 22.359 USD pro Tonne Jahreskapazität erfordern. Die Kapitalausgaben für Batterierohstoffe sanken im Jahr 2025 um mehr als 20 %, dem größten Rückgang in einem einzigen Jahr seit mehr als einem Jahrzehnt. Niedrige Lithium- und Nickelpreise in den Jahren 2024 und Anfang 2025 veranlassten Entwickler, ihre Investitionen zu reduzieren. Veränderungen in der Batteriechemie machten Investoren auch vorsichtig gegenüber Minen, die auf ein einzelnes Material ausgerichtet sind. Dieses Finanzierungsumfeld kann rechtzeitige Kapazitätserweiterungen im gesamten Markt für Übergangsmetalle einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Eisen führt die Nachfrage an, während Nickel mit der Batterienachfrage wächstEisen hielt im Jahr 2025 einen Anteil von 39,14 % am Marktumsatz, gestützt durch seine Rolle im Bauwesen, Maschinenbau, der Automobilproduktion und im Schiffbau. Die globale Rohstahlproduktion wird voraussichtlich im Jahr 2026 1.869 Millionen Tonnen erreichen. Indien wird voraussichtlich 174,9 Millionen Tonnen produzieren, während der Verband Südostasiatischer Nationen (ASEAN) voraussichtlich 61,5 Millionen Tonnen produzieren wird. Diese Zahlen zeigen, dass sich die Stahlnachfrage auf aufstrebende Fertigungs- und Bauzentren ausweitet. Kupfer bleibt strategisch wichtig, da die raffinierte Nachfrage im Jahr 2025 fast 28 Millionen Tonnen erreichte. Titan bedient Luft- und Raumfahrt- sowie Verteidigungslieferketten, während Kobalt Batterie- und Superlegierungsanwendungen unterstützt.
Nickel wird voraussichtlich bis 2031 mit einer CAGR von 5,08 % wachsen. Sein Einsatz in Hochleistungsbatteriechemien und Edelstahl unterstützt diese Prognose. China hatte im Jahr 2025 den größten Anteil am globalen Nickelverbrauch, und die globale Nickelnachfrage wird voraussichtlich im Jahr 2026 um 4,3 % wachsen. Indonesien kontrollierte im Jahr 2025 fast zwei Drittel des geförderten Nickelangebots und knapp die Hälfte der raffinierten Nickelproduktion. Vales Pomalaa-Hochdrucksäurelaugungsprojekt zielt auf die Inbetriebnahme des Autoklavs in der zweiten Hälfte des Jahres 2026 ab. Der Aufstieg der Lithium-Eisenphosphat-Chemie begrenzt das Tempo der Nickelnachfrage, auch wenn der gesamte Nickelverbrauch weiter zunimmt.

Nach Form:
Draht verzeichnet das schnellste Wachstum durch NetzinvestitionenPlatten und Bleche hielten im Jahr 2025 einen Umsatzanteil von 29,52 %, gestützt durch die Nachfrage nach Konstruktionsstahl im Bauwesen, in der Offshore-Energie und im Schiffbau. Indiens Stahlnachfrage wird voraussichtlich im Jahr 2026 um 6,7 % steigen, und Afrikas Nachfrage wird voraussichtlich im Jahr 2026 um 4,4 % steigen. Diese Nachfragezentren unterstützen die regionale Beschaffung von Platten und Blechen im Markt für Übergangsmetalle. Nickelbeschichtete Stahlbleche finden auch Verwendung in zylindrischen Batteriegehäusen. Dongkuk Industries begann im September 2026 mit der Produktion von nickelbeschichteten Stahlblechen für Sekundärbatteriegehäuse. Das Unternehmen zielt auf die Massenproduktion für 46-Serien-Batterieformate in Nordamerika im Jahr 2027 ab.
Draht wird voraussichtlich bis 2031 mit einer CAGR von 5,34 % wachsen. Netzausbau und Ladenetze erfordern Kupferdraht sowohl auf Fahrzeug- als auch auf Netzanschlussebene. Ein batterieelektrisches Fahrzeug verwendet 83 kg Kupfer, verglichen mit 23 kg in einem Fahrzeug mit Verbrennungsmotor. Stäbe und Stangen dienen Stahlbeton- und Ingenieursanwendungen. Chinesische Betonstahlpreise fielen im Jahr 2025, da der inländische Bau schwächelte und die Exporte zunahmen. Chinas Anteil an den weltweiten Stahlexporten stieg von 19 % im Jahr 2019 auf 41 % im Jahr 2025. Pulver und Spezialformen unterstützen additive Fertigung, Elektronik, Beschichtungen und chemische Verarbeitungsanwendungen.
Nach Anwendung:
Bauwesen und Konstruktion hält die größte Basis, während die Automobilindustrie am schnellsten wächstBauwesen und Konstruktion hielten im Jahr 2025 einen Anteil von 38,48 % am Marktumsatz. Die Anwendung stützt sich auf Eisen, Stahl und Konstruktionskupfer in entwickelten und sich entwickelnden Volkswirtschaften. Die globale Stahlnachfrage wird voraussichtlich im Jahr 2026 1.724 Millionen Tonnen erreichen, wobei Infrastruktur und Nichtwohnungsbau die Nachfrage stützen. Indiens prognostiziertes Wachstum der Stahlnachfrage von 6,7 % im Jahr 2026 spiegelt die wachsende Bedeutung Süd- und Südostasiens wider. Der Neubau von Rechenzentren erhöht ebenfalls die Nachfrage nach Stahl und Elektromaterialien.
Die Automobilindustrie wird voraussichtlich bis 2031 mit einer CAGR von 5,63 % wachsen. Elektrofahrzeuge erhöhen den Kupfer-, Nickel- und Kobaltverbrauch pro Fahrzeug. Elektronik stellt eine weitere wichtige Nachfragekategorie dar, gestützt durch Serverinfrastruktur, hochdichte Leiterplatten und Halbleiterfertigungsanlagen. Farben und Beschichtungen verwenden Kobalt- und Titanverbindungen für Pigmente, Haftung und UV-Stabilisierung. Wasserbasierte Formulierungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen verändern die technischen Anforderungen für ausgewählte kobaltbasierte Trockner. Maschinen, Ausrüstungen und andere Anwendungen bieten eine vielfältige industrielle Nachfragebasis, die Schwankungen in der Bau- und Automobilaktivität abfedern kann.
Geografische Analyse
APAC-Markt für Übergangsmetalle
Asien-Pazifik hielt 2025 einen Anteil von 43,43 % am Marktumsatz und wird voraussichtlich bis 2031 mit einer CAGR von 5,44 % wachsen. China kontrolliert den Großteil der weltweiten Kobalt-Raffineriekapazität und mehr als 90 % der Verarbeitungskapazität für Graphit in Batteriequalität. Chinas Stahlverbrauch ging 2025 um 6,9 % zurück und wird voraussichtlich 2026 um weitere 0,6 % sinken, da die Immobilienkorrektur anhält. Indiens Stahlverbrauch stieg 2025 um 9,8 % auf 163,71 Millionen Tonnen und wird voraussichtlich 2026 um 6,7 % auf 174,72 Millionen Tonnen steigen. Die Nachfrage des Verbands Südostasiatischer Nationen wird voraussichtlich 2026 um 3,5 % wachsen, unterstützt durch Fertigungsinvestitionen und industrielle Expansion.
Markt für Übergangsmetalle in Amerika, Europa und Ozeanien
Nordamerika wird durch Infrastrukturinvestitionen, Industriepolitik, Netzmodernisierung und den Bau von Rechenzentren gestützt. Die Stahlnachfrage der Vereinigten Staaten stieg 2025 um 0,7 % und wird voraussichtlich 2026 um 0,6 % wachsen. Lieferkettenregeln im Rahmen des Inflation Reduction Act lenken Investitionen in Batteriematerialien in zugelassene Länder, darunter Australien, Kanada und Chile. Europas Stahlnachfrage wird voraussichtlich 2026 um 1,4 % erholen, unterstützt durch Infrastruktur- und Verteidigungsausgaben. Die im April 2026 eingeführte Stahlschutzmaßnahmenverordnung der Europäischen Union führte Zölle von 50 % auf Importe außerhalb des Kontingents sowie eine Anforderung zum Schmelz- und Gießursprung ein.
Markt für Übergangsmetalle im Nahen Osten und Afrika sowie in Südamerika
Die Stahlnachfrage in Afrika wird voraussichtlich 2026 um 4,4 % wachsen. Die Stahlnachfrage im Nahen Osten wird voraussichtlich 2026 um 1,6 % steigen, nach einer starken Verbesserung im Jahr 2025. Die Demokratische Republik Kongo kontrollierte 2025 73 % des weltweit geförderten Kobaltangebots. Südamerika beliefert den Markt mit Kupfer und Eisenerz über Chile und Brasilien, verfügt jedoch über geringere Raffineriekapazitäten. Vale strebt 2026 eine Eisenerzproduktion von 335 bis 345 Millionen Tonnen an. Diese Ressourcen- und Verarbeitungslücke prägt die Investitionsprioritäten im gesamten Markt für Übergangsmetalle.
Wettbewerbslandschaft
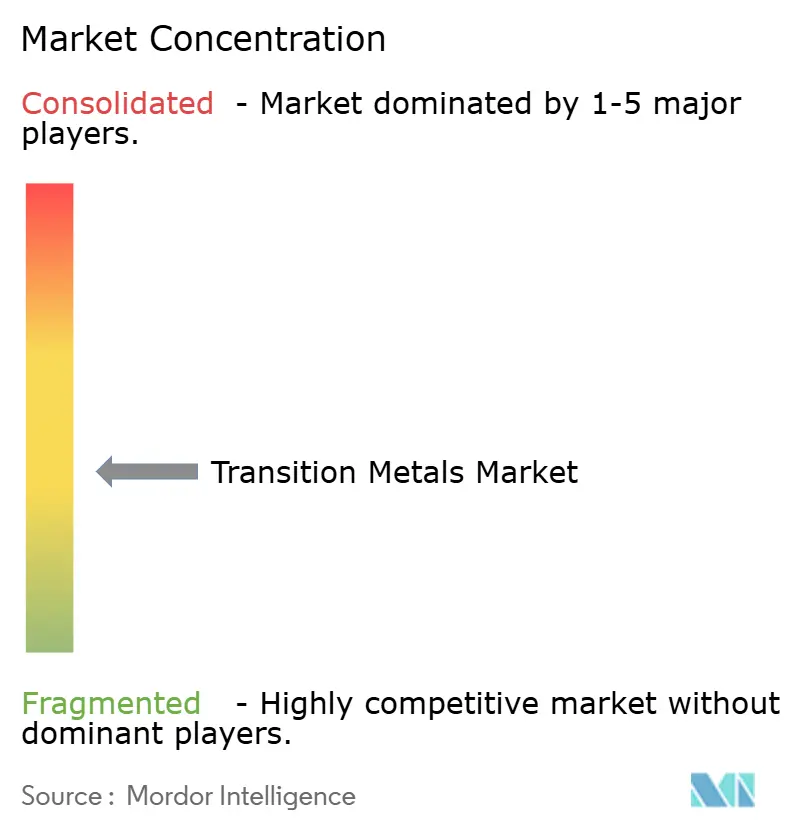
Der Markt für Übergangsmetalle ist mäßig konzentriert, wobei die fünf größten Akteure BHP, Rio Tinto, Vale, Glencore und Freeport-McMoRan sind. Die Verarbeitung ist in ausgewählten Ländern, insbesondere China und Indonesien, stärker konzentriert. Anglo American und Teck Resources Limited kündigten im September 2025 eine Fusion unter Gleichen an, um Anglo Teck zu gründen, ein Unternehmen mit mehr als 70 % Kupferexposition. Die geplante Transaktion spiegelt den zunehmenden strategischen Wert von Kupferportfolios wider. BHP treibt eine kupferfokussierte Wachstumspipeline voran, die zwischen den Geschäftsjahren 2027 und 2035 ein zurechenbares kupferäquivalentes jährliches Wachstum von 3 % bis 4 % anstrebt. Freeport-McMoRan strebt eine potenzielle Steigerung der US-amerikanischen Kupferproduktion aus inländischen Vermögenswerten um 60 % an.
BHP investierte im Geschäftsjahr 2026 4,7 Milliarden USD in Kupfer und reichte neue Konzentratorporläne für Escondida bei den chilenischen Umweltbehörden ein. Der Escondida-Plan bevorzugt eine Brownfield-Erweiterungsroute mit geringerem Entwicklungsrisiko als eine neue Mine. Rio Tinto und BHP schlossen im März 2026 den Landtausch für Resolution Copper ab und verpflichteten sich zu 0,5 Milliarden USD über die folgenden 2 Jahre für Bohrungen und Erschließung. Anglo Americans Verkaufsprozess für sein Kokskohlegeschäft zeigt den Trend zu einfacheren Portfolios, die auf kritische Mineralien ausgerichtet sind. Diese Maßnahmen erhöhen die Bedeutung etablierter Erzkörper und Betriebskapazitäten im Markt für Übergangsmetalle.
Verarbeitung, Recycling und lokale Lieferketten bieten Raum für Wettbewerbsdifferenzierung im Markt für Übergangsmetalle. Sumitomo Metal Mining Co., Ltd. eröffnete im September 2026 Japans erste Recyclinganlage für Elektrofahrzeugbatterien und schuf damit eine inländische Quelle für zurückgewonnene Batterierohstoffe. Vales Indonesien-Wachstumsprojekt umfasst geplante Investitionen von 7,2 Milliarden USD an 3 Verarbeitungsstandorten. KGHM produzierte im Jahr 2025 710.000 Tonnen zahlbares Kupfer und begann im Jahr 2026 mit dem Bau von 3 neuen Minenschächten in Polen. Freeport-McMoRan stellte außerdem die Lkw-Flotte der Bagdad-Mine auf autonomen Betrieb um, seinen ersten vollständig autonomen US-amerikanischen Standort.
Marktführer der Übergangsmetallbranche
-
BHP
-
Rio Tinto
-
Glencore
-
Vale
-
Freeport-McMoRan
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Übergangsmetalle Unternehmen in diesem Bericht
- Anglo American
- ArcelorMittal
- BHP
- CMOC
- Freeport-McMoRan
- Glencore
- Jinchuan Group International Resources Co. Ltd
- KGHM
- Norilsk Nickel
- Nucor Corporation
- Rio Tinto
- Southern Copper Corporation
- Sumitomo Metal Mining Co., Ltd.
- Teck Resources Limited
- Vale
Neueste Industrielle Entwicklungen in Markt für Übergangsmetalle
- September 2026: Die Demokratische Republik Kongo gründete eine Task Force zur Beschleunigung ihrer strategischen Mineralienpartnerschaft mit den Vereinigten Staaten, mit Schwerpunkt auf Kupfer- und Kobaltinvestitionen sowie Liefervereinbarungen für westliche Märkte. Die Initiative unterstützt die Diversifizierung globaler Lieferketten für Übergangsmetalle für Energie-, Elektronik- und fortschrittliche Fertigungsanwendungen.
- Juli 2026: Vales Hochdrucksäurelaugungsprojekt in Morowali, Zentralsulawesi, erreichte einen Baumeilenstein mit der Ankunft einer wichtigen Autoklaveinheit für die kohlenstoffarme Nickelanlage. Das Projekt ist Teil von Vales indonesischem Investitionsprogramm in Höhe von 7,2 Milliarden USD und unterstützt zusätzliches Nickelangebot für Batterierohstoffe sowie die Stärkung der Nachfrage nach Übergangsmetallen.
Umfang des globalen Berichts über den Markt für Übergangsmetalle
Übergangsmetalle sind metallische Elemente, die durch ihre Fähigkeit gekennzeichnet sind, verschiedene Verbindungen zu bilden und mehrere Oxidationsstufen aufzuweisen. Sie bieten nützliche Kombinationen aus Festigkeit, Leitfähigkeit, Korrosionsbeständigkeit und thermischen Eigenschaften für technische Werkstoffe und industrielle Prozesse.
Der Markt für Übergangsmetalle ist nach Typ, Form, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Eisen, Kupfer, Titan, Nickel, Kobalt und andere Typen segmentiert. Nach Form ist der Markt in Platten und Bleche, Pulver, Stäbe und Stangen, Draht und andere Formen segmentiert. Nach Anwendung ist der Markt in Bauwesen und Konstruktion, Automobilindustrie, Elektronik, Farben und Beschichtungen, Maschinen und Ausrüstungen sowie andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Übergangsmetalle in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Eisen |
| Kupfer |
| Titan |
| Nickel |
| Kobalt |
| Andere Typen |
| Platten und Bleche |
| Pulver |
| Stäbe und Stangen |
| Draht |
| Andere Formen |
| Bauwesen und Konstruktion |
| Automobilindustrie |
| Elektronik |
| Farben und Beschichtungen |
| Maschinen und Ausrüstungen |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Eisen | |
| Kupfer | ||
| Titan | ||
| Nickel | ||
| Kobalt | ||
| Andere Typen | ||
| Nach Form | Platten und Bleche | |
| Pulver | ||
| Stäbe und Stangen | ||
| Draht | ||
| Andere Formen | ||
| Nach Anwendung | Bauwesen und Konstruktion | |
| Automobilindustrie | ||
| Elektronik | ||
| Farben und Beschichtungen | ||
| Maschinen und Ausrüstungen | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Übergangsmetalle?
Der Markt für Übergangsmetalle hat im Jahr 2026 einen Wert von 1,17 Billionen USD und wird bis 2031 voraussichtlich einen Wert von 1,46 Billionen USD erreichen.
Welcher Typ hielt im Jahr 2025 den größten Anteil?
Eisen hielt im Jahr 2025 einen Marktanteil von 39,14 %, aufgrund seiner breiten Verwendung in Stahl, Bauwesen, Maschinenbau, Automobilproduktion und Schiffbau.
Welche Form wird bis 2031 voraussichtlich am schnellsten wachsen?
Draht wird bis 2031 voraussichtlich mit einer CAGR von 5,34 % wachsen, da Stromnetze und Ladenetze für Elektrofahrzeuge mehr Kupferverbindungen benötigen.
Welche Anwendung hielt im Jahr 2025 den größten Anteil?
Bauwesen und Konstruktion hielten im Jahr 2025 einen Marktanteil von 38,48 %, gestützt durch die Nachfrage nach Eisen, Stahl und Konstruktionskupfer.