
遷移金属市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
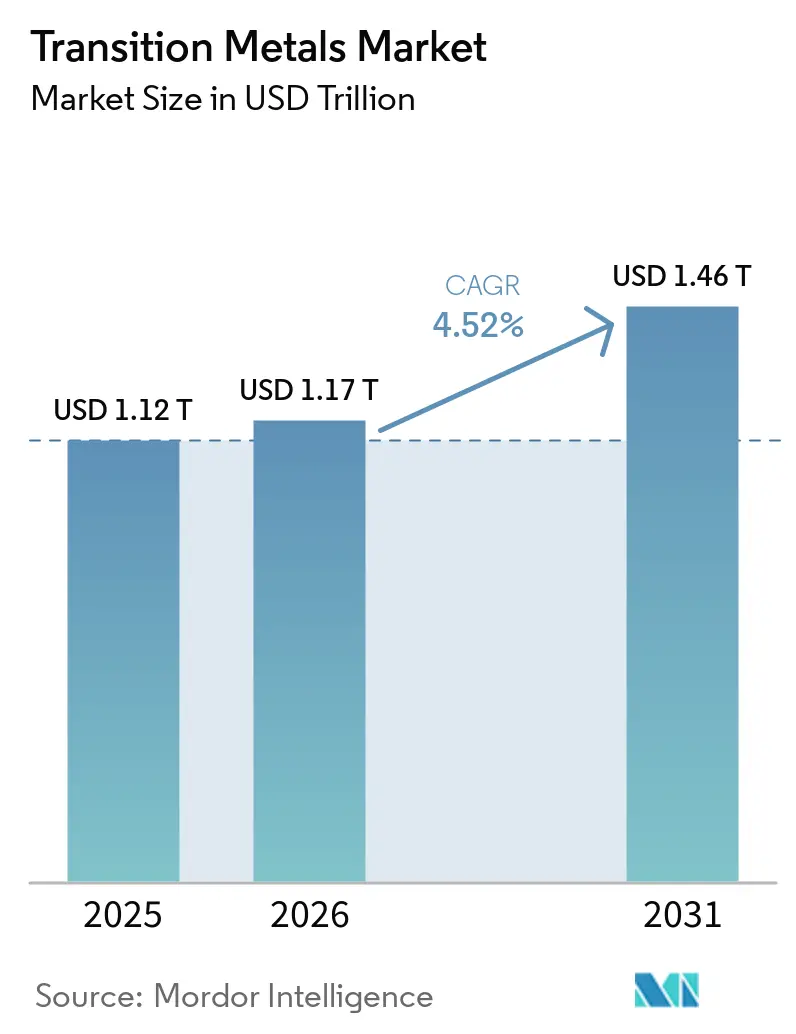
| 市場規模 (2026) | 1.17 兆米ドル |
| 市場規模 (2031) | 1.46 兆米ドル |
| 成長率 (2026 - 2031) | 4.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる遷移金属市場分析
遷移金属市場規模は2025年に1.12 トリリオン 米ドルと評価され、2026年の1.17 トリリオン 米ドルから2031年には1.46 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.52%です。インフラ建設、電力網、および先進製造業が遷移金属市場全体の需要を支えています。電動輸送も特定の用途における銅、ニッケル、コバルトの使用を増加させています。供給は許認可、資本要件、および精製能力の集中によって制約されています。生産者は銅に特化した買収、ブラウンフィールドプロジェクト、加工投資、およびリサイクルを通じて対応しています。これらの要因が2031年までの遷移金属市場における着実な成長を支えています。
レポートの主要ポイント
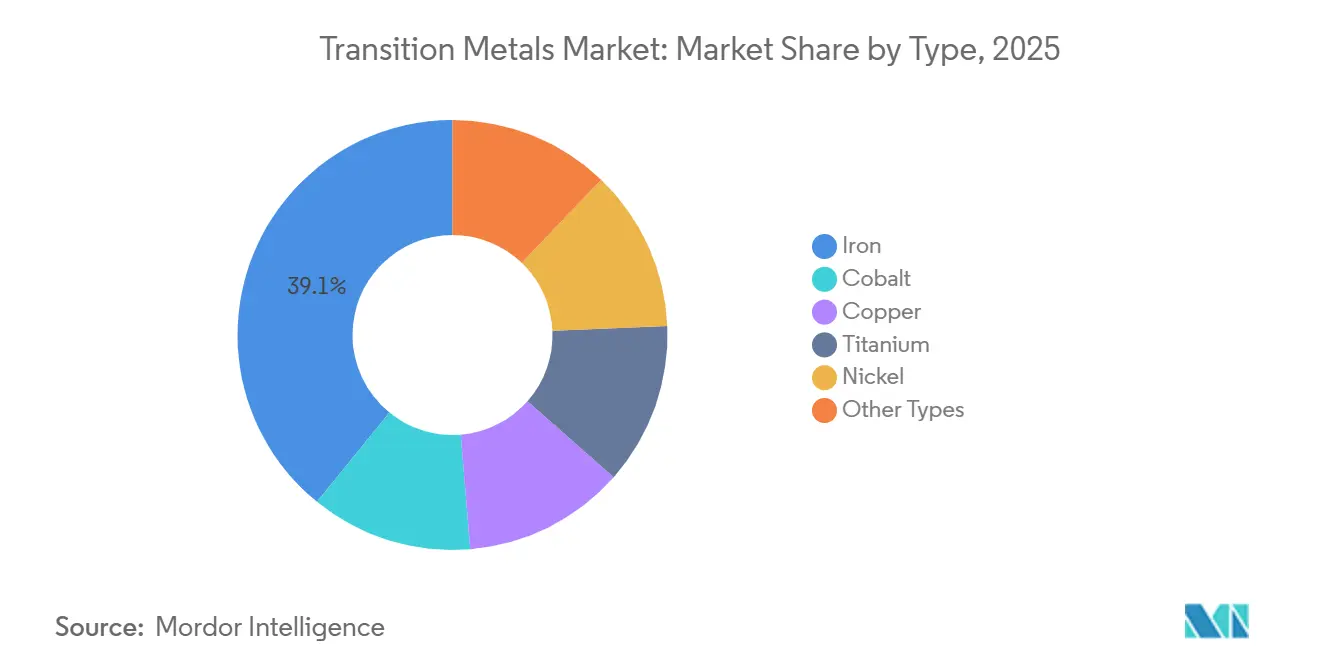
- タイプ別では、鉄が2025年の遷移金属市場シェアの39.14%を占め、ニッケルは2031年までに5.08%のCAGRで成長すると予測されています。
- 形態別では、プレートおよびシートが2025年の遷移金属市場シェアの29.52%を占め、ワイヤーは2031年までに5.34%のCAGRで成長すると予測されています。
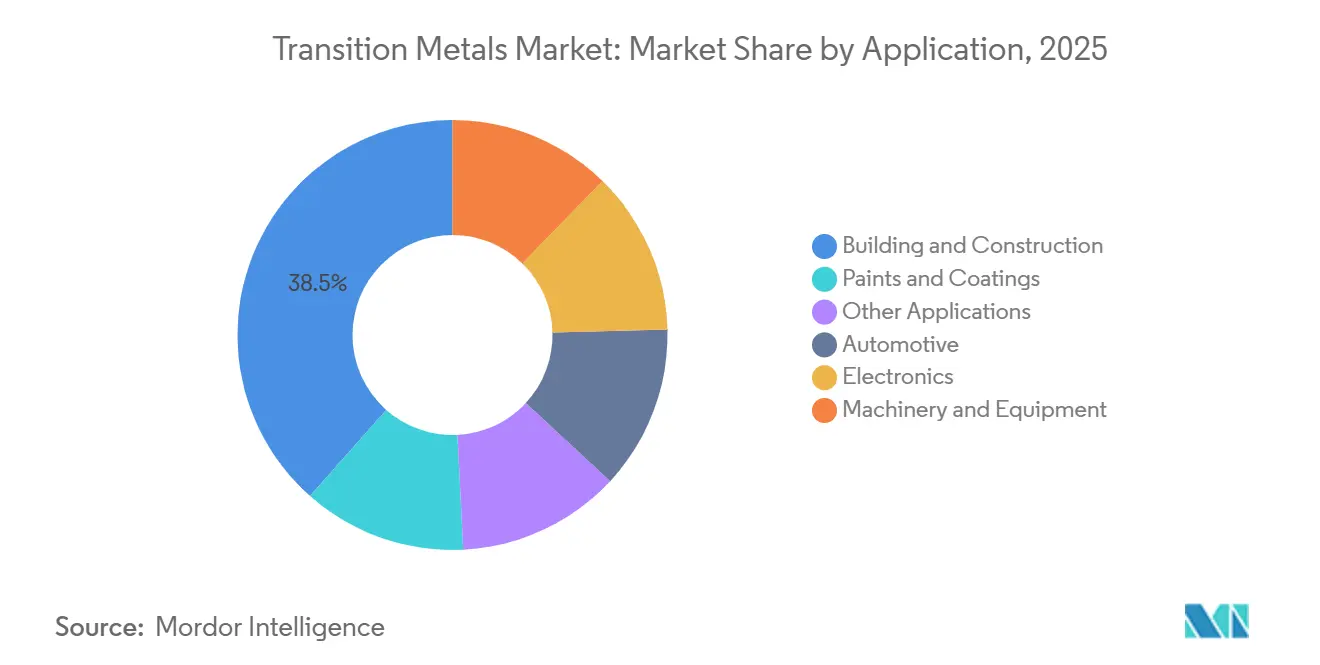
- 用途別では、建築・建設が2025年の遷移金属市場シェアの38.48%を占め、自動車は2031年までに5.63%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の遷移金属場シェアの43.43%を占め、2031年までに5.44%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび都市建設需要 | +1.5% | 世界規模、南アジア、東南アジア、アフリカ、中東に集中 | 長期(4年以上) |
| 電化、再生可能エネルギーおよびグリッド拡張 | +1.2% | 世界規模、アジア太平洋、北米、欧州で最も高い強度 | 長期(4年以上) |
| 電気自動車およびエネルギー貯蔵材料の集約度 | +0.9% | 世界規模、中国、米国、欧州が主導 | 中期(2~4年) |
| 産業オートメーション、電子機器および先進製造業 | +0.6% | 世界規模、東アジア、北米、ドイツに集中 | 中期(2~4年) |
| 精製のローカライゼーションおよび戦略的備蓄 | +0.3% | 北米、欧州、日本、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラおよび都市建設需要
鉄と鉄鋼はインフラ開発の中心的存在であり続けており、遷移金属市場に広範かつ持続的な需要基盤をもたらしています。世界の粗鋼需要は2026年に17億2,400万メトリックトンに達すると予測されており、インドは7.4%、アフリカは3.8%の成長が見込まれ、世界全体の成長率0.3%と比較されています[1]。インドの国家インフラパイプラインおよび鉄道投資は、鉄鋼調達においてより長い計画期間を生み出しています。建設需要は住宅にとどまらず、輸送、公益事業、公共事業にも広がっています。この広範なプロジェクト基盤は、個別の最終用途が軟化した際にも遷移金属市場の需要を維持するのに役立っています。
電化、再生可能エネルギーおよびグリッド拡張
銅は電力網に不可欠であり続けており、グリッド投資は遷移金属市場の主要なドライバーとなっています。精製銅の需要は2025年に約2,800万メトリックトンに達し、国際エネルギー機関は2040年までに銅が重要鉱物の中で最大の量的成長を記録すると予測しいます[2]。太陽光発電は1メガワットあたり4~5メトリックトンの銅を使用しており、これはガス火力発電の銅使用量の4~5倍に相当します。銅価格は2026年5月に1メトリックトンあたり14,000 米ドルを超え、鉱山供給は2025年にわずか0.8%しか増加しませんでした。国際銅研究グループは、2025年の17万8,000メトリックトンの余剰の後、2026年には精製銅が15万メトリックトンの不足になると予測しました。したがって、グリッドのアップグレードと充電インフラは、遷移金属市場における銅の長期的な地位を強化しています。
電気自動車およびエネルギー貯蔵材料の集約度
電気自動車とエネルギー貯蔵は、遷移金属市場における需要パターンを変え続けています。電池部門のニッケル需要は2025年の42万メトリックトンから2026年には48万メトリックトンに増加する推定されています。リン酸鉄リチウム電池は、世界の電気自動車電池容量に占める割合が2025年の36%から2026年には42%に増加し、より多くの車両でのニッケル使用量が減少しています。ニッケルリッチな電池化学は、高性能・長距離車両において引き続き重要です。コバルト価格は、コンゴ民主共和国が2025年10月に輸出を年間9万6,600メトリックトンに制限する輸出割当制度を導入した後、2025年に130%上昇しました。定置型蓄電および非常用電源は乗用車以外の需要を加え、遷移金属市場においてより幅広い電池材料を支えています。
産業オートメーション、電子機器および先進製造業
オートメーション、電子機器、および先進製造業は、遷移金属市場に追加的な需要先を生み出しています。半導体製造、産業用ロボット、およびサーバー機器には銅の接続部品、ニッケル合金、およびチタン工具が必要です。高密度回路基板はより高度な銅箔仕様を使用しており、量産前の認定サイクルは12~18ヶ月に及ぶ場合があります。これにより、特殊な要件を満たすことができるプロセッサーにとって信頼性の高い給の価値が高まっています。航空宇宙・防衛製造もチタンおよびコバルト含有超合金を必要としています。これらの用途は確立された建設・輸送需要に加わり、遷移金属市場の最終用途基盤を広げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境許認可およびコンプライアンスコスト | -0.8% | 世界規模、特に米国、カナダ、欧州連合、オーストラリア | 長期(4年以上) |
| 価格変動性および資本集約的な鉱山開発 | -0.7% | 世界規模 | 中期(2~4年) |
| 精製の集中および貿易ルートへの露出 | -0.5% | 欧州連合、米国、日本、韓国、インド(純輸入国) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
環境許認可およびコンプライアンスコスト
環境審査要件は、遷移金属市場向けの新規鉱山開発を遅らせています。米国、カナダ、欧州連合、オーストラリアの採掘プロジェクトは、複数年にわたる環境審査プロセスを必要とする場合があります。価格が投資を支持する場合でも、長いタイムラインは新規供給を先送りにします。稼働中の鉱山もより高いコンプライアンス費用に面しており、生産コストを引き上げる可能性があります。これらの条件は、インフラと許認可の知識がすでに存在する既存サイトでの拡張を有利にします。その結果、遷移金属市場では供給の反応が需要の成長よりも遅くなる可能性があります。
価格変動性および資本集約的な鉱山開発
価格サイクルと高い資本需要は、遷移金属市場への供給追加を遅らせる可能性があります。2040年までに年間700万メトリックトンの銅生産能力を構築するには、年間生産能力1メトリックトンあたり22,359 米ドルという資本集約度で、1,560億 米ドルのプロジェクト投資が必要となります。電池金属の設備投資は2025年に20%以上減少し、10年以上で最大の単年減少となりました。2024年および2025年初頭のリチウムとニッケルの低価格により、開発業者は投資を削減しました。電池化学の変化も、単一材料に特化した鉱山への投資家の慎重姿勢を招きました。この資金調達環境は、遷移金属市場全体にわたる適時の生産能力追加を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
鉄が需要をリード、ニッケルは電池用途で拡大鉄は2025年の市場収益の39.14%を占め、建設、機械、自動車生産、造船における役割によって支えられています。世界の粗鋼生産量は2026年に18億6,900万メトリックトンに達すると予測されています。インドは1億7,490万メトリックトン、東南アジア諸国連合(ASEAN)は6,150万メトリックトンを生産すると予測されています。これらの数字は、鉄鋼需要が新興の製造・建設拠点に広がっていることを示しています。精製需要が2025年に約2,800万メトリックトンに達したことから、銅は戦略的に重要であり続けています。チタンは航空宇宙・防衛サプライチェーンに貢献し、コバルトは電池および超合金用途を支えています。
ニッケルは2031年までに5.08%のCAGRで成長すると予測されています。高性能電池化学およびステンレス鋼における使用がこの見通しを支えています。中国は2025年に世界のニッケル使用量の大部分を占め、世界のニッケル需要は2026年に4.3%成長すると予測されています。インドネシアは2025年に採掘ニッケル供給のほぼ3分の2、精製ニッケル生産量のほぼ半分を支配していました。ValeのPomalaa高圧酸浸出プロジェクトは、2026年下半期にオートクレーブの試運転を目標としています。リン酸鉄リチウム化学の台頭は、ニッケルの総使用量が増加し続ける中でも、ニッケル需要の伸びを制限しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
ワイヤーがグリッド投資により最速の成長を記録プレートおよびシートは2025年の収益シェアの29.52%を占め、建設、洋上エネルギー、造船における構造用鉄鋼需要によって支えられています。インドの鉄鋼需要は2026年に6.7%増加し、アフリカの需要は2026年に4.4%増加すると予測されています。これらの需要拠点は、遷移金属市場におけるプレートおよびシートの地域調達を支えています。ニッケルメッキ鋼板円筒形電池ケースへの使用が広がっています。東国産業は2026年9月に二次電池ケース向けニッケルメッキ鋼板の生産を開始しました。同社は2027年に北米での46シリーズ電池フォーマット向けの量産を目指しています。
ワイヤーは2031年までに5.34%のCAGRで成長すると予測されています。グリッド拡張と充電ネットワークは、車両レベルとグリッド接続レベルの両方で銅線を必要としています。電池式電気自動車は83kgの銅を使用しており、内燃機関車の23kgと比較されています。バーおよびロッドは鉄筋コンクリートおよびエンジニアリング用途に使用されています。中国の鉄筋価格は、国内建設が弱まり輸出が増加した2025年に下落しました。世界の鉄鋼輸出に占める中国のシェアは、2019年の19%から2025年には41%に上昇しました。粉末および特殊形態は、積層造形、電子機器、コーティング、および化学処理用途を支えています。
用途別:
建築・建設が最大の基盤を保持、自動車が最速の成長建築・建設は2025年の市場収益の38.48%を占めました。この用途は先進国および発展途上国の経済にいて鉄、鉄鋼、および構造用銅を活用しています。世界の鉄鋼需要は2026年に17億2,400万メトリックトンに達すると予測されており、インフラおよび非住宅建設が需要を支えています。インドの2026年の鉄鋼需要成長率6.7%の予測は、南アジアおよび東南アジアの重要性の高まりを反映しています。新しいデータセンターの建設も鉄鋼および電気材料への需要を加えています。
自動車は2031年までに5.63%のCAGRで成長すると予測されています。電気自動車は車両1台あたりの銅、ニッケル、コバルトの使用量を増加させています。電子機器はサーバーインフラ、高密度回路基板、および半導体製造装置によって支えられる別の主要な需要カテゴリーを表しています。塗料・コーティングは顔料、接着、および紫外線安定化のためにコバルトおよびチタン化合物を使用しています。揮発性有機化合物が少ない水性配合は、選択されたコバルト系乾燥剤の技術要件を変えています。機械、設備、およびその他の用途は、建設および自動車活動の変動を緩和できる多様な産業需要基盤を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
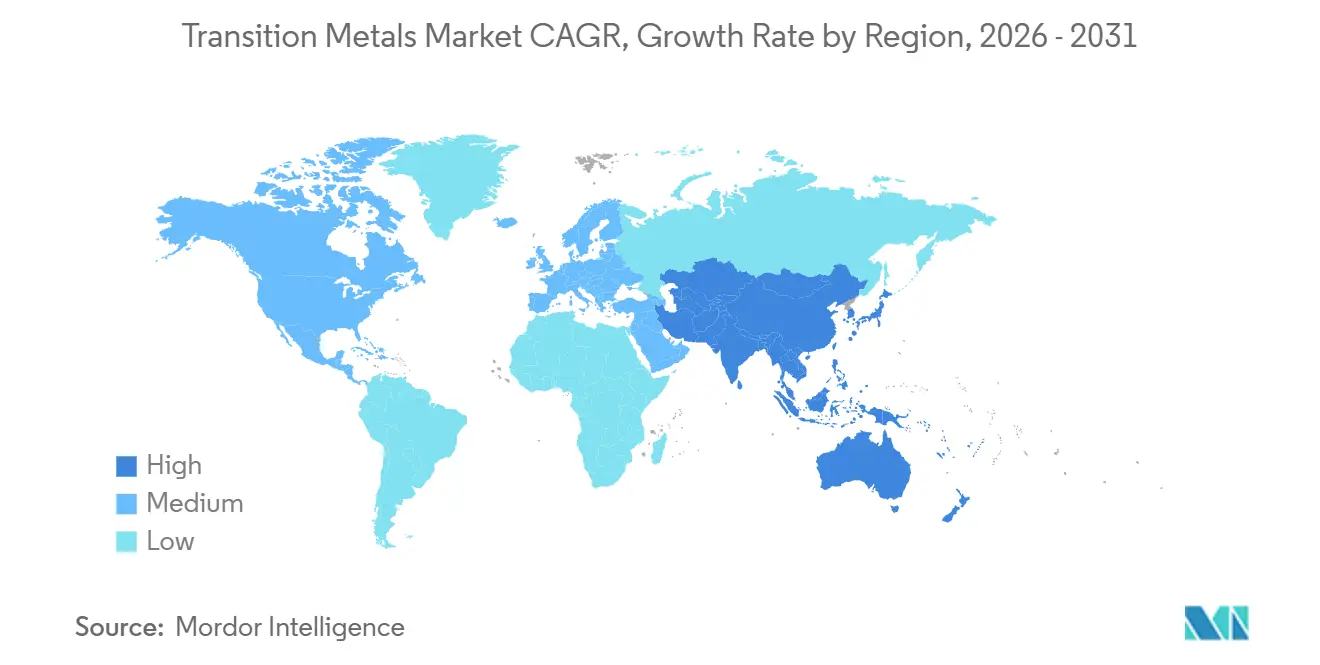
アジア太平洋地域の遷移金属市場
アジア太平洋地域は2025年の市場収益の43.43%を占め、2031年までに5.44%のCAGRで成長すると予測されています。中国は世界のコバルト精製能力の大部分と、バッテリーグレードの黒鉛処理能力の90%以上を掌握しています。中国の鉄鋼消費量は2025年に6.9%減少し、不動産市場の調整が続く中、2026年にはさらに0.6%減少すると予測されています。インドの鉄鋼消費量は2025年に9.8%増加して1億6,371万メトリックトンに達し、2026年にはさらに6.7%増加して1億7,472万メトリックトンに達すると予測されています。東南アジア諸国連合の需要は、製造業への投資と産業拡大に支えられ、2026年に3.5%成長すると予測されています。
南北アメリカ、ヨーロッパおよびオセアニアの遷移金属市場
北米は、インフラ投資、産業政策、電力網の近代化、およびデータセンターの建設に支えられています。米国の鉄鋼需要は2025年に0.7%増加し、2026年にはさらに0.6%成長すると予測されています。インフレ抑制法に基づくサプライチェーン規則は、バッテリー素材への投資をオーストラリア、カナダ、チリを含む承認済みの管轄区域に誘導しています。欧州の鉄鋼需要は、インフラおよび防衛支出に支えられ、2026年に1.4%回復すると予測されています。欧州連合の2026年4月の鉄鋼セーフガード規制は、割当外輸入品に50%の関税を導入し、溶解・鋳造原産地要件を設けました。
中東・アフリカおよび南米の遷移金属市場
アフリカの鉄鋼需要は2026年に4.4%成長すると予測されています。中東の鉄鋼需要は、2025年の大幅な改善を経て、2026年に1.6%増加すると予測されています。コンゴ民主共和国は2025年に世界の採掘コバルト供給量の73%を掌握していました。南米はチリとブラジルを通じて銅と鉄鉱石を供給していますが、精製能力は限らています。Valeは2026年の鉄鉱石生産量として3億3,500万から3億4,500万メトリックトンを目標としています。この資源と処理能力のギャップが、遷移金属市場全体の投資優先事項を形成しています。
競合環境
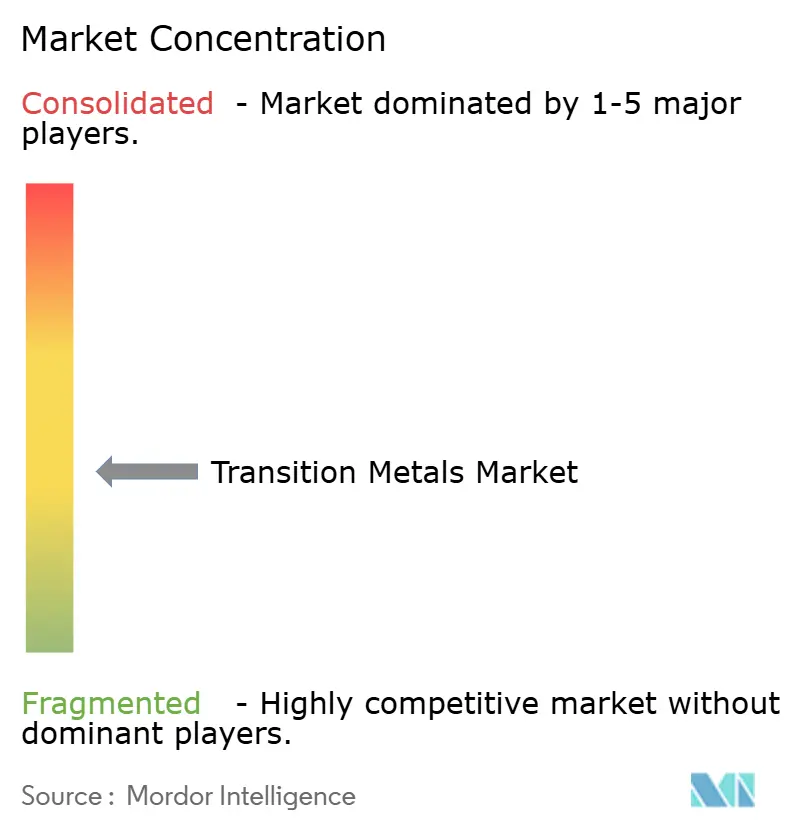
遷移金属市場は中程度に集中しており、上位5社にはBHP、Rio Tinto、Vale、Glencore、Freeport-McMoRanが含まれています。加工は特定の国、特に中国とインドネシアでより集中しています。Anglo AmericanとTeck Resources Limitedは2025年9月に対等合併を発表し、70%以上の銅エクスポージャーを持つAnglo Teckを設立しました。この計画された取引は銅ポートフォリオの戦略的価値の高まりを反映しています。BHPは2027年度から2035年度の間に帰属銅換算で年率3%~4%の複合年間成長を目標とする銅成長パイプラインを推進しています。Freeport-McMoRanは国内資産から米国の銅生産量を最大60%増加させる可能性を目標としています。
BHPは2026年度に銅に47億 米ドルを投資し、エスコンディーダの新しい選鉱工場計画をチリの境当局に提出しました。エスコンディーダ計画は、新規鉱山よりも開発リスクが低いブラウンフィールド拡張ルートを優先しています。Rio TintoとBHPは2026年3月にResolution Copper土地交換を完了し、その後2年間で掘削と開発のために5億 米ドルを投入することを約束しました。Anglo Americanの製鉄用石炭事業の売却プロセスは、重要鉱物に特化したよりシンプルなポートフォリオへの移行を示しています。これらの行動は、遷移金属市場における確立された鉱体と操業能力の重要性を高めています。
加工、リサイクル、およびローカルサプライチェーンは、遷移金属市場における競争上の差別化の余地を提供しています。Sumitomo Metal Mining Co., Ltd.は2026年9月に日本初の電気自動車電池リサイクル工場を開設し、回収された電池材料の国内供給源を追加しました。ValeのインドネシアGrowthプロジェクトには3つの加工サイトにわたる72億 米ドルの計画投資が含まれています。KGHMは2025年に71万メトリックトンの支払可能銅を生産し、2026年にポーランドで3つの新しい鉱山立坑の建設を開始しました。Freeport-McMoRanはまた、Bagdad山の運搬トラック車両を自律運転に転換し、米国初の完全自律運転サイトとなりました。
遷移金属産業のリーダー
-
BHP
-
Rio Tinto
-
Glencore
-
Vale
-
Freeport-McMoRan
- 注:主要企業の掲載順は順位を示すものではありません。
遷移金属市場 このレポートでカバーされる企業
- Anglo American
- ArcelorMittal
- BHP
- CMOC
- Freeport-McMoRan
- Glencore
- Jinchuan Group International Resources Co. Ltd
- KGHM
- Norilsk Nickel
- Nucor Corporation
- Rio Tinto
- Southern Copper Corporation
- Sumitomo Metal Mining Co., Ltd.
- Teck Resources Limited
- Vale
最近の産業開発事情 遷移金属市場
- 2026年9月:コンゴ民主共和国は、銅とコバルトの投資および西側市場への供給協定に焦点を当て、米国との戦略的鉱物パートナーシップを加速するためのタスクフォースを設立しました。この取り組みは、エネルギー、電子機器、および先進製造業向けの世界の遷移金属サプライチェーンの多様化を支援しています。
- 2026年7月:中央スラウェシ州モロワリにあるValeの高圧酸浸出プロジェクトが、低炭素ニッケル施設の主要なオートクレーブユニットの到着という建設マイルストーンに達しました。このプロジェクトはValeの72億 米ドルのインドネシア投資プログラムの一部を形成しており、電池材料向けの追加ニッケル供給を支援し、遷移金属への需要を強化しています。
世界の遷移金属市場レポートの範囲
遷移金属は、様々な化合物を形成し、複数の酸化状態を示す能力を特徴とする金属元素です。これらは工業材料および産業プロセスにおいて、強度、導電性、耐食性、および熱特性の有用な組み合わせを提供します。
遷移金属市場はタイプ別、形態別、用途別、および地域別にセグメント化されています。タイプ別では、市場は鉄、銅、チタン、ニッケル、コバルト、およびその他のタイプにセグメント化されています。形態別では、市場はプレートおよびシート、粉末、バーおよびロッド、ワイヤー、およびその他の形態にセグメント化されています。用途別では、市場は建築・建設、自動車、電子機器、塗料・コーティング、機械・設備、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における遷移金属の市場規模と予測もバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 鉄 |
| 銅 |
| チタン |
| ニッケル |
| コバルト |
| その他のタイプ |
| プレートおよびシート |
| 粉末 |
| バーおよびロッド |
| ワイヤー |
| その他の形態 |
| 建築・建設 |
| 自動車 |
| 電子機器 |
| 塗料・コーティング |
| 機械・設備 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 鉄 | |
| 銅 | ||
| チタン | ||
| ニッケル | ||
| コバルト | ||
| その他のタイプ | ||
| 形態別 | プレートおよびシート | |
| 粉末 | ||
| バーおよびロッド | ||
| ワイヤー | ||
| その他の形態 | ||
| 用途別 | 建築・建設 | |
| 自動車 | ||
| 電子機器 | ||
| 塗料・コーティング | ||
| 機械・設備 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
遷移金属市場の規模はどのくらいですか?
遷移金属市場は2026年に1.17 トリリオン 米ドルとなり、2031年までに1.46 トリリオン 米ドルに達すると予測されています。
2025年に最大のシェアを保持したタイプはどれでか?
鉄は建設、機械、自動車生産、造船における幅広い使用により、2025年に市場シェアの39.14%を占めました。
2031年までに最も速く成長すると予測される形態はどれですか?
ワイヤーは電力グリッドと電気自動車充電ネットワークがより多くの銅接続を必要とするため、2031年までに5.34%のCAGRで成長すると予測されています。
2025年に最大のシェアを保持した用途はどれですか?
建築・建設は鉄、鉄鋼、および構造用銅への需要に支えられ、2025年に市場シェアの38.48%を占めました。