
Taille et part du marché des métaux de transition
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.17 Trillions de dollars américains |
| Taille du Marché (2031) | 1.46 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des métaux de transition par Mordor Intelligence
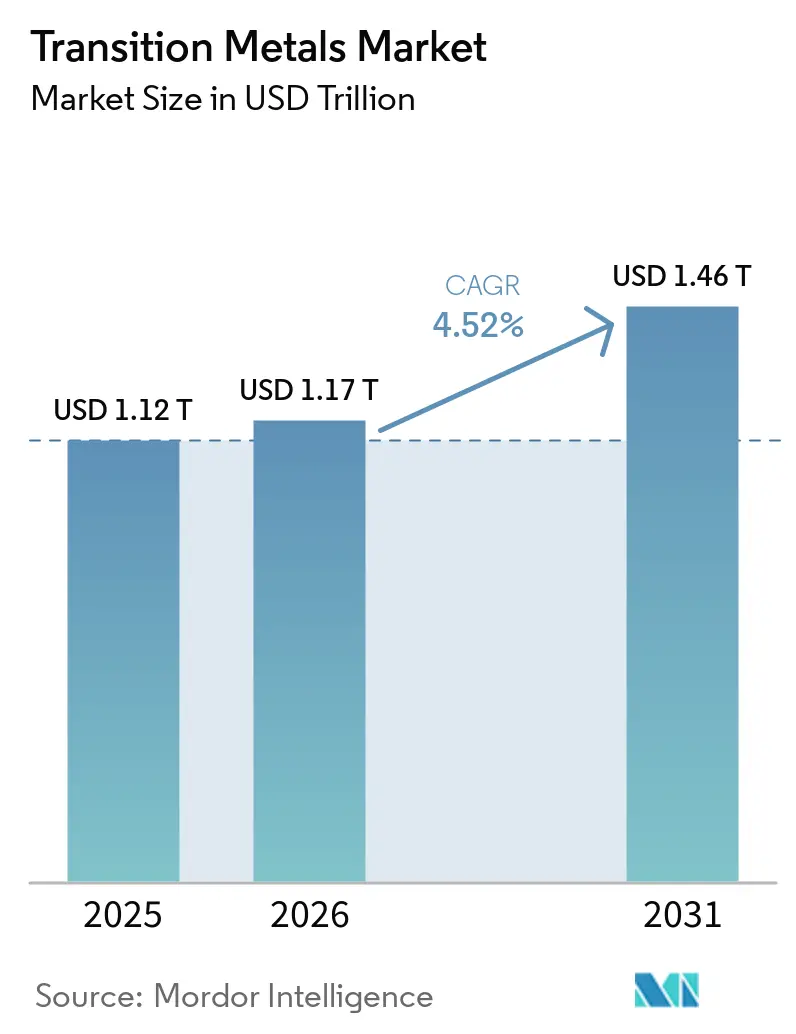
La taille du marché des métaux de transition était évaluée à 1,12 billion USD en 2025 et devrait croître de 1,17 billion USD en 2026 pour atteindre 1,46 billion USD d'ici 2031, à un CAGR de 4,52 % durant la période de prévision (2026-2031). La construction d'infrastructures, les réseaux électriques et la fabrication avancée soutiennent la demande sur l'ensemble du marché des métaux de transition. Le transport électrifié accroît également l'utilisation du cuivre, du nickel et du cobalt dans certaines applications. L'offre reste contrainte par les autorisations, les exigences en capital et la concentration des capacités de raffinage. Les producteurs répondent par des acquisitions axées sur le cuivre, des projets brownfield, des investissements dans le traitement et le recyclage. Ces facteurs soutiennent une croissance mesurée du marché des métaux de transition jusqu'en 2031.
Principaux enseignements du rapport
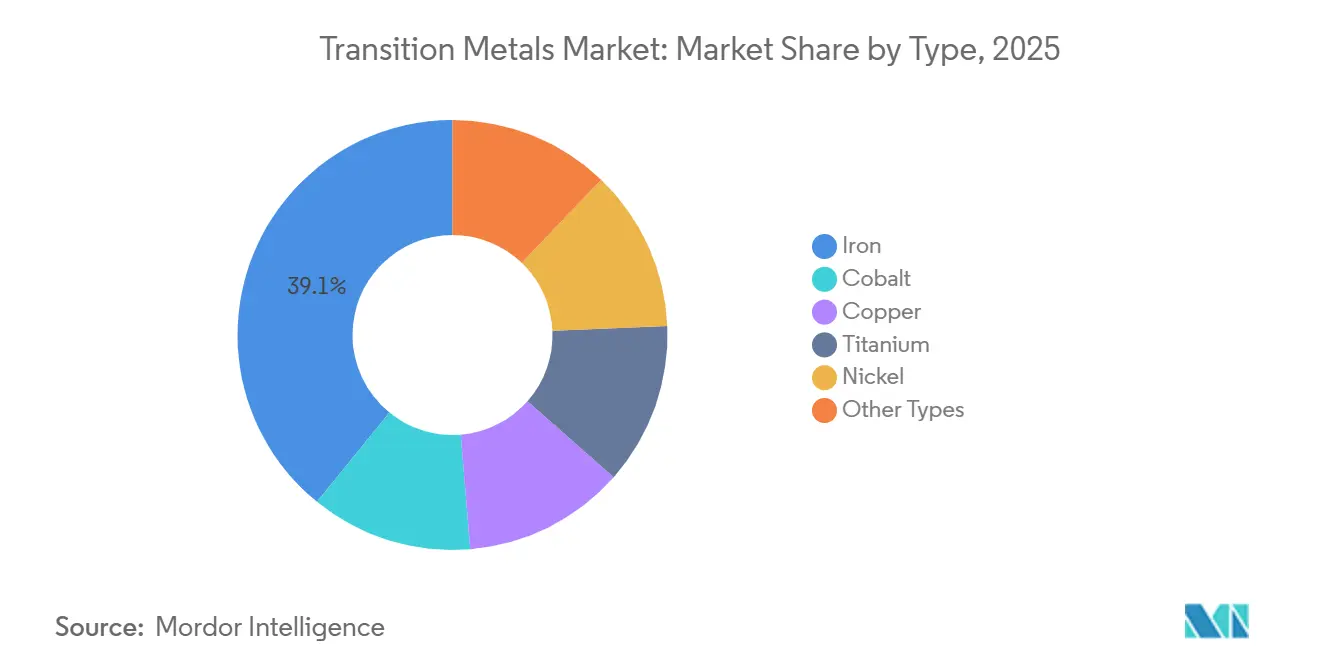
- Par type, le fer détenait 39,14 % de la part du marché des métaux de transition en 2025, tandis que le nickel devrait progresser à un CAGR de 5,08 % jusqu'en 2031.
- Par forme, les plaques et feuilles détenaient 29,52 % de la part du marché des métaux de transition en 2025, tandis que le fil devrait progresser à un CAGR de 5,34 % jusqu'en 2031.
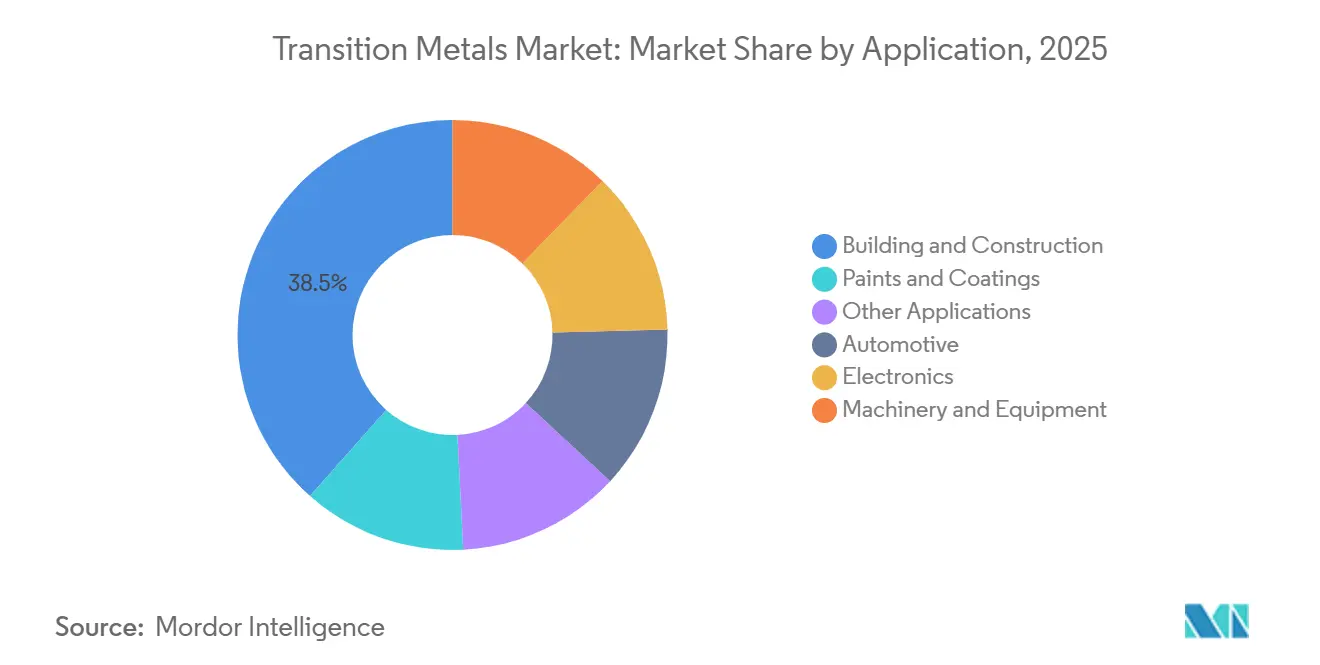
- Par application, le bâtiment et la construction détenaient 38,48 % de la part du marché des métaux de transition en 2025, tandis que l'automobile devrait progresser à un CAGR de 5,63 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,43 % de la part du marché des métaux de transition en 2025 et devrait progresser à un CAGR de 5,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande liée aux infrastructures et à la construction urbaine | +1.5% | Mondiale, concentrée en Asie du Sud, en Asie du Sud-Est, en Afrique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Électrification, énergie renouvelable et expansion du réseau électrique | +1.2% | Mondiale, intensité la plus élevée en Asie-Pacifique, en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Intensité en matériaux pour les véhicules électriques et le stockage d'énergie | +0.9% | Mondiale, portée par la Chine, les États-Unis et l'Europe | Moyen terme (2-4 ans) |
| Automatisation industrielle, électronique et fabrication avancée | +0.6% | Mondiale, concentrée en Asie de l'Est, en Amérique du Nord et en Allemagne | Moyen terme (2-4 ans) |
| Localisation du raffinage et constitution de stocks stratégiques | +0.3% | Amérique du Nord, Europe, Japon, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande liée aux infrastructures et à la construction urbaine
Le fer et l'acier sont restés au cœur du développement des infrastructures, ce qui confère au marché des métaux de transition une base de demande large et durable. La demande mondiale d'acier devrait atteindre 1 724 millions de tonnes métriques en 2026, avec une croissance de 7,4 % en Inde et de 3,8 % en Afrique, contre une croissance mondiale de 0,3 %[1]. Le Programme national d'infrastructures de l'Inde et les investissements ferroviaires créent un horizon de planification plus long pour les achats d'acier. La demande en construction s'étend également au-delà du logement aux transports, aux services publics et aux travaux publics. Cette large base de projets contribue à soutenir la demande sur le marché des métaux de transition lorsque certains débouchés individuels s'affaiblissent.
Électrification, énergie renouvelable et expansion du réseau électrique
Le cuivre reste indispensable aux réseaux électriques, faisant de l'investissement dans les réseaux un moteur majeur du marché des métaux de transition. La demande en cuivre raffiné a atteint près de 28 millions de tonnes métriques en 2025, et l'Agence internationale de l'énergie prévoit que le cuivre enregistrera la plus forte croissance en volume parmi les minéraux critiques d'ici 2040[2]. La production solaire photovoltaïque utilise 4 à 5 tonnes métriques de cuivre par mégawatt, soit 4 à 5 fois la consommation de cuivre d'une centrale à gaz. Les prix du cuivre ont dépassé 14 000 USD par tonne métrique en mai 2026, alors que l'offre minière n'a progressé que de 0,8 % en 2025. Le Groupe international d'étude du cuivre a prévu un déficit de cuivre raffiné de 150 000 tonnes métriques en 2026, après un excédent de 178 000 tonnes métriques en 2025. Les modernisations du réseau et les infrastructures de recharge renforcent donc la position à long terme du cuivre au sein du marché des métaux de transition.
Intensité en matériaux pour les véhicules électriques et le stockage d'énergie
Les véhicules électriques et le stockage d'énergie continuent de modifier les schémas de demande sur le marché des métaux de transition. La demande de nickel dans le secteur des batteries est estimée à 480 000 tonnes métriques en 2026, contre 420 000 tonnes métriques en 2025. Les batteries au lithium fer phosphate sont passées de 36 % de la capacité mondiale des batteries pour véhicules électriques en 2025 à 42 % en 2026, réduisant l'utilisation du nickel dans une part plus importante des véhicules. Les chimies de batteries riches en nickel restent importantes pour les véhicules à haute performance et à longue autonomie. Les prix du cobalt ont augmenté de 130 % en 2025 après que la République démocratique du Congo a introduit un système de quotas d'exportation en octobre 2025, plafonnant les exportations à 96 600 tonnes métriques par an. Le stockage stationnaire et l'alimentation de secours ajoutent une demande au-delà des véhicules particuliers, soutenant un ensemble plus large de matériaux de batteries sur le marché des métaux de transition.
Automatisation industrielle, électronique et fabrication avancée
L'automatisation, l'électronique et la fabrication avancée créent des débouchés supplémentaires pour le marché des métaux de transition. La fabrication de semi-conducteurs, la robotique industrielle et les équipements de serveurs nécessitent des connexions en cuivre, des alliages de nickel et des outillages en titane. Les circuits imprimés à plus haute densité utilisent des spécifications de feuille de cuivre plus exigeantes, tandis que les cycles de qualification peuvent s'étendre de 12 à 18 mois avant la production en volume. Cela accroît la valeur d'un approvisionnement fiable pour les fabricants capables de répondre à des exigences spécialisées. La fabrication aérospatiale et de défense nécessite également du titane et des superalliages contenant du cobalt. Ces utilisations s'ajoutent à la demande établie dans la construction et les transports, ce qui élargit la base d'utilisation finale du marché des métaux de transition.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Autorisations environnementales et coûts de conformité | -0.8% | Mondiale, notamment aux États-Unis, au Canada, dans l'Union européenne et en Australie | Long terme (≥ 4 ans) |
| Volatilité des prix et développement minier à forte intensité de capital | -0.7% | Mondiale | Moyen terme (2-4 ans) |
| Concentration du raffinage et exposition aux routes commerciales | -0.5% | Union européenne, États-Unis, Japon, Corée du Sud, Inde (importateurs nets) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Autorisations environnementales et coûts de conformité
Les exigences en matière d'évaluation environnementale ralentissent le développement de nouvelles mines pour le marché des métaux de transition. Les projets miniers aux États-Unis, au Canada, dans l'Union européenne et en Australie peuvent nécessiter des processus d'évaluation environnementale s'étalant sur plusieurs années. Des délais plus longs reportent la nouvelle offre même lorsque les prix soutiennent l'investissement. Les mines en exploitation font également face à des dépenses de conformité plus élevées, ce qui peut augmenter les coûts de production. Ces conditions favorisent les extensions sur les sites existants où les infrastructures et les connaissances en matière d'autorisations existent déjà. Il en résulte une réponse de l'offre qui peut rester plus lente que la croissance de la demande sur le marché des métaux de transition.
Volatilité des prix et développement minier à forte intensité de capital
Les cycles de prix et les besoins élevés en capital peuvent retarder les ajouts de capacité d'offre pour le marché des métaux de transition. La construction de 7 millions de tonnes métriques de capacité annuelle de cuivre d'ici 2040 nécessiterait 156 milliards USD d'investissements dans des projets, à l'intensité de capital citée de 22 359 USD par tonne métrique de capacité annuelle. Les dépenses en capital pour les métaux de batteries ont chuté de plus de 20 % en 2025, la plus forte baisse annuelle depuis plus d'une décennie. La faiblesse des prix du lithium et du nickel en 2024 et début 2025 a conduit les développeurs à réduire leurs investissements. Les changements de chimie des batteries ont également rendu les investisseurs prudents à l'égard des mines axées sur un seul matériau. Cet environnement de financement peut limiter les ajouts de capacité en temps opportun sur l'ensemble du marché des métaux de transition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le fer domine la demande, tandis que le nickel se développe avec l'utilisation dans les batteriesLe fer détenait 39,14 % du chiffre d'affaires du marché en 2025, soutenu par son rôle dans la construction, la machinerie, la production automobile et la construction navale. La production mondiale d'acier brut devrait atteindre 1 869 millions de tonnes métriques en 2026. L'Inde devrait produire 174,9 millions de tonnes métriques, tandis que l'Association des nations de l'Asie du Sud-Est (ASEAN) devrait produire 61,5 millions de tonnes métriques. Ces chiffres montrent que la demande d'acier se répand dans les nouveaux centres de fabrication et de construction émergents. Le cuivre reste stratégiquement important, la demande raffinée ayant atteint près de 28 millions de tonnes métriques en 2025. Le titane sert les chaînes d'approvisionnement aérospatiales et de défense, tandis que le cobalt soutient les applications de batteries et de superalliages.
Le nickel devrait progresser à un CAGR de 5,08 % jusqu'en 2031. Son utilisation dans les chimies de batteries à haute performance et l'acier inoxydable soutient ces perspectives. La Chine représentait la majorité de la consommation mondiale de nickel en 2025, et la demande mondiale de nickel devrait croître de 4,3 % en 2026. L'Indonésie contrôlait près des deux tiers de l'offre de nickel miné et un peu moins de la moitié de la production de nickel raffiné en 2025. Le projet de lixiviation à haute pression en autoclave de Vale à Pomalaa vise la mise en service de l'autoclave au second semestre 2026. L'essor de la chimie au lithium fer phosphate limite le rythme de la demande en nickel, même si l'utilisation totale de nickel continue d'augmenter.

Par forme :
le fil enregistre la croissance la plus rapide grâce aux investissements dans les réseaux électriquesLes plaques et feuilles détenaient 29,52 % de la part du chiffre d'affaires en 2025, soutenues par la demande d'acier de structure dans la construction, l'énergie offshore et la construction navale. La demande d'acier de l'Inde devrait augmenter de 6,7 % en 2026, et la demande africaine devrait augmenter de 4,4 % en 2026. Ces centres de demande soutiennent les achats régionaux de plaques et feuilles sur le marché des métaux de transition. Les feuilles d'acier nickelées trouvent également une utilisation dans les boîtiers de batteries cylindriques. Dongkuk Industries a commencé à produire des feuilles d'acier nickelées pour les boîtiers de batteries secondaires en septembre 2026. L'entreprise vise la production en masse pour les formats de batteries de la série 46 en Amérique du Nord en 2027.
Le fil devrait progresser à un CAGR de 5,34 % jusqu'en 2031. L'expansion du réseau et les réseaux de recharge nécessitent du fil de cuivre tant au niveau du véhicule qu'au niveau de la connexion au réseau. Un véhicule électrique à batterie utilise 83 kg de cuivre, contre 23 kg dans un véhicule à moteur à combustion interne. Les barres et tiges servent aux applications de béton armé et d'ingénierie. Les prix des ronds à béton chinois ont chuté en 2025 alors que la construction intérieure s'est affaiblie et que les exportations ont augmenté. La part de la Chine dans les exportations mondiales d'acier est passée de 19 % en 2019 à 41 % en 2025. Les poudres et les formes spécialisées soutiennent la fabrication additive, l'électronique, les revêtements et les utilisations dans le traitement chimique.
Par application :
le bâtiment et la construction détiennent la plus grande base, tandis que l'automobile connaît la croissance la plus rapideLe bâtiment et la construction détenaient 38,48 % du chiffre d'affaires du marché en 2025. L'application s'appuie sur le fer, l'acier et le cuivre de structure dans les économies développées et en développement. La demande mondiale d'acier devrait atteindre 1 724 millions de tonnes métriques en 2026, avec les infrastructures et la construction non résidentielle soutenant la demande. La croissance prévue de 6,7 % de la demande d'acier de l'Inde en 2026 reflète l'importance croissante de l'Asie du Sud et du Sud-Est. La construction de nouveaux centres de données ajoute également une demande en acier et en matériaux électriques.
L'automobile devrait progresser à un CAGR de 5,63 % jusqu'en 2031. Les véhicules électriques augmentent l'utilisation par véhicule de cuivre, de nickel et de cobalt. L'électronique représente une autre catégorie de demande majeure, soutenue par les infrastructures de serveurs, les circuits imprimés à haute densité et les équipements de fabrication de semi-conducteurs. Les peintures et revêtements utilisent des composés de cobalt et de titane pour les pigments, l'adhérence et la stabilisation aux ultraviolets. Les formulations à base d'eau à faible teneur en composés organiques volatils modifient les exigences techniques pour certains siccatifs à base de cobalt. La machinerie, les équipements et les autres applications fournissent une base de demande industrielle diversifiée qui peut modérer les fluctuations de l'activité dans la construction et l'automobile.
Analyse géographique
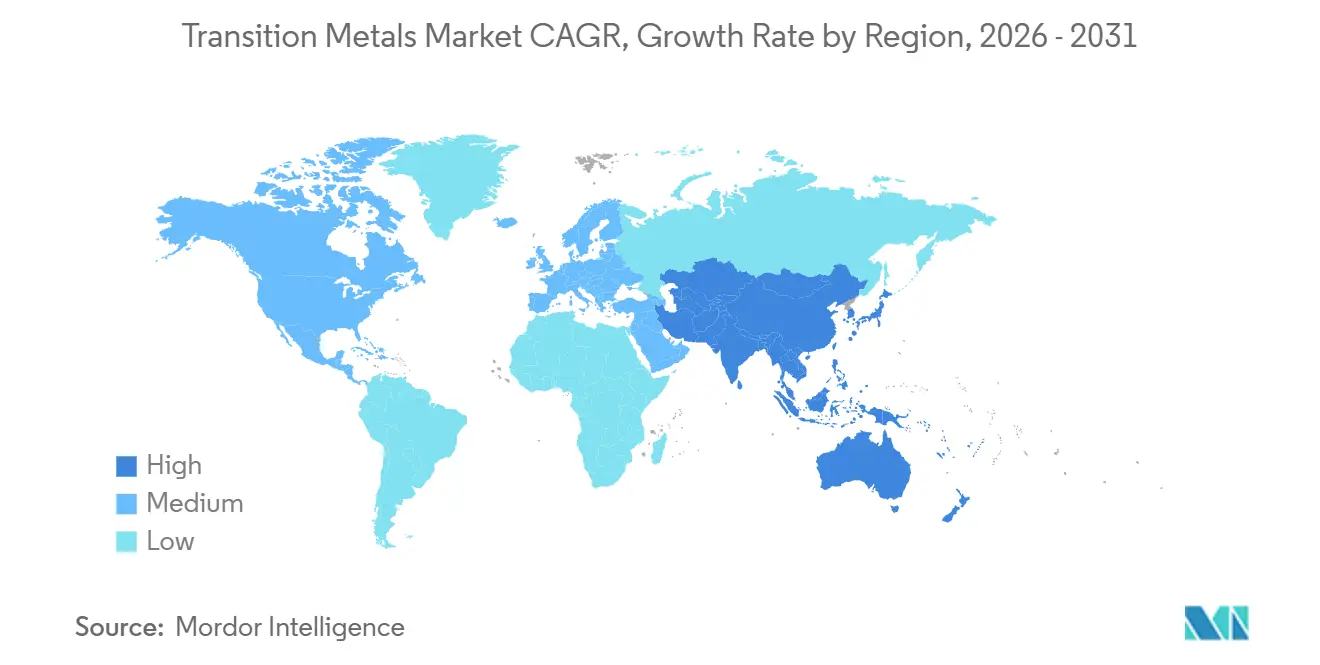
Marché des Métaux de Transition en Asie-Pacifique
L'Asie-Pacifique a représenté 43,43 % des revenus du marché en 2025 et devrait progresser à un CAGR de 5,44 % jusqu'en 2031. La Chine contrôle la majorité de la capacité mondiale de raffinage du cobalt et plus de 90 % de la capacité de traitement du graphite de qualité batterie. La consommation d'acier en Chine a diminué de 6,9 % en 2025 et devrait reculer de 0,6 % en 2026, la correction du marché immobilier se poursuivant. La consommation d'acier en Inde a augmenté de 9,8 % pour atteindre 163,71 millions de tonnes métriques en 2025 et devrait progresser de 6,7 % pour atteindre 174,72 millions de tonnes métriques en 2026. La demande de l'Association des nations de l'Asie du Sud-Est devrait croître de 3,5 % en 2026, soutenue par les investissements manufacturiers et l'expansion industrielle.
Marché des Métaux de Transition des Amériques, d'Europe et d'Océanie
L'Amérique du Nord est soutenue par les investissements en infrastructures, la politique industrielle, la modernisation du réseau électrique et la construction de centres de données. La demande américaine en acier a progressé de 0,7 % en 2025 et devrait croître de 0,6 % en 2026. Les règles relatives aux chaînes d'approvisionnement prévues par la loi sur la réduction de l'inflation orientent les investissements dans les matériaux de batteries vers des juridictions approuvées, notamment l'Australie, le Canada et le Chili. La demande européenne en acier devrait se redresser de 1,4 % en 2026, soutenue par les dépenses en infrastructures et en défense. La réglementation de sauvegarde de l'acier de l'Union européenne d'avril 2026 a introduit des droits de douane de 50 % sur les importations hors quota ainsi qu'une exigence d'origine fondée sur la fusion et la coulée.
Marché des Métaux de Transition au Moyen-Orient, en Afrique et en Amérique du Sud
La demande africaine en acier devrait croître de 4,4 % en 2026. La demande en acier au Moyen-Orient devrait augmenter de 1,6 % en 2026, après une forte amélioration en 2025. La République démocratique du Congo contrôlait 73 % de l'approvisionnement mondial en cobalt miné en 2025. L'Amérique du Sud fournit du cuivre et du minerai de fer via le Chili et le Brésil, mais dispose d'une capacité de raffinage moindre. Vale vise une production de minerai de fer de 335 à 345 millions de tonnes métriques en 2026. Cet écart entre ressources et capacités de traitement oriente les priorités d'investissement sur l'ensemble du marché des métaux de transition.
Paysage concurrentiel
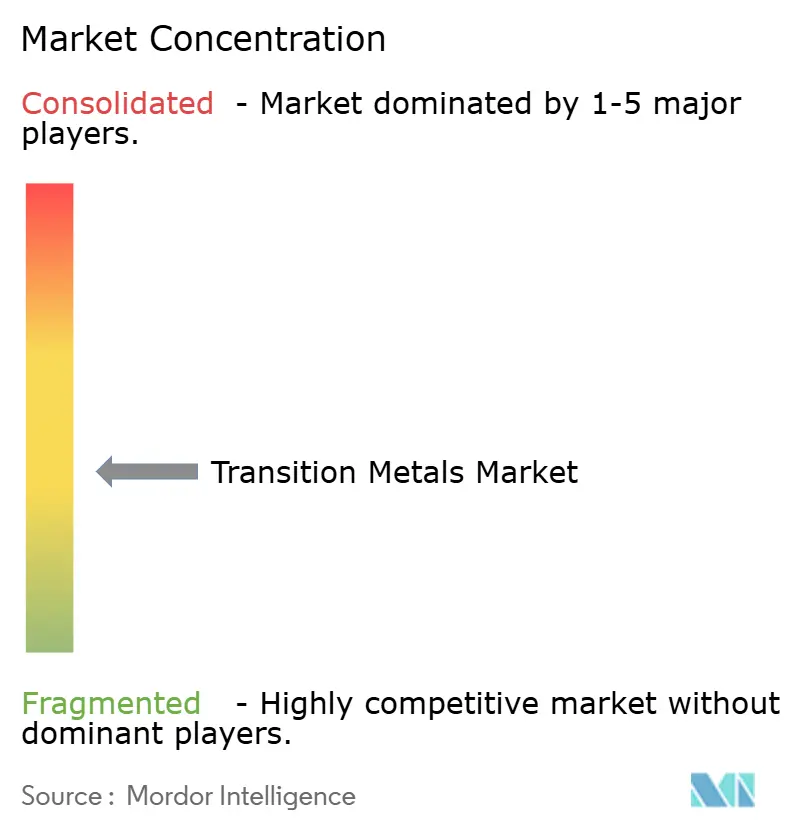
Le marché des métaux de transition est modérément concentré, les cinq premiers acteurs étant BHP, Rio Tinto, Vale, Glencore et Freeport-McMoRan. Le traitement est plus concentré dans certains pays, notamment la Chine et l'Indonésie. Anglo American et Teck Resources Limited ont annoncé une fusion entre égaux en septembre 2025 pour former Anglo Teck, une entreprise avec plus de 70 % d'exposition au cuivre. La transaction prévue reflète la valeur stratégique croissante des portefeuilles de cuivre. BHP fait avancer un pipeline de croissance du cuivre visant une croissance annuelle composée de 3 % à 4 % en équivalent cuivre attribuable entre les exercices 2027 et 2035. Freeport-McMoRan vise une augmentation potentielle de 60 % de la production de cuivre aux États-Unis à partir d'actifs nationaux.
BHP a investi 4,7 milliards USD dans le cuivre au cours de l'exercice 2026 et a soumis de nouveaux plans de concentrateur pour Escondida aux autorités environnementales chiliennes. Le plan d'Escondida favorise une voie d'expansion brownfield avec un risque de développement plus faible qu'une nouvelle mine. Rio Tinto et BHP ont finalisé l'échange de terrains de Resolution Copper en mars 2026 et se sont engagés à investir 0,5 milliard USD au cours des 2 années suivantes pour le forage et le développement. Le processus de cession de l'activité Charbon à coke d'Anglo American illustre le mouvement vers des portefeuilles plus simples axés sur les minéraux critiques. Ces actions renforcent l'importance des gisements établis et des capacités opérationnelles au sein du marché des métaux de transition.
Le traitement, le recyclage et les chaînes d'approvisionnement locales offrent des possibilités de différenciation concurrentielle sur le marché des métaux de transition. Sumitomo Metal Mining Co., Ltd. a ouvert la première usine japonaise de recyclage de batteries pour véhicules électriques en septembre 2026, ajoutant une source nationale de matériaux de batteries récupérés. Le projet de croissance en Indonésie de Vale comprend 7,2 milliards USD d'investissements prévus sur 3 sites de traitement. KGHM a produit 710 000 tonnes métriques de cuivre payable en 2025 et a commencé la construction de 3 nouveaux puits de mine en Pologne en 2026. Freeport-McMoRan a également converti la flotte de camions de transport de la mine de Bagdad en opérations autonomes, son premier site entièrement autonome aux États-Unis.
Leaders du secteur des métaux de transition
-
BHP
-
Rio Tinto
-
Glencore
-
Vale
-
Freeport-McMoRan
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Métaux de Transition Entreprises couvertes dans ce rapport
- Anglo American
- ArcelorMittal
- BHP
- CMOC
- Freeport-McMoRan
- Glencore
- Jinchuan Group International Resources Co. Ltd
- KGHM
- Norilsk Nickel
- Nucor Corporation
- Rio Tinto
- Southern Copper Corporation
- Sumitomo Metal Mining Co., Ltd.
- Teck Resources Limited
- Vale
Développements industriels récents dans Marché des Métaux de Transition
- Septembre 2026 : La République démocratique du Congo a créé un groupe de travail pour accélérer son partenariat en matière de minéraux stratégiques avec les États-Unis, en se concentrant sur les investissements dans le cuivre et le cobalt et les accords d'approvisionnement pour les marchés occidentaux. L'initiative soutient la diversification des chaînes d'approvisionnement mondiales en métaux de transition pour les applications énergétiques, électroniques et de fabrication avancée.
- Juillet 2026 : Le projet de lixiviation à haute pression en autoclave de Vale à Morowali, dans le Sulawesi central, a atteint une étape clé de construction avec l'arrivée d'une unité d'autoclave principale pour l'installation de nickel à faible émission de carbone. Le projet fait partie du programme d'investissement indonésien de 7,2 milliards USD de Vale, soutenant une offre supplémentaire de nickel pour les matériaux de batteries et renforçant la demande de métaux de transition.
Portée du rapport mondial sur le marché des métaux de transition
Les métaux de transition sont des éléments métalliques caractérisés par leur capacité à former divers composés et à présenter plusieurs états d'oxydation. Ils offrent des combinaisons utiles de résistance, de conductivité, de résistance à la corrosion et de propriétés thermiques pour les matériaux d'ingénierie et les procédés industriels.
Le marché des métaux de transition est segmenté par type, forme, application et géographie. Par type, le marché est segmenté en fer, cuivre, titane, nickel, cobalt et autres types. Par forme, le marché est segmenté en plaques et feuilles, poudres, barres et tiges, fil et autres formes. Par application, le marché est segmenté en bâtiment et construction, automobile, électronique, peintures et revêtements, machinerie et équipements et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les métaux de transition dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Fer |
| Cuivre |
| Titane |
| Nickel |
| Cobalt |
| Autres types |
| Plaques et feuilles |
| Poudres |
| Barres et tiges |
| Fil |
| Autres formes |
| Bâtiment et construction |
| Automobile |
| Électronique |
| Peintures et revêtements |
| Machinerie et équipements |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Fer | |
| Cuivre | ||
| Titane | ||
| Nickel | ||
| Cobalt | ||
| Autres types | ||
| Par forme | Plaques et feuilles | |
| Poudres | ||
| Barres et tiges | ||
| Fil | ||
| Autres formes | ||
| Par application | Bâtiment et construction | |
| Automobile | ||
| Électronique | ||
| Peintures et revêtements | ||
| Machinerie et équipements | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des métaux de transition ?
Le marché des métaux de transition s'élève à 1,17 billion USD en 2026 et devrait atteindre 1,46 billion USD d'ici 2031.
Quel type détenait la plus grande part en 2025 ?
Le fer détenait 39,14 % de la part de marché en 2025 en raison de son utilisation étendue dans l'acier, la construction, la machinerie, la production automobile et la construction navale.
Quelle forme devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le fil devrait progresser à un CAGR de 5,34 % jusqu'en 2031, les réseaux électriques et les réseaux de recharge pour véhicules électriques nécessitant davantage de connexions en cuivre.
Quelle application détenait la plus grande part en 2025 ?
Le bâtiment et la construction détenaient 38,48 % de la part de marché en 2025, soutenu par la demande de fer, d'acier et de cuivre de structure.