
Tamanho e Participação do Mercado de Isolamento de Transformadores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
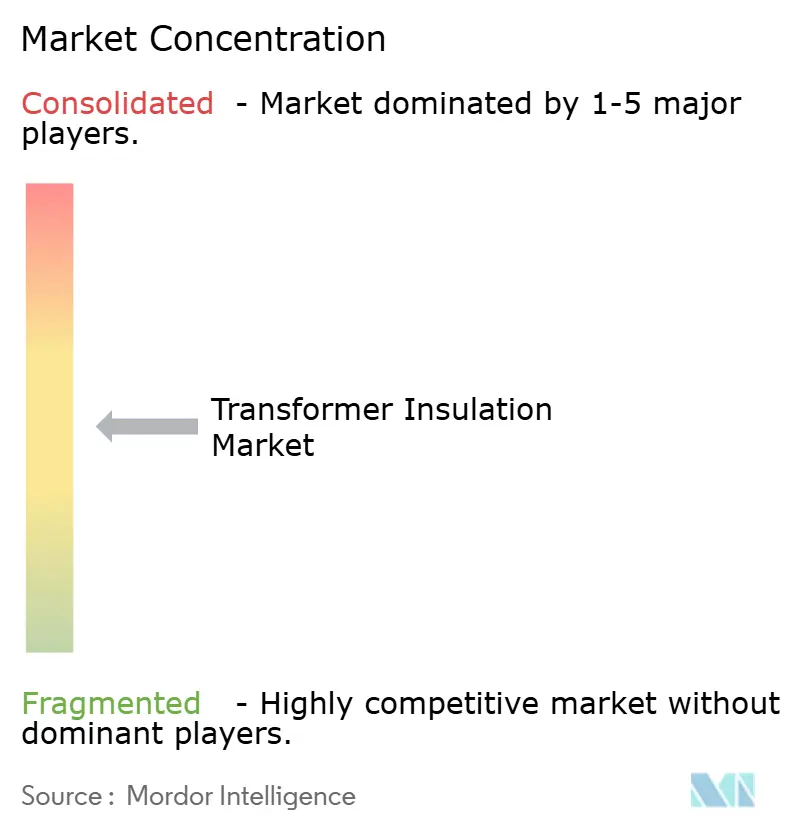
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento de Transformadores por Mordor Intelligence
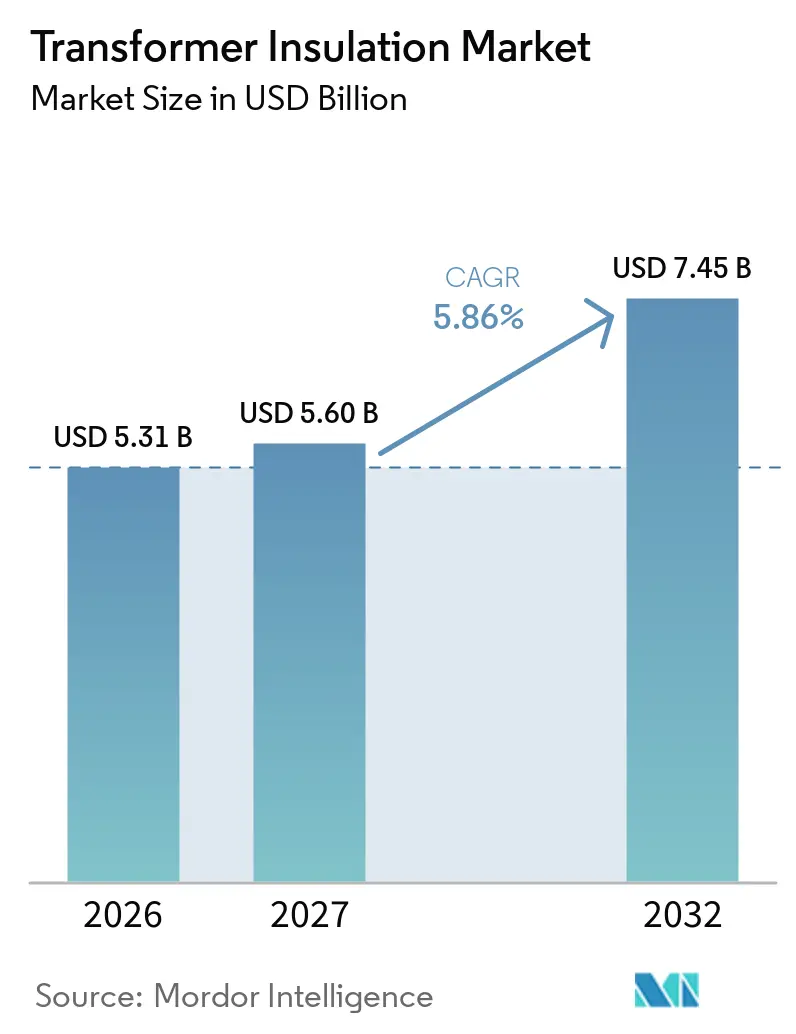
O tamanho do mercado de isolamento de transformadores foi avaliado em 5,31 bilhões de USD em 2026 e estima-se que cresça de 5,60 bilhões de USD em 2027 para 7,45 bilhões de USD até 2032, a um CAGR de 5,86% durante o período de previsão (2027-2032). As necessidades de substituição em redes de energia envelhecidas, o investimento em redes para energia elétrica renovável e a expansão da construção de data centers sustentam a demanda por materiais de isolamento. O investimento global em transmissão atingiu 140 bilhões de USD em 2023 e precisa superar 200 bilhões de USD anuais até meados da década de 2030 para atender à crescente demanda por eletricidade. Prazos de entrega mais longos para transformadores e preços mais elevados de equipamentos aumentam o valor dos materiais que suportam operação confiável e prolongam a vida útil dos ativos. O mercado de isolamento de transformadores se beneficia quando as concessionárias buscam maior desempenho térmico, maior proteção contra incêndio e menor impacto ambiental. A atividade competitiva se concentra em materiais qualificados, capacidade de produção e capacidade de atender às especificações das concessionárias.
Principais Conclusões do Relatório
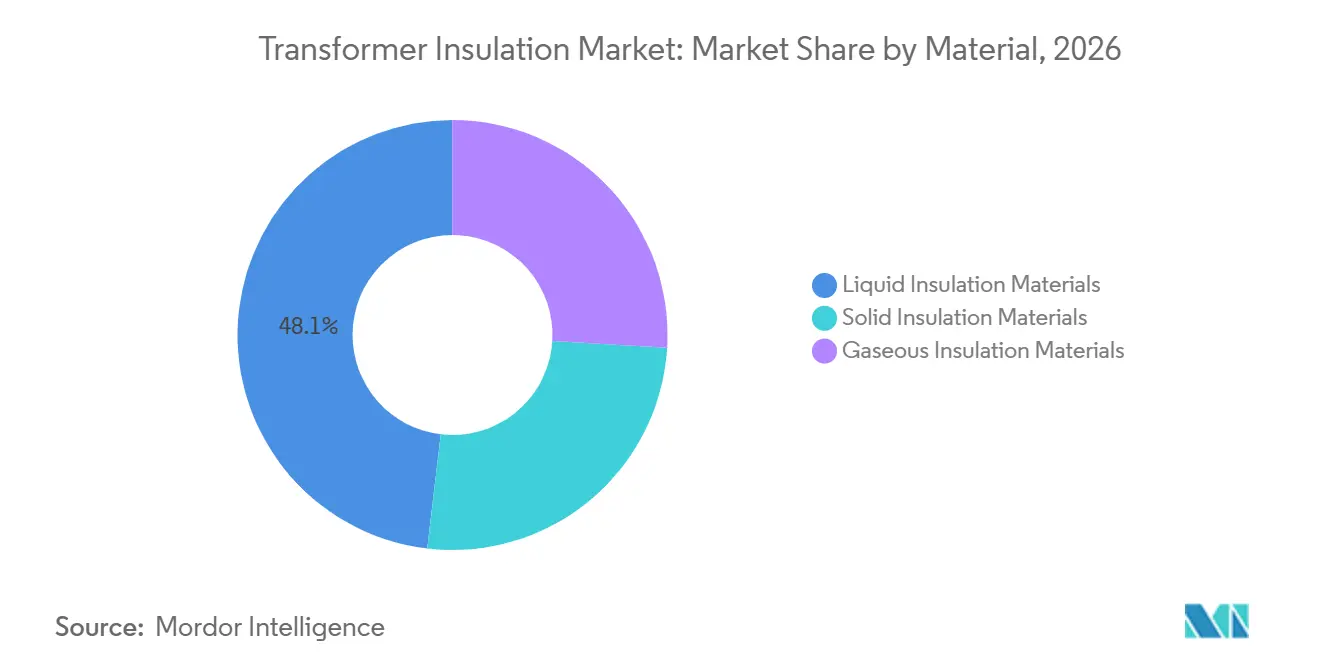
- Por material, o isolamento líquido detinha 48,12% da participação do mercado de isolamento de transformadores em 2026, enquanto o isolamento sólido tem previsão de crescer a um CAGR de 6,18% até 2032.
- Por classe de tensão, a alta tensão representava 40,54% da participação do mercado de isolamento de transformadores em 2026, enquanto a tensão extra-alta tem previsão de expandir a um CAGR de 6,29% até 2032.
- Por tipo de transformador, os transformadores de enchimento líquido detinham 66,38% da participação do mercado de isolamento de transformadores em 2026, enquanto os transformadores a seco têm previsão de crescer a um CAGR de 6,43% até 2032.
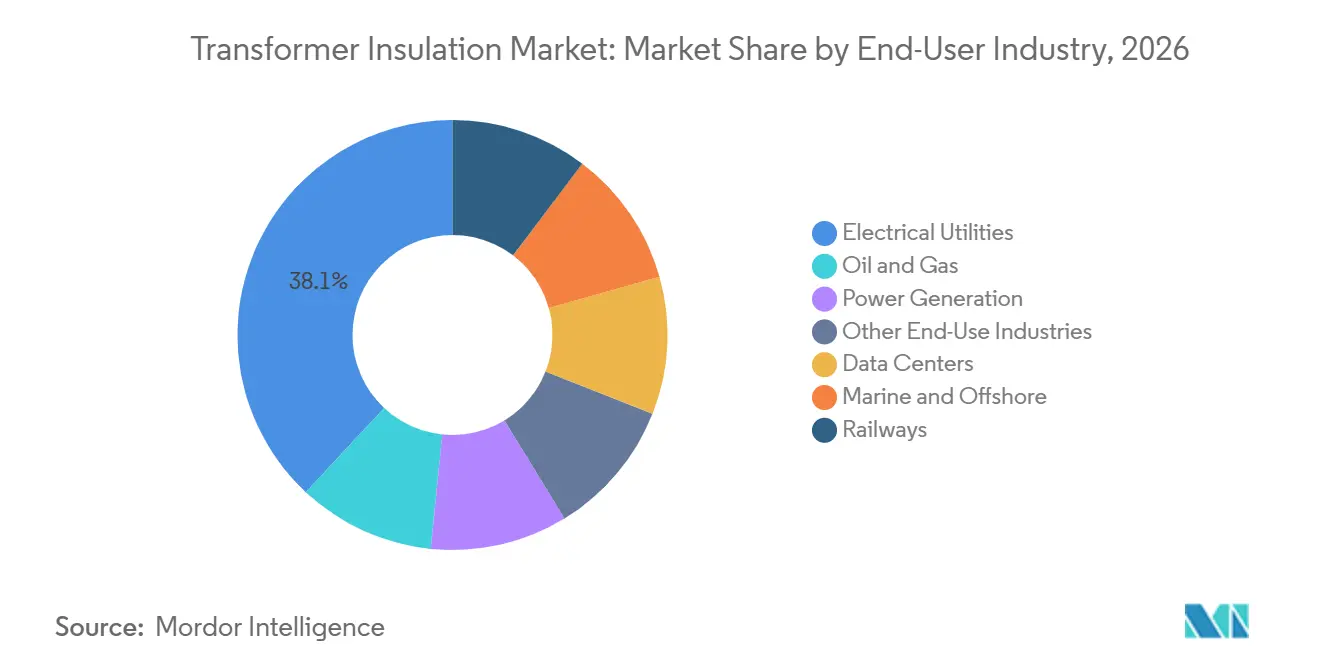
- Por setor de usuário final, as concessionárias de energia elétrica representavam 38,05% da participação do mercado de isolamento de transformadores em 2026, enquanto os data centers têm previsão de expandir a um CAGR de 6,82% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,69% da participação do mercado de isolamento de transformadores em 2026 e tem previsão de crescer a um CAGR de 6,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede e Substituição de Transformadores Envelhecidos | +1.5% | América do Norte e Europa, com crescente relevância na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão de Energia Renovável e Interconexão de Corrente Contínua de Alta Tensão (HVDC) | +1.3% | Global, com Ásia-Pacífico, Europa, China, Índia, países nórdicos e Alemanha mais relevantes | Médio prazo (2-4 anos) |
| Crescimento da Carga de Data Centers e Eletrificação | +1.4% | América do Norte, Ásia-Pacífico e expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Preferência por Segurança contra Incêndio e Ambiental por Fluidos Éster e Sistemas a Seco | +0.9% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Isolamento de Alta Temperatura para Aumento da Capacidade de Transformadores | +0.5% | Global, com ganhos iniciais no Sul e Sudeste Asiático e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede e Substituição de Transformadores Envelhecidos
Os gastos de capital diferidos nas redes de energia da América do Norte e da Europa criaram um acúmulo de substituições que sustenta a demanda por isolamento em equipamentos de alta tensão e tensão extra-alta. O Departamento de Energia dos Estados Unidos estima que 65% dos transformadores de energia dos EUA ultrapassaram sua vida útil média de 25 anos[1]. A Agência Internacional de Energia (AIE) relatou que os prazos de entrega de transformadores se estenderam para até 4 anos, enquanto os preços subiram 75% em termos reais desde 2019. As concessionárias podem usar isolamento termicamente aprimorado ou composto de aramida para aumentar a capacidade dos ativos sem aguardar novos equipamentos. Isso sustenta a demanda por materiais sólidos de alta temperatura e opções de reenchimento com éster natural em programas de manutenção. O tamanho e a idade da frota instalada conferem ao mercado de isolamento de transformadores uma fonte sustentada de demanda, em vez de um ciclo de substituição curto.
Expansão de Energia Renovável e Interconexão de Corrente Contínua de Alta Tensão (HVDC)
Os projetos de HVDC e de corrente alternada de tensão ultra-alta requerem materiais capazes de suportar descarga parcial em corrente contínua, acumulação de carga espacial, reversão de polaridade e altas cargas térmicas. Essas aplicações favorecem formulações dielétricas especializadas que já passaram pelos processos de qualificação das concessionárias. O investimento global em transmissão atingiu 140 bilhões de USD em 2023, com o desenvolvimento de redes apoiando grandes links de transmissão, interconectores e sistemas de energia eólica offshore. A Índia planeja 146,7 bilhões de USD em investimentos em transmissão até 2035, com a demanda de pico de eletricidade projetada em 446 GW até o ano fiscal de 2034-35. A Hitachi Energy India expandiu sua instalação em Mysuru em agosto de 2025, dobrando a capacidade de papelão prensado de 800 kV para atender a essa demanda. Os ciclos de qualificação com duração de 3 a 4 anos fortalecem a posição dos fornecedores com portfólios de materiais aprovados.
Crescimento da Carga de Data Centers e Eletrificação
O desenvolvimento de data centers está aumentando a demanda por transformadores a seco e sistemas de isolamento com éster natural. Campi de computação maiores requerem sistemas elétricos confiáveis com forte segurança contra incndio e desempenho térmico. Unidades a seco de grande porte, incluindo transformadores de 22,5 MVA e 50 kV utilizados em uma subestação de data center nos Países Baixos, indicam que os sistemas de isolamento sólido estão migrando para aplicações de tensão mais elevada. A Hitachi Energy anunciou mais de 1 bilhão de USD em investimentos em manufatura nos EUA em setembro de 2025, incluindo 457 milhões de USD para uma instalação de transformadores em South Boston, Virgínia. A Weidmann declarou em novembro de 2025 que seu papel INSULution DPE foi projetado para aplicações em transformadores de data centers e qualificado a 130°C em óleo mineral e 140°C em líquido éster. Esses requisitos criam um papel maior para materiais de isolamento sólido e líquido qualificados no mercado de isolamento de transformadores.
Preferência por Segurança contra Incêndio e Ambiental por Fluidos Éster e Sistemas a Seco
Os fluidos de éster natural e os sistemas a seco estão se tornando mais comuns em locais com requisitos rigorosos de segurança contra incêndio e ambientais. A Hitachi Energy testou um transformador de potência monofásico de 765 kV, 400 kV, 250 MVA preenchido com éster natural em maio de 2025. A empresa declarou que o fluido testado tem um ponto de fulgor duas vezes maior que o do óleo mineral e se biodegrada completamente em 28 dias. Um estudo de incêndio em piscina de 2025 constatou que os ésteres naturais e sintéticos não se inflamaram a temperaturas acima de 300°C. A Cargill inaugurou uma instalação em Gouda que triplicou o fornecimento europeu de FR3 e anunciou capacidade adicional em Dilovası, Türkiye, em agosto de 2026. Esses desenvolvimentos ampliam as opções de materiais disponíveis para locais internos regulamentados e ambientalmente sensíveis.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Premium de Papéis, Resinas e Fluidos Éster Avançados | -1.4% | Global, com efeito mais forte em mercados sensíveis a preços no Sul e Sudeste Asiático e na África | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação e Especificações Conservadoras das Concessionárias | -1.0% | América do Norte, Europa e concessionárias globalmente | Longo prazo (≥ 4 anos) |
| Volatilidade de Matérias-Primas e Concentração do Fornecimento de Polpa Especial | -0.9% | Global, com relevância particular para produtores europeus e norte-americanos de papel de isolamento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Premium de Papéis, Resinas e Fluidos Éster Avançados
O custo do isolamento avançado continua sendo uma barreira importante para concessionárias de médio porte e compradores industriais em mercados sensíveis a preços. A Cargill afirma que o FR3 pode prolongar a vida útil do isolamento de celulose em até 8 vezes em comparação com o óleo mineral[2]. Esse benefício ao longo do ciclo de vida pode ser difícil de capturar quando os orçamentos de capital orientam as decisões de compra. Os transformadores a seco de liga amorfa que requerem isolamento sólido de alto desempenho custam 30% mais do que as unidades convencionais de aço silício. Os custos da polpa kraft de grau elétrico permanecem 40% acima dos níveis pré-pandemia, o que limita as margens dos produtores sem poder de precificação. Essas condições restringem a adoção no Sul e Sudeste Asiático, na África Subsaariana e na América Latina, mesmo onde a demanda por eletricidade está aumentando.
Longos Ciclos de Qualificação e Especificações Conservadoras das Concessionárias
O isolamento de transformadores requer extensa validação dielétrica, térmica e de envelhecimento antes que as concessionárias aprovem um novo material. A IEC 60076 e a série IEEE C57 podem exigir ciclos de teste com duração de 2 a 3 anos. Isso atrasa a adoção comercial de nanocompósitos de celulose, papéis compostos de aramida e revestimentos de base biológica após demonstrarem promessa técnica. Uma revisão da IEEE de 2025 identificou o controle da matriz de carga e a dispersão uniforme de nanopartículas em escala comercial como barreiras significativas para materiais de isolamento avançados. Os fornecedores com registros de qualificação estabelecidos, portanto, mantêm uma vantagem no mercado de isolamento de transformadores. A Weidmann iniciou um projeto de pesquisa e desenvolvimento apoiado pela UE na Croácia em janeiro de 2025 para desenvolver componentes de isolamento usando métodos de fabricação da Indústria 4.0.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
O Isolamento Líquido Lidera Enquanto o Momentum dos Materiais Sólidos CresceO isolamento líquido detinha 48,12% da participação do mercado de isolamento de transformadores em 2026. Os transformadores imersos em óleo mineral representam grande parte dessa posição devido à sua extensa base instalada em aplicações de transmissão. Os ésteres naturais e sintéticos estão adicionando opções de reenchimento resistentes ao fogo dentro da categoria líquida. A Hitachi Energy testou um transformador preenchido com éster natural de 765 kV em maio de 2025, demonstrando seu potencial para aplicações de tensão ultra-alta. Seu uso do óleo rerefinado Nynas NYTRO RR 900X na fábrica de Córdoba também introduziu uma opção de material circular com até 8% menor potencial de aquecimento global ao longo de seu ciclo de vida sob a Comissão Eletrotécnica Internacional (IEC) 60296:2020. Esses desenvolvimentos indicam que o isolamento líquido está se adaptando aos requisitos ambientais e de segurança. O grupo de materiais é essencial para a frota instalada e oferece aos compradores mais opções de fluidos para novas unidades e retrofits. Seu papel estabelecido em equipamentos de alta tensão significa que mudanças na formulação de fluidos podem influenciar uma grande base de aplicações de transformadores existentes.
O isolamento sólido é o grupo de materiais de crescimento mais rápido, com um CAGR previsto de 6,18% de 2027 a 2032. A demanda por transformadores a seco em aplicações internas, urbanas e sensíveis ao fogo sustenta esse crescimento. Um estudo de 2025 relatou que o papel de celulose aprimorado com nitreto de boro tinha 23% maior resistência dielétrica, 35% maior resistência à tração e 300% melhor condutividade térmica no plano transversal do que a celulose padrão. Essas características suportam especificações emergentes de tensão extra-alta e data centers. O isolamento gasoso permanece o menor grupo de materiais. Os requisitos de eliminação gradual do hexafluoreto de enxofre (SF6) na Europa estão incentivando alternativas, incluindo o transformador GARIP Eco sem SF6 da Hitachi Energy com bucha de Equipamento de Comutação Isolado a Gás (GIS) introduzido em junho de 2025.

Por Classe de Tensão:
A Demanda por Tensão Extra-Alta Reformula as Especificações de IsolamentoA alta tensão representava 40,54% da participação do mercado de isolamento de transformadores em 2026. A infraestrutura de transmissão convencional e as compras de substituição por concessionárias de mercados maduros sustentam essa posição. A tensão extra-alta tem previsão de crescer mais rapidamente, a um CAGR de 6,29% de 2027 a 2032. Os programas de backbone de Corrente Contínua de Alta Tensão (HVDC), os links de corrente alternada de tensão ultra-alta e os sistemas de energia eólica offshore requerem isolamento capaz de suportar estresse elétrico e térmico sustentado. As aplicações de tensão extra-alta requerem níveis de descarga parcial abaixo de 10 pC por IEC 60076-3 e compatibilidade com fluidos de resfriamento avançados. Esses requisitos exigentes concentram o fornecimento entre empresas que possuem materiais qualificados.
As aplicações de média e baixa tensão utilizam maiores quantidades de materiais de especificação inferior em equipamentos de distribuição e uso final. A urbanização e a eletrificação industrial sustentam demanda estável nessas classes. A média tensão é importante para tração ferroviária, sistemas marítimos e equipamentos de distribuição de data centers. Requisitos de classe térmica mais elevados estão elevando as especificações de materiais nessas aplicações. A expansão da Hitachi Energy India em Mysuru dobrou a capacidade de papelão prensado de 800 kV em agosto de 2025, refletindo o pipeline de projetos de tensão extra-alta na Ásia e no Oriente Médio. Os requisitos de eficiência energética dos EUA para transformadores a 161 kV e acima entram em vigor em outubro de 2026 e fortalecem ainda mais as expectativas de desempenho para equipamentos que entram nesse mercado.
Por Tipo de Transformador:
O Momentum dos Transformadores a Seco Desafia o Legado dos Transformadores de Enchimento LíquidoOs transformadores de enchimento líquido detinham 66,38% da participação do mercado de isolamento de transformadores em 2026. Eles continuam importantes na transmissão de energia elétrica de alta tensão e na geração de energia porque os sistemas imersos em óleo oferecem desempenho térmico superior em altas classificações de MVA. Os transformadores a seco têm previsão de crescer a um CAGR de 6,43% de 2027 a 2032. A construção de data centers, os requisitos de segurança contra incêndio em ambientes internos e a eletrificação ferroviária sustentam esse crescimento. Unidades a seco com classificação de 22,5 MVA e 50 kV foram implantadas em subestações de data centers nos Países Baixos, demonstrando que o isolamento sólido pode suportar níveis de tensão mais elevados do que em aplicações anteriores.
Os regulamentos também favorecem equipamentos a seco para muitas instalações internas. A Diretiva da UE 2014/35/UE e o Artigo 450 do Código Elétrico Nacional dos EUA apoiam seu uso nesses locais. O papel DuPont Nomex está ganhando uso em unidades de enchimento líquido de 400 kV, criando uma aplicação híbrida entre os tipos de transformadores. O papel Weidmann INSULutions DPE oferece uma opção de material entre o kraft padrão e a aramida premium para equipamentos de data centers e energia renovável de enchimento líquido. Uma revisão de 2026 constatou que os papéis de aramida mantêm maior integridade mecânica, tensão de ruptura e resistência à oxidação do que o kraft termicamente aprimorado sob estresse térmico de longo prazo. Isso sustenta o desenvolvimento contínuo de materiais em ambas as categorias de transformadores. Os equipamentos de enchimento líquido permanecem centrais para a transmissão de energia em grande escala, enquanto os sistemas a seco estão ganhando terreno onde a operação interna e o desempenho contra incêndio governam a seleção de equipamentos. Os fornecedores de isolamento devem, portanto, suportar diferentes requisitos técnicos nas duas categorias.
Por Setor de Usuário Final:
Os Data Centers Impulsionam o Crescimento de Demanda Mais RápidoAs concessionárias de energia elétrica detinham 38,05% da participação do mercado de isolamento de transformadores em 2026. Seus contratos de estrutura consideram cada vez mais fluidos éster e isolamento sólido de alta temperatura à medida que os modelos de custo do ciclo de vida se tornam mais comuns. Os data centers são o segmento de usuário final de crescimento mais rápido, com um CAGR previsto de 6,82% até 2032. As cargas de trabalho de computação de IA requerem maior capacidade de transformadores em campi de hiperescala. Os operadores também requerem forte confiabilidade para reduzir o risco de tempo de inatividade. Essas necessidades aumentam a demanda por isolamento com maior capacidade térmica e desempenho contra incêndio.
A geração de energia mantém a demanda por isolamento líquido em transformadores elevadores de geradores. Os projetos de energia solar e eólica em escala de concessionária estão especificando cada vez mais fluidos de éster natural para locais ecologicamente sensíveis. A eletrificação ferroviária na Europa, na Índia e no Sudeste Asiático sustenta a demanda por isolamento de transformadores de tração de alta temperatura. Os equipamentos marítimos e offshore requerem materiais capazes de suportar ar salino, vibração e requisitos rigorosos de contenção de incêndio. Os equipamentos de petróleo e gás continuam sendo uma aplicação premium onde altas temperaturas ambientes e classificações de área perigosa são importantes. O mercado de isolamento de transformadores, portanto, atende a uma combinação de grande demanda de concessionárias e requisitos especializados de uso final.
Análise Geográfica
Mercado de Isolamento para Transformadores na Ásia-Pacífico
A Ásia-Pacífico deteve 42,69% da participação no mercado de isolamento para transformadores em 2026 e tem previsão de crescimento a um CAGR de 6,74% até 2032. A China registrou CNY 608,3 bilhões (~90,88 bilhões de USD) em investimentos em redes elétricas em 2024. A Ásia adicionou 421,5 GW de capacidade renovável em 2024, representando 71% das adições globais. A Índia projeta uma demanda de pico de 446 GW até o ano fiscal de 2034-35 e planejou 146,7 bilhões de USD em investimentos em transmissão até 2035. A Hitachi Energy India expandiu sua instalação em Mysuru em agosto de 2025, adicionando capacidade de produção e estabelecendo uma linha de produção de papelão prensado livre de combustíveis fósseis. Japão, Coreia do Sul, países da ASEAN e outros mercados da Ásia-Pacífico contribuem para a demanda por meio da modernização de redes elétricas e da eletrificação industrial.
Mercado de Isolamento para Transformadores na América do Norte
O mercado de isolamento para transformadores da América do Norte é moldado por uma base de transformadores envelhecida e pela crescente demanda de eletricidade proveniente de centros de dados e da indústria manufatureira. O Departamento de Energia dos Estados Unidos estima que 65% dos transformadores de energia do país ultrapassaram sua vida útil média de 25 anos, sustentando a demanda por substituição de isolamento, retrofitting e produção de novos transformadores. A Hitachi Energy anunciou mais de 1 bilhão de USD em investimentos em manufatura nos Estados Unidos em setembro de 2025. Em junho de 2026, a empresa assinou um acordo para adquirir o Canduct Group a fim de expandir suas capacidades de componentes para transformadores na América do Norte. Esses investimentos apoiam o fornecimento local para fabricantes de equipamentos originais nos Estados Unidos e no Canadá.
Mercado de Isolamento para Transformadores na EMEA e na América do Sul
A Europa lidera na adoção de isolamento à base de materiais biológicos e resistente ao fogo, com regulamentações ambientais impulsionando a demanda por ésteres naturais e sistemas de tipo seco. A Weidmann inaugurou uma instalação de placas laminadas em Pojatno, na Croácia, em setembro de 2025, adicionando 8.000 m² de espaço de produção. A instalação da Cargill em Gouda triplicou o fornecimento europeu do fluido FR3. Alemanha, Reino Unido, França, Itália e os países nórdicos são os principais centros de demanda, impulsionados pela energia eólica offshore, interconectores HVDC e reforço de redes urbanas. América do Sul, Oriente Médio e África representam mercados em expansão para infraestrutura de transmissão. Brasil e Arábia Saudita estão aumentando a atividade de transmissão relacionada a energias renováveis, enquanto o programa de exportação de Mysuru atende aos Emirados Árabes Unidos, Arábia Saudita, África do Sul e Türkiye.
Cenário Competitivo
O mercado de isolamento de transformadores é moderadamente fragmentado em materiais de desempenho e em produtos de grau padrão. Weidmann, Hitachi Energy, DuPont e Cargill detêm posições em categorias tecnicamente qualificadas. Seus produtos atendem a aplicações onde os materiais devem atender a requisitos térmicos, elétricos e de segurança exigentes. Os ciclos de qualificação com duração de 2 a 3 anos apoiam os titulares com registros de materiais estabelecidos. Produtores chineses e indianos competem em papelão prensado padrão e papel kraft por meio de acesso a matérias-primas e escala. Isso cria condições competitivas distintas para produtos premium e graus padrão.
A expansão de capacidade tem sido uma ação competitiva central em 2025 e 2026. A Hitachi Energy comprometeu 250 milhões de USD para resolver a escassez global de transformadores em março de 2025, seguida pelo anúncio de mais de 1 bilhão de USD em investimentos em manufatura nos EUA em setembro de 2025. A Cargill dobrou a capacidade de produção de FR3 em Dilovası, Türkiye, em agosto de 2026. Essas ações abordam escassez em transformadores e materiais de isolamento relacionados, ao mesmo tempo em que melhoram a cobertura de fornecedores na América do Norte, Europa, Oriente Médio e Ásia. O investimento em capacidade é particularmente importante porque longos prazos de entrega de equipamentos podem atrasar projetos de rede e restringir a capacidade das concessionárias de adicionar novos ativos de transmissão e distribuição. Os fornecedores que expandem a produção qualificada podem fortalecer sua posição junto aos fabricantes de transformadores que enfrentam pressão de entrega e longos cronogramas de projetos.
A inovação em materiais continua sendo uma área importante de competição. A Ahlstrom detém uma patente nos EUA cobrindo papel de isolamento elétrico para aplicações de transformadores imersos em líquido e a seco. A Hitachi Energy usa óleo de transformador rerefinado com até 8% menor potencial de aquecimento global ao longo de seu ciclo de vida, fornecendo uma opção para uso circular de materiais. O isolamento sólido de alta temperatura é outra área de foco, pois pode preencher a lacuna de desempenho entre o kraft padrão e o isolamento de aramida. The Gund Company, PUCARO e Krempel GmbH atendem a aplicações especializadas onde a personalização técnica é importante.
Líderes do Setor de Isolamento de Transformadores
-
Weidmann Electrical Technology AG
-
DuPont
-
Hitachi Energy Ltd
-
Krempel GmbH
-
ELANTAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isolamento para Transformadores Empresas cobertas neste relatório
- 3M
- ABB
- Ahlstrom
- APAR Industries Ltd.
- Cargill, Incorporated
- delfortgroup AG
- DuPont
- ELANTAS
- Hitachi Energy Ltd
- Krempel GmbH
- PUCARO ELECTRICAL INSULATION GMBH
- Siemens Energy
- The Gund Company
- WEG
- Weidmann Electrical Technology AG
Desenvolvimentos industriais recentes em Mercado de Isolamento para Transformadores
- Agosto de 2026: A Cargill dobrou a capacidade de produção do fluido dielétrico de éster natural FR3 em sua instalação em Dilovası, Türkiye, em resposta à crescente demanda de operadores de redes europeus, do Oriente Médio e da África e asiáticos para aplicações de isolamento de transformadores. O FR3 oferece uma alternativa de alto ponto de fulgor (típico de 350-360°C), com mais de 99% de base biológica, ao óleo mineral, com mais de 5 milhões de instalações de transformadores em todo o mundo.
- Junho de 2026: A Hitachi Energy assinou um acordo definitivo para adquirir o Canduct Group, um fabricante de kits e componentes de isolamento de transformadores com sede em Ontário para fabricantes de equipamentos originais nos Estados Unidos e no Canadá. A aquisição integra mais de 300 funcionários e visa expandir as capacidades de isolamento de transformadores na América do Norte.
Escopo do Relatório Global do Mercado de Isolamento de Transformadores
O isolamento de transformadores é um sistema de proteção composto por materiais sólidos, líquidos ou gasosos que impede o fluxo de corrente elétrica entre partes condutoras, como os enrolamentos e o núcleo, e o terra, ao mesmo tempo em que ajuda a dissipar o calor. Esse sistema desempenha um papel funcional na manutenção da integridade elétrica e da estabilidade térmica de um transformador, garantindo operação segura e confiável em diversas aplicações.
O mercado de isolamento de transformadores é segmentado por material, classe de tensão, tipo de transformador, setor de usuário final e geografia. Por material, o mercado é segmentado em materiais de isolamento líquido, materiais de isolamento sólido e materiais de isolamento gasoso. Por classe de tensão, o mercado é segmentado em baixa tensão, média tensão, alta tensão e tensão extra-alta. Por tipo de transformador, o mercado é segmentado em transformadores de enchimento líquido e transformadores a seco. Por setor de usuário final, o mercado é segmentado em concessionárias de energia elétrica, data centers, marítimo e offshore, ferrovias, petróleo e gás, geração de energia e outros setores de uso final. O relatório também abrange tamanhos e previsões de mercado para isolamento de transformadores em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Materiais de Isolamento Líquido |
| Materiais de Isolamento Sólido |
| Materiais de Isolamento Gasoso |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Tensão Extra-Alta |
| Transformador de Enchimento Líquido |
| Transformador a Seco |
| Concessionárias de Energia Elétrica |
| Data Centers |
| Marítimo e Offshore |
| Ferrovias |
| Petróleo e Gás |
| Geração de Energia |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Materiais de Isolamento Líquido | |
| Materiais de Isolamento Sólido | ||
| Materiais de Isolamento Gasoso | ||
| Por Classe de Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Tensão Extra-Alta | ||
| Por Tipo de Transformador | Transformador de Enchimento Líquido | |
| Transformador a Seco | ||
| Por Setor de Usuário Final | Concessionárias de Energia Elétrica | |
| Data Centers | ||
| Marítimo e Offshore | ||
| Ferrovias | ||
| Petróleo e Gás | ||
| Geração de Energia | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Isolamento de Transformadores?
O tamanho do mercado de isolamento de transformadores foi avaliado em 5,31 bilhões de USD em 2026 e estima-se que cresça de 5,60 bilhões de USD em 2027 para 7,45 bilhões de USD até 2032, a um CAGR de 5,86% durante o período de previsão (2027-2032).
Por que os transformadores a seco estão ganhando adoção?
Os transformadores a seco têm projeção de crescer a um CAGR de 6,43% até 2032, impulsionados pela construção de data centers, necessidades de segurança contra incêndio em ambientes internos e eletrificação ferroviária.
Quais usuários finais estão criando nova demanda por isolamento de transformadores?
Os data centers são o grupo de usuários finais de crescimento mais rápido, com um CAGR de 6,82% até 2032, enquanto as concessionárias de energia elétrica detêm uma participação de 38,05% em 2026.
Qual região lidera a demanda por isolamento de transformadores?
A Ásia-Pacífico liderou com uma participação de 42,69% em 2026 e tem projeção de crescer a um CAGR de 6,74% até 2032.