
Tamaño y Participación del Mercado de Aislamiento para Transformadores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
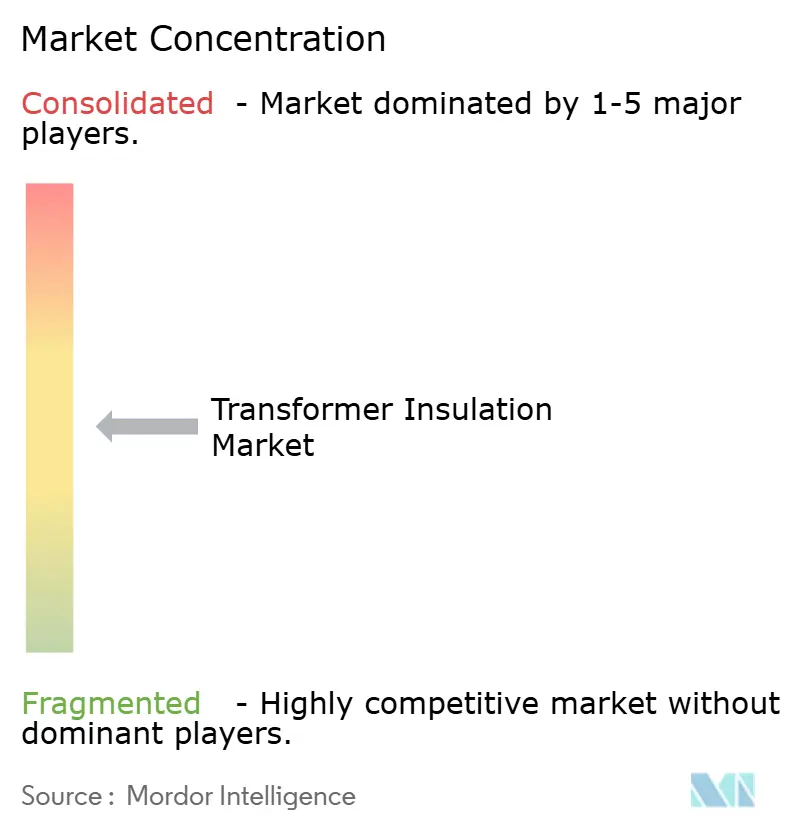
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aislamiento para Transformadores por Mordor Intelligence
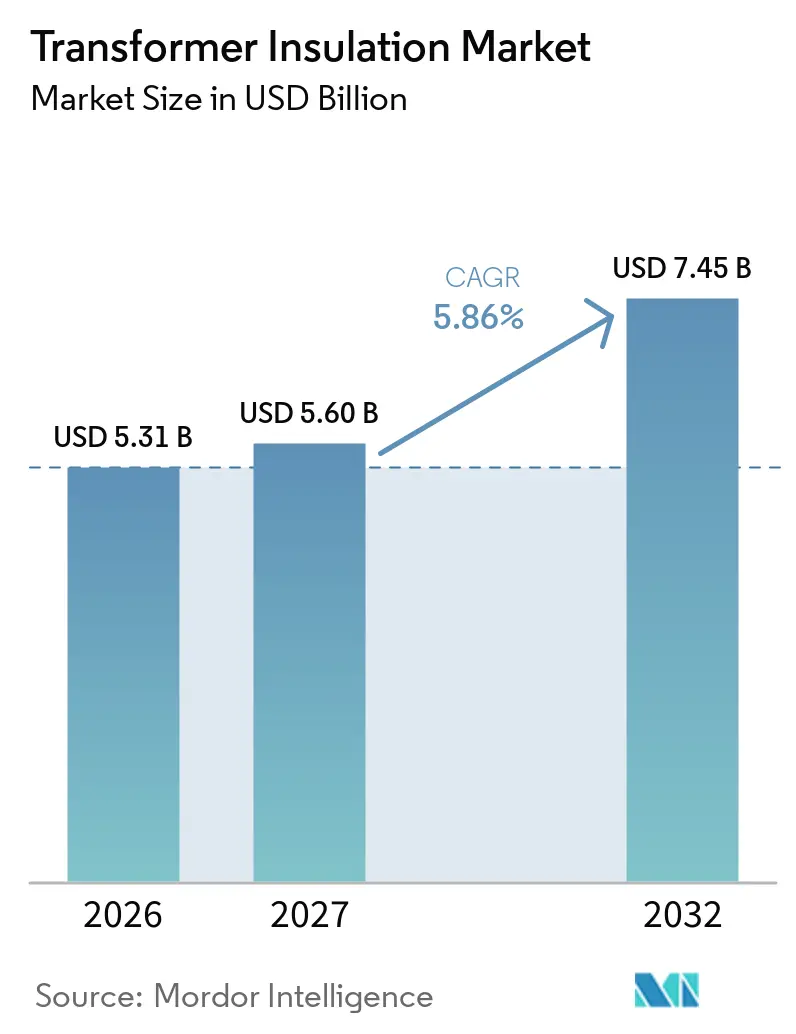
El tamaño del mercado de aislamiento para transformadores fue valorado en 5,31 mil millones de USD en 2026 y se estima que crecerá desde 5,60 mil millones de USD en 2027 hasta 7,45 mil millones de USD en 2032, a una CAGR del 5,86% durante el período de pronóstico (2027-2032). Las necesidades de reemplazo en redes eléctricas envejecidas, la inversión en redes para energía eléctrica renovable y la expansión de la construcción de centros de datos respaldan la demanda de materiales de aislamiento. La inversión global en transmisión alcanzó 140 mil millones de USD en 2023 y necesita superar los 200 mil millones de USD anuales para mediados de la década de 2030 para satisfacer la creciente demanda de electricidad. Los tiempos de entrega más largos de transformadores y los precios más altos de los equipos aumentan el valor de los materiales que respaldan una operación confiable y prolongan la vida útil de los activos. El mercado de aislamiento para transformadores se beneficia cuando las empresas de servicios públicos buscan mayor rendimiento térmico, mayor protección contra incendios y menor impacto ambiental. La actividad competitiva se centra en materiales calificados, capacidad de producción y la capacidad de cumplir con las especificaciones de las empresas de servicios públicos.
Conclusiones Clave del Informe
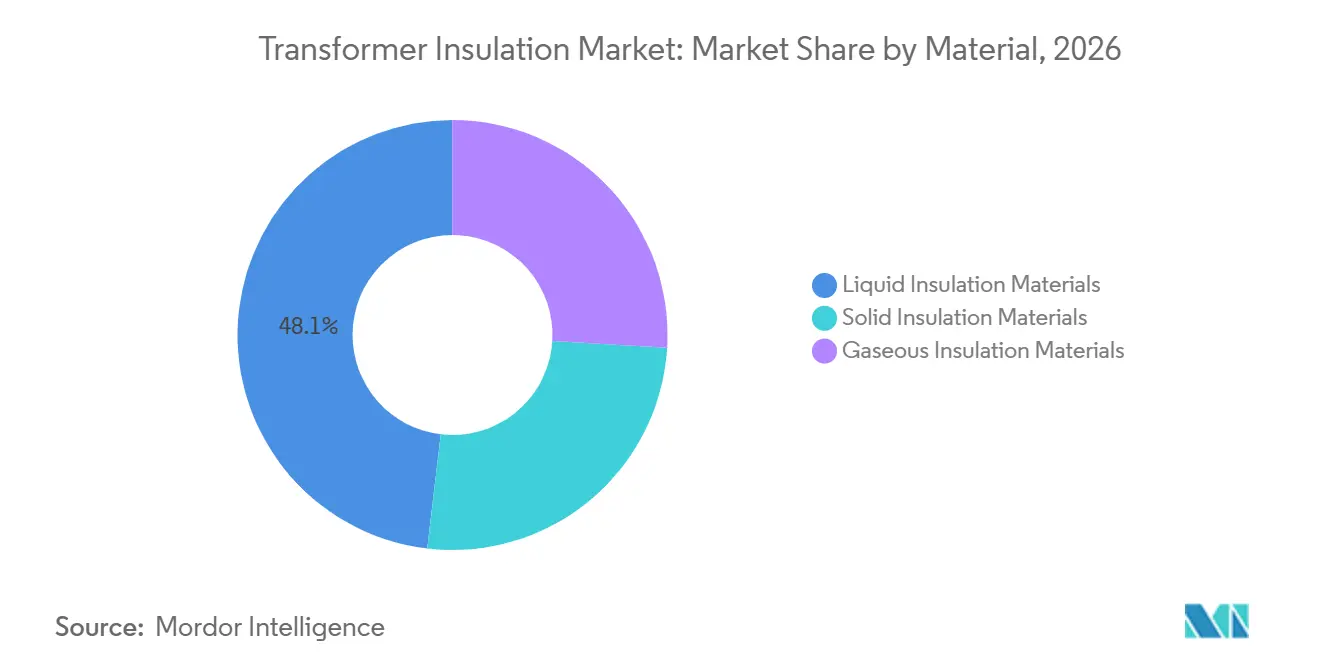
- Por material, el aislamiento líquido representó el 48,12% de la participación del mercado de aislamiento para transformadores en 2026, mientras que se pronostica que el aislamiento sólido crecerá a una CAGR del 6,18% hasta 2032.
- Por clase de voltaje, el alto voltaje representó el 40,54% de la participación del mercado de aislamiento para transformadores en 2026, mientras que se pronostica que el voltaje extra-alto se expandirá a una CAGR del 6,29% hasta 2032.
- Por tipo de transformador, los transformadores de relleno líquido representaron el 66,38% de la participación del mercado de aislamiento para transformadores en 2026, mientras que se pronostica que los transformadores de tipo seco crecerán a una CAGR del 6,43% hasta 2032.
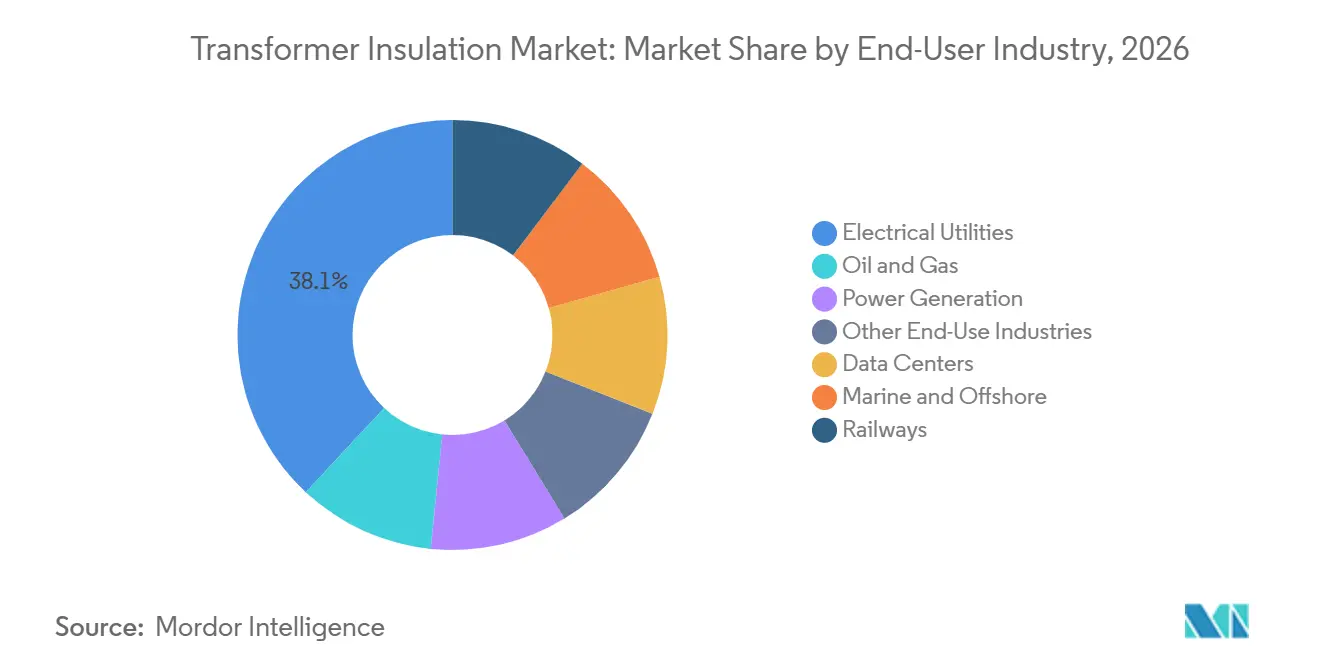
- Por industria de usuario final, las empresas de servicios eléctricos representaron el 38,05% de la participación del mercado de aislamiento para transformadores en 2026, mientras que se pronostica que los centros de datos se expandirán a una CAGR del 6,82% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,69% de la participación del mercado de aislamiento para transformadores en 2026 y se pronostica que crecerá a una CAGR del 6,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red y Reemplazo de Transformadores Envejecidos | +1.5% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de Energías Renovables e Interconexión de Corriente Continua de Alta Tensión (HVDC) | +1.3% | Global, con Asia-Pacífico, Europa, China, India, los países nórdicos y Alemania como los más relevantes | Mediano plazo (2-4 años) |
| Crecimiento de la Carga de Centros de Datos y Electrificación | +1.4% | América del Norte, Asia-Pacífico y extensión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Preferencia por Seguridad contra Incendios y Medio Ambiente para Fluidos Éster y Sistemas de Tipo Seco | +0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Aislamiento de Alta Temperatura para la Actualización de Capacidad de Transformadores | +0.5% | Global, con ganancias tempranas en el sur y sudeste de Asia y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red y Reemplazo de Transformadores Envejecidos
El gasto de capital diferido en las redes eléctricas de América del Norte y Europa ha creado un retraso en los reemplazos que respalda la demanda de aislamiento en equipos de alto voltaje y voltaje extra-alto. El Departamento de Energía de los Estados Unidos estima que el 65% de los transformadores de potencia de los Estados Unidos superan su vida útil promedio de 25 años[1]. La Agencia Internacional de Energía (AIE) informó que los plazos de entrega de transformadores se habían extendido hasta 4 años, mientras que los precios habían aumentado un 75% en términos reales desde 2019. Las empresas de servicios públicos pueden utilizar aislamiento térmicamente mejorado o compuesto de aramida para aumentar la capacidad de los activos sin esperar nuevos equipos. Esto respalda la demanda de materiales sólidos de alta temperatura y opciones de relleno de éster natural en programas de mantenimiento. El tamaño y la antigüedad del parque instalado proporcionan al mercado de aislamiento para transformadores una fuente sostenida de demanda en lugar de un ciclo de reemplazo corto.
Expansión de Energías Renovables e Interconexión de Corriente Continua de Alta Tensión (HVDC)
Los proyectos de HVDC y corriente alterna de ultra-alta tensión requieren materiales que puedan soportar la descarga parcial de corriente continua, la acumulación de carga espacial, la inversión de polaridad y altas cargas térmicas. Estas aplicaciones favorecen formulaciones dieléctricas especializadas que ya han superado los procesos de calificación de las empresas de servicios públicos. La inversión global en transmisión alcanzó 140 mil millones de USD en 2023, con el desarrollo de redes que respalda importantes enlaces de transmisión, interconectores y sistemas de energía eólica marina. India planea 146,7 mil millones de USD en inversión en transmisión hasta 2035, con una demanda máxima de electricidad proyectada en 446 GW para el año fiscal 2034-35. Hitachi Energy India amplió su instalación de Mysuru en agosto de 2025, duplicando la capacidad de cartón prensado de 800 kV para atender esta demanda. Los ciclos de calificación que duran de 3 a 4 años fortalecen la posición de los proveedores con carteras de materiales aprobados.
Crecimiento de la Carga de Centros de Datos y Electrificación
El desarrollo de centros de datos está aumentando la demanda de transformadores de tipo seco y sistemas de aislamiento de éster natural. Los campus informáticos más grandes requieren sistemas eléctricos confiables con sólido rendimiento en seguridad contra incendios y rendimiento térmico. Las unidades de tipo seco de gran tamaño, incluidos los transformadores de 22,5 MVA y 50 kV utilizados en una subestación de centro de datos en los Países Bajos, indican que los sistemas de aislamiento sólido están avanzando hacia aplicaciones de mayor voltaje. Hitachi Energy anunció más de 1 mil millones de USD en inversión manufacturera en los Estados Unidos en septiembre de 2025, incluidos 457 millones de USD para una instalación de transformadores en South Boston, Virginia. Weidmann declaró en noviembre de 2025 que su papel INSULution DPE fue diseñado para aplicaciones de transformadores en centros de datos y calificado a 130 °C en aceite mineral y 140 °C en líquido éster. Estos requisitos crean un papel más importante para los materiales de aislamiento sólido y líquido calificados en el mercado de aislamiento para transformadores.
Preferencia por Seguridad contra Incendios y Medio Ambiente para Fluidos Éster y Sistemas de Tipo Seco
Los fluidos de éster natural y los sistemas de tipo seco son cada vez más comunes en ubicaciones con estrictos requisitos de incendio y medio ambiente. Hitachi Energy probó un transformador de potencia monofásico de 765 kV, 400 kV y 250 MVA relleno de éster natural en mayo de 2025. La empresa declaró que el fluido probado tiene un punto de inflamación el doble que el del aceite mineral y se biodegrada completamente en 28 días. Un estudio de incendio en charco de 2025 encontró que los ésteres naturales y sintéticos no se encendían a temperaturas superiores a 300 °C. Cargill abrió una instalación en Gouda que triplicó el suministro europeo de FR3 y anunció capacidad adicional en Dilovası, Türkiye, en agosto de 2026. Estos desarrollos amplían las opciones de materiales disponibles para sitios interiores regulados y ambientalmente sensibles.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Premium de Papeles, Resinas y Fluidos Éster Avanzados | -1.4% | Global, con el mayor efecto en los mercados sensibles al precio del sur y sudeste de Asia y África | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación y Especificaciones Conservadoras de las Empresas de Servicios Públicos | -1.0% | América del Norte, Europa y empresas de servicios públicos a nivel global | Largo plazo (≥ 4 años) |
| Volatilidad de las Materias Primas y Concentración del Suministro de Pulpa Especializada | -0.9% | Global, con particular relevancia para los productores europeos y norteamericanos de papel de aislamiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo Premium de Papeles, Resinas y Fluidos Éster Avanzados
El costo del aislamiento avanzado sigue siendo una barrera clave para las empresas de servicios públicos de nivel medio y los compradores industriales en mercados sensibles al precio. Cargill afirma que el FR3 puede extender la vida útil del aislamiento de celulosa hasta 8 veces en comparación con el aceite mineral[2]. Este beneficio en el ciclo de vida puede ser difícil de capturar cuando los presupuestos de capital impulsan las decisiones de compra. Los transformadores de tipo seco de aleación amorfa que requieren aislamiento sólido de alto rendimiento cuestan un 30% más que las unidades convencionales de acero al silicio. Los costos de la pulpa kraft de grado eléctrico siguen siendo un 40% superiores a los niveles previos a la pandemia, lo que limita los márgenes para los productores sin poder de fijación de precios. Estas condiciones restringen la adopción en el sur y sudeste de Asia, el África subsahariana y América Latina, incluso donde la demanda de electricidad está aumentando.
Largos Ciclos de Calificación y Especificaciones Conservadoras de las Empresas de Servicios Públicos
El aislamiento para transformadores requiere una validación dieléctrica, térmica y de envejecimiento exhaustiva antes de que las empresas de servicios públicos aprueben un nuevo material. Las normas IEC 60076 y la serie IEEE C57 pueden requerir ciclos de prueba que duren de 2 a 3 años. Esto retrasa la adopción comercial de nanocompuestos de celulosa, papeles compuestos de aramida y recubrimientos de base biológica después de que demuestran su potencial técnico. Una revisión de IEEE de 2025 identificó el control de la matriz de relleno y la dispersión uniforme de nanopartículas a escala comercial como barreras significativas para los materiales de aislamiento avanzados. Los proveedores con registros de calificación establecidos, por lo tanto, conservan una ventaja en el mercado de aislamiento para transformadores. Weidmann inició un proyecto de investigación y desarrollo con apoyo de la Unión Europea en Croacia en enero de 2025 para desarrollar componentes de aislamiento utilizando métodos de fabricación de la Industria 4.0.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Aislamiento Líquido Lidera Mientras se Consolida el Impulso de los Materiales SólidosEl aislamiento líquido representó el 48,12% de la participación del mercado de aislamiento para transformadores en 2026. Los transformadores sumergidos en aceite mineral representan gran parte de esta posición debido a su amplia base instalada en aplicaciones de transmisión. Los ésteres naturales y sintéticos están añadiendo opciones de relleno ignífugo dentro de la categoría líquida. Hitachi Energy probó un transformador relleno de éster natural de 765 kV en mayo de 2025, demostrando su potencial para aplicaciones de ultra-alta tensión. Su uso del aceite re-refinado Nynas NYTRO RR 900X en la fábrica de Córdoba también introdujo una opción de material circular con hasta un 8% menor potencial de calentamiento global durante su ciclo de vida bajo la norma de la Comisión Electrotécnica Internacional (CEI) 60296:2020. Estos desarrollos indican que el aislamiento líquido se está adaptando a los requisitos ambientales y de seguridad. El grupo de materiales es esencial para el parque instalado y ofrece a los compradores más opciones de fluidos para nuevas unidades y retrofits. Su papel establecido en equipos de alto voltaje significa que los cambios en la formulación de fluidos pueden influir en una gran base de aplicaciones de transformadores existentes.
El aislamiento sólido es el grupo de materiales de más rápido crecimiento, con una CAGR pronosticada del 6,18% de 2027 a 2032. La demanda de transformadores de tipo seco en aplicaciones interiores, urbanas y sensibles al fuego respalda este crecimiento. Un estudio de 2025 informó que el papel de celulosa mejorado con nitruro de boro tenía un 23% más de resistencia dieléctrica, un 35% más de resistencia a la tracción y un 300% mejor conductividad térmica en el plano transversal que la celulosa estándar. Estas características respaldan las especificaciones emergentes de extra-alta tensión y centros de datos. El aislamiento gaseoso sigue siendo el grupo de materiales más pequeño. Los requisitos de eliminación gradual del hexafluoruro de azufre (SF6) en Europa están fomentando alternativas, incluido el transformador GARIP Eco libre de SF6 de Hitachi Energy con boquilla de Aparamenta de Aislamiento en Gas (GIS) introducido en junio de 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Clase de Voltaje:
La Demanda de Voltaje Extra-Alto Redefine las Especificaciones de AislamientoEl alto voltaje representó el 40,54% de la participación del mercado de aislamiento para transformadores en 2026. La infraestructura de transmisión convencional y las compras de reemplazo por parte de las empresas de servicios públicos de mercados maduros respaldan esta posición. Se pronostica que el voltaje extra-alto crecerá más rápido, a una CAGR del 6,29% de 2027 a 2032. Los programas de columna vertebral de Corriente Continua de Alta Tensión (HVDC), los enlaces de corriente alterna de ultra-alta tensión y los sistemas de energía eólica marina requieren aislamiento capaz de soportar estrés eléctrico y térmico sostenido. Las aplicaciones de voltaje extra-alto requieren niveles de descarga parcial por debajo de 10 pC según la norma IEC 60076-3 y compatibilidad con fluidos de enfriamiento avanzados. Estos exigentes requisitos concentran el suministro entre las empresas que tienen materiales calificados.
Las aplicaciones de voltaje medio y bajo utilizan mayores cantidades de materiales de menor especificación en equipos de distribución y uso final. La urbanización y la electrificación industrial respaldan una demanda estable en estas clases. El voltaje medio es importante para la tracción ferroviaria, los sistemas marinos y los equipos de distribución de centros de datos. Los requisitos de clase térmica más alta están elevando las especificaciones de materiales en estas aplicaciones. La expansión de Mysuru de Hitachi Energy India duplicó la capacidad de cartón prensado de 800 kV en agosto de 2025, reflejando el flujo de proyectos de voltaje extra-alto en Asia y Oriente Medio. Los requisitos de eficiencia energética de los Estados Unidos para transformadores de 161 kV y superiores entran en vigor en octubre de 2026 y refuerzan aún más las expectativas de rendimiento para los equipos que ingresan a ese mercado.
Por Tipo de Transformador:
El Impulso del Tipo Seco Desafía el Legado del Relleno LíquidoLos transformadores de relleno líquido representaron el 66,38% de la participación del mercado de aislamiento para transformadores en 2026. Siguen siendo importantes en la transmisión de servicios públicos de alto voltaje y la generación de energía porque los sistemas sumergidos en aceite ofrecen un rendimiento térmico superior a altas clasificaciones de MVA. Se pronostica que los transformadores de tipo seco crecerán a una CAGR del 6,43% de 2027 a 2032. La construcción de centros de datos, los requisitos de seguridad contra incendios en interiores y la electrificación ferroviaria respaldan este crecimiento. Las unidades de tipo seco clasificadas en 22,5 MVA y 50 kV se han desplegado en subestaciones de centros de datos en los Países Bajos, demostrando que el aislamiento sólido puede soportar niveles de voltaje más altos que en aplicaciones anteriores.
Las regulaciones también favorecen los equipos de tipo seco para muchas instalaciones interiores. La Directiva de la Unión Europea 2014/35/UE y el Artículo 450 del Código Eléctrico Nacional de los Estados Unidos respaldan su uso en estas ubicaciones. El papel Nomex de DuPont está ganando uso en unidades de relleno líquido de 400 kV, creando una aplicación híbrida entre tipos de transformadores. El papel INSULutions DPE de Weidmann ofrece una opción de material entre el kraft estándar y la aramida premium para equipos de relleno líquido en centros de datos y energías renovables. Una revisión de 2026 encontró que los papeles de aramida conservan una mayor integridad mecánica, tensión de ruptura y resistencia a la oxidación que el kraft térmicamente mejorado bajo estrés térmico a largo plazo. Esto respalda el desarrollo continuo de materiales en ambas categorías de transformadores. Los equipos de relleno líquido siguen siendo fundamentales para la transmisión de energía a gran escala, mientras que los sistemas de tipo seco están ganando terreno donde la operación en interiores y el rendimiento contra incendios rigen la selección de equipos. Los proveedores de aislamiento deben, por lo tanto, satisfacer diferentes requisitos técnicos en las dos categorías.
Por Industria de Usuario Final:
Los Centros de Datos Impulsan el Crecimiento de Demanda más RápidoLas empresas de servicios eléctricos representaron el 38,05% de la participación del mercado de aislamiento para transformadores en 2026. Sus contratos marco consideran cada vez más los fluidos éster y el aislamiento sólido de alta temperatura a medida que los modelos de costo del ciclo de vida se vuelven más comunes. Los centros de datos son el segmento de usuario final de más rápido crecimiento, con una CAGR pronosticada del 6,82% hasta 2032. Las cargas de trabajo de computación de inteligencia artificial requieren mayor capacidad de transformadores en campus de hiperescala. Los operadores también requieren una sólida confiabilidad para reducir el riesgo de tiempo de inactividad. Estas necesidades aumentan la demanda de aislamiento con mayor capacidad térmica y rendimiento contra incendios.
La generación de energía mantiene la demanda de aislamiento líquido en transformadores elevadores de generadores. Los proyectos de energía solar y eólica a escala de servicios públicos especifican cada vez más fluidos de éster natural para ubicaciones ecológicamente sensibles. La electrificación ferroviaria en Europa, India y el sudeste de Asia respalda la demanda de aislamiento para transformadores de tracción de alta temperatura. Los equipos marinos y en alta mar requieren materiales que puedan soportar el aire salino, las vibraciones y los estrictos requisitos de contención de incendios. Los equipos de petróleo y gas siguen siendo una aplicación premium donde las altas temperaturas ambientales y las clasificaciones de áreas peligrosas son importantes. El mercado de aislamiento para transformadores, por lo tanto, atiende una combinación de gran demanda de servicios públicos y requisitos especializados de uso final.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Aislamiento para Transformadores en Asia-Pacífico
Asia-Pacífico concentró el 42,69% de la cuota del mercado de aislamiento para transformadores en 2026 y se prevé que crezca a una TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) del 6,74% hasta 2032. China registró 608,3 mil millones de CNY (~90,88 mil millones de USD) en inversión en redes eléctricas en 2024. Asia añadió 421,5 GW de capacidad renovable en 2024, lo que representa el 71% de las adiciones globales. India proyecta una demanda máxima de 446 GW para el ejercicio fiscal 2034-35 y ha planificado 146,7 mil millones de USD en inversión en transmisión hasta 2035. Hitachi Energy India amplió sus instalaciones de Mysuru en agosto de 2025, incrementando la capacidad de producción y estableciendo una línea de producción de cartón prensado libre de combustibles fósiles. Japón, Corea del Sur, los países de la ASEAN y otros mercados de Asia-Pacífico contribuyen a la demanda a través de la modernización de redes eléctricas y la electrificación industrial.
Mercado de Aislamiento para Transformadores en América del Norte
El mercado de aislamiento para transformadores de América del Norte está determinado por una base de transformadores envejecida y una creciente demanda de electricidad proveniente de centros de datos y la industria manufacturera. El Departamento de Energía de los Estados Unidos estima que el 65% de los transformadores de potencia del país han superado su vida útil promedio de 25 años, lo que impulsa la demanda de reemplazo de aislamiento, modernización y producción de nuevos transformadores. Hitachi Energy anunció más de 1,00 mil millones de USD en inversión manufacturera en los Estados Unidos en septiembre de 2025. En junio de 2026, la empresa firmó un acuerdo para adquirir Canduct Group con el fin de ampliar sus capacidades en componentes para transformadores en América del Norte. Estas inversiones respaldan el suministro local para los fabricantes de equipos originales en los Estados Unidos y Canadá.
Mercado de Aislamiento para Transformadores en EMEA y América del Sur
Europa lidera la adopción de aislamientos de base biológica y resistentes al fuego, con regulaciones medioambientales que impulsan la demanda de ésteres naturales y sistemas de tipo seco. Weidmann inauguró una instalación de tableros laminados en Pojatno, Croacia, en septiembre de 2025, añadiendo 8.000 m² de espacio de producción. La instalación de Gouda de Cargill triplicó el suministro europeo de fluido FR3. Alemania, el Reino Unido, Francia, Italia y los países nórdicos son los principales centros de demanda, impulsados por la energía eólica marina, los interconectores HVDC y el refuerzo de redes eléctricas urbanas. América del Sur, Oriente Medio y África representan mercados en expansión para la infraestructura de transmisión. Brasil y Arabia Saudita están incrementando la actividad de transmisión relacionada con las energías renovables, mientras que el programa de exportación de Mysuru atiende a los Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y Türkiye.
Panorama Competitivo
El mercado de aislamiento para transformadores está moderadamente fragmentado en materiales de alto rendimiento y en productos de grado estándar. Weidmann, Hitachi Energy, DuPont y Cargill mantienen posiciones en categorías técnicamente calificadas. Sus productos sirven a aplicaciones donde los materiales deben cumplir con exigentes requisitos térmicos, eléctricos y de seguridad. Los ciclos de calificación que duran de 2 a 3 años respaldan a los titulares con registros de materiales establecidos. Los productores chinos e indios compiten en cartón prensado estándar y papel kraft a través del acceso a materias primas y la escala. Esto crea condiciones competitivas distintas para los productos premium y los grados estándar.
La expansión de capacidad ha sido una acción competitiva central en 2025 y 2026. Hitachi Energy comprometió 250 millones de USD para abordar la escasez global de transformadores en marzo de 2025, seguido de un anuncio de más de 1 mil millones de USD en inversión manufacturera en los Estados Unidos en septiembre de 2025. Cargill duplicó la capacidad de producción de FR3 en Dilovası, Türkiye, en agosto de 2026. Estas acciones abordan las escaseces de transformadores y materiales de aislamiento relacionados, al tiempo que mejoran la cobertura de proveedores en América del Norte, Europa, Oriente Medio y Asia. La inversión en capacidad es particularmente importante porque los largos plazos de entrega de equipos pueden retrasar los proyectos de redes y limitar la capacidad de las empresas de servicios públicos para añadir nuevos activos de transmisión y distribución. Los proveedores que amplían la producción calificada pueden fortalecer su posición con los fabricantes de transformadores que enfrentan presión de entrega y largos calendarios de proyectos.
La innovación en materiales sigue siendo un área importante de competencia. Ahlstrom posee una patente de los Estados Unidos que cubre papel de aislamiento eléctrico para aplicaciones de transformadores sumergidos en líquido y de tipo seco. Hitachi Energy utiliza aceite de transformador re-refinado con hasta un 8% menor potencial de calentamiento global durante su ciclo de vida, proporcionando una opción para el uso circular de materiales. El aislamiento sólido de alta temperatura es otra área de enfoque, ya que puede cerrar la brecha de rendimiento entre el kraft estándar y el aislamiento de aramida. The Gund Company, PUCARO y Krempel GmbH atienden aplicaciones especializadas donde la personalización técnica es importante.
Líderes de la Industria de Aislamiento para Transformadores
-
Weidmann Electrical Technology AG
-
DuPont
-
Hitachi Energy Ltd
-
Krempel GmbH
-
ELANTAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aislamiento para Transformadores Empresas cubiertas en este informe
- 3M
- ABB
- Ahlstrom
- APAR Industries Ltd.
- Cargill, Incorporated
- delfortgroup AG
- DuPont
- ELANTAS
- Hitachi Energy Ltd
- Krempel GmbH
- PUCARO ELECTRICAL INSULATION GMBH
- Siemens Energy
- The Gund Company
- WEG
- Weidmann Electrical Technology AG
Desarrollos recientes de la industria en Mercado de Aislamiento para Transformadores
- Agosto de 2026: Cargill duplicó la capacidad de producción de fluido dieléctrico de éster natural FR3 en su instalación de Dilovası, Türkiye, en respuesta a la creciente demanda de los operadores de redes de Europa, Oriente Medio y África, y Asia para aplicaciones de aislamiento para transformadores. El FR3 ofrece una alternativa de base biológica superior al 99% al aceite mineral con alto punto de inflamación (típicamente 350-360 °C), con más de 5 millones de instalaciones de transformadores en todo el mundo.
- Junio de 2026: Hitachi Energy firmó un acuerdo definitivo para adquirir Canduct Group, un fabricante con sede en Ontario de kits y componentes de aislamiento para transformadores destinados a fabricantes de equipos originales en los Estados Unidos y Canadá. La adquisición integra a más de 300 empleados y tiene como objetivo ampliar las capacidades de aislamiento para transformadores en América del Norte.
Alcance del Informe Global del Mercado de Aislamiento para Transformadores
El aislamiento para transformadores es un sistema de protección que comprende materiales sólidos, líquidos o gaseosos que impide que la corriente eléctrica fluya entre las partes conductoras, como los devanados y el núcleo, y la tierra, al tiempo que ayuda a disipar el calor. Este sistema desempeña un papel funcional en el mantenimiento de la integridad eléctrica y la estabilidad térmica de un transformador, garantizando una operación segura y confiable en diversas aplicaciones.
El mercado de aislamiento para transformadores está segmentado por material, clase de voltaje, tipo de transformador, industria de usuario final y geografía. Por material, el mercado está segmentado en materiales de aislamiento líquido, materiales de aislamiento sólido y materiales de aislamiento gaseoso. Por clase de voltaje, el mercado está segmentado en bajo voltaje, voltaje medio, alto voltaje y voltaje extra-alto. Por tipo de transformador, el mercado está segmentado en transformadores de relleno líquido y transformadores de tipo seco. Por industria de usuario final, el mercado está segmentado en empresas de servicios eléctricos, centros de datos, marina y alta mar, ferrocarriles, petróleo y gas, generación de energía y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para el aislamiento para transformadores en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Materiales de Aislamiento Líquido |
| Materiales de Aislamiento Sólido |
| Materiales de Aislamiento Gaseoso |
| Bajo Voltaje |
| Voltaje Medio |
| Alto Voltaje |
| Voltaje Extra-Alto |
| Transformador de Relleno Líquido |
| Transformador de Tipo Seco |
| Empresas de Servicios Eléctricos |
| Centros de Datos |
| Marina y Alta Mar |
| Ferrocarriles |
| Petróleo y Gas |
| Generación de Energía |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Materiales de Aislamiento Líquido | |
| Materiales de Aislamiento Sólido | ||
| Materiales de Aislamiento Gaseoso | ||
| Por Clase de Voltaje | Bajo Voltaje | |
| Voltaje Medio | ||
| Alto Voltaje | ||
| Voltaje Extra-Alto | ||
| Por Tipo de Transformador | Transformador de Relleno Líquido | |
| Transformador de Tipo Seco | ||
| Por Industria de Usuario Final | Empresas de Servicios Eléctricos | |
| Centros de Datos | ||
| Marina y Alta Mar | ||
| Ferrocarriles | ||
| Petróleo y Gas | ||
| Generación de Energía | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Aislamiento para Transformadores?
El tamaño del mercado de aislamiento para transformadores fue valorado en 5,31 mil millones de USD en 2026 y se estima que crecerá desde 5,60 mil millones de USD en 2027 hasta 7,45 mil millones de USD en 2032, a una CAGR del 5,86% durante el período de pronóstico (2027-2032).
¿Por qué están ganando adopción los transformadores de tipo seco?
Se proyecta que los transformadores de tipo seco crecerán a una CAGR del 6,43% hasta 2032, impulsados por la construcción de centros de datos, las necesidades de seguridad contra incendios en interiores y la electrificación ferroviaria.
¿Qué usuarios finales están creando nueva demanda de aislamiento para transformadores?
Los centros de datos son el grupo de usuarios finales de más rápido crecimiento, con una CAGR del 6,82% hasta 2032, mientras que las empresas de servicios eléctricos representan una participacin del 38,05% en 2026.
¿Qué región lidera la demanda de aislamiento para transformadores?
Asia-Pacífico lideró con una participación del 42,69% en 2026 y se proyecta que crecerá a una CAGR del 6,74% hasta 2032.