
Marktgröße und Marktanteil der Transformatorisolierung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.60 Milliarden US-Dollar |
| Marktgröße (2032) | 7.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
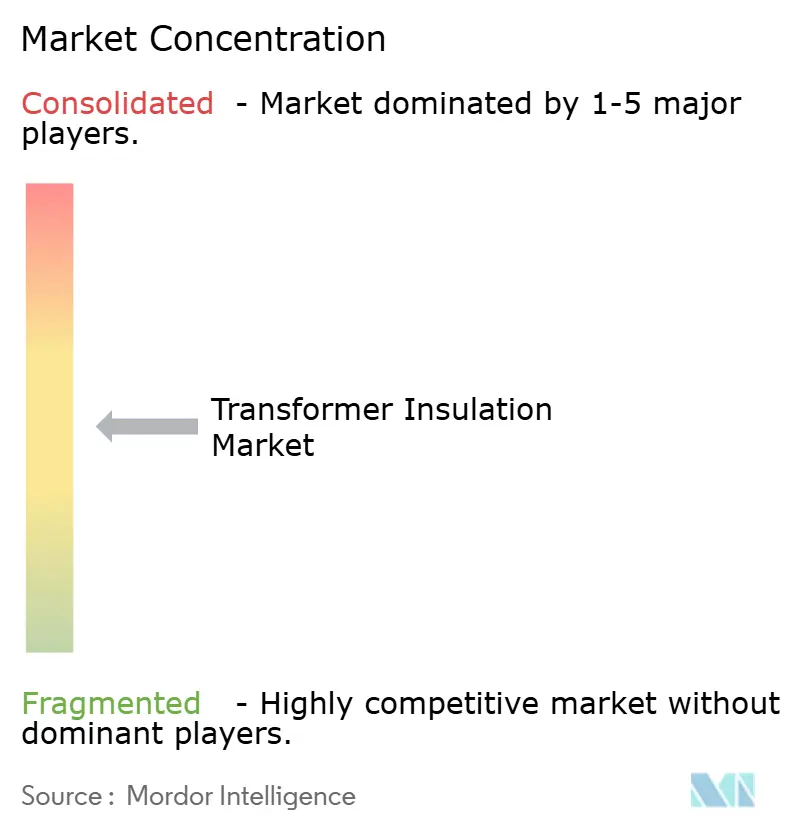
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Transformatorisolierung von Mordor Intelligence
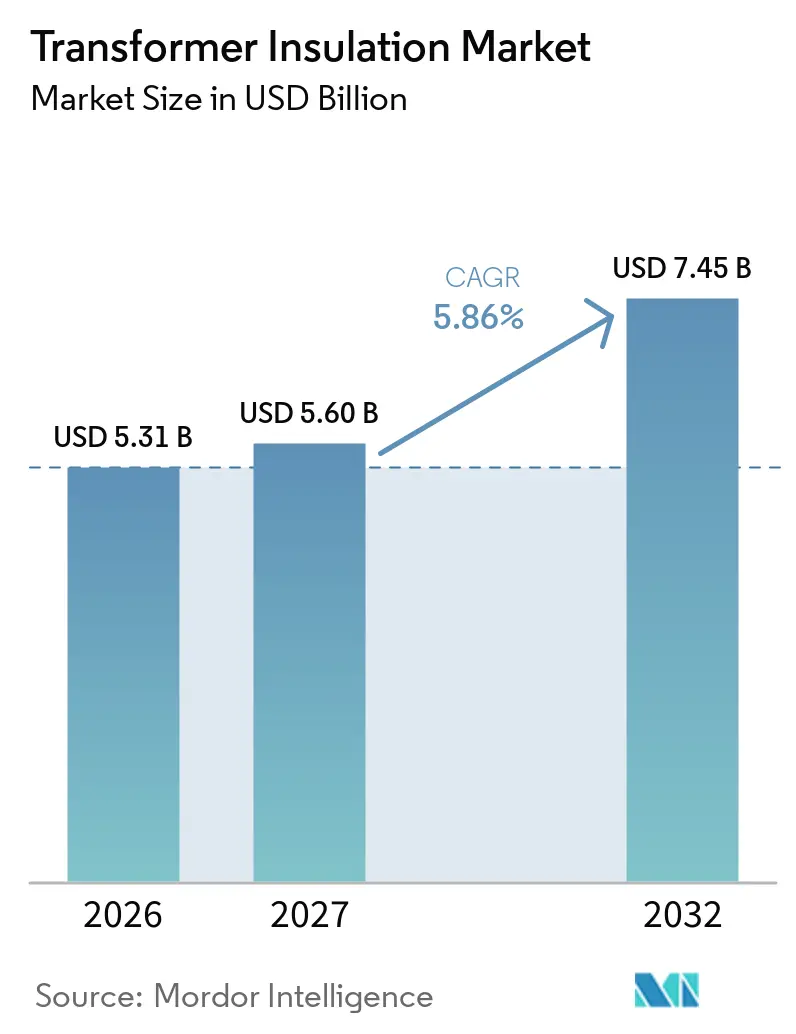
Die Marktgröße der Transformatorisolierung wurde im Jahr 2026 auf 5,31 Milliarden USD geschätzt und soll von 5,60 Milliarden USD im Jahr 2027 auf 7,45 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,86 % während des Prognosezeitraums (2027–2032). Der Ersatzbedarf in alternden Stromnetzen, Netzinvestitionen für erneuerbare Energien und der Ausbau von Rechenzentren stützen die Nachfrage nach Isoliermaterialien. Die globalen Übertragungsinvestitionen erreichten im Jahr 2023 140 Milliarden USD und müssen bis Mitte der 2030er Jahre 200 Milliarden USD jährlich übersteigen, um der steigenden Stromnachfrage gerecht zu werden. Längere Lieferzeiten für Transformatoren und höhere Gerätepreise steigern den Wert von Materialien, die einen zuverlässigen Betrieb unterstützen und die Lebensdauer von Anlagen verlängern. Der Markt für Transformatorisolierung profitiert, wenn Versorgungsunternehmen eine höhere thermische Leistung, einen besseren Brandschutz und geringere Umweltauswirkungen anstreben. Der Wettbewerb konzentriert sich auf qualifizierte Materialien, Produktionskapazitäten und die Fähigkeit, die Spezifikationen der Versorgungsunternehmen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt flüssige Isolierung im Jahr 2026 einen Marktanteil von 48,12 % am Markt für Transformatorisolierung, während feste Isolierung bis 2032 mit einer CAGR von 6,18 % wachsen soll.
- Nach Spannungsklasse entfiel auf Hochspannung im Jahr 2026 ein Marktanteil von 40,54 % am Markt für Transformatorisolierung, während Höchstspannung bis 2032 mit einer CAGR von 6,29 % expandieren soll.
- Nach Transformatortyp hielten flüssigkeitsgefüllte Transformatoren im Jahr 2026 einen Marktanteil von 66,38 % am Markt für Transformatorisolierung, während Trockentransformatoren bis 2032 mit einer CAGR von 6,43 % wachsen sollen.
- Nach Endverbraucherbranche entfielen auf Stromversorgungsunternehmen im Jahr 2026 38,05 % des Marktanteils am Markt für Transformatorisolierung, während Rechenzentren bis 2032 mit einer CAGR von 6,82 % expandieren sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,69 % am Markt für Transformatorisolierung und soll bis 2032 mit einer CAGR von 6,74 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Netzmodernisierung und Ersatz alternder Transformatoren | +1.5% | Nordamerika und Europa, mit wachsender Bedeutung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Ausbau erneuerbarer Energien und HVDC-Verbundnetze | +1.3% | Global, mit besonderer Relevanz für Asien-Pazifik, Europa, China, Indien, die nordischen Länder und Deutschland | Mittelfristig (2–4 Jahre) |
| Wachstum der Rechenzentren und der Elektrifizierungslast | +1.4% | Nordamerika, Asien-Pazifik und Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Brandschutz- und Umweltpräferenz für Esterfluide und Trockensysteme | +0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hochtemperaturisolierung für die Kapazitätserweiterung von Transformatoren | +0.5% | Global, mit frühen Gewinnen in Süd- und Südostasien sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Ersatz alternder Transformatoren
Aufgeschobene Kapitalausgaben in nordamerikanischen und europäischen Stromnetzen haben einen Ersatzrückstand geschaffen, der die Nachfrage nach Isolierung in Hoch- und Höchstspannungsanlagen stützt. Das U.S. Department of Energy schätzt, dass 65 % der US-amerikanischen Leistungstransformatoren ihre durchschnittliche Nutzungsdauer von 25 Jahren überschritten haben[1]. Die Internationale Energieagentur (IEA) berichtete, dass sich die Lieferzeiten für Transformatoren auf bis zu 4 Jahre verlängert hatten, während die Preise seit 2019 real um 75 % gestiegen waren. Versorgungsunternehmen können thermisch aufgewertete oder Aramid-Verbund-Isolierungen einsetzen, um die Anlagenkapazität zu erhöhen, ohne auf neue Geräte warten zu müssen. Dies stützt die Nachfrage nach festen Hochtemperaturmaterialien und natürlichen Ester-Retrofill-Optionen in Wartungsprogrammen. Die Größe und das Alter des installierten Bestands verschaffen dem Markt für Transformatorisolierung eine nachhaltige Nachfragequelle anstelle eines kurzen Ersatzzyklus.
Ausbau erneuerbarer Energien und Hochspannungsgleichstrom (HVDC)-Verbundnetze
HVDC- und Ultrahochspannungs-Wechselstromprojekte erfordern Materialien, die Gleichstrom-Teilentladungen, Raumladungsakkumulation, Polaritätsumkehr und hohe thermische Belastungen standhalten können. Diese Anwendungen bevorzugen spezialisierte dielektrische Formulierungen, die bereits Qualifizierungsprozesse bei Versorgungsunternehmen durchlaufen haben. Die globalen Übertragungsinvestitionen erreichten im Jahr 2023 140 Milliarden USD, wobei die Netzentwicklung wichtige Übertragungsverbindungen, Interkonnektoren und Offshore-Windanlagen unterstützt. Indien plant Übertragungsinvestitionen in Höhe von 146,7 Milliarden USD bis 2035, wobei die Spitzenstromnachfrage bis zum Geschäftsjahr 2034–35 auf 446 GW prognostiziert wird. Hitachi Energy India erweiterte im August 2025 sein Werk in Mysuru und verdoppelte die Pressboard-Kapazität für 800 kV, um diese Nachfrage zu bedienen. Qualifizierungszyklen von 3 bis 4 Jahren stärken die Position von Lieferanten mit genehmigten Materialportfolios.
Wachstum der Rechenzentren und der Elektrifizierungslast
Der Ausbau von Rechenzentren steigert die Nachfrage nach Trockentransformatoren und natürlichen Ester-Isoliersystemen. Größere Rechencampusse erfordern zuverlässige elektrische Systeme mit hohem Brandschutz und guter thermischer Leistung. Große Trockeneinheiten, darunter 22,5-MVA- und 50-kV-Transformatoren, die in einer Rechenzentrums-Umspannstation in den Niederlanden eingesetzt werden, zeigen, dass feste Isoliersysteme in Anwendungen mit höheren Spannungsebenen vordringen. Hitachi Energy kündigte im September 2025 Fertigungsinvestitionen in den USA von mehr als 1 Milliarde USD an, darunter 457 Millionen USD für ein Transformatorenwerk in South Boston, Virginia. Weidmann erklärte im November 2025, dass sein INSULution-DPE-Papier für Transformatoranwendungen in Rechenzentren entwickelt und für 130 °C in Mineralöl und 140 °C in Esterflüssigkeit qualifiziert wurde. Diese Anforderungen schaffen eine größere Rolle für qualifizierte feste und flüssige Isoliermaterialien im Markt für Transformatorisolierung.
Brandschutz- und Umweltpräferenz für Esterfluide und Trockensysteme
Natürliche Esterfluide und Trockensysteme werden an Standorten mit strengen Brand- und Umweltanforderungen immer häufiger eingesetzt. Hitachi Energy testete im Mai 2025 einen einphasigen 765-kV/400-kV-Leistungstransformator mit 250 MVA, gefüllt mit natürlichem Ester. Das Unternehmen erklärte, dass das getestete Fluid einen doppelt so hohen Flammpunkt wie Mineralöl aufweist und innerhalb von 28 Tagen vollständig biologisch abbaubar ist. Eine Poolbrand-Studie aus dem Jahr 2025 ergab, dass natürliche und synthetische Ester bei Temperaturen über 300 °C nicht entzündeten. Cargill eröffnete ein Werk in Gouda, das die europäische FR3-Versorgung verdreifachte, und kündigte im August 2026 zusätzliche Kapazitäten in Dilovası, Türkei, an. Diese Entwicklungen erweitern die verfügbaren Materialoptionen für regulierte Innen- und umweltsensible Standorte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Kosten für hochwertige Papiere, Harze und Esterfluide | -1.4% | Global, mit den stärksten Auswirkungen in preissensiblen Märkten in Süd- und Südostasien sowie Afrika | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifizierungszyklen und konservative Spezifikationen der Versorgungsunternehmen | -1.0% | Nordamerika, Europa und Versorgungsunternehmen weltweit | Langfristig (≥ 4 Jahre) |
| Rohstoffvolatilität und Konzentration der Spezialzellstoffversorgung | -0.9% | Global, mit besonderer Relevanz für europäische und nordamerikanische Isolierpapiererzeuger | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für hochwertige Papiere, Harze und Esterfluide
Die Kosten für hochwertige Isolierung bleiben ein wesentliches Hindernis für mittelgroße Versorgungsunternehmen und Industriekäufer in preissensiblen Märkten. Cargill gibt an, dass FR3 die Lebensdauer von Zelluloseisolierung im Vergleich zu Mineralöl um bis zu das 8-Fache verlängern kann[2]. Dieser Lebenszyklus-Vorteil kann schwer zu realisieren sein, wenn Kapitalbudgets die Kaufentscheidungen bestimmen. Trockentransformatoren aus amorphen Legierungen, die hochleistungsfähige feste Isolierung erfordern, kosten 30 % mehr als herkömmliche Siliziumstahleinheiten. Die Kosten für elektrischen Kraftzellstoff liegen weiterhin 40 % über dem Niveau vor der Pandemie, was die Margen für Hersteller ohne Preissetzungsmacht einschränkt. Diese Bedingungen hemmen die Akzeptanz in Süd- und Südostasien, im subsaharischen Afrika und in Lateinamerika, selbst dort, wo die Stromnachfrage steigt.
Lange Qualifizierungszyklen und konservative Spezifikationen der Versorgungsunternehmen
Die Transformatorisolierung erfordert umfangreiche dielektrische, thermische und Alterungsvalidierungen, bevor Versorgungsunternehmen ein neues Material genehmigen. IEC 60076 und die IEEE-C57-Reihe können Testzyklen von 2 bis 3 Jahren erfordern. Dies verzögert die kommerzielle Einführung von Zellulose-Nanokompositen, Aramid-Verbundpapieren und biobasierten Beschichtungen, nachdem diese ihr technisches Potenzial unter Beweis gestellt haben. Eine IEEE-Überprüfung aus dem Jahr 2025 identifizierte die Kontrolle der Füllstoff-Matrix und die gleichmäßige Nanopartikelverteilung im kommerziellen Maßstab als wesentliche Hindernisse für fortschrittliche Isoliermaterialien. Lieferanten mit etablierten Qualifizierungsnachweisen behalten daher einen Vorteil im Markt für Transformatorisolierung. Weidmann startete im Januar 2025 ein EU-gefördertes Forschungs- und Entwicklungsprojekt in Kroatien zur Entwicklung von Isolierkomponenten unter Einsatz von Fertigungsmethoden der Industrie 4.0.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
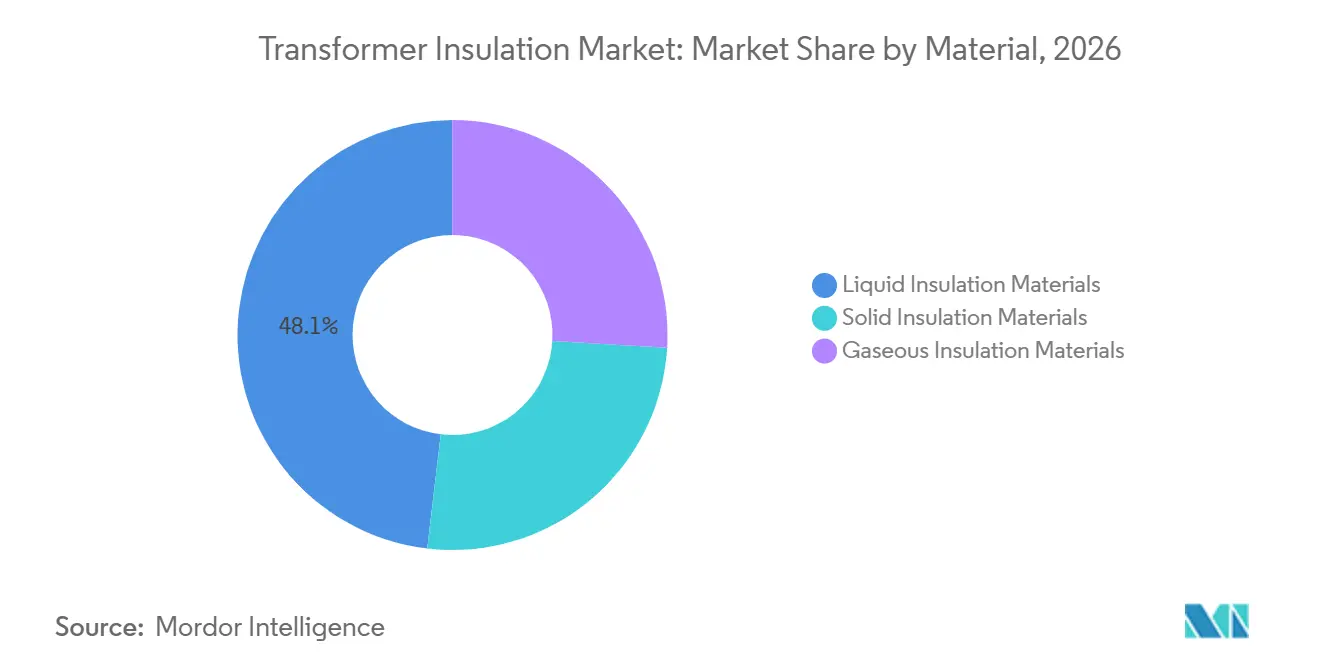
Flüssige Isolierung führt, während der Schwung bei festen Materialien zunimmtFlüssige Isolierung hielt im Jahr 2026 einen Marktanteil von 48,12 % am Markt für Transformatorisolierung. Mineralöl-getränkte Transformatoren machen einen Großteil dieser Position aufgrund ihrer umfangreichen installierten Basis in Übertragungsanwendungen aus. Natürliche und synthetische Ester fügen innerhalb der flüssigen Kategorie brandsichere Retrofill-Optionen hinzu. Hitachi Energy testete im Mai 2025 einen mit natürlichem Ester gefüllten 765-kV-Transformator und demonstrierte damit sein Potenzial für Ultrahochspannungsanwendungen. Die Verwendung von Nynas NYTRO RR 900X re-raffiniertem Öl im Werk Cordoba führte zudem eine Kreislaufmaterialoption mit bis zu 8 % geringerem Treibhauspotenzial über seinen Lebenszyklus gemäß der Internationalen Elektrotechnischen Kommission (IEC) 60296:2020 ein. Diese Entwicklungen zeigen, dass sich flüssige Isolierung an Umwelt- und Sicherheitsanforderungen anpasst. Die Materialgruppe ist für den installierten Bestand unverzichtbar und bietet Käufern mehr Fluidoptionen für neue Einheiten und Nachrüstungen. Ihre etablierte Rolle in Hochspannungsanlagen bedeutet, dass Änderungen in der Fluidformulierung eine große Basis bestehender Transformatoranwendungen beeinflussen können.
Feste Isolierung ist die am schnellsten wachsende Materialgruppe mit einer prognostizierten CAGR von 6,18 % von 2027 bis 2032. Die Nachfrage nach Trockentransformatoren in Innen-, städtischen und brandempfindlichen Anwendungen unterstützt dieses Wachstum. Eine Studie aus dem Jahr 2025 berichtete, dass bornitridverstärktes Zellulosepapier eine um 23 % höhere dielektrische Festigkeit, eine um 35 % höhere Zugfestigkeit und eine um 300 % bessere Wärmeleitfähigkeit in Dickenrichtung aufwies als Standard-Zellulose. Diese Eigenschaften unterstützen aufkommende Höchstspannungs- und Rechenzentrumsspezifikationen. Gasförmige Isolierung bleibt die kleinste Materialgruppe. Die europäischen Anforderungen zur Abschaffung von Schwefelhexafluorid (SF6) fördern Alternativen, darunter Hitachi Energys SF6-freier GARIP-Eco-Transformator–Gasisolierte Schaltanlage (GIS)-Durchführung, der im Juni 2025 eingeführt wurde.

Nach Spannungsklasse:
Höchstspannungsnachfrage verändert IsolierungsspezifikationenHochspannung entfiel im Jahr 2026 auf einen Marktanteil von 40,54 % am Markt für Transformatorisolierung. Konventionelle Übertragungsinfrastruktur und Ersatzkäufe durch Versorgungsunternehmen in reifen Märkten stützen diese Position. Höchstspannung soll am schnellsten wachsen, mit einer CAGR von 6,29 % von 2027 bis 2032. Hochspannungsgleichstrom (HVDC)-Backbone-Programme, Ultrahochspannungs-Wechselstromverbindungen und Offshore-Windanlagen erfordern Isolierungen, die anhaltenden elektrischen und thermischen Belastungen standhalten können. Höchstspannungsanwendungen erfordern Teilentladungspegel unter 10 pC gemäß IEC 60076-3 und Kompatibilität mit fortschrittlichen Kühlfluiden. Diese anspruchsvollen Anforderungen konzentrieren das Angebot auf Unternehmen, die Materialien qualifiziert haben.
Mittel- und Niederspannungsanwendungen verwenden größere Mengen an Materialien mit niedrigeren Spezifikationen in Verteilungs- und Endverbrauchsanlagen. Urbanisierung und industrielle Elektrifizierung stützen eine stabile Nachfrage in diesen Klassen. Mittelspannung ist wichtig für Bahntraktions-, Marine- und Rechenzentrums-Verteilungsanlagen. Höhere Anforderungen an die Wärmeklasse erhöhen die Materialspezifikationen in diesen Anwendungen. Die Erweiterung des Mysuru-Werks von Hitachi Energy India verdoppelte im August 2025 die 800-kV-Pressboard-Kapazität und spiegelt die Höchstspannungs-Projektpipeline in Asien und dem Nahen Osten wider. Die US-amerikanischen Energieeffizienzanforderungen für Transformatoren ab 161 kV treten im Oktober 2026 in Kraft und stärken die Leistungserwartungen für Geräte, die in diesen Markt eintreten, weiter.
Nach Transformatortyp:
Der Schwung bei Trockentransformatoren stellt das Erbe flüssigkeitsgefüllter Transformatoren in FrageFlüssigkeitsgefüllte Transformatoren hielten im Jahr 2026 einen Marktanteil von 66,38 % am Markt für Transformatorisolierung. Sie bleiben in der Hochspannungsübertragung und Stromerzeugung wichtig, da ölgetränkte Systeme bei hohen MVA-Nennleistungen eine überlegene thermische Leistung bieten. Trockentransformatoren sollen mit einer CAGR von 6,43 % von 2027 bis 2032 wachsen. Der Bau von Rechenzentren, Brandschutzanforderungen in Innenräumen und die Elektrifizierung von Eisenbahnen unterstützen dieses Wachstum. Trockeneinheiten mit einer Nennleistung von 22,5 MVA und 50 kV wurden in Rechenzentrums-Umspannstationen in den Niederlanden eingesetzt und zeigen, dass feste Isolierung höhere Spannungsebenen als in früheren Anwendungen unterstützen kann.
Vorschriften begünstigen auch Trockengeräte für viele Inneninstallationen. Die EU-Richtlinie 2014/35/EU und Artikel 450 des US National Electrical Code unterstützen deren Einsatz an diesen Standorten. DuPont-Nomex-Papier wird zunehmend in flüssigkeitsgefüllten 400-kV-Einheiten eingesetzt und schafft eine hybride Anwendung über Transformatortypen hinweg. Weidmann INSULutions DPE-Papier bietet eine Materialwahl zwischen Standard-Kraftpapier und Premium-Aramid für flüssigkeitsgefüllte Rechenzentren und Anlagen für erneuerbare Energien. Eine Überprüfung aus dem Jahr 2026 ergab, dass Aramidpapiere unter langfristiger thermischer Belastung eine stärkere mechanische Integrität, Durchschlagspannung und Oxidationsbeständigkeit als thermisch aufgewertetes Kraftpapier aufrechterhalten. Dies unterstützt die weitere Materialentwicklung in beiden Transformatorkategorien. Flüssigkeitsgefüllte Anlagen bleiben zentral für die großmaßstäbliche Leistungsübertragung, während Trockensysteme dort an Boden gewinnen, wo Innenbetrieb und Brandschutzleistung die Geräteauswahl bestimmen. Isolierungslieferanten müssen daher unterschiedliche technische Anforderungen in beiden Kategorien erfüllen.
Nach Endverbraucherbranche:
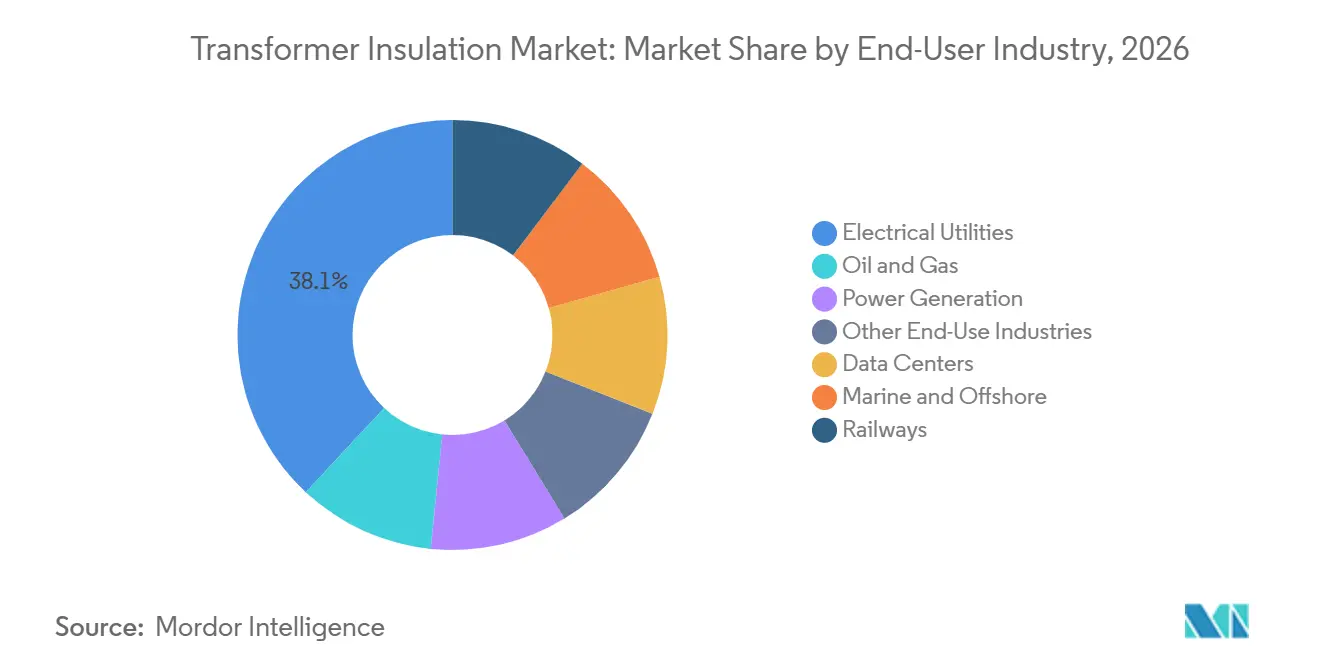
Rechenzentren treiben das schnellste Nachfragewachstum anStromversorgungsunternehmen hielten im Jahr 2026 einen Marktanteil von 38,05 % am Markt für Transformatorisolierung. Ihre Rahmenverträge berücksichtigen zunehmend Esterfluide und feste Hochtemperaturisolierung, da Lebenszykluskosten-Modelle häufiger werden. Rechenzentren sind das am schnellsten wachsende Endverbrauchersegment mit einer prognostizierten CAGR von 6,82 % bis 2032. KI-Rechenlasten erfordern größere Transformatorkapazitäten an Hyperscale-Campussen. Betreiber benötigen zudem hohe Zuverlässigkeit, um das Risiko von Ausfallzeiten zu reduzieren. Diese Anforderungen steigern die Nachfrage nach Isolierungen mit höherer thermischer Leistungsfähigkeit und Brandschutz.
Die Stromerzeugung hält die Nachfrage nach flüssiger Isolierung in Generator-Aufwärtstransformatoren aufrecht. Solarenergie- und Windprojekte im Versorgungsmaßstab spezifizieren zunehmend natürliche Esterfluide für ökologisch sensible Standorte. Die Elektrifizierung von Eisenbahnen in Europa, Indien und Südostasien stützt die Nachfrage nach Hochtemperatur-Traktionstransformatorisolierung. Marine- und Offshore-Anlagen erfordern Materialien, die Salzluft, Vibrationen und strengen Brandschutzanforderungen standhalten können. Öl- und Gasanlagen bleiben eine Premium-Anwendung, bei der hohe Umgebungstemperaturen und Zulassungen für explosionsgefährdete Bereiche wichtig sind. Der Markt für Transformatorisolierung bedient daher eine Mischung aus großer Versorgungsnachfrage und spezialisierten Endverbrauchsanforderungen.
Geografische Analyse
APAC-Transformatorisolierungsmarkt
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 42,69 % am Transformatorisolierungsmarkt und wird voraussichtlich bis 2032 mit einer CAGR von 6,74 % wachsen. China verzeichnete im Jahr 2024 Netzinvestitionen in Höhe von CNY 608,3 Milliarden (ca. 90,88 Milliarden USD). Asien fügte im Jahr 2024 421,5 GW an erneuerbarer Kapazität hinzu, was 71 % der weltweiten Zubaukapazität entspricht. Indien plant eine Spitzennachfrage von 446 GW bis zum Geschäftsjahr 2034–35 und hat Übertragungsinvestitionen in Höhe von 146,7 Milliarden USD bis 2035 geplant. Hitachi Energy India erweiterte im August 2025 seinen Standort in Mysuru, erhöhte die Produktionskapazität und richtete eine fossilfreie Pressspan-Produktionslinie ein. Japan, Südkorea, ASEAN-Länder und andere asiatisch-pazifische Märkte tragen durch Netzmodernisierung und industrielle Elektrifizierung zur Nachfrage bei.
Nordamerika-Transformatorisolierungsmarkt
Der Transformatorisolierungsmarkt in Nordamerika wird durch einen alternden Transformatorenbestand und eine steigende Stromnachfrage aus Rechenzentren und der verarbeitenden Industrie geprägt. Das US-amerikanische Energieministerium schätzt, dass 65 % der US-amerikanischen Leistungstransformatoren ihre durchschnittliche Nutzungsdauer von 25 Jahren überschritten haben, was die Nachfrage nach Isolierungsersatz, Nachrüstung und Neufertigung von Transformatoren stützt. Hitachi Energy kündigte im September 2025 Investitionen in die US-amerikanische Fertigung von mehr als 1 Milliarde USD an. Im Juni 2026 unterzeichnete das Unternehmen eine Vereinbarung zur Übernahme der Canduct Group, um seine Transformatorenkomponenten-Kapazitäten in Nordamerika auszubauen. Diese Investitionen unterstützen die lokale Versorgung von Erstausrüstern in den Vereinigten Staaten und Kanada.
EMEA- und Südamerika-Transformatorisolierungsmarkt
Europa ist führend bei der Einführung biobasierter und brandsicherer Isolierungen, wobei Umweltvorschriften die Nachfrage nach natürlichen Estern und Trockentransformatorsystemen antreiben. Weidmann eröffnete im September 2025 ein Laminatplattenwerk in Pojatno, Kroatien, und fügte 8.000 m² Produktionsfläche hinzu. Das Werk von Cargill in Gouda verdreifachte das europäische Angebot an FR3-Fluid. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder sind wichtige Nachfragezentren, angetrieben durch Offshore-Wind, HVDC-Verbindungsleitungen und die Verstärkung städtischer Netze. Südamerika, der Nahe Osten und Afrika stellen wachsende Märkte für Übertragungsinfrastruktur dar. Brasilien und Saudi-Arabien intensivieren ihre erneuerbaren Übertragungsaktivitäten, während das Mysuru-Exportprogramm die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika und die Türkei beliefert.
Wettbewerbslandschaft
Der Markt für Transformatorisolierung ist bei Hochleistungsmaterialien und Standardprodukten mäßig fragmentiert. Weidmann, Hitachi Energy, DuPont und Cargill halten Positionen in technisch qualifizierten Kategorien. Ihre Produkte dienen Anwendungen, bei denen Materialien anspruchsvolle thermische, elektrische und Sicherheitsanforderungen erfüllen müssen. Qualifizierungszyklen von 2 bis 3 Jahren stärken etablierte Anbieter mit bewährten Materialunterlagen. Chinesische und indische Hersteller konkurrieren bei Standard-Pressboard und Kraftpapier durch Rohstoffzugang und Skalierung. Dies schafft unterschiedliche Wettbewerbsbedingungen für Premium-Produkte und Standardqualitäten.
Kapazitätserweiterungen waren in den Jahren 2025 und 2026 eine zentrale Wettbewerbsmaßnahme. Hitachi Energy verpflichtete sich im März 2025 zu 250 Millionen USD, um den globalen Transformatorenmangel zu beheben, gefolgt von der Ankündigung von mehr als 1 Milliarde USD an US-Fertigungsinvestitionen im September 2025. Cargill verdoppelte im August 2026 die FR3-Produktionskapazität in Dilovası, Türkei. Diese Maßnahmen beheben Engpässe bei Transformatoren und zugehörigen Isoliermaterialien und verbessern gleichzeitig die Lieferantenabdeckung in Nordamerika, Europa, dem Nahen Osten und Asien. Kapazitätsinvestitionen sind besonders wichtig, da lange Gerätelieferzeiten Netzprojekte verzögern und die Fähigkeit der Versorgungsunternehmen einschränken können, neue Übertragungs- und Verteilungsanlagen hinzuzufügen. Lieferanten, die qualifizierte Produktion ausbauen, können ihre Position bei Transformatorenherstellern stärken, die unter Lieferdruck und langen Projektzeitplänen stehen.
Materialinnovation bleibt ein wichtiger Wettbewerbsbereich. Ahlstrom hält ein US-Patent für elektrisches Isolierpapier für flüssigkeitsgetränkte und Trockentransformatoranwendungen. Hitachi Energy verwendet re-raffiniertes Transformatoröl mit bis zu 8 % geringerem Treibhauspotenzial über seinen Lebenszyklus und bietet damit eine Option für den Kreislaufmaterialeinsatz. Feste Hochtemperaturisolierung ist ein weiterer Schwerpunktbereich, da sie die Leistungslücke zwischen Standard-Kraftpapier und Aramid-Isolierung überbrücken kann. The Gund Company, PUCARO und Krempel GmbH bedienen spezialisierte Anwendungen, bei denen technische Anpassung wichtig ist.
Marktführer der Transformatorisolierungsbranche
-
Weidmann Electrical Technology AG
-
DuPont
-
Hitachi Energy Ltd
-
Krempel GmbH
-
ELANTAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Transformatorisolierungsmarkt Unternehmen in diesem Bericht
- 3M
- ABB
- Ahlstrom
- APAR Industries Ltd.
- Cargill, Incorporated
- delfortgroup AG
- DuPont
- ELANTAS
- Hitachi Energy Ltd
- Krempel GmbH
- PUCARO ELECTRICAL INSULATION GMBH
- Siemens Energy
- The Gund Company
- WEG
- Weidmann Electrical Technology AG
Neueste Industrielle Entwicklungen in Transformatorisolierungsmarkt
- August 2026: Cargill verdoppelte die Produktionskapazität für FR3-natürliches Ester-Dielektrikumfluid in seinem Werk in Dilovası, Türkei, als Reaktion auf die wachsende Nachfrage europäischer, nahöstlicher, afrikanischer und asiatischer Netzbetreiber für Transformatorisolierungsanwendungen. FR3 bietet eine Alternative zu Mineralöl mit hohem Flammpunkt (typischerweise 350–360 °C) und einem biobasierten Anteil von über 99 %, mit weltweit über 5 Millionen Transformatorinstallationen.
- Juni 2026: Hitachi Energy unterzeichnete eine endgültige Vereinbarung zur Übernahme der Canduct Group, einem in Ontario ansässigen Hersteller von Transformatorisolierungskits und -komponenten für Erstausrüster in den Vereinigten Staaten und Kanada. Die Übernahme integriert über 300 Mitarbeiter und zielt darauf ab, die nordamerikanischen Transformatorisolierungskapazitäten zu erweitern.
Umfang des globalen Marktberichts zur Transformatorisolierung
Transformatorisolierung ist ein Schutzsystem aus festen, flüssigen oder gasförmigen Materialien, das verhindert, dass elektrischer Strom zwischen leitenden Teilen, wie den Wicklungen und dem Kern, und der Erde fließt, und gleichzeitig zur Wärmeableitung beiträgt. Dieses System spielt eine funktionale Rolle bei der Aufrechterhaltung der elektrischen Integrität und thermischen Stabilität eines Transformators und gewährleistet einen sicheren und zuverlässigen Betrieb in verschiedenen Anwendungen.
Der Markt für Transformatorisolierung ist nach Material, Spannungsklasse, Transformatortyp, Endverbraucherbranche und Geografie segmentiert. Nach Material ist der Markt in flüssige Isoliermaterialien, feste Isoliermaterialien und gasförmige Isoliermaterialien segmentiert. Nach Spannungsklasse ist der Markt in Niederspannung, Mittelspannung, Hochspannung und Höchstspannung segmentiert. Nach Transformatortyp ist der Markt in flüssigkeitsgefüllte Transformatoren und Trockentransformatoren segmentiert. Nach Endverbraucherbranche ist der Markt in Stromversorgungsunternehmen, Rechenzentren, Marine und Offshore, Eisenbahnen, Öl und Gas, Stromerzeugung und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die Transformatorisolierung in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flüssige Isoliermaterialien |
| Feste Isoliermaterialien |
| Gasförmige Isoliermaterialien |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Flüssigkeitsgefüllter Transformator |
| Trockentransformator |
| Stromversorgungsunternehmen |
| Rechenzentren |
| Marine und Offshore |
| Eisenbahnen |
| Öl und Gas |
| Stromerzeugung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Flüssige Isoliermaterialien | |
| Feste Isoliermaterialien | ||
| Gasförmige Isoliermaterialien | ||
| Nach Spannungsklasse | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Höchstspannung | ||
| Nach Transformatortyp | Flüssigkeitsgefüllter Transformator | |
| Trockentransformator | ||
| Nach Endverbraucherbranche | Stromversorgungsunternehmen | |
| Rechenzentren | ||
| Marine und Offshore | ||
| Eisenbahnen | ||
| Öl und Gas | ||
| Stromerzeugung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Transformatorisolierung?
Die Marktgröße der Transformatorisolierung wurde im Jahr 2026 auf 5,31 Milliarden USD geschätzt und soll von 5,60 Milliarden USD im Jahr 2027 auf 7,45 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,86 % während des Prognosezeitraums (2027–2032).
Warum gewinnen Trockentransformatoren an Akzeptanz?
Trockentransformatoren sollen bis 2032 mit einer CAGR von 6,43 % wachsen, angetrieben durch den Bau von Rechenzentren, Brandschutzanforderungen in Innenräumen und die Elektrifizierung von Eisenbahnen.
Welche Endverbraucher schaffen neue Nachfrage nach Transformatorisolierung?
Rechenzentren sind die am schnellsten wachsende Endverbrauchergruppe mit einer CAGR von 6,82 % bis 2032, während Stromversorgungsunternehmen im Jahr 2026 einen Anteil von 38,05 % halten.
Welche Region führt bei der Nachfrage nach Transformatorisolierung?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 42,69 % und soll bis 2032 mit einer CAGR von 6,74 % wachsen.