
Taille et part du marché de l'isolation des transformateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.60 Milliards de dollars |
| Taille du Marché (2032) | 7.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
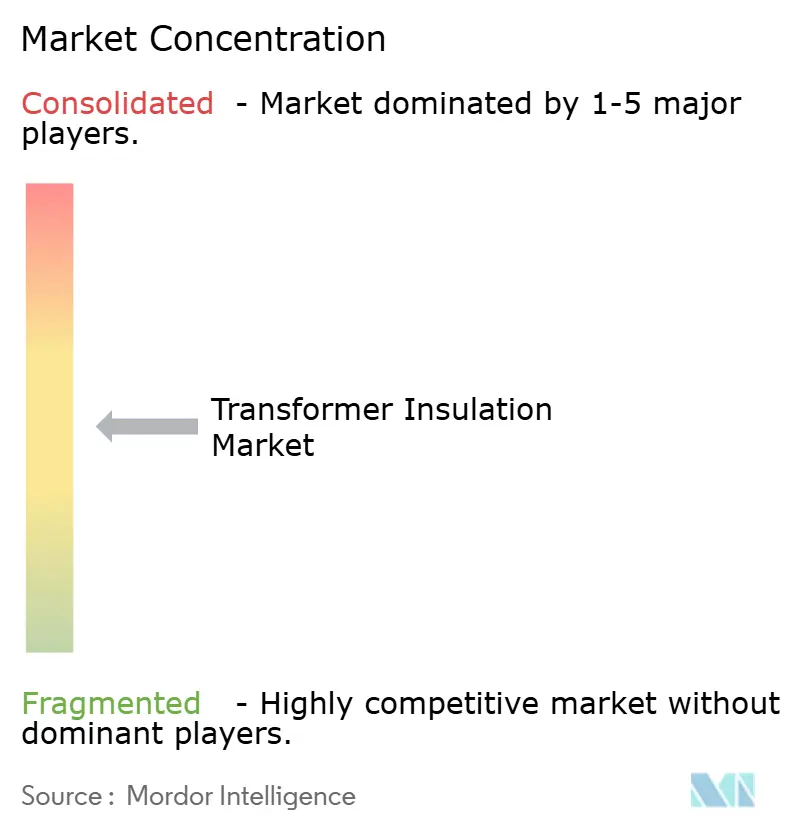
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'isolation des transformateurs par Mordor Intelligence
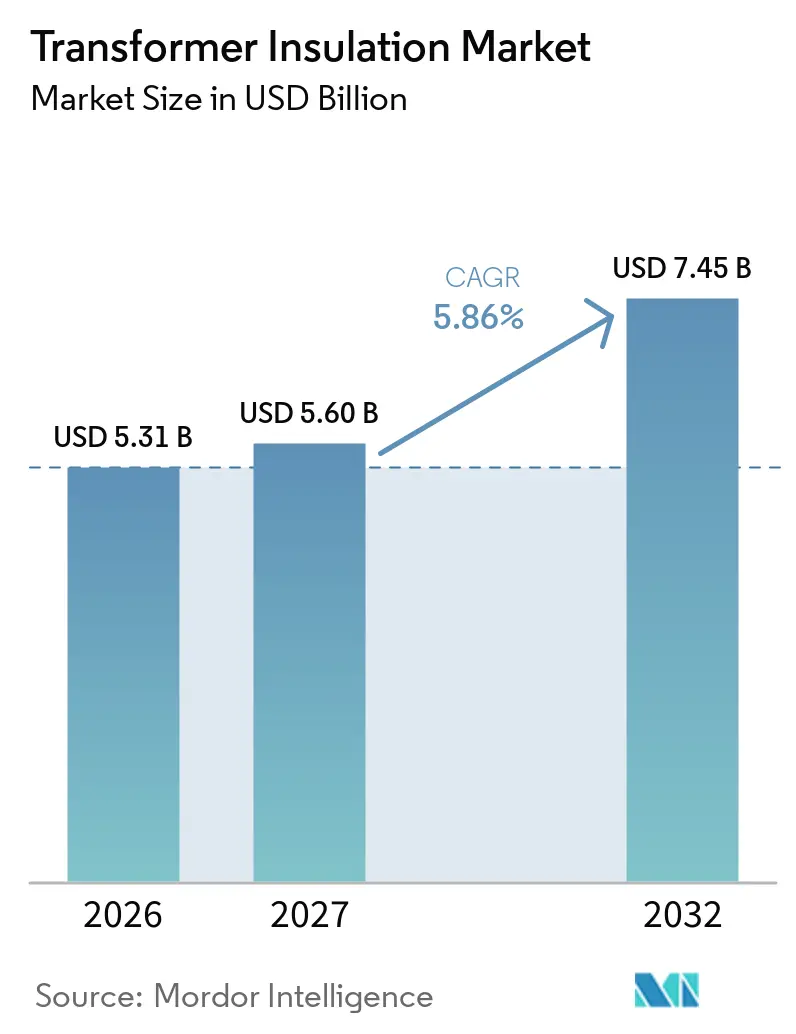
La taille du marché de l'isolation des transformateurs était évaluée à 5,31 milliards USD en 2026 et devrait croître de 5,60 milliards USD en 2027 à 7,45 milliards USD d'ici 2032, à un CAGR de 5,86 % au cours de la période de prévision (2027-2032). Les besoins de remplacement des réseaux électriques vieillissants, les investissements dans le réseau pour l'électricité renouvelable et l'expansion de la construction de centres de données soutiennent la demande de matériaux d'isolation. L'investissement mondial dans la transmission a atteint 140 milliards USD en 2023 et doit dépasser 200 milliards USD annuellement d'ici le milieu des années 2030 pour répondre à la demande croissante d'électricité. Des délais de livraison plus longs pour les transformateurs et des prix d'équipement plus élevés augmentent la valeur des matériaux qui soutiennent un fonctionnement fiable et prolongent la durée de vie des actifs. Le marché de l'isolation des transformateurs bénéficie lorsque les services publics recherchent de meilleures performances thermiques, une protection incendie renforcée et un impact environnemental réduit. L'activité concurrentielle se concentre sur les matériaux qualifiés, la capacité de production et la capacité à répondre aux spécifications des services publics.
Principaux enseignements du rapport
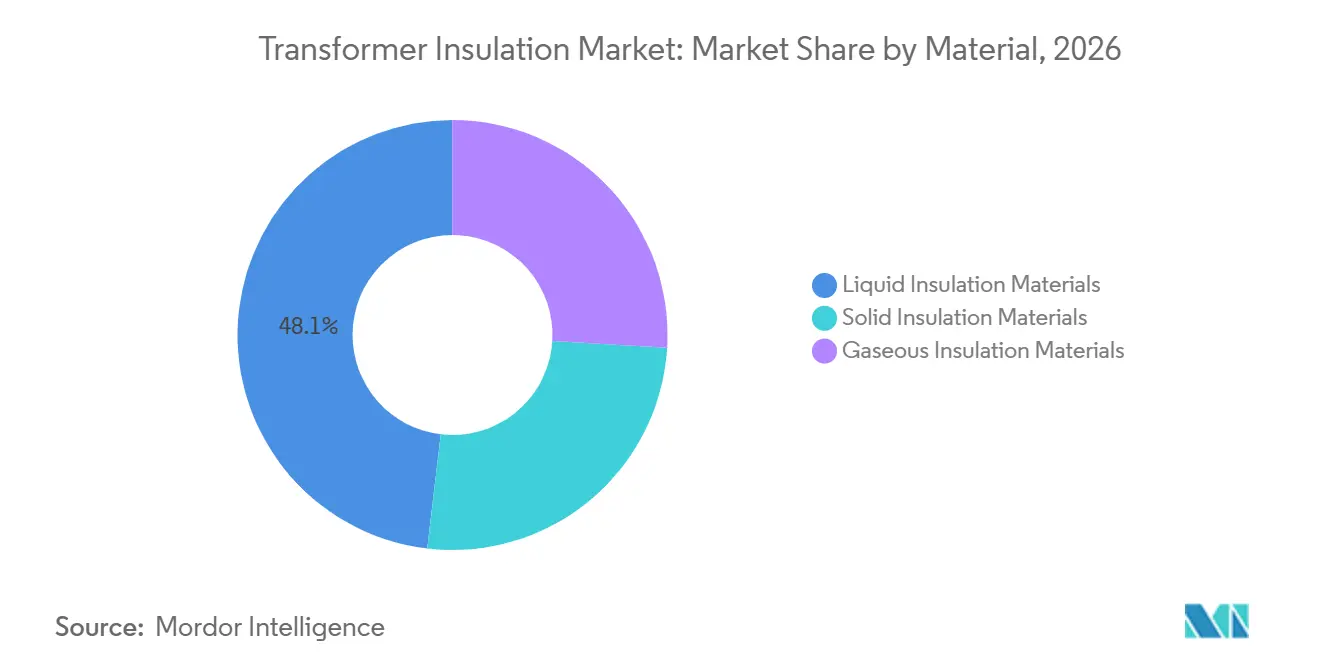
- Par matériau, l'isolation liquide détenait 48,12 % de la part du marché de l'isolation des transformateurs en 2026, tandis que l'isolation solide devrait croître à un CAGR de 6,18 % jusqu'en 2032.
- Par classe de tension, la haute tension représentait 40,54 % de la part du marché de l'isolation des transformateurs en 2026, tandis que la très haute tension devrait se développer à un CAGR de 6,29 % jusqu'en 2032.
- Par type de transformateur, les transformateurs à remplissage liquide détenaient 66,38 % de la part du marché de l'isolation des transformateurs en 2026, tandis que les transformateurs de type sec devraient croître à un CAGR de 6,43 % jusqu'en 2032.
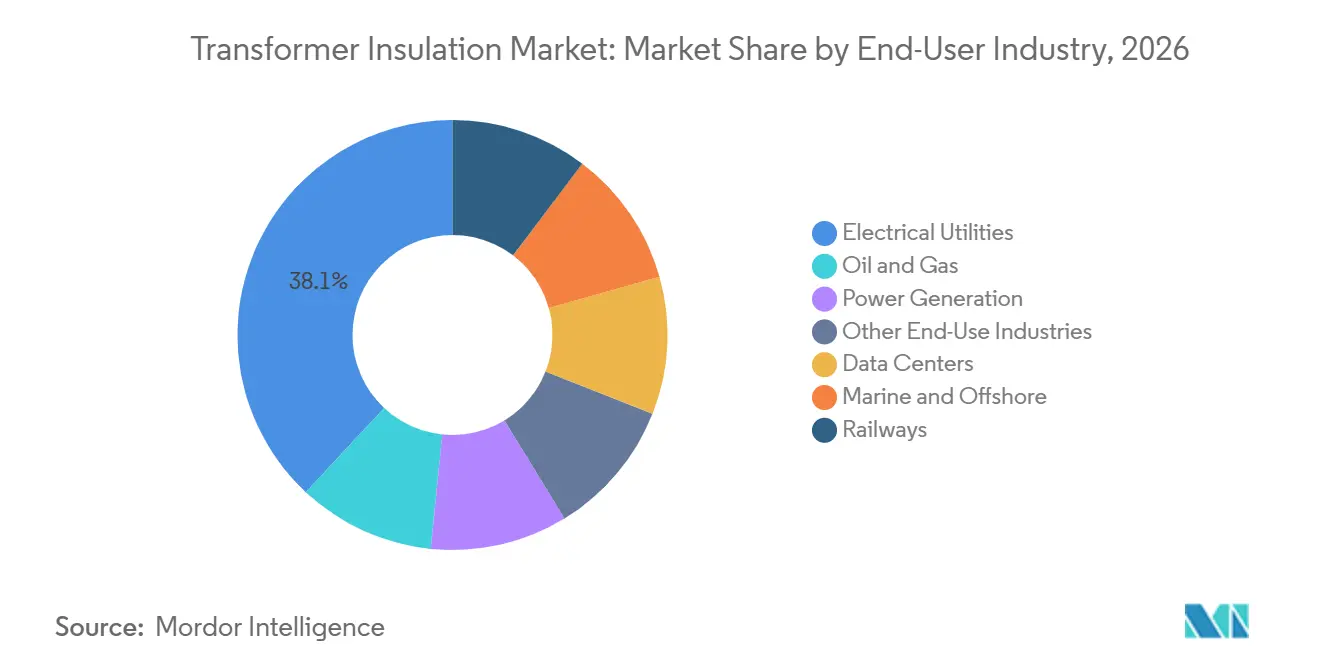
- Par secteur d'utilisation finale, les services publics d'électricité représentaient 38,05 % de la part du marché de l'isolation des transformateurs en 2026, tandis que les centres de données devraient se développer à un CAGR de 6,82 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,69 % de la part du marché de l'isolation des transformateurs en 2026 et devrait croître à un CAGR de 6,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation du réseau et remplacement des transformateurs vieillissants | +1.5% | Amérique du Nord et Europe, avec une importance croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Développement des énergies renouvelables et des interconnexions HVDC | +1.3% | Mondial, avec l'Asie-Pacifique, l'Europe, la Chine, l'Inde, les pays nordiques et l'Allemagne comme zones les plus concernées | Moyen terme (2-4 ans) |
| Croissance de la charge des centres de données et de l'électrification | +1.4% | Amérique du Nord, Asie-Pacifique, et extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Préférence pour la sécurité incendie et l'environnement en faveur des fluides esters et des systèmes de type sec | +0.9% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Isolation haute température pour l'augmentation de la capacité des transformateurs | +0.5% | Mondial, avec des gains précoces en Asie du Sud et du Sud-Est et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du réseau et remplacement des transformateurs vieillissants
Le report des dépenses d'investissement dans les réseaux électriques nord-américains et européens a créé un arriéré de remplacement qui soutient la demande d'isolation pour les équipements haute tension et très haute tension. Le Département de l'énergie des États-Unis estime que 65 % des transformateurs de puissance américains ont dépassé leur durée de vie moyenne de 25 ans[1]. L'Agence internationale de l'énergie (AIE) a signalé que les délais de livraison des transformateurs s'étaient étendus jusqu'à 4 ans, tandis que les prix avaient augmenté de 75 % en termes réels depuis 2019. Les services publics peuvent utiliser une isolation thermiquement améliorée ou composite en aramide pour augmenter la capacité des actifs sans attendre de nouveaux équipements. Cela soutient la demande de matériaux solides haute température et d'options de remplissage à base d'esters naturels dans les programmes de maintenance. La taille et l'âge du parc installé confèrent au marché de l'isolation des transformateurs une source de demande soutenue plutôt qu'un cycle de remplacement court.
Développement des énergies renouvelables et des interconnexions à courant continu haute tension (HVDC)
Les projets HVDC et les liaisons AC à ultra-haute tension nécessitent des matériaux capables de résister aux décharges partielles en courant continu, à l'accumulation de charges d'espace, aux inversions de polarité et aux charges thermiques élevées. Ces applications favorisent des formulations diélectriques spécialisées qui ont déjà passé les processus de qualification des services publics. L'investissement mondial dans la transmission a atteint 140 milliards USD en 2023, le développement du réseau soutenant les principales liaisons de transmission, les interconnecteurs et les systèmes éoliens en mer. L'Inde prévoit 146,7 milliards USD d'investissements dans la transmission d'ici 2035, avec une demande de pointe en électricité projetée à 446 GW d'ici l'exercice 2034-35. Hitachi Energy India a étendu son installation de Mysuru en août 2025, doublant la capacité de carton pressé 800 kV pour répondre à cette demande. Les cycles de qualification d'une durée de 3 à 4 ans renforcent la position des fournisseurs disposant de portefeuilles de matériaux approuvés.
Croissance de la charge des centres de données et de l'électrification
Le développement des centres de données accroît la demande de transformateurs de type sec et de systèmes d'isolation à base d'esters naturels. Les campus informatiques de grande taille nécessitent des systèmes électriques fiables avec de solides performances en matière de sécurité incendie et thermique. Les grandes unités de type sec, notamment les transformateurs de 22,5 MVA et 50 kV utilisés dans un poste de transformation de centre de données aux Pays-Bas, indiquent que les systèmes d'isolation solide s'étendent à des applications de tension plus élevée. Hitachi Energy a annoncé plus de 1 milliard USD d'investissements dans la fabrication aux États-Unis en septembre 2025, dont 457 millions USD pour une installation de transformateurs à South Boston, en Virginie. Weidmann a déclaré en novembre 2025 que son papier INSULution DPE était conçu pour les applications de transformateurs de centres de données et qualifié à 130 °C dans l'huile minérale et à 140 °C dans le liquide ester. Ces exigences créent un rôle plus important pour les matériaux d'isolation solides et liquides qualifiés sur le marché de l'isolation des transformateurs.
Préférence pour la sécurité incendie et l'environnement en faveur des fluides esters et des systèmes de type sec
Les fluides esters naturels et les systèmes de type sec deviennent plus courants dans les sites soumis à des exigences strictes en matière d'incendie et d'environnement. Hitachi Energy a testé un transformateur de puissance monophasé de 765 kV, 400 kV, 250 MVA rempli d'ester naturel en mai 2025. L'entreprise a déclaré que le fluide testé a un point d'éclair deux fois supérieur à celui de l'huile minérale et se biodégrade entièrement en 28 jours. Une étude sur les feux de nappe réalisée en 2025 a révélé que les esters naturels et synthétiques ne s'enflammaient pas à des températures supérieures à 300 °C. Cargill a ouvert une installation à Gouda qui a triplé l'approvisionnement européen en FR3 et a annoncé une capacité supplémentaire à Dilovası, en Türkiye, en août 2026. Ces développements élargissent les options de matériaux disponibles pour les sites intérieurs réglementés et les sites écologiquement sensibles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des papiers, résines et fluides esters avancés | -1.4% | Mondial, avec l'effet le plus fort sur les marchés sensibles aux prix en Asie du Sud et du Sud-Est et en Afrique | Court terme (≤ 2 ans) |
| Longs cycles de qualification et spécifications conservatrices des services publics | -1.0% | Amérique du Nord, Europe et services publics à l'échelle mondiale | Long terme (≥ 4 ans) |
| Volatilité des matières premières et concentration de l'approvisionnement en pâte spécialisée | -0.9% | Mondial, avec une pertinence particulière pour les producteurs européens et nord-américains de papier d'isolation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des papiers, résines et fluides esters avancés
Le coût des matériaux d'isolation avancés reste un obstacle majeur pour les services publics de niveau intermédiaire et les acheteurs industriels sur les marchés sensibles aux prix. Cargill indique que le FR3 peut prolonger la durée de vie de l'isolation en cellulose jusqu'à 8 fois par rapport à l'huile minérale[2]. Cet avantage en termes de cycle de vie peut être difficile à valoriser lorsque les décisions d'achat sont guidées par les budgets d'investissement. Les transformateurs de type sec à alliage amorphe nécessitant une isolation solide haute performance coûtent 30 % de plus que les unités conventionnelles en acier au silicium. Les coûts de la pâte kraft de qualité électrique restent 40 % au-dessus des niveaux d'avant la pandémie, ce qui limite les marges des producteurs sans pouvoir de fixation des prix. Ces conditions freinent l'adoption en Asie du Sud et du Sud-Est, en Afrique subsaharienne et en Amérique latine, même là où la demande d'électricité augmente.
Longs cycles de qualification et spécifications conservatrices des services publics
L'isolation des transformateurs nécessite une validation diélectrique, thermique et de vieillissement approfondie avant que les services publics n'approuvent un nouveau matériau. Les normes IEC 60076 et la série IEEE C57 peuvent nécessiter des cycles de test d'une durée de 2 à 3 ans. Cela retarde l'adoption commerciale des nanocomposites de cellulose, des papiers composites en aramide et des revêtements biosourcés après qu'ils ont démontré leur potentiel technique. Une revue IEEE de 2025 a identifié le contrôle de la matrice de charge et la dispersion uniforme des nanoparticules à l'échelle commerciale comme des obstacles importants pour les matériaux d'isolation avancés. Les fournisseurs disposant de références de qualification établies conservent donc un avantage sur le marché de l'isolation des transformateurs. Weidmann a lancé un projet de recherche et développement soutenu par l'UE en Croatie en janvier 2025 pour développer des composants d'isolation utilisant des méthodes de fabrication de l'Industrie 4.0.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
l'isolation liquide en tête tandis que la dynamique des matériaux solides se renforceL'isolation liquide détenait 48,12 % de la part du marché de l'isolation des transformateurs en 2026. Les transformateurs immergés dans l'huile minérale représentent une grande partie de cette position en raison de leur vaste parc installé dans les applications de transmission. Les esters naturels et synthétiques ajoutent des options de remplissage ignifuge au sein de la catégorie liquide. Hitachi Energy a testé un transformateur rempli d'ester naturel de 765 kV en mai 2025, démontrant son potentiel pour les applications à ultra-haute tension. Son utilisation de l'huile re-raffinée Nynas NYTRO RR 900X à l'usine de Cordoue a également introduit une option de matériau circulaire avec un potentiel de réchauffement climatique jusqu'à 8 % inférieur sur son cycle de vie selon la Commission électrotechnique internationale (CEI) 60296:2020. Ces développements indiquent que l'isolation liquide s'adapte aux exigences environnementales et de sécurité. Le groupe de matériaux est essentiel pour le parc installé et offre aux acheteurs davantage de choix de fluides pour les nouvelles unités et les retrofits. Son rôle établi dans les équipements haute tension signifie que les changements dans la formulation des fluides peuvent influencer une large base d'applications de transformateurs existants.
L'isolation solide est le groupe de matériaux à la croissance la plus rapide, avec un CAGR prévu de 6,18 % de 2027 à 2032. La demande de transformateurs de type sec pour les applications intérieures, urbaines et sensibles aux incendies soutient cette croissance. Une étude de 2025 a rapporté que le papier cellulosique amélioré au nitrure de bore présentait une résistance diélectrique supérieure de 23 %, une résistance à la traction supérieure de 35 % et une conductivité thermique transversale supérieure de 300 % par rapport à la cellulose standard. Ces caractéristiques soutiennent les spécifications émergentes pour les applications à très haute tension et les centres de données. L'isolation gazeuse reste le plus petit groupe de matériaux. Les exigences européennes d'élimination progressive de l'hexafluorure de soufre (SF6) encouragent des alternatives, notamment le transformateur GARIP Eco sans SF6 de Hitachi Energy – traversée de tableau de distribution blindé (GIS) introduite en juin 2025.

Par classe de tension :
la demande en très haute tension redéfinit les spécifications d'isolationLa haute tension représentait 40,54 % de la part du marché de l'isolation des transformateurs en 2026. L'infrastructure de transmission conventionnelle et les achats de remplacement par les services publics des marchés matures soutiennent cette position. La très haute tension devrait connaître la croissance la plus rapide, à un CAGR de 6,29 % de 2027 à 2032. Les programmes de dorsale à courant continu haute tension (HVDC), les liaisons AC à ultra-haute tension et les systèmes éoliens en mer nécessitent une isolation capable de résister à des contraintes électriques et thermiques soutenues. Les applications à très haute tension exigent des niveaux de décharge partielle inférieurs à 10 pC conformément à la norme IEC 60076-3 et une compatibilité avec les fluides de refroidissement avancés. Ces exigences contraignantes concentrent l'offre parmi les entreprises disposant de matériaux qualifiés.
Les applications à moyenne et basse tension utilisent de plus grandes quantités de matériaux à spécifications inférieures dans les équipements de distribution et d'utilisation finale. L'urbanisation et l'électrification industrielle soutiennent une demande stable dans ces classes. La moyenne tension est importante pour la traction ferroviaire, les systèmes marins et les équipements de distribution des centres de données. Des exigences de classe thermique plus élevées font monter les spécifications des matériaux dans ces applications. L'expansion de Mysuru de Hitachi Energy India a doublé la capacité de carton pressé 800 kV en août 2025, reflétant le pipeline de projets à très haute tension en Asie et au Moyen-Orient. Les exigences américaines en matière d'efficacité énergétique pour les transformateurs à 161 kV et au-dessus entrent en vigueur en octobre 2026 et renforcent davantage les attentes de performance pour les équipements entrant sur ce marché.
Par type de transformateur :
la dynamique des transformateurs de type sec remet en question l'héritage des transformateurs à remplissage liquideLes transformateurs à remplissage liquide détenaient 66,38 % de la part du marché de l'isolation des transformateurs en 2026. Ils restent importants dans la transmission haute tension des services publics et la production d'énergie, car les systèmes immergés dans l'huile offrent des performances thermiques supérieures à des puissances MVA élevées. Les transformateurs de type sec devraient croître à un CAGR de 6,43 % de 2027 à 2032. La construction de centres de données, les exigences de sécurité incendie en intérieur et l'électrification ferroviaire soutiennent cette croissance. Des unités de type sec d'une puissance de 22,5 MVA et 50 kV ont été déployées dans des postes de transformation de centres de données aux Pays-Bas, démontrant que l'isolation solide peut supporter des niveaux de tension plus élevés que dans les applications précédentes.
Les réglementations favorisent également les équipements de type sec pour de nombreuses installations intérieures. La directive européenne 2014/35/UE et l'article 450 du Code électrique national américain soutiennent son utilisation dans ces emplacements. Le papier DuPont Nomex est de plus en plus utilisé dans les unités à remplissage liquide de 400 kV, créant une application hybride entre les types de transformateurs. Le papier Weidmann INSULutions DPE offre un choix de matériau entre le kraft standard et l'aramide premium pour les équipements à remplissage liquide destinés aux centres de données et aux énergies renouvelables. Une revue de 2026 a révélé que les papiers en aramide conservent une meilleure intégrité mécanique, une tension de claquage et une résistance à l'oxydation supérieures au kraft thermiquement amélioré sous contrainte thermique à long terme. Cela soutient le développement continu des matériaux dans les deux catégories de transformateurs. Les équipements à remplissage liquide restent au cœur de la transmission d'énergie à grande échelle, tandis que les systèmes de type sec gagnent du terrain là où le fonctionnement en intérieur et les performances incendie gouvernent la sélection des équipements. Les fournisseurs d'isolation doivent donc répondre à des exigences techniques différentes dans les deux catégories.
Par secteur d'utilisation finale :
les centres de données stimulent la croissance de la demande la plus rapideLes services publics d'électricité dtenaient 38,05 % de la part du marché de l'isolation des transformateurs en 2026. Leurs contrats-cadres prennent de plus en plus en compte les fluides esters et l'isolation solide haute température à mesure que les modèles de coût du cycle de vie deviennent plus courants. Les centres de données constituent le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 6,82 % jusqu'en 2032. Les charges de travail informatiques liées à l'IA nécessitent une plus grande capacité de transformateurs sur les campus hyperscale. Les opérateurs exigent également une forte fiabilité pour réduire le risque de temps d'arrêt. Ces besoins accroissent la demande d'isolation avec des capacités thermiques et des performances incendie plus élevées.
La production d'énergie maintient la demande d'isolation liquide dans les transformateurs élévateurs de générateurs. Les projets solaires et éoliens à l'échelle des services publics spécifient de plus en plus les fluides esters naturels pour les sites écologiquement sensibles. L'électrification ferroviaire en Europe, en Inde et en Asie du Sud-Est soutient la demande d'isolation haute température pour les transformateurs de traction. Les équipements marins et offshore nécessitent des matériaux capables de résister à l'air salin, aux vibrations et aux exigences strictes de confinement des incendies. Les équipements pétroliers et gaziers restent une application premium où les températures ambiantes élevées et les classifications de zones dangereuses sont importantes. Le marché de l'isolation des transformateurs sert donc un mélange de grande demande des services publics et d'exigences d'utilisation finale spécialisées.
Analyse géographique
Marché de l'isolation des transformateurs en Asie-Pacifique
L'Asie-Pacifique détenait 42,69 % de la part de marché de l'isolation des transformateurs en 2026 et devrait croître à un TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) de 6,74 % jusqu'en 2032. La Chine a enregistré 608,3 milliards CNY (environ 90,88 milliards USD) d'investissements dans le réseau électrique en 2024. L'Asie a ajouté 421,5 GW de capacité renouvelable en 2024, représentant 71 % des ajouts mondiaux. L'Inde prévoit une demande de pointe de 446 GW d'ici l'exercice 2034-35 et a planifié 146,7 milliards USD d'investissements dans le transport d'électricité jusqu'en 2035. Hitachi Energy India a étendu son site de Mysuru en août 2025, en ajoutant une capacité de production et en établissant une ligne de production de carton pressé sans combustibles fossiles. Le Japon, la Corée du Sud, les pays de l'ASEAN et d'autres marchés d'Asie-Pacifique contribuent à la demande par la modernisation du réseau et l'électrification industrielle.
Marché de l'isolation des transformateurs en Amérique du Nord
Le marché de l'isolation des transformateurs en Amérique du Nord est façonné par un parc de transformateurs vieillissant et une demande d'électricité croissante provenant des centres de données et de l'industrie manufacturière. Le Département de l'Énergie des États-Unis estime que 65 % des transformateurs de puissance américains ont dépassé leur durée de vie moyenne de 25 ans, soutenant la demande en remplacement d'isolation, en modernisation et en production de nouveaux transformateurs. Hitachi Energy a annoncé plus de 1 milliard USD d'investissements dans la fabrication aux États-Unis en septembre 2025. En juin 2026, la société a signé un accord pour acquérir Canduct Group afin d'élargir ses capacités en composants de transformateurs en Amérique du Nord. Ces investissements soutiennent l'approvisionnement local pour les fabricants d'équipements d'origine aux États-Unis et au Canada.
Marché de l'isolation des transformateurs en EMEA et en Amérique du Sud
L'Europe est en tête dans l'adoption d'isolants biosourcés et ignifuges, les réglementations environnementales stimulant la demande d'esters naturels et de systèmes de type sec. Weidmann a ouvert une installation de fabrication de panneaux stratifiés à Pojatno, en Croatie, en septembre 2025, ajoutant 8 000 m² d'espace de production. L'installation de Gouda de Cargill a triplé l'approvisionnement européen en fluide FR3. L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays nordiques sont des centres de demande clés, portés par l'éolien offshore, les interconnexions HVDC et le renforcement des réseaux urbains. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des marchés en expansion pour les infrastructures de transport d'électricité. Le Brésil et l'Arabie saoudite intensifient leurs activités de transport liées aux énergies renouvelables, tandis que le programme d'exportation de Mysuru dessert les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud et la Türkiye.
Paysage concurrentiel
Le marché de l'isolation des transformateurs est modérément fragmenté dans les matériaux de performance et dans les produits de qualité standard. Weidmann, Hitachi Energy, DuPont et Cargill occupent des positions dans les catégories techniquement qualifiées. Leurs produits servent des applications où les matériaux doivent répondre à des exigences thermiques, électriques et de sécurité exigeantes. Les cycles de qualification d'une durée de 2 à 3 ans favorisent les acteurs établis disposant de références de matériaux éprouvées. Les producteurs chinois et indiens sont compétitifs dans le carton pressé standard et le papier kraft grâce à l'accès aux matières premières et aux économies d'échelle. Cela crée des conditions concurrentielles distinctes pour les produits premium et les grades standard.
L'expansion des capacités a été une action concurrentielle centrale en 2025 et 2026. Hitachi Energy a engagé 250 millions USD pour remédier à la pénurie mondiale de transformateurs en mars 2025, suivi d'une annonce de plus de 1 milliard USD d'investissements dans la fabrication aux États-Unis en septembre 2025. Cargill a doublé la capacité de production de FR3 à Dilovası, en Türkiye, en août 2026. Ces actions répondent aux pénuries de transformateurs et de matériaux d'isolation connexes tout en améliorant la couverture des fournisseurs en Amérique du Nord, en Europe, au Moyen-Orient et en Asie. L'investissement en capacité est particulièrement important car les longs délais de livraison des équipements peuvent retarder les projets de réseau et limiter la capacité des services publics à ajouter de nouveaux actifs de transport et de distribution. Les fournisseurs qui développent une production qualifiée peuvent renforcer leur position auprès des fabricants de transformateurs confrontés à des pressions de livraison et à de longs calendriers de projets.
L'innovation en matière de matériaux reste un domaine de concurrence important. Ahlstrom détient un brevet américain couvrant le papier d'isolation électrique pour les applications de transformateurs immergés dans un liquide et de type sec. Hitachi Energy utilise de l'huile de transformateur re-raffinée avec un potentiel de réchauffement climatique jusqu'à 8 % inférieur sur son cycle de vie, offrant une option pour l'utilisation circulaire des matériaux. L'isolation solide haute température est un autre domaine d'intérêt, car elle peut combler l'écart de performance entre l'isolation kraft standard et l'isolation en aramide. The Gund Company, PUCARO et Krempel GmbH servent des applications spécialisées où la personnalisation technique est importante.
Leaders du secteur de l'isolation des transformateurs
-
Weidmann Electrical Technology AG
-
DuPont
-
Hitachi Energy Ltd
-
Krempel GmbH
-
ELANTAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'isolation des transformateurs Entreprises couvertes dans ce rapport
- 3M
- ABB
- Ahlstrom
- APAR Industries Ltd.
- Cargill, Incorporated
- delfortgroup AG
- DuPont
- ELANTAS
- Hitachi Energy Ltd
- Krempel GmbH
- PUCARO ELECTRICAL INSULATION GMBH
- Siemens Energy
- The Gund Company
- WEG
- Weidmann Electrical Technology AG
Développements industriels récents dans Marché de l'isolation des transformateurs
- Août 2026 : Cargill a doublé la capacité de production de fluide diélectrique ester naturel FR3 dans son installation de Dilovası, en Türkiye, en réponse à la demande croissante des opérateurs de réseau européens, du Moyen-Orient et d'Afrique, et asiatiques pour les applications d'isolation des transformateurs. Le FR3 offre une alternative biosourcée à plus de 99 % à l'huile minérale, avec un point d'éclair élevé (typiquement 350-360 °C), et compte plus de 5 millions d'installations de transformateurs dans le monde.
- Juin 2026 : Hitachi Energy a signé un accord définitif pour acquérir Canduct Group, un fabricant ontarien de kits et composants d'isolation de transformateurs pour les fabricants d'équipements d'origine aux États-Unis et au Canada. L'acquisition intègre plus de 300 employés et vise à étendre les capacités d'isolation des transformateurs en Amérique du Nord.
Périmètre du rapport mondial sur le marché de l'isolation des transformateurs
L'isolation des transformateurs est un système de protection comprenant des matériaux solides, liquides ou gazeux qui empêche le courant électrique de circuler entre les parties conductrices, telles que les enroulements et le noyau, et la masse, tout en contribuant à dissiper la chaleur. Ce système joue un rôle fonctionnel dans le maintien de l'intégrité électrique et de la stabilité thermique d'un transformateur, assurant un fonctionnement sûr et fiable dans diverses applications.
Le marché de l'isolation des transformateurs est segmenté par matériau, classe de tension, type de transformateur, secteur d'utilisation finale et géographie. Par matériau, le marché est segmenté en matériaux d'isolation liquides, matériaux d'isolation solides et matériaux d'isolation gazeux. Par classe de tension, le marché est segmenté en basse tension, moyenne tension, haute tension et très haute tension. Par type de transformateur, le marché est segmenté en transformateurs à remplissage liquide et transformateurs de type sec. Par secteur d'utilisation finale, le marché est segmenté en services publics d'électricité, centres de données, marine et offshore, chemins de fer, pétrole et gaz, production d'énergie et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour l'isolation des transformateurs dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériaux d'isolation liquides |
| Matériaux d'isolation solides |
| Matériaux d'isolation gazeux |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Très haute tension |
| Transformateur à remplissage liquide |
| Transformateur de type sec |
| Services publics d'électricité |
| Centres de données |
| Marine et offshore |
| Chemins de fer |
| Pétrole et gaz |
| Production d'énergie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Matériaux d'isolation liquides | |
| Matériaux d'isolation solides | ||
| Matériaux d'isolation gazeux | ||
| Par classe de tension | Basse tension | |
| Moyenne tension | ||
| Haute tension | ||
| Très haute tension | ||
| Par type de transformateur | Transformateur à remplissage liquide | |
| Transformateur de type sec | ||
| Par secteur d'utilisation finale | Services publics d'électricité | |
| Centres de données | ||
| Marine et offshore | ||
| Chemins de fer | ||
| Pétrole et gaz | ||
| Production d'énergie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'isolation des transformateurs ?
La taille du marché de l'isolation des transformateurs était évaluée à 5,31 milliards USD en 2026 et devrait croître de 5,60 milliards USD en 2027 à 7,45 milliards USD d'ici 2032, à un CAGR de 5,86 % au cours de la période de prévision (2027-2032).
Pourquoi les transformateurs de type sec gagnent-ils en adoption ?
Les transformateurs de type sec devraient croître à un CAGR de 6,43 % jusqu'en 2032, portés par la construction de centres de données, les besoins de sécurité incendie en intérieur et l'électrification ferroviaire.
Quels utilisateurs finaux créent une nouvelle demande pour l'isolation des transformateurs ?
Les centres de données constituent le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 6,82 % jusqu'en 2032, tandis que les services publics d'électricité détiennent une part de 38,05 % en 2026.
Quelle région est en tête de la demande d'isolation des transformateurs ?
L'Asie-Pacifique était en tête avec une part de 42,69 % en 2026 et devrait croître à un CAGR de 6,74 % jusqu'en 2032.