
変圧器絶縁場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.60 十億米ドル |
| 市場規模 (2032) | 7.45 十億米ドル |
| 成長率 (2027 - 2032) | 5.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる変圧器絶縁市場分析
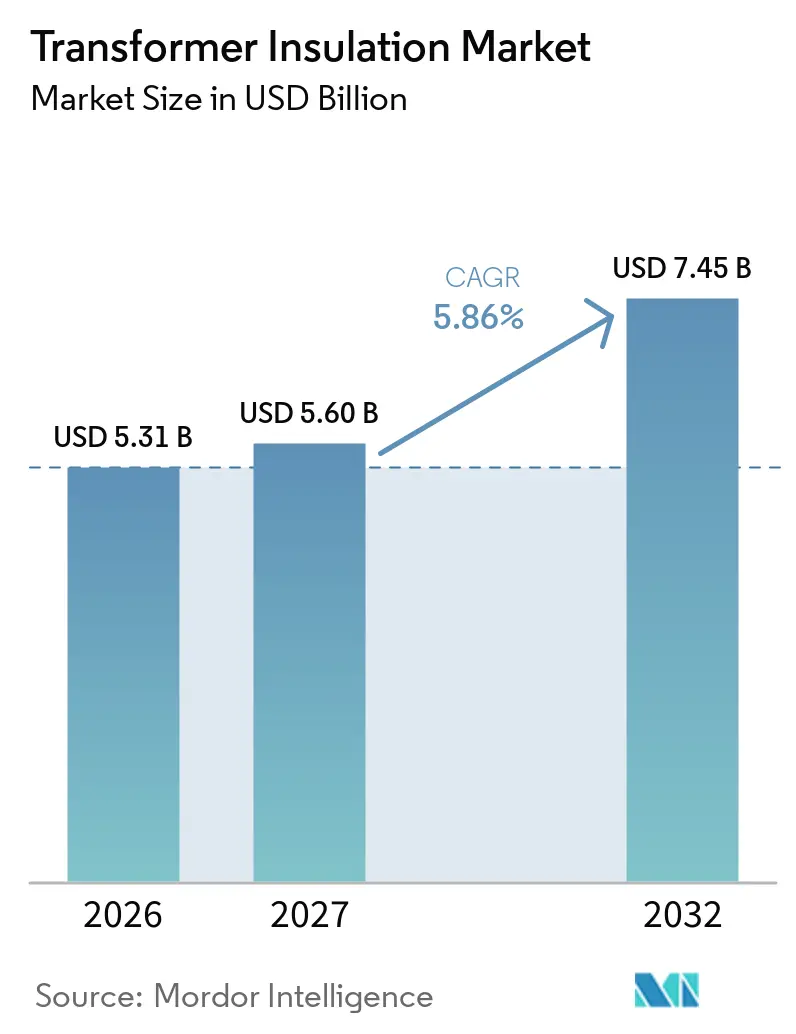
変圧器絶縁市場規模は2026年に53.1 ビリオン 米ドルと評価され、2027年の56.0 ビリオン 米ドルから2032年には74.5 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.86%で成長すると推定されています。老朽化した電力網における交換需要、再生可能エネルギー向けの系統投資、およびデータセンター建設の拡大が絶縁材料への需要を支えています。世界の送電投資は2023年に1,400 ビリオン 米ドルに達し、増大する電力需要を満たすために2030年代半ばまでに年間2,000 ビリオン 米ドルを超える必要があります。変圧器の納期延長と機器価格の上昇により、信頼性の高い運用を支え資産寿命を延ばす材料の価値が高まっています。電力会社がより高い熱性能、強化された防火性能、および低環境負荷を求める中、変圧器絶縁市場はその恩恵を受けています。競争活動は、認定材料、生産能力、および電力会社の仕様を満たす能力を中心に展開されています。
主要レポートのポイント
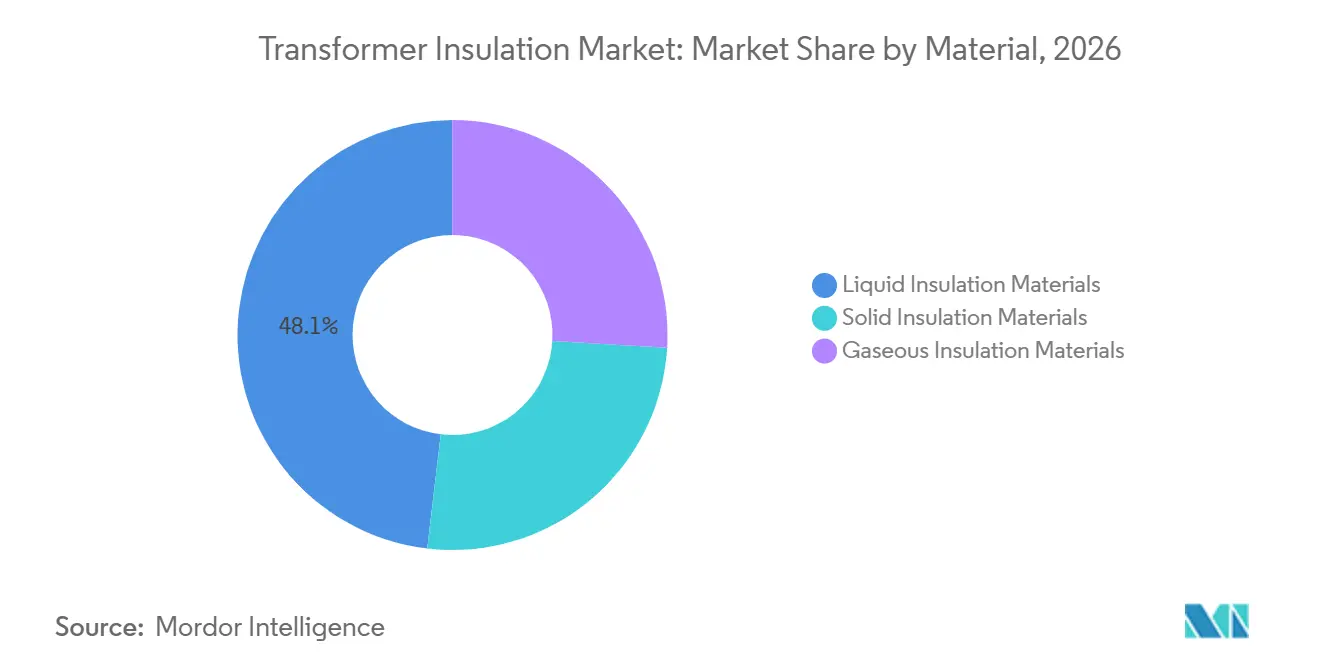
- 材料別では、液体絶縁材料が2026年の変圧器絶縁市場シェアの48.12%を占め、固体絶縁材料は2032年までにCAGR 6.18%で成長すると予測されています。
- 電圧クラス別では、高電圧が2026年の変圧器絶縁市場シェアの40.54%を占め、超高電圧は2032年までにCAGR 6.29%で拡大すると予測されています。
- 変圧器タイプ別では、液入り変圧器が2026年の変圧器絶縁市場シェアの66.38%を占め、乾式変圧器は2032年までにCAGR 6.43%で成長すると予測されています。
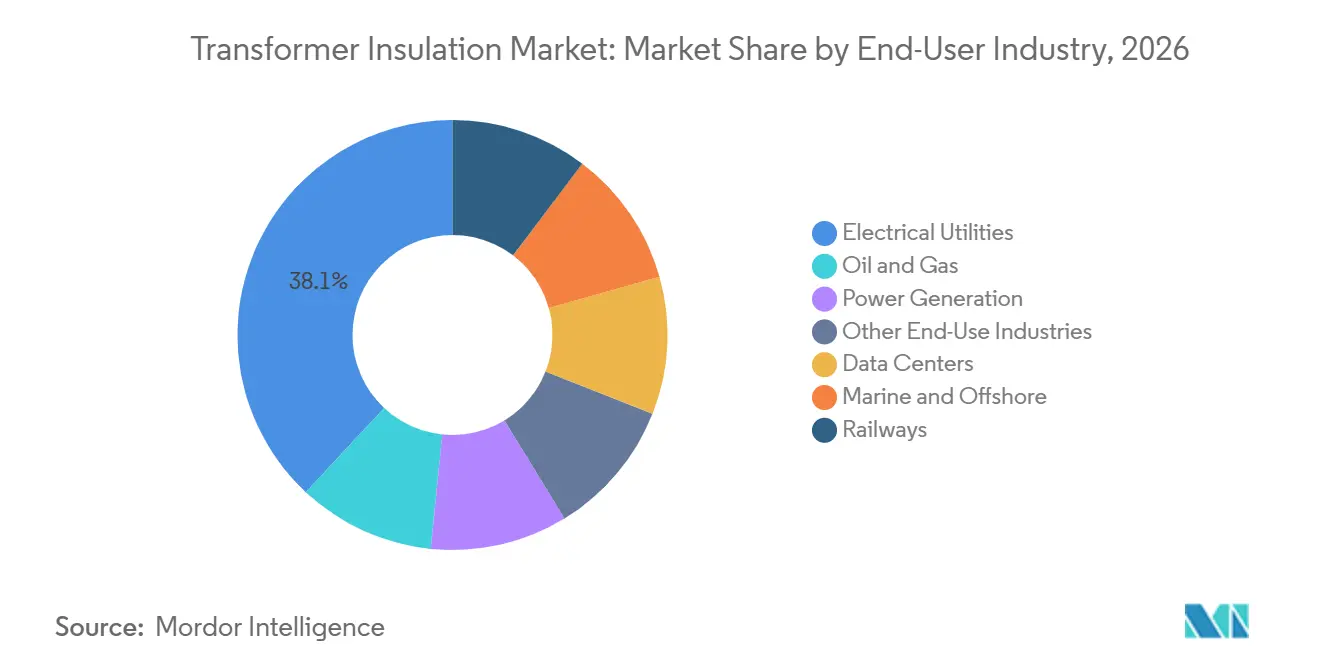
- エンドユーザー産業別では、電力会社が2026年の変圧器絶縁市場シェアの38.05%を占め、データセンターは2032年までにCAGR 6.82%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の変圧器絶縁市場シェアの42.69%を占め、2032年までにCAGR 6.74%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統近代化と老朽化変圧器の交換 | +1.5% | 北米および欧州、アジア太平洋での重要性が増大 | 長期(4年以上) |
| 再生可能エネルギーおよびHVDC相互接続の整備 | +1.3% | 世界全体、特にアジア太平洋、欧州、中国、インド、北欧諸国、ドイツが最も関連性が高い | 中期(2~4年) |
| データセンターおよび電化による負荷増大 | +1.4% | 北米、アジア太平洋、および中東・アフリカへの波及 | 短期(2年以内) |
| エステル流体および乾式システムに対する防火・環境上の選好 | +0.9% | 欧州および北米 | 中期(2~4年) |
| 変圧器容量増強のための高温絶縁 | +0.5% | 世界全体、南アジア・東南アジアおよび北米での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統近代化と老朽化変圧器の交換
北米および欧州の電力網における設備投資の先送りにより、高電圧および超高電圧機器向け絶縁材料の需要を支える交換積み残しが生じています。米国エネルギー省は、米国の電力変圧器の65%が平均耐用年数25年を超えていると推定しています[1]。国際エネルギー機関(IEA)は、変圧器のリードタイムが最大4年に延長され、価格は2019年以降実質75%上昇したと報告しています。電力会社は、熱的にアップグレードされたまたはアラミド複合絶縁材を使用することで、新規機器の納入を待たずに資産能力を向上させることができます。これにより、保守プログラムにおける高温固体材料および天然エステル補充オプションへの需要が支えられています。設置済み機器の規模と老朽化により、変圧器絶縁市場は短期的な交換サイクルではなく、持続的な需要源を有しています。
再生可能エネルギーおよび高電圧直流(HVDC)相互接続の整備
HVDCおよび超高電圧交流プロジェクトは、直流部分放電、空間電荷蓄積、極性反転、および高熱負荷に耐えられる材料を必要とします。これらの用途は、電力会社の認定プロセスをすでに通過した特殊な誘電体配合を好みます。世界の送電投資は2023年に1,400 ビリオン 米ドルに達し、系統開発が主要な送電リンク、相互接続線、および洋上風力システムを支えています。インドは2035年までに1,467 ビリオン 米ドルの送電投資を計画しており、ピーク電力需要は2034~35年度までに446 GWに達すると予測されています。Hitachi Energy Indiaは2025年8月に宮崎工場を拡張し、この需要に対応するため800 kVプレスボード生産能力を2倍に増強しました。3~4年に及ぶ認定サイクルにより、承認済み材料ポートフォリオを持つサプライヤーの地位が強化されています。
データセンターおよび電化による負荷増大
データセンターの開発により、乾式変圧器および天然エステル絶縁システムへの需要が増加しています。大規模なコンピューティングキャンパスは、高い防火性能と熱性能を備えた信頼性の高い電気システムを必要としています。オランダのデータセンター変電所で使用された22.5 MVAおよび50 kV変圧器を含む大型乾式ユニットは、固体絶縁システムがより高電圧の用途に移行していることを示しています。Hitachi Energyは2025年9月に10 ビリオン 米ドルを超える米国製造投資を発表し、その中にはバージニア州サウスボストンの変圧器施設向けの4.57 ビリオン 米ドルが含まれています。Weidmannは2025年11月に、INSULution DPEペーパーがデータセンター変圧器用途向けに設計され、鉱物油中130℃、エステル液中140℃で認定されていると述べました。これらの要件により、変圧器絶縁市場において認定済みの固体および液体絶縁材料の役割が拡大しています。
エステル流体および乾式システムに対する防火・環境上の選好
天然エステル流体および乾式システムは、厳格な防火・環境要件を持つ場所でより一般的になっています。Hitachi Energyは2025年5月に765 kV、400 kV、単相、250 MVAの天然エステル充填電力変圧器の試験を実施しました。同社は、試験された流体の引火点が鉱物油の2倍であり、28日以内に完全に生分解すると述べました。2025年のプール火災研究では、天然および合成エステルは300℃以上の温度では発火しないことが判明しました。Cargillはゴーダ施設を開設し、欧州のFR3供給量を3倍にするとともに、2026年8月にトルコのディロヴァスィでの増産を発表しました。これらの動向により、規制対象の屋内施設および環境的に敏感な場所で利用可能な材料の選択肢が広がっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的連性 | 影響の時間軸 |
|---|---|---|---|
| 高性能ペーパー、樹脂、エステル流体のプレミアムコスト | -1.4% | 世界全体、特に南アジア・東南アジアおよびアフリカの価格感応度の高い市場で最も影響が大きい | 短期(2年以内) |
| 長期にわたる認定サイクルと保守的な電力会社の仕様 | -1.0% | 北米、欧州、および世界の電力会社 | 長期(4年以上) |
| 原材料の価格変動と特殊パルプ供給の集中 | -0.9% | 世界全体、特に欧州および北米の絶縁紙メーカーに関連性が高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高性能ペーパー、樹脂、エステル流体のプレミアムコスト
高度な絶縁材料のコストは、価格感応度の高い市場における中堅電力会社および産業バイヤーにとって依然として主要な障壁となっています。Cargillは、FR3が鉱物油と比較してセルロース絶縁材の寿命を最大8倍延長できると述べています[2]。このライフサイクル上の利点は、資本予算が購買決定を左右する場合には捉えにくいことがあります。高性能固体絶縁材を必要とするアモルファス合金乾式変圧器は、従来のケイ素鋼ユニットより30%高コストです。電気グレードのクラフトパルプコストはパンデミック前の水準より40%高止まりしており、価格決定力を持たないメーカーの利益率を圧迫しています。これらの状況は、電力需要が増加している地域においても、南アジア・東南アジア、サハラ以南のアフリカ、ラテンアメリカでの普及を制約しています。
長期にわたる認定サイクルと保守的な電力会社の仕様
変圧器絶縁材料は、電力会社が新材料を承認する前に、広範な誘電体、熱的、および経年劣化の検証を必要とします。IEC 60076およびIEEE C57シリーズは、2~3年に及ぶ試験サイクルを要求する場合があります。これにより、セルロースナノコンポジット、アラミド複合ペーパー、およびバイオベースコーティングが技術的な有望性を示した後の商業的普及が遅れます。2025年のIEEEレビューでは、商業規模でのフィラーマトリックス制御とナノ粒子の均一分散が、高度な絶縁材料にとって重大な障壁として特定されました。したがって、確立された認定実績を持つサプライヤーは変圧器絶縁市場において優位性を維持しています。Weidmannは2025年1月に、Industry 4.0製造手法を用いた絶縁コンポーネントの開発を目的として、クロアチアでEU支援の研究開発プロジェクトを開始しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
液体絶縁材料がリードし、固体材料の勢いが増す液体絶縁材料は2026年の変圧器絶縁市場シェアの48.12%を占めました。鉱物油浸漬変圧器は、送電用途における広範な設置基盤により、このシェアの大部分を占めています。天然および合成エステルは、液体カテゴリー内に防火性の高い補充オプションを追加しています。Hitachi Energyは2025年5月に765 kVの天然エステル充填変圧器の試験を実施し、超高電圧用途への可能性を実証しました。コルドバ工場でのNynas NYTRO RR 900X再精製油の使用は、国際電気標準会議(IEC)60296:2020に基づくライフサイクル全体での地球温暖化ポテンシャルを最大8%低減する循環材料オプションも導入しました。これらの動向は、液体絶縁材料が環境・安全要件に適応していることを示しています。この材料グループは設置済み機にとって不可欠であり、新規ユニットおよび改修向けにより多くの流体選択肢をバイヤーに提供しています。高電圧機器における確立された役割により、流体配合の変化が既存の変圧器用途の大きな基盤に影響を与える可能性があります。
固体絶縁材料は最も成長の速い材料グループであり、2027年から2032年にかけてCAGR 6.18%が予測されています。屋内、都市部、および防火が重要な用途における乾式変圧器の需要がこの成長を支えています。2025年の研究では、窒化ホウ素強化セルロースペーパーが標準セルロースと比較して誘電強度が23%高く、引張強度が35%大きく、厚み方向の熱伝導率が300%優れていることが報告されました。これらの特性は、新興の超高電圧およびデータセンター仕様を支えています。気体絶縁材料は最も小さい材料グループです。欧州の六フッ化硫黄(SF6)段階的廃止要件により、2025年6月に導入されたHitachi EnergyのSF6フリーGARIP Ecoトランスフォーマー・ガス絶縁開閉装置(GIS)ブッシングを含む代替品の採用が促進されています。

電圧クラス別:
超高電圧需要が絶縁仕様を再形成高電圧は2026年の変圧器絶縁市場シェアの40.54%を占めました。従来の送電インフラおよび成熟市場の電力会社による交換購入がこのシェアを支えています。超高電圧は2027年から2032年にかけてCAGR 6.29%で最も速く成長すると予測されています。高電圧直流(HVDC)バックボーンプログラム、超高電圧交流リンク、および洋上風力システムは、持続的な電気的・熱的ストレスに耐えられる絶縁材料を必要とします。超高電圧用途では、IEC 60076-3に基づき10 pC未満の部分放電レベルと高度な冷却流体との適合性が求められます。これらの厳しい要件により、材料を認定した企業に供給が集中しています。
中電圧および低電圧用途では、配電および最終用途機器においてより低仕様の材料が大量に使用されています。都市化と産業の電化がこれらのクラス全体で安定した需要を支えています。中電圧は鉄道牽引、船舶システム、およびデータセンター配電機器にとって重要です。より高い熱クラス要件がこれらの用途における材料仕様を引き上げています。Hitachi Energy Indiaの宮崎工場拡張は2025年8月に800 kVプレスボード生産能力を2倍にし、アジアおよび中東における超高電圧プロジェクトパイプラインを反映しています。161 kV以上の変圧器に対する米国のエネルギー効率要件は2026年10月に発効し、その市場に参入する機器の性能期待をさらに強化します。
変圧器タイプ別:
乾式変圧器の勢いが液入り変圧器の優位性に挑戦液入り変圧器は2026年の変圧器絶縁市場シェアの66.38%を占めました。油浸システムが高MVA定格で優れた熱性能を提供するため、高電圧の電力会社の送電および発電において依然として重要です。乾式変圧器は2027年から2032年にかけてCAGR 6.43%で成長すると予測されています。データセンター建設、屋内防火要件、および鉄道電化がこの成長を支えています。オランダのデータセンター変電所に導入された22.5 MVAおよび50 kV定格の乾式ユニットは、固体絶縁材料が従来の用途よりも高い電圧レベルに対応できることを実証しています。
規制も多くの屋内設置において乾式機器を支持しています。EU指令2014/35/EUおよび米国電気工事規程第450条がこれらの場所での使用を支持しています。DuPont Nomexペーパーは400 kV液入りユニットでの使用が増加しており、変圧器タイプをまたいだハイブリッド用途を生み出しています。Weidmann INSULutions DPEペーパーは、液入りデータセンターおよび再生可能エネルギー機器向けに、標準クラフトとプレミアムアラミドの間の材料選択肢を提供しています。2026年のレビューでは、アラミドペーパーが長期熱ストレス下において熱的にアップグレードされたクラフトよりも機械的完全性、絶縁破壊電圧、および耐酸化性が優れていることが判明しました。これにより、両変圧器カテゴリーにおける材料開発が継続的に支えられています。液入り機器は大規模電力送電の中心であり続ける一方、乾式システムは屋内運用と防火性能が機器選定を左右する場所でシェアを拡大しています。したがって、絶縁サプライヤーは2つのカテゴリーにわたって異なる技術要件に対応する必要があります。
エンドユーザー産業別:
データセンターが最も速い需要成長を牽引電力会社は2026年の変圧器絶縁市場シェアの38.05%を占めました。ライフサイクルコストモデルが一般化するにつれ、電力会社のフレームワーク契約ではエステル流体および高温固体絶縁材料がますます考慮されています。データセンターは最も成長の速いエンドユーザーセグメントであり、2032年までにCAGR 6.82%が予測されています。AIコンピューティングワークロードは、ハイパースケールキャンパスでより大きな変圧器容量を必要とします。オペレーターはまた、ダウンタイムのリスクを低減するために高い信頼性を必要としています。これらのニーズにより、より高い熱性能と防火性能を持つ絶縁材料への需要が増加しています。
発電は発電機昇圧変圧器における液体絶縁材料への需要を維持しています。大規模太陽光および風力プロジェクトは、生態学的に敏感な場所向けに天然エステル流体をますます指定しています。欧州、インド、および東南アジアにおける鉄道電化は、高温牽引変圧器絶縁材料への需要を支えています。船舶および洋上機器は、塩分を含む空気、振動、および厳格な防火要件に耐えられる材料を必要とします。石油・ガス機器は、高い周囲温度と危険区域定格が重要なプレミアム用途であり続けています。したがって、変圧器絶縁市場は大規模な電力会社の需要と特殊なエンドユーザー要件の組み合わせに対応しています。
地域分析
アジア太平洋地域トランスフォーマー絶縁市場
アジア太平洋地域は2026年のトランスフォーマー絶縁市場シェアの42.69%を占め、2032年までCAGR 6.74%で成長すると予測されている。中国は2024年に6,083億人民元(約90.88 ビリオン 米ドル)の系統投資を記録した。アジアは2024年に421.5 GWの生可能エネルギー容量を追加し、世界全体の追加量の71%を占めた。インドは2034〜35年度までにピーク需要446 GWを見込み、2035年までに1,467億 米ドルの送電投資を計画している。Hitachi Energy Indiaは2025年8月に宮崎施設を拡張し、生産能力を増強するとともに、化石燃料を使用しないプレスボード生産ラインを新設した。日本、韓国、ASEAN諸国、その他のアジア太平洋市場は、系統近代化および産業電化を通じて需要に貢献している。
北米トランスフォーマー絶縁市場
北米のトランスフォーマー絶縁市場は、老朽化したトランスフォーマー基盤と、データセンターおよび製造業からの電力需要の増大によって形成されている。米国エネルギー省は、米国の電力用トランスフォーマーの65%が平均耐用年数25年を超えていると推定しており、絶縁材の交換、改修、および新規トランスフォーマー製造への需要を下支えしている。Hitachi Energyは2025年9月に1 ビリオン 米ドルを超える米国製造投資を発表した。2026年6月、同社は北米のトランスフォーマー部品能力を拡大するためにCanduct Groupを買収する契約を締結した。これらの投資は、米国およびカナダ全土の完成品メーカーへの国内供給を支援するものである。
欧州・中東・アフリカおよび南米トランスフォーマー絶縁市場
欧州はバイオベースおよび耐火性絶縁材の採用において先行しており、環境規制が天然エステルおよび乾式システムへの需要を牽引している。Weidmannは2025年9月にクロアチアのポヤトノに積層ボード製造施設を開設し、8,000 m²の生産スペースを追加した。CargillのハウダFR3流体施設は欧州供給量を3倍に拡大した。ドイツ、英国、フランス、イタリア、および北欧諸国は主要な需要拠点であり、洋上風力、高圧直流(HVDC)インターコネクター、および都市部系統強化によって需要が牽引されている。南米、中東、アフリカは送電インフラの拡大市場を形成している。ブラジルおよびサウジアラビアは再生可能エネルギー関連の送電活動を拡大しており、宮崎輸出プログラムはアラブ首長国連邦、サウジアラビア、南アフリカ、およびトルコに対応している。
市場ランドスケープ
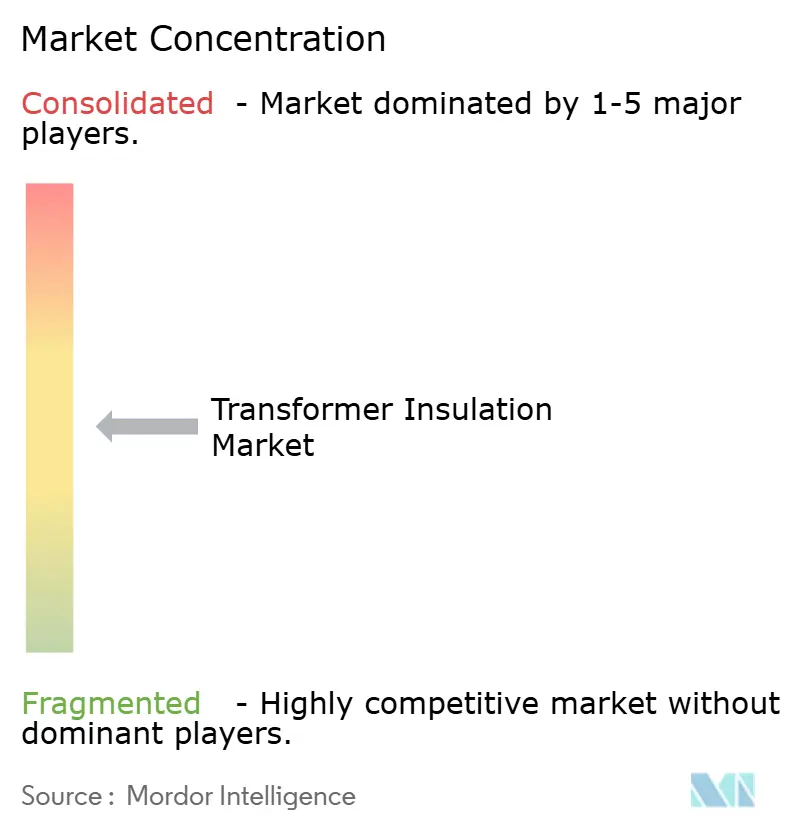
変圧器絶縁市場は、高性能材料および標準グレード製品において中程度に分散しています。Weidmann、Hitachi Energy、DuPont、およびCargillは技術的に認定されたカテゴリーにおいてポジションを保持しています。これらの製品は、材料が厳しい熱的、電気的、および安全要件を満たす必要がある用途に対応しています。2~3年に及ぶ認定サイクルにより、確立された材料実績を持つ既存企業が支持されています。中国およびインドのメーカーは、原材料へのアクセスと規模を通じて標準プレスボードおよびクラフトペーパーで競争しています。これにより、プレミアム製品と標準グレードで異なる競争条件が生まれています。
生産能力の拡大は2025年および2026年における中心的な競争行動となっています。Hitachi Energyは2025年3月に世界的な変圧器不足に対処するため2.50 ビリオン 米ドルを投入し、続いて2025年9月に10 ビリオン 米ドルを超える米国製造投資を発表しました。Cargillは2026年8月にトルコのディロヴァスィでFR3生産能力を2倍にしました。これらの行動は変圧器および関連絶縁材料の不足に対処しながら、北米、欧州、中東、およびアジアにおけるサプライヤーカバレッジを改善しています。設備投資は特に重要です。なぜなら、機器の長いリードタイムが系統プロジェクトを遅延させ、電力会社が新たな送配電資産を追加する能力を制約する可能性があるからです。認済み生産を拡大するサプライヤーは、納期プレッシャーと長いプロジェクトスケジュールに直面する変圧器メーカーとの関係においてポジションを強化できます。
材料革新は依然として重要な競争領域です。Ahlstromは液浸および乾式変圧器用途向けの電気絶縁紙に関する米国特許を保有しています。Hitachi Energyはライフサイクル全体での地球温暖化ポテンシャルを最大8%低減する再精製変圧器油を使用し、循環材料利用のオプションを提供しています。高温固体絶縁材料は別の注目領域であり、標準クラフトとアラミド絶縁材の性能ギャップを埋めることができます。The Gund Company、PUCARO、およびKrempel GmbHは、技術的なカスタマイズが重要な特殊用途に対応しています。
変圧器絶縁産業のリーダー企業
-
Weidmann Electrical Technology AG
-
DuPont
-
Hitachi Energy Ltd
-
Krempel GmbH
-
ELANTAS
- 注:主要企業の掲載順は順位を示すものではありません。
トランスフォーマー絶縁市場 このレポートでカバーされる企業
- 3M
- ABB
- Ahlstrom
- APAR Industries Ltd.
- Cargill, Incorporated
- delfortgroup AG
- DuPont
- ELANTAS
- Hitachi Energy Ltd
- Krempel GmbH
- PUCARO ELECTRICAL INSULATION GMBH
- Siemens Energy
- The Gund Company
- WEG
- Weidmann Electrical Technology AG
最近の産業開発事情 トランスフォーマー絶縁市場
- 2026年8月:Cargillは、変圧器絶縁用途向けの欧州、中東・アフリカ、およびアジアの系統オペレーターからの需要増大に応えて、トルコのディロヴァスィ施設でFR3天然エステル誘電流体の生産能力を2倍にしました。FR3は高引火点(通常350~360℃)、99%以上バイオベースの鉱物油代替品であり、世界中で500万台以上の変圧器に設置されています。
- 2026年6月:Hitachi Energyは、米国およびカナダの完成品メーカー向けに変圧器絶縁キットおよびコンポーネントを製造するオンタリオ州拠点のメーカーであるCanduct Groupを買収する確定契約を締結しました。この買収は300名以上の従業員を統合し、北米の変圧器絶縁能力の拡大を目的としています。
世界の変圧器絶縁市場レポートの調査範囲
変圧器絶縁は、巻線とコアおよびアースの間などの導電部品間に電流が流れるのを防ぎ、熱の放散を助ける固体、液体、または気体材料で構成される保護システムです。このシステムは、変圧器の電気的完全性と熱的安定性を維持し、様々な用途において安全で信頼性の高い運用を確保する機能的役割を果たしています。
変圧器絶縁市場は、材料別、電圧クラス別、変圧器タイプ別、エンドユーザー産業別、および地域別に区分されています。材料別では、市場は液体絶縁材料、固体絶縁材料、および気体絶縁材料に区分されています。電圧クラス別では、市場は低電圧、中電圧、高電圧、および超高電圧に区分されています。変圧器タイプ別では、市場は液入り変圧器および乾式変圧器に区分されています。エンドユーザー産業別では、市場は電力会社、データセンター、船舶・洋上、鉄道、石油・ガス、発電、およびその他のエンドユーザー産業に区分されています。レポートはまた、主要地域の15カ国における変圧器絶縁の市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 液体絶縁材料 |
| 固体絶縁材料 |
| 気体絶縁材料 |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 超高電圧 |
| 液入り変圧器 |
| 乾式変圧器 |
| 電力会社 |
| データセンター |
| 船舶・洋上 |
| 鉄道 |
| 石油・ガス |
| 発電 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料別 | 液体絶縁材料 | |
| 固体絶縁材料 | ||
| 気体絶縁材料 | ||
| 電圧クラス別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| 超高電圧 | ||
| 変圧器タイプ別 | 液入り変圧器 | |
| 乾式変圧器 | ||
| エンドユーザー産業別 | 電力会社 | |
| データセンター | ||
| 船舶・洋上 | ||
| 鉄道 | ||
| 石油・ガス | ||
| 発電 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
変圧器絶縁市場の現在の市場規模は?
変圧器絶縁市場規模は2026年に53.1 ビリオン 米ドルと評価され、2027年の56.0 ビリオン 米ドルから2032年には74.5 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.86%で成長すると推定されています。
なぜ乾式変圧器の採用が増加しているのか?
乾式変圧器は、データセンター建設、屋内防火ニーズ、および鉄道電化によって牽引され、2032年までにCAGR 6.43%で成長すると予測されています。
変圧器絶縁に対する新たな需要を生み出しているエンドユーザーはどこか?
データセンターは最も成長の速いエンドユーザーグループであり、2032年までにCAGR 6.82%を示す一方、電力会社は2026年に38.05%のシェアを保持しています。
変圧器絶縁需要をリードしている地域はどこか?
アジア太平洋が2026年に42.69%のシェアでリードし、2032年までにCAGR 6.74%で成長すると予測されています。