
Tamanho e Participação do Mercado de Quimioembolização Transarterial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.97 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Quimioembolização Transarterial por Mordor Intelligence
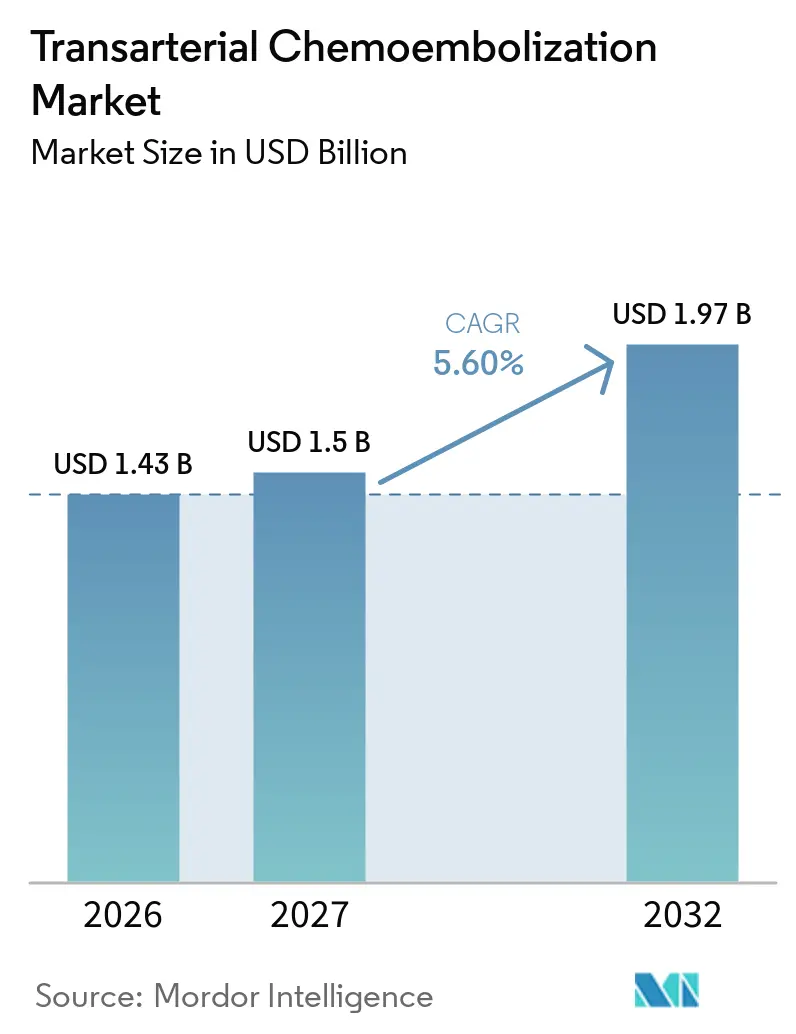
O tamanho do Mercado de Quimioembolização Transarterial foi avaliado em 1,43 bilhões de USD em 2026 e estima-se que cresça de 1,5 bilhões de USD em 2027 para atingir 1,97 bilhões de USD até 2032, a um CAGR de 5,60% durante o período de previsão (2027-2032).
A demanda é sustentada pelo crescente uso do tratamento locorregional como opção de primeira linha ou de ponte para malignidades hepáticas em estágio intermediário. O câncer de fígado e das vias biliares intra-hepáticas causou 732.489 mortes em todo o mundo em 2024, enquanto 843.045 novos casos foram registrados, mantendo uma necessidade substancial de tratamento em regiões com alta prevalência de hepatite viral. O mercado de quimioembolização transarterial também está mudando à medida que produtos de liberação de fármaco, administração guiada por imagem e protocolos de combinação elevam a importância da qualidade do procedimento. O suporte ao reembolso na América do Norte e a expansão da capacidade de oncologia intervencionista na Ásia-Pacífico criam diferentes trajetórias de crescimento no mercado de quimioembolização transarterial. A concorrência depende cada vez mais de evidências clínicas, garantia de imagem e da capacidade de apoiar protocolos de tratamento mais precisos.
Principais Conclusões do Relatório
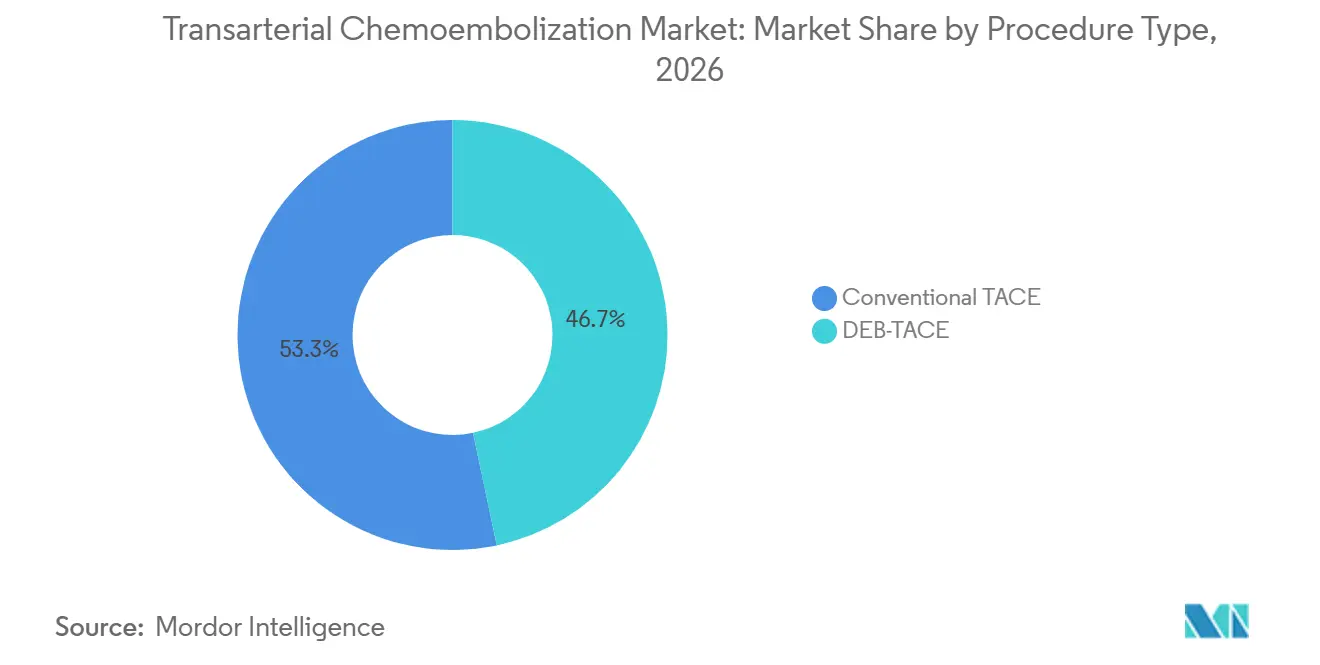
- Por tipo de procedimento, a TACE convencional liderou com 53,32% de participação na receita em 2026, enquanto a DEB-TACE deve crescer a um CAGR de 6,22% até 2032.
- Por tipo de produto, os agentes quimioterápicos detinham 43,35% da participação do mercado de quimioembolização transarterial em 2026, enquanto as partículas de liberação de fármaco têm previsão de crescer a um CAGR de 6,71% até 2032.
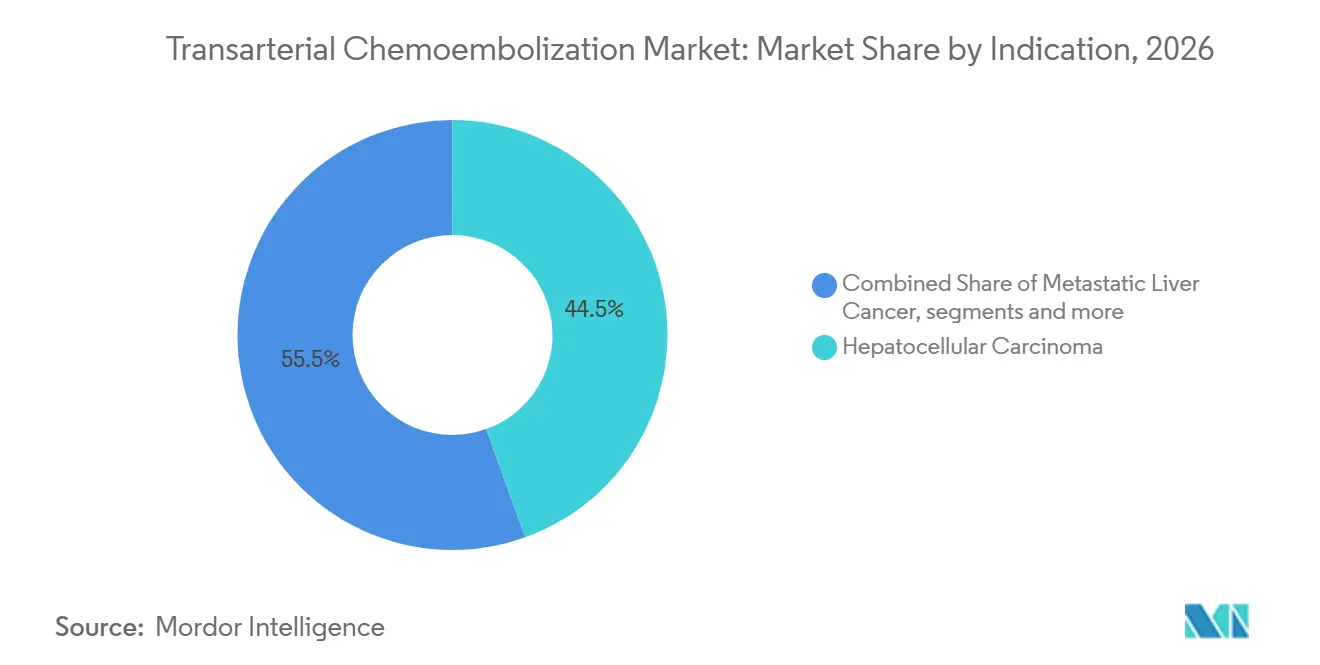
- Por indicação, o carcinoma hepatocelular representou 44,53% do mercado de quimioembolização transarterial em 2026, enquanto o câncer de fígado metastático deve expandir a um CAGR de 7,11% até 2032.
- Por usuário final, os hospitais detinham 45,13% de participação na receita em 2026, enquanto os centros de pesquisa em oncologia devem crescer a um CAGR de 5,77% até 2032.
- Por geografia, a América do Norte representou 47,26% da participação na receita em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geogrfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência de Carcinoma Hepatocelular | +1.5% | Global, maior no Leste Asiático, Norte da África e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Transição para Terapia Minimamente Invasiva e Locorregional | +0.9% | América do Norte e Europa, com expansão para os principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Microesferas de Liberação de Fármaco e Tecnologia Guiada por Imagem | +0.8% | América do Norte, Europa, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Oncologia Intervencionista e Reembolso | +0.7% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Regime de Combinação de TACE e Imunoterapia | +0.6% | Ásia-Pacífico, especialmente China e Japão, e América do Norte | Médio prazo (2-4 anos) |
| Imagem Preditiva e Otimização do Retratamento | +0.5% | América do Norte e Europa, com adoção inicial no Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Carcinoma Hepatocelular
A incidência de câncer de fígado fornece a base de demanda para o mercado de quimioembolização transarterial. O GLOBOCAN registrou 843.045 novos casos de câncer de fígado e das vias biliares intra-hepáticas em 2024, e a doença ocupou o terceiro lugar em mortalidade por câncer, com 732.489 mortes.[1] O carcinoma hepatocelular representa 75% a 85% desses casos, vinculando diretamente a carga à demanda por procedimentos de TACE. A infecção crônica por HBV e HCV continua sendo um importante precursor, enquanto a baixa cobertura de tratamento deixa muitos pacientes em risco contínuo. A incidência global de câncer de fígado poderá atingir 1,52 milhão de novos casos anuais até 2050, caso as tendências atuais de controle da hepatite viral continuem.[2] A DHGNA também está ampliando o futuro grupo de pacientes na América do Norte e na Europa Ocidental, além da população histórica com hepatite B.
Transição para Terapia Minimamente Invasiva e Locorregional
A ressecção e o transplante são opções curativas para menos de 20% dos pacientes no momento do diagnóstico, deixando muitos casos em estágio intermediário dependentes do tratamento locorregional. A TACE está estabelecida nas diretrizes de tratamento do BCLC e da AASLD para o carcinoma hepatocelular irressecável em estágio BCLC-B. Isso sustenta o mercado de quimioembolização transarterial porque o tratamento baseado em cateter pode atender pacientes que não são elegíveis para cirurgia. O movimento em direção ao atendimento oncológico ambulatorial também favorece procedimentos que evitam internações cirúrgicas. A Tabela de Honorários Médicos do Medicare de 2026 criou um aumento líquido de 2% para a radiologia intervencionista e de 7% em ambientes não hospitalares.[3] Essa mecânica de reembolso apoia o volume ambulatorial ao mesmo tempo que aumenta a diferença de acesso entre prestadores hospitalares e comunitários.
Adoção de Microesferas de Liberação de Fármaco e Tecnologia Guiada por Imagem
A TACE com microesferas de liberação de fármaco combina oclusão arterial com liberação local controlada do fármaco por meio de microesferas calibradas. Essa abordagem pode reduzir a exposição plasmática máxima à quimioterapia e a toxicidade sistêmica em comparação com os procedimentos baseados em lipiodol. Uma revisão de 2024 encontrou taxas mais baixas de eventos adversos sistêmicos de grau 3 ou superior com DEB-TACE do que com TACE convencional no carcinoma hepatocelular. Um estudo randomizado de fase 4 também encontrou eficácia superior da idarrubicina em relação à epirrubicina no contexto da DEB-TACE. Um estudo multicêntrico relatou que um modelo de variáveis clínicas e de ressonância magnética previu a resposta à TACE com valores de AUC de 0,91 no treinamento e 0,84 nas coortes de validação. O mercado de quimioembolização transarterial está, portanto, atribuindo mais valor à compatibilidade de imagem e ao suporte ao fluxo de trabalho, não apenas ao desempenho de carregamento de fármaco nas microesferas.
Adoção de Regime de Combinação de TACE e Imunoterapia
A TACE está sendo usada com mais frequência em conjunto com imunoterapia sistêmica no carcinoma hepatocelular em estágio intermediário. A isquemia tumoral e a necrose após a TACE podem liberar neoantígenos e ativar a atividade de células dendríticas, o que pode fortalecer o efeito dos inibidores de checkpoint. Um estudo de fase 2 relatou melhora no controle tumoral com TACE, atezolizumabe e bevacizumabe na doença em estágio intermediário. O ensaio de fase 3 TALENTACE relatou um desfecho primário positivo para atezolizumabe mais bevacizumabe combinado com TACE. A China aprovou lenvatinibe mais pembrolizumabe com TACE para carcinoma hepatocelular irressecável não metastático em julho de 2025. Isso confere maior importância à técnica de microcateter e ao carregamento embólico, uma vez que a qualidade do tratamento afeta as condições locais para o tratamento combinado.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complicações Relacionadas ao Procedimento e Descompensação Hepática | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Altos Custos de Equipamentos, Procedimentos e Treinamento | -0.5% | Mercados emergentes da Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Doença Refratária à TACE e Migração de Estágio para Terapia Sistêmica | -0.4% | Global, especialmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Protocolos Inconsistentes de Microesferas, Carregamento de Fármaco e Tratamento | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complicações Relacionadas ao Procedimento e Descompensação Hepática
A disfunção hepática pós-procedimento limita o retratamento e continua sendo uma restrição central no mercado de quimioembolização transarterial. Um estudo retrospectivo de 549 pacientes encontrou comprometimento da função hepática em 61,9% dos pacientes após a TACE e síndrome pós-embolização em 27,0%. O estudo identificou a classe Child-Pugh, a contagem de neutrófilos e o escore ECOG basal como preditores independentes de disfunção hepática. A descompensação mais grave pode incluir ascite, encefalopatia, coagulopatia e sangramento por varizes. Pacientes com cirrose e reserva hepática limitada estão especialmente expostos a esse risco. Diferentes intervalos de monitoramento e limiares de escalonamento entre os centros de tratamento também podem criar decisões de tratamento desiguais e menores volumes de procedimentos em instituições mais cautelosas.
Altos Custos de Equipamentos, Procedimentos e Treinamento
Um programa de TACE requer equipamentos de angiografia, agentes de contraste, microcateteres, fios-guia e produtos embólicos. Esses requisitos restringem a adoção em hospitais menores e sistemas de saúde de menor renda. Os radiologistas intervencionistas também precisam de experiência em mapeamento arterial hepático, cateterização seletiva e avaliação do ponto final embólico. Esse treinamento é difícil de fornecer onde os volumes de procedimentos e a mentoria estruturada são limitados. A Sociedade de Radiologia Intervencionista se opôs ao modelo WISeR, que começou em 6 estados dos EUA em 2026, porque a autorização prévia e a revisão de pré-pagamento poderiam restringir o acesso a serviços selecionados de radiologia guiada por imagem. A revisão administrativa pode ser particularmente difícil quando a decisão clínica requer julgamento processual que não é totalmente capturado na avaliação automatizada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Procedimento:
A TACE Convencional Ancora o Volume Enquanto a DEB-TACE Desenvolve Capacidade de PrecisãoA TACE convencional detinha 53,32% da participação do mercado de quimioembolização transarterial em 2026. Sua posição se baseia em ampla experiência clínica, familiaridade dos profissionais e compatibilidade com regimes de cisplatina, doxorrubicina e epirrubicina. A TACE convencional deve crescer a um CAGR de 6,22% de 2027 a 2032, porque os programas emergentes de câncer de fígado podem adotar métodos baseados em lipiodol antes de investir em plataformas de DEB-TACE. As cadeias de suprimento do Lipiodol da Guerbet e a seleção flexível de fármacos apoiam o uso em sistemas de saúde europeus e asiáticos com formulários de quimioterapia genérica.
A DEB-TACE está ganhando uso em centros com plataformas dedicadas de microesferas, incluindo o LC Bead LUMI da Boston Scientific e o HepaSphere da Merit Medical. A TACE convencional foi usada em 59,3% dos pacientes no braço de combinação, enquanto a DEB-TACE foi usada em 40,7%. O resultado indica que o papel de preparação imunológica da TACE não se limita a um tipo de procedimento. A DEB-TACE oferece benefícios de administração local de fármaco e relacionados à imagem que influenciam as decisões de compra.
Por Tipo de Produto:
Agentes Quimioterápicos Lideram o Volume Enquanto as Partículas de Liberação de Fármaco se ExpandemOs agentes quimioterápicos representaram 43,35% da participação do mercado de quimioembolização transarterial em 2026. A categoria inclui doxorrubicina, cisplatina, mitomicina C e epirrubicina administradas em emulsões de lipiodol ou por infusão intra-arterial. Sua escala reflete a contínua importância global da TACE convencional e a disponibilidade de quimioterapia genérica em mercados emergentes. Agentes radioterápicos e agentes intra-arteriais adjacentes atendem pacientes cuja reserva hepática ou contraindicações limitam a administração convencional de fármacos.
As partículas de liberação de fármaco devem ser o tipo de produto de crescimento mais rápido, com um CAGR de 6,71% previsto até 2032. Boston Scientific, Merit Medical e Terumo detêm posições importantes, enquanto a ABK Biomedical concluiu o recrutamento do estudo pivotal de fase 3 ROUTE90 para o Eye90 em fevereiro de 2026. A ABK Biomedical e a COR Development anunciaram a fabricação comercial em Ashland, Missouri, em abril de 2026, demonstrando o movimento dos embólicos habilitados para imagem em direção ao fornecimento comercial.
Por Indicação:
O Carcinoma Hepatocelular Lidera Enquanto o Câncer de Fígado Metastático Cresce Mais RapidamenteO carcinoma hepatocelular representou 44,53% do mercado de quimioembolização transarterial em 2026. As diretrizes do BCLC apoiam a TACE para a doença irressecável em Estágio B, tornando o CHC a principal fonte de volume de procedimentos. Os 843.045 casos de câncer de fígado e das vias biliares intra-hepáticas registrados em 2024 sustentam o cuidado contínuo direcionado ao CHC, e o CHC representa 75% a 85% desse grupo de doenças. Os centros estão avaliando a seleção de procedimentos e a qualidade da embolização com mais atenção ao planejar a coadministração de inibidores de checkpoint.
O câncer de fígado metastático deve crescer a um CAGR de 7,11% até 2032. O aumento das metástases hepáticas de câncer colorretal e de mama em populações ocidentais envelhecidas está expandindo o uso além do CHC. Um estudo de coorte multicêntrico encontrou melhor controle da doença com DEB-TACE, quimioterapia sistêmica e inibidores de checkpoint imunológico do que com terapia sistêmica isolada no colangiocarcinoma intra-hepático irressecável. Tumores neuroendócrinos metastáticos e hepatoblastoma fornecem volumes de procedimentos menores, mas estáveis, em tipos de tumores hepáticos hipervasculares.

Por Usuário Final:
Hospitais Sustentam o Volume Enquanto os Centros de Pesquisa em Oncologia Avançam nos ProtocolosOs hospitais detinham 45,13% da participação do mercado de quimioembolização transarterial em 2026. Eles podem fornecer angiografia biplana, monitoramento hepático pós-procedimento e suporte de comitê multidisciplinar de tumores. Grandes centros médicos acadêmicos nos Estados Unidos, Alemanha e Japão combinam altos volumes de procedimentos com atividade de pesquisa clínica que molda os protocolos de tratamento. A capacidade hospitalar continua sendo importante onde os pacientes precisam de avaliação rigorosa da função hepática após o tratamento.
Os centros de pesquisa em oncologia devem crescer a um CAGR de 5,77% até 2032. Eles são centrais para os protocolos de fase 2 e fase 3 que combinam TACE com inibidores de PD-1 ou PD-L1, inibidores de tirosina quinase e agentes anti-VEGF. Os centros cirúrgicos ambulatoriais estão emergindo para procedimentos ambulatoriais adequados porque a tabela do Medicare de 2026 apoia o atendimento de radiologia intervencionista em ambientes não hospitalares. Clínicas especializadas em hepatologia e centros de imagem com capacidade de cateterização atendem ao volume residual em ambientes de alta renda.
Análise Geográfica
América do Norte
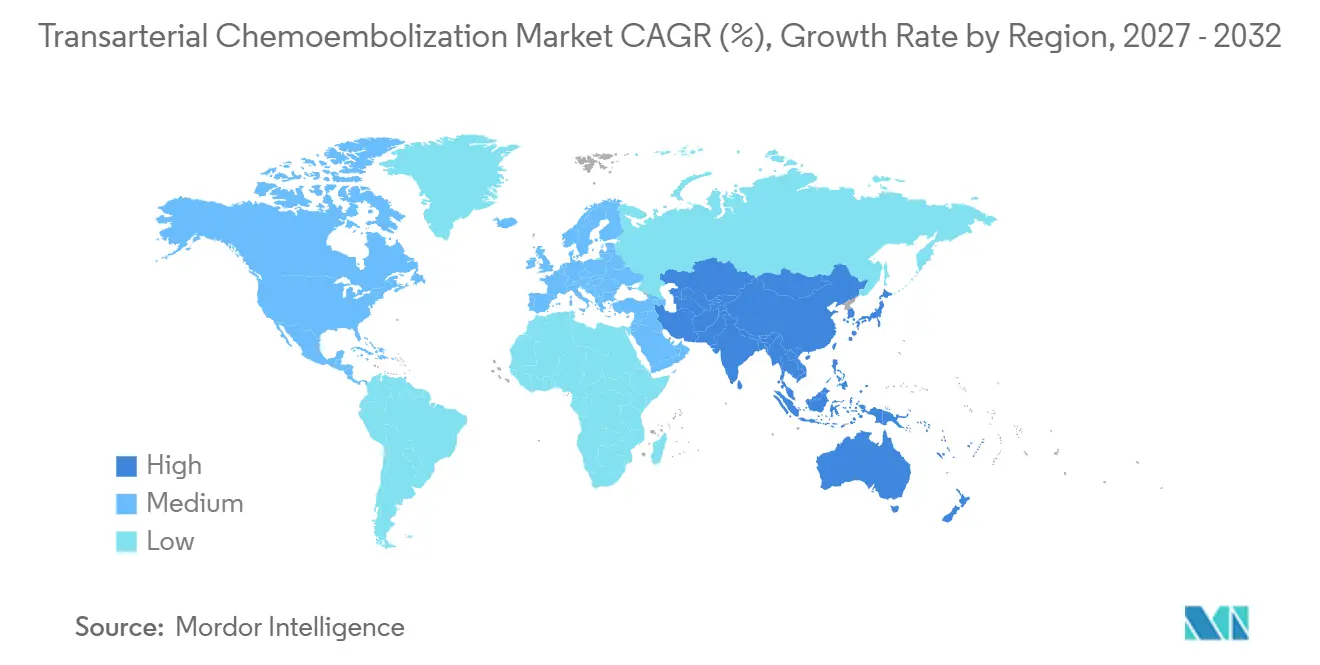
A América do Norte detinha 47,26% da participação do mercado de quimioembolização transarterial em 2026. O reembolso pelo Medicare e por planos comerciais, as densas redes de radiologia intervencionista e os comitês especializados em tumores hepáticos sustentam essa posição. A tabela de honorários do Medicare de 2026 aumentou o pagamento de radiologia intervencionista em 2% no geral e em 7% em ambientes não hospitalares. Os Estados Unidos lideram o volume de procedimentos regional, o Canadá adiciona demanda por meio de redes provinciais de atendimento oncológico, e o México está crescendo à medida que a infraestrutura terciária se expande.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 8,12% de 2027 a 2032, a maior taxa regional no mercado de quimioembolização transarterial. A região tem a maior carga absoluta de CHC e está expandindo a capacidade de oncologia intervencionista. A aprovação da combinação pela China em 2025 incentivou o investimento em uma administração de TACE mais precisa. O Japão mantém altos volumes por meio da cobertura universal de saúde e do reembolso favorável, embora o reembolso do Y-90 tenha aumentado a concorrência da radioembolização.
Europa, Oriente Médio e África
A Europa segue a América do Norte, com Alemanha, Reino Unido, França, Itália e Espanha como mercados principais. O mercado de quimioembolização transarterial no Oriente Médio e África apresenta condições variadas. Arábia Saudita, Emirados Árabes Unidos e Catar combinam altos gastos com saúde, infraestrutura intervencionista disponível e expansão da capacidade dos centros de oncologia. A África do Sul e grande parte da África Subsaariana enfrentam escassez de equipamentos e especialistas, apesar da necessidade não atendida relacionada à doença associada ao HBV e à exposição à aflatoxina B1. Brasil e Argentina estão expandindo o treinamento e os registros profissionais, enquanto o sistema SUS do Brasil fornece reembolso parcial para procedimentos locorregionais de câncer de fígado.
Cenário Competitivo
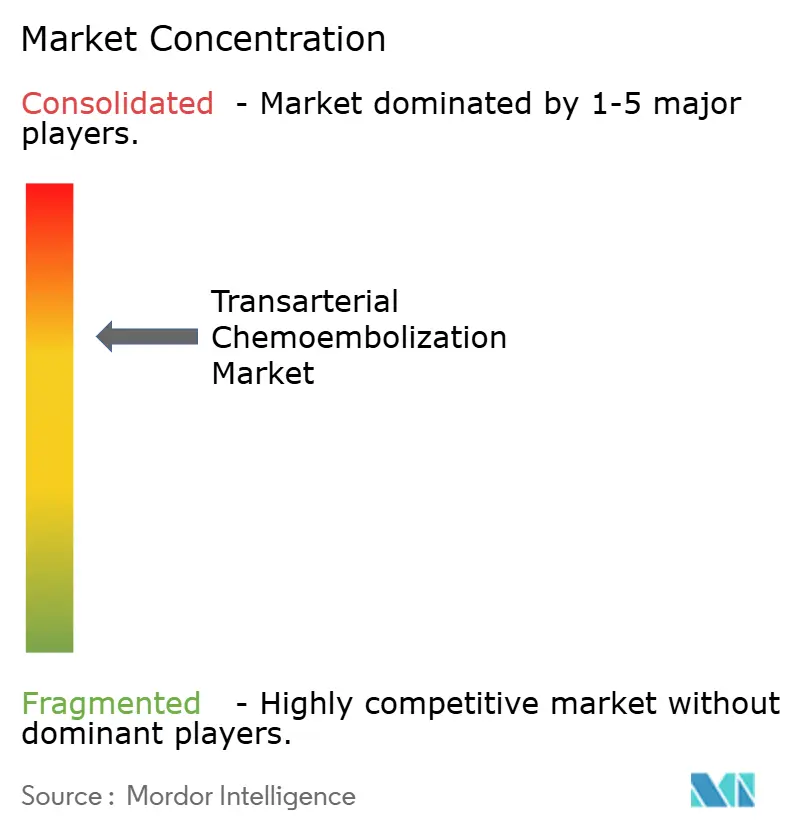
O mercado de quimioembolização transarterial é moderadamente consolidado entre fabricantes de agentes embólicos, fornecedores de quimioterapia, provedores de imagem, fornecedores de meios de contraste e empresas farmacêuticas que apoiam o tratamento combinado. Boston Scientific, Merit Medical Systems, Terumo Corporation e Cook Medical competem em produtos embólicos. Hikma Pharmaceuticals e Nippon Kayaku fornecem quimioterapia, enquanto Siemens Healthineers e Guerbet fornecem produtos relacionados à imagem guiada e ao contraste. Bayer, F. Hoffmann-La Roche, Merck & Co., Johnson & Johnson, Pfizer e Novartis são relevantes quando tratamentos sistêmicos são usados em conjunto com a TACE. O LC Bead LUMI da Boston Scientific usa marcadores de bismuto radiopacos para confirmar a distribuição das microesferas durante o tratamento.
A Boston Scientific anunciou um acordo para adquirir a Penumbra em uma transação de valor empresarial de 14,5 bilhões de USD em janeiro de 2026. A transação pode apoiar a distribuição ou a compatibilidade de cateteres em procedimentos relacionados. A Jiangsu Hengrui Medicine avançou com combinações de camrelizumabe e apatinibe com TACE na China. A plataforma SIR-Spheres Y-90 da Sirtex adiciona pressão de uma terapia direcionada ao fígado fora da categoria tradicional de agentes embólicos. A Sirtex também relatou aprovação da FDA para SIR-Spheres para CHC irressecável em julho de 2025. A avaliação de resposta e as decisões oportunas de retratamento continuam sendo uma oportunidade comercial em aberto. As ferramentas preditivas baseadas em ressonância magnética podem ajudar os centros a usar a capacidade de cateterização de forma mais eficiente e identificar pacientes que precisam de uma mudança no tratamento.
Líderes do Setor de Quimioembolização Transarterial
-
Boston Scientific Corporation
-
Merit Medical Systems, Inc.
-
Terumo Corporation
-
Guerbet
-
Cook Medical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Quimioembolização Transarterial Empresas cobertas neste relatório
- ABK Biomedical Inc.
- Bayer
- Boston Scientific
- Cook Group
- Delcath Systems, Inc.
- Roche
- Guerbet
- Hikma Pharmaceuticals
- Jiangsu Hengrui Medicine Co., Ltd.
- Johnson & Johnson
- Medtronic
- Merck
- Merit Medical Systems
- Nippon Kayaku Co., Ltd.
- Novartis
- Pfizer
- Siemens Healthineers
- Sirtex Medical Limited
- Stryker
- Terumo
Desenvolvimentos industriais recentes em Mercado de Quimioembolização Transarterial
- Maio de 2026: A Delcath Systems apresentou novos dados retrospectivos sobre perfusão hepática percutânea com melfalano usando o Sistema de Administração Hepática CHEMOSAT em câncer de mama metastático com predominância hepática no Congresso de Câncer de Mama da ESMO 2026, ampliando a base de evidências clínicas para terapia direcionada ao fígado em uma malignidade hepática secundária de alta prevalência adjacente ao espaço competitivo da TACE.
- Abril de 2026: A ABK Biomedical e a COR Development anunciaram uma parceria estratégica para estabelecer uma instalação dedicada de fabricação comercial em conformidade com as Boas Práticas de Fabricação em Ashland, Missouri, para as microesferas Eye90, um agente de radioembolização Y-90 com designação de Dispositivo Inovador da FDA para o tratamento de CHC, com proximidade ao MURR, o único produtor americano de Y-90, proporcionando segurança na cadeia de suprimentos enquanto a ABK se aproxima do pedido de Aprovação de Comercialização Pré-Mercado.
Escopo do Relatório Global do Mercado de Quimioembolização Transarterial
De acordo com o escopo do relatório, o mercado de quimioembolização transarterial refere-se a procedimentos de oncologia intervencionista nos quais fármacos quimioterápicos são administrados diretamente no suprimento sanguíneo de um tumor, seguidos de agentes embólicos para bloquear a circulação. Essa terapia direcionada é usada principalmente para cânceres de fígado irressecáveis, com o objetivo de maximizar a concentração local do fármaco enquanto minimiza os efeitos colaterais sistêmicos.
O mercado de quimioembolização transarterial é segmentado por tipo de procedimento, tipo de produto, indicação, usuário final e geografia. Por tipo de procedimento, o mercado é segmentado em TACE convencional e DEB-TACE. Por tipo de produto, o mercado é segmentado em agentes quimioterápicos, agentes radioterápicos e agentes intra-arteriais adjacentes, partículas de liberação de fármaco e agentes embólicos não carregados com fármaco. Por indicação, o mercado é segmentado em carcinoma hepatocelular, câncer de fígado metastático, colangiocarcinoma intra-hepático e outras indicações. Por usuário final, o mercado é segmentado em hospitais, centros de pesquisa em oncologia, centros cirúrgicos ambulatoriais e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendncias para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| TACE Convencional |
| DEB-TACE |
| Agentes Quimioterápicos |
| Agentes Radioterápicos e Agentes Intra-Arteriais Adjacentes |
| Partículas de Liberação de Fármaco |
| Agentes Embólicos Não Carregados com Fármaco |
| Carcinoma Hepatocelular |
| Câncer de Fígado Metastático |
| Colangiocarcinoma Intra-Hepático |
| Outras Indicações |
| Hospitais |
| Centros de Pesquisa em Oncologia |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Procedimento | TACE Convencional | |
| DEB-TACE | ||
| Por Tipo de Produto | Agentes Quimioterápicos | |
| Agentes Radioterápicos e Agentes Intra-Arteriais Adjacentes | ||
| Partículas de Liberação de Fármaco | ||
| Agentes Embólicos Não Carregados com Fármaco | ||
| Por Indicação | Carcinoma Hepatocelular | |
| Câncer de Fígado Metastático | ||
| Colangiocarcinoma Intra-Hepático | ||
| Outras Indicações | ||
| Por Usuário Final | Hospitais | |
| Centros de Pesquisa em Oncologia | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de quimioembolização transarterial até 2032?
O mercado deve atingir 1,97 bilhões de USD até 2032, de 1,43 bilhões de USD em 2026 para 1,50 bilhões de USD em 2027, a um CAGR de 5,60%.
Qual tipo de procedimento detinha a maior participação na receita em 2026?
A TACE convencional liderou com 53,32% de participação na receita em 2026 devido à sua familiaridade clínica, seleção flexível de fármacos e acesso mais amplo em diferentes contextos de recursos.
Qual indicação deve crescer mais rapidamente até 2032?
O câncer de fígado metastático deve expandir a um CAGR de 7,11%, sustentado pelo aumento das metástases hepáticas de câncer colorretal e de mama.
Qual região tem previsão de expansão mais rápida?
A Ásia-Pacífico deve crescer a um CAGR de 8,12% até 2032, sustentada pela sua alta carga de CHC e pela expansão da capacidade de oncologia intervencionista.