
経カテーテル動脈化学塞栓療法市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
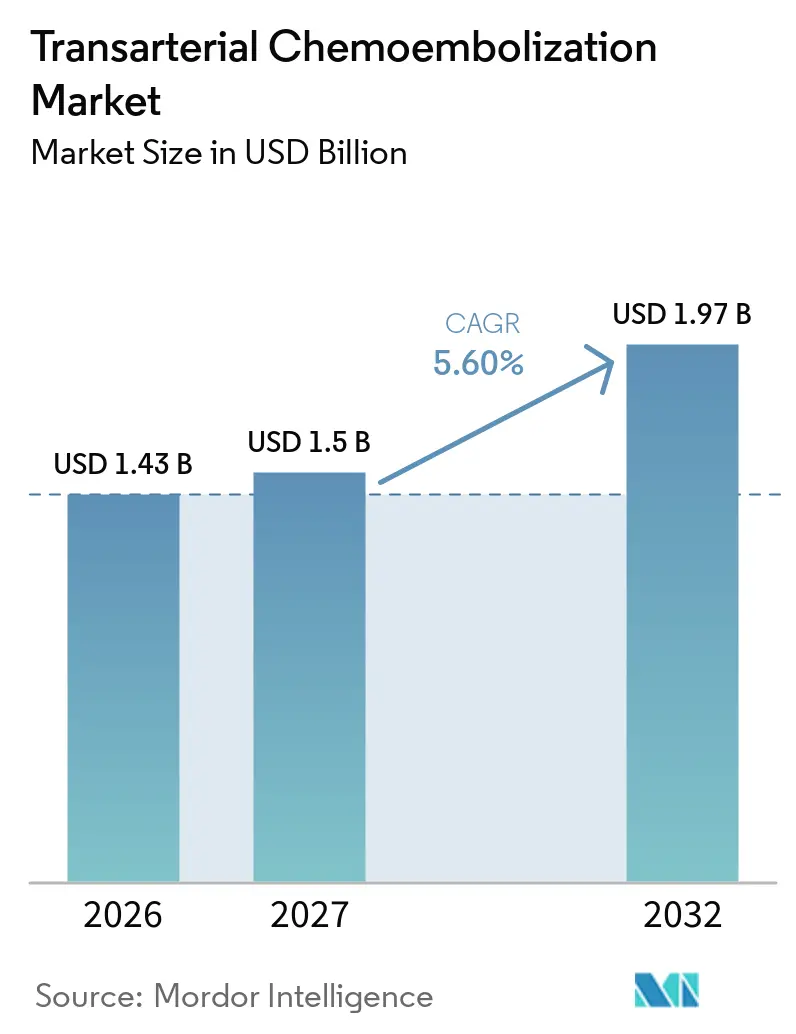
| 市場規模 (2027) | 1.5 十億米ドル |
| 市場規模 (2032) | 1.97 十億米ドル |
| 成長率 (2027 - 2032) | 5.60 % |
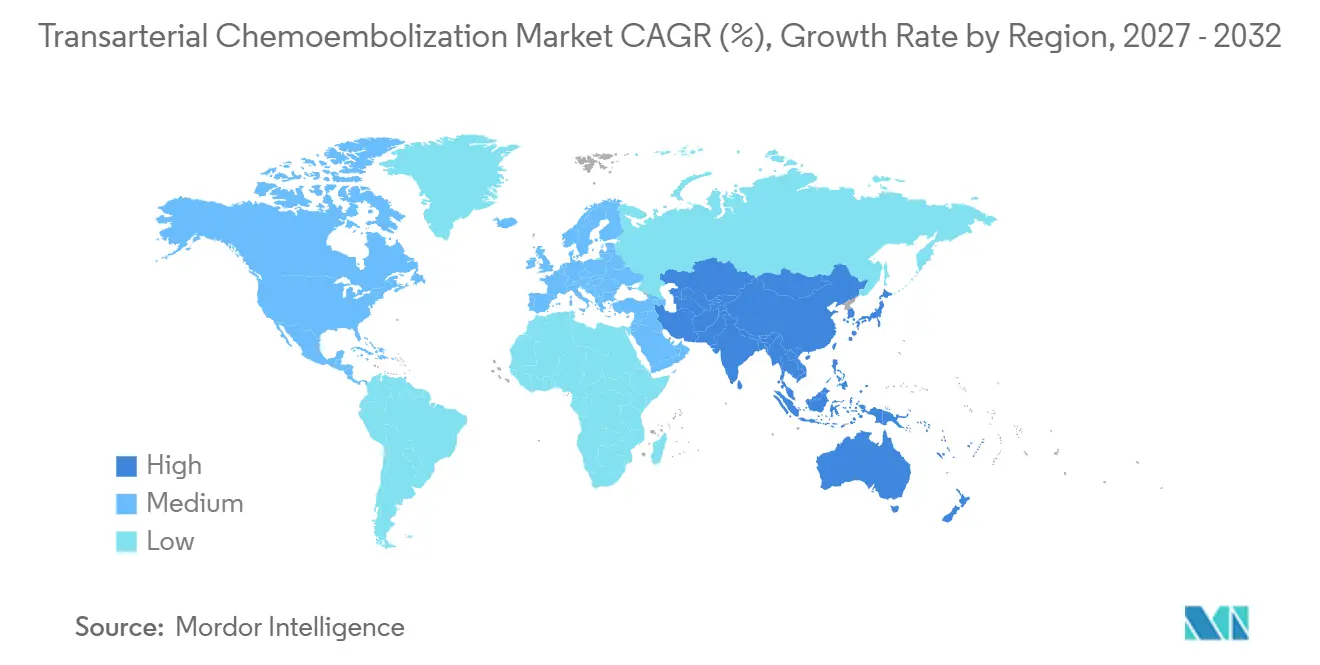
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
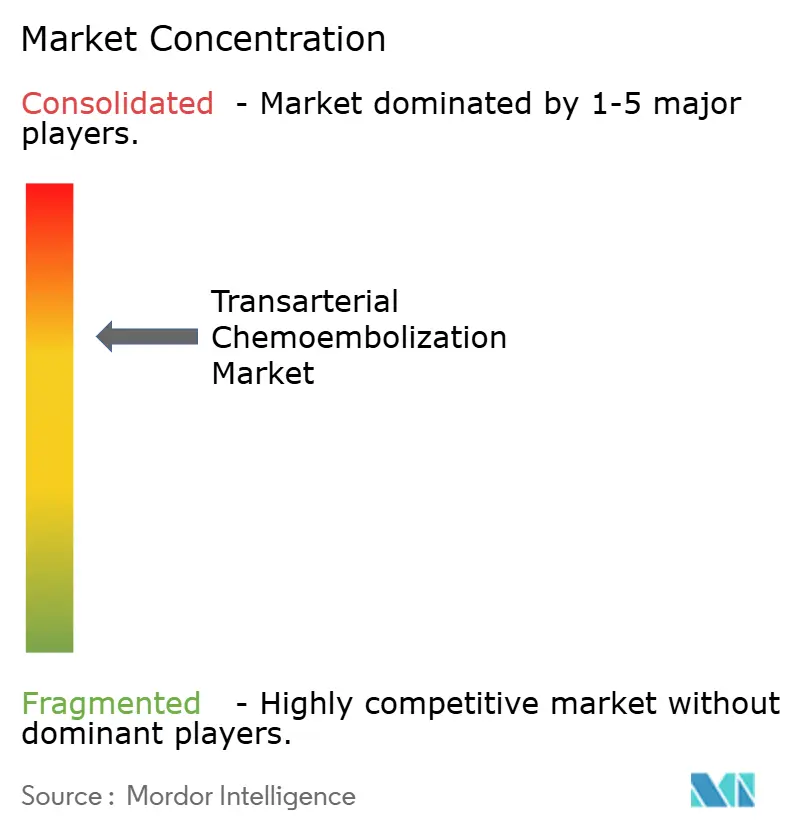
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経カテーテル動脈化学塞栓療法市場分析
経カテーテル動脈化学塞栓療法市場規模は2026年に1.43 ビリオン 米ドルと評価され、2027年の1.5 ビリオン 米ドルから2032年には1.97 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に5.60%のCAGRで成長します。
需要は、中間ステージの肝悪性腫瘍に対する一次治療またはブリッジング治療としての局所領域療法の利用拡大によって支えられています。肝臓および肝内胆管癌は2024年に世界で732,489件の死亡を引き起こし、843,045件の新規症例が記録され、ウイルス性肝炎の有病率が高い地域における多大な治療ニーズが維持されています。経カテーテル動脈化学塞栓療法市場は、薬剤溶出製品、画像ガイド下デリバリー、および併用プロトコルが手技の質の重要性を高めるにつれて変化しています。北米における償還支援とアジア太平洋における介入的腫瘍学の能力拡大は、経カテーテル動脈化学塞栓療法市場全体で異なる成長経路を生み出しています。競争は、臨床エビデンス、画像保証、およびより精密な治療プロトコルを支援する能力にますます依存しています。
レポートの主要ポイント
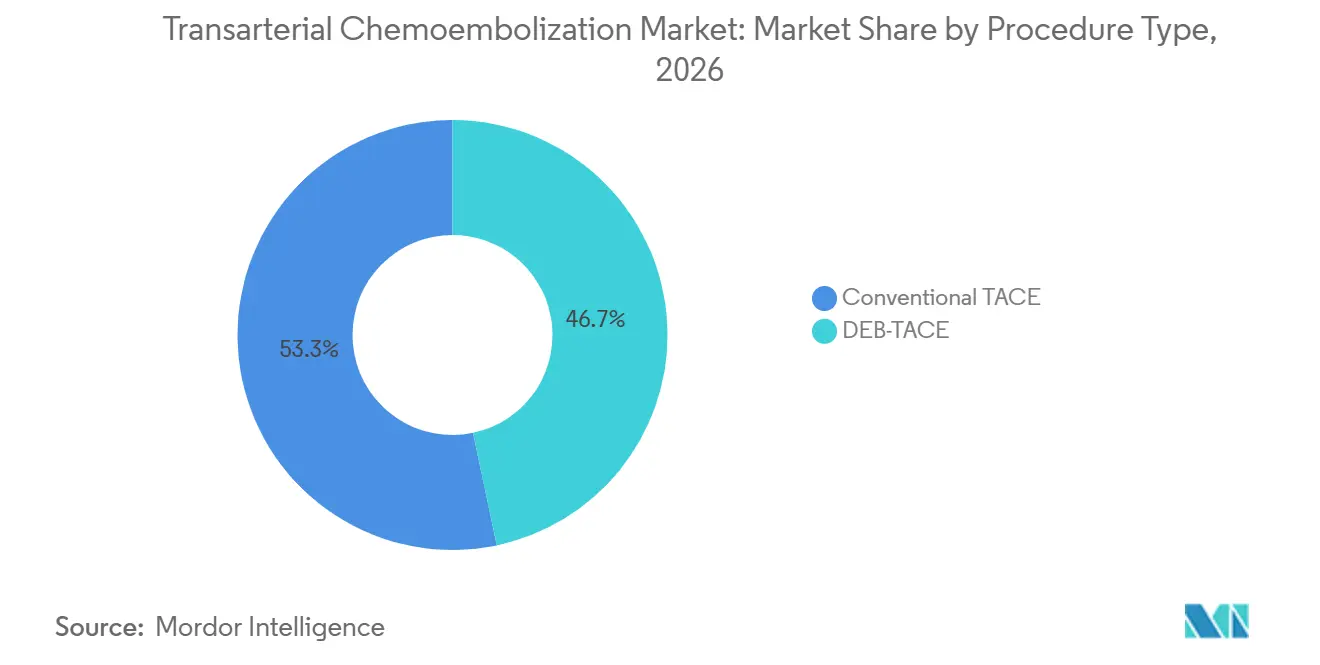
- 手技タイプ別では、従来型TACEが2026年に53.32%の収益シェアをリードし、DEB-TACEは2032年までに6.22%のCAGRで成長する見込みです。
- 製品タイプ別では、化学療法剤が2026年に経カテーテル動脈化学塞栓療法市場シェアの43.35%を占め、薬剤溶出粒子は2032年までに6.71%のCAGRで成長すると予測されています。
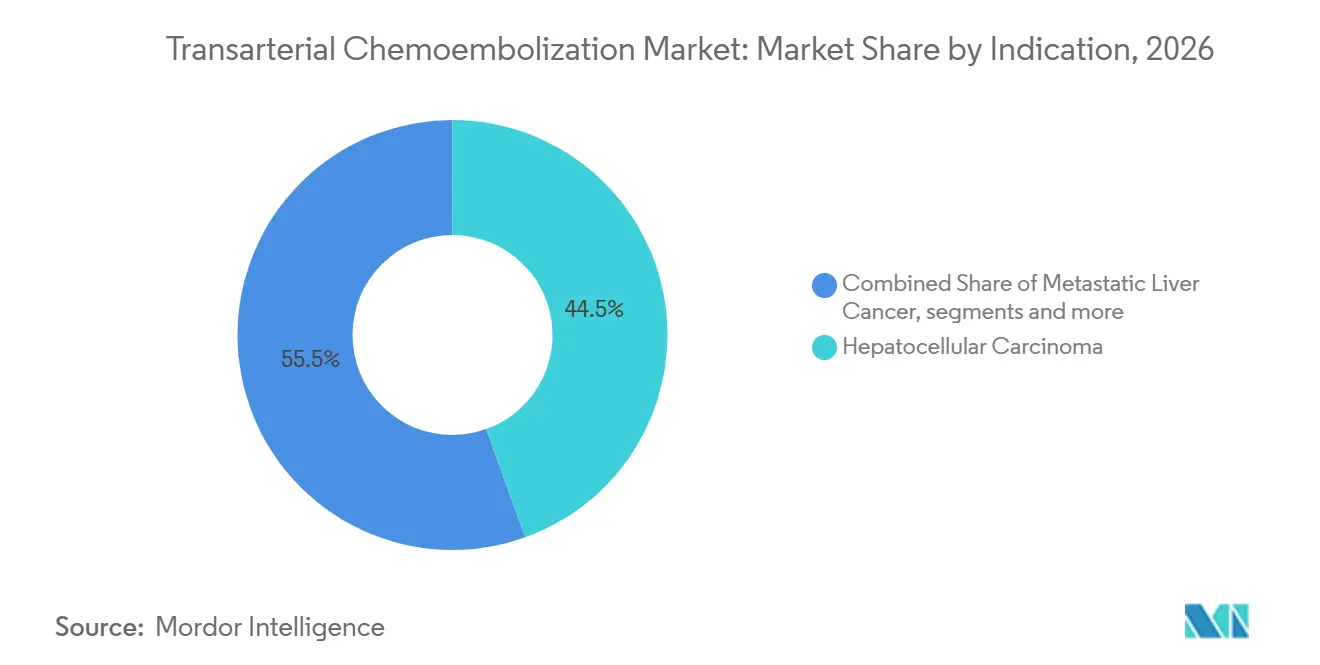
- 適応症別では、肝細胞が2026年に経カテーテル動脈化学塞栓療法市場の44.53%を占め、転移性肝癌は2032年までに7.11%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2026年に45.13%の収益シェアを占め、がん研究センターは2032年までに5.77%のCAGRで成長すると予想されています。
- 地域別では、北米が2026年に47.26%の収益シェアを占め、アジア太平洋は2032年までに8.12%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 肝細胞癌 罹患率の上昇 | +1.5% | 東アジア、北アフリカ、東南アジアで最も高い、世界規模 | 短期 (≤2年) |
| 低侵襲的・ 局所領域療法へのシフト | +0.9% | 北米および欧州、アジア太平洋主要市場への波及あり | 短期 (≤2年) |
| 薬剤溶出ビーズおよび 画像ガイド技術の採用 | +0.8% | 北米、欧州、日本、韓国 | 中期 (2〜4年) |
| 介入的腫瘍学の能力と 償還の拡大 | +0.7% | 北米、欧州、アジア太平洋主要市場 | 短期 (≤2年) |
| TACEと 免疫療法の併用レジメン採用 | +0.6% | アジア太平洋(特に中国・日本)および北米 | 中期 (2〜4年) |
| 予測的 画像診断と再治療最適化 | +0.5% | 北米および欧州、日本での早期採用あり | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
肝細胞癌罹患率の上昇
肝癌の罹患率は、経カテーテル動脈化学塞栓療法市場の需要基盤を提供しています。GLOBOCANは2024年に843,045件の肝臓および肝内胆管癌の新規症例を記録し、同疾患は732,489件の死亡をもって癌死亡率第3位にランクされました。[1] 肝細胞癌はこれらの症例の75%〜85%を占め、疾患負荷をTACE手技需要に直接結びつけています。慢性HBVおよびHCV感染は依然として重要な前駆因子であり、治療カバレッジの低さは多くの患者を継続的なリスクにさらしています。現在のウイルス性肝炎制御トレンドが続けば、世界の肝癌罹患率は2050年までに年間152万件の新規症例に達する可能性があります。[2] MASLDはまた、北米および西欧において、歴史的なB型肝炎患者集団を超えて将来の患者プールを拡大しています。
低侵襲的・局所領域療法へのシフト
切除と移植は診断時に20%未満の患者にとって根治的な選択肢であり、多くの中間ステージ症例は局所領域治療に依存しています。TACEは、BCLC-B切除不能肝細胞癌に対するBCLCおよびAASLDの治療経路に確立されています。これは、手術の適応がない患者にカテーテルベースのケアを提供できるめ、経カテーテル動脈化学塞栓療法市場を支援しています。外来腫瘍ケアへの移行も、入院外科的入院を回避する手技を支持しています。2026年のメディケア医師報酬スケジュールは、介入的放射線科に対して全体で2%、非施設設定では7%の純増加をもたらしました。[3] この償還の仕組みは外来診療量を支援する一方で、施設ベースのプロバイダーとコミュニティプロバイダー間のアクセス格差を拡大しています。
薬剤溶出ビーズおよび画像ガイド技術の採用
薬剤溶出ビーズTACEは、較正されたマイクロスフェアによる動脈閉塞と制御された局所薬剤放出を組み合わせています。このアプローチは、リピオドールベースの手技と比較して、血漿中化学療法薬の最高濃度と全身毒性を低減できます。2024年のレビューでは、肝細胞癌においてDEB-TACEは従来型TACEと比較してグレード3以上の全身性有害事象の発生率が低いことが示されました。無作為化第4相試験でも、DEB-TACE設定においてイダルビシンがエピルビシンより優れた有効性を示しました。多施設研究では、MRIと臨床変数モデルがトレーニングコホートでAUC値0.91、検証コホートで0.84のTACE反応を予測したことが報告されました。したがって、経カテーテル動脈化学塞栓療法市場は、ビーズの薬剤充填性能だけでなく、画像適合性とワークフロー支援にもより高い価値を置くようになっています。
TACEと免疫療法の併用レジメン採用
TACEは、中間ステージ肝細胞癌において全身免疫療法と組み合わせて使用されることが増えています。TACE後の腫瘍虚血と壊死は新抗原を放出し、樹状細胞活性を活性化する可能性があり、これがチェックポイント阻害剤の効果を強化する可能性があります。第2相試験では、中間ステージ疾患においてTACE、アテゾリズマブ、ベバシズマブによる腫瘍制御の改善が報告されました。TALENTACE第3相試験では、アテゾリズマブとベバシズマブをTACEと組み合わせた主要エンドポイントの達成が報告されました。中国は2025年7月に切除不能非転移性肝細胞癌に対するレンバチニブとペムブロリズマブのTACEとの併用を承認しました。これにより、治療の質が併用ケアの局所条件に影響するため、マイクロカテーテル技術と塞栓充填の重要性が高まっています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 手技関連の 合併症と肝機能不全 | -0.8% | 世界規模 | 短期 (≤2年) |
| 機器・手技・ トレーニングコストの高さ | -0.5% | アジア太平洋新興市場、南米、中東・アフリカ | 中期 (2〜4年) |
| TACE不応性疾患と 全身療法へのステージ移行 | -0.4% | 世界規模(特に北米・欧州) | 中期 (2〜4年) |
| ビーズ・薬剤充填・ 治療プロトコルの不統一 | -0.3% | 世界規模 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
手技関連の合併症と肝機能不全
手技後の肝機能障害は反復治療を制限し、経カテーテル動脈化学塞栓療法市場における中心的な抑制要因であり続けています。549例の患者を対象とした後ろ向き研究では、TACE後に61.9%の患者で肝機能障害がめられ、27.0%で塞栓後症候群が認められました。同研究では、Child-Pugh分類、好中球数、ベースラインECOGスコアが肝機能障害の独立した予測因子として特定されました。より重篤な代償不全には、腹水、脳症、凝固障害、静脈瘤出血が含まれる場合があります。肝硬変を有し肝予備能が限られた患者は、このリスクに特にさらされています。治療センター間でのモニタリング間隔とエスカレーション閾値の違いも、不均一な治療判断を生み出し、より慎重な施設での手技件数を低下させる可能性があります。
機器・手技・トレーニングコストの高さ
TACEプログラムには、血管造影装置、造影剤、マイクロカテーテル、ガイドワイヤー、および塞栓製品が必要です。これらの要件は、小規模病院や低所得医療システムでの採用を制限しています。介入放射線科医はまた、肝動脈マッピング、選択的カテーテル挿入、および塞栓エンドポイント評価の経験が必要です。このトレーニングは、手技件数と体系的なメンタリングが限られている場所では提供が困難です。米国放射線インターベンション学会は、2026年に米国6州で開始されたWISeRモデルに反対しました。これは、事前承認と前払い審査が選択された画像ガイド下サービスへのアクセスを制限する可能性があるためです。臨床的判断が自動評価では完全に捉えられない場合、行政審査は特に困難になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
手技タイプ別:
従来型TACEが診療量を支え、DEB-TACEが精密性能を構築従来型TACEは2026年に経カテーテル動脈化学塞栓療法市場シェアの53.32%を占めました。その地位は、豊富な臨床経験、施術者の習熟度、シスプラチン、ドキソルビシン、エピルビシンレジメンとの適合性に基づいています。従来型TACEは、新興の肝癌プログラムがDEB-TACEプラットフォームへの投資前にリピオドールベースの方法を採用できるため、2027年から2032年にかけて6.22%のCAGRで成長すると予測されています。Guerbet リピオドールのサプライチェーンと柔軟な薬剤選択は、ジェネリック化学療法処方集を持つ欧州およびアジアの医療システムでの使用を支援しています。
DEB-TACEは、Boston ScientificのLC Bead LUMIやMerit MedicalのHepaSphereを含む専用マイクロスフェアプラットフォームを持つセンターで使用が拡大しています。従来型TACEは併用群の患者の59.3%で使用され、DEB-TACEは40.7%で使用されました。この結果は、TACEの免疫プライミング役割が一つの手技タイプに限定されないことを示しています。DEB-TACEは、購買決定に影響を与える局所薬剤デリバリーおよび画像関連の利点を提供しています。
製品タイプ別:
化学療法剤が診療量をリードし、薬剤溶出粒子が拡大化学療法剤は2026年に経カテーテル動脈化学塞栓療法市場シェアの43.35%を占めました。このカテゴリーには、リピオドール乳剤または動脈内注入で投与されるドキソルビシン、シスプラチン、マイトマイシンC、エピルビシンが含まれます。その規模は、従来型TACEの継続的な世界的重要性と新興市場におけるジェネリック化学療法の入手可能性を反映しています。放射線治療剤および隣接する動脈内投与剤は、肝予備能または禁忌により従来の薬剤デリバリーが制限される患者に対応しています。
薬剤溶出粒子は、2032年までに6.71%のCAGRで最も成長の速い製品タイプになると予想されています。Boston Scientific、Merit Medical、Terumoが重要なポジションを占め、ABK Biomedicalは2026年2月にEye90のROUTE90第3相ピボタル試験の登録を完了しました。ABK BiomedicalとCOR Developmentは2026年4月にミズーリ州アッシュランドでの商業製造を発表し、画像対応塞栓剤の商業供給への移行を示しています。
適応症別:
肝細胞癌がリードし、転移性肝癌がより速く成長肝細胞癌は2026年に経カテーテル動脈化学塞栓療法市場の44.53%を占めました。BCLCガイダンスはBCLC-B切除不能疾患に対するTACEを支持しており、HCCが手技件数の主要な源となっています。2024年に記録された843,045件の肝臓および肝内胆管癌症例は継続的なHCC指向ケアを支援しており、HCCはこの疾患グループの75%〜85%を占めています。センターは、チェックポイント阻害剤の併用投与を計画する際に、手技選択と塞栓の質をより厳密に評価しています。
転移性肝癌は2032年までに7.11%のCAGRで成長すると予想されています。高齢化する西洋人口における大腸癌および乳癌からの肝転移の増加が、HCCを超えた使用を拡大しています。多施設コホート研究では、切除不能肝内胆管癌においてDEB-TACE、全身化学療法、免疫チェックポイント阻害剤の組み合わせが全身療法単独より優れた疾患制御を示しました。転移性神経内分泌腫瘍と肝芽腫は、過血管性肝腫瘍タイプ全体で小規模ながら安定した手技件数を提供しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が診療量を維持し、がん研究センターがプロトコルを推進病院は2026年に経カテーテル動脈化学塞栓療法市場シェアの45.13%を占めました。病院は二平面血管造影、手技後の肝モニタリング、および多職種腫瘍委員会のサポートを提供できます。米国、ドイツ、日本の大規模な学術医療センターは、治療プロトコルを形成する臨床研究活動と高い手技件数を組み合わせています。治療後の肝機能の綿密な評価が必要な患者にとって、病院の能力は依然として重要です。
がん研究センターは2032年までに5.77%のCAGRで成長すると予測されています。これらのセンターは、TACEとPD-1またはPD-L1阻害剤、チロシンキナーゼ阻害剤、抗VEGF剤を組み合わせた第2相および第3相プロトコルの中心的存在です。2026年のメディケアスケジュールが非施設介入放射線科ケアを支援しているため、適切な外来手技に対して外来手術センターが台頭しています。カテーテル挿入能力を持つ専門肝臓病クリニックおよびイメージングセンターは、高所得環境での残余診療量に対応しています。
地域分析
北米
北米は2026年に経カテーテル動脈化学塞栓療法市場シェアの47.26%を占めました。メディケアおよび民間保険の償還、密な介入放射線科ネットワーク、および専門肝腫瘍委員会がこの地位を支えています。2026年のメディケア報酬スケジュールは、介入放射線科の報酬を全体で2%、非施設設定では7%引き上げました。米国が地域の手技件数をリードし、カナダは州立がんケアネットワークを通じて需要を加え、メキシコは三次医療インフラの拡大とともに成長しています。
アジア太平洋
アジア太平洋は2027年から2032年にかけて8.12%のCAGRで成長すると予測されており、経カテーテル動脈化学塞栓療法市場において最も高い地域成長率となっています。同地域はHCCの絶対的な負荷が最も大きく、介入的腫瘍学の能力を拡大しています。中国の2025年の併用承認は、より精密なTACEデリバリーへの投資を促進しています。日本は国民皆保険と有利な償還制度により高い診療量を維持していますが、Y-90の償還が放射線塞栓療法との競争を激化させています。
欧州、中東・アフリカ
欧州は北米に次ぐ位置にあり、ドイツ、英国、フランス、イタリア、スペインが主要市場です。中東・アフリカにおける経カテーテル動脈化学塞栓療法市場は多様な状況にあります。サウジアラビア、UAE、カタールは高い医療支出、利用可能な介入インフラ、および拡大するがんセンター能力を組み合わせています。南アフリカとサブサハラアフリカの大部分は、HBV関連疾患とアフラトキシンB1曝露に関連する未充足ニーズにもかかわらず、機器と専門家の不足に直面しています。ブラジルとアルゼンチンはトレーニングと専門家登録を拡大しており、ブラジルのSUSシステムは局所領域肝癌手技に対して部分的な償還を提供しています。
競合ランドスケープ
経カテーテル動脈化学塞栓療法市場は、塞栓剤メーカー、化学療法サプライヤー、画像プロバイダー、造影剤サプライヤー、および併用治療を支援する製薬会社にわたって中程度に集約されています。Boston Scientific、Merit Medical Systems、Terumo Corporation、Cook Medicalが塞栓製品で競合しています。Hikma PharmaceuticalsとNippon Kayakuが化学療法を供給し、Siemens HealthineersとGuergetが画像ガイドおよび造影関連製品を提供しています。Bayer、F. Hoffmann-La Roche、Merck & Co.、Johnson & Johnson、Pfizer、Novartisは、全身治療がTACEと併用される場合に関連しています。Boston ScientificのLC Bead LUMIは、治療中のビーズ分布を確認するために放射線不透過性ビスマスマーカーを使用しています。
Boston Scientificは2026年1月に145億 米ドルの企業価値取引でPenumbraを買収する合意を発表しました。この取引は、関連手技全体での流通またはカテーテル適合性を支援する可能性があります。Jiangsu Hengrui Medicineは中国でカムレリズマブとアパチニブのTACEとの併用を推進しています。SirtexのSIR-Spheres Y-90プラットフォームは、従来の塞栓剤カテゴリー外の肝指向療法からの競争圧力を加えています。Sirtexはまた、2025年7月に切除不能HCCに対するSIR-SpheresのFDA承認を報告しました。反応評価とタイムリーな再治療決定は、依然として開かれた商業的機会です。MRIベースの予測ツールは、センターがカテーテル挿入能力をより効率的に使用し、ケアの変更が必要な患者を特定するのに役立つ可能性があります。
経カテーテル動脈化学塞栓療法業界リーダー
-
Boston Scientific Corporation
-
Merit Medical Systems, Inc.
-
Terumo Corporation
-
Guerbet
-
Cook Medical
- 注:主要企業の掲載順は順位を示すものではありません。
経カテーテル動脈化学塞栓療法市場 このレポートでカバーされる企業
- ABK Biomedical Inc.
- Bayer
- Boston Scientific
- Cook Group
- Delcath Systems, Inc.
- Roche
- Guerbet
- Hikma Pharmaceuticals
- Jiangsu Hengrui Medicine Co., Ltd.
- Johnson & Johnson
- Medtronic
- Merck
- Merit Medical Systems
- Nippon Kayaku Co., Ltd.
- Novartis
- Pfizer
- Siemens Healthineers
- Sirtex Medical Limited
- Stryker
- Terumo
最近の産業開発事情 経カテーテル動脈化学塞栓療法市場
- 2026年5月:Delcath Systemsは、ESMO乳癌会議2026において、CHEMOSAT肝臓デリバリーシステムを使用したメルファランによる経皮的肝灌流に関する新たな後ろ向きデータを発表しました。これは、TACEの競合領域に隣接する高有病率の続発性肝悪性腫瘍における肝臓指向療法の臨床エビデンス基盤を拡大するものです。
- 2026年4月:ABK BiomedicalとCOR Developmentは、HCC治療のためのFDA画期的デバイス指定Y-90放射線塞栓療法剤であるEye90マイクロスフェアのための専用GMP商業製造施設をミズーリ州アッシュランドに設立する戦略的パートナーシップを発表しました。Y-90の米国唯一の生産者であるMURRへの近接性により、ABKがPMA申請に近づく中でサプライチェーンの安全性が確保されています。
世界の経カテーテル動脈化学塞栓療法市場レポートの調査範囲
レポートの調査範囲によると、経カテーテル動脈化学塞栓療法市場とは、化学療法薬を腫瘍の血液供給に直接投与し、その後塞栓剤で循環を遮断する介入的腫瘍学手技を指します。この標的療法は主に切除不能肝癌に使用され、全身性副作用を最小限に抑えながら局所薬剤濃度を最大化することを目的としています。
経カテーテル動脈化学塞栓療法市場は、手技タイプ、製品タイプ、適応症、エンドユーザー、地域によってセグメント化されています。手技タイプ別では、市場は従来型TACEとDEB-TACEにセグメント化されています。製品タイプ別では、市場は化学療法剤、放射線治療剤および隣接する動脈内投与剤、薬剤溶出粒子、非薬剤充填塞栓剤にセグメント化されています。適応症別では、市場は肝細胞癌、転移性肝癌、肝内胆管癌、その他の適応症にセグメント化されています。エンドユーザー別では、市場は病院、がん研究センター、外来手術センター、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 従来型TACE |
| DEB-TACE |
| 化学療法剤 |
| 放射線治療剤および隣接する動脈内投与剤 |
| 薬剤溶出粒子 |
| 非薬剤充填塞栓剤 |
| 肝細胞癌 |
| 転移性肝癌 |
| 肝内胆管癌 |
| その他の適応症 |
| 病院 |
| がん研究センター |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 手技タイプ別 | 従来型TACE | |
| DEB-TACE | ||
| 製品タイプ別 | 化学療法剤 | |
| 放射線治療剤および隣接する動脈内投与剤 | ||
| 薬剤溶出粒子 | ||
| 非薬剤充填塞栓剤 | ||
| 適応症別 | 肝細胞癌 | |
| 転移性肝癌 | ||
| 肝内胆管癌 | ||
| その他の適応症 | ||
| エンドユーザー別 | 病院 | |
| がん研究センター | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの経カテーテル動脈化学塞栓療法市場の予測値は?
市場は2026年の1.43 ビリオン 米ドルから2027年に1.50 ビリオン 米ドルに達し、5.60%のCAGRで2032年には1.97 ビリオン 米ドルに達すると予測されています。
2026年に収益シェアをリードした手技タイプはどれですか?
従来型TACEは、臨床的習熟度、柔軟な薬剤選択、およびリソース環境全体でのより広いアクセスにより、2026年に53.32%の収益シェアをリードしました。
2032年までに最も速く成長すると予想される適応症はどれですか?
転移性肝癌は、大腸癌および乳癌からの肝転移の増加に支えられ、7.11%のCAGRで拡大すると予測されています。
最も速く拡大すると予測される地域はどこですか?
アジア太平洋は、高いHCC負荷と介入的腫瘍学の能力拡大に支えられ、2032年までに8.12%のCAGRで成長すると予測されています。