
Taille et part du marché de la chimio-embolisation transartérielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
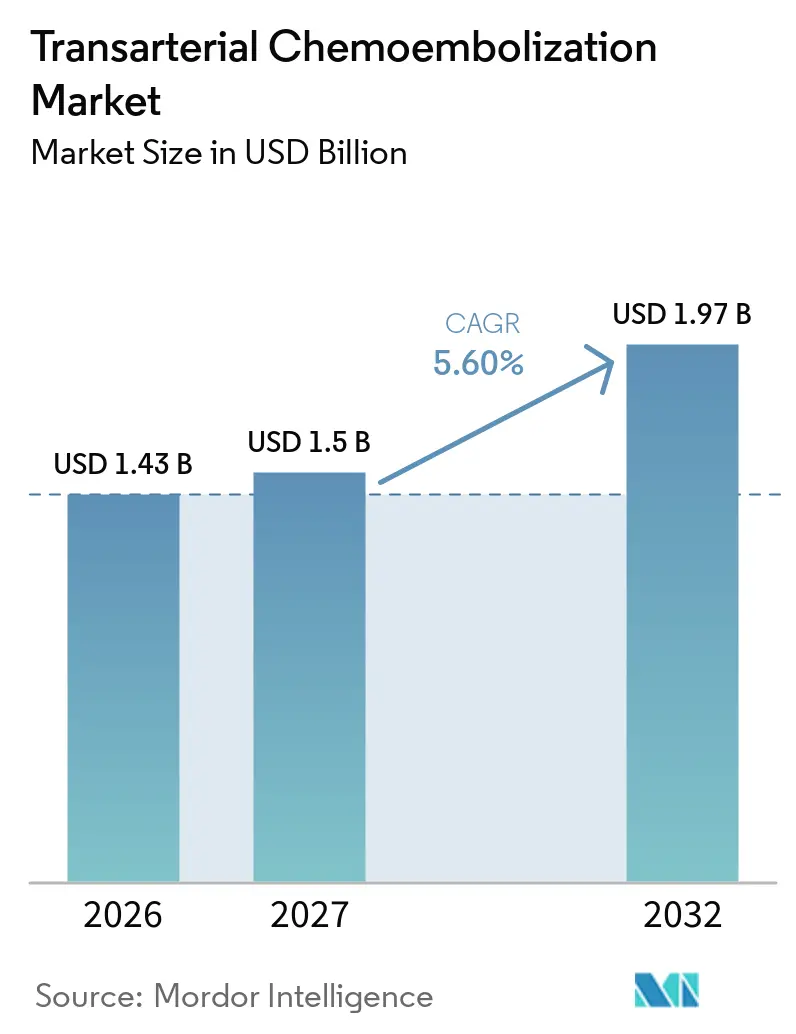
| Taille du Marché (2027) | 1.5 Milliards de dollars |
| Taille du Marché (2032) | 1.97 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.60 % |
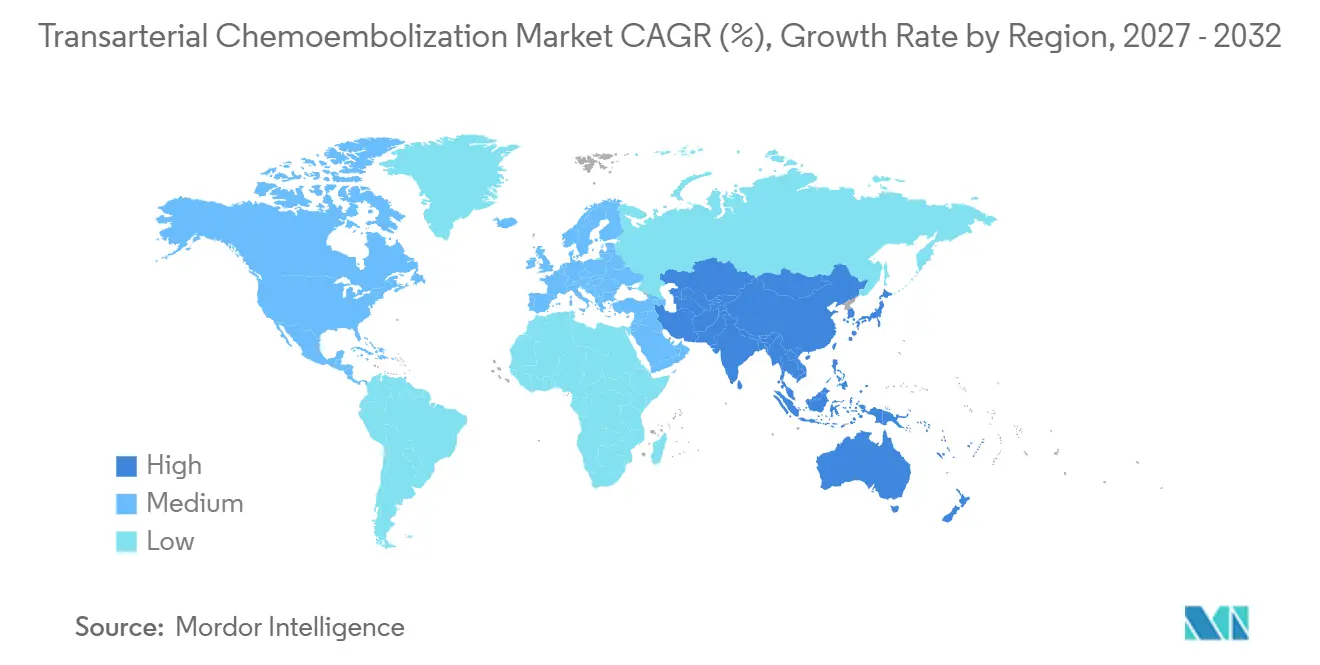
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
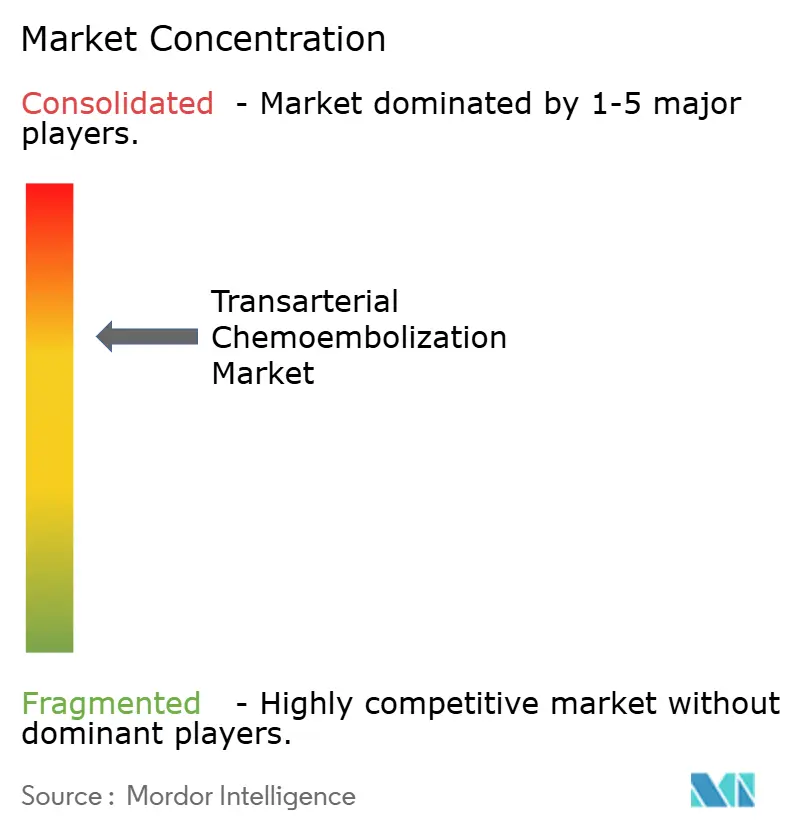
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chimio-embolisation transartérielle par Mordor Intelligence
La taille du marché de la chimio-embolisation transartérielle était évaluée à 1,43 milliard USD en 2026 et devrait croître de 1,5 milliard USD en 2027 pour atteindre 1,97 milliard USD d'ici 2032, à un CAGR de 5,60 % au cours de la période de prévision (2027-2032).
La demande est soutenue par le recours croissant au traitement locorégional comme option de première ligne ou de transition pour les tumeurs malignes hépatiques de stade intermédiaire. Le cancer du foie et des voies biliaires intrahépatiques a causé 732 489 décès dans le monde en 2024, tandis que 843 045 nouveaux cas ont été enregistrés, maintenant un besoin thérapeutique substantiel dans les régions à forte prévalence d'hépatite virale. Le marché de la chimio-embolisation transartérielle évolue également sous l'effet des produits à élution médicamenteuse, de la délivrance guidée par l'image et des protocoles de combinaison qui rehaussent l'importance de la qualité des procédures. Le soutien au remboursement en Amérique du Nord et l'expansion des capacités en oncologie interventionnelle en Asie-Pacifique créent des trajectoires de croissance différentes au sein du marché de la chimio-embolisation transartérielle. La concurrence dépend de plus en plus des données cliniques, de l'assurance par imagerie et de la capacité à soutenir des protocoles de traitement plus précis.
Points clés du rapport
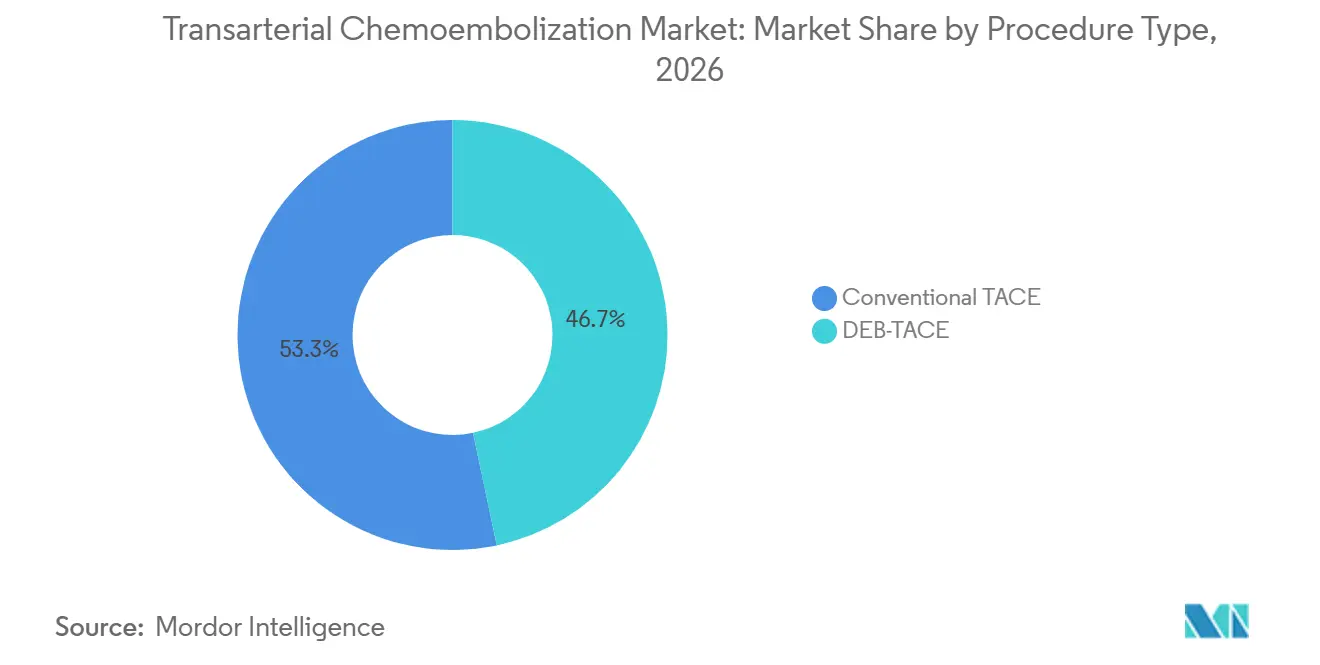
- Par type de procédure, la TACE conventionnelle a dominé avec une part de revenus de 53,32 % en 2026, tandis que la DEB-TACE devrait croître à un CAGR de 6,22 % jusqu'en 2032.
- Par type de produit, les agents chimiothérapeutiques ont détenu 43,35 % de la part du marché de la chimio-embolisation transartérielle en 2026, tandis que les particules à élution médicamenteuse devraient croître à un CAGR de 6,71 % jusqu'en 2032.
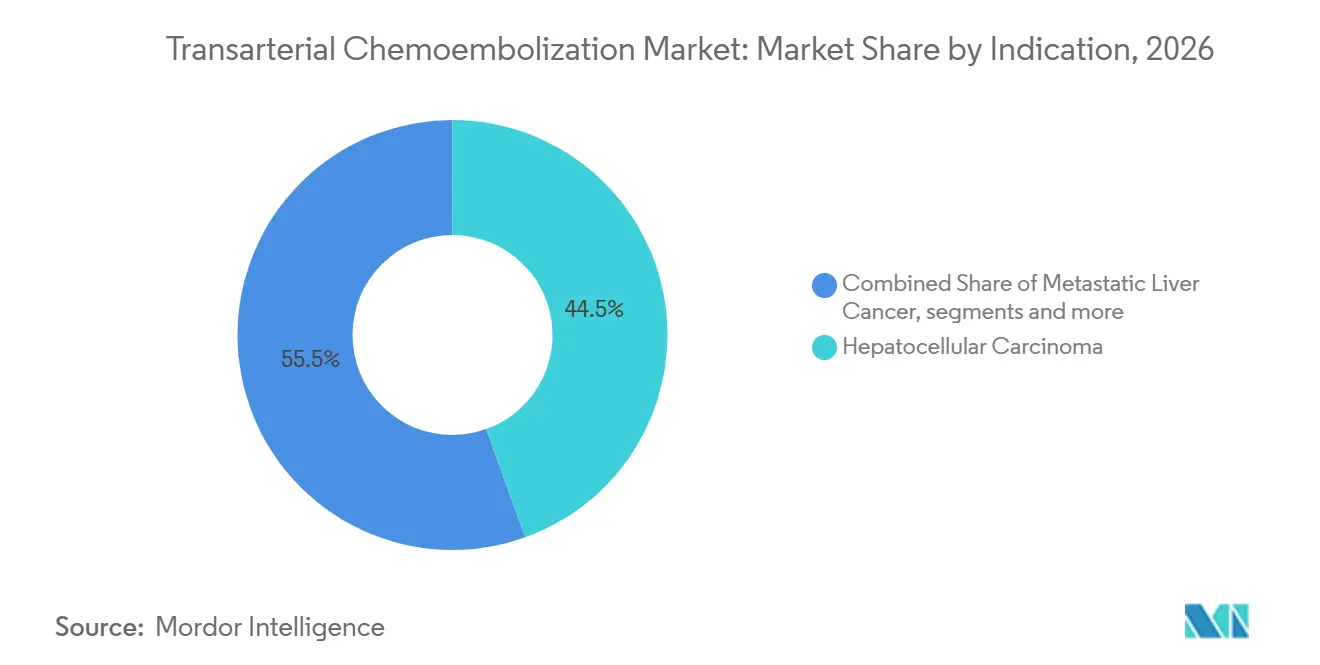
- Par indication, le carcinome hépatocellulaire représentait 44,53 % du marché de la chimio-embolisation transartérielle en 2026, tandis que le cancer du foie métastatique devrait se développer à un CAGR de 7,11 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de revenus de 45,13 % en 2026, tandis que les centres de recherche sur le cancer devraient croître à un CAGR de 5,77 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 47,26 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de l'incidence du carcinome hépatocellulaire | +1.5% | Mondial, plus élevé en Asie orientale, en Afrique du Nord et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Passage vers des thérapies mini-invasives et locorégionales | +0.9% | Amérique du Nord et Europe, avec répercussions sur les principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption des billes à élution médicamenteuse et des technologies guidées par l'image | +0.8% | Amérique du Nord, Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Expansion des capacités en oncologie interventionnelle et du remboursement | +0.7% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption des protocoles de combinaison TACE et immunothérapie | +0.6% | Asie-Pacifique, notamment Chine et Japon, et Amérique du Nord | Moyen terme (2-4 ans) |
| Imagerie prédictive et optimisation du retraitement | +0.5% | Amérique du Nord et Europe, avec adoption précoce au Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'incidence du carcinome hépatocellulaire
L'incidence du cancer du foie constitue la base de la demande pour le marché de la chimio-embolisation transartérielle. GLOBOCAN a enregistré 843 045 nouveaux cas de cancer du foie et des voies biliaires intrahépatiques en 2024, et la maladie s'est classée troisième en mortalité par cancer avec 732 489 décès.[1] Le carcinome hépatocellulaire représente 75 % à 85 % de ces cas, liant directement le fardeau à la demande de procédures TACE. L'infection chronique par le VHB et le VHC demeure un précurseur important, tandis que la faible couverture thérapeutique laisse de nombreux patients exposés à un risque continu. L'incidence mondiale du cancer du foie pourrait atteindre 1,52 million de nouveaux cas par an d'ici 2050 si les tendances actuelles de contrôle de l'hépatite virale se poursuivent.[2] La MASLD élargit également le bassin futur de patients en Amérique du Nord et en Europe occidentale au-delà de la population historique atteinte d'hépatite B.
Passage vers des thérapies mini-invasives et locorégionales
La résection et la transplantation sont des options curatives pour moins de 20 % des patients au moment du diagnostic, laissant de nombreux cas de stade intermédiaire dépendants du traitement locorégional. La TACE est établie dans les voies thérapeutiques BCLC et AASLD pour le carcinome hépatocellulaire non résécable de stade BCLC-B. Cela soutient le marché de la chimio-embolisation transartérielle car les soins par cathéter peuvent servir les patients non éligibles à la chirurgie. Le mouvement vers les soins oncologiques ambulatoires favorise également les procédures qui évitent les hospitalisations chirurgicales. Le barème des honoraires des médecins Medicare 2026 a créé une augmentation nette de 2 % pour la radiologie interventionnelle et de 7 % dans les établissements non hospitaliers.[3] Ces mécanismes de remboursement soutiennent le volume ambulatoire tout en accentuant la différence d'accès entre les prestataires en établissement et les prestataires communautaires.
Adoption des billes à élution médicamenteuse et des technologies guidées par l'image
La TACE aux billes à élution médicamenteuse combine l'occlusion artérielle avec une libération locale contrôlée du médicament par des microsphères calibrées. Cette approche peut réduire le pic d'exposition plasmatique à la chimiothérapie et la toxicité systémique par rapport aux procédures à base de lipiodol. Une revue de 2024 a révélé des taux plus faibles d'événements indésirables systémiques de grade 3 ou supérieur avec la DEB-TACE qu'avec la TACE conventionnelle dans le carcinome hépatocellulaire. Une étude de phase 4 randomisée a également révélé une efficacité supérieure de l'idarubicine par rapport à l'épirubicine dans le cadre de la DEB-TACE. Une étude multicentrique a rapporté qu'un modèle IRM et de variables cliniques prédisait la réponse à la TACE avec des valeurs d'AUC de 0,91 en entraînement et de 0,84 en validation. Le marché de la chimio-embolisation transartérielle accorde donc davantage de valeur à la compatibilité avec l'imagerie et au soutien du flux de travail, et pas seulement aux performances de chargement médicamenteux des billes.
Adoption des protocoles de combinaison TACE et immunothérapie
La TACE est de plus en plus utilisée en association avec l'immunothérapie systémique dans le carcinome hépatocellulaire de stade intermédiaire. L'ischémie tumorale et la nécrose après TACE peuvent libérer des néoantigènes et activer l'activité des cellules dendritiques, ce qui peut renforcer l'effet des inhibiteurs de points de contrôle immunitaire. Une étude de phase 2 a rapporté un meilleur contrôle tumoral avec la TACE, l'atézolizumab et le bévacizumab dans la maladie de stade intermédiaire. L'essai de phase 3 TALENTACE a rapporté un critère d'évaluation principal positif pour l'atézolizumab plus bévacizumab combiné à la TACE. La Chine a approuvé le lénvatinib plus pembrolizumab avec TACE pour le carcinome hépatocellulaire non résécable non métastatique en juillet 2025. Cela accorde une plus grande importance à la technique du microcathéter et au chargement embolique, car la qualité du traitement influe sur les conditions locales pour les soins combinés.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complications liées à la procédure et décompensation hépatique | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts élevés des équipements, des procédures et de la formation | -0.5% | Marchés émergents d'Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Maladie réfractaire à la TACE et migration de stade vers la thérapie systémique | -0.4% | Mondial, notamment Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Protocoles incohérents de billes, de chargement médicamenteux et de traitement | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complications liées à la procédure et décompensation hépatique
Le dysfonctionnement hépatique post-procédural limite le retraitement et demeure un frein central sur le marché de la chimio-embolisation transartérielle. Une étude rétrospective portant sur 549 patients a révélé une altération de la fonction hépatique chez 61,9 % des patients après TACE et un syndrome post-embolisation chez 27,0 %. L'étude a identifié la classe Child-Pugh, le nombre de neutrophiles et le score ECOG de base comme prédicteurs indépendants du dysfonctionnement hépatique. Une décompensation plus sévère peut inclure une ascite, une encéphalopathie, une coagulopathie et des saignements variqueux. Les patients atteints de cirrhose et présentant une réserve hépatique limitée sont particulièrement exposés à ce risque. Des intervalles de surveillance différents et des seuils d'escalade variables entre les centres de traitement peuvent également entraîner des décisions thérapeutiques inégales et des volumes de procédures plus faibles dans les établissements les plus prudents.
Coûts élevés des équipements, des procédures et de la formation
Un programme de TACE nécessite un équipement d'angiographie, des agents de contraste, des microcathéters, des guides et des produits emboliques. Ces exigences limitent l'adoption dans les hôpitaux de plus petite taille et les systèmes de santé à faibles revenus. Les radiologues interventionnels ont également besoin d'une expérience en cartographie artérielle hépatique, en cathétérisme sélectif et en évaluation du point d'arrêt embolique. Cette formation est difficile à dispenser là où les volumes de procédures et le mentorat structuré sont limités. La Société de radiologie interventionnelle s'est opposée au modèle WISeR, qui a débuté dans 6 États américains en 2026, car l'autorisation préalable et l'examen prépaiement pourraient restreindre l'accès à certains services guidés par l'image. L'examen administratif peut être particulièrement difficile lorsque la décision clinique requiert un jugement procédural qui n'est pas entièrement capturé dans l'évaluation automatisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédure :
la TACE conventionnelle ancre le volume tandis que la DEB-TACE développe la capacité de précisionLa TACE conventionnelle détenait 53,32 % de la part du marché de la chimio-embolisation transartérielle en 2026. Sa position repose sur une vaste expérience clinique, la familiarité des praticiens et la compatibilité avec les schémas à base de cisplatine, de doxorubicine et d'épirubicine. La TACE conventionnelle devrait croître à un CAGR de 6,22 % de 2027 à 2032, car les programmes émergents de cancer du foie peuvent adopter des méthodes à base de lipiodol avant d'investir dans des plateformes DEB-TACE. Les chaînes d'approvisionnement en Lipiodol de Guerbet et la sélection flexible des médicaments soutiennent l'utilisation dans les systèmes de santé européens et asiatiques disposant de formulaires de chimiothérapie générique.
La DEB-TACE gagne du terrain dans les centres dotés de plateformes de microsphères dédiées, notamment le LC Bead LUMI de Boston Scientific et le HepaSphere de Merit Medical. La TACE conventionnelle a été utilisée chez 59,3 % des patients dans le bras de combinaison, tandis que la DEB-TACE a été utilisée chez 40,7 %. Ce résultat indique que le rôle d'amorçage immunitaire de la TACE n'est pas limité à un seul type de procédure. La DEB-TACE offre des avantages en matière de délivrance locale du médicament et d'imagerie qui influencent les décisions d'achat.
Par type de produit :
les agents chimiothérapeutiques dominent le volume tandis que les particules à élution médicamenteuse se développentLes agents chimiothérapeutiques représentaient 43,35 % de la part du marché de la chimio-embolisation transartérielle en 2026. La catégorie comprend la doxorubicine, le cisplatine, la mitomycine C et l'épirubicine délivrés dans des émulsions de lipiodol ou par perfusion intra-artérielle. Son importance reflète la prédominance mondiale continue de la TACE conventionnelle et la disponibilité de la chimiothérapie générique dans les marchés émergents. Les agents radiothérapeutiques et intra-artériaux adjacents servent les patients dont la réserve hépatique ou les contre-indications limitent la délivrance conventionnelle du médicament.
Les particules à élution médicamenteuse devraient être le type de produit à la croissance la plus rapide, avec un CAGR de 6,71 % prévu jusqu'en 2032. Boston Scientific, Merit Medical et Terumo occupent des positions importantes, tandis qu'ABK Biomedical a achevé l'enrôlement dans l'étude pivot de phase 3 ROUTE90 pour Eye90 en février 2026. ABK Biomedical et COR Development ont annoncé la fabrication commerciale à Ashland, Missouri, en avril 2026, illustrant le mouvement des emboliques à imagerie activée vers l'approvisionnement commercial.
Par indication :
le carcinome hépatocellulaire domine tandis que le cancer du foie métastatique croît plus rapidementLe carcinome hépatocellulaire représentait 44,53 % du marché de la chimio-embolisation transartérielle en 2026. Les recommandations BCLC soutiennent la TACE pour la maladie non résécable de stade B, faisant du CHC la principale source de volume de procédures. Les 843 045 cas de cancer du foie et des voies biliaires intrahépatiques enregistrés en 2024 soutiennent la poursuite des soins dirigés contre le CHC, et le CHC représente 75 % à 85 % de ce groupe de maladies. Les centres évaluent plus attentivement la sélection des procédures et la qualité de l'embolisation lors de la planification de la co-administration d'inhibiteurs de points de contrôle immunitaire.
Le cancer du foie métastatique devrait croître à un CAGR de 7,11 % jusqu'en 2032. L'augmentation des métastases hépatiques provenant des cancers colorectaux et du sein dans les populations occidentales vieillissantes élargit l'utilisation au-delà du CHC. Une étude de cohorte multicentrique a trouvé un meilleur contrôle de la maladie avec la DEB-TACE, la chimiothérapie systémique et les inhibiteurs de points de contrôle immunitaire qu'avec la thérapie systémique seule dans le cholangiocarcinome intrahépatique non résécable. Les tumeurs neuroendocrines métastatiques et l'hépatoblastome fournissent des volumes de procédures plus faibles mais stables dans les types de tumeurs hépatiques hypervascularisées.

Par utilisateur final :
les hôpitaux maintiennent le volume tandis que les centres de recherche sur le cancer font progresser les protocolesLes hôpitaux détenaient 45,13 % de la part du marché de la chimio-embolisation transartérielle en 2026. Ils peuvent fournir une angiographie biplan, une surveillance hépatique post-procédurale et un soutien multidisciplinaire de comité de tumeurs. Les grands centres médicaux universitaires aux États-Unis, en Allemagne et au Japon combinent des volumes élevés de procédures avec une activité de recherche clinique qui façonne les protocoles de traitement. La capacité hospitalière reste importante là où les patients ont besoin d'une évaluation étroite de la fonction hépatique après le traitement.
Les centres de recherche sur le cancer devraient croître à un CAGR de 5,77 % jusqu'en 2032. Ils sont au cœur des protocoles de phase 2 et de phase 3 combinant la TACE avec des inhibiteurs de PD-1 ou PD-L1, des inhibiteurs de tyrosine kinase et des agents anti-VEGF. Les centres chirurgicaux ambulatoires émergent pour les procédures ambulatoires appropriées car le barème Medicare 2026 soutient les soins de radiologie interventionnelle en établissement non hospitalier. Les cliniques d'hépatologie spécialisées et les centres d'imagerie dotés d'une capacité de cathétérisme servent le volume résiduel dans les contextes à revenus élevés.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 47,26 % de la part du marché de la chimio-embolisation transartérielle en 2026. Le remboursement Medicare et commercial, les réseaux denses de radiologie interventionnelle et les comités spécialisés de tumeurs hépatiques soutiennent cette position. Le barème des honoraires Medicare 2026 a augmenté le paiement de la radiologie interventionnelle de 2 % globalement et de 7 % dans les établissements non hospitaliers. Les États-Unis dominent le volume régional des procédures, le Canada ajoute de la demande via les réseaux provinciaux de soins contre le cancer, et le Mexique est en croissance à mesure que l'infrastructure tertiaire se développe.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,12 % de 2027 à 2032, le taux régional le plus élevé du marché de la chimio-embolisation transartérielle. La région présente le fardeau absolu de CHC le plus important et développe ses capacités en oncologie interventionnelle. L'approbation de la combinaison en Chine en 2025 a encourag les investissements dans une délivrance TACE plus précise. Le Japon maintient des volumes élevés grâce à la couverture santé universelle et à un remboursement favorable, bien que le remboursement du Y-90 ait accru la concurrence de la radio-embolisation.
Europe, Moyen-Orient et Afrique
L'Europe suit l'Amérique du Nord, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne comme marchés principaux. Le marché de la chimio-embolisation transartérielle au Moyen-Orient et en Afrique présente des conditions variées. L'Arabie saoudite, les Émirats arabes unis et le Qatar combinent des dépenses de santé élevées, une infrastructure interventionnelle disponible et une capacité croissante des centres de cancérologie. L'Afrique du Sud et une grande partie de l'Afrique subsaharienne font face à des pénuries d'équipements et de spécialistes malgré des besoins non satisfaits liés aux maladies liées au VHB et à l'exposition à l'aflatoxine B1. Le Brésil et l'Argentine développent la formation et les registres professionnels, tandis que le système SUS brésilien assure un remboursement partiel pour les procédures locorégionales de cancer du foie.
Paysage concurrentiel
Le marché de la chimio-embolisation transartérielle est modérément consolidé entre les fabricants d'agents emboliques, les fournisseurs de chimiothérapie, les prestataires d'imagerie, les fournisseurs de produits de contraste et les sociétés pharmaceutiques qui soutiennent le traitement combiné. Boston Scientific, Merit Medical Systems, Terumo Corporation et Cook Medical se font concurrence dans les produits emboliques. Hikma Pharmaceuticals et Nippon Kayaku fournissent la chimiothérapie, tandis que Siemens Healthineers et Guerbet proposent des produits liés à l'imagerie guidée et aux agents de contraste. Bayer, F. Hoffmann-La Roche, Merck & Co., Johnson & Johnson, Pfizer et Novartis sont pertinents lorsque des traitements systémiques sont utilisés en association avec la TACE. Le LC Bead LUMI de Boston Scientific utilise des marqueurs bismuth radio-opaques pour confirmer la distribution des billes pendant le traitement.
Boston Scientific a annoncé un accord d'acquisition de Penumbra dans le cadre d'une transaction d'une valeur d'entreprise de 14,5 milliards USD en janvier 2026. La transaction pourrait soutenir la distribution ou la compatibilité des cathéters dans les procédures connexes. Jiangsu Hengrui Medicine a fait progresser les combinaisons de camrélizumab et d'apatinib avec la TACE en Chine. La plateforme SIR-Spheres Y-90 de Sirtex exerce une pression supplémentaire en tant que thérapie dirigée vers le foie en dehors de la catégorie traditionnelle des agents emboliques. Sirtex a également rapporté l'approbation de la FDA pour SIR-Spheres pour le CHC non résécable en juillet 2025. L'évaluation de la réponse et les décisions de retraitement en temps opportun demeurent une opportunité commerciale ouverte. Les outils prédictifs basés sur l'IRM peuvent aider les centres à utiliser la capacité de cathétérisme plus efficacement et à identifier les patients nécessitant un changement de prise en charge.
Leaders du secteur de la chimio-embolisation transartérielle
-
Boston Scientific Corporation
-
Merit Medical Systems, Inc.
-
Terumo Corporation
-
Guerbet
-
Cook Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la chimio-embolisation transartérielle Entreprises couvertes dans ce rapport
- ABK Biomedical Inc.
- Bayer
- Boston Scientific
- Cook Group
- Delcath Systems, Inc.
- Roche
- Guerbet
- Hikma Pharmaceuticals
- Jiangsu Hengrui Medicine Co., Ltd.
- Johnson & Johnson
- Medtronic
- Merck
- Merit Medical Systems
- Nippon Kayaku Co., Ltd.
- Novartis
- Pfizer
- Siemens Healthineers
- Sirtex Medical Limited
- Stryker
- Terumo
Développements industriels récents dans Marché de la chimio-embolisation transartérielle
- Mai 2026 : Delcath Systems a présenté de nouvelles données rétrospectives sur la perfusion hépatique percutanée avec du melphalan utilisant le système de délivrance hépatique CHEMOSAT dans le cancer du sein métastatique à prédominance hépatique lors du Congrès ESMO sur le cancer du sein 2026, élargissant la base de données probantes cliniques pour la thérapie dirigée vers le foie dans une tumeur maligne hépatique secondaire à forte prévalence adjacente à l'espace concurrentiel de la TACE.
- Avril 2026 : ABK Biomedical et COR Development ont annoncé un partenariat stratégique pour établir une installation de fabrication commerciale GMP dédiée à Ashland, Missouri, pour les microsphères Eye90, un agent de radio-embolisation Y-90 désigné dispositif révolutionnaire par la FDA pour le traitement du CHC, avec une proximité avec MURR, le seul producteur américain de Y-90, assurant la sécurité de la chaîne d'approvisionnement alors qu'ABK approche du dépôt de la demande PMA.
Périmètre du rapport mondial sur le marché de la chimio-embolisation transartérielle
Selon le périmètre du rapport, le marché de la chimio-embolisation transartérielle désigne les procédures d'oncologie interventionnelle dans lesquelles des médicaments chimiothérapeutiques sont délivrés directement dans l'apport sanguin d'une tumeur, suivis d'agents emboliques pour bloquer la circulation. Cette thérapie ciblée est principalement utilisée pour les cancers du foie non résécables, visant à maximiser la concentration locale du médicament tout en minimisant les effets secondaires systémiques.
Le marché de la chimio-embolisation transartérielle est segmenté par type de procédure, type de produit, indication, utilisateur final et géographie. Par type de procédure, le marché est segmenté en TACE conventionnelle et DEB-TACE. Par type de produit, le marché est segmenté en agents chimiothérapeutiques, agents radiothérapeutiques et agents intra-artériaux adjacents, particules à élution médicamenteuse et agents emboliques non chargés en médicament. Par indication, le marché est segmenté en carcinome hépatocellulaire, cancer du foie métastatique, cholangiocarcinome intrahépatique et autres indications. Par utilisateur final, le marché est segmenté en hôpitaux, centres de recherche sur le cancer, centres chirurgicaux ambulatoires et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| TACE conventionnelle |
| DEB-TACE |
| Agents chimiothérapeutiques |
| Agents radiothérapeutiques et agents intra-artériaux adjacents |
| Particules à élution médicamenteuse |
| Agents emboliques non chargés en médicament |
| Carcinome hépatocellulaire |
| Cancer du foie métastatique |
| Cholangiocarcinome intrahépatique |
| Autres indications |
| Hôpitaux |
| Centres de recherche sur le cancer |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de procédure | TACE conventionnelle | |
| DEB-TACE | ||
| Par type de produit | Agents chimiothérapeutiques | |
| Agents radiothérapeutiques et agents intra-artériaux adjacents | ||
| Particules à élution médicamenteuse | ||
| Agents emboliques non chargés en médicament | ||
| Par indication | Carcinome hépatocellulaire | |
| Cancer du foie métastatique | ||
| Cholangiocarcinome intrahépatique | ||
| Autres indications | ||
| Par utilisateur final | Hôpitaux | |
| Centres de recherche sur le cancer | ||
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la chimio-embolisation transartérielle d'ici 2032 ?
Le marché devrait atteindre 1,97 milliard USD d'ici 2032, passant de 1,43 milliard USD en 2026 pour atteindre 1,50 milliard USD en 2027, à un CAGR de 5,60 %.
Quel type de procédure détenait la part de revenus dominante en 2026 ?
La TACE conventionnelle a dominé avec une part de revenus de 53,32 % en 2026 en raison de sa familiarité clinique, de la sélection flexible des médicaments et d'un accès plus large dans différents contextes de ressources.
Quelle indication devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le cancer du foie métastatique devrait se développer à un CAGR de 7,11 %, soutenu par l'augmentation des métastases hépatiques provenant des cancers colorectaux et du sein.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,12 % jusqu'en 2032, soutenue par son important fardeau de CHC et l'expansion des capacités en oncologie interventionnelle.