
Marktgröße und Marktanteil der transarteriellen Chemoembolisation
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.5 Milliarden US-Dollar |
| Marktgröße (2032) | 1.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der transarteriellen Chemoembolisation von Mordor Intelligence
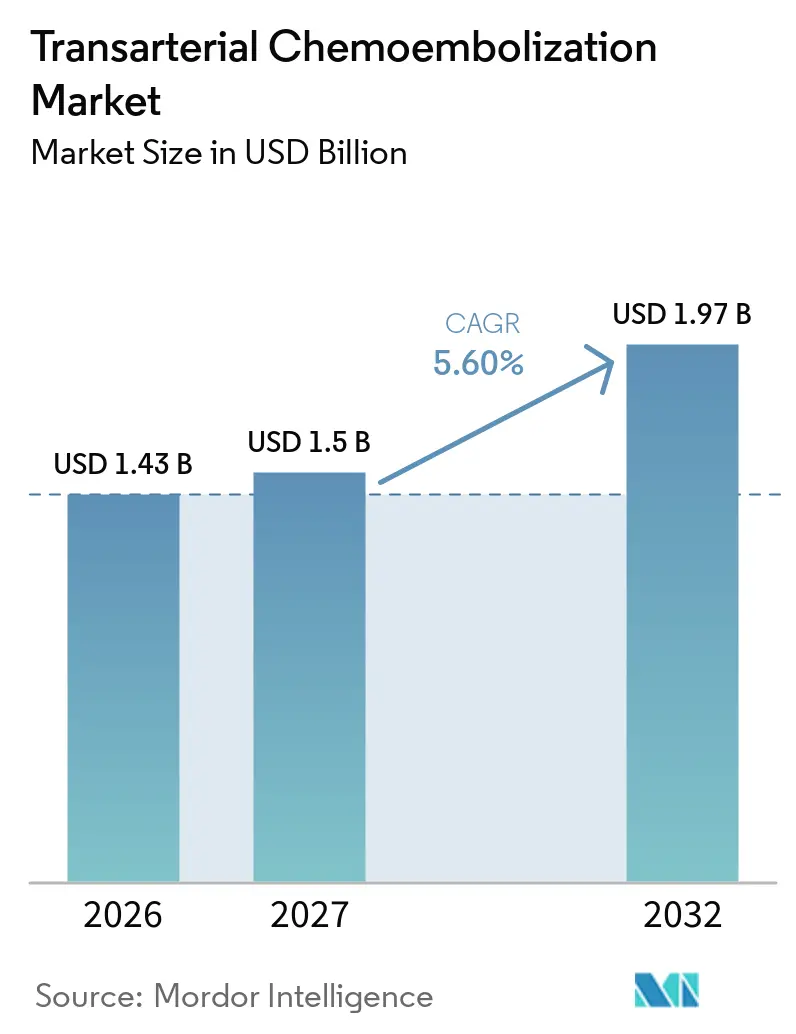
Die Marktgröße der transarteriellen Chemoembolisation wurde im Jahr 2026 auf 1,43 Milliarden USD geschätzt und soll von 1,5 Milliarden USD im Jahr 2027 auf 1,97 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,60 % während des Prognosezeitraums (2027–2032).
Die Nachfrage wird durch den zunehmenden Einsatz lokoregionärer Behandlungen als Erstlinien- oder Überbrückungsoption bei Lebermalignomen im Zwischenstadium gestützt. Leber- und intrahepatischer Gallengangkrebs verursachte im Jahr 2024 weltweit 732.489 Todesfälle, während 843.045 Neuerkrankungen verzeichnet wurden, was in Regionen mit hoher Prävalenz viraler Hepatitis einen erheblichen Behandlungsbedarf aufrechterhalten. Der Markt für transarterielle Chemoembolisation verändert sich zudem, da Drug-Eluting-Produkte, bildgestützte Applikation und Kombinationsprotokolle die Bedeutung der Verfahrensqualität erhöhen. Erstattungsunterstützung in Nordamerika und der Ausbau interventionell-onkologischer Kapazitäten im Asien-Pazifik-Raum schaffen unterschiedliche Wachstumspfade innerhalb des Marktes für transarterielle Chemoembolisation. Der Wettbewerb hängt zunehmend von klinischen Nachweisen, bildgebender Qualitätssicherung und der Fähigkeit ab, präzisere Behandlungsprotokolle zu unterstützen.
Wesentliche Erkenntnisse des Berichts
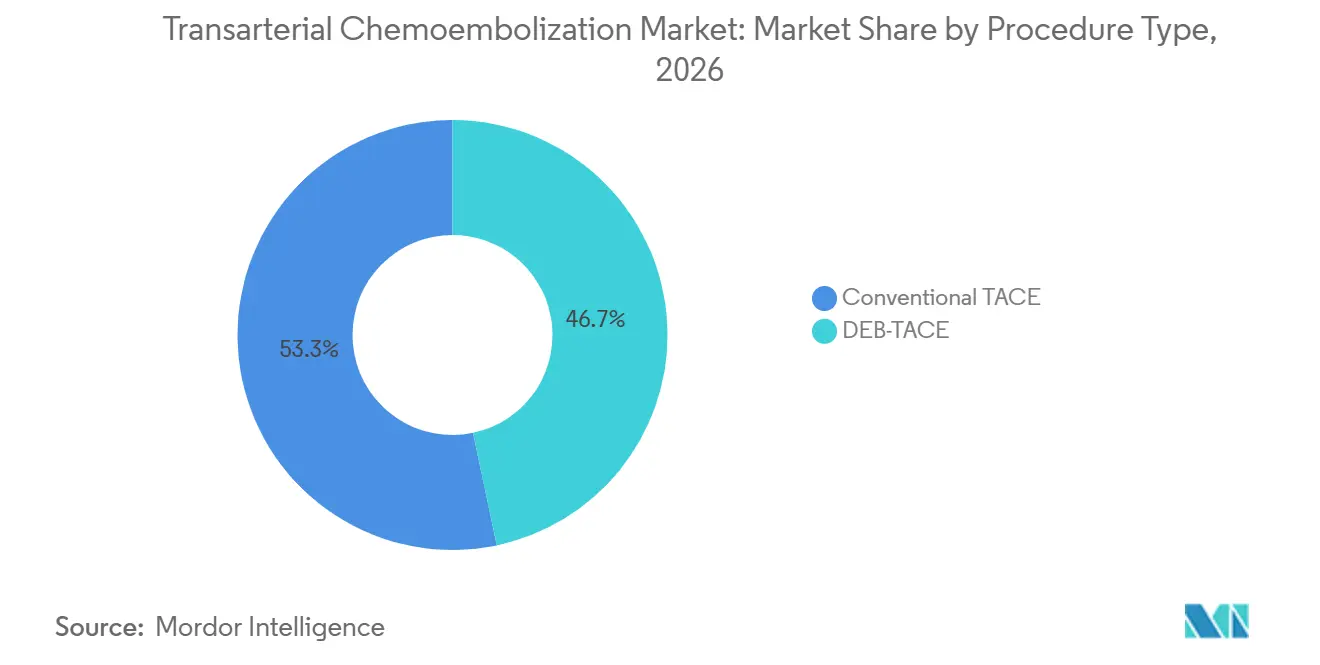
- Nach Verfahrenstyp führte die konventionelle TACE mit einem Umsatzanteil von 53,32 % im Jahr 2026, während DEB-TACE bis 2032 voraussichtlich mit einem CAGR von 6,22 % wachsen wird.
- Nach Produkttyp hielten Chemotherapeutika im Jahr 2026 einen Marktanteil von 43,35 % am Markt für transarterielle Chemoembolisation, während Drug-Eluting-Partikel bis 2032 voraussichtlich mit einem CAGR von 6,71 % wachsen werden.
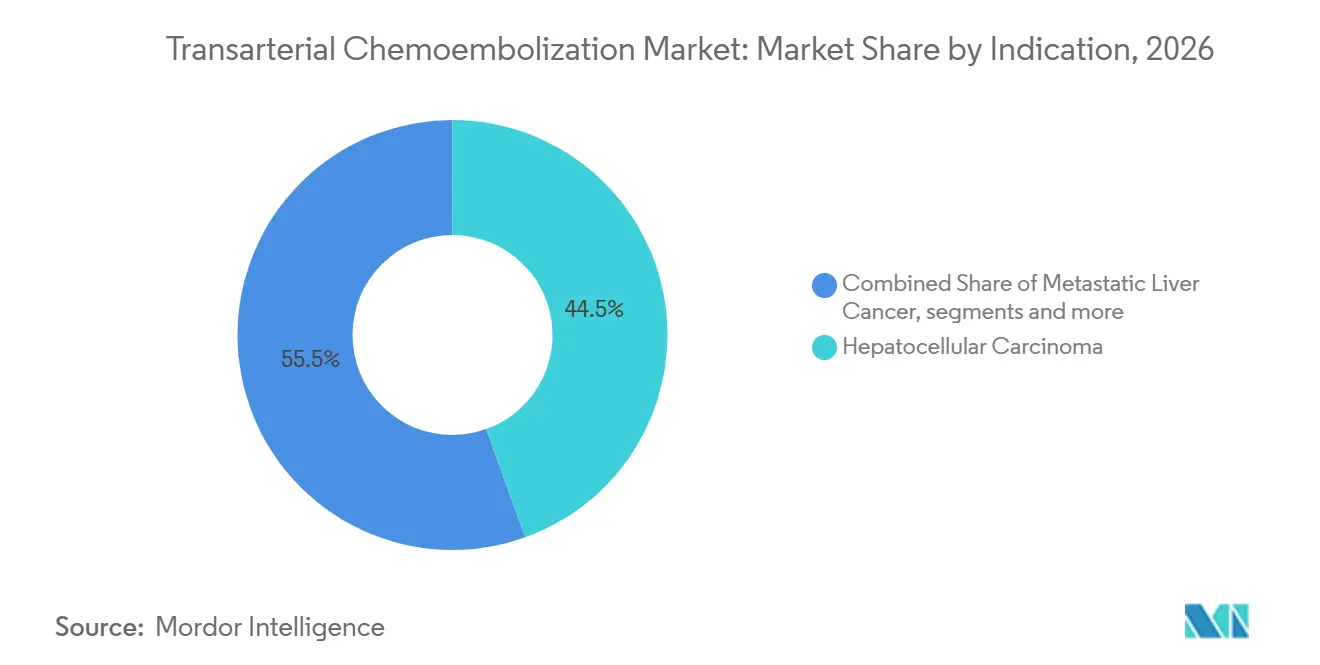
- Nach Indikation entfiel auf das hepatozelluläre Karzinom im Jahr 2026 ein Anteil von 44,53 % am Markt für transarterielle Chemoembolisation, während metastatischer Leberkrebs bis 2032 voraussichtlich mit einem CAGR von 7,11 % expandieren wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 45,13 %, während Krebsforschungszentren bis 2032 voraussichtlich mit einem CAGR von 5,77 % wachsen werden.
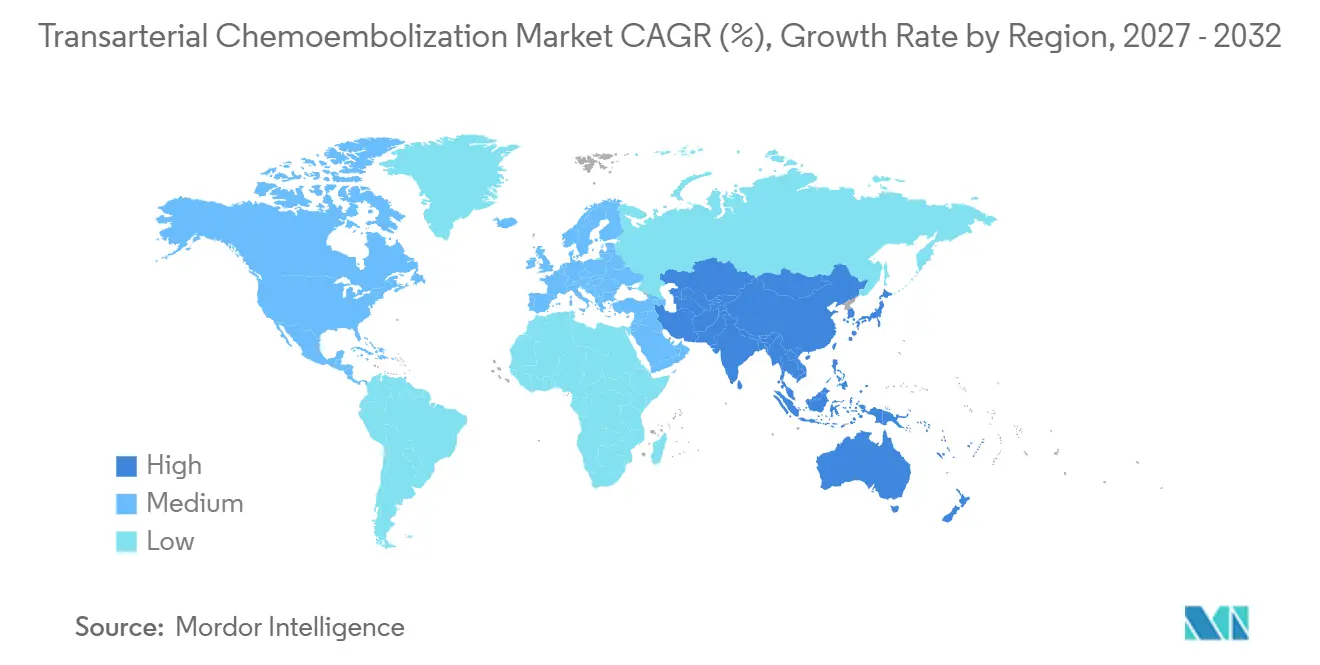
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzanteil von 47,26 %, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz des hepatozellulären Karzinoms | +1.5% | Global, am stärksten in Ostasien, Nordafrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu minimal-invasiver und lokoregionärer Therapie | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die wichtigsten Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Einführung von Drug-Eluting-Bead- und bildgestützter Technologie | +0.8% | Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Ausbau der interventionell-onkologischen Kapazitäten und Erstattung | +0.7% | Nordamerika, Europa und die wichtigsten Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Einführung von TACE- und Immuntherapie-Kombinationsregimen | +0.6% | Asien-Pazifik, insbesondere China und Japan, sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Prädiktive Bildgebung und Optimierung der Wiederbehandlung | +0.5% | Nordamerika und Europa, mit früher Einführung in Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz des hepatozellulären Karzinoms
Die Inzidenz von Leberkrebs bildet die Nachfragebasis für den Markt für transarterielle Chemoembolisation. GLOBOCAN verzeichnete im Jahr 2024 843.045 neue Fälle von Leber- und intrahepatischem Gallengangkrebs, und die Erkrankung belegte mit 732.489 Todesfällen den dritten Rang bei der Krebssterblichkeit.[1] Das hepatozelluläre Karzinom macht 75 % bis 85 % dieser Fälle aus und verknüpft die Krankheitslast direkt mit der Nachfrage nach TACE-Verfahren. Chronische HBV- und HCV-Infektionen bleiben wichtige Vorläufer, während eine geringe Behandlungsabdeckung viele Patienten einem anhaltenden Risiko aussetzt. Die globale Leberkrebs-Inzidenz könnte bis 2050 jährlich 1,52 Millionen Neuerkrankungen erreichen, wenn die aktuellen Trends bei der Kontrolle viraler Hepatitis anhalten.[2] MASLD erweitert zudem den künftigen Patientenpool in Nordamerika und Westeuropa über die historische Hepatitis-B-Population hinaus.
Verlagerung hin zu minimal-invasiver und lokoregionärer Therapie
Resektion und Transplantation sind kurative Optionen für weniger als 20 % der Patienten zum Zeitpunkt der Diagnose, sodass viele Fälle im Zwischenstadium auf lokoregionäre Behandlungen angewiesen sind. TACE ist in den BCLC- und AASLD-Behandlungspfaden für das nicht resezierbare hepatozelluläre Karzinom im BCLC-Stadium B etabliert. Dies stützt den Markt für transarterielle Chemoembolisation, da katheterbasierte Versorgung Patienten dienen kann, die nicht für eine Operation in Frage kommen. Die Bewegung hin zur ambulanten Onkologieversorgung begünstigt ebenfalls Verfahren, die stationäre chirurgische Aufnahmen vermeiden. Der Medicare-Ärztevergütungsplan 2026 schuf eine Nettoerhöhung von 2 % für die interventionelle Radiologie und eine Erhöhung von 7 % in nicht-stationären Einrichtungen.[3] Diese Erstattungsmechanik unterstützt das ambulante Volumen und vergrößert gleichzeitig den Unterschied beim Zugang zwischen einrichtungsbasierten und kommunalen Anbietern.
Einführung von Drug-Eluting-Bead- und bildgestützter Technologie
DEB-TACE kombiniert den arteriellen Verschluss mit einer kontrollierten lokalen Wirkstofffreisetzung durch kalibrierte Mikrosphären. Dieser Ansatz kann im Vergleich zu lipiodolbasierten Verfahren die maximale Plasma-Chemotherapieexposition und systemische Toxizität reduzieren. Eine Übersichtsarbeit aus dem Jahr 2024 stellte bei DEB-TACE im Vergleich zur konventionellen TACE beim hepatozellulären Karzinom niedrigere Raten systemischer unerwünschter Ereignisse des Grades 3 oder höher fest. Eine randomisierte Phase-4-Studie ergab zudem eine überlegene Wirksamkeit von Idarubicin gegenüber Epirubicin im DEB-TACE-Setting. Eine multizentrische Studie berichtete, dass ein MRT- und klinisches Variablenmodell das TACE-Ansprechen mit AUC-Werten von 0,91 im Trainings- und 0,84 im Validierungskohortenkollektiv vorhersagte. Der Markt für transarterielle Chemoembolisation legt daher mehr Wert auf Bildgebungskompatibilität und Workflow-Unterstützung, nicht nur auf die Wirkstoffbeladungsleistung der Beads.
Einführung von TACE- und Immuntherapie-Kombinationsregimen
TACE wird zunehmend in Kombination mit systemischer Immuntherapie beim hepatozellulären Karzinom im Zwischenstadium eingesetzt. Tumorischämie und Nekrose nach TACE können Neoantigene freisetzen und die Aktivität dendritischer Zellen anregen, was die Wirkung von Checkpoint-Inhibitoren verstärken kann. Eine Phase-2-Studie berichtete über eine verbesserte Tumorkontrolle mit TACE, Atezolizumab und Bevacizumab bei Erkrankungen im Zwischenstadium. Die Phase-3-Studie TALENTACE berichtete über einen positiven primären Endpunkt für Atezolizumab plus Bevacizumab in Kombination mit TACE. China genehmigte im Juli 2025 Lenvatinib plus Pembrolizumab mit TACE für das nicht resezierbare, nicht metastasierte hepatozelluläre Karzinom. Dies erhöht die Bedeutung der Mikrokathetertechnik und der embolischen Beladung, da die Behandlungsqualität die lokalen Bedingungen für die Kombinationstherapie beeinflusst.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfahrensbedingte Komplikationen und Leberversagen | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Geräte-, Verfahrens- und Schulungskosten | -0.5% | Aufstrebende Asien-Pazifik-Märkte, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| TACE-refraktäre Erkrankung und Stadienmigration zur systemischen Therapie | -0.4% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inkonsistente Bead-, Wirkstoffbeladungs- und Behandlungsprotokolle | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfahrensbedingte Komplikationen und Leberversagen
Postinterventionelle Leberfunktionsstörungen schränken die Wiederholungsbehandlung ein und bleiben ein zentrales Hemmnis für den Markt für transarterielle Chemoembolisation. Eine retrospektive Studie mit 549 Patienten stellte bei 61,9 % der Patienten nach TACE eine Leberfunktionsstörung und bei 27,0 % ein Postembolisationssyndrom fest. Die Studie identifizierte die Child-Pugh-Klasse, die Neutrophilenzahl und den ECOG-Ausgangswert als unabhängige Prädiktoren für hepatische Dysfunktion. Schwerwiegendere Dekompensationen können Aszites, Enzephalopathie, Koagulopathie und Varizenblutungen umfassen. Patienten mit Leberzirrhose und eingeschränkter hepatischer Reserve sind diesem Risiko besonders ausgesetzt. Unterschiedliche Überwachungsintervalle und Eskalationsschwellen in verschiedenen Behandlungszentren können zudem zu uneinheitlichen Behandlungsentscheidungen und geringeren Verfahrensvolumina in vorsichtigeren Einrichtungen führen.
Hohe Geräte-, Verfahrens- und Schulungskosten
Ein TACE-Programm erfordert Angiographiegeräte, Kontrastmittel, Mikrokatheter, Führungsdrähte und embolische Produkte. Diese Anforderungen schränken die Einführung in kleineren Krankenhäusern und einkommensschwächeren Gesundheitssystemen ein. Interventionelle Radiologen benötigen zudem Erfahrung in der hepatischen arteriellen Kartierung, der selektiven Katheterisierung und der Beurteilung des embolischen Endpunkts. Diese Ausbildung ist schwierig zu gewährleisten, wo Verfahrensvolumina und strukturiertes Mentoring begrenzt sind. Die Society of Interventional Radiology lehnte das WISeR-Modell ab, das 2026 in 6 US-Bundesstaaten eingeführt wurde, da Vorabgenehmigung und Vorauszahlungsprüfung den Zugang zu ausgewählten bildgestützten Leistungen einschränken könnten. Die administrative Überprüfung kann besonders schwierig sein, wenn die klinische Entscheidung ein verfahrensbezogenes Urteilsvermögen erfordert, das in der automatisierten Bewertung nicht vollständig erfasst wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verfahrenstyp:
Konventionelle TACE sichert das Volumen, während DEB-TACE Präzisionsfähigkeiten aufbautDie konventionelle TACE hielt im Jahr 2026 einen Marktanteil von 53,32 % am Markt für transarterielle Chemoembolisation. Ihre Position beruht auf umfangreicher klinischer Erfahrung, Vertrautheit der Anwender sowie Kompatibilität mit Cisplatin-, Doxorubicin- und Epirubicin-Regimen. Die konventionelle TACE soll von 2027 bis 2032 mit einem CAGR von 6,22 % wachsen, da aufstrebende Leberkrebs-Programme lipiodolbasierte Methoden einführen können, bevor sie in DEB-TACE-Plattformen investieren. Guerbet-Lipiodol-Lieferketten und flexible Wirkstoffauswahl unterstützen den Einsatz in europäischen und asiatischen Gesundheitssystemen mit generischen Chemotherapie-Formularen.
DEB-TACE gewinnt in Zentren mit dedizierten Mikrosphären-Plattformen an Bedeutung, darunter Boston Scientifics LC Bead LUMI und Merit Medicals HepaSphere. Die konventionelle TACE wurde bei 59,3 % der Patienten im Kombinationsarm eingesetzt, während DEB-TACE bei 40,7 % angewendet wurde. Das Ergebnis zeigt, dass die immunprimierende Rolle von TACE nicht auf einen Verfahrenstyp beschränkt ist. DEB-TACE bietet Vorteile bei der lokalen Wirkstoffapplikation und bildgebungsbezogene Vorteile, die Kaufentscheidungen beeinflussen.
Nach Produkttyp:
Chemotherapeutika führen beim Volumen, während Drug-Eluting-Partikel expandierenChemotherapeutika machten im Jahr 2026 einen Marktanteil von 43,35 % am Markt für transarterielle Chemoembolisation aus. Die Kategorie umfasst Doxorubicin, Cisplatin, Mitomycin C und Epirubicin, die in Lipiodol-Emulsionen oder durch intraarteriellen Infusion verabreicht werden. Ihr Umfang spiegelt die anhaltende globale Bedeutung der konventionellen TACE und die Verfügbarkeit generischer Chemotherapeutika in aufstrebenden Märkten wider. Radiotherapeutische und angrenzende intraarterielle Wirkstoffe dienen Patienten, deren Leberreserve oder Kontraindikationen die konventionelle Wirkstoffapplikation einschränken.
Drug-Eluting-Partikel werden voraussichtlich der am schnellsten wachsende Produkttyp sein, mit einem prognostizierten CAGR von 6,71 % bis 2032. Boston Scientific, Merit Medical und Terumo halten wichtige Positionen, während ABK Biomedical im Februar 2026 die Einschreibung in die pivotale Phase-3-Studie ROUTE90 für Eye90 abschloss. ABK Biomedical und COR Development gaben im April 2026 die kommerzielle Fertigung in Ashland, Missouri bekannt, was die Bewegung bildgebungsfähiger Embolika hin zur kommerziellen Versorgung zeigt.
Nach Indikation:
Hepatozelluläres Karzinom führt, während metastatischer Leberkrebs schneller wächstDas hepatozelluläre Karzinom machte im Jahr 2026 einen Anteil von 44,53 % am Markt für transarterielle Chemoembolisation aus. Die BCLC-Leitlinien unterstützen TACE für das nicht resezierbare Stadium-B-Karzinom und machen HCC zur primären Quelle des Verfahrensvolumens. Die im Jahr 2024 verzeichneten 843.045 Fälle von Leber- und intrahepatischem Gallengangkrebs stützen die fortgesetzte HCC-gerichtete Versorgung, wobei HCC 75 % bis 85 % dieser Erkrankungsgruppe ausmacht. Zentren bewerten die Verfahrensauswahl und die Embolisationsqualität bei der Planung der Co-Verabreichung von Checkpoint-Inhibitoren genauer.
Metastatischer Leberkrebs soll bis 2032 mit einem CAGR von 7,11 % wachsen. Zunehmende Lebermetastasen aus kolorektalem und Brustkrebs in alternden westlichen Bevölkerungen erweitern den Einsatz über HCC hinaus. Eine multizentrische Kohortenstudie stellte eine bessere Krankheitskontrolle mit DEB-TACE, systemischer Chemotherapie und Immun-Checkpoint-Inhibitoren im Vergleich zur alleinigen systemischen Therapie beim nicht resezierbaren intrahepatischen Cholangiokarzinom fest. Metastatische neuroendokrine Tumoren und Hepatoblastome liefern kleinere, aber stabile Verfahrensvolumina bei hypervaskularisierten Lebertumoren.

Nach Endnutzer:
Krankenhäuser sichern das Volumen, während Krebsforschungszentren Protokolle weiterentwickelnKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 45,13 % am Markt für transarterielle Chemoembolisation. Sie können biplanare Angiographie, postinterventionelle Leberüberwachung und multidisziplinäre Tumorboard-Unterstützung bereitstellen. Große akademische medizinische Zentren in den Vereinigten Staaten, Deutschland und Japan verbinden hohe Verfahrensvolumina mit klinischer Forschungsaktivität, die Behandlungsprotokolle prägt. Die Krankenhauskapazität bleibt wichtig, wo Patienten nach der Behandlung eine engmaschige Beurteilung der Leberfunktion benötigen.
Krebsforschungszentren sollen bis 2032 mit einem CAGR von 5,77 % wachsen. Sie sind zentral für Phase-2- und Phase-3-Protokolle, die TACE mit PD-1- oder PD-L1-Inhibitoren, Tyrosinkinase-Inhibitoren und Anti-VEGF-Wirkstoffen kombinieren. Ambulante chirurgische Zentren entstehen für geeignete ambulante Verfahren, da der Medicare-Plan 2026 die nicht-stationäre interventionell-radiologische Versorgung unterstützt. Spezialisierte Hepatologiekliniken und Bildgebungszentren mit Katheterisierungsfähigkeit bedienen das verbleibende Volumen in einkommensstarken Umgebungen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 47,26 % am Markt für transarterielle Chemoembolisation. Medicare- und kommerzielle Erstattung, dichte interventionell-radiologische Netzwerke und spezialisierte Lebertumorboards stützen diese Position. Der Medicare-Vergütungsplan 2026 erhöhte die Vergütung für interventionelle Radiologie insgesamt um 2 % und um 7 % in nicht-stationären Einrichtungen. Die Vereinigten Staaten führen das regionale Verfahrensvolumen an, Kanada ergänzt die Nachfrage durch provinzielle Krebsversorgungsnetzwerke, und Mexiko wächst mit dem Ausbau der tertiären Infrastruktur.
Asien-Pazifik
Der Asien-Pazifik-Raum soll von 2027 bis 2032 mit einem CAGR von 8,12 % wachsen, der höchsten regionalen Rate im Markt für transarterielle Chemoembolisation. Die Region hat die größte absolute HCC-Last und baut die interventionell-onkologischen Kapazitäten aus. Chinas Kombinationszulassung von 2025 hat Investitionen in eine präzisere TACE-Applikation gefördert. Japan hält durch die universelle Krankenversicherung und günstige Erstattung hohe Volumina aufrecht, obwohl die Y-90-Erstattung den Wettbewerb durch Radioembolisation erhöht hat.
Europa, Naher Osten und Afrika
Europa folgt Nordamerika, mit Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien als Kernmärkten. Der Markt für transarterielle Chemoembolisation im Nahen Osten und Afrika weist unterschiedliche Bedingungen auf. Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar kombinieren hohe Gesundheitsausgaben, verfügbare interventionelle Infrastruktur und wachsende Krebszentrumskapazitäten. Südafrika und weite Teile Subsahara-Afrikas leiden trotz ungedecktem Bedarf durch HBV-bedingte Erkrankungen und Aflatoxin-B1-Exposition unter Geräte- und Fachkräftemangel. Brasilien und Argentinien bauen Ausbildung und Berufsregister aus, während Brasiliens SUS-System eine teilweise Erstattung für lokoregionäre Leberkrebs-Verfahren vorsieht.
Wettbewerbslandschaft
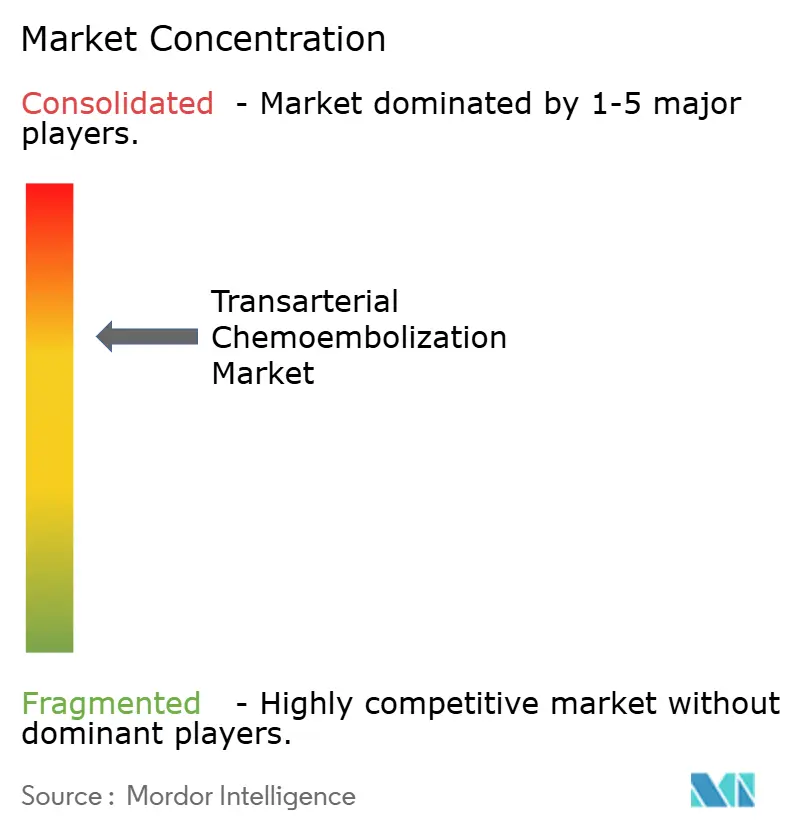
Der Markt für transarterielle Chemoembolisation ist mäßig konsolidiert über Hersteller embolischer Wirkstoffe, Chemotherapielieferanten, Bildgebungsanbieter, Kontrastmittellieferanten und Pharmaunternehmen, die Kombinationsbehandlungen unterstützen. Boston Scientific, Merit Medical Systems, Terumo Corporation und Cook Medical konkurrieren im Bereich embolischer Produkte. Hikma Pharmaceuticals und Nippon Kayaku liefern Chemotherapeutika, während Siemens Healthineers und Guerbet bildgestützte und kontrastmittelbezogene Produkte bereitstellen. Bayer, F. Hoffmann-La Roche, Merck & Co., Johnson & Johnson, Pfizer und Novartis sind relevant, wenn systemische Behandlungen zusammen mit TACE eingesetzt werden. Boston Scientifics LC Bead LUMI verwendet röntgenopake Bismut-Marker, um die Bead-Verteilung während der Behandlung zu bestätigen.
Boston Scientific gab im Januar 2026 eine Vereinbarung zur Übernahme von Penumbra in einer Transaktion mit einem Unternehmenswert von 14,5 Milliarden USD bekannt. Die Transaktion könnte den Vertrieb oder die Katheterkompatibilität bei verwandten Verfahren unterstützen. Jiangsu Hengrui Medicine hat Camrelizumab- und Apatinib-Kombinationen mit TACE in China vorangetrieben. Sirtexs SIR-Spheres-Y-90-Plattform erhöht den Druck durch eine lebergerichtete Therapie außerhalb der traditionellen Kategorie embolischer Wirkstoffe. Sirtex berichtete zudem im Juli 2025 über die FDA-Zulassung von SIR-Spheres für nicht resezierbares HCC. Die Bewertung des Ansprechens und zeitnahe Wiederbehandlungsentscheidungen bleiben eine offene kommerzielle Chance. MRT-basierte Prognosetools könnten Zentren helfen, die Katheterisierungskapazität effizienter zu nutzen und Patienten zu identifizieren, die eine Änderung der Versorgung benötigen.
Marktführer der transarteriellen Chemoembolisation
-
Boston Scientific Corporation
-
Merit Medical Systems, Inc.
-
Terumo Corporation
-
Guerbet
-
Cook Medical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für transarterielle Chemoembolisation Unternehmen in diesem Bericht
- ABK Biomedical Inc.
- Bayer
- Boston Scientific
- Cook Group
- Delcath Systems, Inc.
- Roche
- Guerbet
- Hikma Pharmaceuticals
- Jiangsu Hengrui Medicine Co., Ltd.
- Johnson & Johnson
- Medtronic
- Merck
- Merit Medical Systems
- Nippon Kayaku Co., Ltd.
- Novartis
- Pfizer
- Siemens Healthineers
- Sirtex Medical Limited
- Stryker
- Terumo
Neueste Industrielle Entwicklungen in Markt für transarterielle Chemoembolisation
- Mai 2026: Delcath Systems präsentierte neue retrospektive Daten zur perkutanen hepatischen Perfusion mit Melphalan unter Verwendung des CHEMOSAT Hepatic Delivery System bei leberdominierten metastatischen Brustkrebserkrankungen auf dem ESMO Breast Cancer Congress 2026 und erweiterte damit die klinische Evidenzbasis für lebergerichtete Therapien bei einer häufigen sekundären hepatischen Malignität im Wettbewerbsumfeld von TACE.
- April 2026: ABK Biomedical und COR Development gaben eine strategische Partnerschaft zur Einrichtung einer dedizierten GMP-kommerziellen Fertigungsanlage in Ashland, Missouri für Eye90-Mikrosphären bekannt, einem von der FDA als Breakthrough Device ausgezeichneten Y-90-Radioembolisationsmittel zur HCC-Behandlung, mit räumlicher Nähe zu MURR, dem einzigen US-Produzenten von Y-90, was die Versorgungssicherheit gewährleistet, während ABK sich der PMA-Einreichung nähert.
Umfang des globalen Marktberichts zur transarteriellen Chemoembolisation
Gemäß dem Berichtsumfang bezieht sich der Markt für transarterielle Chemoembolisation auf interventionell-onkologische Verfahren, bei denen Chemotherapeutika direkt in die Blutversorgung eines Tumors eingebracht werden, gefolgt von embolischen Wirkstoffen zur Blockierung der Durchblutung. Diese zielgerichtete Therapie wird hauptsächlich bei nicht resezierbaren Leberkrebserkrankungen eingesetzt und zielt darauf ab, die lokale Wirkstoffkonzentration zu maximieren und gleichzeitig systemische Nebenwirkungen zu minimieren.
Der Markt für transarterielle Chemoembolisation ist nach Verfahrenstyp, Produkttyp, Indikation, Endnutzer und Geografie segmentiert. Nach Verfahrenstyp ist der Markt in konventionelle TACE und DEB-TACE segmentiert. Nach Produkttyp ist der Markt in Chemotherapeutika, radiotherapeutische und angrenzende intraarterielle Wirkstoffe, Drug-Eluting-Partikel und nicht wirkstoffbeladene embolische Wirkstoffe segmentiert. Nach Indikation ist der Markt in hepatozelluläres Karzinom, metastatischen Leberkrebs, intrahepatisches Cholangiokarzinom und sonstige Indikationen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Krebsforschungszentren, ambulante chirurgische Zentren und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Konventionelle TACE |
| DEB-TACE |
| Chemotherapeutika |
| Radiotherapeutische und angrenzende intraarterielle Wirkstoffe |
| Drug-Eluting-Partikel |
| Nicht wirkstoffbeladene embolische Wirkstoffe |
| Hepatozelluläres Karzinom |
| Metastatischer Leberkrebs |
| Intrahepatisches Cholangiokarzinom |
| Sonstige Indikationen |
| Krankenhäuser |
| Krebsforschungszentren |
| Ambulante chirurgische Zentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Verfahrenstyp | Konventionelle TACE | |
| DEB-TACE | ||
| Nach Produkttyp | Chemotherapeutika | |
| Radiotherapeutische und angrenzende intraarterielle Wirkstoffe | ||
| Drug-Eluting-Partikel | ||
| Nicht wirkstoffbeladene embolische Wirkstoffe | ||
| Nach Indikation | Hepatozelluläres Karzinom | |
| Metastatischer Leberkrebs | ||
| Intrahepatisches Cholangiokarzinom | ||
| Sonstige Indikationen | ||
| Nach Endnutzer | Krankenhäuser | |
| Krebsforschungszentren | ||
| Ambulante chirurgische Zentren | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für transarterielle Chemoembolisation bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 1,97 Milliarden USD erreichen, ausgehend von 1,43 Milliarden USD im Jahr 2026 und 1,50 Milliarden USD im Jahr 2027, bei einem CAGR von 5,60 %.
Welcher Verfahrenstyp hielt im Jahr 2026 den führenden Umsatzanteil?
Die konventionelle TACE führte im Jahr 2026 mit einem Umsatzanteil von 53,32 % aufgrund ihrer klinischen Vertrautheit, flexiblen Wirkstoffauswahl und breiteren Zugänglichkeit in verschiedenen Ressourcenumgebungen.
Welche Indikation soll bis 2032 am schnellsten wachsen?
Metastatischer Leberkrebs soll mit einem CAGR von 7,11 % expandieren, gestützt durch zunehmende Lebermetastasen aus kolorektalem und Brustkrebs.
Welche Region soll am schnellsten wachsen?
Der Asien-Pazifik-Raum soll bis 2032 mit einem CAGR von 8,12 % wachsen, gestützt durch seine hohe HCC-Last und den Ausbau der interventionell-onkologischen Kapazitäten.