
Tamaño y Participación del Mercado de Quimioembolización Transarterial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.60 % |
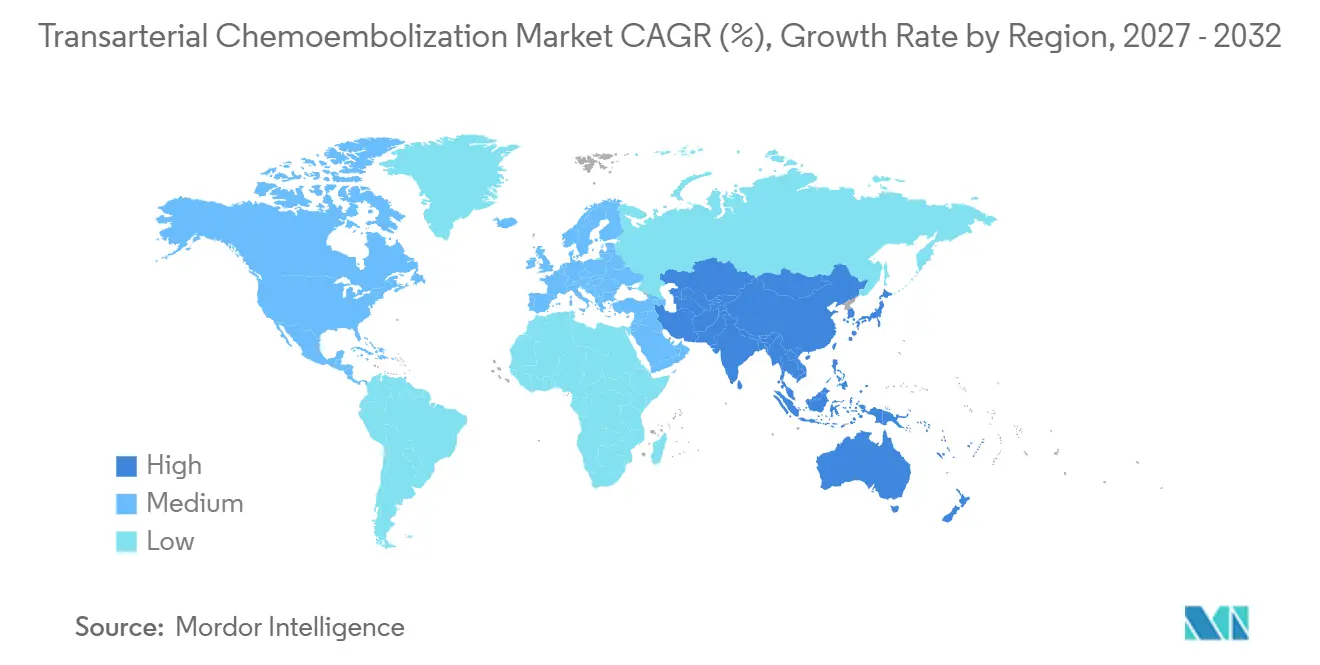
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
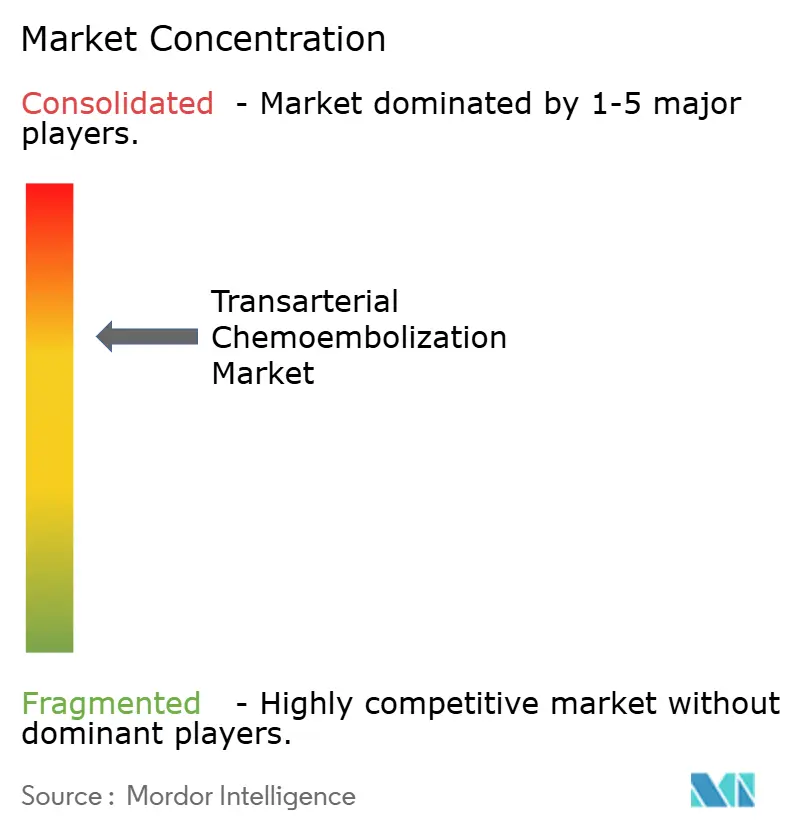
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Quimioembolización Transarterial por Mordor Intelligence
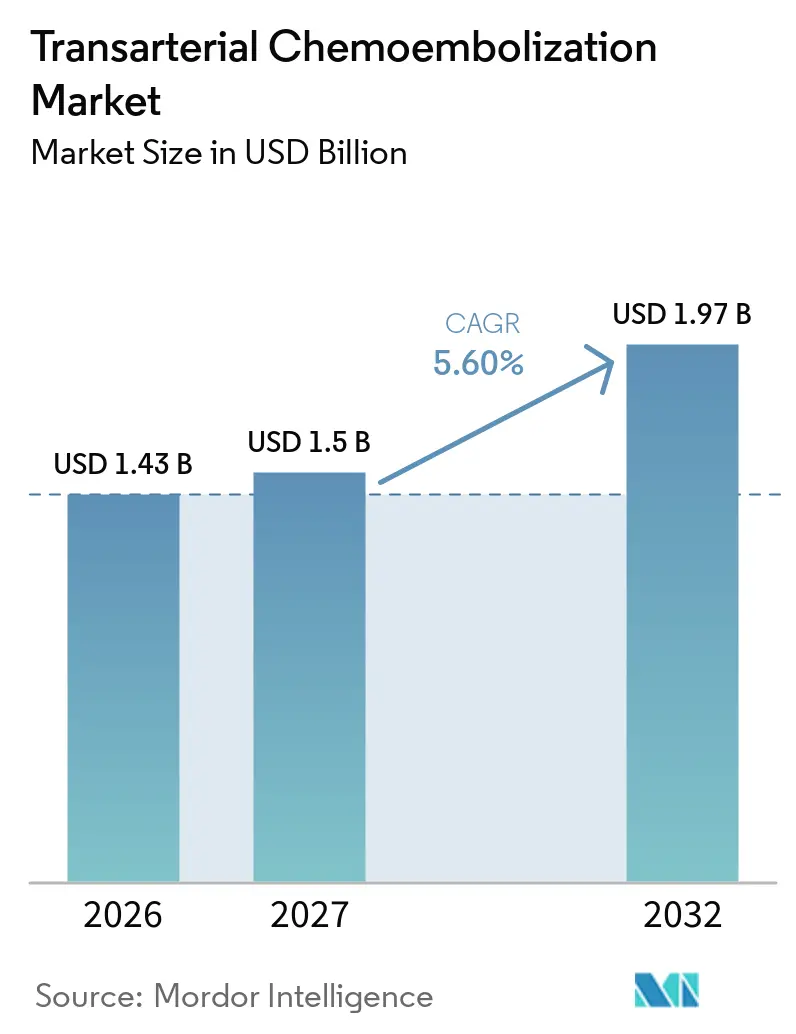
El tamaño del Mercado de Quimioembolización Transarterial se valoró en 1,43 mil millones de USD en 2026 y se estima que crecerá desde 1,5 mil millones de USD en 2027 hasta alcanzar 1,97 mil millones de USD en 2032, a una CAGR del 5,60% durante el período de pronóstico (2027-2032).
La demanda está respaldada por el creciente uso del tratamiento locorregional como opción de primera línea o de puente para las neoplasias hepáticas en estadio intermedio. El cáncer de hígado y de conductos biliares intrahepáticos causó 732.489 muertes en todo el mundo en 2024, mientras que se registraron 843.045 nuevos casos, lo que mantiene una necesidad de tratamiento sustancial en regiones con alta prevalencia de hepatitis viral. El mercado de quimioembolización transarterial también está cambiando a medida que los productos de liberación de fármaco, la administración guiada por imagen y los protocolos de combinación aumentan la importancia de la calidad del procedimiento. El apoyo al reembolso en América del Norte y la expansión de la capacidad de oncología intervencionista en Asia-Pacífico crean diferentes vías de crecimiento en el mercado de quimioembolización transarterial. La competencia depende cada vez más de la evidencia clínica, la garantía de imagen y la capacidad de respaldar protocolos de tratamiento más precisos.
Conclusiones Clave del Informe
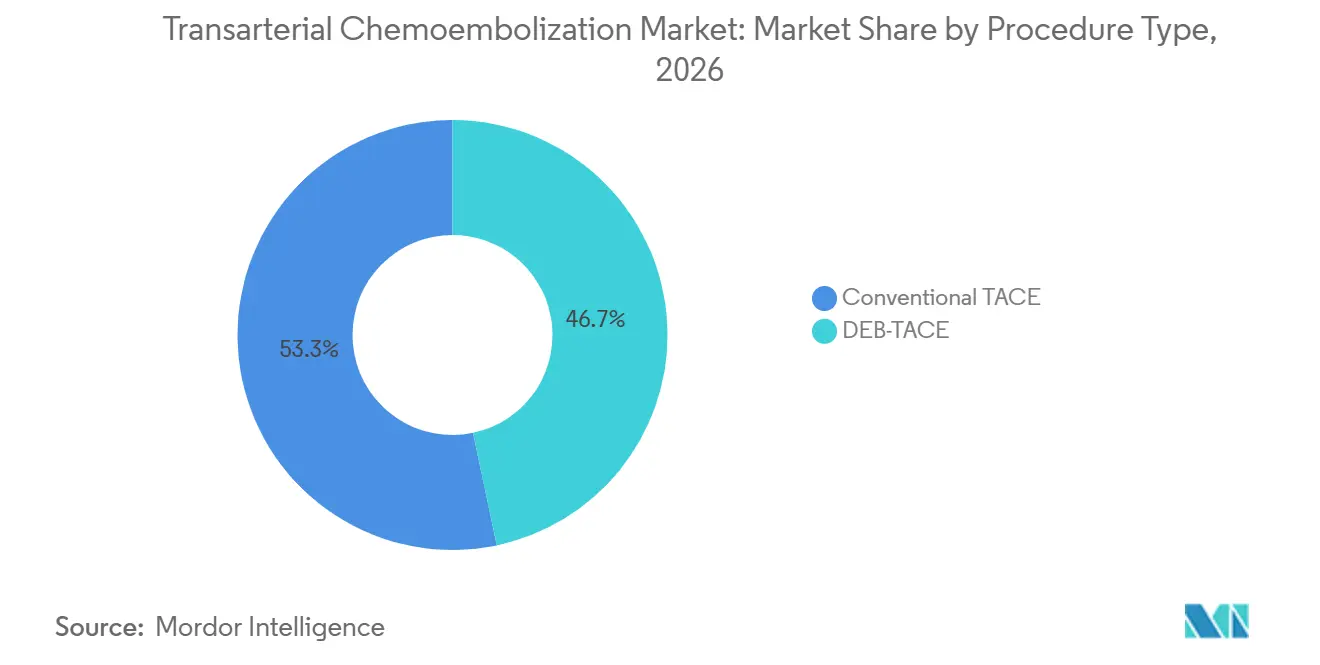
- Por tipo de procedimiento, la TACE convencional lideró con una participación de ingresos del 53,32% en 2026, mientras que se espera que la DEB-TACE crezca a una CAGR del 6,22% hasta 2032.
- Por tipo de producto, los agentes quimioterapéuticos representaron el 43,35% de la participación del mercado de quimioembolización transarterial en 2026, mientras que se prevé que las partículas de liberación de fármaco crezcan a una CAGR del 6,71% hasta 2032.
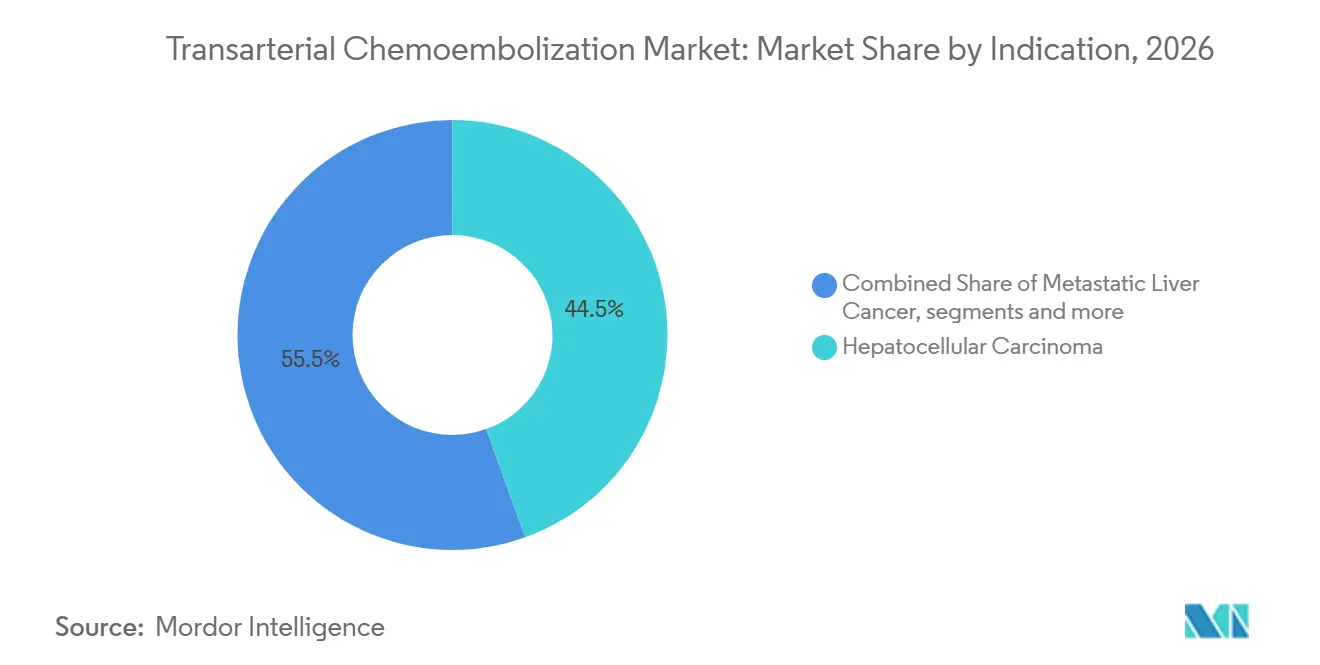
- Por indicación, el carcinoma hepatocelular representó el 44,53% del mercado de quimioembolización transarterial en 2026, mientras que se proyecta que el cáncer de hígado metastásico se expanda a una CAGR del 7,11% hasta 2032.
- Por usuario final, los hospitales representaron una participación de ingresos del 45,13% en 2026, mientras que se anticipa que los centros de investigación del cáncer crezcan a una CAGR del 5,77% hasta 2032.
- Por geografía, América del Norte representó el 47,26% de la participación de ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Incidencia del Carcinoma Hepatocelular | +1.5% | Global, mayor en Asia Oriental, África del Norte y Asia Sudoriental | Corto plazo (≤ 2 años) |
| Cambio Hacia Terapia Mínimamente Invasiva y Locorregional | +0.9% | América del Norte y Europa, con extensión a los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Microesferas de Liberación de Fármaco y Tecnología Guiada por Imagen | +0.8% | América del Norte, Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Oncología Intervencionista y Reembolso | +0.7% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Régimen de Combinación de TACE e Inmunoterapia | +0.6% | Asia-Pacífico, especialmente China y Japón, y América del Norte | Mediano plazo (2-4 años) |
| Imagen Predictiva y Optimización del Retratamiento | +0.5% | América del Norte y Europa, con adopción temprana en Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia del Carcinoma Hepatocelular
La incidencia del cáncer de hígado proporciona la base de demanda para el mercado de quimioembolización transarterial. GLOBOCAN registró 843.045 nuevos casos de cáncer de hígado y de conductos biliares intrahepáticos en 2024, y la enfermedad ocupó el tercer lugar en mortalidad por cáncer con 732.489 muertes.[1] El carcinoma hepatocelular representa entre el 75% y el 85% de estos casos, vinculando directamente la carga con la demanda de procedimientos de TACE. La infección crónica por VHB y VHC sigue siendo un precursor importante, mientras que la baja cobertura de tratamiento deja a muchos pacientes en riesgo continuo. La incidencia global del cáncer de hígado podría alcanzar 1,52 millones de nuevos casos anuales para 2050 si continúan las tendencias actuales de control de la hepatitis viral.[2] La MASLD también está ampliando el grupo futuro de pacientes en América del Norte y Europa Occidental más allá de la población histórica con hepatitis B.
Cambio Hacia Terapia Mínimamente Invasiva y Locorregional
La resección y el trasplante son opciones curativas para menos del 20% de los pacientes en el momento del diagnóstico, lo que deja muchos casos en estadio intermedio dependientes del tratamiento locorregional. La TACE está establecida en las vías de tratamiento de la BCLC y la AASLD para el carcinoma hepatocelular irresecable en estadio B de la BCLC. Esto respalda el mercado de quimioembolización transarterial porque la atención basada en catéter puede atender a pacientes que no son elegibles para cirugía. El movimiento hacia la atención oncológica ambulatoria también favorece los procedimientos que evitan las hospitalizaciones quirúrgicas. El Arancel de Honorarios Médicos de Medicare de 2026 creó un aumento neto del 2% para la radiología intervencionista y un aumento del 7% en entornos no hospitalarios.[3] Esta mecánica de reembolso respalda el volumen ambulatorio al tiempo que aumenta la diferencia en el acceso entre los proveedores hospitalarios y los comunitarios.
Adopción de Microesferas de Liberación de Fármaco y Tecnología Guiada por Imagen
La TACE con microesferas de liberación de fármaco combina la oclusión arterial con la liberación local controlada del fármaco a través de microesferas calibradas. Este enfoque puede reducir la exposición plasmática máxima a la quimioterapia y la toxicidad sistémica en comparación con los procedimientos basados en lipiodol. Una revisión de 2024 encontró tasas más bajas de eventos adversos sistémicos de grado 3 o superior con DEB-TACE que con TACE convencional en el carcinoma hepatocelular. Un estudio de fase 4 aleatorizado también encontró una eficacia superior para la idarubicina sobre la epirrubicina en el contexto de DEB-TACE. Un estudio multicéntrico informó que un modelo de variables clínicas y de resonancia magnética predijo la respuesta a la TACE con valores de AUC de 0,91 en la cohorte de entrenamiento y 0,84 en la de validación. El mercado de quimioembolización transarterial está, por tanto, otorgando más valor a la compatibilidad de imagen y al soporte del flujo de trabajo, no solo al rendimiento de carga de fármaco en las microesferas.
Adopción de Régimen de Combinación de TACE e Inmunoterapia
La TACE se está utilizando con mayor frecuencia junto con la inmunoterapia sistémica en el carcinoma hepatocelular en estadio intermedio. La isquemia tumoral y la necrosis tras la TACE pueden liberar neoantígenos y activar la actividad de las células dendríticas, lo que puede fortalecer el efecto de los inhibidores de puntos de control inmunitario. Un estudio de fase 2 informó una mejora en el control tumoral con TACE, atezolizumab y bevacizumab en la enfermedad en estadio intermedio. El ensayo de fase 3 TALENTACE informó un punto final primario positivo para atezolizumab más bevacizumab combinado con TACE. China aprobó lenvatinib más pembrolizumab con TACE para el carcinoma hepatocelular irresecable no metastásico en julio de 2025. Esto otorga mayor importancia a la técnica del microcatéter y a la carga embólica, ya que la calidad del tratamiento afecta las condiciones locales para la atención combinada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complicaciones Relacionadas con el Procedimiento y Descompensación Hepática | -0.8% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Equipos, Procedimientos y Capacitación | -0.5% | Mercados emergentes de Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Enfermedad Refractaria a TACE y Migración de Estadio a Terapia Sistémica | -0.4% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Protocolos Inconsistentes de Microesferas, Carga de Fármaco y Tratamiento | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complicaciones Relacionadas con el Procedimiento y Descompensación Hepática
La disfunción hepática postprocedimiento limita el tratamiento repetido y sigue siendo una restricción central en el mercado de quimioembolización transarterial. Un estudio retrospectivo de 549 pacientes encontró deterioro de la función hepática en el 61,9% de los pacientes después de la TACE y síndrome postembolización en el 27,0%. El estudio identificó la clase Child-Pugh, el recuento de neutrófilos y la puntuación ECOG basal como predictores independientes de disfunción hepática. La descompensación más grave puede incluir ascitis, encefalopatía, coagulopatía y hemorragia por varices. Los pacientes con cirrosis y reserva hepática limitada están especialmente expuestos a este riesgo. Los diferentes intervalos de monitoreo y los umbrales de escalada entre los centros de tratamiento también pueden crear decisiones de tratamiento desiguales y menores volúmenes de procedimientos en las instituciones más cautelosas.
Altos Costos de Equipos, Procedimientos y Capacitación
Un programa de TACE requiere equipos de angiografía, agentes de contraste, microcatéteres, guías y productos embólicos. Estos requisitos restringen la adopción en hospitales más pequeños y sistemas de salud de menores ingresos. Los radiólogos intervencionistas también necesitan experiencia en mapeo arterial hepático, cateterización selectiva y evaluación del punto final embólico. Esta capacitación es difícil de proporcionar donde los volúmenes de procedimientos y la tutoría estructurada son limitados. La Sociedad de Radiología Intervencionista se opuso al modelo WISeR, que comenzó en 6 estados de los Estados Unidos en 2026, porque la autorización previa y la revisión de prepago podrían restringir el acceso a determinados servicios guiados por imagen. La revisión administrativa puede ser particularmente difícil cuando la decisión clínica requiere un juicio procedimental que no está completamente capturado en la evaluación automatizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Procedimiento:
La TACE Convencional Ancla el Volumen Mientras que la DEB-TACE Desarrolla Capacidad de PrecisiónLa TACE convencional representó el 53,32% de la participación del mercado de quimioembolización transarterial en 2026. Su posición se basa en una amplia experiencia clínica, familiaridad del profesional y compatibilidad con los regímenes de cisplatino, doxorrubicina y epirrubicina. Se proyecta que la TACE convencional crezca a una CAGR del 6,22% de 2027 a 2032 porque los programas emergentes de cáncer de hígado pueden adoptar métodos basados en lipiodol antes de invertir en plataformas de DEB-TACE. Las cadenas de suministro de Lipiodol de Guerbet y la selección flexible de fármacos respaldan el uso en sistemas de salud europeos y asiáticos con formularios de quimioterapia genérica.
La DEB-TACE está ganando uso en centros con plataformas de microesferas dedicadas, incluidas LC Bead LUMI de Boston Scientific y HepaSphere de Merit Medical. La TACE convencional se utilizó en el 59,3% de los pacientes en el brazo de combinación, mientras que la DEB-TACE se utilizó en el 40,7%. El resultado indica que el papel de preparación inmunitaria de la TACE no se limita a un tipo de procedimiento. La DEB-TACE ofrece beneficios de administración local de fármaco y relacionados con la imagen que influyen en las decisiones de compra.
Por Tipo de Producto:
Los Agentes Quimioterapéuticos Lideran el Volumen Mientras que las Partículas de Liberación de Fármaco se ExpandenLos agentes quimioterapéuticos representaron el 43,35% de la participación del mercado de quimioembolización transarterial en 2026. La categoría incluye doxorrubicina, cisplatino, mitomicina C y epirrubicina administradas en emulsiones de lipiodol o mediante infusión intraarterial. Su escala refleja la continua importancia global de la TACE convencional y la disponibilidad de quimioterapia genérica en los mercados emergentes. Los agentes radioterapéuticos y los agentes intraarteriales adyacentes atienden a pacientes cuya reserva hepática o contraindicaciones limitan la administración convencional de fármacos.
Se espera que las partículas de liberación de fármaco sean el tipo de producto de más rápido crecimiento, con una CAGR del 6,71% prevista hasta 2032. Boston Scientific, Merit Medical y Terumo ocupan posiciones importantes, mientras que ABK Biomedical completó la inscripción en el estudio pivotal de fase 3 ROUTE90 para Eye90 en febrero de 2026. ABK Biomedical y COR Development anunciaron la fabricación comercial en Ashland, Misuri, en abril de 2026, lo que muestra el movimiento de los embólicos habilitados para imagen hacia el suministro comercial.
Por Indicación:
El Carcinoma Hepatocelular Lidera Mientras que el Cáncer de Hígado Metastásico Crece Más RápidoEl carcinoma hepatocelular representó el 44,53% del mercado de quimioembolización transarterial en 2026. La guía de la BCLC respalda la TACE para la enfermedad irresecable en estadio B, lo que convierte al carcinoma hepatocelular en la fuente principal del volumen de procedimientos. Los 843.045 casos de cáncer de hígado y de conductos biliares intrahepáticos registrados en 2024 respaldan la atención continua dirigida al carcinoma hepatocelular, y este representa entre el 75% y el 85% de este grupo de enfermedades. Los centros están evaluando la selección del procedimiento y la calidad de la embolización más de cerca al planificar la coadministración de inhibidores de puntos de control inmunitario.
Se anticipa que el cáncer de hígado metastásico crecerá a una CAGR del 7,11% hasta 2032. El aumento de las metástasis hepáticas de cáncer colorrectal y de mama en poblaciones occidentales envejecidas está ampliando el uso más allá del carcinoma hepatocelular. Un estudio de cohorte multicéntrico encontró un mejor control de la enfermedad con DEB-TACE, quimioterapia sistémica e inhibidores de puntos de control inmunitario que con la terapia sistémica sola en el colangiocarcinoma intrahepático irresecable. Los tumores neuroendocrinos metastásicos y el hepatoblastoma proporcionan volúmenes de procedimientos más pequeños pero estables en los tipos de tumores hepáticos hipervascularizados.

Por Usuario Final:
Los Hospitales Sostienen el Volumen Mientras que los Centros de Investigación del Cáncer Avanzan en ProtocolosLos hospitales representaron el 45,13% de la participación del mercado de quimioembolización transarterial en 2026. Pueden proporcionar angiografía biplana, monitoreo hepático postprocedimiento y soporte de comité tumoral multidisciplinario. Los grandes centros médicos académicos en los Estados Unidos, Alemania y Japón combinan altos volúmenes de procedimientos con actividad de investigación clínica que da forma a los protocolos de tratamiento. La capacidad hospitalaria sigue siendo importante donde los pacientes necesitan una evaluación cercana de la función hepática después del tratamiento.
Se proyecta que los centros de investigación del cáncer crezcan a una CAGR del 5,77% hasta 2032. Son fundamentales para los protocolos de fase 2 y fase 3 que combinan TACE con inhibidores de PD-1 o PD-L1, inhibidores de tirosina quinasa y agentes anti-VEGF. Los centros quirúrgicos ambulatorios están emergiendo para procedimientos ambulatorios apropiados porque el arancel de Medicare de 2026 respalda la atención de radiología intervencionista en entornos no hospitalarios. Las clínicas especializadas en hepatología y los centros de imagen con capacidad de cateterización atienden el volumen residual en entornos de altos ingresos.
Análisis Geográfico
América del Norte
América del Norte representó el 47,26% de la participación del mercado de quimioembolización transarterial en 2026. El reembolso de Medicare y comercial, las densas redes de radiología intervencionista y los comités especializados de tumores hepáticos respaldan esta posición. El arancel de honorarios de Medicare de 2026 aumentó el pago de radiología intervencionista en un 2% en general y en un 7% en entornos no hospitalarios. Los Estados Unidos lideran el volumen de procedimientos regional, Canadá añade demanda a través de las redes provinciales de atención oncológica, y México está creciendo a medida que se expande la infraestructura terciaria.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,12% de 2027 a 2032, la tasa regional más alta en el mercado de quimioembolización transarterial. La región tiene la mayor carga absoluta de carcinoma hepatocelular y está expandiendo la capacidad de oncología intervencionista. La aprobación de la combinación en China en 2025 ha alentado la inversión en una administración de TACE más precisa. Japón mantiene altos volúmenes a través de la cobertura universal de salud y el reembolso favorable, aunque el reembolso de Y-90 ha aumentado la competencia de la radioembolización.
Europa, Oriente Medio y África
Europa sigue a América del Norte, con Alemania, el Reino Unido, Francia, Italia y España como mercados principales. El mercado de quimioembolización transarterial en Oriente Medio y África tiene condiciones variadas. Arabia Saudita, los Emiratos Árabes Unidos y Qatar combinan un alto gasto en atención médica, infraestructura intervencionista disponible y una capacidad de centros oncológicos en expansión. Sudáfrica y gran parte del África subsahariana enfrentan escasez de equipos y especialistas a pesar de la necesidad no satisfecha vinculada a la enfermedad relacionada con el VHB y la exposición a la aflatoxina B1. Brasil y Argentina están expandiendo la capacitación y los registros profesionales, mientras que el sistema SUS de Brasil proporciona reembolso parcial para los procedimientos locorregionales de cáncer de hígado.
Panorama Competitivo
El mercado de quimioembolización transarterial está moderadamente consolidado entre fabricantes de agentes embólicos, proveedores de quimioterapia, proveedores de imagen, proveedores de medios de contraste y empresas farmacéuticas que respaldan el tratamiento combinado. Boston Scientific, Merit Medical Systems, Terumo Corporation y Cook Medical compiten en productos embólicos. Hikma Pharmaceuticals y Nippon Kayaku suministran quimioterapia, mientras que Siemens Healthineers y Guerbet proporcionan productos relacionados con la imagen guiada y el contraste. Bayer, F. Hoffmann-La Roche, Merck & Co., Johnson & Johnson, Pfizer y Novartis son relevantes cuando los tratamientos sistémicos se utilizan junto con la TACE. LC Bead LUMI de Boston Scientific utiliza marcadores de bismuto radiopacos para confirmar la distribución de las microesferas durante el tratamiento.
Boston Scientific anunció un acuerdo para adquirir Penumbra en una transacción con un valor empresarial de 14,5 mil millones de USD en enero de 2026. La transacción puede respaldar la distribución o la compatibilidad de catéteres en procedimientos relacionados. Jiangsu Hengrui Medicine ha avanzado en las combinaciones de camrelizumab y apatinib con TACE en China. La plataforma SIR-Spheres Y-90 de Sirtex añade presión desde una terapia dirigida al hígado fuera de la categoría tradicional de agentes embólicos. Sirtex también informó la aprobación de la FDA para SIR-Spheres para el carcinoma hepatocelular irresecable en julio de 2025. La evaluación de la respuesta y las decisiones oportunas de retratamiento siguen siendo una oportunidad comercial abierta. Las herramientas predictivas basadas en resonancia magnética pueden ayudar a los centros a utilizar la capacidad de cateterización de manera más eficiente e identificar a los pacientes que necesitan un cambio en la atención.
Líderes de la Industria de Quimioembolización Transarterial
-
Boston Scientific Corporation
-
Merit Medical Systems, Inc.
-
Terumo Corporation
-
Guerbet
-
Cook Medical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Quimioembolización Transarterial Empresas cubiertas en este informe
- ABK Biomedical Inc.
- Bayer
- Boston Scientific
- Cook Group
- Delcath Systems, Inc.
- Roche
- Guerbet
- Hikma Pharmaceuticals
- Jiangsu Hengrui Medicine Co., Ltd.
- Johnson & Johnson
- Medtronic
- Merck
- Merit Medical Systems
- Nippon Kayaku Co., Ltd.
- Novartis
- Pfizer
- Siemens Healthineers
- Sirtex Medical Limited
- Stryker
- Terumo
Desarrollos recientes de la industria en Mercado de Quimioembolización Transarterial
- Mayo de 2026: Delcath Systems presentó nuevos datos retrospectivos sobre la perfusión hepática percutánea con melfalán utilizando el Sistema de Administración Hepática CHEMOSAT en el cáncer de mama metastásico con predominio hepático en el Congreso de Cáncer de Mama de la ESMO 2026, ampliando la base de evidencia clínica para la terapia dirigida al hígado en una neoplasia hepática secundaria de alta prevalencia adyacente al espacio competitivo de la TACE.
- Abril de 2026: ABK Biomedical y COR Development anunciaron una asociación estratégica para establecer una instalación de fabricación comercial GMP dedicada en Ashland, Misuri, para las microesferas Eye90, un agente de radioembolización Y-90 designado como Dispositivo Innovador por la FDA para el tratamiento del carcinoma hepatocelular, con proximidad a MURR, el único productor estadounidense de Y-90, lo que proporciona seguridad en la cadena de suministro a medida que ABK se acerca a la presentación de la PMA.
Alcance del Informe Global del Mercado de Quimioembolización Transarterial
Según el alcance del informe, el mercado de quimioembolización transarterial se refiere a los procedimientos de oncología intervencionista en los que los fármacos quimioterapéuticos se administran directamente en el suministro de sangre de un tumor, seguidos de agentes embólicos para bloquear la circulación. Esta terapia dirigida se utiliza principalmente para los cánceres de hígado irresecables, con el objetivo de maximizar la concentración local del fármaco y minimizar los efectos secundarios sistémicos.
El mercado de quimioembolización transarterial está segmentado por tipo de procedimiento, tipo de producto, indicación, usuario final y geografía. Por tipo de procedimiento, el mercado está segmentado en TACE convencional y DEB-TACE. Por tipo de producto, el mercado está segmentado en agentes quimioterapéuticos, agentes radioterapéuticos y agentes intraarteriales adyacentes, partículas de liberación de fármaco y agentes embólicos no cargados con fármaco. Por indicación, el mercado está segmentado en carcinoma hepatocelular, cáncer de hígado metastásico, colangiocarcinoma intrahepático y otras indicaciones. Por usuario final, el mercado está segmentado en hospitales, centros de investigación del cáncer, centros quirúrgicos ambulatorios y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| TACE Convencional |
| DEB-TACE |
| Agentes Quimioterapéuticos |
| Agentes Radioterapéuticos y Agentes Intraarteriales Adyacentes |
| Partículas de Liberación de Fármaco |
| Agentes Embólicos No Cargados con Fármaco |
| Carcinoma Hepatocelular |
| Cáncer de Hígado Metastásico |
| Colangiocarcinoma Intrahepático |
| Otras Indicaciones |
| Hospitales |
| Centros de Investigación del Cáncer |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Procedimiento | TACE Convencional | |
| DEB-TACE | ||
| Por Tipo de Producto | Agentes Quimioterapéuticos | |
| Agentes Radioterapéuticos y Agentes Intraarteriales Adyacentes | ||
| Partículas de Liberación de Fármaco | ||
| Agentes Embólicos No Cargados con Fármaco | ||
| Por Indicación | Carcinoma Hepatocelular | |
| Cáncer de Hígado Metastásico | ||
| Colangiocarcinoma Intrahepático | ||
| Otras Indicaciones | ||
| Por Usuario Final | Hospitales | |
| Centros de Investigación del Cáncer | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de quimioembolización transarterial para 2032?
Se proyecta que el mercado alcance 1,97 mil millones de USD para 2032, desde 1,43 mil millones de USD en 2026 hasta alcanzar 1,50 mil millones de USD en 2027, a una CAGR del 5,60%.
¿Qué tipo de procedimiento tuvo la mayor participación de ingresos en 2026?
La TACE convencional lideró con una participación de ingresos del 53,32% en 2026 debido a su familiaridad clínica, selección flexible de fármacos y mayor acceso en entornos con diferentes niveles de recursos.
¿Qué indicación se espera que crezca más rápido hasta 2032?
Se proyecta que el cáncer de hígado metastásico se expanda a una CAGR del 7,11%, respaldado por el aumento de las metástasis hepáticas de cáncer colorrectal y de mama.
¿Qué región tiene el pronóstico de expansión más rápida?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,12% hasta 2032, respaldado por su alta carga de carcinoma hepatocelular y la expansión de la capacidad de oncología intervencionista.