
Tamanho e Participação do Mercado de Transporte de Frete Ferroviário Transiberiano
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 7.22 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.93 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.55 % |
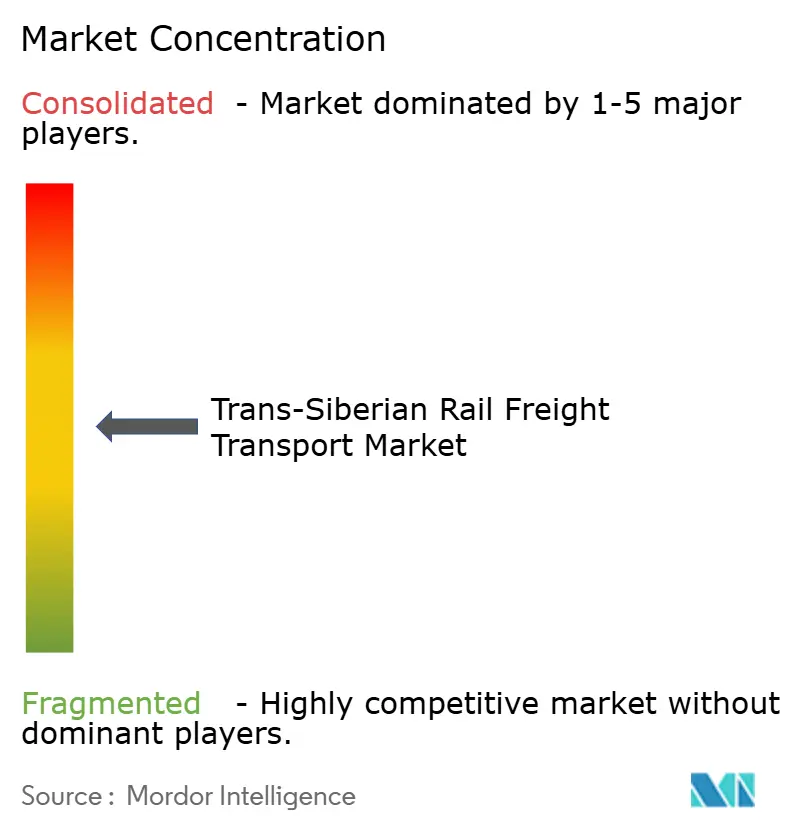
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte de Frete Ferroviário Transiberiano por Mordor Intelligence
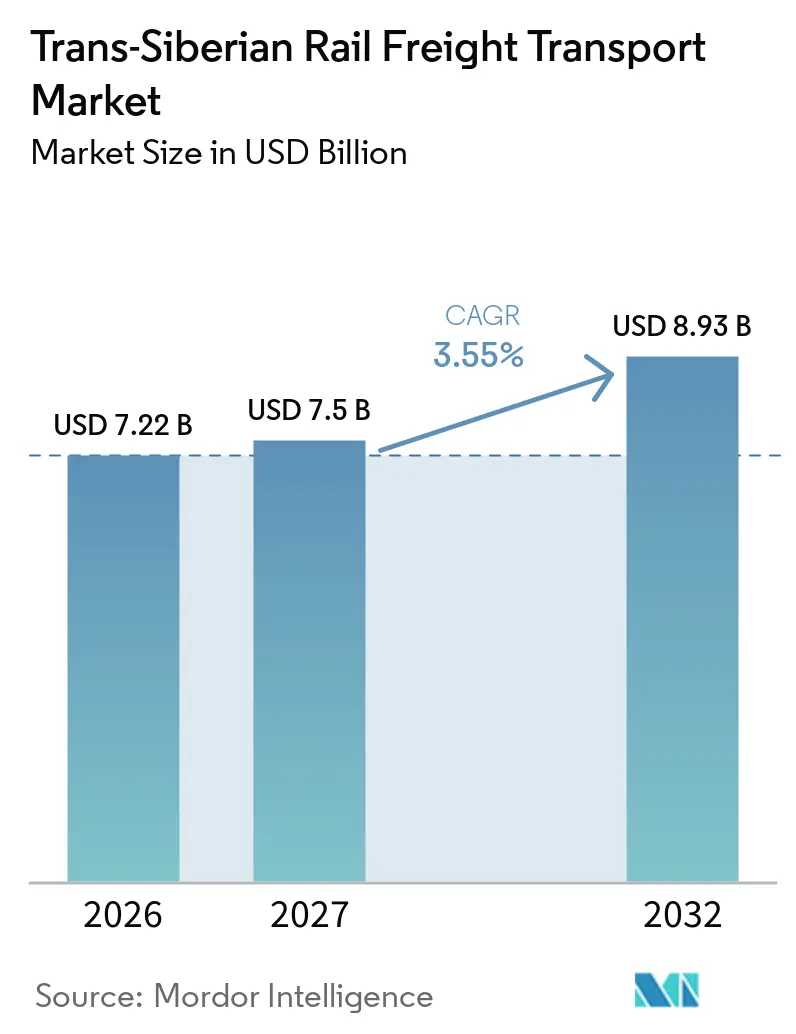
O tamanho do mercado de transporte de frete ferroviário transiberiano é avaliado em 7,22 bilhões de USD em 2026 e estima-se que cresça de 7,50 bilhões de USD em 2027 para atingir 8,93 bilhões de USD até 2032, a um CAGR de 3,55% durante o período de previsão (2027-2032).
O mercado de transporte de frete ferroviário transiberiano permanece ancorado nos movimentos domésticos de recursos, enquanto a carga manufaturada vinculada à China está alterando a composição do tráfego no corredor. O frete ferroviário Rússia-China atingiu 186,8 milhões de toneladas em 2025, e o tráfego ferroviário de mercadorias manufaturadas e veículos provenientes da China continuou a crescer durante os primeiros 7 meses de 2026. As prioridades de investimento, as adições portuárias e as melhorias na capacidade das fronteiras sustentam a atividade no leste, embora o menor investimento ferroviário e as restrições de equipamentos limitem a capacidade disponível.[1] O negócio de trânsito China-Europa permanece sensível aos custos relativos do frete marítimo e ferroviário, o que o torna menos estável do que o frete doméstico. Os operadores privados competem em disponibilidade de vagões, confiabilidade do serviço e processos digitais, enquanto a RZD mantém o controle da rede e das condições de acesso.
Principais Conclusões do Relatório
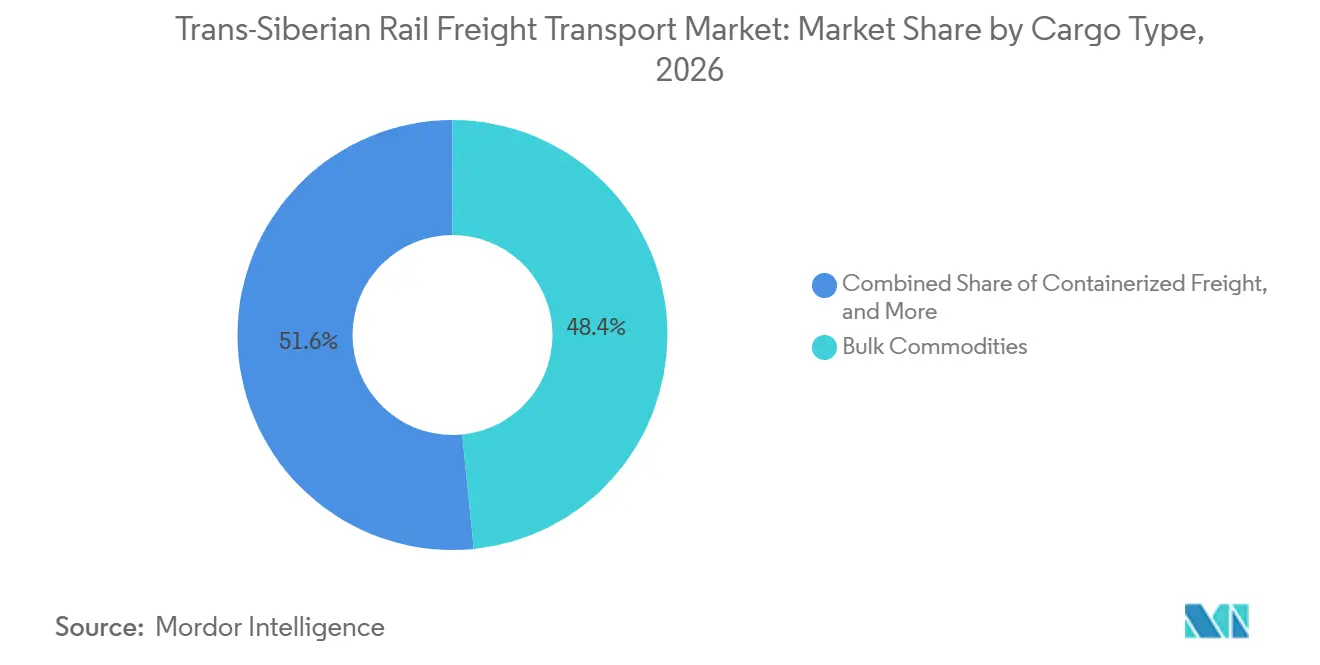
- Por tipo de carga, os produtos a granel detinham 48,43% da participação do mercado de transporte de frete ferroviário transiberiano em 2026, enquanto a carga de projetos e de grande porte registrou o maior CAGR projetado de 4,97% até 2032.
- Por configuração de embarque, os serviços de vagão completo e vagão único detinham 45,21% do tamanho do mercado de transporte de frete ferroviário transiberiano em 2026, enquanto os serviços dedicados e de trem-bloco registraram o maior CAGR projetado de 5,24% até 2032.
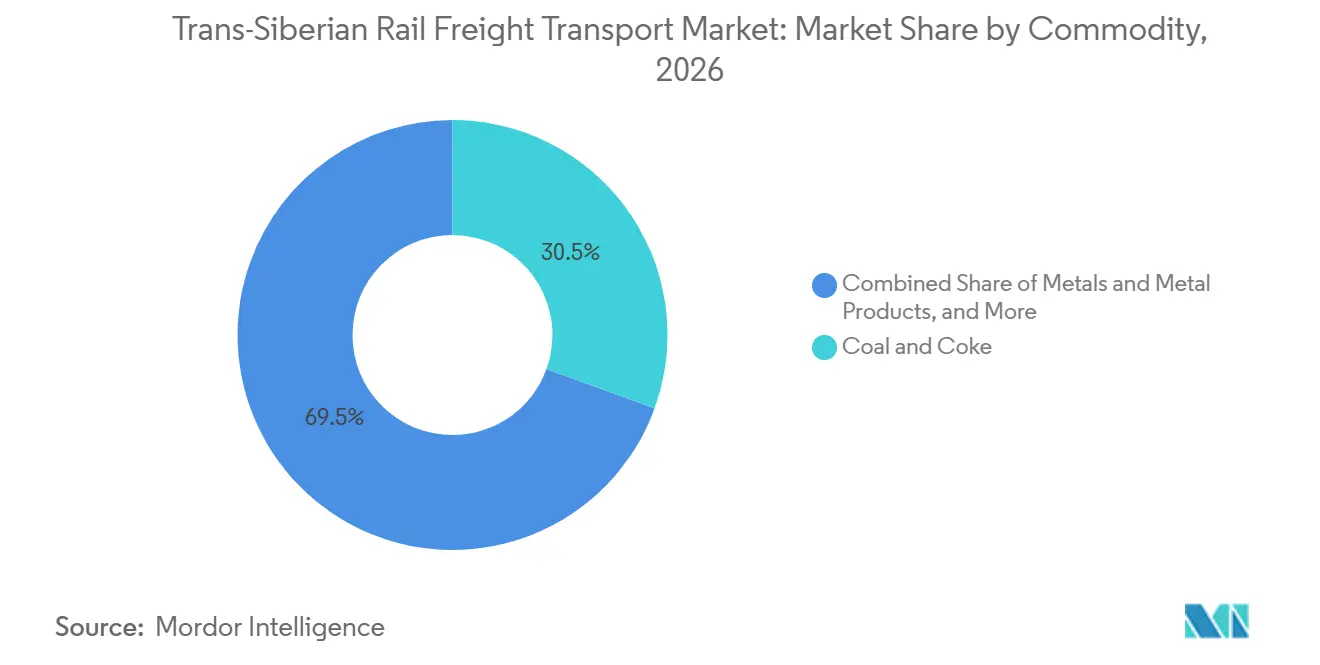
- Por mercadoria, o carvão e o coque detinham uma participação de 30,54% do tamanho do mercado de transporte de frete ferroviário transiberiano em 2026, enquanto máquinas, automotivos e outros bens manufaturados registraram o maior CAGR projetado de 4,46% até 2032.
- Por destino, o frete doméstico detinha 62,05% da participação do mercado de transporte de frete ferroviário transiberiano em 2026, enquanto o frete internacional e transfronteiriço registrou o maior CAGR projetado de 3,82% até 2032.
- Por geografia, a Rússia Central e Europeia, incluindo a Área de Origem de Moscou, detinha 25,83% do tamanho do mercado de transporte de frete ferroviário transiberiano em 2026, enquanto o Extremo Oriente Russo registrou o maior CAGR projetado de 4,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diversificação da Cadeia de Suprimentos Ásia-Europa | +0.7% | Global, com ganhos primários ao longo da linha principal transiberiana e do Extremo Oriente Russo | Médio prazo (2-4 anos) |
| Investimento Governamental no Polígono Oriental | +0.5% | Sibéria Oriental e Extremo Oriente Russo | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio China-Rússia e Ásia Central | +0.8% | Extremo Oriente Russo, Sibéria Oriental, Região dos Urais e pontos de cruzamento fronteiriço da Ásia Central | Curto prazo (≤ 2 anos) |
| Reserva Digital de Slots e Documentação Aduaneira Eletrônica | +0.4% | Pontos de cruzamento fronteiriço Rússia-China e Rússia-Cazaquistão e a rede da UEEA | Curto prazo (≤ 2 anos) |
| Janelas de Entrega Mais Curtas para Carga de Alto Valor e Sensível ao Tempo | +0.3% | Trânsito China-Europa, Região dos Urais e pontos de origem da Sibéria Ocidental | Médio prazo (2-4 anos) |
| Capacidade Subutilizada na Perna de Retorno para Serviços com Destino ao Oeste | +0.2% | Rússia Central e Europeia, incluindo a Área de Origem de Moscou | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento do Comércio China-Rússia e Ásia Central Reformula a Composição de Mercadorias
O frete ferroviário bilateral Rússia-China atingiu 186,8 milhões de toneladas em 2025, o maior volume anual já registrado. O padrão de janeiro a julho de 2026 indicou um aumento adicional de 6%, e o tráfego de contêineres atingiu 2,1 milhões de TEU. Veículos e componentes provenientes da China cresceram 51,6%, as mercadorias manufaturadas aumentaram 24,3% e os fertilizantes transportados da Rússia para a China aumentaram 15,1% no mesmo período.[2] Esse tráfego amplia a base de carga além dos fluxos tradicionais de granéis e sustenta a demanda por serviços confiáveis de contêineres no mercado de transporte de frete ferroviário transiberiano. Zabaikalsk processou 197.400 TEU de janeiro a abril de 2026, alta de 32% em relação ao ano anterior. O acordo Rússia-China de maio de 2026 para uma segunda via de bitola padrão em Zabaikalsk-Manzhouli tem como meta 11 milhões de toneladas de capacidade anual adicional até 2030, embora outros pontos de cruzamento com mudança de bitola ainda enfrentem limitações.
O Investimento Governamental no Polígono Oriental Viabiliza Capacidade de Longo Prazo
A terceira fase da modernização do Polígono Oriental teve início no início de 2026 e tinha como meta 270 milhões de toneladas de capacidade combinada da Ferrovia Transiberiana e da Ferrovia Principal Baikal-Amur até 2035. O programa tem um valor estimado de 3,7 trilhões de RUB (46,87 bilhões de USD). Em 2025, o ciclo de construção entregou 249,8 km de via adicional e iniciou obras nos túneis Severomuisky e Kodarsky, com participação confirmada de até 500 bilhões de RUB (6,33 bilhões de USD), além de crédito sindicalizado superior a 1 trilhão de RUB (12,66 bilhões de USD) para as obras do Polígono Oriental. Esses projetos podem aliviar a pressão de capacidade na Sibéria Oriental e no Extremo Oriente Russo ao longo de um período mais extenso.[3] No entanto, menores alocações de capital e atrasos relatados nos projetos significam que as adições de capacidade podem chegar mais tarde do que a demanda comercial no mercado de transporte de frete ferroviário transiberiano.
A Diversificação da Cadeia de Suprimentos Ásia-Europa Cria Demanda de Trânsito Duradoura
O corredor transiberiano permanece uma opção de roteamento para embarcadores que precisam de uma alternativa aos serviços marítimos. Um estudo de 2025 publicado no Journal of Shipping and Trade constatou que os custos generalizados da cadeia ferroviária eram em média 1,5 a 2 vezes os equivalentes marítimos, enquanto a diferença se reduzia para origens chinesas no interior. Essa posição favorece os serviços ferroviários para cargas originárias de locais distantes dos portos marítimos chineses. Os volumes ferroviários China-Europa cresceram 25% em janeiro-fevereiro de 2026, após uma queda de 23,3% em 2025, evidenciando o efeito da variação dos preços modais e da capacidade contratada. Os fluxos ferroviários de contêineres da Ásia Central cresceram 27,7%, atingindo 1,13 milhão de TEU em 2025, proporcionando outra fonte de demanda para o corredor. O mercado de transporte de frete ferroviário transiberiano, portanto, se beneficia de necessidades de roteamento mais diversificadas, mas os volumes de trânsito ainda podem variar acentuadamente quando as condições marítimas mudam.
A Reserva Digital de Slots e a Documentação Aduaneira Eletrônica Reduzem os Tempos de Permanência
Rússia, Belarus e Cazaquistão concluíram sua transição para documentos de transporte digitais em agosto de 2025. O Serviço Federal de Alfândega da Rússia também introduziu o roteamento automatizado de declarações entre postos em dezembro de 2025. A KTZ e a RZD assinaram um plano conjunto de digitalização em maio de 2026 para um espaço digital unificado em 9 pontos de intercâmbio Rússia-Cazaquistão. O processamento mais ágil de documentos sustenta o tráfego de contêineres e reduz os atrasos nos pontos de fronteira. Isso é particularmente relevante porque o processamento de contêineres em Zabaikalsk cresceu 32% em janeiro-abril de 2026, enquanto a tonelagem total cresceu 4,3%. A melhoria na reserva de slots e na documentação eletrônica pode aprimorar a utilização de ativos, embora não possa, por si só, resolver as restrições físicas de bitola e inspeção.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Locomotivas e Peças de Reposição Decorrentes de Sanções | -0.7% | Sibéria Oriental e Extremo Oriente Russo, particularmente nas zonas de gargalo do Polígono Oriental | Longo prazo (≥ 4 anos) |
| Gargalos em Cruzamentos Fronteiriços, Mudança de Bitola e Inspeção | -0.5% | Pontos de cruzamento Rússia-China e pontos de intercâmbio Rússia-Cazaquistão | Médio prazo (2-4 anos) |
| Risco de Normalização das Tarifas Marítimas e Reabertura de Canais | -0.4% | Trânsito China-Europa e frete transfronteiriço vinculado a destinos na UE | Curto prazo (≤ 2 anos) |
| Desequilíbrio de Carga entre as Direções Leste e Oeste | -0.2% | Pan-corredor, com efeito mais intenso nos pontos terminais da Europa Central | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
As Restrições de Locomotivas e Peças de Reposição Decorrentes de Sanções Limitam a Capacidade
As restrições aos componentes importados de locomotivas e aos serviços de engenharia ferroviária continuam a afetar a renovação e a manutenção da frota. O Regulamento nº 833/2014 do Conselho da UE, conforme alterado até 2025, restringe fornecimentos e serviços relevantes relacionados às operações ferroviárias russas. As aquisições de material rodante da RZD caíram de 257,2 bilhões de RUB (3,25 bilhões de USD) em 2025 para 161,7 bilhões de RUB (2,04 bilhões de USD) em 2026. Essa redução limita o escopo para a substituição rápida da frota. As restrições são mais agudas onde o Polígono Oriental requer tração confiável para serviços pesados de mercadorias e contêineres. O efeito operacional é uma menor flexibilidade durante períodos de alta demanda, o que pode deslocar cargas entre operadores e reduzir a capacidade efetiva da rede. O mercado de transporte de frete ferroviário transiberiano pode, portanto, expandir-se em receita enquanto a capacidade física permanece restrita.
Gargalos em Cruzamentos Fronteiriços, Mudança de Bitola e Inspeção
A bitola de 1.520 mm da Rússia e a bitola de 1.435 mm da China exigem transbordo de contêineres ou troca de eixos em locais como Zabaikalsk-Manzhouli. Esses processos acrescentam tempo e tornam a capacidade fronteiriça crítica para os serviços ferroviários. Uma revisão da CESAP da ONU de maio de 2025 constatou que o intercâmbio eletrônico de documentos na junção Rússia-Mongólia-China não tinha caráter juridicamente vinculante, o que manteve os procedimentos em papel. As obras de construção na linha Dostyk-Moynty também causaram perturbações operacionais durante 2025. O acordo de segunda via em Zabaikalsk-Manzhouli aborda um cruzamento significativo, mas não resolve todos os pontos de intercâmbio.[4] Essas condições sustentam um arrasto de capacidade no mercado de transporte de frete ferroviário transiberiano ao longo do período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga:
O Granel Ancora a Receita Enquanto a Carga de Projetos Lidera o CrescimentoOs produtos a granel detinham 48,43% do tamanho do mercado de transporte de frete ferroviário transiberiano em 2026, refletindo o papel da rota no transporte de materiais de alto volume. O tráfego de granéis está vinculado à geografia de minas, locais de produção, portos e consumidores industriais. As exportações ferroviárias de carvão caíram pelo quinto ano consecutivo em 2025, mesmo que os volumes de carvão com destino ao leste tenham permanecido próximos de 119 milhões de toneladas. Esse contraste mostra que a atividade com destino ao leste permaneceu importante apesar do carregamento agregado de carvão mais fraco. A atividade de construção do Polígono Oriental e as entregas de maquinário industrial chinês para projetos no Extremo Oriente Russo sustentam essa taxa.
A carga de projetos e de grande porte registra um CAGR de 4,97% para 2027-2032. O frete conteinerizado está se expandindo à medida que a capacidade dos terminais se desenvolve em Vladivostok, Novosibirsk e Khabarovsk. A carga geral e a carga fracionada sustentam a distribuição doméstica de alimentos e outros fluxos industriais rotineiros. Outras cargas especializadas enfrentam limitações decorrentes da disponibilidade restrita de vagões com controle de temperatura. Os serviços ferroviários internacionais utilizam os procedimentos SMGS administrados pela Organização para a Cooperação das Ferrovias. O tráfego de granéis pode permanecer central para a base de receita, mesmo que os movimentos especializados se tornem mais visíveis no mercado de frete ferroviário transiberiano. O setor de frete ferroviário transiberiano, portanto, continua a depender da capacidade de lidar com cargas pesadas de forma consistente, mesmo onde os movimentos de contêineres ganham importância. A composição cria uma abertura para operadores que conseguem gerenciar cargas complexas sem perder as vantagens de escala do transporte a granel.

Por Configuração de Embarque:
O Agendamento de Trem-Bloco Comanda um Prêmio CrescenteOs serviços de vagão completo e vagão único detinham 45,21% do mercado de transporte de frete ferroviário transiberiano em 2026, pois carvão, petróleo e madeira se originam de locais dispersos. Os movimentos FCL atendem às importações manufaturadas por meio de Vladivostok e Zabaikalsk. A consolidação LCL oferece aos importadores menores de comércio eletrônico acesso a serviços de contêineres sem compromissos de contêiner completo. Os serviços especializados de frete ferroviário incluem circuitos refrigerados para remessas farmacêuticas e agrícolas de cadeia fria para a Ásia Central. A UTLC ERA e a KTZ utilizaram arranjos de contêineres em vagões gôndola durante as obras de infraestrutura de 2025, combinando elementos de operações de vagão completo e trem-bloco. A composição de configurações permite que os movimentos de mercadorias estabelecidos e o tráfego de maior valor utilizem o mesmo corredor. Essa estrutura oferece ao setor de frete ferroviário transiberiano uma forma de atender origens dispersas enquanto desenvolve serviços mais programados para importadores.
Os serviços dedicados e de trem-bloco registram o maior CAGR previsto de 5,24% para 2027-2032. Importadores de automotivos, eletrônicos e comércio eletrônico utilizam esses serviços quando horários de partida fixos e transferências previsíveis são importantes. O tráfego de veículos e componentes provenientes da China aumentou 51,6% em janeiro-julho de 2026. Esse crescimento sustenta o valor da capacidade ferroviária programada para frete sensível ao tempo. A FESCO e a UTLC ERA oferecem serviços que utilizam caminhos de trem planejados e operações terminais coordenadas. O tamanho do mercado de frete ferroviário transiberiano para serviços de trem-bloco se beneficia da demanda por horários mais confiáveis, e não apenas do volume de tonelagem.
Por Mercadoria:
O Carvão Lidera a Participação, mas os Bens Manufaturados Impulsionam a Narrativa de CrescimentoO carvão e o coque detinham 30,54% da participação do mercado de transporte de frete ferroviário transiberiano em 2026, tornando-o a maior categoria de mercadoria. O tráfego de carvão permanece significativo para os portos orientais e os destinos chineses. As entregas transfronteiriças de carvão para a China por meio de cruzamentos terrestres caíram 22,6% em relação ao ano anterior no primeiro trimestre de 2026. A disponibilidade de tração e a capacidade fronteiriça podem, portanto, afetar os movimentos de carvão mesmo quando a demanda no destino permanece presente. A categoria se beneficia da maior dependência russa de bens manufaturados chineses após a retirada de muitos fornecedores ocidentais.
Máquinas, automotivos e outros bens manufaturados lideram o crescimento de mercadorias com um CAGR de 4,46% para 2027-2032. O carregamento de petróleo e derivados de petróleo na Ferrovia da Sibéria Oriental cresceu 10,6% em 2025, à medida que os fluxos foram redirecionados para a China. Os produtos agrícolas e alimentos quase dobraram em volume de despacho na Sibéria Ocidental em 2025. As remessas de fertilizantes da Rússia para a China aumentaram 15,1% em janeiro-julho de 2026. Metais e madeira enfrentaram demanda mais fraca, e o carregamento de madeira na Ferrovia da Sibéria Oriental caiu 10% em 2025. Essa combinação reduz a dependência do mercado de frete ferroviário transiberiano de uma única mercadoria, embora o carvão continue a definir seu perfil de receita atual. Operadores com vagões flexíveis e capacidade de contêineres podem atender à composição de carga em mudança de forma mais eficaz.
Por Destino:
As Receitas Domésticas Ancoram enquanto as Rotas Transfronteiriças se DiversificamO frete doméstico detinha 62,05% da participação do mercado de transporte de frete ferroviário transiberiano em 2026. Carvão, petróleo, grãos e materiais de construção circulam pelo corredor doméstico de 9.289 quilômetros, criando sua base comercial. As operações domésticas estão menos expostas a procedimentos de fronteira internacional do que os serviços transfronteiriços. Elas também tornam a receita menos dependente das condições de trânsito China-Europa. Os movimentos de frete dentro da Rússia ainda requerem tração confiável, acesso à via e capacidade de terminal. Essa base doméstica confere ao mercado de frete ferroviário transiberiano um núcleo estável mesmo quando os fluxos internacionais flutuam.
O frete internacional e transfronteiriço registra o maior CAGR de destino de 3,82% para 2027-2032. A rota China-Rússia movimentou 186,8 milhões de toneladas em 2025. O trânsito China-Europa caiu 23,3% em 2025 antes de crescer 25% em janeiro-fevereiro de 2026, refletindo mudanças nos custos modais relativos. O frete Rússia-Ásia Central oferece uma rota adicional mais estável. O tráfego Rússia-Mongólia é limitado pela ausência de intercâmbio eletrônico de alfândega juridicamente vinculante na fronteira tripartite. O crescimento transfronteiriço, portanto, depende de infraestrutura, documentação e padrões comerciais, e não de uma única rota de trânsito.
Análise Geográfica
A Rússia Central e Europeia, incluindo a Área de Origem de Moscou, detinha uma participação de 25,83% do tamanho do mercado de transporte de frete ferroviário transiberiano em 2026. A área é o principal terminal para trens de contêineres de origem chinesa e um importante hub de despacho para o frete doméstico com destino ao oeste. O Parque Logístico Yanino, próximo a São Petersburgo, está se desenvolvendo como um nó de distribuição secundário. Em abril de 2026, a Global Ports, a Ferrovia Oktyabrskaya da RZD e a Post Logistics Company concordaram em desenvolver um serviço direto da China para São Petersburgo com uma meta de trânsito de 15 dias. A Região dos Urais fornece tração e triagem de carga entre os centros de demanda ocidentais e as origens orientais. As melhorias em seus pátios de frete até 2028 podem apoiar operações de rede mais consistentes.
A Sibéria Ocidental e a Sibéria Oriental formam a principal zona de origem de alto volume para o mercado de frete ferroviário transiberiano. A Sibéria Ocidental carregou 244 milhões de toneladas em 2025, incluindo 180 milhões de toneladas de carvão e 19,7 milhões de toneladas de derivados de petróleo. O carregamento total caiu 2,6%, embora os despachos de grãos quase tenham dobrado e oferecido alguma compensação à menor atividade do carvão. O carregamento de petróleo da Sibéria Oriental cresceu 10,6%, atingindo 9,5 milhões de toneladas em 2025. O minério não ferroso aumentou 80%, enquanto o processamento de contêineres cresceu 5,4%, atingindo 472.000 TEU nos primeiros 9 meses de 2025. Essa base de carga mais ampla reduz a dependência de uma única categoria de exportação.
O Extremo Oriente Russo é a geografia de crescimento mais rápido, com um CAGR de 4,28% para 2027-2032. O Porto Marítimo Comercial de Vladivostok liderou a Rússia no manuseio de contêineres pelo sexto ano consecutivo em 2025. A Rússia adicionou 25 milhões de toneladas de capacidade portuária em 2025. O acordo Zabaikalsk-Manzhouli de maio de 2026 tem como meta 11 milhões de toneladas de capacidade de cruzamento anual até 2030. O apoio do VEB.RF de até 500 bilhões de RUB (6,33 bilhões de USD) e o crédito sindicalizado superior a 1 trilhão de RUB (12,66 bilhões de USD) sustentam 4 projetos da Fase 3 do Polígono Oriental. A entrega do túnel e da ponte sobre o Amur está prevista para 2032, sustentando o papel logístico de longo prazo do Extremo Oriente.
Cenário Competitivo
O mercado de transporte de frete ferroviário transiberiano é concentrado no nível de infraestrutura e moderadamente fragmentado no nível de serviços comerciais. A RZD controla o acesso à via e a precificação da infraestrutura. Os operadores privados de vagões competem por meio de disponibilidade de frota, manutenção, tarifas e qualidade do serviço digital. Os operadores internacionais de contêineres competem por meio de confiabilidade de horários e coordenação aduaneira. A Globaltrans transferiu 5 subsidiárias operacionais russas e cazaques para um comprador em abril de 2025 por 767 milhões de USD. A transação colocou um grande conjunto de material rodante sob propriedade doméstica e alterou o campo competitivo para os serviços privados de vagões.
A RZD assinou um acordo de joint venture com a IT Holding T1 no Fórum Econômico de São Petersburgo de 2025 para desenvolver ferramentas de agendamento baseadas em dados. Esse movimento atribui maior valor ao gerenciamento digital da rede e à capacidade programada. A FESCO, a UTLC ERA, a Far East Land Bridge e a InterRail Group concentram-se na confiabilidade do serviço para trens-bloco China-Europa. A reunião de acionistas da UTLC ERA em novembro de 2025 com a RZD e a Belarusian Railway confirmou um plano 2026-2035 cobrindo a integração dos corredores Norte-Sul e Leste-Oeste. A KTZ também assinou um plano de ação conjunto de digitalização de frete com a RZD em maio de 2026 para 9 pontos de intercâmbio. Esses movimentos mostram que o controle de informações, caminhos e processos fronteiriços importa tanto quanto a propriedade de vagões.
O acordo de locomotivas de 4,2 bilhões de USD da Kazakhstan Temir Zholy com a Wabtec, assinado em setembro de 2025, e o financiamento para o trecho Mointy-Kyzylzhar sustentam a capacidade concorrente do Corredor do Meio. A consolidação da perna de retorno, a logística agrícola de cadeia fria e a reserva digital integrada permanecem áreas com espaço para desenvolvimento adicional de serviços. Os operadores internacionais em rotas transfronteiriças operam sob os procedimentos SMGS e arranjos bilaterais de coordenação ferroviária. As restrições de fornecimento relacionadas a sanções podem criar volatilidade nos horários em todo o mercado de frete ferroviário transiberiano.
Líderes do Setor de Transporte de Frete Ferroviário Transiberiano
-
Russian Railways (RZD)
-
FESCO Transportation Group
-
Freight One
-
Delo Group
-
TransContainer
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Frete Ferroviário Transiberiano Empresas cobertas neste relatório
- Russian Railways (RZD)
- FESCO Transportation Group
- Delo Group (Rosatom)
- BaltTransServis (BTS)
- Freight One
- PCC Intermodal
- UTLC ERA
- Far East Land Bridge
- Belarusian Railway
- Kazakhstan Temir Zholy (KTZ)
- China State Railway Group Co., Ltd.
- Deutsche Bahn AG (DB Group)
- DSV A/S
- Hamburger Hafen und Logistik AG (HHLA)
- InterRail Group
- NefteTransService
- Rail Cargo Group (OBB)
- PKP Cargo S.A.
- Nurminen Logistics Oyj
- CargoBeamer AG
Desenvolvimentos industriais recentes em Mercado de Transporte de Frete Ferroviário Transiberiano
- Setembro de 2026: A FESCO Transportation Group e a Vietnam Maritime Corporation (VIMC) assinaram um acordo de parceria logística entre o Porto Marítimo Comercial de Vladivostok e o Porto Saigon, abrangendo digitalização e o desenvolvimento de um hub de trânsito em Ho Chi Minh para carga do Sudeste Asiático.
- Julho de 2026: A FESCO Transportation Group e o Grupo Huayuan International Land Port (Datong) da China assinaram um acordo de cooperação para expandir o transporte ferroviário de contêineres entre a Rússia e a China por meio de cruzamentos fronteiriços terrestres, visando novas soluções logísticas pela Província de Shanxi.
- Maio de 2026: A Kazakhstan Temir Zholy (KTZ) e a Russian Railways assinaram um Plano de Ação Conjunto de Digitalização de Frete, visando um espaço digital unificado em nove pontos de intercâmbio Rússia-Cazaquistão, assinado na presença dos chefes de Estado de ambos os países durante a visita de Estado de Putin ao Cazaquistão.
- Abril de 2026: A Global Ports do Delo Group, a Ferrovia Oktyabrskaya da Russian Railways e a Post Logistics Company assinaram um acordo de cooperação tripartite para lançar um serviço ferroviário direto de contêineres da China para São Petersburgo com meta de tempo de trânsito de 15 dias.
Escopo do Relatório do Mercado de Transporte de Frete Ferroviário Transiberiano
Visão geral da segmentação
| Frete Conteinerizado |
| Produtos a Granel |
| Carga Geral e Carga Fracionada |
| Carga de Projetos e de Grande Porte |
| Outras Cargas Especializadas |
| Embarques em Contêiner Completo (FCL) |
| Embarques em Contêiner Fracionado (LCL) |
| Serviços Dedicados e de Trem-Bloco |
| Serviços de Vagão Completo e Vagão Único |
| Serviços Especializados de Frete Ferroviário |
| Produtos Agrícolas e Alimentos |
| Carvão e Coque |
| Petróleo e Derivados de Petróleo |
| Produtos Químicos e Fertilizantes |
| Metais e Produtos Metálicos |
| Minerais, Minérios e Materiais de Construção |
| Madeira, Produtos de Madeira e Papel |
| Máquinas, Automotivos e Outros Bens Manufaturados |
| Outras Mercadorias |
| Frete Doméstico | |
| Frete Internacional e Transfronteiriço | Frete China-Rússia |
| Frete Rússia-Mongólia | |
| Frete Rússia-Ásia Central | |
| Frete de Trânsito China-Europa | |
| Outros Fretes Internacionais |
| Rússia Central e Europeia, incluindo a Área de Origem de Moscou |
| Região dos Urais |
| Sibéria Ocidental |
| Sibéria Oriental |
| Extremo Oriente Russo |
| Por Tipo de Carga | Frete Conteinerizado | |
| Produtos a Granel | ||
| Carga Geral e Carga Fracionada | ||
| Carga de Projetos e de Grande Porte | ||
| Outras Cargas Especializadas | ||
| Por Configuração de Embarque | Embarques em Contêiner Completo (FCL) | |
| Embarques em Contêiner Fracionado (LCL) | ||
| Serviços Dedicados e de Trem-Bloco | ||
| Serviços de Vagão Completo e Vagão Único | ||
| Serviços Especializados de Frete Ferroviário | ||
| Por Mercadoria | Produtos Agrícolas e Alimentos | |
| Carvão e Coque | ||
| Petróleo e Derivados de Petróleo | ||
| Produtos Químicos e Fertilizantes | ||
| Metais e Produtos Metálicos | ||
| Minerais, Minérios e Materiais de Construção | ||
| Madeira, Produtos de Madeira e Papel | ||
| Máquinas, Automotivos e Outros Bens Manufaturados | ||
| Outras Mercadorias | ||
| Por Destino | Frete Doméstico | |
| Frete Internacional e Transfronteiriço | Frete China-Rússia | |
| Frete Rússia-Mongólia | ||
| Frete Rússia-Ásia Central | ||
| Frete de Trânsito China-Europa | ||
| Outros Fretes Internacionais | ||
| Por Geografia | Rússia Central e Europeia, incluindo a Área de Origem de Moscou | |
| Região dos Urais | ||
| Sibéria Ocidental | ||
| Sibéria Oriental | ||
| Extremo Oriente Russo | ||
Principais Questões Respondidas no Relatório
Qual é o valor do frete ferroviário transiberiano em 2026?
O setor foi avaliado em 7,22 bilhões de USD em 2026 e tem projeção de atingir 8,93 bilhões de USD até 2032.
O que está impulsionando o crescimento do frete na rota transiberiana?
O crescimento do comércio Rússia-China, os maiores fluxos de bens manufaturados, a documentação digital e o investimento no Polígono Oriental sustentam o crescimento.
Qual tipo de carga tem a maior participação no frete ferroviário transiberiano?
Os produtos a granel detinham 48,43% em 2026, sustentados pelo papel do corredor nos movimentos de mercadorias em grande escala.
Qual serviço de embarque está crescendo mais rapidamente no corredor transiberiano?
Os serviços dedicados e de trem-bloco lideram o crescimento com um CAGR de 5,24% até 2032.
Por que o Extremo Oriente Russo é importante para o frete ferroviário?
O Extremo Oriente Russo tem o maior CAGR regional projetado de 4,28% até 2032, auxiliado por projetos de capacidade portuária e infraestrutura fronteiriça.
Quais restrições afetam as operações de frete ferroviário transiberiano?
As restrições de locomotivas e peças de reposição, as mudanças de bitola, as inspeções fronteiriças e o desequilíbrio de carga na perna de retorno permanecem restrições importantes.