
シベリア横断鉄道フレート輸送市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7.22 十億米ドル |
| 市場規模 (2027) | 7.5 十億米ドル |
| 市場規模 (2032) | 8.93 十億米ドル |
| 成長率 (2027 - 2032) | 3.55 % |
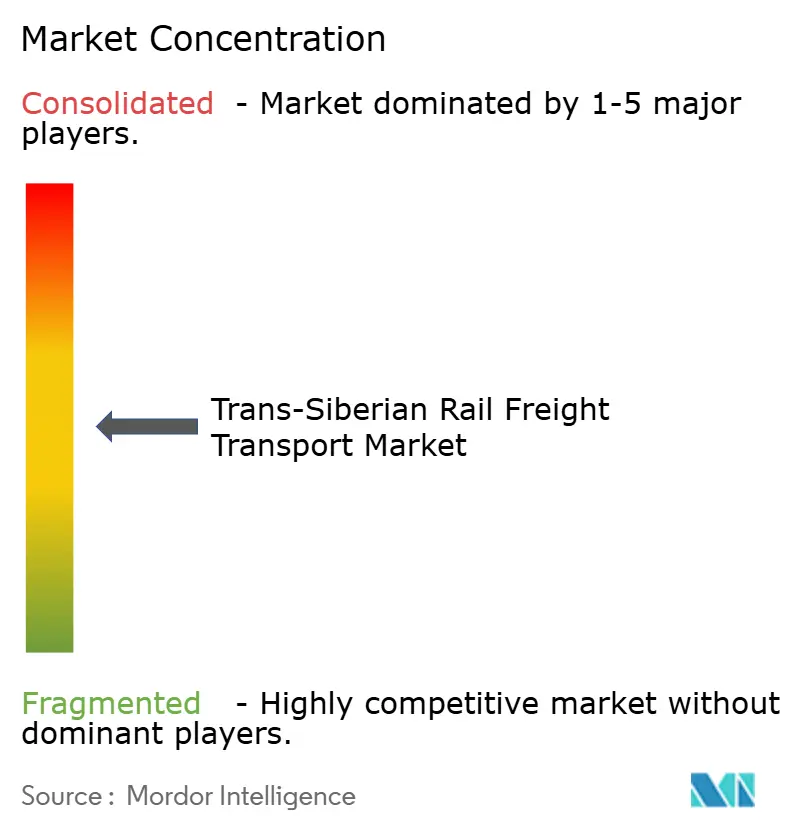
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシベリア横断鉄道フレート輸送市場分析
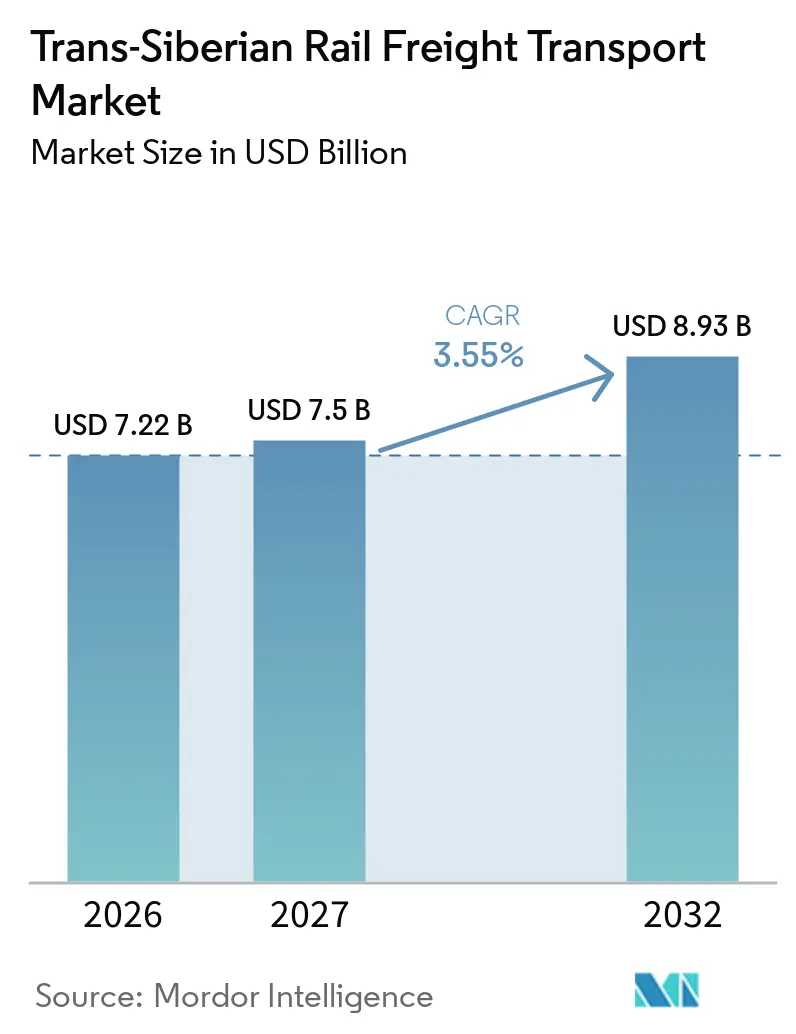
シベリア横断鉄道フレート輸送市場規模は2026年に7.22 ビリオン 米ドルと評価され、2027年の7.50 ビリオン 米ドルから2032年には8.93 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 3.55%で成長します。
シベリア横断鉄道フレート輸送市場は、国内資源輸送を基盤としながら、中国関連の製造品カーゴがこの回廊の輸送構成を変えつつあります。ロシア・中国間の鉄道フレートは2025年に1億8,680万トンに達し、中国からの製造品および車両の鉄道輸送は2026年の最初の7か月間も増加し続けました。投資優先事項、港湾の追加、および国境通過能力の改善が東部での活動を支えていますが、鉄道投資の低下と設備上の制約が利用可能な輸送能力を制限しています。[1] 中国・欧州間のトランジットビジネスは、海上および鉄道フレートの相対的なコストに敏感であり、国内フレートよりも安定性が低い状況です。民間オペレーターは貨車の可用性、サービスの信頼性、およびデジタルプロセスで競争しており、RZDはネットワークとアクセス条件の管理を維持しています。
主要レポートのポイント
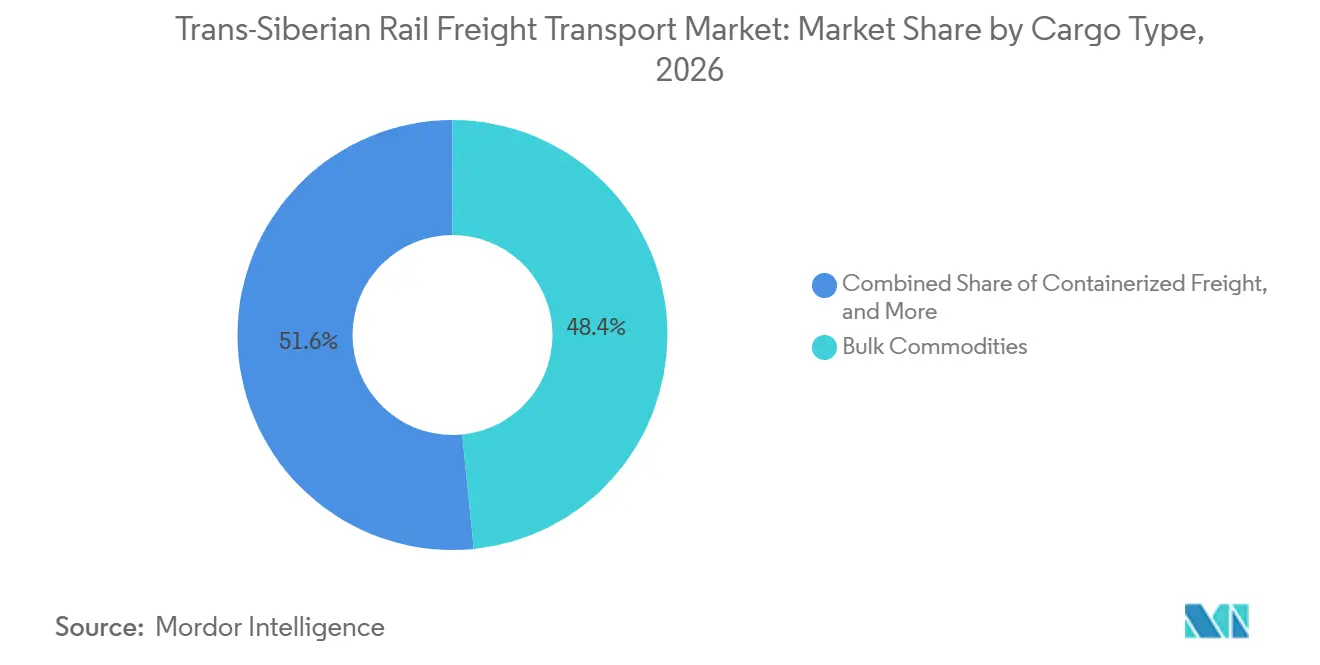
- 貨物タイプ別では、バルク商品が2026年のシベリア横断鉄道フレート輸送市場シェアの48.43%を占め、プロジェクト・大型貨物が2032年までの予測CAGRで最高の4.97%を記録しました。
- 輸送形態別では、ワゴンロードおよびシングルワゴンサービスが2026年のシベリア横断鉄道フレート輸送市場規模の45.21%を占め、専用・ブロックトレインサービスが2032年までの予測CAGRで最高の5.24%を記録しました。
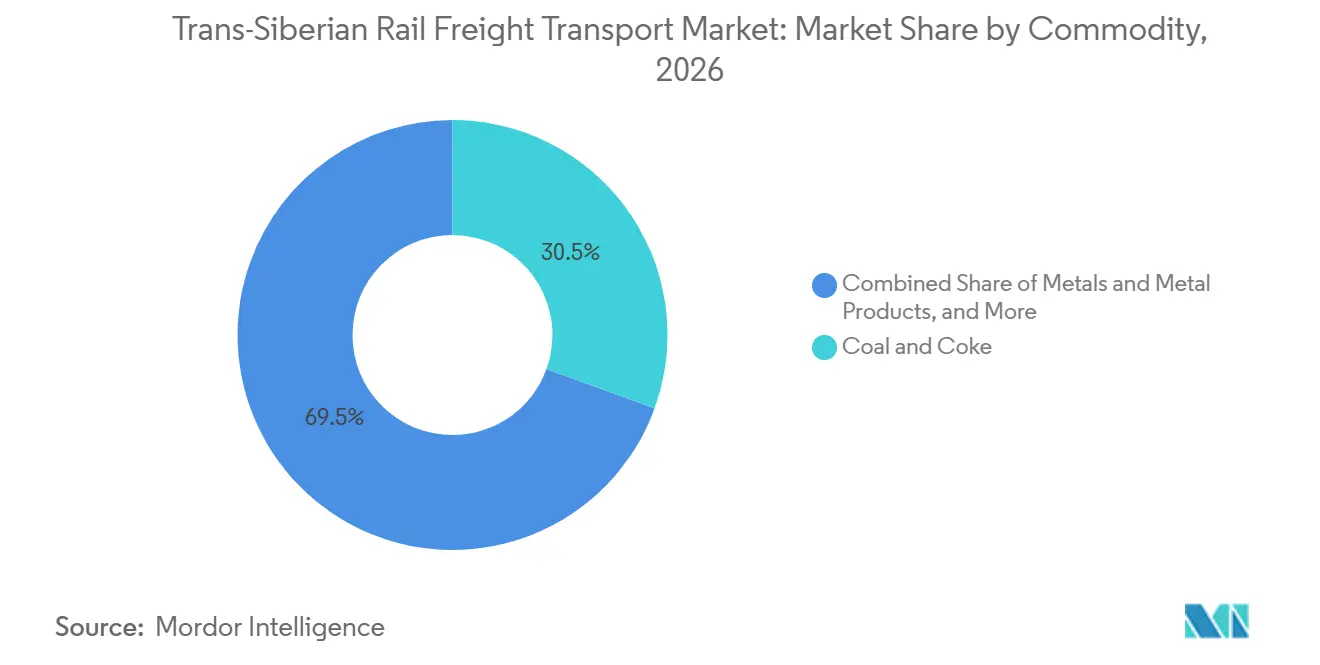
- 商品別では、石炭・コークスが2026年のシベリア横断鉄道フレート輸送市場規模の30.54%のシェアを占め、機械・自動車・その他製造品が2032年までの予測CAGRで最高の4.46%を記録しました。
- 目的地別では、国内フレートが2026年のシベリア横断鉄道フレート輸送市場シェアの62.05%を占め、国際・越境フレートが2032年までの予測CAGRで最高の3.82%を記録しました。
- 地域別では、モスクワ起点エリアを含む中央・欧州ロシアが2026年のシベリア横断鉄道フレート輸送市場規模の25.83%を占め、ロシア極東が2032年までの予測CAGRで最高の4.28%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア・欧州間サプライチェーンの多様化 | +0.7% | シベリア横断幹線およびロシア極東沿いを中心にグローバルに恩恵 | 中期(2〜4年) |
| 東部ポリゴンへの政府投資 | +0.5% | 東シベリアおよびロシア極東 | 長期(4年以上) |
| 中国・ロシアおよび中央アジア易の拡大 | +0.8% | ロシア極東、東シベリア、ウラル地域、および中央アジア国境通過点 | 短期(2年以内) |
| デジタルスロット予約と電子通関書類 | +0.4% | ロシア・中国およびロシア・カザフスタン国境通過点とEAEUネットワーク | 短期(2年以内) |
| 高付加価値・時間厳守貨物の納期短縮 | +0.3% | 中国・欧州トランジット、ウラル地域、および西シベリア起点 | 中期(2〜4年) |
| 西行きサービスの未活用復路輸送能力 | +0.2% | モスクワ起点エリアを含む中央・欧州ロシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国・ロシアおよび中央アジア貿易の拡大が商品構成を変革
ロシア・中国間の二国間鉄道フレートは2025年に1億8,680万トンに達し、記録上最高の年間輸送量となりました。2026年1月〜7月のパターンはさらに6%の増加を示し、コンテナ輸送量は210万TEUに達しました。中国からの車両・部品は51.6%増加し、製造品は24.3%増加し、同期間にロシアから中国への肥料輸送は15.1%増加しました。[2] この輸送量の拡大は、従来のバルク輸送を超えて貨物基盤を広げ、シベリア横断鉄道フレート輸送市場における信頼性の高いコンテナサービスへの需要を支えています。ザバイカリスクは2026年1月〜4月に197,400TEUを処理し、前年比32%増となりました。2026年5月のロシア・中国によるザバイカリスク・満洲里第2標準軌線路の合意は、2030年までに年間1,100万トンの追加輸送能力を目標としていますが、他のゲージ変換通過点は依然として制約に直面しています。
東部ポリゴンへの政府投資が長期的な輸送能力を実現
東部ポリゴン近代化の第3段階は2026年初頭に開始され、2035年までにシベリア横断鉄道とバイカル・アムール幹線の合計スループット2億7,000万トンを目標としています。このプログラムの推定価値は3兆7,000億ルーブル(468.7億米ドル)です。2025年の建設サイクルでは249.8kmの追加線路が完成し、セヴェロムイスキーおよびコダルスキートンネルの工事が開始され、最大5,000億ルーブル(63.3億米ドル)の確定参加と、東部ポリゴン工事向けに1兆ルーブル(126.6億米ドル)を超えるシンジケートローンが組まれました。これらのプロジェクトは、より長期にわたって東シベリアおよびロシア極東全体の輸送能力の圧迫を緩和できます。[3] ただし、資本配分の低下と報告されているプロジェクトの遅延により、シベリア横断鉄道フレート輸送市場全体の商業需要よりも輸送能力の追加が遅れる可能性があります。
アジア・欧州間サプライチェーンの多様化が持続的なトランジット需要を創出
シベリア横断回廊は、海上サービスの代替を必要とする荷主にとってのルーティングオプションであり続けています。2025年の「Journal of Shipping and Trade」の研究によると、一般化された鉄道チェーンコストは海上輸送の同等コストの平均1.5〜2倍であり、中国内陸部起点ではその差が縮小しました。こ状況は、中国の海港から遠い起点の貨物に対して鉄道サービスを有利にしています。中国・欧州間の鉄道輸送量は2025年に23.3%減少した後、2026年1月〜2月に25%増加し、モーダル価格と契約輸送能力の変化の影響を示しました。中央アジアのコンテナ鉄道輸送量は2025年に27.7%増加して113万TEUとなり、回廊需要のもう一つの源泉を提供しました。したがって、シベリア横断鉄道フレート輸送市場はより多様化したルーティングニーズから恩恵を受けていますが、海上輸送条件が変化するとトランジット量が急変する可能性があります。
デジタルスロット予約と電子通関書類が滞留時間を短縮
ロシア、ベラルーシ、カザフスタンは2025年8月までにデジタル輸送書類への移行を完了しました。ロシア連邦税関局も2025年12月に自動化された税関申告書の拠点間ルーティングを導入しました。KTZとRZDは2026年5月に、ロシア・カザフスタン間の9か所の乗換ポイントにわたる統一デジタル空間のための共同デジタル化計画に署名しました。書類処理の迅速化はコンテナ輸送を支援し、国境地点での遅延を削減します。これは特に重要であり、ザバイカリスクのコンテナスループットが2026年1月〜4月に32%増加した一方、総トン数は4.3%増加しました。スロット予約の改善と電子書類化は資産利用率を向上させることができますが、それだけでは物理的なゲージ変換や検査上の制約を解決することはできません。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 制裁による機関車・スペアパーツの制約 | -0.7% | 東シベリアおよびロシア極東、特に東部ポリゴンのボトルネックゾーン | 長期(4年以上) |
| 国境通過・ゲージ変換・検査のボトルネック | -0.5% | ロシア・中国国境通過点およびロシア・カザフスタン乗換ポイント | 中期(2〜4年) |
| 海上運賃の正常化と運河再開リスク | -0.4% | EU向け目的地に関連する中国・欧州トランジットおよび越境フレート | 短期(2年以内) |
| 東行き・西行き貨物バランスの不均衡 | -0.2% | 回廊全体にわたり、中央欧州の終着点で最も強い影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
制裁による機関車・スペアパーツの制約がスループットを制限
輸入機関車部品および鉄道エンジニアリングサービスへの制限は、車両更新とメンテナンスに引き続き影響を与えています。2025年を通じて改正されたEU理事会規則第833/2014号は、ロシアの鉄道運営に関連する物資およびサービスを制限しています。RZDの車両調達は2025年の2,572億ルーブル(32.5億米ドル)から2026年には1,617億ルーブル(20.4億米ドル)に減少しました。この削減は、迅速な車両更新の余地を制限します。制約は、東部ポリゴンが重量商品およびコンテナサービスのための信頼性の高い牽引力を必要とする場所で最も深刻です。運用上の影響は、需要が高い時期の柔軟性の低下であり、これによりオペレーター間で貨物が移動し、実効的なネットワークスループットが低下する可能性があります。したがって、シベリア横断鉄道フレート輸送市場は、物理的な輸送能力が制約されたままでも収益面では拡大できます。
国境通過・ゲージ変換・検査のボトルネック
ロシアの1,520mm軌間と中国の1,435mm軌間は、ザバイカリスク・満洲里などの地点でコンテナの積み替えまたは車軸交換を必要とします。これらのプロセスは時間を要し、鉄道サービスにとって国境通過能力が重要となります。2025年5月の国連ESCAPのレビューでは、ロシア・モンゴル・中国接合点での電子書類交換が法的拘束力を持たず、紙の手続きが残っていることが判明しました。ドスティク・モインティ線の建設工事も2025年中に運営上の混乱を引き起こしました。ザバイカリスク・満洲里での第2線路合意は重要な通過点に対処していますが、すべての乗換ポイントを解決するものではありません。[4] これらの状況は、予測期間を通じてシベリア横断鉄道フレート輸送市場における輸送能力の制約を持続させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:
バルクが収益を支え、プロジェクト貨物が成長を牽引バルク商品は2026年のシベリア横断鉄道フレート輸送市場規模の48.43%を占め、高容量物資の輸送におけるこのルートの役割を反映しています。バルク輸送は鉱山、生産拠点、港湾、および産業消費者の地理的分布に結びついています。鉄道石炭輸出は2025年に5年連続で減少しましたが、東行き石炭量は約1億1,900万トン近くを維持しました。このコントラストは、石炭積載量の総合的な弱さにもかかわらず、東行き活動が重要であり続けていることを示しています。東部ポリゴンの建設活動およびロシア極東プロジェクトへの中国産業機械の納入がこの比率を支えています。
プロジェクト・大型貨物は2027年〜2032年にCAGR 4.97%を記録します。コンテナ化フレートは、ウラジオストク、ノボシビルスク、ハバロフスクでターミナル能力が発展するにつれて拡大しています。一般貨物とブレークバルクは国内食品流通およびその他の日常的な産業輸送を支えています。その他の特殊貨物は温度管理貨車の可用性制限から制約を受けています。国際鉄道サービスは鉄道協力機構が管理するSMGS手続きを使用しています。バルク輸送は、特殊輸送がシベリア横断鉄道フレート市場でより目立つようになっても、収益基盤の中心であり続ける可能性があります。したがって、シベリア横断鉄道フレート産業は、コンテナ輸送が重要性を増す中でも、重量貨物を一貫して処理する能力に引き続き依存しています。この構成は、バルク輸送の規模の優位性を失わずに複雑な貨物を管理できるオペレーターに機会をもたらします。
注記: 個別セグメントのシェアはレポート購入後に入手可能
輸送形態別:
ブロックトレインのスケジューリングが高まるプレミアムを獲得ワゴンロードおよびシングルワゴンサービスは、石炭、石油、木材が分散した場所から産出されるため、2026年のシベリア横断鉄道フレート輸送市場の45.21%を占めました。FCL輸送はウラジオストクとザバイカリスクを通じた製造品輸入に対応しています。LCL混載は、小規模なeコマース輸入業者フルコンテナのコミットメントなしにコンテナサービスを利用できるようにします。特殊鉄道フレートサービスには、中央アジアへの医薬品および低温チェーン農産物輸送のための冷蔵回路が含まれます。UTLC ERAとKTZは2025年のインフラ工事中にゴンドラ車コンテナ配置を使用し、ワゴンロードとブロックトレイン運営の要素を組み合わせました。この輸送形態の組み合わせにより、確立された商品輸送と高付加価値輸送が同じ回廊を使用できます。この構造により、シベリア横断鉄道フレート産業は分散した起点に対応しながら、輸入業者向けのより定期的なサービスを発展させることができます。
専用・ブロックトレインサービスは2027年〜2032年において最高予測CAGRの5.24%を記録します。自動車、電子機器、eコマースの輸入業者は、固定出発時刻と予測可能な引き渡しが重要な場合にこれらのサービスを利用します。中国からの車両・部品輸送は2026年1月〜7月に51.6%増加しました。この成長は、時間厳守フレートに対するスケジュール化された鉄道輸送能力の価値を支えています。FESCOとUTLC ERAは、計画された列車経路と調整されたターミナル運営を使用するサービスを提供しています。ブロックトレインサービスのシベリア横断鉄道フレート市場規模は、トン数だけでなく、より信頼性の高いスケジュールへの需要から恩恵を受けています。
商品別:
石炭がシェアをリードするが製造品が成長の主役石炭・コークスは2026年のシベリア横断鉄道フレート輸送市場シェアの30.54%を占め、最大の商品カテゴリーとなっています。石炭輸送は東部港湾と中国向け目的地にとって引き続き重要です。中国への陸上国境通過を通じた越境石炭輸送は、2026年第1四半期に前年比22.6%減少しました。したがって、牽引力の可用性と国境通過能力は、目的地での需要が存在する場合でも石炭輸送に影響を与える可能性があります。このカテゴリーは、多くの西側サプライヤーの撤退後、ロシアが中国製製造品への依存を高めていることから恩恵を受けています。
機械・自動車・その他製造品は2027年〜2032年においてCAGR 4.46%で商品成長をリードします。東シベリア鉄道での石油・石油製品の積載は、中国向けに流れが転換されたことで2025年に10.6%増加しました。農産物・食料品は2025年に西シベリアの発送量がほぼ倍増しました。ロシアから中国への肥料輸送は2026年1月〜7月に15.1%増加しました。金属と木材は需要が弱まり、東シベリア鉄道での木材積載は2025年に10%減少しました。この組み合わせにより、シベリア横断鉄道フレート市場の単一商品への依存度が低下しますが、石炭は現在の収益プロファイルを引き続き規定しています。柔軟な貨車とコンテナ輸送能力を持つオペレーターは、変化する貨物構成により効果的に対応できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
目的地別:
国内収益が基盤を支え、越境ルートが多様化国内フレートは2026年のシベリア横断鉄道フレート輸送市シェアの62.05%を占めました。石炭、石油、穀物、建設資材が9,289キロメートルの国内回廊を移動し、その商業基盤を形成しています。国内運営は越境サービスよりも国際的な国境手続きの影響を受けにくい状況です。また、収益が中国・欧州間トランジット条件に依存しにくくなっています。ロシア国内の貨物輸送は依然として信頼性の高い牽引力、線路アクセス、およびターミナル能力を必要とします。この国内基盤は、国際輸送量が変動する場合でもシベリア横断鉄道フレート市場に安定したコアを提供します。
国際・越境フレートは2027年〜2032年において目的地別で最高のCAGR 3.82%を記録します。中国・ロシアルートは2025年に1億8,680万トンを輸送しました。中国・欧州間トランジットは2025年に23.3%減少した後、2026年1月〜2月に25%増加し、相対的なモーダルコストの変化を反映しました。ロシア・中央アジア間フレートはより安定した追加ルートを提供しています。ロシア・モンゴル間輸送は、三国間国境での法的拘束力のある電子通関交換の欠如により制約されています。したがって、越境成長はインフラ、書類、および貿易パターンに依存しており、単一のトランジットルートに依存するものではありません。
地域分析
モスクワ起点エリアを含む中央・欧州ロシアは、2026年のシベリア横断鉄道フレート輸送市場規模の25.83%のシェアを占めました。この地域は中国起点コンテナ列車の主要終着点であり、国内西行きフレートの主要発送ハブです。サンクトペテルブルク近郊のヤニノ物流パークが二次的な流通拠点として発展しています。2026年4月、Global Ports、オクチャブリスカヤ鉄道、およびPost Logistics Companyが、15日間のトランジットを目標とした中国からサンクトペテルブルクへの直行サービスの開発に合意しました。ウラル地域は西部の需要センターと東部の起点の間で牽引力と貨物仕分けを提供しています。2028年までの貨物ヤードの改善により、より一貫したネットワーク運営を支援できます。
西シベリアと東シベリアは、シベリア横断鉄道フレート市場の主要な高容量起点ゾーンを形成しています。西シベリアは2025年に2億4,400万トンを積載し、うち石炭1億8,000万トン、石油製品1,970万トンが含まれます。総積載量は2.6%減少しましたが、穀物発送量がほぼ倍増し、石炭活動の低下を一部相殺しました。東シベリアの石油積載量は2025年に10.6%増加して950万トンとなりました。非鉄鉱石は80%増加し、コンテナスループットは2025年最初の9か月間で5.4%増加して472,000TEUとなりました。この広範な貨物基盤は単一の輸出カテゴリーへの依存度を低下させます。
ロシア極東は2027年〜2032年においてCAGR 4.28%で最も成長が速い地域です。ウラジオストク商業海港は2025年に6年連続でロシアのコンテナ取扱量をリードしました。ロシアは2025年に2,500万トンの港湾能力を追加しました。2026年5月のザバイカリスク・満洲里合意は2030年までに年間1,100万トンの通過能力を目標としています。VEB.RFによる最大5,000億ルーブル(63.3億米ドル)の支援と1兆ルーブル(126.6億米ドル)を超えるシンジケートローンが東部ポリゴン第3フェーズの4プロジェクトを支援しています。トンネルとアムール橋の完成は2032年までに予定されており、極東の長期的な物流上の役割を支えています。
競争環境
シベリア横断鉄道フレート輸送市場は、インフラレベルでは集中しており、商業サービスレベルでは中程度に分散ています。RZDは線路アクセスとインフラ価格設定を管理しています。民間貨車オペレーターは車両の可用性、メンテナンス、運賃、およびデジタルサービス品質で競争しています。国際コンテナオペレーターはスケジュールの信頼性と通関調整で競争しています。Globaltransは2025年4月にロシアおよびカザフスタンの5つの運営子会社を7億6,700万米ドルで買収者に譲渡しました。この取引により、大規模な車両プールが国内所有下に置かれ、民間貨車サービスの競争環境が変化しました。
RZDは2025年サンクトペテルブルク経済フォーラムでIT Holding T1とデータベースのスケジューリングツール開発のための合弁事業協定に署名しました。この動きは、デジタルネットワーク管理とスケジュール化された輸送能力により大きな価値を置くものです。FESCO、UTLC ERA、Far East Land Bridge、およびInterRail Groupは中国・欧州間ブロックトレインのサービス信頼性に注力しています。UTLC ERAの2025年11月のRZDおよびBelarusian Railwayとの株主会議では、南北・東西回廊統合をカバーする2026年〜2035年計画が確認されました。KTZも2026年5月に9か所の乗換ポイントに関するRZDとの共同フレートデジタル化行動計画に署名しました。これらの動きは、情報、経路、および国境プロセスの管理が貨車の所有権と同様に重要であることを示しています。
Kazakhstan Temir Zholy(KTZ)の2025年9月にWabtecと締結した42億米ドルの機関車協定、およびモインティ・クズルジャル区間の資金調達は、競合するミドルコリドー輸送能力を支援しています。復路の混載、低温チェーン農業物流、および統合デジタル予約は、追加のサービス開発の余地がある分野です。越境ルートの国際オペレーターはSMGS手続きおよび二国間鉄道調整取り決めの下で運営しています。制裁関連の供給制約は、シベリア横断鉄道フレート市場全体でスケジュールの変動を引き起こす可能性があります。
シベリア横断鉄道フレート輸送産業のリーダー企業
-
Russian Railways (RZD)
-
FESCO Transportation Group
-
Freight One
-
Delo Group
-
TransContainer
- 注:主要企業の掲載順は順位を示すものではありません。
シベリア横断鉄道フレート輸送市場 このレポートでカバーされる企業
- Russian Railways (RZD)
- FESCO Transportation Group
- Delo Group (Rosatom)
- BaltTransServis (BTS)
- Freight One
- PCC Intermodal
- UTLC ERA
- Far East Land Bridge
- Belarusian Railway
- Kazakhstan Temir Zholy (KTZ)
- China State Railway Group Co., Ltd.
- Deutsche Bahn AG (DB Group)
- DSV A/S
- Hamburger Hafen und Logistik AG (HHLA)
- InterRail Group
- NefteTransService
- Rail Cargo Group (OBB)
- PKP Cargo S.A.
- Nurminen Logistics Oyj
- CargoBeamer AG
最近の産業開発事情 シベリア横断鉄道フレート輸送市場
- 2026年9月:FESCO Transportation Groupとベトナム海運公社(VIMC)が、ウラジオストク商業海港とサイゴン港間の物流パートナーシップ協定に署名し、デジタル化と東南アジア貨物向けホーチミン市トランジットハブの開発をカバーしました。
- 2026年7月:FESCO Transportation Groupと中国の華源国際陸港(大同)グループが、山西省経由の新たな物流ソリューションを目標として、陸上国境通過を通じたロシアと中国間の鉄道コンテナ輸送を拡大するための協力協定に署名しました。
- 2026年5月:Kazakhstan Temir Zholy(KTZ)とRussian Railwaysが、プーチン大統領のカザフスタン国賓訪問中に両国首脳の立会いのもと、9か所のロシア・カザフスタン乗換ポイントにわたる統一デジタル空間を目標とするフレート向け共同デジタル化行動計画に署名しました。
- 2026年4月:Delo GroupのGlobal Ports、Russian RailwaysのOktyabrskaya Railway、およびPost Logistics Companyが、15日間のトランジット時間を目標とする中国からサンクトペテルブルクへの直行コンテナ鉄道サービスを開始するための三者協力協定に署名しました。
シベリア横断鉄道フレート輸送市場レポートの範囲
セグメンテーション概要
| コンテナ化フレート |
| バルク商品 |
| 一般貨物とブレークバルク |
| プロジェクト・大型貨物 |
| その他の特殊貨物 |
| フルコンテナロード(FCL)輸送 |
| レスザンコンテナロード(LCL)輸送 |
| 専用・ブロックトレインサービス |
| ワゴンロードおよびシングルワゴンサービス |
| 特殊鉄道フレートサービス |
| 農産物・食料品 |
| 石炭・コークス |
| 石油・石油製品 |
| 化学品・肥料 |
| 金属・金属製品 |
| 鉱物・鉱石・建設資材 |
| 木材・木製品・紙製品 |
| 機械・自動車・その他製造品 |
| その他の商品 |
| 国内フレート | |
| 国際・越境フレート | 中国・ロシア間フレート |
| ロシア・モンゴル間フレート | |
| ロシア・中央アジア間フレート | |
| 中国・欧州間トランジットフレート | |
| その他の国際フレート |
| モスクワ起点エリアを含む中央・欧州ロシア |
| ウラル地域 |
| 西シベリア |
| 東シベリア |
| ロシア極東 |
| 貨物タイプ別 | コンテナ化フレート | |
| バルク商品 | ||
| 一般貨物とブレークバルク | ||
| プロジェクト・大型貨物 | ||
| その他の特殊貨物 | ||
| 輸送形態別 | フルコンテナロード(FCL)輸送 | |
| レスザンコンテナロード(LCL)輸送 | ||
| 専用・ブロックトレインサービス | ||
| ワゴンロードおよびシングルワゴンサービス | ||
| 特殊鉄道フレートサービス | ||
| 商品別 | 農産物・食料品 | |
| 石炭・コークス | ||
| 石油・石油製品 | ||
| 化学品・肥料 | ||
| 金属・金属製品 | ||
| 鉱物・鉱石・建設資材 | ||
| 木材・木製品・紙製品 | ||
| 機械・自動車・その他製造品 | ||
| その他の商品 | ||
| 目的地別 | 国内フレート | |
| 国際・越境フレート | 中国・ロシア間フレート | |
| ロシア・モンゴル間フレート | ||
| ロシア・中央アジア間フレート | ||
| 中国・欧州間トランジットフレート | ||
| その他の国際フレート | ||
| 地域別 | モスクワ起点エリアを含む中央・欧州ロシア | |
| ウラル地域 | ||
| 西シベリア | ||
| 東シベリア | ||
| ロシア極東 | ||
レポートで回答される主要な質問
シベリア横断鉄道フレートの2026年の価値はいくらですか?
このセクターは2026年に7.22 ビリオン 米ドルと評価され、2032年までに8.93 ビリオン 米ドルに達すると予測されています。
シベリア横断ルートのフレート成長を促進しているものは何ですか?
ロシア・中国間貿易の拡大、製造品輸送量の増加、電子書類化、および東部ポリゴンへの投資が成長を支えています。
シベリア横断鉄道フレートで最大のシェアを持つ貨物タイプはどれですか?
バルク商品は2026年に48.43%を占め、大規模な商品輸送における回廊の役割によって支えられています。
シベリア横断回廊で最も成長が速い輸送サービスはどれですか?
専用・ブロックトレインサービスが2032年までのCAGR 5.24%成長をリードしています。
ロシア極東が鉄道フレートにとって重要な理由は何ですか?
ロシア極東は2032年までの予測地域CAGRが最高の4.28%であり、港湾能力と国境インフラプロジェクトによって支援されています。
シベリア横断鉄道フレート運営に影響を与える制約は何ですか?
機関車・スペアパーツの制約、ゲージ変換、国境検査、および不均衡な復路貨物が重要な制約として残っています。