
Taille et part du marché du transport de fret ferroviaire transsibérien
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 7.22 Milliards de dollars |
| Taille du Marché (2027) | 7.5 Milliards de dollars |
| Taille du Marché (2032) | 8.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.55 % |
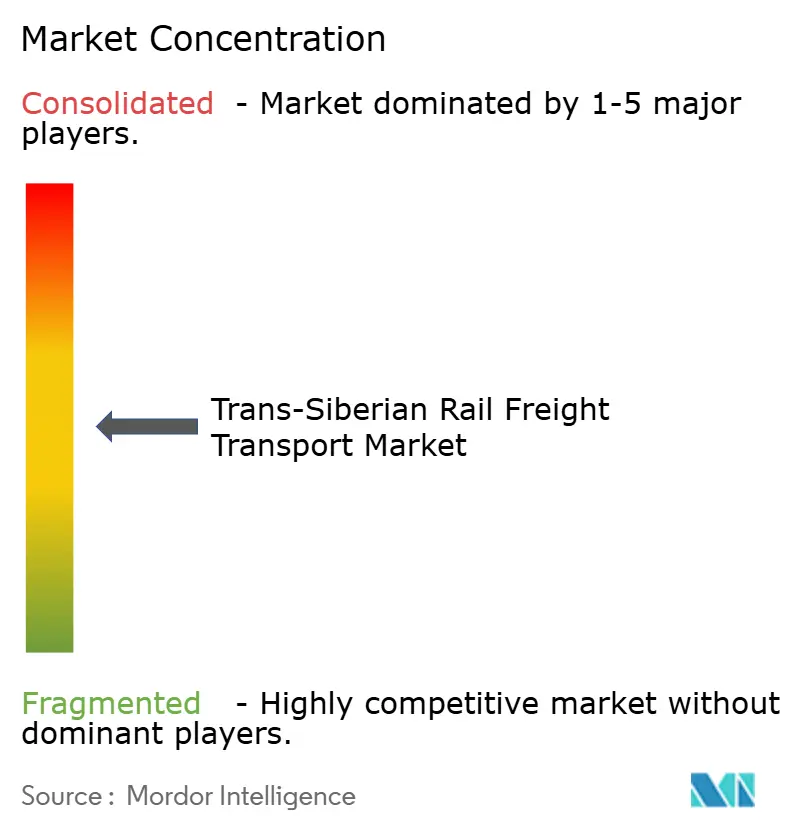
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de fret ferroviaire transsibérien par Mordor Intelligence
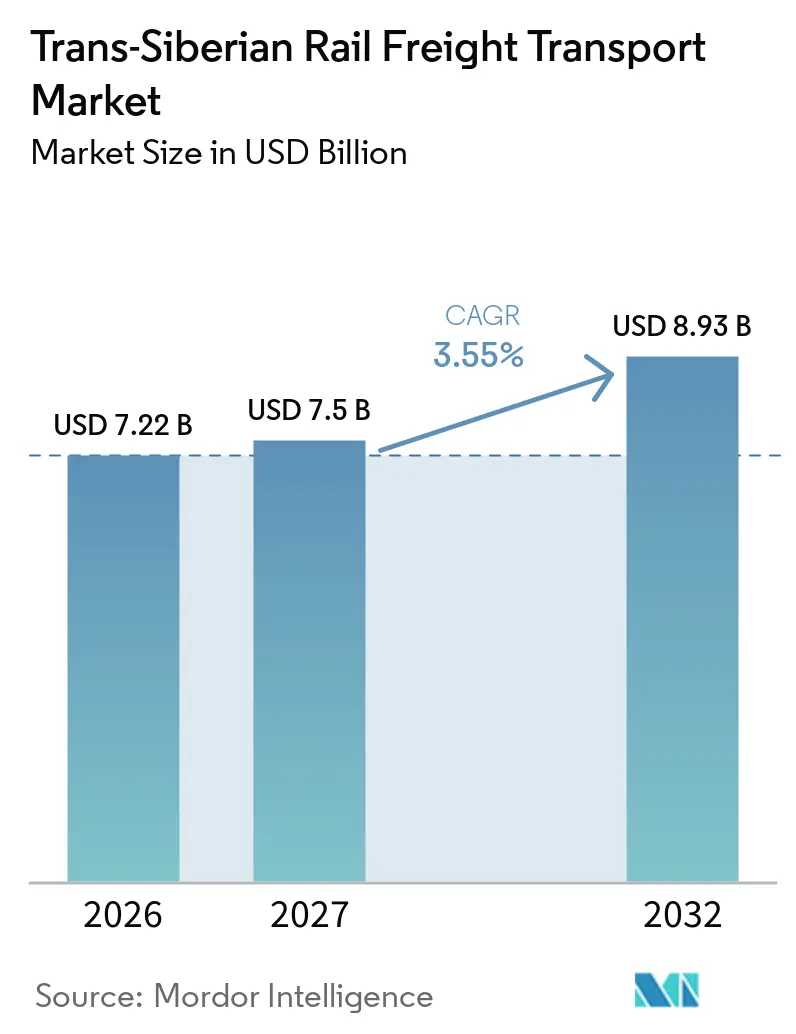
La taille du marché du transport de fret ferroviaire transsibérien est évaluée à 7,22 milliards USD en 2026 et devrait croître de 7,50 milliards USD en 2027 pour atteindre 8,93 milliards USD d'ici 2032, à un CAGR de 3,55 % durant la période de prévision (2027-2032).
Le marché du transport de fret ferroviaire transsibérien reste ancré dans les mouvements de ressources domestiques, tandis que les cargaisons manufacturées liées à la Chine modifient la composition du trafic sur le corridor. Le fret ferroviaire Russie-Chine a atteint 186,8 millions de tonnes en 2025, et le trafic ferroviaire en marchandises manufacturées et en véhicules en provenance de Chine a continué d'augmenter durant les 7 premiers mois de 2026. Les priorités d'investissement, les ajouts portuaires et les améliorations de la capacité aux frontières soutiennent l'activité à l'est, bien que la réduction des investissements ferroviaires et les contraintes d'équipement limitent la capacité disponible.[1] Le transit Chine-Europe reste sensible aux coûts relatifs du fret maritime et ferroviaire, ce qui le rend moins stable que le fret domestique. Les opérateurs privés se font concurrence sur la disponibilité des wagons, la fiabilité du service et les processus numériques, tandis que RZD conserve le contrôle du réseau et des conditions d'accès.
Points clés du rapport
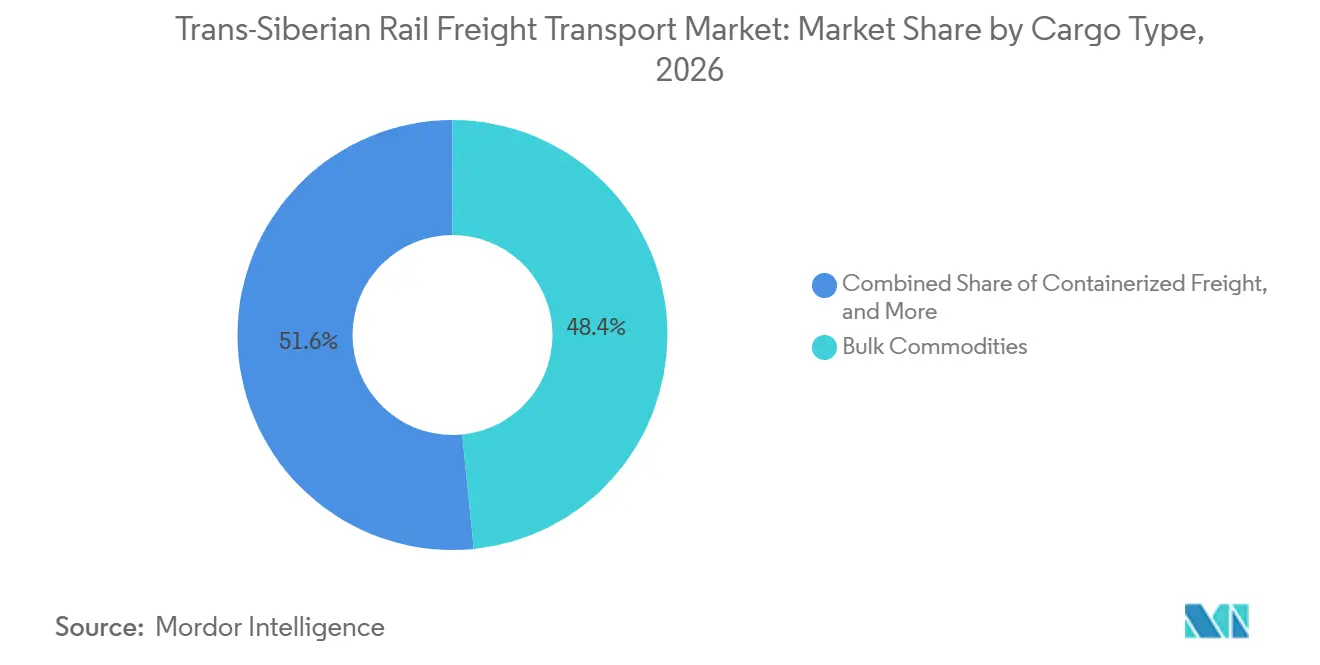
- Par type de cargaison, les marchandises en vrac représentaient 48,43 % de la part du marché du transport de fret ferroviaire transsibérien en 2026, tandis que les cargaisons de projet et hors gabarit enregistraient le CAGR prévisionnel le plus élevé à 4,97 % jusqu'en 2032.
- Par configuration d'expédition, les services par wagons isolés et wagon unique représentaient 45,21 % de la taille du marché du transport de fret ferroviaire transsibérien en 2026, tandis que les services dédiés et par trains blocs enregistraient le CAGR prévisionnel le plus élevé à 5,24 % jusqu'en 2032.
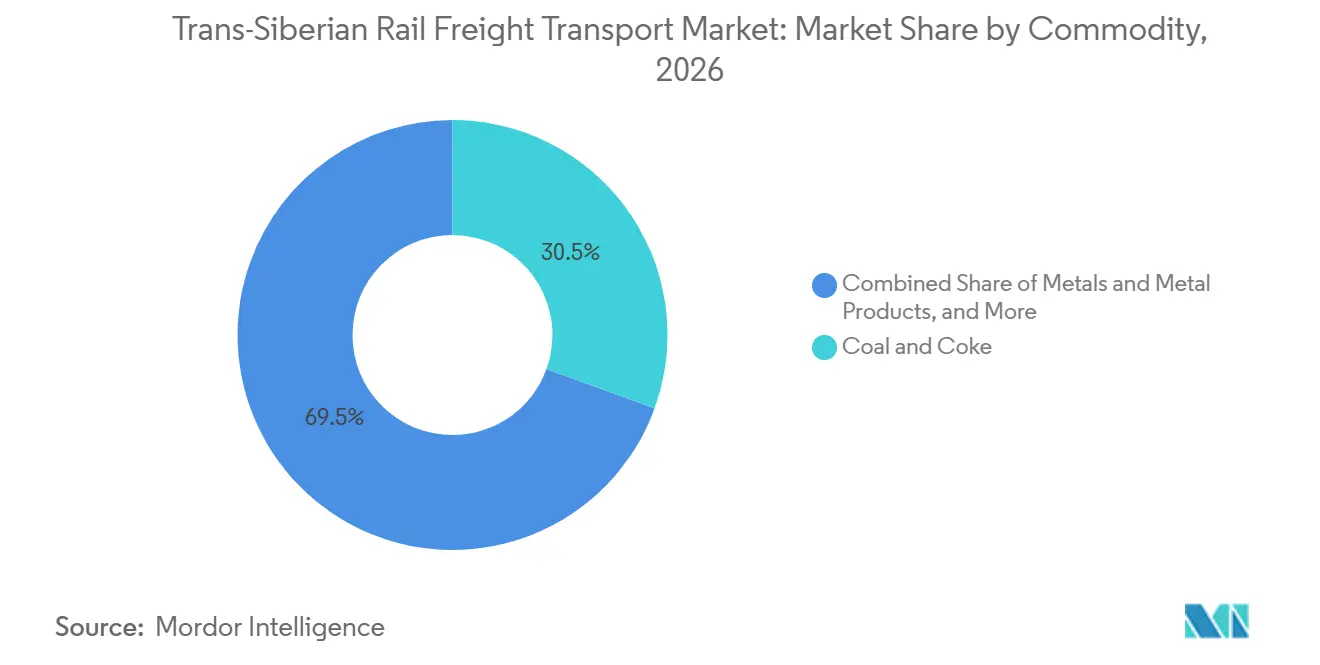
- Par marchandise, le charbon et le coke représentaient une part de 30,54 % de la taille du marché du transport de fret ferroviaire transsibérien en 2026, tandis que les machines, l'automobile et les autres biens manufacturés enregistraient le CAGR prévisionnel le plus élevé à 4,46 % jusqu'en 2032.
- Par destination, le fret domestique représentait 62,05 % de la part du marché du transport de fret ferroviaire transsibérien en 2026, tandis que le fret international et transfrontalier enregistrait le CAGR prévisionnel le plus élevé à 3,82 % jusqu'en 2032.
- Par géographie, la Russie centrale et européenne, y compris la zone d'origine de Moscou, représentait 25,83 % de la taille du marché du transport de fret ferroviaire transsibérien en 2026, tandis que l'Extrême-Orient russe enregistrait le CAGR prévisionnel le plus élevé à 4,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diversification des chaînes d'approvisionnement Asie-Europe | +0.7% | Mondial, avec des gains principaux le long de la ligne principale transsibérienne et de l'Extrême-Orient russe | Moyen terme (2-4 ans) |
| Investissement gouvernemental dans le Polygone oriental | +0.5% | Sibérie orientale et Extrême-Orient russe | Long terme (≥ 4 ans) |
| Hausse du commerce Chine-Russie et Asie centrale | +0.8% | Extrême-Orient russe, Sibérie orientale, région de l'Oural et points de passage frontaliers d'Asie centrale | Court terme (≤ 2 ans) |
| Réservation numérique de créneaux et documentation douanière électronique | +0.4% | Points de passage frontaliers Russie-Chine et Russie-Kazakhstan et réseau de l'UEEA | Court terme (≤ 2 ans) |
| Délais de livraison plus courts pour les cargaisons à haute valeur ajoutée et sensibles au temps | +0.3% | Transit Chine-Europe, région de l'Oural et points d'origine en Sibérie occidentale | Moyen terme (2-4 ans) |
| Capacité sous-utilisée du trajet retour pour les services en direction de l'ouest | +0.2% | Russie centrale et européenne, y compris la zone d'origine de Moscou | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse du commerce Chine-Russie et Asie centrale remodèle la composition des marchandises
Le fret ferroviaire bilatéral Russie-Chine a atteint 186,8 millions de tonnes en 2025, le volume annuel le plus élevé jamais enregistré. Le schéma de janvier à juillet 2026 indiquait une nouvelle augmentation de 6 %, et le trafic de conteneurs a atteint 2,1 millions de TEU. Les véhicules et composants en provenance de Chine ont augmenté de 51,6 %, les marchandises manufacturées ont progressé de 24,3 %, et les engrais transitant de Russie vers la Chine ont augmenté de 15,1 % sur la même période.[2] Ce trafic élargit la base de cargaison au-delà des flux de vrac traditionnels et soutient la demande de services de conteneurs fiables sur le marché du transport de fret ferroviaire transsibérien. Zabaïkalsk a traité 197 400 TEU de janvier à avril 2026, en hausse de 32 % en glissement annuel. L'accord russo-chinois de mai 2026 pour une deuxième voie à écartement standard à Zabaïkalsk-Manzhouli vise 11 millions de tonnes de capacité annuelle supplémentaire d'ici 2030, bien que d'autres points de passage à changement d'écartement restent soumis à des contraintes.
L'investissement gouvernemental dans le Polygone oriental permet une capacité à long terme
La troisième phase de modernisation du Polygone oriental a débuté début 2026 et visait un débit combiné de 270 millions de tonnes pour la ligne transsibérienne et la ligne Baïkal-Amour d'ici 2035. Le programme représente une valeur estimée de 3,7 trillions RUB (46,87 milliards USD). En 2025, le cycle de construction a livré 249,8 km de voies supplémentaires et a débuté les travaux dans les tunnels de Severomuïsky et de Kodarsky, avec une participation confirmée allant jusqu'à 500 milliards RUB (6,33 milliards USD), ainsi qu'un crédit syndiqué dépassant 1 trillion RUB (12,66 milliards USD) pour les travaux du Polygone oriental. Ces projets peuvent atténuer la pression sur la capacité en Sibérie orientale et dans l'Extrême-Orient russe sur une période plus longue.[3] Cependant, la réduction des allocations de capital et les retards de projets signalés signifient que les ajouts de capacité pourraient arriver plus tard que la demande commerciale sur le marché du transport de fret ferroviaire transsibérien.
La diversification des chaînes d'approvisionnement Asie-Europe crée une demande de transit durable
Le corridor transsibérien reste une option de routage pour les expéditeurs qui ont besoin d'une alternative aux services maritimes. Une étude de 2025 publiée dans le Journal of Shipping and Trade a révélé que les coûts généralisés de la chaîne ferroviaire étaient en moyenne 1,5 à 2 fois supérieurs aux équivalents maritimes, tandis que l'écart se réduisait pour les origines chinoises intérieures. Cette position favorise les services ferroviaires pour les cargaisons originaires loin des ports maritimes chinois. Les volumes ferroviaires Chine-Europe ont augmenté de 25 % en janvier-février 2026 après avoir diminué de 23,3 % en 2025, montrant l'effet des variations des prix modaux et des capacités contractées. Les flux ferroviaires de conteneurs d'Asie centrale ont augmenté de 27,7 % pour atteindre 1,13 million de TEU en 2025, fournissant une autre source de demande de corridor. Le marché du transport de fret ferroviaire transsibérien bénéficie donc de besoins de routage plus diversifiés, mais les volumes de transit peuvent encore évoluer fortement lorsque les conditions maritimes changent.
La réservation numérique de créneaux et la documentation douanière électronique réduisent les temps d'immobilisation
La Russie, la Biélorussie et le Kazakhstan ont achevé leur transition vers les documents de transport numériques en août 2025. Le Service fédéral des douanes de Russie a également introduit un routage automatisé des déclarations inter-postes en décembre 2025. KTZ et RZD ont signé un plan conjoint de numérisation en mai 2026 pour un espace numérique unifié couvrant 9 points d'échange Russie-Kazakhstan. Un traitement plus rapide des documents soutient le trafic de conteneurs et réduit les délais aux points frontaliers. Cela est particulièrement pertinent car le débit de conteneurs à Zabaïkalsk a augmenté de 32 % en janvier-avril 2026, tandis que le tonnage total a augmenté de 4,3 %. Une meilleure réservation de créneaux et une documentation électronique peuvent améliorer l'utilisation des actifs, bien qu'elles ne puissent pas à elles seules résoudre les contraintes physiques liées au changement d'écartement et aux inspections.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes sur les locomotives et les pièces détachées liées aux sanctions | -0.7% | Sibérie orientale et Extrême-Orient russe, notamment les zones de goulot d'étranglement du Polygone oriental | Long terme (≥ 4 ans) |
| Goulots d'étranglement aux points de passage frontaliers, de changement d'écartement et d'inspection | -0.5% | Points de passage Russie-Chine et points d'échange Russie-Kazakhstan | Moyen terme (2-4 ans) |
| Normalisation des tarifs maritimes et risque de réouverture des canaux | -0.4% | Transit Chine-Europe et fret transfrontalier lié aux destinations de l'UE | Court terme (≤ 2 ans) |
| Déséquilibre des cargaisons entre les sens est et ouest | -0.2% | Pan-corridor, avec l'effet le plus fort aux points terminus d'Europe centrale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les contraintes sur les locomotives et les pièces détachées liées aux sanctions limitent le débit
Les restrictions sur les composants de locomotives importés et les services d'ingénierie ferroviaire continuent d'affecter le renouvellement et la maintenance de la flotte. Le règlement du Conseil de l'UE n° 833/2014, tel que modifié jusqu'en 2025, restreint les fournitures et services pertinents liés aux opérations ferroviaires russes. Les achats de matériel roulant de RZD ont diminué de 257,2 milliards RUB (3,25 milliards USD) en 2025 à 161,7 milliards RUB (2,04 milliards USD) en 2026. Cette réduction limite la portée d'un remplacement rapide de la flotte. Les contraintes sont les plus aiguës là où le Polygone oriental nécessite une traction fiable pour les services de marchandises lourdes et de conteneurs. L'effet opérationnel est une moindre flexibilité durant les périodes de forte demande, ce qui peut déplacer les cargaisons entre opérateurs et réduire le débit effectif du réseau. Le marché du transport de fret ferroviaire transsibérien peut donc se développer en termes de revenus tandis que la capacité physique reste contrainte.
Goulots d'étranglement aux points de passage frontaliers, de changement d'écartement et d'inspection
L'écartement de 1 520 mm de la Russie et l'écartement de 1 435 mm de la Chine nécessitent un transbordement de conteneurs ou un échange d'essieux à des endroits tels que Zabaïkalsk-Manzhouli. Ces processus ajoutent du temps et rendent la capacité frontalière critique pour les services ferroviaires. Un examen de la CESAP de l'ONU de mai 2025 a révélé que l'échange électronique de documents à la jonction Russie-Mongolie-Chine n'était pas juridiquement contraignant, ce qui laissait les procédures papier en place. Les travaux de construction sur la ligne Dostyk-Moïnty ont également créé des perturbations opérationnelles en 2025. L'accord sur la deuxième voie à Zabaïkalsk-Manzhouli traite d'un point de passage important, mais ne résout pas tous les points d'échange.[4] Ces conditions maintiennent une contrainte de capacité sur le marché du transport de fret ferroviaire transsibérien tout au long de la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cargaison :
le vrac ancre les revenus tandis que les cargaisons de projet mènent la croissanceLes marchandises en vrac représentaient 48,43 % de la taille du marché du transport de fret ferroviaire transsibérien en 2026, reflétant le rôle de la route dans le déplacement de matériaux à grand volume. Le trafic de vrac est lié à la géographie des mines, des sites de production, des ports et des consommateurs industriels. Les exportations ferroviaires de charbon ont diminué pour la cinquième année consécutive en 2025, même si les volumes de charbon en direction de l'est sont restés proches de 119 millions de tonnes. Ce contraste montre que l'activité en direction de l'est est restée importante malgré un chargement global de charbon plus faible. L'activité de construction du Polygone oriental et les livraisons de machines industrielles chinoises aux projets de l'Extrême-Orient russe soutiennent ce taux.
Les cargaisons de projet et hors gabarit enregistrent un CAGR de 4,97 % pour 2027-2032. Le fret conteneurisé se développe à mesure que la capacité des terminaux se développe à Vladivostok, Novossibirsk et Khabarovsk. Les marchandises générales et le fret conventionnel soutiennent la distribution alimentaire domestique et d'autres flux industriels courants. Les autres cargaisons spécialisées font face à des contraintes liées à la disponibilité limitée de wagons à température contrôlée. Les services ferroviaires internationaux utilisent les procédures SMGS administrées par l'Organisation pour la coopération des chemins de fer. Le trafic de vrac peut rester central dans la base de revenus, même si les mouvements spécialisés deviennent plus visibles sur le marché du fret ferroviaire transsibérien. Le secteur du fret ferroviaire transsibérien continue donc de s'appuyer sur la capacité à gérer des cargaisons lourdes de manière cohérente, même lorsque les mouvements de conteneurs gagnent en importance. La combinaison crée une ouverture pour les opérateurs capables de gérer des cargaisons complexes sans perdre les avantages d'échelle du transport en vrac.

Par configuration d'expédition :
la planification des trains blocs commande une prime croissanteLes services par wagons isolés et wagon unique représentaient 45,21 % du marché du transport de fret ferroviaire transsibérien en 2026, car le charbon, le pétrole et le bois proviennent de sites dispersés. Les mouvements FCL servent les importations manufacturées via Vladivostok et Zabaïkalsk. La consolidation LCL donne aux petits importateurs du commerce électronique accès aux services de conteneurs sans engagements de conteneur complet. Les services de fret ferroviaire spécialisés comprennent des circuits réfrigérés pour les expéditions pharmaceutiques et agricoles en chaîne du froid vers l'Asie centrale. UTLC ERA et KTZ ont utilisé des arrangements de conteneurs sur wagons-tombereaux durant les travaux d'infrastructure de 2025, combinant des éléments de services par wagons isolés et de trains blocs. La combinaison de configurations permet aux mouvements de marchandises établis et au trafic à plus haute valeur ajoutée d'utiliser le même corridor. Cette structure donne au secteur du fret ferroviaire transsibérien un moyen de desservir des origines dispersées tout en développant des services plus réguliers pour les importateurs.
Les services dédiés et par trains blocs enregistrent le CAGR prévisionnel le plus élevé à 5,24 % pour 2027-2032. Les importateurs de l'automobile, de l'électronique et du commerce électronique utilisent ces services lorsque des horaires de départ fixes et des transferts prévisibles sont importants. Le trafic de véhicules et de composants en provenance de Chine a augmenté de 51,6 % en janvier-juillet 2026. Cette croissance soutient la valeur de la capacité ferroviaire planifiée pour le fret sensible au temps. FESCO et UTLC ERA proposent des services utilisant des sillons ferroviaires planifiés et des opérations terminales coordonnées. La taille du marché du fret ferroviaire transsibérien pour les services de trains blocs bénéficie de la demande de calendriers plus fiables plutôt que du seul tonnage.
Par marchandise :
le charbon mène en part mais les biens manufacturés portent le récit de croissanceLe charbon et le coke représentaient 30,54 % de la part du marché du transport de fret ferroviaire transsibérien en 2026, ce qui en fait la plus grande catégorie de marchandises. Le trafic de charbon reste important pour les ports orientaux et les destinations chinoises. Les livraisons transfrontalières de charbon vers la Chine via les points de passage terrestres ont diminué de 22,6 % en glissement annuel au premier trimestre 2026. La disponibilité de la traction et la capacité frontalière peuvent donc affecter les mouvements de charbon même lorsque la demande à destination reste présente. La catégorie bénéficie d'une plus grande dépendance russe aux biens manufacturés chinois après le retrait de nombreux fournisseurs occidentaux.
Les machines, l'automobile et les autres biens manufacturés mènent la croissance des marchandises avec un CAGR de 4,46 % pour 2027-2032. Le chargement de produits pétroliers sur le chemin de fer de Sibérie orientale a augmenté de 10,6 % en 2025, les flux étant redirigés vers la Chine. Les produits agricoles et les denrées alimentaires ont presque doublé en volume d'expédition depuis la Sibérie occidentale en 2025. Les expéditions d'engrais de Russie vers la Chine ont augmenté de 15,1 % en janvier-juillet 2026. Les métaux et le bois ont fait face à une demande plus faible, et le chargement de bois sur le chemin de fer de Sibérie orientale a diminué de 10 % en 2025. Cette combinaison réduit la dépendance du marché du fret ferroviaire transsibérien à une seule marchandise, bien que le charbon continue de définir son profil de revenus actuel. Les opérateurs disposant de wagons flexibles et d'une capacité de conteneurs peuvent servir plus efficacement la composition changeante des cargaisons.
Par destination :
les revenus domestiques servent d'ancre tandis que les routes transfrontalières se diversifientLe fret domestique représentait 62,05 % de la part du marché du transport de fret ferroviaire transsibérien en 2026. Le charbon, le pétrole, les céréales et les matériaux de construction circulent sur le corridor domestique de 9 289 kilomètres, créant sa base commerciale. Les opérations domestiques sont moins exposées aux procédures frontalières internationales que les services transfrontaliers. Elles rendent également les revenus moins dépendants des conditions du transit Chine-Europe. Les mouvements de fret à l'intérieur de la Russie nécessitent toujours une traction fiable, un accès aux voies et une capacité de terminal. Cette base domestique donne au marché du fret ferroviaire transsibérien un noyau stable même lorsque les flux internationaux fluctuent.
Le fret international et transfrontalier enregistre le CAGR de destination le plus élevé à 3,82 % pour 2027-2032. La route Chine-Russie a transporté 186,8 millions de tonnes en 2025. Le transit Chine-Europe a diminué de 23,3 % en 2025 avant d'augmenter de 25 % en janvier-février 2026, reflétant les changements dans les coûts modaux relatifs. Le fret Russie-Asie centrale fournit une route supplémentaire plus stable. Le trafic Russie-Mongolie est contraint par l'absence d'échange douanier électronique juridiquement contraignant à la frontière tripartite. La croissance transfrontalière repose donc sur les infrastructures, la documentation et les schémas commerciaux plutôt que sur une seule route de transit.
Analyse géographique
La Russie centrale et européenne, y compris la zone d'origine de Moscou, représentait une part de 25,83 % de la taille du marché du transport de fret ferroviaire transsibérien en 2026. La zone est le principal terminus pour les trains de conteneurs d'origine chinoise et un hub d'expédition majeur pour le fret domestique en direction de l'ouest. Le parc logistique de Yanino près de Saint-Pétersbourg se développe comme nœud de distribution secondaire. En avril 2026, Global Ports, le chemin de fer d'Oktyabrskaya et Post Logistics Company ont convenu de développer un service direct Chine-Saint-Pétersbourg avec un objectif de transit de 15 jours. La région de l'Oural assure la traction et le tri des cargaisons entre les centres de demande occidentaux et les origines orientales. Ses améliorations de cours de marchandises jusqu'en 2028 peuvent soutenir des opérations réseau plus cohérentes.
La Sibérie occidentale et la Sibérie orientale forment la principale zone d'origine à grand volume pour le marché du fret ferroviaire transsibérien. La Sibérie occidentale a chargé 244 millions de tonnes en 2025, dont 180 millions de tonnes de charbon et 19,7 millions de tonnes de produits pétroliers. Le chargement total a diminué de 2,6 %, bien que les expéditions de céréales aient presque doublé et aient offert une certaine compensation à la baisse de l'activité charbonnière. Le chargement de pétrole en Sibérie orientale a augmenté de 10,6 % pour atteindre 9,5 millions de tonnes en 2025. Le minerai non ferreux a augmenté de 80 %, tandis que le débit de conteneurs a augmenté de 5,4 % pour atteindre 472 000 TEU au cours des 9 premiers mois de 2025. Cette base de cargaison plus large réduit la dépendance à une seule catégorie d'exportation.
L'Extrême-Orient russe est la géographie à la croissance la plus rapide avec un CAGR de 4,28 % pour 2027-2032. Le port commercial maritime de Vladivostok a mené la Russie en matière de manutention de conteneurs pour la sixième année consécutive en 2025. La Russie a ajouté 25 millions de tonnes de capacité portuaire en 2025. L'accord de Zabaïkalsk-Manzhouli de mai 2026 vise 11 millions de tonnes de capacité de passage annuelle d'ici 2030. Le soutien de VEB.RF allant jusqu'à 500 milliards RUB (6,33 milliards USD) et un crédit syndiqué dépassant 1 trillion RUB (12,66 milliards USD) soutiennent 4 projets de la phase 3 du Polygone oriental. La livraison du tunnel et du pont de l'Amour est prévue pour 2032, soutenant le rôle logistique à long terme de l'Extrême-Orient.
Paysage concurrentiel
Le marché du transport de fret ferroviaire transsibérien est concentré au niveau des infrastructures et modérément fragmenté au niveau des services commerciaux. RZD contrôle l'accès aux voies et la tarification des infrastructures. Les opérateurs privés de wagons se font concurrence par la disponibilité de la flotte, la maintenance, les tarifs et la qualité des services numériques. Les opérateurs internationaux de conteneurs se font concurrence par la fiabilité des horaires et la coordination douanière. Globaltrans a transféré 5 filiales opérationnelles russes et kazakhstanaises à un acquéreur en avril 2025 pour 767 millions USD. La transaction a placé un grand parc de matériel roulant sous propriété nationale et a modifié le champ concurrentiel pour les services privés de wagons.
RZD a signé un accord de coentreprise avec IT Holding T1 lors du Forum économique de Saint-Pétersbourg 2025 pour développer des outils de planification basés sur les données. Cette initiative accorde une plus grande valeur à la gestion numérique du réseau et à la capacité planifiée. FESCO, UTLC ERA, Far East Land Bridge et InterRail Group se concentrent sur la fiabilité des services pour les trains blocs Chine-Europe. La réunion des actionnaires d'UTLC ERA de novembre 2025 avec RZD et le chemin de fer biélorusse a confirmé un plan 2026-2035 couvrant l'intégration des corridors Nord-Sud et Est-Ouest. KTZ a également signé un plan d'action conjoint de numérisation du fret avec RZD en mai 2026 pour 9 points d'échange. Ces initiatives montrent que le contrôle de l'information, des sillons et des processus frontaliers compte autant que la propriété des wagons.
L'accord de locomotives de 4,2 milliards USD de Kazakhstan Temir Zholy avec Wabtec, signé en septembre 2025, et le financement de la section Moïnty-Kyzylzhar soutiennent la capacité concurrente du Corridor médian. La consolidation du trajet retour, la logistique agricole en chaîne du froid et la réservation numérique intégrée restent des domaines offrant des possibilités de développement de services supplémentaires. Les opérateurs internationaux sur les routes transfrontalières opèrent selon les procédures SMGS et les arrangements de coordination ferroviaire bilatérale. Les contraintes d'approvisionnement liées aux sanctions peuvent créer une volatilité des horaires sur le marché du fret ferroviaire transsibérien.
Leaders du secteur du transport de fret ferroviaire transsibérien
-
Russian Railways (RZD)
-
FESCO Transportation Group
-
Freight One
-
Delo Group
-
TransContainer
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport de fret ferroviaire transsibérien Entreprises couvertes dans ce rapport
- Russian Railways (RZD)
- FESCO Transportation Group
- Delo Group (Rosatom)
- BaltTransServis (BTS)
- Freight One
- PCC Intermodal
- UTLC ERA
- Far East Land Bridge
- Belarusian Railway
- Kazakhstan Temir Zholy (KTZ)
- China State Railway Group Co., Ltd.
- Deutsche Bahn AG (DB Group)
- DSV A/S
- Hamburger Hafen und Logistik AG (HHLA)
- InterRail Group
- NefteTransService
- Rail Cargo Group (OBB)
- PKP Cargo S.A.
- Nurminen Logistics Oyj
- CargoBeamer AG
Développements industriels récents dans Marché du transport de fret ferroviaire transsibérien
- Septembre 2026 : FESCO Transportation Group et Vietnam Maritime Corporation (VIMC) ont signé un accord de partenariat logistique entre le port commercial maritime de Vladivostok et le port de Saïgon, couvrant la numérisation et le développement d'un hub de transit à Hô Chi Minh-Ville pour les cargaisons d'Asie du Sud-Est.
- Juillet 2026 : FESCO Transportation Group et le groupe chinois Huayuan International Land Port (Datong) ont signé un accord de coopération pour développer le transport ferroviaire de conteneurs entre la Russie et la Chine via les points de passage frontaliers terrestres, ciblant de nouvelles solutions logistiques via la province du Shanxi.
- Mai 2026 : Kazakhstan Temir Zholy (KTZ) et Russian Railways ont signé un plan d'action conjoint de numérisation du fret, visant un espace numérique unifié couvrant neuf points d'échange Russie-Kazakhstan, signé en présence des chefs d'État des deux pays lors de la visite d'État de Poutine au Kazakhstan.
- Avril 2026 : Global Ports du Delo Group, le chemin de fer d'Oktyabrskaya de Russian Railways et Post Logistics Company ont signé un accord de coopération tripartite pour lancer un service ferroviaire de conteneurs direct Chine-Saint-Pétersbourg visant un temps de transit de 15 jours.
Périmètre du rapport sur le marché du transport de fret ferroviaire transsibérien
Aperçu de la segmentation
| Fret conteneurisé |
| Marchandises en vrac |
| Marchandises générales et fret conventionnel |
| Cargaisons de projet et hors gabarit |
| Autres cargaisons spécialisées |
| Expéditions en conteneur complet (FCL) |
| Expéditions en groupage (LCL) |
| Services dédiés et par trains blocs |
| Services par wagons isolés et wagon unique |
| Services de fret ferroviaire spécialisés |
| Produits agricoles et denrées alimentaires |
| Charbon et coke |
| Pétrole et produits pétroliers |
| Produits chimiques et engrais |
| Métaux et produits métalliques |
| Minéraux, minerais et matériaux de construction |
| Bois, produits du bois et papier |
| Machines, automobile et autres biens manufacturés |
| Autres marchandises |
| Fret domestique | |
| Fret international et transfrontalier | Fret Chine-Russie |
| Fret Russie-Mongolie | |
| Fret Russie-Asie centrale | |
| Fret de transit Chine-Europe | |
| Autres frets internationaux |
| Russie centrale et européenne, y compris la zone d'origine de Moscou |
| Région de l'Oural |
| Sibérie occidentale |
| Sibérie orientale |
| Extrême-Orient russe |
| Par type de cargaison | Fret conteneurisé | |
| Marchandises en vrac | ||
| Marchandises générales et fret conventionnel | ||
| Cargaisons de projet et hors gabarit | ||
| Autres cargaisons spécialisées | ||
| Par configuration d'expédition | Expéditions en conteneur complet (FCL) | |
| Expéditions en groupage (LCL) | ||
| Services dédiés et par trains blocs | ||
| Services par wagons isolés et wagon unique | ||
| Services de fret ferroviaire spécialisés | ||
| Par marchandise | Produits agricoles et denrées alimentaires | |
| Charbon et coke | ||
| Pétrole et produits pétroliers | ||
| Produits chimiques et engrais | ||
| Métaux et produits métalliques | ||
| Minéraux, minerais et matériaux de construction | ||
| Bois, produits du bois et papier | ||
| Machines, automobile et autres biens manufacturés | ||
| Autres marchandises | ||
| Par destination | Fret domestique | |
| Fret international et transfrontalier | Fret Chine-Russie | |
| Fret Russie-Mongolie | ||
| Fret Russie-Asie centrale | ||
| Fret de transit Chine-Europe | ||
| Autres frets internationaux | ||
| Par géographie | Russie centrale et européenne, y compris la zone d'origine de Moscou | |
| Région de l'Oural | ||
| Sibérie occidentale | ||
| Sibérie orientale | ||
| Extrême-Orient russe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du fret ferroviaire transsibérien en 2026 ?
Le secteur était évalué à 7,22 milliards USD en 2026 et devrait atteindre 8,93 milliards USD d'ici 2032.
Qu'est-ce qui stimule la croissance du fret sur la route transsibérienne ?
La hausse du commerce Russie-Chine, les flux accrus de biens manufacturés, la documentation numérique et l'investissement dans le Polygone oriental soutiennent la croissance.
Quel type de cargaison détient la plus grande part du fret ferroviaire transsibérien ?
Les marchandises en vrac représentaient 48,43 % en 2026, soutenues par le rôle du corridor dans les mouvements de marchandises à grande échelle.
Quel service d'expédition connaît la croissance la plus rapide sur le corridor transsibérien ?
Les services dédiés et par trains blocs mènent la croissance avec un CAGR de 5,24 % jusqu'en 2032.
Pourquoi l'Extrême-Orient russe est-il important pour le fret ferroviaire ?
L'Extrême-Orient russe affiche le CAGR régional prévisionnel le plus élevé à 4,28 % jusqu'en 2032, aidé par la capacité portuaire et les projets d'infrastructure frontalière.
Quelles contraintes affectent les opérations de fret ferroviaire transsibérien ?
Les contraintes sur les locomotives et les pièces détachées, les changements d'écartement, les inspections frontalières et le déséquilibre des cargaisons du trajet retour restent des contraintes importantes.