
Marktgröße und Marktanteile im transsibirischen Schienengüterverkehr
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
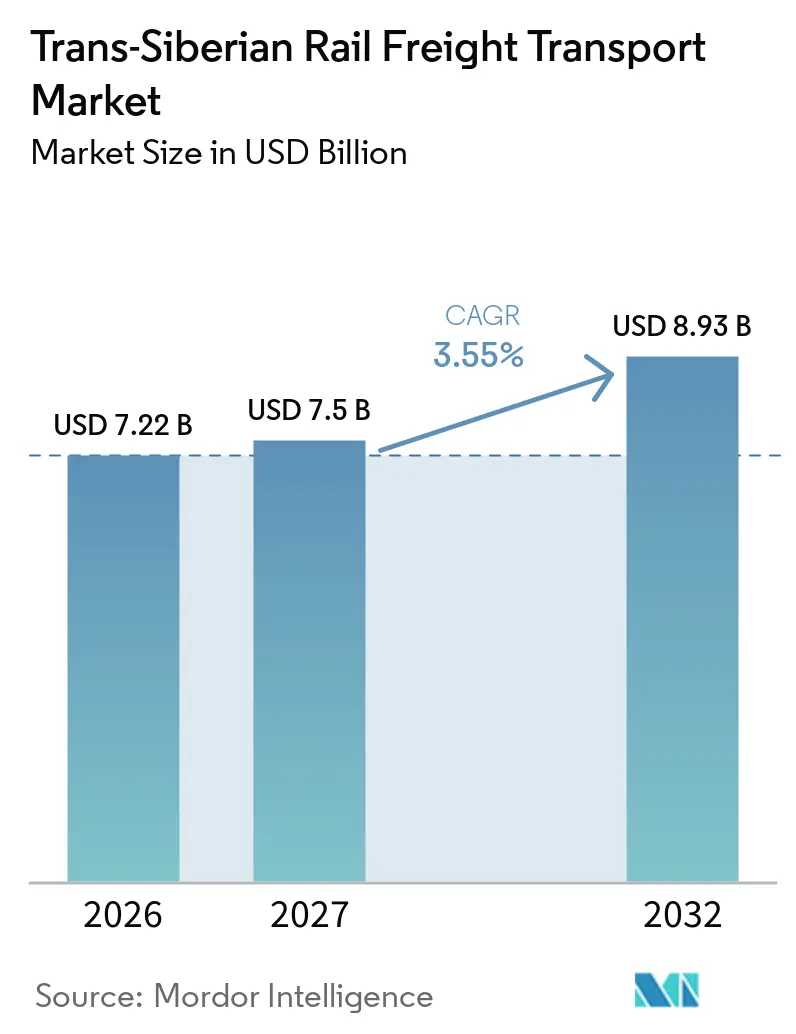
| Marktgröße im Basisjahr (2026) | 7.22 Milliarden US-Dollar |
| Marktgröße (2027) | 7.5 Milliarden US-Dollar |
| Marktgröße (2032) | 8.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.55 % |
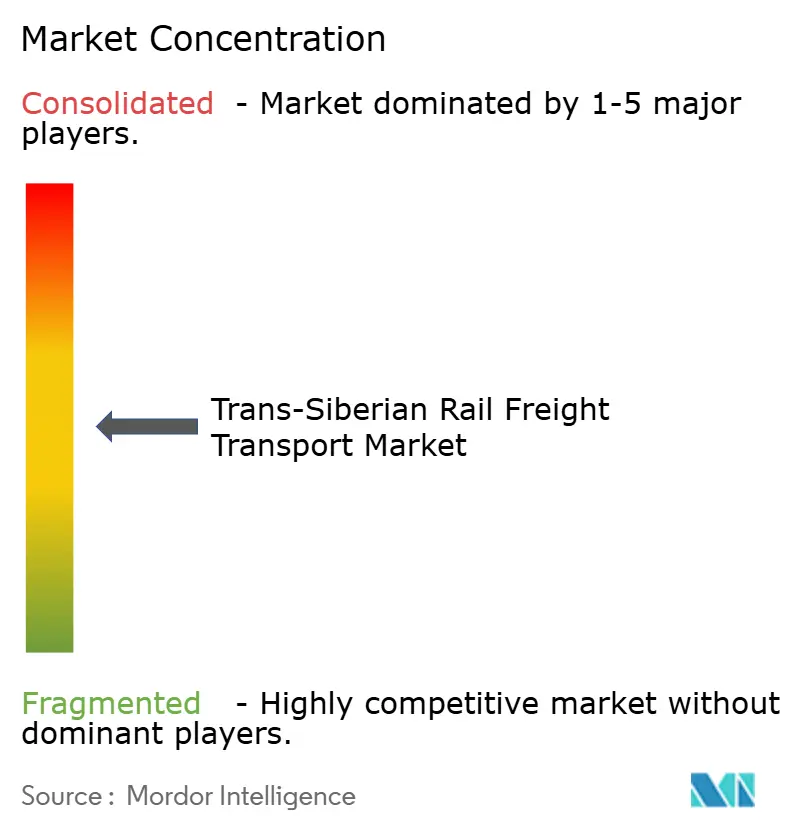
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des transsibirischen Schienengüterverkehrs von Mordor Intelligence
Die Marktgröße des transsibirischen Schienengüterverkehrs wird im Jahr 2026 auf 7,22 Milliarden USD bewertet und soll von 7,50 Milliarden USD im Jahr 2027 auf 8,93 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,55 % während des Prognosezeitraums (2027–2032).
Der transsibirische Schienengüterverkehrsmarkt bleibt im Wesentlichen durch inländische Ressourcentransporte geprägt, während chinagebundene Industriegüter die Verkehrszusammensetzung auf dem Korridor verändern. Der russisch-chinesische Schienengüterverkehr erreichte im Jahr 2025 186,8 Millionen Tonnen, und der Schienenverkehr mit Industriegütern und Fahrzeugen aus China stieg in den ersten 7 Monaten des Jahres 2026 weiter an. Investitionsprioritäten, Hafenerweiterungen und Verbesserungen der Grenzkapazitäten unterstützen die Aktivitäten im Osten, obwohl geringere Schienenbauinvestitionen und Ausrüstungsengpässe die verfügbare Kapazität einschränken.[1] Das China-Europa-Transitgeschäft reagiert weiterhin empfindlich auf die relativen See- und Schienenfrachttarife, was es weniger stabil macht als den inländischen Güterverkehr. Private Betreiber konkurrieren über Waggonverfügbarkeit, Servicezuverlässigkeit und digitale Prozesse, während RZD die Kontrolle über das Netz und die Zugangsbedingungen behält.
Wichtigste Erkenntnisse des Berichts
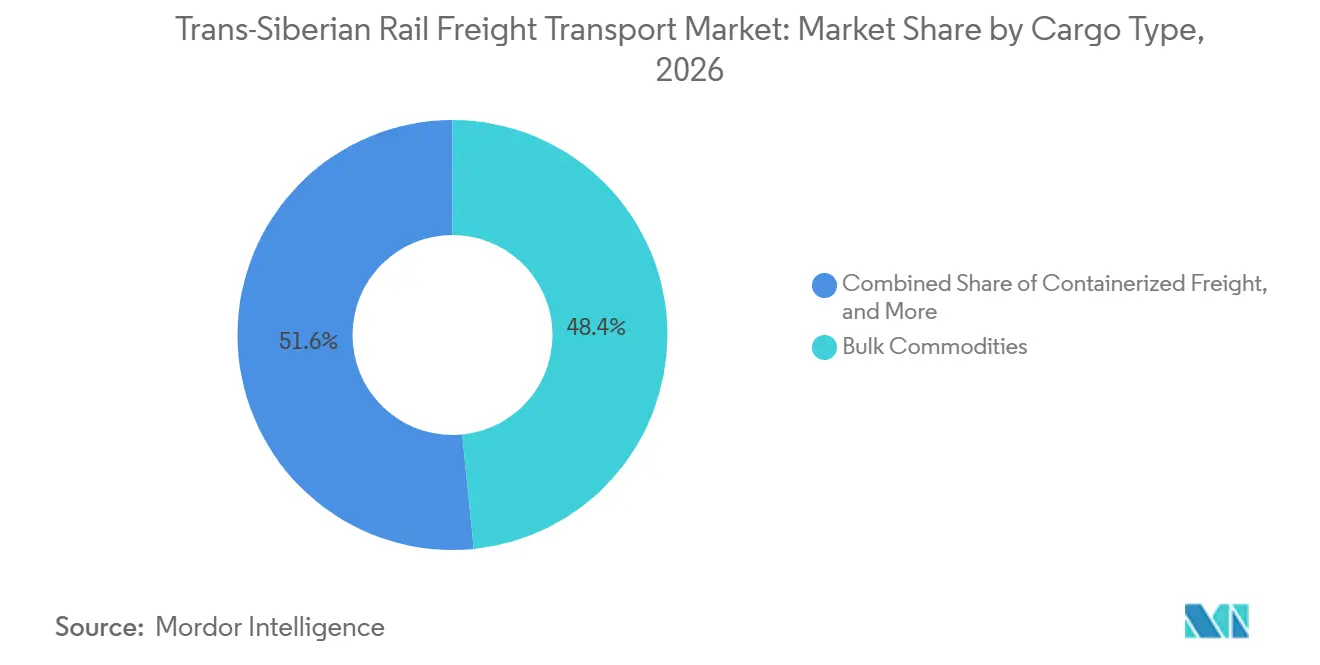
- Nach Ladungsart hielten Schüttgüter im Jahr 2026 einen Marktanteil von 48,43 % am transsibirischen Schienengüterverkehrsmarkt, während Projekt- und Schwergutladungen bis 2032 den höchsten prognostizierten CAGR von 4,97 % verzeichneten.
- Nach Versandkonfiguration hielten Wagenladungs- und Einzelwagondienste im Jahr 2026 einen Anteil von 45,21 % an der Marktgröße des transsibirischen Schienengüterverkehrs, während dedizierte Ganzzugdienste bis 2032 den höchsten prognostizierten CAGR von 5,24 % verzeichneten.
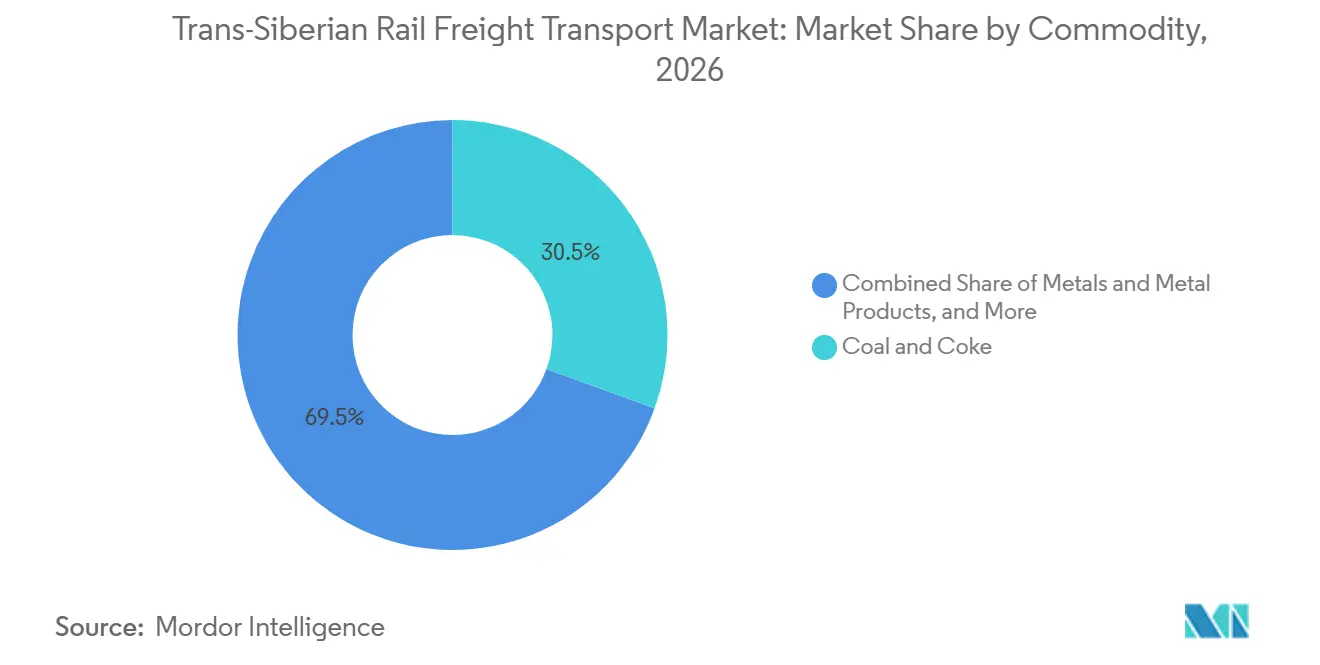
- Nach Güterart hielt Kohle und Koks im Jahr 2026 einen Anteil von 30,54 % an der Marktgröße des transsibirischen Schienengüterverkehrs, während Maschinen, Fahrzeuge und sonstige Industriegüter bis 2032 den höchsten prognostizierten CAGR von 4,46 % verzeichneten.
- Nach Zielgebiet hielt der inländische Güterverkehr im Jahr 2026 einen Anteil von 62,05 % am transsibirischen Schienengüterverkehrsmarkt, während internationaler und grenzüberschreitender Güterverkehr bis 2032 den höchsten prognostizierten CAGR von 3,82 % verzeichnete.
- Nach Geografie hielt Zentral- und Europäisches Russland einschließlich des Moskauer Ursprungsgebiets im Jahr 2026 einen Anteil von 25,83 % an der Marktgröße des transsibirischen Schienengüterverkehrs, während der Russische Ferne Osten bis 2032 den höchsten prognostizierten CAGR von 4,28 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diversifizierung der Asien-Europa-Lieferkette | +0.7% | Global, mit primären Gewinnen entlang der transsibirischen Hauptstrecke und dem Russischen Fernen Osten | Mittelfristig (2–4 Jahre) |
| Staatliche Investitionen in das Östliche Polygon | +0.5% | Ostsibirien und Russischer Ferner Osten | Langfristig (≥ 4 Jahre) |
| Wachsender Handel zwischen China und Russland sowie Zentralasien | +0.8% | Russischer Ferner Osten, Ostsibirien, Uralregion und zentralasiatische Grenzübergänge | Kurzfristig (≤ 2 Jahre) |
| Digitale Slot-Buchung und elektronische Zolldokumentation | +0.4% | Russisch-chinesische und russisch-kasachische Grenzübergänge sowie das EAWU-Netz | Kurzfristig (≤ 2 Jahre) |
| Kürzere Lieferfenster für hochwertige und zeitkritische Ladungen | +0.3% | China-Europa-Transit, Uralregion und westsibirische Ursprungspunkte | Mittelfristig (2–4 Jahre) |
| Ungenutzte Rückfahrtkapazität für westgebundene Dienste | +0.2% | Zentral- und Europäisches Russland einschließlich des Moskauer Ursprungsgebiets | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Handel zwischen China und Russland sowie Zentralasien verändert den Gütermix
Der bilaterale russisch-chinesische Schienengüterverkehr erreichte im Jahr 2025 186,8 Millionen Tonnen – das höchste jemals verzeichnete Jahresvolumen. Das Muster von Januar bis Juli 2026 deutete auf einen weiteren Anstieg von 6 % hin, und der Containerverkehr erreichte 2,1 Millionen TEU. Fahrzeuge und Komponenten aus China stiegen um 51,6 %, Industriegüter nahmen um 24,3 % zu, und Düngemittellieferungen von Russland nach China stiegen im gleichen Zeitraum um 15,1 %.[2] Dieser Verkehr verbreitert die Ladungsbasis über traditionelle Schüttgutströme hinaus und stützt die Nachfrage nach zuverlässigen Containerdiensten im transsibirischen Schienengüterverkehrsmarkt. Sabaikalsk verarbeitete von Januar bis April 2026 197.400 TEU, ein Anstieg von 32 % im Jahresvergleich. Das russisch-chinesische Abkommen vom Mai 2026 für ein zweites Regelspurgleis bei Sabaikalsk-Manzhouli zielt auf 11 Millionen Tonnen zusätzliche Jahreskapazität bis 2030 ab, obwohl andere Spurwechselübergänge weiterhin Einschränkungen unterliegen.
Staatliche Investitionen in das Östliche Polygon ermöglichen langfristige Kapazitätserweiterung
Die dritte Phase der Modernisierung des Östlichen Polygons begann Anfang 2026 und zielte auf einen kombinierten Durchsatz von 270 Millionen Tonnen auf der Transsibirischen Eisenbahn und der Baikal-Amur-Magistrale bis 2035 ab. Das Programm hat einen geschätzten Wert von 3,7 Billionen RUB (46,87 Milliarden USD). Im Jahr 2025 lieferte der Bauzyklus 249,8 km zusätzliche Gleise und begann mit den Arbeiten in den Tunneln Seweromuiski und Kodarsky, mit bestätigter Beteiligung von bis zu 500 Milliarden RUB (6,33 Milliarden USD) sowie syndizierten Krediten von über 1 Billion RUB (12,66 Milliarden USD) für Arbeiten am Östlichen Polygon. Diese Projekte können den Kapazitätsdruck in Ostsibirien und im Russischen Fernen Osten über einen längeren Zeitraum lindern.[3] Geringere Kapitalzuweisungen und gemeldete Projektverzögerungen bedeuten jedoch, dass Kapazitätserweiterungen möglicherweise später eintreffen als die kommerzielle Nachfrage im transsibirischen Schienengüterverkehrsmarkt.
Diversifizierung der Asien-Europa-Lieferkette schafft dauerhaften Transitbedarf
Der transsibirische Korridor bleibt eine Routenoption für Verlader, die eine Alternative zu Seeschifffahrtsdiensten benötigen. Eine Studie aus dem Jahr 2025 im Journal of Shipping and Trade ergab, dass die verallgemeinerten Schienenkettenkosten im Durchschnitt das 1,5- bis 2-fache der Seeäquivalente betrugen, wobei sich der Unterschied für Ursprungsorte im chinesischen Binnenland verringerte. Diese Position begünstigt Schienendienste für Ladungen, die weit von chinesischen Seehäfen stammen. Die China-Europa-Schienenvolumina stiegen in Januar-Februar 2026 um 25 %, nachdem sie im Jahr 2025 um 23,3 % zurückgegangen waren, was den Effekt sich verschiebender Modalpreise und kontrahierter Kapazitäten zeigt. Zentralasiatische Container-Schienenströme stiegen im Jahr 2025 um 27,7 % auf 1,13 Millionen TEU und lieferten eine weitere Quelle für Korridor-Nachfrage. Der transsibirische Schienengüterverkehrsmarkt profitiert daher von stärker diversifizierten Routingbedürfnissen, obwohl Transitvolumina bei veränderten Seeschifffahrtsbedingungen weiterhin stark schwanken können.
Digitale Slot-Buchung und elektronische Zolldokumentation verkürzen Liegezeiten
Russland, Belarus und Kasachstan schlossen ihren Übergang zu digitalen Transportdokumenten bis August 2025 ab. Der russische Föderale Zolldienst führte im Dezember 2025 außerdem ein automatisiertes interpostales Deklarationsrouting ein. KTZ und RZD unterzeichneten im Mai 2026 einen gemeinsamen Digitalisierungsplan für einen einheitlichen digitalen Raum an 9 russisch-kasachischen Übergangspunkten. Eine schnellere Dokumentenbearbeitung unterstützt den Containerverkehr und reduziert Verzögerungen an Grenzstandorten. Dies ist besonders relevant, da der Containerdurchsatz in Sabaikalsk in Januar-April 2026 um 32 % stieg, während das Gesamttonnenaufkommen um 4,3 % zunahm. Bessere Slot-Buchung und elektronische Dokumentation können die Anlagenauslastung verbessern, können jedoch physische Spur- und Inspektionsbeschränkungen nicht allein lösen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sanktionsbedingte Einschränkungen bei Lokomotiven und Ersatzteilen | -0.7% | Ostsibirien und Russischer Ferner Osten, insbesondere Engpasszonen des Östlichen Polygons | Langfristig (≥ 4 Jahre) |
| Engpässe an Grenzübergängen, Spurwechseln und Inspektionen | -0.5% | Russisch-chinesische Übergänge und russisch-kasachische Übergangspunkte | Mittelfristig (2–4 Jahre) |
| Normalisierung der Seefrachtraten und Risiko der Wiedereröffnung von Kanälen | -0.4% | China-Europa-Transit und grenzüberschreitender Güterverkehr mit EU-Zielen | Kurzfristig (≤ 2 Jahre) |
| Unausgewogenes Verhältnis zwischen ost- und westgebundener Ladung | -0.2% | Gesamter Korridor, mit der stärksten Auswirkung an zentraleuropäischen Endpunkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sanktionsbedingte Einschränkungen bei Lokomotiven und Ersatzteilen begrenzen den Durchsatz
Beschränkungen für importierte Lokomotivkomponenten und Schienenbauleistungen beeinträchtigen weiterhin die Flottenerneuerung und -wartung. Die EU-Ratsverordnung Nr. 833/2014 in der bis 2025 geänderten Fassung schränkt relevante Lieferungen und Dienstleistungen im Zusammenhang mit dem russischen Schienenbetrieb ein. Die Beschaffung von Rollmaterial durch RZD sank von 257,2 Milliarden RUB (3,25 Milliarden USD) im Jahr 2025 auf 161,7 Milliarden RUB (2,04 Milliarden USD) im Jahr 2026. Diese Reduzierung begrenzt den Spielraum für einen raschen Flottenersatz. Die Einschränkungen sind am stärksten dort, wo das Östliche Polygon eine zuverlässige Traktion für schwere Güter- und Containerdienste erfordert. Der operative Effekt ist eine geringere Flexibilität in Zeiten hoher Nachfrage, was Ladungen zwischen Betreibern verschieben und den effektiven Netzwerkdurchsatz reduzieren kann. Der transsibirische Schienengüterverkehrsmarkt kann daher umsatzmäßig wachsen, während die physische Kapazität eingeschränkt bleibt.
Engpässe an Grenzübergängen, Spurwechseln und Inspektionen
Die russische Spurweite von 1.520 mm und die chinesische Spurweite von 1.435 mm erfordern einen Containerumschlag oder Achstausch an Standorten wie Sabaikalsk-Manzhouli. Diese Prozesse erhöhen den Zeitaufwand und machen die Grenzkapazität für Schienendienste entscheidend. Eine UN-ESCAP-Überprüfung vom Mai 2025 ergab, dass der elektronische Dokumentenaustausch am russisch-mongolisch-chinesischen Knotenpunkt rechtlich nicht bindend war, was Papierverfahren aufrechterhalten ließ. Bauarbeiten an der Strecke Dostyk-Moynty verursachten im Jahr 2025 ebenfalls Betriebsunterbrechungen. Das Zweigleisabkommen bei Sabaikalsk-Manzhouli adressiert einen bedeutenden Übergang, löst jedoch nicht alle Übergangspunkte.[4] Diese Bedingungen halten einen Kapazitätshemmschuh für den transsibirischen Schienengüterverkehrsmarkt während des Prognosezeitraums aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ladungsart:
Schüttgut sichert Umsatz, während Projektladungen das Wachstum anführenSchüttgüter hielten im Jahr 2026 einen Anteil von 48,43 % an der Marktgröße des transsibirischen Schienengüterverkehrs und spiegeln die Rolle der Route beim Transport von Massengütern wider. Der Schüttgutverkehr ist an die Geografie von Bergwerken, Produktionsstandorten, Häfen und Industrieverbrauchern gebunden. Der Schienenkohleexport sank im Jahr 2025 zum fünften Mal in Folge, obwohl die ostgebundenen Kohlevolumina bei rund 119 Millionen Tonnen blieben. Dieser Kontrast zeigt, dass die ostgebundene Aktivität trotz schwächerer Gesamtkohlebeladung wichtig geblieben ist. Bauaktivitäten im Östlichen Polygon und Lieferungen chinesischer Industriemaschinen an Projekte im Russischen Fernen Osten unterstützen diese Rate.
Projekt- und Schwergutladungen verzeichnen für 2027–2032 einen CAGR von 4,97 %. Containerisierte Fracht expandiert, da sich die Terminalkapazitäten in Wladiwostok, Nowosibirsk und Chabarowsk entwickeln. Stückgut und Breakbulk unterstützen die inländische Lebensmittelverteilung und andere routinemäßige Industrieströme. Sonstige Spezialgüter unterliegen Einschränkungen durch die begrenzte Verfügbarkeit von Kühlwaggons. Internationale Schienendienste nutzen SMGS-Verfahren, die von der Organisation für die Zusammenarbeit der Eisenbahnen verwaltet werden. Schüttgutverkehr kann für die Umsatzbasis zentral bleiben, auch wenn spezialisierte Transporte im transsibirischen Schienengüterverkehrsmarkt sichtbarer werden. Die transsibirische Schienengüterverkehrsbranche verlässt sich daher weiterhin auf die Fähigkeit, schwere Ladungen konsistent zu bewältigen, auch wenn Containertransporte an Bedeutung gewinnen. Der Mix schafft eine Öffnung für Betreiber, die komplexe Ladungen verwalten können, ohne die Skalenvorteile des Schüttguttransports zu verlieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Versandkonfiguration:
Ganzzugplanung erzielt wachsende PrämieWagenladungs- und Einzelwagondienste hielten im Jahr 2026 einen Anteil von 45,21 % am transsibirischen Schienengüterverkehrsmarkt, da Kohle, Öl und Holz aus verstreuten Standorten stammen. FCL-Transporte bedienen Industrieimporte über Wladiwostok und Sabaikalsk. LCL-Konsolidierung gibt kleineren E-Commerce-Importeuren Zugang zu Containerdiensten ohne Vollcontainerverpflichtungen. Spezialisierte Schienengüterverkehrsdienste umfassen Kühlkreisläufe für pharmazeutische und Kühlketten-Agrartransporte nach Zentralasien. UTLC ERA und KTZ nutzten während der Infrastrukturarbeiten 2025 Gondolwagen-Containeranordnungen und kombinierten dabei Elemente des Wagenladungs- und Ganzzugbetriebs. Der Konfigurationsmix ermöglicht es etablierten Güterverkehren und höherwertigem Verkehr, denselben Korridor zu nutzen. Diese Struktur gibt der transsibirischen Schienengüterverkehrsbranche eine Möglichkeit, verstreute Ursprungsorte zu bedienen und gleichzeitig planmäßigere Dienste für Importeure zu entwickeln.
Dedizierte Ganzzugdienste verzeichnen den höchsten prognostizierten CAGR von 5,24 % für 2027–2032. Automobil-, Elektronik- und E-Commerce-Importeure nutzen diese Dienste, wenn feste Abfahrtszeiten und vorhersehbare Übergaben wichtig sind. Fahrzeug- und Komponentenverkehr aus China stieg in Januar-Juli 2026 um 51,6 %. Dieses Wachstum unterstützt den Wert planmäßiger Schienenkapazität für zeitkritische Fracht. FESCO und UTLC ERA bieten Dienste an, die geplante Zugpfade und koordinierte Terminaloperationen nutzen. Die Marktgröße des transsibirischen Schienengüterverkehrs für Ganzzugdienste profitiert von der Nachfrage nach zuverlässigeren Fahrplänen und nicht allein vom Tonnageaufkommen.
Nach Güterart:
Kohle führt den Anteil an, Industriegüter treiben die WachstumsgeschichteKohle und Koks hielten im Jahr 2026 einen Anteil von 30,54 % am transsibirischen Schienengüterverkehrsmarkt und sind damit die größte Güterkategorie. Der Kohleverkehr bleibt für östliche Häfen und chinesische Ziele bedeutsam. Grenzüberschreitende Kohlelieferungen nach China über Landübergänge sanken im ersten Quartal 2026 um 22,6 % im Jahresvergleich. Traktionsverfügbarkeit und Grenzkapazität können daher Kohletransporte beeinflussen, auch wenn die Nachfrage am Zielort vorhanden bleibt. Die Kategorie profitiert von der stärkeren russischen Abhängigkeit von chinesischen Industriegütern nach dem Rückzug vieler westlicher Lieferanten.
Maschinen, Fahrzeuge und sonstige Industriegüter führen das Güterwachstum mit einem CAGR von 4,46 % für 2027–2032 an. Die Beladung mit Öl und Erdölprodukten auf der Ostsibirischen Eisenbahn wuchs im Jahr 2025 um 10,6 %, da Ströme in Richtung China umgeleitet wurden. Agrarprodukte und Lebensmittel verdoppelten sich nahezu im westsibirischen Versandvolumen im Jahr 2025. Düngemittellieferungen von Russland nach China stiegen in Januar-Juli 2026 um 15,1 %. Metalle und Holz verzeichneten eine schwächere Nachfrage, und die Holzbeladung auf der Ostsibirischen Eisenbahn sank im Jahr 2025 um 10 %. Diese Kombination verringert die Abhängigkeit des transsibirischen Schienengüterverkehrsmarkts von einem einzigen Gut, obwohl Kohle weiterhin das aktuelle Umsatzprofil prägt. Betreiber mit flexiblen Waggons und Containerkapazität können den sich verändernden Gütermix effektiver bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zielgebiet:
Inlandserlöse als Anker, während grenzüberschreitende Routen diversifizierenDer inländische Güterverkehr hielt im Jahr 2026 einen Anteil von 62,05 % am transsibirischen Schienengüterverkehrsmarkt. Kohle, Öl, Getreide und Baumaterialien bewegen sich über den 9.289 Kilometer langen inländischen Korridor und bilden seine kommerzielle Basis. Der inländische Betrieb ist weniger internationalen Grenzverfahren ausgesetzt als grenzüberschreitende Dienste. Er macht den Umsatz auch weniger abhängig von China-Europa-Transitbedingungen. Güterverkehrsbewegungen innerhalb Russlands erfordern weiterhin zuverlässige Traktion, Streckenzugang und Terminalkapazität. Dieses inländische Fundament gibt dem transsibirischen Schienengüterverkehrsmarkt einen stabilen Kern, auch wenn internationale Ströme schwanken.
Internationaler und grenzüberschreitender Güterverkehr verzeichnet den höchsten Zielgebiet-CAGR von 3,82 % für 2027–2032. Die China-Russland-Route bewegte im Jahr 2025 186,8 Millionen Tonnen. Der China-Europa-Transit sank im Jahr 2025 um 23,3 %, bevor er in Januar-Februar 2026 um 25 % stieg, was Veränderungen bei relativen Modalkosten widerspiegelt. Der russisch-zentralasiatische Güterverkehr bietet eine stabilere zusätzliche Route. Der russisch-mongolische Verkehr wird durch das Fehlen eines rechtlich bindenden elektronischen Zollaustauschs an der dreigliedrigen Grenze eingeschränkt. Grenzüberschreitendes Wachstum hängt daher von Infrastruktur, Dokumentation und Handelsmustern ab und nicht von einer einzigen Transitroute.
Geografische Analyse
Zentral- und Europäisches Russland einschließlich des Moskauer Ursprungsgebiets hielt im Jahr 2026 einen Anteil von 25,83 % an der Marktgröße des transsibirischen Schienengüterverkehrs. Das Gebiet ist der wichtigste Endpunkt für Containerzüge aus China und ein bedeutender Versandhub für inländischen westgebundenen Güterverkehr. Der Yanino-Logistikpark in der Nähe von St. Petersburg entwickelt sich zu einem sekundären Verteilungsknoten. Im April 2026 vereinbarten Global Ports, die Oktyabrskaya-Eisenbahn und Post Logistics Company die Entwicklung eines direkten China-nach-St.-Petersburg-Dienstes mit einem Transitziel von 15 Tagen. Die Uralregion bietet Traktion und Gütersortierung zwischen westlichen Nachfragezentren und östlichen Ursprungsorten. Ihre Güterhofsverbesserungen bis 2028 können konsistentere Netzwerkoperationen unterstützen.
Westsibirien und Ostsibirien bilden die wichtigste Hochvolumen-Ursprungszone für den transsibirischen Schienengüterverkehrsmarkt. Westsibirien lud im Jahr 2025 244 Millionen Tonnen, darunter 180 Millionen Tonnen Kohle und 19,7 Millionen Tonnen Ölprodukte. Die Gesamtbeladung sank um 2,6 %, obwohl sich die Getreidelieferungen nahezu verdoppelten und einen gewissen Ausgleich zur geringeren Kohleaktivität boten. Ostsibiriens Ölbeladung wuchs im Jahr 2025 um 10,6 % auf 9,5 Millionen Tonnen. Nichteisenerz stieg um 80 %, während der Containerdurchsatz in den ersten 9 Monaten des Jahres 2025 um 5,4 % auf 472.000 TEU stieg. Diese breitere Ladungsbasis verringert die Abhängigkeit von einer einzigen Exportkategorie.
Der Russische Ferne Osten ist die am schnellsten wachsende Geografie mit einem CAGR von 4,28 % für 2027–2032. Der Wladiwostoker Handelshafen führte Russland im Jahr 2025 zum sechsten Mal in Folge beim Containerumschlag an. Russland fügte im Jahr 2025 25 Millionen Tonnen Hafenkapazität hinzu. Das Sabaikalsk-Manzhouli-Abkommen vom Mai 2026 zielt auf 11 Millionen Tonnen jährliche Übergangskapazität bis 2030 ab. VEB.RF-Unterstützung von bis zu 500 Milliarden RUB (6,33 Milliarden USD) und syndizierte Kredite von über 1 Billion RUB (12,66 Milliarden USD) unterstützen 4 Projekte der Phase 3 des Östlichen Polygons. Die Fertigstellung von Tunnel und Amur-Brücke ist bis 2032 geplant und unterstützt die langfristige Logistikrolle des Fernen Ostens.
Wettbewerbslandschaft
Der transsibirische Schienengüterverkehrsmarkt ist auf der Infrastrukturebene konzentriert und auf der Ebene der kommerziellen Dienste mäßig fragmentiert. RZD kontrolliert den Streckenzugang und die Infrastrukturpreisgestaltung. Private Waggonbetreiber konkurrieren über Flottenverfügbarkeit, Wartung, Tarife und digitale Servicequalität. Internationale Containerbetreiber konkurrieren über Fahrplanzuverlässigkeit und Zollkoordination. Globaltrans übertrug im April 2025 5 russische und kasachische Betriebstöchter für 767 Millionen USD an einen Käufer. Die Transaktion brachte einen großen Rollmaterialpool unter inländische Eigentümerschaft und veränderte das Wettbewerbsfeld für private Waggondienste.
RZD unterzeichnete beim Wirtschaftsforum St. Petersburg 2025 ein Joint-Venture-Abkommen mit IT Holding T1 zur Entwicklung datenbasierter Planungstools. Dieser Schritt legt größeren Wert auf digitales Netzwerkmanagement und planmäßige Kapazität. FESCO, UTLC ERA, Far East Land Bridge und InterRail Group konzentrieren sich auf Servicezuverlässigkeit für China-Europa-Ganzzüge. Die Gesellschafterversammlung von UTLC ERA im November 2025 mit RZD und Belarusian Railway bestätigte einen Plan für 2026–2035, der die Integration des Nord-Süd- und Ost-West-Korridors abdeckt. KTZ unterzeichnete im Mai 2026 ebenfalls einen gemeinsamen Aktionsplan zur Güterdigitalisierung mit RZD für 9 Übergangspunkte. Diese Schritte zeigen, dass die Kontrolle über Informationen, Pfade und Grenzprozesse neben dem Besitz von Waggons von Bedeutung ist.
Kazakhstan Temir Zholy's Lokomotivabkommen über 4,2 Milliarden USD mit Wabtec, unterzeichnet im September 2025, und die Finanzierung für den Abschnitt Mointy-Kyzylzhar unterstützen konkurrierende Kapazitäten des Mittleren Korridors. Rückfahrtkonsolidierung, Kühlketten-Agrarlogistik und integrierte digitale Buchung bleiben Bereiche mit Raum für weitere Serviceentwicklung. Internationale Betreiber auf grenzüberschreitenden Routen operieren nach SMGS-Verfahren und bilateralen Eisenbahnkoordinierungsvereinbarungen. Sanktionsbedingte Versorgungsengpässe können Fahrplanvolatilität im gesamten transsibirischen Schienengüterverkehrsmarkt erzeugen.
Branchenführer im transsibirischen Schienengüterverkehr
-
Russian Railways (RZD)
-
FESCO Transportation Group
-
Freight One
-
Delo Group
-
TransContainer
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Transsibirischer Schienengüterverkehrsmarkt Unternehmen in diesem Bericht
- Russian Railways (RZD)
- FESCO Transportation Group
- Delo Group (Rosatom)
- BaltTransServis (BTS)
- Freight One
- PCC Intermodal
- UTLC ERA
- Far East Land Bridge
- Belarusian Railway
- Kazakhstan Temir Zholy (KTZ)
- China State Railway Group Co., Ltd.
- Deutsche Bahn AG (DB Group)
- DSV A/S
- Hamburger Hafen und Logistik AG (HHLA)
- InterRail Group
- NefteTransService
- Rail Cargo Group (OBB)
- PKP Cargo S.A.
- Nurminen Logistics Oyj
- CargoBeamer AG
Neueste Industrielle Entwicklungen in Transsibirischer Schienengüterverkehrsmarkt
- September 2026: FESCO Transportation Group und Vietnam Maritime Corporation (VIMC) unterzeichneten ein Logistikpartnerschaftsabkommen zwischen dem Wladiwostoker Handelshafen und Port Saigon, das Digitalisierung und die Entwicklung eines Transitknotenpunkts in Ho-Chi-Minh-Stadt für südostasiatische Ladungen umfasst.
- Juli 2026: FESCO Transportation Group und Chinas Huayuan International Land Port (Datong) Group unterzeichneten ein Kooperationsabkommen zur Ausweitung des Eisenbahn-Containertransports zwischen Russland und China über Landgrenzübergänge mit dem Ziel neuer Logistiklösungen über die Provinz Shanxi.
- Mai 2026: Kazakhstan Temir Zholy (KTZ) und Russian Railways unterzeichneten einen gemeinsamen Digitalisierungsaktionsplan für den Güterverkehr, der auf einen einheitlichen digitalen Raum an neun russisch-kasachischen Übergangspunkten abzielt, unterzeichnet in Anwesenheit der Staatsoberhäupter beider Länder während Putins Staatsbesuch in Kasachstan.
- April 2026: Global Ports der Delo Group, die Oktyabrskaya-Eisenbahn von Russian Railways und Post Logistics Company unterzeichneten ein dreigliedriges Kooperationsabkommen zur Einführung eines direkten China-nach-St.-Petersburg-Containerschienendienstes mit einem Transitziel von 15 Tagen.
Berichtsumfang des transsibirischen Schienengüterverkehrsmarkts
Segmentierungsübersicht
| Containerisierte Fracht |
| Schüttgüter |
| Stückgut und Breakbulk |
| Projekt- und Schwergutladungen |
| Sonstige Spezialgüter |
| Vollcontainerladung (FCL) |
| Sammelcontainerladung (LCL) |
| Dedizierte Ganzzugdienste |
| Wagenladungs- und Einzelwagondienste |
| Spezialisierte Schienengüterverkehrsdienste |
| Agrarprodukte und Lebensmittel |
| Kohle und Koks |
| Öl und Erdölprodukte |
| Chemikalien und Düngemittel |
| Metalle und Metallprodukte |
| Mineralien, Erze und Baumaterialien |
| Holz, Holzprodukte und Papierprodukte |
| Maschinen, Fahrzeuge und sonstige Industriegüter |
| Sonstige Güter |
| Inländischer Güterverkehr | |
| Internationaler und grenzüberschreitender Güterverkehr | China-Russland-Güterverkehr |
| Russland-Mongolei-Güterverkehr | |
| Russland-Zentralasien-Güterverkehr | |
| China-Europa-Transitgüterverkehr | |
| Sonstiger internationaler Güterverkehr |
| Zentral- und Europäisches Russland einschließlich des Moskauer Ursprungsgebiets |
| Uralregion |
| Westsibirien |
| Ostsibirien |
| Russischer Ferner Osten |
| Nach Ladungsart | Containerisierte Fracht | |
| Schüttgüter | ||
| Stückgut und Breakbulk | ||
| Projekt- und Schwergutladungen | ||
| Sonstige Spezialgüter | ||
| Nach Versandkonfiguration | Vollcontainerladung (FCL) | |
| Sammelcontainerladung (LCL) | ||
| Dedizierte Ganzzugdienste | ||
| Wagenladungs- und Einzelwagondienste | ||
| Spezialisierte Schienengüterverkehrsdienste | ||
| Nach Güterart | Agrarprodukte und Lebensmittel | |
| Kohle und Koks | ||
| Öl und Erdölprodukte | ||
| Chemikalien und Düngemittel | ||
| Metalle und Metallprodukte | ||
| Mineralien, Erze und Baumaterialien | ||
| Holz, Holzprodukte und Papierprodukte | ||
| Maschinen, Fahrzeuge und sonstige Industriegüter | ||
| Sonstige Güter | ||
| Nach Zielgebiet | Inländischer Güterverkehr | |
| Internationaler und grenzüberschreitender Güterverkehr | China-Russland-Güterverkehr | |
| Russland-Mongolei-Güterverkehr | ||
| Russland-Zentralasien-Güterverkehr | ||
| China-Europa-Transitgüterverkehr | ||
| Sonstiger internationaler Güterverkehr | ||
| Nach Geografie | Zentral- und Europäisches Russland einschließlich des Moskauer Ursprungsgebiets | |
| Uralregion | ||
| Westsibirien | ||
| Ostsibirien | ||
| Russischer Ferner Osten | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des transsibirischen Schienengüterverkehrs im Jahr 2026?
Der Sektor wurde im Jahr 2026 auf 7,22 Milliarden USD bewertet und soll bis 2032 einen Wert von 8,93 Milliarden USD erreichen.
Was treibt das Frachtaufkommen auf der transsibirischen Route an?
Wachsender russisch-chinesischer Handel, höhere Industriegüterströme, digitale Dokumentation und Investitionen in das Östliche Polygon unterstützen das Wachstum.
Welche Ladungsart hat den größten Anteil am transsibirischen Schienengüterverkehr?
Schüttgüter hielten im Jahr 2026 einen Anteil von 48,43 %, gestützt durch die Rolle des Korridors bei großvolumigen Gütertransporten.
Welcher Versanddienst wächst am schnellsten auf dem transsibirischen Korridor?
Dedizierte Ganzzugdienste führen das Wachstum mit einem CAGR von 5,24 % bis 2032 an.
Warum ist der Russische Ferne Osten für den Schienengüterverkehr wichtig?
Der Russische Ferne Osten hat den höchsten prognostizierten regionalen CAGR von 4,28 % bis 2032, unterstützt durch Hafenkapazitäts- und Grenzinfrastrukturprojekte.
Welche Einschränkungen beeinflussen den transsibirischen Schienengüterverkehrsbetrieb?
Einschränkungen bei Lokomotiven und Ersatzteilen, Spurwechsel, Grenzinspektionen und unausgewogene Rückfahrtladungen bleiben wichtige Hemmnisse.