
Tamaño y Participación del Mercado de Transporte de Flete Ferroviario Transiberiano
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 7.22 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.55 % |
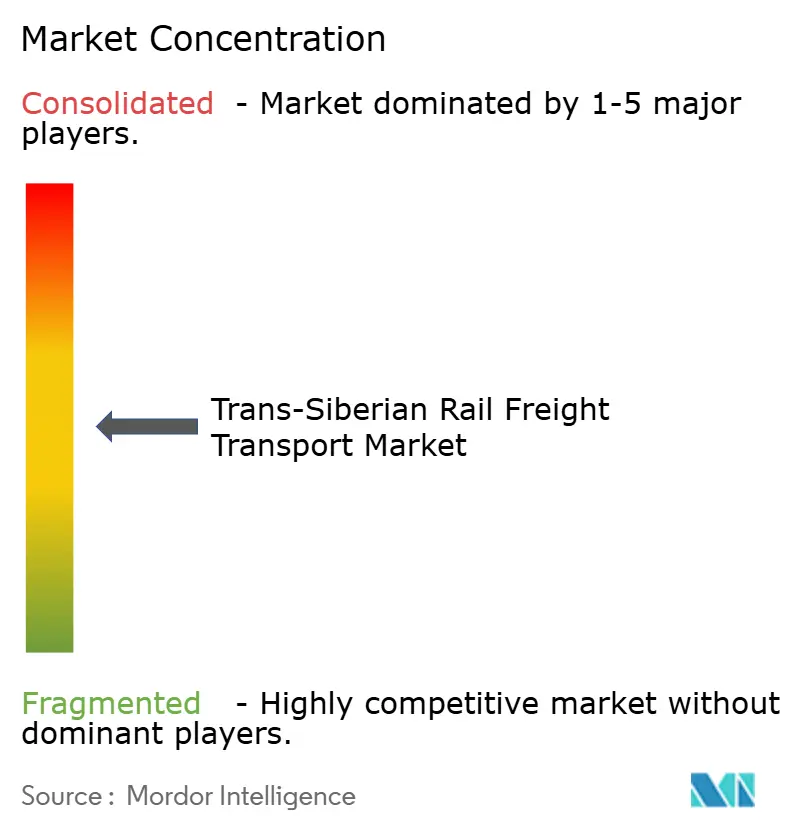
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Flete Ferroviario Transiberiano por Mordor Intelligence
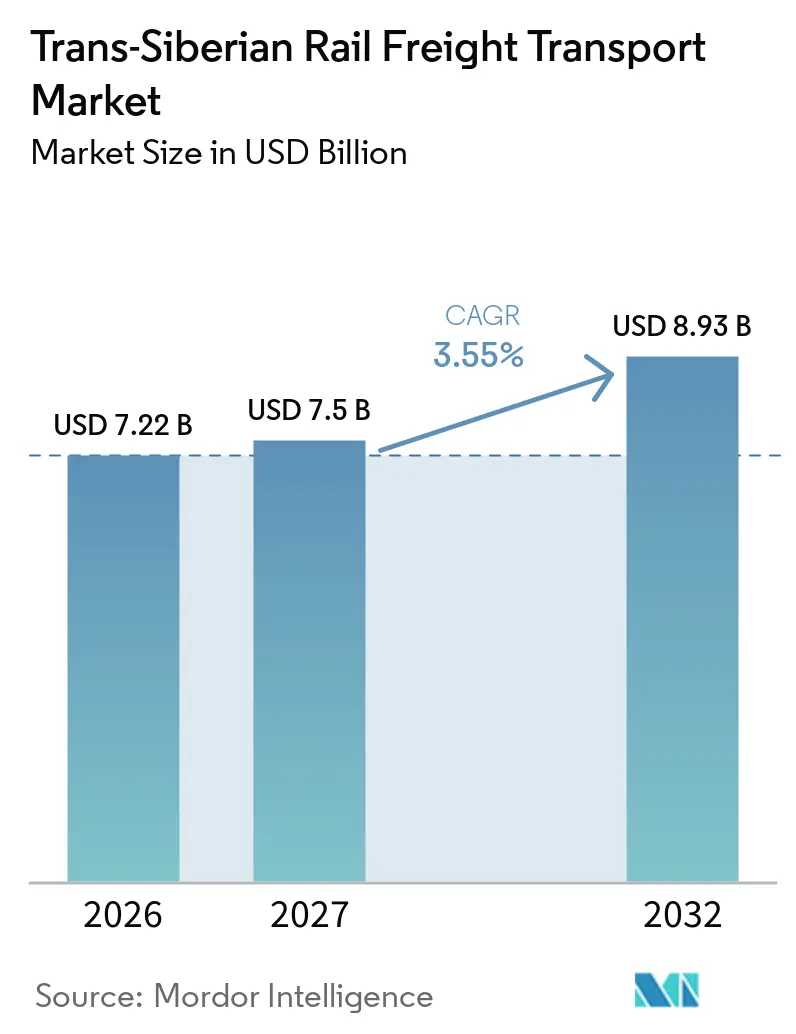
El tamaño del mercado de transporte de flete ferroviario transiberiano está valorado en 7,22 mil millones de USD en 2026 y se estima que crecerá desde 7,50 mil millones de USD en 2027 hasta alcanzar los 8,93 mil millones de USD para 2032, a un CAGR del 3,55% durante el período de pronóstico (2027-2032).
El mercado de transporte de flete ferroviario transiberiano sigue anclado en los movimientos domésticos de recursos, mientras que la carga manufacturada vinculada a China está cambiando la composición del tráfico en el corredor. El flete ferroviario entre Rusia y China alcanzó 186,8 millones de toneladas en 2025, y el tráfico ferroviario de bienes manufacturados y vehículos procedentes de China continuó aumentando durante los primeros 7 meses de 2026. Las prioridades de inversión, las ampliaciones portuarias y las mejoras en la capacidad fronteriza respaldan la actividad en el este, aunque la menor inversión ferroviaria y las limitaciones de equipamiento restringen la capacidad disponible.[1] El negocio de tránsito China-Europa sigue siendo sensible a los costos relativos del flete marítimo y ferroviario, lo que lo hace menos estable que el flete doméstico. Los operadores privados compiten en disponibilidad de vagones, fiabilidad del servicio y procesos digitales, mientras que RZD mantiene el control de la red y las condiciones de acceso.
Conclusiones Clave del Informe
- Por tipo de carga, los productos a granel representaron el 48,43% de la participación del mercado de transporte de flete ferroviario transiberiano en 2026, mientras que la carga de proyectos y sobredimensionada registró el CAGR proyectado más alto del 4,97% hasta 2032.
- Por configuración de envío, los servicios de vagón completo y vagón individual representaron el 45,21% del tamaño del mercado de transporte de flete ferroviario transiberiano en 2026, mientras que los servicios dedicados y de tren bloque registraron el CAGR proyectado más alto del 5,24% hasta 2032.
- Por mercancía, el carbón y el coque representaron una participación del 30,54% del tamaño del mercado de transporte de flete ferroviario transiberiano en 2026, mientras que la maquinaria, el sector automotriz y otros bienes manufacturados registraron el CAGR proyectado más alto del 4,46% hasta 2032.
- Por destino, el flete doméstico representó el 62,05% de la participación del mercado de transporte de flete ferroviario transiberiano en 2026, mientras que el flete internacional y transfronterizo registró el CAGR proyectado más alto del 3,82% hasta 2032.
- Por geografía, Rusia Central y Europea, incluida el Área de Origen de Moscú, representó el 25,83% del tamaño del mercado de transporte de flete ferroviario transiberiano en 2026, mientras que el Extremo Oriente Ruso registró el CAGR proyectado más alto del 4,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diversificación de la Cadena de Suministro Asia-Europa | +0.7% | Global, con ganancias primarias a lo largo de la línea principal transiberiana y el Extremo Oriente Ruso | Mediano plazo (2-4 años) |
| Inversión Gubernamental en el Polígono Oriental | +0.5% | Siberia Oriental y Extremo Oriente Ruso | Largo plazo (≥ 4 años) |
| Aumento del Comercio entre China-Rusia y Asia Central | +0.8% | Extremo Oriente Ruso, Siberia Oriental, Región de los Urales y cruces fronterizos de Asia Central | Corto plazo (≤ 2 años) |
| Reserva Digital de Franjas Horarias y Documentación Aduanera Electrónica | +0.4% | Cruces fronterizos Rusia-China y Rusia-Kazajistán y la red de la UEEA | Corto plazo (≤ 2 años) |
| Plazos de Entrega más Cortos para Carga de Alto Valor y Sensible al Tiempo | +0.3% | Tránsito China-Europa, Región de los Urales y puntos de origen de Siberia Occidental | Mediano plazo (2-4 años) |
| Capacidad Subutilizada del Trayecto de Retorno para Servicios con Destino Oeste | +0.2% | Rusia Central y Europea, incluida el Área de Origen de Moscú | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento del Comercio entre China-Rusia y Asia Central Remodela la Composición de Mercancías
El flete ferroviario bilateral entre Rusia y China alcanzó 186,8 millones de toneladas en 2025, el mayor volumen anual registrado. El patrón de enero a julio de 2026 indicó un aumento adicional del 6%, y el tráfico de contenedores alcanzó 2,1 millones de TEU. Los vehículos y componentes procedentes de China aumentaron un 51,6%, los bienes manufacturados crecieron un 24,3% y los fertilizantes que se desplazan de Rusia a China aumentaron un 15,1% en el mismo período.[2] Este tráfico amplía la base de carga más allá de los flujos tradicionales a granel y respalda la demanda de servicios de contenedores fiables en el mercado de transporte de flete ferroviario transiberiano. Zabaykalsk procesó 197.400 TEU de enero a abril de 2026, un 32% más interanual. El acuerdo de mayo de 2026 entre Rusia y China para una segunda vía de ancho estándar en Zabaykalsk-Manzhouli tiene como objetivo 11 millones de toneladas de capacidad anual adicional para 2030, aunque otros cruces de cambio de ancho siguen enfrentando limitaciones.
La Inversión Gubernamental en el Polígono Oriental Habilita Capacidad a Largo Plazo
La tercera etapa de modernización del Polígono Oriental comenzó a principios de 2026 y tuvo como objetivo un rendimiento combinado de 270 millones de toneladas del Transiberiano y la Línea Principal Baikal-Amur para 2035. El programa tiene un valor estimado de 3,7 billones de RUB (46,87 mil millones de USD). En 2025, el ciclo de construcción entregó 249,8 km de vía adicional e inició trabajos en los túneles Severomuisky y Kodarsky, con participación confirmada de hasta 500.000 millones de RUB (6,33 mil millones de USD), junto con crédito sindicado que supera 1 billón de RUB (12,66 mil millones de USD) para los trabajos del Polígono Oriental. Estos proyectos pueden aliviar la presión de capacidad en Siberia Oriental y el Extremo Oriente Ruso a lo largo de un período más extenso.[3] Sin embargo, las menores asignaciones de capital y los retrasos reportados en los proyectos significan que las adiciones de capacidad pueden llegar más tarde de lo que demanda el mercado de transporte de flete ferroviario transiberiano.
La Diversificación de la Cadena de Suministro Asia-Europa Crea una Demanda de Tránsito Duradera
El corredor transiberiano sigue siendo una opción de ruta para los cargadores que necesitan una alternativa a los servicios marítimos. Un estudio de 2025 publicado en el Journal of Shipping and Trade encontró que los costos generalizados de la cadena ferroviaria promediaron entre 1,5 y 2 veces los equivalentes marítimos, mientras que la diferencia se redujo para los orígenes chinos del interior. Esta posición favorece los servicios ferroviarios para la carga que se origina lejos de los puertos marítimos chinos. Los volúmenes ferroviarios China-Europa aumentaron un 25% en enero-febrero de 2026 tras haber caído un 23,3% en 2025, mostrando el efecto de los cambios en los precios modales y la capacidad contratada. Los flujos ferroviarios de contenedores de Asia Central aumentaron un 27,7% hasta 1,13 millones de TEU en 2025, proporcionando otra fuente de demanda en el corredor. El mercado de transporte de flete ferroviario transiberiano se beneficia, por tanto, de necesidades de enrutamiento más diversificadas, aunque los volúmenes de tránsito aún pueden moverse bruscamente cuando cambian las condiciones marítimas.
La Reserva Digital de Franjas Horarias y la Documentación Aduanera Electrónica Reducen los Tiempos de Espera
Rusia, Bielorrusia y Kazajistán completaron su transición a documentos de transporte digitales en agosto de 2025. El Servicio Federal de Aduanas de Rusia también introdujo el enrutamiento automatizado de declaraciones entre puestos en diciembre de 2025. KTZ y RZD firmaron un plan conjunto de digitalización en mayo de 2026 para un espacio digital unificado en 9 puntos de intercambio Rusia-Kazajistán. La gestión más rápida de documentos respalda el tráfico de contenedores y reduce los retrasos en los puntos fronterizos. Esto es especialmente relevante porque el rendimiento de contenedores en Zabaykalsk aumentó un 32% en enero-abril de 2026, mientras que el tonelaje total creció un 4,3%. Una mejor reserva de franjas horarias y la documentación electrónica pueden mejorar la utilización de activos, aunque no pueden resolver por sí solas las limitaciones físicas de cambio de ancho e inspección.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Locomotoras y Repuestos Derivadas de Sanciones | -0.7% | Siberia Oriental y Extremo Oriente Ruso, particularmente las zonas de cuello de botella del Polígono Oriental | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Cruces Fronterizos, Cambio de Ancho e Inspección | -0.5% | Cruces Rusia-China y puntos de intercambio Rusia-Kazajistán | Mediano plazo (2-4 años) |
| Riesgo de Normalización de Tarifas Marítimas y Reapertura de Canales | -0.4% | Tránsito China-Europa y flete transfronterizo vinculado a destinos de la UE | Corto plazo (≤ 2 años) |
| Desequilibrio de Carga entre Trayectos Este-Oeste | -0.2% | Pan-corredor, con el efecto más fuerte en los puntos terminales de Europa Central | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Limitaciones de Locomotoras y Repuestos Derivadas de Sanciones Limitan el Rendimiento
Las restricciones sobre los componentes importados de locomotoras y los servicios de ingeniería ferroviaria continúan afectando la renovación y el mantenimiento de la flota. El Reglamento del Consejo de la UE n.º 833/2014, modificado hasta 2025, restringe los suministros y servicios relevantes relacionados con las operaciones ferroviarias rusas. La adquisición de material rodante de RZD disminuyó de 257,2 mil millones de RUB (3,25 mil millones de USD) en 2025 a 161,7 mil millones de RUB (2,04 mil millones de USD) en 2026. Esta reducción limita el alcance para la sustitución rápida de la flota. Las limitaciones son más agudas donde el Polígono Oriental requiere tracción confiable para servicios pesados de mercancías y contenedores. El efecto operativo es una menor flexibilidad durante los períodos de alta demanda, lo que puede desplazar la carga entre operadores y reducir el rendimiento efectivo de la red. El mercado de transporte de flete ferroviario transiberiano puede, por tanto, expandirse en ingresos mientras la capacidad física permanece limitada.
Cuellos de Botella en Cruces Fronterizos, Cambio de Ancho e Inspección
El ancho de vía de 1.520 mm de Rusia y el ancho de vía de 1.435 mm de China requieren transbordo de contenedores o cambio de ejes en ubicaciones como Zabaykalsk-Manzhouli. Estos procesos añaden tiempo y hacen que la capacidad fronteriza sea crítica para los servicios ferroviarios. Una revisión de la CESPAP de la ONU de mayo de 2025 encontró que el intercambio electrónico de documentos en el cruce Rusia-Mongolia-China no era jurídicamente vinculante, lo que mantuvo los procedimientos en papel. Las obras de construcción en la línea Dostyk-Moynty también generaron interrupciones operativas durante 2025. El acuerdo de segunda vía en Zabaykalsk-Manzhouli aborda un cruce significativo, pero no resuelve todos los puntos de intercambio.[4] Estas condiciones mantienen un lastre de capacidad en el mercado de transporte de flete ferroviario transiberiano durante el período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga:
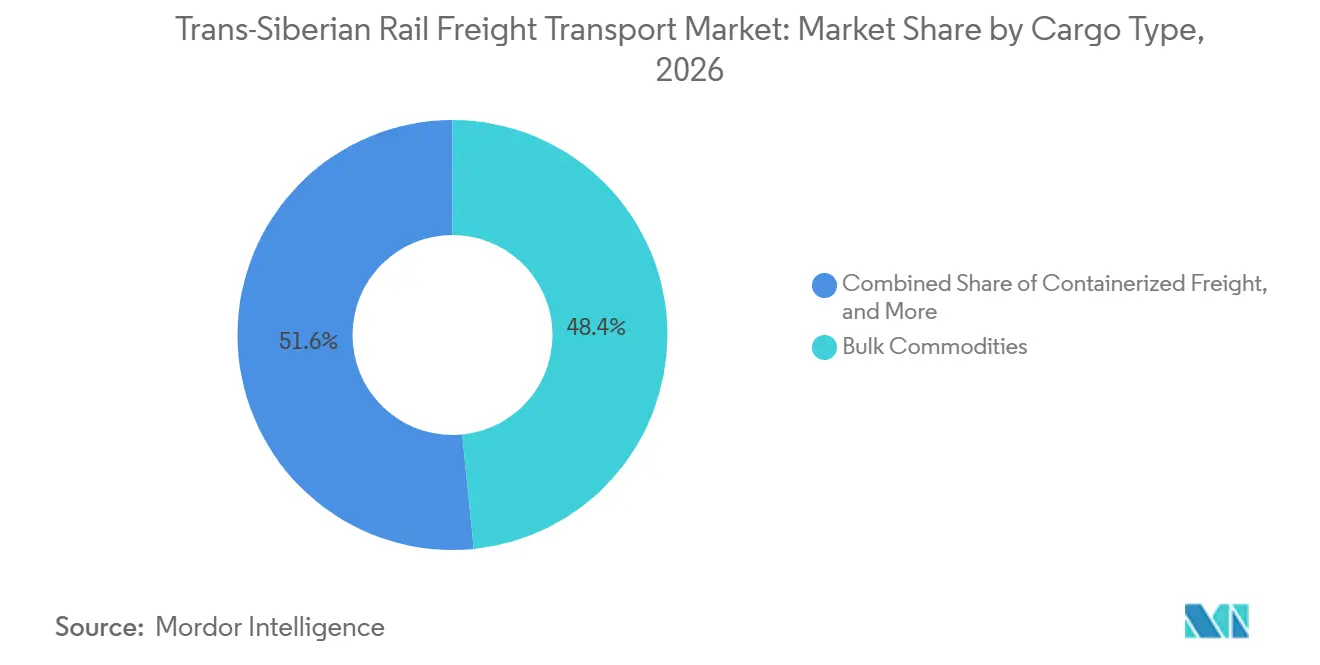
El Granel Ancla los Ingresos Mientras la Carga de Proyectos Lidera el CrecimientoLos productos a granel representaron el 48,43% del tamaño del mercado de transporte de flete ferroviario transiberiano en 2026, lo que refleja el papel de la ruta en el movimiento de materiales de alto volumen. El tráfico a granel está vinculado a la geografía de minas, sitios de producción, puertos y consumidores industriales. Las exportaciones ferroviarias de carbón cayeron por quinto año consecutivo en 2025, incluso cuando los volúmenes de carbón con destino este se mantuvieron cerca de los 119 millones de toneladas. Este contraste muestra que la actividad con destino este ha seguido siendo importante a pesar de una carga de carbón agregada más débil. La actividad de construcción del Polígono Oriental y las entregas de maquinaria industrial china a proyectos del Extremo Oriente Ruso respaldan esta tasa.
La carga de proyectos y sobredimensionada registra un CAGR del 4,97% para 2027-2032. El flete contenerizado se está expandiendo a medida que se desarrolla la capacidad terminal en Vladivostok, Novosibirsk y Jabrovsk. La carga general y a granel menor respalda la distribución doméstica de alimentos y otros flujos industriales rutinarios. Otra carga especializada enfrenta limitaciones por la disponibilidad restringida de vagones con control de temperatura. Los servicios ferroviarios internacionales utilizan los procedimientos SMGS administrados por la Organización para la Cooperación de los Ferrocarriles. El tráfico a granel puede seguir siendo central para la base de ingresos, incluso cuando los movimientos especializados se vuelven más visibles en el mercado de flete ferroviario transiberiano. La industria de flete ferroviario transiberiano, por tanto, continúa dependiendo de la capacidad para manejar carga pesada de manera consistente, incluso cuando los movimientos de contenedores ganan importancia. La combinación crea una apertura para los operadores que pueden gestionar carga compleja sin perder las ventajas de escala del transporte a granel.

Por Configuración de Envío:
La Programación de Trenes Bloque Exige una Prima CrecienteLos servicios de vagón completo y vagón individual representaron el 45,21% del mercado de transporte de flete ferroviario transiberiano en 2026 porque el carbón, el petróleo y la madera se originan en ubicaciones dispersas. Los movimientos FCL sirven a las importaciones manufacturadas a través de Vladivostok y Zabaykalsk. La consolidación LCL da a los importadores de comercio electrónico más pequeños acceso a servicios de contenedores sin compromisos de contenedor completo. Los servicios especializados de flete ferroviario incluyen circuitos refrigerados para envíos farmacéuticos y agrícolas de cadena de frío a Asia Central. UTLC ERA y KTZ utilizaron disposiciones de contenedores en vagones góndola durante los trabajos de infraestructura de 2025, combinando elementos de operaciones de vagón completo y tren bloque. La combinación de configuraciones permite que los movimientos de mercancías establecidos y el tráfico de mayor valor utilicen el mismo corredor. Esta estructura le da a la industria de flete ferroviario transiberiano una forma de atender orígenes dispersos mientras desarrolla servicios más programados para los importadores.
Los servicios dedicados y de tren bloque registran el CAGR de pronóstico más alto del 5,24% para 2027-2032. Los importadores de automoción, electrónica y comercio electrónico utilizan estos servicios cuando importan los horarios de salida fijos y las transferencias predecibles. El tráfico de vehículos y componentes procedentes de China aumentó un 51,6% en enero-julio de 2026. Este crecimiento respalda el valor de la capacidad ferroviaria programada para el flete sensible al tiempo. FESCO y UTLC ERA ofrecen servicios que utilizan rutas de tren planificadas y operaciones terminales coordinadas. El tamaño del mercado de flete ferroviario transiberiano para los servicios de tren bloque se beneficia de la demanda de horarios más fiables en lugar de solo del tonelaje.
Por Mercancía:
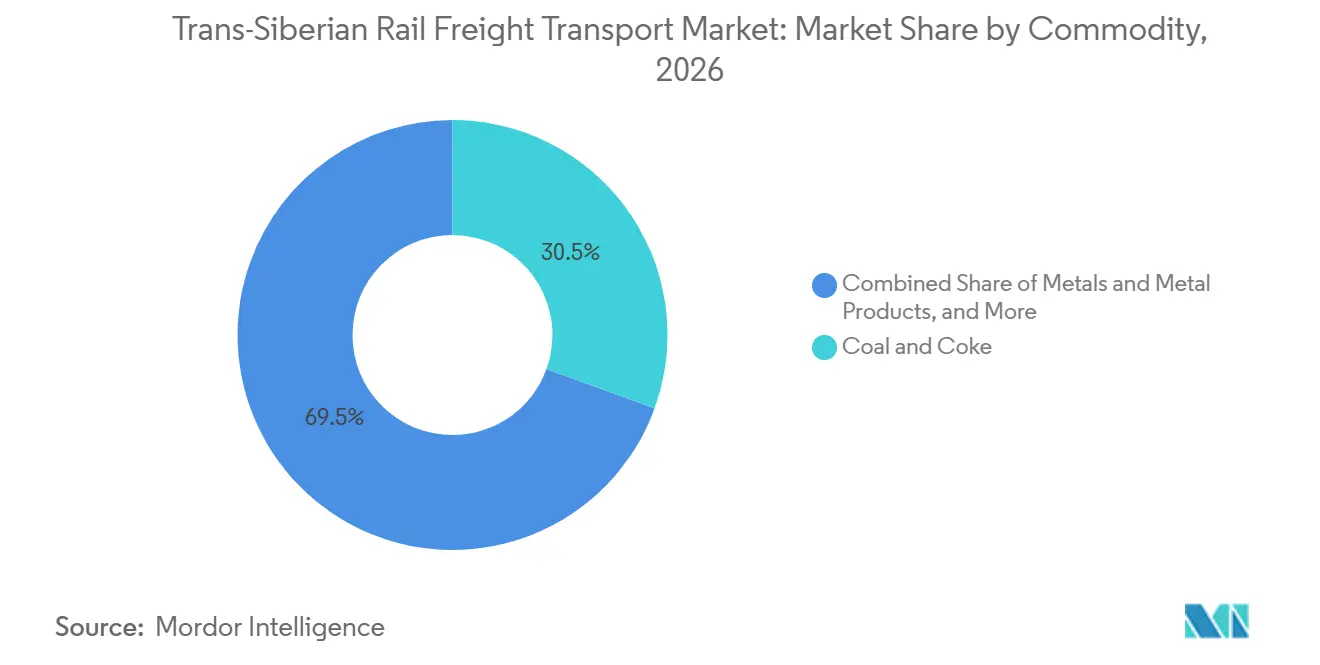
El Carbón Lidera la Participación pero los Bienes Manufacturados Impulsan la Narrativa de CrecimientoEl carbón y el coque representaron el 30,54% de la participación del mercado de transporte de flete ferroviario transiberiano en 2026, convirtiéndolo en la mayor categoría de mercancías. El tráfico de carbón sigue siendo significativo para los puertos orientales y los destinos chinos. Las entregas transfronterizas de carbón a China a través de cruces terrestres disminuyeron un 22,6% interanual en el primer trimestre de 2026. La disponibilidad de tracción y la capacidad fronteriza pueden, por tanto, afectar los movimientos de carbón incluso cuando la demanda en destino sigue presente. La categoría se beneficia de la mayor dependencia rusa de los bienes manufacturados chinos tras la retirada de muchos proveedores occidentales.
La maquinaria, el sector automotriz y otros bienes manufacturados lideran el crecimiento de mercancías con un CAGR del 4,46% para 2027-2032. La carga de petróleo y productos derivados del petróleo en el Ferrocarril de Siberia Oriental creció un 10,6% en 2025 a medida que los flujos se redirigieron hacia China. Los productos agrícolas y alimenticios casi duplicaron su volumen de despacho en Siberia Occidental en 2025. Los envíos de fertilizantes de Rusia a China aumentaron un 15,1% en enero-julio de 2026. Los metales y la madera enfrentaron una demanda más débil, y la carga de madera en el Ferrocarril de Siberia Oriental disminuyó un 10% en 2025. Esta combinación reduce la dependencia del mercado de flete ferroviario transiberiano de una sola mercancía, aunque el carbón continúa definiendo su perfil de ingresos actual. Los operadores que tienen vagones flexibles y capacidad de contenedores pueden atender la cambiante composición de carga de manera más efectiva.
Por Destino:
Los Ingresos Domésticos Anclan mientras las Rutas Transfronterizas se DiversificanEl flete doméstico representó el 62,05% de la participación del mercado de transporte de flete ferroviario transiberiano en 2026. El carbón, el petróleo, el grano y los materiales de construcción se desplazan a lo largo del corredor doméstico de 9.289 kilómetros, creando su base comercial. Las operaciones domésticas están menos expuestas a los procedimientos fronterizos internacionales que los servicios transfronterizos. También hacen que los ingresos sean menos dependientes de las condiciones del tránsito China-Europa. Los movimientos de flete dentro de Rusia aún requieren tracción confiable, acceso a vías y capacidad terminal. Esta base doméstica le da al mercado de flete ferroviario transiberiano un núcleo estable incluso cuando los flujos internacionales fluctúan.
El flete internacional y transfronterizo registra el CAGR de destino más alto del 3,82% para 2027-2032. La ruta China-Rusia movió 186,8 millones de toneladas en 2025. El tránsito China-Europa disminuyó un 23,3% en 2025 antes de aumentar un 25% en enero-febrero de 2026, reflejando cambios en los costos modales relativos. El flete Rusia-Asia Central proporciona una ruta adicional más estable. El tráfico Rusia-Mongolia está limitado por la falta de intercambio electrónico de aduanas jurídicamente vinculante en la frontera tripartita. El crecimiento transfronterizo, por tanto, depende de la infraestructura, la documentación y los patrones comerciales en lugar de una única ruta de tránsito.
Análisis Geográfico
Rusia Central y Europea, incluida el Área de Origen de Moscú, representó una participación del 25,83% del tamaño del mercado de transporte de flete ferroviario transiberiano en 2026. El área es el principal punto terminal para los trenes de contenedores de origen chino y un importante centro de despacho para el flete doméstico con destino oeste. El Parque Logístico Yanino, cerca de San Petersburgo, se está desarrollando como un nodo de distribución secundario. En abril de 2026, Global Ports, el Ferrocarril Oktyabrskaya y Post Logistics Company acordaron desarrollar un servicio directo de China a San Petersburgo con un objetivo de tránsito de 15 días. La Región de los Urales proporciona tracción y clasificación de carga entre los centros de demanda occidentales y los orígenes orientales. Sus mejoras en patios de carga hasta 2028 pueden respaldar operaciones de red más consistentes.
Siberia Occidental y Siberia Oriental forman la principal zona de origen de alto volumen para el mercado de flete ferroviario transiberiano. Siberia Occidental cargó 244 millones de toneladas en 2025, incluidos 180 millones de toneladas de carbón y 19,7 millones de toneladas de productos petrolíferos. La carga total disminuyó un 2,6%, aunque los despachos de grano casi se duplicaron y ofrecieron cierta compensación a la menor actividad del carbón. La carga de petróleo de Siberia Oriental creció un 10,6% hasta 9,5 millones de toneladas en 2025. El mineral no ferroso aumentó un 80%, mientras que el rendimiento de contenedores creció un 5,4% hasta 472.000 TEU en los primeros 9 meses de 2025. Esta base de carga más amplia reduce la dependencia de una única categoría de exportación.
El Extremo Oriente Ruso es la geografía de más rápido crecimiento con un CAGR del 4,28% para 2027-2032. El Puerto Marítimo Comercial de Vladivostok lideró Rusia en manejo de contenedores por sexto año consecutivo en 2025. Rusia añadió 25 millones de toneladas de capacidad portuaria en 2025. El acuerdo de Zabaykalsk-Manzhouli de mayo de 2026 tiene como objetivo 11 millones de toneladas de capacidad de cruce anual para 2030. El apoyo de VEB.RF de hasta 500.000 millones de RUB (6,33 mil millones de USD) y el crédito sindicado que supera 1 billón de RUB (12,66 mil millones de USD) respaldan 4 proyectos de la Fase 3 del Polígono Oriental. La entrega del túnel y el puente sobre el Amur está programada para 2032, respaldando el papel logístico a largo plazo del Extremo Oriente.
Panorama Competitivo
El mercado de transporte de flete ferroviario transiberiano está concentrado a nivel de infraestructura y moderadamente fragmentado a nivel de servicio comercial. RZD controla el acceso a la red y los precios de infraestructura. Los operadores privados de vagones compiten a través de la disponibilidad de flota, el mantenimiento, las tarifas y la calidad del servicio digital. Los operadores internacionales de contenedores compiten a través de la fiabilidad de los horarios y la coordinación aduanera. Globaltrans transfirió 5 subsidiarias operativas rusas y kazajas a un comprador en abril de 2025 por 767 millones de USD. La transacción colocó un gran conjunto de material rodante bajo propiedad nacional y cambió el campo competitivo para los servicios privados de vagones.
RZD firmó un acuerdo de empresa conjunta con IT Holding T1 en el Foro Económico de San Petersburgo de 2025 para desarrollar herramientas de programación basadas en datos. Este movimiento otorga mayor valor a la gestión digital de la red y la capacidad programada. FESCO, UTLC ERA, Far East Land Bridge e InterRail Group se centran en la fiabilidad del servicio para los trenes bloque China-Europa. La reunión de accionistas de UTLC ERA de noviembre de 2025 con RZD y el Ferrocarril Bielorruso confirmó un plan 2026-2035 que cubre la integración de los corredores Norte-Sur y Este-Oeste. KTZ también firmó un plan de acción conjunto de digitalización de flete con RZD en mayo de 2026 para 9 puntos de intercambio. Estos movimientos muestran que el control de la información, las rutas y los procesos fronterizos importa junto con la propiedad de los vagones.
El acuerdo de locomotoras de Kazakhstan Temir Zholy por 4,2 mil millones de USD con Wabtec, firmado en septiembre de 2025, y el financiamiento para la sección Mointy-Kyzylzhar respaldan la capacidad competidora del Corredor Medio. La consolidación del trayecto de retorno, la logística agrícola de cadena de frío y la reserva digital integrada siguen siendo áreas con margen para el desarrollo adicional de servicios. Los operadores internacionales en rutas transfronterizas operan bajo los procedimientos SMGS y los acuerdos bilaterales de coordinación ferroviaria. Las limitaciones de suministro relacionadas con las sanciones pueden crear volatilidad en los horarios en todo el mercado de flete ferroviario transiberiano.
Líderes de la Industria de Transporte de Flete Ferroviario Transiberiano
-
Russian Railways (RZD)
-
FESCO Transportation Group
-
Freight One
-
Delo Group
-
TransContainer
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Flete Ferroviario Transiberiano Empresas cubiertas en este informe
- Russian Railways (RZD)
- FESCO Transportation Group
- Delo Group (Rosatom)
- BaltTransServis (BTS)
- Freight One
- PCC Intermodal
- UTLC ERA
- Far East Land Bridge
- Belarusian Railway
- Kazakhstan Temir Zholy (KTZ)
- China State Railway Group Co., Ltd.
- Deutsche Bahn AG (DB Group)
- DSV A/S
- Hamburger Hafen und Logistik AG (HHLA)
- InterRail Group
- NefteTransService
- Rail Cargo Group (OBB)
- PKP Cargo S.A.
- Nurminen Logistics Oyj
- CargoBeamer AG
Desarrollos recientes de la industria en Mercado de Transporte de Flete Ferroviario Transiberiano
- Septiembre de 2026: FESCO Transportation Group y Vietnam Maritime Corporation (VIMC) firmaron un acuerdo de asociación logística entre el Puerto Marítimo Comercial de Vladivostok y el Puerto Saigón, que abarca la digitalización y el desarrollo de un centro de tránsito en Ciudad Ho Chi Minh para la carga del Sudeste Asiático.
- Julio de 2026: FESCO Transportation Group y el Grupo chino Huayuan International Land Port (Datong) firmaron un acuerdo de cooperación para ampliar el transporte ferroviario de contenedores entre Rusia y China a través de cruces fronterizos terrestres, con el objetivo de nuevas soluciones logísticas a través de la Provincia de Shanxi.
- Mayo de 2026: Kazakhstan Temir Zholy (KTZ) y Russian Railways firmaron un Plan de Acción Conjunto de Digitalización para el flete, con el objetivo de un espacio digital unificado en nueve puntos de intercambio Rusia-Kazajistán, firmado en presencia de los jefes de Estado de ambos países durante la visita de Estado de Putin a Kazajistán.
- Abril de 2026: Global Ports del Delo Group, el Ferrocarril Oktyabrskaya de Russian Railways y Post Logistics Company firmaron un acuerdo de cooperación tripartito para lanzar un servicio ferroviario directo de contenedores de China a San Petersburgo con un objetivo de tiempo de tránsito de 15 días.
Alcance del Informe del Mercado de Transporte de Flete Ferroviario Transiberiano
Resumen de la segmentación
| Flete Contenerizado |
| Productos a Granel |
| Carga General y a Granel Menor |
| Carga de Proyectos y Sobredimensionada |
| Otra Carga Especializada |
| Envíos de Contenedor Completo (FCL) |
| Envíos de Contenedor Parcial (LCL) |
| Servicios Dedicados y de Tren Bloque |
| Servicios de Vagón Completo y Vagón Individual |
| Servicios Especializados de Flete Ferroviario |
| Productos Agrícolas y Alimenticios |
| Carbón y Coque |
| Petróleo y Productos Derivados del Petróleo |
| Productos Químicos y Fertilizantes |
| Metales y Productos Metálicos |
| Minerales, Menas y Materiales de Construcción |
| Madera, Productos de Madera y Papel |
| Maquinaria, Sector Automotriz y Otros Bienes Manufacturados |
| Otras Mercancías |
| Flete Doméstico | |
| Flete Internacional y Transfronterizo | Flete China-Rusia |
| Flete Rusia-Mongolia | |
| Flete Rusia-Asia Central | |
| Flete de Tránsito China-Europa | |
| Otro Flete Internacional |
| Rusia Central y Europea, incluida el Área de Origen de Moscú |
| Región de los Urales |
| Siberia Occidental |
| Siberia Oriental |
| Extremo Oriente Ruso |
| Por Tipo de Carga | Flete Contenerizado | |
| Productos a Granel | ||
| Carga General y a Granel Menor | ||
| Carga de Proyectos y Sobredimensionada | ||
| Otra Carga Especializada | ||
| Por Configuración de Envío | Envíos de Contenedor Completo (FCL) | |
| Envíos de Contenedor Parcial (LCL) | ||
| Servicios Dedicados y de Tren Bloque | ||
| Servicios de Vagón Completo y Vagón Individual | ||
| Servicios Especializados de Flete Ferroviario | ||
| Por Mercancía | Productos Agrícolas y Alimenticios | |
| Carbón y Coque | ||
| Petróleo y Productos Derivados del Petróleo | ||
| Productos Químicos y Fertilizantes | ||
| Metales y Productos Metálicos | ||
| Minerales, Menas y Materiales de Construcción | ||
| Madera, Productos de Madera y Papel | ||
| Maquinaria, Sector Automotriz y Otros Bienes Manufacturados | ||
| Otras Mercancías | ||
| Por Destino | Flete Doméstico | |
| Flete Internacional y Transfronterizo | Flete China-Rusia | |
| Flete Rusia-Mongolia | ||
| Flete Rusia-Asia Central | ||
| Flete de Tránsito China-Europa | ||
| Otro Flete Internacional | ||
| Por Geografía | Rusia Central y Europea, incluida el Área de Origen de Moscú | |
| Región de los Urales | ||
| Siberia Occidental | ||
| Siberia Oriental | ||
| Extremo Oriente Ruso | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del flete ferroviario transiberiano en 2026?
El sector fue valorado en 7,22 mil millones de USD en 2026 y se proyecta que alcance los 8,93 mil millones de USD para 2032.
¿Qué está impulsando el crecimiento del flete en la ruta transiberiana?
El aumento del comercio Rusia-China, los mayores flujos de bienes manufacturados, la documentación digital y la inversión en el Polígono Oriental respaldan el crecimiento.
¿Qué tipo de carga tiene la mayor participación en el flete ferroviario transiberiano?
Los productos a granel representaron el 48,43% en 2026, respaldados por el papel del corredor en los movimientos de mercancías a gran escala.
¿Qué servicio de envío está creciendo más rápido en el corredor transiberiano?
Los servicios dedicados y de tren bloque lideran el crecimiento con un CAGR del 5,24% hasta 2032.
¿Por qué es importante el Extremo Oriente Ruso para el flete ferroviario?
El Extremo Oriente Ruso tiene el CAGR regional proyectado más alto del 4,28% hasta 2032, impulsado por proyectos de capacidad portuaria e infraestructura fronteriza.
¿Qué limitaciones afectan las operaciones de flete ferroviario transiberiano?
Las limitaciones de locomotoras y repuestos, los cambios de ancho, las inspecciones fronterizas y el desequilibrio de carga en el trayecto de retorno siguen siendo restricciones importantes.