
Tamanho e Participação do Mercado de Sistemas de Prevenção de Colisões Ferroviárias
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 14.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
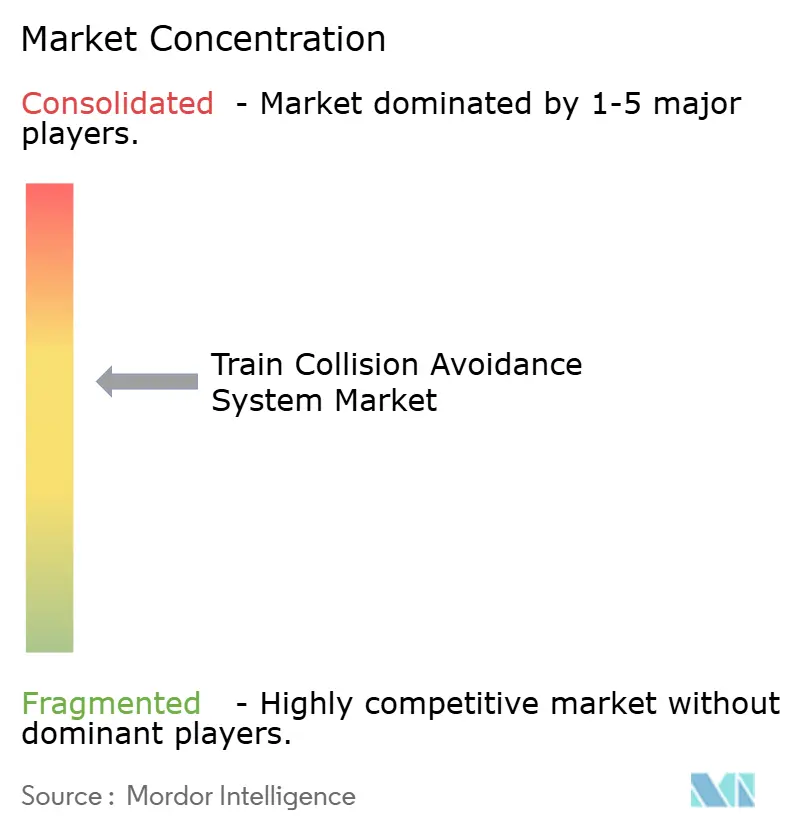
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Prevenção de Colisões Ferroviárias pela Mordor Intelligence
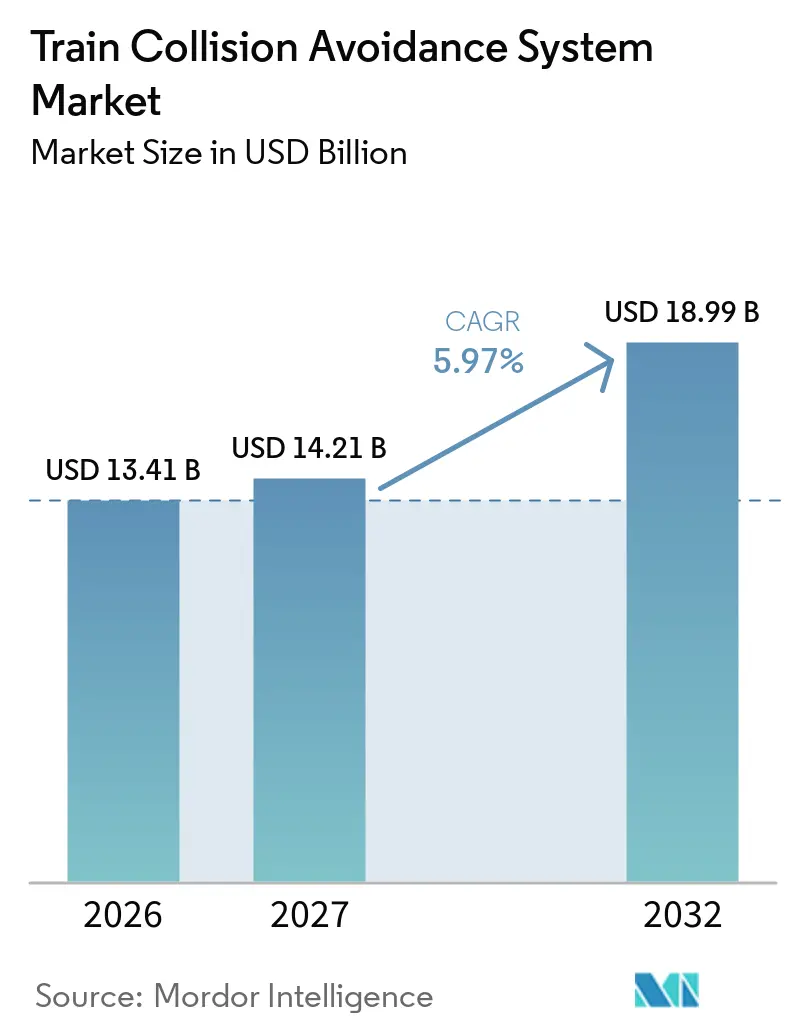
O tamanho do mercado de sistemas de prevenção de colisões ferroviárias foi avaliado em 13,41 bilhões de USD em 2026 e está projetado para expandir de 14,21 bilhões de USD em 2027 até atingir 18,99 bilhões de USD até 2032, registrando um CAGR de 5,97% entre 2027 e 2032. Os programas obrigatórios de segurança convertem a prevenção de acidentes em compromissos formais de aquisição, o que confere aos fornecedores maior visibilidade do que os gastos discricionários em transporte. A construção de metrôs, a expansão de ferrovias de alta velocidade e a substituição de equipamentos de sinalização obsoletos geram demanda tanto em novas linhas quanto em redes existentes. O mercado de sistemas de prevenção de colisões ferroviárias também se beneficia de projetos que combinam atualizações de material rodante, equipamentos de via e sistemas de comunicação em um único programa. Longos ciclos de aprovação, capacidade de engenharia limitada e trabalhos complexos em ferrovias em operação podem atrasar as instalações, mas não eliminam o requisito de segurança subjacente. Fornecedores com plataformas certificadas e experiência em programas complexos de migração estão posicionados para competir por contratos-quadro de maior porte.
Principais Conclusões do Relatório
- Por sistema, ETCS/ATP Níveis 1 a 3 detinha 38,14% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, enquanto o Kavach/TCAS tem previsão de crescer a um CAGR de 10,12% até 2032.
- Por aplicação, a ferrovia de passageiros detinha 43,25% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, enquanto o metrô e o trem leve têm previsão de crescer a um CAGR de 7,15% até 2032.
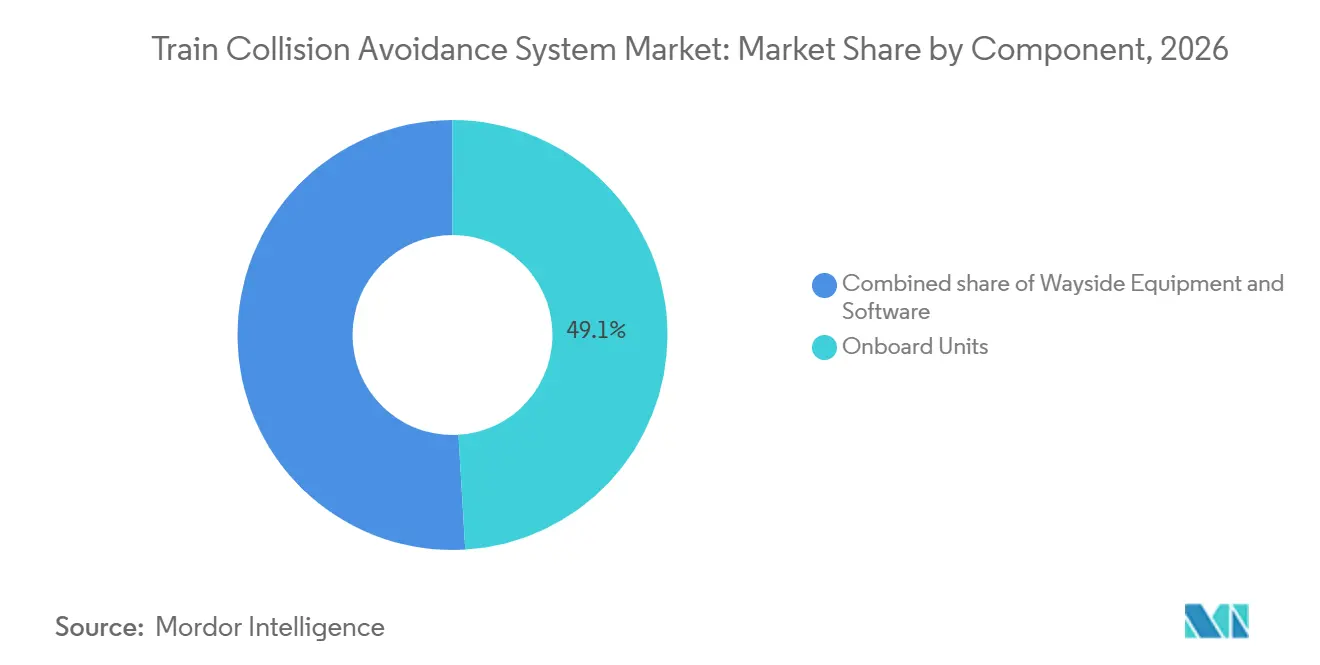
- Por componente, as unidades de bordo detinham 49,05% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, enquanto o software tem previsão de crescer a um CAGR de 8,22% até 2032.
- Por implantação, o retrofit detinha 54,12% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, enquanto a nova instalação tem previsão de crescer a um CAGR de 6,72% até 2032.
- Por geografia, a Ásia-Pacífico detinha 37,18% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026 e tem previsão de crescer a um CAGR de 7,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atualizações Obrigatórias de Segurança Ferroviária e Proteção de Trens | +1.0% | Global, concentrado na Índia e na Europa | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade Ferroviária Urbana por meio do CBTC | +0.7% | Núcleo na Ásia-Pacífico, com efeitos no Oriente Médio, África e América do Sul | Médio prazo (2–4 anos) |
| Investimento em Ferrovia de Alta Velocidade e Interoperabilidade Transfronteiriça | +0.6% | Europa, Leste Asiático e Turquia | Médio prazo (2–4 anos) |
| Demanda por Retrofit de Sinalização e Material Rodante Obsoletos | +0.5% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Adoção de Localização em Tempo Real de Trens e Frenagem Automatizada | +0.4% | Global | Médio prazo (2–4 anos) |
| Migração para FRMCS, 5G e Comunicações Resilientes Trem-Solo | +0.4% | Europa como principal, Ásia-Pacífico e América do Norte como secundários | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Atualizações Obrigatórias de Segurança Ferroviária e Proteção de Trens
Os mandatos governamentais de segurança são a fonte mais confiável de demanda para o mercado de sistemas de prevenção de colisões ferroviárias, pois convertem o risco de acidentes em compromissos formais de aquisição. A Índia havia comissionado o Kavach Versão 4.0 em 2.633 quilômetros de rota dos corredores Delhi-Mumbai e Delhi-Howrah até 31 de julho de 2026 [1]. Os trabalhos de via também haviam sido iniciados em 21.794 quilômetros de rota, o que representa um grande pipeline de implementação. O Conselho de Segurança e Normas Ferroviárias lançou uma Estratégia de Proteção de Trens para todo o setor em novembro de 2025, com o objetivo de estabelecer melhorias de segurança intermediárias enquanto o ETCS é progressivamente instalado em toda a rede do Reino Unido. As normas de segurança europeias e indianas estabelecem requisitos de conformidade que favorecem fornecedores capazes de demonstrar garantia de sistema e capacidade de certificação. Essa estrutura limita a possibilidade de os operadores adiarem os gastos com segurança após o estabelecimento das obrigações.
Expansão da Capacidade Ferroviária Urbana por meio do CBTC
O CBTC está se tornando um requisito padrão em novos programas de metrô porque suporta intervalos mais curtos entre trens e um controle de serviço mais responsivo. A Administração Internacional de Comércio estima 40 bilhões de USD para a Cidade de Ho Chi Minh e 21 bilhões de USD para a ferrovia urbana de Hanói até 2035, com sinalização e controle de trens identificados como áreas-chave de oportunidade[2]. Esses programas expandem o mercado de sistemas de prevenção de colisões ferroviárias para além da ferrovia convencional de linha principal, alcançando as redes de transporte urbano. A Hitachi Rail relatou que seu sistema CBTC na Linha Marunouchi do Metrô de Tóquio alcançou uma resolução de posicionamento de trem de 0,1 metro, em comparação com um mínimo de 50 metros nos circuitos de via convencionais. Esse desempenho suporta melhorias de capacidade sem depender da lógica de bloco fixo utilizada em sistemas mais antigos. Os projetos de metrô também oferecem aos fornecedores oportunidades de vender sinalização, telecomunicações, software de supervisão e suporte de manutenção de forma integrada.
Investimento em Ferrovia de Alta Velocidade e Interoperabilidade Transfronteiriça
O investimento em ferrovias de alta velocidade aumenta a demanda por proteção de trens interoperável, pois os serviços frequentemente cruzam redes nacionais e operam em velocidades mais elevadas. O Plano de Ação para Ferrovias de Alta Velocidade da Comissão Europeia de 2025 busca ligações mais rápidas nos principais corredores e identifica 345 bilhões de EUR (373,9 bilhões de USD) em investimentos na rede TEN-T até 2040 [3]. O plano está alinhado com a implantação contínua do ETCS e sustenta uma base endereçável ampliada para o mercado de sistemas de prevenção de colisões ferroviárias. A Finlândia recebeu uma derrogação da UE em setembro de 2026 dos requisitos do GSM-R, permitindo-lhe utilizar um sistema de rádio nacional pré-FRMCS até 2035. O Banco Mundial aprovou 2 bilhões de USD em março de 2026 para o Projeto de Travessia Ferroviária Norte de Istambul, na Turquia, uma ligação eletrificada de alta capacidade que requer sistemas ferroviários modernos. Esses projetos aumentam a importância de especificações comuns, links de dados e processos de aprovação transfronteiriços.
Demanda por Retrofit de Sinalização e Material Rodante Obsoletos
Uma grande base instalada de intertravamentos a relés e equipamentos analógicos de proteção de trens torna o trabalho de retrofit central para o mercado de sistemas de prevenção de colisões ferroviárias. A Deutsche Bahn concluiu um contrato de volume de sinalização digital em 2025 para garantir capacidade industrial para seu programa de modernização de rede. O contrato inclui fornecedores como Siemens Mobility, Alstom, Hitachi Rail e MerMec Deutschland, o que indica a escala dos trabalhos necessários nas redes estabelecidas. A Ferrovia Federal Suíça também adjudicou contratos-quadro de intertravamento digital destinados a renovar uma parcela substancial dos ativos de sinalização ao longo do prazo mais longo. Os programas de retrofit exigem testes, comissionamento em fases e estreita coordenação com as operações, aumentando o valor das competências de integração. Eles também ampliam a receita ao longo de engenharia, substituição de hardware, configuração de software e suporte de serviço de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Migração em Ambiente Operacional, Testes e Posse de Via | -0.8% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Complexidade de Interoperabilidade e Certificação de Segurança | -0.7% | Global, aguda nos corredores europeus transfronteiriços | Médio prazo (2–4 anos) |
| Exposição à Cibersegurança em Arquiteturas de Controle de Trens Conectadas | -0.6% | Global | Médio prazo (2–4 anos) |
| Escassez de Talentos em Engenharia de Sinalização e Garantia de Segurança | -0.4% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Migração em Ambiente Operacional, Testes e Posse de Via
A modernização de uma ferrovia em operação custa mais e leva mais tempo do que a instalação de equipamentos em uma nova linha. Os operadores dispõem de janelas de posse de via limitadas, o que restringe o tempo disponível para instalação, testes e comissionamento. O contrato de volume da Deutsche Bahn de 2025 foi concebido para encurtar um ciclo de implementação que havia durado em média 8 anos, garantindo a capacidade dos fornecedores. O programa Kavach da Índia também exigiu avaliação e validação SIL-4 antes que a implantação completa pudesse prosseguir. Essas restrições práticas podem adiar projetos até que os prazos regulatórios estejam mais próximos. Elas também podem concentrar pedidos em um período restrito, pressionando a mão de obra especializada e a capacidade de fornecedores certificados.
Complexidade de Interoperabilidade e Certificação de Segurança
Diferentes sistemas legados e processos nacionais de aprovação continuam sendo barreiras quando os operadores ferroviários implantam sistemas de proteção além-fronteiras. A Comissão Europeia declarou em fevereiro de 2026 que a implantação do ERTMS está avançando, mas necessita de trabalho adicional, com o ritmo geral de implantação aquém do necessário. A Alstom recebeu aprovação da ERA em setembro de 2025 para um sistema ETCS de bordo em locomotivas TRAXX Universal, viabilizando operações de carga transfronteiriças para transportadoras tchecas [4]. O exemplo mostra que as aprovações continuam sendo específicas para equipamentos e condições de operação. As arquiteturas conectadas também exigem controles de cibersegurança mais robustos, enquanto a escassez de especialistas em sinalização e garantia de segurança acrescenta pressão ao cronograma. A CISA documentou uma vulnerabilidade de autenticação fraca em dispositivos de vinculação remota de fim de trem e cabeça de trem em julho de 2025, demonstrando por que o risco cibernético deve ser tratado em conjunto com a segurança funcional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sistema:
O Kavach Ganha Escala Enquanto o ETCS/ATP Permanece a Maior Base de SistemasO ETCS/ATP Níveis 1 a 3 representou 38,14% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, tornando-o a maior categoria de sistemas. Sua posição reflete os requisitos de interoperabilidade europeia e a profundidade dos programas ERTMS existentes. A Comissão Europeia continua a tratar o ERTMS como um requisito central para a modernização da rede ferroviária e os serviços transfronteiriços. O Kavach/TCAS tem previsão de registrar a maior taxa de crescimento, de 10,12% até 2032, impulsionado pela implantação em fases nas Ferrovias Indianas. O Kavach 4.0 estava em operação em 2.633 quilômetros de rota em julho de 2026, enquanto os trabalhos de via haviam sido iniciados em outros 21.794 quilômetros de rota. A escala desses corredores sustenta a demanda por unidades de bordo, equipamentos de via, links de rádio e serviços de integração. Também permite que fornecedores domésticos desenvolvam capacidade em um grande programa nacional.
O Controle Positivo de Trens mantém um papel estabelecido na América do Norte, onde fornece uma base regulatória e operacional para sistemas de segurança de linha principal. O CBTC é mais proeminente em redes urbanas porque suporta espaçamento mais próximo entre trens e supervisão contínua. O setor de sistemas de prevenção de colisões ferroviárias, portanto, recompensa fornecedores capazes de gerenciar vários padrões, em vez de fornecedores limitados a uma única arquitetura. O software está se tornando mais importante em cada sistema à medida que as funcionalidades migram de equipamentos fixos para lógica de controle digital. As atualizações de comunicações, incluindo futuras implantações de FRMCS, podem ampliar ainda mais o papel da troca resiliente de dados trem-solo. A certificação continua sendo o principal filtro de entrada no mercado, especialmente onde os sistemas devem atender a requisitos elevados de integridade de segurança.
Por Aplicação:
A Ferrovia de Passageiros Sustenta a Receita Enquanto o Metrô e o Trem Leve AceleramA ferrovia de passageiros detinha 43,25% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, sustentada pelo alto valor dos projetos de ressinalização convencional e de alta velocidade. Os operadores de linha principal exigem sistemas de proteção para gerenciar velocidade, autoridade de movimento, interfaces de sinalização e frenagem segura em rotas complexas. A East Japan Railway Company (JR East) identifica o ATACS e a operação automática de trens em sua agenda de transformação digital, demonstrando investimento contínuo no controle ferroviário digital. Os serviços de passageiros também recebem atenção direta dos formuladores de políticas, pois a confiabilidade e a prevenção de acidentes afetam um grande número de viajantes. Os projetos de alta velocidade acrescentam requisitos técnicos, pois o sistema deve manter supervisão confiável em altas velocidades sustentadas. Essas características tornam a ferrovia de passageiros uma base de receita estável para o mercado de sistemas de prevenção de colisões ferroviárias. A longa vida útil dos ativos também cria oportunidades recorrentes para renovação de equipamentos e atualizações de software.
O metrô e o trem leve têm previsão de ser a aplicação de crescimento mais rápido, com um CAGR de 7,15% até 2032. Novas redes urbanas utilizam CBTC para aumentar a frequência de trens e gerenciar a capacidade à medida que as cidades se expandem. A ferrovia de carga permanece mais exposta às condições de tráfego e de commodities do que as aplicações de passageiros e metrô. No entanto, a detecção de riscos e a frenagem automatizada podem criar demanda adicional de segurança em pátios e em rotas de carga. O grande papel combinado da ferrovia de passageiros e urbana ajuda a reduzir o efeito dos ciclos de carga na demanda geral.
Por Componente:
As Unidades de Bordo Lideram a Receita Enquanto o Software Expande Mais RapidamenteAs unidades de bordo detinham 49,05% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, pois o hardware veicular certificado apresenta valores unitários elevados. Essas unidades conectam a locomotiva ou o trem à autoridade de movimento, às funções de frenagem, aos displays do maquinista e aos sistemas de comunicação. Elas também exigem testes extensivos para demonstrar compatibilidade com o sistema de via relevante e o material rodante. Esse ônus de certificação eleva o custo e a importância do equipamento. A implantação do Kavach inclui elementos tanto de bordo quanto de via, o que aumenta o número de instalações de hardware necessárias em toda a frota ferroviária. Os equipamentos de bordo permanecerão essenciais mesmo à medida que mais funções migrem para o software. A base instalada também cria uma necessidade de serviço para manutenção, substituição e atualizações.
O software tem previsão de crescer a 8,22% até 2032, a taxa mais rápida entre os componentes no mercado de sistemas de prevenção de colisões ferroviárias. O aumento reflete o uso mais amplo de sinalização definida por software, ferramentas de configuração, diagnósticos e atualizações digitais. Os equipamentos de via ainda são relevantes nas redes existentes, especialmente onde os operadores substituem relés analógicos por intertravamentos digitais. As abordagens de bloco móvel podem reduzir a dependência de dispositivos fixos de via ao longo do tempo, mas aumentam a necessidade de comunicações confiáveis e tratamento seguro de dados. Os fornecedores estão se adaptando ao oferecer produtos modulares que combinam intertravamento, controle de objetos, funções de passagem de nível e análise de dados. Essa mudança pode aumentar a receita recorrente proveniente de licenciamento, configuração, atualizações de cibersegurança e suporte.

Por Implantação:
O Retrofit Permanece a Base Maior Enquanto a Nova Instalação Ganha ImpulsoO retrofit detinha 54,12% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026, pois grande parte da rede ferroviária global opera com equipamentos instalados entre 1960 e 2000. Esses sistemas devem ser renovados antes que os operadores possam introduzir capacidades mais avançadas de ETCS, CBTC ou Kavach. Os projetos em ambiente operacional exigem integração com ativos legados e execução durante períodos restritos de posse de via. Eles frequentemente apresentam maior risco de engenharia do que os trabalhos em campo aberto, pois o serviço operacional deve continuar durante a migração. O setor de sistemas de prevenção de colisões ferroviárias se beneficia dessa base instalada, pois os programas de modernização podem abranger redes completas em vez de rotas isoladas. O trabalho de retrofit favorece fornecedores que combinam produtos certificados com forte engenharia de sistemas e recursos de entrega de programas.
A nova instalação tem projeção de crescer a um CAGR de 6,72% até 2032. Linhas de metrô em campo aberto, corredores de alta velocidade e rotas anteriormente sem sinalização requerem sistemas de proteção desde o início das operações. Esses projetos geralmente oferecem condições de instalação mais simples, pois a sinalização pode ser projetada em conjunto com o sistema ferroviário mais amplo. Os novos trabalhos na Índia podem incluir rotas que anteriormente não estavam equipadas com sistemas de segurança comparáveis, tornando a fronteira entre nova instalação e retrofit menos nítida. As novas instalações podem apresentar menor variação no custo de execução do que os programas de retrofit, embora ainda exijam certificação e testes. Um portfólio equilibrado entre ambas as modalidades de implantação ajuda os fornecedores a gerenciar os diferentes perfis de risco e margem.
Análise Geográfica
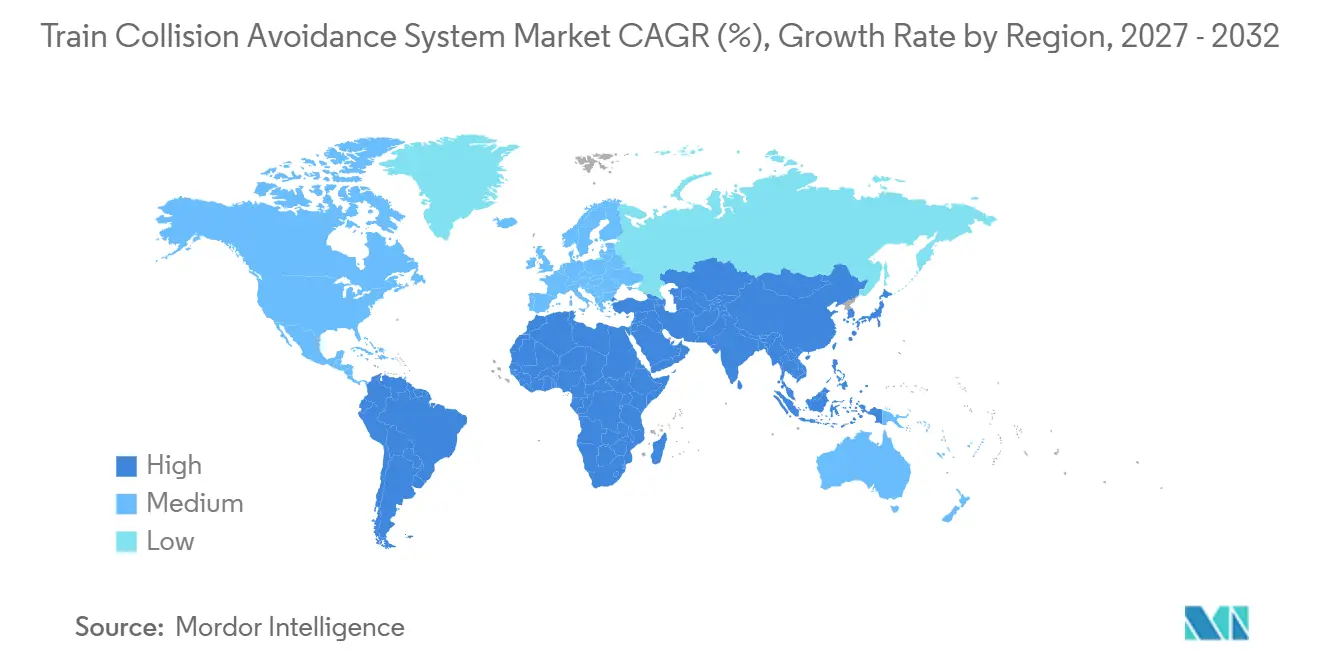
A Ásia-Pacífico detinha 37,18% da participação do mercado de sistemas de prevenção de colisões ferroviárias em 2026 e tem previsão de crescer a 7,84% até 2032. A Índia é uma importante fonte de demanda regional, pois sua implantação do Kavach abrange corredores de alta densidade e um grande pipeline de quilômetros de rota sancionados. A China mantém investimento contínuo em suas extensas redes de ferrovia de alta velocidade e urbana. O Japão continua a avançar no controle ferroviário digital e na capacidade de operação automática por meio de operadores e fornecedores estabelecidos. A Austrália também gera demanda de projetos, pois a Alstom garantiu um contrato em junho de 2026 para ETCS Nível 2 na linha Sunshine Coast de Queensland.
A Europa possui uma base instalada madura, mas continua sendo uma importante fonte de gastos com modernização para o mercado de sistemas de prevenção de colisões ferroviárias. As obrigações do ERTMS, as operações transfronteiriças de carga e passageiros e o investimento em alta velocidade mantêm o ETCS no centro das aquisições. A Comissão Europeia reconhece que a implantação do ERTMS está atrasada, o que evidencia a dificuldade de padronizar redes complexas. A Alemanha e a Suíça demonstram como os acordos-quadro de longo prazo podem garantir capacidade industrial para a sinalização digital. A América do Norte possui uma base madura de Controle Positivo de Trens e tem oportunidades adicionais em atualizações de CBTC para metrô e validação de software.
O Oriente Médio, a África e a América do Sul representam pools menores de demanda atual, mas os projetos nessas regiões podem ser significativos para fornecedores com capacidade de entrega internacional. Os programas de metrô africanos e do Oriente Médio também aumentam o interesse em CBTC e sistemas de controle integrados. Os contratos sul-americanos podem atrair os principais fornecedores globais quando os projetos têm financiamento claro e especificações técnicas definidas. Nesses mercados, o cronograma de aquisição depende fortemente de financiamento público, preparação de projetos e da capacidade de gerenciar tecnologia importada dentro das condições operacionais locais.
Cenário Competitivo
O mercado de sistemas de prevenção de colisões ferroviárias é moderadamente concentrado em integração de sistemas e hardware certificado. Siemens Mobility, Alstom, Hitachi Rail e Wabtec Corporation possuem portfólios amplos nos principais tipos de sistemas e geografias. A escala da certificação exigida e o custo de demonstrar operação segura criam barreiras elevadas para novos fornecedores de sistemas completos. O contrato da Deutsche Bahn de 2025 demonstra como os compromissos de longo prazo podem fortalecer as posições dos incumbentes ao reservar capacidade de entrega. A Hitachi Rail também garantiu um contrato-quadro relacionado à digitalização da rede ferroviária suíça em dezembro de 2025. Esses acordos conferem aos principais fornecedores uma base de pedidos mais estável, mas também exigem qualidade de execução sustentada ao longo de muitos anos.
A concorrência permanece ativa em áreas adjacentes, como diagnósticos, detecção de obstáculos, validação de software e cibersegurança. A Siemens emitiu um boletim de segurança de produto em setembro de 2025 sobre a vulnerabilidade de vinculação remota de fim de trem e cabeça de trem identificada pela CISA, afetando seus dispositivos Trainguard. A Knorr-Bremse apresentou seu sistema RailEye de Aviso de Colisão Frontal com a parceira digital EYYES na InnoTrans 2026, utilizando câmeras montadas no veículo para identificar riscos e pedestres. A Knorr-Bremse também assinou um acordo-quadro de cinco anos com a AtkinsRéalis em junho de 2026 para implantar sua plataforma de sinalização ElectroLogIXS no Reino Unido. Tais movimentos ilustram como os fornecedores estão ampliando sua oferta de componentes isolados para conjuntos de produtos interoperáveis.
As empresas domésticas continuam sendo importantes onde as aquisições apoiam o desenvolvimento de tecnologia local. O programa Kavach da Índia oferece às empresas como Medha Servo Drives, HBL Engineering e Kernex Microsystems a oportunidade de participar em um ecossistema nacional. A abordagem pode reduzir a dependência de sistemas importados enquanto amplia a base doméstica de capacidade certificada. Os grandes fornecedores globais mantêm vantagens em programas multinacionais porque podem fornecer serviços de via, bordo, software e manutenção de forma integrada. Especialistas menores podem competir onde oferecem capacidades focadas em sensores, comunicações, software ou garantia. O mercado de sistemas de prevenção de colisões ferroviárias, portanto, combina liderança concentrada em integração crítica de segurança com espaço para provedores de tecnologia especializados.
Líderes do Setor de Sistemas de Prevenção de Colisões Ferroviárias
-
Siemens Mobility GmbH
-
Alstom SA
-
Hitachi Rail
-
Wabtec Corporation
-
China Railway Signal and Communication Corporation Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Prevenção de Colisões Ferroviárias Empresas cobertas neste relatório
- Siemens Mobility GmbH
- Alstom SA
- Hitachi Rail
- Wabtec Corporation
- Medha Servo Drives Pvt. Ltd.
- HBL Engineering Limited
- Kernex Microsystems (India) Limited
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Toshiba Corporation
- CAF S.A.
- Indra Sistemas, S.A.
- Kyosan Electric Manufacturing Co., Ltd.
- Nippon Signal Co., Ltd.
- China Railway Signal and Communication Corporation Limited
- AŽD Praha s.r.o.
- Rail Vision Ltd.
- G.G. Tronics India Private Limited (GGT)
Desenvolvimentos industriais recentes em Mercado de Sistemas de Prevenção de Colisões Ferroviárias
- Outubro de 2026: A Ferrovia Central concluiu a Avaliação de Segurança Independente do Kavach 4.0 no trecho de 104 km Amla–Chhindwara de sua divisão de Nagpur, o primeiro trecho da divisão a ser avaliado.
- Setembro de 2026: As Ferrovias Indianas aprovaram INR 170 crore para a implantação do Kavach 4.0 em 712 quilômetros de rota da Divisão de Moradabad da Ferrovia do Norte.
- Setembro de 2026: A Knorr-Bremse e sua parceira digital EYYES apresentaram o sistema RailEye de Aviso de Colisão Frontal, um sistema de detecção de obstáculos e assistência ao maquinista baseado em câmeras para metrô, bonde e trem leve, na InnoTrans 2026.
- Agosto de 2026: A Wabtec ganhou um contrato de aproximadamente BRL 1 bilhão (USD 195 milhões) da Vale para instalar seu sistema de controle positivo de trens I-ETMS nas ferrovias Carajás e Vitória a Minas até 2031.
- Junho de 2026: As Ferrovias Indianas aprovaram a implantação do Kavach em 631 quilômetros de rota da Ferrovia da Costa Leste a um custo de INR 270 crore (USD 32,5 milhões).
- Junho de 2026: A Alstom garantiu um contrato-quadro de EUR 214 milhões para entregar ETCS Nível 2 para o Setor 1 Norte da nova linha Sunshine Coast de Queensland.
Escopo do Relatório Global do Mercado de Sistemas de Prevenção de Colisões Ferroviárias
O escopo inclui segmentação por sistema (ETCS/ATP (níveis 1–3), controle positivo de trens (PTC), controle de trens baseado em comunicações (CBTC), Kavach/TCAS e outros), aplicação (ferrovia de carga, ferrovia de passageiros (convencional e de alta velocidade) e metrô e trem leve), componente (unidades de bordo, equipamentos de via e software) e implantação (nova instalação e retrofit). A análise também abrange segmentação em nível regional, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
Visão geral da segmentação
| ETCS/ATP (Níveis 1–3) |
| Controle Positivo de Trens (PTC) |
| Controle de Trens Baseado em Comunicações (CBTC) |
| Kavach/TCAS |
| Outros |
| Ferrovia de Carga |
| Ferrovia de Passageiros (Convencional e de Alta Velocidade) |
| Metrô e Trem Leve |
| Unidades de Bordo |
| Equipamentos de Via |
| Software |
| Nova Instalação |
| Retrofit |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Sistema | ETCS/ATP (Níveis 1–3) | |
| Controle Positivo de Trens (PTC) | ||
| Controle de Trens Baseado em Comunicações (CBTC) | ||
| Kavach/TCAS | ||
| Outros | ||
| Por Aplicação | Ferrovia de Carga | |
| Ferrovia de Passageiros (Convencional e de Alta Velocidade) | ||
| Metrô e Trem Leve | ||
| Por Componente | Unidades de Bordo | |
| Equipamentos de Via | ||
| Software | ||
| Por Implantação | Nova Instalação | |
| Retrofit | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de sistemas de prevenção de colisões ferroviárias até 2032?
O mercado de sistemas de prevenção de colisões ferroviárias tem projeção de atingir 18,99 bilhões de USD até 2032, crescendo a um CAGR de 5,97% de 2027 a 2032.
Qual aplicação apresenta a maior demanda por esses sistemas?
A ferrovia de passageiros detinha 43,25% da receita em 2026, enquanto o metrô e o trem leve têm previsão de ser a aplicação de crescimento mais rápido, com um CAGR de 7,15%.
Qual componente está se expandindo mais rapidamente nos sistemas de proteção ferroviária?
O software tem previsão de crescer a um CAGR de 8,22% até 2032, à medida que a sinalização utiliza cada vez mais configuração digital, diagnósticos e atualizações.
Qual região lidera a demanda por sistemas de prevenção de colisões ferroviárias?
A Ásia-Pacífico detinha 37,18% da receita em 2026 e tem previsão de crescer a um CAGR de 7,84% até 2032.