
Marktgröße und Marktanteil für Zugunfallvermeidungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
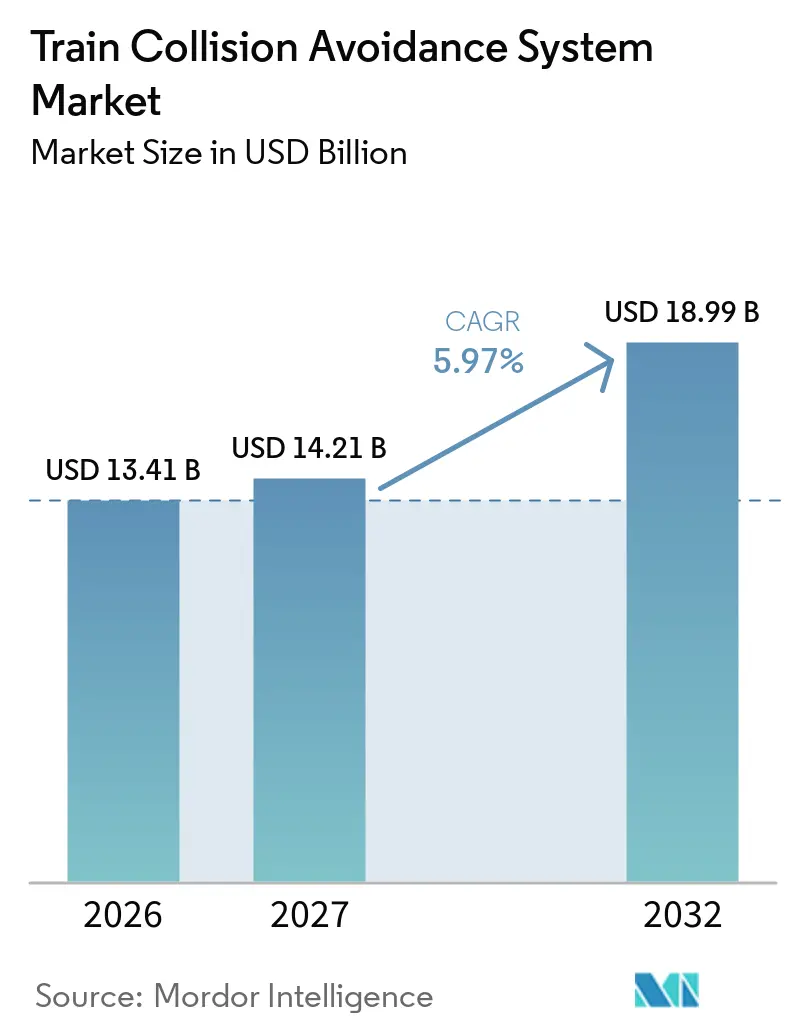
| Marktgröße (2027) | 14.21 Milliarden US-Dollar |
| Marktgröße (2032) | 18.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
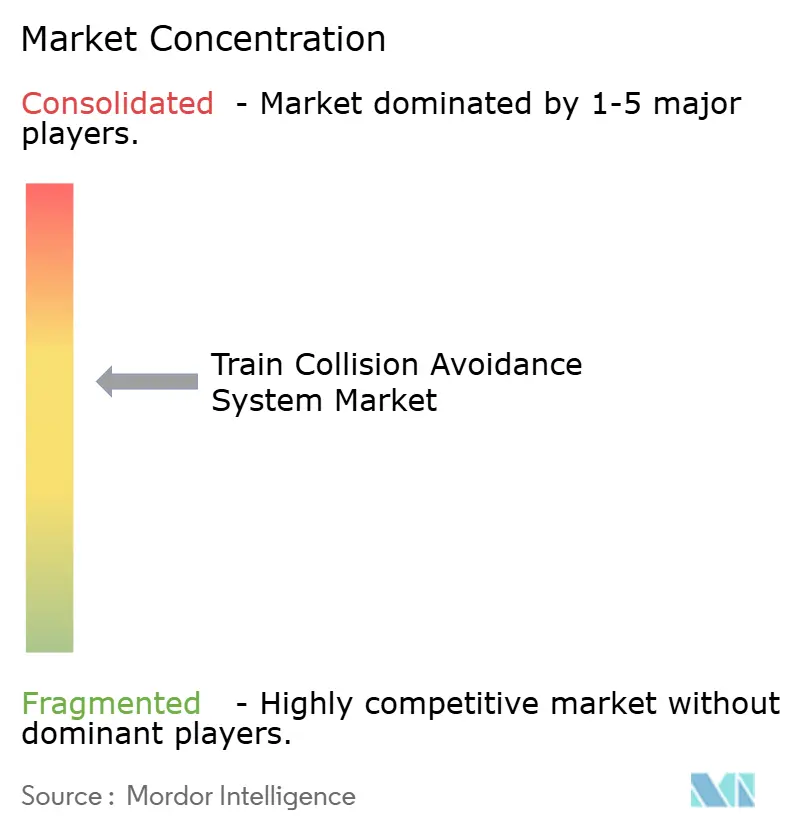
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zugunfallvermeidungssysteme von Mordor Intelligence
Die Marktgröße für Zugunfallvermeidungssysteme wurde 2026 auf 13,41 Milliarden USD geschätzt und soll von 14,21 Milliarden USD im Jahr 2027 auf 18,99 Milliarden USD bis 2032 anwachsen, was einem CAGR von 5,97 % zwischen 2027 und 2032 entspricht. Staatliche Sicherheitsvorschriften wandeln das Unfallrisiko in formelle Beschaffungsverpflichtungen um und verschaffen Lieferanten eine längere Planungssicherheit als diskretionäre Verkehrsausgaben. Der Bau von U-Bahnen, die Erweiterung des Hochgeschwindigkeitsnetzes und der Austausch veralteter Signaltechnik schaffen Nachfrage sowohl in neuen Strecken als auch in bestehenden Netzen. Der Markt für Zugunfallvermeidungssysteme profitiert auch von Projekten, die Upgrades des Rollmaterials, streckenseitige Ausrüstung und Kommunikationssysteme in einem Programm zusammenfassen. Lange Genehmigungszyklen, begrenzte Ingenieurkapazitäten und schwierige Arbeiten an in Betrieb befindlichen Bahnanlagen können Installationen verzögern, heben jedoch den grundlegenden Sicherheitsbedarf nicht auf. Lieferanten mit zertifizierten Plattformen und Erfahrung in komplexen Migrationsprogrammen sind gut positioniert, um größere Rahmenverträge zu gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach System hielt ETCS/ATP Stufen 1 bis 3 im Jahr 2026 einen Marktanteil von 38,14 % am Markt für Zugunfallvermeidungssysteme, während Kavach/TCAS bis 2032 mit einem CAGR von 10,12 % wachsen soll.
- Nach Anwendung hielt der Personenverkehr im Jahr 2026 einen Marktanteil von 43,25 % am Markt für Zugunfallvermeidungssysteme, während U-Bahn und Stadtbahn bis 2032 mit einem CAGR von 7,15 % wachsen sollen.
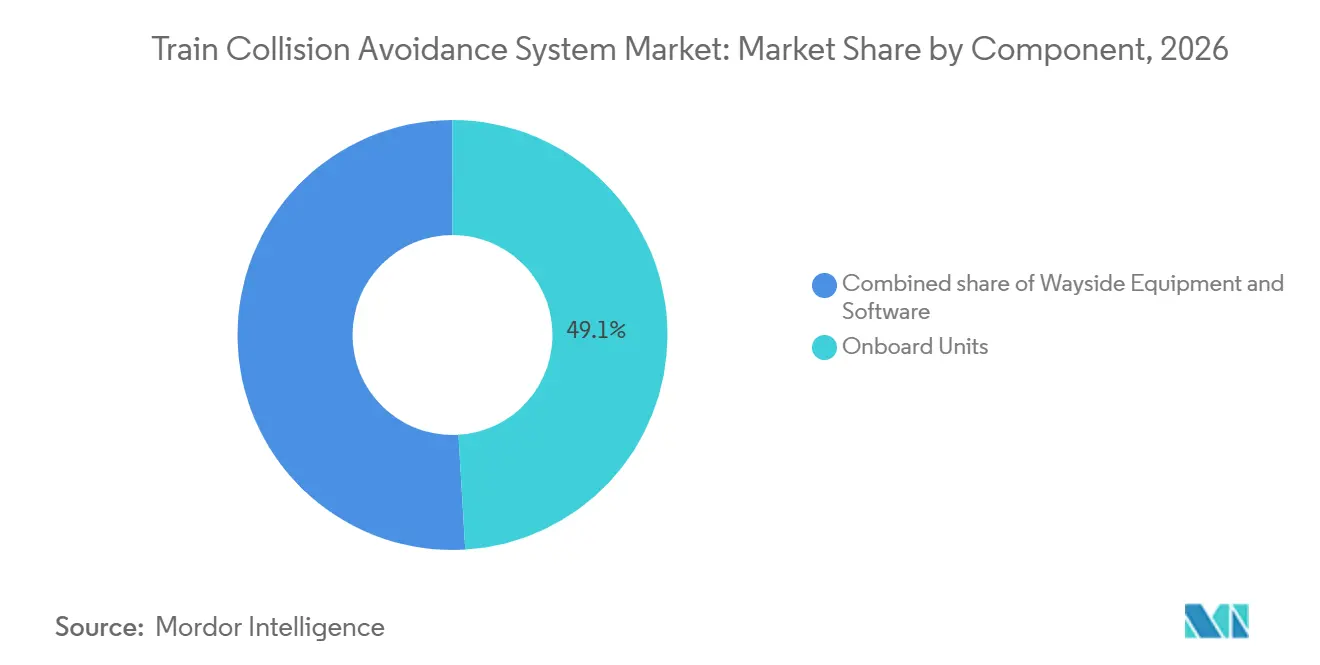
- Nach Komponente hielten Bordsysteme im Jahr 2026 einen Marktanteil von 49,05 % am Markt für Zugunfallvermeidungssysteme, während Software bis 2032 mit einem CAGR von 8,22 % wachsen soll.
- Nach Bereitstellung hielt die Nachrüstung im Jahr 2026 einen Marktanteil von 54,12 % am Markt für Zugunfallvermeidungssysteme, während Neuinstallationen bis 2032 mit einem CAGR von 6,72 % wachsen sollen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 37,18 % am Markt für Zugunfallvermeidungssysteme und soll bis 2032 mit einem CAGR von 7,84 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Upgrades der Bahnsicherheit und des Zugschutzes | +1.0% | Global, konzentriert in Indien und Europa | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der städtischen Schienenkapazität durch CBTC | +0.7% | Asiatisch-pazifischer Raum als Kernmarkt, mit Auswirkungen im Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Investitionen in Hochgeschwindigkeitsbahnen und grenzüberschreitende Interoperabilität | +0.6% | Europa, Ostasien und Türkei | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf durch veraltete Signal- und Rollmaterialtechnik | +0.5% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Echtzeit-Zugortung und automatisiertem Bremsen | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Migration zu FRMCS, 5G und ausfallsicherer Zug-Boden-Kommunikation | +0.4% | Europa als Hauptmarkt, asiatisch-pazifischer Raum und Nordamerika als Sekundärmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Upgrades der Bahnsicherheit und des Zugschutzes
Staatliche Sicherheitsvorschriften sind die zuverlässigste Nachfragequelle für den Markt für Zugunfallvermeidungssysteme, da sie das Unfallrisiko in formelle Beschaffungsverpflichtungen umwandeln. Indien hatte Kavach Version 4.0 bis zum 31. Juli 2026 auf 2.633 Streckenkilometern der Korridore Delhi–Mumbai und Delhi–Howrah in Betrieb genommen [1]. Streckenseitige Arbeiten waren zudem auf weiteren 21.794 Streckenkilometern aufgenommen worden, was eine umfangreiche Umsetzungspipeline darstellt. Das Rail Safety and Standards Board startete im November 2025 eine branchenweite Zugschutzstrategie, um Zwischenlösungen zur Sicherheitsverbesserung festzulegen, während ETCS schrittweise im gesamten Netz des Vereinigten Königreichs eingeführt wird. Europäische und indische Sicherheitsvorschriften schaffen Compliance-Anforderungen, die Lieferanten begünstigen, die Systemsicherheit und Zertifizierungskompetenz nachweisen können. Diese Struktur schränkt den Spielraum der Betreiber ein, Sicherheitsausgaben aufzuschieben, sobald Verpflichtungen bestehen.
Erweiterung der städtischen Schienenkapazität durch CBTC
CBTC wird in neuen U-Bahn-Programmen zur Standardanforderung, da es kürzere Zugfolgezeiten und eine reaktionsfähigere Betriebssteuerung ermöglicht. Die Internationale Handelsverwaltung schätzt 40 Milliarden USD für Ho-Chi-Minh-Stadt und 21 Milliarden USD für Hanoi im städtischen Schienenverkehr bis 2035, wobei Signaltechnik und Zugsteuerung als wichtige Chancenbereiche identifiziert wurden[2]. Diese Programme erweitern den Markt für Zugunfallvermeidungssysteme über den konventionellen Hauptstreckenverkehr hinaus in städtische Verkehrsnetze. Hitachi berichtete, dass sein CBTC-System auf der Marunouchi-Linie der Tokioter U-Bahn eine Zugpositionsauflösung von 0,1 Metern erreichte, verglichen mit einem Minimum von 50 Metern bei konventionellen Gleisstromkreisen. Diese Leistung unterstützt Kapazitätsverbesserungen, ohne auf die Festblocklogik älterer Systeme angewiesen zu sein. U-Bahn-Projekte bieten Lieferanten auch die Möglichkeit, Signaltechnik, Telekommunikation, Überwachungssoftware und Wartungsunterstützung gemeinsam anzubieten.
Investitionen in Hochgeschwindigkeitsbahnen und grenzüberschreitende Interoperabilität
Investitionen in den Hochgeschwindigkeitsverkehr erhöhen die Nachfrage nach interoperablem Zugschutz, da Dienste häufig nationale Netze überqueren und mit höheren Geschwindigkeiten betrieben werden. Der Hochgeschwindigkeitsbahn-Aktionsplan der Europäischen Kommission von 2025 strebt schnellere Verbindungen auf wichtigen Korridoren an und identifiziert TEN-T-Netzinvestitionen in Höhe von 345 Milliarden EUR (373,9 Milliarden USD) bis 2040 [3]. Der Plan steht im Einklang mit der weiteren ETCS-Einführung und unterstützt eine erweiterte adressierbare Basis für den Markt für Zugunfallvermeidungssysteme. Finnland erhielt im September 2026 eine EU-Ausnahmegenehmigung von den GSM-R-Anforderungen, die es ihm erlaubt, bis 2035 ein nationales Vor-FRMCS-Funksystem zu nutzen. Die Weltbank genehmigte im März 2026 2 Milliarden USD für das Istanbul North Rail Crossing Project in der Türkei, eine hochkapazitive elektrifizierte Verbindung, die moderne Eisenbahnsysteme erfordert. Diese Projekte erhöhen die Bedeutung gemeinsamer Spezifikationen, Datenleitungen und grenzüberschreitender Genehmigungsverfahren.
Nachrüstungsbedarf durch veraltete Signal- und Rollmaterialtechnik
Eine große installierte Basis von Relaisstellwerken und analoger Zugschutzausrüstung macht Nachrüstungsarbeiten zu einem zentralen Element des Marktes für Zugunfallvermeidungssysteme. Die Deutsche Bahn schloss 2025 einen Rahmenvertrag für digitale Signaltechnik ab, um industrielle Kapazitäten für ihr Netzmodernisierungsprogramm zu sichern. Der Vertrag umfasst Lieferanten wie Siemens Mobility, Alstom, Hitachi Rail und MerMec Deutschland, was den Umfang der in etablierten Netzen erforderlichen Arbeiten verdeutlicht. Die Schweizerischen Bundesbahnen vergaben ebenfalls Rahmenverträge für digitale Stellwerke, die darauf abzielen, einen erheblichen Anteil der Signalanlagen langfristig zu erneuern. Nachrüstungsprogramme erfordern Tests, stufenweise Inbetriebnahme und enge Abstimmung mit dem Betrieb, was den Wert von Integrationskompetenz erhöht. Sie generieren auch Einnahmen über Engineering, Hardware-Austausch, Software-Konfiguration und langfristigen Serviceunterstützung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Brownfield-Migration, Tests und Streckensperrungen | -0.8% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Interoperabilität und Sicherheitszertifizierung | -0.7% | Global, besonders ausgeprägt in grenzüberschreitenden europäischen Korridoren | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken in vernetzten Zugsteuerungsarchitekturen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Signaltechnik und Sicherheitsnachweise | -0.4% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Brownfield-Migration, Tests und Streckensperrungen
Die Modernisierung einer in Betrieb befindlichen Bahnanlage kostet mehr und dauert länger als die Ausrüstung einer neuen Strecke. Betreiber haben begrenzte Sperrfenster, die die für Installation, Tests und Inbetriebnahme verfügbare Zeit einschränken. Der Rahmenvertrag der Deutschen Bahn von 2025 wurde entwickelt, um einen Umsetzungszyklus zu verkürzen, der im Durchschnitt 8 Jahre dauerte, indem Lieferantenkapazitäten gesichert wurden. Auch Indiens Kavach-Programm erforderte eine SIL-4-Bewertung und -Validierung, bevor die vollständige Bereitstellung erfolgen konnte. Diese praktischen Einschränkungen können Projekte verzögern, bis regulatorische Fristen näher rücken. Sie können auch dazu führen, dass Aufträge in einem engen Zeitraum konzentriert werden, was Druck auf spezialisierte Arbeitskräfte und zertifizierte Lieferantenkapazitäten ausübt.
Komplexität der Interoperabilität und Sicherheitszertifizierung
Unterschiedliche Altsysteme und nationale Genehmigungsverfahren bleiben Hindernisse, wenn Bahnbetreiber Schutzsysteme grenzüberschreitend einsetzen. Die Europäische Kommission erklärte im Februar 2026, dass die ERTMS-Einführung voranschreitet, aber weiterer Arbeit bedarf, da der Gesamtfortschritt hinter dem erforderlichen Tempo zurückbleibt. Alstom erhielt im September 2025 die ERA-Zulassung für ein ETCS-Bordsystem auf TRAXX Universal-Lokomotiven, das grenzüberschreitende Güterverkehrsoperationen für tschechische Betreiber ermöglicht [4]. Das Beispiel zeigt, dass Zulassungen weiterhin spezifisch für Ausrüstung und Betriebsbedingungen sind. Vernetzte Architekturen erfordern zudem stärkere Cybersicherheitskontrollen, während der Mangel an Fachkräften für Signaltechnik und Sicherheitsnachweise zusätzlichen Termindruck erzeugt. Die CISA dokumentierte im Juli 2025 eine Schwachstelle bei der schwachen Authentifizierung in Fernverbindungsgeräten für Zugschluss und Zugspitze, was zeigt, warum Cyberrisiken parallel zur funktionalen Sicherheit adressiert werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach System:
Kavach gewinnt an Umfang, während ETCS/ATP die größte Systembasis bleibtETCS/ATP Stufen 1 bis 3 machten 2026 38,14 % des Marktanteils für Zugunfallvermeidungssysteme aus und sind damit die größte Systemkategorie. Diese Position spiegelt die europäischen Interoperabilitätsanforderungen und die Tiefe bestehender ERTMS-Programme wider. Die Europäische Kommission behandelt ERTMS weiterhin als Kernanforderung für die Modernisierung des Schienennetzes und grenzüberschreitende Dienste. Kavach/TCAS soll bis 2032 mit 10,12 % die höchste Wachstumsrate verzeichnen, angetrieben durch den stufenweisen Rollout bei Indian Railways. Kavach 4.0 war im Juli 2026 auf 2.633 Streckenkilometern in Betrieb, während streckenseitige Arbeiten auf weiteren 21.794 Streckenkilometern aufgenommen worden waren. Der Umfang dieser Korridore unterstützt die Nachfrage nach Bordsystemen, streckenseitiger Ausrüstung, Funkverbindungen und Integrationsdienstleistungen. Er ermöglicht es auch inländischen Lieferanten, Kompetenz in einem großen nationalen Programm aufzubauen.
Positive Train Control behält eine etablierte Rolle in Nordamerika, wo es eine regulatorische und betriebliche Grundlage für Hauptstreckensicherheitssysteme bildet. CBTC ist in städtischen Netzen stärker verbreitet, da es engere Zugfolgezeiten und kontinuierliche Überwachung unterstützt. Der Markt für Zugunfallvermeidungssysteme belohnt daher Anbieter, die mehrere Standards verwalten können, anstatt Lieferanten, die auf eine Architektur beschränkt sind. Software gewinnt innerhalb jedes Systems an Bedeutung, da Funktionen von fester Ausrüstung zu digitaler Steuerungslogik verlagert werden. Kommunikations-Upgrades, einschließlich zukünftiger FRMCS-Bereitstellungen, können die Rolle des ausfallsicheren Zug-Boden-Datenaustauschs weiter ausbauen. Die Zertifizierung bleibt der wichtigste Marktzugangsfilter, insbesondere dort, wo Systeme hohe Sicherheitsintegritätsanforderungen erfüllen müssen.
Nach Anwendung:
Personenverkehr stützt den Umsatz, während U-Bahn und Stadtbahn beschleunigenDer Personenverkehr hielt 2026 einen Marktanteil von 43,25 % am Markt für Zugunfallvermeidungssysteme, gestützt durch den hohen Wert konventioneller und Hochgeschwindigkeits-Resignalisierungsprojekte. Hauptstreckenbetreiber benötigen Schutzsysteme zur Verwaltung von Geschwindigkeit, Fahrerlaubnis, Signalschnittstellen und sicherem Bremsen auf komplexen Strecken. Die East Japan Railway Company (JR East) identifiziert ATACS und automatischen Zugbetrieb in ihrer DX-Agenda und zeigt damit kontinuierliche Investitionen in die digitale Bahnsteuerung. Personenverkehrsdienste erhalten auch direkte Aufmerksamkeit von politischen Entscheidungsträgern, da Zuverlässigkeit und Unfallverhütung eine große Anzahl von Reisenden betreffen. Hochgeschwindigkeitsprojekte stellen zusätzliche technische Anforderungen, da das System bei anhaltend hohen Geschwindigkeiten eine zuverlässige Überwachung aufrechterhalten muss. Diese Merkmale machen den Personenverkehr zu einer stabilen Umsatzbasis für den Markt für Zugunfallvermeidungssysteme. Lange Anlagenlebensdauern schaffen auch wiederkehrende Möglichkeiten für Geräteauffrischungen und Software-Upgrades.
U-Bahn und Stadtbahn sollen mit einem CAGR von 7,15 % bis 2032 die am schnellsten wachsende Anwendung sein. Neue städtische Netze nutzen CBTC, um die Zugfrequenz zu erhöhen und die Kapazität zu verwalten, wenn Städte wachsen. Der Güterverkehr bleibt stärker dem Verkehrs- und Rohstoffzyklus ausgesetzt als Personen- und U-Bahn-Anwendungen. Dennoch können Gefahrenerkennung und automatisiertes Bremsen zusätzliche Sicherheitsnachfrage in Rangierbahnhöfen und auf Güterverkehrsstrecken erzeugen. Die große kombinierte Rolle von Personen- und städtischem Schienenverkehr trägt dazu bei, die Auswirkungen von Güterverkehrszyklen auf die Gesamtnachfrage zu reduzieren.
Nach Komponente:
Bordsysteme führen beim Umsatz, während Software schneller wächstBordsysteme hielten 2026 einen Marktanteil von 49,05 % am Markt für Zugunfallvermeidungssysteme, da zertifizierte Fahrzeughardware hohe Stückwerte aufweist. Diese Einheiten verbinden die Lokomotive oder den Zug mit Fahrerlaubnis, Bremsfunktionen, Fahreranzeigen und Kommunikationssystemen. Sie erfordern auch umfangreiche Tests, um die Kompatibilität mit dem jeweiligen streckenseitigen System und dem Rollmaterial nachzuweisen. Diese Zertifizierungsanforderung erhöht die Kosten und Bedeutung der Ausrüstung. Die Kavach-Bereitstellung umfasst sowohl Bord- als auch streckenseitige Elemente, was die Anzahl der erforderlichen Hardware-Installationen in der gesamten Eisenbahnflotte erhöht. Bordausrüstung bleibt auch dann unverzichtbar, wenn mehr Funktionen in Software verlagert werden. Die installierte Basis schafft auch einen Servicebedarf für Wartung, Austausch und Upgrades.
Software soll bis 2032 mit 8,22 % wachsen, der schnellsten Rate unter den Komponenten im Markt für Zugunfallvermeidungssysteme. Der Anstieg spiegelt die breitere Nutzung von softwaredefinierten Signalsystemen, Konfigurationstools, Diagnose und digitalen Updates wider. Streckenseitige Ausrüstung ist in bestehenden Netzen weiterhin wichtig, insbesondere dort, wo Betreiber analoge Relais durch digitale Stellwerke ersetzen. Moving-Block-Ansätze können die Abhängigkeit von festen streckenseitigen Geräten im Laufe der Zeit reduzieren, erhöhen jedoch den Bedarf an zuverlässiger Kommunikation und sicherer Datenverarbeitung. Lieferanten passen sich an, indem sie modulare Produkte anbieten, die Stellwerk-, Objektsteuerungs-, Bahnübergangs- und Analysefunktionen kombinieren. Diese Verlagerung kann wiederkehrende Einnahmen aus Lizenzierung, Konfiguration, Cybersicherheits-Updates und Support steigern.

Nach Bereitstellung:
Nachrüstung bleibt die größere Basis, während Neuinstallationen an Dynamik gewinnenDie Nachrüstung hielt 2026 einen Marktanteil von 54,12 % am Markt für Zugunfallvermeidungssysteme, da ein Großteil des globalen Schienennetzes mit zwischen 1960 und 2000 installierter Ausrüstung betrieben wird. Diese Systeme müssen erneuert werden, bevor Betreiber fortschrittlichere ETCS-, CBTC- oder Kavach-Fähigkeiten einführen können. Brownfield-Projekte erfordern die Integration mit Altsystemen und die Ausführung während eingeschränkter Sperrfenster. Sie tragen oft mehr Ingenieurrisiko als Greenfield-Arbeiten, da der Betriebsdienst während der Migration fortgesetzt werden muss. Der Markt für Zugunfallvermeidungssysteme profitiert von dieser installierten Basis, da Modernisierungsprogramme vollständige Netze statt isolierter Strecken abdecken können. Nachrüstungsarbeiten begünstigen Lieferanten, die zertifizierte Produkte mit starkem Systems Engineering und Programmlieferungsressourcen kombinieren.
Neuinstallationen sollen bis 2032 mit einem CAGR von 6,72 % wachsen. Greenfield-U-Bahn-Linien, Hochgeschwindigkeitskorridore und bisher nicht signalisierte Strecken benötigen Schutzsysteme von Beginn des Betriebs an. Diese Projekte bieten in der Regel sauberere Installationsbedingungen, da die Signaltechnik mit dem breiteren Bahnsystem geplant werden kann. Neue Arbeiten in Indien können Strecken umfassen, die zuvor nicht mit vergleichbaren Sicherheitssystemen ausgestattet waren, was die Grenze zwischen Neuinstallation und Nachrüstung weniger deutlich macht. Neuinstallationen können geringere Schwankungen bei den Ausführungskosten aufweisen als Nachrüstungsprogramme, erfordern jedoch weiterhin Zertifizierung und Tests. Ein ausgewogenes Portfolio über beide Bereitstellungsarten hinweg hilft Lieferanten, die unterschiedlichen Risiko- und Margenprofile zu verwalten.
Geografische Analyse
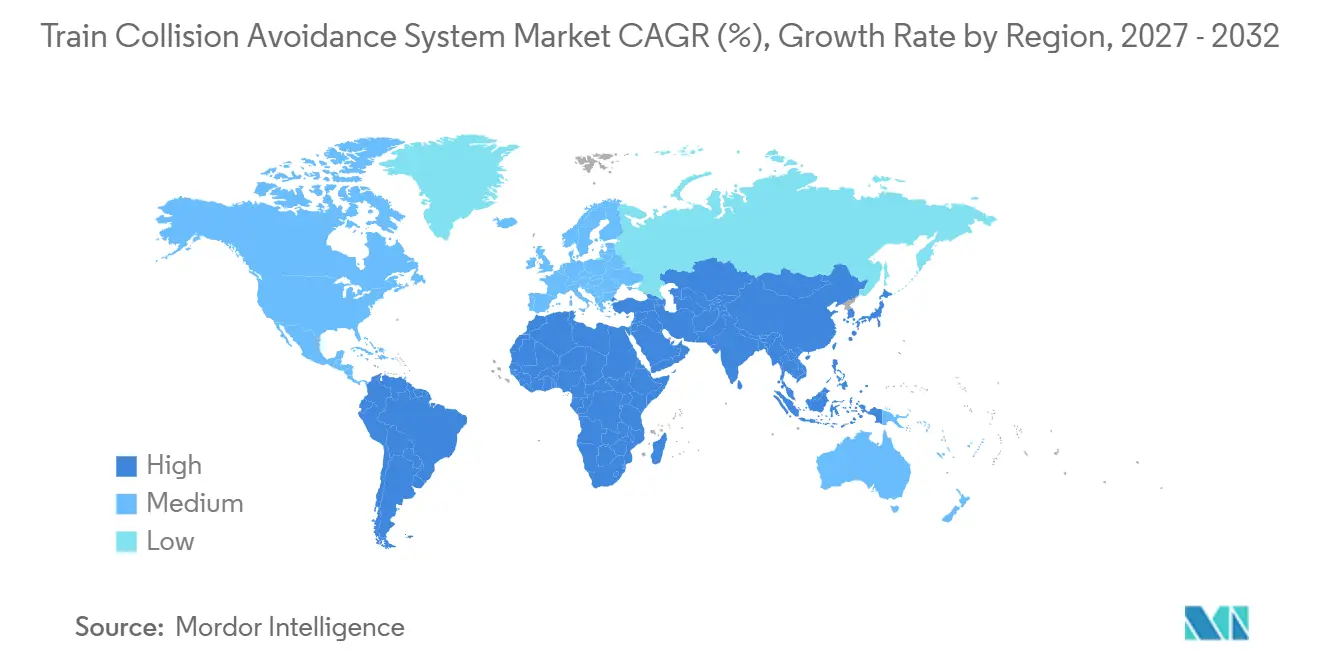
Der asiatisch-pazifische Raum hielt 2026 einen Marktanteil von 37,18 % am Markt für Zugunfallvermeidungssysteme und soll bis 2032 mit 7,84 % wachsen. Indien ist eine wichtige Quelle regionaler Nachfrage, da der Kavach-Rollout hochdichte Korridore und eine große Pipeline genehmigter Streckenkilometer abdeckt. China hält kontinuierliche Investitionen in sein umfangreiches Hochgeschwindigkeits- und städtisches Schienennetz aufrecht. Japan treibt die digitale Bahnsteuerung und automatische Betriebsfähigkeit durch etablierte Betreiber und Lieferanten weiter voran. Australien bietet ebenfalls Projektnachfrage, da Alstom im Juni 2026 einen Vertrag für ETCS Level 2 auf Queenslands Sunshine-Coast-Linie sicherte.
Europa verfügt über eine ausgereifte installierte Basis, bleibt aber eine wichtige Quelle für Modernisierungsausgaben im Markt für Zugunfallvermeidungssysteme. ERTMS-Verpflichtungen, grenzüberschreitender Güter- und Personenverkehr sowie Hochgeschwindigkeitsinvestitionen halten ETCS im Mittelpunkt der Beschaffung. Die Europäische Kommission erkennt an, dass der ERTMS-Rollout hinter dem Zeitplan liegt, was die Schwierigkeit der Standardisierung komplexer Netze verdeutlicht. Deutschland und die Schweiz zeigen, wie langfristige Rahmenvereinbarungen industrielle Kapazitäten für die digitale Signaltechnik sichern können. Nordamerika verfügt über eine ausgereifte Positive Train Control-Basis und hat weitere Möglichkeiten bei U-Bahn-CBTC-Upgrades und Software-Validierung.
Der Nahe Osten, Afrika und Südamerika repräsentieren kleinere Pools aktueller Nachfrage, aber Projekte in diesen Regionen können für Lieferanten mit internationaler Lieferfähigkeit bedeutend sein. Afrikanische und nahöstliche U-Bahn-Programme steigern auch das Interesse an CBTC und integrierten Steuerungssystemen. Südamerikanische Verträge können führende globale Lieferanten anziehen, wenn Projekte über klare Finanzierung und technische Spezifikationen verfügen. In diesen Märkten hängt der Beschaffungszeitplan stark von öffentlicher Finanzierung, Projektvorbereitung und der Fähigkeit ab, importierte Technologie unter lokalen Betriebsbedingungen zu verwalten.
Wettbewerbslandschaft
Der Markt für Zugunfallvermeidungssysteme ist bei der Systemintegration und zertifizierter Hardware mäßig konzentriert. Siemens Mobility, Alstom, Hitachi Rail und Wabtec Corporation verfügen über breite Portfolios über wichtige Systemtypen und Geografien hinweg. Der Umfang der erforderlichen Zertifizierung und die Kosten für den Nachweis des sicheren Betriebs schaffen hohe Eintrittsbarrieren für neue Vollsystemlieferanten. Der Vertrag der Deutschen Bahn von 2025 zeigt, wie langfristige Verpflichtungen die Positionen etablierter Anbieter stärken können, indem Lieferkapazitäten reserviert werden. Hitachi Rail sicherte sich im Dezember 2025 auch einen Rahmenvertrag im Zusammenhang mit der Digitalisierung des Schweizer Schienennetzes. Diese Vereinbarungen geben großen Lieferanten eine stabilere Auftragsbasis, erfordern aber auch über viele Jahre hinweg eine anhaltende Ausführungsqualität.
Der Wettbewerb bleibt in angrenzenden Bereichen wie Diagnose, Hinderniserkennung, Software-Validierung und Cybersicherheit aktiv. Siemens veröffentlichte im September 2025 ein Produktsicherheitsbulletin zur Schwachstelle bei der Fernverbindung von Zugschluss und Zugspitze, die von der CISA gemeldet wurde und seine Trainguard-Geräte betrifft. Knorr-Bremse stellte sein RailEye Front Collision Warning-System mit dem digitalen Partner EYYES auf der InnoTrans 2026 vor, das fahrzeugmontierte Kameras zur Erkennung von Gefahren und Fußgängern einsetzt. Knorr-Bremse unterzeichnete im Juni 2026 auch einen Fünfjahres-Rahmenvertrag mit AtkinsRéalis zur Bereitstellung seiner ElectroLogIXS-Signalplattform im Vereinigten Königreich. Solche Schritte veranschaulichen, wie Lieferanten ihr Angebot von isolierten Komponenten zu interoperablen Produktsets erweitern.
Inländische Unternehmen bleiben wichtig, wo die Beschaffung die lokale Technologieentwicklung unterstützt. Indiens Kavach-Programm gibt Unternehmen wie Medha Servo Drives, HBL Engineering und Kernex Microsystems die Möglichkeit, innerhalb eines einheimischen Ökosystems zu partizipieren. Der Ansatz kann die Abhängigkeit von importierten Systemen reduzieren und gleichzeitig die inländische Basis zertifizierter Kompetenz ausbauen. Große globale Anbieter behalten Vorteile in multinationalen Programmen, da sie streckenseitige, Bord-, Software- und Wartungsdienstleistungen gemeinsam anbieten können. Kleinere Spezialisten können dort konkurrieren, wo sie fokussierte Sensor-, Kommunikations-, Software- oder Nachweisfähigkeiten anbieten. Der Markt für Zugunfallvermeidungssysteme kombiniert daher konzentrierte Führerschaft bei sicherheitskritischer Integration mit Raum für spezialisierte Technologieanbieter.
Marktführer im Bereich Zugunfallvermeidungssysteme
-
Siemens Mobility GmbH
-
Alstom SA
-
Hitachi Rail
-
Wabtec Corporation
-
China Railway Signal and Communication Corporation Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zugunfallvermeidungssysteme Unternehmen in diesem Bericht
- Siemens Mobility GmbH
- Alstom SA
- Hitachi Rail
- Wabtec Corporation
- Medha Servo Drives Pvt. Ltd.
- HBL Engineering Limited
- Kernex Microsystems (India) Limited
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Toshiba Corporation
- CAF S.A.
- Indra Sistemas, S.A.
- Kyosan Electric Manufacturing Co., Ltd.
- Nippon Signal Co., Ltd.
- China Railway Signal and Communication Corporation Limited
- AŽD Praha s.r.o.
- Rail Vision Ltd.
- G.G. Tronics India Private Limited (GGT)
Neueste Industrielle Entwicklungen in Markt für Zugunfallvermeidungssysteme
- Oktober 2026: Central Railway schloss die unabhängige Sicherheitsbewertung von Kavach 4.0 auf dem 104 km langen Abschnitt Amla–Chhindwara seiner Nagpur-Division ab, dem ersten in der Division bewerteten Abschnitt.
- September 2026: Indian Railways genehmigte INR 170 Crore für die Bereitstellung von Kavach 4.0 auf 712 Streckenkilometern der Moradabad Division der Northern Railway.
- September 2026: Knorr-Bremse und sein digitaler Partner EYYES präsentierten das RailEye Front Collision Warning-System, ein kamerabasiertes Hinderniserkennungs- und Fahrerassistenzsystem für U-Bahn, Straßenbahn und Stadtbahn, auf der InnoTrans 2026.
- August 2026: Wabtec gewann einen Vertrag über rund 1 Milliarde BRL (195 Millionen USD) von Vale zur Installation seines I-ETMS Positive Train Control-Systems auf den Eisenbahnen Carajás und Vitória a Minas bis 2031.
- Juni 2026: Indian Railways genehmigte die Kavach-Bereitstellung auf 631 Streckenkilometern der East Coast Railway zu Kosten von INR 270 Crore (32,5 Millionen USD).
- Juni 2026: Alstom sicherte sich einen Rahmenvertrag über 214 Millionen EUR zur Lieferung von ETCS Level 2 für Sektor 1 Nord der neuen Sunshine-Coast-Linie in Queensland.
Berichtsumfang des globalen Marktes für Zugunfallvermeidungssysteme
Der Umfang umfasst die Segmentierung nach System (ETCS/ATP (Stufen 1–3), Positive Train Control (PTC), kommunikationsbasierte Zugsteuerung (CBTC), Kavach/TCAS und weitere), Anwendung (Güterverkehr, Personenverkehr (konventionell und Hochgeschwindigkeit) sowie U-Bahn und Stadtbahn), Komponente (Bordsysteme, streckenseitige Ausrüstung und Software) und Bereitstellung (Neuinstallation und Nachrüstung). Die Analyse umfasst auch die regionale Segmentierung, einschließlich Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
Segmentierungsübersicht
| ETCS/ATP (Stufen 1–3) |
| Positive Train Control (PTC) |
| Kommunikationsbasierte Zugsteuerung (CBTC) |
| Kavach/TCAS |
| Sonstige |
| Güterverkehr |
| Personenverkehr (konventionell und Hochgeschwindigkeit) |
| U-Bahn und Stadtbahn |
| Bordsysteme |
| Streckenseitige Ausrüstung |
| Software |
| Neuinstallation |
| Nachrüstung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach System | ETCS/ATP (Stufen 1–3) | |
| Positive Train Control (PTC) | ||
| Kommunikationsbasierte Zugsteuerung (CBTC) | ||
| Kavach/TCAS | ||
| Sonstige | ||
| Nach Anwendung | Güterverkehr | |
| Personenverkehr (konventionell und Hochgeschwindigkeit) | ||
| U-Bahn und Stadtbahn | ||
| Nach Komponente | Bordsysteme | |
| Streckenseitige Ausrüstung | ||
| Software | ||
| Nach Bereitstellung | Neuinstallation | |
| Nachrüstung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Zugunfallvermeidungssysteme bis 2032?
Der Markt für Zugunfallvermeidungssysteme soll bis 2032 18,99 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 5,97 % wachsen.
Welche Anwendung hat die höchste Nachfrage nach diesen Systemen?
Der Personenverkehr hielt 2026 einen Umsatzanteil von 43,25 %, während U-Bahn und Stadtbahn mit einem CAGR von 7,15 % die am schnellsten wachsende Anwendung sein sollen.
Welche Komponente wächst am schnellsten bei Bahnschutzsystemen?
Software soll bis 2032 mit einem CAGR von 8,22 % wachsen, da die Signaltechnik zunehmend digitale Konfiguration, Diagnose und Updates nutzt.
Welche Region führt bei der Nachfrage nach Zugunfallvermeidungssystemen?
Der asiatisch-pazifische Raum hielt 2026 einen Umsatzanteil von 37,18 % und soll bis 2032 mit einem CAGR von 7,84 % wachsen.