
Tamaño y Participación del Mercado de Sistemas de Prevención de Colisiones Ferroviarias
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
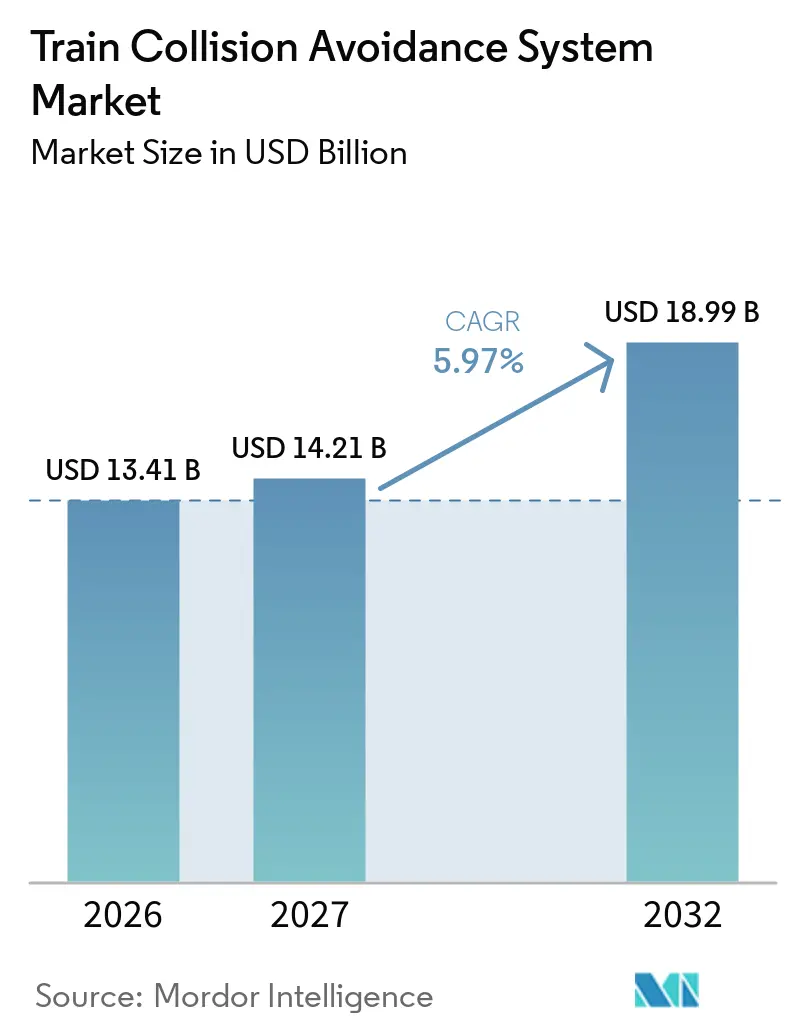
| Tamaño del Mercado (2027) | 14.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
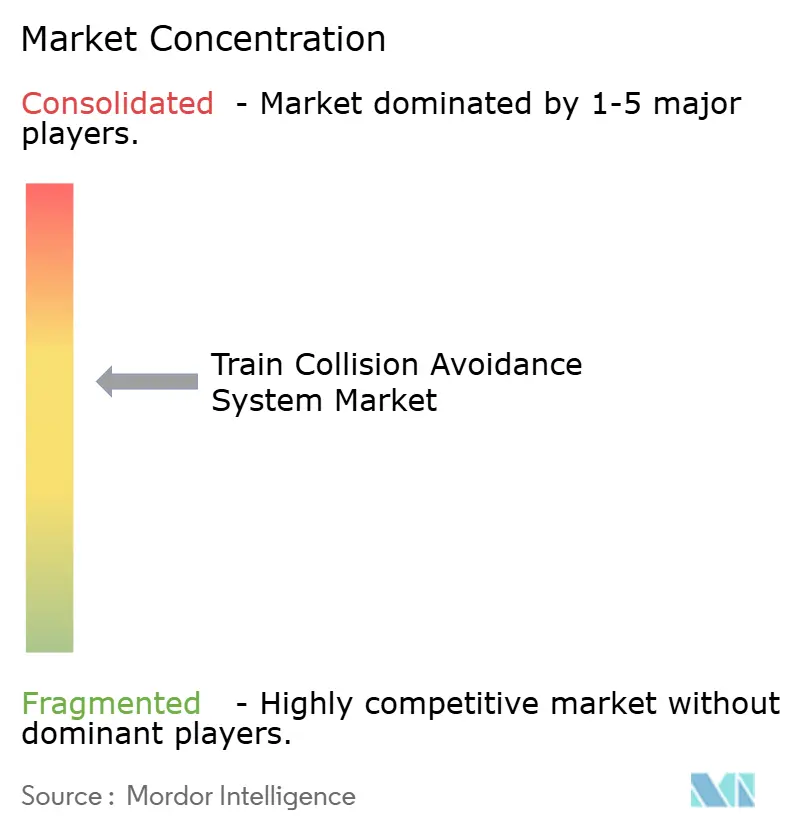
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Prevención de Colisiones Ferroviarias por Mordor Intelligence
El tamaño del mercado de sistemas de prevención de colisiones ferroviarias fue valorado en 13,41 mil millones de USD en 2026 y se proyecta que se expanda desde 14,21 mil millones de USD en 2027 hasta alcanzar 18,99 mil millones de USD para 2032, registrando una CAGR del 5,97% entre 2027 y 2032. Los programas de seguridad obligatorios convierten la prevención de accidentes en compromisos de adquisición financiados, lo que otorga a los proveedores mayor visibilidad que el gasto discrecional en transporte. La construcción de metros, la expansión del ferrocarril de alta velocidad y la sustitución de equipos de señalización obsoletos generan demanda tanto en líneas nuevas como en redes existentes. El mercado de sistemas de prevención de colisiones ferroviarias también se beneficia de proyectos que combinan actualizaciones de material rodante, equipos de vía y sistemas de comunicaciones dentro de un mismo programa. Los largos ciclos de aprobación, la capacidad de ingeniería limitada y las dificultades de trabajo en ferrocarriles en operación pueden retrasar las instalaciones, pero no eliminan el requisito de seguridad subyacente. Los proveedores con plataformas certificadas y experiencia en programas de migración complejos están posicionados para competir por contratos marco de mayor envergadura.
Conclusiones Clave del Informe
- Por sistema, ETCS/ATP Niveles 1 a 3 representó el 38,14% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026, mientras que se prevé que Kavach/TCAS crezca a una CAGR del 10,12% hasta 2032.
- Por aplicación, el ferrocarril de pasajeros representó el 43,25% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026, mientras que se prevé que el metro y el ferrocarril ligero crezcan a una CAGR del 7,15% hasta 2032.
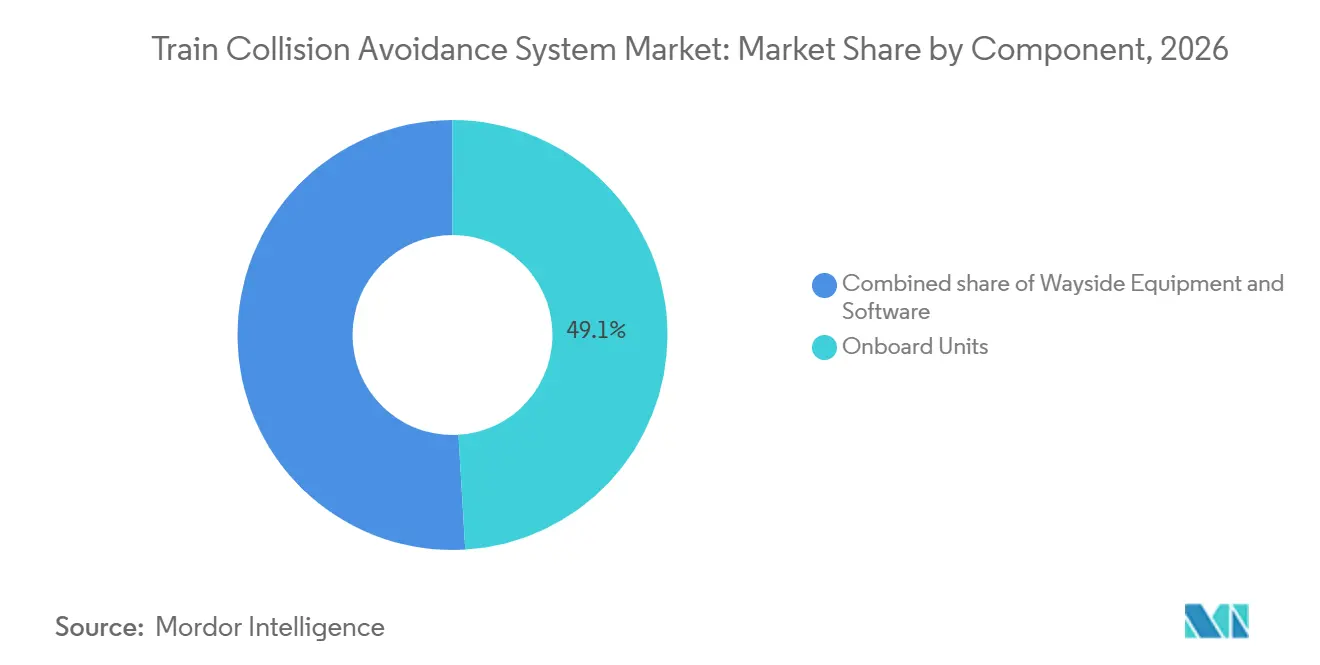
- Por componente, las unidades de a bordo representaron el 49,05% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026, mientras que se prevé que el software crezca a una CAGR del 8,22% hasta 2032.
- Por despliegue, la modernización representó el 54,12% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026, mientras que se prevé que la nueva instalación crezca a una CAGR del 6,72% hasta 2032.
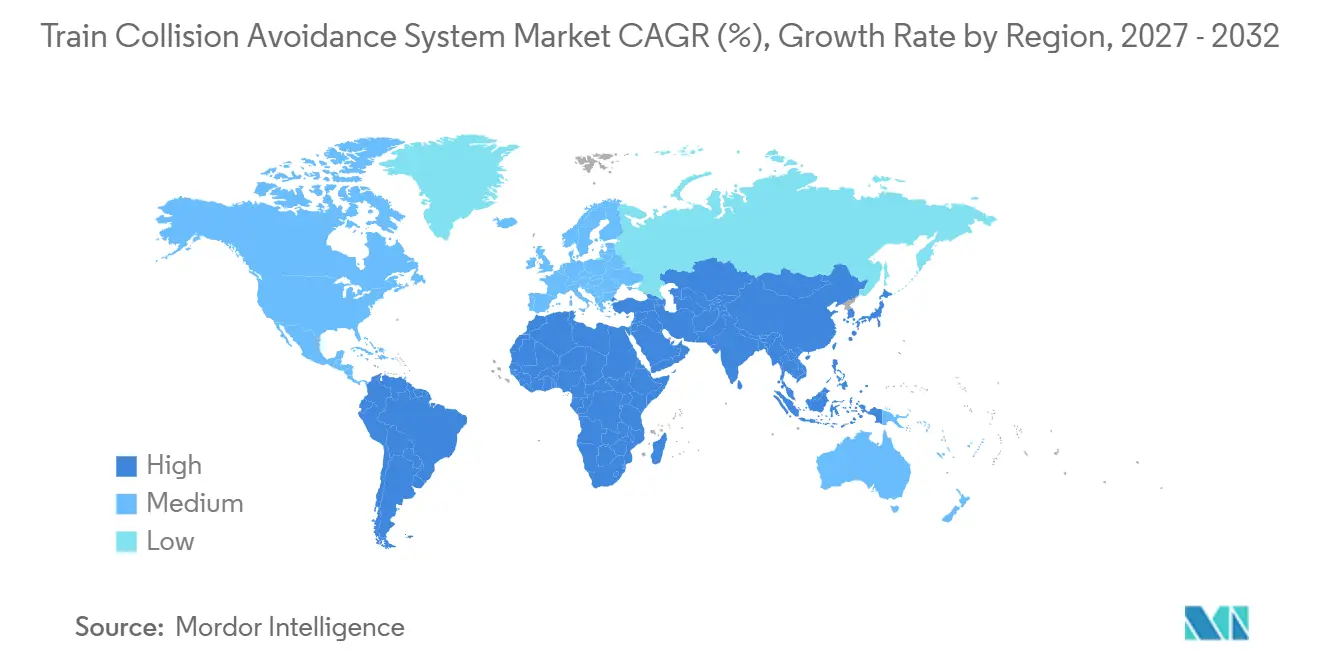
- Por geografía, Asia-Pacífico representó el 37,18% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026 y se prevé que crezca a una CAGR del 7,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Actualizaciones Obligatorias de Seguridad Ferroviaria y Protección de Trenes | +1.0% | Global, concentrado en India y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad del Ferrocarril Urbano Mediante CBTC | +0.7% | Asia-Pacífico como núcleo, con efectos en Oriente Medio, África y América del Sur | Mediano plazo (2–4 años) |
| Inversión en Ferrocarril de Alta Velocidad e Interoperabilidad Transfronteriza | +0.6% | Europa, Asia Oriental y Turquía | Mediano plazo (2–4 años) |
| Demanda de Modernización por Señalización y Material Rodante Obsoletos | +0.5% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción de Localización de Trenes en Tiempo Real y Frenado Automatizado | +0.4% | Global | Mediano plazo (2–4 años) |
| Migración a FRMCS, 5G y Comunicaciones Resilientes Tren-Tierra | +0.4% | Europa como mercado principal, Asia-Pacífico y América del Norte como secundarios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Actualizaciones Obligatorias de Seguridad Ferroviaria y Protección de Trenes
Los mandatos de seguridad gubernamentales son la fuente de demanda más confiable para el mercado de sistemas de prevención de colisiones ferroviarias, ya que convierten el riesgo de accidentes en compromisos formales de adquisición. India había puesto en servicio Kavach Versión 4.0 en 2.633 kilómetros de ruta de los corredores Delhi-Mumbai y Delhi-Howrah al 31 de julio de 2026 [1]. Los trabajos de vía también se habían iniciado en 21.794 kilómetros de ruta, lo que proporciona un amplio canal de implementación. La Junta de Seguridad y Normas Ferroviarias lanzó una Estrategia de Protección de Trenes a nivel sectorial en noviembre de 2025 para establecer mejoras de seguridad provisionales mientras el ETCS se instala progresivamente en toda la red del Reino Unido. Las normas de seguridad europeas e indias establecen requisitos de cumplimiento que favorecen a los proveedores capaces de demostrar garantía del sistema y capacidad de certificación. Esta estructura limita el margen de los operadores para aplazar el gasto en seguridad una vez que las obligaciones están vigentes.
Expansión de la Capacidad del Ferrocarril Urbano Mediante CBTC
El CBTC se está convirtiendo en un requisito estándar en los nuevos programas de metro porque permite intervalos más cortos y un control de servicio más ágil. La Administración de Comercio Internacional estima 40 mil millones de USD para Ciudad Ho Chi Minh y 21 mil millones de USD para el ferrocarril urbano de Hanói hasta 2035, con la señalización y el control de trenes identificados como áreas de oportunidad clave[2]. Estos programas amplían el mercado de sistemas de prevención de colisiones ferroviarias más allá del ferrocarril convencional de línea principal hacia las redes de transporte urbano. Hitachi informó que su sistema CBTC en la Línea Marunouchi del Metro de Tokio logró una resolución de posición de tren de 0,1 metros, en comparación con un mínimo de 50 metros bajo los circuitos de vía convencionales. Este rendimiento permite mejoras de capacidad sin depender de la lógica de bloque fijo utilizada en los sistemas más antiguos. Los proyectos de metro también ofrecen a los proveedores oportunidades para vender señalización, telecomunicaciones, software de supervisión y soporte de mantenimiento de forma conjunta.
Inversión en Ferrocarril de Alta Velocidad e Interoperabilidad Transfronteriza
La inversión en ferrocarril de alta velocidad incrementa la demanda de protección de trenes interoperable porque los servicios frecuentemente cruzan redes nacionales y operan a velocidades más elevadas. El Plan de Acción de Ferrocarril de Alta Velocidad 2025 de la Comisión Europea busca conexiones más rápidas en los principales corredores e identifica 345 mil millones de EUR (373,9 mil millones de USD) de inversión en la red TEN-T hasta 2040 [3]. El plan se alinea con el despliegue continuo del ETCS y respalda una base direccionable ampliada para el mercado de sistemas de prevención de colisiones ferroviarias. Finlandia recibió una derogación de la UE en septiembre de 2026 de los requisitos GSM-R, lo que le permite utilizar un sistema de radio nacional pre-FRMCS hasta 2035. El Banco Mundial aprobó 2 mil millones de USD en marzo de 2026 para el Proyecto de Cruce Ferroviario Norte de Estambul en Turquía, un enlace electrificado de alta capacidad que requiere sistemas ferroviarios modernos. Estos proyectos aumentan la importancia de las especificaciones comunes, los enlaces de datos y los procesos de aprobación transfronterizos.
Demanda de Modernización por Señalización y Material Rodante Obsoletos
Una gran base instalada de enclavamientos de relés y equipos analógicos de protección de trenes hace que la modernización sea central para el mercado de sistemas de prevención de colisiones ferroviarias. Deutsche Bahn concluyó un contrato de volumen de señalización digital en 2025 para asegurar la capacidad industrial de su programa de modernización de red. El contrato incluye proveedores como Siemens Mobility, Alstom, Hitachi Rail y MerMec Deutschland, lo que indica la escala del trabajo necesario en las redes establecidas. Los Ferrocarriles Federales Suizos también adjudicaron marcos de enclavamiento digital destinados a renovar una parte sustancial de los activos de señalización a largo plazo. Los programas de modernización requieren pruebas, puesta en servicio por etapas y estrecha coordinación con las operaciones, lo que aumenta el valor de las habilidades de integración. También extienden los ingresos a través de ingeniería, reemplazo de hardware, configuración de software y soporte de servicio a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Migración en Infraestructura Existente, Pruebas y Posesión de Vía | -0.8% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Complejidad de Interoperabilidad y Certificación de Seguridad | -0.7% | Global, aguda en corredores europeos transfronterizos | Mediano plazo (2–4 años) |
| Exposición a Ciberseguridad en Arquitecturas de Control de Trenes Conectadas | -0.6% | Global | Mediano plazo (2–4 años) |
| Escasez de Talento en Ingeniería de Señalización y Garantía de Seguridad | -0.4% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Migración en Infraestructura Existente, Pruebas y Posesión de Vía
Modernizar un ferrocarril en operación cuesta más y lleva más tiempo que instalar equipos en una línea nueva. Los operadores disponen de ventanas de posesión de vía limitadas, lo que restringe el tiempo disponible para la instalación, las pruebas y la puesta en servicio. El contrato de volumen de Deutsche Bahn de 2025 fue diseñado para acortar un ciclo de implementación que había promediado 8 años, asegurando la capacidad de los proveedores. El programa Kavach de India también requirió evaluación y validación SIL-4 antes de que pudiera proceder el despliegue completo. Estas restricciones prácticas pueden aplazar proyectos hasta que los plazos regulatorios estén más próximos. También pueden concentrar los pedidos en un período estrecho, ejerciendo presión sobre la mano de obra especializada y la capacidad de proveedores certificados.
Complejidad de Interoperabilidad y Certificación de Seguridad
Los diferentes sistemas heredados y los procesos de aprobación nacionales siguen siendo barreras cuando los operadores ferroviarios despliegan sistemas de protección a través de fronteras. La Comisión Europea declaró en febrero de 2026 que el despliegue del ERTMS está avanzando pero necesita más trabajo, con el despliegue general por detrás del ritmo requerido. Alstom recibió la aprobación de la ERA en septiembre de 2025 para un sistema ETCS de a bordo en locomotoras TRAXX Universal, lo que permite operaciones de carga transfronteriza para transportistas checos [4]. El ejemplo muestra que las aprobaciones siguen siendo específicas para el equipo y las condiciones de operación. Las arquitecturas conectadas también requieren controles de ciberseguridad más sólidos, mientras que la escasez de especialistas en señalización y garantía de seguridad añade presión a la planificación. La CISA documentó una vulnerabilidad de autenticación débil en dispositivos de enlace remoto de fin de tren y cabeza de tren en julio de 2025, lo que demuestra por qué el riesgo cibernético debe abordarse junto con la seguridad funcional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sistema:
Kavach Gana Escala Mientras ETCS/ATP Sigue Siendo la Mayor Base de SistemasETCS/ATP Niveles 1 a 3 representó el 38,14% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026, convirtiéndolo en la categoría de sistema más grande. Su posición refleja los requisitos de interoperabilidad europeos y la profundidad de los programas ERTMS existentes. La Comisión Europea continúa tratando el ERTMS como un requisito fundamental para la modernización de la red ferroviaria y los servicios transfronterizos. Se prevé que Kavach/TCAS registre la tasa de crecimiento más alta, del 10,12% hasta 2032, impulsada por el despliegue por fases en los Ferrocarriles Indios. Kavach 4.0 estaba operando en 2.633 kilómetros de ruta en julio de 2026, mientras que los trabajos de vía se habían iniciado en otros 21.794 kilómetros de ruta. La escala de estos corredores respalda la demanda de unidades de a bordo, equipos de vía, enlaces de radio y servicios de integración. También permite a los proveedores nacionales desarrollar capacidades en un gran programa nacional.
El Control Positivo de Trenes mantiene un papel establecido en América del Norte, donde proporciona una base regulatoria y operativa para los sistemas de seguridad de línea principal. El CBTC es más prominente en las redes urbanas porque permite un espaciado más estrecho entre trenes y una supervisión continua. La industria de sistemas de prevención de colisiones ferroviarias recompensa, por tanto, a los proveedores que pueden gestionar varios estándares en lugar de proveedores limitados a una sola arquitectura. El software se está volviendo más importante dentro de cada sistema a medida que las funciones se desplazan desde equipos fijos hacia la lógica de control digital. Las actualizaciones de comunicaciones, incluidos los futuros despliegues de FRMCS, pueden ampliar aún más el papel del intercambio de datos resiliente tren-tierra. La certificación sigue siendo el filtro clave de entrada al mercado, especialmente donde los sistemas deben cumplir con requisitos de alta integridad de seguridad.
Por Aplicación:
El Ferrocarril de Pasajeros Sostiene los Ingresos Mientras el Metro y el Ferrocarril Ligero se AceleranEl ferrocarril de pasajeros representó el 43,25% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026, respaldado por el alto valor de los proyectos de resignalización convencional y de alta velocidad. Los operadores de línea principal requieren sistemas de protección para gestionar la velocidad, la autoridad de movimiento, las interfaces de señalización y el frenado seguro en rutas complejas. East Japan Railway Company (JR East) identifica ATACS y la operación automática de trenes en su agenda de transformación digital, lo que muestra la inversión continua en el control ferroviario digital. Los servicios de pasajeros también reciben atención directa de los responsables de políticas porque la fiabilidad y la prevención de accidentes afectan a un gran número de viajeros. Los proyectos de alta velocidad añaden requisitos técnicos porque el sistema debe mantener una supervisión confiable a velocidades sostenidas elevadas. Estas características hacen del ferrocarril de pasajeros una base de ingresos estable para el mercado de sistemas de prevención de colisiones ferroviarias. Las largas vidas útiles de los activos también crean oportunidades recurrentes para la renovación de equipos y las actualizaciones de software.
Se prevé que el metro y el ferrocarril ligero sean la aplicación de más rápido crecimiento, con una CAGR del 7,15% hasta 2032. Las nuevas redes urbanas utilizan CBTC para aumentar la frecuencia de trenes y gestionar la capacidad a medida que las ciudades se expanden. El ferrocarril de carga sigue siendo más expuesto a las condiciones de tráfico y de materias primas que las aplicaciones de pasajeros y metro. Sin embargo, la detección de peligros y el frenado automatizado pueden crear demanda adicional de seguridad en patios y en rutas de carga. El gran papel combinado del ferrocarril de pasajeros y urbano ayuda a reducir el efecto de los ciclos de carga en la demanda general.
Por Componente:
Las Unidades de a Bordo Lideran los Ingresos Mientras el Software se Expande Más RápidoLas unidades de a bordo representaron el 49,05% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026 porque el hardware vehicular certificado tiene valores unitarios elevados. Estas unidades conectan la locomotora o el tren con la autoridad de movimiento, las funciones de frenado, las pantallas del conductor y los sistemas de comunicaciones. También requieren pruebas exhaustivas para demostrar la compatibilidad con el sistema de vía y el material rodante correspondiente. Esta carga de certificación eleva el costo y la importancia del equipo. El despliegue de Kavach incluye elementos tanto de a bordo como de vía, lo que aumenta el número de instalaciones de hardware requeridas en toda la flota ferroviaria. El equipo de a bordo seguirá siendo esencial incluso a medida que más funciones se trasladen al software. La base instalada también crea una necesidad de servicio para mantenimiento, reemplazo y actualizaciones.
Se prevé que el software crezca al 8,22% hasta 2032, la tasa más rápida entre los componentes del mercado de sistemas de prevención de colisiones ferroviarias. El incremento refleja el uso más amplio de señalización definida por software, herramientas de configuración, diagnósticos y actualizaciones digitales. El equipo de vía sigue siendo importante en las redes existentes, especialmente donde los operadores reemplazan relés analógicos por enclavamientos digitales. Los enfoques de bloque móvil pueden reducir la dependencia de los dispositivos fijos de vía con el tiempo, pero aumentan la necesidad de comunicaciones confiables y manejo seguro de datos. Los proveedores se están adaptando ofreciendo productos modulares que combinan enclavamiento, control de objetos, funciones de paso a nivel y análisis. Este cambio puede aumentar los ingresos recurrentes provenientes de licencias, configuración, actualizaciones de ciberseguridad y soporte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Despliegue:
La Modernización Sigue Siendo la Mayor Base Mientras la Nueva Instalación Gana ImpulsoLa modernización representó el 54,12% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026 porque gran parte de la red ferroviaria global opera con equipos instalados entre 1960 y 2000. Estos sistemas deben renovarse antes de que los operadores puedan introducir capacidades más avanzadas de ETCS, CBTC o Kavach. Los proyectos en infraestructura existente requieren integración con activos heredados y ejecución durante períodos de posesión de vía restringidos. A menudo conllevan más riesgo de ingeniería que los trabajos en infraestructura nueva porque el servicio operativo debe continuar durante la migración. La industria de sistemas de prevención de colisiones ferroviarias se beneficia de esta base instalada porque los programas de modernización pueden cubrir redes completas en lugar de rutas aisladas. Los trabajos de modernización favorecen a los proveedores que combinan productos certificados con sólidas capacidades de ingeniería de sistemas y entrega de programas.
Se proyecta que la nueva instalación crezca a una CAGR del 6,72% hasta 2032. Las líneas de metro de nueva construcción, los corredores de alta velocidad y las rutas previamente sin señalización requieren sistemas de protección desde el inicio de las operaciones. Estos proyectos generalmente ofrecen condiciones de instalación más limpias porque la señalización puede diseñarse junto con el sistema ferroviario más amplio. Los nuevos trabajos en India pueden incluir rutas que anteriormente no estaban equipadas con sistemas de seguridad comparables, lo que hace que el límite entre nueva instalación y modernización sea menos definido. Las nuevas instalaciones pueden tener menor variación en el costo de ejecución que los programas de modernización, aunque aún requieren certificación y pruebas. Una cartera equilibrada entre ambos tipos de despliegue ayuda a los proveedores a gestionar los diferentes perfiles de riesgo y margen.
Análisis Geográfico
Asia-Pacífico representó el 37,18% de la participación del mercado de sistemas de prevención de colisiones ferroviarias en 2026 y se prevé que crezca al 7,84% hasta 2032. India es una fuente importante de demanda regional porque su despliegue de Kavach cubre corredores de alta densidad y un amplio canal de kilómetros de ruta sancionados. China mantiene una inversión continua en sus extensas redes de ferrocarril de alta velocidad y urbano. Japón continúa avanzando en el control ferroviario digital y la capacidad de operación automática a través de operadores y proveedores establecidos. Australia también proporciona demanda de proyectos, ya que Alstom aseguró en junio de 2026 un contrato para ETCS Nivel 2 en la línea Sunshine Coast de Queensland.
Europa cuenta con una base instalada madura pero sigue siendo una fuente importante de gasto en modernización para el mercado de sistemas de prevención de colisiones ferroviarias. Las obligaciones del ERTMS, las operaciones de carga y pasajeros transfronterizas y la inversión en alta velocidad mantienen al ETCS en el centro de la contratación. La Comisión Europea reconoce que el despliegue del ERTMS está por detrás del calendario, lo que pone de relieve la dificultad de estandarizar redes complejas. Alemania y Suiza muestran cómo los acuerdos marco a largo plazo pueden asegurar la capacidad industrial para la señalización digital. América del Norte cuenta con una base madura de Control Positivo de Trenes y tiene oportunidades adicionales en actualizaciones de CBTC para metro y validación de software.
Oriente Medio, África y América del Sur representan grupos más pequeños de demanda actual, pero los proyectos en estas regiones pueden ser significativos para los proveedores con capacidad de entrega internacional. Los programas de metro africanos y de Oriente Medio también aumentan el interés en CBTC y sistemas de control integrados. Los contratos sudamericanos pueden atraer a los principales proveedores globales cuando los proyectos cuentan con financiamiento claro y especificaciones técnicas definidas. En estos mercados, el calendario de contratación depende en gran medida del financiamiento público, la preparación del proyecto y la capacidad de gestionar tecnología importada dentro de las condiciones operativas locales.
Panorama Competitivo
El mercado de sistemas de prevención de colisiones ferroviarias está moderadamente concentrado en la integración de sistemas y el hardware certificado. Siemens Mobility, Alstom, Hitachi Rail y Wabtec Corporation cuentan con amplias carteras en los principales tipos de sistemas y geografías. La escala de la certificación requerida y el costo de demostrar una operación segura crean altas barreras para los nuevos proveedores de sistemas completos. El contrato de Deutsche Bahn de 2025 muestra cómo los compromisos a largo plazo pueden fortalecer las posiciones de los proveedores establecidos al reservar capacidad de entrega. Hitachi Rail también aseguró un contrato marco vinculado a la digitalización de la red ferroviaria suiza en diciembre de 2025. Estos acuerdos otorgan a los principales proveedores una base de pedidos más estable, pero también requieren una calidad de ejecución sostenida durante muchos años.
La competencia sigue siendo activa en áreas adyacentes como diagnósticos, detección de obstáculos, validación de software y ciberseguridad. Siemens emitió un boletín de seguridad de producto en septiembre de 2025 sobre la vulnerabilidad de enlace remoto de fin de tren y cabeza de tren señalada por la CISA, que afecta a sus dispositivos Trainguard. Knorr-Bremse presentó su sistema de Advertencia de Colisión Frontal RailEye con el socio digital EYYES en InnoTrans 2026, utilizando cámaras montadas en el vehículo para identificar peligros y peatones. Knorr-Bremse también firmó un acuerdo marco de cinco años con AtkinsRéalis en junio de 2026 para desplegar su plataforma de señalización ElectroLogIXS en el Reino Unido. Estos movimientos ilustran cómo los proveedores están ampliando su oferta desde componentes aislados hacia conjuntos de productos interoperables.
Las empresas nacionales siguen siendo importantes donde la contratación apoya el desarrollo tecnológico local. El programa Kavach de India ofrece a empresas como Medha Servo Drives, HBL Engineering y Kernex Microsystems la oportunidad de participar dentro de un ecosistema autóctono. El enfoque puede reducir la dependencia de los sistemas importados al tiempo que aumenta la base nacional de capacidad certificada. Los grandes proveedores globales mantienen ventajas en los programas multinacionales porque pueden proporcionar servicios de vía, de a bordo, software y mantenimiento de forma conjunta. Los especialistas más pequeños pueden competir donde ofrecen capacidades enfocadas en sensores, comunicaciones, software o garantía. El mercado de sistemas de prevención de colisiones ferroviarias combina, por tanto, un liderazgo concentrado en la integración crítica para la seguridad con espacio para proveedores de tecnología especializada.
Líderes de la Industria de Sistemas de Prevención de Colisiones Ferroviarias
-
Siemens Mobility GmbH
-
Alstom SA
-
Hitachi Rail
-
Wabtec Corporation
-
China Railway Signal and Communication Corporation Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Prevención de Colisiones Ferroviarias Empresas cubiertas en este informe
- Siemens Mobility GmbH
- Alstom SA
- Hitachi Rail
- Wabtec Corporation
- Medha Servo Drives Pvt. Ltd.
- HBL Engineering Limited
- Kernex Microsystems (India) Limited
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Toshiba Corporation
- CAF S.A.
- Indra Sistemas, S.A.
- Kyosan Electric Manufacturing Co., Ltd.
- Nippon Signal Co., Ltd.
- China Railway Signal and Communication Corporation Limited
- AŽD Praha s.r.o.
- Rail Vision Ltd.
- G.G. Tronics India Private Limited (GGT)
Desarrollos recientes de la industria en Mercado de Sistemas de Prevención de Colisiones Ferroviarias
- Octubre de 2026: Central Railway completó la Evaluación de Seguridad Independiente de Kavach 4.0 en la sección de 104 km Amla–Chhindwara de su división de Nagpur, la primera sección de la división en ser evaluada.
- Septiembre de 2026: Los Ferrocarriles Indios aprobaron INR 170 crore para el despliegue de Kavach 4.0 en 712 kilómetros de ruta de la División Moradabad de Northern Railway.
- Septiembre de 2026: Knorr-Bremse y su socio digital EYYES presentaron el sistema de Advertencia de Colisión Frontal RailEye, un sistema de detección de obstáculos y asistencia al conductor basado en cámaras para metro, tranvía y ferrocarril ligero, en InnoTrans 2026.
- Agosto de 2026: Wabtec ganó un contrato de aproximadamente BRL 1 mil millones (195 millones de USD) de Vale para instalar su sistema de control positivo de trenes I-ETMS en los ferrocarriles Carajás y Vitória a Minas hasta 2031.
- Junio de 2026: Los Ferrocarriles Indios aprobaron el despliegue de Kavach en 631 kilómetros de ruta de East Coast Railway a un costo de INR 270 crore (32,5 millones de USD).
- Junio de 2026: Alstom aseguró un contrato marco de EUR 214 millones para entregar ETCS Nivel 2 para el Sector 1 Norte de la nueva línea Sunshine Coast de Queensland.
Alcance del Informe Global del Mercado de Sistemas de Prevención de Colisiones Ferroviarias
El alcance incluye la segmentación por sistema (ETCS/ATP (niveles 1–3), control positivo de trenes (PTC), control de trenes basado en comunicaciones (CBTC), Kavach/TCAS y otros), aplicación (ferrocarril de carga, ferrocarril de pasajeros (convencional y de alta velocidad) y metro y ferrocarril ligero), componente (unidades de a bordo, equipos de vía y software) y despliegue (nueva instalación y modernización). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD.
Resumen de la segmentación
| ETCS/ATP (Niveles 1–3) |
| Control Positivo de Trenes (PTC) |
| Control de Trenes Basado en Comunicaciones (CBTC) |
| Kavach/TCAS |
| Otros |
| Ferrocarril de Carga |
| Ferrocarril de Pasajeros (Convencional y de Alta Velocidad) |
| Metro y Ferrocarril Ligero |
| Unidades de a Bordo |
| Equipos de Vía |
| Software |
| Nueva Instalación |
| Modernización |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Sistema | ETCS/ATP (Niveles 1–3) | |
| Control Positivo de Trenes (PTC) | ||
| Control de Trenes Basado en Comunicaciones (CBTC) | ||
| Kavach/TCAS | ||
| Otros | ||
| Por Aplicación | Ferrocarril de Carga | |
| Ferrocarril de Pasajeros (Convencional y de Alta Velocidad) | ||
| Metro y Ferrocarril Ligero | ||
| Por Componente | Unidades de a Bordo | |
| Equipos de Vía | ||
| Software | ||
| Por Despliegue | Nueva Instalación | |
| Modernización | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de sistemas de prevención de colisiones ferroviarias para 2032?
Se proyecta que el mercado de sistemas de prevención de colisiones ferroviarias alcance 18,99 mil millones de USD para 2032, creciendo a una CAGR del 5,97% de 2027 a 2032.
¿Qué aplicación tiene la mayor demanda de estos sistemas?
El ferrocarril de pasajeros representó el 43,25% de los ingresos en 2026, mientras que se prevé que el metro y el ferrocarril ligero sean la aplicación de más rápido crecimiento con una CAGR del 7,15%.
¿Qué componente se expande más rápido en los sistemas de protección ferroviaria?
Se prevé que el software crezca a una CAGR del 8,22% hasta 2032 a medida que la señalización utiliza cada vez más configuración digital, diagnósticos y actualizaciones.
¿Qué región lidera la demanda de sistemas de prevención de colisiones ferroviarias?
Asia-Pacífico representó el 37,18% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,84% hasta 2032.