
列車衝突回避システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 14.21 十億米ドル |
| 市場規模 (2032) | 18.99 十億米ドル |
| 成長率 (2027 - 2032) | 5.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
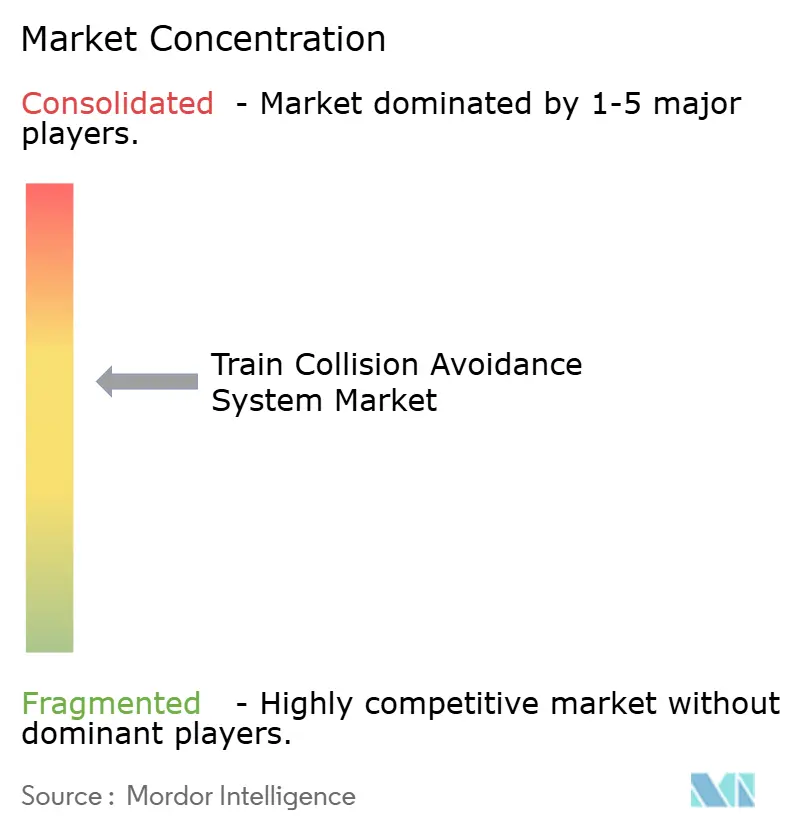
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる列車衝突回避システム市場分析
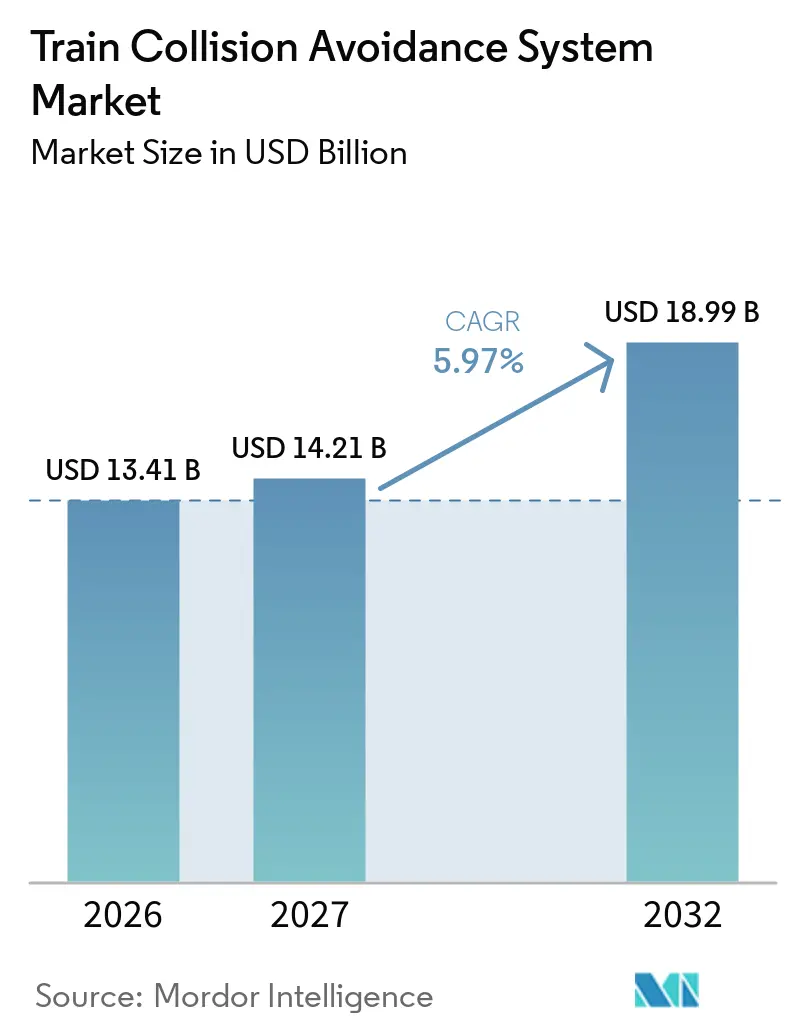
列車衝突回避システムの市場規模は2026年に13.41 ビリオン 米ドルと評価され、2027年の14.21 ビリオン 米ドルから2032年には18.99 ビリオン 米ドルに拡大し、2027年から2032年の間にCAGR 5.97%を記録すると予測されています。政府の安全義務化プログラムは、事故防止を資金調達済みの調達コミットメントに転換するため、裁量的な交通支出よりも長期的な見通しをサプライヤーに提供します。地下鉄建設、高速鉄道の拡張、および老朽化した信号設備の更新は、新線と既存ネットワークの両方で需要を生み出しています。列車衝突回避システム市場はまた、車両アップグレード、軌道沿い設備、および通信システムを一つのプログラム内に組み合わせたプロジェクトからも恩恵を受けています。長い承認サイクル、限られたエンジニアリング能力、および運行中の鉄道での困難な作業が設置を遅らせる可能性がありますが、根本的な安全要件がなくなるわけではありません。認定済みプラットフォームと複雑な移行プログラム経験を持つサプライヤーは、より大規模なフレームワーク契約の競争において有利な立場にあります。
主要レポートのポイント
- システム別では、ETCS/ATPレベル1~3が2026年の列車衝突回避システム市場シェアの38.14%を占め、カバッハ/TCASは2032年までCAGR 10.12%で成長すると予測されています。
- 用途別では、旅客鉄道が2026年の列車衝突回避システム市場シェアの43.25%を占め、地下鉄および路面電車・軽量軌道交通は2032年までCAGR 7.15%で成長すると予測されています。
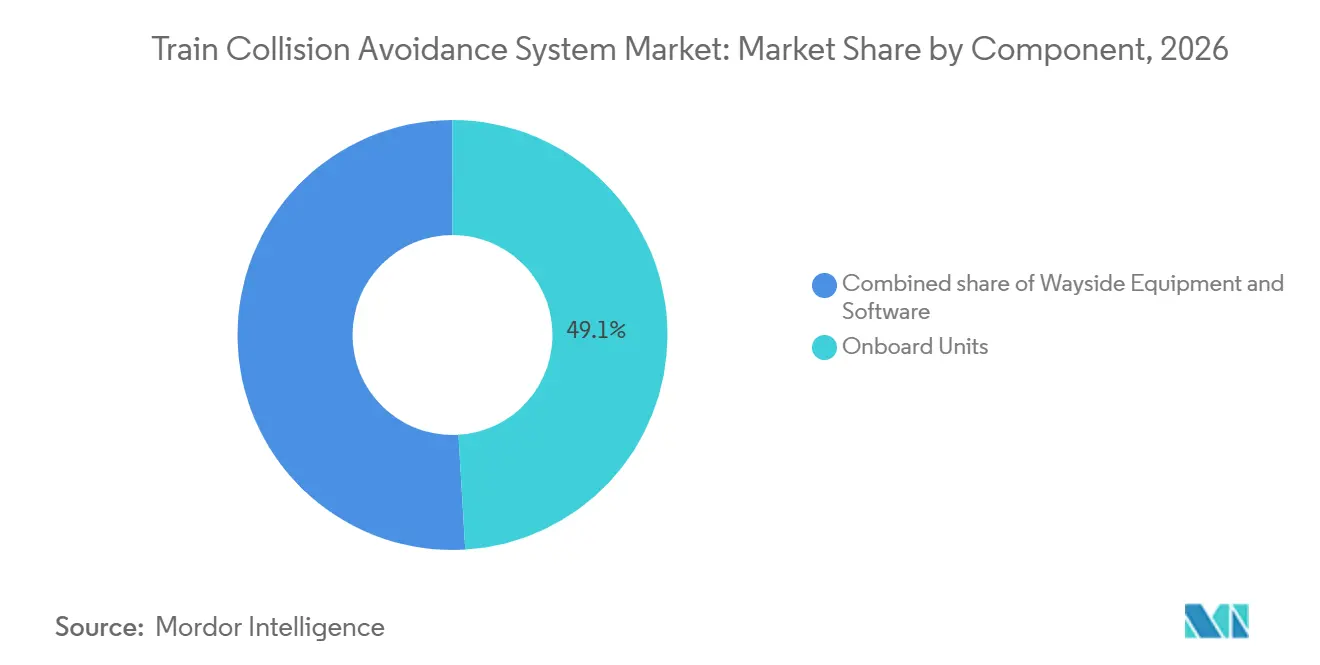
- コンポーネント別では、車上装置が2026年の列車衝突回避システム市場シェアの49.05%を占め、ソフトウェアは2032年までCAGR 8.22%で成長すると予測されています。
- 導入形態別では、レトロフィットが2026年の列車衝突回避システム市場シェアの54.12%を占め、新規設置は2032年までCAGR 6.72%で成長すると予測されています。
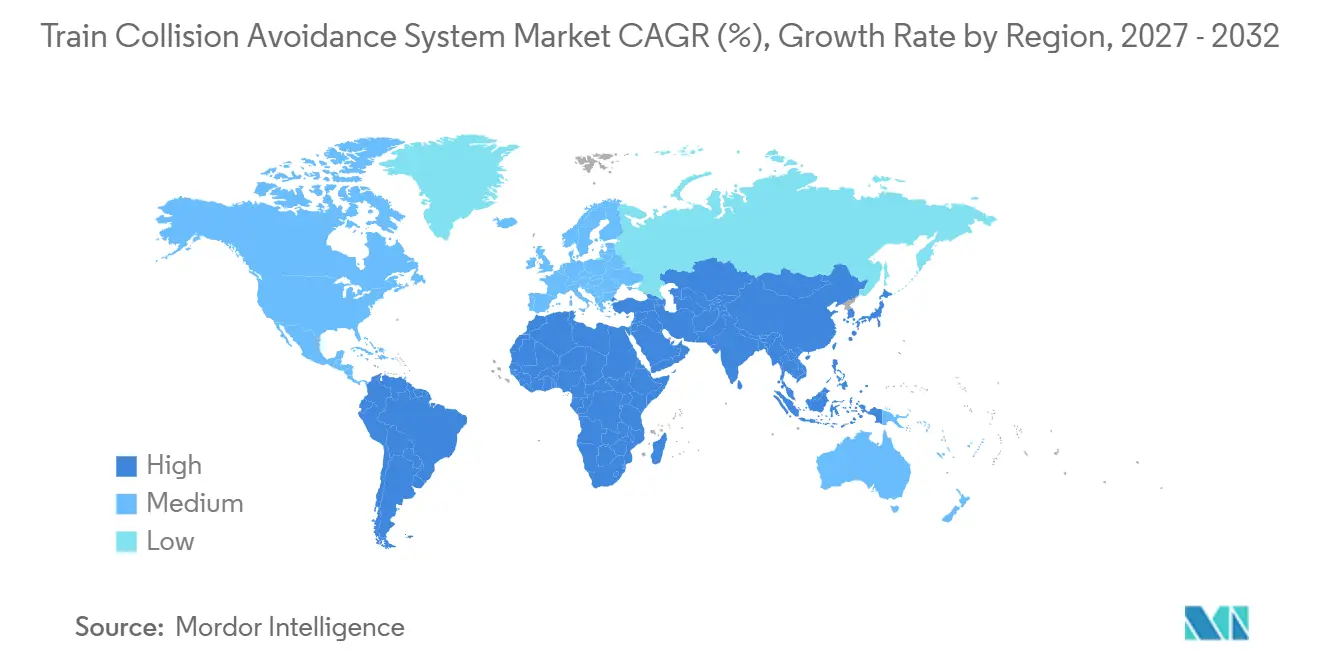
- 地域別では、アジア太平洋が2026年の列車衝突回避システム市場シェアの37.18%を占め、2032年までCAGR 7.84%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄道安全義務化および列車防護アップグレード | +1.0% | 世界全体、インドおよび欧州に集中 | 短期(2年以内) |
| CBTCによる都市鉄道容量拡大 | +0.7% | アジア太平洋が中心、中東・アフリカ・南米にも波及 | 中期(2~4年) |
| 高速鉄道および国境を越えた相互運用性への投資 | +0.6% | 欧州、東アジア、トルコ | 中期(2~4年) |
| 老朽化した信号設備および車両からのレトロフィット需要 | +0.5% | 北米および西欧 | 短期(2年以内) |
| リアルタイム列車位置特定および自動ブレーキの採用 | +0.4% | 世界全体 | 中期(2~4年) |
| FRMCS、5G、および耐障害性の高い列車・地上間通信への移行 | +0.4% | 欧州が主要、アジア太平洋および北米が副次的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄道安全義務化および列車防護アップグレード
政府の安全義務化は、事故リスクを正式な調達コミットメントに転換するため、列車衝突回避システム市場において最も信頼性の高い需要源となっています。インドは2026年7月31日までに、デリー・ムンバイ回廊およびデリー・ハウラー回廊の2,633ルートキロメートルにカバッハバージョン4.0を導入しました [1]。軌道沿いの工事も21,794ルートキロメートルにわたって着手されており、大規模な実施パイプラインを提供しています。英国鉄道安全基準委員会は2025年11月に、英国ネットワーク全体にETCSが段階的に導入される間の暫定的な安全改善を設定するための業界全体の列車防護戦略を開始しました。欧州およびインドの安全規則は、システム保証と認証能力を実証できるサプライヤーを優遇するコンプライアンスの関門を設けています。この構造により、義務が発効した後に事業者が安全支出を延期する余地は限られます。
CBTCによる都市鉄道容量拡大
CBTCは、より短い運転間隔とより応答性の高いサービス制御をサポートするため、新しい地下鉄プログラムにおける標準要となりつつあります。国際貿易局は、2035年までのホーチミン市の都市鉄道に40 ビリオン 米ドル、ハノイに21 ビリオン 米ドルを見込んでおり、信号および列車制御が主要な機会分野として特定されています[2]。これらのプログラムは、列車衝突回避システム市場を従来の幹線鉄道を超えて都市交通ネットワークへと拡大させます。Hitachi Railは、東京メトロ丸ノ内線でのCBTCシステムが、従来の軌道回路での最小50メートルと比較して0.1メートルの列車位置分解能を達成したと報告しました。このような性能は、旧来のシステムで使用される固定閉塞論理に依存することなく、容量改善をサポートします。地下鉄プロジェクトはまた、サプライヤーが信号、通信、監視ソフトウェア、および保守サポートをまとめて販売する機会を提供します。
高速鉄道および国境を越えた相互運用性への投資
高速鉄道への投資、サービスが国家ネットワークをまたいで運行し、より高速で運転されることが多いため、相互運用可能な列車防護への需要を高めます。欧州委員会の2025年高速鉄道行動計画は、主要回廊でのより速い接続を目指し、2040年までのTEN-Tネットワーク投資として3,450 ビリオン ユーロ(373.9 ビリオン 米ドル)を特定しています [3]。この計画はETCSの継続的な展開と整合しており、列車衝突回避システム市場の対象市場基盤の拡大を支援します。フィンランドは2026年9月にGSM-R要件に関するEUの適用除外を受け、2035年まで国内のFRMCS前の無線システムを使用することが認められました。世界銀行は2026年3月にトルコのイスタンブール北部鉄道横断プロジェクト(現代的な鉄道システムを必要とする大容量電化路線)に2 ビリオン 米ドルを承認しました。これらのプロジェクトは、共通仕様、データリンク、および国境を越えた承認プロセスの重要性を高めています。
老朽化した信号設備および車両からのレトロフィット需要
リレー連動装置とアナログ列車防護設備の大規模な既設基盤により、レトロフィット作業は列車衝突回避システム市場の中心となっています。ドイツ鉄道(Deutsche Bahn)は2025年にネットワーク近代化プログラムのための産業能力を確保するためのデジタル信号量産契約を締結しました。この契約にはSiemens Mobility、Alstom、Hitachi Rail、MerMec Deutschlandなどのサプライヤーが含まれており、既存ネットワークで必要な作業の規模を示しています。スイス連邦鉄道もまた、長期的に信号資産の相当部分を更新することを目的としたデジタル連動装置フレームワークを発注しました。レトロフィットプログラムは、テスト、段階的な試運転、および運用との緊密な調整を必要とし、統合スキルの価値を高めます。また、エンジニアリング、ハードウェア交換、ソフトウェア設定、および長期サービスサポートにわたって収益を拡大します。
抑要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存設備の移行・テスト・占有コストの高さ | -0.8% | 北米および西欧 | 短期(2年以内) |
| 相互運用性および安全認証の複雑さ | -0.7% | 世界全体、欧州の国境を越えた回廊で深刻 | 中期(2~4年) |
| 接続された列車制御アーキテクチャ全体のサイバーセキュリティリスク | -0.6% | 世界全体 | 中期(2~4年) |
| 信号エンジニアリングおよび安全保証人材の不足 | -0.4% | 世界全体、先進国市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
既存設備の移行・テスト・占有コストの高さ
運行中の鉄道の近代化は、新線への設備設置よりもコストが高く、時間がかかります。事業者の占有可能時間は限られており、設置・テスト・試運転に使える時間が制約されます。ドイツ鉄道の2025年量産契約は、サプライヤー能力を確保することで平均8年かかっていた実施サイクルを短縮するために設計されました。インドのカバッハプログラムも、本格展開前にSIL-4評価と検証を必要としました。これらの実際的な制約は、規制上の期限が近づくまでプロジェクトを延期させる可能性があります。また、専門労働力と認定サプライヤー能力に圧力をかけながら、狭い期間に注文が集中する可能性もあります。
相互運用性および安全認証の複雑さ
異なるレガシーシステムと国内承認プロセスは、鉄道事業者が国境を越えて防護システムを展開する際の障壁となっています。欧州委員会は2026年2月に、ERTMSの展開は進んでいるが、全体的な展開が必要なペースに遅れており、さらなる取り組みが必要であると述べました。Alstomは2025年9月に、TRAXXユニバーサル機関車向けのETCS車上システムについてERAの承認を受け、チェコの輸送業者の国境を越えた貨物運行を可能にしました [4]。この事例は、承認が設備と運行条件に固有のものであることを示しています。接続されたアーキテクチャはより強力なサイバーセキュリティ管理も必要し、信号および安全保証の専門家の不足がスケジュールに圧力を加えています。CISAは2025年7月に列車後部装置および列車前部装置のリモートリンクデバイスにおける弱い認証の脆弱性を記録しており、機能安全と並行してサイバーリスクに対処する必要性を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム別:
カバッハが規模を拡大する一方、ETCS/ATPが最大のシステム基盤を維持ETCS/ATPレベル1~3は2026年の列車衝突回避システム市場シェアの38.14%を占め、最大のシステムカテゴリーとなっています。その地位は、欧州の相互運用性要件と既存のERTMSプログラムの深さを反映しています。欧州委員会は引き続きERTMSを鉄道ネットワーク近代化と国境を越えたサービスの中核要件として扱っています。カバッハ/TCASは、インド鉄道での段階的な展開に牽引され、2032年までに最高成長率10.12%を記録すると予測されています。カバッハ4.0は2026年7月に2,633ルートキロメートルで運用されており、さらに21,794ルートキロメートルで軌道沿いの工事が着手されていました。これらの回廊の規模は、車上装置、軌道沿い設備、線リンク、および統合サービスへの需要を支えています。また、国内サプライヤーが大規模な国家プログラムで能力を構築することも可能にします。
ポジティブトレインコントロールは北米で確立された役割を維持しており、幹線安全システムの規制上および運用上の基盤を提供しています。CBTCは、より短い列車間隔と継続的な監視をサポートするため、都市ネットワークでより顕著です。列車衝突回避システム産業は、したがって、一つのアーキテクチャに限定されたサプライヤーよりも、複数の標準を管理できるベンダーを優遇します。ソフトウェアは、機能が固定設備からデジタル制御ロジックへと移行するにつれて、各システム内でより重要になっています。将来のFRMCS展開を含む通信アップグレードは、耐障害性の高い列車・地上間データ交換の役割をさらに拡大できます。認証は、特にシステムが高い安全完全性要件を満たす必要がある場合、引き続き主要な市場参入フィルターとなっています。
用途別:
旅客鉄道が収益を支え、地下鉄および路面電車・軽量軌道交通が加速旅客鉄道は2026年の列車衝突回避システム市場シェアの43.25%を占め、在来線および高速鉄道の再信号化プロジェクトの高い価値に支えられています。幹線事業者は、複雑な路線での速度、権限、信号インターフェース、および安全なブレーキを管理するための防護システムを必要としています。東日本旅客鉄道(JR東日本)はDXアジェンダにATACSおよび自動列車運転を位置づけており、デジタル鉄道制御への継続的な投資を示しています。旅客サービスはまた、信頼性と事故防止が多数の旅行者に影響するため、政策立案者から直接的な注目を受けています。高速ロジェクトは、システムが持続的な高速での信頼性の高い監視を維持しなければならないため、技術的要件を追加します。これらの特徴により、旅客鉄道は列車衝突回避システム市場の安定した収益基盤となっています。長い資産寿命はまた、設備更新とソフトウェアアップグレードの繰り返しの機会を生み出します。
地下鉄および路面電車・軽量軌道交通は、2032年までCAGR 7.15%で最も成長の速い用途となると予測されています。新しい都市ネットワークはCBTCを使用して、都市が拡大するにつれて列車頻度を高め、容量を管理します。貨物鉄道は旅客および地下鉄用途よりも交通量と商品状況の影響を受けやすいです。しかし、危険検知と自動ブレーキは、ヤードや貨物路線で追加の安全需要を生み出す可能性があります。旅客鉄道と都市鉄道の大きな合算役割は、全体的な需要に対する貨物サイクルの影響を軽減するのに役立ちます。
コンポーネント別:
車上装置が収益をリードし、ソフトウェアがより速く拡大車上装置は2026年の列車衝突回避システム市場シェアの49.05%を占めました。これ、認定された車両ハードウェアが高い単価を持つためです。これらの装置は、機関車または列車を移動権限、ブレーキ機能、運転士表示、および通信システムに接続します。また、関連する地上システムおよび車両との互換性を実証するための広範なテストも必要です。この認証負担は、設備のコストと重要性を高めます。カバッハの展開には車上および軌道沿いの両要素が含まれており、鉄道車両全体で必要なハードウェア設置数を増加させます。より多くの機能がソフトウェアに移行しても、車上設備は不可欠であり続けます。既設基盤はまた、保守、交換、およびアップグレードのサービス需要を生み出します。
ソフトウェアは2032年までCAGR 8.22%で成長すると予測されており、列車衝突回避システム市場のコンポーネントの中で最も速い成長率です。この増加は、ソフトウェア定義信号、設定ツール、診断、およびデジタルアップデートのより広い使用を反映しています。地上設備は、特に事業者がアナログリレーをデジタル連動装置に交換する既存ネットワークでは依然として重要です。移動閉塞アプローチは時間をかけて固定地上装置への依存を減らす可能性がありますが、信頼性の高い通信と安全なデータ処理の必要性を高めます。サプライヤーは、連動装置、オブジェクトコントローラー、踏切機能、および分析を組み合わせたモジュール製品を提供することで適応しています。このシフトは、ライセンス、設定、サイバーセキュリティアップデート、およびサポートからの定期収益を増加させる可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
導入形態別:
レトロフィットが大きな基盤を維持し、新規設置が勢いを増すレトロフィットは2026年の列車衝突回避システム市場シェア54.12%を占めました。これは、世界の鉄道ネットワークの多くが1960年から2000年の間に設置された設備で運行されているためです。これらのシステムは、事業者がより高度なETCS、CBTC、またはカバッハ機能を導入する前に更新する必要があります。既存設備プロジェクトは、レガシー資産との統合と制限された占有期間中の実施を必要とします。移行中も運行サービスを継続しなければならないため、グリーンフィールド作業よりもエンジニアリングリスクが高いことが多いです。列車衝突回避システム産業は、近代化プログラムが孤立した路線ではなくネットワーク全体をカバーできるため、この既設基盤から恩恵を受けています。レトロフィット作業は、認定製品と強力なシステムエンジニアリングおよびプログラム実施リソースを組み合わせたサプライヤーを優遇します。
新規設置は2032年までCAGR 6.72%で成長すると予測されています。グリーンフィールドの地下鉄路線、高速回廊、および以前は信号設備のなかった路線は、運行開始時から防護システムを必要とします。これらのプロジェクトは一般的に信号をより広い鉄道システムと共に設計できるため、よりクリーンな設置条件を提供します。インドでの新規作業には、以前は同等の安全システムが装備されていなかった路線が含まれる可能性があり、新規設置とレトロフィットの境界をより不明確にしています。新規設置はレトロフィットプログラムよりも実施コストのばらつきが少ない可能性がありますが、依然として認証とテストが必要です。両方の導入形態にわたるバランスの取れたポートフォリオは、サプライヤーが異なるリスクとマージンプロファイルを管理するのに役立ちます。
地域分析
アジア太平洋は2026年の列車衝突回避システム市場シェアの37.18%を占め、2032年までCAGR 7.84%で成長すると予測されています。インドは、カバッハの展開が高密度回廊と大規模な承認済みルートキロメートルのパイプラインをカバーするため、地域需要の主要な源泉です。中国は広範な高速鉄道および都市鉄道ネットワーク全体への継続的な投資を維持しています。日本は、確立された事業者とサプライヤーを通じてデジタル鉄道制御と自動運転能力の向上を続けています。オーストラリアもプロジェクト需要を提供しており、Alstomは2026年6月にクイーンズランド州のサンシャインコースト線でのETCSレベル2の契約を獲得しました。
欧州は成熟した既設基盤を持ちますが、列車衝突回避システム市場の近代化支出の重要な源泉であり続けています。ERTMS義務、国境を越えた貨物および旅客運行、および高速鉄道への投資により、ETCSが調達の中心に置かれています。欧州委員会はERTMSの展開がスケジュールより遅れていることを認識しており、複雑なネットワークの標準化の難しさを浮き彫りにしています。ドイツとスイスは、長期フレームワーク契約がデジタル信号のための産業能力を確保する方法を示しています。北米は成熟したポジティブトレインコントロール基盤を持ち、地下鉄CBTCアップグレードとソフトウェア検証にさらなる機会があります。
中東、アフリカ、および南米は現在の需要の小さなプールを代表していますが、これらの地域のプロジェクトは国際的な実施能力を持つサプライヤーにとって重要となり得ます。アフリカおよび中東の下鉄プログラムもCBTCと統合制御システムへの関心を高めています。南米の契約は、プロジェクトに明確な資金調達と技術仕様がある場合、主要なグローバルサプライヤーを引き付けることができます。これらの市場全体で、調達のタイミングは公的資金、プロジェクト準備、および現地の運用条件内で輸入技術を管理する能力に大きく依存しています。
競合状況
列車衝突回避システム市場は、システム統合と認定ハードウェアにおいて中程度に集中しています。Siemens Mobility、Alstom、Hitachi Rail、およびWabtec Corporationは、主要なシステムタイプと地域にわたる幅広いポートフォリオを持っています。必要な認証の規模と安全な運用を実証するコストは、新規のフルシステムサプライヤーにとって高い参入障壁を生み出しています。ドイツ鉄道の2025年契約は、長期的なコミットメントが実施能力を確保することで既存プレーヤーの地位を強化する方法を示しています。Hitachi Railはまた、2025年12月にスイス鉄道ネットワークのデジタル化に関連するフレームワーク契約を獲得しました。これらの契約は主要サプライヤーにより安定した受注基盤を提供しますが、長年にわたる持続的な実施品質も必要とします。
競争は、診断、障害物検知、ソフトウェア検証、およびサイバーセキュリティなどの隣接分野で引き続き活発です。Siemensは2025年9月に、CISAが指摘したTrainguardデバイスに影響する列車後部装置および列車前部装置のリモートリンクの脆弱性に関する製品セキュリティ情報を発行しました。Knorr-Bremseは、InnoTrans 2026でデジタルパートナーのEYYESと共に、車両搭載カメラを使用して危険と歩行者を識別するRailEye前方衝突警告システムを発表しました。Knorr-Bremseはまた、2026年6月にAtkinsRéalisと5年間のフレームワーク契約を締結し、英国でElectroLogIXS信号プラッフォームを展開します。このような動きは、サプライヤーが孤立したコンポーネントから相互運用可能な製品セットへと提供を拡大している方法を示しています。
国内企業は、調達が地域の技術開発を支援する場所で引き続き重要です。インドのカバッハプログラムは、Medha Servo Drives、HBL Engineering、およびKernex Microsystemsなどの企業に、国産エコシステム内で参加する機会を提供します。このアプローチは、輸入システムへの依存を減らしながら、認定能力の国内基盤を拡大することができます。大手グローバルベンダーは、軌道沿い、車上、ソフトウェア、および保守サービスをまとめて提供できるため、多国籍プログラムで優位性を維持しています。小規模な専門企業は、特定のセンサー、通信、ソフトウェア、または保証能力を提供する場合に競争できます。列車衝突回避システム市場は、したがって、安全クリティカルな統合における集中したリーダーシップと、専門技術プロバイダーの余地を組み合わせています。
列車衝突回避システム産業のリーダー企業
-
Siemens Mobility GmbH
-
Alstom SA
-
Hitachi Rail
-
Wabtec Corporation
-
China Railway Signal and Communication Corporation Limited
- 注:主要企業の掲載順は順位を示すものではありません。
列車衝突回避システム市場 このレポートでカバーされる企業
- Siemens Mobility GmbH
- Alstom SA
- Hitachi Rail
- Wabtec Corporation
- Medha Servo Drives Pvt. Ltd.
- HBL Engineering Limited
- Kernex Microsystems (India) Limited
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Toshiba Corporation
- CAF S.A.
- Indra Sistemas, S.A.
- Kyosan Electric Manufacturing Co., Ltd.
- Nippon Signal Co., Ltd.
- China Railway Signal and Communication Corporation Limited
- AŽD Praha s.r.o.
- Rail Vision Ltd.
- G.G. Tronics India Private Limited (GGT)
最近の産業開発事情 列車衝突回避システム市場
- 2026年10月:中央鉄道は、ナグプール管区のアムラ~チンドワラ区間(104km)でカバッハ4.0の独立安全評価を完了しました。これは同管区で評価され最初の区間です。
- 2026年9月:インド鉄道は、北部鉄道モラダバード管区の712ルートキロメートルへのカバッハ4.0展開に1,700 ミリオン インドルピーを承認しました。
- 2026年9月:Knorr-BremseとデジタルパートナーのEYYESは、InnoTrans 2026で地下鉄、路面電車、および軽量軌道交通向けのカメラベースの障害物検知・運転士支援システムであるRailEye前方衝突警告システムを発表しました。
- 2026年8月:Wabtecは、2031年までカラジャス鉄道およびヴィトーリア・ア・ミナス鉄道にI-ETMSポジティブトレインコントロールシステムを設置するため、Valeから約10 ビリオン ブラジルレアル(195 ミリオン 米ドル)の契約を獲得しました。
- 2026年6月:インド鉄道は、2,700 ミリオン インドルピー(32.5 ミリオン 米ドル)の費用で東海岸鉄道の631ルートキロメートルへのカバッハ展開を承認しました。
- 2026年6月:Alstomは、クイーンズランド州の新しいサンシャインコースト線のセクター1北部にETCSレベル2を提供するため、2,140 ミリオン ユーロのフレーム契約を獲得しました。
世界の列車衝突回避システム市場レポートの範囲
範囲には、システム別(ETCS/ATP(レベル1~3)、ポジティブトレインコントロール(PTC)、通信ベース列車制御(CBTC)、カバッハ/TCAS、その他)、用途別(貨物鉄道、旅客鉄道(在来線および高速鉄道)、地下鉄および路面電車・軽量軌道交通)、コンポーネント別(車上装置、地上設備、ソフトウェア)、導入形態別(新規設置およびレトロフィット)によるセグメント分析が含まれます。分析はまた、北米、欧州、アジア太平洋、南米、中東・アフリカを含む地域レベルのセグメント分析もカバーしています。市場規模と成長予測は米ドルの金額ベースで提示されます。
セグメンテーション概要
| ETCS/ATP(レベル1~3) |
| ポジティブトレインコントロール(PTC) |
| 通信ベース列車制御(CBTC) |
| カバッハ/TCAS |
| その他 |
| 貨物鉄道 |
| 旅客鉄道(在来線および高速鉄道) |
| 地下鉄および路面電車・軽量軌道交通 |
| 車上装置 |
| 地上設備 |
| ソフトウェア |
| 新規設置 |
| レトロフィット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| システム別 | ETCS/ATP(レベル1~3) | |
| ポジティブトレインコントロール(PTC) | ||
| 通信ベース列車制御(CBTC) | ||
| カバッハ/TCAS | ||
| その他 | ||
| 用途別 | 貨物鉄道 | |
| 旅客鉄道(在来線および高速鉄道) | ||
| 地下鉄および路面電車・軽量軌道交通 | ||
| コンポーネント別 | 車上装置 | |
| 地上設備 | ||
| ソフトウェア | ||
| 導入形態別 | 新規設置 | |
| レトロフィット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
列車衝突回避システム市場の2032年までの予測規模は?
列車衝突回避システム市場は2032年までに18.99 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 5.97%で成長すると予測されています。
これらのシステムへの需要が最も高い用途はどれですか?
旅客鉄道は2026年に収益の43.25%を占め、地下鉄および路面電車・軽量軌道交通はCAGR 7.15%で最も成長の速い用途となると予測されています。
鉄道防護システムで最も速く拡大しているコンポーネントはどれですか?
ソフトウェアは、信号がデジタル設定、診断、およびアップデートをますます使用するようになるにつれて、2032年までCAGR 8.22%で成長すると予測されています。
列車衝突回避システムへの需要をリードしている地域はどこですか
アジア太平洋は2026年に収益の37.18%を占め、2032年までCAGR 7.84%で成長すると予測されています。