
Taille et Part du Marché des Systèmes de Prévention des Collisions Ferroviaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.21 Milliards de dollars |
| Taille du Marché (2032) | 18.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
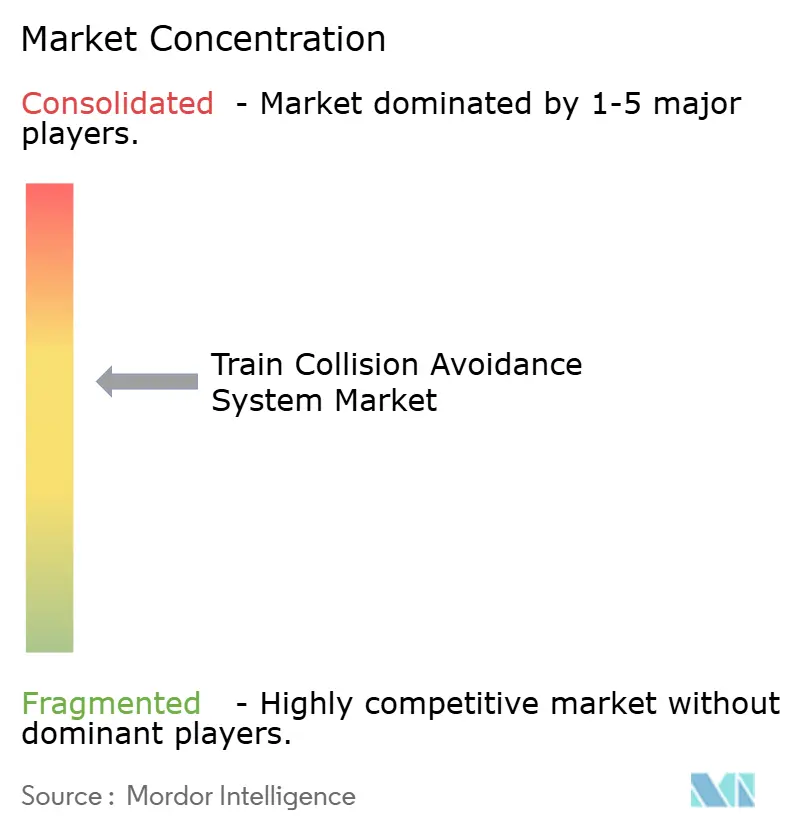
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Prévention des Collisions Ferroviaires par Mordor Intelligence
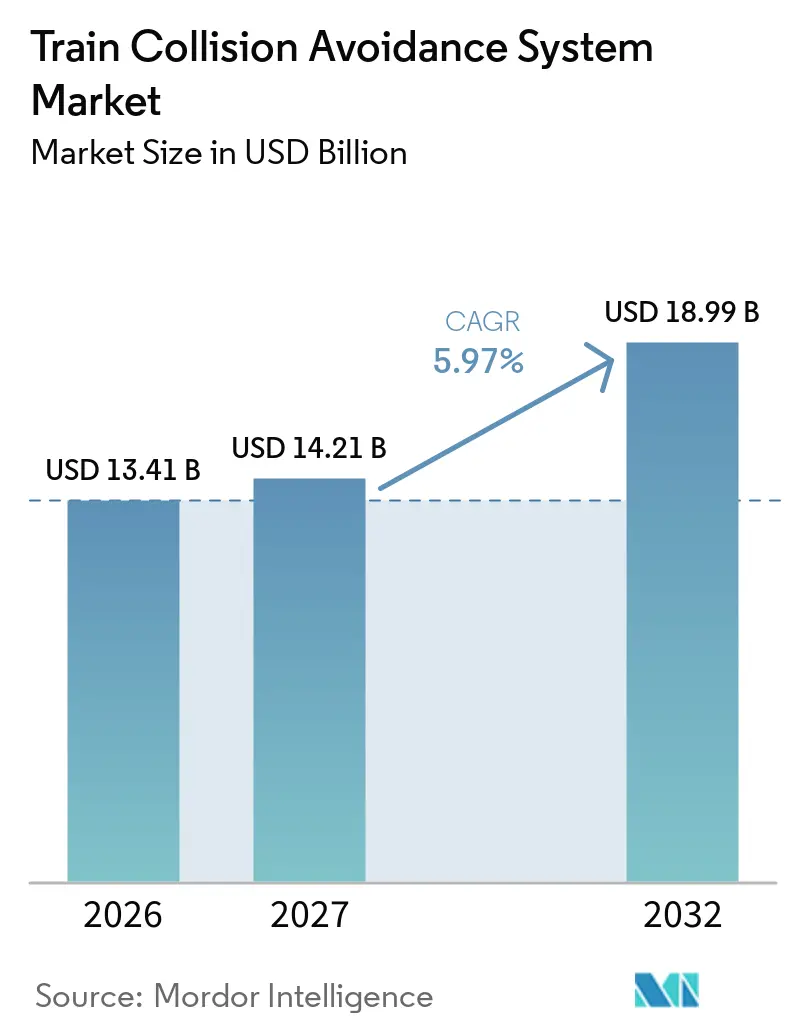
La taille du marché des systèmes de prévention des collisions ferroviaires était évaluée à 13,41 milliards USD en 2026 et devrait s'étendre de 14,21 milliards USD en 2027 pour atteindre 18,99 milliards USD d'ici 2032, enregistrant un CAGR de 5,97 % entre 2027 et 2032. Les programmes de sécurité obligatoires transforment la prévention des accidents en engagements d'approvisionnement financés, ce qui offre aux fournisseurs une meilleure visibilité que les dépenses discrétionnaires en transport. La construction de métros, l'expansion du rail à grande vitesse et le remplacement des équipements de signalisation vieillissants créent une demande tant sur les nouvelles lignes que sur les réseaux existants. Le marché des systèmes de prévention des collisions ferroviaires bénéficie également de projets combinant la modernisation du matériel roulant, des équipements de bord de voie et des systèmes de communication au sein d'un même programme. Les longs cycles d'approbation, la capacité d'ingénierie limitée et les travaux complexes sur les voies ferrées en exploitation peuvent retarder les installations, mais ils ne suppriment pas l'exigence de sécurité sous-jacente. Les fournisseurs disposant de plateformes certifiées et d'une expérience dans des programmes de migration complexes sont bien positionnés pour concourir à des contrats-cadres de plus grande envergure.
Principaux Enseignements du Rapport
- Par système, ETCS/ATP Niveaux 1 à 3 détenait 38,14 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026, tandis que Kavach/TCAS devrait croître à un CAGR de 10,12 % jusqu'en 2032.
- Par application, le rail passagers détenait 43,25 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026, tandis que le métro et le tramway devraient croître à un CAGR de 7,15 % jusqu'en 2032.
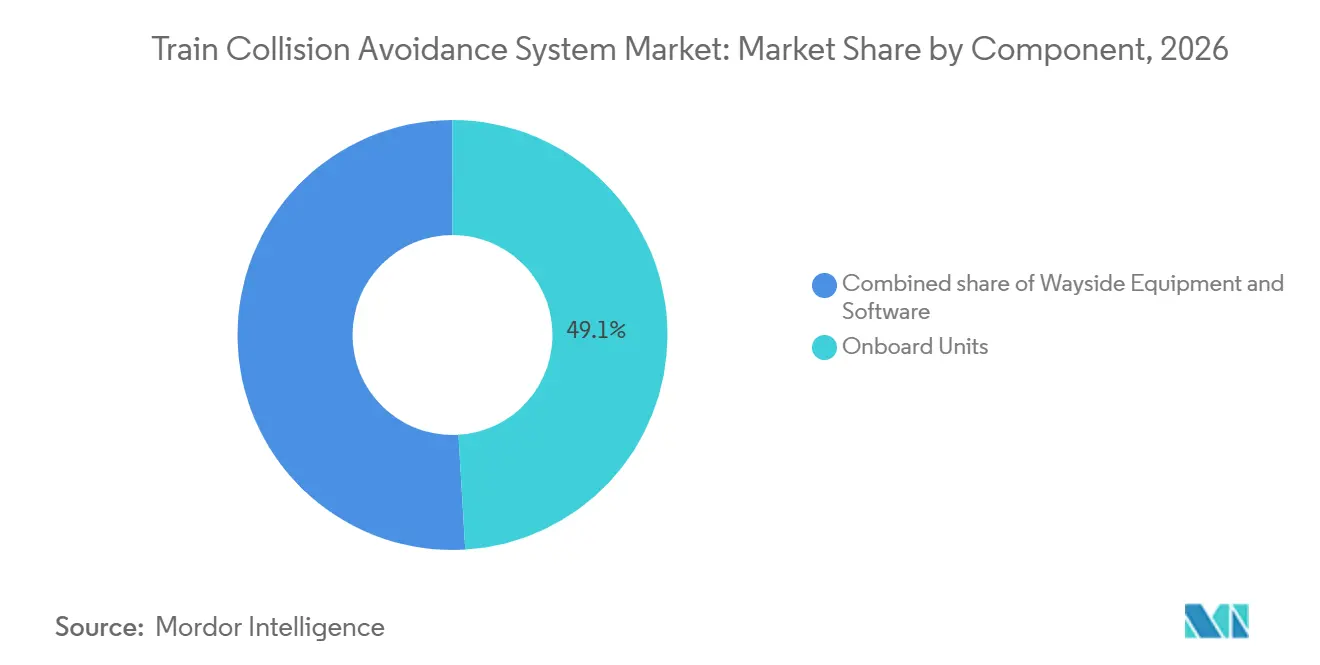
- Par composant, les unités embarquées détenaient 49,05 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026, tandis que le logiciel devrait croître à un CAGR de 8,22 % jusqu'en 2032.
- Par déploiement, la modernisation détenait 54,12 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026, tandis que la nouvelle installation devrait croître à un CAGR de 6,72 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,18 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026 et devrait croître à un CAGR de 7,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Mises à Niveau Obligatoires en Matière de Sécurité Ferroviaire et de Protection des Trains | +1.0% | Mondial, concentré en Inde et en Europe | Court terme (≤ 2 ans) |
| Expansion de la Capacité du Rail Urbain via le CBTC | +0.7% | Cœur Asie-Pacifique, avec des effets au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Investissement dans le Rail à Grande Vitesse et l'Interopérabilité Transfrontalière | +0.6% | Europe, Asie de l'Est et Turquie | Moyen terme (2 à 4 ans) |
| Demande de Modernisation due au Vieillissement de la Signalisation et du Matériel Roulant | +0.5% | Amérique du Nord et Europe de l'Ouest | Court terme (≤ 2 ans) |
| Adoption de la Localisation en Temps Réel des Trains et du Freinage Automatisé | +0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Migration vers le FRMCS, la 5G et les Communications Résilientes Train-Sol | +0.4% | Europe en priorité, Asie-Pacifique et Amérique du Nord en secondaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mises à Niveau Obligatoires en Matière de Sécurité Ferroviaire et de Protection des Trains
Les mandats de sécurité gouvernementaux constituent la source de demande la plus fiable pour le marché des systèmes de prévention des collisions ferroviaires, car ils transforment le risque d'accident en engagements formels d'approvisionnement. L'Inde avait mis en service Kavach Version 4.0 sur 2 633 kilomètres de route des corridors Delhi-Mumbai et Delhi-Howrah au 31 juillet 2026 [1]. Les travaux de bord de voie avaient également été engagés sur 21 794 kilomètres de route, ce qui constitue un important pipeline de mise en œuvre. Le Rail Safety and Standards Board a lancé une stratégie de protection des trains à l'échelle de l'industrie en novembre 2025 afin de définir des améliorations de sécurité intermédiaires pendant que l'ETCS est progressivement déployé sur le réseau du Royaume-Uni. Les réglementations de sécurité européennes et indiennes établissent des jalons de conformité qui favorisent les fournisseurs capables de démontrer leur assurance système et leur capacité de certification. Cette structure limite la possibilité pour les opérateurs de reporter les dépenses de sécurité une fois les obligations en place.
Expansion de la Capacité du Rail Urbain via le CBTC
Le CBTC devient une exigence standard dans les nouveaux programmes de métro car il permet des intervalles plus courts et un contrôle de service plus réactif. L'Administration du Commerce International estime à 40 milliards USD les investissements pour Hô Chi Minh-Ville et à 21 milliards USD pour Hanoï dans le rail urbain jusqu'en 2035, la signalisation et le contrôle des trains étant identifiés comme des domaines d'opportunité clés[2]. Ces programmes étendent le marché des systèmes de prévention des collisions ferroviaires au-delà du rail principal conventionnel vers les réseaux de transport urbain. Hitachi a rapporté que son système CBTC sur la ligne Marunouchi du métro de Tokyo a atteint une résolution de position de train de 0,1 mètre, contre un minimum de 50 mètres avec les circuits de voie conventionnels. Ces performances permettent des améliorations de capacité sans recourir à la logique à blocs fixes utilisée dans les systèmes plus anciens. Les projets de métro offrent également aux fournisseurs la possibilité de vendre ensemble la signalisation, les télécommunications, les logiciels de supervision et le support de maintenance.
Investissement dans le Rail à Grande Vitesse et l'Interopérabilité Transfrontalière
L'investissement dans le rail à grande vitesse accroît la demande de protection des trains interopérable, car les services franchissent souvent des réseaux nationaux et circulent à des vitesses plus élevées. Le Plan d'Action pour le Rail à Grande Vitesse 2025 de la Commission européenne vise des liaisons plus rapides sur les principaux corridors et identifie 345 milliards EUR (373,9 milliards USD) d'investissements dans le réseau RTE-T jusqu'en 2040 [3]. Le plan s'aligne sur le déploiement continu de l'ETCS et soutient une base adressable élargie pour le marché des systèmes de prévention des collisions ferroviaires. La Finlande a obtenu une dérogation de l'UE en septembre 2026 aux exigences GSM-R, lui permettant d'utiliser un système radio national pré-FRMCS jusqu'en 2035. La Banque mondiale a approuvé 2 milliards USD en mars 2026 pour le Projet de Traversée Ferroviaire Nord d'Istanbul en Turquie, une liaison électrifiée à haute capacité nécessitant des systèmes ferroviaires modernes. Ces projets accroissent l'importance des spécifications communes, des liaisons de données et des processus d'approbation transfrontaliers.
Demande de Modernisation due au Vieillissement de la Signalisation et du Matériel Roulant
Un large parc installé d'enclenchements à relais et d'équipements de protection des trains analogiques place la modernisation au cœur du marché des systèmes de prévention des collisions ferroviaires. Deutsche Bahn a conclu en 2025 un contrat-cadre de signalisation numérique pour sécuriser la capacité industrielle nécessaire à son programme de modernisation du réseau. Le contrat inclut des fournisseurs tels que Siemens Mobility, Alstom, Hitachi Rail et MerMec Deutschland, ce qui illustre l'ampleur des travaux nécessaires dans les réseaux établis. Les Chemins de Fer Fédéraux Suisses ont également attribué des contrats-cadres d'enclenchement numérique destinés à renouveler une part substantielle des actifs de signalisation sur le long terme. Les programmes de modernisation nécessitent des tests, une mise en service par étapes et une coordination étroite avec les opérations, ce qui accroît la valeur des compétences en intégration. Ils génèrent également des revenus sur l'ensemble du cycle : ingénierie, remplacement du matériel, configuration logicielle et support de service à long terme.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Migration en Site Existant, de Tests et de Prise de Possession | -0.8% | Amérique du Nord et Europe de l'Ouest | Court terme (≤ 2 ans) |
| Complexité de l'Interopérabilité et de la Certification de Sécurité | -0.7% | Mondial, aigu sur les corridors européens transfrontaliers | Moyen terme (2 à 4 ans) |
| Exposition à la Cybersécurité dans les Architectures de Contrôle des Trains Connectés | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Pénurie de Talents en Ingénierie de Signalisation et en Assurance de Sécurité | -0.4% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Migration en Site Existant, de Tests et de Prise de Possession
La modernisation d'une voie ferrée en exploitation coûte plus cher et prend plus de temps que l'équipement d'une nouvelle ligne. Les opérateurs disposent de fenêtres de possession limitées, ce qui restreint le temps disponible pour l'installation, les tests et la mise en service. Le contrat-cadre 2025 de Deutsche Bahn a été conçu pour raccourcir un cycle de mise en œuvre qui avait en moyenne 8 ans en sécurisant la capacité des fournisseurs. Le programme Kavach de l'Inde a également nécessité une évaluation et une validation SIL-4 avant que le déploiement complet puisse être engagé. Ces contraintes pratiques peuvent différer les projets jusqu'à ce que les délais réglementaires soient plus proches. Elles peuvent également concentrer les commandes sur une période étroite, mettant sous pression la main-d'œuvre spécialisée et la capacité des fournisseurs certifiés.
Complexité de l'Interopérabilité et de la Certification de Sécurité
Les différents systèmes hérités et les processus d'approbation nationaux restent des obstacles lorsque les opérateurs ferroviaires déploient des systèmes de protection à travers les frontières. La Commission européenne a déclaré en février 2026 que le déploiement de l'ERTMS progresse mais nécessite des efforts supplémentaires, le déploiement global étant en retard par rapport au rythme requis. Alstom a reçu l'approbation de l'ERA en septembre 2025 pour un système ETCS embarqué sur les locomotives TRAXX Universal, permettant des opérations de fret transfrontalières pour les transporteurs tchèques [4]. Cet exemple montre que les approbations restent spécifiques aux équipements et aux conditions d'exploitation. Les architectures connectées nécessitent également des contrôles de cybersécurité renforcés, tandis que les pénuries de spécialistes en signalisation et en assurance de sécurité ajoutent des pressions sur les calendriers. La CISA a documenté en juillet 2025 une vulnérabilité d'authentification faible dans les dispositifs de liaison à distance de fin de train et de tête de train, illustrant pourquoi le risque cyber doit être traité parallèlement à la sécurité fonctionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Système :
Kavach Gagne en Envergure Tandis qu'ETCS/ATP Reste la Plus Grande Base de SystèmesETCS/ATP Niveaux 1 à 3 représentait 38,14 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026, ce qui en fait la plus grande catégorie de systèmes. Sa position reflète les exigences d'interopérabilité européennes et la profondeur des programmes ERTMS existants. La Commission européenne continue de traiter l'ERTMS comme une exigence fondamentale pour la modernisation des réseaux ferroviaires et les services transfrontaliers. Kavach/TCAS devrait enregistrer le taux de croissance le plus élevé, à 10,12 % jusqu'en 2032, porté par le déploiement progressif sur les chemins de fer indiens. Kavach 4.0 était opérationnel sur 2 633 kilomètres de route en juillet 2026, tandis que les travaux de bord de voie avaient été engagés sur 21 794 kilomètres supplémentaires. L'ampleur de ces corridors soutient la demande d'unités embarquées, d'équipements de bord de voie, de liaisons radio et de services d'intégration. Elle permet également aux fournisseurs nationaux de développer leurs compétences dans le cadre d'un grand programme national.
Le Contrôle Positif des Trains conserve un rôle établi en Amérique du Nord, où il constitue un socle réglementaire et opérationnel pour les systèmes de sécurité des lignes principales. Le CBTC est plus présent dans les réseaux urbains car il permet un espacement plus serré des trains et une supervision continue. Le secteur des systèmes de prévention des collisions ferroviaires récompense donc les fournisseurs capables de gérer plusieurs normes plutôt que ceux limités à une seule architecture. Le logiciel prend une importance croissante au sein de chaque système à mesure que les fonctionnalités migrent des équipements fixes vers la logique de contrôle numérique. Les mises à niveau des communications, y compris les futurs déploiements FRMCS, peuvent encore élargir le rôle de l'échange de données résilient train-sol. La certification reste le principal filtre d'entrée sur le marché, en particulier lorsque les systèmes doivent satisfaire à des exigences élevées d'intégrité de sécurité.
Par Application :
Le Rail Passagers Soutient les Revenus Tandis que le Métro et le Tramway AccélèrentLe rail passagers détenait 43,25 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026, soutenu par la valeur élevée des projets de resignalisation conventionnels et à grande vitesse. Les opérateurs de lignes principales nécessitent des systèmes de protection pour gérer la vitesse, l'autorité de mouvement, les interfaces de signalisation et le freinage sécurisé sur des itinéraires complexes. East Japan Railway Company (JR East) identifie l'ATACS et l'exploitation automatique des trains dans son agenda de transformation numérique, témoignant d'un investissement continu dans le contrôle ferroviaire numérique. Les services passagers reçoivent également une attention directe des décideurs politiques car la fiabilité et la prévention des accidents concernent un grand nombre de voyageurs. Les projets à grande vitesse ajoutent des exigences techniques car le système doit maintenir une supervision fiable à des vitesses élevées soutenues. Ces caractéristiques font du rail passagers une base de revenus stable pour le marché des systèmes de prévention des collisions ferroviaires. La longue durée de vie des actifs crée également des opportunités récurrentes de renouvellement des équipements et de mises à niveau logicielles.
Le métro et le tramway devraient être l'application à la croissance la plus rapide, avec un CAGR de 7,15 % jusqu'en 2032. Les nouveaux réseaux urbains utilisent le CBTC pour augmenter la fréquence des trains et gérer la capacité à mesure que les villes s'étendent. Le fret ferroviaire reste plus exposé aux conditions de trafic et aux cycles des matières premières que les applications passagers et métro. Pourtant, la détection des dangers et le freinage automatisé peuvent créer une demande de sécurité supplémentaire dans les triages et sur les itinéraires de fret. Le rôle combiné important du rail passagers et urbain contribue à réduire l'effet des cycles du fret sur la demande globale.
Par Composant :
Les Unités Embarquées Dominent les Revenus Tandis que le Logiciel se Développe Plus RapidementLes unités embarquées détenaient 49,05 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026 car le matériel embarqué certifié présente des valeurs unitaires élevées. Ces unités relient la locomotive ou le train à l'autorité de mouvement, aux fonctions de freinage, aux affichages conducteur et aux systèmes de communication. Elles nécessitent également des tests approfondis pour démontrer leur compatibilité avec le système de bord de voie et le matériel roulant concernés. Cette contrainte de certification augmente le coût et l'importance de l'équipement. Le déploiement de Kavach comprend des éléments embarqués et de bord de voie, ce qui accroît le nombre d'installations matérielles requises dans l'ensemble du parc ferroviaire. Les équipements embarqués resteront essentiels même si davantage de fonctions migrent vers le logiciel. Le parc installé crée également un besoin de service pour la maintenance, le remplacement et les mises à niveau.
Le logiciel devrait croître à 8,22 % jusqu'en 2032, le taux le plus rapide parmi les composants du marché des systèmes de prévention des collisions ferroviaires. Cette augmentation reflète l'utilisation plus large de la signalisation définie par logiciel, des outils de configuration, des diagnostics et des mises à jour numériques. Les équipements de bord de voie restent importants dans les réseaux existants, notamment lorsque les opérateurs remplacent les relais analogiques par des enclenchements numériques. Les approches à blocs mobiles peuvent réduire la dépendance aux dispositifs fixes de bord de voie au fil du temps, mais elles accroissent le besoin de communications fiables et de traitement sécurisé des données. Les fournisseurs s'adaptent en proposant des produits modulaires combinant enclenchement, contrôle d'objets, fonctions de passage à niveau et analyses. Cette évolution peut augmenter les revenus récurrents issus des licences, de la configuration, des mises à jour de cybersécurité et du support.

Par Déploiement :
La Modernisation Reste la Base la Plus Large Tandis que la Nouvelle Installation Prend de l'ÉlanLa modernisation détenait 54,12 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026 car une grande partie du réseau ferroviaire mondial fonctionne avec des équipements installés entre 1960 et 2000. Ces systèmes doivent être renouvelés avant que les opérateurs puissent introduire des capacités ETCS, CBTC ou Kavach plus avancées. Les projets en site existant nécessitent une intégration avec les actifs hérités et une exécution pendant des périodes de possession restreintes. Ils comportent souvent plus de risques d'ingénierie que les travaux sur site vierge car le service opérationnel doit se poursuivre pendant la migration. Le secteur des systèmes de prévention des collisions ferroviaires bénéficie de ce parc installé car les programmes de modernisation peuvent couvrir des réseaux entiers plutôt que des itinéraires isolés. Les travaux de modernisation favorisent les fournisseurs qui combinent des produits certifiés avec de solides compétences en ingénierie système et en gestion de programme.
La nouvelle installation devrait croître à un CAGR de 6,72 % jusqu'en 2032. Les nouvelles lignes de métro sur site vierge, les corridors à grande vitesse et les itinéraires précédemment non signalisés nécessitent des systèmes de protection dès le début des opérations. Ces projets offrent généralement des conditions d'installation plus simples car la signalisation peut être conçue avec l'ensemble du système ferroviaire. Les nouveaux travaux en Inde peuvent inclure des itinéraires qui n'étaient pas précédemment équipés de systèmes de sécurité comparables, rendant la frontière entre nouvelle installation et modernisation moins nette. Les nouvelles installations peuvent présenter une variation moindre des coûts d'exécution que les programmes de modernisation, bien qu'elles nécessitent toujours une certification et des tests. Un portefeuille équilibré entre les deux types de déploiement aide les fournisseurs à gérer les différents profils de risque et de marge.
Analyse Géographique
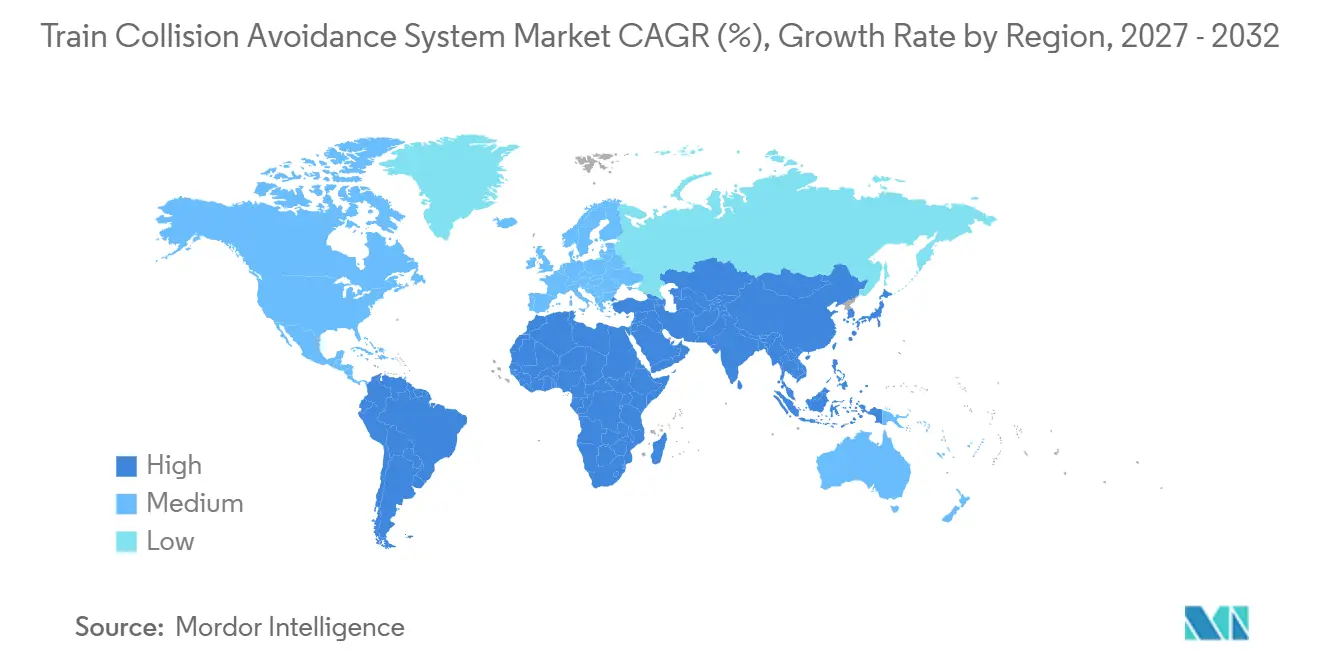
L'Asie-Pacifique détenait 37,18 % de la part du marché des systèmes de prévention des collisions ferroviaires en 2026 et devrait croître à 7,84 % jusqu'en 2032. L'Inde est une source majeure de demande régionale car son déploiement de Kavach couvre des corridors à haute densité et un important pipeline de kilomètres de route approuvés. La Chine maintient des investissements continus dans ses vastes réseaux ferroviaires à grande vitesse et urbains. Le Japon continue de faire progresser le contrôle ferroviaire numérique et les capacités d'exploitation automatique via des opérateurs et des fournisseurs établis. L'Australie offre également une demande de projets, Alstom ayant obtenu en juin 2026 un contrat pour l'ETCS Niveau 2 sur la ligne Sunshine Coast du Queensland.
L'Europe dispose d'un parc installé mature mais reste une source importante de dépenses de modernisation pour le marché des systèmes de prévention des collisions ferroviaires. Les obligations ERTMS, les opérations de fret et de passagers transfrontalières, et les investissements à grande vitesse maintiennent l'ETCS au centre des approvisionnements. La Commission européenne reconnaît que le déploiement de l'ERTMS est en retard sur le calendrier, ce qui souligne la difficulté de standardiser des réseaux complexes. L'Allemagne et la Suisse montrent comment les accords-cadres à long terme peuvent sécuriser la capacité industrielle pour la signalisation numérique. L'Amérique du Nord dispose d'une base mature de Contrôle Positif des Trains et présente des opportunités supplémentaires dans les mises à niveau CBTC des métros et la validation logicielle.
Le Moyen-Orient, l'Afrique et l'Amérique du Sud représentent des bassins de demande actuels plus modestes, mais les projets dans ces régions peuvent être significatifs pour les fournisseurs disposant d'une capacité de livraison internationale. Les programmes de métro africains et moyen-orientaux accroissent également l'intérêt pour le CBTC et les systèmes de contrôle intégrés. Les contrats sud-américains peuvent attirer les principaux fournisseurs mondiaux lorsque les projets disposent d'un financement clair et de spécifications techniques précises. Dans ces marchés, le calendrier des approvisionnements dépend fortement du financement public, de la préparation des projets et de la capacité à gérer la technologie importée dans les conditions d'exploitation locales.
Paysage Concurrentiel
Le marché des systèmes de prévention des collisions ferroviaires est modérément concentré dans l'intégration de systèmes et le matériel certifié. Siemens Mobility, Alstom, Hitachi Rail et Wabtec Corporation disposent de larges portefeuilles couvrant les principaux types de systèmes et les principales zones géographiques. L'ampleur de la certification requise et le coût de la démonstration d'une exploitation sécurisée créent des barrières élevées pour les nouveaux fournisseurs de systèmes complets. Le contrat 2025 de Deutsche Bahn montre comment les engagements à long terme peuvent renforcer les positions des acteurs en place en réservant la capacité de livraison. Hitachi Rail a également obtenu un contrat-cadre lié à la numérisation du réseau ferroviaire suisse en décembre 2025. Ces accords offrent aux principaux fournisseurs une base de commandes plus stable, mais ils exigent également une qualité d'exécution soutenue sur de nombreuses années.
La concurrence reste active dans les domaines adjacents tels que les diagnostics, la détection d'obstacles, la validation logicielle et la cybersécurité. Siemens a publié un bulletin de sécurité produit en septembre 2025 concernant la vulnérabilité de liaison à distance de fin de train et de tête de train signalée par la CISA, affectant ses dispositifs Trainguard. Knorr-Bremse a présenté son système d'avertissement de collision frontale RailEye avec son partenaire numérique EYYES à InnoTrans 2026, utilisant des caméras embarquées pour identifier les dangers et les piétons. Knorr-Bremse a également signé un accord-cadre de cinq ans avec AtkinsRéalis en juin 2026 pour déployer sa plateforme de signalisation ElectroLogIXS au Royaume-Uni. Ces initiatives illustrent comment les fournisseurs étendent leur offre de composants isolés vers des ensembles de produits interopérables.
Les entreprises nationales restent importantes là où les approvisionnements soutiennent le développement technologique local. Le programme Kavach de l'Inde offre à des entreprises telles que Medha Servo Drives, HBL Engineering et Kernex Microsystems la possibilité de participer au sein d'un écosystème indigène. Cette approche peut réduire la dépendance aux systèmes importés tout en élargissant la base nationale de capacités certifiées. Les grands fournisseurs mondiaux conservent des avantages dans les programmes multinationaux car ils peuvent fournir ensemble des services de bord de voie, embarqués, logiciels et de maintenance. Les spécialistes de plus petite taille peuvent être compétitifs lorsqu'ils offrent des capacités ciblées en matière de capteurs, de communications, de logiciels ou d'assurance. Le marché des systèmes de prévention des collisions ferroviaires combine donc un leadership concentré dans l'intégration critique pour la sécurité avec une place pour les fournisseurs de technologies spécialisées.
Leaders du Secteur des Systèmes de Prévention des Collisions Ferroviaires
-
Siemens Mobility GmbH
-
Alstom SA
-
Hitachi Rail
-
Wabtec Corporation
-
China Railway Signal and Communication Corporation Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Prévention des Collisions Ferroviaires Entreprises couvertes dans ce rapport
- Siemens Mobility GmbH
- Alstom SA
- Hitachi Rail
- Wabtec Corporation
- Medha Servo Drives Pvt. Ltd.
- HBL Engineering Limited
- Kernex Microsystems (India) Limited
- Knorr-Bremse AG
- Mitsubishi Electric Corporation
- Toshiba Corporation
- CAF S.A.
- Indra Sistemas, S.A.
- Kyosan Electric Manufacturing Co., Ltd.
- Nippon Signal Co., Ltd.
- China Railway Signal and Communication Corporation Limited
- AŽD Praha s.r.o.
- Rail Vision Ltd.
- G.G. Tronics India Private Limited (GGT)
Développements industriels récents dans Marché des Systèmes de Prévention des Collisions Ferroviaires
- Octobre 2026 : Central Railway a achevé l'Évaluation Indépendante de Sécurité de Kavach 4.0 sur la section Amla–Chhindwara de 104 km de sa division de Nagpur, première section de la division à être évaluée.
- Septembre 2026 : Indian Railways a approuvé 170 crore INR pour le déploiement de Kavach 4.0 sur 712 kilomètres de route de la Division de Moradabad des Chemins de Fer du Nord.
- Septembre 2026 : Knorr-Bremse et son partenaire numérique EYYES ont présenté le système d'avertissement de collision frontale RailEye, un système de détection d'obstacles et d'assistance au conducteur basé sur des caméras pour le métro, le tramway et le rail léger, à InnoTrans 2026.
- Août 2026 : Wabtec a remporté un contrat d'environ 1 milliard BRL (195 millions USD) auprès de Vale pour installer son système de contrôle positif des trains I-ETMS sur les chemins de fer Carajás et Vitória a Minas jusqu'en 2031.
- Juin 2026 : Indian Railways a approuvé le déploiement de Kavach sur 631 kilomètres de route de East Coast Railway pour un coût de 270 crore INR (32,5 millions USD).
- Juin 2026 : Alstom a obtenu un contrat-cadre de 214 millions EUR pour livrer l'ETCS Niveau 2 pour le Secteur 1 Nord de la nouvelle ligne Sunshine Coast du Queensland.
Périmètre du Rapport sur le Marché Mondial des Systèmes de Prévention des Collisions Ferroviaires
Le périmètre comprend la segmentation par système (ETCS/ATP (niveaux 1 à 3), contrôle positif des trains (PTC), contrôle des trains basé sur les communications (CBTC), Kavach/TCAS et autres), application (fret ferroviaire, rail passagers (conventionnel et grande vitesse), et métro et tramway), composant (unités embarquées, équipements de bord de voie et logiciel), et déploiement (nouvelle installation et modernisation). L'analyse couvre également la segmentation au niveau régional, incluant l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, et le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées par valeur en USD.
Aperçu de la segmentation
| ETCS/ATP (Niveaux 1 à 3) |
| Contrôle Positif des Trains (PTC) |
| Contrôle des Trains Basé sur les Communications (CBTC) |
| Kavach/TCAS |
| Autres |
| Fret Ferroviaire |
| Rail Passagers (Conventionnel et Grande Vitesse) |
| Métro et Tramway |
| Unités Embarquées |
| Équipements de Bord de Voie |
| Logiciel |
| Nouvelle Installation |
| Modernisation |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Système | ETCS/ATP (Niveaux 1 à 3) | |
| Contrôle Positif des Trains (PTC) | ||
| Contrôle des Trains Basé sur les Communications (CBTC) | ||
| Kavach/TCAS | ||
| Autres | ||
| Par Application | Fret Ferroviaire | |
| Rail Passagers (Conventionnel et Grande Vitesse) | ||
| Métro et Tramway | ||
| Par Composant | Unités Embarquées | |
| Équipements de Bord de Voie | ||
| Logiciel | ||
| Par Déploiement | Nouvelle Installation | |
| Modernisation | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la taille projetée du marché des systèmes de prévention des collisions ferroviaires d'ici 2032 ?
Le marché des systèmes de prévention des collisions ferroviaires devrait atteindre 18,99 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,97 % de 2027 à 2032.
Quelle application présente la demande la plus élevée pour ces systèmes ?
Le rail passagers détenait 43,25 % des revenus en 2026, tandis que le métro et le tramway devraient être l'application à la croissance la plus rapide avec un CAGR de 7,15 %.
Quel composant se développe le plus rapidement dans les systèmes de protection ferroviaire ?
Le logiciel devrait croître à un CAGR de 8,22 % jusqu'en 2032, la signalisation utilisant de plus en plus la configuration numérique, les diagnostics et les mises à jour.
Quelle région est en tête de la demande pour les systèmes de prévention des collisions ferroviaires ?
L'Asie-Pacifique détenait 37,18 % des revenus en 2026 et devrait croître à un CAGR de 7,84 % jusqu'en 2032.