
Tamanho e Participação do Mercado de Gestão Tradicional de Feridas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
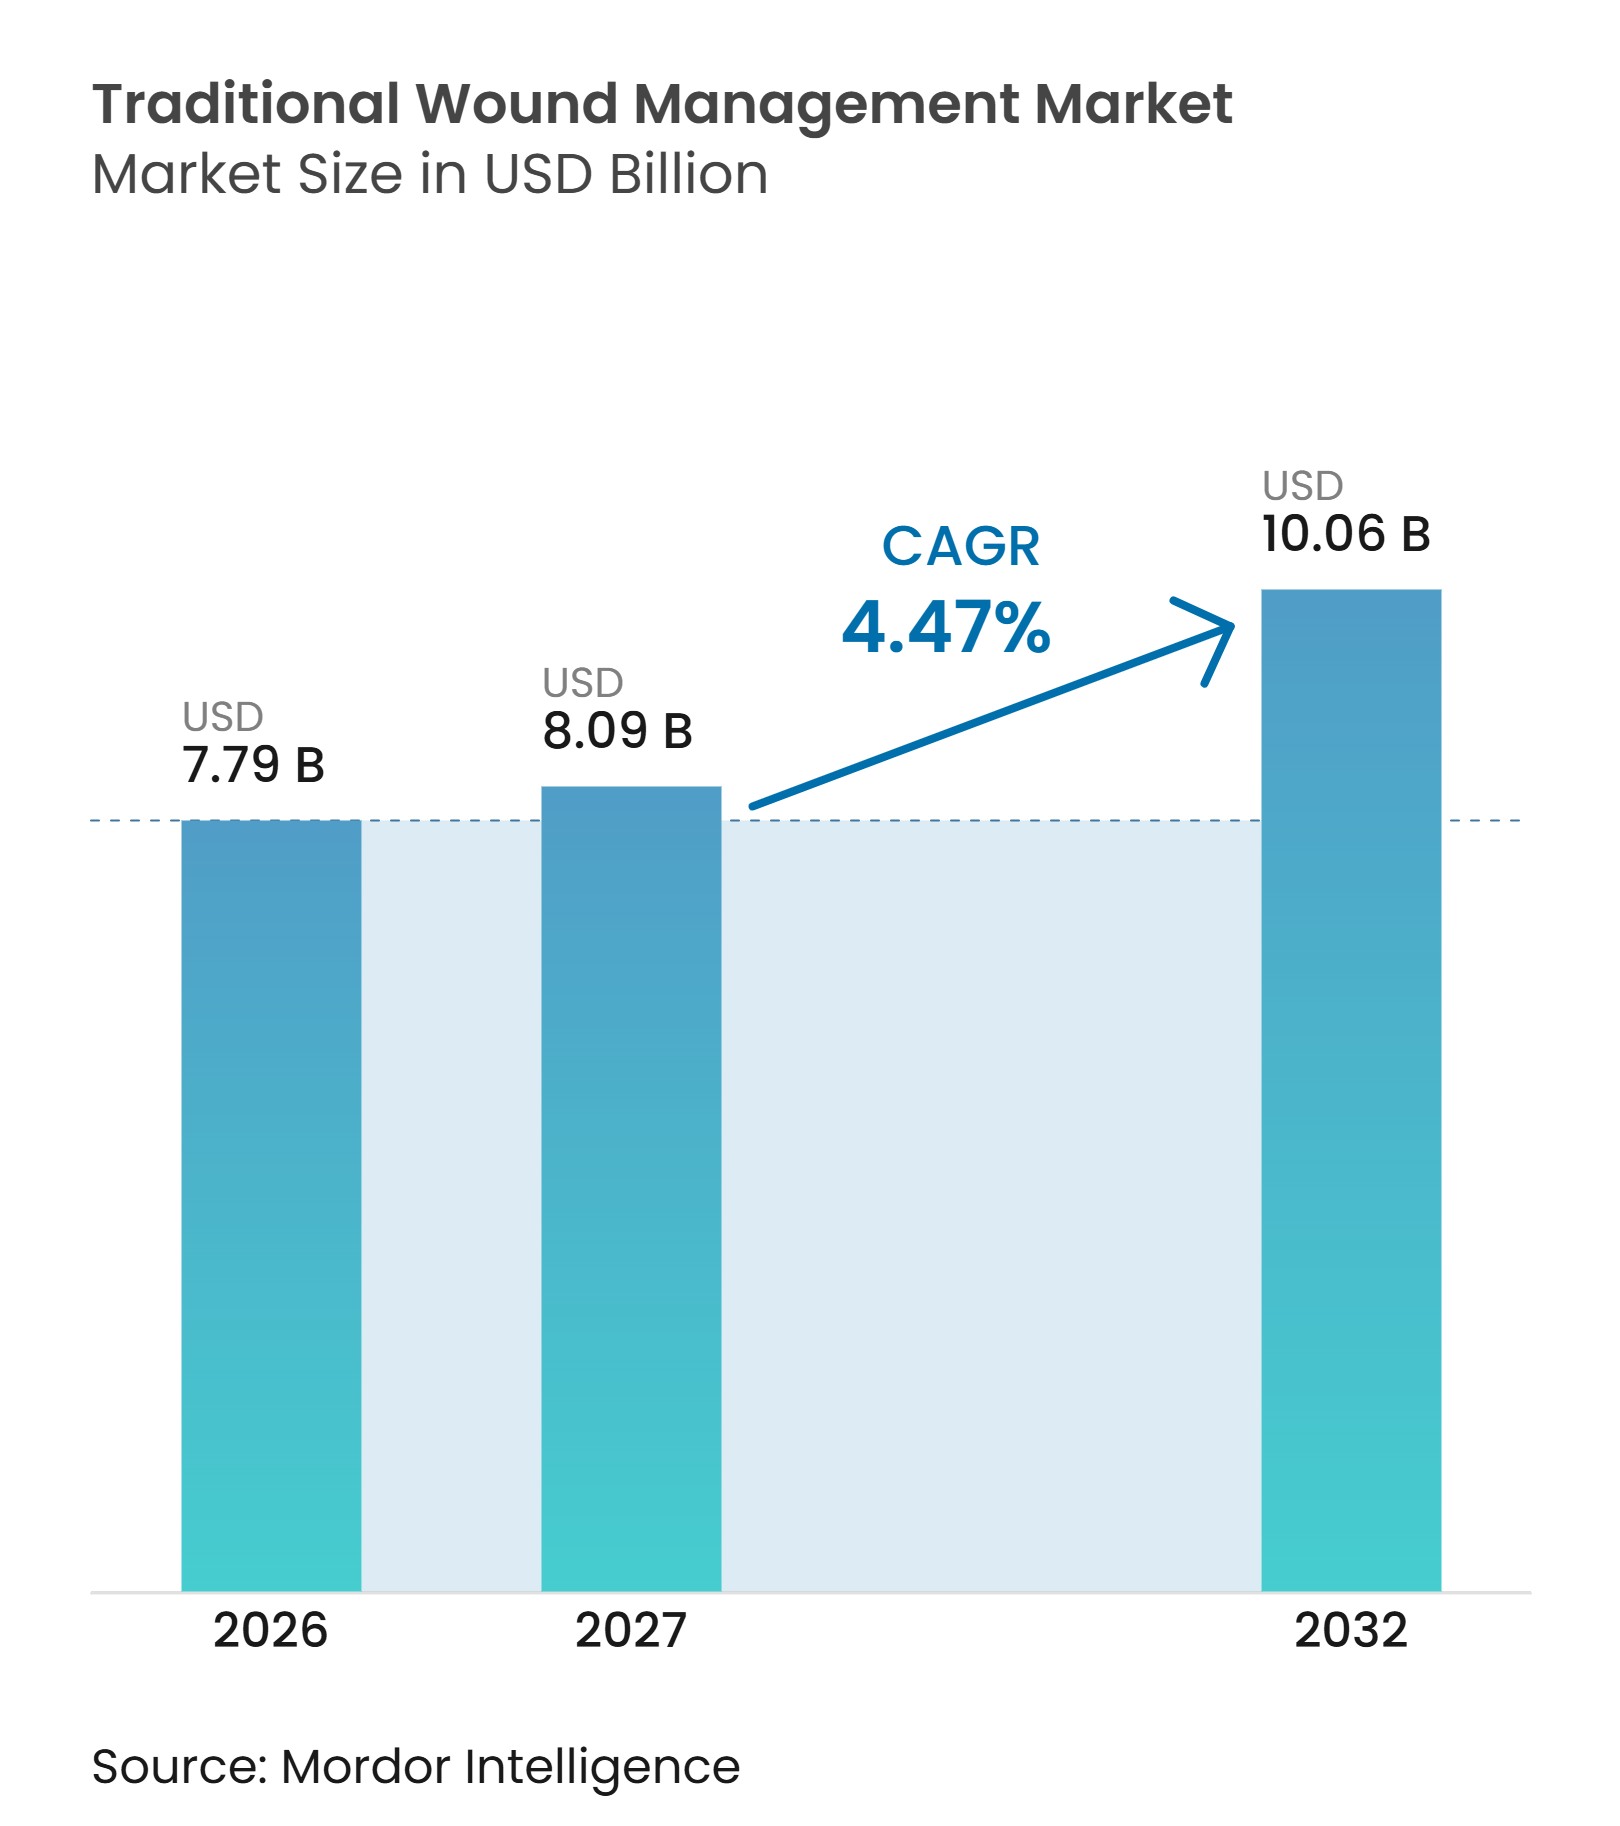
| Tamanho do Mercado (2027) | 8.09 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.06 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.47 % |
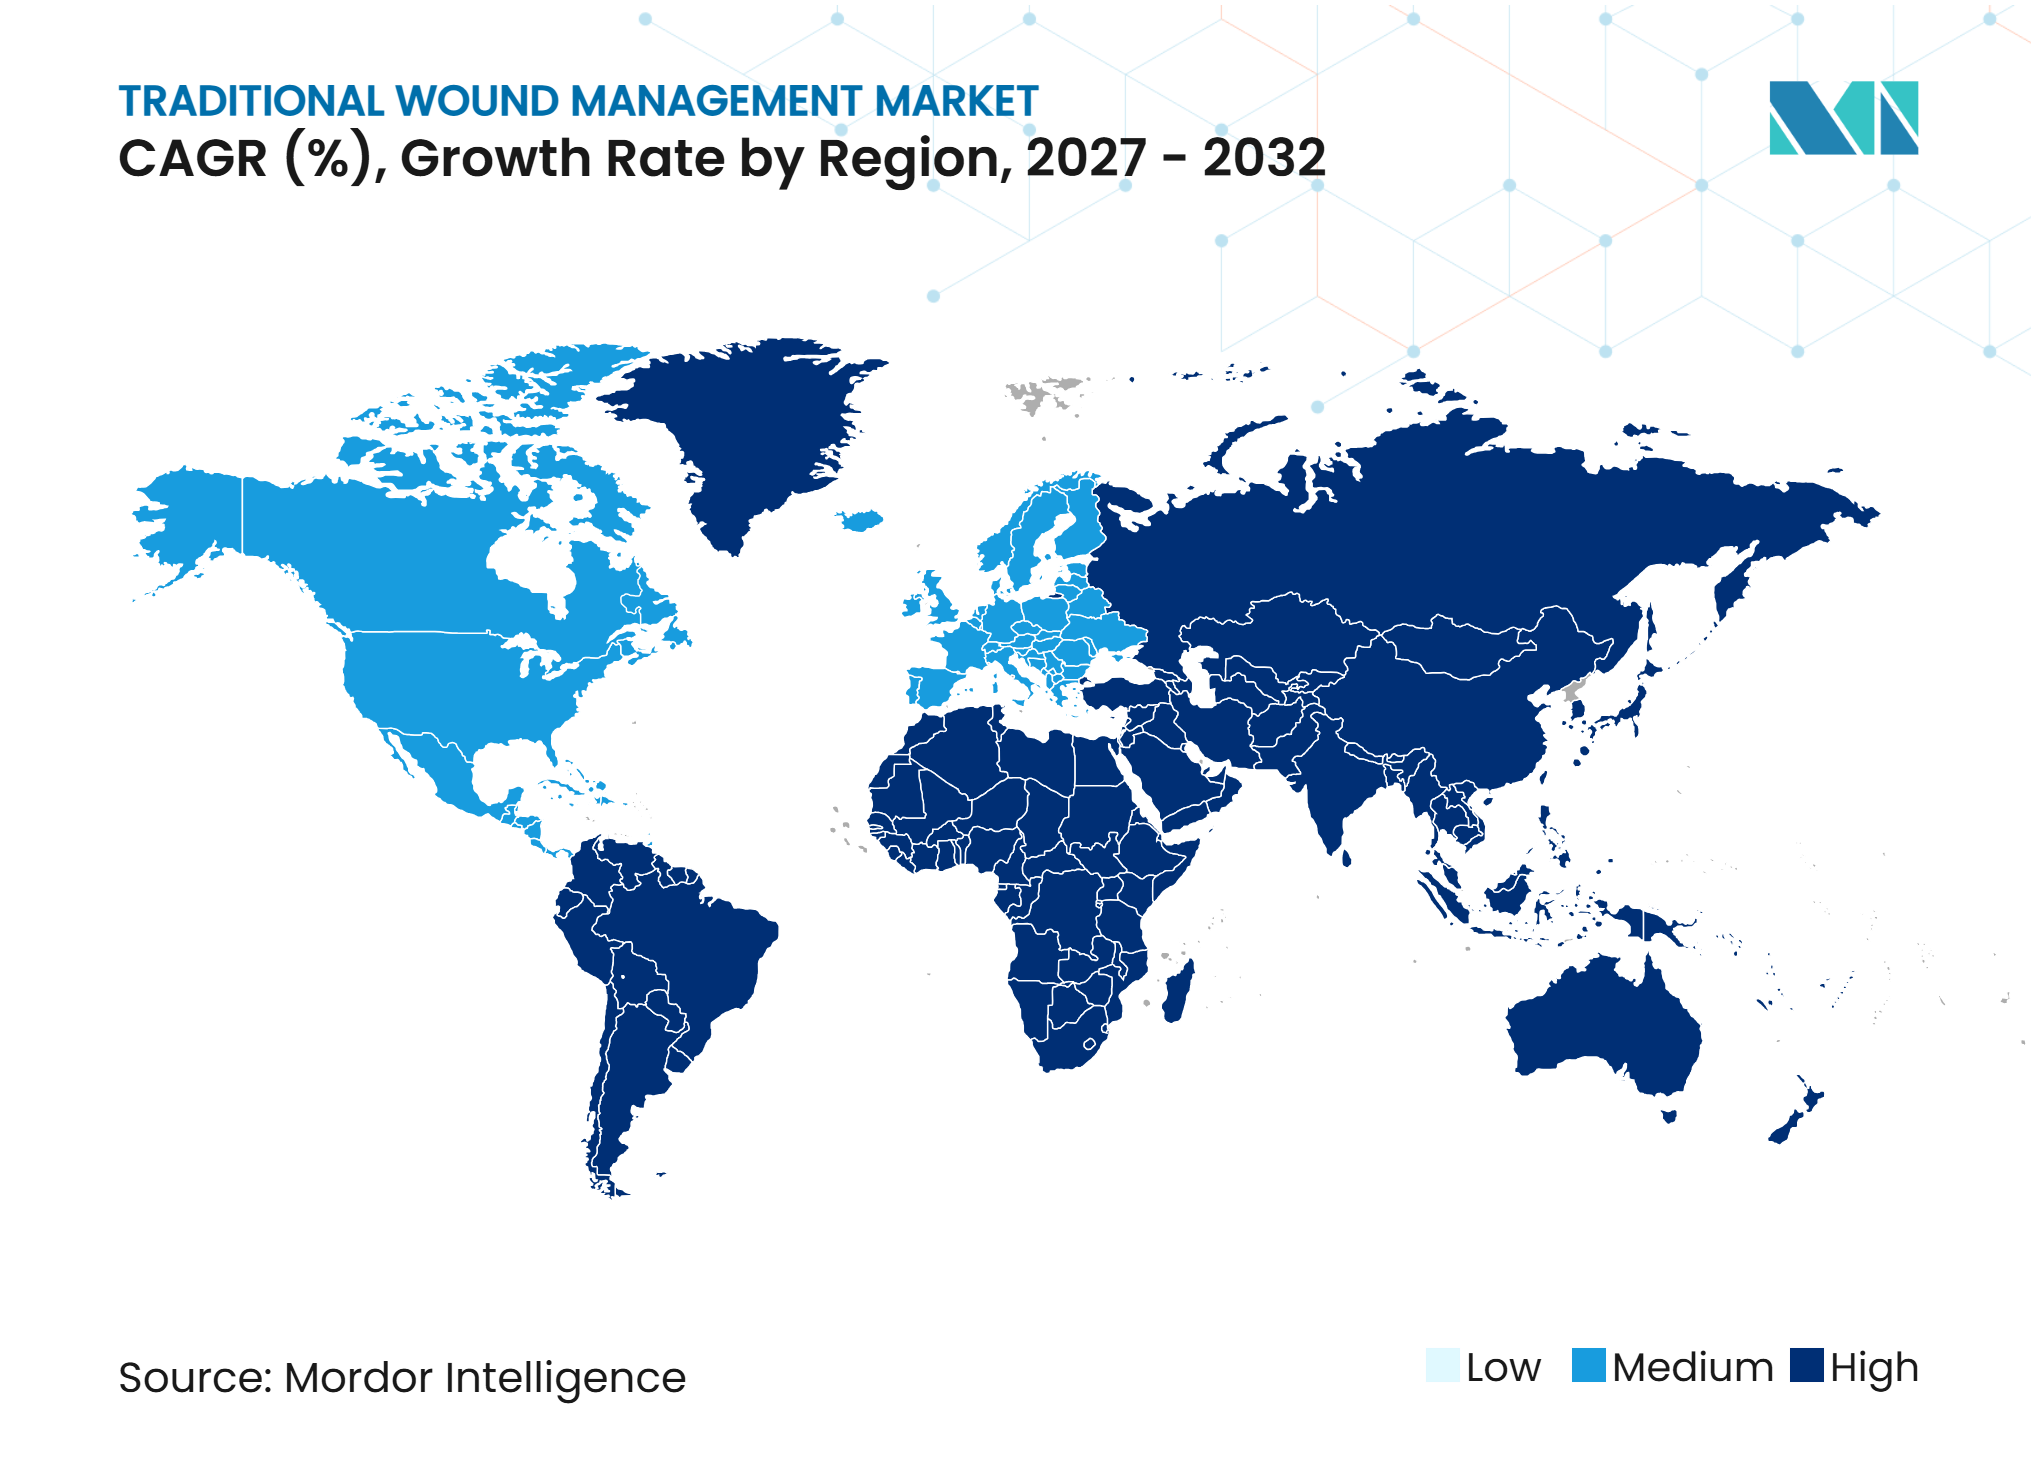
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão Tradicional de Feridas por Mordor Intelligence
O tamanho do Mercado de Gestão Tradicional de Feridas está projetado em 7,79 bilhões de USD em 2026, 8,09 bilhões de USD em 2027, e deve atingir 10,06 bilhões de USD até 2032, crescendo a um CAGR de 4,47% de 2027 a 2032.
A demanda permanece vinculada ao cuidado cirúrgico, ao tratamento de feridas crônicas e ao uso mais amplo de serviços domiciliares. Gaze, ataduras e fitas médicas mantêm uma vantagem de custo em ambientes com orçamentos limitados ou acesso restrito a cuidados especializados. Os produtos tradicionais também continuam relevantes quando as terapias avançadas requerem uma camada de fixação ou supervisão clínica. As empresas equilibram a pressão sobre os preços de commodities com investimentos em adesivos seguros para a pele, fornecimento confiável e embalagens estéreis. O mercado de gestão tradicional de feridas continua a oferecer oportunidades em ambientes de cuidado onde produtos práticos e padronizados são necessários em grandes volumes de pacientes.
Principais Conclusões do Relatório
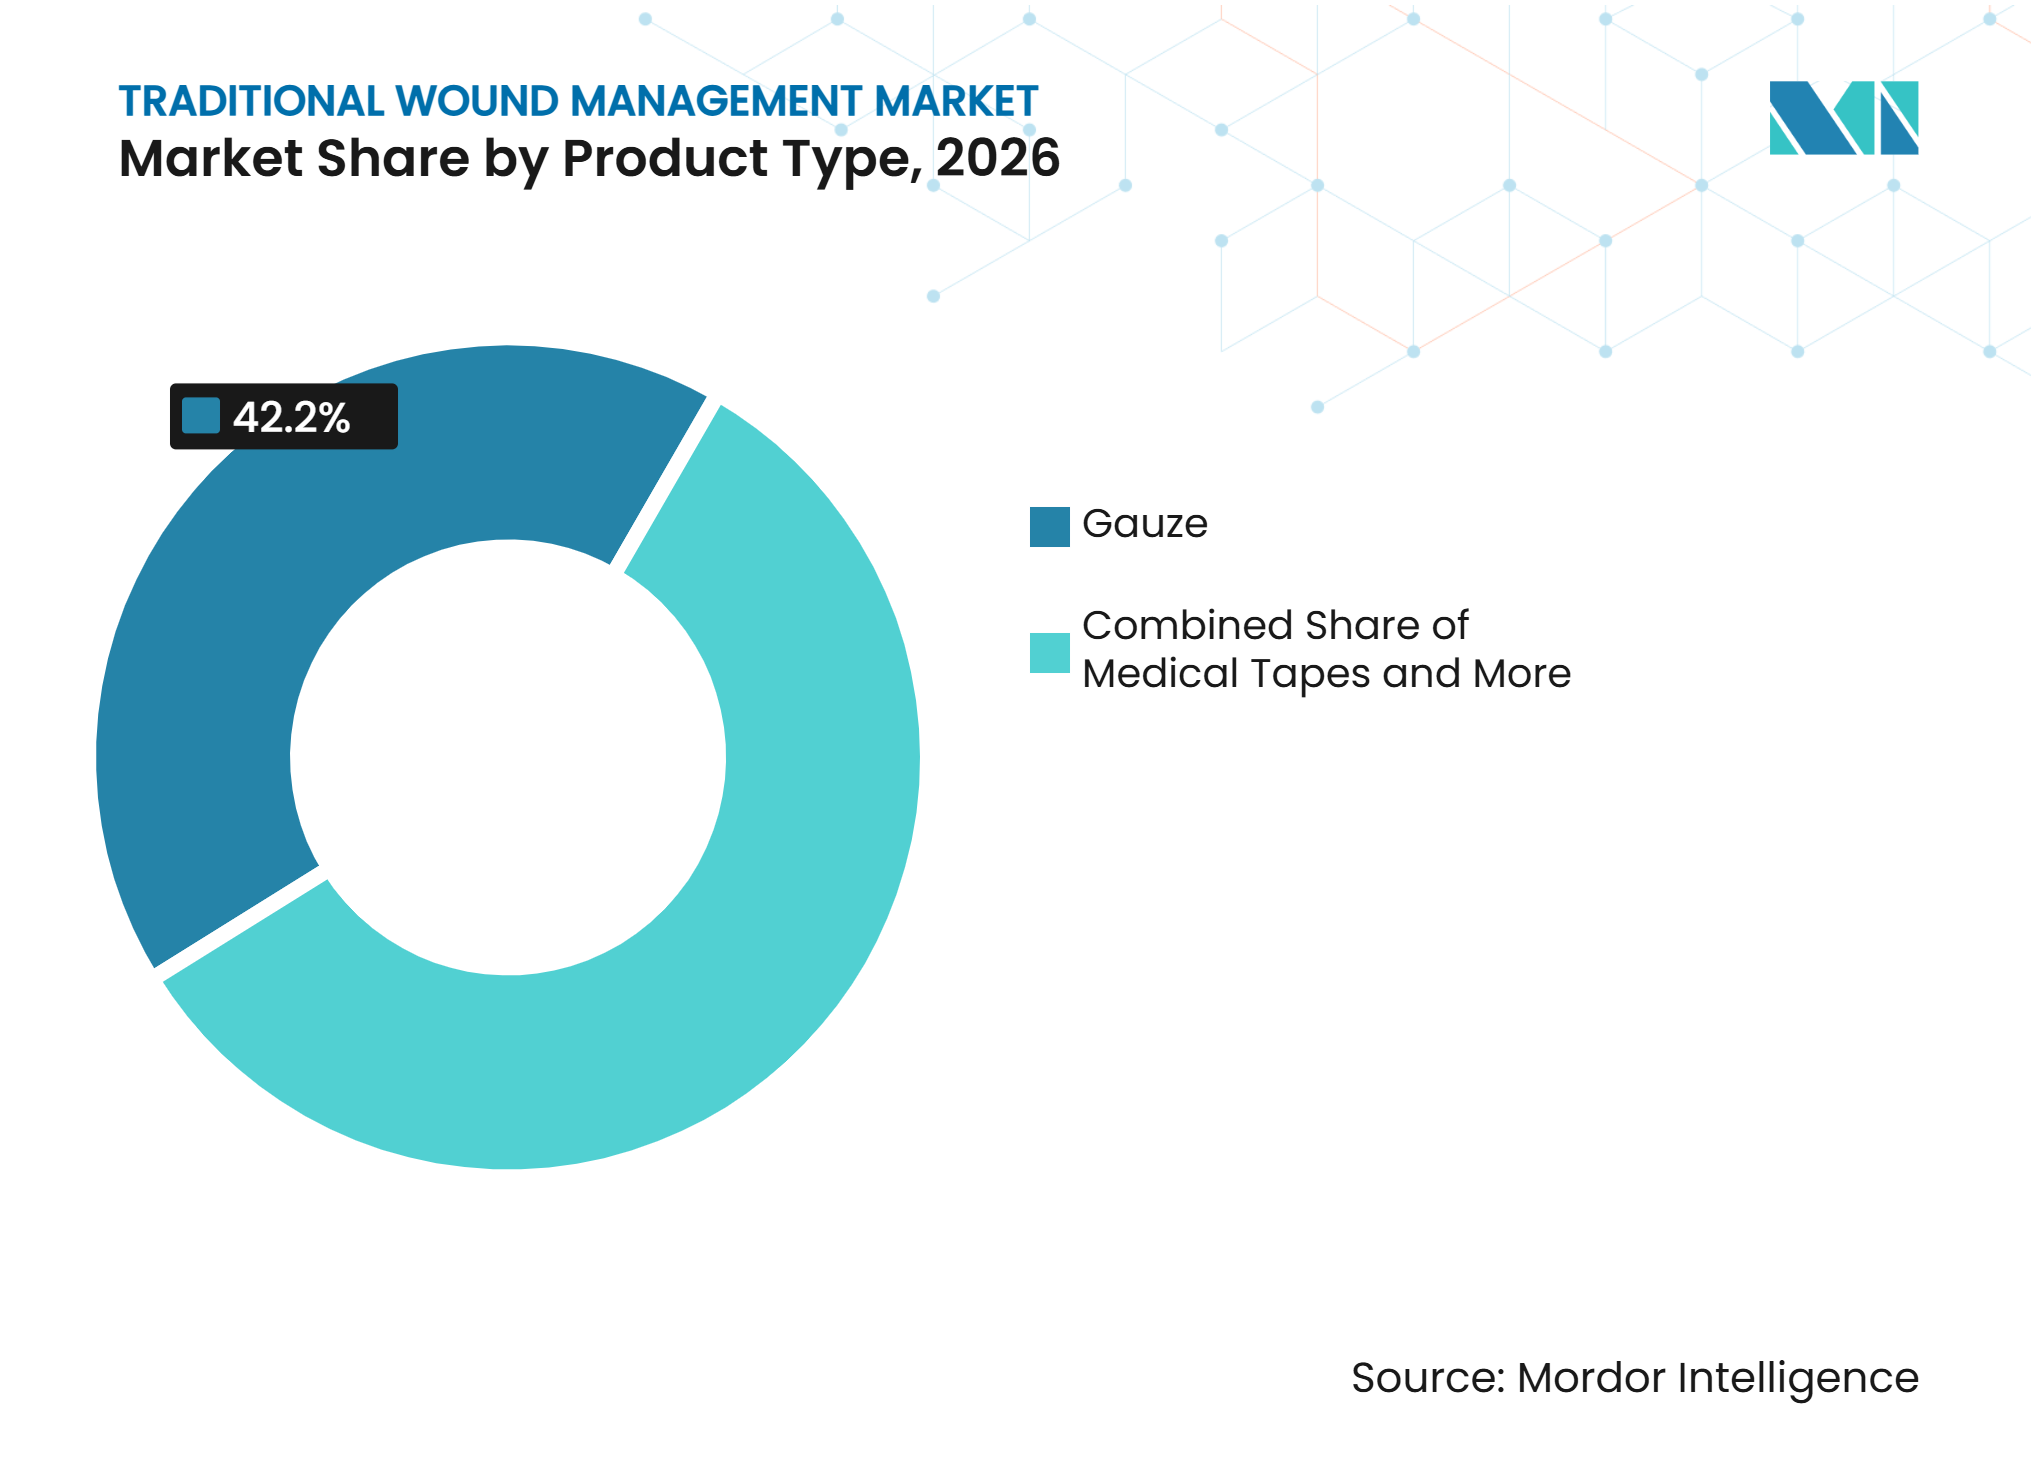
- Por tipo de produto, a gaze detinha 42,16% da participação do mercado de gestão tradicional de feridas em 2026, enquanto as fitas médicas devem crescer a um CAGR de 6,83% até 2032.
- Por tipo de ferida, as feridas agudas detinham uma participação de 58,14% em 2026, enquanto as feridas crônicas devem crescer a um CAGR de 6,23% até 2032.
- Por aplicação, o curativo primário de feridas representou 39,20% do valor total em 2026 e deve crescer a um CAGR de 7,54% até 2032.
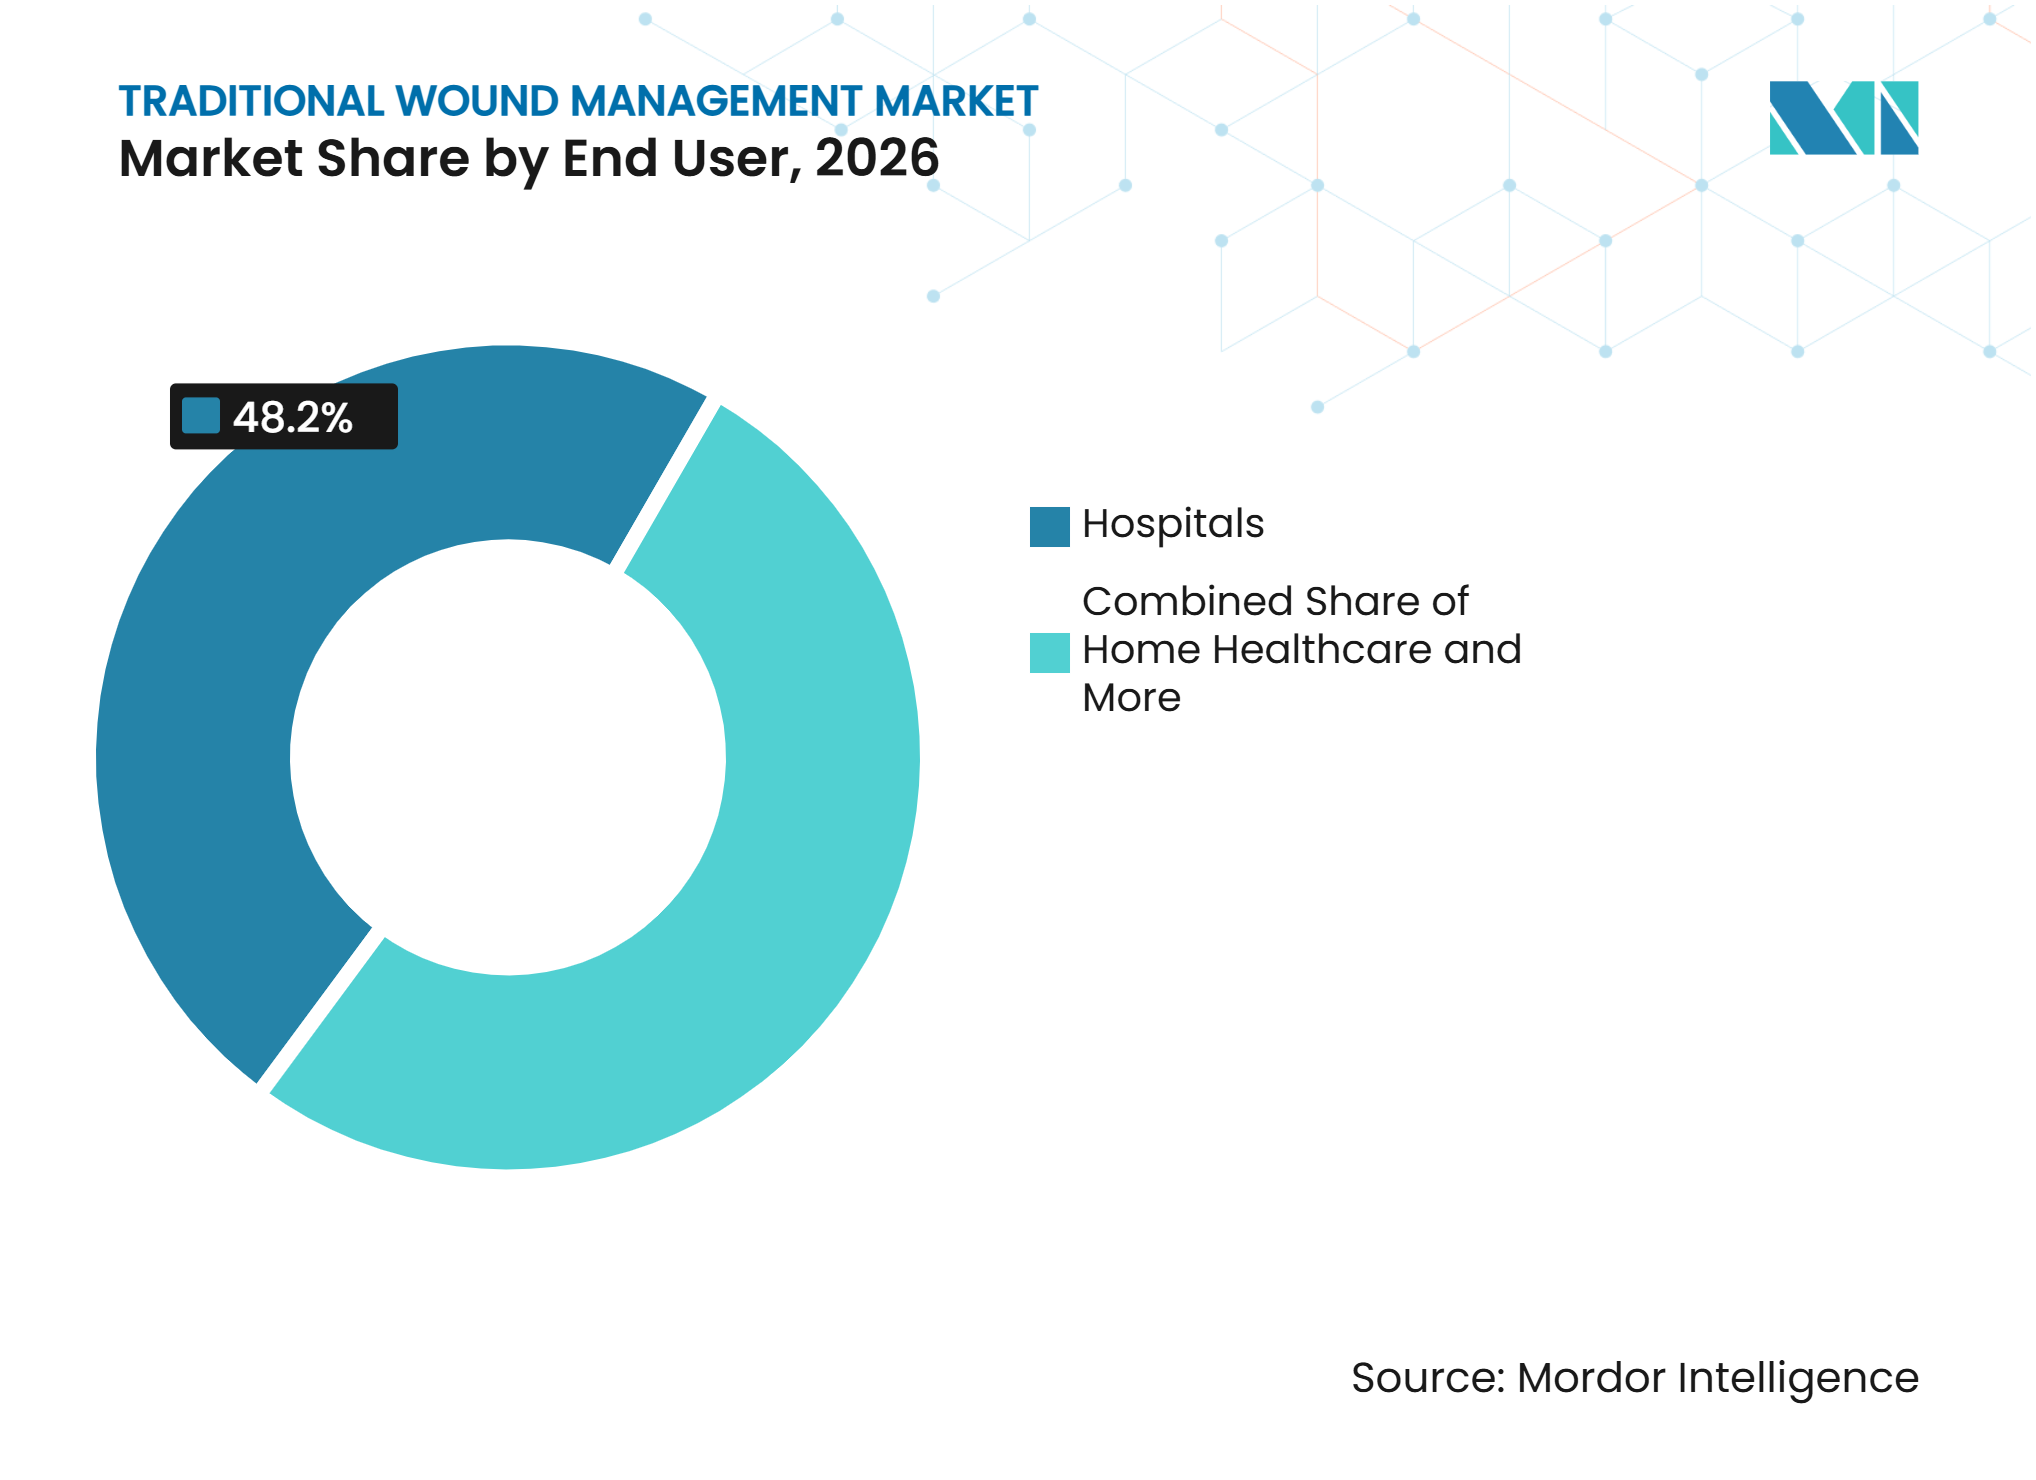
- Por usuário final, os hospitais detinham uma participação de 48,23% em 2026, enquanto a assistência domiciliar deve crescer a um CAGR de 7,13% até 2032.
- Por canal de distribuição, as farmácias hospitalares detinham 39,45% do valor total em 2026, enquanto os canais online devem crescer a um CAGR de 8,64% até 2032.
- Por geografia, a América do Norte detinha uma participação de 45,14% em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Gestão Tradicional de Feridas*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Volume de Procedimentos Cirúrgicos | +1.1% | Global, com ganhos concentrados na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente Prevalência de Feridas Crônicas | +0.9% | Global, com maior carga clínica na América do Norte e no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Crescimento do Cuidado de Feridas Domiciliar | +0.7% | América do Norte e Europa, com desenvolvimento inicial na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Vantagem de Custo em Ambientes de Cuidado com Recursos Limitados | +0.6% | Oriente Médio e África, Sul da Ásia, Sudeste Asiático e América Latina | Longo prazo (≥ 4 anos) |
| Uso de Curativos Convencionais como Camadas Secundárias de Fixação | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Kits Pré-embalados para Serviços Médicos de Emergência e Preparação Institucional | +0.3% | América do Norte e canais de aquisição do GCC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Volume de Procedimentos Cirúrgicos
A atividade cirúrgica cria demanda recorrente por curativos padronizados, gaze, ataduras e fitas. A Sociedade Internacional de Cirurgia Plástica Estética registrou 17,88 milhões de procedimentos cirúrgicos cosméticos em todo o mundo em 2025, o que foi 25,3% superior ao registrado em 2021. Procedimentos como ritidoplastias, abdominoplastias e revisões de cicatrizes requerem cuidados com curativos no pós-operatório[1]. A cirurgia geral, os procedimentos ortopédicos e o atendimento a traumas acrescentam uma base maior de uso de gestão de feridas. O mercado de gestão tradicional de feridas se beneficia quando a capacidade cirúrgica cresce mais rapidamente do que a infraestrutura especializada em cuidados de feridas. Esse padrão sustenta o uso contínuo de curativos básicos em sistemas de saúde emergentes.
Crescente Prevalência de Feridas Crônicas
As feridas crônicas criam uso regular de produtos porque o tratamento inicial geralmente envolve cuidados padronizados de feridas. Uma revisão de 2026 abrangendo 89 estudos encontrou 54,57 casos ativos de úlcera do pé diabético por 1.000 pessoas com diabetes em todo o mundo, com as Américas reportando 199,51 casos por 1.000. A Associação Europeia de Gestão de Feridas relatou 2,21 casos de feridas crônicas por 1.000 pessoas na Europa e identificou 16 milhões de pessoas na Região Europeia da OMS como estando em risco vitalício de ulceração do pé diabético. O cuidado padrão permanece o ponto de partida antes que as terapias biológicas avançadas sejam consideradas para pacientes elegíveis. Essa via clínica sustenta a demanda por produtos convencionais ao lado de opções de tratamento mais especializadas. O mercado de gestão tradicional de feridas, portanto, permanece conectado ao crescente ônus do diabetes, das doenças venosas e das lesões por pressão.
Crescimento do Cuidado de Feridas Domiciliar
O cuidado domiciliar favorece produtos que pacientes e cuidadores podem obter e aplicar com suporte especializado limitado. Gaze, ataduras e fitas são produtos familiares para o acompanhamento pós-cirúrgico e para feridas crônicas. Muitas tecnologias avançadas de feridas requerem supervisão, aplicação treinada ou condições de armazenamento definidas. Isso limita seu uso em episódios domiciliares de rotina. O mercado de gestão tradicional de feridas ganha volume quando as trocas de curativo migram de ambientes hospitalares para domicílios. Os serviços domiciliares também apoiam a compra recorrente por meio de farmácias de varejo, farmácias digitais e canais de entrega direta.
Vantagem de Custo em Ambientes de Cuidado com Recursos Limitados
Os curativos tradicionais continuam sendo uma opção prática quando os prestadores precisam gerenciar grandes volumes de pacientes com orçamentos restritos. Seu baixo custo unitário apoia o uso em centros de saúde primária, enfermagem comunitária e programas de aquisição pública. Um estudo de 2025 no sudoeste da Nigéria constatou que os curativos tradicionais permaneciam a abordagem dominante entre pacientes hospitalizados, enquanto as famílias pagavam de 3,49 a 8,42 USD por semana dependendo do tipo de ferida. Essa dependência reflete tanto a acessibilidade quanto a disponibilidade do produto. Os produtos convencionais também servem como camadas secundárias de fixação para terapia de feridas por pressão negativa, substitutos de pele e cuidados com cateteres. Os programas de preparação para emergências criam uma base de demanda adicional porque seus kits especificam gaze, curativos para trauma e produtos relacionados.
Análise de Impacto das Restrições do Mercado de Gestão Tradicional de Feridas*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Produtos Avançados de Cuidado de Feridas | -0.9% | América do Norte e Europa, onde o reembolso de cuidados avançados está estabelecido | Médio prazo (2 a 4 anos) |
| Baixa Diferenciação de Produtos e Pressão sobre Preços | -0.6% | Global, com maior pressão nos canais de venda livre da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Lesão Cutânea Relacionada a Adesivo Médico e Risco de Remoção do Produto | -0.4% | Global, com alta sensibilidade regulatória na União Europeia e na América do Norte | Médio prazo (2 a 4 anos) |
| Resíduos de Embalagens Estéreis e Ônus de Descarte | -0.3% | União Europeia, com efeitos na América do Norte e nos mercados de alta renda da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Produtos Avançados de Cuidado de Feridas
As terapias avançadas podem substituir os curativos básicos em casos selecionados de feridas complexas e crônicas. Curativos de hidrogel, terapia de feridas por pressão negativa, matrizes bioativas e produtos celulares são mais relevantes em instalações bem equipadas. Uma revisão de 2025 constatou que as terapias avançadas podem beneficiar úlceras do pé diabético e úlceras venosas da perna, embora custo, acesso, requisitos de armazenamento e prazo de validade possam limitar a adoção. O efeito é, portanto, mais forte onde o reembolso e as equipes experientes em cuidados de feridas estão estabelecidos. O mercado de gestão tradicional de feridas permanece importante para o tratamento inicial, o acompanhamento de rotina e os locais que não conseguem suportar terapias avançadas em escala. A revisão regulatória pela Administração de Alimentos e Medicamentos dos EUA e pela Agência Europeia de Medicamentos também molda as evidências e o caminho de aprovação para produtos especializados.
Baixa Diferenciação de Produtos e Pressão sobre Preços
Gaze, ataduras padrão e fitas médicas básicas competem principalmente por preço porque as diferenças entre produtos são limitadas. Organizações de compras em grupo e compradores hospitalares centralizados frequentemente usam preço, confiabilidade de fornecimento e status de conformidade como seus principais critérios de seleção. A lesão cutânea relacionada a adesivo médico acrescenta uma consideração clínica para os fornecedores de fitas, especialmente entre pacientes vulneráveis. Revisões sistemáticas recentes examinaram a incidência e os fatores de risco para essa lesão em populações de pacientes gravemente enfermos e com câncer. As embalagens estéreis também apresentam um problema de conformidade de longo prazo porque os materiais reciclados devem atender a requisitos de desempenho definidos. A Associação de Barreiras Estéreis declarou em 2025 que os materiais pós-consumo mecanicamente reciclados são atualmente inadequados para sistemas de barreira estéril porque a qualidade é inconsistente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Gaze Lidera Enquanto as Fitas Médicas Ganham Relevância ClínicaA gaze detinha 42,16% da participação do mercado de gestão tradicional de feridas em 2026. Seu uso abrange cirurgia aguda, trauma de emergência e gestão de primeira linha de feridas crônicas. As especificações hospitalares e os contratos de fornecimento estabelecidos apoiam a aquisição constante. Os prestadores continuam a selecionar a gaze porque ela é padronizada, amplamente compreendida e disponível em múltiplos ambientes de cuidado. Ataduras, swabs para feridas, algodão e almofadas absorventes acrescentam demanda recorrente em ortopedia, medicina esportiva, compressão e cuidados rotineiros de feridas.
As fitas médicas devem crescer a um CAGR de 6,83% de 2027 a 2032. Elas fixam curativos, cateteres, sistemas de drenagem e tubulações de terapia de feridas por pressão negativa em ambientes hospitalares e domiciliares. Essa função torna as fitas complementares às terapias especializadas, em vez de apenas um produto básico de consumo. Os fornecedores estão desenvolvendo adesivos de silicone e acrilato que buscam reduzir a lesão cutânea relacionada a adesivo médico. Os requisitos de biocompatibilidade da ISO 10993 orientam a avaliação desses materiais e apoiam um caminho de inovação mais claro do que a gaze de commodity.



Por Tipo de Ferida:
O Cuidado Agudo Fornece a Base Maior Enquanto o Cuidado Crônico Cresce Mais RapidamenteAs feridas agudas detinham uma participação de 58,14% em 2026. O segmento inclui feridas pós-operatórias, lesões traumáticas, lacerações e abrasões. Salas de cirurgia e departamentos de emergência utilizam gaze estéril, curativos e produtos de fixação ao longo da via de cuidado. Cada procedimento requer materiais de curativo primário ou secundário em etapas definidas. Esse amplo alcance clínico fornece uma base de volume estável em hospitais, clínicas, instalações ambulatoriais e ambientes de emergência.
As feridas crônicas devem crescer a um CAGR de 6,23% de 2027 a 2032. Uma revisão de 2025 de 46 estudos em populações asiáticas relatou uma prevalência hospitalar combinada de feridas crônicas de 32,1%, incluindo 50,8% no Sudeste Asiático. Diabetes, insuficiência venosa e lesões por pressão sustentam as necessidades de tratamento por períodos mais longos. As diretrizes que começam com cuidados convencionais mantêm a gaze e as ataduras relevantes antes da escalada do tratamento. O mercado de gestão tradicional de feridas se beneficia desse papel de primeira linha tanto em ambientes de cuidado com mais recursos quanto com menos recursos.
Por Aplicação:
O Curativo Primário Detém Tanto a Maior Posição Quanto a Maior Taxa de CrescimentoO curativo primário de feridas representou 39,20% do tamanho do mercado de gestão tradicional de feridas em 2026. Também está projetado para crescer a um CAGR de 7,54% de 2027 a 2032. Os protocolos pós-operatórios em cirurgia geral, ortopedia e dermatologia apoiam esse papel durante as primeiras 24 a 72 horas após uma incisão. O cuidado padrão é utilizado antes que as terapias celulares avançadas sejam consideradas para feridas apropriadas[2]. Essa sequência clínica sustenta uma base estável de uso para curativos primários convencionais.
Os curativos secundários de feridas fornecem retenção e proteção sobre os materiais primários. Hospitais e prestadores de cuidados de longa duração adquirem esses produtos em volumes constantes para diversos episódios de feridas. A fixação e o asseguramento de feridas crescem com o uso de dispositivos que necessitam de suporte de fita ou atadura. Os produtos de hemostasia e absorção de exsudato atendem à cirurgia de trauma, ao atendimento de emergência e aos requisitos de preparação institucional. O mercado de gestão tradicional de feridas cobre vários pontos na via de cuidado, o que reduz a dependência de um único caso de uso clínico.
Por Usuário Final:
Os Hospitais Permanecem Centrais Enquanto a Assistência Domiciliar Expande o Uso de ProdutosOs hospitais detinham uma participação de 48,23% em 2026. As compras em volume, os procedimentos de controle de infecção e a variedade de feridas tratadas em cuidados agudos apoiam sua posição. Os hospitais requerem produtos para feridas em cirurgia, departamentos de emergência, unidades de internação e serviços ambulatoriais. Os contratos institucionais concentram volumes substanciais por meio de um número limitado de compradores. O fornecimento confiável e a conformidade permanecem importantes para gaze, curativos cirúrgicos e produtos de fixação.
A assistência domiciliar deve crescer a um CAGR de 7,13% de 2027 a 2032. Pacientes e cuidadores informais frequentemente dependem de produtos acessíveis e fáceis de aplicar durante as trocas rotineiras de curativo. Farmácias, canais online e serviços de entrega domiciliar tornam os materiais tradicionais amplamente disponíveis. Os dispositivos avançados podem exigir supervisão clínica ou aplicação especializada. O mercado de gestão tradicional de feridas se beneficia à medida que mais cuidados pós-operatórios e crônicos se deslocam para além dos muros hospitalares.

Por Canal de Distribuição:
As Vendas Online Ampliam o Acesso Enquanto as Farmácias Hospitalares Retêm o Volume InstitucionalAs farmácias hospitalares detinham 39,45% do tamanho do mercado de gestão tradicional de feridas em 2026. Os contratos institucionais e a seleção de formulários direcionam volumes significativos de produtos por meio desse canal. Os hospitais precisam de abastecimento confiável para almofadas de gaze, curativos e fitas de uso comum. As farmácias de varejo apoiam compras imediatas de autocuidado de ataduras e produtos básicos para feridas. Juntos, esses canais atendem às necessidades de aquisição clínica e doméstica cotidiana.
Os canais online devem crescer a um CAGR de 8,64% de 2027 a 2032. Os produtos tradicionais para feridas são adequados ao comércio digital porque utilizam unidades de manutenção de estoque padronizadas e são familiares aos consumidores. As farmácias digitais e as plataformas de comércio eletrônico apoiam pedidos de reposição e entrega direta. A concorrência online aumenta a visibilidade de marcas próprias e a pressão sobre os preços das linhas de marca. Produtos à prova d'água, adesivos em tons de pele e tamanhos pré-cortados podem ajudar os fornecedores a reter valor enquanto o mercado de gestão tradicional de feridas ganha alcance digital.
Análise Geográfica
América do Norte
A América do Norte detinha uma participação de 45,14% em 2026. Os altos gastos com saúde, o envelhecimento populacional, as comorbidades de diabetes e obesidade e as compras institucionais estabelecidas apoiam a demanda. Em janeiro de 2026, os Centros de Serviços Medicare e Medicaid reclassificaram os substitutos de pele como suprimentos incidentais e aplicaram um pagamento fixo de 127,14 USD por cm². Essa mudança pode preservar um papel para os protocolos convencionais em episódios ambulatoriais de feridas crônicas, enquanto as restrições de enfermagem do Canadá e o acesso em expansão do México também apoiam a demanda por produtos padronizados.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 7,45% de 2027 a 2032. A atividade cirúrgica, uma grande carga de diabetes, cuidados domiciliares, acesso a e-farmácias e serviços de entrega rápida apoiam a demanda por produtos de venda livre. A China enfrenta concorrência de preços online e pressão sobre o reembolso de curativos básicos, o que favorece fornecedores que combinam controle de custos com formatos diferenciados. O mercado de gestão tradicional de feridas também se beneficia da capacidade de fabricação local e de aquisição hospitalar. Os fornecedores devem gerenciar os requisitos nacionais de registro, qualidade e reembolso.
Europa, Oriente Médio e África, e América do Sul
A Europa relatou 2,21 casos de feridas crônicas por 1.000 pessoas em suas populações. As estruturas de compras hospitalares na Alemanha, no Reino Unido, na França, na Itália e na Espanha favorecem produtos com custo consistente, enquanto o financiamento baseado em evidências pode favorecer alternativas avançadas para casos elegíveis. Os requisitos europeus de embalagens estéreis aumentam a atenção ao design de barreiras e à conformidade. O investimento em saúde nos países do GCC apoia a demanda institucional, enquanto produtos acessíveis permanecem importantes em ambientes da África Subsaariana com necessidades de trauma e feridas crônicas. O sistema público de saúde do Brasil apoia compras institucionais estáveis, enquanto a Argentina e os mercados menores da América do Sul acrescentam volume conforme os orçamentos permitem. O mercado de gestão tradicional de feridas atende a esses ambientes variados por meio de produtos que podem ser utilizados em cuidados formais e comunitários.
Cenário Competitivo
Concentração do Mercado
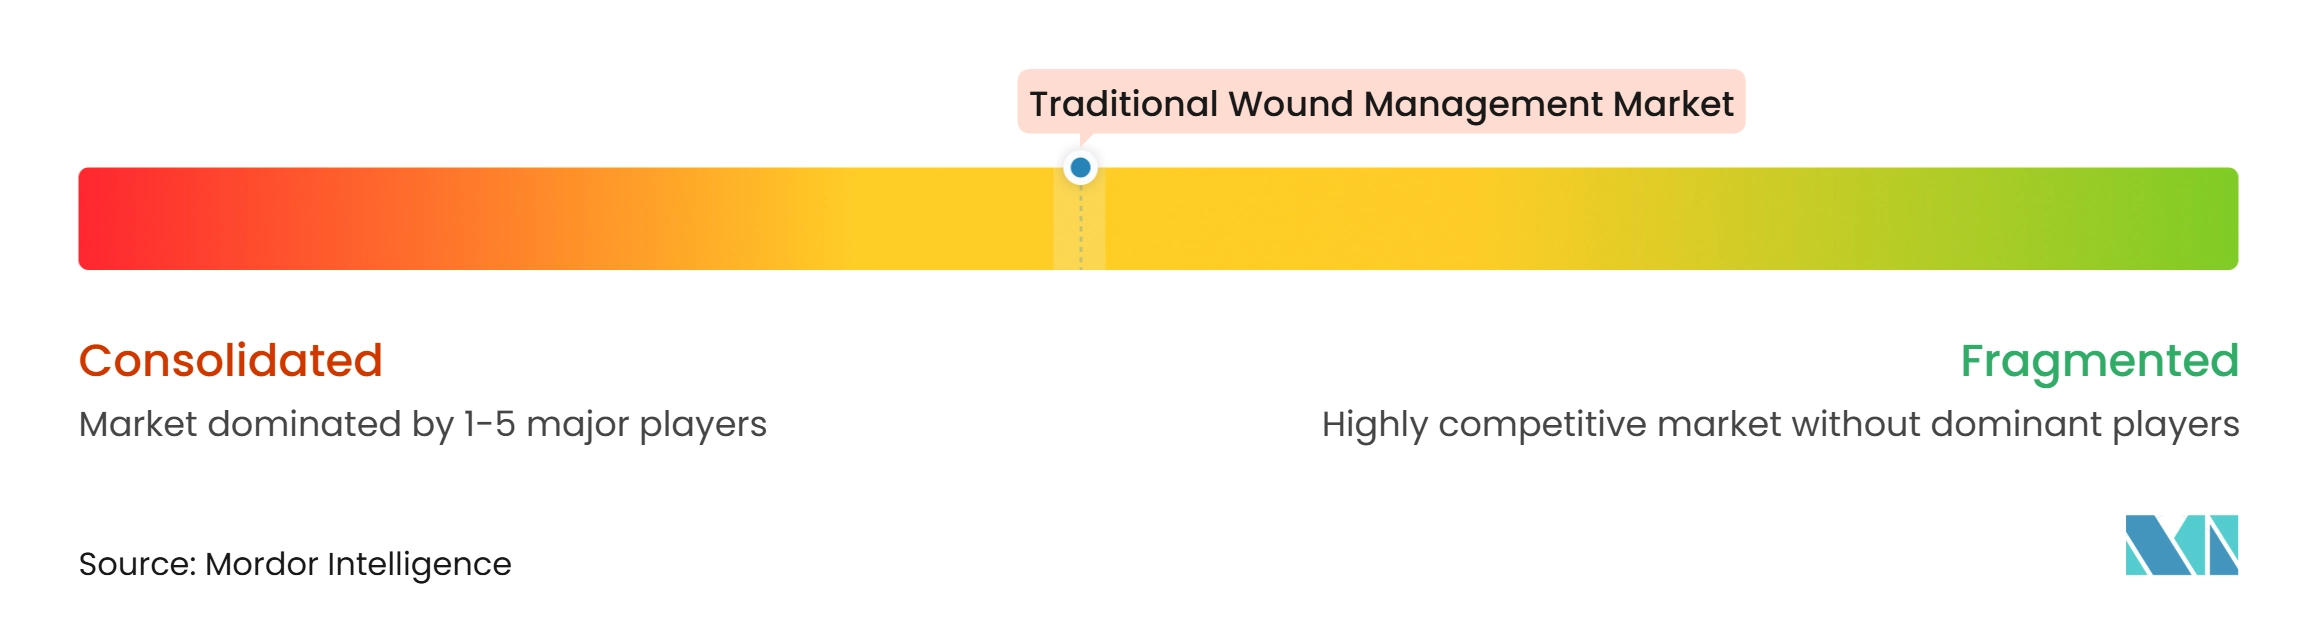
O mercado de gestão tradicional de feridas tem concentração moderada. Grandes fornecedores de tecnologia médica e saúde detêm volumes institucionais por meio de contratos hospitalares e redes de distribuição estabelecidas. Produtores regionais, fornecedores genéricos e marcas próprias competem ativamente nos canais de varejo, venda livre e mercados emergentes. A diferenciação de produtos é limitada nas categorias principais de gaze e ataduras, portanto a confiabilidade do fornecimento, a produção em conformidade e os relacionamentos de compra permanecem importantes. Fornecedores asiáticos menores podem pressionar os preços do segmento intermediário onde hospitais e consumidores preferem produtos básicos de menor custo.
As empresas buscam crescimento além dos curativos convencionais enquanto protegem suas posições nos produtos principais. A Solventum anunciou um acordo em novembro de 2025 para adquirir a Acera Surgical por 725 milhões de USD em dinheiro, com até 125 milhões de USD em pagamentos de marcos contingentes. A transação visava matrizes de tecido sintético para gestão complexa de feridas. A Mölnlycke celebrou um acordo exclusivo de co-promoção com a AROA Biosurgery em outubro de 2026 para comercializar o Endoform em ambientes pós-agudos nos EUA. A Smith+Nephew lançou o Sistema CENTRIO de Plasma Rico em Plaquetas nos Estados Unidos em setembro de 2025 para feridas crônicas, incluindo úlceras do pé diabético e úlceras venosas da perna. Essas ações mostram que as empresas no mercado de gestão tradicional de feridas estão adicionando capacidades avançadas além dos portfólios de produtos tradicionais.
As embalagens e a segurança dos produtos criam outras áreas de competição no mercado de gestão tradicional de feridas. A Associação de Barreiras Estéreis declarou que os materiais pós-consumo mecanicamente reciclados não são atualmente adequados para sistemas de barreira estéril porque a qualidade do material pode variar. Esse requisito favorece empresas com sistemas de embalagem estéril estabelecidos e recursos para validar novos materiais. Os fornecedores também buscam formulações de adesivos seguros para a pele para abordar o risco de remoção do produto. Embalagens estéreis sustentáveis e curativos convencionais com aprimoramento antimicrobiano permanecem áreas de desenvolvimento relevantes. Este mercado de gestão tradicional de feridas depende de requisitos de segurança, embalagem, qualidade e fornecimento, além da competitividade de preços.
Líderes do Setor de Gestão Tradicional de Feridas
-
Cardinal Health, Inc.
-
ConvaTec Group Plc
-
Medline Industries, LP
-
Smith & Nephew plc
-
Solventum
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão Tradicional de Feridas Empresas cobertas neste relatório
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- DermaRite Industries, LLC
- DeRoyal Industries
- Dynarex
- Essity
- Integra LifeSciences
- Johnson & Johnson
- Kenvue Inc.
- Medline Industries
- Medtronic
- Molnlycke Health Care
- Hartmann Group
- Smiths Group
- Solventum
- URGO Medical
Desenvolvimentos industriais recentes em Mercado de Gestão Tradicional de Feridas
- Outubro de 2026: A Mölnlycke Health Care celebrou um acordo exclusivo de co-promoção com a AROA Biosurgery para comercializar o Endoform, um produto regenerativo de cuidado de feridas que utiliza a tecnologia proprietária de MEC da AROA, em ambientes pós-agudos nos EUA, fortalecendo seu portfólio de curativos avançados para feridas e ampliando seu alcance clínico além das categorias de produtos convencionais para o cuidado regenerativo de feridas.
- Novembro de 2025: A Solventum anunciou um acordo definitivo para adquirir a Acera Surgical, uma empresa norte-americana de cuidado regenerativo de feridas, por 725 milhões de USD em dinheiro mais até 125 milhões de USD em pagamentos de marcos contingentes, visando o mercado de matrizes de tecido sintético para cuidados agudos e aproveitando a plataforma tecnológica proprietária de eletrofiação da Acera para gestão complexa de feridas.
Escopo do Relatório Global do Mercado de Gestão Tradicional de Feridas
De acordo com o escopo do relatório, o mercado de gestão tradicional de feridas abrange produtos convencionais de cuidado de feridas utilizados para proteger, cobrir, fixar e gerenciar feridas agudas e crônicas, incluindo gaze, ataduras, fitas médicas, curativos primários e secundários de feridas, produtos de fixação e asseguramento de feridas, e produtos utilizados para hemostasia e absorção de exsudato em ambientes hospitalares, ambulatoriais, de assistência domiciliar e farmacêuticos.
O mercado é segmentado por tipo de produto, tipo de ferida, aplicação, usuário final e canal de distribuição. Por tipo de produto, o mercado é segmentado em gaze, ataduras, fitas médicas e outros produtos. Por tipo de ferida, o mercado é segmentado em feridas agudas e feridas crônicas. Por aplicação, o mercado é segmentado em curativo primário de feridas, curativo secundário de feridas, fixação e asseguramento de feridas, e hemostasia e absorção de exsudato. Por usuário final, o mercado é segmentado em hospitais, clínicas e consultórios médicos, assistência domiciliar, centros cirúrgicos ambulatoriais e outros usuários finais. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e canais online.
Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Gaze |
| Ataduras |
| Fitas Médicas |
| Outros Produtos |
| Feridas Agudas |
| Feridas Crônicas |
| Curativo Primário de Feridas |
| Curativo Secundário de Feridas |
| Fixação e Asseguramento de Feridas |
| Hemostasia e Absorção de Exsudato |
| Hospitais |
| Clínicas e Consultórios Médicos |
| Assistência Domiciliar |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Canais Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Gaze | |
| Ataduras | ||
| Fitas Médicas | ||
| Outros Produtos | ||
| Por Tipo de Ferida | Feridas Agudas | |
| Feridas Crônicas | ||
| Por Aplicação | Curativo Primário de Feridas | |
| Curativo Secundário de Feridas | ||
| Fixação e Asseguramento de Feridas | ||
| Hemostasia e Absorção de Exsudato | ||
| Por Usuário Final | Hospitais | |
| Clínicas e Consultórios Médicos | ||
| Assistência Domiciliar | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Canais Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da gestão tradicional de feridas até 2032?
A categoria deve atingir 10,06 bilhões de USD até 2032, crescendo a um CAGR de 4,47% de 2027 a 2032.
Qual produto tradicional para feridas tem a maior participação?
A gaze lidera a demanda por produtos com uma participação de 42,16% em 2026, pois é utilizada em cirurgia, atendimento de emergência e tratamento de primeira linha de feridas crônicas.
Qual categoria de produto está crescendo mais rapidamente?
As fitas médicas devem crescer a um CAGR de 6,83% até 2032, apoiadas pelas necessidades de fixação de feridas e dispositivos.
Por que os curativos convencionais ainda são usados com terapias avançadas?
Gaze, ataduras e fitas continuam sendo necessárias para cuidados primários, fixação secundária e ambientes de tratamento de rotina onde os produtos avançados requerem supervisão clínica.
Qual usuário final está se expandindo mais rapidamente?
A assistência domiciliar deve crescer a um CAGR de 7,13% até 2032, à medida que o tratamento de feridas se desloca para ambientes que utilizam produtos acessíveis e fáceis de aplicar.
Qual segmento regional está crescendo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 7,45% até 2032, apoiada por volumes cirúrgicos, desenvolvimento de cuidados domiciliares e acesso mais amplo a produtos de venda livre.