
Taille et part du marché de la gestion traditionnelle des plaies
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.09 Milliards de dollars |
| Taille du Marché (2032) | 10.06 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion traditionnelle des plaies par Mordor Intelligence
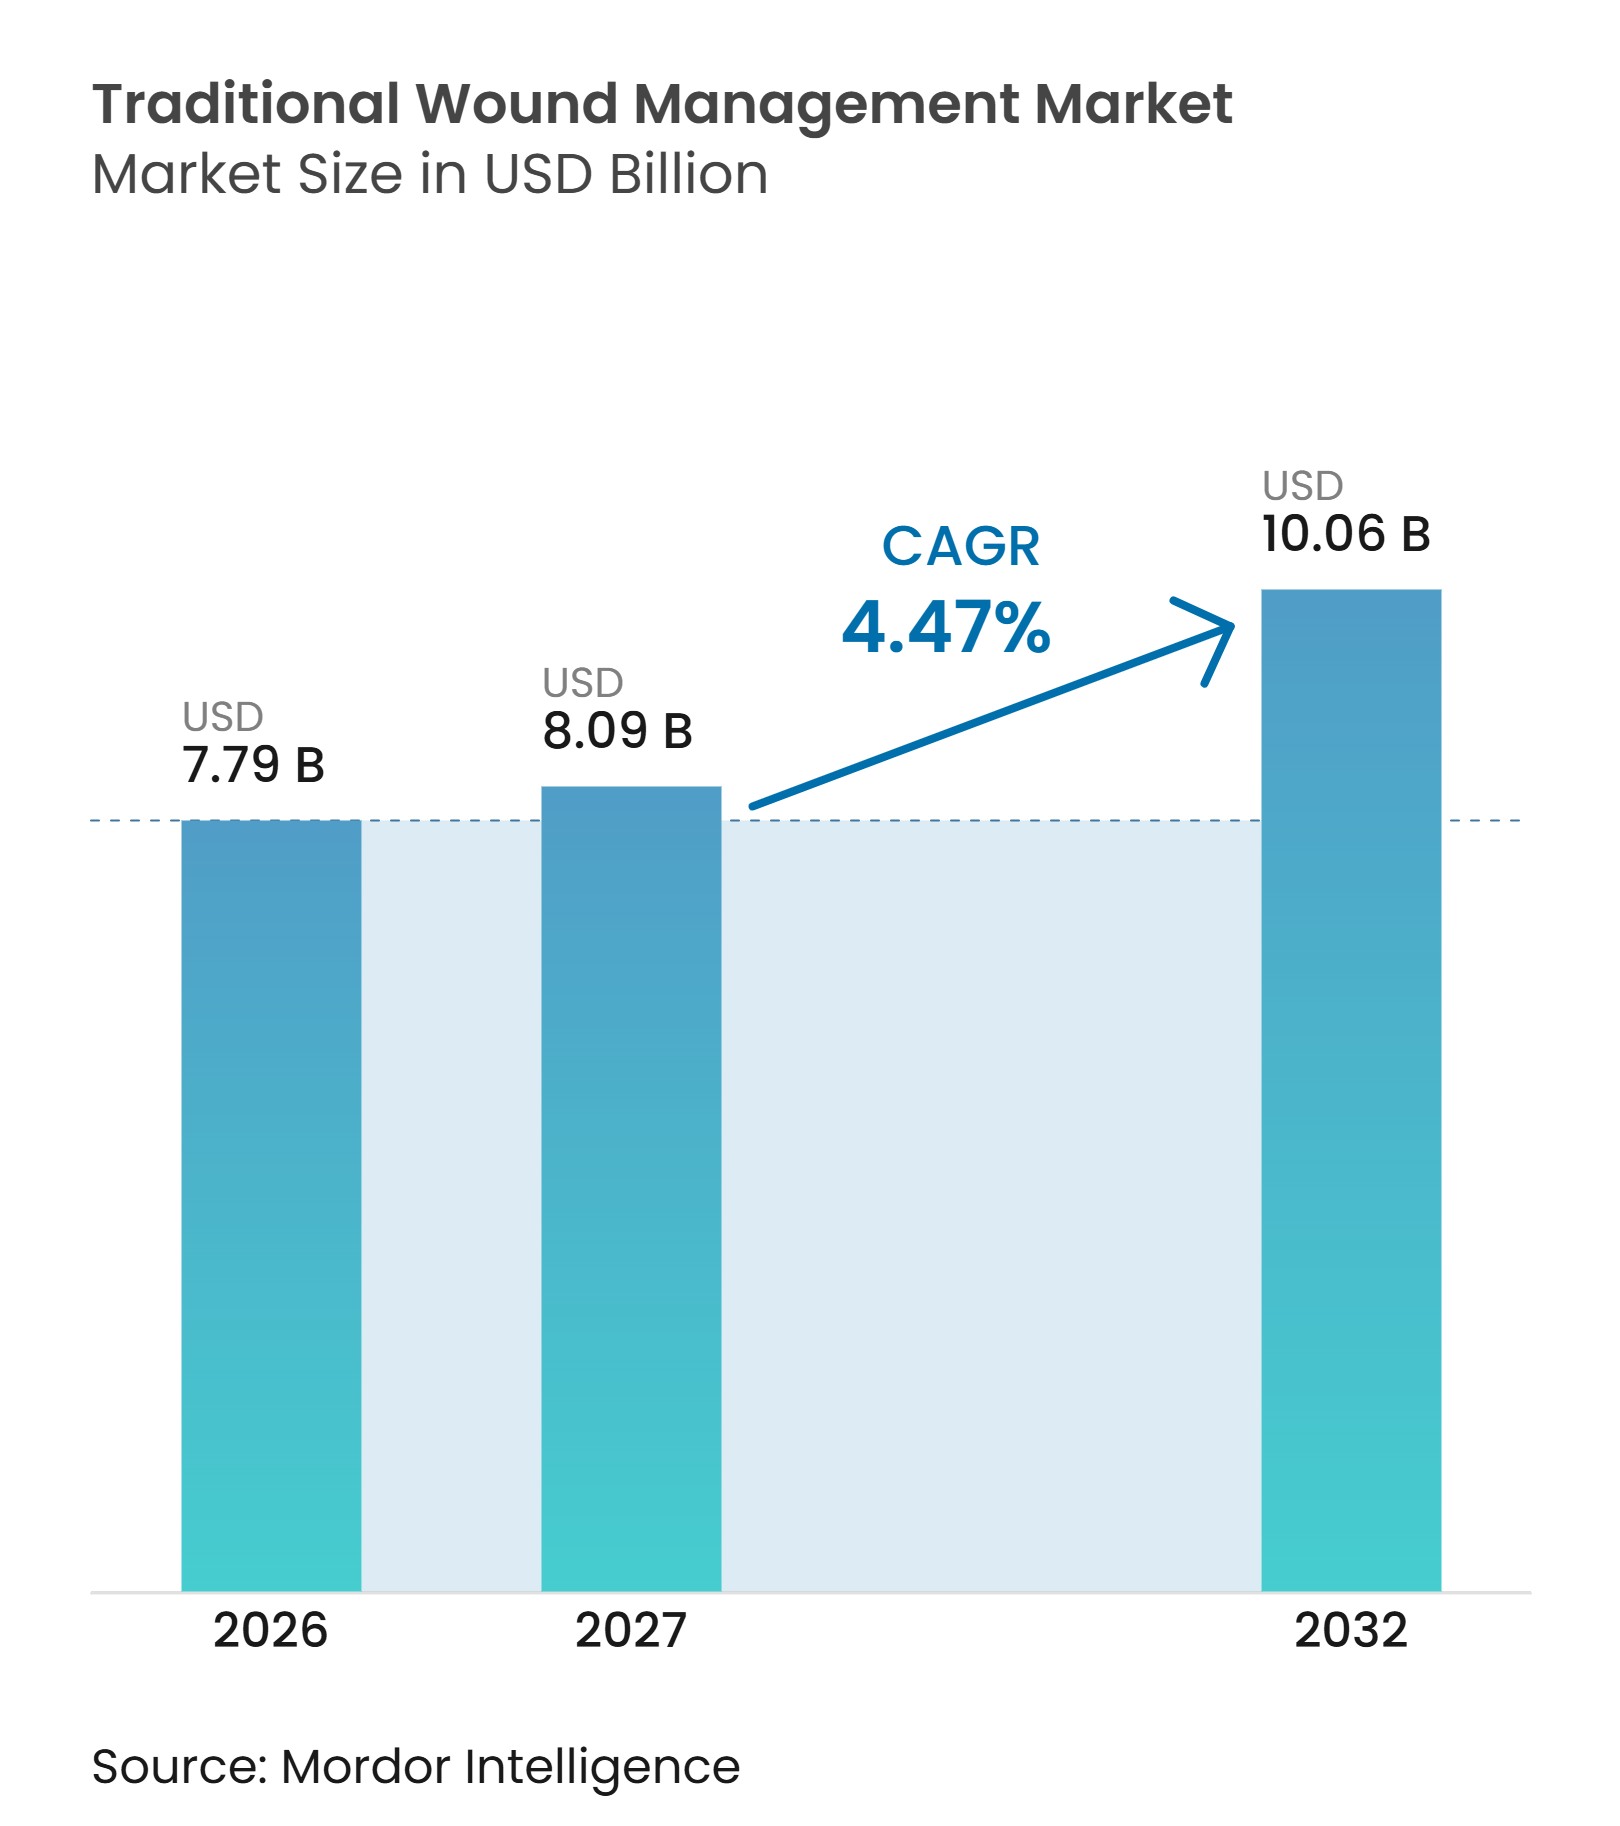
La taille du marché de la gestion traditionnelle des plaies est projetée à 7,79 milliards USD en 2026, 8,09 milliards USD en 2027, et devrait atteindre 10,06 milliards USD d'ici 2032, avec un CAGR de 4,47 % de 2027 à 2032.
La demande reste liée aux soins chirurgicaux, au traitement des plaies chroniques et à l'utilisation croissante des services à domicile. La gaze, les bandages et les rubans médicaux conservent un avantage en termes de coût dans les environnements à budget limité ou à accès restreint aux soins spécialisés. Les produits traditionnels restent également pertinents lorsque les thérapies avancées nécessitent une couche de fixation ou une supervision clinique. Les entreprises équilibrent la pression sur les prix des produits de base avec des investissements dans des adhésifs respectueux de la peau, un approvisionnement fiable et des emballages stériles. Le marché de la gestion traditionnelle des plaies continue d'offrir des opportunités dans les environnements de soins où des produits pratiques et standardisés sont nécessaires pour des volumes élevés de patients.
Principaux enseignements du rapport
- Par type de produit, la gaze détenait 42,16 % de la part du marché de la gestion traditionnelle des plaies en 2026, tandis que les rubans médicaux devraient croître à un CAGR de 6,83 % jusqu'en 2032.
- Par type de plaie, les plaies aiguës détenaient une part de 58,14 % en 2026, tandis que les plaies chroniques devraient croître à un CAGR de 6,23 % jusqu'en 2032.
- Par application, le pansement primaire représentait 39,20 % de la valeur totale en 2026 et devrait croître à un CAGR de 7,54 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de 48,23 % en 2026, tandis que les soins à domicile devraient croître à un CAGR de 7,13 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient 39,45 % de la valeur totale en 2026, tandis que les canaux en ligne devraient croître à un CAGR de 8,64 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 45,14 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de la gestion traditionnelle des plaies*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes de procédures chirurgicales | +1.1% | Mondial, avec des gains concentrés en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prévalence croissante des plaies chroniques | +0.9% | Mondial, avec la charge clinique la plus élevée en Amérique du Nord et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Développement des soins des plaies à domicile | +0.7% | Amérique du Nord et Europe, avec un développement précoce en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Avantage en termes de coût dans les environnements de soins à ressources limitées | +0.6% | Moyen-Orient et Afrique, Asie du Sud, Asie du Sud-Est et Amérique latine | Long terme (≥ 4 ans) |
| Utilisation des pansements conventionnels comme couches de fixation secondaires | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion des kits pré-emballés pour les services médicaux d'urgence et la préparation institutionnelle | +0.3% | Amérique du Nord et canaux d'approvisionnement du GCC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de procédures chirurgicales
L'activité chirurgicale génère une demande récurrente de pansements standardisés, de gaze, de bandages et de rubans. La Société internationale de chirurgie plastique esthétique a enregistré 17,88 millions de procédures chirurgicales cosmétiques dans le monde en 2025, soit 25,3 % de plus qu'en 2021. Des procédures telles que les liftings, les abdominoplasties et les révisions de cicatrices nécessitent des soins de pansement postopératoires[1]. La chirurgie générale, les procédures orthopédiques et les soins traumatologiques constituent une base plus large d'utilisation de la gestion des plaies. Le marché de la gestion traditionnelle des plaies bénéficie des situations où la capacité chirurgicale augmente plus vite que l'infrastructure spécialisée de soins des plaies. Ce schéma soutient l'utilisation continue des pansements de base dans les systèmes de soins émergents.
Prévalence croissante des plaies chroniques
Les plaies chroniques génèrent une utilisation régulière des produits car le traitement initial implique généralement des soins standard des plaies. Une revue de 2026 portant sur 89 études a trouvé 54,57 cas actifs d'ulcères du pied diabétique pour 1 000 personnes atteintes de diabète dans le monde, les Amériques signalant 199,51 cas pour 1 000. L'Association européenne de gestion des plaies a signalé 2,21 cas de plaies chroniques pour 1 000 personnes en Europe et a identifié 16 millions de personnes dans la région européenne de l'OMS comme étant à risque à vie d'ulcération du pied diabétique. Les soins standard restent le point de départ avant que les thérapies biologiques avancées ne soient envisagées pour les patients éligibles. Cette voie clinique soutient la demande de produits conventionnels aux côtés d'options de traitement plus spécialisées. Le marché de la gestion traditionnelle des plaies reste donc lié à la charge croissante du diabète, des maladies veineuses et des escarres.
Développement des soins des plaies à domicile
Les soins à domicile favorisent les produits que les patients et les aidants peuvent obtenir et appliquer avec un soutien spécialisé limité. La gaze, les bandages et les rubans sont des produits familiers pour les soins de suivi après une chirurgie et pour les plaies chroniques. De nombreuses technologies avancées de soins des plaies nécessitent une supervision, une application par du personnel formé ou des conditions de stockage définies. Cela limite leur utilisation dans les épisodes de soins à domicile de routine. Le marché de la gestion traditionnelle des plaies gagne en volume lorsque les changements de pansements passent des environnements hospitaliers aux domiciles. Les services à domicile soutiennent également les achats répétés via les pharmacies de détail, les pharmacies numériques et les canaux de livraison directe.
Avantage en termes de coût dans les environnements de soins à ressources limitées
Les pansements traditionnels restent une option pratique lorsque les prestataires doivent gérer des volumes élevés de patients avec des budgets contraints. Leur faible coût unitaire soutient leur utilisation dans les centres de santé primaires, les soins infirmiers communautaires et les programmes d'approvisionnement public. Une étude de 2025 dans le sud-ouest du Nigéria a révélé que les pansements traditionnels restaient l'approche dominante chez les patients hospitalisés, tandis que les familles payaient entre 3,49 USD et 8,42 USD par semaine selon le type de plaie. Cette dépendance reflète à la fois l'accessibilité financière et la disponibilité des produits. Les produits conventionnels servent également de couches de fixation secondaires pour la thérapie des plaies par pression négative, les substituts cutanés et les soins des cathéters. Les programmes de préparation aux urgences créent une base de demande supplémentaire car leurs kits spécifient de la gaze, des pansements traumatologiques et des produits connexes.
Analyse de l'impact des freins du marché de la gestion traditionnelle des plaies*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par des produits avancés de soins des plaies | -0.9% | Amérique du Nord et Europe, où le remboursement des soins avancés est établi | Moyen terme (2 à 4 ans) |
| Faible différenciation des produits et pression sur les prix | -0.6% | Mondial, avec la pression la plus forte dans les canaux en vente libre en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Lésions cutanées liées aux adhésifs médicaux et risque lié au retrait des produits | -0.4% | Mondial, avec une forte sensibilité réglementaire dans l'Union européenne et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Déchets d'emballages stériles et charge d'élimination | -0.3% | Union européenne, avec des effets en Amérique du Nord et dans les marchés d'Asie-Pacifique à revenus élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des produits avancés de soins des plaies
Les thérapies avancées peuvent remplacer les pansements de base dans certains cas de plaies complexes et chroniques. Les pansements hydrogel, la thérapie des plaies par pression négative, les matrices bioactives et les produits cellulaires sont les plus pertinents dans les établissements bien dotés en ressources. Une revue de 2025 a révélé que les thérapies avancées peuvent bénéficier aux ulcères du pied diabétique et aux ulcères veineux de jambe, bien que le coût, l'accès, les exigences de stockage et la durée de conservation puissent limiter leur adoption. L'effet est donc le plus fort là où le remboursement et les équipes expérimentées de soins des plaies sont établis. Le marché de la gestion traditionnelle des plaies reste important pour le traitement initial, le suivi de routine et les sites qui ne peuvent pas soutenir les thérapies avancées à grande échelle. L'examen réglementaire par la Food and Drug Administration des États-Unis et l'Agence européenne des médicaments façonne également les données probantes et le parcours d'approbation des produits spécialisés.
Faible différenciation des produits et pression sur les prix
La gaze, les bandages standard et les rubans médicaux de base se concurrencent principalement sur le prix car les différences entre produits sont limitées. Les organisations d'achats groupés et les acheteurs hospitaliers centralisés utilisent souvent le prix, la fiabilité de l'approvisionnement et le statut de conformité comme principaux critères de sélection. Les lésions cutanées liées aux adhésifs médicaux ajoutent une considération clinique pour les fournisseurs de rubans, en particulier chez les patients vulnérables. Des revues systématiques récentes ont examiné l'incidence et les facteurs de risque de cette lésion dans les populations de patients gravement malades et atteints de cancer. Les emballages stériles présentent également un problème de conformité à plus long terme car les matériaux recyclés doivent répondre à des exigences de performance définies. L'Association des barrières stériles a déclaré en 2025 que les matériaux recyclés mécaniquement post-consommation sont actuellement inadaptés aux systèmes de barrières stériles en raison de l'inconsistance de leur qualité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
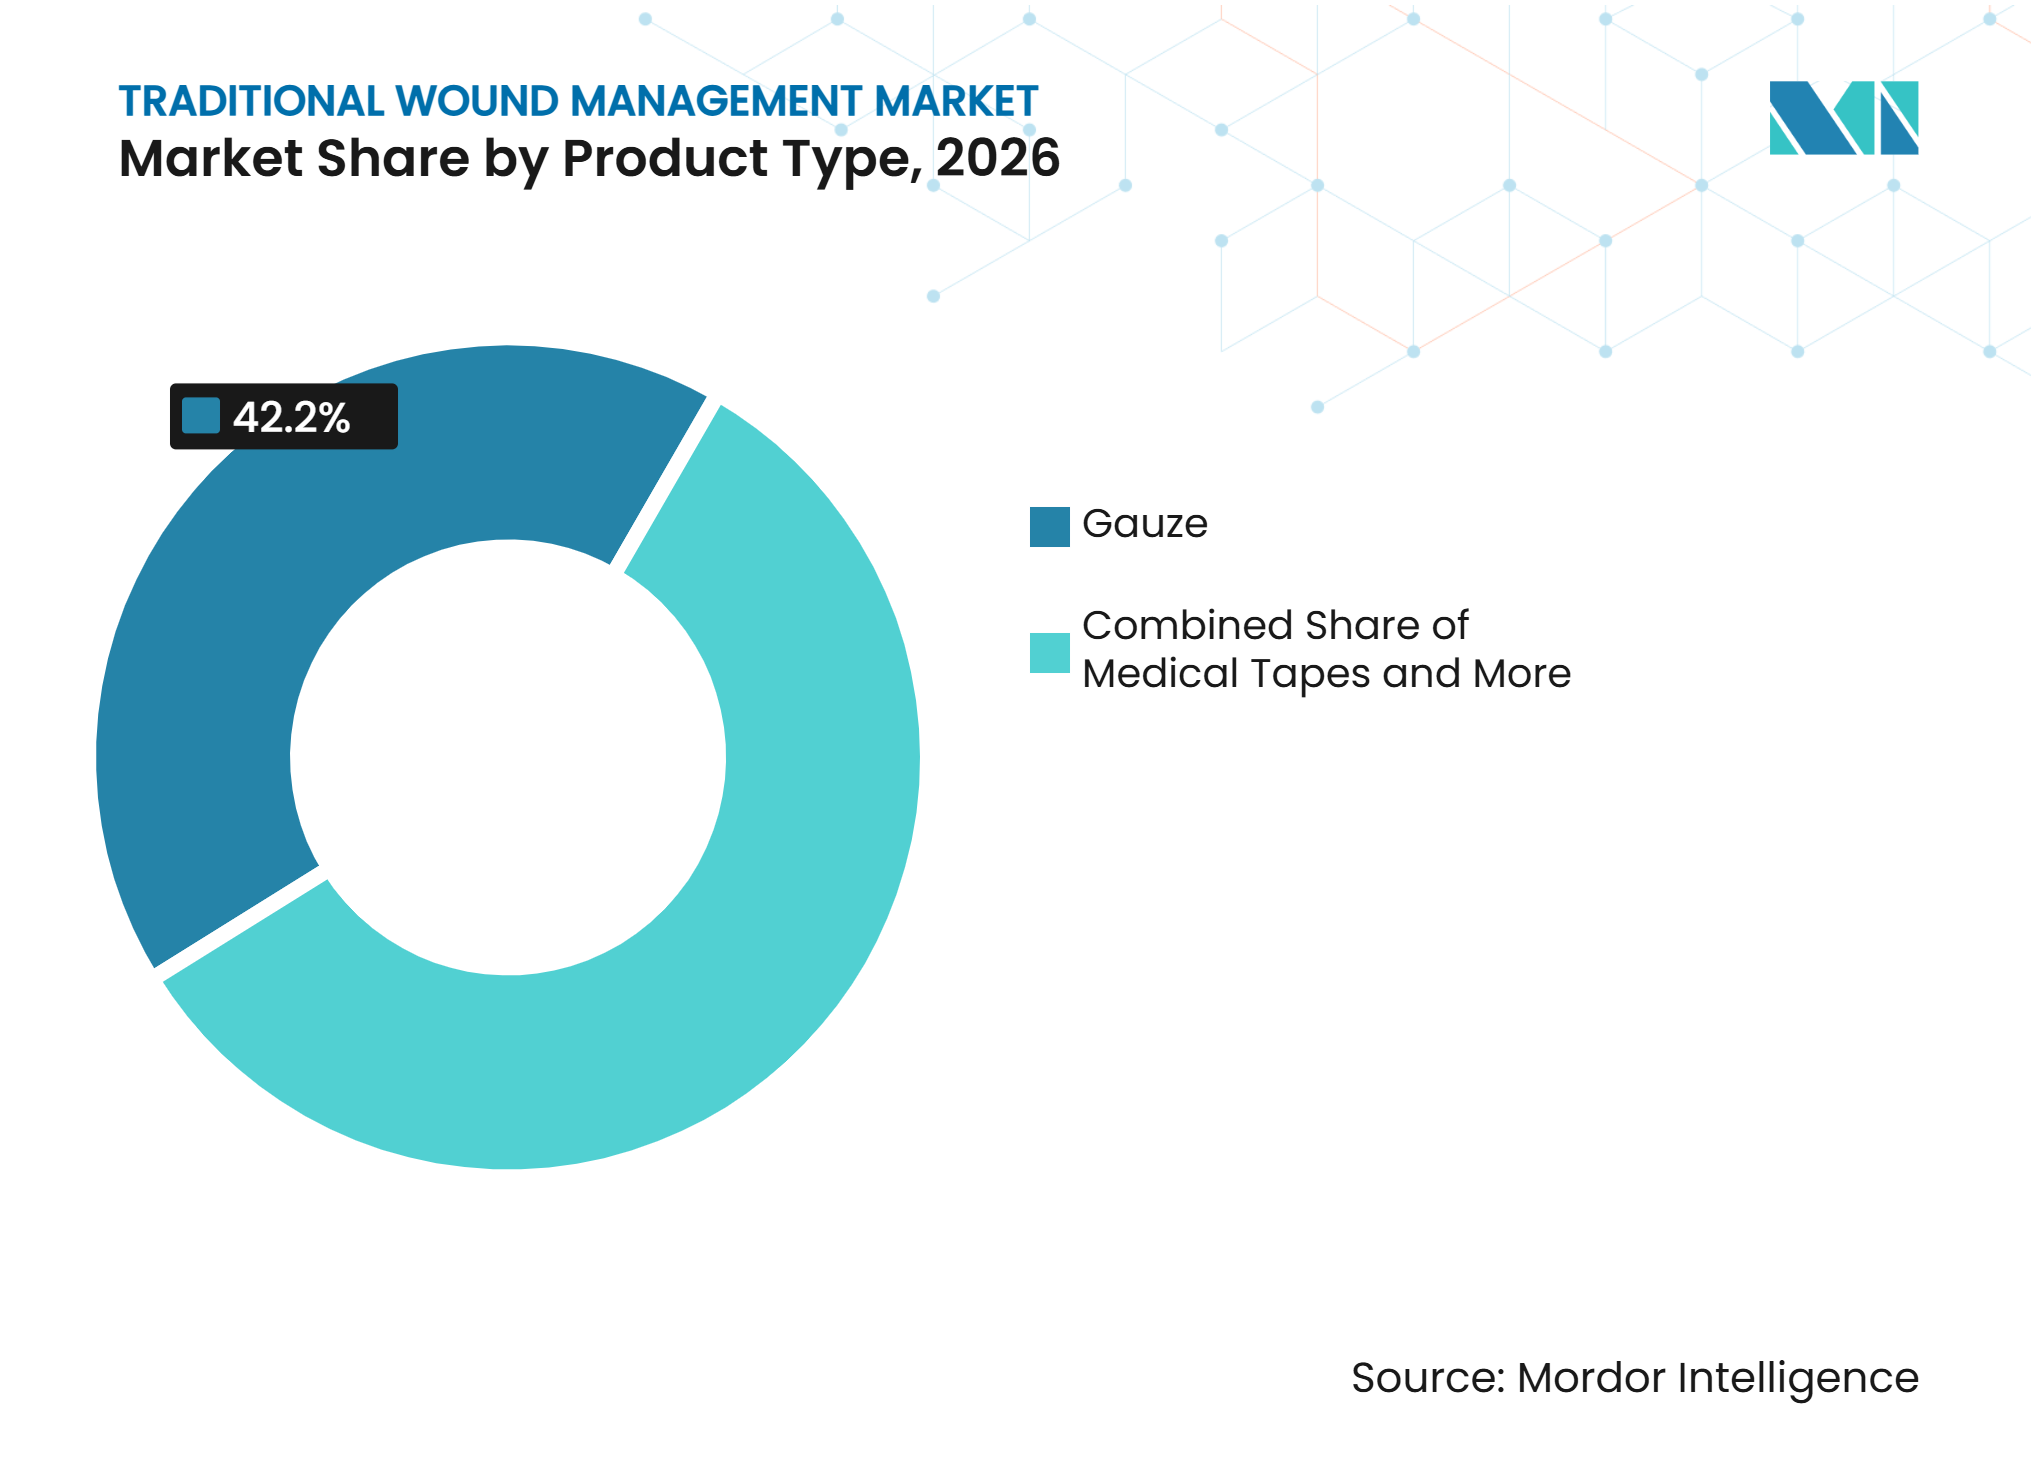
la gaze est en tête tandis que les rubans médicaux gagnent en pertinence cliniqueLa gaze détenait 42,16 % de la part du marché de la gestion traditionnelle des plaies en 2026. Son utilisation couvre la chirurgie aiguë, les traumatismes d'urgence et la prise en charge en première ligne des plaies chroniques. Les spécifications hospitalières et les contrats d'approvisionnement établis soutiennent des achats réguliers. Les prestataires continuent de choisir la gaze car elle est standardisée, largement connue et disponible dans de multiples environnements de soins. Les bandages, les compresses, le coton hydrophile et les compresses absorbantes génèrent une demande récurrente dans les soins orthopédiques, la médecine sportive, la compression et les soins courants des plaies.
Les rubans médicaux devraient croître à un CAGR de 6,83 % de 2027 à 2032. Ils fixent les pansements, les cathéters, les systèmes de drainage et les tubulures de thérapie des plaies par pression négative dans les environnements hospitaliers et à domicile. Cette fonction rend les rubans complémentaires aux thérapies spécialisées, plutôt que de simples produits de consommation de base. Les fournisseurs développent des adhésifs en silicone et en acrylate visant à réduire les lésions cutanées liées aux adhésifs médicaux. Les exigences de biocompatibilité de la norme ISO 10993 guident l'évaluation de ces matériaux et soutiennent une voie d'innovation plus claire que la gaze de base.



Par type de plaie :
les soins aigus constituent la base la plus large tandis que les soins chroniques croissent plus rapidementLes plaies aiguës détenaient une part de 58,14 % en 2026. Le segment comprend les plaies postopératoires, les traumatismes, les lacérations et les abrasions. Les blocs opératoires et les services d'urgence utilisent de la gaze stérile, des pansements et des produits de fixation tout au long du parcours de soins. Chaque procédure nécessite des matériaux de pansement primaires ou secondaires à des étapes définies. Cette large portée clinique fournit une base de volume stable dans les hôpitaux, les cliniques, les établissements ambulatoires et les environnements d'urgence.
Les plaies chroniques devraient croître à un CAGR de 6,23 % de 2027 à 2032. Une revue de 2025 portant sur 46 études dans des populations asiatiques a rapporté une prévalence groupée des plaies chroniques en milieu hospitalier de 32,1 %, dont 50,8 % en Asie du Sud-Est. Le diabète, l'insuffisance veineuse et les escarres maintiennent des besoins de traitement sur de longues périodes. Les recommandations qui débutent par des soins conventionnels maintiennent la pertinence de la gaze et des bandages avant l'escalade du traitement. Le marché de la gestion traditionnelle des plaies bénéficie de ce rôle de première ligne dans les environnements de soins à ressources élevées et à ressources limitées.
Par application :
le pansement primaire détient à la fois la position la plus importante et le taux de croissance le plus élevéLe pansement primaire représentait 39,20 % de la taille du marché de la gestion traditionnelle des plaies en 2026. Il devrait également croître à un CAGR de 7,54 % de 2027 à 2032. Les protocoles postopératoires en chirurgie générale, en orthopédie et en dermatologie soutiennent ce rôle durant les premières 24 à 72 heures après une incision. Les soins standard sont utilisés avant que les thérapies cellulaires avancées ne soient envisagées pour les plaies appropriées[2]. Cette séquence clinique soutient une base d'utilisation stable pour les pansements primaires conventionnels.
Les pansements secondaires assurent la rétention et la protection des matériaux primaires. Les hôpitaux et les prestataires de soins de longue durée achètent ces produits en volumes réguliers pour divers épisodes de plaies. La fixation et la sécurisation des plaies progressent avec l'utilisation de dispositifs nécessitant un soutien par ruban ou bandage. Les produits d'hémostase et d'absorption des exsudats servent la chirurgie traumatologique, les soins d'urgence et les exigences de préparation institutionnelle. Le marché de la gestion traditionnelle des plaies couvre plusieurs points du parcours de soins, ce qui réduit la dépendance à un seul cas d'utilisation clinique.
Par utilisateur final :
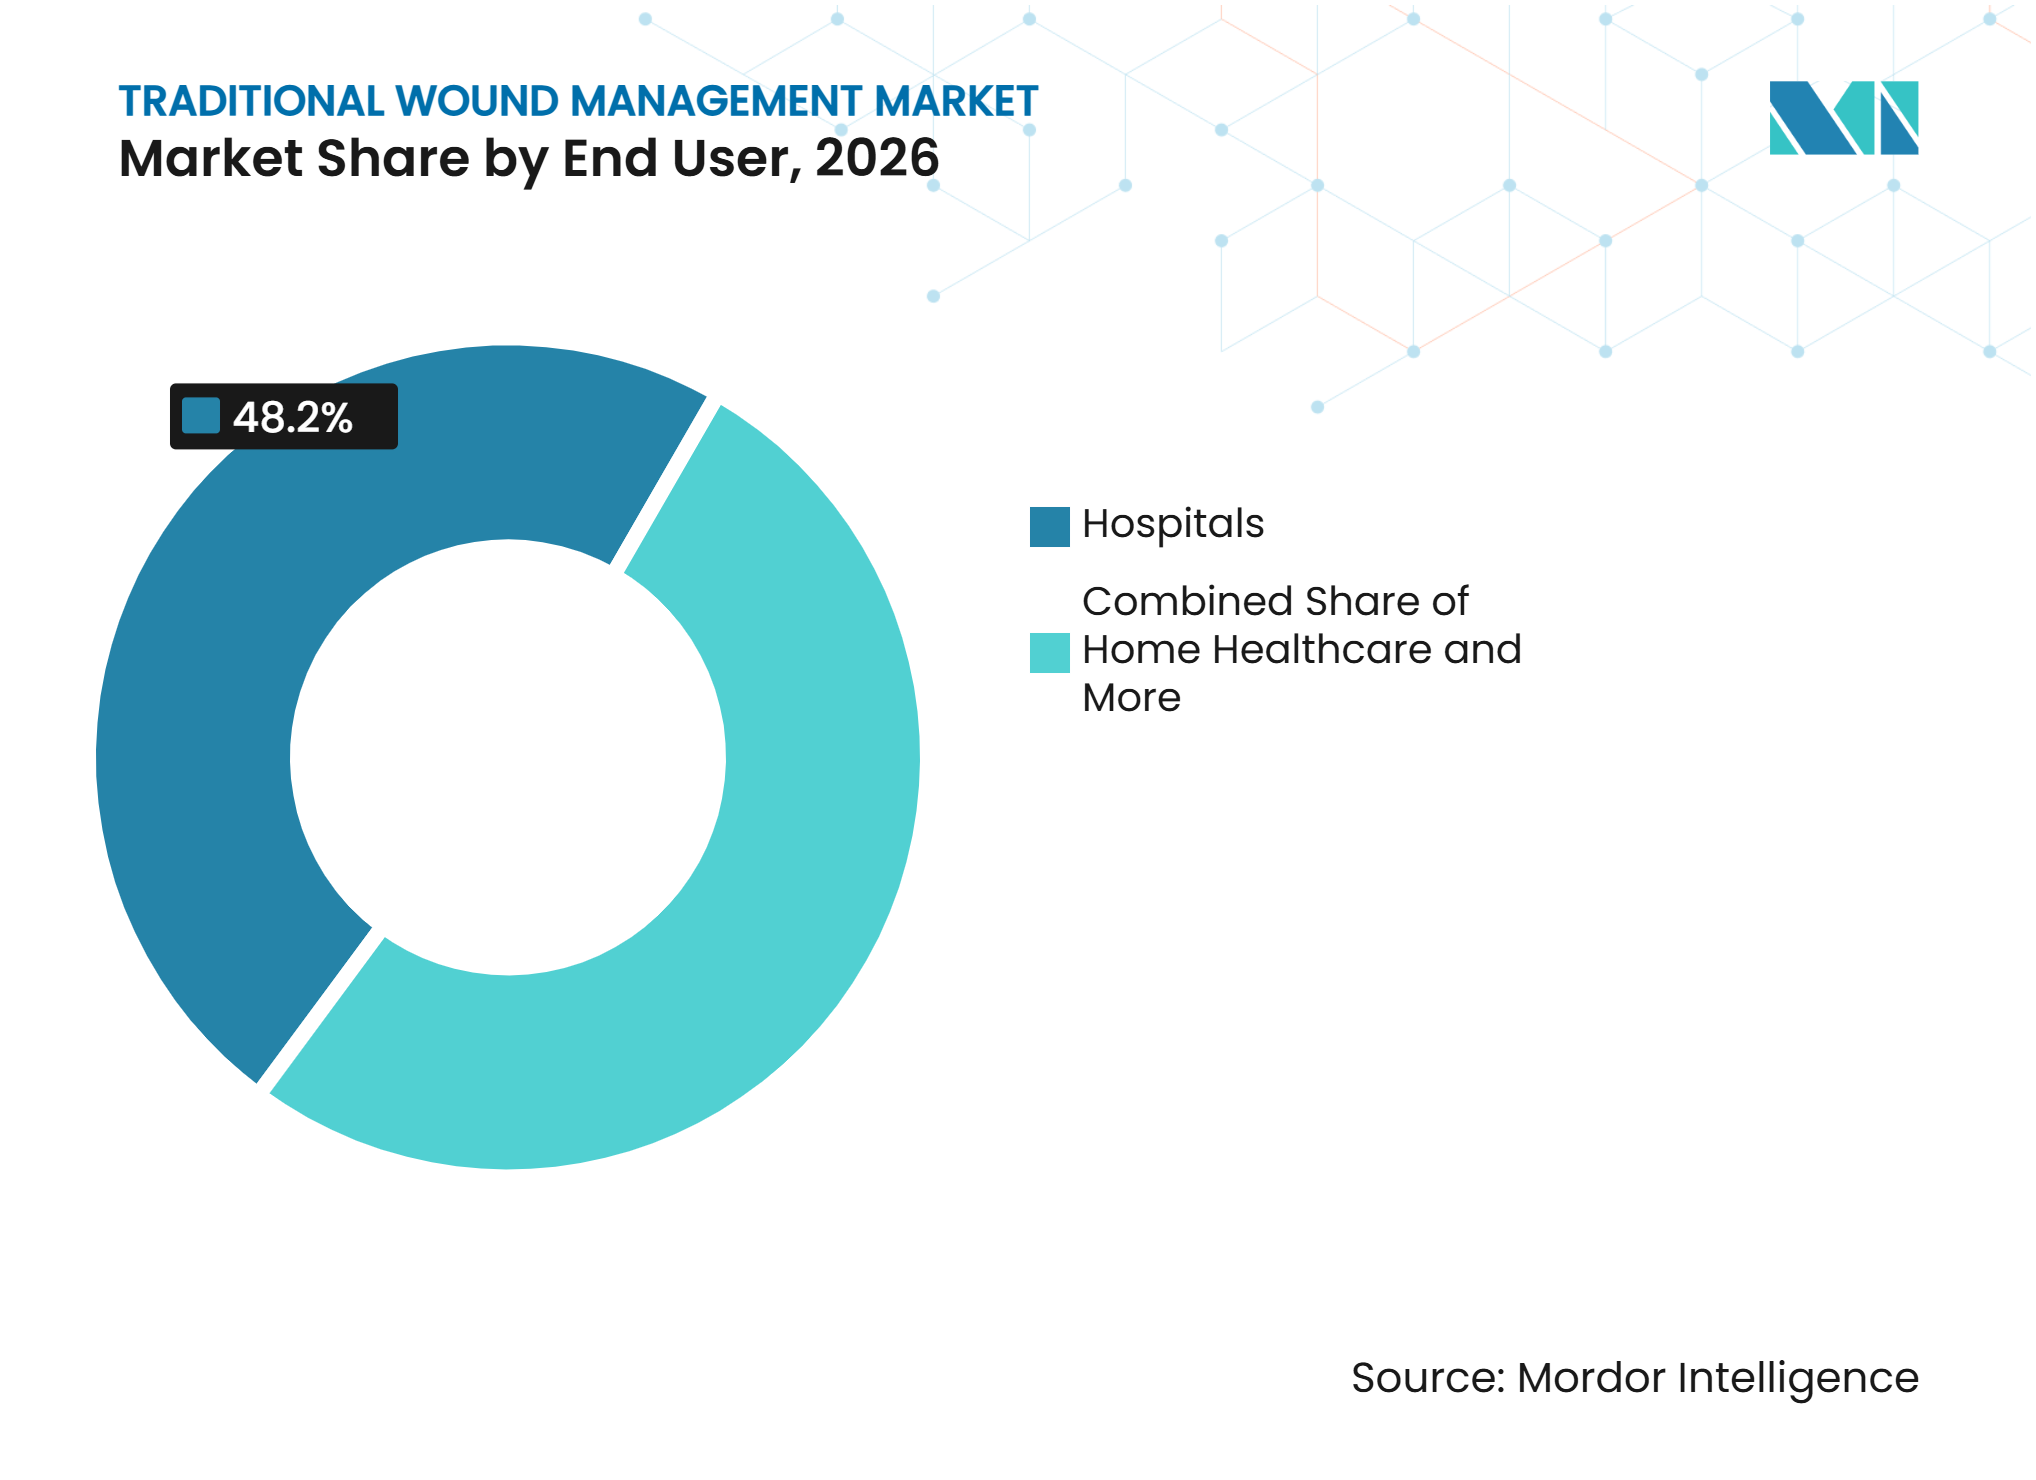
les hôpitaux restent centraux tandis que les soins à domicile élargissent l'utilisation des produitsLes hôpitaux détenaient une part de 48,23 % en 2026. Les achats en gros, les procédures de contrôle des infections et la diversité des plaies traitées en soins aigus soutiennent leur position. Les hôpitaux ont besoin de produits pour les plaies en chirurgie, dans les services d'urgence, dans les unités d'hospitalisation et dans les services ambulatoires. Les contrats institutionnels concentrent des volumes substantiels auprès d'un nombre limité d'acheteurs. La fiabilité de l'approvisionnement et la conformité restent importantes pour la gaze, les pansements chirurgicaux et les produits de fixation.
Les soins à domicile devraient croître à un CAGR de 7,13 % de 2027 à 2032. Les patients et les aidants informels s'appuient souvent sur des produits accessibles et faciles à appliquer lors des changements de pansements de routine. Les pharmacies, les canaux en ligne et les services de livraison à domicile rendent les matériaux traditionnels largement disponibles. Les dispositifs avancés peuvent nécessiter une supervision par un clinicien ou une application spécialisée. Le marché de la gestion traditionnelle des plaies bénéficie du transfert croissant des soins postopératoires et chroniques hors des murs des hôpitaux.

Par canal de distribution :
les ventes en ligne élargissent l'accès tandis que les pharmacies hospitalières conservent les volumes institutionnelsLes pharmacies hospitalières détenaient 39,45 % de la taille du marché de la gestion traditionnelle des plaies en 2026. Les contrats institutionnels et la sélection au formulaire acheminent des volumes de produits significatifs par ce canal. Les hôpitaux ont besoin d'un approvisionnement fiable en compresses de gaze, pansements et rubans couramment utilisés. Les pharmacies de détail soutiennent les achats immédiats en autosoins de bandages et de produits de base pour les plaies. Ensemble, ces canaux servent les achats cliniques et les besoins quotidiens des ménages.
Les canaux en ligne devraient croître à un CAGR de 8,64 % de 2027 à 2032. Les produits traditionnels de soins des plaies se prêtent au commerce numérique car ils utilisent des unités de gestion des stocks standardisées et sont familiers aux consommateurs. Les pharmacies numériques et les plateformes de commerce électronique soutiennent les commandes de réapprovisionnement et la livraison directe. La concurrence en ligne accroît la visibilité des marques distributeurs et la pression sur les prix des gammes de marques. Les produits imperméables, les adhésifs aux teintes de peau et les formats prédécoupés peuvent aider les fournisseurs à maintenir la valeur tandis que le marché de la gestion traditionnelle des plaies gagne en portée numérique.
Analyse géographique
Amérique du Nord
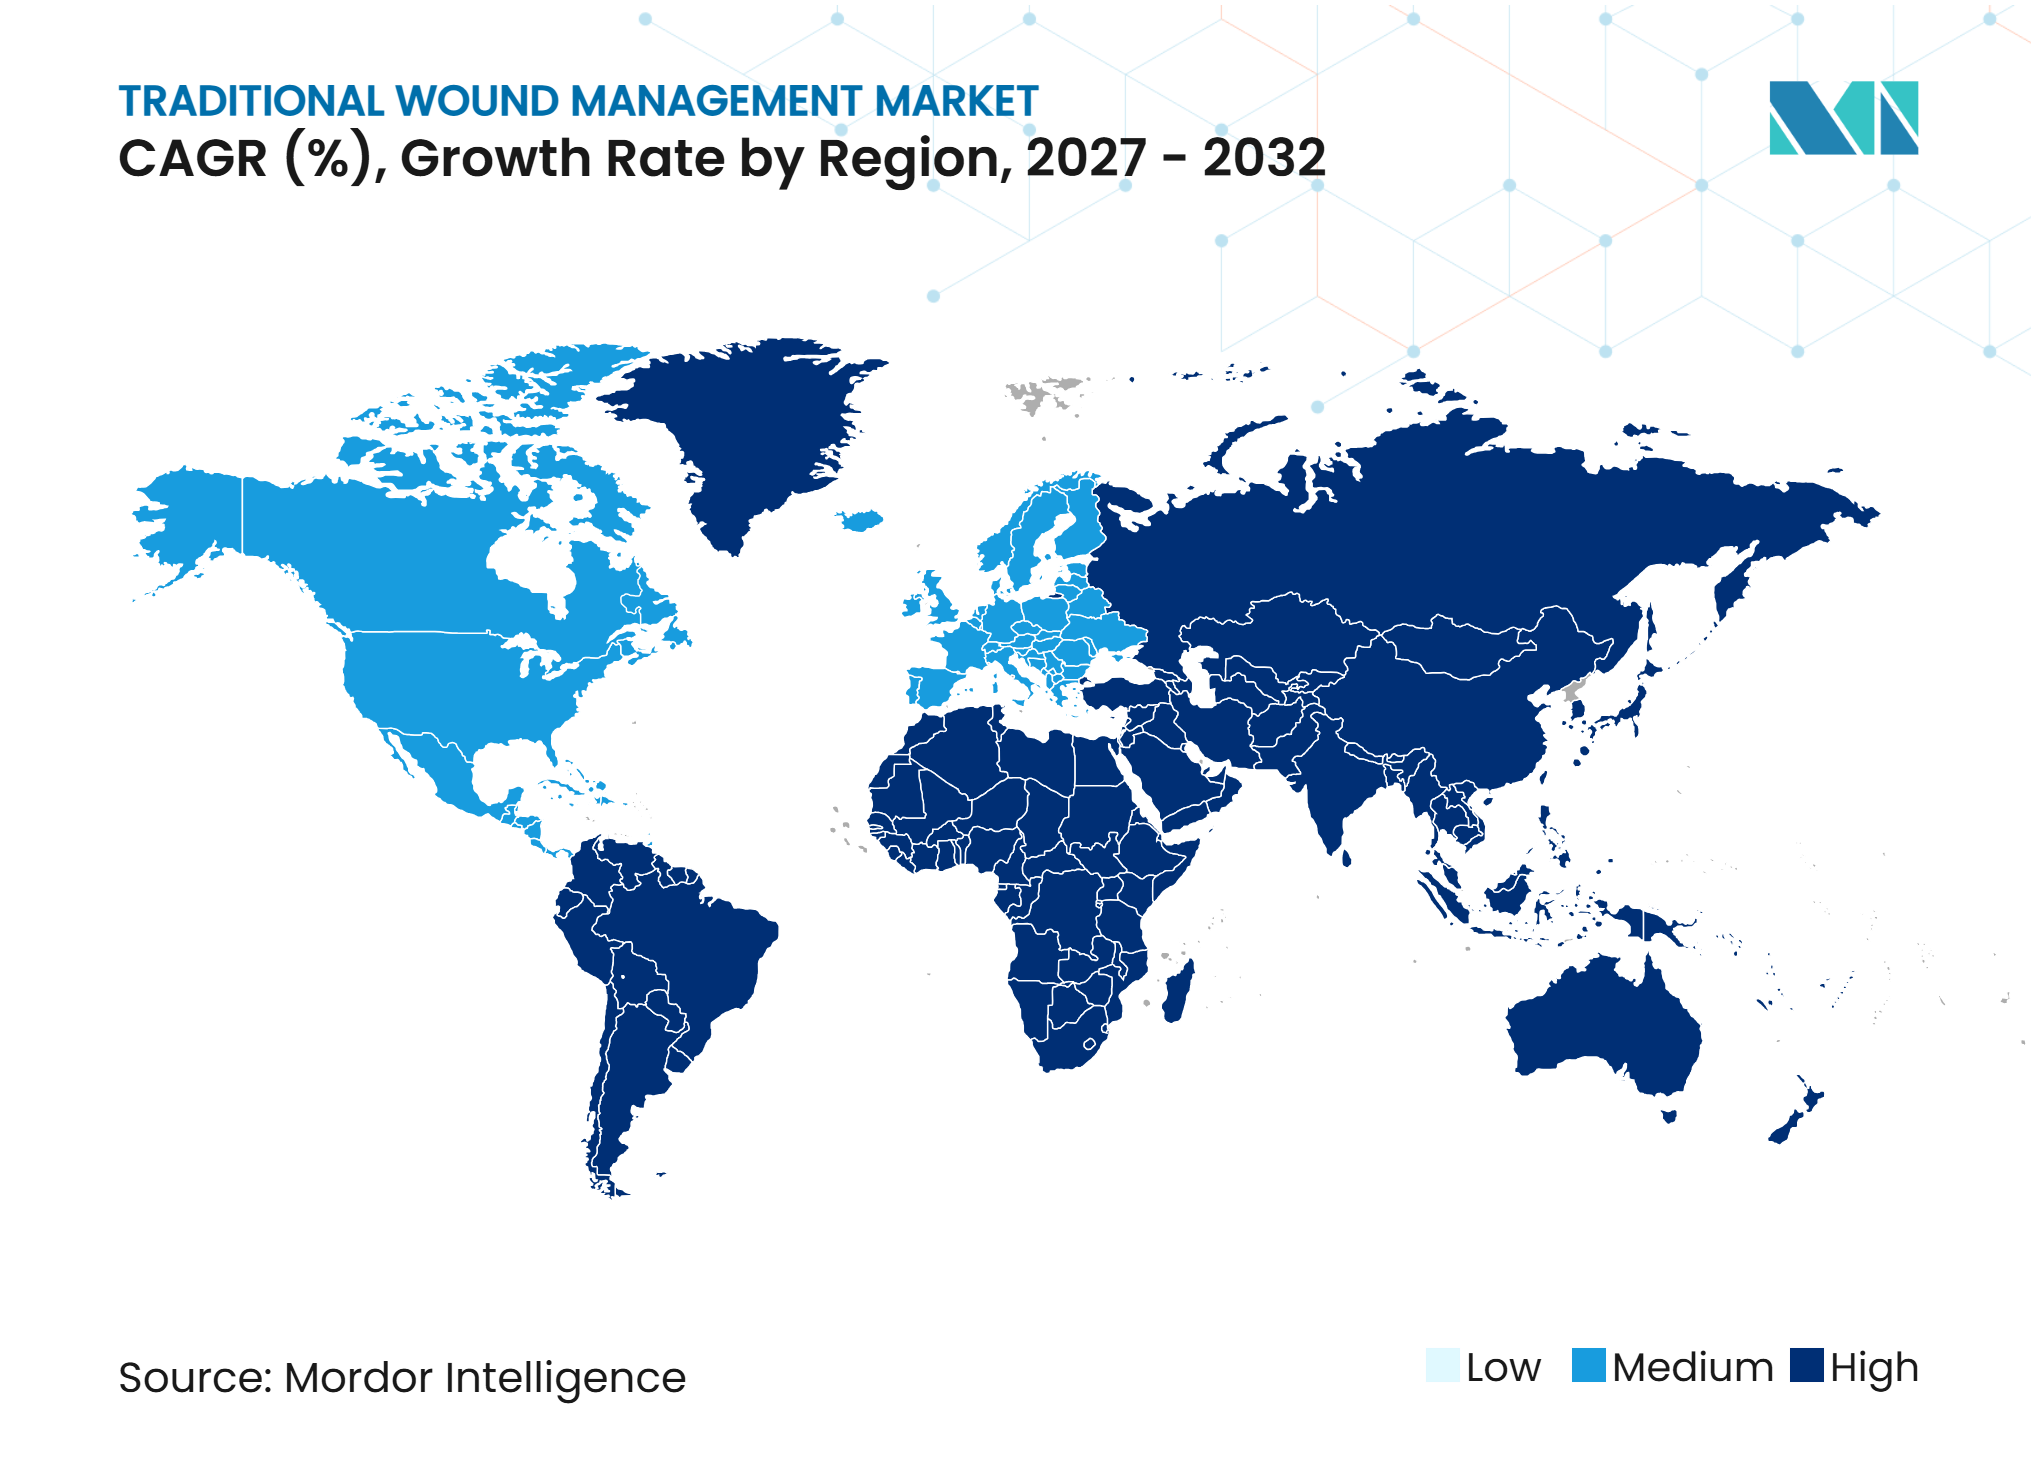
L'Amérique du Nord détenait une part de 45,14 % en 2026. Les dépenses de santé élevées, le vieillissement des populations, les comorbidités liées au diabète et à l'obésité, et les achats institutionnels établis soutiennent la demande. En janvier 2026, les Centers for Medicare & Medicaid Services ont reclassé les substituts cutanés en tant que fournitures accessoires et ont appliqué un paiement forfaitaire de 127,14 USD par cm². Ce changement pourrait préserver un rôle pour les protocoles conventionnels dans les épisodes de plaies chroniques en ambulatoire, tandis que les contraintes infirmières au Canada et l'accès en expansion au Mexique soutiennent également la demande de produits standardisés.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,45 % de 2027 à 2032. L'activité chirurgicale, une lourde charge diabétique, les soins à domicile, l'accès aux pharmacies en ligne et les services de livraison rapide soutiennent la demande de produits en vente libre. La Chine fait face à la concurrence des prix en ligne et à la pression sur le remboursement des pansements de base, ce qui favorise les fournisseurs qui combinent maîtrise des coûts et formats différenciés. Le marché de la gestion traditionnelle des plaies bénéficie également de la fabrication locale et de la capacité d'approvisionnement hospitalier. Les fournisseurs doivent gérer les exigences nationales en matière d'enregistrement, de qualité et de remboursement.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe a signalé 2,21 cas de plaies chroniques pour 1 000 personnes dans ses populations. Les structures d'achats hospitaliers en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne favorisent les produits à coût constant, tandis que le financement fondé sur les données probantes peut favoriser les alternatives avancées pour les cas éligibles. Les exigences européennes en matière d'emballages stériles accroissent l'attention portée à la conception des barrières et à la conformité. Les investissements dans les soins de santé dans les pays du GCC soutiennent la demande institutionnelle, tandis que les produits abordables restent importants dans les environnements d'Afrique subsaharienne confrontés à des besoins en traumatismes et en plaies chroniques. Le système de santé public du Brésil soutient des achats institutionnels stables, tandis que l'Argentine et les marchés plus petits d'Amérique du Sud ajoutent du volume selon les budgets disponibles. Le marché de la gestion traditionnelle des plaies sert ces environnements variés grâce à des produits pouvant être utilisés dans les soins formels et communautaires.
Paysage concurrentiel
Concentration du Marché
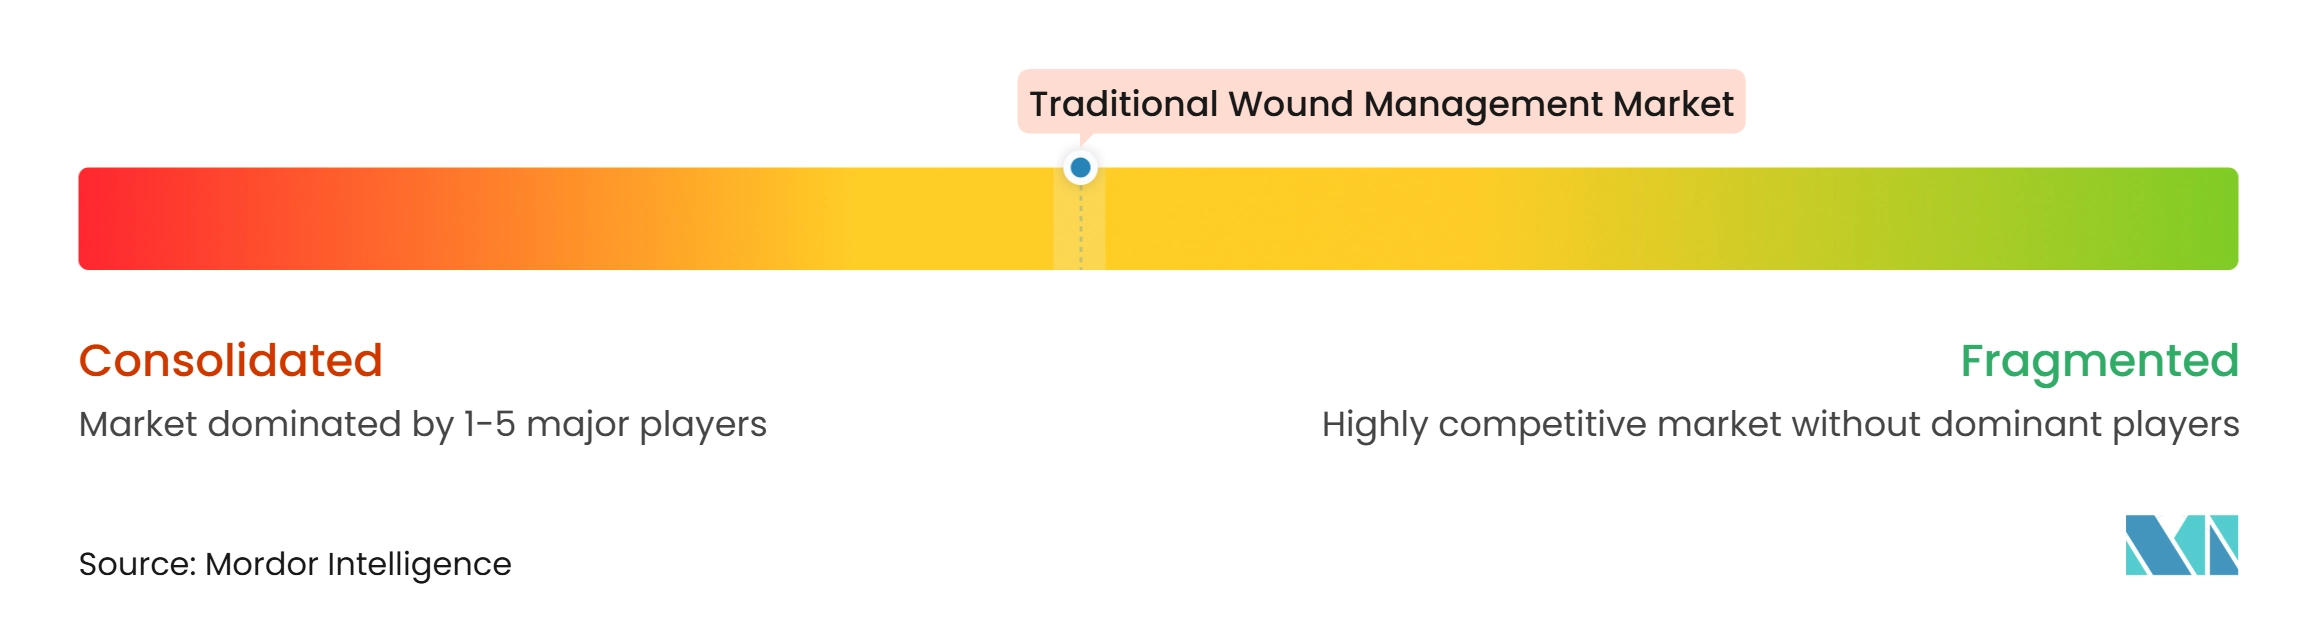
Le marché de la gestion traditionnelle des plaies présente une concentration modérée. Les grands fournisseurs de technologies médicales et de soins de santé détiennent des volumes institutionnels grâce à des contrats hospitaliers et à des réseaux de distribution établis. Les producteurs régionaux, les fournisseurs génériques et les marques distributeurs se concurrencent activement dans les canaux de détail, en vente libre et sur les marchés émergents. La différenciation des produits est limitée dans les catégories principales de gaze et de bandages, de sorte que la fiabilité de l'approvisionnement, la production conforme et les relations d'achat restent importantes. Les fournisseurs asiatiques de taille moyenne peuvent exercer une pression sur les prix du segment intermédiaire là où les hôpitaux et les consommateurs privilégient les produits de base à moindre coût.
Les entreprises cherchent à se développer au-delà des pansements conventionnels tout en protégeant leurs positions dans les produits de base. Solventum a annoncé en novembre 2025 un accord pour acquérir Acera Surgical pour 725 millions USD en espèces, avec jusqu'à 125 millions USD en paiements conditionnels liés à des jalons. La transaction visait les matrices tissulaires synthétiques pour la gestion complexe des plaies. Mölnlycke a conclu un accord exclusif de co-promotion avec AROA Biosurgery en octobre 2026 pour commercialiser Endoform dans les établissements de soins post-aigus aux États-Unis. Smith+Nephew a lancé le système CENTRIO de plasma riche en plaquettes aux États-Unis en septembre 2025 pour les plaies chroniques, notamment les ulcères du pied diabétique et les ulcères veineux de jambe. Ces actions montrent que les entreprises du marché de la gestion traditionnelle des plaies ajoutent des capacités avancées en complément de leurs portefeuilles de produits traditionnels.
Les emballages et la sécurité des produits créent d'autres domaines de concurrence sur le marché de la gestion traditionnelle des plaies. L'Association des barrières stériles a déclaré que les matériaux recyclés mécaniquement post-consommation ne sont actuellement pas adaptés aux systèmes de barrières stériles car la qualité des matériaux peut varier. Cette exigence favorise les entreprises disposant de systèmes d'emballages stériles établis et des ressources nécessaires pour valider de nouveaux matériaux. Les fournisseurs développent également des formulations d'adhésifs respectueux de la peau pour réduire le risque lié au retrait des produits. Les emballages stériles durables et les pansements conventionnels à propriétés antimicrobiennes améliorées restent des domaines de développement pertinents. Ce marché de la gestion traditionnelle des plaies dépend des exigences de sécurité, d'emballage, de qualité et d'approvisionnement, ainsi que de la compétitivité des prix.
Leaders du secteur de la gestion traditionnelle des plaies
-
Cardinal Health, Inc.
-
ConvaTec Group Plc
-
Medline Industries, LP
-
Smith & Nephew plc
-
Solventum
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion traditionnelle des plaies Entreprises couvertes dans ce rapport
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- DermaRite Industries, LLC
- DeRoyal Industries
- Dynarex
- Essity
- Integra LifeSciences
- Johnson & Johnson
- Kenvue Inc.
- Medline Industries
- Medtronic
- Molnlycke Health Care
- Hartmann Group
- Smiths Group
- Solventum
- URGO Medical
Développements industriels récents dans Marché de la gestion traditionnelle des plaies
- Octobre 2026 : Mölnlycke Health Care a conclu un accord exclusif de co-promotion avec AROA Biosurgery pour commercialiser Endoform, un produit de soins des plaies régénératif utilisant la technologie propriétaire de matrice extracellulaire d'AROA, dans les établissements de soins post-aigus aux États-Unis, renforçant ainsi son portefeuille de pansements avancés et élargissant sa portée clinique au-delà des catégories de produits conventionnels vers les soins des plaies régénératifs.
- Novembre 2025 : Solventum a annoncé un accord définitif pour acquérir Acera Surgical, une société américaine de soins des plaies régénératifs, pour 725 millions USD en espèces plus jusqu'à 125 millions USD en paiements conditionnels liés à des jalons, ciblant le marché des matrices tissulaires synthétiques pour soins aigus et tirant parti de la plateforme technologique propriétaire d'électrofilage d'Acera pour la gestion complexe des plaies.
Périmètre du rapport mondial sur le marché de la gestion traditionnelle des plaies
Selon le périmètre du rapport, le marché de la gestion traditionnelle des plaies couvre les produits conventionnels de soins des plaies utilisés pour protéger, couvrir, fixer et gérer les plaies aiguës et chroniques, notamment la gaze, les bandages, les rubans médicaux, les pansements primaires et secondaires, les produits de fixation et de sécurisation des plaies, ainsi que les produits utilisés pour l'hémostase et l'absorption des exsudats dans les environnements hospitaliers, ambulatoires, de soins à domicile et de pharmacie.
Le marché est segmenté par type de produit, type de plaie, application, utilisateur final et canal de distribution. Par type de produit, le marché est segmenté en gaze, bandages, rubans médicaux et autres produits. Par type de plaie, le marché est segmenté en plaies aiguës et plaies chroniques. Par application, le marché est segmenté en pansement primaire, pansement secondaire, fixation et sécurisation des plaies, et hémostase et absorption des exsudats. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques et cabinets médicaux, soins à domicile, centres chirurgicaux ambulatoires et autres utilisateurs finaux. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et canaux en ligne.
Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Gaze |
| Bandages |
| Rubans médicaux |
| Autres produits |
| Plaies aiguës |
| Plaies chroniques |
| Pansement primaire |
| Pansement secondaire |
| Fixation et sécurisation des plaies |
| Hémostase et absorption des exsudats |
| Hôpitaux |
| Cliniques et cabinets médicaux |
| Soins à domicile |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Canaux en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Gaze | |
| Bandages | ||
| Rubans médicaux | ||
| Autres produits | ||
| Par type de plaie | Plaies aiguës | |
| Plaies chroniques | ||
| Par application | Pansement primaire | |
| Pansement secondaire | ||
| Fixation et sécurisation des plaies | ||
| Hémostase et absorption des exsudats | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques et cabinets médicaux | ||
| Soins à domicile | ||
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Canaux en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la gestion traditionnelle des plaies d'ici 2032 ?
La catégorie devrait atteindre 10,06 milliards USD d'ici 2032, avec un CAGR de 4,47 % de 2027 à 2032.
Quel produit traditionnel de soins des plaies détient la plus grande part ?
La gaze est en tête de la demande de produits avec une part de 42,16 % en 2026, car elle est utilisée en chirurgie, dans les soins d'urgence et dans le traitement en première ligne des plaies chroniques.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les rubans médicaux devraient croître à un CAGR de 6,83 % jusqu'en 2032, soutenus par les besoins de fixation des plaies et des dispositifs.
Pourquoi les pansements conventionnels sont-ils encore utilisés avec les thérapies avancées ?
La gaze, les bandages et les rubans restent nécessaires pour les soins primaires, la fixation secondaire et les environnements de traitement de routine où les produits avancés nécessitent une supervision clinique.
Quel utilisateur final connaît la croissance la plus rapide ?
Les soins à domicile devraient croître à un CAGR de 7,13 % jusqu'en 2032, à mesure que le traitement des plaies se déplace vers des environnements utilisant des produits accessibles et faciles à appliquer.
Quel segment régional connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,45 % jusqu'en 2032, soutenue par les volumes chirurgicaux, le développement des soins à domicile et un accès plus large aux produits en vente libre.