
Marktgröße und Marktanteil der traditionellen Wundversorgung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.09 Milliarden US-Dollar |
| Marktgröße (2032) | 10.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der traditionellen Wundversorgung von Mordor Intelligence
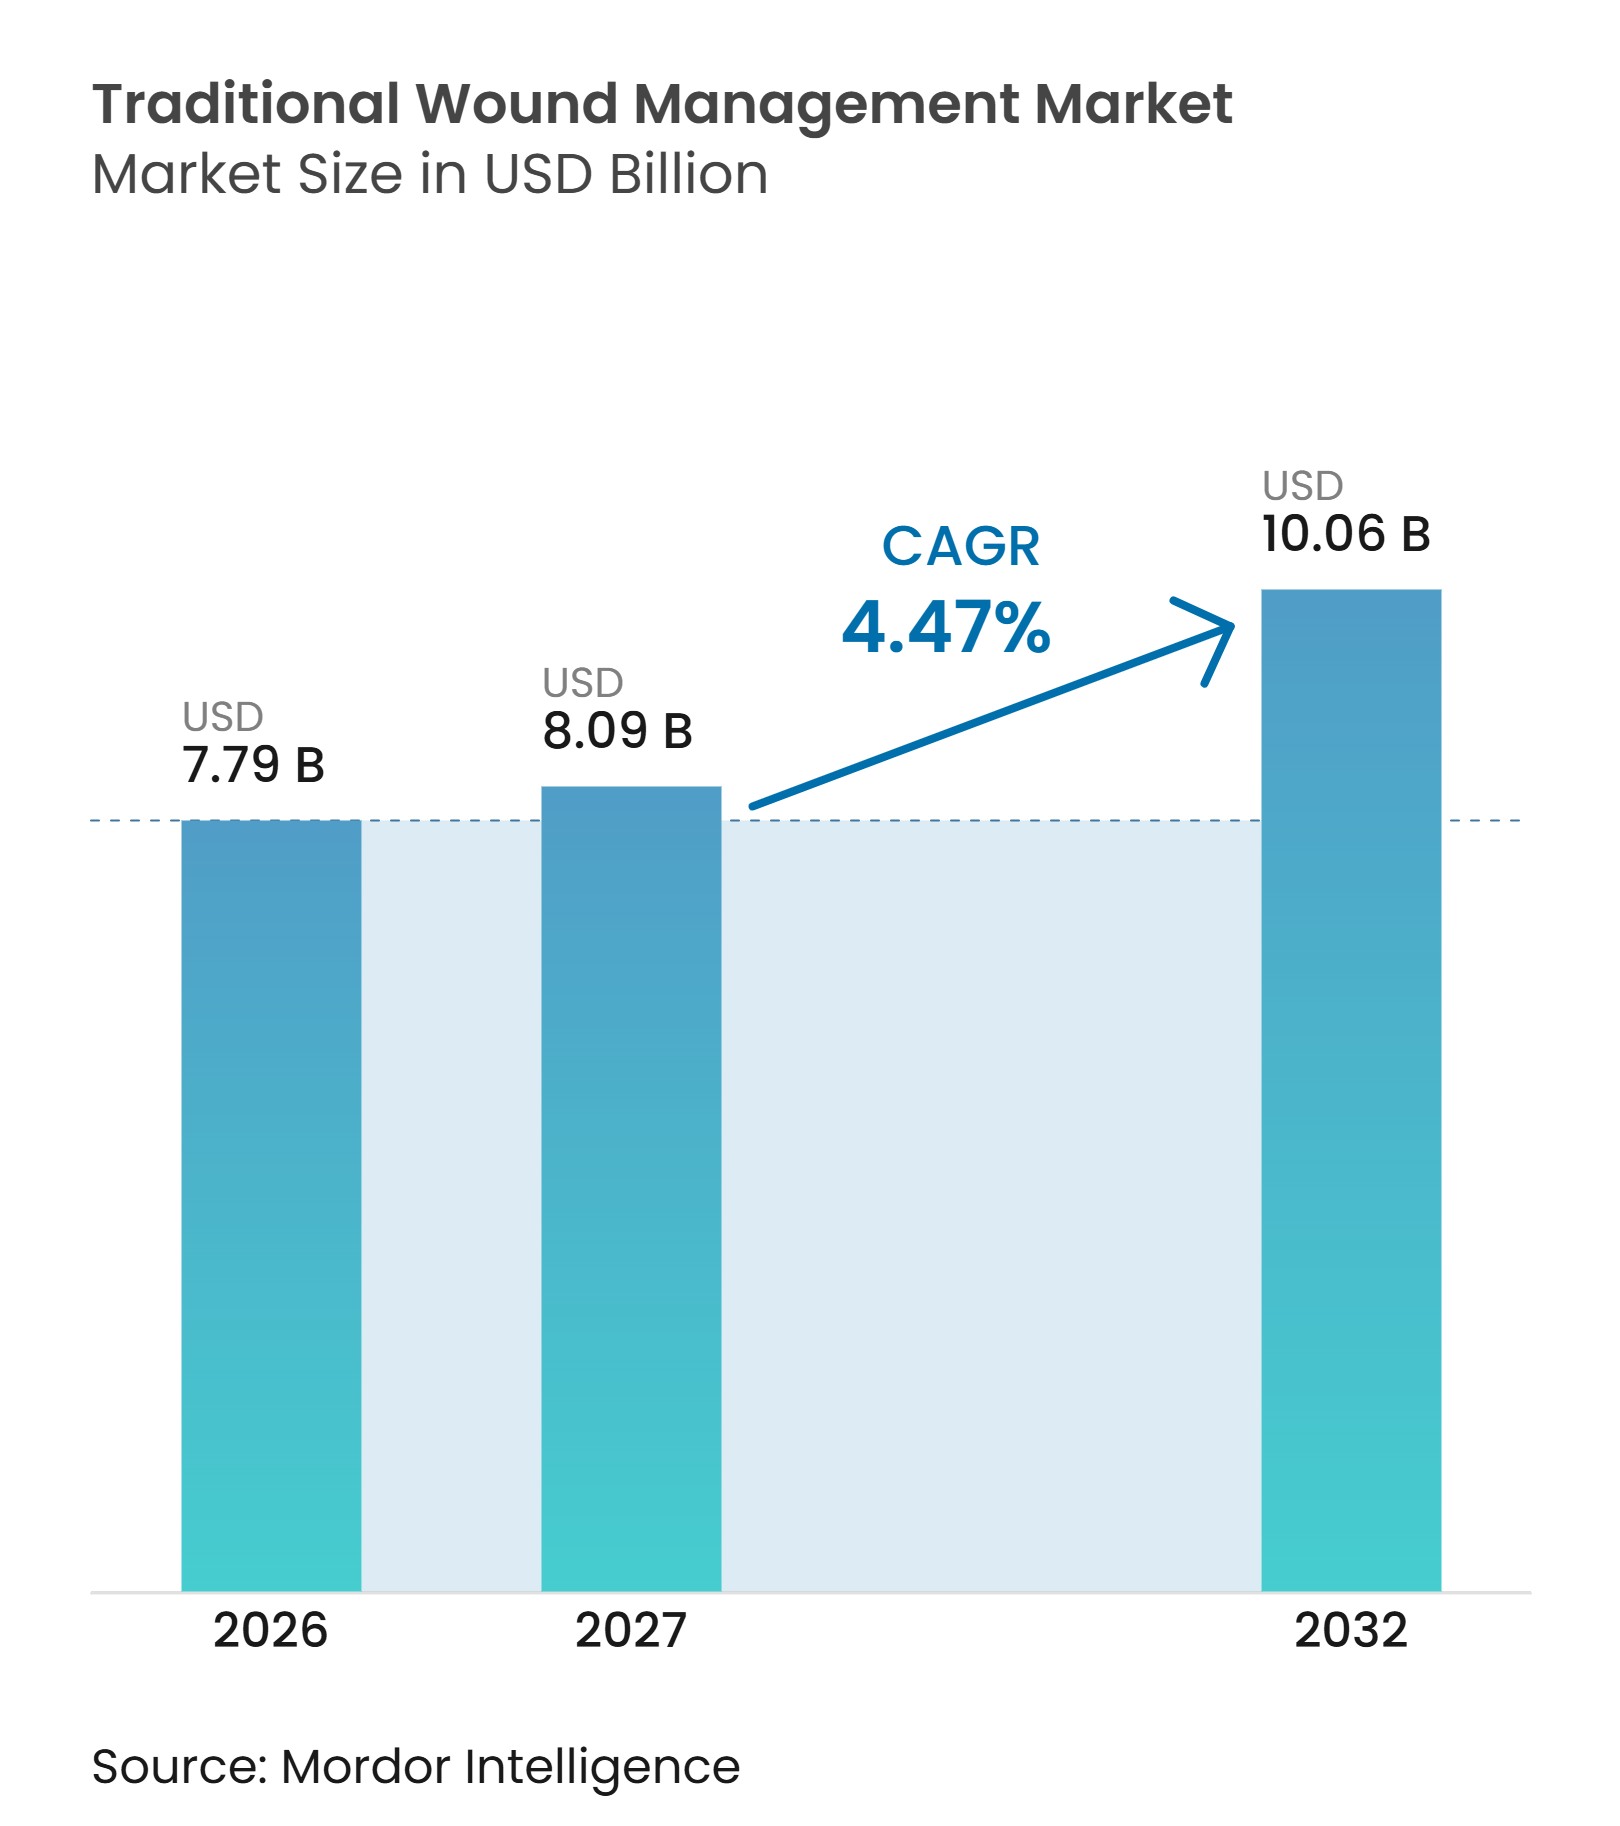
Die Marktgröße der traditionellen Wundversorgung wird für 2026 auf 7,79 Milliarden USD, für 2027 auf 8,09 Milliarden USD geschätzt und soll bis 2032 einen Wert von 10,06 Milliarden USD erreichen, mit einem CAGR von 4,47 % von 2027 bis 2032.
Die Nachfrage bleibt an die chirurgische Versorgung, die Behandlung chronischer Wunden und die zunehmende Nutzung häuslicher Pflegeleistungen gebunden. Gaze, Verbände und medizinische Klebebänder behalten einen Kostenvorteil in Umgebungen mit begrenzten Budgets oder eingeschränktem Zugang zu Fachpflege. Traditionelle Produkte bleiben auch dann relevant, wenn fortschrittliche Therapien eine Fixierschicht oder klinische Aufsicht erfordern. Unternehmen balancieren den Preisdruck im Massengeschäft mit Investitionen in hautverträgliche Klebstoffe, zuverlässige Versorgung und sterile Verpackung. Der Markt für traditionelle Wundversorgung bietet weiterhin Chancen in Pflegeumgebungen, in denen praktische, standardisierte Produkte bei hohem Patientenaufkommen benötigt werden.
Wichtigste Erkenntnisse des Berichts
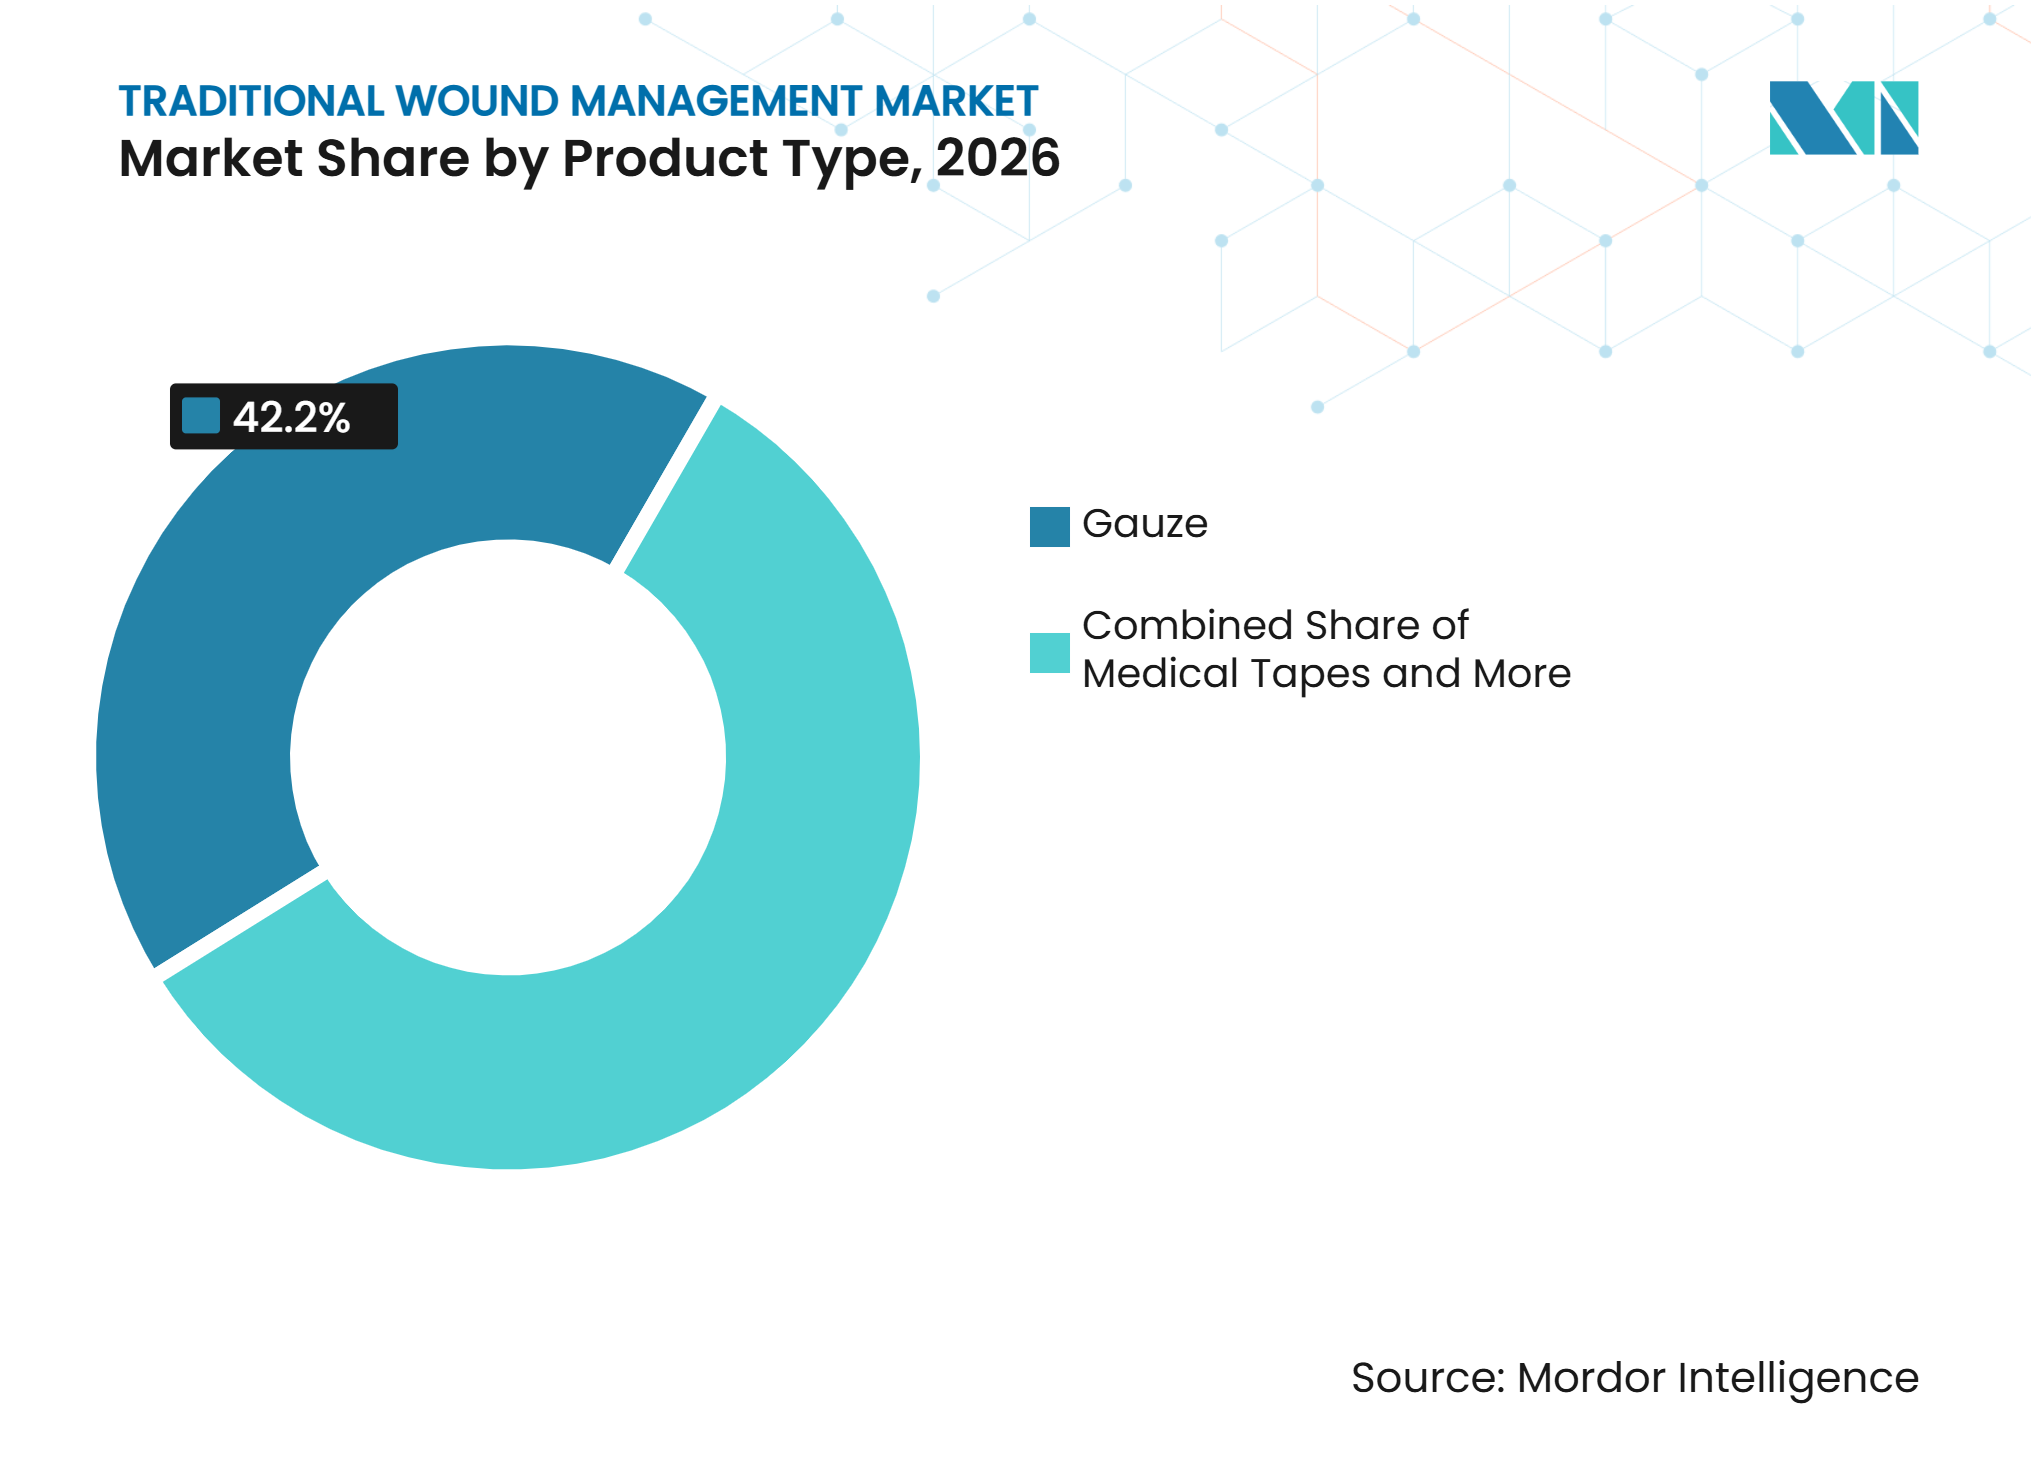
- Nach Produkttyp hielt Gaze im Jahr 2026 einen Marktanteil von 42,16 % am Markt für traditionelle Wundversorgung, während medizinische Klebebänder bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen werden.
- Nach Wundtyp hielten akute Wunden im Jahr 2026 einen Anteil von 58,14 %, während chronische Wunden bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 39,20 % des Gesamtwerts auf primäre Wundverbände, und es wird ein Wachstum mit einem CAGR von 7,54 % bis 2032 prognostiziert.
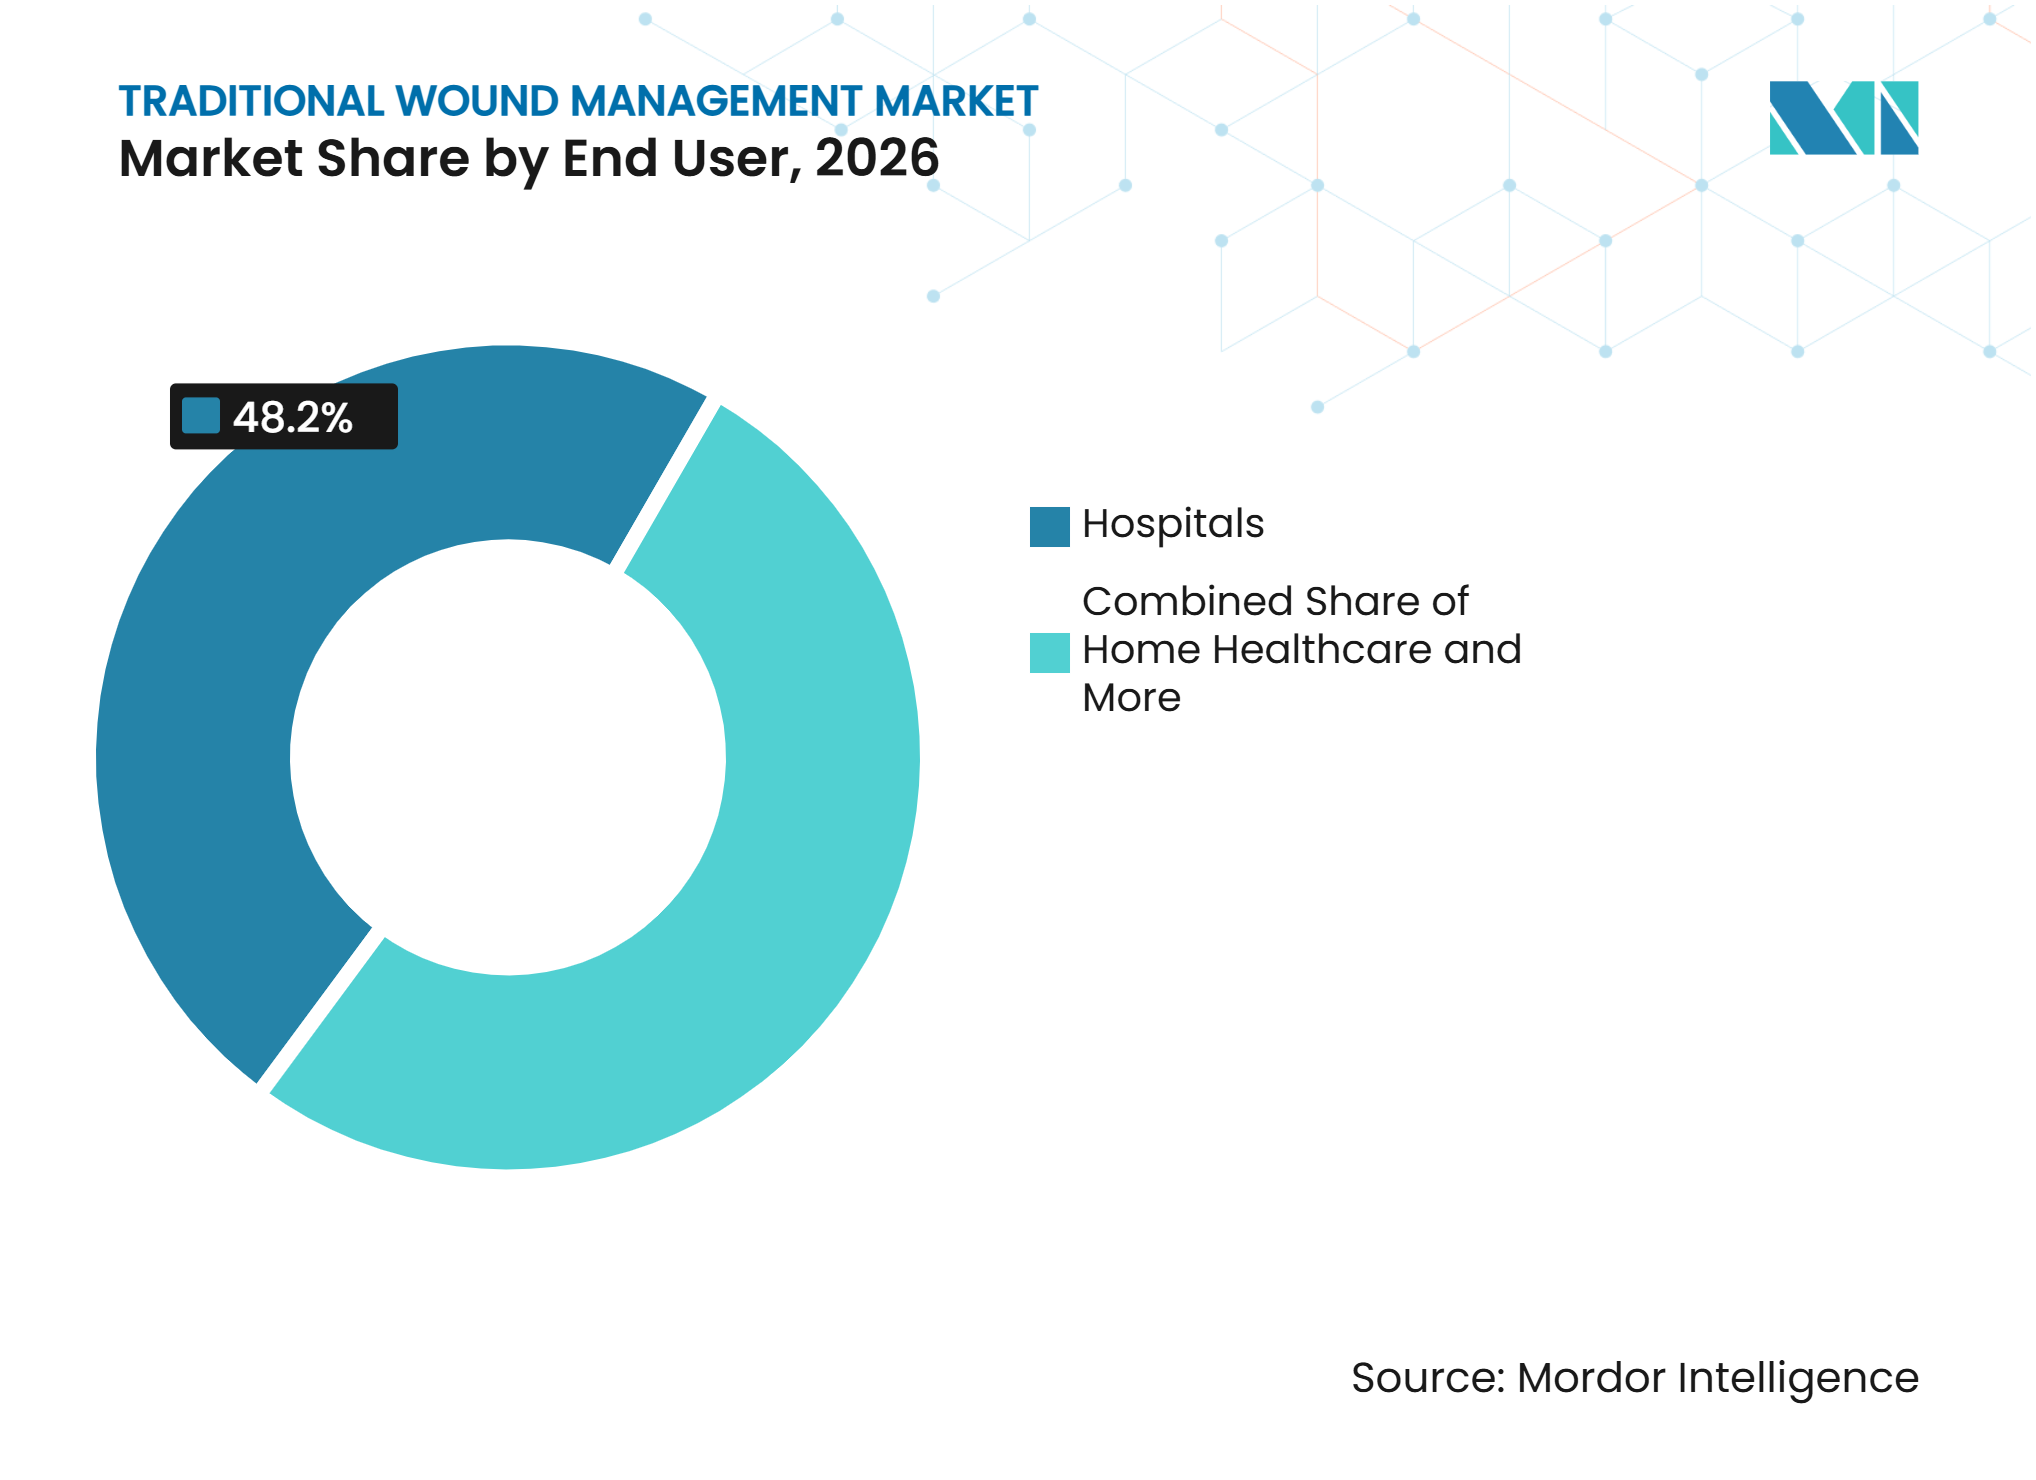
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 48,23 %, während die häusliche Gesundheitsversorgung bis 2032 voraussichtlich mit einem CAGR von 7,13 % wachsen wird.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Anteil von 39,45 % am Gesamtwert, während Online-Kanäle bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen werden.
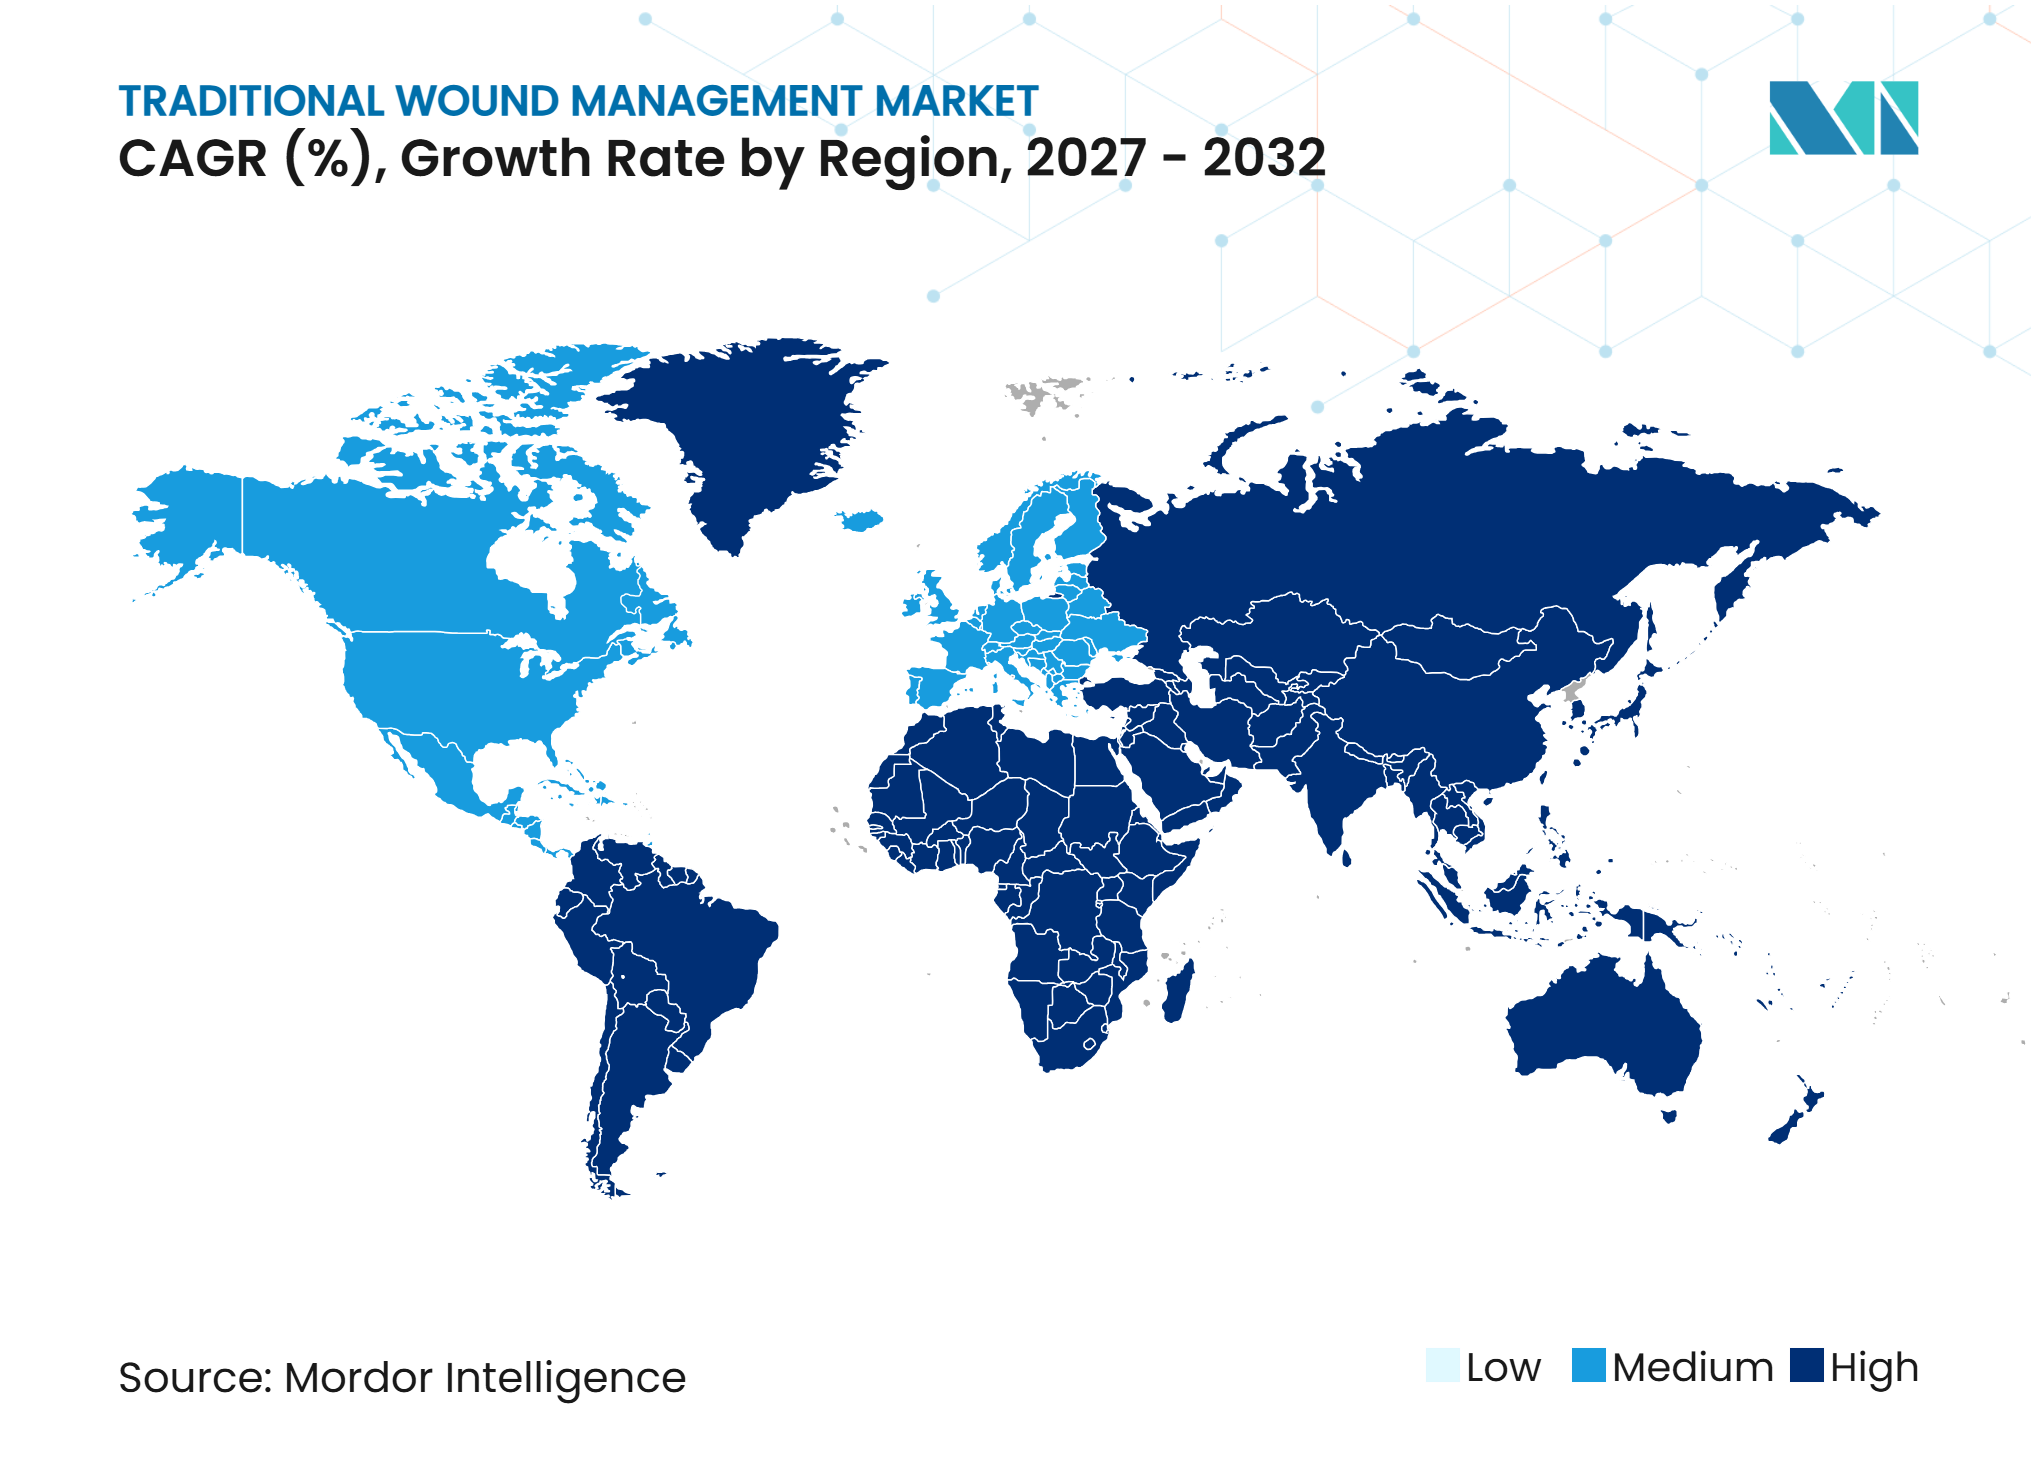
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 45,14 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für traditionelle Wundversorgung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Operationsvolumina | +1.1% | Global, mit konzentrierten Gewinnen in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz chronischer Wunden | +0.9% | Global, mit der höchsten klinischen Belastung in Nordamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Wachstum der häuslichen Wundversorgung | +0.7% | Nordamerika und Europa, mit früher Entwicklung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kostenvorteil in ressourcenbeschränkten Versorgungsumgebungen | +0.6% | Naher Osten und Afrika, Südasien, Südostasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Einsatz konventioneller Verbände als sekundäre Fixierschichten | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung vorkonfektionierter Kits für den Rettungsdienst und die institutionelle Notfallvorsorge | +0.3% | Nordamerika und GCC-Beschaffungskanäle | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Operationsvolumina
Chirurgische Aktivitäten erzeugen eine wiederkehrende Nachfrage nach standardisierten Verbandsmaterialien, Gaze, Verbänden und Klebebändern. Die International Society of Aesthetic Plastic Surgery verzeichnete im Jahr 2025 weltweit 17,88 Millionen kosmetisch-chirurgische Eingriffe, was einem Anstieg von 25,3 % gegenüber 2021 entspricht. Eingriffe wie Facelifts, Bauchdeckenstraffungen und Narbenrevisionen erfordern postoperative Wundversorgung[1]. Allgemeinchirurgie, orthopädische Eingriffe und Traumaversorgung bilden eine größere Basis für den Einsatz von Wundversorgungsprodukten. Der Markt für traditionelle Wundversorgung profitiert dort, wo die chirurgische Kapazität schneller wächst als die spezialisierte Wundversorgungsinfrastruktur. Dieses Muster unterstützt den anhaltenden Einsatz von Basisverbänden in aufstrebenden Versorgungssystemen.
Zunehmende Prävalenz chronischer Wunden
Chronische Wunden erzeugen einen regelmäßigen Produkteinsatz, da die Erstbehandlung häufig eine standardmäßige Wundversorgung umfasst. Eine Übersichtsarbeit aus dem Jahr 2026, die 89 Studien umfasste, ergab weltweit 54,57 aktive Fälle von diabetischen Fußulzera pro 1.000 Menschen mit Diabetes, wobei die Amerikas 199,51 Fälle pro 1.000 meldeten. Die European Wound Management Association berichtete von 2,21 chronischen Wundfällen pro 1.000 Menschen in Europa und identifizierte 16 Millionen Menschen in der WHO-Europäischen Region als lebenslang gefährdet für diabetische Fußulzerationen. Die Standardversorgung bleibt der Ausgangspunkt, bevor fortschrittliche biologische Therapien für geeignete Patienten in Betracht gezogen werden. Dieser klinische Behandlungspfad hält die Nachfrage nach konventionellen Produkten neben spezialisierten Behandlungsoptionen aufrecht. Der Markt für traditionelle Wundversorgung bleibt daher mit der steigenden Belastung durch Diabetes, Venenerkrankungen und Druckgeschwüre verbunden.
Wachstum der häuslichen Wundversorgung
Die häusliche Pflege bevorzugt Produkte, die Patienten und Pflegepersonen mit begrenzter Fachunterstützung beschaffen und anwenden können. Gaze, Verbände und Klebebänder sind vertraute Produkte für die Nachsorge nach Operationen und bei chronischen Wunden. Viele fortschrittliche Wundtechnologien erfordern Aufsicht, geschulte Anwendung oder definierte Lagerbedingungen. Dies schränkt ihren Einsatz bei routinemäßigen häuslichen Versorgungsepisoden ein. Der Markt für traditionelle Wundversorgung gewinnt an Volumen, wenn Verbandswechsel von stationären Einrichtungen in Haushalte verlagert werden. Häusliche Pflegedienste unterstützen auch Wiederholungskäufe über Einzelhandelsapotheken, digitale Apotheken und Direktlieferkanäle.
Kostenvorteil in ressourcenbeschränkten Versorgungsumgebungen
Traditionelle Verbände bleiben eine praktische Option, wenn Anbieter hohe Patientenvolumina mit begrenzten Budgets bewältigen müssen. Ihre niedrigen Stückkosten unterstützen den Einsatz in primären Gesundheitszentren, der Gemeinschaftspflege und öffentlichen Beschaffungsprogrammen. Eine Studie aus dem Jahr 2025 im Südwesten Nigerias ergab, dass traditionelle Verbände bei hospitalisierten Patienten der vorherrschende Ansatz blieben, während Familien je nach Wundtyp 3,49 bis 8,42 USD pro Woche zahlten. Diese Abhängigkeit spiegelt sowohl die Erschwinglichkeit als auch die Produktverfügbarkeit wider. Konventionelle Produkte dienen auch als sekundäre Fixierschichten für die Unterdruckwundtherapie, Hautersatzstoffe und die Katheterpflege. Notfallvorsorge-Programme schaffen eine zusätzliche Nachfragebasis, da ihre Kits Gaze, Traumaverbände und verwandte Produkte vorsehen.
Analyse der Hemmnisse im Markt für traditionelle Wundversorgung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch fortschrittliche Wundversorgungsprodukte | -0.9% | Nordamerika und Europa, wo die Erstattung für fortschrittliche Versorgung etabliert ist | Mittelfristig (2–4 Jahre) |
| Geringe Produktdifferenzierung und Preisdruck | -0.6% | Global, mit dem stärksten Druck in nordamerikanischen und asiatisch-pazifischen OTC-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Durch medizinische Klebstoffe verursachte Hautverletzungen und Risiken bei der Produktentfernung | -0.4% | Global, mit hoher regulatorischer Sensibilität in der Europäischen Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Abfall durch sterile Verpackung und Entsorgungsbelastung | -0.3% | Europäische Union, mit Auswirkungen in Nordamerika und einkommensstarken asiatisch-pazifischen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch fortschrittliche Wundversorgungsprodukte
Fortschrittliche Therapien können Basisverbände in ausgewählten komplexen und chronischen Wundfällen ersetzen. Hydrogel-Verbände, Unterdruckwundtherapie, bioaktive Matrizen und zelluläre Produkte sind in gut ausgestatteten Einrichtungen am relevantesten. Eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass fortschrittliche Therapien bei diabetischen Fußulzera und venösen Beingeschwüren von Nutzen sein können, obwohl Kosten, Zugang, Lageranforderungen und Haltbarkeit die Akzeptanz einschränken können. Der Effekt ist daher am stärksten dort, wo Erstattung und erfahrene Wundversorgungsteams etabliert sind. Der Markt für traditionelle Wundversorgung bleibt für die Erstbehandlung, die routinemäßige Nachsorge und Standorte wichtig, die fortschrittliche Therapien nicht im großen Maßstab unterstützen können. Die regulatorische Überprüfung durch die US Food and Drug Administration und die Europäische Arzneimittel-Agentur prägt auch den Evidenz- und Zulassungsweg für spezialisierte Produkte.
Geringe Produktdifferenzierung und Preisdruck
Gaze, Standardverbände und einfache medizinische Klebebänder konkurrieren weitgehend über den Preis, da die Produktunterschiede begrenzt sind. Einkaufsgemeinschaften und zentralisierte Krankenhauseinkäufer verwenden häufig Preis, Versorgungszuverlässigkeit und Compliance-Status als ihre wichtigsten Auswahlkriterien. Durch medizinische Klebstoffe verursachte Hautverletzungen stellen eine klinische Überlegung für Klebebandlieferanten dar, insbesondere bei gefährdeten Patienten. Aktuelle systematische Übersichtsarbeiten haben die Inzidenz und Risikofaktoren dieser Verletzung bei kritisch kranken und onkologischen Patienten untersucht. Sterile Verpackung stellt auch ein längerfristiges Compliance-Problem dar, da recycelte Materialien definierte Leistungsanforderungen erfüllen müssen. Die Sterile Barrier Association erklärte im Jahr 2025, dass mechanisch recycelte Post-Consumer-Materialien derzeit für sterile Barrieresysteme ungeeignet sind, da die Qualität inkonsistent ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gaze führt, während medizinische Klebebänder an klinischer Relevanz gewinnenGaze hielt im Jahr 2026 einen Marktanteil von 42,16 % am Markt für traditionelle Wundversorgung. Ihr Einsatz umfasst akute Chirurgie, Notfalltraumaversorgung und die Erstlinienbehandlung chronischer Wunden. Krankenhausspezifikationen und etablierte Lieferverträge unterstützen eine stetige Beschaffung. Anbieter wählen weiterhin Gaze, weil sie standardisiert, weithin bekannt und in verschiedenen Versorgungsumgebungen verfügbar ist. Verbände, Wundtupfer, Watte und saugfähige Auflagen erzeugen eine wiederkehrende Nachfrage in der Orthopädie, Sportmedizin, Kompressionstherapie und routinemäßigen Wundversorgung.
Medizinische Klebebänder werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,83 % wachsen. Sie fixieren Verbände, Katheter, Drainagesysteme und Schläuche der Unterdruckwundtherapie in Krankenhaus- und häuslichen Umgebungen. Diese Funktion macht Klebebänder zu einem Ergänzungsprodukt für spezialisierte Therapien und nicht nur zu einem einfachen Konsumprodukt. Lieferanten entwickeln Silikon- und Acrylat-Klebstoffe, die darauf abzielen, durch medizinische Klebstoffe verursachte Hautverletzungen zu reduzieren. Die Biokompatibilitätsanforderungen der ISO 10993 leiten die Bewertung dieser Materialien und unterstützen einen klareren Innovationspfad als Massen-Gaze.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Wundtyp:
Akutversorgung bildet die größere Basis, während chronische Versorgung schneller wächstAkute Wunden hielten im Jahr 2026 einen Anteil von 58,14 %. Das Segment umfasst postoperative Wunden, traumatische Verletzungen, Schnittwunden und Abschürfungen. Operationssäle und Notaufnahmen verwenden sterile Gaze, Verbände und Fixierprodukte entlang des Versorgungspfades. Jeder Eingriff erfordert primäre oder sekundäre Verbandsmaterialien in definierten Phasen. Diese breite klinische Reichweite bietet eine stabile Volumenbasis in Krankenhäusern, Kliniken, ambulanten Einrichtungen und Notfallversorgungsumgebungen.
Chronische Wunden werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,23 % wachsen. Eine Übersichtsarbeit aus dem Jahr 2025, die 46 Studien in asiatischen Bevölkerungsgruppen umfasste, berichtete von einer gepoolten krankenhausbasierten Prävalenz chronischer Wunden von 32,1 %, einschließlich 50,8 % in Südostasien. Diabetes, venöse Insuffizienz und Druckgeschwüre halten den Behandlungsbedarf über längere Zeiträume aufrecht. Leitlinien, die mit konventioneller Versorgung beginnen, halten Gaze und Verbände relevant, bevor eine Behandlungseskalation erfolgt. Der Markt für traditionelle Wundversorgung profitiert von dieser Erstlinienrolle sowohl in ressourcenstarken als auch in ressourcenschwachen Versorgungsumgebungen.
Nach Anwendung:
Primärverband hält sowohl die größte Position als auch die höchste WachstumsratePrimäre Wundverbände machten im Jahr 2026 39,20 % der Marktgröße der traditionellen Wundversorgung aus. Es wird auch ein Wachstum mit einem CAGR von 7,54 % von 2027 bis 2032 prognostiziert. Postoperative Protokolle in der Allgemeinchirurgie, Orthopädie und Dermatologie unterstützen diese Rolle in den ersten 24 bis 72 Stunden nach einem Einschnitt. Standardversorgung wird eingesetzt, bevor fortschrittliche zelluläre Therapien für geeignete Wunden in Betracht gezogen werden[2]. Diese klinische Abfolge unterstützt eine stabile Nutzungsbasis für konventionelle Primärverbände.
Sekundäre Wundverbände bieten Retention und Schutz über primären Materialien. Krankenhäuser und Langzeitpflegeanbieter beschaffen diese Produkte in stabilen Mengen für verschiedene Wundversorgungsepisoden. Wundfixierung und -sicherung wachsen mit dem Einsatz von Geräten, die Klebeband- oder Verbandsunterstützung benötigen. Produkte zur Hämostase und Exsudataufnahme dienen der Traumachirurgie, der Notfallversorgung und den institutionellen Notfallvorsorge-Anforderungen. Der Markt für traditionelle Wundversorgung deckt mehrere Punkte im Versorgungspfad ab, was die Abhängigkeit von einem einzigen klinischen Anwendungsfall reduziert.
Nach Endnutzer:
Krankenhäuser bleiben zentral, während die häusliche Gesundheitsversorgung den Produkteinsatz ausweitetKrankenhäuser hielten im Jahr 2026 einen Anteil von 48,23 %. Masseneinkauf, Infektionskontrollverfahren und die Bandbreite der in der Akutversorgung behandelten Wunden unterstützen ihre Position. Krankenhäuser benötigen Wundprodukte für Chirurgie, Notaufnahmen, stationäre Einheiten und ambulante Dienste. Institutionelle Verträge konzentrieren erhebliche Volumina über eine begrenzte Anzahl von Käufern. Zuverlässige Versorgung und Compliance bleiben für Gaze, chirurgische Verbände und Fixierprodukte wichtig.
Die häusliche Gesundheitsversorgung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,13 % wachsen. Patienten und informelle Pflegepersonen verlassen sich häufig auf zugängliche Produkte, die bei routinemäßigen Verbandswechseln leicht anzuwenden sind. Apotheken, Online-Kanäle und Heimlieferdienste machen traditionelle Materialien weithin verfügbar. Fortschrittliche Geräte können klinische Aufsicht oder spezialisierte Anwendung erfordern. Der Markt für traditionelle Wundversorgung profitiert, wenn mehr postoperative und chronische Versorgung über die Krankenhausmauern hinaus verlagert wird.

Nach Vertriebskanal:
Online-Verkäufe erweitern den Zugang, während Krankenhausapotheken das institutionelle Volumen haltenKrankenhausapotheken hielten im Jahr 2026 einen Anteil von 39,45 % an der Marktgröße der traditionellen Wundversorgung. Institutionelle Verträge und Formulierungsauswahl leiten erhebliche Produktvolumina durch diesen Kanal. Krankenhäuser benötigen eine zuverlässige Versorgung mit häufig verwendeten Gazekompressen, Verbänden und Klebebändern. Einzelhandelsapotheken unterstützen sofortige Selbstversorgungskäufe von Verbänden und einfachen Wundprodukten. Zusammen bedienen diese Kanäle die klinische Beschaffung und den alltäglichen Haushaltsbedarf.
Online-Kanäle werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,64 % wachsen. Traditionelle Wundprodukte eignen sich für den digitalen Handel, da sie standardisierte Lagereinheiten verwenden und Verbrauchern vertraut sind. Digitale Apotheken und E-Commerce-Plattformen unterstützen Nachbestellungen und Direktlieferungen. Online-Wettbewerb erhöht die Sichtbarkeit von Eigenmarken und den Preisdruck auf Markenprodukte. Wasserdichte Produkte, hauttonabgestimmte Klebstoffe und vorgeschnittene Größen können Lieferanten helfen, den Wert zu erhalten, während der Markt für traditionelle Wundversorgung digitale Reichweite gewinnt.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 45,14 %. Hohe Gesundheitsausgaben, alternde Bevölkerungen, Komorbiditäten wie Diabetes und Adipositas sowie etablierte institutionelle Beschaffung unterstützen die Nachfrage. Im Januar 2026 reklassifizierten die Centers for Medicare & Medicaid Services Hautersatzstoffe als Incident-to-Verbrauchsmaterialien und wendeten eine Pauschalzahlung von 127,14 USD pro cm² an. Diese Änderung kann eine Rolle für konventionelle Protokolle bei ambulanten chronischen Wundversorgungsepisoden erhalten, während Kanadas Pflegeengpässe und Mexikos expandierender Zugang ebenfalls die Nachfrage nach standardisierten Produkten unterstützen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,45 % wachsen. Chirurgische Aktivitäten, eine hohe Diabetesbelastung, häusliche Pflege, Zugang zu E-Apotheken und schnelle Lieferdienste unterstützen die Nachfrage nach rezeptfreien Produkten. China sieht sich Online-Preiskonkurrenz und Druck auf die Erstattung für Basisverbände gegenüber, was Lieferanten begünstigt, die Kostenkontrolle mit differenzierten Formaten verbinden. Der Markt für traditionelle Wundversorgung profitiert auch von lokaler Fertigung und Krankenhausbeschaffungskapazität. Lieferanten müssen nationale Anforderungen für Registrierung, Qualität und Erstattung bewältigen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verzeichnete 2,21 chronische Wundfälle pro 1.000 Menschen in seiner Bevölkerung. Krankenhausbeschaffungsstrukturen in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien bevorzugen kostenkonsistente Produkte, während evidenzbasierte Finanzierung fortschrittliche Alternativen für geeignete Fälle begünstigen kann. Europäische Anforderungen an sterile Verpackung erhöhen die Aufmerksamkeit für Barrierendesign und Compliance. Gesundheitsinvestitionen in GCC-Ländern unterstützen die institutionelle Nachfrage, während erschwingliche Produkte in subsaharischen Umgebungen mit Trauma- und chronischen Wundversorgungsbedürfnissen wichtig bleiben. Brasiliens öffentliches Gesundheitssystem unterstützt eine stabile institutionelle Beschaffung, während Argentinien und kleinere südamerikanische Märkte nach Maßgabe der Budgets Volumen hinzufügen. Der Markt für traditionelle Wundversorgung bedient diese vielfältigen Umgebungen durch Produkte, die sowohl in der formellen als auch in der Gemeinschaftspflege eingesetzt werden können.
Wettbewerbslandschaft
Marktkonzentration
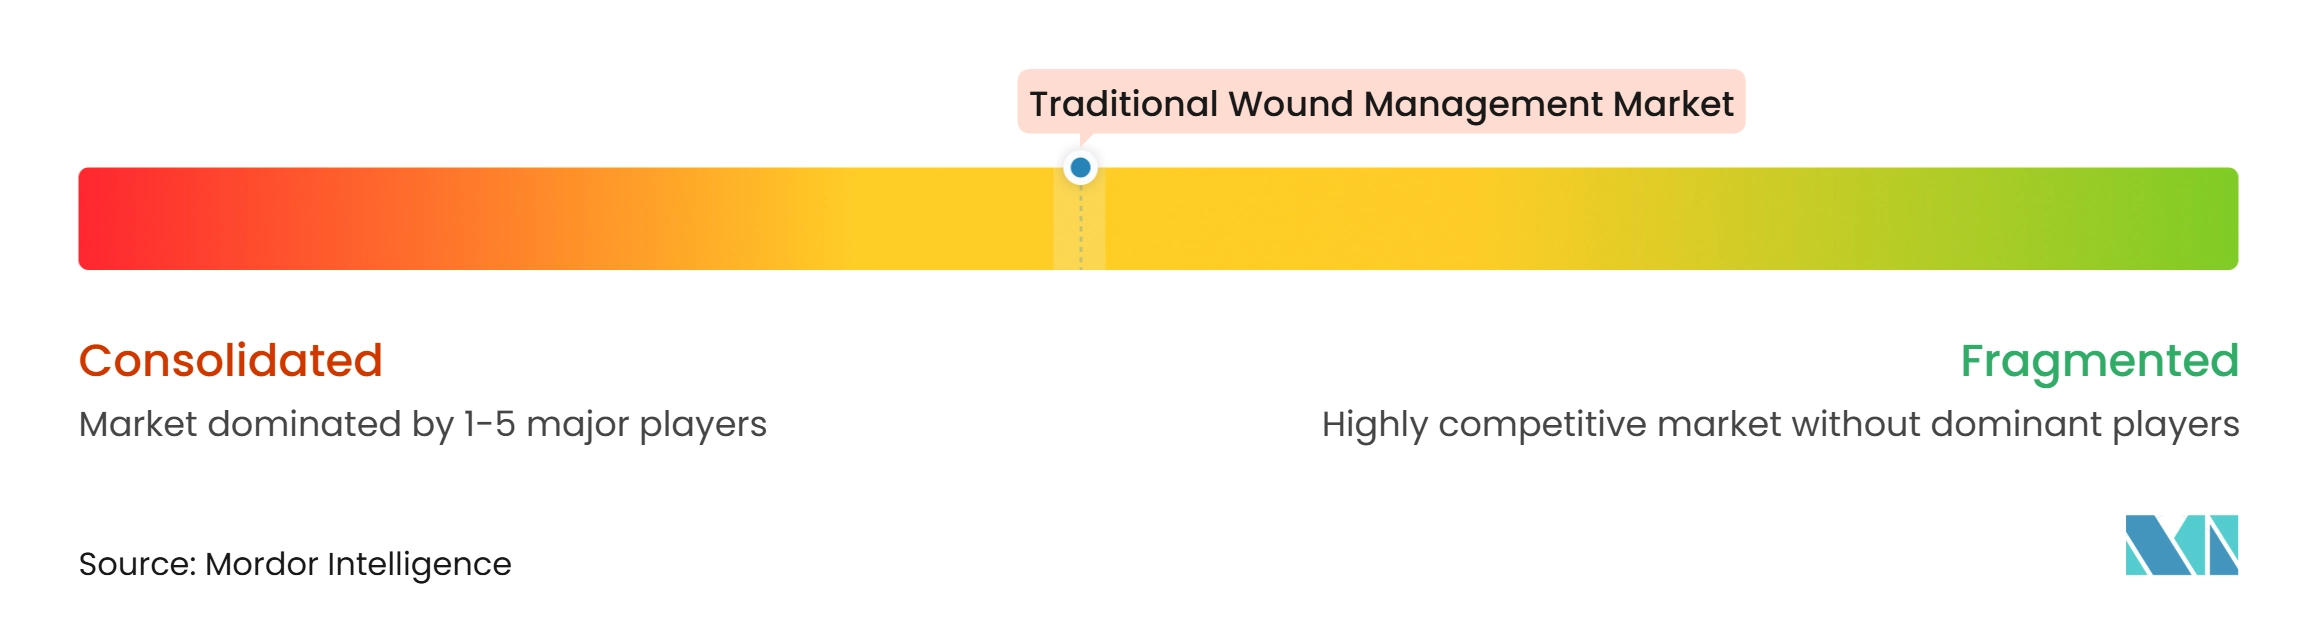
Der Markt für traditionelle Wundversorgung weist eine moderate Konzentration auf. Große Medizintechnik- und Gesundheitslieferanten halten institutionelle Volumina durch Krankenhausverträge und etablierte Vertriebsnetzwerke. Regionale Hersteller, Generikalieferanten und Eigenmarken konkurrieren aktiv in Einzelhandels-, OTC- und Schwellenmarktkanälen. Die Produktdifferenzierung ist in den Kernkategorien Gaze und Verbände begrenzt, sodass Versorgungszuverlässigkeit, konforme Produktion und Einkaufsbeziehungen wichtig bleiben. Kleinere asiatische Lieferanten können den Mittelmarktpreis unter Druck setzen, wo Krankenhäuser und Verbraucher kostengünstigere Basisprodukte bevorzugen.
Unternehmen suchen Wachstum über konventionelle Verbände hinaus, während sie ihre Positionen in Kernprodukten schützen. Solventum gab im November 2025 eine Vereinbarung zur Übernahme von Acera Surgical für 725 Millionen USD in bar bekannt, mit bis zu 125 Millionen USD in bedingten Meilensteinzahlungen. Die Transaktion zielte auf synthetische Gewebematrizen für das komplexe Wundmanagement ab. Mölnlycke schloss im Oktober 2026 eine exklusive Co-Promotion-Vereinbarung mit AROA Biosurgery, um Endoform in US-amerikanischen Post-Akut-Versorgungsumgebungen zu vermarkten. Smith+Nephew brachte im September 2025 das CENTRIO Platelet-Rich-Plasma System in den Vereinigten Staaten für chronische Wunden einschließlich diabetischer Fußulzera und venöser Beingeschwüre auf den Markt. Diese Maßnahmen zeigen, dass Unternehmen im Markt für traditionelle Wundversorgung fortschrittliche Fähigkeiten neben traditionellen Produktportfolios hinzufügen.
Verpackung und Produktsicherheit schaffen weitere Wettbewerbsbereiche im Markt für traditionelle Wundversorgung. Die Sterile Barrier Association erklärte, dass mechanisch recycelte Post-Consumer-Materialien derzeit nicht für sterile Barrieresysteme geeignet sind, da die Materialqualität variieren kann. Diese Anforderung begünstigt Unternehmen mit etablierten sterilen Verpackungssystemen und den Ressourcen zur Validierung neuer Materialien. Lieferanten verfolgen auch hautverträgliche Klebstoffformulierungen, um das Risiko bei der Produktentfernung zu adressieren. Nachhaltige sterile Verpackung und antimikrobiell verbesserte konventionelle Verbände bleiben relevante Entwicklungsbereiche. Dieser Markt für traditionelle Wundversorgung hängt von Sicherheits-, Verpackungs-, Qualitäts- und Versorgungsanforderungen sowie von Preiswettbewerbsfähigkeit ab.
Marktführer der traditionellen Wundversorgungsbranche
-
Cardinal Health, Inc.
-
ConvaTec Group Plc
-
Medline Industries, LP
-
Smith & Nephew plc
-
Solventum
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für traditionelle Wundversorgung Unternehmen in diesem Bericht
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- DermaRite Industries, LLC
- DeRoyal Industries
- Dynarex
- Essity
- Integra LifeSciences
- Johnson & Johnson
- Kenvue Inc.
- Medline Industries
- Medtronic
- Molnlycke Health Care
- Hartmann Group
- Smiths Group
- Solventum
- URGO Medical
Neueste Industrielle Entwicklungen in Markt für traditionelle Wundversorgung
- Oktober 2026: Mölnlycke Health Care schloss eine exklusive Co-Promotion-Vereinbarung mit AROA Biosurgery zur Vermarktung von Endoform, einem regenerativen Wundversorgungsprodukt unter Verwendung der proprietären ECM-Technologie von AROA, in US-amerikanischen Post-Akut-Versorgungsumgebungen, was sein fortschrittliches Wundverbandsportfolio stärkt und seine klinische Reichweite über konventionelle Produktkategorien hinaus in die regenerative Wundversorgung erweitert.
- November 2025: Solventum gab eine endgültige Vereinbarung zur Übernahme von Acera Surgical, einem in den USA ansässigen Unternehmen für regenerative Wundversorgung, für 725 Millionen USD in bar zuzüglich bis zu 125 Millionen USD in bedingten Meilensteinzahlungen bekannt, mit dem Ziel, den Markt für synthetische Gewebematrizen in der Akutversorgung zu erschließen und die proprietäre Elektrospinning-Technologieplattform von Acera für das komplexe Wundmanagement zu nutzen.
Umfang des globalen Marktberichts zur traditionellen Wundversorgung
Gemäß dem Berichtsumfang umfasst der Markt für traditionelle Wundversorgung konventionelle Wundversorgungsprodukte, die zum Schutz, zur Abdeckung, Fixierung und Behandlung akuter und chronischer Wunden eingesetzt werden, einschließlich Gaze, Verbände, medizinische Klebebänder, primäre und sekundäre Wundverbände, Wundfixierungs- und -sicherungsprodukte sowie Produkte zur Hämostase und Exsudataufnahme in Krankenhaus-, ambulanten, häuslichen Pflege- und Apothekenumgebungen.
Der Markt ist nach Produkttyp, Wundtyp, Anwendung, Endnutzer und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Gaze, Verbände, medizinische Klebebänder und andere Produkte segmentiert. Nach Wundtyp ist der Markt in akute Wunden und chronische Wunden segmentiert. Nach Anwendung ist der Markt in primäre Wundverbände, sekundäre Wundverbände, Wundfixierung und -sicherung sowie Hämostase und Exsudataufnahme segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Kliniken und Arztpraxen, häusliche Gesundheitsversorgung, ambulante chirurgische Zentren und andere Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Kanäle segmentiert.
Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Werten (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Gaze |
| Verbände |
| Medizinische Klebebänder |
| Andere Produkte |
| Akute Wunden |
| Chronische Wunden |
| Primärer Wundverband |
| Sekundärer Wundverband |
| Wundfixierung und -sicherung |
| Hämostase und Exsudataufnahme |
| Krankenhäuser |
| Kliniken und Arztpraxen |
| Häusliche Gesundheitsversorgung |
| Ambulante chirurgische Zentren |
| Andere Endnutzer |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Gaze | |
| Verbände | ||
| Medizinische Klebebänder | ||
| Andere Produkte | ||
| Nach Wundtyp | Akute Wunden | |
| Chronische Wunden | ||
| Nach Anwendung | Primärer Wundverband | |
| Sekundärer Wundverband | ||
| Wundfixierung und -sicherung | ||
| Hämostase und Exsudataufnahme | ||
| Nach Endnutzer | Krankenhäuser | |
| Kliniken und Arztpraxen | ||
| Häusliche Gesundheitsversorgung | ||
| Ambulante chirurgische Zentren | ||
| Andere Endnutzer | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die traditionelle Wundversorgung bis 2032 erreichen?
Die Kategorie wird voraussichtlich bis 2032 einen Wert von 10,06 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 4,47 % wachsen.
Welches traditionelle Wundprodukt hat den größten Marktanteil?
Gaze führt die Produktnachfrage mit einem Anteil von 42,16 % im Jahr 2026 an, da sie in der Chirurgie, der Notfallversorgung und der Erstlinienbehandlung chronischer Wunden eingesetzt wird.
Welche Produktkategorie wächst am schnellsten?
Medizinische Klebebänder werden voraussichtlich bis 2032 mit einem CAGR von 6,83 % wachsen, unterstützt durch den Bedarf an Wund- und Gerätefixierung.
Warum werden konventionelle Verbände noch immer zusammen mit fortschrittlichen Therapien eingesetzt?
Gaze, Verbände und Klebebänder bleiben für die Primärversorgung, sekundäre Fixierung und routinemäßige Behandlungsumgebungen notwendig, in denen fortschrittliche Produkte klinische Aufsicht erfordern.
Welcher Endnutzer wächst am schnellsten?
Die häusliche Gesundheitsversorgung wird voraussichtlich bis 2032 mit einem CAGR von 7,13 % wachsen, da die Wundbehandlung in Richtung Umgebungen verlagert wird, die zugängliche und leicht anzuwendende Produkte nutzen.
Welches regionale Segment wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 7,45 % wachsen, unterstützt durch chirurgische Volumina, die Entwicklung der häuslichen Pflege und einen breiteren Zugang zu rezeptfreien Produkten.