
Tamaño y Participación del Mercado de Gestión Tradicional de Heridas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.06 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.47 % |
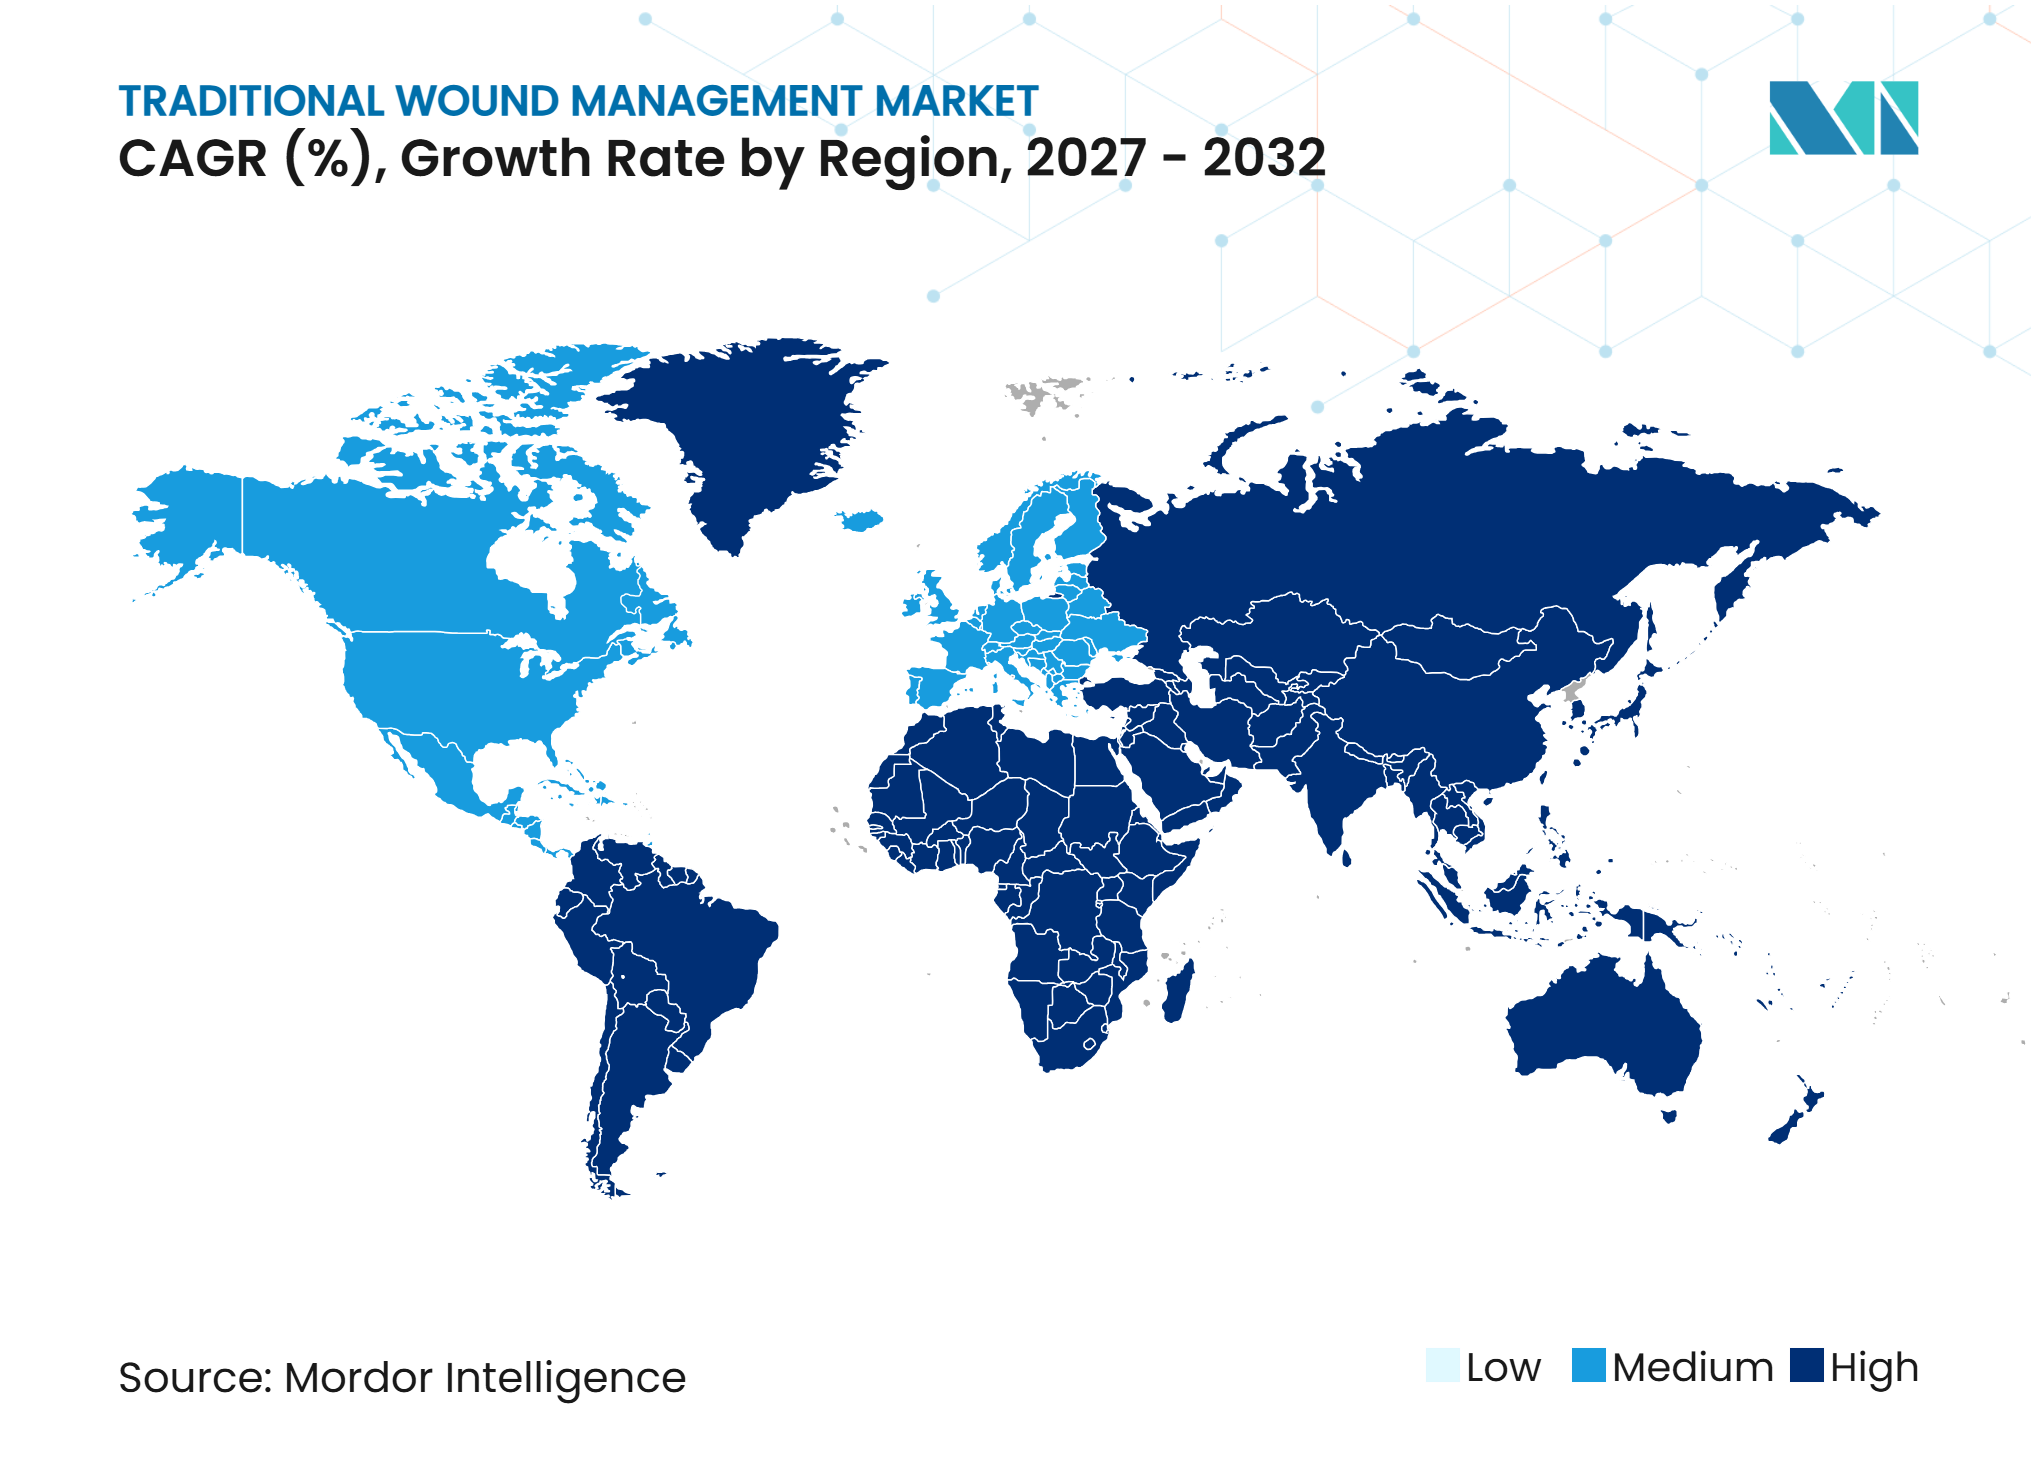
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión Tradicional de Heridas por Mordor Intelligence
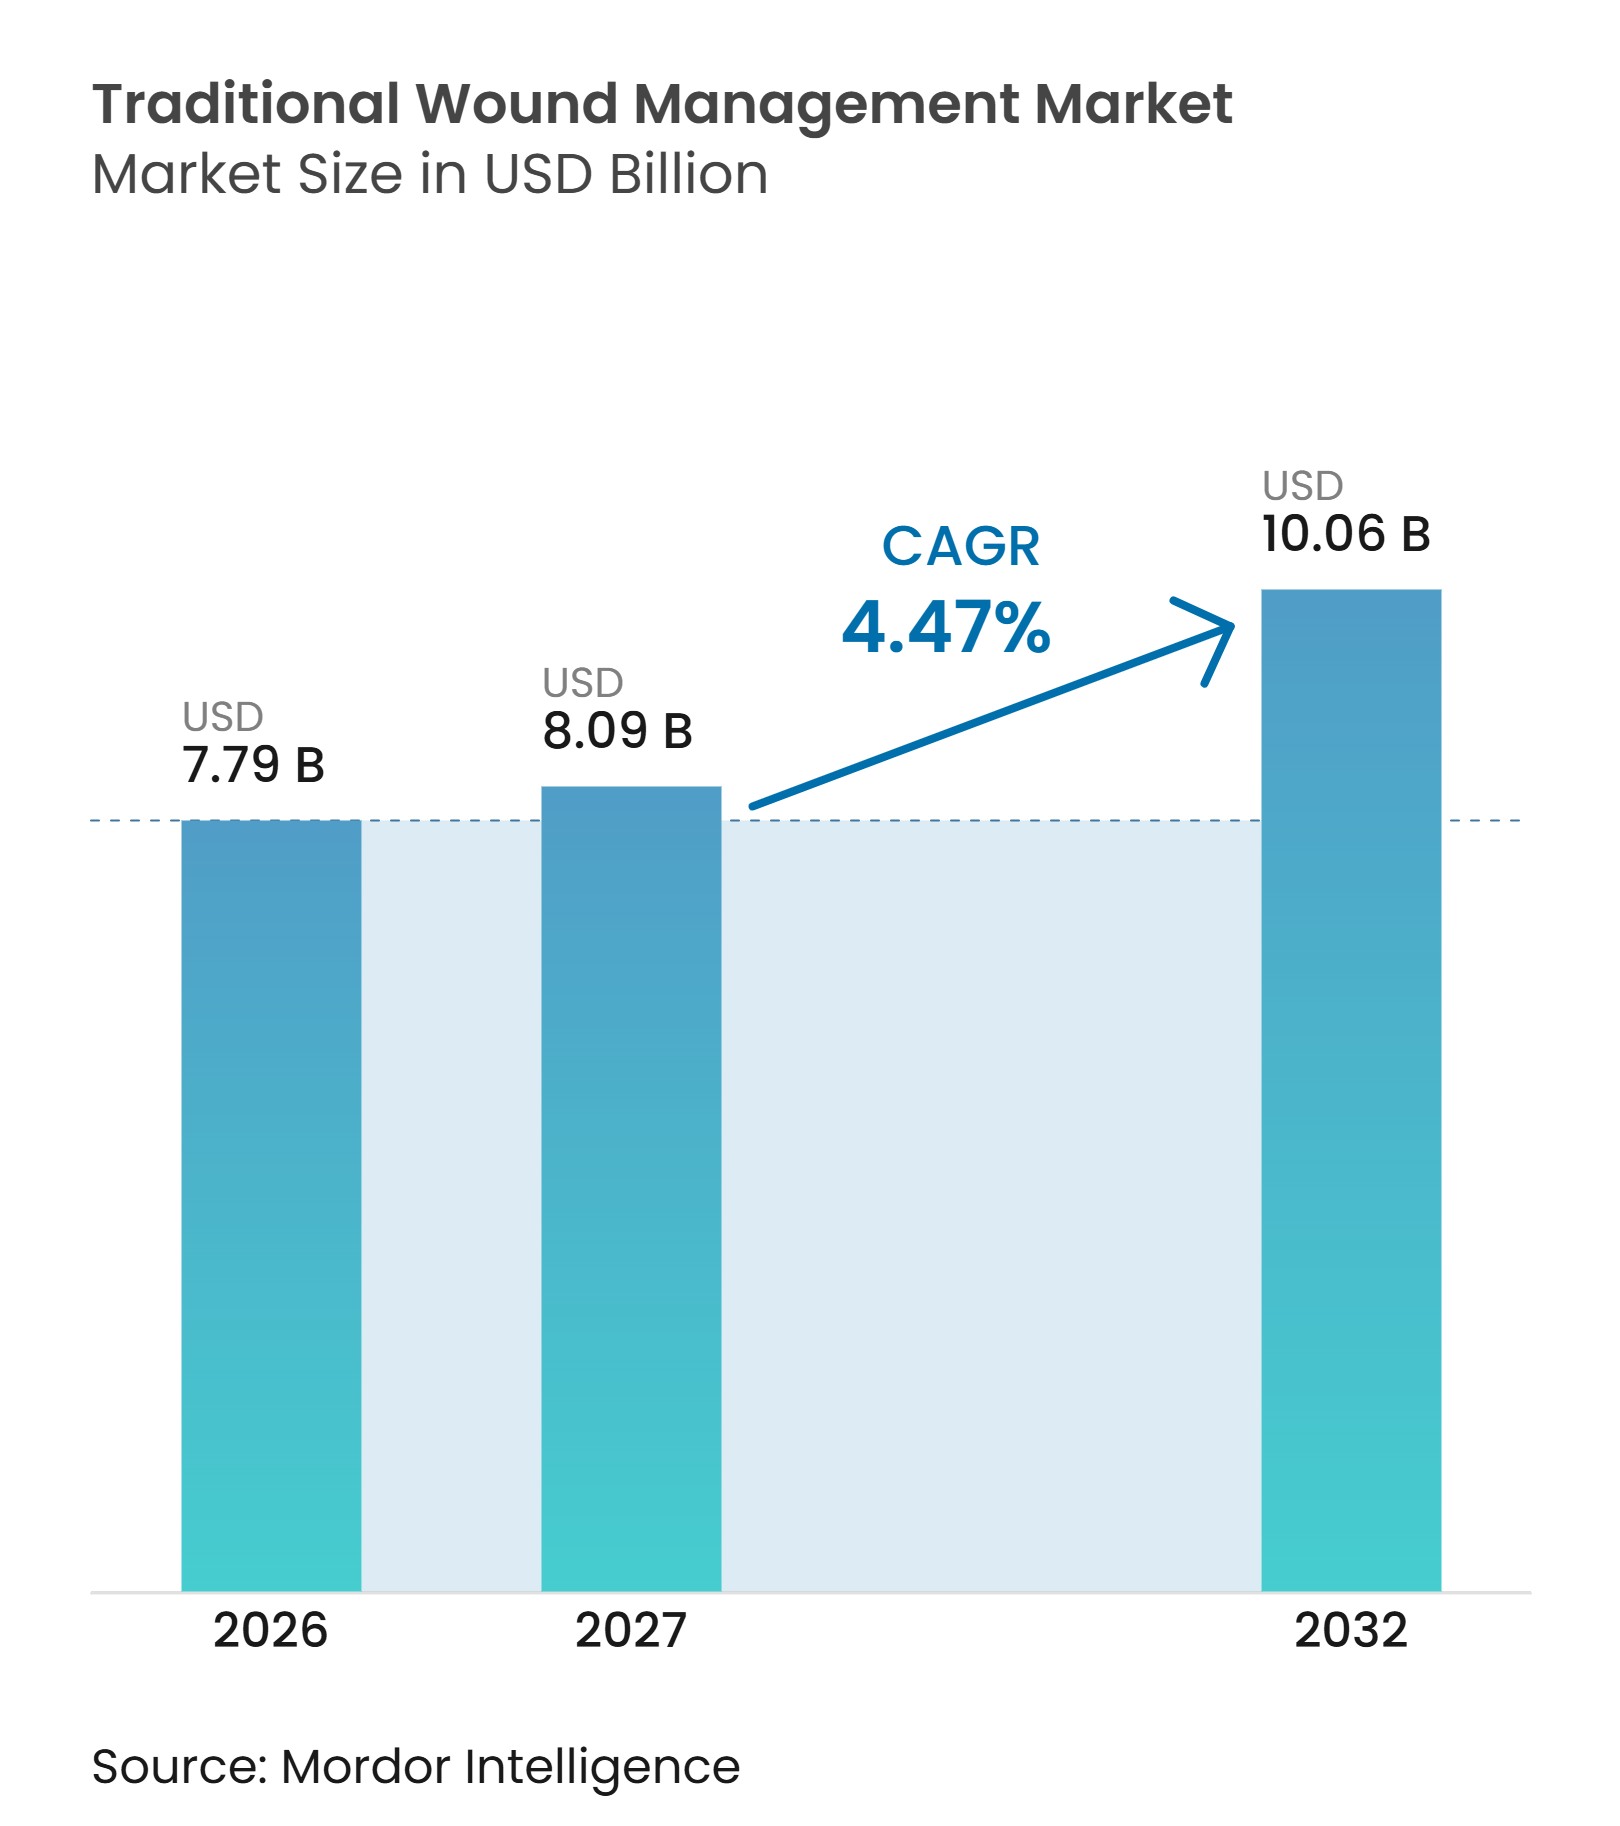
Se proyecta que el tamaño del Mercado de Gestión Tradicional de Heridas sea de 7,79 mil millones de USD en 2026, 8,09 mil millones de USD en 2027, y alcance los 10,06 mil millones de USD para 2032, creciendo a una CAGR del 4,47% de 2027 a 2032.
La demanda sigue vinculada a la atención quirúrgica, el tratamiento de heridas crónicas y el uso más amplio de servicios domiciliarios. La gasa, los vendajes y las cintas médicas conservan una ventaja de costo en entornos con presupuestos limitados o acceso restringido a atención especializada. Los productos tradicionales también siguen siendo relevantes cuando las terapias avanzadas requieren una capa de fijación o supervisión clínica. Las empresas equilibran la presión sobre los precios de productos básicos con inversiones en adhesivos seguros para la piel, suministro confiable y embalaje estéril. El mercado de gestión tradicional de heridas continúa ofreciendo oportunidades en entornos de atención donde se necesitan productos prácticos y estandarizados para grandes volúmenes de pacientes.
Conclusiones Clave del Informe
- Por tipo de producto, la gasa representó el 42,16% de la participación del mercado de gestión tradicional de heridas en 2026, mientras que se proyecta que las cintas médicas crezcan a una CAGR del 6,83% hasta 2032.
- Por tipo de herida, las heridas agudas representaron una participación del 58,14% en 2026, mientras que se proyecta que las heridas crónicas crezcan a una CAGR del 6,23% hasta 2032.
- Por aplicación, el apsito primario de heridas representó el 39,20% del valor total en 2026 y se proyecta que crezca a una CAGR del 7,54% hasta 2032.
- Por usuario final, los hospitales representaron una participación del 48,23% en 2026, mientras que se proyecta que la atención domiciliaria crezca a una CAGR del 7,13% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron el 39,45% del valor total en 2026, mientras que se proyecta que los canales en línea crezcan a una CAGR del 8,64% hasta 2032.
- Por geografía, América del Norte representó una participación del 45,14% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Gestión Tradicional de Heridas*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los Volúmenes de Procedimientos Quirúrgicos | +1.1% | Global, con ganancias concentradas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Prevalencia de Heridas Crónicas | +0.9% | Global, con la mayor carga clínica en América del Norte y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Crecimiento de la Atención Domiciliaria de Heridas | +0.7% | América del Norte y Europa, con desarrollo incipiente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Ventaja de Costo en Entornos de Atención con Recursos Limitados | +0.6% | Oriente Medio y África, Asia del Sur, Sudeste Asiático y América Latina | Largo plazo (≥ 4 años) |
| Uso de Apósitos Convencionales como Capas de Fijación Secundaria | +0.5% | Global | Corto plazo (≤ 2 años) |
| Expansión de Kits Preenvasados para Servicios de Emergencias Médicas y Preparación Institucional | +0.3% | América del Norte y canales de adquisición del GCC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Volúmenes de Procedimientos Quirúrgicos
La actividad quirúrgica genera una demanda recurrente de apósitos estandarizados, gasa, vendajes y cinta. La Sociedad Internacional de Cirugía Plástica Estética registró 17,88 millones de procedimientos quirúrgicos cosméticos en todo el mundo en 2025, lo que representó un 25,3% más que en 2021. Procedimientos como los estiramientos faciales, las abdominoplastias y las revisiones de cicatrices requieren cuidado de apósitos postoperatorios[1]. La cirugía general, los procedimientos ortopédicos y la atención de traumatismos añaden una base más amplia de uso en la gestión de heridas. El mercado de gestión tradicional de heridas se beneficia cuando la capacidad quirúrgica crece más rápido que la infraestructura especializada en cuidado de heridas. Este patrón respalda el uso continuo de apósitos básicos en sistemas de atención emergentes.
Creciente Prevalencia de Heridas Crónicas
Las heridas crónicas generan un uso regular de productos porque el tratamiento inicial comúnmente implica cuidado estándar de heridas. Una revisión de 2026 que abarcó 89 estudios encontró 54,57 casos activos de úlceras del pie diabético por cada 1.000 personas con diabetes en todo el mundo, con las Américas reportando 199,51 casos por cada 1.000. La Asociación Europea de Gestión de Heridas reportó 2,21 casos de heridas crónicas por cada 1.000 personas en Europa e identificó a 16 millones de personas en la Región Europea de la OMS en riesgo de ulceración del pie diabético a lo largo de su vida. La atención estándar sigue siendo el punto de partida antes de que se consideren terapias biológicas avanzadas para pacientes elegibles. Esta vía clínica sostiene la demanda de productos convencionales junto con opciones de tratamiento más especializadas. El mercado de gestión tradicional de heridas, por tanto, sigue vinculado a la creciente carga de la diabetes, la enfermedad venosa y las lesiones por presión.
Crecimiento de la Atención Domiciliaria de Heridas
La atención domiciliaria favorece los productos que los pacientes y cuidadores pueden obtener y aplicar con apoyo especializado limitado. La gasa, los vendajes y las cintas son productos conocidos para el seguimiento postquirúrgico y para las heridas crónicas. Muchas tecnologías avanzadas para heridas requieren supervisión, aplicación por personal capacitado o condiciones de almacenamiento definidas. Esto limita su uso en episodios domiciliarios de rutina. El mercado de gestión tradicional de heridas gana volumen cuando los cambios de apósito se trasladan de entornos hospitalarios a los hogares. Los servicios domiciliarios también favorecen la compra recurrente a través de farmacias minoristas, farmacias digitales y canales de entrega directa.
Ventaja de Costo en Entornos de Atención con Recursos Limitados
Los apósitos tradicionales siguen siendo una opción práctica cuando los proveedores deben gestionar grandes volúmenes de pacientes con presupuestos limitados. Su bajo costo unitario favorece su uso en centros de salud primaria, enfermería comunitaria y programas de adquisición pública. Un estudio de 2025 en el suroeste de Nigeria encontró que los apósitos tradicionales seguían siendo el enfoque dominante entre los pacientes hospitalizados, mientras que las familias pagaban entre 3,49 y 8,42 USD por semana según el tipo de herida. Esta dependencia refleja tanto la asequibilidad como la disponibilidad del producto. Los productos convencionales también sirven como capas de fijación secundaria para la terapia de heridas por presión negativa, sustitutos de piel y cuidado de catéteres. Los programas de preparación para emergencias crean una base de demanda adicional porque sus kits especifican gasa, apósitos para traumatismos y productos relacionados.
Análisis del Impacto de las Restricciones del Mercado de Gestión Tradicional de Heridas*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Productos Avanzados para el Cuidado de Heridas | -0.9% | América del Norte y Europa, donde el reembolso de atención avanzada está establecido | Mediano plazo (2-4 años) |
| Baja Diferenciación de Productos y Presión sobre los Precios | -0.6% | Global, con la mayor presión en los canales de venta libre de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Lesiones Cutáneas Relacionadas con Adhesivos Médicos y Riesgo de Retirada del Producto | -0.4% | Global, con alta sensibilidad regulatoria en la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Residuos de Embalaje Estéril y Carga de Eliminación | -0.3% | Unión Europea, con efectos en América del Norte y los mercados de Asia-Pacífico de altos ingresos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Productos Avanzados para el Cuidado de Heridas
Las terapias avanzadas pueden reemplazar los apósitos básicos en casos seleccionados de heridas complejas y crónicas. Los apósitos de hidrogel, la terapia de heridas por presión negativa, las matrices bioactivas y los productos celulares son más relevantes en instalaciones bien equipadas. Una revisión de 2025 encontró que las terapias avanzadas pueden beneficiar las úlceras del pie diabético y las úlceras venosas de la pierna, aunque el costo, el acceso, los requisitos de almacenamiento y la vida útil pueden limitar su adopción. Por tanto, el efecto es más fuerte donde el reembolso y los equipos experimentados en cuidado de heridas están establecidos. El mercado de gestión tradicional de heridas sigue siendo importante para el tratamiento inicial, el seguimiento de rutina y los lugares que no pueden respaldar terapias avanzadas a escala. La revisión regulatoria por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos y la Agencia Europea de Medicamentos también determina la evidencia y la vía de aprobación para los productos especializados.
Baja Diferenciación de Productos y Presión sobre los Precios
La gasa, los vendajes estándar y las cintas médicas básicas compiten principalmente en precio porque las diferencias entre productos son limitadas. Las organizaciones de compras grupales y los compradores hospitalarios centralizados a menudo utilizan el precio, la confiabilidad del suministro y el estado de cumplimiento como sus principales criterios de selección. Las lesiones cutáneas relacionadas con adhesivos médicos añaden una consideración clínica para los proveedores de cintas, especialmente entre pacientes vulnerables. Revisiones sistemáticas recientes han examinado la incidencia y los factores de riesgo de esta lesión en poblaciones de pacientes críticos y con cáncer. El embalaje estéril también presenta un problema de cumplimiento a largo plazo porque los materiales reciclados deben cumplir requisitos de rendimiento definidos. La Asociación de Barreras Estériles declaró en 2025 que los materiales reciclados mecánicamente posconsumo no son actualmente adecuados para los sistemas de barrera estéril porque la calidad es inconsistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
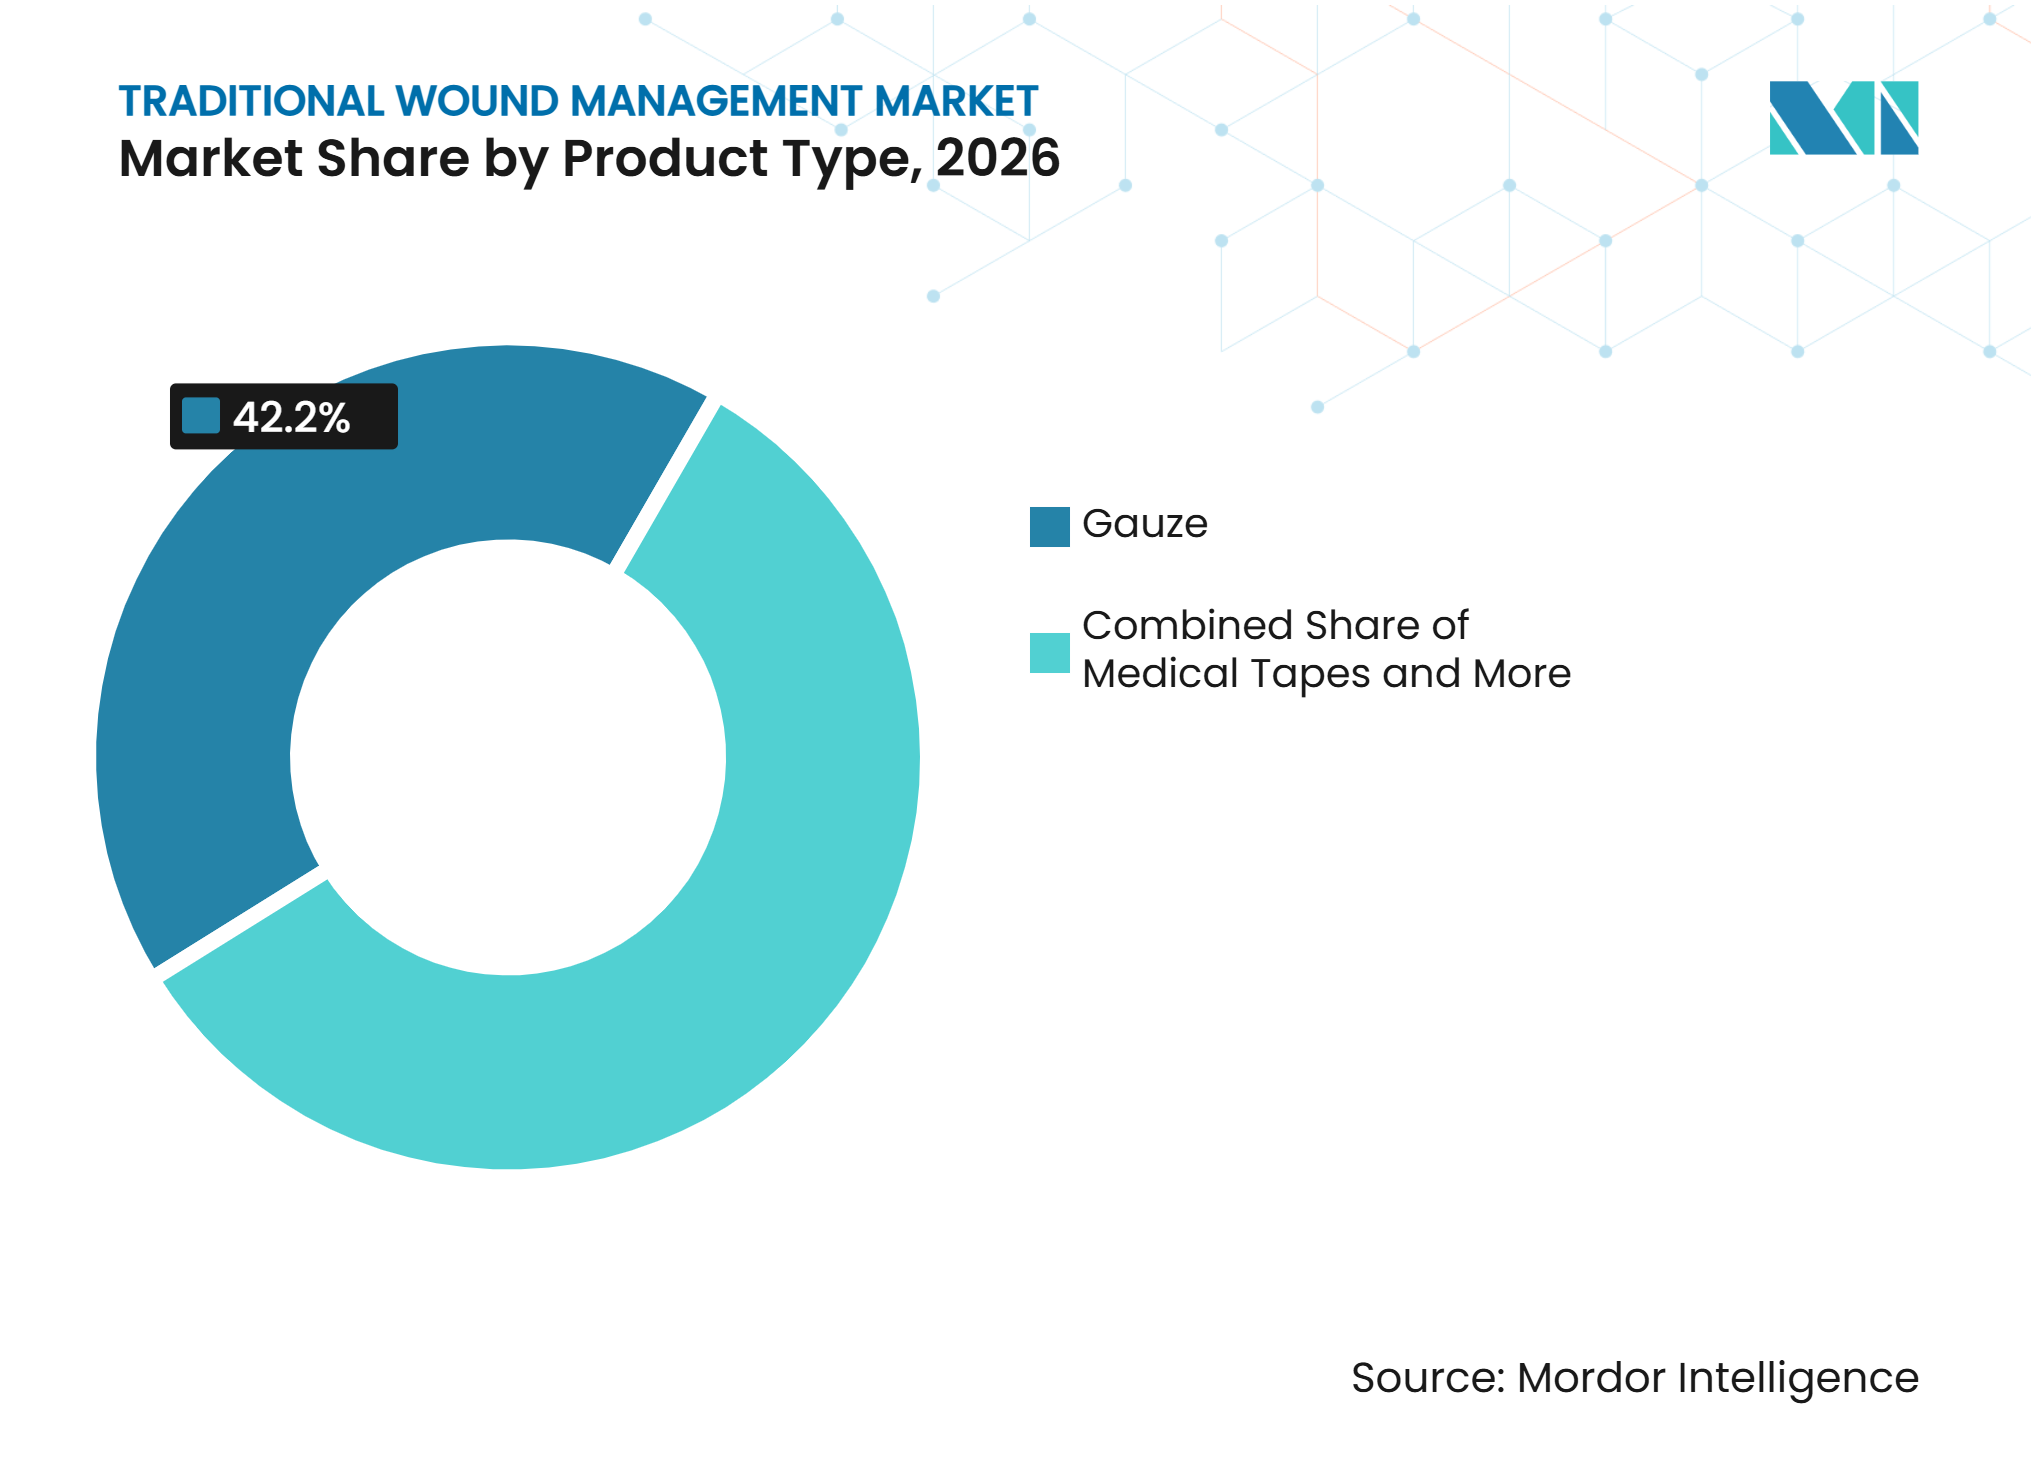
La Gasa Lidera Mientras las Cintas Médicas Ganan Relevancia ClínicaLa gasa representó el 42,16% de la participación del mercado de gestión tradicional de heridas en 2026. Su uso abarca cirugía aguda, traumatismos de emergencia y gestión de primera línea de heridas crónicas. Las especificaciones hospitalarias y los contratos de suministro establecidos respaldan una adquisición estable. Los proveedores continúan seleccionando gasa porque está estandarizada, es ampliamente conocida y está disponible en múltiples entornos de atención. Los vendajes, los hisopos para heridas, el algodón y las almohadillas absorbentes añaden una demanda recurrente en ortopedia, medicina deportiva, compresión y cuidado rutinario de heridas.
Se proyecta que las cintas médicas crezcan a una CAGR del 6,83% de 2027 a 2032. Fijan apósitos, catéteres, sistemas de drenaje y tubos de terapia de heridas por presión negativa en entornos hospitalarios y domiciliarios. Esta función hace que las cintas sean complementarias a las terapias especializadas, en lugar de ser únicamente un producto básico de consumo. Los proveedores están desarrollando adhesivos de silicona y acrilato que buscan reducir las lesiones cutáneas relacionadas con adhesivos médicos. Los requisitos de biocompatibilidad de la norma ISO 10993 guían la evaluación de estos materiales y respaldan una vía de innovación más clara que la gasa de uso general.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Herida:
La Atención Aguda Proporciona la Base Mayor Mientras la Atención Crónica Crece Más RápidoLas heridas agudas representaron una participación del 58,14% en 2026. El segmento incluye heridas postoperatorias, lesiones traumáticas, laceraciones y abrasiones. Los quirófanos y los departamentos de emergencias utilizan gasa estéril, apósitos y productos de fijación a lo largo de la vía de atención. Cada procedimiento requiere materiales de apósito primario o secundario en etapas definidas. Este amplio alcance clínico proporciona una base de volumen estable en hospitales, clínicas, instalaciones ambulatorias y entornos de emergencia.
Se proyecta que las heridas crónicas crezcan a una CAGR del 6,23% de 2027 a 2032. Una revisión de 2025 de 46 estudios en poblaciones asiáticas reportó una prevalencia hospitalaria combinada de heridas crónicas del 32,1%, incluyendo el 50,8% en el Sudeste Asiático. La diabetes, la insuficiencia venosa y las lesiones por presión sostienen las necesidades de tratamiento durante períodos más prolongados. Las guías que comienzan con atención convencional mantienen la relevancia de la gasa y los vendajes antes de la escalada del tratamiento. El mercado de gestión tradicional de heridas se beneficia de este papel de primera línea tanto en entornos de atención con mayores como con menores recursos.
Por Aplicación:
El Apósito Primario Mantiene Tanto la Mayor Posición como la Tasa de Crecimiento Más AltaEl apósito primario de heridas representó el 39,20% del tamaño del mercado de gestión tradicional de heridas en 2026. También se proyecta que crezca a una CAGR del 7,54% de 2027 a 2032. Los protocolos postoperatorios en cirugía general, ortopedia y dermatología respaldan este papel durante las primeras 24 a 72 horas después de una incisión. La atención estándar se utiliza antes de que se consideren terapias celulares avanzadas para heridas apropiadas[2]. Esta secuencia clínica respalda una base estable de uso para los apósitos primarios convencionales.
Los apósitos secundarios de heridas proporcionan retención y protección sobre los materiales primarios. Los hospitales y los proveedores de atención a largo plazo adquieren estos productos en volúmenes estables para diversos episodios de heridas. La fijación y el aseguramiento de heridas crecen con el uso de dispositivos que necesitan soporte de cinta o vendaje. Los productos para hemostasia y absorción de exudados sirven para cirugía de traumatismos, atención de emergencias y requisitos de preparación institucional. El mercado de gestión tradicional de heridas cubre varios puntos en la vía de atención, lo que reduce la dependencia de un único caso de uso clínico.
Por Usuario Final:
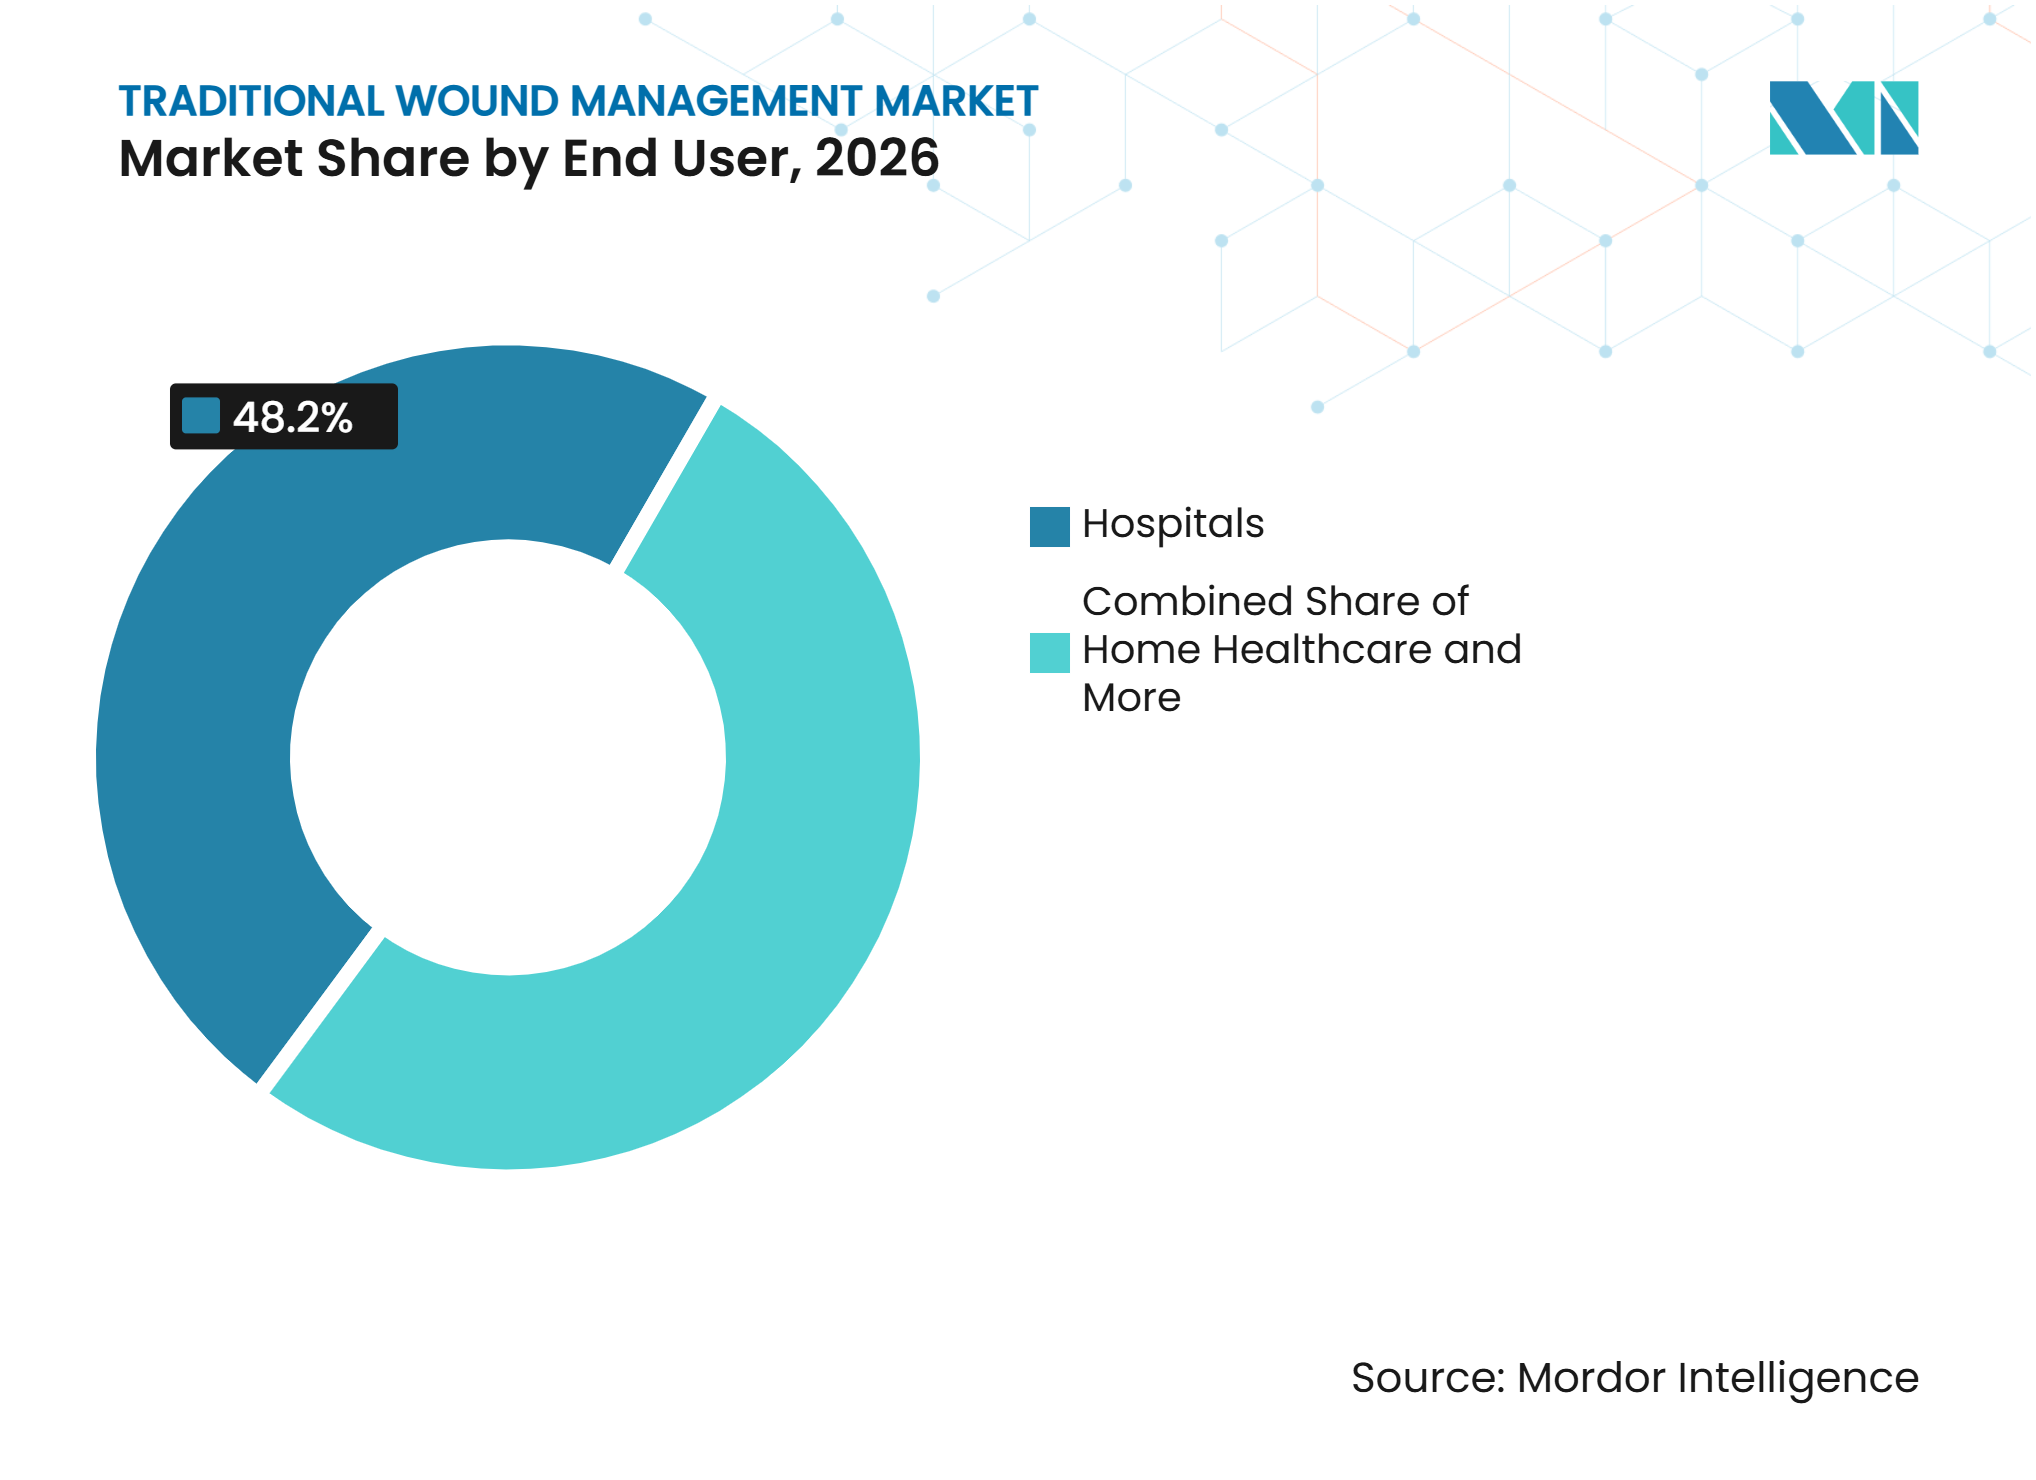
Los Hospitales Siguen Siendo Centrales Mientras la Atención Domiciliaria Amplía el Uso de ProductosLos hospitales representaron una participación del 48,23% en 2026. Las compras a granel, los procedimientos de control de infecciones y la variedad de heridas tratadas en atención aguda respaldan su posición. Los hospitales requieren productos para heridas en cirugía, departamentos de emergencias, unidades de hospitalización y servicios ambulatorios. Los contratos institucionales concentran volúmenes sustanciales a través de un número limitado de compradores. El suministro confiable y el cumplimiento siguen siendo importantes para la gasa, los apósitos quirúrgicos y los productos de fijación.
Se proyecta que la atención domiciliaria crezca a una CAGR del 7,13% de 2027 a 2032. Los pacientes y los cuidadores informales a menudo dependen de productos accesibles que son fáciles de aplicar durante los cambios de apósito de rutina. Las farmacias, los canales en línea y los servicios de entrega a domicilio hacen que los materiales tradicionales estén ampliamente disponibles. Los dispositivos avanzados pueden requerir supervisión clínica o aplicación especializada. El mercado de gestión tradicional de heridas se beneficia a medida que más atención postoperatoria y crónica se traslada fuera de los hospitales.

Por Canal de Distribución:
Las Ventas en Línea Amplían el Acceso Mientras las Farmacias Hospitalarias Retienen el Volumen InstitucionalLas farmacias hospitalarias representaron el 39,45% del tamaño del mercado de gestión tradicional de heridas en 2026. Los contratos institucionales y la selección de formularios dirigen volúmenes significativos de productos a través de este canal. Los hospitales necesitan un cumplimiento confiable para almohadillas de gasa, apósitos y cinta de uso común. Las farmacias minoristas respaldan las compras inmediatas de autocuidado de vendajes y productos básicos para heridas. Juntos, estos canales sirven tanto a la adquisición clínica como a las necesidades cotidianas del hogar.
Se proyecta que los canales en línea crezcan a una CAGR del 8,64% de 2027 a 2032. Los productos tradicionales para heridas se adaptan al comercio digital porque utilizan unidades de mantenimiento de inventario estandarizadas y son conocidos por los consumidores. Las farmacias digitales y las plataformas de comercio electrónico respaldan los pedidos de reposición y la entrega directa. La competencia en línea aumenta la visibilidad de las marcas propias y la presión sobre los precios de las líneas de marca. Los productos impermeables, los adhesivos en tonos de piel y los tamaños precortados pueden ayudar a los proveedores a retener valor mientras el mercado de gestión tradicional de heridas gana alcance digital.
Análisis Geográfico
América del Norte
América del Norte representó una participación del 45,14% en 2026. El alto gasto en atención médica, el envejecimiento de la población, las comorbilidades de diabetes y obesidad, y las compras institucionales establecidas respaldan la demanda. En enero de 2026, los Centros de Servicios de Medicare y Medicaid reclasificaron los sustitutos de piel como suministros incidentales y aplicaron un pago fijo de 127,14 USD por cm². Este cambio puede preservar un papel para los protocolos convencionales en los episodios ambulatorios de heridas crónicas, mientras que las limitaciones de enfermería en Canadá y el acceso en expansión en México también respaldan la demanda de productos estandarizados.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,45% de 2027 a 2032. La actividad quirúrgica, una gran carga de diabetes, la atención domiciliaria, el acceso a e-farmacias y los servicios de entrega rápida respaldan la demanda de productos de venta libre. China enfrenta competencia de precios en línea y presión sobre el reembolso de apósitos básicos, lo que favorece a los proveedores que combinan control de costos con formatos diferenciados. El mercado de gestión tradicional de heridas también se beneficia de la fabricación local y la capacidad de adquisición hospitalaria. Los proveedores deben gestionar los requisitos nacionales de registro, calidad y reembolso.
Europa, Oriente Medio y África, y América del Sur
Europa reportó 2,21 casos de heridas crónicas por cada 1.000 personas en sus poblaciones. Las estructuras de compras hospitalarias en Alemania, el Reino Unido, Francia, Italia y España favorecen los productos de costo consistente, mientras que la financiación basada en evidencia puede favorecer alternativas avanzadas para casos elegibles. Los requisitos europeos de embalaje estéril aumentan la atención al diseño de barreras y el cumplimiento. La inversión en atención médica en los países del GCC respalda la demanda institucional, mientras que los productos asequibles siguen siendo importantes en entornos subsaharianos con necesidades de traumatismos y heridas crónicas. El sistema de salud pública de Brasil respalda una adquisición institucional estable, mientras que Argentina y los mercados más pequeños de América del Sur añaden volumen según lo permitan los presupuestos. El mercado de gestión tradicional de heridas sirve a estos entornos variados a través de productos que pueden utilizarse en atención formal y comunitaria.
Panorama Competitivo
Concentración del Mercado
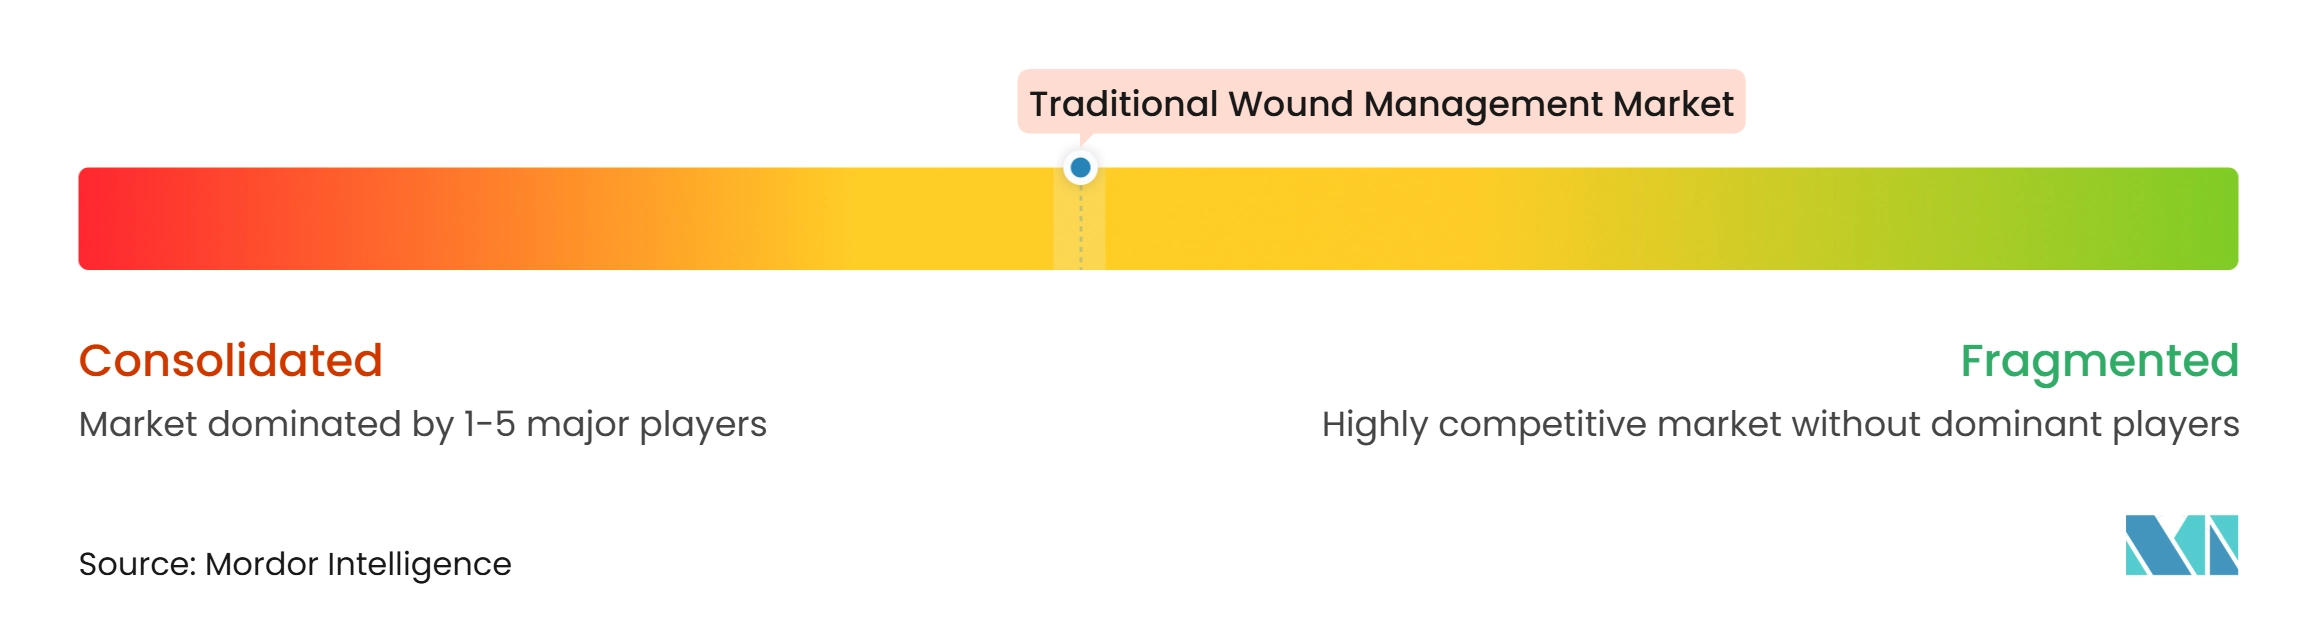
El mercado de gestión tradicional de heridas tiene una concentración moderada. Los grandes proveedores de tecnología médica y atención médica mantienen volúmenes institucionales a través de contratos hospitalarios y redes de distribución establecidas. Los productores regionales, los proveedores de genéricos y las marcas propias compiten activamente en los canales minoristas, de venta libre y de mercados emergentes. La diferenciación de productos es limitada en las categorías principales de gasa y vendajes, por lo que la confiabilidad del suministro, la producción conforme y las relaciones de compra siguen siendo importantes. Los proveedores asiáticos más pequeños pueden presionar los precios del segmento medio donde los hospitales y los consumidores prefieren productos básicos de menor costo.
Las empresas buscan crecimiento más allá de los apósitos convencionales mientras protegen sus posiciones en los productos principales. Solventum anunció un acuerdo en noviembre de 2025 para adquirir Acera Surgical por 725 millones de USD en efectivo, con hasta 125 millones de USD en pagos contingentes por hitos. La transacción apuntó a matrices de tejido sintético para la gestión de heridas complejas. Mölnlycke Health Care celebró un acuerdo exclusivo de co-promoción con AROA Biosurgery en octubre de 2026 para comercializar Endoform en entornos posagudos de los Estados Unidos. Smith+Nephew lanzó el Sistema CENTRIO de Plasma Rico en Plaquetas en los Estados Unidos en septiembre de 2025 para heridas crónicas, incluidas las úlceras del pie diabético y las úlceras venosas de la pierna. Estas acciones muestran que las empresas en el mercado de gestión tradicional de heridas están añadiendo capacidades avanzadas además de las carteras de productos tradicionales.
El embalaje y la seguridad del producto crean áreas adicionales de competencia en el mercado de gestión tradicional de heridas. La Asociación de Barreras Estériles declaró que los materiales reciclados mecánicamente posconsumo no son actualmente adecuados para los sistemas de barrera estéril porque la calidad del material puede variar. Este requisito favorece a las empresas con sistemas de embalaje estéril establecidos y los recursos para validar nuevos materiales. Los proveedores también están desarrollando formulaciones de adhesivos seguros para la piel para abordar el riesgo de retirada del producto. El embalaje estéril sostenible y los apósitos convencionales mejorados con antimicrobianos siguen siendo áreas de desarrollo relevantes. Este mercado de gestión tradicional de heridas depende de los requisitos de seguridad, embalaje, calidad y suministro, así como de la competitividad en precios.
Líderes de la Industria de Gestión Tradicional de Heridas
-
Cardinal Health, Inc.
-
ConvaTec Group Plc
-
Medline Industries, LP
-
Smith & Nephew plc
-
Solventum
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión Tradicional de Heridas Empresas cubiertas en este informe
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- DermaRite Industries, LLC
- DeRoyal Industries
- Dynarex
- Essity
- Integra LifeSciences
- Johnson & Johnson
- Kenvue Inc.
- Medline Industries
- Medtronic
- Molnlycke Health Care
- Hartmann Group
- Smiths Group
- Solventum
- URGO Medical
Desarrollos recientes de la industria en Mercado de Gestión Tradicional de Heridas
- Octubre de 2026: Mölnlycke Health Care celebró un acuerdo exclusivo de co-promoción con AROA Biosurgery para comercializar Endoform, un producto regenerativo para el cuidado de heridas que utiliza la tecnología propietaria de matriz extracelular de AROA, en entornos posagudos de los Estados Unidos, fortaleciendo su cartera de apósitos avanzados para heridas y ampliando su alcance clínico más allá de las categorías de productos convencionales hacia el cuidado regenerativo de heridas.
- Noviembre de 2025: Solventum anunció un acuerdo definitivo para adquirir Acera Surgical, una empresa estadounidense de cuidado regenerativo de heridas, por 725 millones de USD en efectivo más hasta 125 millones de USD en pagos contingentes por hitos, apuntando al mercado de matrices de tejido sintético para atención aguda y aprovechando la plataforma tecnológica propietaria de electrohilado de Acera para la gestión de heridas complejas.
Alcance del Informe Global del Mercado de Gestión Tradicional de Heridas
Según el alcance del informe, el mercado de gestión tradicional de heridas abarca los productos convencionales para el cuidado de heridas utilizados para proteger, cubrir, asegurar y gestionar heridas agudas y crónicas, incluidos gasa, vendajes, cintas médicas, apósitos primarios y secundarios para heridas, productos de fijación y aseguramiento de heridas, y productos utilizados para hemostasia y absorción de exudados en entornos hospitalarios, ambulatorios, de atención domiciliaria y de farmacia.
El mercado está segmentado por tipo de producto, tipo de herida, aplicación, usuario final y canal de distribución. Por tipo de producto, el mercado está segmentado en gasa, vendajes, cintas médicas y otros productos. Por tipo de herida, el mercado está segmentado en heridas agudas y heridas crónicas. Por aplicación, el mercado está segmentado en apósito primario de heridas, apósito secundario de heridas, fijación y aseguramiento de heridas, y hemostasia y absorción de exudados. Por usuario final, el mercado está segmentado en hospitales, clínicas y consultorios médicos, atención domiciliaria, centros quirúrgicos ambulatorios y otros usuarios finales. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y canales en línea.
Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Gasa |
| Vendajes |
| Cintas Médicas |
| Otros Productos |
| Heridas Agudas |
| Heridas Crónicas |
| Apósito Primario de Heridas |
| Apósito Secundario de Heridas |
| Fijación y Aseguramiento de Heridas |
| Hemostasia y Absorción de Exudados |
| Hospitales |
| Clínicas y Consultorios Médicos |
| Atención Domiciliaria |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Canales en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Gasa | |
| Vendajes | ||
| Cintas Médicas | ||
| Otros Productos | ||
| Por Tipo de Herida | Heridas Agudas | |
| Heridas Crónicas | ||
| Por Aplicación | Apósito Primario de Heridas | |
| Apósito Secundario de Heridas | ||
| Fijación y Aseguramiento de Heridas | ||
| Hemostasia y Absorción de Exudados | ||
| Por Usuario Final | Hospitales | |
| Clínicas y Consultorios Médicos | ||
| Atención Domiciliaria | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Canales en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la gestión tradicional de heridas para 2032?
Se prevé que la categoría alcance los 10,06 mil millones de USD para 2032, creciendo a una CAGR del 4,47% de 2027 a 2032.
¿Qué producto tradicional para heridas tiene la mayor participación?
La gasa lidera la demanda de productos con una participación del 42,16% en 2026 porque se utiliza en cirugía, atención de emergencias y tratamiento de primera línea de heridas crónicas.
¿Qué categoría de producto está creciendo más rápido?
Se proyecta que las cintas médicas crezcan a una CAGR del 6,83% hasta 2032, respaldadas por las necesidades de fijación de heridas y dispositivos.
¿Por qué los apósitos convencionales siguen utilizándose con terapias avanzadas?
La gasa, los vendajes y las cintas siguen siendo necesarios para la atención primaria, la fijación secundaria y los entornos de tratamiento de rutina donde los productos avanzados requieren supervisión clínica.
¿Qué usuario final está expandiéndose más rápido?
Se proyecta que la atención domiciliaria crezca a una CAGR del 7,13% hasta 2032 a medida que el tratamiento de heridas se traslada hacia entornos que utilizan productos accesibles y fáciles de aplicar.
¿Qué segmento regional está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,45% hasta 2032, respaldado por los volúmenes quirúrgicos, el desarrollo de la atención domiciliaria y el acceso más amplio a productos de venta libre.