
伝統的創傷管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
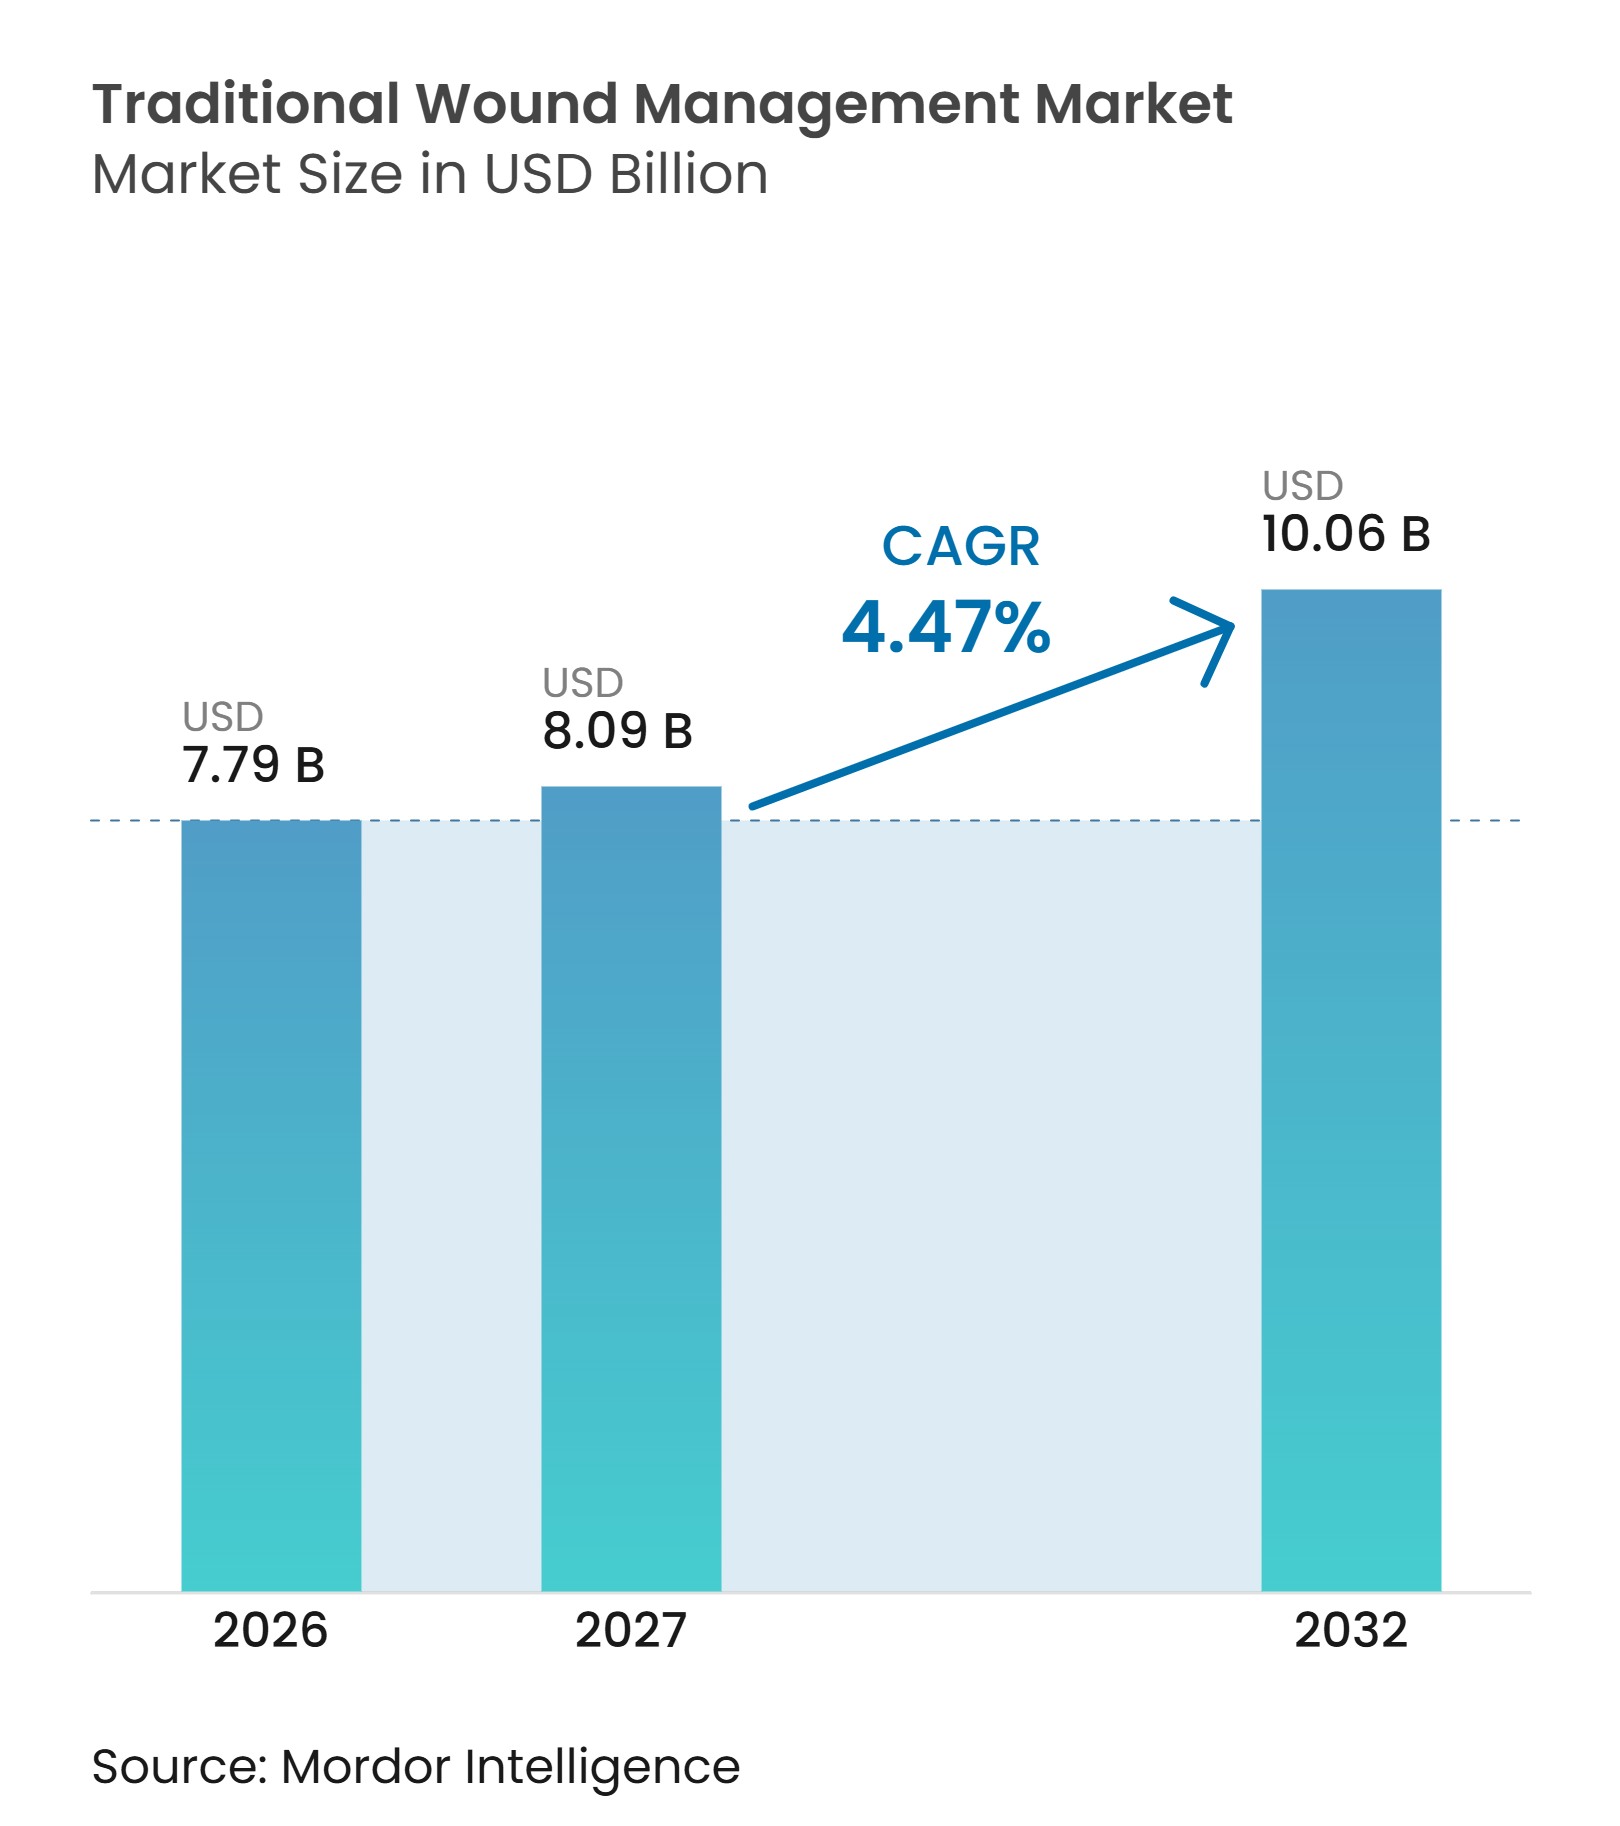
| 市場規模 (2027) | 8.09 十億米ドル |
| 市場規模 (2032) | 10.06 十億米ドル |
| 成長率 (2027 - 2032) | 4.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる伝統的創傷管理市場分析
伝統的創傷管理市場規模は、2026年に7.79 ビリオン 米ドル、2027年に8.09 ビリオン 米ドルと予測され、2027年から2032年にかけて4.47%のCAGRで成長し、2032年までに10.06 ビリオン 米ドルに達する見込みです。
需要は外科的ケア、慢性創傷治療、および在宅サービスの幅広い利用と結びついています。ガーゼ、包帯、医療用テプは、予算が限られた環境や専門的ケアへのアクセスが限られた環境においてコスト面での優位性を維持しています。高度な治療法が固定層や臨床的監督を必要とする場合にも、伝統的製品は引き続き重要です。企業は、コモディティ価格圧力と、皮膚に優しい粘着剤、安定した供給、無菌包装への投資のバランスを取っています。伝統的創傷管理市場は、多数の患者に対して実用的で標準化された製品が必要とされるケア環境において、引き続き機会を提供しています。
主要レポートのポイント
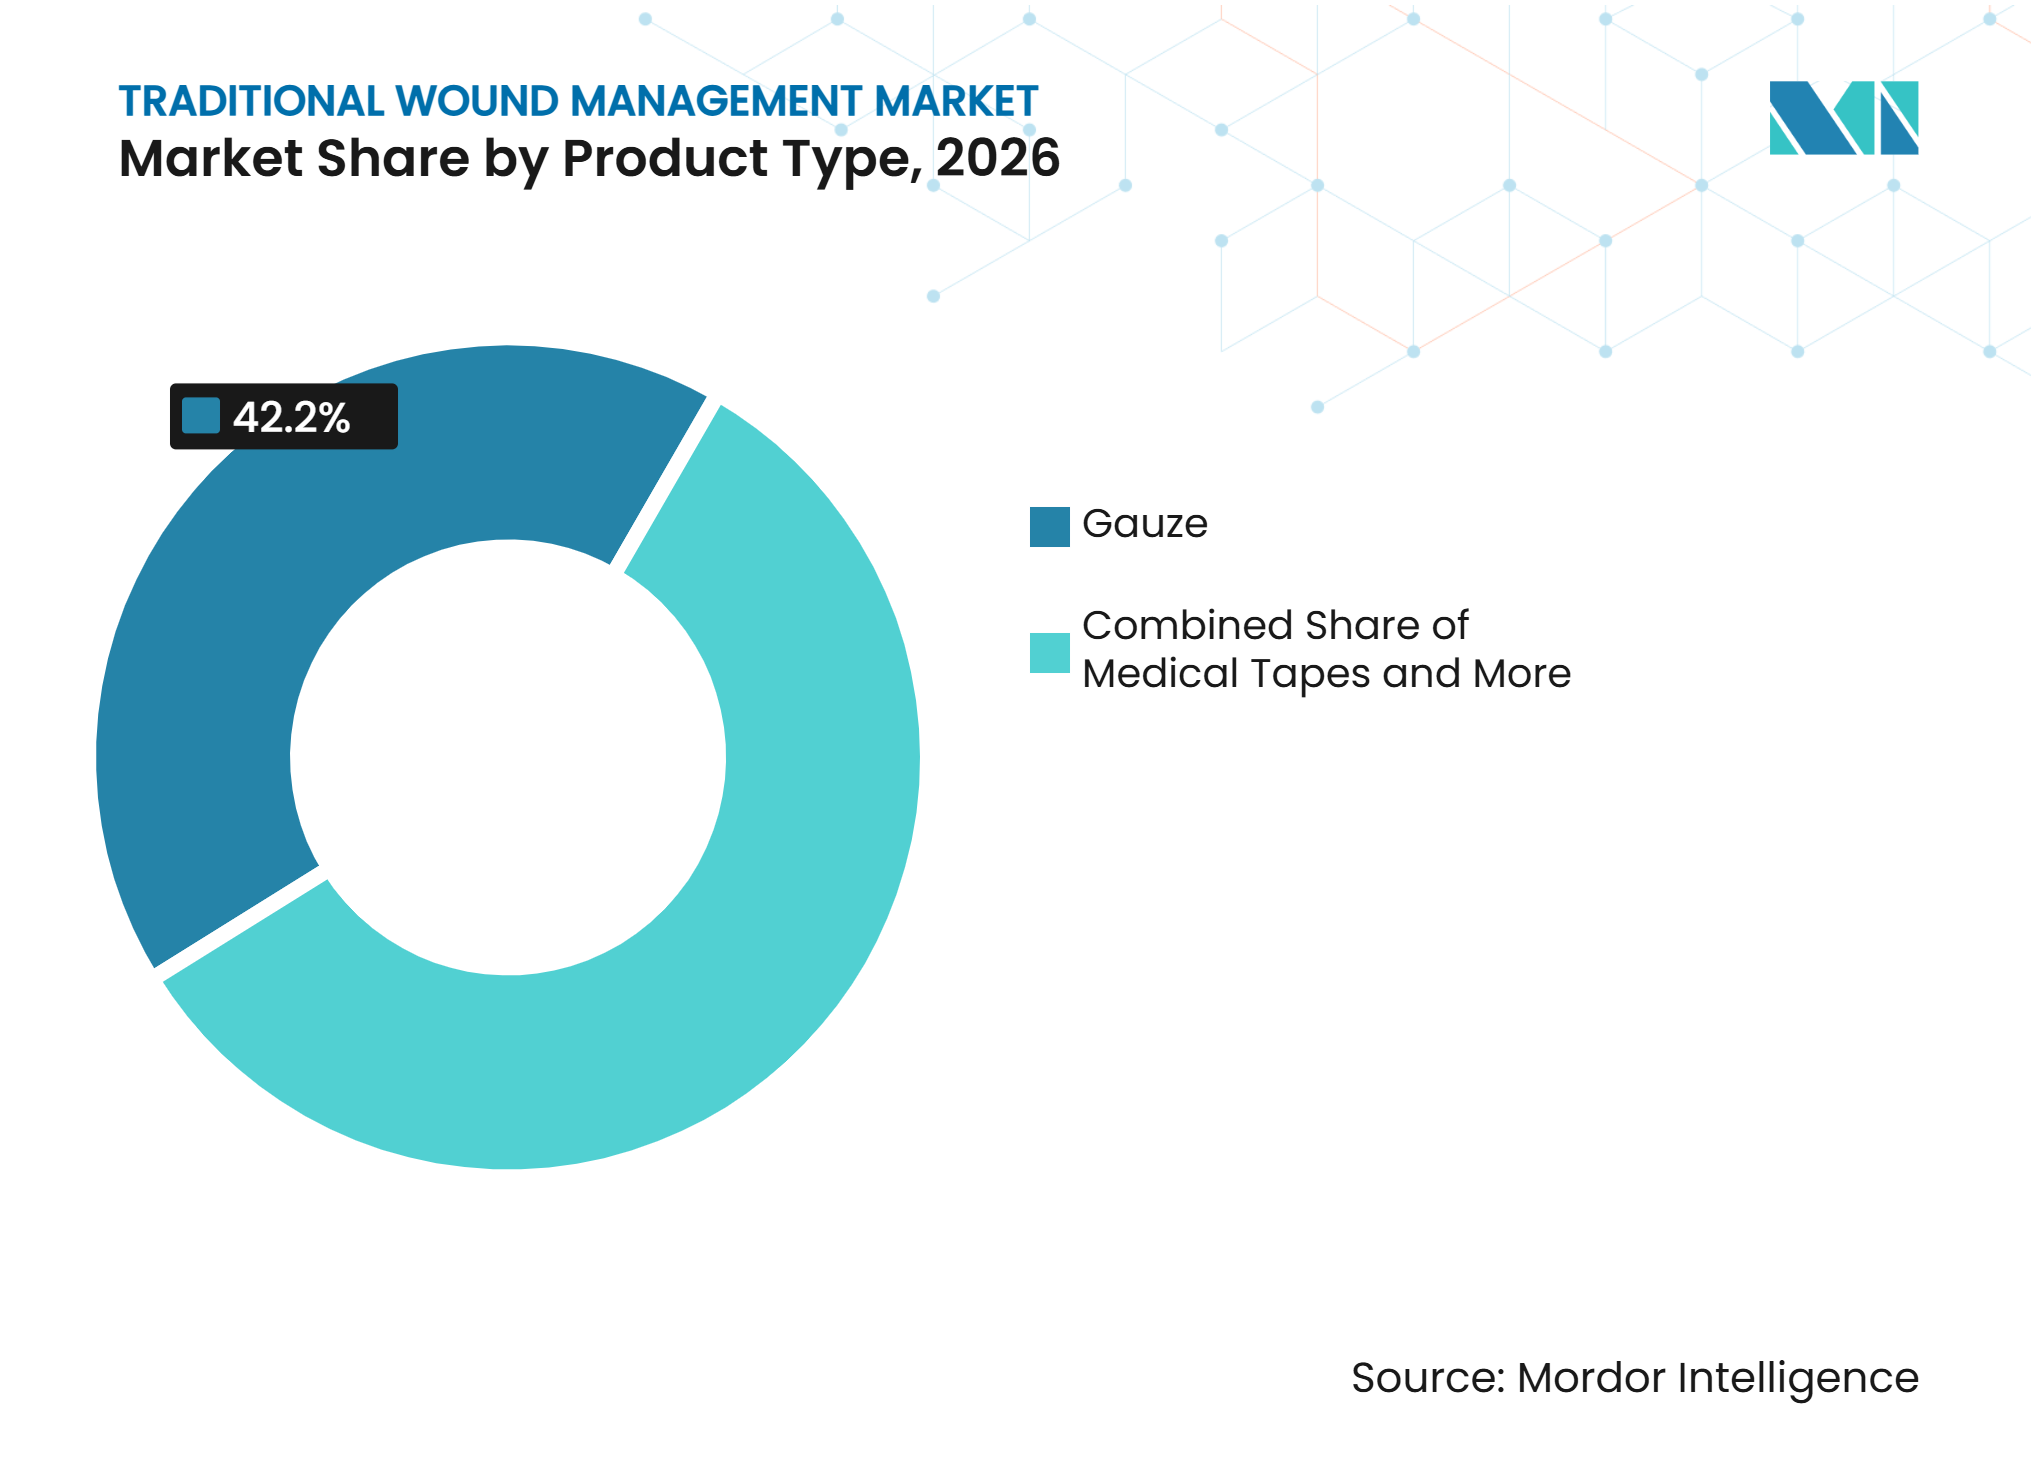
- 製品タイプ別では、ガーゼが2026年の伝統的創傷管理市場シェアの42.16%を占め、医療用テープは2032年までに6.83%のCAGRで成長すると予測されています。
- 創傷タイプ別では、急性創傷が2026年に58.14%のシェアを占め、慢性創傷は2032年までに6.23%のCAGRで成長すると予測されています。
- 用途別では、一次創傷ドレッシングが2026年の総額の39.20%を占め、2032年までに7.54%のCAGRで成長すると予測されています。
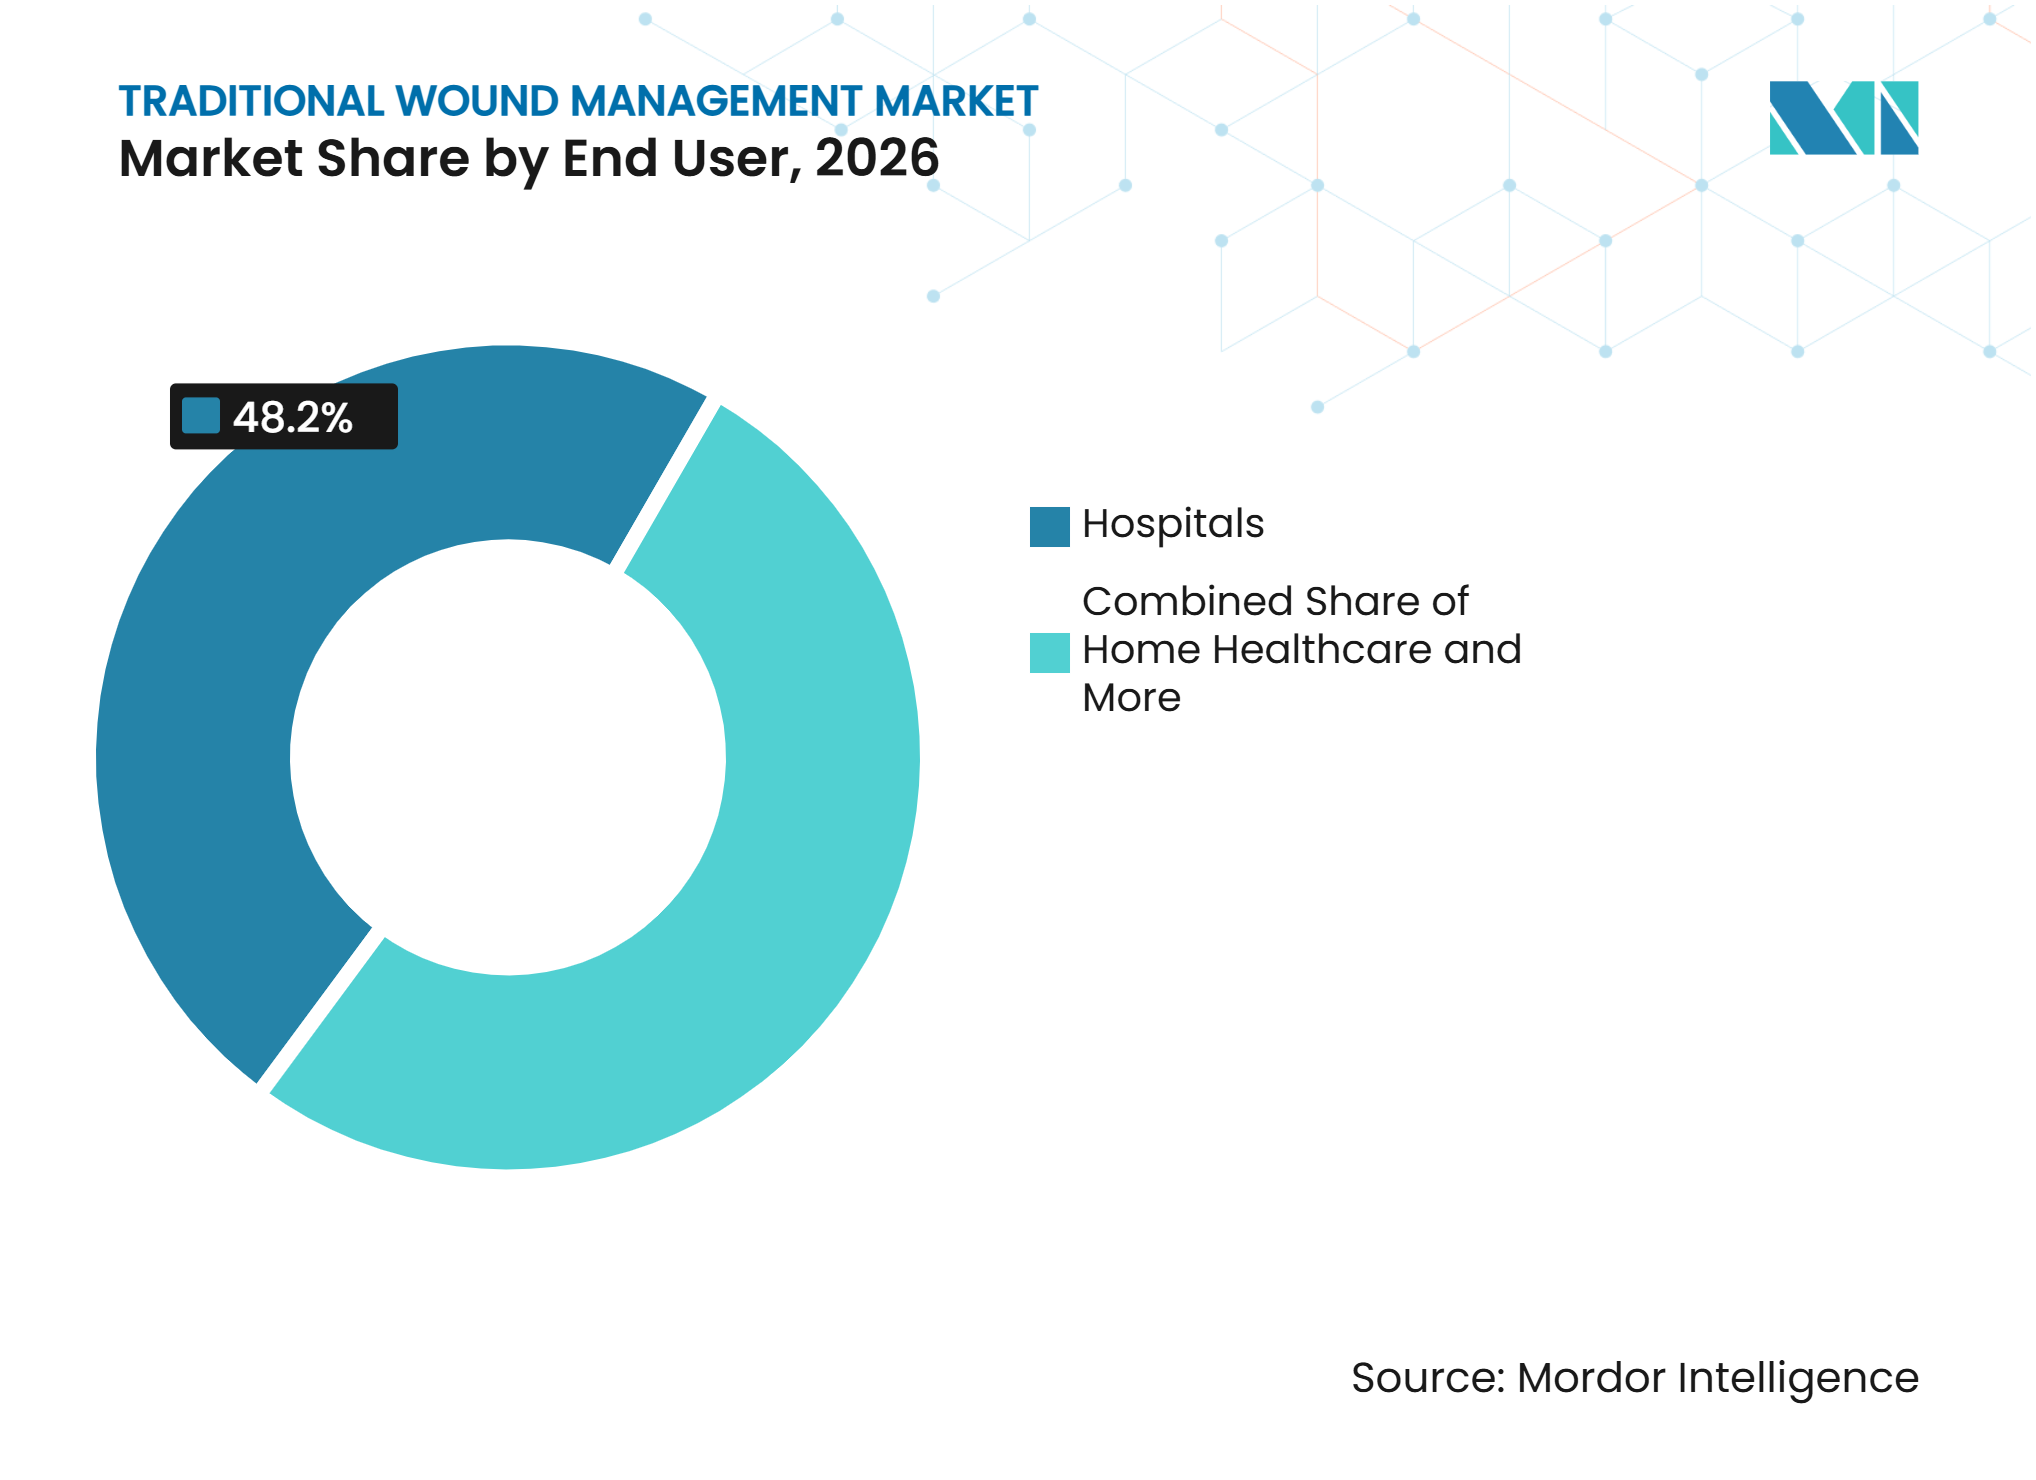
- エンドユーザー別では、病院が2026年に48.23%のシェアを占め、在宅医療は2032年までに7.13%のCAGRで成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年の総額の39.45%を占め、オンラインチャネルは2032年までに8.64%のCAGRで成長すると予測されています。
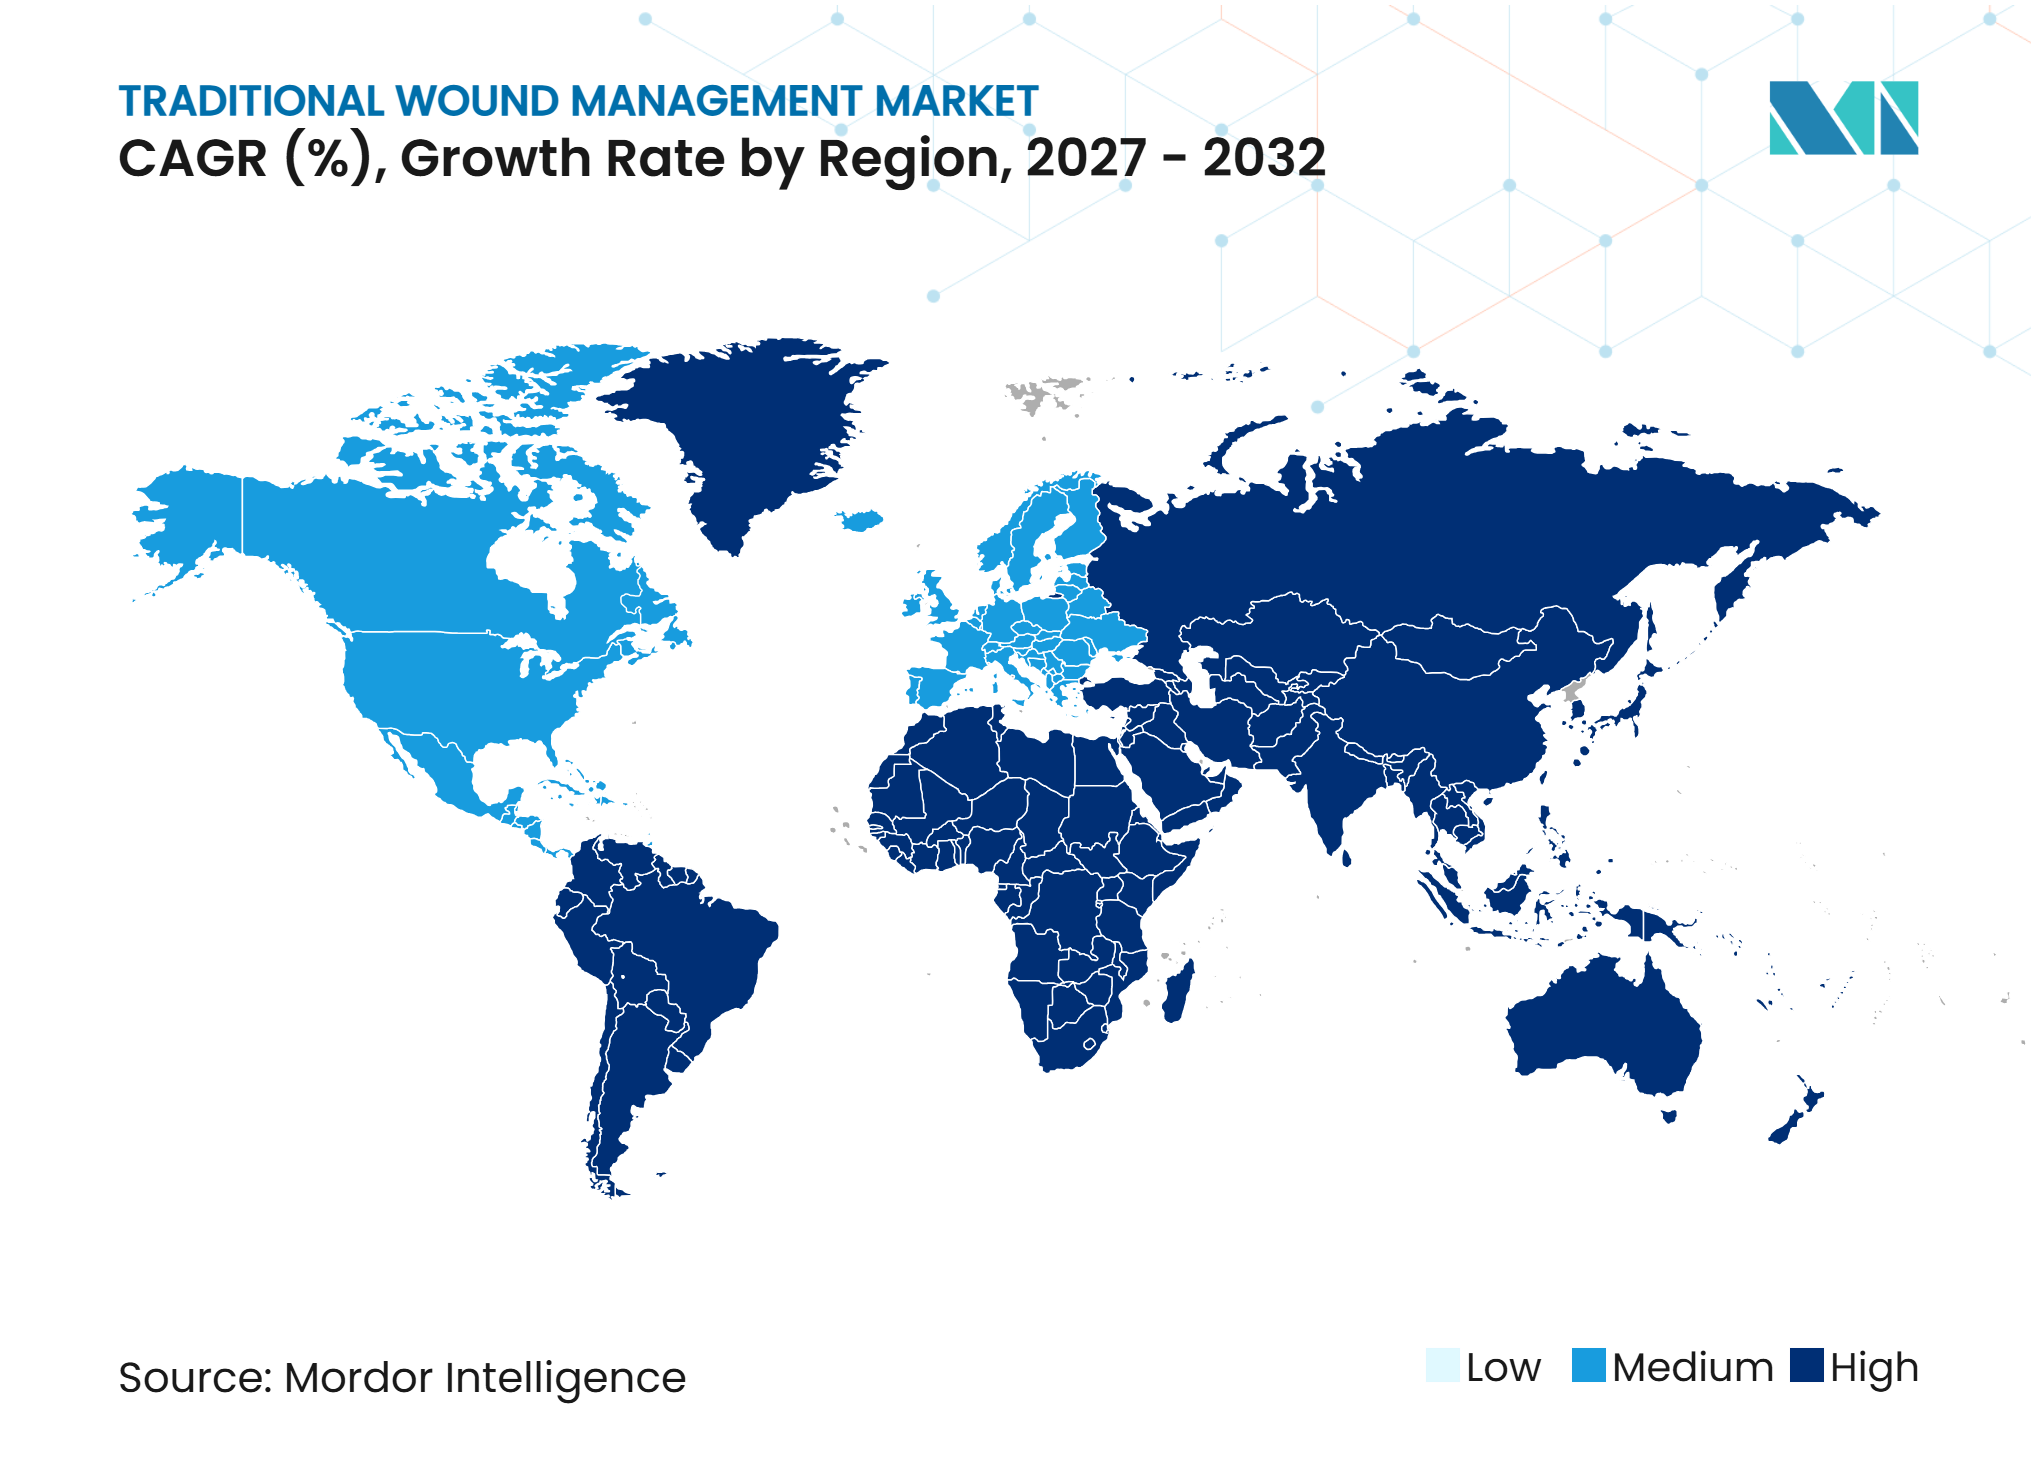
- 地域別では、北米が2026年に45.14%のシェアを占め、アジア太平洋は2032年までに7.45%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
伝統創傷管理市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外科手術件数の増加 | +1.1% | 北米およびアジア太平洋に集中した利益を伴うグローバル | 中期(2〜4年) |
| 慢性創傷有病率の増加 | +0.9% | 北米および東南アジアで最も高い臨床的負担を伴うグローバル | 長期(4年以上) |
| 在宅創傷ケアの成長 | +0.7% | 北米および欧州、アジア太平洋での初期発展 | 中期(2〜4年) |
| 資源制約のあるケア環境におけるコスト優位性 | +0.6% | 中東・アフリカ、南アジア、東南アジア、ラテンアメリカ | 長期(4年以上) |
| 二次固定層としての従来型ドレッシングの使用 | +0.5% | グローバル | 短期(2年以内) |
| EMSおよび機関的備えのための事前包装キットの拡大 | +0.3% | 北米およびGCC調達チャネル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
外科手術件数の増加
外科的活動は、標準化されたドレッシング、ガーゼ、包帯、テープへの継続的な需要を生み出します。国際美容形成外科学会は、2025年に世界で1,788万件の美容外科手術が行われたと記録しており、これは2021年比で25.3%増加ています。フェイスリフト、腹部形成術、瘢痕修正などの手術では、術後のドレッシングケアが必要です[1]。一般外科、整形外科手術、外傷ケアは、創傷管理使用のより大きな基盤を加えます。伝統的創傷管理市場は、外科的能力が専門的な創傷ケアインフラよりも速く拡大する場所で恩恵を受けます。このパターンは、新興のケアシステムにおける基本的なドレッシングの継続的な使用を支えています。
慢性創傷有病率の増加
慢性創傷は、初期治療に一般的に標準的な創傷ケアが含まれるため、定期的な製品使用を生み出します。89件の研究を対象とした2026年のレビューでは、世界の糖尿病患者1,000人あたり54.57件の活動性糖尿病性足潰瘍症例が見つかり、南北アメリカでは1,000人あたり199.51件が報告されました。欧州創傷管理学会は、欧州で人口1,000人あたり2.21件の慢性創傷症例を報告し、WHO欧州地域の1,600万人が糖尿病性足潰瘍の生涯リスクにさらされていると特定しました。標準的なケアは、適格な患者に対して高度な生物学的治療法が検討される前の出発点であり続けます。 この臨床経路は、より専門的な治療選択肢と並行して従来型製品への需要を維持します。したがって、伝統的創傷管理市場は、糖尿病、静脈疾患、褥瘡の増大する負担と引き続き結びついています。
在宅創傷ケアの成長
在宅ケアは、患者や介護者が専門家のサポートが限られた状態で入手・使用できる製品を好みます。ガーゼ、包帯、テープは、術後のフォローアップケアや慢性創傷に対してなじみのある製品です。多くの高度な創傷技術は、監督、訓練された適用、または定義された保管条件を必要とします。これにより、日常的な在宅エピソードでの使用が制限されます。伝統的創傷管理市場は、ドレッシング交換が入院環境から家庭に移するにつれて量が増加します。在宅サービスはまた、小売薬局、デジタル薬局、直接配送チャネルを通じた繰り返し購入を支援します。
資源制約のあるケア環境におけるコスト優位性
伝統的ドレッシングは、プロバイダーが制約された予算で多数の患者を管理しなければならない場合に実用的な選択肢であり続けます。低い単価は、プライマリヘルスセンター、地域看護、および公共調達プログラムでの使用を支援します。ナイジェリア南西部での2025年の研究では、入院患者の間で伝統的ドレッシングが依然として主要なアプローチであり、家族は創傷タイプに応じて週あたり3.49米ドルから8.42米ドルを支払っていることが分かりました。この依存は、手頃な価格と製品の入手可能性の両方を反映しています。従来型製品はまた、陰圧創傷療法、皮膚代替物、カテーテルケアの二次固定層としても機能します。緊急時備えプログラムは、そのキットにガーゼ、外傷ドレッシング、および関連製品が指定されているため、追加の需要基盤を生み出します。
伝統的創傷管理市場の抑要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な創傷ケア製品による代替 | -0.9% | 高度なケアの償還が確立されている北米および欧州 | 中期(2〜4年) |
| 低い製品差別化と価格圧力 | -0.6% | 北米およびアジア太平洋のOTCチャネルで最も強い圧力を伴うグローバル | 短期(2年以内) |
| 医療用粘着剤関連皮膚損傷と製品除去リスク | -0.4% | 欧州連合および北米で規制上の感度が高いグローバル | 中期(2〜4年) |
| 無菌包装廃棄物と廃棄負担 | -0.3% | 欧州連合、北米および高所得アジア太平洋市場への影響を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な創傷ケア製品による代替
高度な治療法は、選択された複雑な慢性創傷症例において基本的なドレッシングを代替することができます。ハイドロゲルドレッシング、陰圧創傷療法、生体活性マトリックス、および細胞製品は、十分なリソースを持つ施設で最も関連性があります。2025年のレビューでは、高度な治療法が糖尿病性足潰瘍および静脈性下肢潰瘍に有益である可能性があるものの、コスト、アクセス、保管件、および有効期限が採用を制限する可能性があることが分かりました。したがって、その効果は、償還と経験豊富な創傷ケアチームが確立されている場所で最も強くなります。伝統的創傷管理市場は、初期治療、日常的なフォローアップ、および高度な治療法を大規模に支援できない場所において引き続き重要です。米国食品医薬品局および欧州医薬品庁による規制審査も、専門製品の証拠と承認経路を形成します。
低い製品差別化と価格圧力
ガーゼ、標準包帯、および基本的な医療用テープは、製品の違いが限られているため、主に価格で競争します。グループ購買組織および集中型病院バイヤーは、多くの場合、価格、供給の信頼性、およびコンプライアンス状況を主な選択基準として使用します。医療用粘着剤関連皮膚損傷は、特に脆弱な患者の間で、テープサプライヤーに臨床的な考慮事項を加えます。最近の系統的レビューでは、重篤患者およびがん患者集団におけるこの損傷の発生率とリスク因子が検討されています。無菌包装はまた、リサイクル材料が定義されたパォーマンス要件を満たさなければならないため、長期的なコンプライアンス問題を提示します。無菌バリア協会は2025年に、機械的にリサイクルされた消費後材料は品質が一定でないため、現在無菌バリアシステムには適していないと述べました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ガーゼがリードし、医療用テープが臨床的関連性を高めるガーゼは2026年の伝統的創傷管理市場シェアの42.16%を占めました。その使用は、急性外科、緊急外傷、および慢性創傷の一次管理に及びます。病院の仕様と確立された供給契約が安定した調達を支援します。プロバイダーは、ガーゼが標準化されており、広く理解されており、複数のケア環境で入手可能であるため、引き続き選択します。包帯、創傷スワブ、脱脂綿、および吸収パッドは、整形外科、スポーツ医学、圧迫、および日常的な創傷ケアにわたって継続的な需要を加えます。
医療用テープは2027年から2032年にかけて6.83%のCAGRで成長すると予測されています。テープは、病院および在宅環境でドレッシング、カテテル、排液システム、および陰圧創傷療法チューブを固定します。この機能により、テープは基本的な消費者製品としてだけでなく、専門的な治療法を補完するものとなります。サプライヤーは、医療用粘着剤関連皮膚損傷を軽減しようとするシリコーンおよびアクリレート粘着剤を開発しています。ISO 10993生体適合性要件は、これらの材料の評価を導き、コモディティガーゼよりも明確なイノベーション経路を支援します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
創傷タイプ別:
急性ケアがより大きな基盤を提供し、慢性ケアがより速く成長急性創傷は2026年に58.14%のシェアを占めました。このセグメントは、術後創傷、外傷性損傷、裂傷、および擦過傷が含まれます。手術室および救急部門は、ケア経路全体で無菌ガーゼ、ドレッシング、および固定製品を使用します。各手術は、定義された段階で一次または二次ドレッシング材料を必要とします。この広い臨床的リーチは、病院、クリニック、外来施設、および緊急環境にわたって安定した量の基盤を提供します。
慢性創傷は2027年から2032年にかけて6.23%のCAGRで成長すると予測されています。アジア人集団を対象とした46件の研究の2025年レビューでは、東南アジアで50.8%を含む32.1%の病院ベースの慢性創傷有病率がプールされて報告されました。糖尿病、静脈不全、および褥瘡は、より長期間にわたって治療ニーズを維持します。従来型ケアから始まるガイドラインは、治療のエスカレーション前にガーゼと包帯を関連性のあるものに保ちます。伝統的創傷管理市場は、より高いリソースとより低いリソースの両方のケア環境において、この一次的な役割から恩恵を受けます。
用途別:
一次ドレッシングが最大のポジションと最高の長率の両方を保持一次創傷ドレッシングは2026年の伝統的創傷管理市場規模の39.20%を占めました。また、2027年から2032年にかけて7.54%のCAGRで成長すると予測されています。一般外科、整形外科、皮膚科における術後プロトコルは、切開後最初の24〜72時間にこの役割を支援します。標準的なケアは、適切な創傷に対して高度な細胞治療法が検討される前に使用されます[2]。この臨床的シーケンスは、従来型一次ドレッシングの安定した使用基盤を支援します。
二次創傷ドレッシングは、一次材料の上に保持と保護を提供します。病院および長期ケアプロバイダーは、多様な創傷エピソードに対してこれらの製品を安定した量で購入します。創傷固定と固定具は、テープや包帯のサポートを必要とするデバイスの使用とともに成長します。止血および滲出液吸収製品は、外傷外科、緊急ケア、および機関的備えの要件に対応します。伝統的創傷管理市場はケア経路のいくつかのポイントをカバーしており、単一の臨床的使用ケースへの依存を軽減します。
エンドユーザー別:
病院が中心的な役割を維持し、在宅医療が製品使用を拡大病院は2026年に48.23%のシェアを占めました。一括購入、感染管理手順、および急性ケアで治療される創傷の範囲がその地位を支援します。病院は、外科、救急部門、入院ユニット、および外来サービスのための創傷製品を必要とします。機関契約は、限られた数のバイヤーを通じて相当な量を集中させます。信頼できる供給とコンプライアンスは、ガーゼ、外科用ドレッシング、および固定製品にとって引き続き重要です。
在宅医療は2027年から2032年にかけて7.13%のCAGRで成長すると予測されています。患者と非公式介護者は、日常的なドレッシング交換中に適用しやすいアクセスしやすい製品に頼ることが多いです。薬局、オンラインチャネル、および在宅配送サービスにより、伝統的な材料が広く入手可能になります。高度なデバイスは、臨床医の監督または専門的な適用を必要とする場合があります。伝統的創傷管理市場は、より多くの術後および慢性ケアが病院の外に移するにつれて恩恵を受けます。

流通チャネル別:
オンライン販売がアクセスを拡大し、病院薬局が機関的量を維持病院薬局は2026年の伝統的創傷管理市場規模の39.45%を占めました。機関契約とフォーミュラリー選択により、このチャネルを通じて相当な製品量が流れます。病院は、一般的に使用されるガーゼパッド、ドレッシング、テープの信頼できる履行を必要とします。小売薬局は、包帯や基本的な創傷製品の即時セルフケア購入を支援します。これらのチャネルを合わせると、臨床調達と日常的な家庭のニーズに対応します。
オンラインチャネルは2027年から2032年にかけて8.64%のCAGRで成長すると予測されています。伝統的な創傷製品は、標準化された在庫管理単位を使用し、消費に馴染みがあるため、デジタルコマースに適しています。デジタル薬局とeコマースプラットフォームは、補充注文と直接配送を支援します。オンライン競争は、プライベートラベルの可視性を高め、ブランド品への価格圧力を増加させます。防水製品、肌色粘着剤、事前カットサイズは、伝統的創傷管理市場がデジタルリーチを拡大する中で、サプライヤーが価値を維持するのに役立つ可能性があります。
地域分析
北米
北米は2026年に45.14%のシェアを占めました。高い医療費、高齢化人口、糖尿病および肥満の併存疾患、および確立された機関購買が需要を支援します。2026年1月、米国メディケア・メディケイドサービスセンターは皮膚代替物をインシデント・ツー用品として再分類し、1平方センチメートルあたり127.14米ドルの定額支払いを適用しました。この変更は、外来慢性創傷エピソードにおける従来型プロトコルの役割を維持する可能性があり、カナダの看護制約とメキシコの拡大するアクセスも標準化された製品需要を支援します。
アジア太平洋
アジア太平洋は2027年から2032年にかけて7.45%のCAGRで成長すると予測されています。外科的活動、大きな糖尿病負担、在宅ケア、eファーマシーアクセス、および迅速な配送サービスが市販製品への需要を支援します。中国はオンライン価格競争と基本的なドレッシングの償還への圧力に直面しており、これはコスト管理と差別化されたフォーマットを組み合わせるサプライヤーに有利です。伝統的創傷管理市場はまた、地域の製造能力と病院調達能力から恩恵を受けます。サプライヤーは、登録、品質、および償還に関する国内要件を管理しなければなりません。
欧州、中東・アフリカ、南米
欧州は人口1,000人あたり2.21件の慢性創傷症例を報告しました。ドイツ、英国、フランス、イタリア、スペインの病院購買構造はコスト一貫性のある製品を好む一方、エビデンスに基づく資金調達は適格な症例に対して高度な代替品を好む場合があります。欧州の無菌包装要件は、バリア設計とコンプライアンスへの注目を高めます。GCC諸国の医療投資は機関的需要を支援し、手頃な価格の製品は外傷と慢性創傷のニーズを持つサハラ以南の環境で引き続き重要です。ブラジルの公衆衛生システムは安定した機関購買を支援し、アルゼンチンと南米の小規模市場は予算が許す限り量を加えます。伝統的創傷管理市場は、公式ケアとコミュニティケアの両方で使用できる製品を通じて、これらの多様な環境に対応します。
競合環境
市場集中度
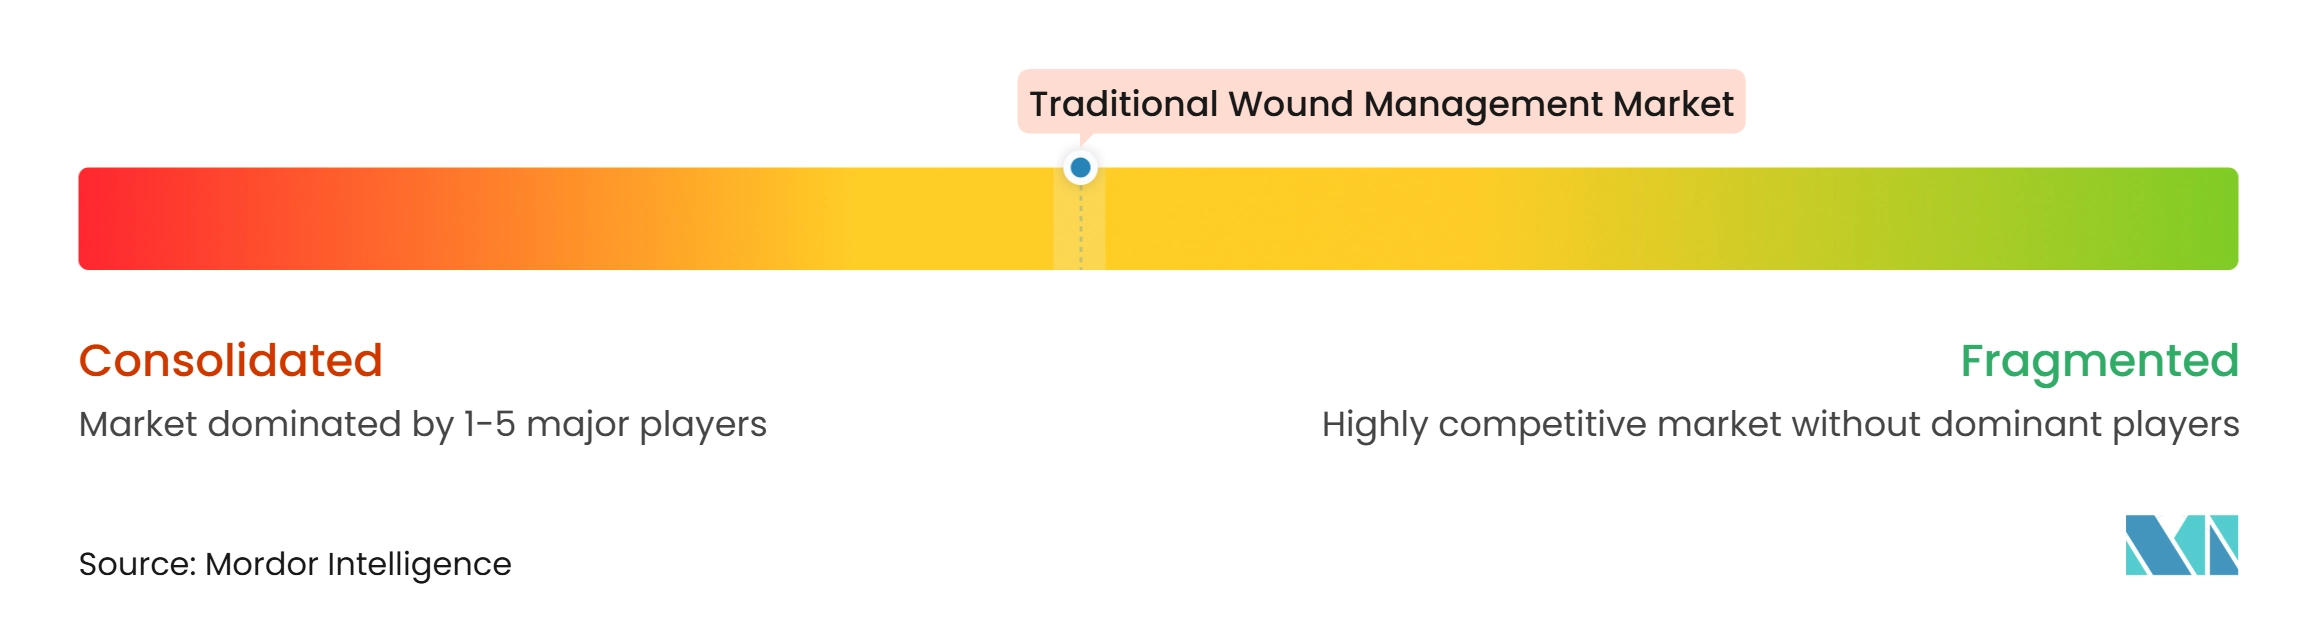
伝統的創傷管理市場は中程度の集中度を持っています。大手医療技術・ヘルスケアサプライヤーは、病院契約と確立された流通ネットワークを通じて機関的な量を保持しています。地域の生産者、ジェネリックサプライヤー、プライベートラベルブランドは、小売、市販、および新興市場チャネルで積極的に競争しています。コアのガーゼと包帯カテゴリーでは製品差別化が限られているため、供給の信頼性、準拠した生産、および購買関係が引き続き重要です。アジアの小規模サプライヤーは、病院と消費者が低コストの基本製品を好む中間市場の価格に圧力をかける可能性があります。
企業は、コア製品でのポジションを守りながら、従来型ドレッシングを超えた成長を求めています。Solventumは2025年11月に、複雑な創傷管理のための合成組織マトリックスを対象として、7.25億米ドルの現金に加え最大1.25億米ドルの条件付きマイルストーン支払いでAcera Surgicalを買収する契約を発表しました。Mölnlyckeは2026年10月にAROA Biosurgeryと独占的な共同プロモーション契約を締結し、米国の急性期後ケア環境でEndoformを販売しました。 Smith+Nephewは2025年9月に米国で糖尿病性足潰瘍や静脈性下肢潰瘍を含む慢性創傷向けのCENTRIO多血小板血漿システムを発売しました。これらの行動は、伝統的創傷管理市場の企業が伝統的な製品ポートフォリオに加えて高度な能力を追加していることを示しています。
包装と製品安全性は、伝統的創傷管理市場においてさらなる競争領域を生み出します。無菌バリア協会は、機械的にリサイクルされた消費後材料は材料品質が変動する可能性があるため、現在無菌バリアシステムには適していないと述べました。この要件は、確立された無菌包装システムと新しい材料を検証するリソースを持つ企業に有利です。サプライヤーはまた、製品除去リスクに対処するために皮膚に優しい粘着剤処方を追求しています。持続可能な無菌包装と抗菌強化された従来型ドレッシングは、引き続き関連する開発分野です。この伝統的創傷管理市場は、価格競争力だけでなく、安全性、包装、品質、および供給要件にも依存しています。
伝統的創傷管理産業のリーダー
-
Cardinal Health, Inc.
-
ConvaTec Group Plc
-
Medline Industries, LP
-
Smith & Nephew plc
-
Solventum
- 注:主要企業の掲載順は順位を示すものではありません。
伝統的創傷管理市場 このレポートでカバーされる企業
- B. Braun
- Cardinal Health
- Coloplast
- Convatec
- DermaRite Industries, LLC
- DeRoyal Industries
- Dynarex
- Essity
- Integra LifeSciences
- Johnson & Johnson
- Kenvue Inc.
- Medline Industries
- Medtronic
- Molnlycke Health Care
- Hartmann Group
- Smiths Group
- Solventum
- URGO Medical
最近の産業開発事情 伝統的創傷管理市場
- 2026年10月:Mölnlycke Health Care は、AROA Biosurgeryと独占的な共同プロモーション契約を結し、AROAの独自ECM技術を使用した再生創傷ケア製品であるEndoformを米国の急性期後ケア環境で販売し、高度な創傷ドレッシングポートフォリオを強化し、従来型製品カテゴリーを超えて再生創傷ケアへの臨床的リーチを拡大しました。
- 2025年11月:Solventumは、急性ケア合成組織マトリックス市場を対象とし、複雑な創傷管理のためのAceraの独自エレクトロスピニング技術プラットフォームを活用するため、米国を拠点とする再生創傷ケア企業であるAcera Surgicalを7.25億米ドルの現金に加え最大1.25億米ドルの条件付きマイルストーン支払いで買収する確定契約を発表しました。
世界の伝統的創傷管理市場レポートの範囲
レポートの範囲によると、伝統的創傷管理市場は、急性および慢性創傷を保護、被覆、固定、管理するために使用される従来型創傷ケア製品をカバーしており、ガーゼ、包帯、医療用テープ、一次および二次創傷ドレッシング、創傷固定および固定具製品、ならびに病院、外来、在宅医療、薬局環境における止血および滲出液吸収に使用される製品が含まれます。
市場は製品タイプ、創傷タイプ、用途、エンドユーザー、および流通チャネルによってセグメント化されています。製品タイプ別では、市場はガーゼ、包帯、医療用テープ、およびその他の製品にセグメント化されています。創傷タイプ別では、市場は急性創傷と慢性創傷にセグメントされています。用途別では、市場は一次創傷ドレッシング、二次創傷ドレッシング、創傷固定および固定具、ならびに止血および滲出液吸収にセグメント化されています。エンドユーザー別では、市場は病院、クリニックおよび医師事務所、在宅医療、外来手術センター、およびその他のエンドユーザーにセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンラインチャネルにセグメント化されています。
地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のセグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ガーゼ |
| 包帯 |
| 医療用テープ |
| その他の製品 |
| 急性創傷 |
| 慢性創傷 |
| 一次創傷ドレッシング |
| 二次創傷ドレッシング |
| 創傷固定および固定具 |
| 止血および滲出液吸収 |
| 病院 |
| クリニックおよび医師事務所 |
| 在宅医療 |
| 外来手術センター |
| その他のエンドユーザー |
| 病院薬局 |
| 小売薬局 |
| オンラインチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ガーゼ | |
| 包帯 | ||
| 医療用テープ | ||
| その他の製品 | ||
| 創傷タイプ別 | 急性創傷 | |
| 慢性創傷 | ||
| 用途別 | 一次創傷ドレッシング | |
| 二次創傷ドレッシング | ||
| 創傷固定および固定具 | ||
| 止血および滲出液吸収 | ||
| エンドユーザー別 | 病院 | |
| クリニックおよび医師事務所 | ||
| 在宅医療 | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンラインチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの伝統的創傷管理の予測値はいくらですか?
このカテゴリーは2027年から2032年にかけて4.47%のCAGRで成長し、2032年までに10.06 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ伝統的創傷製品はどれですか?
ガーゼは、外科、緊急ケア、および慢性創傷の一次治療にわたって使用されるため、2026年に42.16%のシェアで製品需要をリードしています。
最も速く成長している製品カテゴリーはどれですか?
医療用テープは、創傷およびデバイス固定ニーズに支えられ、2032年までに6.83%のCAGRで成長すると予測されています。
なぜ従来型ドレッシングは高度な治療法と併用されるのですか?
ガーゼ、包帯、テープは、高度な製品が臨床的監督を必要とする一次ケア、二次固定、および日常的な治療環境において引き続き必要です。
最も速く拡大しているエンドユーザーはどれですか?
在宅医療は、創傷治療がアクセスしやすく適用しやすい製品を使用する環境に移行するにつれて、2032年までに7.13%のCAGRで成長すると予測されています。
最も速く成長している地域セグメントはどれですか?
アジア太平洋は、外科的量、在宅ケアの発展、および市販製品へのより広いアクセスに支えられ、2032年までに7.45%のCAGRで成長すると予測されています。