
Tamanho e Participação do Mercado de Transformadores de Tração
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transformadores de Tração por Mordor Intelligence
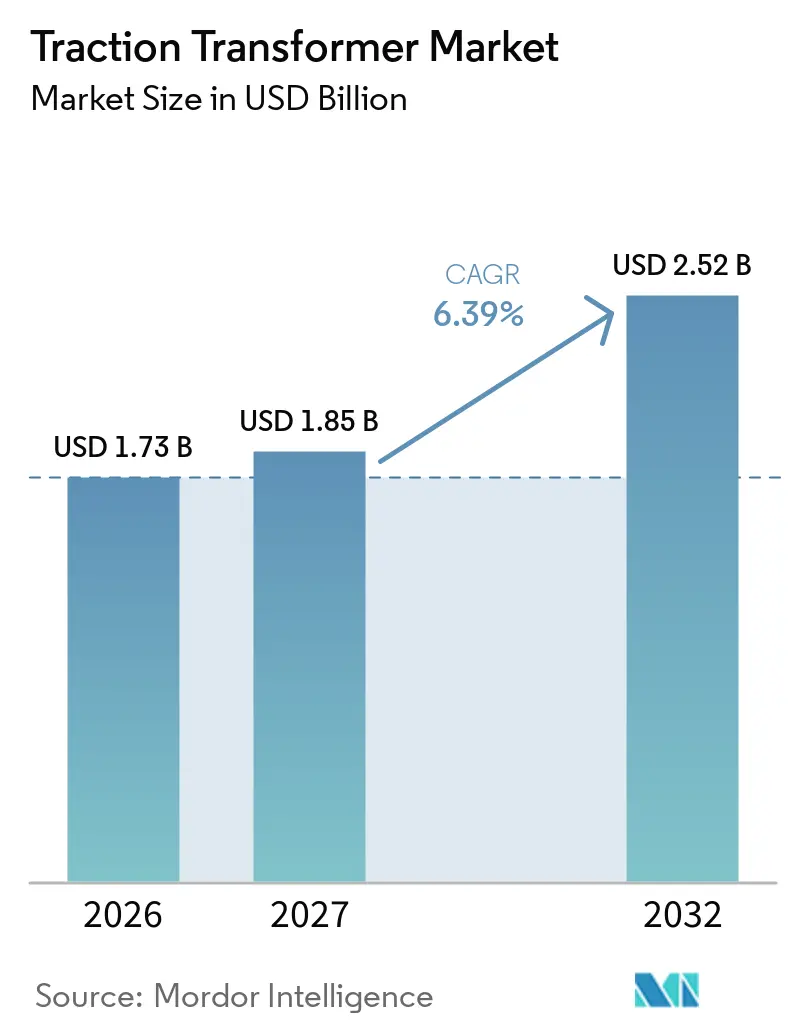
O tamanho do Mercado de Transformadores de Tração está projetado em 1,73 bilhões de USD em 2026, 1,85 bilhões de USD em 2027, e deve atingir 2,52 bilhões de USD até 2032, crescendo a um CAGR de 6,39% de 2027 a 2032. A eletrificação ferroviária, a construção de corredores de alta velocidade e a substituição do material rodante envelhecido sustentam a demanda por equipamentos de conversão de energia a bordo. O Banco Mundial relatou em 2025 que apoiou 15 projetos de investimento ferroviário com compromissos totais de 4,5 bilhões de USD em mais de 20 países.[1] O Mercado Global de Transformadores de Tração também é moldado pela necessidade de equipamentos que possam operar em diferentes sistemas de tensão e atender aos requisitos revisados de segurança ferroviária. Grandes fornecedores estão utilizando contratos integrados de material rodante, portfólios de produtos certificados e capacidades de serviço para garantir pedidos de alto valor. Custos mais elevados de materiais e ciclos de aprovação mais longos continuam sendo limitações importantes nos cronogramas de entrega e nas margens dos fornecedores.
Principais Conclusões do Relatório
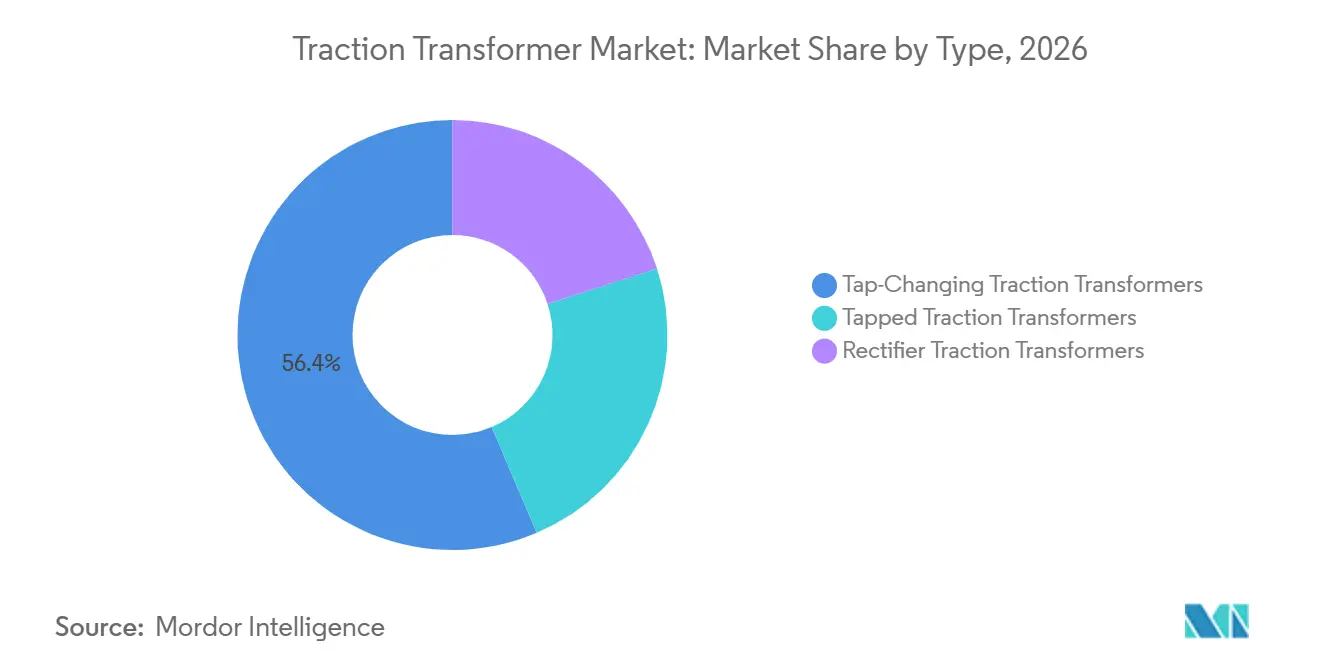
- Por tipo, os Transformadores de Tração de Comutação de Derivação detinham 56,4% da participação do Mercado Global de Transformadores de Tração em 2026, enquanto os Transformadores de Tração Retificadores têm previsão de crescimento a um CAGR de 6,7% até 2032.
- Por material rodante, as Locomotivas Elétricas detinham 32,5% da participação do Mercado Global de Transformadores de Tração em 2026, enquanto os Trens de Alta Velocidade têm previsão de crescimento a um CAGR de 7,1% até 2032.
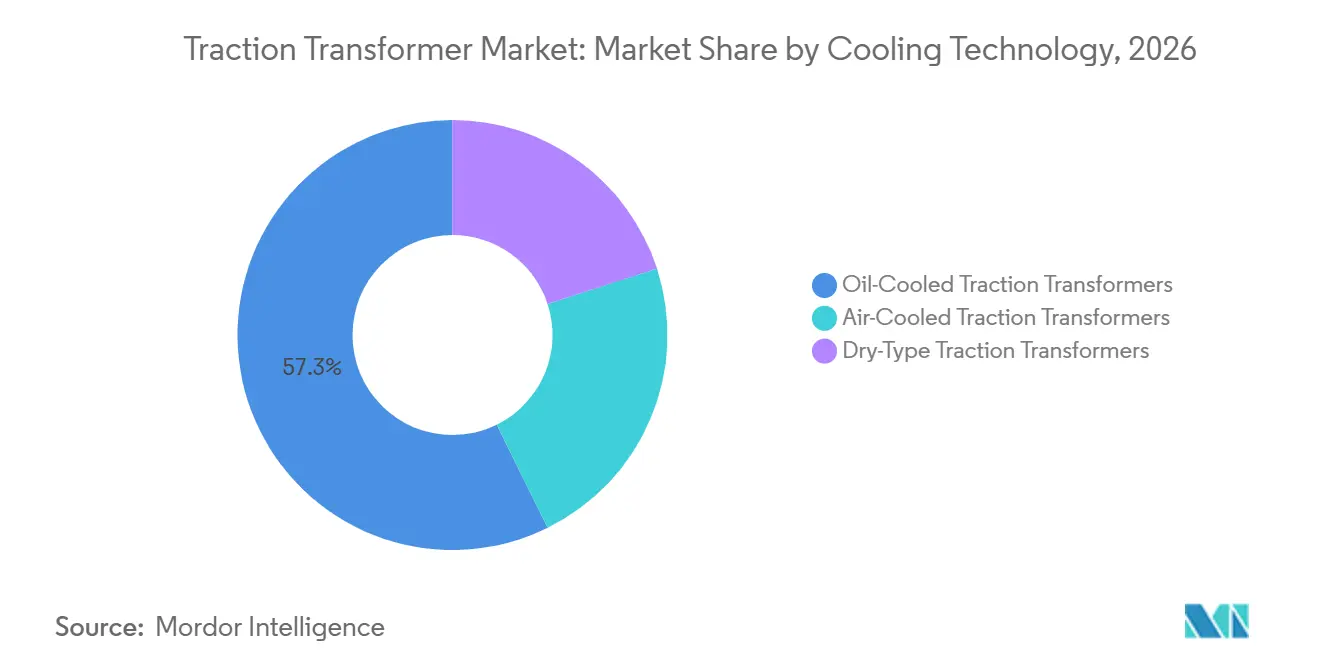
- Por tecnologia de resfriamento, os Transformadores de Tração Resfriados a Óleo detinham 57,3% da participação do Mercado Global de Transformadores de Tração em 2026, enquanto os Transformadores de Tração do Tipo Seco têm previsão de crescimento a um CAGR de 6,9% até 2032.
- Por geografia, a Ásia-Pacífico detinha 48,7% da participação do Mercado Global de Transformadores de Tração em 2026 e tem previsão de crescimento a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação Ferroviária e Substituição da Frota a Diesel | +1.8% | Global, com intensidade primária no Sul da Ásia, África Subsaariana e Europa Central | Curto prazo (≤ 2 anos) |
| Ferrovia de Alta Velocidade e Expansão da Frota Interurbana | +1.5% | Ásia-Pacífico, Europa e Oriente Médio e África | Médio prazo (2-4 anos) |
| Adições de Capacidade em Metrô Urbano e Ferrovia Suburbana | +1.2% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Requisitos de Interoperabilidade Multissistema | +0.8% | Europa, corredores adjacentes à UE e Nordeste da Ásia | Médio prazo (2-4 anos) |
| Monitoramento Digital de Condições e Manutenção Preditiva | +0.7% | Global, liderado pela Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Design de Transformadores de Baixo Peso e Alta Densidade de Potência | +0.5% | Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Ferroviária e Substituição da Frota a Diesel
A eletrificação ferroviária fornece a base de demanda mais ampla para o Mercado Global de Transformadores de Tração, pois cada locomotiva elétrica, composição e unidade múltipla elétrica requer equipamentos de energia a bordo. A Ferrovia Indiana atingiu 99,2% de eletrificação de bitola larga em dezembro de 2025, após adicionar 46.900 km de rotas entre 2014 e 2025.[2] Essa expansão direcionou as aquisições para composições Vande Bharat, locomotivas de carga e unidades de metrô. Esses programas requerem tanto equipamentos de média potência para passageiros quanto equipamentos de maior potência para locomotivas de carga. A Rail Baltica assinou um contrato de eletrificação de 1,77 bilhões de EUR em setembro de 2025 para 870 km na Estônia, Letônia e Lituânia sob um sistema 2×25 kV com 10 subestações de tração.[3] Os menores níveis de eletrificação no Reino Unido e na Rússia deixam um pipeline de conversão adicional para o Mercado Global de Transformadores de Tração.
Ferrovia de Alta Velocidade e Expansão da Frota Interurbana
A ferrovia de alta velocidade requer transformadores compactos que possam operar sob cargas térmicas contínuas, atendendo a requisitos rigorosos de peso e vibração. Essa necessidade sustenta a previsão de CAGR de 7,1% para trens de alta velocidade no Mercado Global de Transformadores de Tração. O plano de ferrovia de alta velocidade da Comissão Europeia, publicado em novembro de 2025, tem como meta um tempo de viagem Berlim-Copenhague de 4 horas até 2030 e uma conexão Paris-Lisboa via Madri até 2035.[4] Novos corredores criam demanda por material rodante, bem como por equipamentos de tração relacionados. O projeto Mumbai-Ahmedabad da Índia avançou com um contrato de instalação de trilhos de 510 milhões de USD em setembro de 2025, enquanto as aquisições de fornecimento de energia e sinalização avançaram em paralelo. A extensão Kenitra-Marrakech de Marrocos adiciona uma linha de 200 km a 320 km/h sob um sistema CA 2×25 kV e amplia a demanda de alta velocidade na África.
Adições de Capacidade em Metrô Urbano e Ferrovia Suburbana
O investimento em metrô sustenta o Mercado Global de Transformadores de Tração porque as necessidades de capacidade de passageiros urbanos são menos dependentes dos ciclos de commodities. A China planejou mais de 1.500 km de inaugurações de metrô em 2025, incluindo expansões acima de 100 km em Chengdu, Nanjing e Tianjin. A Índia recebeu vários compromissos de financiamento para o desenvolvimento de metrô em 2025. O Banco Asiático de Desenvolvimento aprovou 240 milhões de USD para o Projeto de Investimento no Metrô de Chennai em dezembro de 2025. O Banco Europeu de Investimento comprometeu 289,5 milhões de EUR para o desenvolvimento de metrô em Nagpur e Pune. Os ambientes fechados para passageiros incentivam os operadores de metrô a preferir equipamentos do tipo seco e resfriados a ar que possam atender aos requisitos de segurança contra incêndio.
Requisitos de Interoperabilidade Multissistema
A operação transfronteiriça está criando demanda por conjuntos de transformadores capazes de gerenciar vários sistemas de tensão em uma única locomotiva. A Europa utiliza sistemas de 1,5 kV CC, 3 kV CC, 15 kV CA e 25 kV CA, e esses sistemas coexistem em corredores de carga e passageiros. O Mercado Global de Transformadores de Tração se beneficia quando os operadores especificam capacidade multitensão em vez de projetos de sistema único. A Nexrail encomendou até 200 locomotivas Stadler Euro9000 em novembro de 2025 para operação em todos os 4 sistemas de tensão europeus. Um estudo publicado em 2025 constatou que as transições entre 25 kV CA e 3 kV CC podem gerar interferência eletromagnética na faixa de 500 a 3.000 Hz. Essas condições operacionais aumentam os requisitos de engenharia para filtros, conjuntos retificadores e integração de transformadores a bordo.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Ciclos de Qualificação e Certificação de Segurança Ferroviária | -0.6% | Global; amplificado para novos entrantes na Europa, onde a TSI e a autorização da ERA adicionam etapas de conformidade | Curto a médio prazo (≤ 4 anos) |
| Compromissos entre Peso, Espaço e Gestão Térmica | -0.4% | APAC (restrições de peso em unidades múltiplas elétricas de alta velocidade); Europa (embalagem de composições regionais leves) | Médio prazo (2–4 anos) |
| Custos Voláteis de Cobre, Aço Elétrico e Fluidos Isolantes | -0.5% | Global; agudo na América do Norte e na UE, onde os custos de importação de aço elétrico de grão orientado são elevados em comparação com os preços domésticos chineses | Curto prazo (≤ 2 anos) |
| Janelas Limitadas de Retrofit em Ferrovias em Operação | -0.3% | América do Norte e redes europeias maduras com alta densidade de tráfego e tempo de inatividade para manutenção limitado | Longo prazo (≥ 4 |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Cobre, Aço Elétrico e Fluidos Isolantes
Os custos de materiais continuam sendo uma restrição comercial direta para o Mercado Global de Transformadores de Tração. O cobre e o aço elétrico de grão orientado juntos representam de 40% a 50% da lista de materiais de uma unidade. Contratos ferroviários de preço fixo podem expor os fornecedores quando os preços das commodities mudam entre a adjudicação do contrato e a entrega. Esses ciclos podem abranger de 2 a 3 anos. Prazos de entrega mais longos para aço elétrico premium também exigem que os fabricantes mantenham mais estoque. Os fabricantes estão respondendo por meio de projetos de núcleo de menor perda e enrolamentos tratados que podem melhorar o desempenho energético e reduzir a pressão sobre os custos operacionais.
Longos Ciclos de Qualificação e Certificação de Segurança Ferroviária
Os requisitos de qualificação podem atrasar a entrada comercial mesmo quando a demanda por frotas é forte. A norma IEC 60310:2026 da Comissão Eletrotécnica Internacional foi publicada em abril de 2026 e revisou os requisitos de testes de choque e vibração para transformadores a bordo. A norma revisada também separa os requisitos de testes de temperatura para o tipo seco. A EN 50155:2026 entrou em vigor em maio de 2026 e substituiu a edição de 2021, exigindo que os fornecedores atualizem a documentação técnica. Novos fornecedores podem precisar de relatórios de testes acreditados e autorização sob as regras de interoperabilidade europeias antes de iniciar a receita. Esse processo favorece os fornecedores estabelecidos que já possuem famílias de produtos certificados e referências ferroviárias instaladas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Projetos de Comutação de Derivação Sustentam Redes Ferroviárias MultissistemaOs Transformadores de Tração de Comutação de Derivação detinham 56,4% da participação do Mercado Global de Transformadores de Tração em 2026. Seu mecanismo de comutação de derivação em carga mantém a tensão secundária nas condições de entrada variáveis encontradas nos sistemas ferroviários CA de 25 kV e 15 kV. Isso torna o projeto uma escolha comum para locomotivas elétricas e unidades múltiplas elétricas em linhas principais eletrificadas. O tamanho do Mercado Global de Transformadores de Tração para esse tipo se beneficia de corredores de tráfego misto, redes suburbanas e serviços transfronteiriços. O pedido da Nexrail em 2025 de até 200 locomotivas Euro 9000 de quatro sistemas ilustra a demanda por equipamentos capazes de gerenciar vários sistemas de tensão europeus em um único conjunto.
Os transformadores derivados continuam relevantes para serviços de metrô e trilho leve de tensão única, onde uma relação fixa pode atender aos requisitos operacionais. Seu papel é mais limitado quando os operadores de transporte desejam uma plataforma que possa atender a rotas mistas. Os Transformadores de Tração Retificadores têm previsão de expansão a um CAGR de 6,7% até 2032. A expansão do metrô CC na China, Índia e Sudeste Asiático sustenta essa perspectiva. Um estudo de 2025 sobre transformadores de tração a bordo do tipo seco de grande capacidade relatou uma melhoria de 43% na resistência à tração do isolamento após otimização estrutural. Esse desenvolvimento sustenta projetos retificadores de maior capacidade, onde o desempenho do isolamento e o empacotamento são importantes.

Por Material Rodante:
A Demanda por Locomotivas Lidera Enquanto os Trens de Alta Velocidade Crescem Mais RapidamenteAs Locomotivas Elétricas responderam por 32,5% da participação do Mercado Global de Transformadores de Tração em 2026. As locomotivas de linha principal de carga e passageiros que operam sob sistemas CA de 25 kV frequentemente requerem classificações de transformadores de 3 a 6 MVA. Sua receita unitária é, portanto, maior do que a de muitas aplicações de metrô e trilho leve. O contrato da Alstom em 2025 para componentes de tração para 17 composições Vande Bharat Sleeper teve um valor de 144 milhões de EUR e incluiu 5 anos de manutenção. Grandes programas de frota podem concentrar receita em um número limitado de contratos de material rodante.
Os Trens de Alta Velocidade têm previsão de crescimento a um CAGR de 7,1% até 2032, a taxa mais rápida entre os segmentos de material rodante. Novos corredores na Índia, Marrocos, Europa e Emirados Árabes Unidos requerem equipamentos que possam funcionar dentro de limites rigorosos de carga por eixo e térmicos. Os trens de metrô e as unidades múltiplas elétricas criam uma base de demanda separada para equipamentos compactos e de baixa manutenção. Os operadores de metrô frequentemente escolhem unidades do tipo seco para atender aos requisitos de segurança contra incêndio em estações fechadas. Os veículos de trilho leve e bondes permanecem mais sensíveis ao preço porque seus valores unitários mais baixos limitam a complexidade do projeto. O material rodante elétrico a bateria e a hidrogênio pode requerer transformadores de circuito auxiliar à medida que as frotas piloto avançam para pedidos maiores.
Por Tecnologia de Resfriamento:
Unidades Resfriadas a Óleo Lideram Enquanto os Projetos do Tipo Seco Ganham TerrenoOs Transformadores de Tração Resfriados a Óleo comandavam 57,3% da participação do Mercado Global de Transformadores de Tração em 2026. Eles mantêm uma posição forte em serviços de linha principal e carga de alta capacidade porque oferecem densidade de potência e custo unitário favoráveis. Fluidos de éster sintético com pontos de fulgor acima de 300°C abordaram parte da preocupação com o vazamento de óleo mineral. Isso permite que os equipamentos resfriados a óleo permaneçam relevantes à medida que os requisitos de segurança contra incêndio se tornam mais rigorosos. Os programas ferroviários de linha principal e carga continuam a exigir unidades de alta capacidade onde essa abordagem de resfriamento está estabelecida.
Os Transformadores de Tração do Tipo Seco têm previsão de crescimento a um CAGR de 6,9% até 2032. Os operadores de ferrovia urbana preferem equipamentos sem óleo onde passageiros, espaços fechados e espaço limitado no veículo aumentam o valor da segurança contra incêndio e da baixa manutenção. A Hitachi Energy garantiu um pedido em janeiro de 2025 para 360 transformadores do tipo seco RESIBLOC Rail para 90 trens Munich S-Bahn XXL. Os trens fazem parte da atualização S-Bahn da Baviera, avaliada em mais de 2 bilhões de EUR, e as entregas estão programadas a partir do final de 2028. Os transformadores resfriados a ar atendem a aplicações onde nem a capacidade das unidades resfriadas a óleo nem o prêmio de segurança dos equipamentos do tipo seco é decisivo. A IEC 60310:2026 pode exigir atualizações de produtos em portfólios do tipo seco e resfriados a ar.
Análise Geográfica
Mercado de Transformadores de Tração da APAC
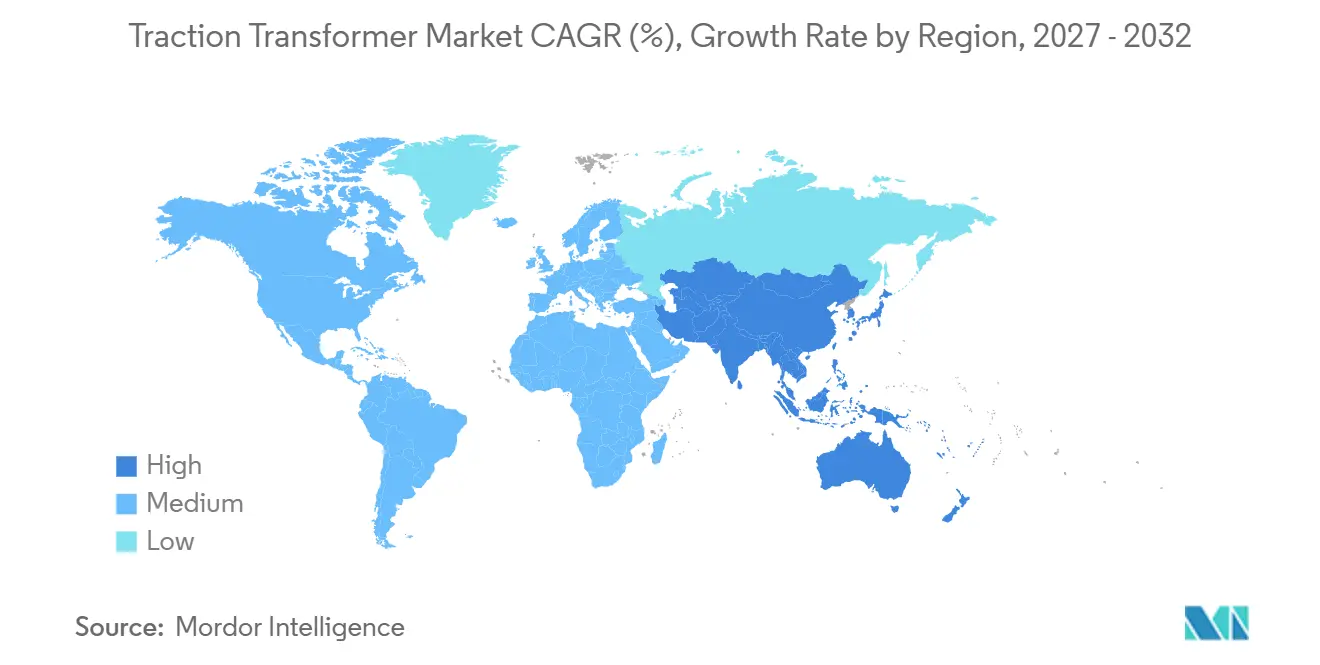
A Ásia-Pacífico detinha 48,7% da participação do Mercado Global de Transformadores de Tração em 2026 e tem previsão de expansão a um CAGR de 6,8% até 2032. A construção de metrô e de alta velocidade na China, juntamente com a aquisição de material rodante na Índia, sustenta a posição de liderança da região. A Índia eletrificou 46.900 km de rotas entre 2014 e 2025, apoiando a demanda por composições Vande Bharat, locomotivas de carga e unidades elétricas múltiplas de metrô. O Banco Asiático de Desenvolvimento aprovou um empréstimo de quarta parcela de 299 milhões de USD para o Sistema de Trânsito Rápido Regional Delhi-Meerut em outubro de 2025, elevando o financiamento total para o corredor a 1,05 bilhões de USD. A licitação proposta para o metrô leste-oeste de Jacarta e outros sistemas do Sudeste Asiático acrescentam ao pipeline de aquisições. O Japão e a Coreia do Sul fornecem demanda de substituição à medida que os equipamentos nas redes de alta velocidade estabelecidas atingem o fim da vida útil.
Mercado de Transformadores de Tração da Europa
A Europa é uma região tecnicamente exigente para o Mercado Global de Transformadores de Tração, pois os operadores devem atender aos requisitos de certificação e operar em vários sistemas de eletrificação. O plano da Comissão Europeia de 2025 identifica importantes conexões ferroviárias de alta velocidade que exigiriam material rodante e equipamentos de energia relacionados. O projeto de eletrificação Rail Baltica, no valor de 1,77 bilhões de EUR, abrange 870 km na Estônia, Letônia e Lituânia sob um sistema de 2×25 kV. Os operadores na Romênia, Polônia e República Tcheca estão substituindo frotas a diesel por meio de planos de infraestrutura com apoio público. A Siemens AG anunciou um investimento de 220 milhões de EUR em sua instalação de transformadores em Nuremberg em 2025. A Hitachi Energy Ltd. também anunciou um investimento de 30 milhões de EUR em seu site de transformadores a seco em Zaragoza.
Mercado de Transformadores de Tração das Américas e do Oriente Médio e África
A América do Norte possui uma base de demanda fragmentada entre sistemas de trens de passageiros suburbanos, veículos leves sobre trilhos e metrô urbano. A substituição e a reforma do material rodante envelhecido nos corredores do nordeste dos Estados Unidos sustentam os pedidos de base. Novos projetos de veículos leves sobre trilhos no Canadá e em cidades selecionadas dos Estados Unidos acrescentam volume adicional. O Banco Europeu de Investimento (BEI) Global assinou um empréstimo de 250 milhões de USD em outubro de 2025 para o primeiro sistema de trem elétrico da Costa Rica, composto por 51 km de linhas de via dupla e 28 novas unidades de trens elétricos. A América do Sul, o Oriente Médio e a África apresentam oportunidades adicionais onde os programas de modernização avançam apesar de ciclos de aquisição mais longos. A extensão de alta velocidade de Marrocos, os programas intercidades da Arábia Saudita e a modernização ferroviária da África do Sul poderiam ampliar a demanda para fornecedores capazes de atender aos requisitos de conteúdo local. O Mercado Global de Transformadores de Tração está menos exposto à ferrovia de alta velocidade na América do Norte do que na Ásia-Pacífico ou na Europa.
Cenário Competitivo
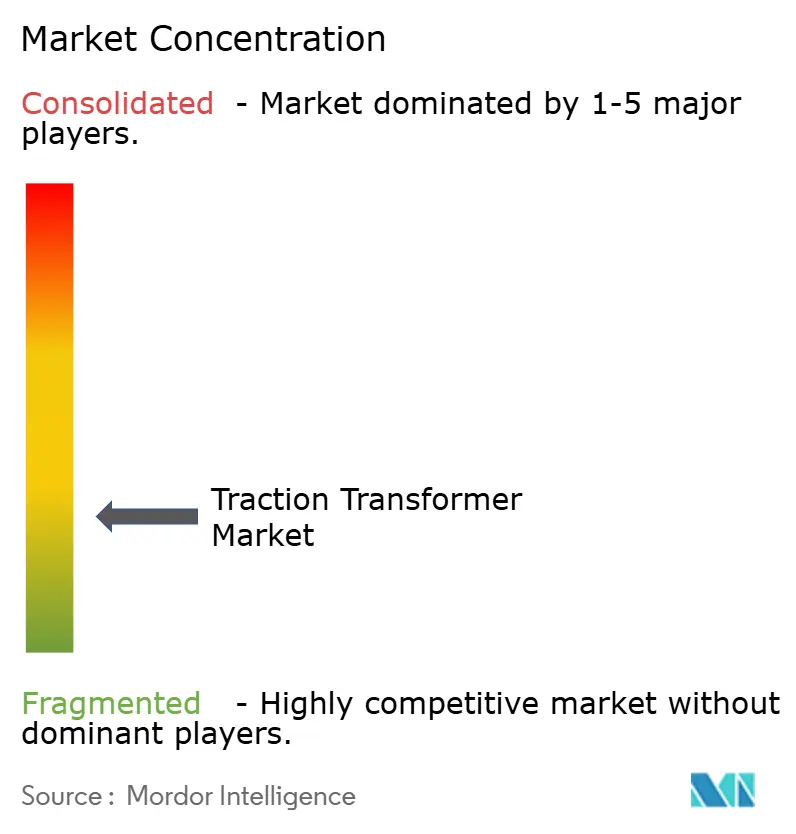
O Mercado Global de Transformadores de Tração é fragmentado entre grandes grupos de eletrificação ferroviária. Hitachi Energy, Siemens, ABB, Alstom, CRRC e Mitsubishi Electric podem fornecer equipamentos de tração por meio de contratos mais amplos de material rodante ou eletrificação ferroviária. Esse modelo dá aos grandes fornecedores acesso a pacotes de veículos de alto valor e arranjos de serviço de longo prazo. A Hitachi Energy afirma que mais de 5.000 de seus transformadores de tração estão instalados em infraestruturas ferroviárias e de metrô em todo o mundo e que mais de 30.000 unidades de material rodante utilizam seus produtos. Especialistas regionais, incluindo Končar, JST Transformateurs, Meidensha e BHEL, mantêm posições onde as regras de aquisição nacional e a fabricação local são importantes. O Mercado Global de Transformadores de Tração também inclui fornecedores que competem em tipos específicos de transformadores, cobertura de certificação e referências ferroviárias locais.
Os grandes fornecedores estão expandindo seus portfólios do tipo seco à medida que os requisitos de segurança contra incêndio se tornam mais importantes nas aquisições de metrô. O pedido da Hitachi Energy em janeiro de 2025 para 360 transformadores do tipo seco para o programa S-Bahn de Munique é um exemplo dessa estratégia. A empresa também anunciou 250 milhões de USD em investimentos adicionais em fabricação global de transformadores em março de 2025. A Siemens Energy anunciou a construção de uma fábrica de transformadores de 150 milhões de USD em Charlotte, Carolina do Norte, e investimento em sua instalação em Nuremberg em 2025. Esses investimentos atendem às necessidades de capacidade e fortalecem o acesso ao fornecimento de componentes. Os fornecedores também estão adicionando serviços de monitoramento de condições e manutenção para gerar receita recorrente de frotas instaladas.
A certificação continua sendo uma barreira competitiva importante porque os operadores ferroviários exigem equipamentos qualificados com desempenho de segurança documentado. A IEC 60310:2026 e a EN 50155:2026 aumentam o valor das capacidades estabelecidas de testes e conformidade. Isso favorece os fabricantes com portfólios de produtos certificados amplos. Os entrantes menores enfrentam maiores requisitos de custo e tempo quando buscam aprovação para novos produtos. Há espaço em branco no fornecimento de transformadores retificadores do tipo seco para sistemas de metrô CC no Sudeste Asiático e na África Subsaariana. Os fornecedores chineses estão ganhando terreno nos mercados de exportação, enquanto os fornecedores europeus enfrentam custos de certificação mais elevados. O índice de concentração do Mercado Global de Transformadores de Tração é 6 em 10 porque os grandes fornecedores integrados detêm posições fortes em contratos de alto valor, enquanto os especialistas regionais continuam a manter negócios nacionais e específicos de aplicação significativos.
Líderes do Setor de Transformadores de Tração
-
ABB Ltd.
-
Siemens AG
-
Alstom SA
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transformadores de Tração Empresas cobertas neste relatório
- ABB Ltd.
- Alstom SA
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- CRRC Corporation Limited
- EMCO Limited
- GE Vernova Inc.
- Hind Rectifiers Limited
- Hitachi Energy Ltd.
- JST Transformateurs
- Končar - Elektroindustrija d.d.
- Meidensha Corporation
- MGM Transformer Company
- Mitsubishi Electric Corporation
- Schneider Electric SE
- SGB-SMIT Group
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Corporation
- Wabtec Corporation
- Wilson Transformer Company
Desenvolvimentos industriais recentes em Mercado de Transformadores de Tração
- Outubro de 2026: A Siemens Mobility ganhou o maior pedido mundial de trens movidos a bateria: 113 trens Mireo Plus B de três carros (mais opção para 132 unidades adicionais) da LNVG e RGB na Baixa Saxônia, avaliado em mais de 2 bilhões de EUR, com entrada em serviço a partir do final de 2031.
- Outubro de 2025: O BEI Global assinou um empréstimo de 250 milhões de USD para o primeiro sistema de trem elétrico da Costa Rica, 51 km de linhas de via dupla na área metropolitana de San José e 28 novas unidades de trem elétrico, o primeiro projeto de eletrificação desta escala na América Central.
- Setembro de 2025: A Rail Baltica assinou um contrato de eletrificação de 1,77 bilhões de EUR com a COBELEC Rail Baltica cobrindo 870 km na Estônia, Letônia e Lituânia sob um sistema 2×25 kV, 50 Hz com 10 subestações de tração. Este é o maior projeto de eletrificação ferroviária da Europa em execução ativa, com a primeira fase (949 milhões de EUR) prevista para 2030.
- Março de 2025: A Hitachi Energy anunciou 250 milhões de USD em investimentos adicionais na produção global de transformadores na CERAWeek, com base em seu programa de 6 bilhões de USD anunciado em 2024. Mais de 40% do novo capital tem como alvo a fabricação nos EUA, expandindo as cadeias de fornecimento de componentes, incluindo variantes de transformadores ferroviários.
Escopo do Relatório do Mercado Global de Transformadores de Tração
Um transformador de tração é um transformador elétrico especializado que converte energia de alta tensão proveniente de fios de catenária aérea ou subestações, tipicamente variando de 15 kV a 27,5 kV CA, em tensões mais baixas necessárias para os motores de propulsão dos trens e sistemas auxiliares a bordo.
O mercado global de transformadores de tração é segmentado por tipo, material rodante, tecnologia de resfriamento e geografia. Por tipo, o mercado é segmentado em transformadores de tração de comutação de derivação, transformadores de tração derivados e transformadores de tração retificadores. Por material rodante, o mercado é segmentado em locomotivas elétricas, trens de alta velocidade, trens de metrô, unidades múltiplas elétricas (EMUs), veículos de trilho leve e bondes, e outro material rodante elétrico. Por tecnologia de resfriamento, o mercado é segmentado em transformadores de tração resfriados a óleo, resfriados a ar e do tipo seco. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de Transformadores de Tração em 22 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Transformadores de Tração de Comutação de Derivação |
| Transformadores de Tração Derivados |
| Transformadores de Tração Retificadores |
| Locomotivas Elétricas |
| Trens de Alta Velocidade |
| Trens de Metrô |
| Unidades Múltiplas Elétricas (EMUs) |
| Veículos de Trilho Leve e Bondes |
| Outro Material Rodante Elétrico |
| Transformadores de Tração Resfriados a Óleo |
| Transformadores de Tração Resfriados a Ar |
| Transformadores de Tração do Tipo Seco |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Transformadores de Tração de Comutação de Derivação | |
| Transformadores de Tração Derivados | ||
| Transformadores de Tração Retificadores | ||
| Por Material Rodante | Locomotivas Elétricas | |
| Trens de Alta Velocidade | ||
| Trens de Metrô | ||
| Unidades Múltiplas Elétricas (EMUs) | ||
| Veículos de Trilho Leve e Bondes | ||
| Outro Material Rodante Elétrico | ||
| Por Tecnologia de Resfriamento | Transformadores de Tração Resfriados a Óleo | |
| Transformadores de Tração Resfriados a Ar | ||
| Transformadores de Tração do Tipo Seco | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual tipo de transformador de tração detém a maior participação?
O Mercado Global de Transformadores de Tração está projetado para atingir 2,52 bilhões de USD até 2032, a partir de 1,84 bilhões de USD em 2027, a um CAGR de 6,39%.
Qual tipo de transformador de tração detém a maior participação?
Os Transformadores de Tração de Comutação de Derivação detêm a maior participação, com 56,4% em 2026, porque podem gerenciar a variação de tensão nas redes ferroviárias eletrificadas.
Qual aplicação de material rodante está crescendo mais rapidamente?
Os Trens de Alta Velocidade têm previsão de crescimento a um CAGR de 7,1% até 2032, à medida que novos corredores requerem equipamentos compactos com desempenho térmico e de peso rigorosos.
Por que os transformadores de tração do tipo seco estão ganhando adoção?
Os Transformadores de Tração do Tipo Seco têm previsão de crescimento a um CAGR de 6,9% até 2032 porque os operadores urbanos priorizam a segurança contra incêndio, projetos sem óleo e menor manutenção.
Qual região lidera a demanda por transformadores de tração?
A Ásia-Pacífico lidera com 48,7% de participação em 2026 e tem previsão de crescimento a um CAGR de 6,8% até 2032, sustentada pelo investimento ferroviário na China e na Índia.
O que limita o crescimento dos fornecedores neste setor?
Ciclos de qualificação, padrões de segurança revisados e exposição ao custo de materiais podem atrasar as entregas e pressionar as margens sob contratos de longo prazo de preço fixo. Essas restrições são mais relevantes quando os projetos têm cronogramas de entrega apertados e os fornecedores devem reservar materiais antes da aceitação final dos equipamentos nas cadeias de fornecimento globais de material rodante.