
Tamaño y Participación del Mercado de Transformadores de Tracción
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
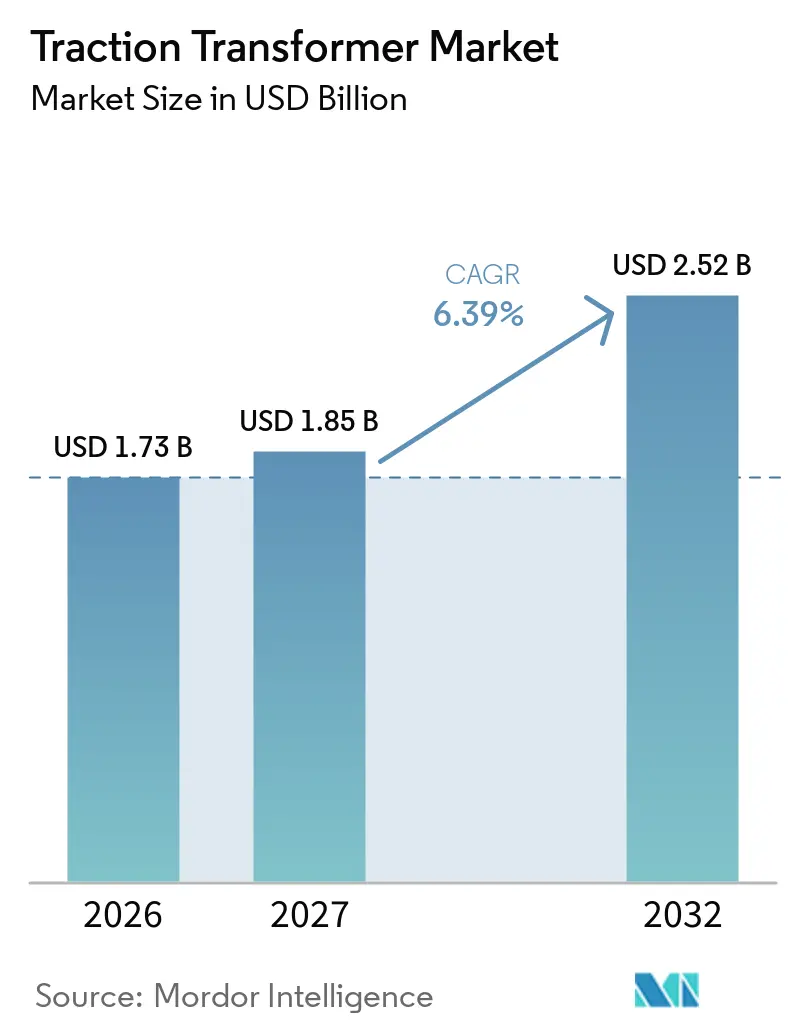
| Tamaño del Mercado (2027) | 1.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.39 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transformadores de Tracción por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Transformadores de Tracción sea de 1,73 mil millones de USD en 2026, 1,85 mil millones de USD en 2027, y alcance los 2,52 mil millones de USD para 2032, creciendo a una CAGR del 6,39% de 2027 a 2032. La electrificación ferroviaria, la construcción de corredores de alta velocidad y la sustitución del material rodante envejecido respaldan la demanda de equipos de conversión de energía a bordo. El Banco Mundial informó en 2025 que apoyó 15 proyectos de inversión ferroviaria con compromisos totales de 4,5 mil millones de USD en más de 20 países.[1] El Mercado Global de Transformadores de Tracción también está determinado por la necesidad de equipos que puedan operar en diferentes sistemas de tensión y cumplir con los requisitos revisados de seguridad ferroviaria. Los grandes proveedores utilizan contratos integrados de material rodante, carteras de productos certificados y capacidades de servicio para asegurar pedidos de alto valor. Los mayores costos de materiales y los ciclos de aprobación más largos siguen siendo límites importantes en los calendarios de entrega y los márgenes de los proveedores.
Conclusiones Clave del Informe
- Por tipo, los Transformadores de Tracción Cambiadores de Tomas representaron el 56,4% de la participación del Mercado Global de Transformadores de Tracción en 2026, mientras que se prevé que los Transformadores de Tracción Rectificadores crezcan a una CAGR del 6,7% hasta 2032.
- Por material rodante, las Locomotoras Eléctricas representaron el 32,5% de la participación del Mercado Global de Transformadores de Tracción en 2026, mientras que se prevé que los Trenes de Alta Velocidad crezcan a una CAGR del 7,1% hasta 2032.
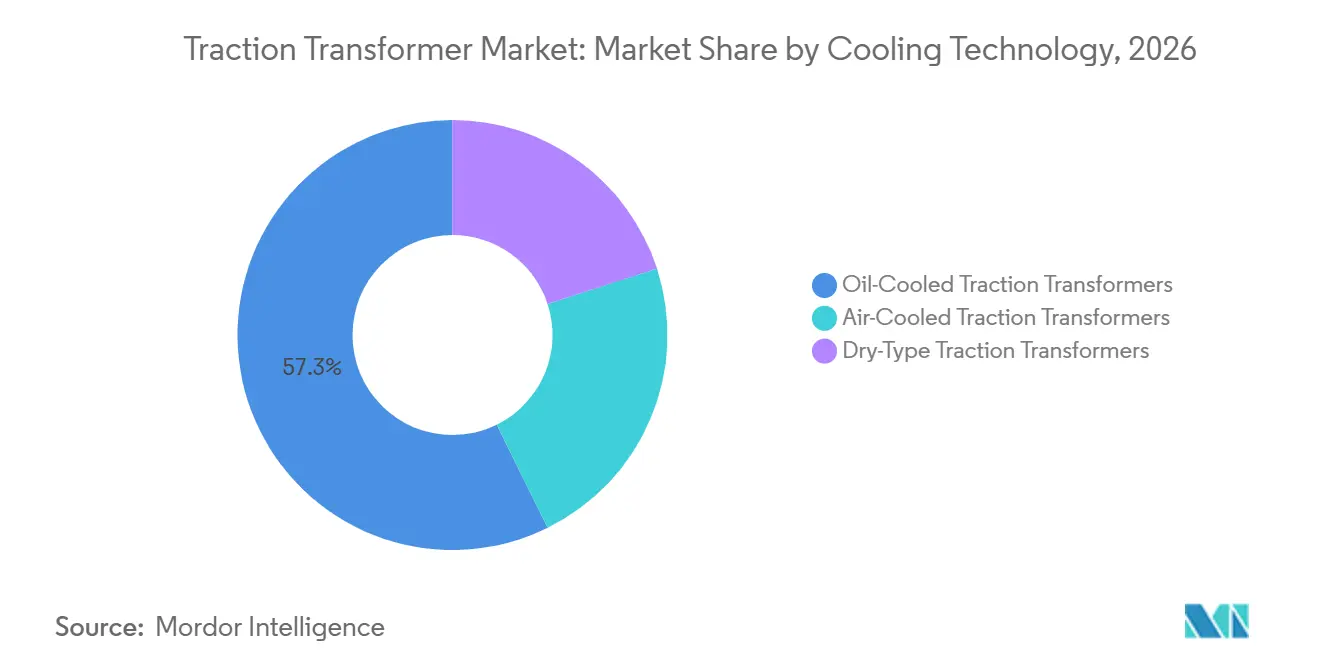
- Por tecnología de enfriamiento, los Transformadores de Tracción Enfriados por Aceite representaron el 57,3% de la participación del Mercado Global de Transformadores de Tracción en 2026, mientras que se prevé que los Transformadores de Tracción de Tipo Seco crezcan a una CAGR del 6,9% hasta 2032.
- Por geografía, Asia-Pacífico representó el 48,7% de la participación del Mercado Global de Transformadores de Tracción en 2026 y se prevé que crezca a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Ferroviaria y Sustitución de Flotas Diésel | +1.8% | Global, con mayor intensidad en Asia Meridional, África Subsahariana y Europa Central | Corto plazo (≤ 2 años) |
| Ferrocarril de Alta Velocidad y Expansión de Flotas Interurbanas | +1.5% | Asia-Pacífico, Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Ampliaciones de Capacidad de Metro Urbano y Ferrocarril Suburbano | +1.2% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Requisitos de Interoperabilidad Multisistema | +0.8% | Europa, corredores adyacentes a la UE y Noreste de Asia | Mediano plazo (2-4 años) |
| Monitoreo Digital de Condiciones y Mantenimiento Predictivo | +0.7% | Global, liderado por Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Diseño de Transformadores de Bajo Peso y Alta Densidad de Potencia | +0.5% | Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Ferroviaria y Sustitución de Flotas Diésel
La electrificación ferroviaria proporciona la base de demanda más amplia para el Mercado Global de Transformadores de Tracción, ya que cada locomotora eléctrica, tren y unidad eléctrica múltiple requiere equipos de potencia a bordo. Los Ferrocarriles Indios alcanzaron el 99,2% de electrificación de vía ancha en diciembre de 2025 tras añadir 46.900 km de ruta entre 2014 y 2025.[2] Esta expansión ha orientado la contratación hacia los trenes Vande Bharat, las locomotoras de carga y las unidades de metro. Estos programas requieren tanto equipos de potencia media para pasajeros como equipos de mayor potencia para locomotoras de carga. Rail Baltica firmó un contrato de electrificación por 1,77 mil millones de EUR en septiembre de 2025 para 870 km en Estonia, Letonia y Lituania bajo un sistema de 2×25 kV con 10 subestaciones de tracción.[3] Los menores niveles de electrificación en el Reino Unido y Rusia dejan una cartera de conversión adicional para el Mercado Global de Transformadores de Tracción.
Ferrocarril de Alta Velocidad y Expansión de Flotas Interurbanas
El ferrocarril de alta velocidad requiere transformadores compactos que puedan operar bajo cargas térmicas continuas cumpliendo al mismo tiempo estrictos requisitos de peso y vibración. Esta necesidad respalda el pronóstico de CAGR del 7,1% para los trenes de alta velocidad en el Mercado Global de Transformadores de Tracción. El plan de ferrocarril de alta velocidad de la Comisión Europea publicado en noviembre de 2025 tiene como objetivo un tiempo de viaje Berlín-Copenhague de 4 horas para 2030 y una conexión París-Lisboa vía Madrid para 2035.[4] Los nuevos corredores crean demanda de material rodante así como de equipos de tracción relacionados. El proyecto Mumbai-Ahmedabad de India avanzó con un contrato de instalación de vía por 510 millones de USD en septiembre de 2025, mientras que la contratación de suministro eléctrico y señalización progresó en paralelo. La extensión Kenitra-Marrakech de Marruecos añade una línea de 200 km a 320 km/h bajo un sistema de CA de 2×25 kV y amplía la demanda de alta velocidad en África.
Ampliaciones de Capacidad de Metro Urbano y Ferrocarril Suburbano
La inversión en metro respalda el Mercado Global de Transformadores de Tracción porque las necesidades de capacidad de transporte de viajeros son menos dependientes de los ciclos de materias primas. China planificó más de 1.500 km de inauguraciones de metro en 2025, incluidas expansiones superiores a 100 km en Chengdu, Nanjing y Tianjin. India recibió varios compromisos de financiación para el desarrollo del metro en 2025. El Banco Asiático de Desarrollo aprobó 240 millones de USD para el Proyecto de Inversión en el Metro de Chennai en diciembre de 2025. El Banco Europeo de Inversiones comprometió 289,5 millones de EUR para el desarrollo del metro en Nagpur y Pune. Los entornos cerrados de pasajeros animan a los operadores de metro a preferir equipos de tipo seco y enfriados por aire que puedan cumplir los requisitos de seguridad contra incendios.
Requisitos de Interoperabilidad Multisistema
La operación transfronteriza está creando demanda de conjuntos de transformadores que puedan gestionar varios sistemas de tensión dentro de una misma locomotora. Europa utiliza sistemas de CC de 1,5 kV, CC de 3 kV, CA de 15 kV y CA de 25 kV, y estos sistemas coexisten en corredores de carga y pasajeros. El Mercado Global de Transformadores de Tracción se beneficia cuando los operadores especifican capacidad multitensión en lugar de diseños de sistema único. Nexrail encargó hasta 200 locomotoras Stadler Euro9000 en noviembre de 2025 para operar en los 4 sistemas de tensión europeos. Un estudio publicado en una revista científica en 2025 encontró que los cambios entre CA de 25 kV y CC de 3 kV pueden generar interferencias electromagnéticas en el rango de 500 a 3.000 Hz. Estas condiciones de operación aumentan los requisitos de ingeniería para filtros, conjuntos rectificadores e integración de transformadores a bordo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Ciclos de Calificación y Certificación de Seguridad Ferroviaria | -0.6% | Global; amplificado para nuevos participantes en Europa donde la ETI y la autorización de la ERA añaden etapas de cumplimiento | Corto a mediano plazo (≤ 4 años) |
| Compromisos entre Peso, Espacio y Gestión Térmica | -0.4% | APAC (restricciones de peso en unidades eléctricas múltiples de alta velocidad); Europa (empaquetado de trenes regionales ligeros) | Mediano plazo (2-4 años) |
| Costos Volátiles del Cobre, el Acero Eléctrico y los Fluidos Aislantes | -0.5% | Global; agudo en América del Norte y la UE donde los costos de importación de acero eléctrico de grano orientado son elevados frente a los precios domésticos chinos | Corto plazo (≤ 2 años) |
| Ventanas Limitadas de Modernización en Ferrocarriles en Operación | -0.3% | América del Norte y redes europeas maduras con alta densidad de tráfico y tiempo de inactividad para mantenimiento limitado | Largo plazo (≥ 4 |
| Fuente: Mordor Intelligence | |||
Costos Volátiles del Cobre, el Acero Eléctrico y los Fluidos Aislantes
Los costos de materiales siguen siendo una restricción comercial directa para el Mercado Global de Transformadores de Tracción. El cobre y el acero eléctrico de grano orientado representan conjuntamente entre el 40% y el 50% de la lista de materiales de una unidad. Los contratos ferroviarios a precio fijo pueden exponer a los proveedores cuando los precios de las materias primas cambian entre la adjudicación del contrato y la entrega. Estos ciclos pueden abarcar de 2 a 3 años. Los plazos de entrega más largos para el acero eléctrico de primera calidad también obligan a los fabricantes a mantener más inventario. Los fabricantes están respondiendo mediante diseños de núcleo de menores pérdidas y devanados tratados que pueden mejorar el rendimiento energético y reducir la presión sobre los costos operativos.
Largos Ciclos de Calificación y Certificación de Seguridad Ferroviaria
Los requisitos de calificación pueden retrasar la entrada comercial incluso cuando la demanda de flotas es sólida. La norma IEC 60310:2026 de la Comisión Electrotécnica Internacional fue publicada en abril de 2026 y revisó los requisitos de pruebas de choque y vibración para transformadores a bordo. La norma revisada también separa los requisitos de pruebas de temperatura para transformadores de tipo seco. La norma EN 50155:2026 entró en vigor en mayo de 2026 y reemplazó a la edición de 2021, exigiendo a los proveedores actualizar la documentación técnica. Los nuevos proveedores pueden necesitar informes de pruebas acreditados y autorización bajo las normas de interoperabilidad europeas antes de que comiencen los ingresos. Este proceso favorece a los proveedores establecidos que ya cuentan con familias de productos certificados y referencias ferroviarias instaladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Diseños Cambiadores de Tomas Respaldan las Redes Ferroviarias MultisistemaLos Transformadores de Tracción Cambiadores de Tomas representaron el 56,4% de la participación del Mercado Global de Transformadores de Tracción en 2026. Su mecanismo de cambio de tomas en carga mantiene la tensión secundaria ante las cambiantes condiciones de entrada presentes en los sistemas ferroviarios de CA de 25 kV y 15 kV. Esto convierte al diseño en una opción habitual para locomotoras eléctricas y unidades eléctricas múltiples en líneas principales electrificadas. El tamaño del Mercado Global de Transformadores de Tracción para este tipo se beneficia de los corredores de tráfico mixto, las redes suburbanas y los servicios transfronterizos. El pedido de Nexrail en 2025 de hasta 200 locomotoras Euro 9000 de cuatro sistemas ilustra la demanda de equipos que puedan gestionar varios sistemas de tensión europeos en un solo conjunto.
Los transformadores con tomas fijas siguen siendo relevantes para los servicios de metro y tren ligero de tensión única donde una relación fija puede satisfacer los requisitos operativos. Su papel es más limitado cuando los operadores de tránsito desean una plataforma que pueda servir rutas mixtas. Se prevé que los Transformadores de Tracción Rectificadores se expandan a una CAGR del 6,7% hasta 2032. La expansión del metro de CC en China, India y el Sudeste Asiático respalda esta perspectiva. Un estudio de 2025 sobre transformadores de tracción a bordo de tipo seco de gran capacidad reportó una mejora del 43% en la resistencia a la tracción del aislamiento tras la optimización estructural. Este desarrollo respalda diseños rectificadores de mayor capacidad donde el rendimiento del aislamiento y el empaquetado son importantes.
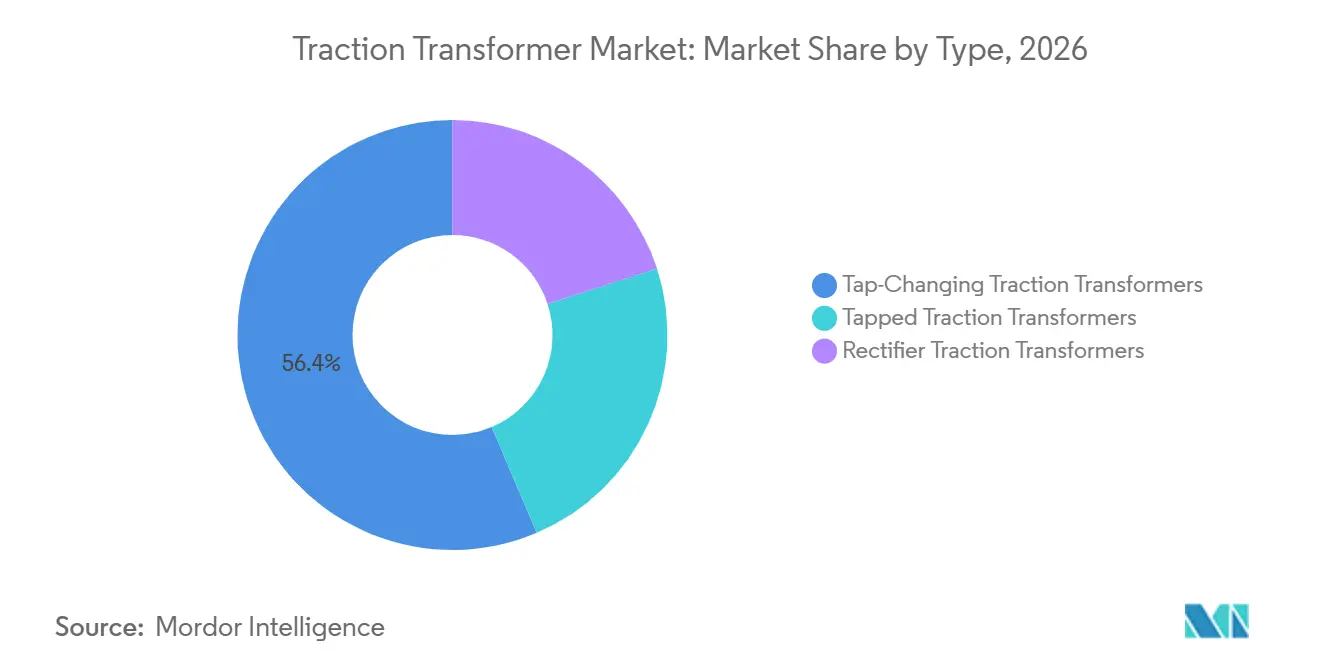
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material Rodante:
La Demanda de Locomotoras Lidera Mientras los Trenes de Alta Velocidad Crecen Más RápidoLas Locomotoras Eléctricas representaron el 32,5% de la participación del Mercado Global de Transformadores de Tracción en 2026. Las locomotoras de línea principal de carga y pasajeros que operan bajo sistemas de CA de 25 kV suelen requerir potencias nominales de transformador de 3 a 6 MVA. Su ingreso unitario es, por tanto, superior al de muchas aplicaciones de metro y tren ligero. El contrato de Alstom en 2025 para componentes de tracción para 17 trenes Vande Bharat Sleeper tuvo un valor de 144 millones de EUR e incluyó 5 años de mantenimiento. Los grandes programas de flotas pueden concentrar los ingresos en un número limitado de contratos de material rodante.
Se prevé que los Trenes de Alta Velocidad crezcan a una CAGR del 7,1% hasta 2032, la tasa más rápida entre los segmentos de material rodante. Los nuevos corredores en India, Marruecos, Europa y los Emiratos Árabes Unidos requieren equipos que puedan funcionar dentro de estrictos límites de carga por eje y térmicos. Los trenes de metro y las unidades eléctricas múltiples crean una base de demanda separada para equipos compactos y de bajo mantenimiento. Los operadores de metro suelen elegir unidades de tipo seco para cumplir los requisitos de seguridad contra incendios en estaciones cerradas. Los vehículos de tren ligero y los tranvías siguen siendo más sensibles al precio porque sus menores valores unitarios limitan la complejidad del diseño. El material rodante eléctrico de batería e hidrógeno puede requerir transformadores de circuito auxiliar a medida que las flotas piloto avanzan hacia pedidos más grandes.
Por Tecnología de Enfriamiento:
Las Unidades Enfriadas por Aceite Lideran Mientras los Diseños de Tipo Seco Ganan TerrenoLos Transformadores de Tracción Enfriados por Aceite representaron el 57,3% de la participación del Mercado Global de Transformadores de Tracción en 2026. Mantienen una posición sólida en el servicio de línea principal de alta capacidad y carga porque ofrecen una densidad de potencia y un costo unitario favorables. Los fluidos éster sintéticos con puntos de inflamación superiores a 300°C han abordado parte de la preocupación por las fugas de aceite mineral. Esto permite que los equipos enfriados por aceite sigan siendo relevantes a medida que los requisitos de seguridad contra incendios se vuelven más estrictos. Los programas ferroviarios de línea principal y carga siguen requiriendo unidades de alta capacidad donde este enfoque de enfriamiento está consolidado.
Se prevé que los Transformadores de Tracción de Tipo Seco crezcan a una CAGR del 6,9% hasta 2032. Los operadores de ferrocarril urbano prefieren equipos sin aceite donde los pasajeros, los espacios cerrados y el espacio limitado en los vehículos aumentan el valor de la seguridad contra incendios y el bajo mantenimiento. Hitachi Energy obtuvo un pedido en enero de 2025 para 360 transformadores de tipo seco RESIBLOC Rail para 90 trenes Munich S-Bahn XXL. Los trenes forman parte de la mejora del S-Bahn de Baviera por más de 2 mil millones de EUR, y las entregas están programadas desde finales de 2028. Los transformadores enfriados por aire sirven a aplicaciones donde ni la capacidad de las unidades enfriadas por aceite ni la prima de seguridad de los equipos de tipo seco son determinantes. La norma IEC 60310:2026 puede requerir actualizaciones de productos en las carteras de tipo seco y enfriado por aire.
Análisis Geográfico
Mercado de Transformadores de Tracción de Asia-Pacífico
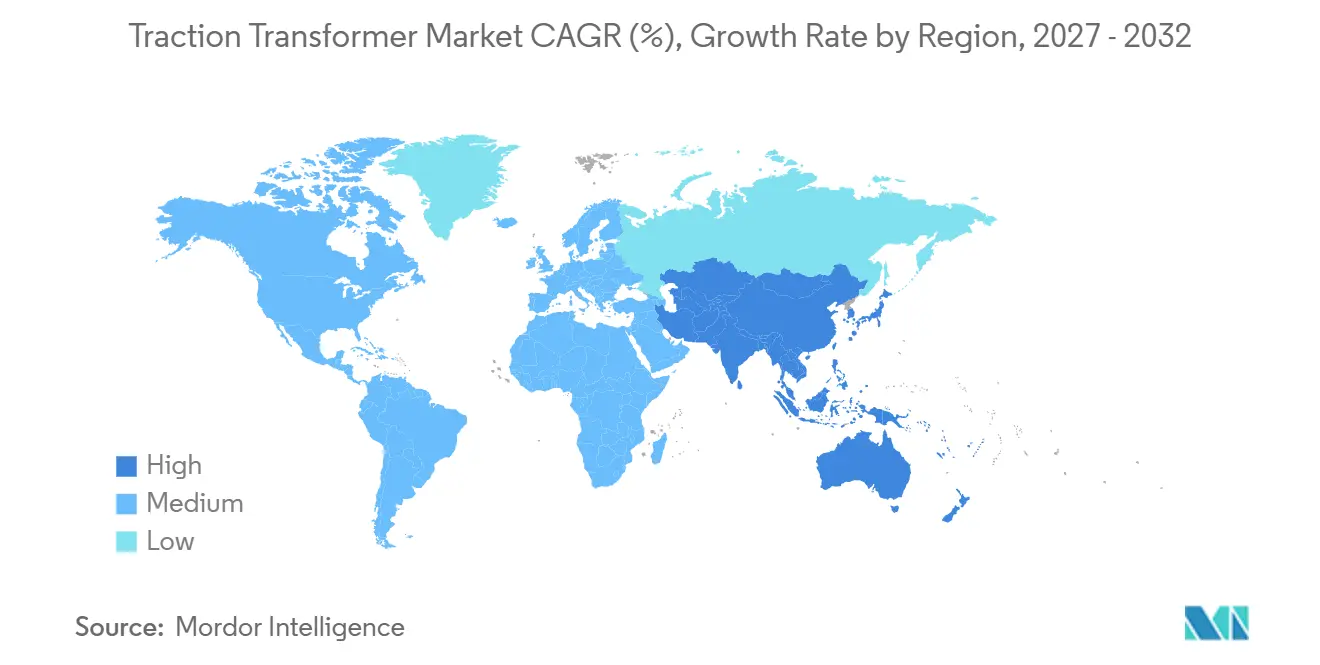
Asia-Pacífico concentró el 48,7% de la cuota del Mercado Global de Transformadores de Tracción en 2026 y se prevé que se expanda a una CAGR del 6,8% hasta 2032. La construcción de metro y de alta velocidad en China, junto con la adquisición de material rodante en India, sustenta la posición de liderazgo de la región. India electrificó 46.900 km de vía entre 2014 y 2025, impulsando la demanda de trenes Vande Bharat, locomotoras de carga y unidades eléctricas múltiples de metro. El Banco Asiático de Desarrollo aprobó en octubre de 2025 un préstamo de cuarto tramo por 299 millones de USD para el Sistema de Tránsito Rápido Regional Delhi-Meerut, elevando su financiación total para el corredor a 1,05 mil millones de USD. La licitación propuesta del metro este-oeste de Yakarta y otros sistemas del Sudeste Asiático se suman al flujo de adquisiciones. Japón y Corea del Sur generan demanda de reemplazo a medida que los equipos de las redes de alta velocidad consolidadas alcanzan el fin de su vida útil.
Mercado de Transformadores de Tracción de Europa
Europa es una región técnicamente exigente para el Mercado Global de Transformadores de Tracción, dado que los operadores deben cumplir requisitos de certificación y operar en varios sistemas de electrificación. El plan de la Comisión Europea de 2025 identifica conexiones ferroviarias de alta velocidad de gran relevancia que requerirán material rodante y equipos de potencia asociados. El proyecto de electrificación Rail Baltica, valorado en 1,77 mil millones de EUR, abarca 870 km en Estonia, Letonia y Lituania bajo un sistema de 2×25 kV. Los operadores de Rumanía, Polonia y la República Checa están sustituyendo flotas diésel mediante planes de infraestructura con respaldo público. Siemens anunció en 2025 una inversión de 220 millones de EUR en su planta de transformadores de Núremberg. Hitachi Energy también anunció una inversión de 30 millones de EUR en su instalación de transformadores de tipo seco en Zaragoza.
Mercado de Transformadores de Tracción en las Américas y MEA
América del Norte cuenta con una base de demanda fragmentada entre sistemas de tren de cercanías, tren ligero y metro urbano. La sustitución y renovación del material rodante envejecido en los corredores del noreste de los Estados Unidos sostiene los pedidos de referencia. Los nuevos proyectos de tren ligero en Canadá y determinadas ciudades de los Estados Unidos añaden volumen adicional. El Banco Europeo de Inversiones (BEI) Global firmó en octubre de 2025 un préstamo de 250 millones de USD para el primer sistema de tren eléctrico de Costa Rica, que comprende 51 km de vías de doble vía y 28 nuevas unidades de tren eléctrico. América del Sur, Oriente Medio y África presentan oportunidades adicionales donde los programas de modernización avanzan a pesar de ciclos de adquisición más prolongados. La extensión de alta velocidad de Marruecos, los programas interurbanos de Arabia Saudita y la modernización ferroviaria de Sudáfrica podrían ampliar la demanda para los proveedores capaces de satisfacer los requisitos de contenido local. El Mercado Global de Transformadores de Tracción está menos expuesto al ferrocarril de alta velocidad en América del Norte que en Asia-Pacífico o Europa.
Panorama Competitivo
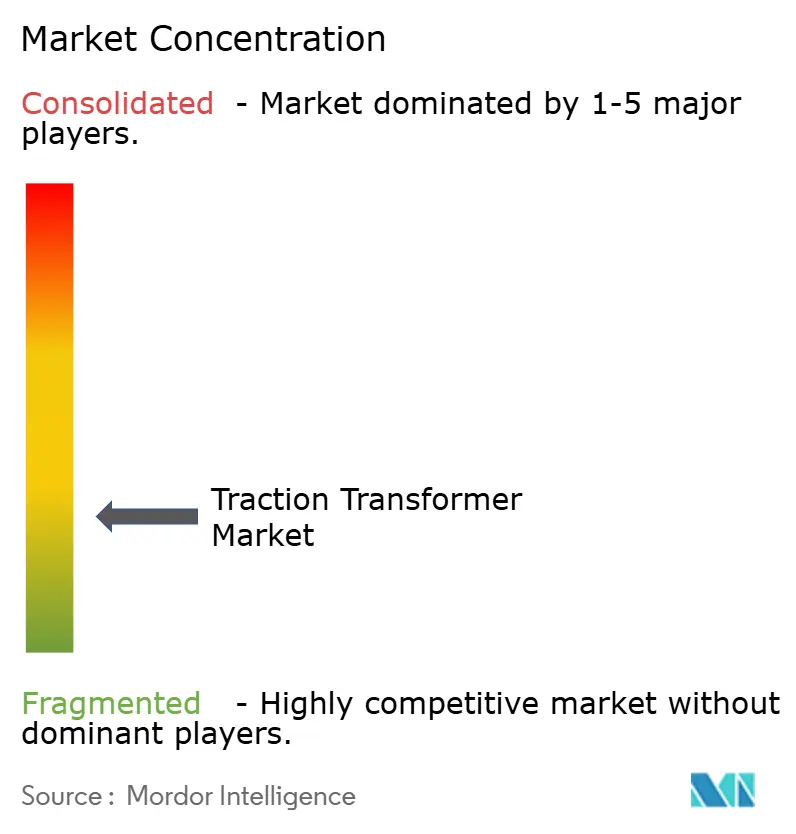
El Mercado Global de Transformadores de Tracción está fragmentado entre grandes grupos de electrificación ferroviaria. Hitachi Energy, Siemens, ABB, Alstom, CRRC y Mitsubishi Electric pueden suministrar equipos de tracción a través de contratos más amplios de material rodante o electrificación ferroviaria. Este modelo otorga a los grandes proveedores acceso a paquetes de vehículos de alto valor y acuerdos de servicio a largo plazo. Hitachi Energy declara que más de 5.000 de sus transformadores de tracción están instalados en infraestructuras ferroviarias y de metro en todo el mundo y que más de 30.000 unidades de material rodante utilizan sus productos. Los especialistas regionales, incluidos Končar, JST Transformateurs, Meidensha y BHEL, mantienen posiciones donde las normas de contratación nacional y la fabricación local son importantes. El Mercado Global de Transformadores de Tracción también incluye proveedores que compiten en tipos específicos de transformadores, cobertura de certificación y referencias ferroviarias locales.
Los grandes proveedores están ampliando sus carteras de tipo seco a medida que los requisitos de seguridad contra incendios se vuelven más importantes en la contratación de metro. El pedido de enero de 2025 de Hitachi Energy para 360 transformadores de tipo seco para el programa S-Bahn de Múnich es un ejemplo de esta estrategia. La empresa también anunció 250 millones de USD en inversión adicional en fabricación global de transformadores en marzo de 2025. Siemens Energy anunció la construcción de una fábrica de transformadores de 150 millones de USD en Charlotte, Carolina del Norte, y una inversión en su instalación de Núremberg en 2025. Estas inversiones abordan las necesidades de capacidad y refuerzan el acceso a la cadena de suministro de componentes. Los proveedores también están añadiendo servicios de monitoreo de condiciones y mantenimiento para generar ingresos recurrentes de las flotas instaladas.
La certificación sigue siendo una barrera competitiva importante porque los operadores ferroviarios requieren equipos calificados con un rendimiento de seguridad documentado. Las normas IEC 60310:2026 y EN 50155:2026 aumentan el valor de las capacidades establecidas de pruebas y cumplimiento normativo. Esto favorece a los fabricantes con amplias carteras de productos certificados. Los nuevos participantes más pequeños se enfrentan a mayores requisitos de costo y tiempo cuando buscan la aprobación de nuevos productos. Existe espacio sin explotar en el suministro de transformadores rectificadores de tipo seco para sistemas de metro de CC en el Sudeste Asiático y el África Subsahariana. Los proveedores chinos están ganando terreno en los mercados de exportación, mientras que los proveedores europeos se enfrentan a mayores costos de certificación. La puntuación de concentración del Mercado Global de Transformadores de Tracción es de 6 sobre 10 porque los grandes proveedores integrados mantienen posiciones sólidas en contratos de alto valor, mientras que los especialistas regionales continúan manteniendo un negocio nacional y específico por aplicación significativo.
Líderes de la Industria de Transformadores de Tracción
-
ABB Ltd.
-
Siemens AG
-
Alstom SA
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformadores de Tracción Empresas cubiertas en este informe
- ABB Ltd.
- Alstom SA
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- CRRC Corporation Limited
- EMCO Limited
- GE Vernova Inc.
- Hind Rectifiers Limited
- Hitachi Energy Ltd.
- JST Transformateurs
- Končar - Elektroindustrija d.d.
- Meidensha Corporation
- MGM Transformer Company
- Mitsubishi Electric Corporation
- Schneider Electric SE
- SGB-SMIT Group
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Corporation
- Wabtec Corporation
- Wilson Transformer Company
Desarrollos recientes de la industria en Mercado de Transformadores de Tracción
- Octubre de 2026: Siemens Mobility ganó el mayor pedido mundial de trenes de batería: 113 trenes Mireo Plus B de tres coches (más opción para 132 unidades adicionales) de LNVG y RGB en Baja Sajonia, valorado en más de 2 mil millones de EUR, con entrada en servicio desde finales de 2031.
- Octubre de 2025: EIB Global firmó un préstamo de 250 millones de USD para el primer sistema de tren eléctrico de Costa Rica, 51 km de líneas de doble vía en el área metropolitana de San José y 28 nuevas unidades de tren eléctrico, el primer proyecto de electrificación de esta escala en América Central.
- Septiembre de 2025: Rail Baltica firmó un contrato de electrificación de 1,77 mil millones de EUR con COBELEC Rail Baltica que cubre 870 km en Estonia, Letonia y Lituania bajo un sistema de 2×25 kV, 50 Hz con 10 subestaciones de tracción. Este es el mayor proyecto de electrificación ferroviaria de Europa en ejecución activa, con la primera fase (949 millones de EUR) prevista para 2030.
- Marzo de 2025: Hitachi Energy anunció 250 millones de USD en inversión adicional en producción global de transformadores en CERAWeek, sobre la base de su programa de 6 mil millones de USD anunciado en 2024. Más del 40% del nuevo capital tiene como objetivo la fabricación en los Estados Unidos, ampliando las cadenas de suministro de componentes, incluidas las variantes de transformadores ferroviarios.
Alcance del Informe del Mercado Global de Transformadores de Tracción
Un transformador de tracción es un transformador eléctrico especializado que convierte la energía de alta tensión procedente de cables catenarios aéreos o subestaciones, típicamente en el rango de 15 kV a 27,5 kV CA, en tensiones más bajas requeridas para los motores de propulsión del tren y los sistemas auxiliares a bordo.
El mercado global de transformadores de tracción está segmentado por tipo, material rodante, tecnología de enfriamiento y geografía. Por tipo, el mercado está segmentado en transformadores de tracción cambiadores de tomas, transformadores de tracción con tomas fijas y transformadores de tracción rectificadores. Por material rodante, el mercado está segmentado en locomotoras eléctricas, trenes de alta velocidad, trenes de metro, unidades eléctricas múltiples (UEM), vehículos de tren ligero y tranvías, y otro material rodante eléctrico. Por tecnología de enfriamiento, el mercado está segmentado en transformadores de tracción enfriados por aceite, enfriados por aire y de tipo seco. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de Transformadores de Tracción en 22 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Transformadores de Tracción Cambiadores de Tomas |
| Transformadores de Tracción con Tomas Fijas |
| Transformadores de Tracción Rectificadores |
| Locomotoras Eléctricas |
| Trenes de Alta Velocidad |
| Trenes de Metro |
| Unidades Eléctricas Múltiples (UEM) |
| Vehículos de Tren Ligero y Tranvías |
| Otro Material Rodante Eléctrico |
| Transformadores de Tracción Enfriados por Aceite |
| Transformadores de Tracción Enfriados por Aire |
| Transformadores de Tracción de Tipo Seco |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Transformadores de Tracción Cambiadores de Tomas | |
| Transformadores de Tracción con Tomas Fijas | ||
| Transformadores de Tracción Rectificadores | ||
| Por Material Rodante | Locomotoras Eléctricas | |
| Trenes de Alta Velocidad | ||
| Trenes de Metro | ||
| Unidades Eléctricas Múltiples (UEM) | ||
| Vehículos de Tren Ligero y Tranvías | ||
| Otro Material Rodante Eléctrico | ||
| Por Tecnología de Enfriamiento | Transformadores de Tracción Enfriados por Aceite | |
| Transformadores de Tracción Enfriados por Aire | ||
| Transformadores de Tracción de Tipo Seco | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tipo de transformador de tracción tiene la mayor participación?
Se proyecta que el Mercado Global de Transformadores de Tracción alcance los 2,52 mil millones de USD para 2032, desde 1,84 mil millones de USD en 2027, a una CAGR del 6,39%.
¿Qué tipo de transformador de tracción tiene la mayor participación?
Los Transformadores de Tracción Cambiadores de Tomas tienen la mayor participación con el 56,4% en 2026 porque pueden gestionar la variación de tensión en las redes ferroviarias electrificadas.
¿Qué aplicación de material rodante está creciendo más rápido?
Se prevé que los Trenes de Alta Velocidad crezcan a una CAGR del 7,1% hasta 2032, ya que los nuevos corredores requieren equipos compactos con estricto rendimiento térmico y de peso.
¿Por qué los transformadores de tracción de tipo seco están ganando adopción?
Se prevé que los Transformadores de Tracción de Tipo Seco crezcan a una CAGR del 6,9% hasta 2032 porque los operadores urbanos priorizan la seguridad contra incendios, los diseños sin aceite y el menor mantenimiento.
¿Qué región lidera la demanda de transformadores de tracción?
Asia-Pacífico lidera con una participación del 48,7% en 2026 y se prevé que crezca a una CAGR del 6,8% hasta 2032, respaldada por la inversión ferroviaria en China e India.
¿Qué limita el crecimiento de los proveedores en este sector?
Los ciclos de calificación, las normas de seguridad revisadas y la exposición al costo de materiales pueden retrasar las entregas y presionar los márgenes bajo contratos a largo plazo a precio fijo. Estas restricciones son más relevantes cuando los proyectos tienen calendarios de entrega ajustados y los proveedores deben reservar materiales antes de la aceptación final del equipo en las cadenas de suministro globales de material rodante.