
Taille et part du marché des transformateurs de traction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.85 Milliards de dollars |
| Taille du Marché (2032) | 2.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.39 % |
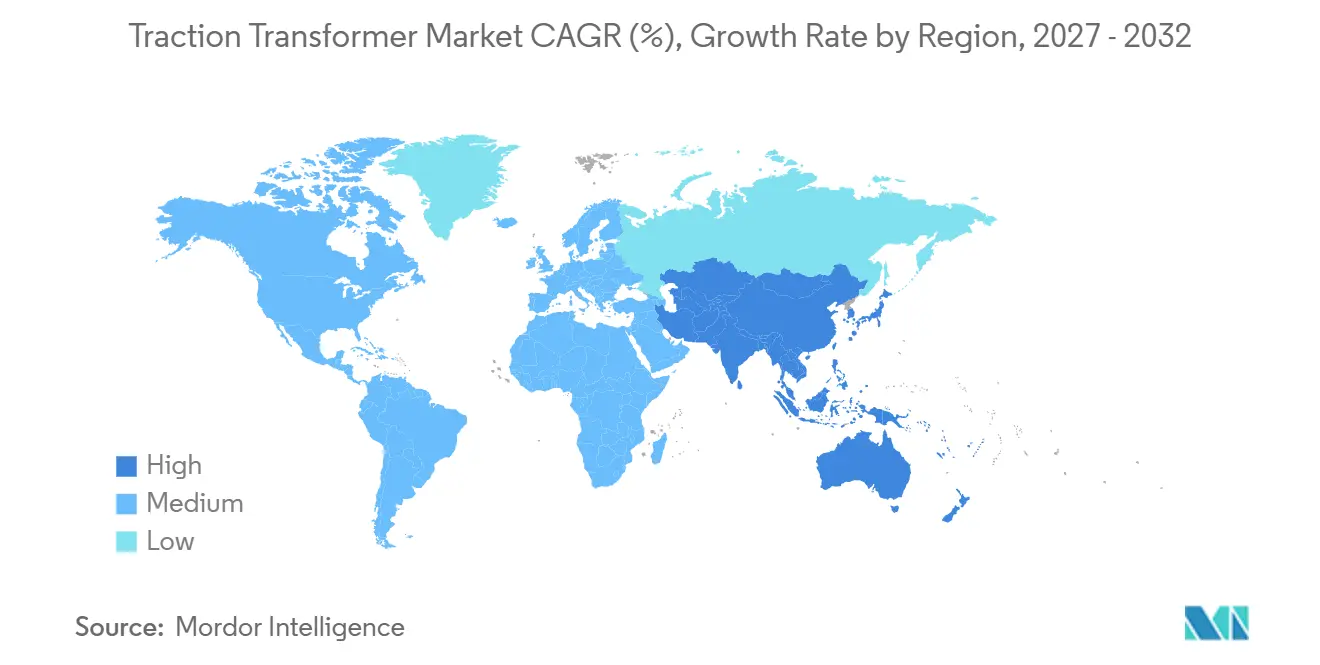
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
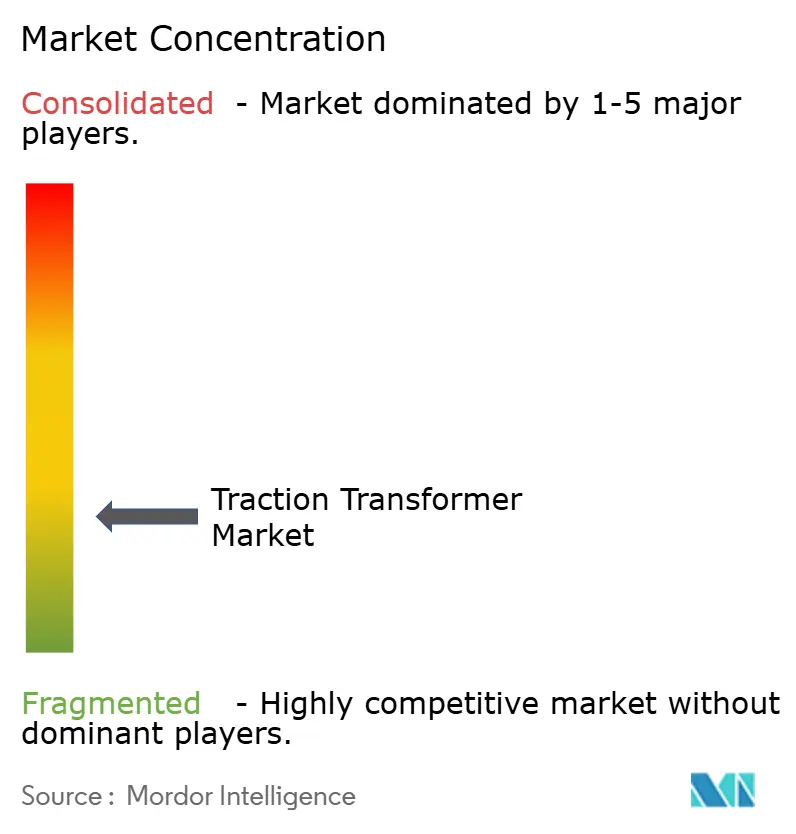
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transformateurs de traction par Mordor Intelligence
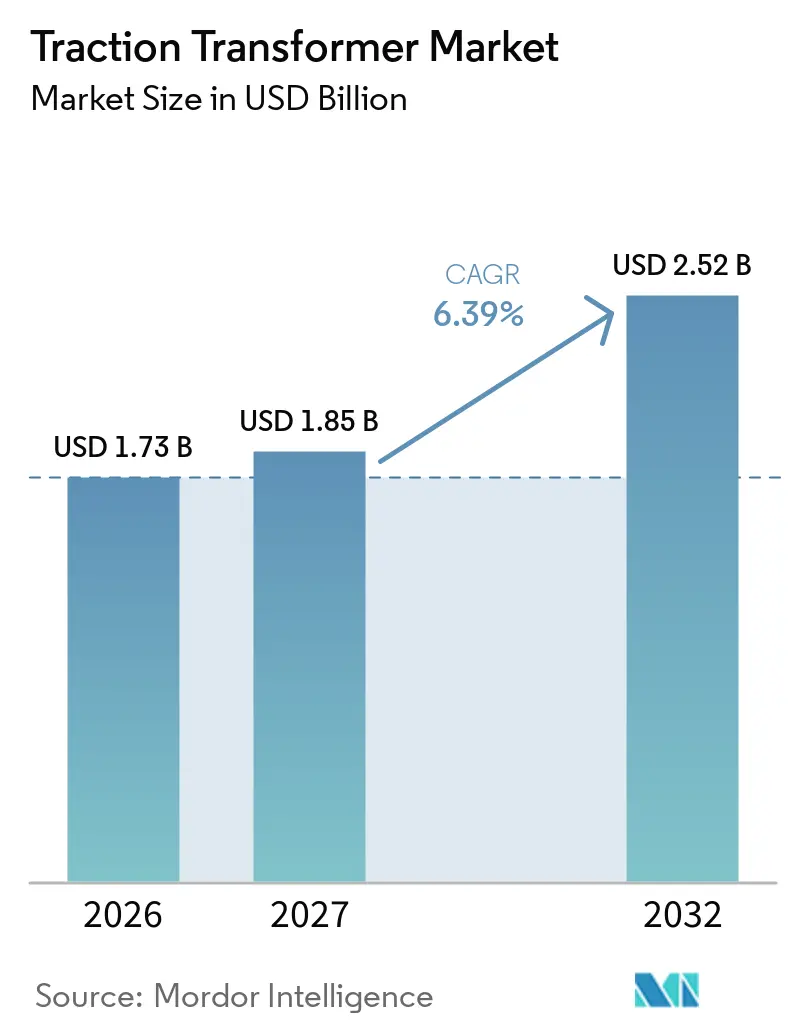
La taille du marché des transformateurs de traction est projetée à 1,73 milliard USD en 2026, 1,85 milliard USD en 2027, et devrait atteindre 2,52 milliards USD d'ici 2032, avec un CAGR de 6,39 % de 2027 à 2032. L'électrification ferroviaire, la construction de corridors à grande vitesse et le remplacement du matériel roulant vieillissant soutiennent la demande en équipements de conversion de puissance embarqués. La Banque mondiale a indiqué en 2025 qu'elle avait soutenu 15 projets d'investissement ferroviaire avec des engagements totaux de 4,5 milliards USD dans plus de 20 pays.[1] Le marché mondial des transformateurs de traction est également façonné par la nécessité de disposer d'équipements pouvant fonctionner sur différents systèmes de tension et répondre aux exigences révisées de sécurité ferroviaire. Les grands fournisseurs utilisent des contrats intégrés de matériel roulant, des portefeuilles de produits certifiés et des capacités de service pour sécuriser des commandes à haute valeur ajoutée. La hausse des coûts des matériaux et l'allongement des cycles d'approbation restent des contraintes importantes sur les délais de livraison et les marges des fournisseurs.
Principaux enseignements du rapport
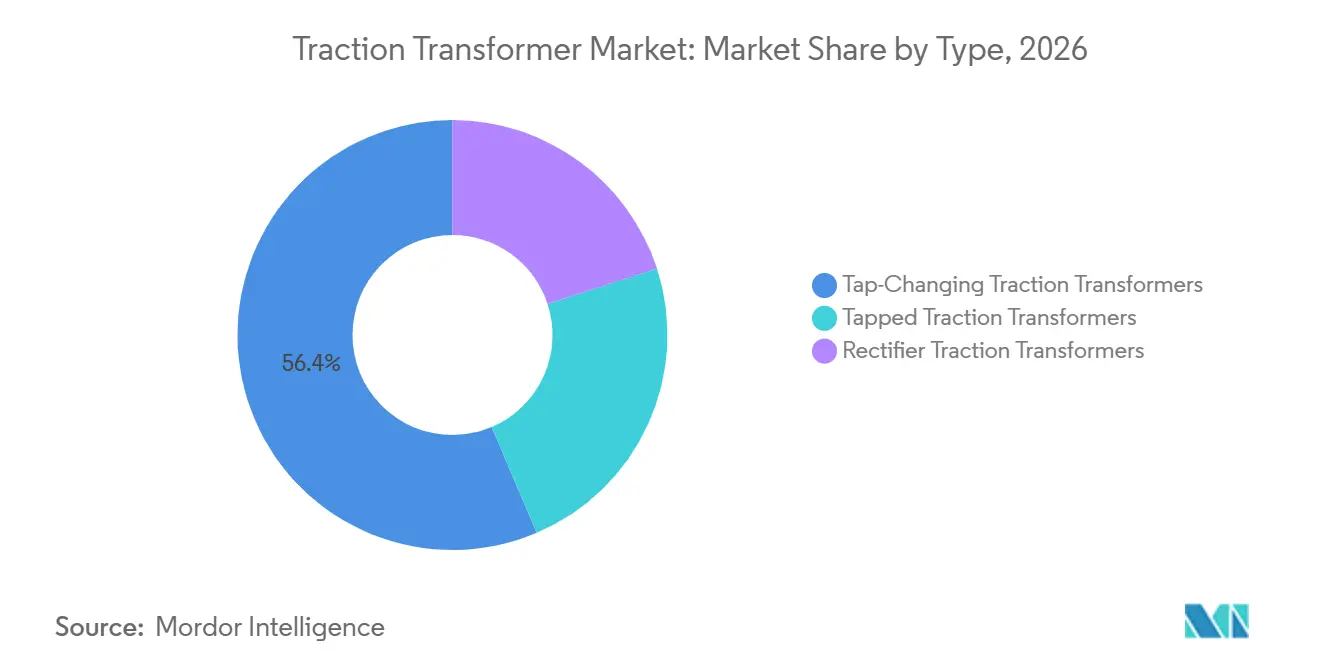
- Par type, les transformateurs de traction à changeur de prises ont détenu 56,4 % de la part du marché mondial des transformateurs de traction en 2026, tandis que les transformateurs de traction redresseurs devraient croître à un CAGR de 6,7 % jusqu'en 2032.
- Par matériel roulant, les locomotives électriques ont détenu 32,5 % de la part du marché mondial des transformateurs de traction en 2026, tandis que les trains à grande vitesse devraient croître à un CAGR de 7,1 % jusqu'en 2032.
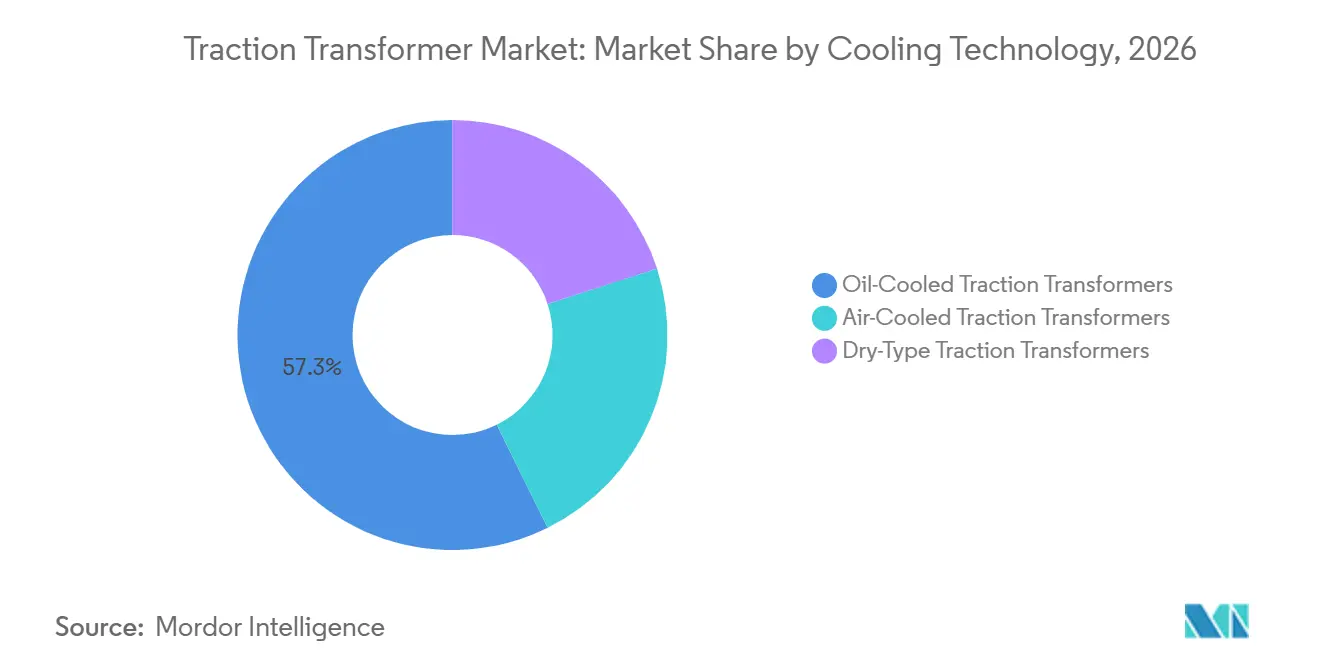
- Par technologie de refroidissement, les transformateurs de traction refroidis à l'huile ont détenu 57,3 % de la part du marché mondial des transformateurs de traction en 2026, tandis que les transformateurs de traction de type sec devraient croître à un CAGR de 6,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu 48,7 % de la part du marché mondial des transformateurs de traction en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification ferroviaire et remplacement de la flotte diesel | +1.8% | Mondial, avec une intensité primaire en Asie du Sud, en Afrique subsaharienne et en Europe centrale | Court terme (≤ 2 ans) |
| Expansion du réseau ferroviaire à grande vitesse et des flottes interurbaines | +1.5% | Asie-Pacifique, Europe et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Augmentation des capacités du métro urbain et du rail de banlieue | +1.2% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences d'interopérabilité multi-systèmes | +0.8% | Europe, corridors adjacents à l'UE et Asie du Nord-Est | Moyen terme (2-4 ans) |
| Surveillance numérique de l'état et maintenance prédictive | +0.7% | Mondial, porté par l'Europe et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Conception de transformateurs à faible poids et haute densité de puissance | +0.5% | Asie-Pacifique et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification ferroviaire et remplacement de la flotte diesel
L'électrification ferroviaire constitue la base de demande la plus large pour le marché mondial des transformateurs de traction, car chaque locomotive électrique, rame automotrice et automotrice électrique nécessite des équipements de puissance embarqués. Indian Railways a atteint 99,2 % d'électrification à écartement large en décembre 2025, après avoir ajouté 46 900 km de voies entre 2014 et 2025.[2] Cette expansion a orienté les achats vers les rames Vande Bharat, les locomotives de fret et les rames de métro. Ces programmes nécessitent à la fois des équipements passagers de puissance moyenne et des équipements de locomotive de fret de puissance plus élevée. Rail Baltica a signé un contrat d'électrification de 1,77 milliard EUR en septembre 2025 pour 870 km en Estonie, en Lettonie et en Lituanie, dans le cadre d'un système 2×25 kV avec 10 sous-stations de traction.[3] Les faibles niveaux d'électrification au Royaume-Uni et en Russie laissent un pipeline de conversion supplémentaire pour le marché mondial des transformateurs de traction.
Expansion du réseau ferroviaire à grande vitesse et des flottes interurbaines
Le ferroviaire à grande vitesse nécessite des transformateurs compacts capables de fonctionner sous des charges thermiques continues tout en répondant à des exigences strictes en matière de poids et de vibrations. Ce besoin soutient la prévision de CAGR de 7,1 % pour les trains à grande vitesse sur le marché mondial des transformateurs de traction. Le plan ferroviaire à grande vitesse de la Commission européenne, publié en novembre 2025, vise un temps de trajet Berlin-Copenhague de 4 heures d'ici 2030 et une liaison Paris-Lisbonne via Madrid d'ici 2035.[4] Les nouveaux corridors créent une demande en matériel roulant ainsi qu'en équipements de traction associés. Le projet Mumbai-Ahmedabad en Inde a progressé avec un contrat d'installation de voies de 510 millions USD en septembre 2025, tandis que les achats d'alimentation électrique et de signalisation avançaient en parallèle. L'extension Kénitra-Marrakech du Maroc ajoute une ligne de 200 km à 320 km/h sous un système CA 2×25 kV et élargit la demande à grande vitesse en Afrique.
Augmentation des capacités du métro urbain et du rail de banlieue
L'investissement dans le métro soutient le marché mondial des transformateurs de traction, car les besoins en capacité de transport de banlieue sont moins dépendants des cycles des matières premières. La Chine a planifié plus de 1 500 km d'ouvertures de lignes de métro en 2025, dont des extensions de plus de 100 km à Chengdu, Nanjing et Tianjin. L'Inde a reçu plusieurs engagements de financement pour le développement du métro en 2025. La Banque asiatique de développement a approuvé 240 millions USD pour le projet d'investissement du métro de Chennai en décembre 2025. La Banque européenne d'investissement a engagé 289,5 millions EUR pour le développement du métro à Nagpur et Pune. Les environnements passagers fermés incitent les opérateurs de métro à privilégier les équipements de type sec et refroidis à l'air, capables de répondre aux exigences de sécurité incendie.
Exigences d'interopérabilité multi-systèmes
L'exploitation transfrontalière crée une demande pour des ensembles de transformateurs capables de gérer plusieurs systèmes de tension au sein d'une même locomotive. L'Europe utilise des systèmes CC 1,5 kV, CC 3 kV, CA 15 kV et CA 25 kV, et ces systèmes coexistent sur les corridors fret et voyageurs. Le marché mondial des transformateurs de traction bénéficie lorsque les opérateurs spécifient une capacité multi-tension plutôt que des conceptions mono-système. Nexrail a commandé jusqu'à 200 locomotives Stadler Euro9000 en novembre 2025 pour une exploitation sur les 4 systèmes de tension européens. Une étude publiée en 2025 dans une revue scientifique a révélé que les commutations entre CA 25 kV et CC 3 kV peuvent générer des interférences électromagnétiques dans la plage de 500 à 3 000 Hz. Ces conditions d'exploitation augmentent les exigences d'ingénierie pour les filtres, les ensembles redresseurs et l'intégration des transformateurs embarqués.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles de qualification et certification de sécurité ferroviaire | -0.6% | Mondial ; amplifié pour les nouveaux entrants en Europe où les STI et l'autorisation de l'ERA ajoutent des étapes de conformité | Court à moyen terme (≤ 4 ans) |
| Compromis entre poids, espace et gestion thermique | -0.4% | Asie-Pacifique (contraintes de poids des automotrices à grande vitesse) ; Europe (conditionnement des rames régionales légères) | Moyen terme (2-4 ans) |
| Volatilité des coûts du cuivre, de l'acier électrique et des fluides isolants | -0.5% | Mondial ; aiguë en Amérique du Nord et dans l'UE où les coûts d'importation de l'acier électrique à grains orientés sont élevés par rapport aux prix intérieurs chinois | Court terme (≤ 2 ans) |
| Fenêtres de rénovation limitées sur les réseaux ferroviaires en exploitation | -0.3% | Amérique du Nord et réseaux européens matures à forte densité de trafic et temps de maintenance limité | Long terme (≥ 4 |
| Source: Mordor Intelligence | |||
Volatilité des coûts du cuivre, de l'acier électrique et des fluides isolants
Les coûts des matériaux restent une contrainte commerciale directe pour le marché mondial des transformateurs de traction. Le cuivre et l'acier électrique à grains orientés représentent ensemble 40 % à 50 % de la nomenclature d'un équipement. Les contrats ferroviaires à prix fixe peuvent exposer les fournisseurs lorsque les prix des matières premières évoluent entre l'attribution du contrat et la livraison. Ces cycles peuvent s'étendre sur 2 à 3 ans. Les dlais d'approvisionnement plus longs pour l'acier électrique de qualité supérieure obligent également les fabricants à maintenir des stocks plus importants. Les fabricants répondent par des conceptions de noyaux à faibles pertes et des enroulements traités qui peuvent améliorer les performances énergétiques et réduire la pression sur les coûts d'exploitation.
Longs cycles de qualification et certification de sécurité ferroviaire
Les exigences de qualification peuvent retarder l'entrée commerciale même lorsque la demande en flotte est forte. La norme CEI 60310:2026 de la Commission électrotechnique internationale (CEI) a été publiée en avril 2026 et a révisé les exigences d'essais aux chocs et aux vibrations pour les transformateurs embarqués. La norme révisée sépare également les exigences d'essais de température pour les transformateurs de type sec. La norme EN 50155:2026 est entrée en vigueur en mai 2026 et a remplacé l'édition de 2021, obligeant les fournisseurs à mettre à jour leur documentation technique. Les nouveaux fournisseurs peuvent avoir besoin de rapports d'essais accrédités et d'une autorisation au titre des règles d'interopérabilité européennes avant que les revenus ne commencent. Ce processus favorise les fournisseurs établis qui disposent déjà de familles de produits certifiés et de références ferroviaires installées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les conceptions à changeur de prises soutiennent les réseaux ferroviaires multi-systèmesLes transformateurs de traction à changeur de prises ont détenu 56,4 % de la part du marché mondial des transformateurs de traction en 2026. Leur mécanisme de changement de prises en charge maintient la tension secondaire dans les conditions d'entrée variables des systèmes ferroviaires CA 25 kV et 15 kV. Cela fait de cette conception un choix courant pour les locomotives électriques et les automotrices électriques sur les lignes principales électrifiées. La taille du marché mondial des transformateurs de traction pour ce type bénéficie des corridors à trafic mixte, des réseaux de banlieue et des services transfrontaliers. La commande de Nexrail en 2025 pour jusqu'à 200 locomotives Euro 9000 à quatre systèmes illustre la demande d'équipements capables de gérer plusieurs systèmes de tension européens dans un seul ensemble.
Les transformateurs à prises fixes restent pertinents pour les services de métro et de rail léger à tension unique où un rapport fixe peut répondre aux exigences d'exploitation. Leur rôle est plus limité lorsque les opérateurs de transport en commun souhaitent une plateforme pouvant desservir des lignes mixtes. Les transformateurs de traction redresseurs devraient se développer à un CAGR de 6,7 % jusqu'en 2032. L'expansion du métro CC en Chine, en Inde et en Asie du Sud-Est soutient ces perspectives. Une étude de 2025 sur les transformateurs de traction embarqués de type sec à grande capacité a rapporté une amélioration de 43 % de la résistance à la traction de l'isolation après optimisation structurelle. Ce développement soutient les conceptions de redresseurs à plus grande capacité où les performances d'isolation et le conditionnement sont importants.

Par matériel roulant :
la demande en locomotives est en tête tandis que les trains à grande vitesse croissent plus rapidementLes locomotives électriques ont représenté 32,5 % de la part du marché mondial des transformateurs de traction en 2026. Les locomotives de ligne principale pour le fret et les voyageurs fonctionnant sous des systèmes CA 25 kV nécessitent souvent des transformateurs d'une puissance nominale de 3 à 6 MVA. Leur chiffre d'affaires unitaire est donc plus élevé que celui de nombreuses applications de métro et de rail léger. Le contrat d'Alstom en 2025 pour des composants de traction pour 17 rames Vande Bharat Sleeper avait une valeur de 144 millions EUR et incluait 5 ans de maintenance. Les grands programmes de flotte peuvent concentrer les revenus dans un nombre limité de contrats de matériel roulant.
Les trains à grande vitesse devraient croître à un CAGR de 7,1 % jusqu'en 2032, le taux le plus rapide parmi les segments de matériel roulant. Les nouveaux corridors en Inde, au Maroc, en Europe et aux Émirats arabes unis nécessitent des équipements pouvant fonctionner dans des limites strictes de charge par essieu et de performance thermique. Les trains de métro et les automotrices électriques créent une base de demande distincte pour des équipements compacts et à faible maintenance. Les opérateurs de métro choisissent souvent des unités de type sec pour répondre aux exigences de sécurité incendie dans les stations fermées. Les véhicules sur rail léger et les tramways restent plus sensibles aux prix car leurs valeurs unitaires plus faibles limitent la complexité de conception. Le matériel roulant électrique à batterie et à hydrogène peut nécessiter des transformateurs de circuit auxiliaire à mesure que les flottes pilotes passent à des commandes plus importantes.
Par technologie de refroidissement :
les unités refroidies à l'huile sont en tête tandis que les conceptions de type sec gagnent du terrainLes transformateurs de traction refroidis à l'huile ont représenté 57,3 % de la part du marché mondial des transformateurs de traction en 2026. Ils conservent une position solide dans les services de ligne principale et de fret à haute capacité car ils offrent une densité de puissance et un coût unitaire favorables. Les fluides esters synthétiques avec des points d'éclair supérieurs à 300 °C ont répondu en partie aux préoccupations concernant les fuites d'huile minérale. Cela permet aux équipements refroidis à l'huile de rester pertinents à mesure que les exigences de sécurité incendie se renforcent. Les programmes ferroviaires de ligne principale et de fret continuent de nécessiter des unités à haute capacité pour lesquelles cette approche de refroidissement est établie.
Les transformateurs de traction de type sec devraient croître à un CAGR de 6,9 % jusqu'en 2032. Les opérateurs de rail urbain privilégient les équipements sans huile lorsque les passagers, les espaces fermés et l'espace limité dans les véhicules augmentent la valeur de la sécurité incendie et de la faible maintenance. Hitachi Energy a obtenu une commande en janvier 2025 pour 360 transformateurs de type sec RESIBLOC Rail pour 90 trains Munich S-Bahn XXL. Les trains font partie de la mise à niveau S-Bahn de Bavière d'une valeur de plus de 2 milliards EUR, et les livraisons sont prévues à partir de fin 2028. Les transformateurs refroidis à l'air servent les applications où ni la capacité des unités refroidies à l'huile ni la prime de sécurité des équipements de type sec n'est déterminante. La norme CEI 60310:2026 peut nécessiter des mises à jour de produits dans les portefeuilles de type sec et refroidi à l'air.
Analyse géographique
Marché des Transformateurs de Traction en Asie-Pacifique
L'Asie-Pacifique détenait 48,7 % de la part du marché mondial des transformateurs de traction en 2026 et devrait se développer à un CAGR de 6,8 % jusqu'en 2032. La construction de métros et de lignes à grande vitesse en Chine, ainsi que les achats de matériel roulant en Inde, soutiennent la position dominante de la région. L'Inde a électrifié 46 900 km de voies entre 2014 et 2025, soutenant la demande pour les rames Vande Bharat, les locomotives de fret et les automotrices électriques de métro. La Banque asiatique de développement a approuvé un prêt de quatrième tranche de 299 millions USD pour le Système de Transit Rapide Régional Delhi-Meerut en octobre 2025, portant son financement total pour ce corridor à 1,05 milliard USD. L'appel d'offres proposé pour le métro est-ouest de Jakarta et d'autres systèmes d'Asie du Sud-Est s'ajoutent au pipeline de marchés publics. Le Japon et la Corée du Sud génèrent une demande de remplacement à mesure que les équipements des réseaux à grande vitesse établis atteignent leur fin de vie.
Marché des Transformateurs de Traction en Europe
L'Europe est une région techniquement exigeante pour le marché mondial des transformateurs de traction, car les opérateurs doivent satisfaire aux exigences de certification et intervenir sur plusieurs systèmes d'électrification. Le plan 2025 de la Commission européenne identifie des liaisons ferroviaires à grande vitesse majeures qui nécessiteraient du matériel roulant et des équipements d'alimentation associés. Le projet d'électrification Rail Baltica, d'un montant de 1,77 milliard EUR, couvre 870 km en Estonie, en Lettonie et en Lituanie sous un système 2×25 kV. Les opérateurs en Roumanie, en Pologne et en République tchèque remplacent leurs flottes diesel dans le cadre de plans d'infrastructure soutenus par les pouvoirs publics. Siemens a annoncé un investissement de 220 millions EUR dans son site de fabrication de transformateurs de Nuremberg en 2025. Hitachi Energy a également annoncé un investissement de 30 millions EUR dans son site de transformateurs secs de Saragosse.
Marché des Transformateurs de Traction dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord présente une base de demande fragmentée entre les réseaux de trains de banlieue, les tramways et les systèmes de métro urbain. Le remplacement et la rénovation du matériel roulant vieillissant dans les corridors du nord-est des États-Unis soutiennent les commandes de base. De nouveaux projets de tramway au Canada et dans certaines villes des États-Unis apportent des volumes supplémentaires. La Banque européenne d'investissement (BEI) Global a signé un prêt de 250 millions USD en octobre 2025 pour le premier système de train électrique du Costa Rica, comprenant 51 km de lignes à double voie et 28 nouvelles rames électriques. L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des opportunités supplémentaires où les programmes de modernisation progressent malgré des cycles de passation de marchés plus longs. L'extension à grande vitesse du Maroc, les programmes intercités d'Arabie saoudite et la modernisation ferroviaire en Afrique du Sud pourraient élargir la demande pour les fournisseurs capables de satisfaire aux exigences de contenu local. Le marché mondial des transformateurs de traction est moins exposé au ferroviaire à grande vitesse en Amérique du Nord qu'en Asie-Pacifique ou en Europe.
Paysage concurrentiel
Le marché mondial des transformateurs de traction est fragmenté entre de grands groupes d'électrification ferroviaire. Hitachi Energy, Siemens, ABB, Alstom, CRRC et Mitsubishi Electric peuvent fournir des équipements de traction dans le cadre de contrats plus larges de matériel roulant ou d'électrification ferroviaire. Ce modèle donne aux grands fournisseurs accès à des packages de véhicules à haute valeur ajoutée et à des arrangements de service à long terme. Hitachi Energy indique que plus de 5 000 de ses transformateurs de traction sont installés dans des infrastructures ferroviaires et de métro dans le monde entier et que plus de 30 000 unités de matériel roulant utilisent ses produits. Les spécialistes régionaux, notamment Končar, JST Transformateurs, Meidensha et BHEL, maintiennent leurs positions là où les règles d'approvisionnement nationales et la fabrication locale sont importantes. Le marché mondial des transformateurs de traction comprend également des fournisseurs qui se font concurrence sur des types de transformateurs spécifiques, la couverture de certification et les références ferroviaires locales.
Les grands fournisseurs élargissent leurs portefeuilles de type sec à mesure que les exigences de sécurité incendie deviennent plus importantes dans les appels d'offres de métro. La commande de janvier 2025 de Hitachi Energy pour 360 transformateurs de type sec pour le programme S-Bahn de Munich en est un exemple. La société a également annoncé 250 millions USD d'investissements supplémentaires dans la fabrication mondiale de transformateurs en mars 2025. Siemens Energy a annoncé la construction d'une usine de transformateurs de 150 millions USD à Charlotte, en Caroline du Nord, et un investissement dans son site de Nuremberg en 2025. Ces investissements répondent aux besoins de capacité et renforcent l'accès à l'approvisionnement en composants. Les fournisseurs ajoutent également des services de surveillance de l'état et de maintenance pour générer des revenus récurrents à partir des flottes installées.
La certification reste une barrière concurrentielle importante car les opérateurs ferroviaires exigent des équipements qualifiés avec des performances de sécurité documentées. Les normes CEI 60310:2026 et EN 50155:2026 augmentent la valeur des capacités établies en matière d'essais et de conformité. Cela favorise les fabricants disposant de larges portefeuilles de produits certifiés. Les nouveaux entrants font face à des coûts et des délais plus importants lorsqu'ils cherchent à obtenir l'approbation de nouveaux produits. Des espaces blancs subsistent dans l'approvisionnement en transformateurs redresseurs de type sec pour les systèmes de métro CC en Asie du Sud-Est et en Afrique subsaharienne. Les fournisseurs chinois gagnent du terrain sur les marchés d'exportation, tandis que les fournisseurs européens font face à des coûts de certification plus élevés. Le score de concentration du marché mondial des transformateurs de traction est de 6 sur 10, car les grands fournisseurs intégrés occupent des positions solides dans les contrats à haute valeur ajoutée, tandis que les spécialistes régionaux continuent de détenir des activités nationales et spécifiques aux applications significatives.
Leaders du secteur des transformateurs de traction
-
ABB Ltd.
-
Siemens AG
-
Alstom SA
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Transformateurs de Traction Entreprises couvertes dans ce rapport
- ABB Ltd.
- Alstom SA
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- CRRC Corporation Limited
- EMCO Limited
- GE Vernova Inc.
- Hind Rectifiers Limited
- Hitachi Energy Ltd.
- JST Transformateurs
- Končar - Elektroindustrija d.d.
- Meidensha Corporation
- MGM Transformer Company
- Mitsubishi Electric Corporation
- Schneider Electric SE
- SGB-SMIT Group
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Corporation
- Wabtec Corporation
- Wilson Transformer Company
Développements industriels récents dans Marché des Transformateurs de Traction
- Octobre 2026 : Siemens Mobility a remporté la plus grande commande mondiale de trains à batterie : 113 trains Mireo Plus B à trois voitures (plus option pour 132 unités supplémentaires) de LNVG et RGB en Basse-Saxe, d'une valeur de plus de 2 milliards EUR, avec une mise en service à partir de fin 2031.
- Octobre 2025 : La BEI Global a signé un prêt de 250 millions USD pour le premier système de train électrique du Costa Rica, 51 km de lignes à double voie dans la zone métropolitaine de San José et 28 nouvelles rames électriques, le premier projet d'électrification de cette envergure en Amérique centrale.
- Septembre 2025 : Rail Baltica a signé un contrat d'électrification de 1,77 milliard EUR avec COBELEC Rail Baltica couvrant 870 km en Estonie, en Lettonie et en Lituanie sous un système 2×25 kV, 50 Hz avec 10 sous-stations de traction. Il s'agit du plus grand projet d'électrification ferroviaire d'Europe en cours d'exécution, avec la première phase (949 millions EUR) prévue pour 2030.
- Mars 2025 : Hitachi Energy a annoncé 250 millions USD d'investissements supplémentaires dans la production mondiale de transformateurs lors de la CERAWeek, s'appuyant sur son programme de 6 milliards USD annoncé en 2024. Plus de 40 % des nouveaux capitaux ciblent la fabrication aux États-Unis, en développant les chaînes d'approvisionnement en composants, y compris pour les variantes de transformateurs ferroviaires.
Périmètre du rapport sur le marché mondial des transformateurs de traction
Un transformateur de traction est un transformateur électrique spécialisé qui convertit la puissance haute tension provenant des caténaires aériennes ou des sous-stations, généralement comprise entre 15 kV et 27,5 kV CA, en tensions plus basses requises pour les moteurs de propulsion des trains et les systèmes auxiliaires embarqués.
Le marché mondial des transformateurs de traction est segmenté par type, matériel roulant, technologie de refroidissement et géographie. Par type, le marché est segmenté en transformateurs de traction à changeur de prises, transformateurs de traction à prises fixes et transformateurs de traction redresseurs. Par matériel roulant, le marché est segmenté en locomotives électriques, trains à grande vitesse, trains de métro, automotrices électriques (EMU), véhicules sur rail léger et tramways, et autres matériels roulants électriques. Par technologie de refroidissement, le marché est segmenté en transformateurs de traction refroidis à l'huile, refroidis à l'air et de type sec. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des transformateurs de traction dans 22 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Transformateurs de traction à changeur de prises |
| Transformateurs de traction à prises fixes |
| Transformateurs de traction redresseurs |
| Locomotives électriques |
| Trains à grande vitesse |
| Trains de métro |
| Automotrices électriques (EMU) |
| Véhicules sur rail léger et tramways |
| Autres matériels roulants électriques |
| Transformateurs de traction refroidis à l'huile |
| Transformateurs de traction refroidis à l'air |
| Transformateurs de traction de type sec |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Transformateurs de traction à changeur de prises | |
| Transformateurs de traction à prises fixes | ||
| Transformateurs de traction redresseurs | ||
| Par matériel roulant | Locomotives électriques | |
| Trains à grande vitesse | ||
| Trains de métro | ||
| Automotrices électriques (EMU) | ||
| Véhicules sur rail léger et tramways | ||
| Autres matériels roulants électriques | ||
| Par technologie de refroidissement | Transformateurs de traction refroidis à l'huile | |
| Transformateurs de traction refroidis à l'air | ||
| Transformateurs de traction de type sec | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel type de transformateur de traction détient la plus grande part ?
Le marché mondial des transformateurs de traction devrait atteindre 2,52 milliards USD d'ici 2032, contre 1,84 milliard USD en 2027, avec un CAGR de 6,39 %.
Quel type de transformateur de traction détient la plus grande part ?
Les transformateurs de traction à changeur de prises détiennent la plus grande part à 56,4 % en 2026, car ils peuvent gérer les variations de tension sur les réseaux ferroviaires électrifiés.
Quelle application de matériel roulant connaît la croissance la plus rapide ?
Les trains à grande vitesse devraient croître à un CAGR de 7,1 % jusqu'en 2032, car les nouveaux corridors nécessitent des équipements compacts avec des performances thermiques et pondérales strictes.
Pourquoi les transformateurs de traction de type sec gagnent-ils en adoption ?
Les transformateurs de traction de type sec devraient croître à un CAGR de 6,9 % jusqu'en 2032, car les opérateurs urbains privilégient la sécurité incendie, les conceptions sans huile et la faible maintenance.
Quelle région est en tête de la demande en transformateurs de traction ?
L'Asie-Pacifique est en tête avec 48,7 % de part en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032, soutenue par les investissements ferroviaires en Chine et en Inde.
Qu'est-ce qui limite la croissance des fournisseurs dans ce secteur ?
Les cycles de qualification, les normes de sécurité révisées et l'exposition aux coûts des matériaux peuvent retarder les livraisons et peser sur les marges dans le cadre de contrats à long terme à prix fixe. Ces contraintes sont les plus pertinentes lorsque les projets ont des délais de livraison serrés et que les fournisseurs doivent réserver des matériaux avant l'acceptation finale des équipements dans les chaînes d'approvisionnement mondiales de matériel roulant.