
牽引トランスフォーマー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.85 十億米ドル |
| 市場規模 (2032) | 2.52 十億米ドル |
| 成長率 (2027 - 2032) | 6.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる牽引トランスフォーマー市場分析
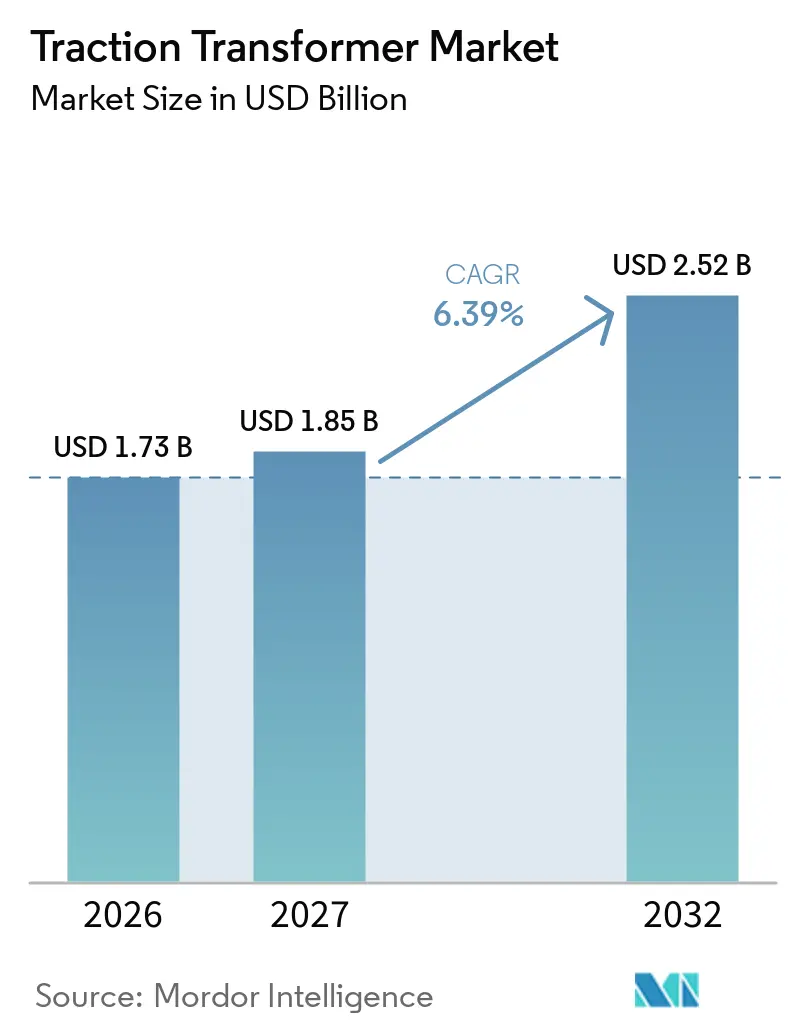
牽引トランスフォーマー市場規模は、2026年に1.73 ビリオン 米ドル、2027年に1.85 ビリオン 米ドルと予測され、2032年までに2.52 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.39%で成長する見込みです。鉄道の電化、高速回廊の建設、老朽化した鉄道車両の更新が、車載電力変換機器への需要を支えています。世界銀行は2025年に、20か国以上において総コミットメント額4.5 ビリオン 米ドルの鉄道投資プロジェクト15件を支援したと報告しました。[1]グローバル牽引トランスフォーマー市場は、異なる電圧システムで動作でき、改訂された鉄道安全要件を満たす機器への需要によっても形成されています。大手サプライヤーは、統合型鉄道車両契約、認済み製品ポートフォリオ、およびサービス能力を活用して高額受注を獲得しています。高い原材料コストと長い承認サイクルは、納期スケジュールとサプライヤーのマージンに対する重要な制約として依然として残っています。
主要レポートのポイント
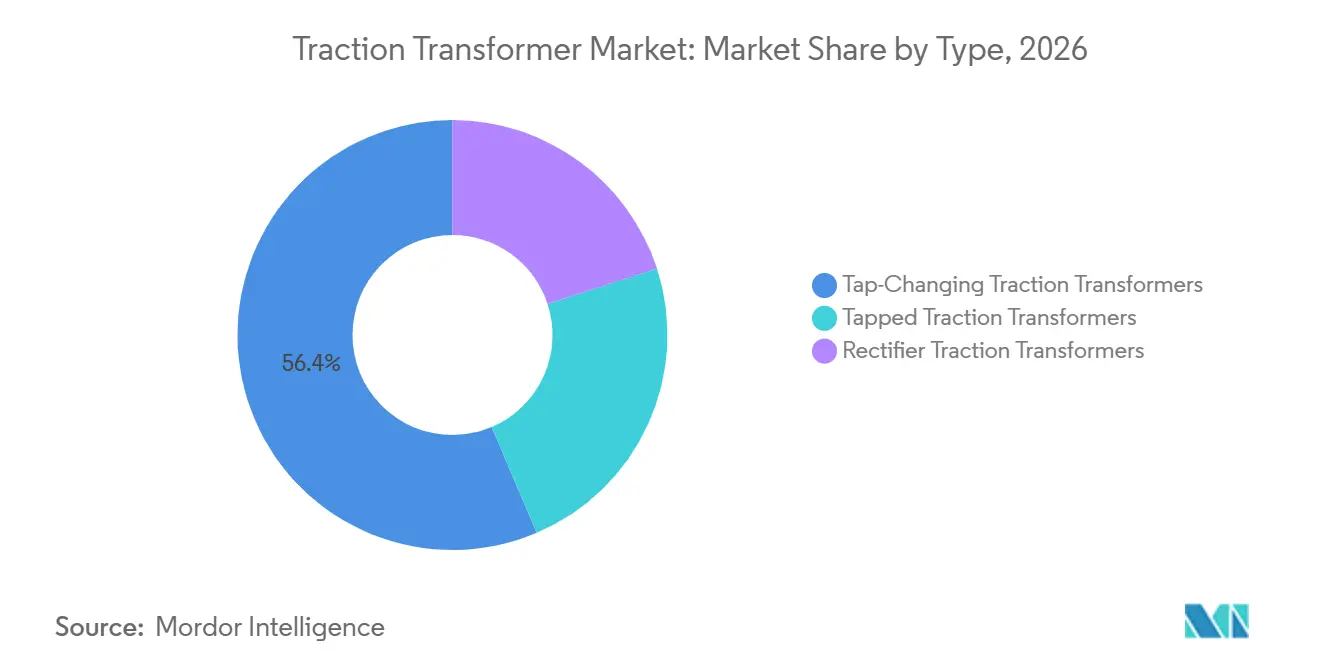
- タイプ別では、タップ切替式牽引トランスフォーマーが2026年のグローバル牽引トランスフォーマー市場シェアの56.4%を占め、整流器式牽引トランスフォーマーは2032年にかけてCAGR 6.7%で成長すると予測されています。
- 鉄道車両別では、電気機関車が2026年のグローバル牽引トランスフォーマー市場シェアの32.5%を占め、高速列車は2032年にかけてCAGR 7.1%で成長すると予測されています。
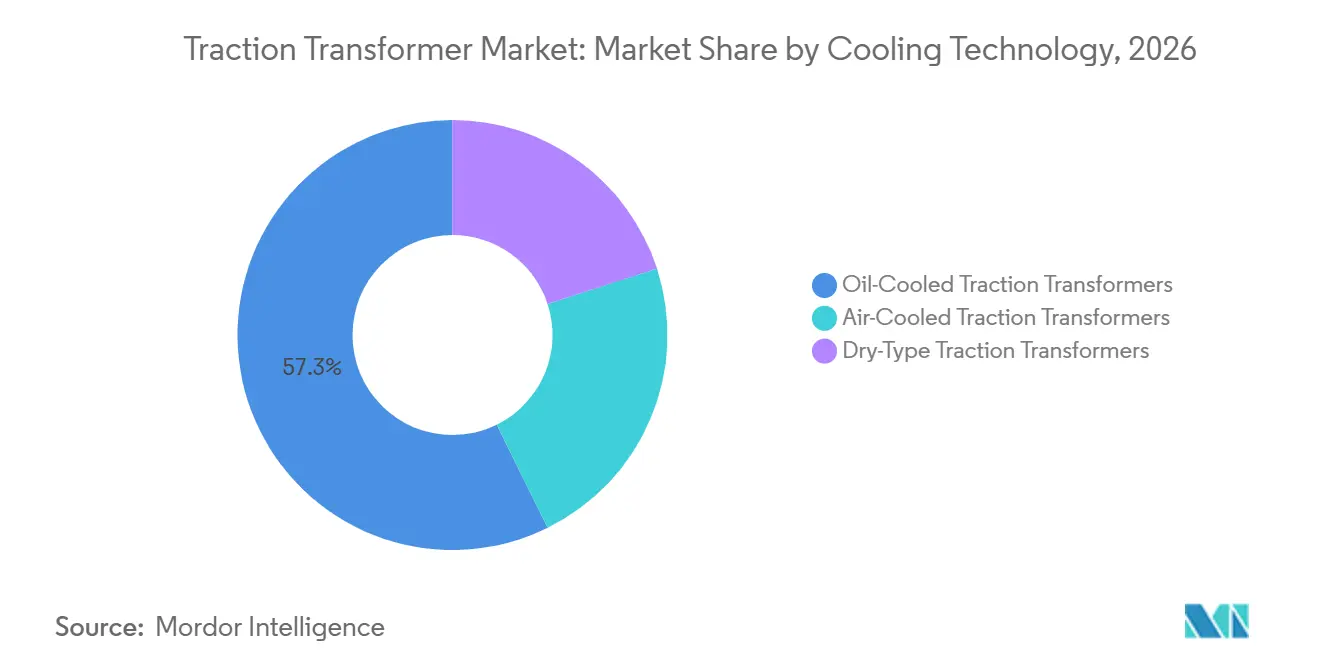
- 冷却技術別では、油冷式牽引トランスフォーマーが2026年のグローバル牽引トランスフォーマー市場シェアの57.3%を占め、乾式牽引トランスフォーマーは2032年にかけてCAGR 6.9%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のグローバル牽引トランスフォーマー市場シェアの48.7%を占め、2032年にかけてCAGR 6.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄道電化とディーゼル車両の代替 | +1.8% | 南アジア、サブサハラアフリカ、中央ヨーロッパを主要地域とするグローバル規模 | 短期(2年以内) |
| 高速鉄道と都市間フリートの拡大 | +1.5% | アジア太平洋、欧州、中東・アフリカ | 中期(2〜4年) |
| 都市地下鉄および近郊鉄道の輸送力増強 | +1.2% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| マルチシステム相互運用性要件 | +0.8% | 欧州、EU隣接回廊、北東アジア | 中期(2〜4年) |
| デジタル状態監視と予知保全 | +0.7% | 欧州とアジア太平洋が先行するグローバル規模 | 長期(4年以上) |
| 軽量・高出力密度トランスフォーマー設計 | +0.5% | アジア太平洋と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄道電化とディーゼル車両の代替
鉄道電化は、すべての電気機関車、列車編成、および電車が車載電力機器を必要とするため、グローバル牽引トランスフォーマー市場における最も広範な需要基盤を提供します。インド鉄道は2014年から2025年の間に46,900ルートkmを追加し、2025年12月までに広軌電化率99.2%を達成しました。[2]この拡大により、調達はVande Bharat列車編成、貨物機関車、および地下鉄ユニットへと移行しています。これらのプログラムは、中出力の旅客機器と高出力の貨物機関車機器の両方を必要とします。Rail Balticaは2025年9月に、2×25 kVシステムと10か所の牽引変電所を使用してエストニア、ラトビア、リトアニアの870kmをカバーする1.77 ビリオン ユーロの電化契約に署名しました。[3]英国とロシアにおける低い電化レベルは、グローバル牽引トランスフォーマー市場にさらなる転換パイプラインをもたらしています。
高速鉄道と都市間フリートの拡大
高速鉄道には、厳格な重量・振動要件を満たしながら連続熱負荷に耐えて動作できるコンパクトなトランスフォーマーが必要です。このニーズが、グローバル牽引トランスフォーマー市場における高速列車のCAGR 7.1%予測を支えています。欧州委員会が2025年11月に公表した高速鉄道計画は、2030年までにベルリン〜コペンハーゲン間の所要時間を4時間にすること、および2035年までにマドリードを経由したパリ〜リスボン接続を目標としています。[4]新路線の開設により、鉄道車両と関連牽引機器への需要が生まれます。インドのムンバイ〜アーメダバードプロジェクトは2025年9月に510 ミリオン 米ドルの軌道設置契約で前進し、電力供給と信号調達が並行して進展しました。モロッコのケニトラ〜マラケシュ延伸は2×25 kV ACシステムの下で200km・時速320kmの路線を追加し、アフリカにおける高速需要を拡大させます。
都市地下鉄および近郊鉄道の輸送力増強
地下鉄投資は、通勤輸送力の需要が商品サイクルに左右されにくいため、グローバル牽引トランスフォーマー市場を支えています。中国は2025年に成都、南京、天津で100kmを超える拡張を含む1,500km超の地下鉄開業を計画していました。インドは2025年に地下鉄開発向けの複数の資金コミットメントを受けました。アジア開発銀行は2025年12月にチェンナイ地下鉄鉄道投資プロジェクトへ240 ミリオン 米ドルを承認しました。欧州投資銀行はナグプールとプネーの地下鉄開発に289.5 ミリオン ユーロをコミットしました。密閉された旅客空間は、防火安全要件を満たせる乾式・空冷式機器を地下鉄事業者が好む傾向を促しています。
マルチシステム相互運用性要件
国際間の運行により、1台の機関車内で複数の圧システムを管理できるトランスフォーマーアセンブリへの需要が生まれています。欧州では1.5 kV DC、3 kV DC、15 kV AC、25 kV ACシステムが使用されており、これらのシステムは貨物・旅客回廊で共存しています。事業者が単一システム設計ではなくマルチ電圧対応を仕様に盛り込む場合、グローバル牽引トランスフォーマー市場は恩恵を受けます。Nexrailは2025年11月、欧州4電圧システムすべてで運用するためにStadler Euro9000機関車を最大200台発注しました。2025年の学術研究では、25 kV ACと3 kV DC間の切り替えが500〜3,000 Hzの範囲で電磁干渉を発生させる可能性があることが明らかになりました。これらの動作条件により、フィルター、整流器アセンブリ、および車載トランスフォーマー統合の工学的要件が高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長い認定サイクルと鉄道安全認証 | -0.6% | グローバル;TSIおよびERA認可によりコンプライアンス段階が追加される欧州では新規参入者に対してより深刻 | 短中期(4年以内) |
| 重量、スペース、および熱管理のトレードオフ | -0.4% | アジア太平洋(高速EMUの重量制約);欧州(軽量地域列車編成のパッケージング) | 中期(2〜4年) |
| 銅、電磁鋼板、絶縁液コストの変動 | -0.5% | グローバル;GOES輸入コストが中国国内価格比で高い北米とEUでは深刻 | 短期(2年以内) |
| 運行鉄道における改修機会の限定 | -0.3% | 交通密度が高く保守停止時間が限られた北米と成熟した欧州ネットワーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅、電磁鋼板、絶縁液コストの変動
材料コストは、グローバル牽引トランスフォーマー市場にとって直接的な商業的制約であり続けています。銅と方向性電磁鋼板は合計でユニットの部品表(BOM)の40%〜50%を占めます。固定価格鉄道契約は、契約受注から納品までの間に商品価格が変動した場合にサプライヤーを露出させる可能性があります。これらのサイクルは2〜3年に及ぶことがあります。プレミアム電磁鋼板のリードタイムが長いことも、メーカーにより多くの在庫保有を要求します。メーカーは低損失コア設計や処理済み巻線を通じて対応しており、エネルギー性能を改善し操業コストの圧力を軽減するとができます。
長い認定サイクルと鉄道安全認証
認定要件は、フリート需要が旺盛な場合でも商業的参入を遅らせる可能性があります。国際電気標準会議(IEC)60310:2026は2026年4月に公表され、車載トランスフォーマーの衝撃・振動試験要件が改訂されました。改訂規格では乾式温度試験要件も分離されました。EN 50155:2026は2026年5月に発効し、2021年版に取って代わり、サプライヤーに技術文書の更新を求めています。新規サプライヤーは、収益が発生する前に認定試験報告書および欧州相互運用性規則に基づく認可を必要とする場合があります。このプロセスは、既に認証済み製品ファミリーと設置済み鉄道実績を持つ既存サプライヤーに有利です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
タップ切替式設計がマルチシステム鉄道網を支援タップ切替式牽引トランスフォーマーは2026年のグローバル牽引トランスフォーマー市場シェアの56.4%を占めました。オンロードタップ切替機構により、25 kV・15 kV AC鉄道システムで見られる変動する入力条件下でも二次電圧を維持します。このため、本設計は電化幹線における電気機関車および電車の一般的な選択肢となっています。このタイプのグローバル牽引トランスフォーマー市場規模は、混合交通回廊、近郊ネットワーク、国際間サービスから恩恵を受けています。Nexrailの2025年の最大200台の4システム対応Euro 9000機関車の発注は、1つのアセンブリで複数の欧州電圧システムを管理できる機器への需要を示しています。
タップ式トランスフォーマーは、固定比率で運転要件を満たせる単一電圧の地下鉄・軽量軌道サービスにおいて引き続き関連性を持っています。交通事業者が混合路線に対応できるプラットフォームを求める場合、その役割はより限定的です。整流器式牽引トランスフォーマーは2032年にかけてCAGR 6.7%で拡大すると予測されています。中国、インド、東南アジアにおけるDC地下鉄の拡大がこの見通しを支えています。2025年の大容量乾式車載牽引トランスフォーマーの研究では、構造最適化後に絶縁引張強度が43%改善したことが報告されました。この開発は、絶縁性能とパッケージングが重要な高容量整流器設計を支援します。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
鉄道車両別:
機関車需要が首位を維持しつつ高速列車が急成長電気機関車は2026年のグローバル牽引トランスフォーマー市場シェアの32.5%を占めました。25 kV ACシステムで運行する幹線貨物・旅客機関車は、3〜6 MVAのトランスフォーマー定格を必要とすることが多く、そのため多くの地下鉄・軽量軌道用途よりもユニット収益が高くなります。Alstomの2025年のVande Bharat Sleeper列車編成17本向け牽引部品契約は1億4,400万ユーロの価値があり、5年間の保守を含んでいました。大規模フリートプログラムは収益を限られた数の鉄道車両契約に集中させる可能性があります。
高速列車は鉄道車両セグメントの中で最も速いCAGR 7.1%で2032年にかけて成長すると予測されています。インド、モロッコ、欧州、アラブ首長国連邦の新路線は、厳格な軸重・熱的制限内で機能できる機器を必要とします。地下鉄車両と電車は、コンパクトで低保守の機器に対する個別の需要基盤を生み出しています。地下鉄事業者は密閉された駅における防火安全要件に対応するため乾式ユニットを選択することが多いです。軽量軌道車両と路面電車は、低いユニット価値が設計の複雑さを制限するため、依然として価格感応度が高いです。バッテリー電気・水素電気鉄道車両は、パイロットフリートが大量発注に移行するにつれて補助回路トランスフォーマーを必要とする可能性があります。
冷却技術別:
油冷式ユニットが首位を維持しつつ乾式設計が台頭油冷式牽引トランスフォーマーは2026年のグローバル牽引トランスフォーマー市場シェアの57.3%を占めました。高出力密度とユニットコストの面で優位性があるめ、大容量幹線・貨物サービスで強固な地位を維持しています。引火点300℃以上の合成エステル液は、鉱物油漏洩に関する懸念の一部に対応しました。これにより、防火安全要件が厳しくなる中でも油冷式機器の関連性が維持されています。幹線・貨物鉄道プログラムは、この冷却方式が確立されている大容量ユニットを引き続き必要としています。
乾式牽引トランスフォーマーは2032年にかけてCAGR 6.9%で成長すると予測されています。都市鉄道事業者は、旅客、密閉空間、限られた車両スペースが防火安全と低保守の価値を高める場所では油を使わない機器を好みます。Hitachi Energyは2025年1月にミュンヘンSバーンXXL列車90本向けにRESIBLOC Rail乾式トランスフォーマー360台の受注を獲得しました。これらの列車はバイエルン州の20億ユーロ超のSバーンアップグレードの一部であり、納入は2028年末から予定されています。空冷式トランスフォーマーは、油冷式の容量でも乾式の安全プレミアムでもない用途に対応します。IEC 60310:2026は乾式・空冷式ポートフォリオ全般の製品更新を必要とする可能性があます。
地域別分析
アジア太平洋地域の牽引トランスフォーマー市場
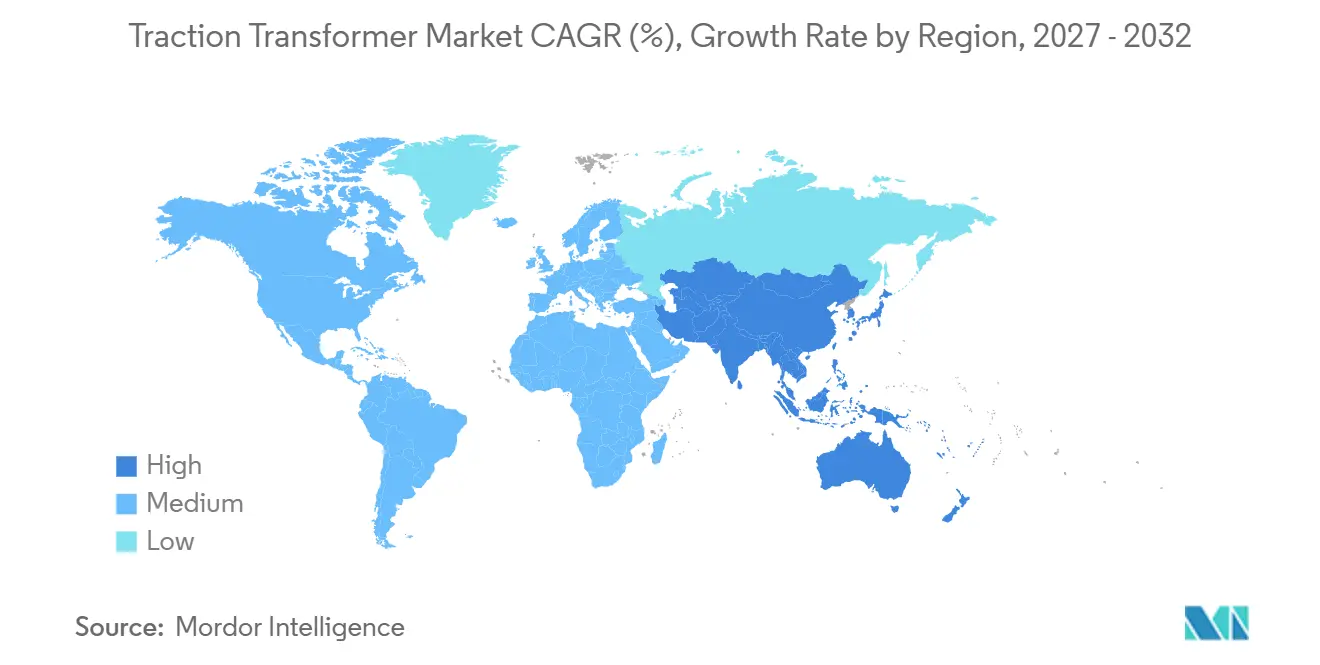
アジア太平洋地域は2026年の世界牽引トランスフォーマー市場シェアの48.7%を占め、2032年にかけて6.8%のCAGRで拡大すると予測されている。中国の地下鉄および高速鉄道建設と、インドの鉄道車両調達が、同地域の首位を支えている。インドは2014年から2025年の間に46,900ルートkmを電化し、ヴァンデ・バーラト列車セット、貨物機関車、および地下鉄電車ユニットへの需要を支援した。アジア開発銀行は2025年10月にデリー・メーラト地域高速輸送システム向けの299 ミリオン 米ドル第4トランシェローンを承認し、同回廊への総融資額は1.05 ビリオン 米ドルに達した。ジャルタが提案する東西地下鉄入札および東南アジアの他のシステムが調達パイプラインに加わっている。日本と韓国は、既存の高速鉄道ネットワーク上の機器が耐用年数に達するにつれて更新需要を提供している。
欧州の牽引トランスフォーマー市場
欧州は、事業者が認証要件を満たし複数の電化システムにまたがって対応しなければならないため、世界牽引トランスフォーマー市場において技術的に要求水準の高い地域である。欧州委員会の2025年計画は、鉄道車両および関連電力機器を必要とする主要高速鉄道接続を特定している。レール・バルティカの1.77 ビリオン ユーロの電化プロジェクトは、2×25 kVシステムのもとでエストニア、ラトビア、リトアニアの870 kmをカバーする。ルーマニア、ポーランド、チェコ共和国の事業者は、公的支援インフラ計画を通じてディーゼル車両の置き換えを進めている。Siemens AGは2025年にニュルンベルクのトランスフォーマー施設への2.2 ビリオン ユーロの投資を発表した。Hitachi Energy Ltd.もサラゴサの乾式トランスフォーマーサイトへの3,000 ミリオン ユーロの投資を発表した。
南北アメリカおよびMEAの牽引トランスフォーマー市場
北米は、通勤鉄道、ライトレール、および都市地下鉄システムにわたって分散した需要基盤を有している。米国北東部回廊における老朽化した鉄道車両の更新および改修が基本的な受注を支えている。カナダおよび米国の一部都市における新規ライトレールプロジェクトがさらなる需要量を加えている。欧州投資銀行(EIB)グローバルは2025年10月にコスタリカ初の電気鉄道システム向けに250 ミリオン 米ドルのローンに署名し、同システムは51 kmの複線および28両の新型電気列車ユニットで構成される。南米、中東、アフリカは、調達サイクルが長いにもかかわらず近代化プログラムが進展しており、追加的な機会を提供している。モロッコの高速鉄道延伸、サウジアラビアの都市間プログラム、および南アフリカの鉄道近代化は、現地調達要件を満たすことができるサプライヤーへの需要を拡大する可能性がある。世界牽引トランスフォーマー市場は、アジア太平洋地域や欧州と比較して、北米における高速鉄道へのエクスポージャー低い。
競合環境
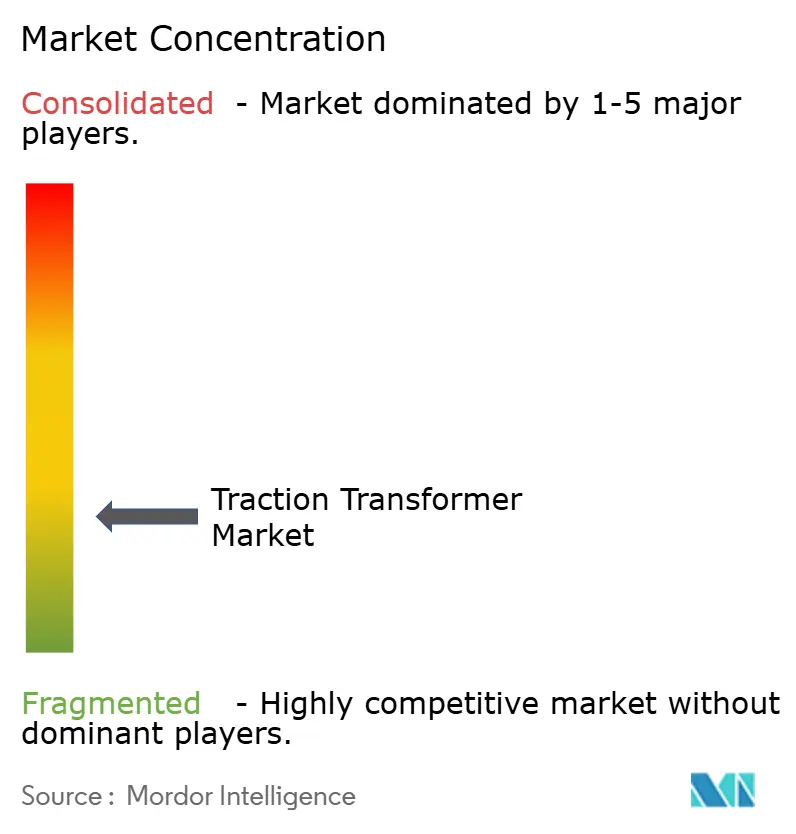
グローバル牽引トランスフォーマー市場は、大手鉄道電化グループの間で分散しています。Hitachi Energy、Siemens、ABB、Alstom、CRRC、Mitsubishi Electricは、より広範な鉄道車両または鉄道電化契約を通じて牽引機器を供給できます。このモデルにより、大手サプライヤーは高額の車両パッケージと長期サービス契約のアクセスを得ています。Hitachi Energyは、世界の鉄道・地下鉄インフラに自社の牽引トランスフォーマーが5,000台以上設置されており、30,000台以上の鉄道車両が自社製品を使用していると述べています。Končar、JST Transformateurs、Meidensha、BHELを含む地域専門メーカーは、国内調達規則と現地製造が重要な市場での地位を維持しています。グローバル牽引トランスフォーマー市場には、特定のトランスフォーマータイプ、認証範囲、現地鉄道実績で競争するサプライヤーも含まれています。
大手サプライヤーは、地下鉄調達において防火安全要件がより重要になるにつれて乾式ポートフォリオを拡大しています。Hitachi Energyの2025年1月のミュンヘンSバーンプログラム向け乾式トランスフォーマー360台の受注はこの戦略の一例です。同社はまた2025年3月にグローバルのトランスフォーマー製造投資として追加の2億5,000万米ドルを発表しました。Siemens Energyは2025年にノースカロライナ州シャーロットでの1億5,000万米ドルのトランスフォーマー工場建設とニュルンベルク施設への投資を発表しました。これらの投は能力ニーズに対応し、部品サプライチェーンへのアクセスを強化します。サプライヤーはまた、設置済みフリートから継続的収益を生み出すために状態監視・保守サービスを追加しています。
鉄道事業者は文書化された安全性能を持つ認定機器を必要とするため、認証は重要な競争障壁であり続けています。IEC 60310:2026とEN 50155:2026は、確立された試験・コンプライアンス能力の価値を高めています。これは広範な認証済み製品ポートフォリオを持つメーカーに有利です。小規模の新規参入者は、新製品の承認を求める際に大きなコストと時間的要件に直面します。東南アジアとサブサハラアフリカのDC地下鉄システム向け乾式整流器トランスフォーマー供給にはホワイトスペースが残っています。中国サプライヤーは輸出市場で牽引力を得ており、欧州サプライヤーはより高い認証コストに直面しています。大手統合サプライヤーが高額契約で強い地位を保持し、地域専門メーカーが国別・用途別の重要なビジネスを維持していることから、グローバル牽引トランスフォーマー市場の集中スコアは10点満点中6点です。
牽引トランスフォーマー業界のリーダー企業
-
ABB Ltd.
-
Siemens AG
-
Alstom SA
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
牽引トランスフォーマー市場 このレポートでカバーされる企業
- ABB Ltd.
- Alstom SA
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- CRRC Corporation Limited
- EMCO Limited
- GE Vernova Inc.
- Hind Rectifiers Limited
- Hitachi Energy Ltd.
- JST Transformateurs
- Končar - Elektroindustrija d.d.
- Meidensha Corporation
- MGM Transformer Company
- Mitsubishi Electric Corporation
- Schneider Electric SE
- SGB-SMIT Group
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Corporation
- Wabtec Corporation
- Wilson Transformer Company
最近の産業開発事情 牽引トランスフォーマー市場
- 2026年10月:Siemens Mobilityが世界最大のバッテリー式列車受注を獲得。ニーダーザクセン州のLNVGおよびRGBから3両編成のMireo Plus B列車113本(追加132本のオプション付き)を受注。受注額は20億ユーロ超で、2031年末から運行開始予定。
- 2025年10月:EIBグローバルがコスタリカ初の電気鉄道システムに2億5,000万米ドルのローンに署名。サンホセ首都圏の51kmの複線と28両の新型電気列車ユニットで構成され、中央アメリカにおけるこの規模の初の電化プロジェクト。
- 2025年9月:Rail BalticaがCOBELEC Rail Balticaと、エストニア、ラトビア、リトアニアにわたる870kmをカバーする2×25 kV、50 Hzシステムと10か所の牽引変電所を含む1.77 ビリオン ユーロの電化契約に署名これは欧州で現在進行中の最大の鉄道電化プロジェクトであり、第1フェーズ(9億4,900万ユーロ)は2030年までに完了予定。
- 2025年3月:Hitachi EnergyがCERAWeekにおいて、2024年に発表した60億米ドルのプログラムに続く追加のグローバルトランスフォーマー生産投資2億5,000万米ドルを発表。新規資本の40%超が米国製造をターゲットとし、鉄道トランスフォーマーバリアントを含む部品サプライチェーンを拡大。
グローバル牽引トランスフォーマー市場レポートの範囲
牽引トランスフォーマーとは、架線または変電所からの高電圧電力(通常15 kV〜27.5 kV AC)を列車推進モーターおよび車内補助システムに必要な低電圧に変換する特殊な電気トランスフォーマーです。
グローバル牽引トランスフォーマー市場は、タイプ別、鉄道車両別、冷却技術別、地域別にセグメント化されています。タイプ別では、市場はタップ切替式牽引トランスフォーマー、タップ式牽引トランスフォーマー、整流器式牽引トランスフォーマーにセグメント化されています。鉄道車両別では、市場は電気機関車、高速列車、地下鉄車両、電車(EMU)、軽量軌道車両・路面電車、その他の電気鉄道車両にセグメント化されています。冷却技術別では、市場は油冷式、空冷式、乾式牽引トランスフォーマーにセグメント化されています。レポートは主要地域22か国にわたるローバル牽引トランスフォーマー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| タップ切替式牽引トランスフォーマー |
| タップ式牽引トランスフォーマー |
| 整流器式牽引トランスフォーマー |
| 電気機関車 |
| 高速列車 |
| 地下鉄車両 |
| 電車(EMU) |
| 軽量軌道車両・路面電車 |
| その他の電気鉄道車両 |
| 油冷式牽引トランスフォーマー |
| 空冷式牽引トランスフォーマー |
| 乾式牽引トランスフォーマー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | タップ切替式牽引トランスフォーマー | |
| タップ式牽引トランスフォーマー | ||
| 整流器式牽引トランスフォーマー | ||
| 鉄道車両別 | 電気機関車 | |
| 高速列車 | ||
| 地下鉄車両 | ||
| 電車(EMU) | ||
| 軽量軌道車両・路面電車 | ||
| その他の電気鉄道車両 | ||
| 冷却技術別 | 油冷式牽引トランスフォーマー | |
| 空冷式牽引トランスフォーマー | ||
| 乾式牽引トランスフォーマー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答されている主要な質問
最大のシェアを持つ牽引トランスフォーマータイプは?
グローバル牽引トランスフォーマー市場は、2027年の1.84 ビリオン 米ドルから2032年までに2.52 ビリオン 米ドルに達し、CAGR 6.39%で成長すると予測されています。
最大のシェアを持つ牽引トランスフォーマータイプは?
タップ切替式牽引トランスフォーマーは、電化鉄道網全体の電圧変動を管理できるため、2026年に56.4%で最大のシェアを保有しています。
最も急成長している鉄道車両用途は?
高速列車は、新路線が厳格な熱的・重量性能を持つコンパクトな機器を必要とするため、2032年にかけてCAGR 7.1%で成長すると予測されています。
乾式牽引トランスフォーマーが採用を拡大している理由は?
乾式牽引トランスフォーマーは、都市の事業者が防火安全、オイルフリー設計、低保守を優先しているため、2032年にかけてCAGR 6.9%で成長すると予測されています。
牽引トランスフォーマーの需要をリードしている地域は?
アジア太平洋が2026年に48.7%のシェアで首位を占め、中国とインドへの鉄道投資に支えられ2032年にかけてCAGR 6.8%で成長すると予測されています。
このセクターにおけるサプライヤーの成長を制限する要因は?
認定サイクル、改訂された安全基準、および原材料コストの露出は、長期固定価格契約の下での納期遅延とマージン圧迫をもたらす可能性があります。これらの制約は、プロジェクトが厳格な納期スケジュールを持ち、サプライヤーがグローバルな鉄道車両サプライチェーン全体での最終機器受け入れ前に材料を確保しなければならない場合に最も関連性が高くなります。