
Größe und Marktanteil des Marktes für Traktionstransformatoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.85 Milliarden US-Dollar |
| Marktgröße (2032) | 2.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Traktionstransformatoren von Mordor Intelligence
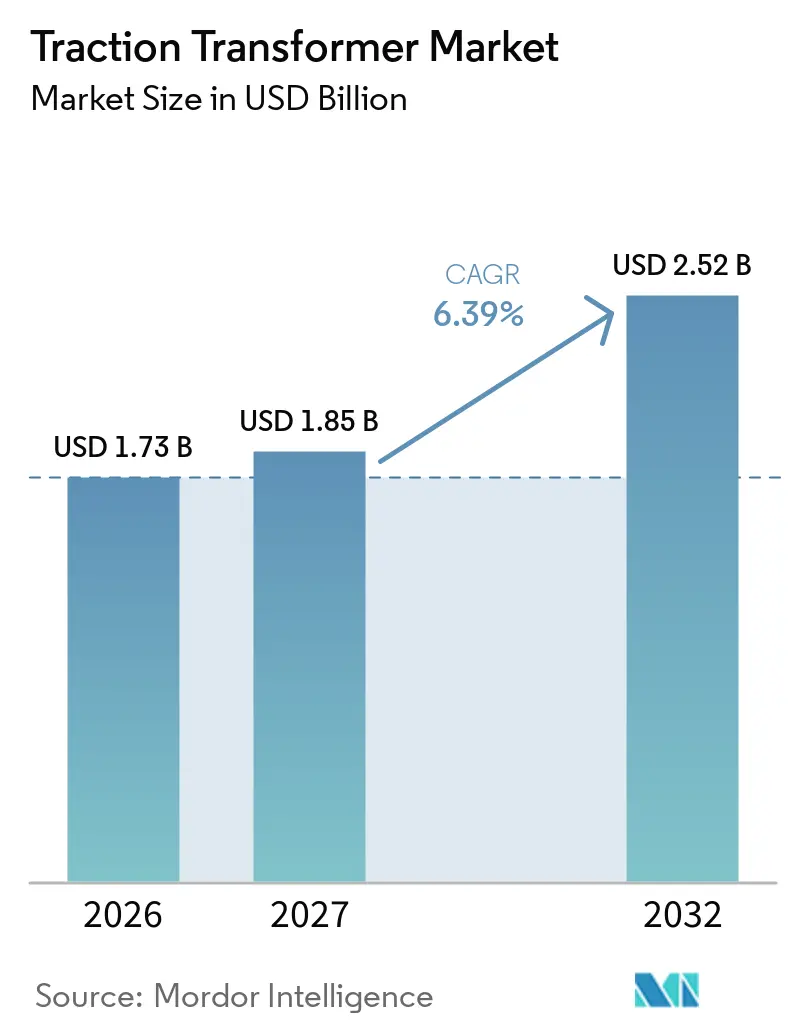
Die Marktgröße für Traktionstransformatoren wird für 2026 auf 1,73 Milliarden USD, für 2027 auf 1,85 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 2,52 Milliarden USD erreichen, mit einer CAGR von 6,39 % von 2027 bis 2032. Die Elektrifizierung von Eisenbahnen, der Bau von Hochgeschwindigkeitskorridoren und der Ersatz von alterndem Rollmaterial stützen die Nachfrage nach bordeigenen Stromumwandlungsgeräten. Die Weltbank berichtete 2025, dass sie 15 Eisenbahninvestitionsprojekte mit Gesamtzusagen von 4,5 Milliarden USD in mehr als 20 Ländern unterstützt hat.[1] Der globale Markt für Traktionstransformatoren wird auch durch den Bedarf an Geräten geprägt, die in verschiedenen Spannungssystemen betrieben werden können und überarbeiteten Eisenbahnsicherheitsanforderungen entsprechen. Große Lieferanten nutzen integrierte Rollmaterialverträge, zertifizierte Produktportfolios und Serviceleistungen, um hochwertige Aufträge zu sichern. Höhere Materialkosten und längere Genehmigungszyklen bleiben wichtige Einschränkungen für Lieferpläne und Lieferantenmargen.
Wichtigste Erkenntnisse des Berichts
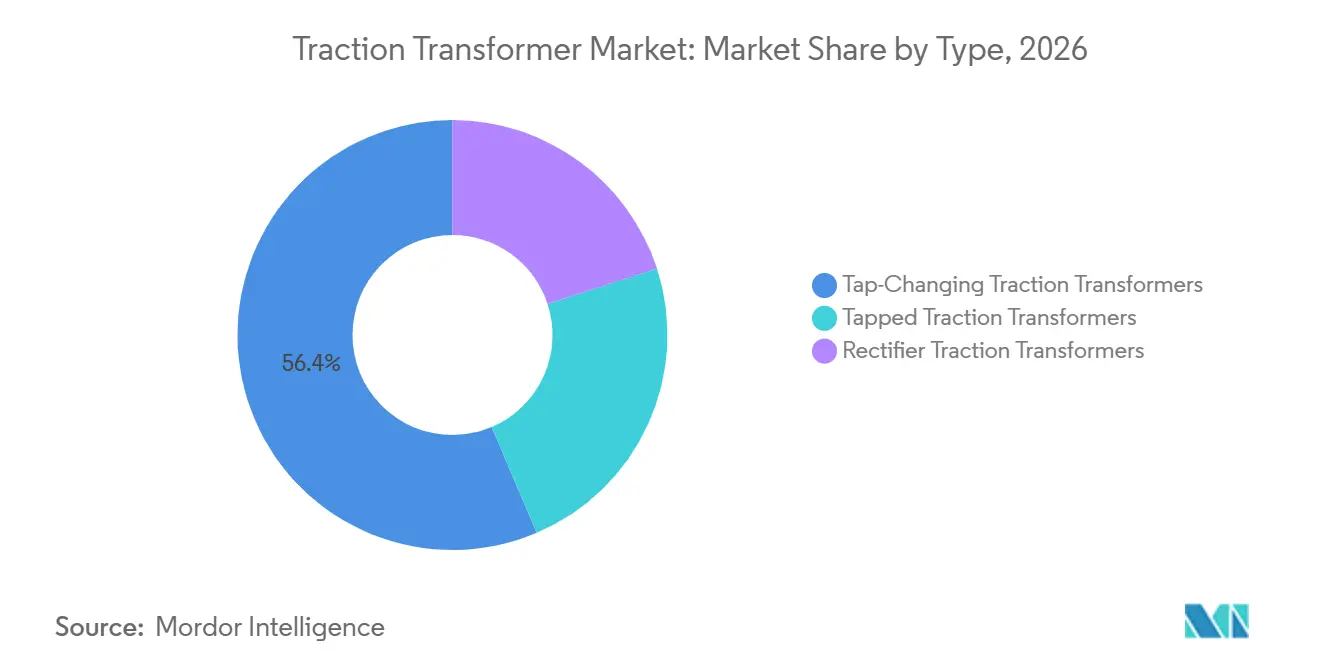
- Nach Typ hielten Stufenschalt-Traktionstransformatoren im Jahr 2026 einen Anteil von 56,4 % am globalen Markt für Traktionstransformatoren, während Gleichrichter-Traktionstransformatoren bis 2032 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
- Nach Rollmaterial hielten Elektrolokomotiven im Jahr 2026 einen Anteil von 32,5 % am globalen Markt für Traktionstransformatoren, während Hochgeschwindigkeitszüge bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
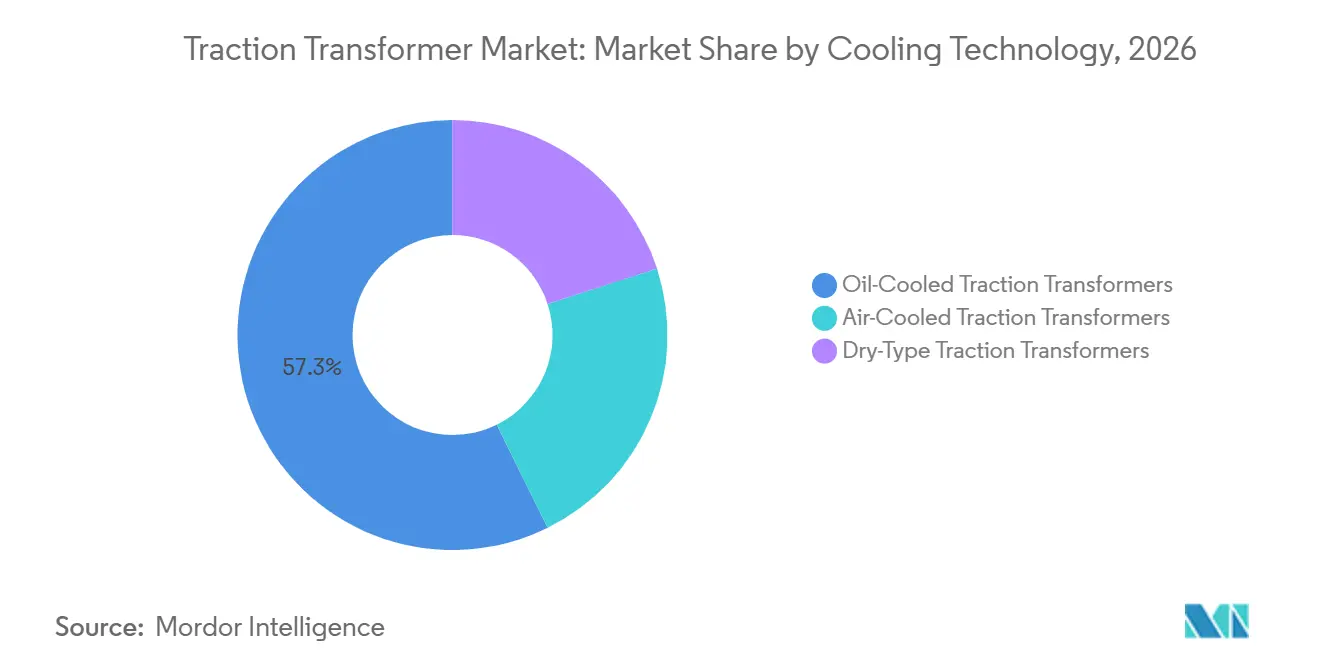
- Nach Kühltechnologie hielten ölgekühlte Traktionstransformatoren im Jahr 2026 einen Anteil von 57,3 % am globalen Markt für Traktionstransformatoren, während Trockentyp-Traktionstransformatoren bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
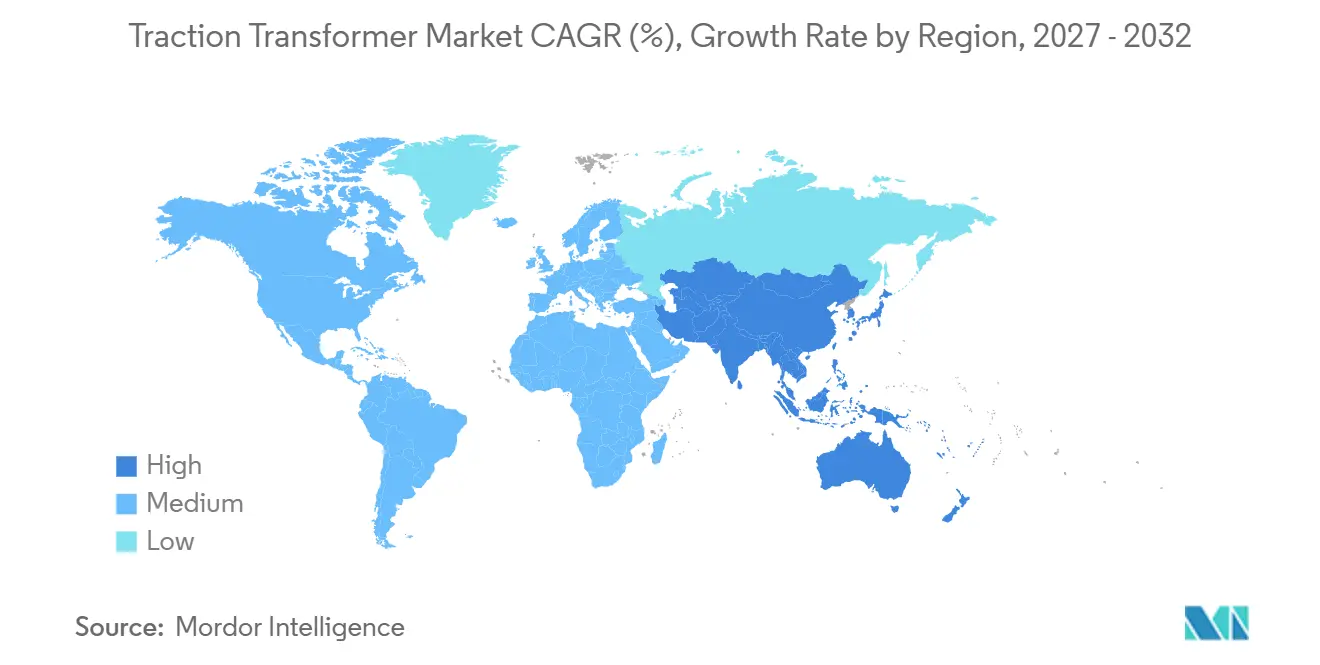
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 48,7 % am globalen Markt für Traktionstransformatoren und wird bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eisenbahnelektrifizierung und Ersatz von Dieselflotten | +1.8% | Global, mit primärer Intensität in Südasien, Sub-Sahara-Afrika und Mitteleuropa | Kurzfristig (≤ 2 Jahre) |
| Hochgeschwindigkeitsbahn und Erweiterung der Fernverkehrsflotte | +1.5% | Asien-Pazifik, Europa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen im städtischen U-Bahn- und Vorortbahnverkehr | +1.2% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Mehrspannungsinteroperabilität | +0.8% | Europa, EU-angrenzende Korridore und Nordostasien | Mittelfristig (2–4 Jahre) |
| Digitale Zustandsüberwachung und vorausschauende Wartung | +0.7% | Global, angeführt von Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Leichte Transformatorkonstruktion mit hoher Leistungsdichte | +0.5% | Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eisenbahnelektrifizierung und Ersatz von Dieselflotten
Die Eisenbahnelektrifizierung bildet die breiteste Nachfragebasis für den globalen Markt für Traktionstransformatoren, da jede Elektrolokomotive, jeder Triebzug und jede elektrische Triebwageneinheit bordeigene Stromversorgungsgeräte benötigt. Indian Railways erreichte bis Dezember 2025 eine Elektrifizierung von 99,2 % der Breitspur nach dem Hinzufügen von 46.900 Streckenkilometern zwischen 2014 und 2025.[2] Diese Expansion hat die Beschaffung auf Vande-Bharat-Triebzüge, Güterlokomotiven und U-Bahn-Einheiten verlagert. Diese Programme erfordern sowohl mittelleistungsstarke Personenbeförderungsgeräte als auch leistungsstärkere Geräte für Güterlokomotiven. Rail Baltica unterzeichnete im September 2025 einen Elektrifizierungsvertrag über 1,77 Milliarden EUR für 870 km in Estland, Lettland und Litauen unter einem 2×25-kV-System mit 10 Traktionsunterstationen.[3] Niedrigere Elektrifizierungsgrade im Vereinigten Königreich und in Russland hinterlassen eine weitere Umrüstungspipeline für den globalen Markt für Traktionstransformatoren.
Hochgeschwindigkeitsbahn und Erweiterung der Fernverkehrsflotte
Hochgeschwindigkeitsbahnen erfordern kompakte Transformatoren, die unter kontinuierlicher thermischer Belastung betrieben werden können und dabei strenge Gewichts- und Schwingungsanforderungen erfüllen. Dieser Bedarf unterstützt die prognostizierte CAGR von 7,1 % für Hochgeschwindigkeitszüge im globalen Markt für Traktionstransformatoren. Der im November 2025 veröffentlichte Hochgeschwindigkeitsbahn-Plan der Europäischen Kommission zielt auf eine Reisezeit Berlin–Kopenhagen von 4 Stunden bis 2030 und eine Paris–Lissabon-Verbindung über Madrid bis 2035 ab.[4] Neue Korridore schaffen Nachfrage nach Rollmaterial sowie nach zugehöriger Traktionsausrüstung. Indiens Mumbai-Ahmedabad-Projekt schritt im September 2025 mit einem Gleisbauvertrag über 510 Millionen USD voran, während die Beschaffung von Stromversorgung und Signaltechnik parallel fortschritt. Marokkos Kenitra-Marrakesch-Erweiterung fügt eine 200 km lange, 320 km/h schnelle Strecke unter einem 2×25-kV-Wechselstromsystem hinzu und verbreitert die Hochgeschwindigkeitsnachfrage in Afrika.
Kapazitätserweiterungen im städtischen U-Bahn- und Vorortbahnverkehr
U-Bahn-Investitionen stützen den globalen Markt für Traktionstransformatoren, da der Bedarf an Pendlerkapazitäten weniger von Rohstoffzyklen abhängig ist. China plante für 2025 mehr als 1.500 km an U-Bahn-Eröffnungen, darunter Erweiterungen von über 100 km in Chengdu, Nanjing und Tianjin. Indien erhielt 2025 mehrere Finanzierungszusagen für die U-Bahn-Entwicklung. Die Asiatische Entwicklungsbank genehmigte im Dezember 2025 240 Millionen USD für das Chennai Metro Rail Investment Project. Die Europäische Investitionsbank sagte 289,5 Millionen EUR für die U-Bahn-Entwicklung in Nagpur und Pune zu. Geschlossene Fahrgastbereiche veranlassen U-Bahn-Betreiber, Trockentyp- und luftgekühlte Geräte zu bevorzugen, die Brandschutzanforderungen erfüllen können.
Anforderungen an die Mehrspannungsinteroperabilität
Der grenzüberschreitende Betrieb schafft Nachfrage nach Transformatorbaugruppen, die mehrere Spannungssysteme innerhalb einer Lokomotive verwalten können. Europa verwendet 1,5-kV-Gleichstrom-, 3-kV-Gleichstrom-, 15-kV-Wechselstrom- und 25-kV-Wechselstromsysteme, und diese Systeme koexistieren auf Güter- und Personenkorridoren. Der globale Markt für Traktionstransformatoren profitiert, wenn Betreiber Mehrspannungsfähigkeit anstelle von Einzelsystemdesigns spezifizieren. Nexrail bestellte im November 2025 bis zu 200 Stadler-Euro9000-Lokomotiven für den Betrieb in allen 4 europäischen Spannungssystemen. Eine Fachstudie aus dem Jahr 2025 ergab, dass Wechsel zwischen 25-kV-Wechselstrom und 3-kV-Gleichstrom elektromagnetische Interferenzen im Bereich von 500 bis 3.000 Hz erzeugen können. Diese Betriebsbedingungen erhöhen die technischen Anforderungen an Filter, Gleichrichterbaugruppen und die bordeigene Transformatorintegration.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Qualifizierungszyklen und Eisenbahnsicherheitszertifizierung | -0.6% | Global; verstärkt für Neueinsteiger in Europa, wo TSI- und ERA-Zulassung zusätzliche Compliance-Stufen hinzufügen | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Kompromisse bei Gewicht, Bauraum und Wärmemanagement | -0.4% | Asien-Pazifik (Gewichtsbeschränkungen für Hochgeschwindigkeits-Elektrotriebzüge); Europa (Verpackung leichter regionaler Triebzüge) | Mittelfristig (2–4 Jahre) |
| Volatile Kosten für Kupfer, Elektroblech und Isolierflüssigkeiten | -0.5% | Global; akut in Nordamerika und der EU, wo die Importkosten für kornorientiertes Elektroblech gegenüber den chinesischen Inlandspreisen erhöht sind | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Nachrüstfenster auf in Betrieb befindlichen Eisenbahnen | -0.3% | Nordamerika und reife europäische Netze mit hoher Verkehrsdichte und begrenzten Wartungsausfallzeiten | Langfristig (≥ 4 |
| Quelle: Mordor Intelligence | |||
Volatile Kosten für Kupfer, Elektroblech und Isolierflüssigkeiten
Materialkosten bleiben eine direkte kommerzielle Einschränkung für den globalen Markt für Traktionstransformatoren. Kupfer und kornorientiertes Elektroblech zusammen machen 40 % bis 50 % der Stückliste einer Einheit aus. Festpreisverträge im Schienenbereich können Lieferanten belasten, wenn sich die Rohstoffpreise zwischen Auftragserteilung und Lieferung ändern. Diese Zyklen können 2 bis 3 Jahre umfassen. Längere Vorlaufzeiten für hochwertiges Elektroblech erfordern zudem, dass Hersteller mehr Lagerbestände vorhalten. Hersteller reagieren mit verlustarmen Kerndesigns und behandelten Wicklungen, die die Energieleistung verbessern und den Betriebskostendruck reduzieren können.
Lange Qualifizierungszyklen und Eisenbahnsicherheitszertifizierung
Qualifizierungsanforderungen können den kommerziellen Markteintritt verzögern, selbst wenn die Flottenachfrage stark ist. Die Internationale Elektrotechnische Kommission (IEC) 60310:2026 wurde im April 2026 veröffentlicht und überarbeitete die Anforderungen an Stoß- und Schwingungsprüfungen für bordeigene Transformatoren. Die überarbeitete Norm trennt auch die Temperaturprüfungsanforderungen für Trockentyp-Transformatoren. EN 50155:2026 trat im Mai 2026 in Kraft und ersetzte die Ausgabe von 2021, sodass Lieferanten ihre technische Dokumentation aktualisieren müssen. Neue Lieferanten benötigen möglicherweise akkreditierte Prüfberichte und eine Zulassung gemäß den europäischen Interoperabilitätsregeln, bevor Einnahmen erzielt werden. Dieser Prozess begünstigt etablierte Lieferanten, die bereits über zertifizierte Produktfamilien und installierte Eisenbahnreferenzen verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Stufenschaltdesigns unterstützen Mehrspannungs-EisenbahnnetzeStufenschalt-Traktionstransformatoren hielten im Jahr 2026 einen Anteil von 56,4 % am globalen Markt für Traktionstransformatoren. Ihr Laststufenschaltmechanismus hält die Sekundärspannung unter den wechselnden Eingangsbedingungen aufrecht, die in 25-kV- und 15-kV-Wechselstrom-Bahnsystemen vorkommen. Dies macht das Design zu einer gängigen Wahl für Elektrolokomotiven und elektrische Triebwageneinheiten auf elektrifizierten Hauptstrecken. Die Marktgröße des globalen Marktes für Traktionstransformatoren für diesen Typ profitiert von Mischverkehrskorridoren, Vorortnetzen und grenzüberschreitenden Diensten. Nexrails Bestellung von bis zu 200 Viersystem-Euro-9000-Lokomotiven im Jahr 2025 veranschaulicht die Nachfrage nach Geräten, die mehrere europäische Spannungssysteme in einer Baugruppe verwalten können.
Abgriff-Transformatoren bleiben für Einspannungs-U-Bahn- und Stadtbahndienste relevant, bei denen ein festes Übersetzungsverhältnis die Betriebsanforderungen erfüllen kann. Ihre Rolle ist begrenzter, wenn Verkehrsbetreiber eine Plattform wünschen, die gemischte Strecken bedienen kann. Gleichrichter-Traktionstransformatoren werden bis 2032 voraussichtlich mit einer CAGR von 6,7 % wachsen. Die Expansion von Gleichstrom-U-Bahnen in China, Indien und Südostasien unterstützt diese Aussicht. Eine Studie aus dem Jahr 2025 über großkapazitive Trockentyp-Traktionstransformatoren an Bord berichtete von einer 43-prozentigen Verbesserung der Zugfestigkeit der Isolierung nach struktureller Optimierung. Diese Entwicklung unterstützt leistungsstärkere Gleichrichterdesigns, bei denen Isolierleistung und Verpackung wichtig sind.

Nach Rollmaterial:
Lokomotivnachfrage führt, während Hochgeschwindigkeitszüge schneller wachsenElektrolokomotiven machten im Jahr 2026 einen Anteil von 32,5 % am globalen Markt für Traktionstransformatoren aus. Hauptstrecken-Güter- und Personenlokomotiven, die unter 25-kV-Wechselstromsystemen betrieben werden, erfordern häufig Transformatornennleistungen von 3 bis 6 MVA. Ihr Stückerlös ist daher höher als bei vielen U-Bahn- und Stadtbahnanwendungen. Alstoms Vertrag aus dem Jahr 2025 für Traktionskomponenten für 17 Vande-Bharat-Sleeper-Triebzüge hatte einen Wert von 144 Millionen EUR und umfasste 5 Jahre Wartung. Große Flottenprogramme können Einnahmen auf eine begrenzte Anzahl von Rollmaterialverträgen konzentrieren.
Hochgeschwindigkeitszüge werden bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen, der schnellsten Rate unter den Rollmaterialsegmenten. Neue Korridore in Indien, Marokko, Europa und den Vereinigten Arabischen Emiraten erfordern Geräte, die innerhalb strenger Achslast- und Wärmegrenzen arbeiten können. U-Bahn-Züge und elektrische Triebwageneinheiten schaffen eine separate Nachfragebasis für kompakte und wartungsarme Geräte. U-Bahn-Betreiber wählen häufig Trockentyp-Einheiten, um Brandschutzanforderungen in geschlossenen Bahnhöfen zu erfüllen. Straßenbahnen und Stadtbahnen bleiben preissensibler, da ihre niedrigeren Stückwerte die Designkomplexität begrenzen. Batterie-elektrisches und wasserstoff-elektrisches Rollmaterial kann Hilfsstromkreis-Transformatoren erfordern, wenn Pilotflotten in größere Bestellungen übergehen.
Nach Kühltechnologie:
Ölgekühlte Einheiten führen, während Trockentyp-Designs an Boden gewinnenÖlgekühlte Traktionstransformatoren beherrschten im Jahr 2026 einen Anteil von 57,3 % am globalen Markt für Traktionstransformatoren. Sie behalten eine starke Position im Hochkapazitäts-Hauptstrecken- und Güterverkehr, da sie eine günstige Leistungsdichte und Stückkosten bieten. Synthetische Esterfluide mit Flammpunkten über 300 °C haben einen Teil der Bedenken hinsichtlich Mineralölleckagen ausgeräumt. Dies ermöglicht es ölgekühlten Geräten, relevant zu bleiben, da die Brandschutzanforderungen strenger werden. Hauptstrecken- und Gütereisenbahnprogramme erfordern weiterhin Hochkapazitätseinheiten, bei denen dieser Kühlansatz etabliert ist.
Trockentyp-Traktionstransformatoren werden bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen. Städtische Bahnbetreiber bevorzugen ölfreie Geräte, bei denen Fahrgäste, geschlossene Räume und begrenzter Fahrzeugraum den Wert von Brandschutz und geringem Wartungsaufwand erhöhen. Hitachi Energy erhielt im Januar 2025 einen Auftrag für 360 RESIBLOC-Rail-Trockentyp-Transformatoren für 90 Münchner S-Bahn-XXL-Züge. Die Züge sind Teil des über 2 Milliarden EUR umfassenden S-Bahn-Ausbaus Bayerns, und die Lieferungen sind ab Ende 2028 geplant. Luftgekühlte Transformatoren dienen Anwendungen, bei denen weder die Kapazität ölgekühlter Einheiten noch die Sicherheitsprämie von Trockentyp-Geräten ausschlaggebend ist. IEC 60310:2026 kann Produktaktualisierungen in Trockentyp- und luftgekühlten Portfolios erfordern.
Geografische Analyse
APAC Traktions-Transformator-Markt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,7 % am globalen Traktions-Transformator-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 6,8 % wachsen. Chinas U-Bahn- und Hochgeschwindigkeitsausbau sowie die Beschaffung von Schienenfahrzeugen in Indien untermauern die führende Position der Region. Indien elektrifizierte zwischen 2014 und 2025 46.900 Streckenkilometer und schuf damit Nachfrage nach Vande-Bharat-Triebzügen, Güterlokomotiven und elektrischen Mehrfachtriebeinheiten für den Stadtverkehr. Die Asiatische Entwicklungsbank genehmigte im Oktober 2025 einen Kredit der vierten Tranche in Höhe von 299 Millionen USD für das Delhi-Meerut Regional Rapid Transit System und brachte damit ihre Gesamtfinanzierung für den Korridor auf 1,05 Milliarden USD. Die geplante Ost-West-Metro-Ausschreibung in Jakarta sowie weitere südostasiatische Systeme ergänzen die Beschaffungspipeline. Japan und Südkorea generieren Ersatznachfrage, da die Ausrüstung etablierter Hochgeschwindigkeitsnetze das Ende ihrer Nutzungsdauer erreicht.
Europa Traktions-Transformator-Markt
Europa ist eine technisch anspruchsvolle Region für den globalen Traktions-Transformator-Markt, da Betreiber Zertifizierungsanforderungen erfüllen und mit mehreren Elektrifizierungssystemen arbeiten müssen. Der Plan der Europäischen Kommission von 2025 identifiziert wichtige Hochgeschwindigkeits-Schienenverbindungen, die Schienenfahrzeuge und zugehörige Stromausrüstung erfordern würden. Das Elektrifizierungsprojekt Rail Baltica im Wert von 1,77 Milliarden EUR umfasst 870 km in Estland, Lettland und Litauen unter einem 2×25-kV-System. Betreiber in Rumänien, Polen und der Tschechischen Republik ersetzen Dieselflotten durch öffentlich geförderte Infrastrukturpläne. Siemens kündigte 2025 eine Investition von 220 Millionen EUR in sein Transformatorenwerk in Nürnberg an. Hitachi Energy kündigte zudem eine Investition von 30 Millionen EUR in seinen Standort für Trockentransformatoren in Zaragoza an.
Traktions-Transformator-Markt Amerika und MEA
Nordamerika verfügt über eine fragmentierte Nachfragebasis im Bereich Pendlerverkehr, Stadtbahn und städtische U-Bahn-Systeme. Der Ersatz und die Modernisierung alternder Schienenfahrzeuge in den Korridoren des nordöstlichen Teils der Vereinigten Staaten stützen die Grundnachfrage. Neue Stadtbahnprojekte in Kanada und ausgewählten Städten der Vereinigten Staaten tragen zu einem weiteren Volumen bei. Die Europäische Investitionsbank (EIB) Global unterzeichnete im Oktober 2025 einen Kredit in Höhe von 250 Millionen USD für das erste elektrische Bahnsystem Costa Ricas, das 51 km zweigleisige Strecken und 28 neue elektrische Triebzüge umfasst. Südamerika, der Nahe Osten und Afrika bieten zusätzliche Chancen, wo Modernisierungsprogramme trotz längerer Beschaffungszyklen voranschreiten. Marokkos Hochgeschwindigkeitserweiterung, saudi-arabische Intercity-Programme und die Modernisierung des südafrikanischen Schienennetzes könnten die Nachfrage für Anbieter ausweiten, die lokale Inhaltsanforderungen erfüllen können. Der globale Traktions-Transformator-Markt ist in Nordamerika weniger dem Hochgeschwindigkeitsverkehr ausgesetzt als in Asien-Pazifik oder Europa.
Wettbewerbslandschaft
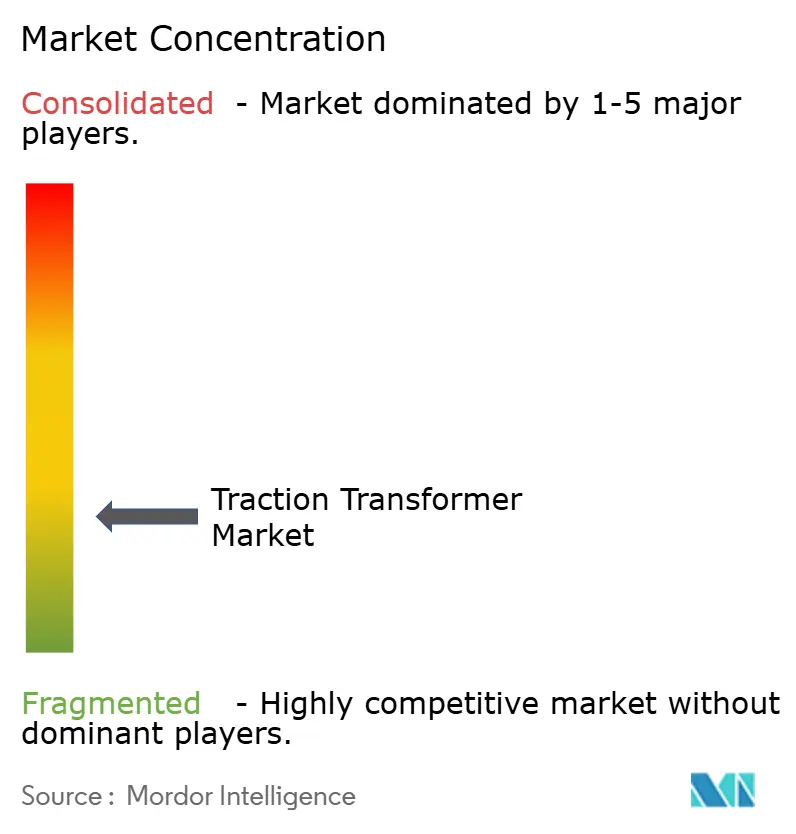
Der globale Markt für Traktionstransformatoren ist unter großen Eisenbahnelektrifizierungsgruppen fragmentiert. Hitachi Energy, Siemens, ABB, Alstom, CRRC und Mitsubishi Electric können Traktionsausrüstung über umfassendere Rollmaterial- oder Eisenbahnelektrifizierungsverträge liefern. Dieses Modell verschafft großen Lieferanten Zugang zu hochwertigen Fahrzeugpaketen und langfristigen Servicevereinbarungen. Hitachi Energy gibt an, dass mehr als 5.000 seiner Traktionstransformatoren in Eisenbahn- und U-Bahn-Infrastrukturen weltweit installiert sind und dass mehr als 30.000 Rollmaterialeinheiten seine Produkte verwenden. Regionale Spezialisten, darunter Končar, JST Transformateurs, Meidensha und BHEL, behaupten Positionen, wo nationale Beschaffungsregeln und lokale Fertigung wichtig sind. Der globale Markt für Traktionstransformatoren umfasst auch Lieferanten, die bei bestimmten Transformatortypen, Zertifizierungsabdeckung und lokalen Eisenbahnreferenzen konkurrieren.
Große Lieferanten erweitern ihre Trockentyp-Portfolios, da Brandschutzanforderungen bei der U-Bahn-Beschaffung wichtiger werden. Hitachi Energys Auftrag vom Januar 2025 für 360 Trockentyp-Transformatoren für Münchens S-Bahn-Programm ist ein Beispiel für diese Strategie. Das Unternehmen kündigte außerdem im März 2025 zusätzliche globale Investitionen in die Transformatorenproduktion in Höhe von 250 Millionen USD an. Siemens Energy kündigte den Bau einer Transformatorenfabrik im Wert von 150 Millionen USD in Charlotte, North Carolina, sowie Investitionen in sein Nürnberger Werk im Jahr 2025 an. Diese Investitionen decken Kapazitätsbedarf und stärken den Zugang zur Komponentenversorgung. Lieferanten fügen auch Zustandsüberwachungs- und Wartungsdienstleistungen hinzu, um wiederkehrende Einnahmen aus installierten Flotten zu generieren.
Die Zertifizierung bleibt eine wichtige Wettbewerbsbarriere, da Bahnbetreiber qualifizierte Geräte mit dokumentierter Sicherheitsleistung benötigen. IEC 60310:2026 und EN 50155:2026 erhöhen den Wert etablierter Test- und Compliance-Fähigkeiten. Dies begünstigt Hersteller mit breiten zertifizierten Produktportfolios. Kleinere Neueinsteiger stehen vor höheren Kosten- und Zeitanforderungen, wenn sie die Zulassung für neue Produkte anstreben. Weißer Fleck verbleibt bei der Versorgung mit Trockentyp-Gleichrichter-Transformatoren für Gleichstrom-U-Bahn-Systeme in Südostasien und Sub-Sahara-Afrika. Chinesische Lieferanten gewinnen auf Exportmärkten an Boden, während europäische Lieferanten mit höheren Zertifizierungskosten konfrontiert sind. Der Konzentrationsgrad des globalen Marktes für Traktionstransformatoren beträgt 6 von 10, da große integrierte Lieferanten starke Positionen bei hochwertigen Verträgen halten, während regionale Spezialisten weiterhin bedeutende nationale und anwendungsspezifische Geschäfte halten.
Branchenführer im Bereich Traktionstransformatoren
-
ABB Ltd.
-
Siemens AG
-
Alstom SA
-
Hitachi Energy Ltd.
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Traktions-Transformator-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Alstom SA
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- CRRC Corporation Limited
- EMCO Limited
- GE Vernova Inc.
- Hind Rectifiers Limited
- Hitachi Energy Ltd.
- JST Transformateurs
- Končar - Elektroindustrija d.d.
- Meidensha Corporation
- MGM Transformer Company
- Mitsubishi Electric Corporation
- Schneider Electric SE
- SGB-SMIT Group
- Siemens AG
- TBEA Co., Ltd.
- Toshiba Corporation
- Wabtec Corporation
- Wilson Transformer Company
Neueste Industrielle Entwicklungen in Traktions-Transformator-Markt
- Oktober 2026: Siemens Mobility gewann den weltweit größten Auftrag für batteriebetriebene Züge: 113 dreiteilige Mireo-Plus-B-Züge (plus Option für 132 weitere Einheiten) von LNVG und RGB in Niedersachsen, im Wert von über 2 Milliarden EUR, mit Inbetriebnahme ab Ende 2031.
- Oktober 2025: EIB Global unterzeichnete ein Darlehen über 250 Millionen USD für Costa Ricas erstes elektrisches Bahnsystem, 51 km doppelspurige Strecken im Großraum San José und 28 neue elektrische Triebzüge, das erste Elektrifizierungsprojekt dieser Größenordnung in Mittelamerika.
- September 2025: Rail Baltica unterzeichnete einen Elektrifizierungsvertrag über 1,77 Milliarden EUR mit COBELEC Rail Baltica für 870 km in Estland, Lettland und Litauen unter einem 2×25-kV-50-Hz-System mit 10 Traktionsunterstationen. Dies ist Europas größtes Eisenbahnelektrifizierungsprojekt in aktiver Ausführung, wobei die erste Phase (949 Millionen EUR) bis 2030 fällig ist.
- März 2025: Hitachi Energy kündigte auf der CERAWeek zusätzliche globale Investitionen in die Transformatorenproduktion in Höhe von 250 Millionen USD an, aufbauend auf seinem 2024 angekündigten Programm über 6 Milliarden USD. Über 40 % des neuen Kapitals zielt auf die US-amerikanische Fertigung ab und erweitert Komponentenlieferketten, einschließlich für Bahntransformatoren-Varianten.
Berichtsumfang des globalen Marktes für Traktionstransformatoren
Ein Traktionstransformator ist ein spezialisierter elektrischer Transformator, der Hochspannungsstrom aus Oberleitungsdrähten oder Unterstationen, typischerweise im Bereich von 15 kV bis 27,5 kV Wechselstrom, in niedrigere Spannungen umwandelt, die für Zugantriebsmotoren und bordeigene Hilfssysteme erforderlich sind.
Der globale Markt für Traktionstransformatoren ist nach Typ, Rollmaterial, Kühltechnologie und Geografie segmentiert. Nach Typ ist der Markt in Stufenschalt-Traktionstransformatoren, Abgriff-Traktionstransformatoren und Gleichrichter-Traktionstransformatoren segmentiert. Nach Rollmaterial ist der Markt in Elektrolokomotiven, Hochgeschwindigkeitszüge, U-Bahn-Züge, elektrische Triebwageneinheiten (ETW), Straßenbahnen und Stadtbahnen sowie sonstiges elektrisches Rollmaterial segmentiert. Nach Kühltechnologie ist der Markt in ölgekühlte, luftgekühlte und Trockentyp-Traktionstransformatoren segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Traktionstransformatoren in 22 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Werten (USD) bereitgestellt.
Segmentierungsübersicht
| Stufenschalt-Traktionstransformatoren |
| Abgriff-Traktionstransformatoren |
| Gleichrichter-Traktionstransformatoren |
| Elektrolokomotiven |
| Hochgeschwindigkeitszüge |
| U-Bahn-Züge |
| Elektrische Triebwageneinheiten (ETW) |
| Straßenbahnen und Stadtbahnen |
| Sonstiges elektrisches Rollmaterial |
| Ölgekühlte Traktionstransformatoren |
| Luftgekühlte Traktionstransformatoren |
| Trockentyp-Traktionstransformatoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Stufenschalt-Traktionstransformatoren | |
| Abgriff-Traktionstransformatoren | ||
| Gleichrichter-Traktionstransformatoren | ||
| Nach Rollmaterial | Elektrolokomotiven | |
| Hochgeschwindigkeitszüge | ||
| U-Bahn-Züge | ||
| Elektrische Triebwageneinheiten (ETW) | ||
| Straßenbahnen und Stadtbahnen | ||
| Sonstiges elektrisches Rollmaterial | ||
| Nach Kühltechnologie | Ölgekühlte Traktionstransformatoren | |
| Luftgekühlte Traktionstransformatoren | ||
| Trockentyp-Traktionstransformatoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welcher Traktionstransformatortyp hält den größten Marktanteil?
Der globale Markt für Traktionstransformatoren wird voraussichtlich bis 2032 einen Wert von 2,52 Milliarden USD erreichen, ausgehend von 1,84 Milliarden USD im Jahr 2027, mit einer CAGR von 6,39 %.
Welcher Traktionstransformatortyp hält den größten Marktanteil?
Stufenschalt-Traktionstransformatoren halten mit 56,4 % im Jahr 2026 den größten Marktanteil, da sie Spannungsschwankungen in elektrifizierten Eisenbahnnetzen bewältigen können.
Welche Rollmaterialanwendung wächst am schnellsten?
Hochgeschwindigkeitszüge werden bis 2032 voraussichtlich mit einer CAGR von 7,1 % wachsen, da neue Korridore kompakte Geräte mit strengen thermischen und gewichtsbezogenen Leistungsanforderungen erfordern.
Warum gewinnen Trockentyp-Traktionstransformatoren an Akzeptanz?
Trockentyp-Traktionstransformatoren werden bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen, da städtische Betreiber Brandschutz, ölfreie Designs und geringeren Wartungsaufwand priorisieren.
Welche Region führt die Nachfrage nach Traktionstransformatoren an?
Asien-Pazifik führt mit einem Anteil von 48,7 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen, unterstützt durch Eisenbahninvestitionen in China und Indien.
Was begrenzt das Lieferantenwachstum in diesem Sektor?
Qualifizierungszyklen, überarbeitete Sicherheitsstandards und Materialkostenexposition können Lieferungen verzögern und Margen unter langfristigen Festpreisverträgen belasten. Diese Einschränkungen sind am relevantesten, wenn Projekte enge Lieferpläne haben und Lieferanten Materialien vor der endgültigen Geräteabnahme in globalen Rollmaterial-Lieferketten reservieren müssen.