
Tamanho e Participação do Mercado de Caminhões de Reboque
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
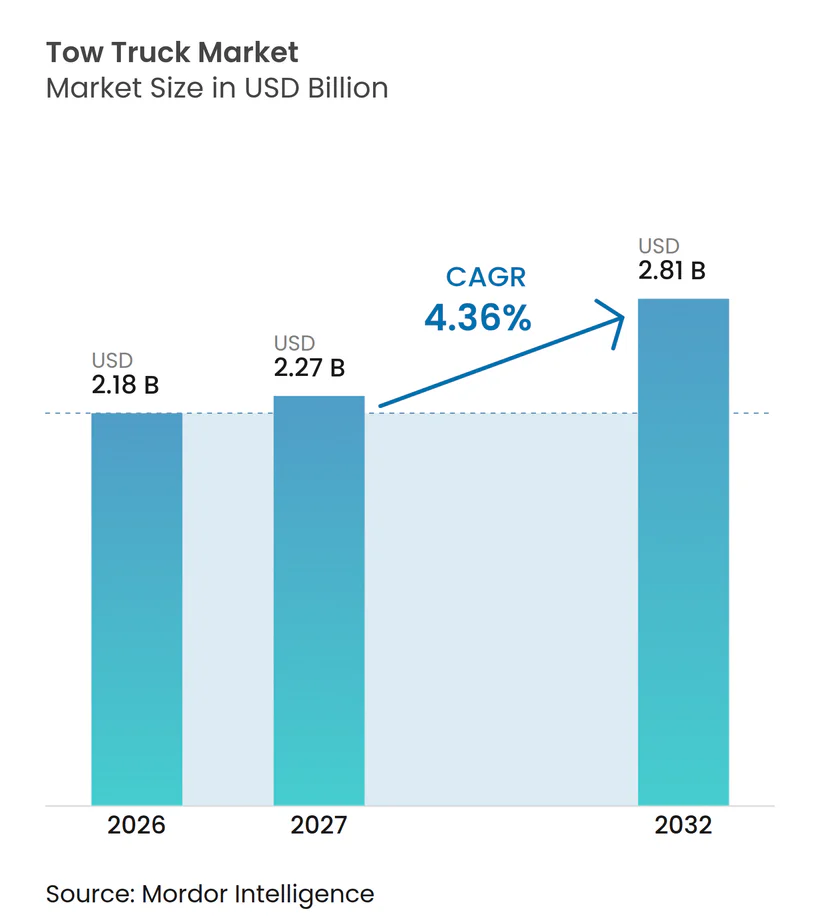
| Tamanho do Mercado (2027) | 2.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões de Reboque pela Mordor Intelligence
O tamanho do mercado de caminhões de reboque foi avaliado em 2,18 bilhões de USD em 2026 e está projetado para expandir de 2,27 bilhões de USD em 2027 para 2,81 bilhões de USD até 2032, registrando um CAGR de 4,36% entre 2027 e 2032. O mercado de caminhões de reboque é sustentado por uma base instalada de veículos maior, veículos mais antigos e eventos de assistência em estrada mais frequentes que requerem recuperação profissional. Na Alemanha, a ADAC registrou 3.691.813 atendimentos em estrada em 2025, equivalente a um atendimento a cada nove segundos e 1,6% acima de 2024, o que indica uma base de serviço duradoura para operadores de recuperação. A demanda por equipamentos também está mudando, pois os operadores precisam recuperar veículos mais pesados enquanto protegem transmissões complexas e sistemas eletrônicos. Os requisitos de despacho digital estão se tornando parte dos contratos de frotas comerciais, o que favorece os fornecedores que conseguem documentar a prestação de serviços e responder rapidamente. O mercado de caminhões de reboque, portanto, tem um caminho de expansão gradual, com a demanda por substituição e os requisitos operacionais moldando as decisões de compra ao lado do crescimento de novos veículos.
Principais Conclusões do Relatório
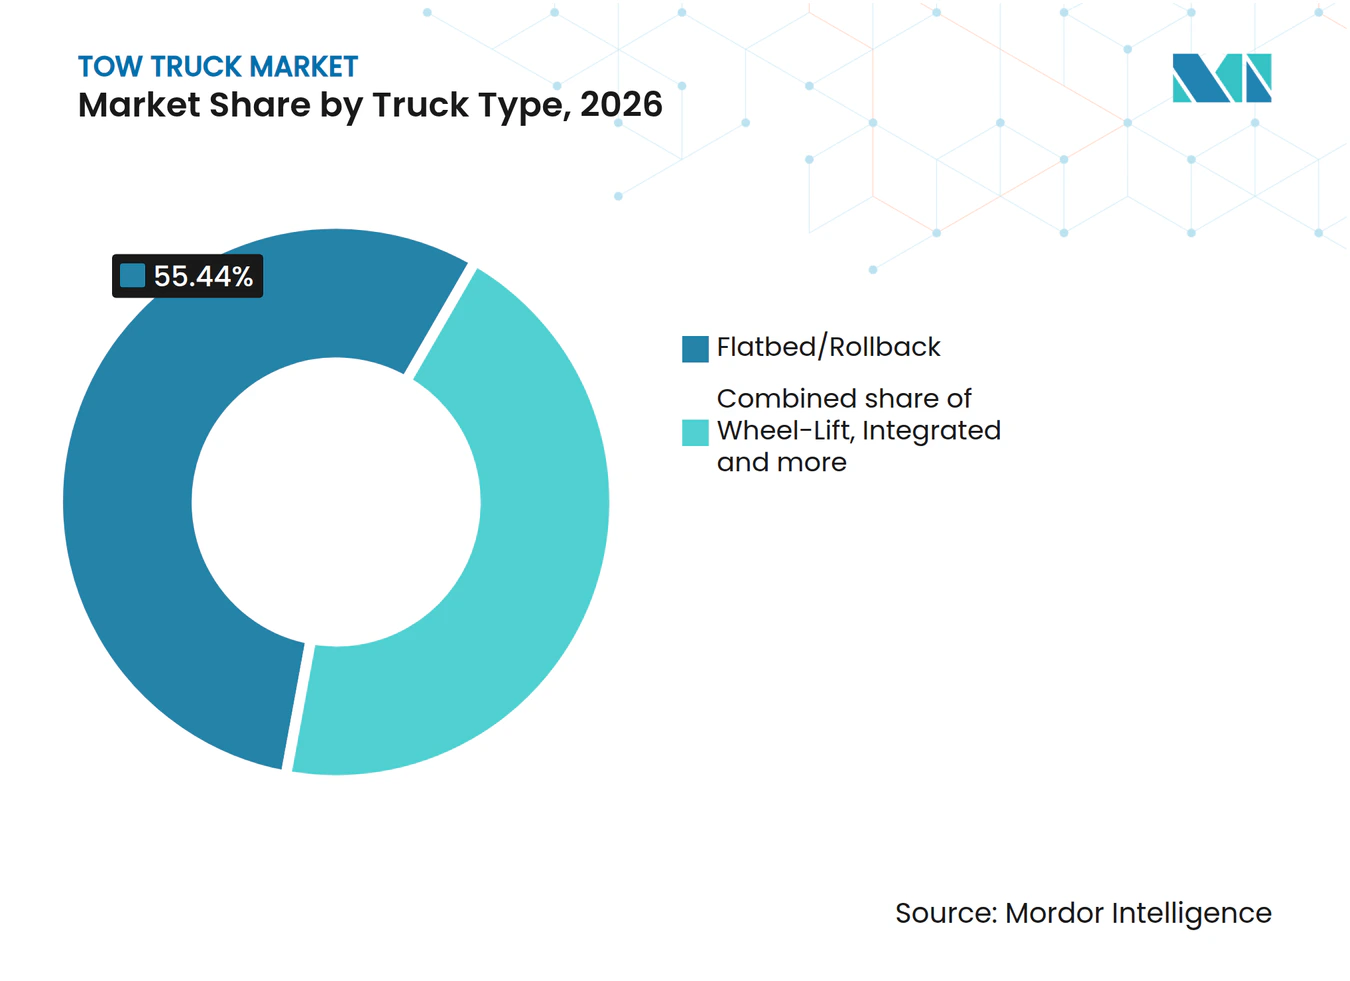
- Por tipo de caminhão, plataforma/rollback deteve uma participação de 55,44% em 2026, enquanto as unidades integradas (auto-carregáveis) têm previsão de crescer ao maior CAGR de 7,23% até 2032.
- Por classe de serviço, o médio porte deteve uma participação de 43,12% em 2026, enquanto as unidades pesadas têm previsão de crescer ao maior CAGR de 6,34% até 2032.
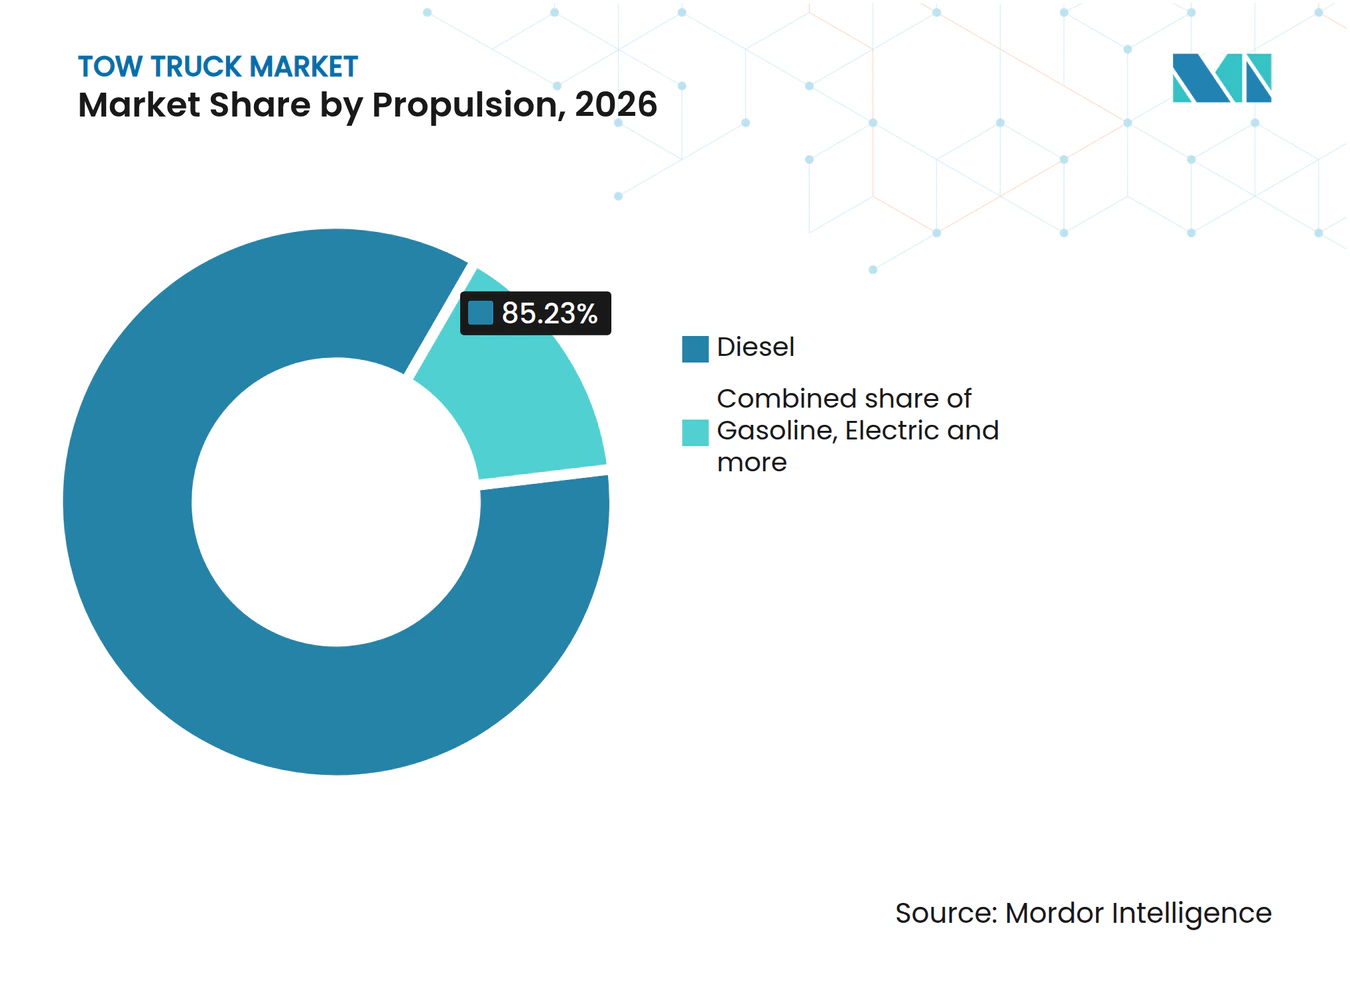
- Por propulsão, o diesel deteve uma participação de 85,23% em 2026, enquanto os caminhões de reboque elétricos têm previsão de crescer ao maior CAGR de 10,17% até 2032.
- Por usuário final, as empresas de reboque e assistência em estrada detiveram uma participação de 56,18% em 2026, enquanto os operadores de frota têm previsão de crescer ao maior CAGR de 6,82% até 2032.
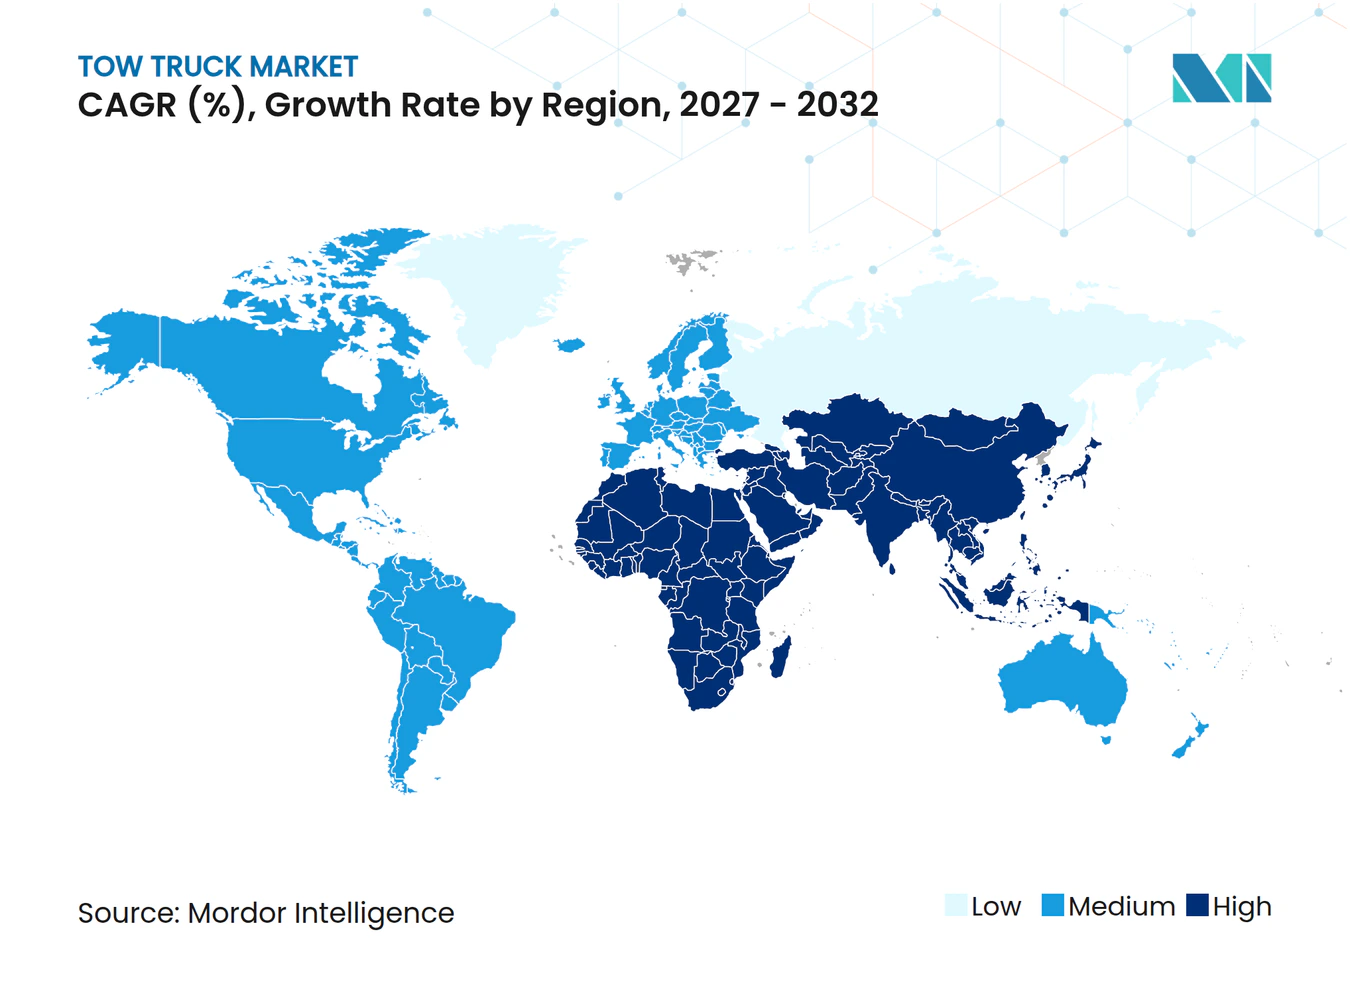
- Por geografia, a América do Norte deteve uma participação de 41,89% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer ao maior CAGR de 6,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Frota de Veículos e Exposição a Avarias | +1.2% | Global; América do Norte e Europa mais acentuadas | Médio prazo (2–4 anos) |
| Expansão da Cobertura de Assistência em Estrada e de Clubes Automobilísticos | +0.8% | América do Norte e Europa como núcleo; expansão para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Preferência pela Recuperação em Plataforma que Minimiza Danos | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Veículos Elétricos Mais Pesados Aumentando os Requisitos de Carga Útil de Recuperação | +0.5% | América do Norte e Europa; Ásia-Pacífico em estágio inicial | Longo prazo (≥ 4 anos) |
| Despacho Digital e Telemática Melhorando a Utilização da Frota | +0.5% | América do Norte como núcleo; Ásia-Pacífico e Europa em crescimento | Médio prazo (2–4 anos) |
| Investimento em Segurança Viária e Desobstrução de Incidentes | +0.4% | Global; economias desenvolvidas liderando | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Frota de Veículos e Exposição a Avarias
Uma base de veículos maior e mais antiga sustenta a demanda recorrente no mercado de caminhões de reboque, pois os eventos em estrada requerem uma resposta física imediata. A ADAC registrou 3.691.813 atendimentos em estrada em 2025, um aumento de 1,6% em relação a 2024, e o ritmo de um atendimento a cada nove segundos demonstra a escala do requisito de serviço na AlemanhaBalanço de Assistência em Estrada da ADAC 1: Uma Intervenção a Cada 9 Segundos, ADAC, adac.de">[1]. A atividade de assistência em estrada também aumentou em outros mercados europeus durante 2025, com falhas de bateria e pneus entre as causas de chamada mais comuns. Esses padrões são importantes porque o uso de equipamentos está vinculado à frequência, localização e complexidade das avarias, e não apenas às vendas de veículos. Frotas envelhecidas podem prolongar o período em que os operadores precisam de transportadores, guindastes e veículos de suporte confiáveis. As condições das estradas e a manutenção adiada podem aumentar ainda mais os volumes de despacho, mesmo onde o crescimento da frota é modesto.
O mercado de caminhões de reboque se beneficia quando os operadores de serviço precisam de uma frota de resposta confiável em rotas urbanas, de rodovias e regionais. Um maior volume de despacho pode aumentar a utilização dos veículos, o que encurta o ciclo prático de substituição das unidades de recuperação muito utilizadas. Também dá aos operadores uma razão mais forte para escolher equipamentos que reduzam o tempo de carregamento e limitem as reclamações por danos. Isso favorece os projetos de recuperação estabelecidos que podem atender a um amplo conjunto de eventos com veículos de passageiros e comerciais. As mesmas condições operacionais criam oportunidades para serviços de manutenção, peças e integração de carrocerias em torno da frota de reboque. Para os fornecedores de equipamentos, o requisito relevante não é apenas uma população de veículos maior, mas uma frota de recuperação que possa permanecer disponível durante períodos de alto volume de chamadas.
Veículos Elétricos Mais Pesados Aumentando os Requisitos de Carga Útil de Recuperação
A transição para veículos elétricos mais pesados está mudando as necessidades de carga útil no mercado de caminhões de reboque. Os pacotes de baterias podem adicionar de 400 kg a 700 kg em comparação com veículos equivalentes de combustão interna, o que aumenta a massa que os equipamentos de recuperação devem transportar com segurança. Esse requisito é especialmente importante para os operadores que atendem veículos de passageiros maiores, ônibus e veículos comerciais. O equipamento de reboque também deve lidar com veículos com sistemas de alta tensão e transmissões que requerem carregamento e fixação cuidadosos. O resultado é um argumento mais forte para transportadores configurados especificamente e equipamentos de recuperação de maior capacidade. Isso também torna a seleção da classe de serviço mais importante quando os operadores renovam as frotas.
Os limites operacionais dos veículos de recuperação elétricos continuam sendo importantes. As configurações de recuperação elétrica exigem que os operadores avaliem a carga útil, a autonomia, o acesso ao carregamento e o ciclo de trabalho antes da implantação. Esse requisito mostra por que as decisões de transição de frota continuam vinculadas ao trabalho realizado em cada rota. O mercado de caminhões de reboque pode se beneficiar de atualizações de equipamentos mesmo quando o próprio veículo de recuperação permanece a diesel ou híbrido. Os fabricantes que suportam procedimentos seguros para veículos elétricos, configurações de carroceria flexíveis e maior capacidade de elevação podem atender a um requisito claro dos operadores. A necessidade é mais evidente onde as empresas de recuperação lidam com uma combinação crescente de grandes veículos elétricos de passageiros e frotas comerciais.
Despacho Digital e Telemática Melhorando a Utilização da Frota
O despacho digital está se tornando um requisito prático para os fornecedores que atendem contas de frotas comerciais. A Autura documentou como a Petroff Towing passou do processamento manual para um sistema de despacho digital depois que um cliente de frota exigiu a aceitação de trabalhos baseada em plataforma certificada. Essa mudança afeta o mercado de caminhões de reboque porque o investimento em equipamentos é cada vez mais avaliado juntamente com a capacidade de despacho, registros de serviço e gestão de resposta. Um transportador que é fisicamente capaz, mas indisponível no fluxo de trabalho digital de um cliente, pode não se qualificar para o trabalho. As plataformas de despacho também podem melhorar a visibilidade sobre a localização do motorista, o status do veículo e a conclusão do trabalho. Essas funções ajudam os operadores a usar os ativos existentes de forma mais eficiente. Elas podem, portanto, apoiar as decisões de compra de equipamentos com sistemas conectados e registros de manutenção mais claros.
A telemática eleva o padrão de serviço tanto para operadores independentes quanto para frotas maiores. Os operadores podem usar dados de serviço para agendar manutenção, revisar o desempenho de rotas e fornecer comprovante de serviço a clientes contratados. Isso é relevante para as frotas de recuperação porque uma chamada perdida ou mal documentada pode afetar trabalhos futuros. O efeito competitivo resultante é gradual, e não imediato, uma vez que muitos operadores menores mantêm processos manuais. No entanto, os clientes de frota podem tornar a integração digital uma condição de renovação de contrato. O mercado de caminhões de reboque se beneficia quando os operadores investem em veículos mais novos que possam suportar práticas mais confiáveis de despacho, comunicação e relatórios.
Investimento em Segurança Viária e Desobstrução de Incidentes
Os programas públicos de segurança viária apoiam a demanda por equipamentos quando exigem uma resposta a incidentes mais rápida e confiável. A Califórnia anunciou um pacote de 191 milhões de USD para melhorias operacionais e de segurança ao longo da Rodovia Estadual 91 em outubro de 2025 e estabeleceu uma estrutura para reduzir acidentes fatais e com ferimentos graves em 30% até 2035Califórnia Lança Iniciativa de Segurança Viária Baseada em Dados para Salvar Vidas, CALSTA, calsta.ca.gov">[2]. Tais programas podem aumentar a importância de fornecedores de recuperação qualificados nas operações rodoviárias. A desobstrução rápida reduz o risco de incidentes secundários e ajuda a restaurar o fluxo de tráfego. Isso cria um papel claro para transportadores, guindastes e veículos de suporte adequadamente especificados. O efeito de compra pode se estender além das frotas de propriedade governamental, pois os contratos frequentemente exigem que os operadores privados atendam a padrões de equipamentos e serviços.
O Programa Black Spot da Austrália para 2025–26 comprometeu mais de 85 milhões de AUD (~55 milhões de USD) para 162 locais perigosos em três estadosMelhorias do Black Spot a serem entregues em 3 locais, Senador Hon Anthony Chisholm, infrastructure.gov.au">[3]. Esses investimentos não são exclusivamente aquisições de reboque, mas fortalecem o ambiente operacional mais amplo para a gestão de incidentes. Os fornecedores de reboque que conseguem atender aos requisitos de desobstrução e segurança têm um papel mais forte na cadeia de resposta rodoviária. Os fornecedores de equipamentos podem se beneficiar onde os contratos recompensam o acesso confiável, a capacidade para serviço pesado e a conformidade documentada. O mercado de caminhões de reboque também se beneficia da padronização porque os operadores devem especificar veículos em torno de necessidades de serviço definidas. Isso sustenta a demanda por substituição mesmo quando as condições econômicas gerais são irregulares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Ciclos de Substituião | -1.6% | Global; mais grave em mercados emergentes e para operadores independentes | Longo prazo (≥ 4 anos) |
| Escassez de Operadores e Carga de Treinamento Especializado em Recuperação | -1.0% | América do Norte e Europa; emergindo na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Restrições de Carga Útil, Autonomia e Carregamento para Caminhões de Reboque Elétricos | -0.5% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Volatilidade dos Custos de Aço, Alumínio, Chassi e Componentes Hidráulicos | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longos Ciclos de Substituição
Os altos custos de aquisição podem atrasar as decisões de substituição em todo o mercado de caminhões de reboque, especialmente entre os operadores independentes. Os veículos de recuperação são ativos especializados que frequentemente são financiados ao longo de vários anos. Os operadores podem, portanto, manter equipamentos mais antigos em serviço quando o fluxo de caixa é incerto ou quando os custos de juros e insumos aumentam. Isso limita o ritmo com que os novos recursos de produtos podem chegar às frotas menores. Também dá aos equipamentos usados um papel significativo no ciclo de compras. O efeito é mais forte onde os operadores carecem de renda contratual estável ou de grande poder de compra de frota.
Os longos ciclos de substituição não eliminam a demanda, mas podem deslocá-la para reparos, reformas e atualizações incrementais. Os operadores podem priorizar mudanças que melhorem a confiabilidade, a segurança de carregamento ou a conformidade, em vez de substituir uma unidade inteira. Isso pode moderar as remessas de unidades enquanto sustenta a demanda por componentes e suporte de serviço. Para os fabricantes, configurações flexíveis e distribuição com suporte financeiro podem reduzir a barreira de entrada. O setor de caminhões de reboque também depende da disponibilidade de chassi e da capacidade de integração de carrocerias, o que pode estender os cronogramas de entrega. Os fornecedores que mantêm disponibilidade de peças e suporte de revendedores podem estar melhor posicionados quando os proprietários de frotas eventualmente substituem equipamentos envelhecidos.
Escassez de Operadores e Carga de Treinamento Especializado em Recuperação
A força de trabalho de recuperação requer habilidade de condução, conhecimento de equipamentos e julgamento durante eventos complexos em estrada. A Garden State Towing Association promoveu um curso de três dias de reboque e recuperação de serviço pesado em 2025, ilustrando a preparação especializada necessária para esse trabalho. O treinamento se torna mais exigente quando os operadores precisam lidar com veículos de alta tensão, sistemas de tração nas quatro rodas e equipamentos comerciais mais pesados. A escassez de trabalhadores qualificados pode limitar o número de unidades que uma empresa pode colocar em serviço ativo. Também pode atrasar a expansão para o trabalho de serviço pesado, onde os requisitos técnicos e de segurança são mais elevados. Essas restrições são relevantes mesmo quando a demanda local por avarias permanece forte.
A carga de treinamento afeta a economia da frota, bem como a capacidade de serviço. As empresas precisam pagar pela instrução, gerenciar o tempo fora do trabalho ativo e reter a equipe depois de treinada. As empresas menores podem achar essas condições difíceis porque cada trabalhador treinado representa uma parcela maior da capacidade total. Equipamentos que simplificam o carregamento seguro, reduzem as etapas manuais ou fornecem orientações operacionais mais claras podem abordar parcialmente esse problema. Ainda assim, a necessidade de julgamento qualificado permanece central para a recuperação de veículos. O mercado de caminhões de reboque continuará a depender de fabricantes, grupos de treinamento e operadores trabalhando juntos em procedimentos práticos de recuperação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Caminhão:
A Recuperação em Plataforma Permanece o Formato Operacional Mais AmploOs equipamentos de plataforma/rollback detiveram 55,44% da participação do mercado de caminhões de reboque em 2026, tornando-se o maior tipo de caminhão. Esse formato coloca o veículo recuperado sobre a plataforma, o que pode reduzir as preocupações com a transmissão e o contato das rodas durante o transporte. Os freios de estacionamento eletrônicos e as configurações de tração nas quatro rodas são as principais razões pelas quais os operadores preferem a recuperação com carga total. Essa necessidade pode se tornar mais importante à medida que os veículos incluem mais sistemas eletrônicos e custos de reparo mais elevados. As plataformas também oferecem aos operadores flexibilidade em veículos de passageiros, veículos especiais e cargas comerciais leves selecionadas. Sua ampla utilidade os torna uma escolha comum para frotas mistas de assistência em estrada.
As unidades integradas (auto-carregáveis) têm previsão de crescer a um CAGR de 7,23% até 2032, a maior taxa entre os tipos de caminhão. Essas unidades suportam aplicações onde a coleta rápida, a operação compacta e o movimento repetido de veículos são requisitos centrais. A fiscalização de estacionamento, a reintegração de posse e a recuperação comercial leve podem favorecer esse formato porque o fluxo de trabalho enfatiza a velocidade e os despachos frequentes. Os produtos de elevação por rodas continuam relevantes para os operadores que precisam de um ponto de entrada de menor custo ou trabalham com tipos de veículos adequados. Os rotators servem a um papel mais restrito de recuperação pesada onde o alcance de elevação e o posicionamento controlado são essenciais. A NRC Industries atualizou sua unidade destacável QuickSwap com um boom de recuperação integrado em novembro de 2025, adicionando um exemplo de produto de uma plataforma projetada para trabalho de recuperação flexível.



Por Classe de Serviço:
O Médio Porte Lidera Enquanto as Necessidades de Recuperação Mais Pesada AumentamAs unidades de médio porte representaram 43,12% da participação do mercado de caminhões de reboque em 2026. Elas oferecem um meio-termo prático para empresas que lidam com veículos de passageiros, veículos comerciais leves e trabalho de incidentes urbanos. Essa classe pode atender às necessidades operacionais de empresas regionais que não requerem um guindaste pesado dedicado para cada chamada. Uma gama mais ampla de opções de chassi também pode apoiar a flexibilidade de compra. Os equipamentos de médio porte são úteis onde os operadores precisam de um único veículo para concluir tarefas variadas. Seu papel é reforçado pela necessidade de equilibrar o custo de aquisição com o alcance operacional.
As unidades pesadas têm previsão de expandir a um CAGR de 6,34% até 2032, à medida que as necessidades de recuperação se movem em direção a veículos maiores e mais pesados. A transição para ônibus elétricos e caminhões comerciais elétricos a bateria pode aumentar a importância de equipamentos de maior capacidade nas rotas logísticas. A Jerr-Dan apresentou o Rotator JD35/40 Toneladas em outubro de 2025 com um boom de rotação contínua de 37 pés, guindastes planetários duplos de 35.000 libras e um guindaste de arrasto de 50.000 libras. Esse produto ilustra a atenção dos fornecedores ao espaço entre os guindastes pesados padrão e os maiores rotators. Os produtos de serviço leve continuam relevantes para trabalhos municipais, apreensão de veículos e recuperação rotineira de veículos de passageiros. O tamanho do mercado de caminhões de reboque para equipamentos pesados pode aumentar à medida que as frotas atualizam a capacidade para gerenciar essas tarefas mais exigentes.
Por Propulsão:
O Diesel Mantém uma Grande Base Instalada Enquanto os Produtos Elétricos Entram em ServiçoO diesel representou 85,23% da participação do mercado de caminhões de reboque em 2026. O segmento é sustentado por redes estabelecidas de abastecimento e serviço e pelas características de torque necessárias para trabalhos de recuperação exigentes. Os equipamentos a diesel também continuam familiares para os operadores e técnicos que gerenciam longos turnos em amplos territórios de serviço. Os ciclos de substituição são graduais, o que reforça a base instalada. Os modelos a gasolina continuam a atender partes da categoria de serviço leve onde o menor custo de aquisição pode ser importante. A seleção de propulsão ainda depende da carga útil, da distância e da disponibilidade de infraestrutura de serviço.
Os caminhões de reboque elétricos têm previsão de crescer a um CAGR de 10,17% até 2032, a taxa mais forte por propulsão. A NRC Industries apresentou o transportador elétrico E-20TB em junho de 2025 em um chassi Mack MD Electric, com um ePTO integrado à carroceria e um pacote de energia que recarrega enquanto o veículo está em trânsito. A Fiault Industrie também produziu um caminhão de reboque em um chassi Volvo FM Electric de 19 toneladas em 2025 e adaptou seus processos de oficina e treinamento de pessoal para o manuseio de veículos elétricos. Esses lançamentos mostram que os equipamentos de recuperação elétrica avançaram para o desenvolvimento de produtos comerciais. O caso comercial continuará dependente da autonomia, da carga útil, do acesso ao carregamento e do ciclo de recuperação específico. O diesel, portanto, permanecerá central enquanto as opções elétricas e híbridas ganham aplicações urbanas e regionais definidas.

Por Usuário Final:
Os Especialistas em Assistência em Estrada Lideram as Compras de EquipamentosAs empresas de reboque e assistência em estrada detiveram 56,18% da participação do mercado de caminhões de reboque em 2026. Essas organizações são usuárias diretas de equipamentos de recuperação e normalmente têm a maior frequência de despacho. Sua necessidade de cobrir chamadas variadas pode apoiar o investimento em plataformas, elevadores de rodas, unidades integradas e veículos pesados. Os contratos de clubes automobilísticos e de assistência podem proporcionar uma utilização mais previsível do que o trabalho de reboque ocasional. Isso permite que algumas empresas planejem a renovação de equipamentos em torno da utilização e dos compromissos de nível de serviço. Suas decisões de compra frequentemente combinam capacidade do veículo, suporte de peças e confiabilidade operacional.
Os operadores de frota têm previsão de crescer a um CAGR de 6,82% até 2032. As frotas de logística, aluguel, utilidades e grandes frotas comerciais podem internalizar trabalhos de recuperação selecionados ou contratá-los por meio de redes de fornecedores estruturadas. A aceitação digital, os dados de localização e a documentação de serviços concluídos estão se tornando mais importantes nesse contexto. O estudo de caso da Petroff Towing da Autura mostra que a integração de plataformas pode se tornar um requisito do cliente, e não uma ferramenta opcional. Os municípios, departamentos de polícia e concessionárias continuam a representar grupos de demanda distintos com diferentes requisitos de veículos e aquisição. Esses compradores podem favorecer configurações padronizadas que se adequem ao trabalho rotineiro de fiscalização, armazenamento, transporte ou assistência.
Análise Geográfica
América do Norte
A América do Norte deteve 41,89% da participação do mercado de caminhões de reboque em 2026. A região se beneficia de uma grande base de frotas comerciais, extensa atividade de assistência em estrada e canais de aquisição estabelecidos para equipamentos de recuperação especializados. Os programas de desobstrução de incidentes em rodovias podem exigir que os fornecedores privados mantenham ativos certificados e capacidade de resposta definida. Isso vincula as escolhas de equipamentos a padrões operacionais, bem como à substituição ordinária de frota. A iniciativa de segurança de 2025 da Califórnia para a Rodovia Estadual 91 mostra como as agências públicas estão usando dados e investimentos operacionais para melhorar a segurança viária. Essas condições sustentam a demanda por equipamentos que possam lidar com desobstrução rápida, pesos variados de veículos e prestação de serviços documentada.
A região também tem uma forte base de fabricantes de equipamentos, distribuidores e integradores de carrocerias. A Miller Industries reportou vendas líquidas de 790,3 milhões de USD em 2025 e emitiu uma orientação para 2026 de 850 milhões de USD a 900 milhões de USD, apontando para a normalização de estoques antes de uma atividade de produção posterior. A escala dessa rede de fornecimento ajuda os operadores a obter peças, serviços e equipamentos especializados. Os requisitos do Departamento de Transportes influenciam as especificações dos produtos nos Estados Unidos, enquanto os contratos de frota podem adicionar seus próprios requisitos de equipamentos e relatórios. O tamanho do mercado de caminhões de reboque na América do Norte também é sustentado por um amplo conjunto de usuários finais, incluindo operadores dedicados de assistência em estrada, fornecedores de frota, clientes municipais e empresas de recuperação comercial. Esses fatores estruturais tornam a região significativa tanto para a demanda de substituição rotineira quanto para produtos pesados especializados.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,45% até 2032, a taxa regional mais rápida. A posse de veículos, o crescimento urbano e a expansão de rodovias estão aumentando a necessidade de resposta gerenciada em estrada em vários países. A região inclui redes de serviço maduras, bem como mercados onde a capacidade formal de recuperação ainda está se desenvolvendo. Essa combinação oferece aos fornecedores oportunidades em plataformas básicas de reboque, transportadores configurados especificamente e equipamentos pesados. A política pública pode ter um papel importante onde as agências rodoviárias definem obrigações de resposta ou incluem capacidade de recuperação em sistemas de gestão de incidentes. A participação de mercado da região pode aumentar à medida que essas redes se tornam mais estruturadas.
Um padrão regional é a crescente atenção à infraestrutura de segurança viária e à integração dos serviços de assistência em estrada em sistemas de mobilidade mais amplos. O Japão tem um ecossistema de recuperação estabelecido, enquanto outros mercados estão construindo capacidade de resposta em rodovias à medida que o uso de veículos se expande. Os fornecedores devem levar em conta as preferências locais de chassi, as condições operacionais urbanas e as diferenças na aquisição de serviços. Pegadas compactas podem ser importantes em cidades densas, enquanto unidades de maior capacidade podem ser necessárias em corredores de carga. Os sistemas de agendamento digital e localização podem ajudar os operadores a gerenciar maiores volumes de chamadas em geografias diversas. Essa combinação de desenvolvimento de infraestrutura e crescimento de frota sustenta uma ampla base de demanda para o mercado de caminhões de reboque.
Europa, América do Sul e Oriente Médio e África
A Europa é sustentada por veículos mais antigos, sistemas maduros de assistência em estrada e um interesse crescente em equipamentos comerciais de menor emissão. Os dados de atendimento da ADAC em 2025 mostram que a demanda por resposta em estrada permanece substancial em um grande mercado europeu. O desenvolvimento de produtos está começando a refletir as necessidades de eletrificação. O programa de caminhão de reboque elétrico da Fiault Industrie demonstra como os construtores de carrocerias estão adaptando os processos de fabricação e as práticas da força de trabalho para chassi elétricos. A marcação CE e as regras de veículos aplicáveis influenciam as vendas de equipamentos transfronteiriços. Esses fatores de conformidade podem fortalecer a posição dos fornecedores com suporte estabelecido de engenharia, treinamento e distribuição.
A América do Sul é moldada pela atividade de frotas comerciais e pela necessidade prática de equipamentos de recuperação em rodovias e áreas urbanas. Os operadores em mercados sensíveis a custos podem dar maior ênfase a equipamentos duráveis, suporte de serviço local e integração de chassi adequada. O Oriente Médio e a África combinam investimento em infraestrutura em alguns países com atividade de reboque vinculada a seguros estabelecida em outros. Esses mercados não são uniformes, portanto, a disponibilidade de produtos, o financiamento e as redes de serviço podem ter um forte efeito na adoção. Os fornecedores de equipamentos podem abordar essas condições por meio de distribuidores regionais e configurações que correspondam às condições locais das estradas. Nessas geografias mistas, o mercado de caminhões de reboque é sustentado pela mesma necessidade central de recuperação de veículos segura e confiável, embora a rota de compra e a especificação do equipamento variem consideravelmente.
Cenário Competitivo
Concentração do Mercado
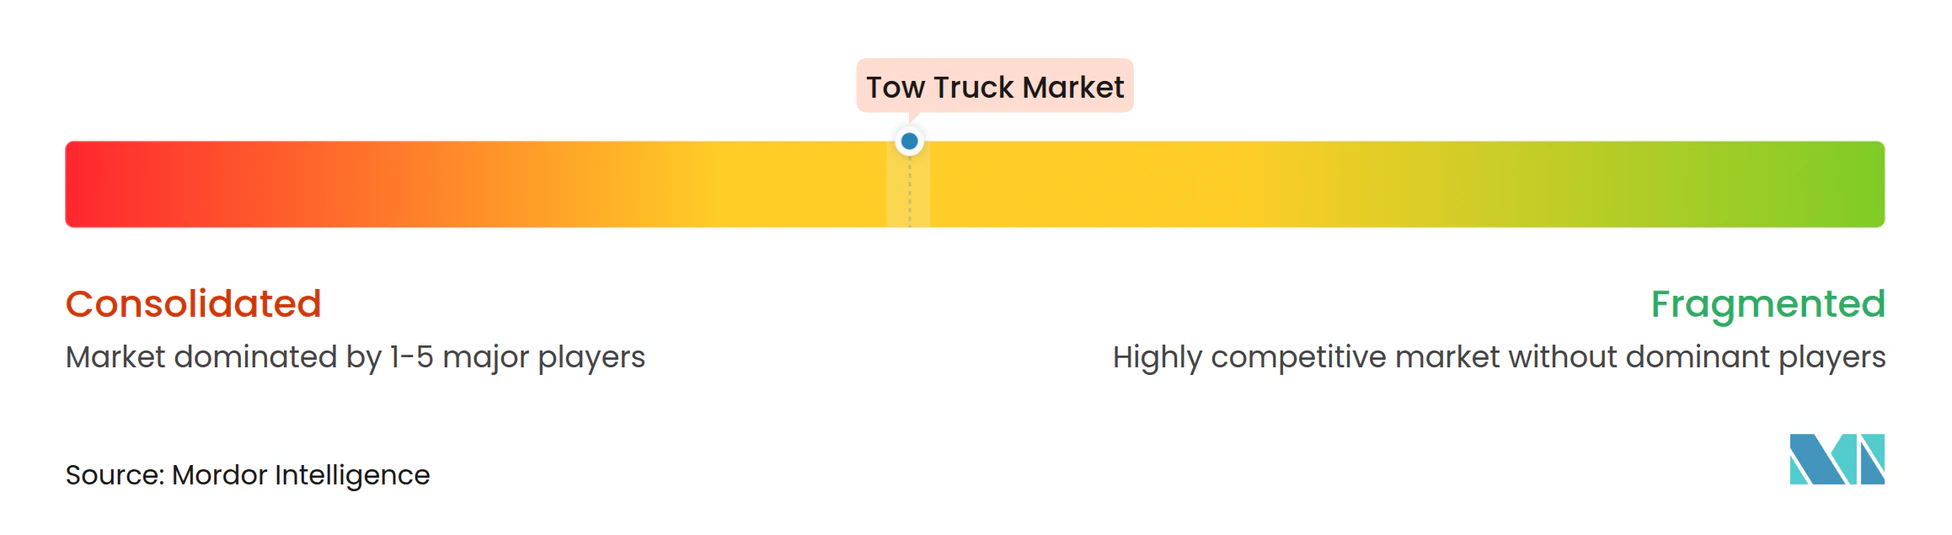
O mercado de caminhões de reboque é moderadamente concentrado em nível global. A Miller Industries e a Jerr-Dan, parte da Oshkosh Corporation, são fornecedores proeminentes de equipamentos pesados e rotators na América do Norte, enquanto os fabricantes regionais competem por meio de especificações locais e suporte de revendedores. A Miller Industries concluiu a aquisição da Omars S.p.A. no quarto trimestre de 2025, adicionando um fabricante italiano de equipamentos de reboque às suas operações europeias. A transação apoia uma pegada de fabricação e distribuição mais ampla em toda a Europa. Também mostra que os fornecedores maiores estão usando aquisições para fortalecer o acesso ao mercado local. Para os compradores, a escala pode ser importante porque os equipamentos de recuperação requerem disponibilidade de peças, integração de carrocerias, conhecimento de serviço e capacidade de distribuidor.
O desenvolvimento de produtos é outra forma importante de competição. A Jerr-Dan apresentou o Rotator JD35/40 Toneladas em outubro de 2025 para atender ao trabalho de recuperação entre os guindastes pesados padrão e os maiores rotators. A NRC Industries apresentou o transportador elétrico E-20TB em junho de 2025, fornecendo um exemplo comercial de uma carroceria de transportador elétrico desenvolvida para um chassi elétrico. Esses movimentos refletem um mercado onde os fornecedores competem em capacidade, flexibilidade e compatibilidade com novas tecnologias de chassi. O campo permanece aberto para produtos especializados que abordem a recuperação segura de veículos elétricos e as operações de frota conectadas. As ferramentas digitais podem ajudar as marcas de equipamentos a se diferenciar, embora o hardware confiável e o suporte de serviço permaneçam as principais considerações de compra.
As empresas menores e regionais continuam sendo importantes porque as aplicações de reboque variam de acordo com a frota de veículos, os requisitos regulatórios e os orçamentos dos operadores. As vendas europeias são influenciadas pela marcação CE, enquanto os equipamentos dos Estados Unidos devem atender às expectativas aplicáveis do Departamento de Transportes. Esses requisitos podem aumentar o custo e a complexidade da expansão transfronteiriça. Os fabricantes locais podem competir efetivamente onde entendem as preferências de chassi e fornecem serviço rápido. Os fornecedores maiores mantêm uma vantagem em escala de distribuição, recursos técnicos e acesso a amplas gamas de produtos.
Líderes do Setor de Caminhões de Reboque
-
Miller Industries, Inc.
-
Oshkosh Corporation
-
NRC Industries
-
Dynamic Towing Equipment and Manufacturing
-
Stellar Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caminhões de Reboque Empresas cobertas neste relatório
- Miller Industries, Inc.
- Oshkosh Corporation
- NRC Industries
- Dynamic Towing Equipment and Manufacturing
- Stellar Industries, Inc.
- B&B Industries, Inc.
- Dual-Tech, Inc.
- Carlinville Truck Equipment, Inc.
- Ledwell and Son Enterprises, Inc.
- Hubei Chengli Special Automobile Co., Ltd.
- Changsha Zoomlion Special Vehicle Co., Ltd.
- Fiault Industrie
- Miles Tow Trucks
- PolyBilt, Inc.
- Danco Products
- Isoli S.p.A.
- TEVOR Sp. z o.o.
- Global Towing Systems Kft.
- EMPL Fahrzeugwerk GmbH
- Roger Dyson Group
Desenvolvimentos industriais recentes em Mercado de Caminhões de Reboque
- Outubro de 2026: A NRC Industries apresentou uma unidade de recuperação pesada CSR50 evoluída e a superfície de plataforma de transportador de alta tração X-Deck.
- Março de 2026: A Miller Industries anunciou uma adição de instalação de 100 milhões de USD com mais de 200.000 pés quadrados em sua sede em Ooltewah, Tennessee, para aumentar a capacidade de serviço pesado, incluindo a produção de veículos de recuperação militar a partir de 2027; a construção começa no final do verão de 2026.
- Março de 2026: A NRC Industries lançou a próxima evolução de sua unidade de elevação destacável QuickSwap.
- Fevereiro de 2026: A Miller Industries lançou o guindaste pesado Century 9055XL de 50 toneladas atualizado, com geometria de pivô de elevação redesenhada, uma nova barra transversal baixa 5x5 e pernas de macaco de quatro placas, disponível por meio de sua rede global de distribuidores autorizados.
Escopo do Relatório Global do Mercado de Caminhões de Reboque
O mercado de caminhões de reboque é segmentado por tipo de caminhão, classe de serviço, propulsão, usuário final e geografia. Por tipo de caminhão, o mercado é segmentado em Plataforma/Rollback, Elevação por Rodas, Integrado (Auto-Carregável), Rotator e Outros. Por classe de serviço, o mercado é segmentado em Serviço Leve, Médio Porte e Serviço Pesado. Por propulsão, o mercado é segmentado em Diesel, Gasolina, Elétrico e Outros. Por usuário final, o mercado é segmentado em Empresas de Reboque e Assistência em Estrada, Municípios e Polícia, Concessionárias Automotivas, Operadores de Frota e Outros. Por geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Coreia do Sul, Austrália, Indonésia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Turquia, África do Sul, Egito, Nigéria e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD) e volume (unidades).
Visão geral da segmentação
| Plataforma/Rollback |
| Elevação por Rodas |
| Integrado (Auto-Carregável) |
| Rotator |
| Outros |
| Serviço Leve |
| Médio Porte |
| Serviço Pesado |
| Diesel |
| Gasolina |
| Elétrico |
| Outros |
| Empresas de Reboque e Assistência em Estrada |
| Municípios e Polícia |
| Concessionárias Automotivas |
| Operadores de Frota |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Caminhão | Plataforma/Rollback | |
| Elevação por Rodas | ||
| Integrado (Auto-Carregável) | ||
| Rotator | ||
| Outros | ||
| Por Classe de Serviço | Serviço Leve | |
| Médio Porte | ||
| Serviço Pesado | ||
| Por Propulsão | Diesel | |
| Gasolina | ||
| Elétrico | ||
| Outros | ||
| Por Usuário Final | Empresas de Reboque e Assistência em Estrada | |
| Municípios e Polícia | ||
| Concessionárias Automotivas | ||
| Operadores de Frota | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de caminhões de reboque até 2032?
O mercado de caminhões de reboque tem previsão de atingir 2,81 bilhões de USD até 2032, crescendo a um CAGR de 4,36% de 2027 a 2032.
Qual tipo de caminhão de reboque tem a maior participação?
As unidades de plataforma/rollback lideraram com 55,44% de participação em 2026, pois são adequadas para a recuperação sensível a danos em uma ampla gama de veículos.
Qual tipo de propulsão está crescendo mais rapidamente para caminhões de reboque?
Os caminhões de reboque elétricos têm previsão de crescer a um CAGR de 10,17% até 2032, embora o diesel tenha mantido 85,23% de participação em 2026.
Qual região tem a maior demanda por caminhões de reboque?
A América do Norte deteve 41,89% de participação em 2026, sustentada por frotas comerciais, redes de assistência em estrada e operações de desobstrução de incidentes.