
Tamaño y Participación del Mercado de Camiones Grúa
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones Grúa por Mordor Intelligence
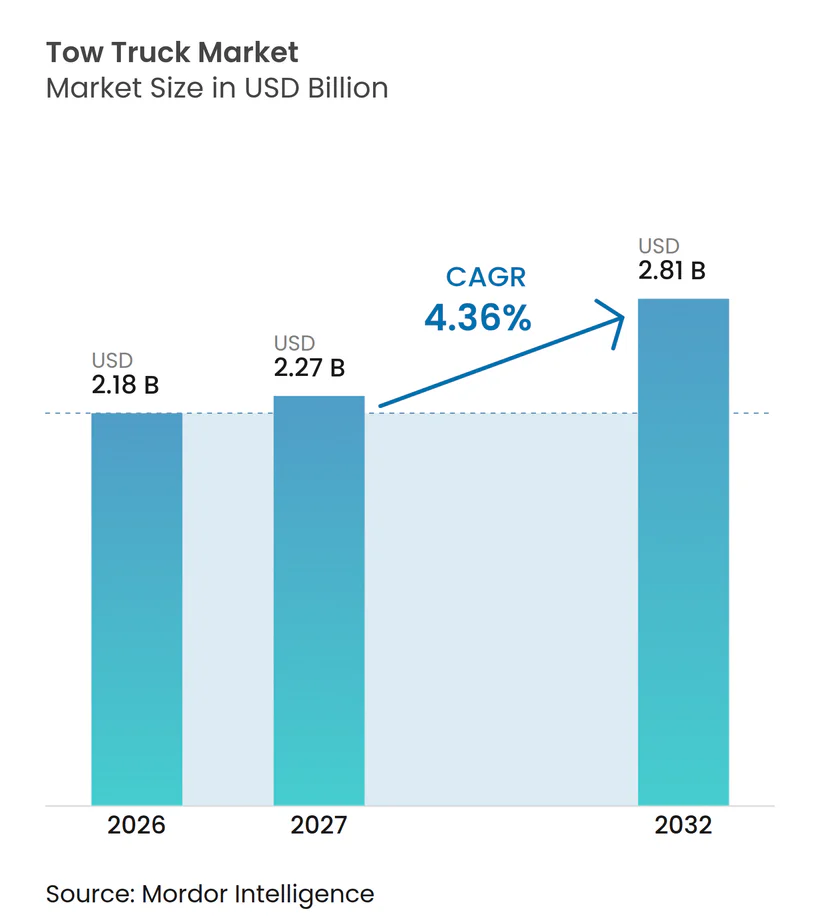
El tamaño del mercado de camiones grúa fue valorado en 2,18 mil millones de USD en 2026 y se proyecta que se expanda desde 2,27 mil millones de USD en 2027 hasta 2,81 mil millones de USD para 2032, registrando un CAGR del 4,36% entre 2027 y 2032. El mercado de camiones grúa está respaldado por una base instalada de vehículos más amplia, vehículos más antiguos y eventos viales más frecuentes que requieren recuperación profesional. En Alemania, ADAC registró 3.691.813 despliegues en carretera en 2025, equivalente a un despliegue cada nueve segundos y un 1,6% por encima de 2024, lo que indica una base de servicio duradera para los operadores de recuperación. La demanda de equipos también está cambiando a medida que los operadores necesitan recuperar vehículos más pesados mientras protegen trenes de transmisión complejos y sistemas electrónicos. Los requisitos de despacho digital se están convirtiendo en parte de los contratos de flotas comerciales, lo que favorece a los proveedores que pueden documentar la prestación del servicio y responder con rapidez. El mercado de camiones grúa tiene, por tanto, una trayectoria de expansión medida, con la demanda de reemplazo y los requisitos operativos que dan forma a las decisiones de compra junto con el crecimiento de nuevos vehículos.
Conclusiones Clave del Informe
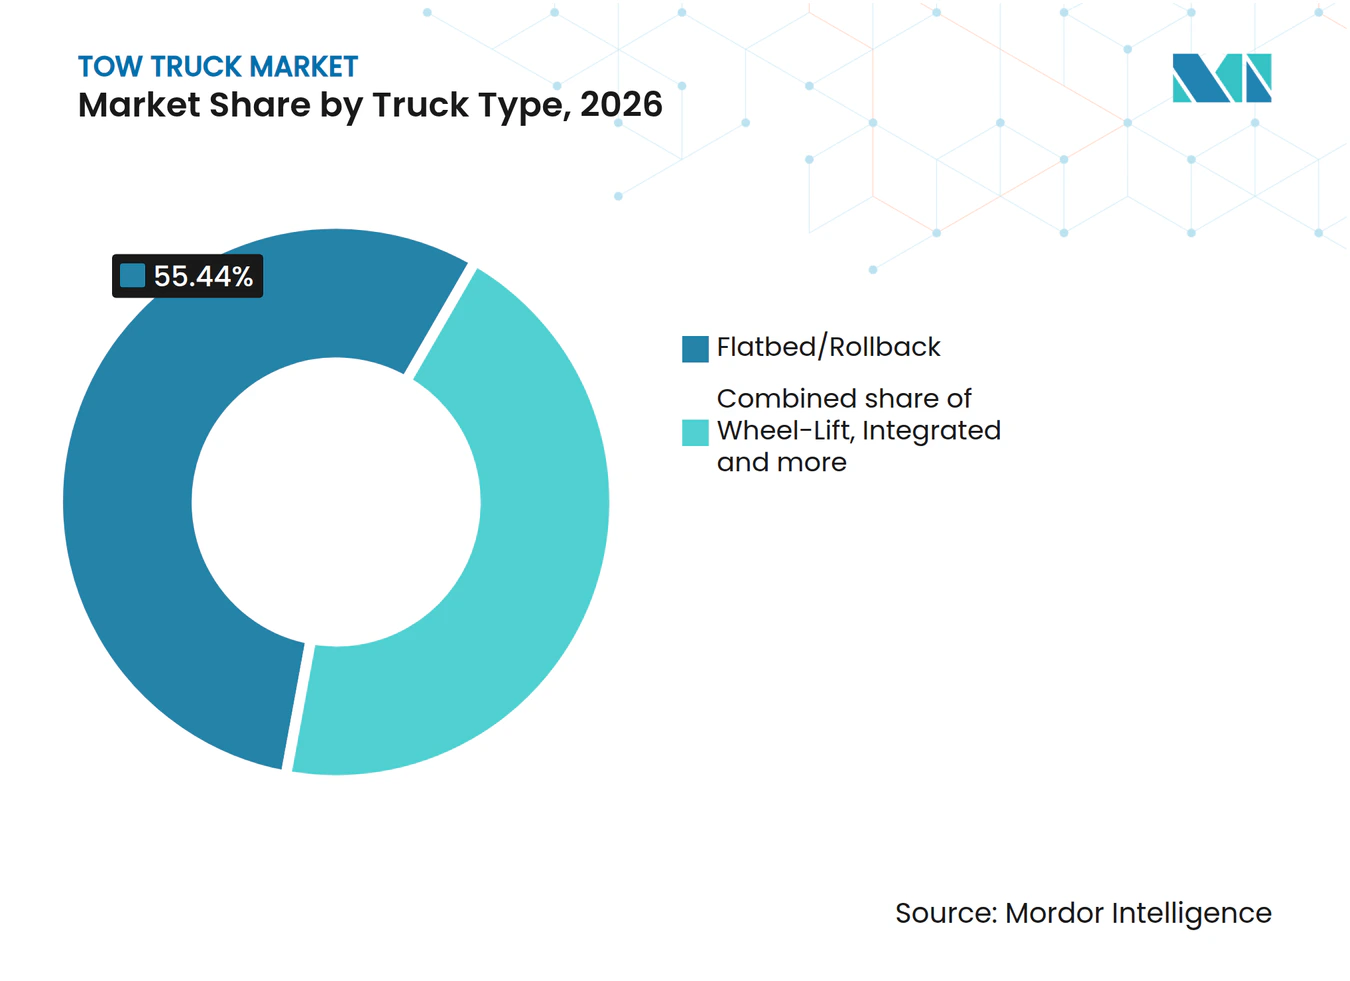
- Por tipo de camión, la plataforma/retroceso tuvo una participación del 55,44% en 2026, mientras que se proyecta que las unidades integradas (autocargador) crezcan al CAGR más alto del 7,23% hasta 2032.
- Por clase de servicio, el servicio medio tuvo una participación del 43,12% en 2026, mientras que se proyecta que las unidades de servicio pesado crezcan al CAGR más alto del 6,34% hasta 2032.
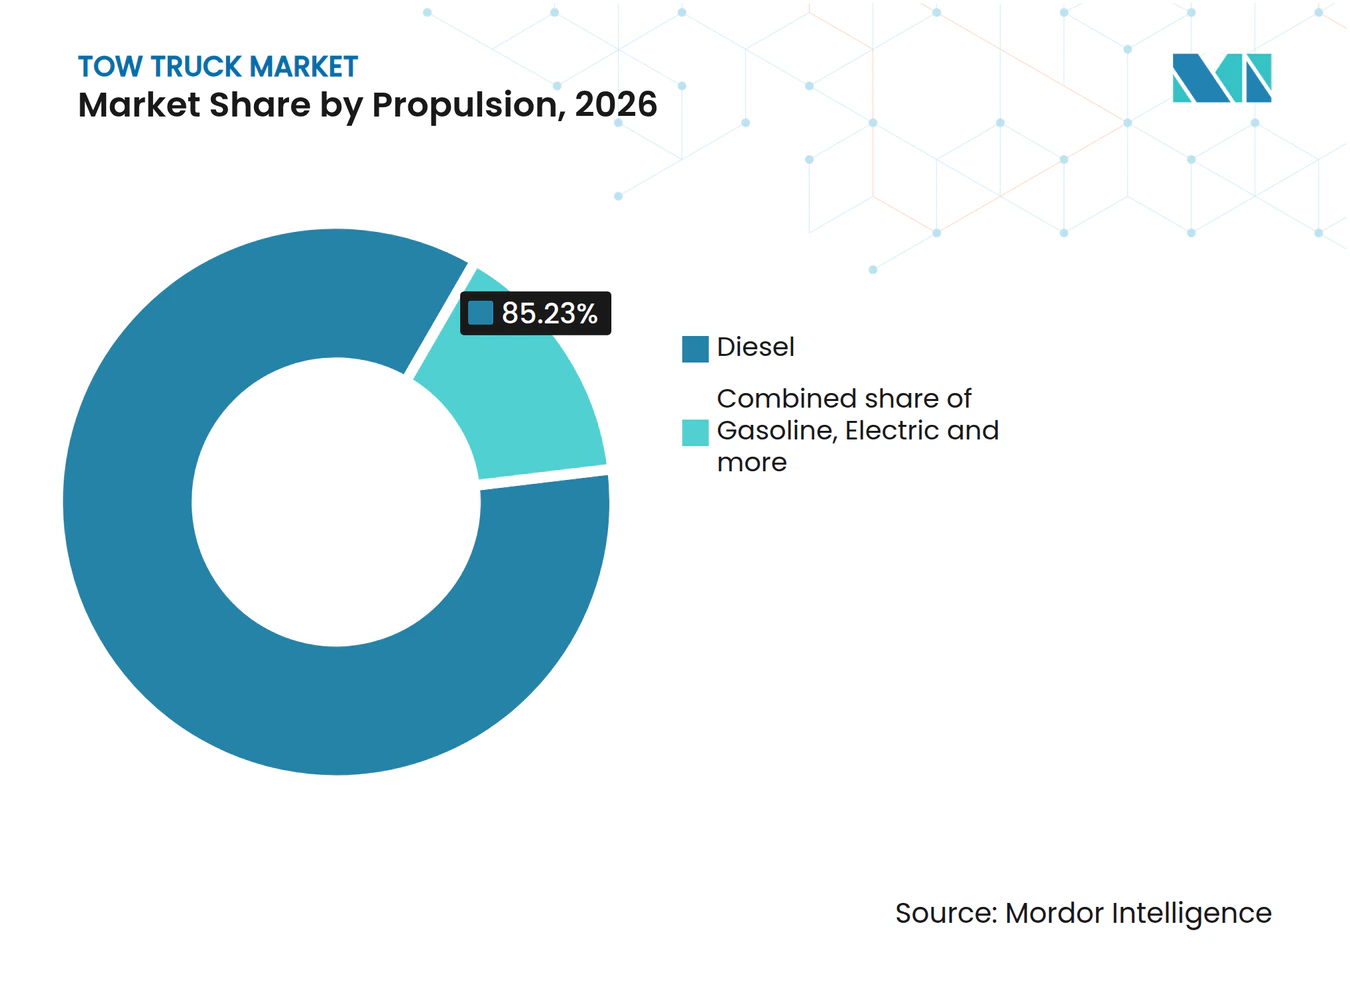
- Por propulsión, el diésel tuvo una participación del 85,23% en 2026, mientras que se proyecta que los camiones grúa eléctricos crezcan al CAGR más alto del 10,17% hasta 2032.
- Por usuario final, las empresas de remolque y asistencia en carretera tuvieron una participación del 56,18% en 2026, mientras que se proyecta que los operadores de flotas crezcan al CAGR más alto del 6,82% hasta 2032.
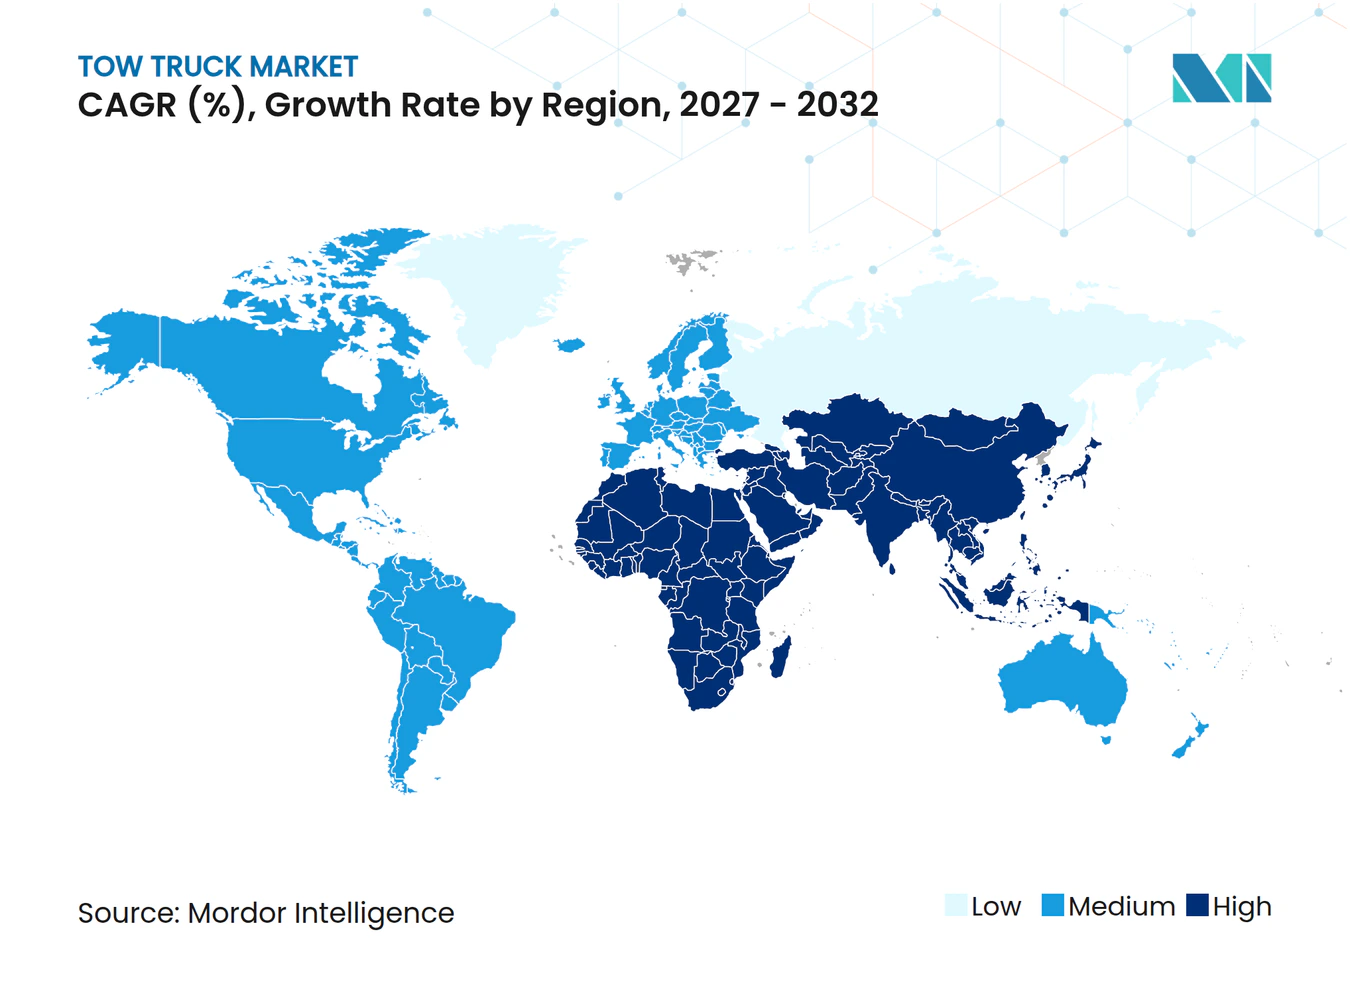
- Por geografía, América del Norte tuvo una participación del 41,89% en 2026, mientras que se proyecta que Asia-Pacífico crezca al CAGR más alto del 6,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Parque Vehicular y Exposición a Averías | +1.2% | Global; América del Norte y Europa los más agudos | Mediano plazo (2–4 años) |
| Expansión de la Cobertura de Asistencia en Carretera y Clubes de Automovilistas | +0.8% | América del Norte y Europa como núcleo; extensión a Asia-Pacífico | Mediano plazo (2–4 años) |
| Preferencia por la Recuperación en Plataforma que Minimiza Daños | +0.6% | Global | Corto plazo (≤ 2 años) |
| Vehículos Eléctricos más Pesados que Aumentan los Requisitos de Carga Útil de Recuperación | +0.5% | América del Norte y Europa; Asia-Pacífico en etapa inicial | Largo plazo (≥ 4 años) |
| Despacho Digital y Telemática que Mejoran la Utilización de Flotas | +0.5% | América del Norte como núcleo; Asia-Pacífico y Europa en crecimiento | Mediano plazo (2–4 años) |
| Inversión en Seguridad Vial y Despeje de Incidentes | +0.4% | Global; economías desarrolladas a la vanguardia | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Parque Vehicular y Exposición a Averías
Una base vehicular más amplia y antigua respalda la demanda recurrente en el mercado de camiones grúa porque los eventos viales requieren una respuesta física inmediata. ADAC registró 3.691.813 despliegues en carretera en 2025, un 1,6% más que en 2024, y el ritmo de un despliegue cada nueve segundos demuestra la escala del requisito de servicio en AlemaniaBalance de Asistencia en Carretera de ADAC 1: Una Intervención Cada 9 Segundos, ADAC, adac.de">[1]. La actividad de asistencia en carretera también aumentó en otros mercados europeos durante 2025, con fallos de batería y neumáticos entre las causas de llamada más comunes. Estos patrones son importantes porque el uso del equipo está vinculado a la frecuencia, ubicación y complejidad de las averías, y no solo a las ventas de vehículos. Las flotas envejecidas pueden extender el período en que los operadores necesitan portadores, grúas y vehículos de apoyo confiables. Las condiciones de las carreteras y el mantenimiento diferido pueden aumentar aún más los volúmenes de despacho incluso donde el crecimiento de la flota es modesto.
El mercado de camiones grúa se beneficia cuando los operadores de servicios necesitan una flota de respuesta confiable en rutas urbanas, de autopista y regionales. Un mayor volumen de despacho puede aumentar la utilización de los vehículos, lo que acorta el ciclo de reemplazo práctico de las unidades de recuperación de uso intensivo. También da a los operadores una razón más sólida para elegir equipos que reduzcan el tiempo de carga y limiten las reclamaciones por daños. Esto favorece los diseños de recuperación establecidos que pueden abordar un amplio conjunto de eventos de vehículos de pasajeros y comerciales. Las mismas condiciones operativas crean oportunidades para servicios de mantenimiento, piezas e integración de carrocerías en torno a la flota de remolque. Para los proveedores de equipos, el requisito relevante no es solo una población vehicular más grande, sino una flota de recuperación que pueda mantenerse disponible durante períodos de alto volumen de llamadas.
Vehículos Eléctricos más Pesados que Aumentan los Requisitos de Carga Útil de Recuperación
El cambio hacia vehículos eléctricos más pesados está modificando las necesidades de carga útil en el mercado de camiones grúa. Los paquetes de baterías pueden añadir entre 400 kg y 700 kg en comparación con vehículos equivalentes de combustión interna, lo que aumenta la masa que el equipo de recuperación debe transportar de forma segura. Este requisito es especialmente importante para los operadores que atienden vehículos de pasajeros más grandes, autobuses y vehículos comerciales. El equipo de remolque también debe manejar vehículos con sistemas de alta tensión y trenes de transmisión que requieren una carga y sujeción cuidadosas. El resultado es un argumento más sólido para portadores configurados específicamente y equipos de recuperación de mayor capacidad. También hace que la selección de la clase de servicio sea más importante cuando los operadores renuevan sus flotas.
Los límites operativos de los vehículos de recuperación eléctricos siguen siendo importantes. Las configuraciones de recuperación eléctrica requieren que los operadores evalúen la carga útil, la autonomía, el acceso a la carga y el ciclo de trabajo antes del despliegue. Este requisito muestra por qué las decisiones de transición de flota siguen vinculadas al trabajo realizado en cada ruta. El mercado de camiones grúa puede beneficiarse de las actualizaciones de equipos incluso cuando el propio vehículo de recuperación sigue siendo diésel o híbrido. Los fabricantes que respaldan procedimientos seguros para vehículos eléctricos, configuraciones de carrocería flexibles y mayor capacidad de elevación pueden satisfacer un requisito claro del operador. La necesidad es más evidente donde las empresas de recuperación manejan una mezcla creciente de grandes vehículos eléctricos de pasajeros y flotas comerciales.
Despacho Digital y Telemática que Mejoran la Utilización de Flotas
El despacho digital se está convirtiendo en un requisito práctico para los proveedores que atienden cuentas de flotas comerciales. Autura documentó cómo Petroff Towing pasó del procesamiento manual a un sistema de despacho digital después de que un cliente de flota requiriera la aceptación de trabajos basada en plataforma certificada. Este cambio afecta al mercado de camiones grúa porque la inversión en equipos se evalúa cada vez más junto con la capacidad de despacho, los registros de servicio y la gestión de respuestas. Un portador que es físicamente capaz pero no está disponible en el flujo de trabajo digital de un cliente puede no calificar para el trabajo. Las plataformas de despacho también pueden mejorar la visibilidad sobre la ubicación del conductor, el estado del vehículo y la finalización del trabajo. Estas funciones ayudan a los operadores a utilizar los activos existentes de manera más eficiente. Por lo tanto, pueden respaldar las decisiones de compra de equipos con sistemas conectados y registros de mantenimiento más claros.
La telemática eleva el estándar de servicio tanto para los operadores independientes como para las flotas más grandes. Los operadores pueden usar los datos de servicio para programar el mantenimiento, revisar el rendimiento de las rutas y proporcionar prueba de servicio a los clientes contratados. Esto es relevante para las flotas de recuperación porque una llamada perdida o mal documentada puede afectar el trabajo futuro. El efecto competitivo resultante es gradual en lugar de inmediato, ya que muchos operadores más pequeños mantienen procesos manuales. Sin embargo, los clientes de flotas pueden hacer de la integración digital una condición para la renovación del contrato. El mercado de camiones grúa se beneficia cuando los operadores invierten en vehículos más nuevos que pueden respaldar prácticas de despacho, comunicación e informes más confiables.
Inversión en Seguridad Vial y Despeje de Incidentes
Los programas públicos de seguridad vial respaldan la demanda de equipos cuando requieren una respuesta a incidentes más rápida y confiable. California anunció un paquete de 191 millones de USD para mejoras operativas y de seguridad a lo largo de la Ruta Estatal 91 en octubre de 2025 y estableció un marco para reducir los accidentes mortales y con lesiones graves en un 30% para 2035California Lanza una Iniciativa de Seguridad Vial Basada en Datos para Salvar Vidas, CALSTA, calsta.ca.gov">[2]. Tales programas pueden aumentar la importancia de los proveedores de recuperación calificados dentro de las operaciones de autopistas. El despeje rápido reduce el riesgo de incidentes secundarios y ayuda a restablecer el flujo de tráfico. Esto crea un papel claro para portadores, grúas y vehículos de apoyo adecuadamente especificados. El efecto de compra puede extenderse más allá de las flotas de propiedad gubernamental porque los contratos a menudo requieren que los operadores privados cumplan con los estándares de equipos y servicios.
El Programa de Puntos Negros 2025-26 de Australia comprometió más de 85 millones de AUD (~55 millones de USD) para 162 sitios peligrosos en tres estadosMejoras en Puntos Negros para ser ejecutadas en 3 sitios, Senador el Honorable Anthony Chisholm, infrastructure.gov.au">[3]. Estas inversiones no son exclusivamente adquisiciones de remolque, pero fortalecen el entorno operativo más amplio para la gestión de incidentes. Los proveedores de remolque que pueden cumplir con los requisitos de despeje y seguridad tienen un papel más sólido en la cadena de respuesta vial. Los proveedores de equipos pueden beneficiarse donde los contratos recompensan el acceso confiable, la capacidad de servicio pesado y el cumplimiento documentado. El mercado de camiones grúa también se beneficia de la estandarización porque los operadores deben especificar vehículos en torno a necesidades de servicio definidas. Esto respalda la demanda de reemplazo incluso cuando las condiciones económicas generales son desiguales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Largos Ciclos de Reemplazo | -1.6% | Global; más severo en mercados emergentes y para operadores independientes | Largo plazo (≥ 4 años) |
| Escasez de Operadores y Carga de Capacitación Especializada en Recuperación | -1.0% | América del Norte y Europa; emergente en Asia-Pacífico | Mediano plazo (2–4 años) |
| Restricciones de Carga Útil, Autonomía y Carga para Camiones Grúa Eléctricos | -0.5% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Volatilidad en el Costo de Acero, Aluminio, Chasis y Componentes Hidráulicos | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Largos Ciclos de Reemplazo
Los altos costos de compra pueden retrasar las decisiones de reemplazo en todo el mercado de camiones grúa, especialmente entre los operadores independientes. Los vehículos de recuperación son activos especializados que a menudo se financian durante varios años. Por lo tanto, los operadores pueden mantener equipos más antiguos en servicio cuando el flujo de caja es incierto o cuando los costos de intereses e insumos aumentan. Esto limita el ritmo al que las nuevas características de los productos pueden llegar a las flotas más pequeñas. También le da al equipo usado un papel significativo en el ciclo de compra. El efecto es más fuerte donde los operadores carecen de ingresos contractuales estables o de un gran poder de compra de flotas.
Los largos ciclos de reemplazo no eliminan la demanda, pero pueden desplazarla hacia la reparación, la renovación y las actualizaciones incrementales. Los operadores pueden priorizar cambios que mejoren la confiabilidad, la seguridad de carga o el cumplimiento en lugar de reemplazar una unidad completa. Esto puede moderar los envíos de unidades mientras se mantiene la demanda de componentes y soporte de servicio. Para los fabricantes, las configuraciones flexibles y la distribución con respaldo financiero pueden reducir la barrera de entrada. La industria de camiones grúa también depende de la disponibilidad de chasis y la capacidad de integración de carrocerías, lo que puede extender los plazos de entrega. Los proveedores que mantienen la disponibilidad de piezas y el soporte de distribuidores pueden estar mejor posicionados cuando los propietarios de flotas finalmente reemplazan el equipo envejecido.
Escasez de Operadores y Carga de Capacitación Especializada en Recuperación
La fuerza laboral de recuperación requiere habilidades de conducción, conocimiento del equipo y criterio durante eventos viales complejos. La Asociación de Remolque del Estado de Nueva Jersey promovió un curso de remolque y recuperación de servicio pesado de tres días en 2025, ilustrando la preparación especializada requerida para este trabajo. La capacitación se vuelve más exigente cuando los operadores deben manejar vehículos de alta tensión, sistemas de tracción en las cuatro ruedas y equipos comerciales más pesados. La escasez de trabajadores calificados puede limitar el número de unidades que una empresa puede poner en servicio activo. También puede retrasar la expansión hacia el trabajo de servicio pesado donde los requisitos técnicos y de seguridad son más altos. Estas restricciones son relevantes incluso cuando la demanda local de averías sigue siendo sólida.
La carga de capacitación afecta tanto a la economía de la flota como a la capacidad de servicio. Las empresas necesitan pagar por la instrucción, gestionar el tiempo fuera del trabajo activo y retener al personal una vez capacitado. Las empresas más pequeñas pueden encontrar estas condiciones difíciles porque cada trabajador capacitado representa una mayor proporción de la capacidad total. El equipo que simplifica la carga segura, reduce los pasos manuales o proporciona una guía operativa más clara puede abordar parcialmente este problema. Aun así, la necesidad de criterio calificado sigue siendo central para la recuperación de vehículos. El mercado de camiones grúa seguirá dependiendo de que fabricantes, grupos de capacitación y operadores trabajen juntos en procedimientos prácticos de recuperación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Camión:
La Recuperación en Plataforma Sigue Siendo el Formato Operativo más AmplioEl equipo de plataforma/retroceso tuvo una participación del 55,44% del mercado de camiones grúa en 2026, convirtiéndolo en el tipo de camión más grande. Este formato coloca el vehículo recuperado sobre la plataforma, lo que puede reducir las preocupaciones sobre el tren de transmisión y el contacto de las ruedas durante el transporte. Los frenos de estacionamiento electrónicos y las configuraciones de tracción en las cuatro ruedas son razones principales por las que los operadores prefieren la recuperación de carga completa. Esa necesidad puede volverse más importante a medida que los vehículos incluyen más sistemas electrónicos y mayores costos de reparación. Las plataformas también brindan a los operadores flexibilidad en vehículos de pasajeros, vehículos especiales y cargas comerciales ligeras seleccionadas. Su amplia utilidad los convierte en una opción común para flotas viales mixtas.
Se prevé que las unidades integradas (autocargador) crezcan a un CAGR del 7,23% hasta 2032, la tasa más alta dentro de los tipos de camiones. Estas unidades respaldan aplicaciones donde la recogida rápida, la operación compacta y el movimiento repetido de vehículos son requisitos centrales. La aplicación de normas de estacionamiento, la recuperación de vehículos y la recuperación comercial ligera pueden favorecer este formato porque el flujo de trabajo enfatiza la velocidad y los despachos frecuentes. Los productos de elevación de ruedas siguen siendo relevantes para los operadores que necesitan un punto de entrada de menor costo o trabajan con tipos de vehículos adecuados. Los rotadores sirven para un papel de recuperación pesada más estrecho donde el alcance de elevación y el posicionamiento controlado son esenciales. NRC Industries actualizó su unidad desmontable QuickSwap con un brazo de recuperación integrado en noviembre de 2025, añadiendo un ejemplo de producto de una plataforma diseñada para trabajo de recuperación flexible.



Por Clase de Servicio:
El Servicio Medio Lidera Mientras Aumentan las Necesidades de Recuperación más PesadaLas unidades de servicio medio representaron el 43,12% de la participación del mercado de camiones grúa en 2026. Ofrecen un punto intermedio práctico para las empresas que manejan vehículos de pasajeros, vehículos comerciales ligeros y trabajo de incidentes urbanos. Esta clase puede adaptarse a las necesidades operativas de las empresas regionales que no requieren una grúa pesada dedicada para cada llamada. Una gama más amplia de opciones de chasis también puede respaldar la flexibilidad de compra. El equipo de servicio medio es útil donde los operadores necesitan un solo vehículo para completar tareas variadas. Su papel se refuerza por la necesidad de equilibrar el costo de adquisición con el alcance operativo.
Se proyecta que las unidades de servicio pesado se expandan a un CAGR del 6,34% hasta 2032 a medida que las necesidades de recuperación se desplazan hacia vehículos más grandes y pesados. El movimiento hacia autobuses eléctricos y camiones comerciales de batería eléctrica puede aumentar la importancia de equipos de mayor capacidad en las rutas logísticas. Jerr-Dan presentó el Rotador JD35/40 Toneladas en octubre de 2025 con un brazo de rotación continua de 37 pies, dobles cabrestantes planetarios de 35.000 libras y un cabrestante de arrastre de 50.000 libras. Este producto ilustra la atención del proveedor al espacio entre las grúas pesadas estándar y los rotadores más grandes. Los productos de servicio ligero siguen siendo relevantes para el trabajo municipal, las incautaciones de vehículos y la recuperación rutinaria de vehículos de pasajeros. El tamaño del mercado de camiones grúa para equipos de servicio pesado puede aumentar a medida que las flotas actualizan su capacidad para gestionar estas tareas más exigentes.
Por Propulsión:
El Diésel Mantiene una Gran Base Instalada a Medida que los Productos Eléctricos Entran en ServicioEl diésel representó el 85,23% de la participación del mercado de camiones grúa en 2026. El segmento está respaldado por redes de abastecimiento de combustible y servicio establecidas y las características de par necesarias para el exigente trabajo de recuperación. El equipo diésel también sigue siendo familiar para los operadores y técnicos que gestionan turnos largos en amplios territorios de servicio. Los ciclos de reemplazo son graduales, lo que refuerza la base instalada. Los modelos de gasolina continúan sirviendo a partes de la categoría de servicio ligero donde el menor costo de adquisición puede ser importante. La selección de propulsión sigue dependiendo de la carga útil, la distancia y la disponibilidad de infraestructura de servicio.
Se prevé que los camiones grúa eléctricos crezcan a un CAGR del 10,17% hasta 2032, la tasa más sólida por propulsión. NRC Industries presentó el portador eléctrico E-20TB en junio de 2025 sobre un chasis Mack MD Electric, con una toma de fuerza eléctrica integrada en la carrocería y un paquete de energía que se recarga mientras el vehículo está en tránsito. Fiault Industrie también produjo un camión grúa sobre un chasis Volvo FM Electric de 19 toneladas en 2025 y adaptó sus procesos de taller y la capacitación del personal para el manejo de vehículos eléctricos. Estos lanzamientos muestran que el equipo de recuperación eléctrico ha avanzado hacia el desarrollo de productos comerciales. El caso comercial seguirá dependiendo de la autonomía, la carga útil, el acceso a la carga y el ciclo de recuperación específico. Por lo tanto, el diésel seguirá siendo central mientras las opciones eléctricas e híbridas ganan aplicaciones urbanas y regionales definidas.

Por Usuario Final:
Los Especialistas en Asistencia en Carretera Lideran la Compra de EquiposLas empresas de remolque y asistencia en carretera tuvieron una participación del 56,18% del mercado de camiones grúa en 2026. Estas organizaciones son usuarios directos de equipos de recuperación y típicamente tienen la mayor frecuencia de despacho. Su necesidad de cubrir llamadas variadas puede respaldar la inversión en plataformas, elevadores de ruedas, unidades integradas y vehículos de servicio pesado. Los contratos de clubes de automovilistas y asistencia pueden proporcionar una utilización más predecible que el trabajo de remolque ocasional. Esto permite a algunas empresas planificar la renovación de equipos en torno a la utilización y los compromisos de nivel de servicio. Sus decisiones de compra a menudo combinan la capacidad del vehículo, el soporte de piezas y la confiabilidad operativa.
Se proyecta que los operadores de flotas crezcan a un CAGR del 6,82% hasta 2032. Las flotas de logística, alquiler, servicios públicos y grandes flotas comerciales pueden internalizar el trabajo de recuperación seleccionado o contratarlo a través de redes de proveedores estructuradas. La aceptación digital, los datos de ubicación y la documentación de servicio completado se están volviendo más importantes en este entorno. El caso de estudio de Petroff Towing de Autura muestra que la integración de plataformas puede convertirse en un requisito del cliente en lugar de una herramienta opcional. Los municipios, los departamentos de policía y los concesionarios siguen representando grupos de demanda distintos con diferentes requisitos de vehículos y adquisición. Estos compradores pueden favorecer configuraciones estandarizadas que se adapten al trabajo rutinario de aplicación de normas, almacenamiento, transporte o asistencia.
Análisis Geográfico
América del Norte
América del Norte tuvo una participación del 41,89% del mercado de camiones grúa en 2026. La región se beneficia de una gran base de flotas comerciales, una amplia actividad de asistencia en carretera y canales de adquisición establecidos para equipos de recuperación especializados. Los programas de despeje de incidentes en autopistas pueden requerir que los proveedores privados mantengan activos certificados y una capacidad de respuesta definida. Esto vincula las opciones de equipos a los estándares operativos, así como al reemplazo ordinario de flotas. La iniciativa de seguridad de California de 2025 para la Ruta Estatal 91 muestra cómo las agencias públicas están utilizando datos e inversión operativa para mejorar la seguridad vial. Estas condiciones respaldan la demanda de equipos que puedan manejar el despeje rápido, diversos pesos de vehículos y la prestación de servicios documentada.
La región también cuenta con una sólida base de fabricantes de equipos, distribuidores e integradores de carrocerías. Miller Industries reportó ventas netas de 790,3 millones de USD en 2025 y emitió una guía para 2026 de 850 millones a 900 millones de USD, señalando la normalización de inventarios antes de una actividad de producción posterior. La escala de esta red de suministro ayuda a los operadores a obtener piezas, servicio y equipos especializados. Los requisitos del Departamento de Transporte influyen en las especificaciones de los productos en los Estados Unidos, mientras que los contratos de flotas pueden añadir sus propios requisitos de equipos e informes. El tamaño del mercado de camiones grúa en América del Norte también está respaldado por un amplio conjunto de usuarios finales, incluidos operadores dedicados de asistencia en carretera, proveedores de flotas, clientes municipales y empresas de recuperación comercial. Estos factores estructurales hacen que la región sea significativa tanto para la demanda de reemplazo rutinario como para los productos especializados de servicio pesado.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a un CAGR del 6,45% hasta 2032, la tasa regional más rápida. La propiedad de vehículos, el crecimiento urbano y la expansión de autopistas están aumentando la necesidad de una respuesta vial gestionada en varios países. La región incluye redes de servicio maduras, así como mercados donde la capacidad de recuperación formal aún se está desarrollando. Esta combinación brinda a los proveedores oportunidades en plataformas de remolque básicas, portadores configurados específicamente y equipos de servicio pesado. La política pública puede tener un papel importante donde las agencias viales definen obligaciones de respuesta o incluyen la capacidad de recuperación en los sistemas de gestión de incidentes. La participación del mercado de camiones grúa de la región puede aumentar a medida que estas redes se vuelvan más estructuradas.
Un patrón regional es la creciente atención a la infraestructura de seguridad vial y la integración de los servicios de asistencia en carretera en sistemas de movilidad más amplios. Japón tiene un ecosistema de recuperación establecido, mientras que otros mercados están desarrollando capacidad de respuesta en autopistas a medida que el uso de vehículos se expande. Los proveedores deben tener en cuenta las preferencias locales de chasis, las condiciones operativas urbanas y las diferencias en la adquisición de servicios. Las dimensiones compactas pueden ser importantes en ciudades densas, mientras que las unidades de mayor capacidad pueden ser necesarias en los corredores de carga. Los sistemas de programación digital y localización pueden ayudar a los operadores a gestionar mayores volúmenes de llamadas en geografías diversas. Esta combinación de desarrollo de infraestructura y crecimiento de flotas respalda una amplia base de demanda para el mercado de camiones grúa.
Europa, América del Sur y Oriente Medio y África
Europa está respaldada por vehículos más antiguos, sistemas maduros de asistencia en carretera y un creciente interés en equipos comerciales de menores emisiones. Las cifras de despliegue de ADAC en 2025 muestran que la demanda de respuesta en carretera sigue siendo sustancial en un importante mercado europeo. El desarrollo de productos está comenzando a reflejar las necesidades de electrificación. El programa de camiones grúa eléctricos de Fiault Industrie demuestra cómo los fabricantes de carrocerías están adaptando los procesos de fabricación y las prácticas de la fuerza laboral para los chasis eléctricos. El marcado CE y las normas de vehículos aplicables influyen en las ventas de equipos transfronterizos. Estos factores de cumplimiento pueden fortalecer la posición de los proveedores con ingeniería, capacitación y soporte de distribución establecidos.
América del Sur está moldeada por la actividad de flotas comerciales y la necesidad práctica de equipos de recuperación en autopistas y zonas urbanas. Los operadores en mercados sensibles a los costos pueden dar mayor énfasis a equipos duraderos, soporte de servicio local e integración de chasis adecuada. Oriente Medio y África combinan la inversión en infraestructura en algunos países con la actividad de remolque vinculada a seguros establecida en otros. Estos mercados no son uniformes, por lo que la disponibilidad de productos, el financiamiento y las redes de servicio pueden tener un fuerte efecto en la adopción. Los proveedores de equipos pueden abordar estas condiciones a través de distribuidores regionales y configuraciones que se adapten a las condiciones locales de las carreteras. En estas geografías mixtas, el mercado de camiones grúa está respaldado por la misma necesidad central de recuperación de vehículos segura y confiable, aunque la ruta de compra y la especificación del equipo varían considerablemente.
Panorama Competitivo
Concentración del Mercado
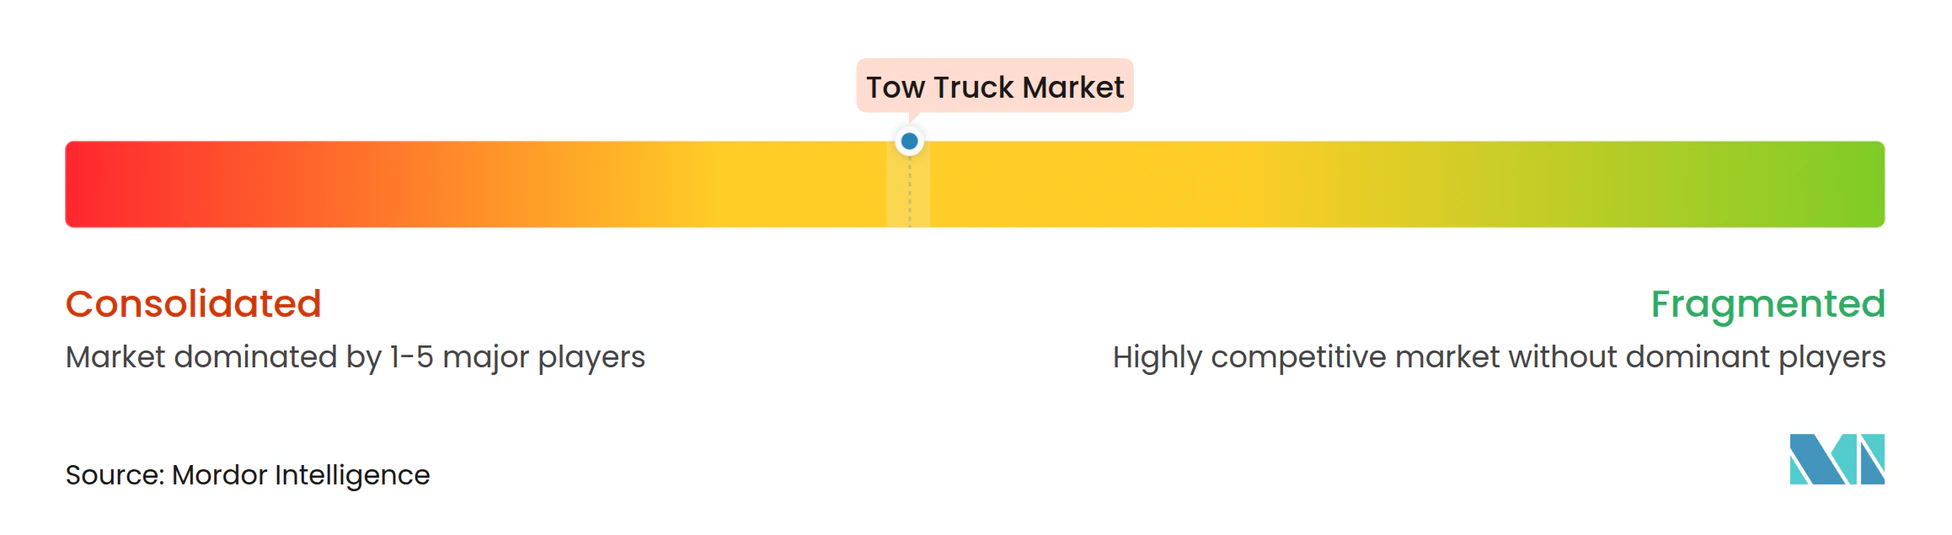
El mercado de camiones grúa está moderadamente concentrado a nivel global. Miller Industries y Jerr-Dan, parte de Oshkosh Corporation, son proveedores destacados en equipos de servicio pesado y rotadores en América del Norte, mientras que los fabricantes regionales compiten a través de especificaciones locales y soporte de distribuidores. Miller Industries completó la adquisición de Omars S.p.A. en el cuarto trimestre de 2025, añadiendo un fabricante italiano de equipos de remolque a sus operaciones europeas. La transacción respalda una huella de fabricación y distribución más amplia en toda Europa. También muestra que los proveedores más grandes están utilizando adquisiciones para fortalecer el acceso al mercado local. Para los compradores, la escala puede importar porque el equipo de recuperación requiere disponibilidad de piezas, integración de carrocería, conocimiento de servicio y capacidad de distribuidor.
El desarrollo de productos es otra forma importante de competencia. Jerr-Dan presentó el Rotador JD35/40 Toneladas en octubre de 2025 para atender el trabajo de recuperación entre las grúas pesadas estándar y los rotadores más grandes. NRC Industries presentó el portador eléctrico E-20TB en junio de 2025, proporcionando un ejemplo comercial de una carrocería de portador eléctrico desarrollada para un chasis eléctrico. Estos movimientos reflejan un mercado donde los proveedores compiten en capacidad, flexibilidad y compatibilidad con las nuevas tecnologías de chasis. El campo sigue abierto para productos especializados que aborden la recuperación segura de vehículos eléctricos y las operaciones de flotas conectadas. Las herramientas digitales pueden ayudar a las marcas de equipos a diferenciarse, aunque el hardware confiable y el soporte de servicio siguen siendo las consideraciones de compra centrales.
Las empresas más pequeñas y regionales siguen siendo importantes porque las aplicaciones de remolque varían según la flota de vehículos, los requisitos regulatorios y los presupuestos de los operadores. Las ventas europeas están influenciadas por el marcado CE, mientras que los equipos de los Estados Unidos deben cumplir con los requisitos aplicables del Departamento de Transporte. Estos requisitos pueden aumentar el costo y la complejidad de la expansión transfronteriza. Los fabricantes locales pueden competir eficazmente donde comprenden las preferencias de chasis y brindan servicio rápido. Los proveedores más grandes mantienen una ventaja en escala de distribución, recursos técnicos y acceso a amplias gamas de productos.
Líderes de la Industria de Camiones Grúa
-
Miller Industries, Inc.
-
Oshkosh Corporation
-
NRC Industries
-
Dynamic Towing Equipment and Manufacturing
-
Stellar Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Camiones Grúa Empresas cubiertas en este informe
- Miller Industries, Inc.
- Oshkosh Corporation
- NRC Industries
- Dynamic Towing Equipment and Manufacturing
- Stellar Industries, Inc.
- B&B Industries, Inc.
- Dual-Tech, Inc.
- Carlinville Truck Equipment, Inc.
- Ledwell and Son Enterprises, Inc.
- Hubei Chengli Special Automobile Co., Ltd.
- Changsha Zoomlion Special Vehicle Co., Ltd.
- Fiault Industrie
- Miles Tow Trucks
- PolyBilt, Inc.
- Danco Products
- Isoli S.p.A.
- TEVOR Sp. z o.o.
- Global Towing Systems Kft.
- EMPL Fahrzeugwerk GmbH
- Roger Dyson Group
Desarrollos recientes de la industria en Mercado de Camiones Grúa
- Octubre de 2026: NRC Industries presentó una unidad de recuperación de servicio pesado CSR50 evolucionada y la superficie de cubierta de portador de alta tracción X-Deck.
- Marzo de 2026: Miller Industries anunció una ampliación de instalaciones de 100 millones de USD y más de 200.000 pies cuadrados en su sede de Ooltewah, Tennessee, para aumentar la capacidad de servicio pesado, incluida la producción de vehículos de recuperación militar a partir de 2027; la construcción comienza a finales del verano de 2026.
- Marzo de 2026: NRC Industries lanzó la próxima evolución de su unidad de elevación desmontable QuickSwap.
- Febrero de 2026: Miller Industries lanzó la grúa de servicio pesado Century 9055XL de 50 toneladas actualizada, con geometría de pivote de elevación rediseñada, una nueva barra transversal baja 5x5 y patas de gato de cuatro placas, disponible a través de su red de distribuidores globales autorizados.
Alcance del Informe Global del Mercado de Camiones Grúa
El mercado de camiones grúa está segmentado por tipo de camión, clase de servicio, propulsión, usuario final y geografía. Por tipo de camión, el mercado está segmentado en Plataforma/Retroceso, Elevación de Ruedas, Integrado (Autocargador), Rotador y Otros. Por clase de servicio, el mercado está segmentado en Servicio Ligero, Servicio Medio y Servicio Pesado. Por propulsión, el mercado está segmentado en Diésel, Gasolina, Eléctrico y Otros. Por usuario final, el mercado está segmentado en Empresas de Remolque y Asistencia en Carretera, Municipios y Policía, Concesionarios de Automóviles, Operadores de Flotas y Otros. Por geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Australia, Indonesia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Sudáfrica, Egipto, Nigeria y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Plataforma/Retroceso |
| Elevación de Ruedas |
| Integrado (Autocargador) |
| Rotador |
| Otros |
| Servicio Ligero |
| Servicio Medio |
| Servicio Pesado |
| Diésel |
| Gasolina |
| Eléctrico |
| Otros |
| Empresas de Remolque y Asistencia en Carretera |
| Municipios y Policía |
| Concesionarios de Automóviles |
| Operadores de Flotas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Camión | Plataforma/Retroceso | |
| Elevación de Ruedas | ||
| Integrado (Autocargador) | ||
| Rotador | ||
| Otros | ||
| Por Clase de Servicio | Servicio Ligero | |
| Servicio Medio | ||
| Servicio Pesado | ||
| Por Propulsión | Diésel | |
| Gasolina | ||
| Eléctrico | ||
| Otros | ||
| Por Usuario Final | Empresas de Remolque y Asistencia en Carretera | |
| Municipios y Policía | ||
| Concesionarios de Automóviles | ||
| Operadores de Flotas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de camiones grúa hasta 2032?
Se proyecta que el mercado de camiones grúa alcance los 2,81 mil millones de USD para 2032, creciendo a un CAGR del 4,36% de 2027 a 2032.
¿Qué tipo de camión grúa tiene la mayor participación?
Las unidades de plataforma/retroceso lideraron con una participación del 55,44% en 2026 porque se adaptan a la recuperación sensible a daños en una amplia gama de vehículos.
¿Qué tipo de propulsión está creciendo más rápido para los camiones grúa?
Se prevé que los camiones grúa eléctricos crezcan a un CAGR del 10,17% hasta 2032, aunque el diésel mantuvo una participación del 85,23% en 2026.
¿Qué región tiene la mayor demanda de camiones grúa?
América del Norte tuvo una participación del 41,89% en 2026, respaldada por flotas comerciales, redes de asistencia en carretera y operaciones de despeje de incidentes.