
Marktgröße und Marktanteil für Abschleppfahrzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 2.27 Milliarden US-Dollar |
| Marktgröße (2032) | 2.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abschleppfahrzeuge von Mordor Intelligence
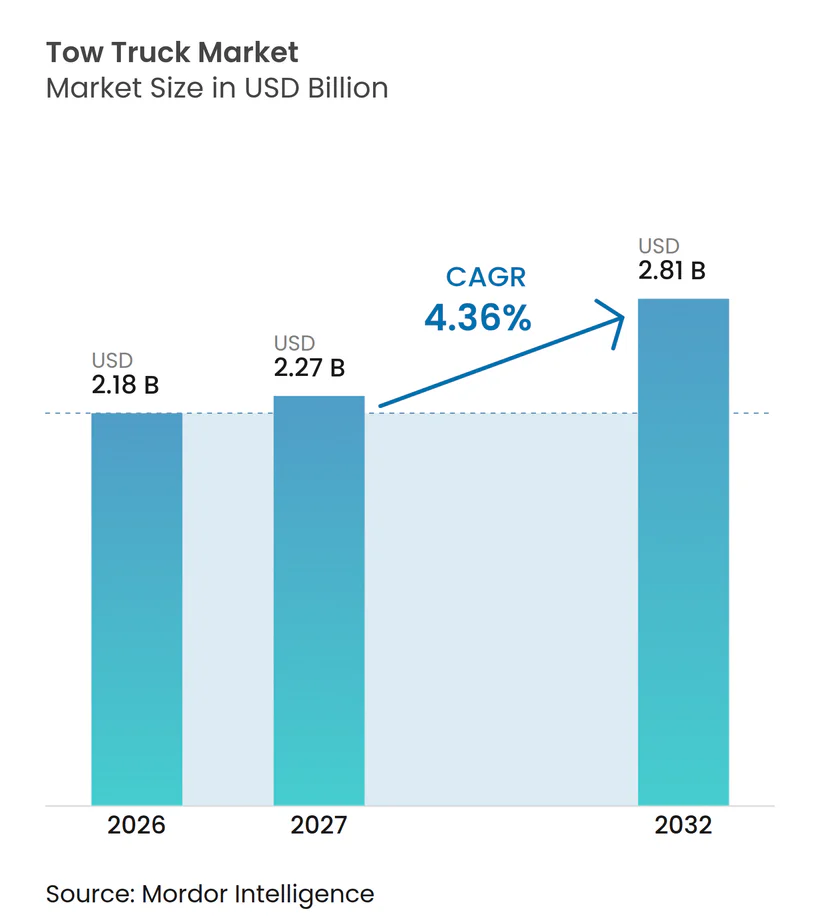
Die Marktgröße für Abschleppfahrzeuge wurde im Jahr 2026 auf 2,18 Milliarden USD geschätzt und soll von 2,27 Milliarden USD im Jahr 2027 auf 2,81 Milliarden USD bis 2032 wachsen, was einem CAGR von 4,36 % zwischen 2027 und 2032 entspricht. Der Markt für Abschleppfahrzeuge wird durch einen größeren installierten Fahrzeugbestand, ältere Fahrzeuge und häufigere Pannenereignisse gestützt, die eine professionelle Bergung erfordern. In Deutschland verzeichnete der ADAC im Jahr 2025 3.691.813 Panneneinsätze, was einem Einsatz alle neun Sekunden und einem Anstieg von 1,6 % gegenüber 2024 entspricht – ein Beleg für eine dauerhaft solide Servicebasis für Bergungsunternehmen. Die Geräteanforderungen ändern sich ebenfalls, da Betreiber schwerere Fahrzeuge bergen müssen und dabei komplexe Antriebsstränge und elektronische Systeme schützen müssen. Digitale Dispositionsanforderungen werden zunehmend Bestandteil gewerblicher Flottenverträge, was Anbieter begünstigt, die Serviceerbringung dokumentieren und schnell reagieren können. Der Markt für Abschleppfahrzeuge verfügt daher über einen gemessenen Expansionspfad, wobei Ersatzbedarf und Betriebsanforderungen die Kaufentscheidungen neben dem Wachstum bei Neufahrzeugen prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielt Pritsche/Rollback im Jahr 2026 einen Marktanteil von 55,44 %, während integrierte (Selbstlader-)Einheiten bis 2032 mit dem höchsten CAGR von 7,23 % wachsen sollen.
- Nach Gewichtsklasse hielt Mittelklasse im Jahr 2026 einen Marktanteil von 43,12 %, während Schwerlasteinheiten bis 2032 mit dem höchsten CAGR von 6,34 % wachsen sollen.
- Nach Antrieb hielt Diesel im Jahr 2026 einen Marktanteil von 85,23 %, während elektrische Abschleppfahrzeuge bis 2032 mit dem höchsten CAGR von 10,17 % wachsen sollen.
- Nach Endnutzer hielten Abschlepp- und Pannenhilfeunternehmen im Jahr 2026 einen Marktanteil von 56,18 %, während Flottenoperatoren bis 2032 mit dem höchsten CAGR von 6,82 % wachsen sollen.
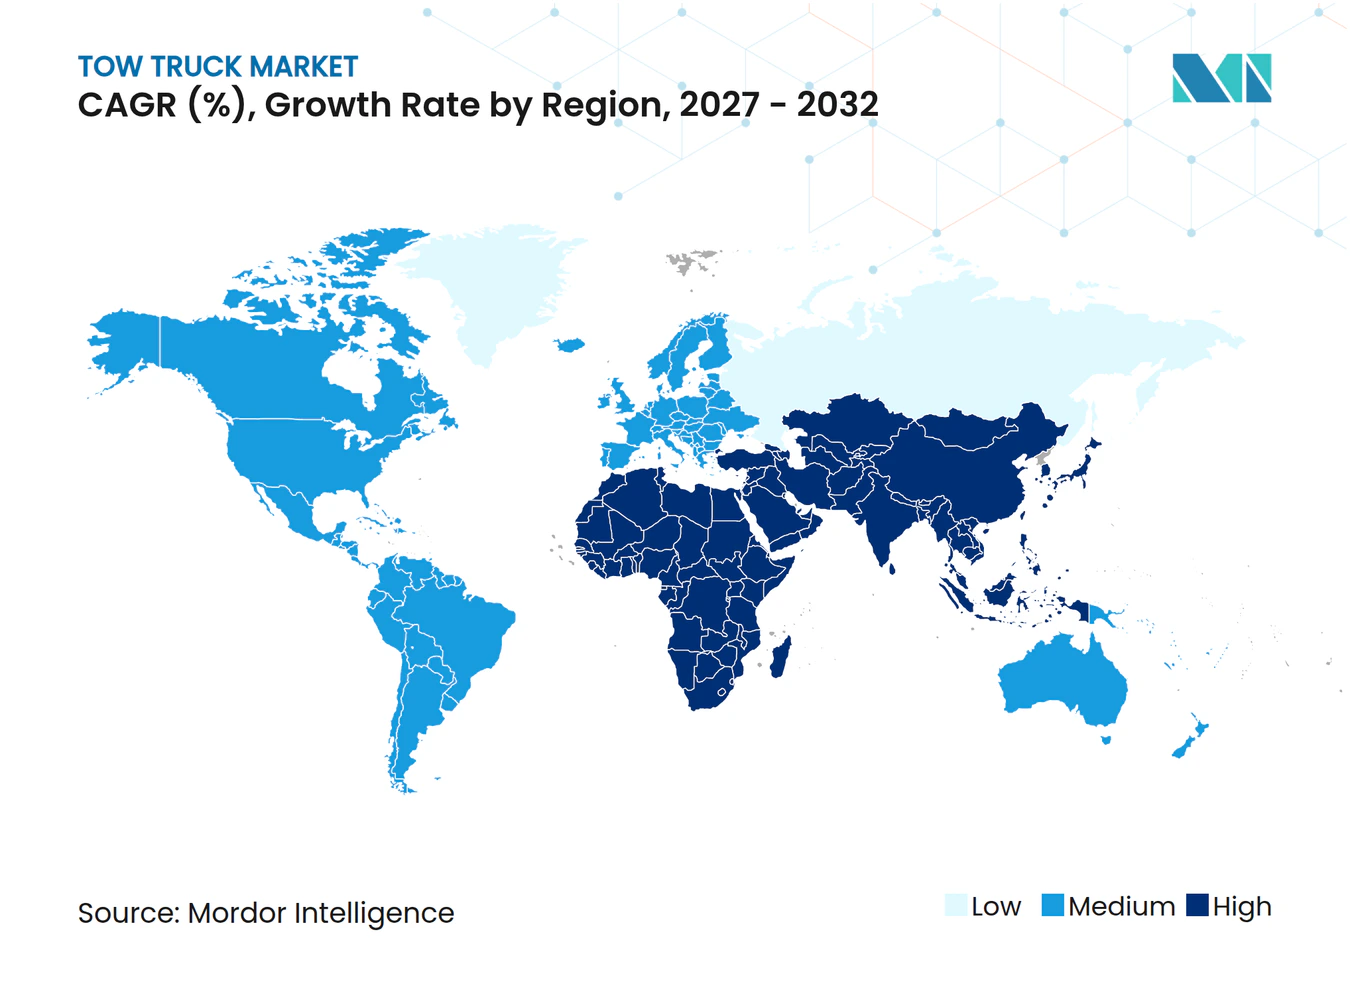
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,89 %, während Asien-Pazifik bis 2032 mit dem höchsten CAGR von 6,45 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fahrzeugbestand und zunehmende Pannenexposition | +1.2% | Global; Nordamerika und Europa am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Ausbau der Pannenhilfe- und Automobilclub-Abdeckung | +0.8% | Nordamerika und Europa als Kernmärkte; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Präferenz für schadensminimierendes Pritschenfahrzeug-Bergungsgerät | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Schwerere Elektrofahrzeuge erhöhen die Nutzlastanforderungen bei der Bergung | +0.5% | Nordamerika und Europa; Frühphase Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Digitale Disposition und Telematik verbessern die Flottenauslastung | +0.5% | Nordamerika als Kernmarkt; Asien-Pazifik und Europa wachsend | Mittelfristig (2–4 Jahre) |
| Investitionen in Verkehrssicherheit und Unfallräumung | +0.4% | Global; entwickelte Volkswirtschaften führend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fahrzeugbestand und zunehmende Pannenexposition
Ein größerer und älterer Fahrzeugbestand stützt die wiederkehrende Nachfrage im Markt für Abschleppfahrzeuge, da Pannenereignisse eine unmittelbare physische Reaktion erfordern. Der ADAC verzeichnete im Jahr 2025 3.691.813 Panneneinsätze, ein Anstieg von 1,6 % gegenüber 2024, und das Tempo von einem Einsatz alle neun Sekunden verdeutlicht das Ausmaß des Servicebedarfs in DeutschlandADAC Pannenhilfe-Bilanz 1: Ein Einsatz alle 9 Sekunden, ADAC, adac.de">[1]. Die Pannenhilfeaktivität nahm im Jahr 2025 auch in anderen europäischen Märkten zu, wobei Batterie- und Reifendefekte zu den häufigsten Einsatzgründen zählten. Diese Muster sind relevant, weil die Gerätenutzung mit der Häufigkeit, dem Ort und der Komplexität von Pannen zusammenhängt und nicht allein mit dem Fahrzeugabsatz. Alternde Fahrzeugflotten können den Zeitraum verlängern, in dem Betreiber zuverlässige Trägerfahrzeuge, Abschleppwagen und Hilfsfahrzeuge benötigen. Straßenzustand und aufgeschobene Wartung können das Einsatzvolumen weiter erhöhen, selbst wenn das Flottenwachstum moderat ist.
Der Markt für Abschleppfahrzeuge profitiert, wenn Servicebetreiber eine zuverlässige Einsatzflotte auf städtischen, Autobahn- und Regionalstrecken benötigen. Ein höheres Einsatzvolumen kann die Fahrzeugauslastung steigern, was den praktischen Ersatzzyklus für stark genutzte Bergungseinheiten verkürzt. Es gibt Betreibern auch einen stärkeren Anreiz, Geräte zu wählen, die die Ladezeit reduzieren und Schadensersatzansprüche begrenzen. Dies begünstigt etablierte Bergungskonzepte, die ein breites Spektrum an Pkw- und Nutzfahrzeugereignissen abdecken können. Dieselben Betriebsbedingungen schaffen Möglichkeiten für Wartungs-, Teile- und Karosserieintegrationsdienste rund um die Abschleppflotte. Für Gerätehersteller ist die relevante Anforderung nicht nur ein größerer Fahrzeugbestand, sondern eine Bergungsflotte, die auch in Zeiten hohen Einsatzvolumens verfügbar bleiben kann.
Schwerere Elektrofahrzeuge erhöhen die Nutzlastanforderungen bei der Bergung
Der Trend zu schwereren Elektrofahrzeugen verändert die Nutzlastanforderungen im Markt für Abschleppfahrzeuge. Batteriesätze können im Vergleich zu gleichwertigen Verbrennungsfahrzeugen 400 kg bis 700 kg mehr wiegen, was die Masse erhöht, die Bergungsgeräte sicher tragen müssen. Diese Anforderung ist besonders wichtig für Betreiber, die größere Pkw, Busse und Nutzfahrzeuge bedienen. Das Abschleppgerät muss auch Fahrzeuge mit Hochspannungssystemen und Antriebssträngen handhaben, die ein sorgfältiges Laden und Sichern erfordern. Das Ergebnis ist ein stärkeres Argument für zweckgebundene Trägerfahrzeuge und Bergungsgeräte mit höherer Kapazität. Es macht auch die Auswahl der Gewichtsklasse wichtiger, wenn Betreiber ihre Flotten erneuern.
Die betrieblichen Grenzen elektrischer Bergungsfahrzeuge bleiben wichtig. Elektrische Bergungskonfigurationen erfordern von Betreibern eine Bewertung von Nutzlast, Reichweite, Ladeinfrastruktur und dem Betriebszyklus vor dem Einsatz. Diese Anforderung zeigt, warum Flottenübergangsentscheidungen weiterhin an die auf jeder Strecke durchgeführten Arbeiten gebunden sind. Der Markt für Abschleppfahrzeuge kann von Geräteaufrüstungen profitieren, selbst wenn das Bergungsfahrzeug selbst Diesel oder Hybrid bleibt. Hersteller, die EV-sichere Verfahren, flexible Karosseriekonfigurationen und höhere Hubkapazität unterstützen, können einen klaren Betreiberbedarf erfüllen. Der Bedarf ist am deutlichsten dort, wo Bergungsunternehmen eine wachsende Mischung aus großen elektrischen Pkw und gewerblichen Flotten bedienen.
Digitale Disposition und Telematik verbessern die Flottenauslastung
Digitale Disposition wird zu einer praktischen Anforderung für Anbieter, die gewerbliche Flottenkonten bedienen. Autura dokumentierte, wie Petroff Towing von der manuellen Verarbeitung zu einem digitalen Dispositionssystem wechselte, nachdem ein Flottenkunde eine zertifizierte plattformbasierte Auftragsannahme verlangte. Diese Veränderung betrifft den Markt für Abschleppfahrzeuge, weil Geräteinvestitionen zunehmend zusammen mit Dispositionsfähigkeit, Serviceaufzeichnungen und Reaktionsmanagement bewertet werden. Ein Trägerfahrzeug, das physisch leistungsfähig, aber im digitalen Workflow eines Kunden nicht verfügbar ist, qualifiziert sich möglicherweise nicht für Aufträge. Dispositionsplattformen können auch die Transparenz über Fahrerstandort, Fahrzeugstatus und Auftragsabschluss verbessern. Diese Funktionen helfen Betreibern, vorhandene Ressourcen effizienter zu nutzen. Sie können daher Kaufentscheidungen für Geräte mit vernetzten Systemen und klareren Wartungsaufzeichnungen unterstützen.
Telematik hebt den Servicestandard sowohl für unabhängige Betreiber als auch für größere Flotten. Betreiber können Servicedaten nutzen, um Wartungen zu planen, Streckenleistungen zu überprüfen und Vertragskunden einen Servicenachweis zu erbringen. Dies ist für Bergungsflotten relevant, weil ein verpasster oder schlecht dokumentierter Einsatz zukünftige Aufträge beeinträchtigen kann. Der daraus resultierende Wettbewerbseffekt ist eher graduell als unmittelbar, da viele kleinere Betreiber manuelle Prozesse beibehalten. Flottenkundschaft kann jedoch die digitale Integration zur Bedingung für die Vertragsverlängerung machen. Der Markt für Abschleppfahrzeuge gewinnt dort, wo Betreiber in neuere Fahrzeuge investieren, die zuverlässigere Dispositions-, Kommunikations- und Berichtspraktiken unterstützen können.
Investitionen in Verkehrssicherheit und Unfallräumung
Öffentliche Verkehrssicherheitsprogramme stützen die Geräteanforderungen, wenn sie eine schnellere und zuverlässigere Unfallreaktion erfordern. Kalifornien kündigte im Oktober 2025 ein Paket von 191 Millionen USD für betriebliche und sicherheitstechnische Verbesserungen entlang der State Route 91 an und legte einen Rahmen fest, um schwere Unfälle und Unfälle mit Schwerverletzten bis 2035 um 30 % zu reduzierenKalifornien startet datengestützte Verkehrssicherheitsinitiative zur Lebensrettung, CALSTA, calsta.ca.gov">[2]. Solche Programme können die Bedeutung qualifizierter Bergungsanbieter im Rahmen des Autobahnbetriebs erhöhen. Schnelle Räumung reduziert das Risiko von Folgeunfällen und hilft, den Verkehrsfluss wiederherzustellen. Dies schafft eine klare Rolle für entsprechend spezifizierte Trägerfahrzeuge, Abschleppwagen und Hilfsfahrzeuge. Der Kaufeffekt kann über staatliche Flotten hinausgehen, da Verträge häufig von privaten Betreibern verlangen, Geräte- und Servicestandards zu erfüllen.
Australiens Black-Spot-Programm 2025–26 verpflichtete sich zu mehr als 85 Millionen AUD (ca. 55 Millionen USD) für 162 gefährliche Standorte in drei BundesstaatenBlack-Spot-Verbesserungen sollen an 3 Standorten umgesetzt werden, Senator the Hon Anthony Chisholm, infrastructure.gov.au">[3]. Diese Investitionen sind keine reinen Abschleppbeschaffungen, stärken aber das breitere Betriebsumfeld für das Unfallmanagement. Abschleppanbieter, die Räumungs- und Sicherheitsanforderungen erfüllen können, haben eine stärkere Rolle in der Straßeneinsatzkette. Gerätehersteller können dort profitieren, wo Verträge zuverlässigen Zugang, Schwerlastkapazität und dokumentierte Compliance belohnen. Der Markt für Abschleppfahrzeuge profitiert auch von Standardisierung, weil Betreiber Fahrzeuge auf definierte Serviceanforderungen ausrichten müssen. Dies stützt die Ersatznachfrage, selbst wenn die allgemeinen wirtschaftlichen Bedingungen uneinheitlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und lange Ersatzzyklen | -1.6% | Global; am stärksten in Schwellenmärkten und bei unabhängigen Betreibern | Langfristig (≥ 4 Jahre) |
| Betreibermangel und spezialisierter Ausbildungsaufwand für die Bergung | -1.0% | Nordamerika und Europa; aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nutzlast-, Reichweiten- und Ladeeinschränkungen für elektrische Abschleppfahrzeuge | -0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Kostenvolatilität bei Stahl, Aluminium, Fahrgestellen und Hydraulikkomponenten | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und lange Ersatzzyklen
Hohe Anschaffungskosten können Ersatzentscheidungen im Markt für Abschleppfahrzeuge verzögern, insbesondere bei unabhängigen Betreibern. Bergungsfahrzeuge sind spezialisierte Anlagen, die häufig über mehrere Jahre finanziert werden. Betreiber können daher ältere Geräte im Einsatz halten, wenn der Cashflow unsicher ist oder wenn Zins- und Inputkosten steigen. Dies begrenzt das Tempo, mit dem neue Produktmerkmale kleinere Flotten erreichen können. Es gibt auch Gebrauchtgeräten eine bedeutende Rolle im Kaufzyklus. Der Effekt ist am stärksten dort, wo Betreibern ein stabiles Vertragseinkommen oder eine große Flottenkaufkraft fehlt.
Lange Ersatzzyklen beseitigen die Nachfrage nicht, können sie aber in Richtung Reparatur, Aufarbeitung und schrittweise Aufrüstungen verlagern. Betreiber können Änderungen priorisieren, die Zuverlässigkeit, Ladesicherheit oder Compliance verbessern, anstatt eine gesamte Einheit zu ersetzen. Dies kann die Stücklieferungen mäßigen und gleichzeitig die Nachfrage nach Komponenten und Serviceunterstützung aufrechterhalten. Für Hersteller können flexible Konfigurationen und finanzierungsgestützte Distribution die Einstiegshürde senken. Die Abschleppfahrzeugbranche ist auch auf die Verfügbarkeit von Fahrgestellen und Karosserieintegrationskapazität angewiesen, was Lieferpläne verlängern kann. Lieferanten, die Teilverfügbarkeit und Händlerunterstützung aufrechterhalten, können besser positioniert sein, wenn Flottenbesitzer schließlich alternde Geräte ersetzen.
Betreibermangel und spezialisierter Ausbildungsaufwand für die Bergung
Die Bergungsbelegschaft erfordert Fahrfähigkeiten, Gerätekenntnisse und Urteilsvermögen bei komplexen Pannenereignissen. Die Garden State Towing Association bewarb im Jahr 2025 einen dreitägigen Schwerlast-Abschlepp- und Bergungskurs und verdeutlichte damit die spezialisierte Vorbereitung, die für diese Arbeit erforderlich ist. Die Ausbildung wird anspruchsvoller, wenn Betreiber Hochspannungsfahrzeuge, Allradantriebssysteme und schwerere Nutzfahrzeuge handhaben müssen. Ein Mangel an qualifizierten Arbeitskräften kann die Anzahl der Einheiten begrenzen, die ein Unternehmen in den aktiven Dienst stellen kann. Es kann auch die Expansion in den Schwerlastbereich verzögern, wo die technischen und sicherheitstechnischen Anforderungen höher sind. Diese Einschränkungen sind relevant, selbst wenn die lokale Pannennachfrage stark bleibt.
Der Ausbildungsaufwand beeinflusst die Flottenökonomie ebenso wie die Servicekapazität. Unternehmen müssen für Schulungen bezahlen, Abwesenheitszeiten vom aktiven Betrieb managen und Personal nach der Ausbildung halten. Kleinere Unternehmen können diese Bedingungen als schwierig empfinden, weil jeder ausgebildete Mitarbeiter einen größeren Anteil der Gesamtkapazität darstellt. Geräte, die sicheres Laden vereinfachen, manuelle Schritte reduzieren oder klarere Betriebsanleitungen bieten, können dieses Problem teilweise beheben. Dennoch bleibt der Bedarf an qualifiziertem Urteilsvermögen zentral für die Fahrzeugbergung. Der Markt für Abschleppfahrzeuge wird weiterhin darauf angewiesen sein, dass Hersteller, Ausbildungsgruppen und Betreiber gemeinsam an praktischen Bergungsverfahren arbeiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
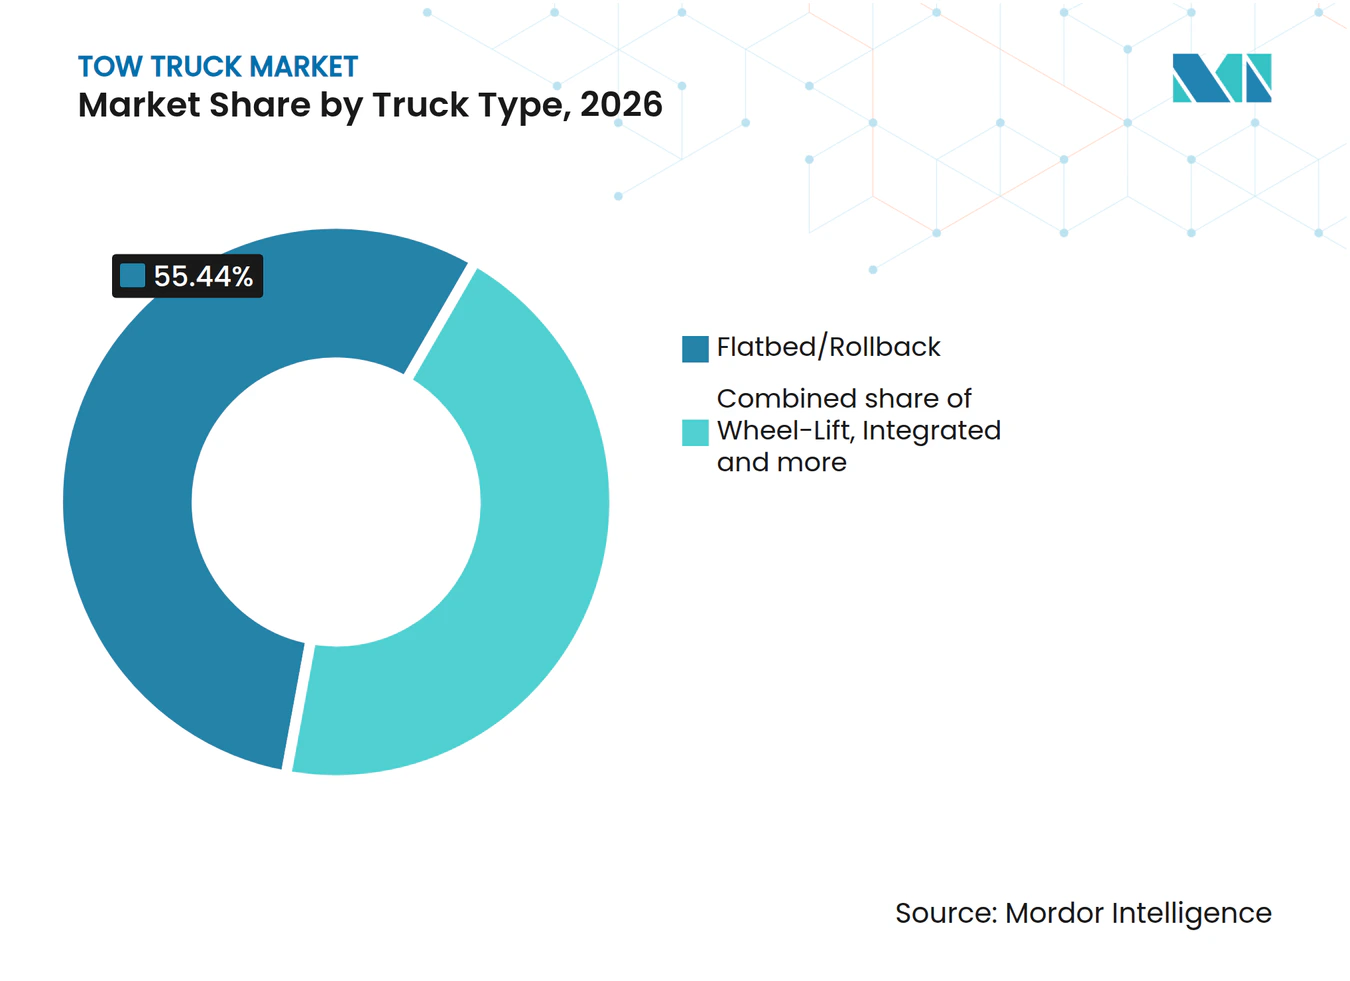
Pritschenfahrzeug-Bergungsgerät bleibt das breiteste BetriebsformatPritsche/Rollback-Geräte hielten im Jahr 2026 einen Marktanteil von 55,44 % im Markt für Abschleppfahrzeuge und waren damit der größte Fahrzeugtyp. Dieses Format platziert das geborgene Fahrzeug auf der Ladefläche, was Antriebsstrang- und Radkontaktbedenken beim Transport reduzieren kann. Elektronische Feststellbremsen und Allradantriebskonfigurationen sind wesentliche Gründe, warum Betreiber die Vollladungsbergung bevorzugen. Dieser Bedarf kann wichtiger werden, da Fahrzeuge mehr elektronische Systeme und höhere Reparaturkosten aufweisen. Pritschenfahrzeuge bieten Betreibern auch Flexibilität bei Pkw, Spezialfahrzeugen und ausgewählten leichten Nutzlasten. Ihre breite Einsatzfähigkeit macht sie zu einer häufigen Wahl für gemischte Pannenhilfeflotten.
Integrierte (Selbstlader-)Einheiten sollen bis 2032 mit einem CAGR von 7,23 % wachsen, der höchsten Rate unter den Fahrzeugtypen. Diese Einheiten unterstützen Anwendungen, bei denen schnelle Abholung, kompakter Betrieb und wiederholte Fahrzeugbewegung zentrale Anforderungen sind. Parkraumüberwachung, Fahrzeugsicherstellung und leichte gewerbliche Bergung können dieses Format bevorzugen, weil der Arbeitsablauf Geschwindigkeit und häufige Einsätze betont. Radheberprodukte bleiben für Betreiber relevant, die einen kostengünstigeren Einstiegspunkt benötigen oder mit geeigneten Fahrzeugtypen arbeiten. Rotatoren dienen einer engeren Schwerlastbergungsrolle, bei der Hubreichweite und kontrollierte Positionierung wesentlich sind. NRC Industries rüstete seine abnehmbare QuickSwap-Einheit im November 2025 mit einem integrierten Bergungsausleger auf und fügte damit ein Produktbeispiel einer Plattform hinzu, die für flexible Bergungsarbeiten konzipiert ist.



Nach Gewichtsklasse:
Mittelklasse führt, während der Bedarf an schwererer Bergung zunimmtMittelklasseeinheiten machten im Jahr 2026 einen Marktanteil von 43,12 % im Markt für Abschleppfahrzeuge aus. Sie bieten eine praktische Mitte für Unternehmen, die Pkw, leichte Nutzfahrzeuge und städtische Unfallarbeiten abwickeln. Diese Klasse kann den Betriebsanforderungen regionaler Unternehmen entsprechen, die nicht für jeden Einsatz einen dedizierten Schwerlastabschleppwagen benötigen. Eine breitere Auswahl an Fahrgestelloptionen kann auch die Kaufflexibilität unterstützen. Mittelklassegeräte sind nützlich, wenn Betreiber ein einzelnes Fahrzeug für verschiedene Aufgaben benötigen. Ihre Rolle wird durch die Notwendigkeit verstärkt, Anschaffungskosten mit dem Betriebsbereich in Einklang zu bringen.
Schwerlasteinheiten sollen bis 2032 mit einem CAGR von 6,34 % wachsen, da sich der Bergungsbedarf auf größere und schwerere Fahrzeuge verlagert. Der Trend zu Elektrobussen und batteriebetriebenen Nutzfahrzeugen kann die Bedeutung von Geräten mit höherer Kapazität auf Logistikstrecken erhöhen. Jerr-Dan stellte im Oktober 2025 den JD35/40-Tonnen-Rotator mit einem 37-Fuß-Dauerrotationsausleger, zwei 35.000-Pfund-Planetenwindensätzen und einer 50.000-Pfund-Schleppwinde vor. Dieses Produkt veranschaulicht die Aufmerksamkeit der Lieferanten für den Bereich zwischen Standard-Schwerlastabschleppwagen und den größten Rotatoren. Leichtlastprodukte bleiben für kommunale Arbeiten, Fahrzeugbeschlagnahmungen und routinemäßige Pkw-Bergung relevant. Die Marktgröße für Abschleppfahrzeuge im Schwerlastsegment kann steigen, wenn Flotten ihre Kapazität für diese anspruchsvolleren Aufgaben ausbauen.
Nach Antrieb:
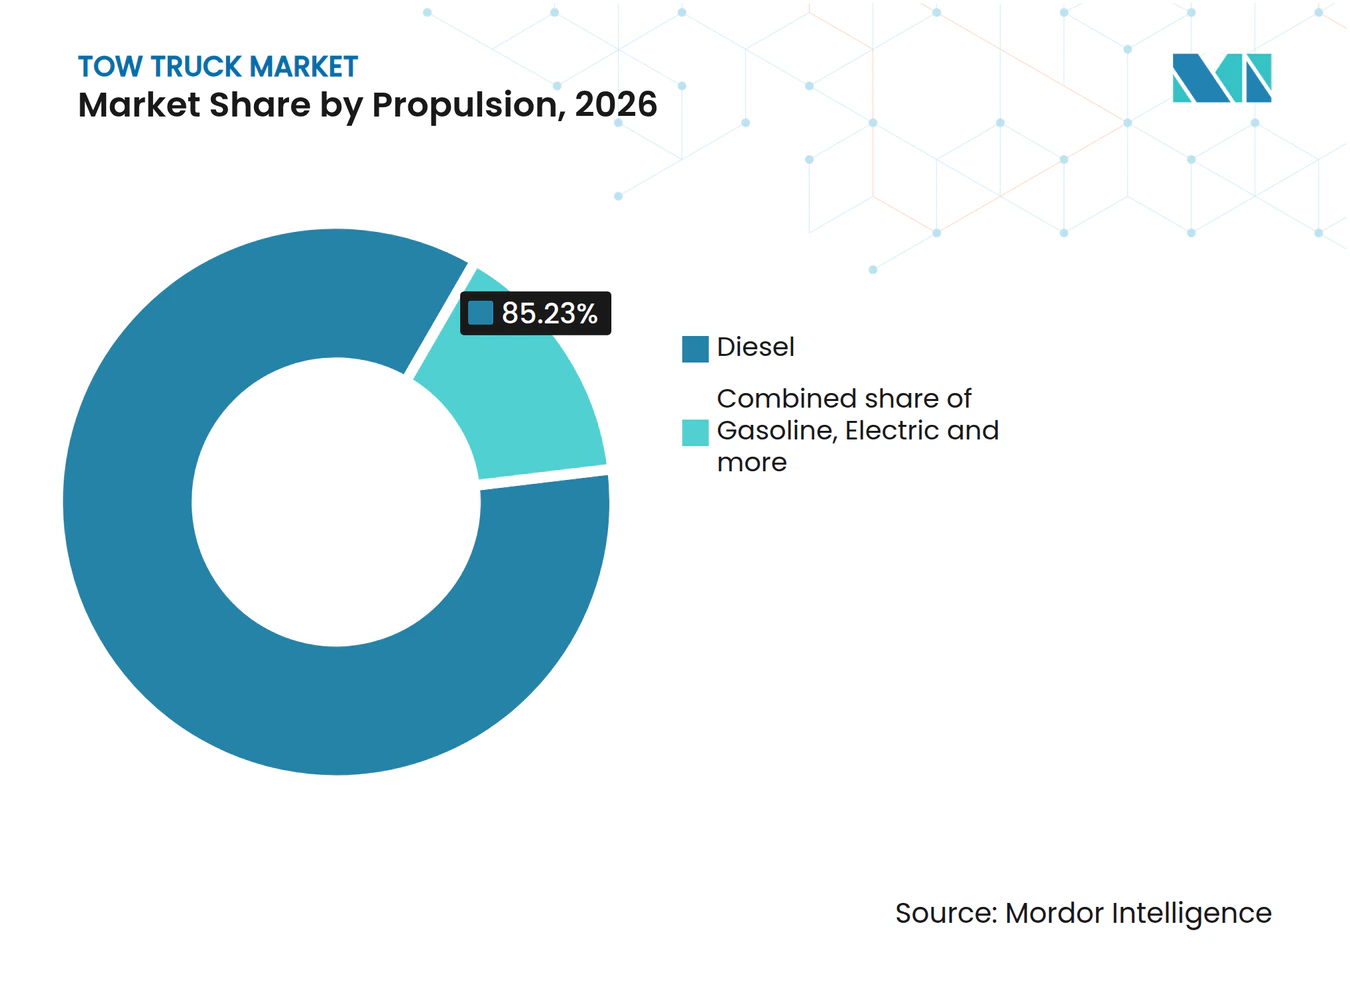
Diesel behält eine große installierte Basis, während elektrische Produkte in den Dienst tretenDiesel repräsentierte im Jahr 2026 einen Marktanteil von 85,23 % im Markt für Abschleppfahrzeuge. Das Segment wird durch etablierte Betankungs- und Servicenetzwerke sowie die für anspruchsvolle Bergungsarbeiten erforderlichen Drehmomenteigenschaften gestützt. Dieselgeräte sind auch Betreibern und Technikern vertraut, die lange Schichten über große Servicegebiete hinweg bewältigen. Ersatzzyklen sind graduell, was die installierte Basis stärkt. Benzinmodelle bedienen weiterhin Teile der Leichtlastkategorie, wo niedrigere Anschaffungskosten wichtig sein können. Die Antriebsauswahl hängt weiterhin von Nutzlast, Entfernung und der Verfügbarkeit von Serviceinfrastruktur ab.
Elektrische Abschleppfahrzeuge sollen bis 2032 mit einem CAGR von 10,17 % wachsen, der stärksten Rate nach Antrieb. NRC Industries stellte im Juni 2025 den elektrisch angetriebenen Träger E-20TB auf einem Mack MD Electric-Fahrgestell vor, mit einem in die Karosserie integrierten ePTO und einem Energiespeicher, der sich während der Fahrt auflädt. Fiault Industrie produzierte im Jahr 2025 ebenfalls ein Abschleppfahrzeug auf einem Volvo FM Electric 19-Tonnen-Fahrgestell und passte seine Werkstattprozesse und Mitarbeiterschulungen für den Umgang mit Elektrofahrzeugen an. Diese Markteinführungen zeigen, dass elektrische Bergungsgeräte in die kommerzielle Produktentwicklung übergegangen sind. Der kommerzielle Fall wird weiterhin von Reichweite, Nutzlast, Ladeinfrastruktur und dem spezifischen Bergungszyklus abhängen. Diesel wird daher zentral bleiben, während elektrische und hybride Optionen definierte städtische und regionale Anwendungen gewinnen.

Nach Endnutzer:
Pannenhilfe-Spezialisten führen beim GerätekaufAbschlepp- und Pannenhilfeunternehmen hielten im Jahr 2026 einen Marktanteil von 56,18 % im Markt für Abschleppfahrzeuge. Diese Organisationen sind direkte Nutzer von Bergungsgeräten und haben typischerweise die höchste Einsatzhäufigkeit. Ihr Bedarf, verschiedene Einsätze abzudecken, kann Investitionen in Pritschenfahrzeuge, Radhebefahrzeuge, integrierte Einheiten und Schwerlastfahrzeuge unterstützen. Automobilclub- und Pannenhilfeverträge können eine besser planbare Auslastung bieten als gelegentliche Abschlepparbeiten. Dies ermöglicht es einigen Unternehmen, die Geräteerneuerung auf Auslastung und Serviceverpflichtungen abzustimmen. Ihre Kaufentscheidungen kombinieren häufig Fahrzeugkapazität, Teileunterstützung und Betriebszuverlässigkeit.
Flottenoperatoren sollen bis 2032 mit einem CAGR von 6,82 % wachsen. Logistik-, Miet-, Versorgungs- und große Gewerbeflotten können ausgewählte Bergungsarbeiten intern abwickeln oder über strukturierte Anbieternetzwerke vergeben. Digitale Auftragsannahme, Standortdaten und Servicenachweise werden in diesem Umfeld immer wichtiger. Die Petroff-Towing-Fallstudie von Autura zeigt, dass Plattformintegration zu einer Kundenanforderung statt zu einem optionalen Werkzeug werden kann. Kommunen, Polizeibehörden und Autohändler stellen weiterhin unterschiedliche Nachfragepools mit verschiedenen Fahrzeug- und Beschaffungsanforderungen dar. Diese Käufer können standardisierte Konfigurationen bevorzugen, die für routinemäßige Vollstreckung, Lagerung, Transport oder Pannenhilfe geeignet sind.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,89 % im Markt für Abschleppfahrzeuge. Die Region profitiert von einer großen gewerblichen Flottenbasis, umfangreicher Pannenhilfeaktivität und etablierten Beschaffungskanälen für spezialisierte Bergungsgeräte. Autobahnunfallräumungsprogramme können von privaten Anbietern verlangen, zertifizierte Anlagen und definierte Reaktionsfähigkeit vorzuhalten. Dies verknüpft Geräteentscheidungen mit Betriebsstandards sowie mit dem gewöhnlichen Flottenersatz. Kaliforniens Sicherheitsinitiative 2025 für die State Route 91 zeigt, wie öffentliche Behörden Daten und Betriebsinvestitionen nutzen, um die Verkehrssicherheit zu verbessern. Diese Bedingungen stützen die Nachfrage nach Geräten, die schnelle Räumung, unterschiedliche Fahrzeuggewichte und dokumentierte Serviceerbringung bewältigen können.
Die Region verfügt auch über eine starke Basis an Geräteherstellern, Distributoren und Karosserieintegratoren. Miller Industries meldete für 2025 einen Nettoumsatz von 790,3 Millionen USD und gab eine Prognose für 2026 von 850 Millionen USD bis 900 Millionen USD heraus, während auf eine Bestandsnormalisierung vor späteren Produktionsaktivitäten hingewiesen wurde. Das Ausmaß dieses Versorgungsnetzwerks hilft Betreibern, Teile, Service und Spezialgeräte zu beschaffen. DOT-Anforderungen beeinflussen Produktspezifikationen in den Vereinigten Staaten, während Flottenverträge eigene Geräte- und Berichtsanforderungen hinzufügen können. Die Marktgröße für Abschleppfahrzeuge in Nordamerika wird auch durch eine breite Gruppe von Endnutzern gestützt, darunter dedizierte Pannenhilfebetreiber, Flottenanbieter, kommunale Kunden und gewerbliche Bergungsunternehmen. Diese strukturellen Faktoren machen die Region sowohl für die routinemäßige Ersatznachfrage als auch für spezialisierte Schwerlastprodukte bedeutsam.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,45 % wachsen, der schnellsten regionalen Rate. Fahrzeugbesitz, Stadtwachstum und Autobahnausbau erhöhen den Bedarf an gesteuerter Pannenhilfe in mehreren Ländern. Die Region umfasst sowohl ausgereifte Servicenetzwerke als auch Märkte, in denen formale Bergungskapazität noch im Aufbau ist. Diese Mischung bietet Lieferanten Möglichkeiten über grundlegende Abschleppplattformen, zweckgebundene Trägerfahrzeuge und Schwerlastgeräte hinaus. Die öffentliche Politik kann eine wichtige Rolle spielen, wo Straßenbehörden Reaktionspflichten definieren oder Bergungskapazität in Unfallmanagementsysteme integrieren. Der Marktanteil der Region im Markt für Abschleppfahrzeuge kann steigen, wenn diese Netzwerke strukturierter werden.
Ein regionales Muster ist die zunehmende Aufmerksamkeit für Verkehrssicherheitsinfrastruktur und die Integration von Pannenhilfediensten in breitere Mobilitätssysteme. Japan verfügt über ein etabliertes Bergungsökosystem, während andere Märkte Autobahnreaktionskapazität aufbauen, wenn die Fahrzeugnutzung zunimmt. Lieferanten müssen lokale Fahrgestellpräferenzen, städtische Betriebsbedingungen und Unterschiede in der Servicebeschaffung berücksichtigen. Kompakte Abmessungen können in dichten Städten wichtig sein, während auf Frachtkorridoren Einheiten mit höherer Kapazität erforderlich sein können. Digitale Planungs- und Ortungssysteme können Betreibern helfen, größere Einsatzvolumina über verschiedene Geografien hinweg zu bewältigen. Diese Kombination aus Infrastrukturentwicklung und Flottenwachstum stützt eine breite Nachfragebasis für den Markt für Abschleppfahrzeuge.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch ältere Fahrzeuge, ausgereifte Pannenhilfesysteme und ein zunehmendes Interesse an emissionsärmeren Nutzfahrzeugen gestützt. Die ADAC-Einsatzzahlen für 2025 zeigen, dass die Nachfrage nach Pannenhilfe in einem wichtigen europäischen Markt weiterhin erheblich ist. Die Produktentwicklung beginnt, Elektrifizierungsanforderungen widerzuspiegeln. Das Elektroabschleppfahrzeugprogramm von Fiault Industrie zeigt, wie Karosseriebauer Fertigungsprozesse und Belegschaftspraktiken für elektrische Fahrgestelle anpassen. CE-Kennzeichnung und anwendbare Fahrzeugvorschriften beeinflussen den grenzüberschreitenden Geräteverkauf. Diese Compliance-Faktoren können die Position von Lieferanten mit etablierter Technik, Schulung und Distributionsunterstützung stärken.
Südamerika wird durch gewerbliche Flottenaktivität und den praktischen Bedarf an Autobahn- und städtischen Bergungsgeräten geprägt. Betreiber in kostenempfindlichen Märkten können größeren Wert auf langlebige Geräte, lokale Serviceunterstützung und geeignete Fahrgestellintegration legen. Der Nahe Osten und Afrika kombinieren Infrastrukturinvestitionen in einigen Ländern mit etablierter versicherungsgebundener Abschleppaktivität in anderen. Diese Märkte sind nicht einheitlich, sodass Produktverfügbarkeit, Finanzierung und Servicenetzwerke einen starken Einfluss auf die Akzeptanz haben können. Geräteanbieter können diese Bedingungen durch regionale Distributoren und Konfigurationen angehen, die lokalen Straßenverhältnissen entsprechen. In diesen gemischten Geografien wird der Markt für Abschleppfahrzeuge durch denselben Kernbedarf an sicherer, zuverlässiger Fahrzeugbergung gestützt, obwohl der Beschaffungsweg und die Gerätespezifikation erheblich variieren.
Wettbewerbslandschaft
Marktkonzentration
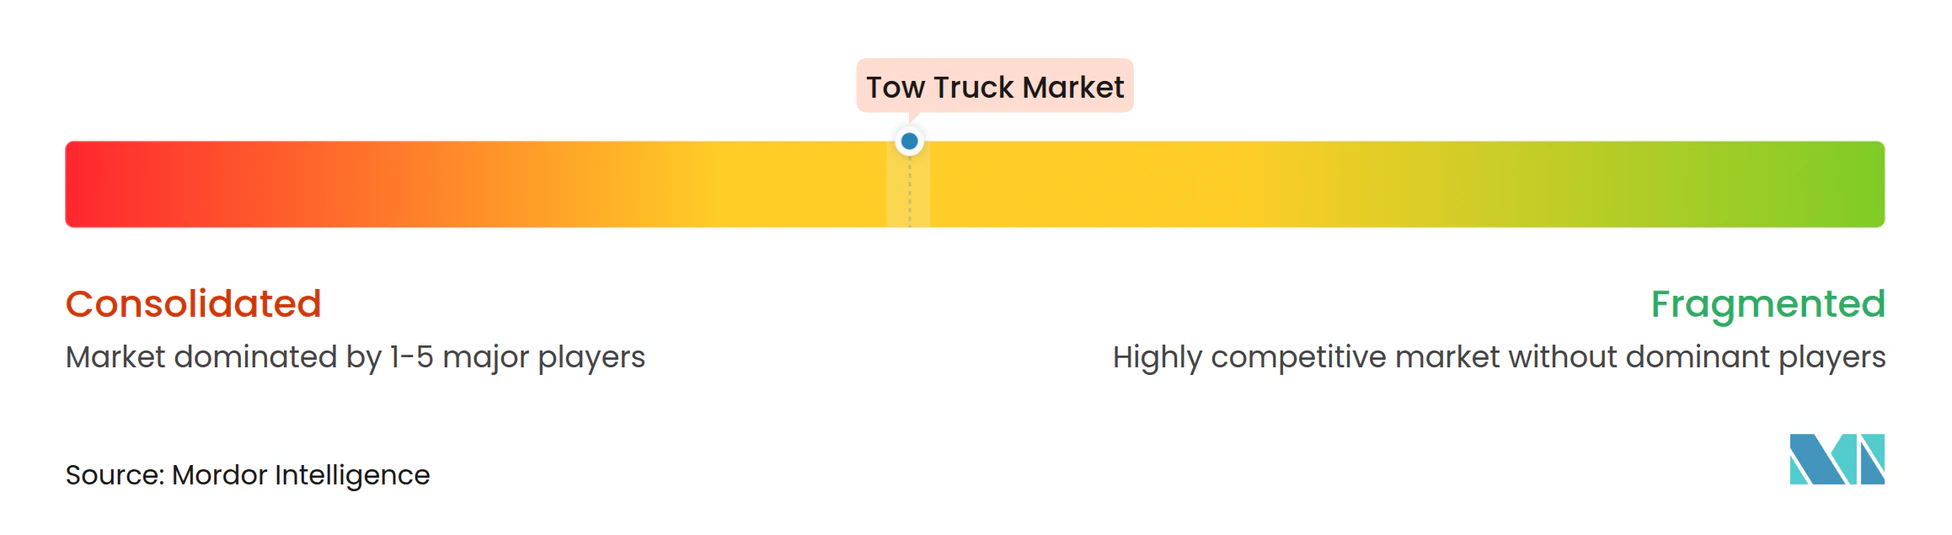
Der Markt für Abschleppfahrzeuge ist auf globaler Ebene mäßig konzentriert. Miller Industries und Jerr-Dan, Teil von Oshkosh Corporation, sind führende Lieferanten im nordamerikanischen Schwerlast- und Rotatorbereich, während regionale Hersteller durch lokale Spezifikationen und Händlerunterstützung konkurrieren. Miller Industries schloss im vierten Quartal 2025 die Übernahme von Omars S.p.A. ab und fügte damit einen italienischen Hersteller von Abschleppgeräten zu seinen europäischen Aktivitäten hinzu. Die Transaktion unterstützt einen breiteren Fertigungs- und Distributionsfußabdruck in Europa. Sie zeigt auch, dass größere Lieferanten Akquisitionen nutzen, um den lokalen Marktzugang zu stärken. Für Käufer kann Größe wichtig sein, weil Bergungsgeräte Teilverfügbarkeit, Karosserieintegration, Servicekenntnisse und Händlerfähigkeit erfordern.
Produktentwicklung ist eine weitere wichtige Form des Wettbewerbs. Jerr-Dan stellte im Oktober 2025 den JD35/40-Tonnen-Rotator vor, um Bergungsarbeiten zwischen Standard-Schwerlastabschleppwagen und den größten Rotatoren zu bedienen. NRC Industries stellte im Juni 2025 den elektrisch angetriebenen Träger E-20TB vor und lieferte damit ein kommerzielles Beispiel eines elektrischen Trägeraufbaus, der für ein elektrisches Fahrgestell entwickelt wurde. Diese Schritte spiegeln einen Markt wider, auf dem Lieferanten bei Kapazität, Flexibilität und Kompatibilität mit neuen Fahrgestelltechnologien konkurrieren. Das Feld bleibt offen für Spezialprodukte, die EV-sichere Bergung und vernetzte Flottenbetriebe ansprechen. Digitale Werkzeuge können Geräteherstellern helfen, sich zu differenzieren, obwohl zuverlässige Hardware und Serviceunterstützung die zentralen Kaufüberlegungen bleiben.
Kleinere und regionale Unternehmen bleiben wichtig, weil Abschleppanwendungen je nach Fahrzeugflotte, regulatorischen Anforderungen und Betreiberbudgets variieren. Europäische Verkäufe werden durch CE-Kennzeichnung beeinflusst, während US-amerikanische Geräte anwendbare DOT-Anforderungen erfüllen müssen. Diese Anforderungen können die Kosten und Komplexität der grenzüberschreitenden Expansion erhöhen. Lokale Hersteller können dort effektiv konkurrieren, wo sie Fahrgestellpräferenzen verstehen und schnellen Service bieten. Größere Lieferanten behalten einen Vorteil bei Distributionsumfang, technischen Ressourcen und Zugang zu breiten Produktpaletten.
Marktführer in der Abschleppfahrzeugbranche
-
Miller Industries, Inc.
-
Oshkosh Corporation
-
NRC Industries
-
Dynamic Towing Equipment and Manufacturing
-
Stellar Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abschleppfahrzeuge Unternehmen in diesem Bericht
- Miller Industries, Inc.
- Oshkosh Corporation
- NRC Industries
- Dynamic Towing Equipment and Manufacturing
- Stellar Industries, Inc.
- B&B Industries, Inc.
- Dual-Tech, Inc.
- Carlinville Truck Equipment, Inc.
- Ledwell and Son Enterprises, Inc.
- Hubei Chengli Special Automobile Co., Ltd.
- Changsha Zoomlion Special Vehicle Co., Ltd.
- Fiault Industrie
- Miles Tow Trucks
- PolyBilt, Inc.
- Danco Products
- Isoli S.p.A.
- TEVOR Sp. z o.o.
- Global Towing Systems Kft.
- EMPL Fahrzeugwerk GmbH
- Roger Dyson Group
Neueste Industrielle Entwicklungen in Markt für Abschleppfahrzeuge
- Oktober 2026: NRC Industries stellte eine weiterentwickelte schwere Bergungseinheit CSR50 und die X-Deck-Trägerdeckoberfläche mit hoher Traktion vor.
- März 2026: Miller Industries kündigte eine Erweiterung der Anlage um mehr als 200.000 Quadratfuß für 100 Millionen USD am Hauptsitz in Ooltewah, Tennessee an, um die Schwerlastkapazität zu erhöhen, einschließlich der Produktion militärischer Bergungsfahrzeuge ab 2027; der Bau beginnt im Spätsommer 2026.
- März 2026: NRC Industries veröffentlichte die nächste Weiterentwicklung seiner abnehmbaren QuickSwap-Unterhebeeinheit.
- Februar 2026: Miller Industries brachte den aktualisierten Century 9055XL 50-Tonnen-Schwerlastabschleppwagen auf den Markt, mit neu gestalterter Unterhebeschwenkgeometrie, einem neuen niedrigen 5x5-Querbalken und vierplattigem Hebestützen, erhältlich über sein autorisiertes globales Distributornetzwerk.
Umfang des globalen Marktberichts für Abschleppfahrzeuge
Der Markt für Abschleppfahrzeuge ist nach Fahrzeugtyp, Gewichtsklasse, Antrieb, Endnutzer und Geografie segmentiert. Nach Fahrzeugtyp ist der Markt in Pritsche/Rollback, Radhebefahrzeug, Integriert (Selbstlader), Rotator und Sonstige segmentiert. Nach Gewichtsklasse ist der Markt in Leichtlast, Mittellast und Schwerlast segmentiert. Nach Antrieb ist der Markt in Diesel, Benzin, Elektrisch und Sonstige segmentiert. Nach Endnutzer ist der Markt in Abschlepp- und Pannenhilfeunternehmen, Kommunen und Polizei, Kfz-Händler, Flottenoperatoren und Sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, Indonesien und übriges Asien-Pazifik), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Südafrika, Ägypten, Nigeria und übriger Naher Osten und Afrika) segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Pritsche/Rollback |
| Radhebefahrzeug |
| Integriert (Selbstlader) |
| Rotator |
| Sonstige |
| Leichtlast |
| Mittellast |
| Schwerlast |
| Diesel |
| Benzin |
| Elektrisch |
| Sonstige |
| Abschlepp- und Pannenhilfeunternehmen |
| Kommunen und Polizei |
| Kfz-Händler |
| Flottenoperatoren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Pritsche/Rollback | |
| Radhebefahrzeug | ||
| Integriert (Selbstlader) | ||
| Rotator | ||
| Sonstige | ||
| Nach Gewichtsklasse | Leichtlast | |
| Mittellast | ||
| Schwerlast | ||
| Nach Antrieb | Diesel | |
| Benzin | ||
| Elektrisch | ||
| Sonstige | ||
| Nach Endnutzer | Abschlepp- und Pannenhilfeunternehmen | |
| Kommunen und Polizei | ||
| Kfz-Händler | ||
| Flottenoperatoren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für Abschleppfahrzeuge bis 2032?
Der Markt für Abschleppfahrzeuge soll bis 2032 einen Wert von 2,81 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 4,36 % wachsen.
Welcher Abschleppfahrzeugtyp hat den größten Marktanteil?
Pritsche/Rollback-Einheiten führten im Jahr 2026 mit einem Marktanteil von 55,44 %, da sie sich für schadensempfindliche Bergung bei einer breiten Palette von Fahrzeugen eignen.
Welcher Antriebstyp wächst bei Abschleppfahrzeugen am schnellsten?
Elektrische Abschleppfahrzeuge sollen bis 2032 mit einem CAGR von 10,17 % wachsen, obwohl Diesel im Jahr 2026 einen Marktanteil von 85,23 % behielt.
Welche Region hat die größte Nachfrage nach Abschleppfahrzeugen?
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,89 %, gestützt durch gewerbliche Flotten, Pannenhilfenetzwerke und Unfallräumungsoperationen.