
Taille et part du marché des dépanneuses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.27 Milliards de dollars |
| Taille du Marché (2032) | 2.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.36 % |
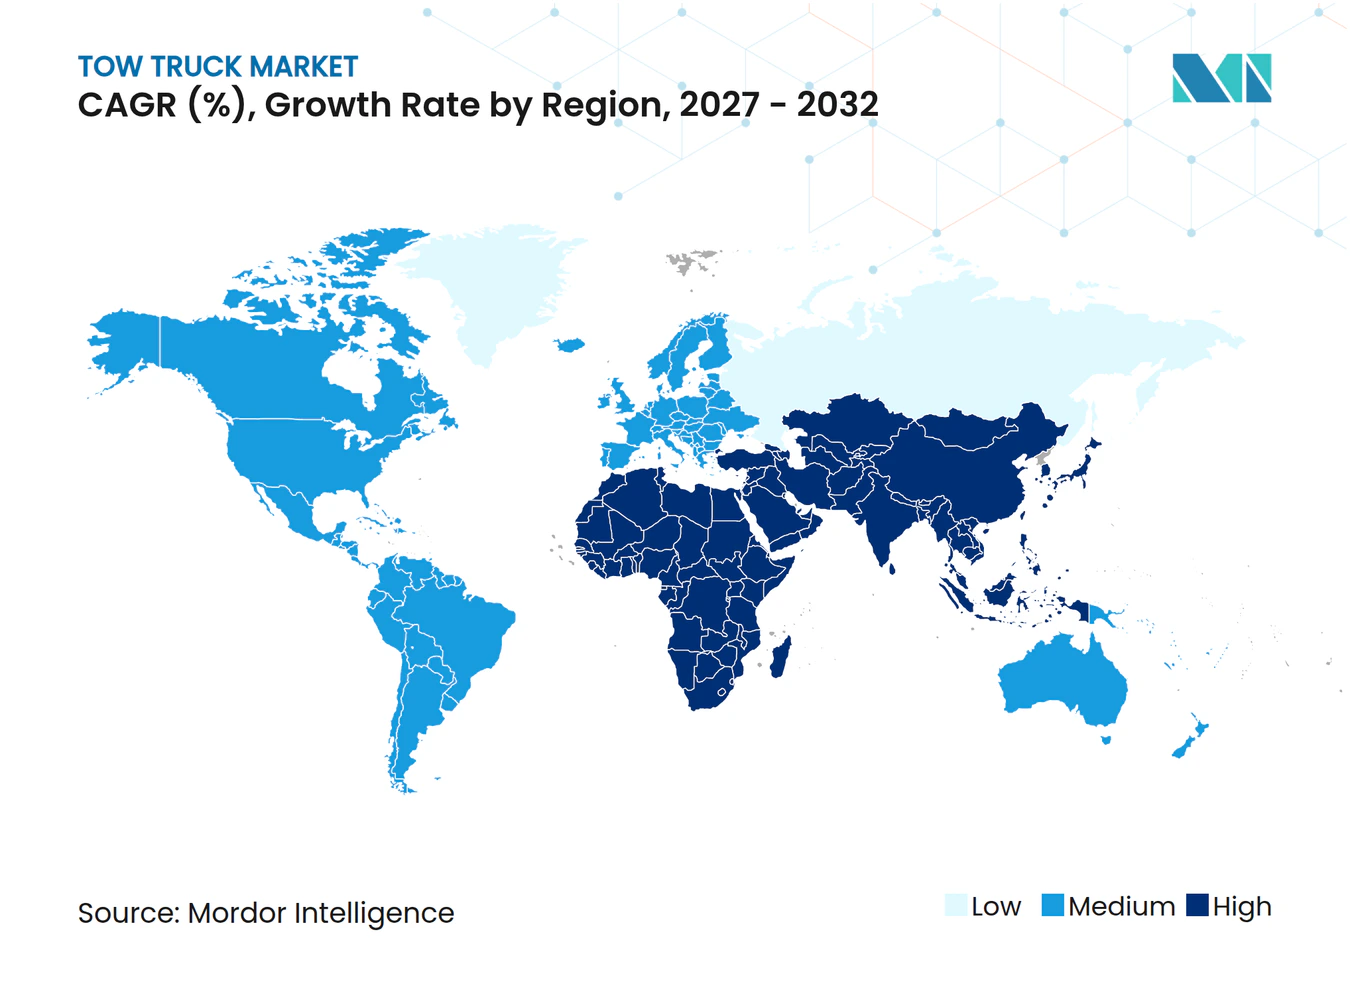
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dépanneuses par Mordor Intelligence
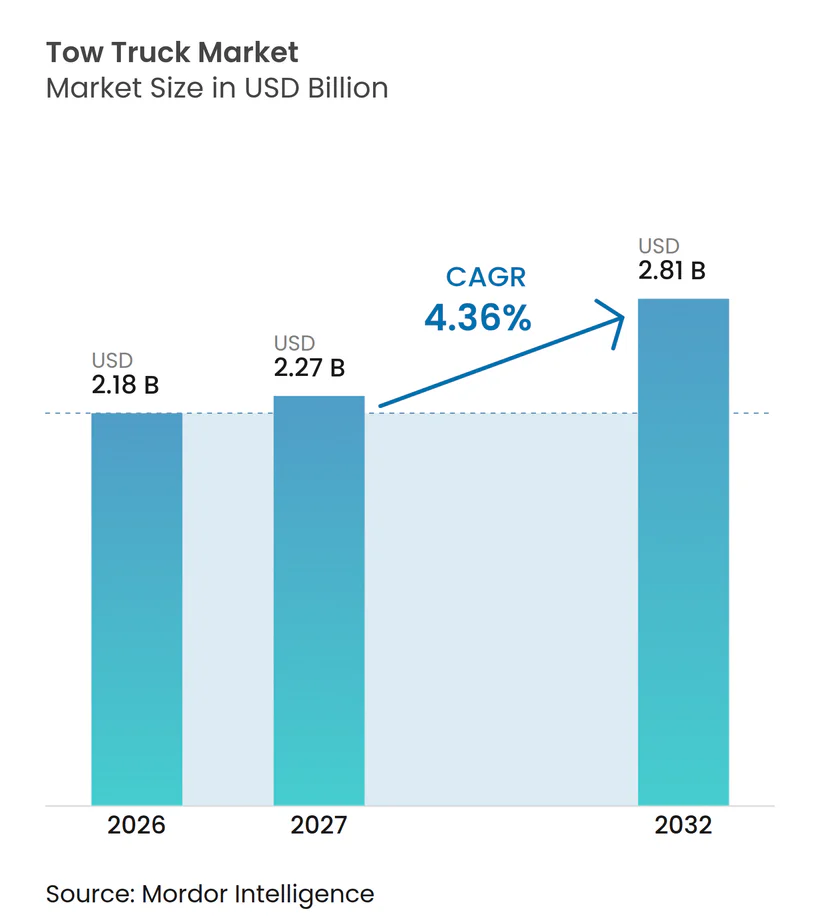
La taille du marché des dépanneuses était évaluée à 2,18 milliards USD en 2026 et devrait s'étendre de 2,27 milliards USD en 2027 à 2,81 milliards USD d'ici 2032, enregistrant un CAGR de 4,36 % entre 2027 et 2032. Le marché des dépanneuses est soutenu par une base de véhicules installée plus importante, des véhicules plus anciens et des événements routiers plus fréquents nécessitant une récupération professionnelle. En Allemagne, l'ADAC a enregistré 3 691 813 interventions routières en 2025, soit une intervention toutes les neuf secondes et 1,6 % de plus qu'en 2024, ce qui indique une base de service durable pour les opérateurs de récupération. La demande en équipements évolue également, les opérateurs devant récupérer des véhicules plus lourds tout en protégeant les transmissions complexes et les systèmes électroniques. Les exigences en matière de répartition numérique font de plus en plus partie des contrats de flotte commerciale, ce qui favorise les prestataires capables de documenter la prestation de services et de répondre rapidement. Le marché des dépanneuses suit donc une trajectoire d'expansion mesurée, la demande de remplacement et les exigences opérationnelles façonnant les décisions d'achat parallèlement à la croissance des nouveaux véhicules.
Points clés du rapport
- Par type de camion, le plateau/porte-voiture détenait une part de 55,44 % en 2026, tandis que les unités intégrées (auto-chargeur) devraient croître au CAGR le plus élevé de 7,23 % jusqu'en 2032.
- Par classe de service, le moyen tonnage détenait une part de 43,12 % en 2026, tandis que les unités lourdes devraient croître au CAGR le plus élevé de 6,34 % jusqu'en 2032.
- Par propulsion, le diesel détenait une part de 85,23 % en 2026, tandis que les dépanneuses électriques devraient croître au CAGR le plus élevé de 10,17 % jusqu'en 2032.
- Par utilisateur final, les sociétés de remorquage et d'assistance routière détenaient une part de 56,18 % en 2026, tandis que les opérateurs de flotte devraient croître au CAGR le plus élevé de 6,82 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 41,89 % en 2026, tandis que l'Asie-Pacifique devrait croître au CAGR le plus élevé de 6,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du parc de véhicules et exposition aux pannes | +1.2% | Mondial ; Amérique du Nord et Europe les plus touchées | Moyen terme (2 à 4 ans) |
| Expansion de la couverture d'assistance routière et des clubs automobiles | +0.8% | Amérique du Nord et Europe en cœur ; extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Préférence pour la récupération sur plateau minimisant les dommages | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Véhicules électriques plus lourds augmentant les exigences de charge utile de récupération | +0.5% | Amérique du Nord et Europe ; Asie-Pacifique en phase initiale | Long terme (≥ 4 ans) |
| Répartition numérique et télématique améliorant l'utilisation de la flotte | +0.5% | Amérique du Nord en cœur ; Asie-Pacifique et Europe en croissance | Moyen terme (2 à 4 ans) |
| Investissement dans la sécurité routière et la gestion des incidents | +0.4% | Mondial ; économies développées en tête | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du parc de véhicules et exposition aux pannes
Une base de véhicules plus importante et plus ancienne soutient la demande récurrente sur le marché des dépanneuses, car les événements routiers nécessitent une réponse physique immédiate. L'ADAC a enregistré 3 691 813 interventions routières en 2025, en hausse de 1,6 % par rapport à 2024, et le rythme d'une intervention toutes les neuf secondes démontre l'ampleur des besoins en services en AllemagneBilan de l'assistance routière ADAC 1 : une intervention toutes les 9 secondes, ADAC, adac.de">[1]. L'activité d'assistance routière a également augmenté dans d'autres marchés européens en 2025, les pannes de batterie et de pneus figurant parmi les causes d'appel les plus fréquentes. Ces tendances sont importantes car l'utilisation des équipements est liée à la fréquence, à la localisation et à la complexité des pannes plutôt qu'aux seules ventes de véhicules. Le vieillissement des flottes peut prolonger la période pendant laquelle les opérateurs ont besoin de véhicules porteurs, de dépanneuses et de véhicules de soutien fiables. L'état des routes et l'entretien différé peuvent encore augmenter les volumes de répartition même lorsque la croissance de la flotte est modeste.
Le marché des dépanneuses bénéficie lorsque les opérateurs de services ont besoin d'une flotte d'intervention fiable sur les routes urbaines, autoroutières et régionales. Un volume de répartition plus élevé peut augmenter l'utilisation des véhicules, ce qui raccourcit le cycle de remplacement pratique des unités de récupération fortement utilisées. Cela donne également aux opérateurs une raison plus forte de choisir des équipements qui réduisent le temps de chargement et limitent les réclamations pour dommages. Cela favorise les conceptions de récupération établies qui peuvent répondre à un large éventail d'événements impliquant des véhicules particuliers et commerciaux. Les mêmes conditions opérationnelles créent des opportunités pour les services de maintenance, de pièces détachées et d'intégration de carrosserie autour de la flotte de remorquage. Pour les fournisseurs d'équipements, l'exigence pertinente n'est pas seulement une population de véhicules plus importante, mais une flotte de récupération capable de rester disponible pendant les périodes de fort volume d'appels.
Véhicules électriques plus lourds augmentant les exigences de charge utile de récupération
L'évolution vers des véhicules électriques plus lourds modifie les besoins en charge utile sur le marché des dépanneuses. Les batteries peuvent ajouter 400 kg à 700 kg par rapport aux véhicules à combustion interne équivalents, ce qui augmente la masse que les équipements de récupération doivent transporter en toute sécurité. Cette exigence est particulièrement importante pour les opérateurs desservant des véhicules particuliers de grande taille, des bus et des véhicules commerciaux. L'équipement de remorquage doit également gérer des véhicules dotés de systèmes haute tension et de transmissions nécessitant un chargement et un arrimage soigneux. Il en résulte un argument plus solide en faveur de véhicules porteurs configurés à cet effet et d'équipements de récupération à plus haute capacité. Cela rend également le choix de la classe de service plus important lorsque les opérateurs renouvellent leurs flottes.
Les limites opérationnelles des véhicules de récupération électriques restent importantes. Les configurations de récupération électriques exigent que les opérateurs évaluent la charge utile, l'autonomie, l'accès à la recharge et le cycle de service avant le déploiement. Cette exigence montre pourquoi les décisions de transition de flotte restent liées au travail effectué sur chaque itinéraire. Le marché des dépanneuses peut bénéficier de mises à niveau d'équipements même lorsque le véhicule de récupération lui-même reste diesel ou hybride. Les fabricants qui soutiennent les procédures sécurisées pour les véhicules électriques, les configurations de carrosserie flexibles et une capacité de levage plus élevée peuvent répondre à une exigence claire des opérateurs. Le besoin est le plus évident là où les entreprises de récupération gèrent un mélange croissant de grands véhicules particuliers électriques et de flottes commerciales.
Répartition numérique et télématique améliorant l'utilisation de la flotte
La répartition numérique devient une exigence pratique pour les prestataires qui servent des comptes de flotte commerciale. Autura a documenté comment Petroff Towing est passé d'un traitement manuel à un système de répartition numérique après qu'un client de flotte a exigé l'acceptation de missions via une plateforme certifiée. Ce changement affecte le marché des dépanneuses car l'investissement en équipements est de plus en plus évalué parallèlement à la capacité de répartition, aux dossiers de service et à la gestion des interventions. Un véhicule porteur physiquement capable mais indisponible dans le flux de travail numérique d'un client peut ne pas être qualifié pour le travail. Les plateformes de répartition peuvent également améliorer la visibilité sur la localisation des conducteurs, l'état des véhicules et l'achèvement des missions. Ces fonctions aident les opérateurs à utiliser les actifs existants plus efficacement. Elles peuvent donc soutenir les décisions d'achat d'équipements dotés de systèmes connectés et de dossiers de maintenance plus clairs.
La télématique élève le standard de service tant pour les opérateurs indépendants que pour les grandes flottes. Les opérateurs peuvent utiliser les données de service pour planifier la maintenance, examiner les performances des itinéraires et fournir une preuve de service aux clients sous contrat. Cela est pertinent pour les flottes de récupération car un appel manqué ou mal documenté peut affecter les travaux futurs. L'effet concurrentiel qui en résulte est progressif plutôt qu'immédiat, car de nombreux opérateurs plus petits conservent des processus manuels. Cependant, les clients de flotte peuvent faire de l'intégration numérique une condition de renouvellement de contrat. Le marché des dépanneuses progresse lorsque les opérateurs investissent dans des véhicules plus récents capables de prendre en charge des pratiques de répartition, de communication et de reporting plus fiables.
Investissement dans la sécurité routière et la gestion des incidents
Les programmes publics de sécurité routière soutiennent la demande en équipements lorsqu'ils exigent une réponse aux incidents plus rapide et plus fiable. La Californie a annoncé un programme de 191 millions USD pour des améliorations opérationnelles et sécuritaires le long de la Route d'État 91 en octobre 2025 et a établi un cadre visant à réduire les accidents mortels et graves de 30 % d'ici 2035La Californie lance une initiative de sécurité routière basée sur les données pour sauver des vies, CALSTA, calsta.ca.gov">[2]. De tels programmes peuvent accroître l'importance des prestataires de récupération qualifiés dans les opérations autoroutières. Un dégagement rapide réduit le risque d'incidents secondaires et contribue à rétablir la fluidité du trafic. Cela crée un rôle clair pour les véhicules porteurs, les dépanneuses et les véhicules de soutien correctement spécifiés. L'effet sur les achats peut s'étendre au-delà des flottes appartenant aux gouvernements, car les contrats exigent souvent que les opérateurs privés respectent des normes d'équipement et de service.
Le programme australien Black Spot 2025-26 a engagé plus de 85 millions AUD (~55 millions USD) pour 162 sites dangereux dans trois ÉtatsDes améliorations Black Spot à réaliser sur 3 sites, Sénateur l'honorable Anthony Chisholm, infrastructure.gov.au">[3]. Ces investissements ne sont pas uniquement des acquisitions de remorquage, mais ils renforcent l'environnement opérationnel global pour la gestion des incidents. Les prestataires de remorquage capables de répondre aux exigences de dégagement et de sécurité jouent un rôle plus important dans la chaîne d'intervention routière. Les fournisseurs d'équipements peuvent en bénéficier lorsque les contrats récompensent un accès fiable, une capacité lourde et une conformité documentée. Le marché des dépanneuses bénéficie également de la standardisation car les opérateurs doivent spécifier les véhicules en fonction de besoins de service définis. Cela soutient la demande de remplacement même lorsque les conditions économiques générales sont inégales.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et longs cycles de remplacement | -1.6% | Mondial ; plus sévère dans les marchés émergents et pour les opérateurs indépendants | Long terme (≥ 4 ans) |
| Pénurie d'opérateurs et charge de formation spécialisée en récupération | -1.0% | Amérique du Nord et Europe ; émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Contraintes de charge utile, d'autonomie et de recharge pour les dépanneuses électriques | -0.5% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Volatilité des coûts de l'acier, de l'aluminium, des châssis et des composants hydrauliques | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et longs cycles de remplacement
Des coûts d'achat élevés peuvent retarder les décisions de remplacement sur le marché des dépanneuses, en particulier parmi les opérateurs indépendants. Les véhicules de récupération sont des actifs spécialisés souvent financés sur plusieurs années. Les opérateurs peuvent donc maintenir en service des équipements plus anciens lorsque les flux de trésorerie sont incertains ou lorsque les coûts des intérêts et des intrants augmentent. Cela limite le rythme auquel les nouvelles caractéristiques des produits peuvent atteindre les flottes plus petites. Cela donne également aux équipements d'occasion un rôle significatif dans le cycle d'achat. L'effet est le plus fort là où les opérateurs manquent de revenus contractuels stables ou d'un pouvoir d'achat de flotte important.
Les longs cycles de remplacement ne suppriment pas la demande, mais peuvent la déplacer vers la réparation, la remise à neuf et les mises à niveau progressives. Les opérateurs peuvent donner la priorité aux changements qui améliorent la fiabilité, la sécurité de chargement ou la conformité plutôt que de remplacer une unité entière. Cela peut modérer les expéditions d'unités tout en maintenant la demande de composants et de support de service. Pour les fabricants, des configurations flexibles et une distribution soutenue par le financement peuvent réduire la barrière à l'entrée. Le secteur des dépanneuses dépend également de la disponibilité des châssis et de la capacité d'intgration de carrosserie, ce qui peut prolonger les délais de livraison. Les fournisseurs qui maintiennent la disponibilité des pièces et le support des concessionnaires peuvent être mieux positionnés lorsque les propriétaires de flotte remplacent finalement leurs équipements vieillissants.
Pénurie d'opérateurs et charge de formation spécialisée en récupération
La main-d'œuvre de récupération requiert des compétences de conduite, une connaissance des équipements et un jugement lors d'événements routiers complexes. La Garden State Towing Association a promu un cours de remorquage et de récupération lourds de trois jours en 2025, illustrant la préparation spécialisée requise pour ce travail. La formation devient plus exigeante lorsque les opérateurs doivent gérer des véhicules haute tension, des systèmes à quatre roues motrices et des équipements commerciaux plus lourds. Une pénurie de travailleurs qualifiés peut limiter le nombre d'unités qu'une entreprise peut mettre en service actif. Elle peut également retarder l'expansion vers les travaux lourds où les exigences techniques et de sécurité sont plus élevées. Ces contraintes sont pertinentes même lorsque la demande locale en dépannage reste forte.
La charge de formation affecte l'économie de la flotte ainsi que la capacité de service. Les entreprises doivent payer pour la formation, gérer le temps d'absence du travail actif et fidéliser le personnel une fois formé. Les petites entreprises peuvent trouver ces conditions difficiles car chaque travailleur formé représente une part plus importante de la capacité totale. Les équipements qui simplifient le chargement sécurisé, réduisent les étapes manuelles ou fournissent des instructions d'utilisation plus claires peuvent en partie résoudre ce problème. Néanmoins, le besoin de jugement qualifié reste central pour la récupération de véhicules. Le marché des dépanneuses continuera de dépendre des fabricants, des groupes de formation et des opérateurs travaillant ensemble sur des procédures de récupération pratiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de camion :
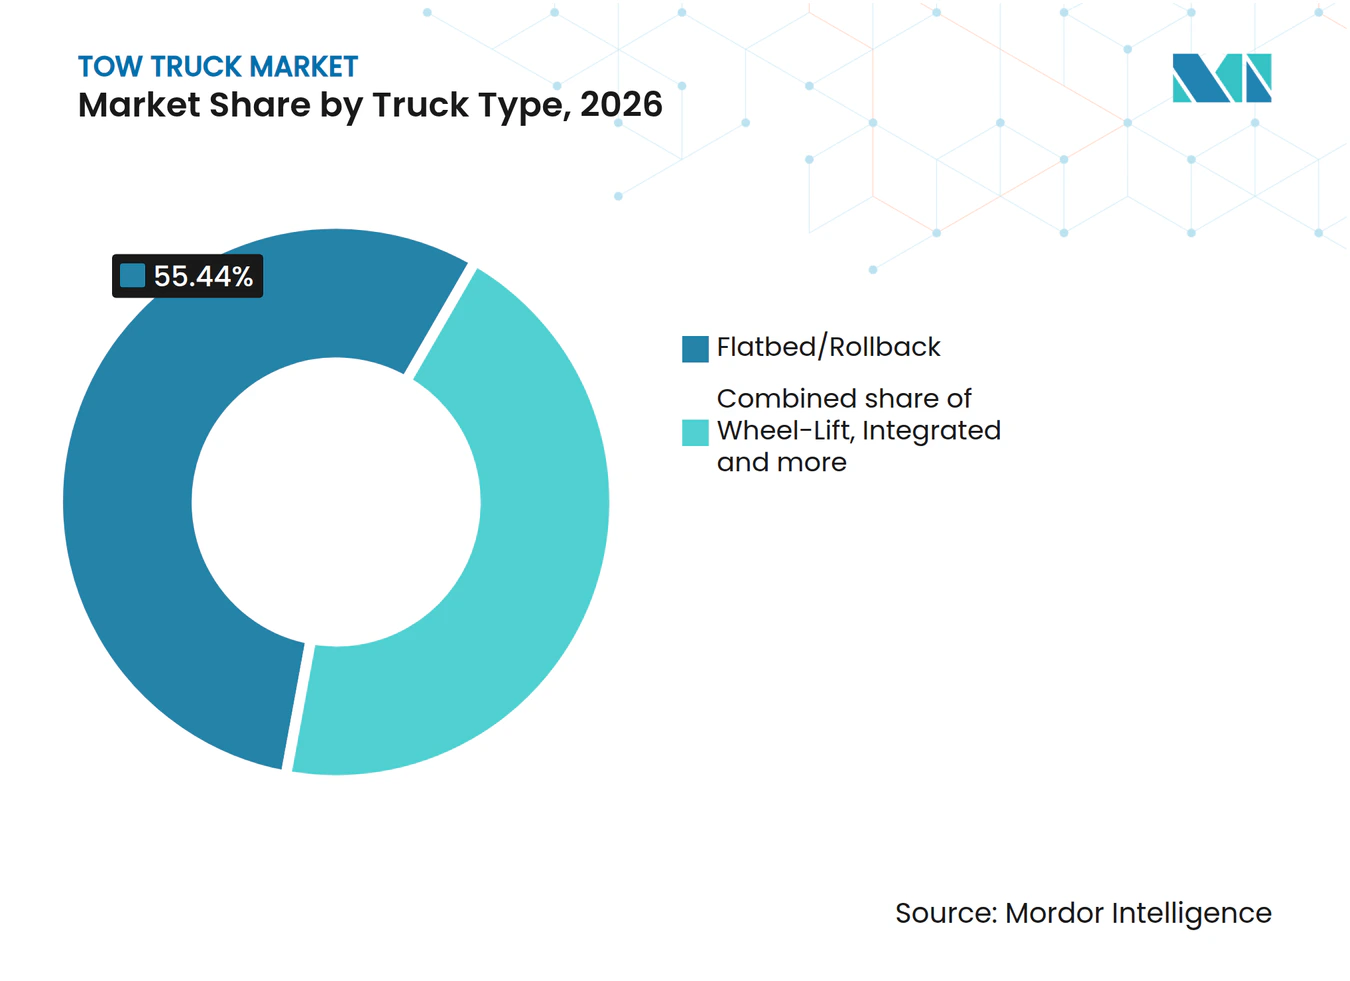
la récupération sur plateau reste le format opérationnel le plus largeLes équipements plateau/porte-voiture détenaient 55,44 % de la part du marché des dépanneuses en 2026, ce qui en fait le plus grand type de camion. Ce format place le véhicule récupéré sur le plateau, ce qui peut réduire les préoccupations liées à la transmission et au contact des roues pendant le transport. Les freins de stationnement électroniques et les configurations à quatre roues motrices sont les principales raisons pour lesquelles les opérateurs préfèrent la récupération en charge complète. Ce besoin peut devenir plus important à mesure que les véhicules intègrent davantage de systèmes électroniques et que les coûts de réparation augmentent. Les plateaux offrent également aux opérateurs une flexibilité pour les véhicules particuliers, les véhicules spéciaux et certaines charges commerciales légères. Leur large utilité en fait un choix courant pour les flottes routières mixtes.
Les unités intégrées (auto-chargeur) devraient croître à un CAGR de 7,23 % jusqu'en 2032, le taux le plus élevé parmi les types de camions. Ces unités soutiennent les applications où la prise en charge rapide, le fonctionnement compact et le déplacement répété de véhicules sont des exigences centrales. L'application des règles de stationnement, la reprise de possession et la récupération commerciale légère peuvent favoriser ce format car le flux de travail met l'accent sur la vitesse et les répartitions fréquentes. Les produits à relevage par roues restent pertinents pour les opérateurs qui ont besoin d'un point d'entrée à moindre coût ou qui travaillent avec des types de véhicules adaptés. Les rotateurs servent un rôle de récupération lourde plus étroit où la portée de levage et le positionnement contrôlé sont essentiels. NRC Industries a mis à niveau son unité détachable QuickSwap avec une flèche de récupération intégrée en novembre 2025, ajoutant un exemple de produit d'une plateforme conçue pour un travail de récupération flexible.



Par classe de service :
le moyen tonnage en tête tandis que les besoins en récupération lourde augmententLes unités de moyen tonnage représentaient 43,12 % de la part du marché des dépanneuses en 2026. Elles offrent un juste milieu pratique pour les entreprises qui gèrent des véhicules particuliers, des véhicules commerciaux légers et des interventions urbaines. Cette classe peut répondre aux besoins opérationnels des entreprises régionales qui n'ont pas besoin d'une dépanneuse lourde dédiée pour chaque appel. Un plus large choix de châssis peut également soutenir la flexibilité d'achat. Les équipements de moyen tonnage sont utiles là où les opérateurs ont besoin d'un seul véhicule pour accomplir des missions variées. Son rôle est renforcé par la nécessité d'équilibrer le coût d'acquisition avec la portée opérationnelle.
Les unités lourdes devraient se développer à un CAGR de 6,34 % jusqu'en 2032, les besoins de récupération évoluant vers des véhicules plus grands et plus lourds. L'évolution vers les bus électriques et les camions commerciaux à batterie électrique peut accroître l'importance des équipements à plus haute capacité sur les itinéraires logistiques. Jerr-Dan a présenté le rotateur JD35/40 tonnes en octobre 2025 avec une flèche à rotation continue de 37 pieds, deux treuils planétaires de 35 000 livres et un treuil de traction de 50 000 livres. Ce produit illustre l'attention des fournisseurs à l'espace entre les dépanneuses lourdes standard et les plus grands rotateurs. Les produits légers restent pertinents pour les travaux municipaux, les saisies de véhicules et la récupération routinière de véhicules particuliers. La taille du marché des dépanneuses pour les équipements lourds peut augmenter à mesure que les flottes améliorent leur capacité pour gérer ces missions plus exigeantes.
Par propulsion :
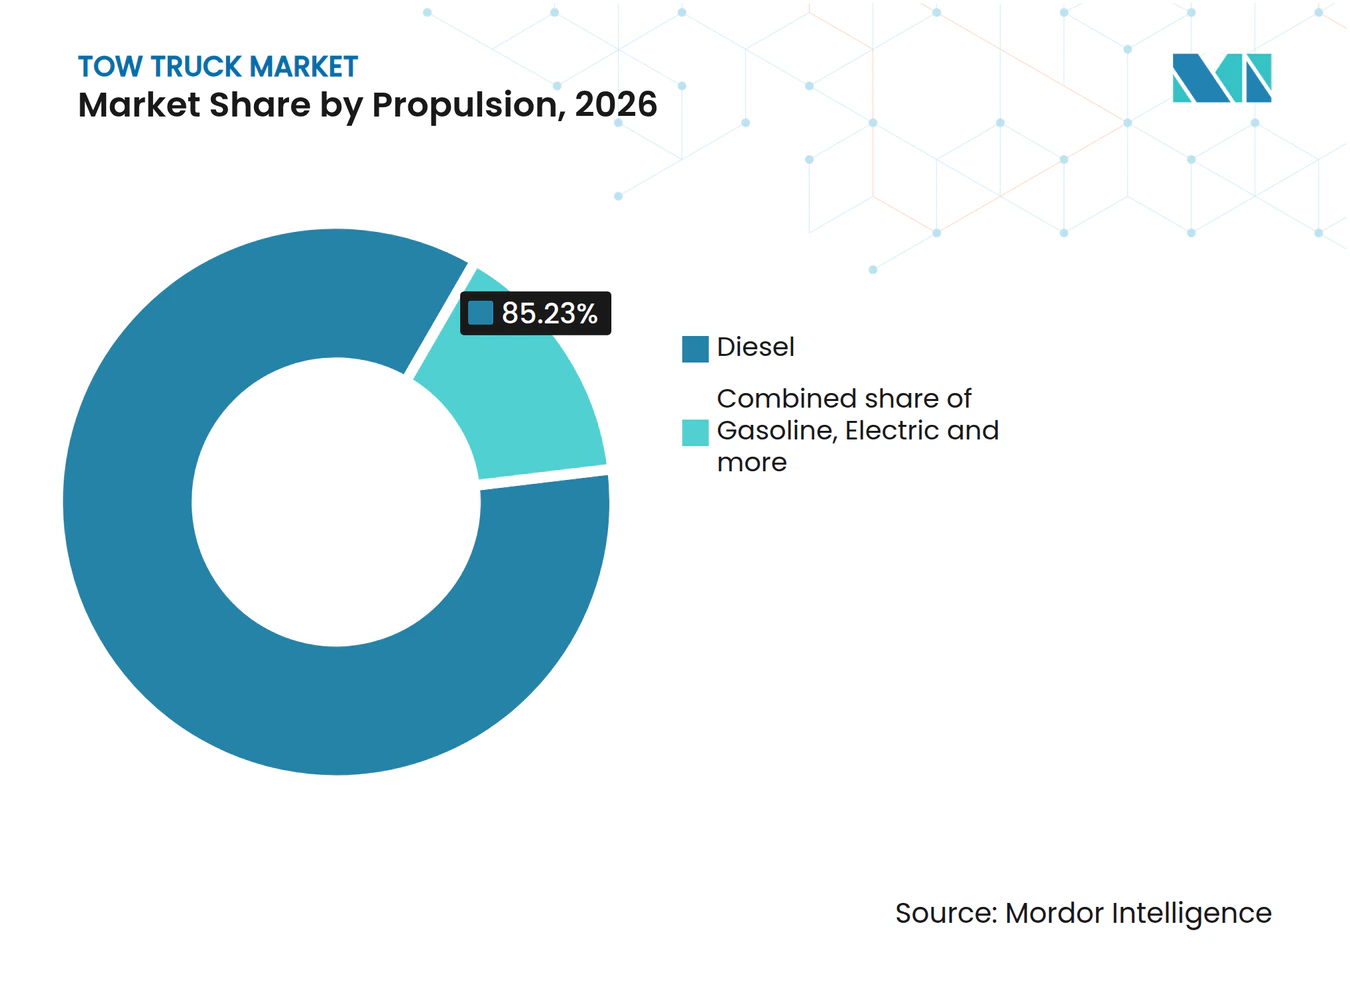
le diesel conserve une large base installée tandis que les produits électriques entrent en serviceLe diesel représentait 85,23 % de la part du marché des dépanneuses en 2026. Le segment est soutenu par des réseaux de ravitaillement et de service établis et les caractéristiques de couple nécessaires pour les travaux de récupération exigeants. Les équipements diesel restent également familiers aux opérateurs et aux techniciens qui gèrent de longs quarts de travail sur de vastes territoires de service. Les cycles de remplacement sont progressifs, ce qui renforce la base installée. Les modèles à essence continuent de servir une partie de la catégorie légère où un coût d'acquisition plus faible peut être important. Le choix de la propulsion dépend toujours de la charge utile, de la distance et de la disponibilité de l'infrastructure de service.
Les dépanneuses électriques devraient croître à un CAGR de 10,17 % jusqu'en 2032, le taux le plus fort par propulsion. NRC Industries a dévoilé le véhicule porteur électrique E-20TB en juin 2025 sur un châssis Mack MD Electric, avec un ePTO intégré dans la carrosserie et un groupe d'alimentation qui se recharge pendant que le véhicule est en transit. Fiault Industrie a également produit une dépanneuse sur un châssis Volvo FM Electric 19 tonnes en 2025 et a adapté ses processus d'atelier et la formation de son personnel à la manipulation des véhicules électriques. Ces lancements montrent que les équipements de récupération électriques sont entrés dans le développement de produits commerciaux. L'argument commercial restera dépendant de l'autonomie, de la charge utile, de l'accès à la recharge et du cycle de récupération spécifique. Le diesel restera donc central tandis que les options électriques et hybrides gagnent des applications urbaines et régionales définies.

Par utilisateur final :
les spécialistes de l'assistance routière mènent les achats d'équipementsLes sociétés de remorquage et d'assistance routière détenaient 56,18 % de la part du marché des dépanneuses en 2026. Ces organisations sont des utilisateurs directs d'équipements de récupération et ont généralement la fréquence de répartition la plus élevée. Leur besoin de couvrir des appels variés peut soutenir l'investissement dans des plateaux, des relevages par roues, des unités intégrées et des véhicules lourds. Les contrats de clubs automobiles et d'assistance peuvent fournir une utilisation plus prévisible que les travaux de remorquage occasionnels. Cela permet à certaines entreprises de planifier le renouvellement des équipements en fonction de l'utilisation et des engagements de niveau de service. Leurs décisions d'achat combinent souvent la capacité du véhicule, le support en pièces détachées et la fiabilité opérationnelle.
Les opérateurs de flotte devraient croître à un CAGR de 6,82 % jusqu'en 2032. Les flottes logistiques, de location, de services publics et commerciales importantes peuvent internaliser certains travaux de récupération ou les sous-traiter via des réseaux de prestataires structurés. L'acceptation numérique, les données de localisation et la documentation des services effectués deviennent plus importants dans ce contexte. L'étude de cas Petroff Towing d'Autura montre que l'intégration de plateforme peut devenir une exigence client plutôt qu'un outil optionnel. Les municipalités, les services de police et les concessionnaires continuent de représenter des bassins de demande distincts avec des exigences différentes en matière de véhicules et d'approvisionnement. Ces acheteurs peuvent favoriser des configurations standardisées adaptées aux travaux routiniers d'application, de stockage, de transport ou d'assistance.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,89 % de la part du marché des dépanneuses en 2026. La région bénéficie d'une large base de flottes commerciales, d'une activité d'assistance routière étendue et de canaux d'approvisionnement établis pour les équipements de récupération spécialisés. Les programmes de dégagement d'incidents autoroutiers peuvent exiger que les prestataires privés maintiennent des actifs certifiés et une capacité d'intervention définie. Cela lie les choix d'équipements aux normes opérationnelles ainsi qu'au remplacement ordinaire de la flotte. L'initiative de sécurité 2025 de la Californie pour la Route d'État 91 montre comment les agences publiques utilisent les données et l'investissement opérationnel pour améliorer la sécurité routière. Ces conditions soutiennent la demande d'équipements capables de gérer un dégagement rapide, des poids de véhicules divers et une prestation de service documentée.
La région dispose également d'une solide base de fabricants d'équipements, de distributeurs et d'intégrateurs de carrosserie. Miller Industries a déclaré des ventes nettes 2025 de 790,3 millions USD et a émis des prévisions 2026 de 850 millions USD à 900 millions USD, tout en signalant une normalisation des stocks avant une activité de production ultérieure. L'ampleur de ce réseau d'approvisionnement aide les opérateurs à obtenir des pièces, des services et des équipements spécialisés. Les exigences du DOT influencent les spécifications des produits aux États-Unis, tandis que les contrats de flotte peuvent ajouter leurs propres exigences en matière d'équipements et de reporting. La taille du marché des dépanneuses en Amérique du Nord est également soutenue par un large éventail d'utilisateurs finaux, notamment des opérateurs routiers dédiés, des prestataires de flotte, des clients municipaux et des entreprises de récupération commerciale. Ces facteurs structurels font de la région un marché important tant pour la demande de remplacement ordinaire que pour les produits lourds spécialisés.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,45 % jusqu'en 2032, le taux régional le plus rapide. La possession de véhicules, la croissance urbaine et l'expansion des autoroutes augmentent le besoin d'une réponse routière gérée dans plusieurs pays. La région comprend des réseaux de service matures ainsi que des marchés où la capacité de récupération formelle est encore en développement. Ce mélange offre aux fournisseurs des opportunités sur les plateformes de remorquage de base, les véhicules porteurs configurés à cet effet et les équipements lourds. La politique publique peut jouer un rôle important là où les agences routières définissent des obligations d'intervention ou intègrent la capacité de récupération dans les systèmes de gestion des incidents. La part de marché des dépanneuses dans la région peut augmenter à mesure que ces réseaux deviennent plus structurés.
Une tendance régionale est l'attention croissante portée aux infrastructures de sécurité routière et à l'intégration des services routiers dans des systèmes de mobilité plus larges. Le Japon dispose d'un écosystème de récupération établi, tandis que d'autres marchés développent leur capacité d'intervention autoroutière à mesure que l'utilisation des véhicules s'étend. Les fournisseurs doivent tenir compte des préférences locales en matière de châssis, des conditions d'exploitation urbaines et des différences dans l'approvisionnement en services. Les empreintes compactes peuvent être importantes dans les villes denses, tandis que des unités à plus haute capacité peuvent être nécessaires sur les corridors de fret. Les systèmes de planification numérique et de localisation peuvent aider les opérateurs à gérer des volumes d'appels plus importants sur des géographies diverses. Cette combinaison de développement des infrastructures et de croissance de la flotte soutient une large base de demande pour le marché des dépanneuses.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe est soutenue par des véhicules plus anciens, des systèmes d'assistance routière matures et un intérêt croissant pour les équipements commerciaux à faibles émissions. Les chiffres de déploiement 2025 de l'ADAC montrent que la demande de réponse routière reste substantielle dans un grand marché européen. Le développement de produits commence à refléter les besoins d'électrification. Le programme de dépanneuse électrique de Fiault Industrie démontre comment les carrossiers adaptent leurs processus de fabrication et leurs pratiques de main-d'œuvre aux châssis électriques. Le marquage CE et les règles applicables aux véhicules influencent les ventes d'équipements transfrontalières. Ces facteurs de conformité peuvent renforcer la position des fournisseurs disposant d'un support d'ingénierie, de formation et de distribution établi.
L'Amérique du Sud est façonnée par l'activité des flottes commerciales et le besoin pratique d'équipements de récupération autoroutière et urbaine. Les opérateurs sur les marchés sensibles aux coûts peuvent accorder une plus grande importance aux équipements durables, au support de service local et à l'intégration de châssis adaptés. Le Moyen-Orient et l'Afrique combinent des investissements dans les infrastructures dans certains pays avec une activité de remorquage liée aux assurances établie dans d'autres. Ces marchés ne sont pas uniformes, de sorte que la disponibilité des produits, le financement et les réseaux de service peuvent avoir un fort effet sur l'adoption. Les fournisseurs d'équipements peuvent répondre à ces conditions par le biais de distributeurs régionaux et de configurations adaptées aux conditions routières locales. Dans ces géographies mixtes, le marché des dépanneuses est soutenu par le même besoin fondamental de récupération de véhicules sûre et fiable, bien que la voie d'achat et la spécification des équipements varient considérablement.
Paysage concurrentiel
Concentration du Marché
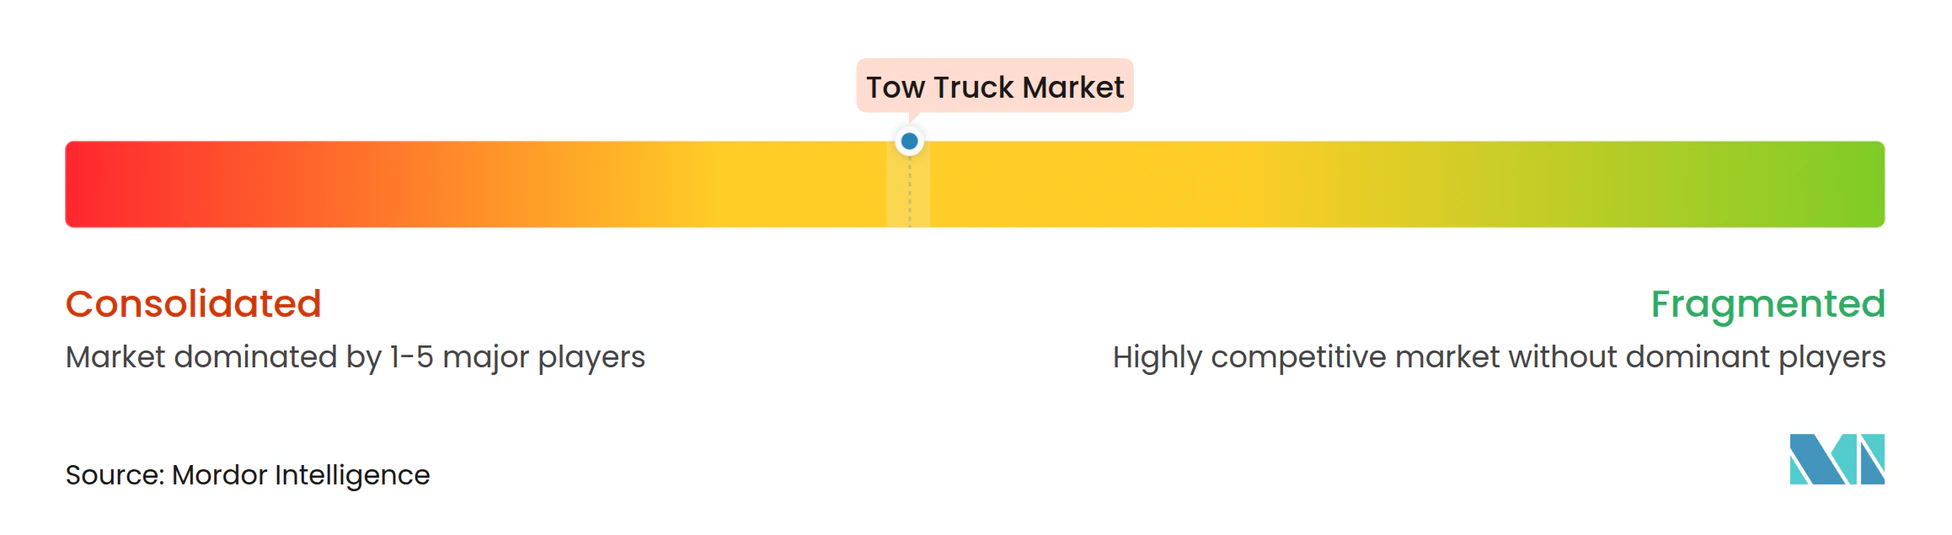
Le marché des dépanneuses est modérément concentré au niveau mondial. Miller Industries et Jerr-Dan, qui fait partie d'Oshkosh Corporation, sont des fournisseurs importants d'équipements lourds et de rotateurs en Amérique du Nord, tandis que les fabricants régionaux se font concurrence grâce à des spécifications locales et au support des concessionnaires. Miller Industries a finalisé l'acquisition d'Omars S.p.A. au quatrième trimestre 2025, ajoutant un fabricant italien d'équipements de remorquage à ses opérations européennes. La transaction soutient une empreinte de fabrication et de distribution plus large en Europe. Elle montre également que les grands fournisseurs utilisent les acquisitions pour renforcer l'accès aux marchés locaux. Pour les acheteurs, l'échelle peut être importante car les équipements de récupération nécessitent la disponibilité des pièces, l'intégration de carrosserie, la connaissance du service et la capacité des distributeurs.
Le développement de produits est une autre forme importante de concurrence. Jerr-Dan a présenté le rotateur JD35/40 tonnes en octobre 2025 pour servir les travaux de récupération entre les dépanneuses lourdes standard et les plus grands rotateurs. NRC Industries a présenté le véhicule porteur électrique E-20TB en juin 2025, fournissant un exemple commercial d'une carrosserie de véhicule porteur électrique développée pour un châssis électrique. Ces mouvements reflètent un marché où les fournisseurs se font concurrence sur la capacité, la flexibilité et la compatibilité avec les nouvelles technologies de châssis. Le domaine reste ouvert aux produits spécialisés qui répondent à la récupération sécurisée des véhicules électriques et aux opérations de flotte connectées. Les outils numériques peuvent aider les marques d'équipements à se différencier, bien que le matériel fiable et le support de service restent les principales considérations d'achat.
Les entreprises plus petites et régionales restent importantes car les applications de remorquage varient selon la flotte de véhicules, les exigences réglementaires et les budgets des opérateurs. Les ventes européennes sont influencées par le marquage CE, tandis que les équipements aux États-Unis doivent répondre aux exigences applicables du DOT. Ces exigences peuvent augmenter le coût et la complexité de l'expansion transfrontalière. Les fabricants locaux peuvent concurrencer efficacement là où ils comprennent les préférences en matière de châssis et fournissent un service rapide. Les grands fournisseurs conservent un avantage en termes d'échelle de distribution, de ressources techniques et d'accès à de larges gammes de produits.
Leaders du secteur des dépanneuses
-
Miller Industries, Inc.
-
Oshkosh Corporation
-
NRC Industries
-
Dynamic Towing Equipment and Manufacturing
-
Stellar Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dépanneuses Entreprises couvertes dans ce rapport
- Miller Industries, Inc.
- Oshkosh Corporation
- NRC Industries
- Dynamic Towing Equipment and Manufacturing
- Stellar Industries, Inc.
- B&B Industries, Inc.
- Dual-Tech, Inc.
- Carlinville Truck Equipment, Inc.
- Ledwell and Son Enterprises, Inc.
- Hubei Chengli Special Automobile Co., Ltd.
- Changsha Zoomlion Special Vehicle Co., Ltd.
- Fiault Industrie
- Miles Tow Trucks
- PolyBilt, Inc.
- Danco Products
- Isoli S.p.A.
- TEVOR Sp. z o.o.
- Global Towing Systems Kft.
- EMPL Fahrzeugwerk GmbH
- Roger Dyson Group
Développements industriels récents dans Marché des dépanneuses
- Octobre 2026 : NRC Industries a présenté une unité de récupération lourde CSR50 évoluée et la surface de plateau à haute traction X-Deck.
- Mars 2026 : Miller Industries a annoncé l'ajout d'une installation de plus de 200 000 pieds carrés pour 100 millions USD à son siège social d'Ooltewah, Tennessee, afin d'augmenter la capacité lourde, y compris la production de véhicules de récupération militaires débutant en 2027 ; la construction commence à la fin de l'été 2026.
- Mars 2026 : NRC Industries a lancé la prochaine évolution de son unité de relevage détachable QuickSwap.
- Février 2026 : Miller Industries a lancé la dépanneuse lourde Century 9055XL 50 tonnes mise à jour, avec une géométrie de pivot de relevage redessinée, un nouveau longeron bas 5x5 et des pieds de vérin à quatre plaques, disponible via son réseau mondial de distributeurs agréés.
Portée du rapport mondial sur le marché des dépanneuses
Le marché des dépanneuses est segmenté par type de camion, classe de service, propulsion, utilisateur final et géographie. Par type de camion, le marché est segmenté en plateau/porte-voiture, relevage par roues, intégré (auto-chargeur), rotateur et autres. Par classe de service, le marché est segmenté en léger, moyen et lourd. Par propulsion, le marché est segmenté en diesel, essence, électrique et autres. Par utilisateur final, le marché est segmenté en sociétés de remorquage et d'assistance routière, municipalités et police, concessionnaires automobiles, opérateurs de flotte et autres. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Australie, Indonésie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Plateau/porte-voiture |
| Relevage par roues |
| Intégré (auto-chargeur) |
| Rotateur |
| Autres |
| Léger |
| Moyen |
| Lourd |
| Diesel |
| Essence |
| Électrique |
| Autres |
| Sociétés de remorquage et d'assistance routière |
| Municipalités et police |
| Concessionnaires automobiles |
| Opérateurs de flotte |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de camion | Plateau/porte-voiture | |
| Relevage par roues | ||
| Intégré (auto-chargeur) | ||
| Rotateur | ||
| Autres | ||
| Par classe de service | Léger | |
| Moyen | ||
| Lourd | ||
| Par propulsion | Diesel | |
| Essence | ||
| Électrique | ||
| Autres | ||
| Par utilisateur final | Sociétés de remorquage et d'assistance routière | |
| Municipalités et police | ||
| Concessionnaires automobiles | ||
| Opérateurs de flotte | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché des dépanneuses jusqu'en 2032 ?
Le marché des dépanneuses devrait atteindre 2,81 milliards USD d'ici 2032, avec un CAGR de 4,36 % de 2027 à 2032.
Quel type de dépanneuse détient la plus grande part de marché ?
Les unités plateau/porte-voiture étaient en tête avec une part de 55,44 % en 2026, car elles conviennent à la récupération sensible aux dommages pour une large gamme de véhicules.
Quel type de propulsion connaît la croissance la plus rapide pour les dépanneuses ?
Les dépanneuses électriques devraient croître à un CAGR de 10,17 % jusqu'en 2032, bien que le diesel ait conservé une part de 85,23 % en 2026.
Quelle région présente la plus forte demande de dépanneuses ?
L'Amérique du Nord détenait une part de 41,89 % en 2026, soutenue par les flottes commerciales, les réseaux d'assistance routière et les opérations de dégagement d'incidents.