
レッカー車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 2.27 十億米ドル |
| 市場規模 (2032) | 2.81 十億米ドル |
| 成長率 (2027 - 2032) | 4.36 % |
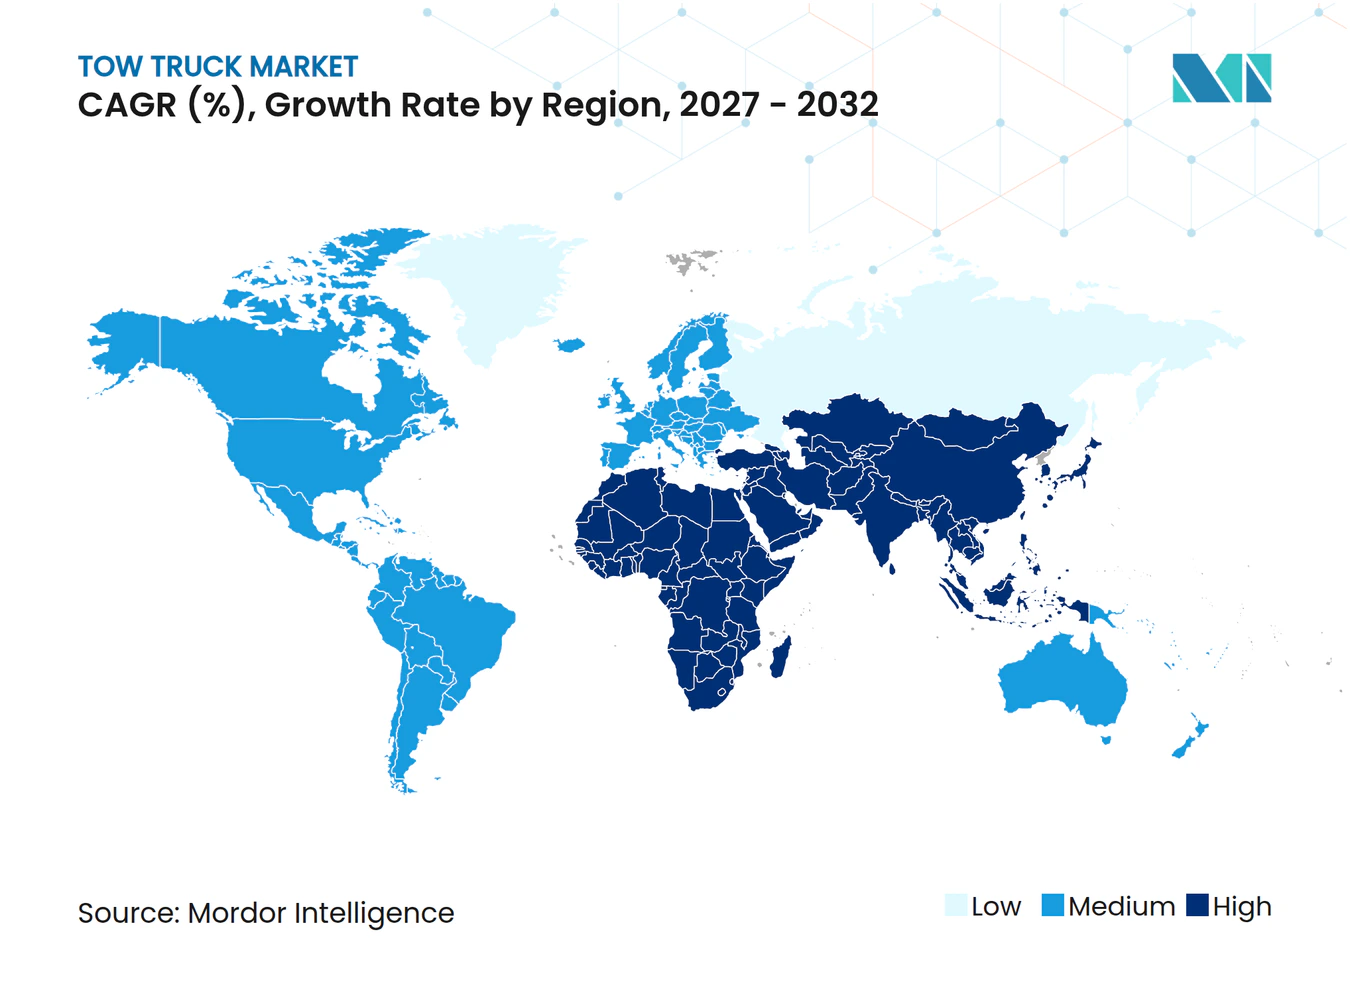
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレッカー車市場分析
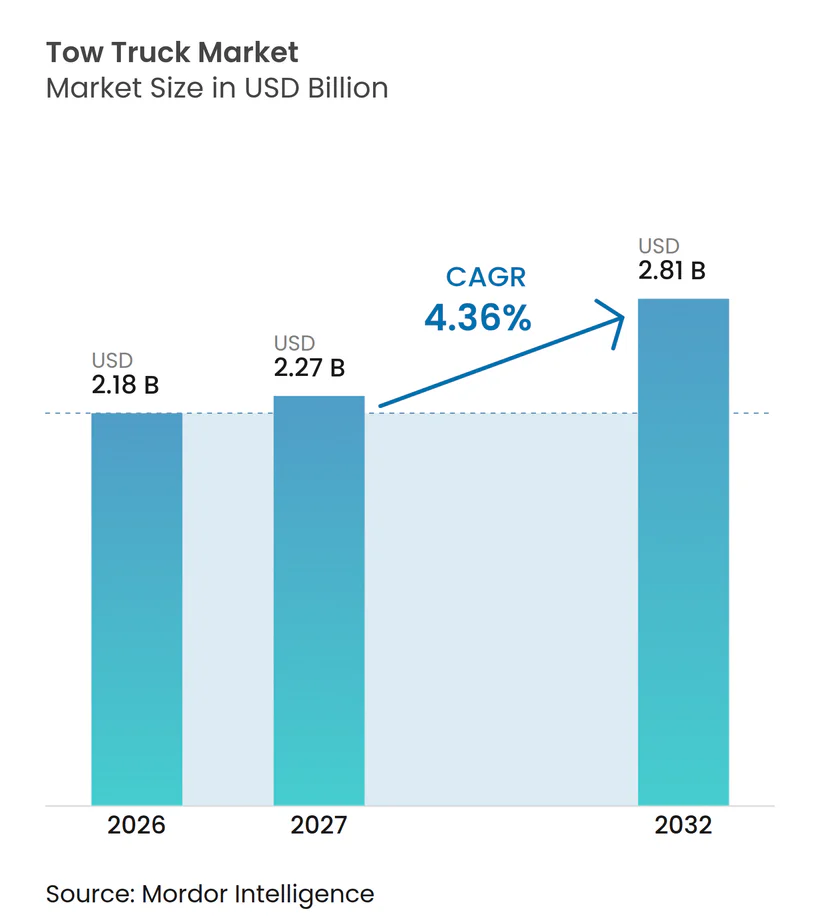
レッカー車市場規模は2026年に2.18 ビリオン 米ドルと評価され、2027年の2.27 ビリオン 米ドルから2032年には2.81 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.36%を記録すると予測されています。レッカー車市場は、より大きな車両保有台数の増加、老朽化した車両、およびプロフェッショナルな回収を必要とするロードサイドイベントの頻度増加によって支えられています。ドイツでは、ADAKが2025年に3,691,813件のロードサイド出動を記録し、これは9秒に1件の出動に相当し、2024年比で1.6%増加しており、回収事業者にとって持続的なサービス基盤があることを示しています。オペレーターが複雑なドライブトレインや電子システムを保護しながらより重い車両を回収する必要があるため、機器需要も変化しています。デジタルディスパッチの要件は商業フリート契約の一部となりつつあり、サービス提供を文書化し迅速に対応できるプロバイダーが有利になっています。したがって、レッカー車市場は、新車成長とともに代替需要と運用要件が購買決定を形成する、着実な拡大軌道にありま。
レポートの主要ポイント
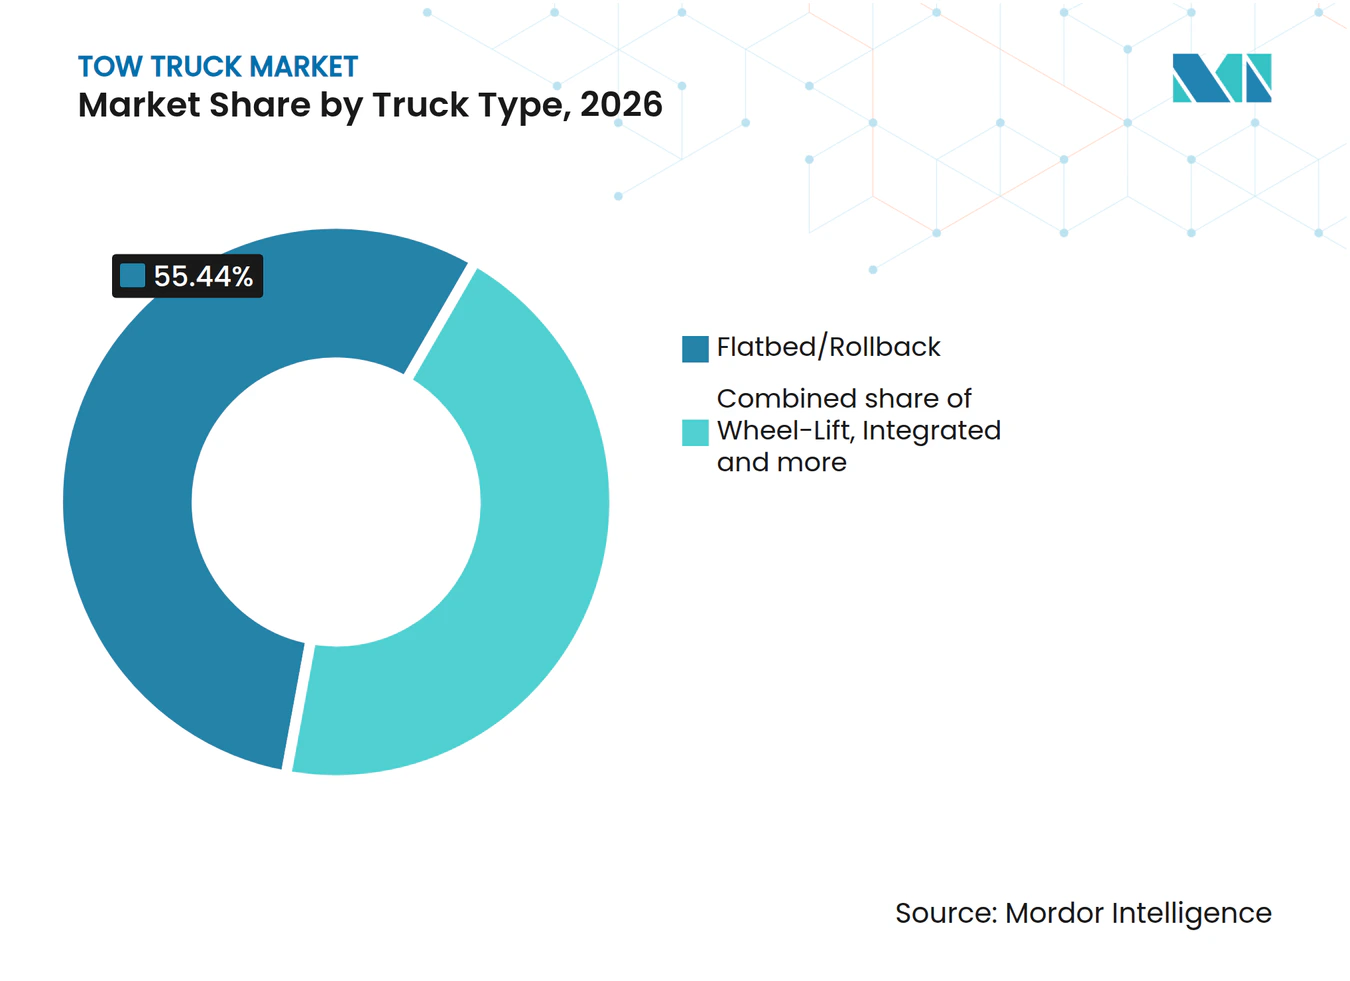
- トラックタイプ別では、フラットベッド/ロールバックが2026年に55.44%のシェアを占め、インテグレーテッド(セルフローダー)ユニットが2032年にかけて最高のCAGR 7.23%で成長すると予測されています。
- デューティクラス別では、中量が2026年に43.12%のシェアを占め、重量ユニットが2032年にかけて最高のCAGR 6.34%で成長すると予測されています。
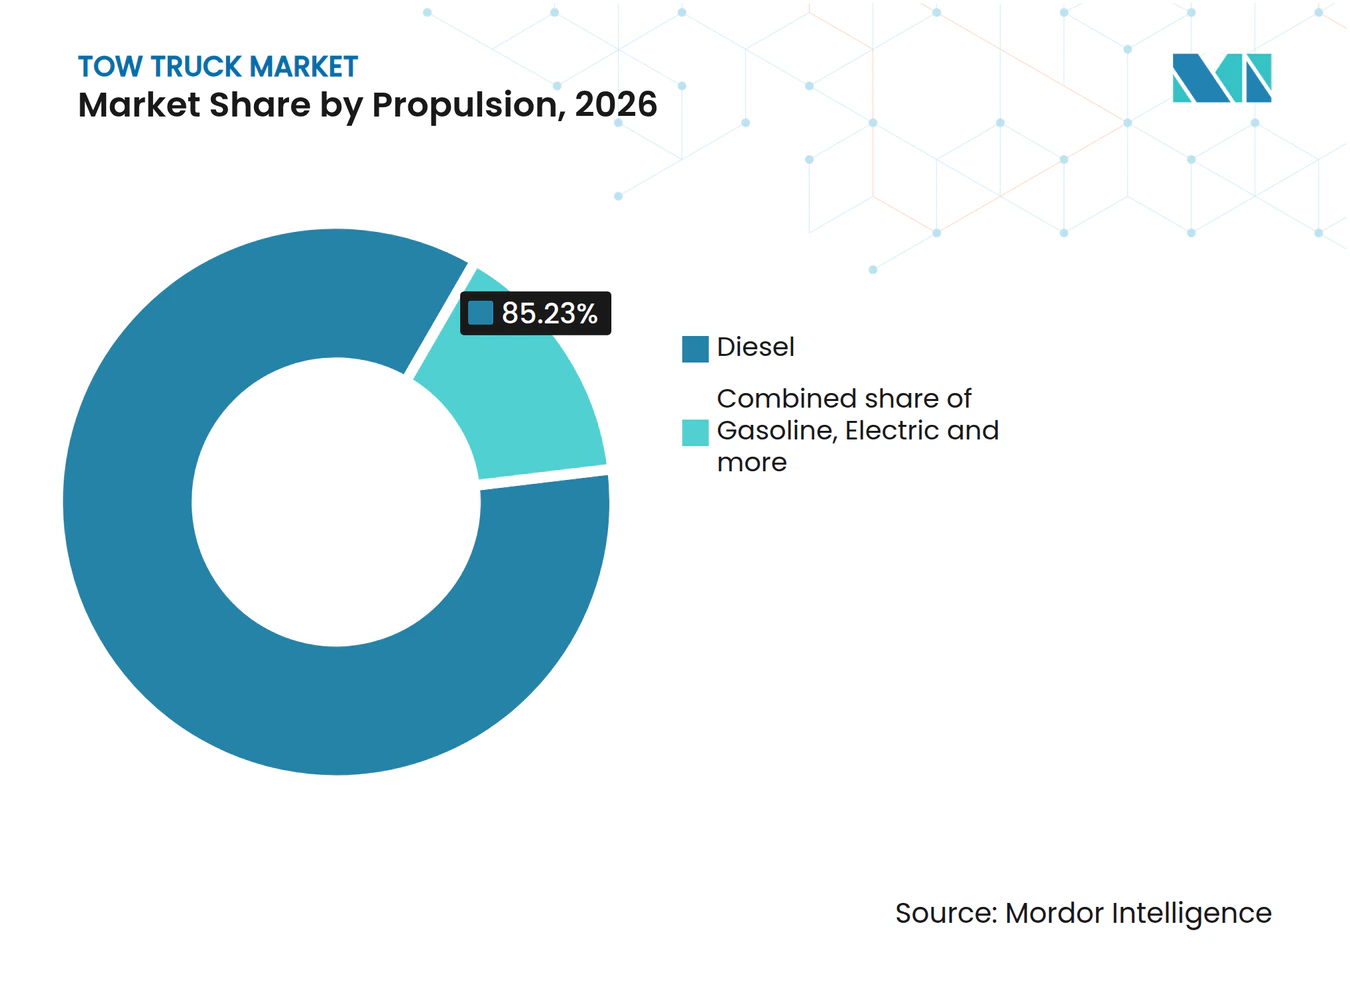
- 推進方式別では、ディーゼルが2026年に85.23%のシェアを占め、電気レッカー車が2032年にかけて最高のCAGR 10.17%で成長すると予測されています。
- エンドユーザー別では、牽引・ロードサイドアシスタンス会社が2026年に56.18%のシェアを占め、フリートオペレーターが2032年にかけて最高のCAGR 6.82%で成長すると予測されています。
- 地域別では、北米が2026年に41.89%のシェアを占め、アジア太平洋が2032年にかけて最高のCAGR 6.45%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 車両保有台数の増加と故障リスクの拡大 | +1.2% | グローバル;北米と欧州が最も顕著 | 中期(2〜4年) |
| ロードサイドアシスタンスおよびモータークラブカバレッジの拡大 | +0.8% | 北米と欧州が中核;アジア太平洋への波及 | 中期(2〜4年) |
| 損傷を最小化するフラットベッド回収への選好 | +0.6% | グローバル | 短期(2年以内) |
| より重量のあるEVによる回収ペイロード要件の増大 | +0.5% | 北米と欧州;アジア太平洋は初期段階 | 長期(4年以上) |
| デジタルディスパッチとテレマティクスによるフリート稼働率の向上 | +0.5% | 北米が中核;アジア太平洋と欧州が成長中 | 中期(2〜4年) |
| 道路安全とインシデントクリアランスへの投資 | +0.4% | グローバル;先進国が先行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両保有台数の増加と故障リスクの拡大
より大きく老朽化した車両基盤は、ロードサイドイベントが即時の物理的対応を必要とするため、レッカー車市場における継続的な需要を支えています。ADAKは2025年に3,691,813件のロードサイド出動を記録し、2024年比で1.6%増加しており、9秒に1件の出動ペースはドイツにけるサービス要件の規模を示しています[1]。2025年には他の欧州市場でもロードサイドアシスタンス活動が増加し、バッテリーとタイヤの故障が最も一般的な出動原因の一つとなっています。これらのパターンは、機器使用が車両販売だけでなく、故障の頻度、場所、複雑さに関連しているため重要です。老朽化したフリートは、オペレーターが信頼性の高いキャリア、レッカー車、サポート車両を必要とする期間を延長する可能性があります。道路状況とメンテナンスの先送りは、フリートの成長が緩やかな場合でも出動量をさらに増加させる可能性があります。
レッカー車市場は、サービスオペレーターが都市部、高速道路、地域ルートにわたって信頼性の高い対応フリートを必要とする場合に恩恵を受けます。出動量の増加は車両稼働率を高め、頻繁に使用れる回収ユニットの実質的な交換サイクルを短縮する可能性があります。また、積載時間を短縮し損害賠償請求を制限する機器を選択する強い理由をオペレーターに与えます。これは、乗用車および商用車の幅広いイベントに対応できる確立された回収設計を有利にします。同じ運用条件は、牽引フリート周辺のメンテナンス、部品、ボディ統合サービスの機会を生み出します。機器サプライヤーにとって、関連する要件は単に大きな車両人口だけでなく、高い出動量の期間中も稼働可能な回収フリートです。
より重量のあるEVによる回収ペイロード要件の増大
より重量のある電気自動車へのシフトは、レッカー車市場におけるペイロードニーズを変化させています。バッテリーパックは同等の内燃機関車両と比較して400kgから700kgを追加する可能性があり、回収機器が安全に運搬しなければならない重量が増加します。この要件は、大型乗用車、バス、商用車にサービスを提供するオペレーターにとって特に重要です。牽引機器はまた、慎重な積載と固定を必要とする高電圧システムとドライブトレイを持つ車両も扱わなければなりません。その結果、専用設定のキャリアとより高容量の回収機器に対するより強い根拠が生まれます。また、オペレーターがフリートを更新する際のデューティクラスの選択がより重要になります。
電気回収車両の運用上の限界は依然として重要です。電気回収構成では、オペレーターは展開前にペイロード、航続距離、充電アクセス、デューティサイクルを評価する必要があります。この要件は、フリート移行の決定が各ルートで行われる作業に依然として結びついている理由を示しています。回収車両自体がディーゼルまたはハイブリッドのままであっても、レッカー車市場は機器のアップグレードから恩恵を受けることができます。EV安全手順、柔軟なボディ構成、より高い吊り上げ能力をサポートするメーカーは、明確なオペレーター要件に対応できます。このニーズは、回収会社が大型電気乗用車と商用フリートの増加する組み合わせを扱う場所で最も顕著です。
デジタルディスパッチとテレマティクスによるフリート稼働率の向上
デジタルディスパッチは、商業フリートアカウントにサービスを提供するプロバイダーにとって実用的な要件となりつつあります。Auturaは、フリート顧客が認定プラットフォームベースのジョブ受付を要求した後、Petroff Towingが手動処理からデジタルディスパッチシステムに移行した方法を文書化しました。この変化は、機器投資がディスパッチ能力、サービス記録、対応管理とともに評価されるようになっているため、レッカー車市場に影響を与えます。物理的に能力があっても顧客のデジタルワークフローで利用できないキャリアは、業務に適格でない可能性があります。ディスパッチプラットフォームはまた、ドライバーの位置、車両状態、ジョブ完了に関する可視性を向上させることができます。これらの機能は、オペレーターが既存の資産をより効率的に使用するのに役立ちます。したがって、接続されたシステムとより明確なメンテナンス記録を持つ機器の購買決定をサポートすることができます。
テレマティクスは、独立したオペレーターと大規模フリートの両方のサービス基準を引き上げます。オペレーターはービスデータを使用してメンテナンスをスケジュールし、ルートパフォーマンスをレビューし、契約顧客にサービスの証明を提供することができます。これは、見逃したまたは不十分に文書化された呼び出しが将来の業務に影響を与える可能性があるため、回収フリートに関連しています。結果として生じる競争効果は、多くの小規模オペレーターが手動プロセスを維持しているため、即時ではなく段階的です。しかし、フリート顧客は契約更新の条件としてデジタル統合を要求することができます。オペレーターが、より信頼性の高いディスパッチ、通信、報告慣行をサポートできる新しい車両に投資する場合、レッカー車市場は恩恵を受けます。
道路安全とインシデントクリアランスへの投資
公共道路安全プログラムは、より迅速で信頼性の高いインシデント対応を必要とする場合に機器需要を支えます。カリフォルニア州は2025年10月に州道91号線に沿った運用および安全改善のために1.91億米ドルのパッケージを発表し、2035年までに死亡および重傷事故を30%削減するフレームワークを設定しまし[2]。このようなプログラムは、高速道路運営における資格のある回収プロバイダーの重要性を高める可能性があります。迅速なクリアランスは二次的なインシデントのリスクを軽減し、交通流の回復を助けます。これにより、適切に仕様化されたキャリア、レッカー車、サポート車両に明確な役割が生まれます。購買効果は、契約がしばしば民間オペレーターに機器およびサービス基準を満たすことを要求するため、政府所有フリートを超えて拡大する可能性があります。
オーストラリアの2025〜26年ブラックスポットプログラムは、3州の162の危険箇所に8,500万豪ドル(約5,500万米ドル)以上を投入しました[3]。これらの投資は単独での牽引調達ではありませんが、インシデント管理のより広い運用環境を強化します。クリアランスと安全要件を満たすことができる牽引プロバイダーは、道路対応チェーンにおいてより強い役割を持ちます。機器サプライヤーは、契約が信頼性の高いアクセス、重量対応能力、および文書化されたコンプライアンスを評価する場合に恩恵を受けることができます。レッカー車市場はまた、オペレーターが定義されたサービスニーズに合わせて車両を仕様化しなければならないため、標準化から恩恵を受けます。これは、一般的な経済状況が不均一な場合でも代替需要を支えます。
制約影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期費用と長い交換サイクル | -1.6% | グローバル;新興市場と独立オペレーターにとって最も深刻 | 長期(4年以上) |
| オペレーター不足と専門的な回収トレーニングの負担 | -1.0% | 北米と欧州;アジア太平洋で新興 | 中期(2〜4年) |
| 電気レッカー車のペイロード、航続距離、充電の制約 | -0.5% | 北米、欧州 | 長期(4年以上) |
| 鉄鋼、アルミニウム、シャシー、油圧部品のコスト変動 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期費用と長い交換サイクル
高い購入コストは、特に独立したオペレーターの間でレッカー車市場全体の交換決定を遅らせる可能性があります。回収車両は、しばしば数年にわたって資金調達される専門資産です。したがって、キャッシュフローが不確実な場合や金利および投入コストが上昇する場合、オペレーターは古い機器を稼働させ続ける可能性があります。これにより、新製品の機能が小規模フリートに届くペースが制限されます。また、中古機器が購買サイクルにおいて重要な役割を果たします。この効果は、オペレーターが安定した契約収入や大規模フリートの購買力を欠く場合に最も強くなります。
長い交換サイクルは需要を排除するものではありませんが、修、改修、段階的なアップグレードへとシフトさせる可能性があります。オペレーターは、ユニット全体を交換する代わりに、信頼性、積載安全性、またはコンプライアンスを改善する変更を優先する場合があります。これにより、部品とサービスサポートの需要を維持しながらユニット出荷を緩和することができます。メーカーにとって、柔軟な構成と金融支援による流通は参入障壁を下げることができます。レッカー車産業はまた、シャシーの可用性とボディ統合能力に依存しており、これが納期を延長する可能性があります。部品の可用性とディーラーサポートを維持するサプライヤーは、フリートオーナーが最終的に老朽化した機器を交換する際により有利な立場に立てる可能性があります。
オペレーター不足と専門的な回収トレーニングの負担
回収労働力は、複雑なロードサイドイベント中に運転技術、機器知識、および判断力を必要とします。ガーデンステート牽引協会は2025年に3日間の重量牽引・回収コースを推進し、この業務に必要な専門的な準備を示しました。オペレーターが高電圧両、全輪駆動システム、およびより重い商用機器を扱わなければならない場合、トレーニングはより要求が高くなります。資格のある労働者の不足は、会社が積極的なサービスに投入できるユニット数を制限する可能性があります。また、技術的および安全要件がより高い重量作業への拡大を遅らせる可能性があります。これらの制約は、地域の故障需要が強い場合でも関連しています。
トレーニングの負担はサービス能力だけでなくフリート経済にも影響します。企業は指導のために費用を支払い、積極的な業務からの離脱時間を管理し、トレーニングを受けたスタッフを確保する必要があります。各トレーニングを受けた労働者が総能力のより大きな割合を占めるため、小規模企業はこれらの条件が困難であると感じる可能性があります。安全な積載を簡素化し、手動ステップを削減し、またはより明確な操作ガイダンスを提供する機器は、この問題を部分的に解決することができます。それでも、資格のある判断の必要性は車両回収の中心であり続けます。レッカー車市場は、メーカー、トレーニングループ、およびオペレーターが実用的な回収手順について協力し続けることに依存し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トラックタイプ別:
フラットベッド回収が最も広い運用形態として維持フラットベッド/ロールバック機器は2026年にレッカー車市場シェアの55.44%を占め、最大のトラックタイプとなりました。このフォーマットは回収された車両をデッキに載せることで、輸送中のドライブトレインとホイールの接触に関する懸念を軽減することができます。電子パーキングブレーキと全輪駆動構成は、オペレーターが完全積載回収を好む主な理由です。車両により多くの電子システムと高い修理コストが含まれるようになるにつれて、このニーズはより重要になる可能性があります。フラットベッドはまた、乗用車、特殊車両、および選択された軽商用積載物にわたってオペレーターに柔軟性を提供します。その幅広い有用性は、混合ロードサイドフリートの一般的な選択肢となっています。
インテグレーテッド(セルフローダー)ユニットは、トラックタイプの中で最高の7.23% CAGRで2032年まで成長すると予測されています。これらのユニットは、迅速なピックアップ、コンパクトな操作、および繰り返しの車両移動が中心的な要件であるアプリケーションをサポートします。駐車違反取締り、差し押さえ、および軽商用回収は、ワークフローがスピードと頻繁なディスパッチを重視するため、このフォーマットを好む場合があります。ホイールリフト製品は、より低コストの参入ポイントを必要とするオペレーターや適切な車両タイプで作業するオペレーターに引き続き関連しています。ローテーターは、吊り上げリーチと制御された位置決めが不可欠な、より狭い重量回収の役割を果たします。NRC Industriesは2025年11月にQuickSwapデタッチャブルユニットを統合回収ブームでアップグレードし、柔軟な回収作業向け設計されたプラットフォームの製品例を追加しました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デューティクラス別:
中量が主導しながら重量回収ニーズが増大中量ユニットは2026年にレッカー車市場シェアの43.12%を占めました。これらは乗用車、軽商用車、および都市部のインシデント業務を扱う企業にとって実用的な中間点を提供します。このクラスは、すべての呼び出しに専用の重量レッカー車を必要としない地域企業の運用ニーズに適合することができます。より幅広いシャシーの選択肢は購買の柔軟性もサポートします。中量機器は、オペレーターが多様な業務を完了するために単一の車両を必要とする場合に有用です。その役割は、取得コストと運用範囲のバランスを取る必要性によって強化されています。
重量ユニットは、回収ニーズがより大きく重い車両に向かうにつれて、2032年まで6.34% CAGRで拡大すると予測されています。電気バスとバッテリー電気商用トラックへの移行は、物流ルートにおける高容量機器の重要性を高める可能性があります。Jerr-Danは2025年10月にJD35/40トンローテーターを導入し、37フィートの連続回転ブーム、デュアル35,000ポンドプラネタリーウインチ、および50,000ポンドドラッグウインチを備えました。この製品は、標準的な重量レッカー車と最大のローテーターの間のスペースへのサプライヤーの注目を示しています。軽量製品は、市町村業務、車両差し押さえ、および日常的な乗用車回収に引き続き関連しています。重量機器のレッカー車市場規模は、フリートがこれらのより要求の高い業務を管理するために能力をアップグレードするにつれて上昇する可能性があります。
推進方式別:
電気製品がサービスに参入す中でディーゼルが大きな設置基盤を維持ディーゼルは2026年にレッカー車市場シェアの85.23%を占めました。このセグメントは、確立された給油・サービスネットワークと、要求の高い回収作業に必要なトルク特性によって支えられています。ディーゼル機器はまた、広いサービス領域にわたって長いシフトを管理するオペレーターや技術者にとって馴染み深いものです。交換サイクルは段階的であり、設置基盤を強化します。ガソリンモデルは、より低い取得コストが重要な場合の軽量カテゴリーの一部に引き続きサービスを提供します。推進方式の選択は依然としてペイロード、距離、およびサービスインフラの可用性に依存しています。
電気レッカー車は、推進方式別で最も強い成長率である10.17% CAGRで2032年まで成長すると予測されています。NRC Industriesは2025年6月にMack MD Electricシャシー上のE-20TB電動キャリアを発表し、ボディに統合されたePTOと車両走行中に充電するパワーパックを備えました。Fiault Industrieも2025年にVolvo FM Electric 19トンシャシー上のレッカー車を製造し、電気自動車取り扱いのたにワークショッププロセスとスタッフトレーニングを適応させました。これらの発売は、電気回収機器が商業製品開発に移行したことを示しています。商業的なケースは、航続距離、ペイロード、充電アクセス、および特定の回収サイクルに依存し続けるでしょう。したがって、電気とハイブリッドオプションが定義された都市および地域のアプリケーションを獲得する一方で、ディーゼルは中心的な存在であり続けるでしょう。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ロードサイドスペシャリストが機器購買をリード牽引・ロードサイドアシスタンス会社は2026年にレッカー車市場シェアの56.18%を占めました。これらの組織は回収器の直接ユーザーであり、通常最も高いディスパッチ頻度を持っています。多様な呼び出しをカバーする必要性は、フラットベッド、ホイールリフト、インテグレーテッドユニット、および重量車両にわたる投資をサポートすることができます。モータークラブおよびアシスタンス契約は、偶発的な牽引業務よりも予測可能な稼働率を提供することができます。これにより、一部の企業は稼働率とサービスレベルのコミットメントに基づいて機器更新を計画することができます。彼らの購買決定は、しばしば車両能力、部品サポート、および運用信頼性を組み合わせています。
フリートオペレーターは2032年まで6.82% CAGRで成長すると予測されています。物流、レンタル、ユーティリティ、および大規模商業フリートは、選択された回収業務を社内に取り込むか、構造化されたプロバイダーネットワークを通じて契約することができます。デジタル受付、位置データ、および完了サービスの文書化は、この設定でより重要になっています。AuturaのPetroff Towingケーススタディは、プラットフォーム統合がオプショのツールではなく顧客要件になり得ることを示しています。市町村、警察署、およびディーラーは、異なる車両および調達要件を持つ異なる需要プールを引き続き代表しています。これらの購買者は、日常的な取締り、保管、輸送、またはアシスタンス業務に適合する標準化された構成を好む場合があります。
地域分析
北米
北米は2026年にレッカー車市場シェアの41.89%を占めました。この地域は、大規模な商業フリート基盤、広範なロードサイドアシスタンス活動、および専門回収機器の確立された調達チャネルから恩恵を受けています。高速道路インシデントクリアランスプログラムは、民間プロバイダーに認定資産と定義された対応能力を維持することを要求する場合があります。これにより、機器の選択が通常のフリート交換だけでなく運用基準にも結びつきます。カリフォルニア州の州道91号線に関する2025年安全イニシアチブは、公共機関がデータと運用投資を使用して道路安全を改善している方法を示しています。これらの条件は、迅速なクリアランス、多様な車両重量、および文書化されたサービス提供を処理できる機器の需要をサポートします。
この地域はまた、機器メーカー、ディストリビューター、およびボディインテグレーターの強力な基盤を持っています。Miller Industriesは2025年の純売上高7.903億米ドルを報告し、後の生産活動に先立つ在庫正常化を指摘しながら、2026年の見通しとして8.5億米ドルから9.0億米ドルを発表しました。このサプライネットワークの規模は、オペレーターが部品、サービス、および専門機器を入手するのに役立ちます。米国運輸省の要件は米国の製品仕様に影響を与え、フリート契約は独自の機器および報告要件を追加することができます。北米のレッカー車市場規模はまた、専用ロードサイドオペレーター、フリートプロバイダー、市町村顧客、および商業回収会社を含む幅広いエンドユーザーによって支えられています。これらの構造的要因は、日常的な代替需要と専門的な重量製品の両方において、この地域を重要なものにしています。
アジア太平洋
アジア太平洋は2032年まで6.45% CAGRで成長すると予測されており、最も速い地域成長率で。車両所有、都市成長、および高速道路拡張は、いくつかの国にわたって管理されたロードサイド対応の必要性を高めています。この地域には、成熟したサービスネットワークと、正式な回収能力がまだ発展中の市場の両方が含まれています。この組み合わせは、基本的な牽引プラットフォーム、専用設定のキャリア、および重量機器にわたってサプライヤーに機会を与えます。道路機関が対応義務を定義したり、インシデント管理システムに回収能力を含めたりする場合、公共政策が重要な役割を果たすことができます。これらのネットワークがより構造化されるにつれて、この地域のレッカー車市場シェアは上昇する可能性があります。
地域的なパターンは、道路安全インフラへの注目の増加と、ロードサイドサービスのより広いモビリティシステムへの統合です。日本には確立された回収エコシステムがあり、他の市場では車両使用が拡大するにつれて高速道路対応能力を構築しています。サプライヤーは、地域のシャシー選好、都市運用条件、およびサービス調達の違いを考慮しなければなりませ。密集した都市ではコンパクトなフットプリントが重要な場合があり、貨物回廊ではより高容量のユニットが必要な場合があります。デジタルスケジューリングと位置システムは、オペレーターが多様な地域にわたってより多くの呼び出し量を管理するのに役立ちます。インフラ開発とフリート成長のこの組み合わせは、レッカー車市場の幅広い需要基盤をサポートします。
欧州、南米、中東・アフリカ
欧州は、老朽化した車両、成熟したロードサイドアシスタンスシステム、および低排出商業機器への関心の高まりによって支えられています。ADAKの2025年出動数は、主要な欧州市場においてロードサイド対応の需要が依然として相当であることを示しています。製品開発は電動化ニーズを反映し始めています。Fiault Industrieの電気レッカー車プログラムは、ボディビルダーが電気シャシーのために製造プロセスと労働力慣行を適応させている方法を示しています。CEマーキングと適用される車両規則は、国境を越えた機器販売に影響を与えます。これらのコンプライアンス要因は、確立されたエンジニリング、トレーニング、および流通サポートを持つサプライヤーの立場を強化することができます。
南米は商業フリート活動と高速道路および都市回収機器の実用的な必要性によって形成されています。コスト重視の市場のオペレーターは、耐久性のある機器、地域サービスサポート、および適切なシャシー統合をより重視する場合があります。中東・アフリカは、一部の国でのインフラ投資と他の国での確立された保険連動牽引活動を組み合わせています。これらの市場は均一ではないため、製品の可用性、資金調達、およびサービスネットワークが採用に強い影響を与える可能性があります。機器プロバイダーは、地域ディストリビューターと地域の道路状況に合った構成を通じてこれらの条件に対応することができます。これらの混合した地域にわたって、レッカー車市場は安全で信頼性の高い車両回収という同じ中核的なニーズによって支えられていますが、購買ルートと機器仕様はかなり異なります。
競合環境
市場集中度
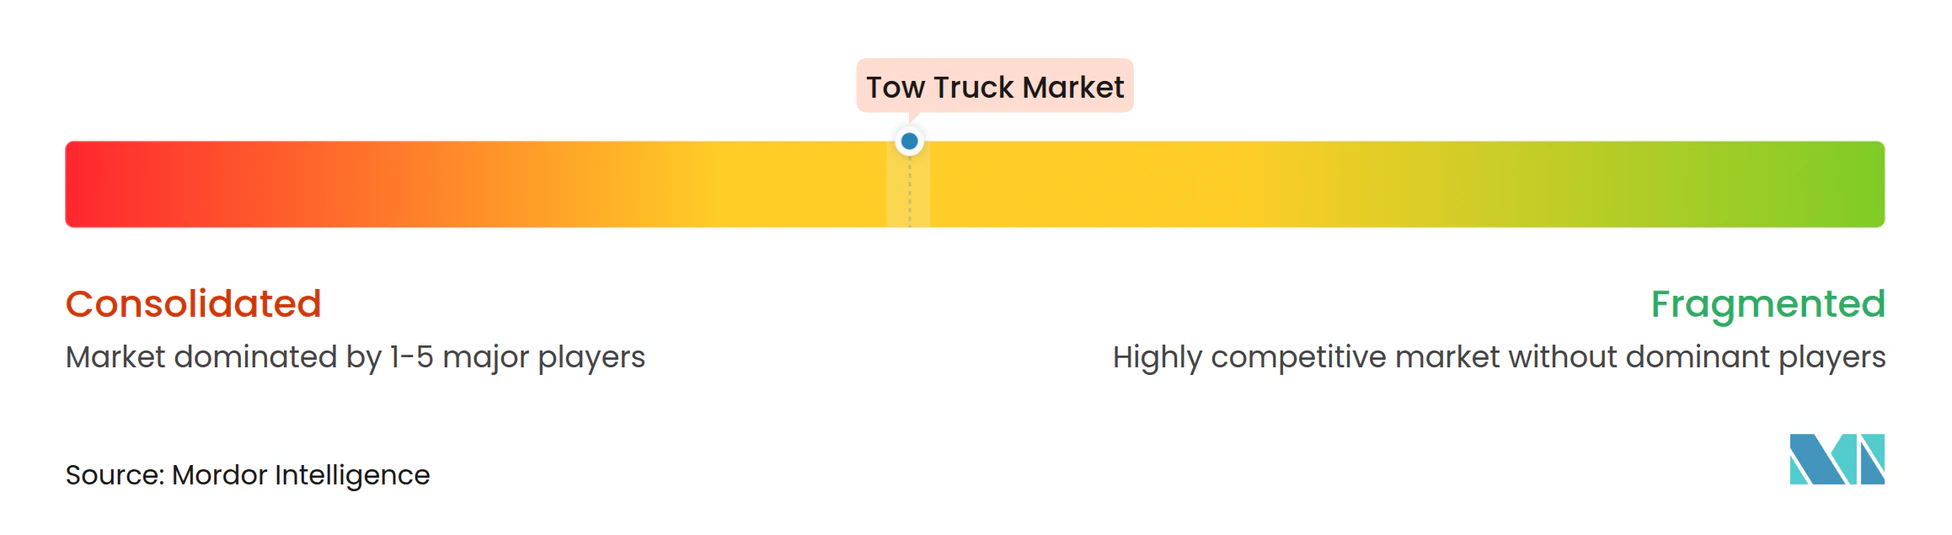
レッカー車市場はグローバルレベルで中程度に集中しています。Miller IndustriesとOshkosh Corporationの一部であるJerr-Danは、北米の重量およびローテーター機器における主要なサプライヤーであり、地域メーカーは地域仕様とディーラーサポートを通じて競争しています。Miller Industriesは2025年第4四半期にOmars S.p.A.の買収を完了し、イタリアの牽引機器メーカーを欧州事業に追加しました。この取引は、欧州全体でより広い製造および流通フットプリントをサポートします。また、大規模サプライヤーが地域市場アクセスを強化するために買収を使用していることを示しています。購買者にとって、回収機器は部品の可用性、ボディ統合、サービス知識、およびディストリビューター能力を必要とするため、規模が重要な場合があります。
製品開発は競争のもう一つの重要な形態で。Jerr-Danは2025年10月に標準的な重量レッカー車と最大のローテーターの間の回収作業に対応するためにJD35/40トンローテーターを導入しました。NRC Industriesは2025年6月にE-20TB電動キャリアを導入し、電気シャシー向けに開発された電動キャリアボディの商業例を提供しました。これらの動きは、サプライヤーが能力、柔軟性、および新しいシャシー技術との互換性で競争する市場を反映しています。EV安全回収と接続されたフリート運用に対応する専門製品のフィールドは依然として開かれています。デジタルツールは機器ブランドの差別化を助けることができますが、信頼性の高いハードウェアとサービスサポートが中心的な購買考慮事項であり続けます。
牽引アプリケーションが車両フリート、規制要件、およびオペレーター予算によって異なるため、小規模および地域企業は引き続き重要です。欧州の販売はCEマーキングの影響を受け、米国の機器は適用される米国運輸省の要件を満たさなければなりません。これらの要件は、国境を越えた拡大のコストと複雑さを高める可能性があります。地域メーカーは、シャシー選好を理解し迅速なサービスを提供する場合に効果的に競争することができます。大規模サプライヤーは、流通規模、技術リソース、および幅広い製品範囲へのアクセスにおいて優位性を維持しています。
レッカー車産業リーダー
-
Miller Industries, Inc.
-
Oshkosh Corporation
-
NRC Industries
-
Dynamic Towing Equipment and Manufacturing
-
Stellar Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
レッカー車市場 このレポートでカバーされる企業
- Miller Industries, Inc.
- Oshkosh Corporation
- NRC Industries
- Dynamic Towing Equipment and Manufacturing
- Stellar Industries, Inc.
- B&B Industries, Inc.
- Dual-Tech, Inc.
- Carlinville Truck Equipment, Inc.
- Ledwell and Son Enterprises, Inc.
- Hubei Chengli Special Automobile Co., Ltd.
- Changsha Zoomlion Special Vehicle Co., Ltd.
- Fiault Industrie
- Miles Tow Trucks
- PolyBilt, Inc.
- Danco Products
- Isoli S.p.A.
- TEVOR Sp. z o.o.
- Global Towing Systems Kft.
- EMPL Fahrzeugwerk GmbH
- Roger Dyson Group
最近の産業開発事情 レッカー車市場
- 2026年10月:NRC Industriesが進化したCSR50重量回収ユニットとX-Deck高牽引キャリアデッキ表面を導入しました。
- 2026年3月:Miller Industriesが、2027年から始まる軍用回収車両生産を含む重量能力を高めるため、テネシー州オールトワー本社に1.0億米ドル、20万平方フィート以上の施設増設を発表しました;建設2026年夏後半に開始されます。
- 2026年3月:NRC IndustriesがQuickSwapデタッチャブルアンダーリフトユニットの次世代版をリリースしました。
- 2026年2月:Miller Industriesが更新されたCentury 9055XL 50トン重量レッカー車を発売しました。再設計されたアンダーリフトピボットジオメトリ、新しいロー5x5クロスバー、および4プレートジャックレッグを備え、認定グローバルディストリビューターネットワークを通じて入手可能です。
グローバルレッカー車市場レポートスコープ
レッカー車市場は、トラックタイプ、デューティクラス、推進方式、エンドユーザー、および地域別にセグメント化されています。トラックタイプ別では、市場はフラットベッド/ロールバック、ホイールリフト、インテグレーテッド(セルフローダー)、ローテーター、その他にセグメント化されています。デューティクラス別では、市場は軽量、中量、重量にセグメント化されています。推進方式別では、市場はディーゼル、ガソリン、電気、その他にセグメント化されています。エンドユーザー別では、市場は牽引・ロードサイドアシスタンス会社、市町村・警察、自動車ディーラー、フリートオペレーター、その他にセグメント化されています地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、欧州その他)、アジア太平洋(中国、インド、日本、韓国、オーストラリア、インドネシア、アジア太平洋その他)、南米(ブラジル、アルゼンチン、コロンビア、チリ、南米その他)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、南アフリカ、エジプト、ナイジェリア、中東・アフリカその他)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| フラットベッド/ロールバック |
| ホイールリフト |
| インテグレーテッド(セルフローダー) |
| ローテーター |
| その他 |
| 軽量 |
| 中量 |
| 重量 |
| ディーゼル |
| ガソリン |
| 電気 |
| その他 |
| 牽引・ロードサイドアシスタンス会社 |
| 市町村・警察 |
| 自動車ディーラー |
| フリートオペレーター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| トラックタイプ別 | フラットベッド/ロールバック | |
| ホイールリフト | ||
| インテグレーテッド(セルフローダー) | ||
| ローテーター | ||
| その他 | ||
| デューティクラス別 | 軽量 | |
| 中量 | ||
| 重量 | ||
| 推進方式別 | ディーゼル | |
| ガソリン | ||
| 電気 | ||
| その他 | ||
| エンドユーザー別 | 牽引・ロードサイドアシスタンス会社 | |
| 市町村・警察 | ||
| 自動車ディーラー | ||
| フリートオペレーター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのレッカー車市場の予測は?
レッカー車市場は2032年までに2.81 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.36%で成長すると予測されています。
最大のシェアを持つレッカー車タイプはどれですか?
フラットベッド/ロールバックユニットは、幅広い車両にわたる損傷に敏感な回収に適しているため、2026年に55.44%のシェアでリードしました。
レッカー車で最も速く成長している推進方式はどれですか?
電気レッカー車は2032年まで10.17% CAGRで成長すると予測されていますが、ディーゼルは2026年に85.23%のシェアを維持しました。
レッカーの需要が最も大きい地域はどこですか?
北米は2026年に41.89%のシェアを占め、商業フリート、ロードサイドアシスタンスネットワーク、およびインシデントクリアランス業務によって支えられています。