
Tamanho e Participação do Mercado de Pasta de Tomate
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Pasta de Tomate por Mordor Intelligence
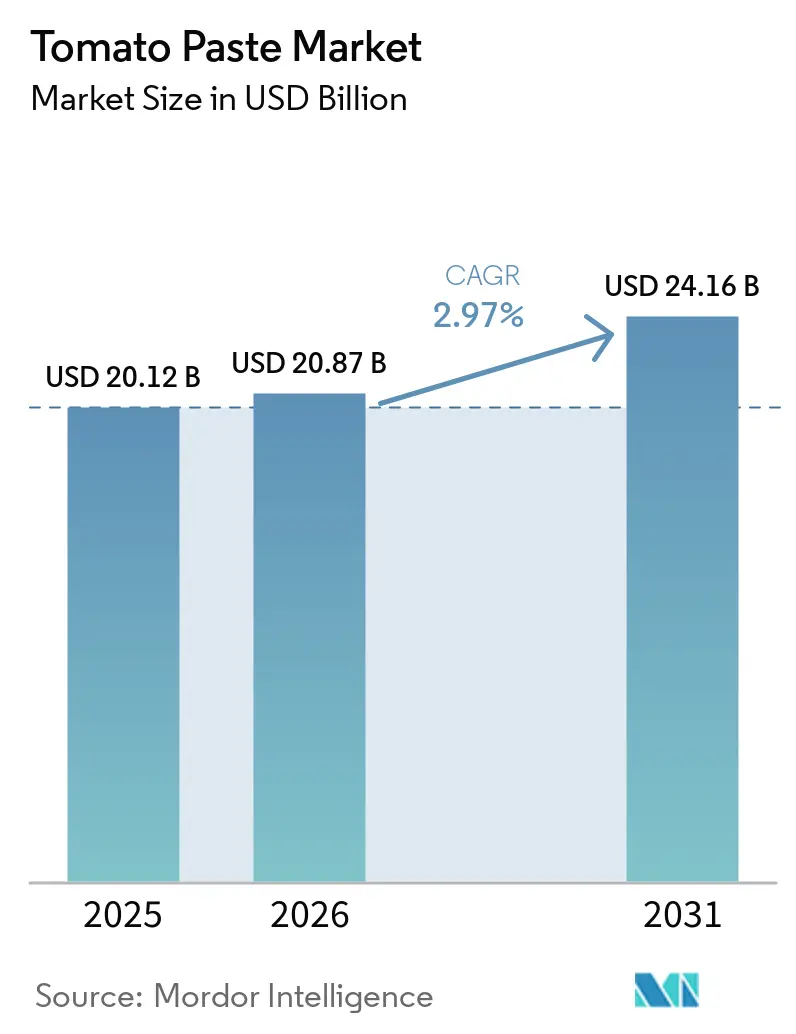
O tamanho do mercado de pasta de tomate deve crescer de 20,12 bilhões de USD em 2025 para 20,87 bilhões de USD em 2026 e está previsto para atingir 24,16 bilhões de USD até 2031, a um CAGR de 2,97% durante 2026-2031. O mercado de pasta de tomate está experimentando crescimento constante, impulsionado pelo seu uso generalizado em alimentos processados, serviços de alimentação e culinária doméstica. A crescente demanda por alimentos de conveniência, a expansão das indústrias de processamento de alimentos e a preferência crescente por ingredientes estáveis em prateleira estão sustentando o crescimento do mercado tanto em economias desenvolvidas quanto emergentes. O crescente interesse dos consumidores por produtos alimentícios com rótulo limpo, orgânicos e de origem sustentável está incentivando os fabricantes a expandir seus portfólios de produtos, enquanto formatos de embalagem convenientes estão melhorando a acessibilidade nos canais de varejo e institucional. O mercado também está se beneficiando de investimentos em tecnologias de processamento, inovação de produtos e integração da cadeia de suprimentos, permitindo que os fabricantes melhorem a eficiência, fortaleçam a qualidade dos produtos e atendam às necessidades evolutivas dos consumidores e da indústria.
Principais Conclusões do Relatório
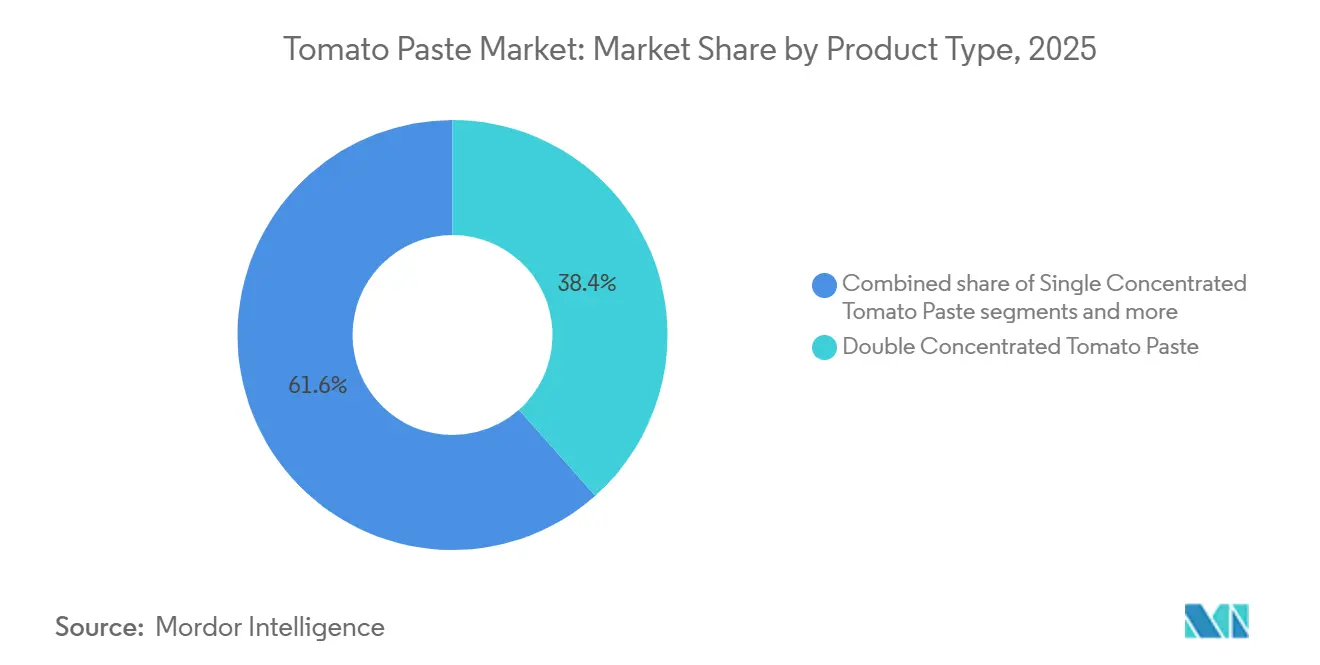
- Por tipo de produto, a pasta de tomate duplo concentrado detinha 38,44% de participação em 2025 no mercado global de pasta de tomate, enquanto outras variantes concentradas têm previsão de crescer a um CAGR de 3,44% durante 2026 a 2031.
- Por natureza, a pasta de tomate convencional representou 72,76% de participação em 2025 no mercado global de pasta de tomate, enquanto a pasta de tomate orgânica está projetada para expandir a um CAGR de 4,05% durante 2026 a 2031, com maior impulso premium na Europa Ocidental e na América do Norte.
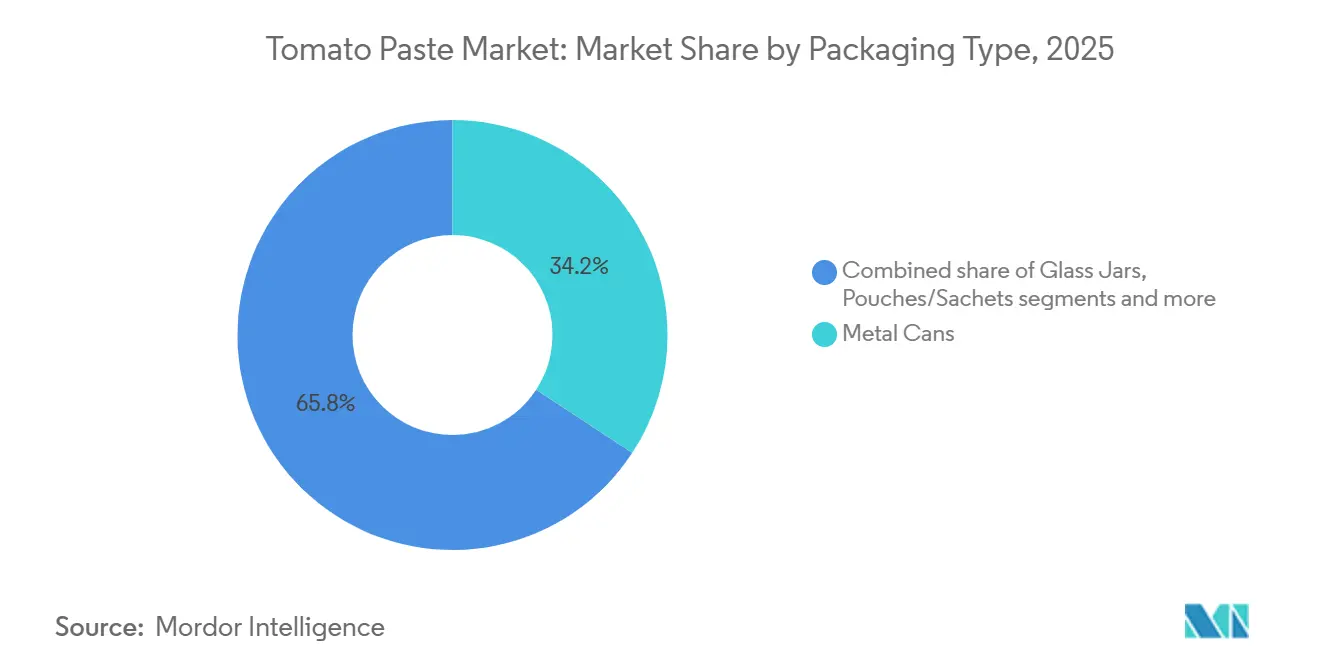
- Por tipo de embalagem, as latas de metal capturaram 34,23% de participação em 2025 no mercado global de pasta de tomate, enquanto as embalagens flexíveis e sachês devem crescer a um CAGR de 3,95% durante 2026 a 2031, impulsionados pela demanda por conveniência em mercados desenvolvidos e embalagens unitárias acessíveis no Sul da Ásia e na África Subsaariana.
- Por uso final, o processamento e a fabricação de alimentos detinham 41,44% de participação em 2025 no mercado global de pasta de tomate, enquanto os serviços de alimentação têm previsão de registrar um CAGR de 3,75% durante 2026 a 2031, com crescimento vinculado à expansão de redes de restaurantes de serviço rápido e à demanda institucional na Ásia-Pacífico, América Latina e Oriente Médio.
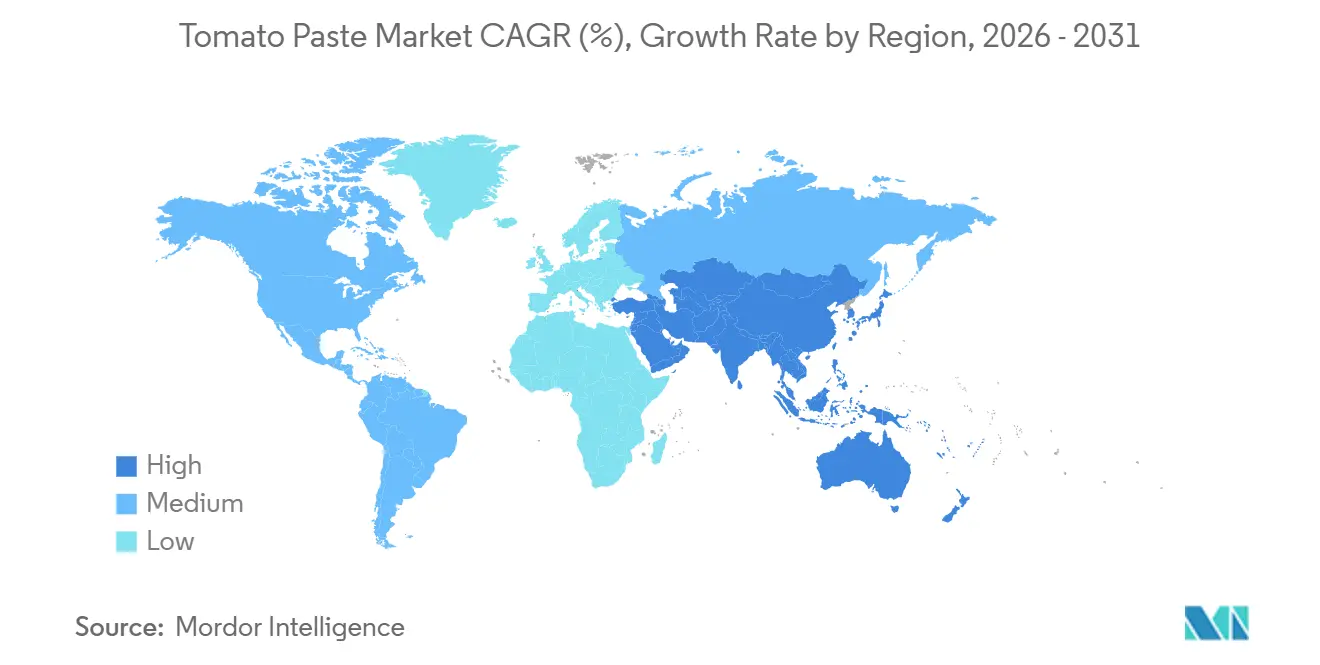
- Por geografia, a Europa detinha 31,85% de participação em 2025 no tamanho do mercado de pasta de tomate, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 3,84% durante 2026 a 2031, refletindo a profundidade comercial da Europa e a expansão mais rápida da Ásia-Pacífico na fabricação de alimentos e na demanda fora do lar.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pasta de Tomate
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por alimentos de conveniência e ingredientes para refeições prontas | +0.7% | Global, com maior intensidade na Europa Ocidental e na América do Norte | Médio prazo (2 a 4 anos) |
| Expansão das redes de serviços de alimentação e restaurantes de serviço rápido | +0.6% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Crescente preferência dos consumidores por produtos alimentícios com rótulo limpo e minimamente processados | +0.5% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento do consumo de molhos embalados, sopas e alimentos processados | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão da capacidade industrial de processamento de tomate | +0.3% | América do Norte, Itália, China | Longo prazo (≥ 4 anos) |
| Crescente demanda doméstica por ingredientes culinários estáveis em prateleira e acessíveis | +0.2% | África, América do Sul, Sul/Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por alimentos de conveniência e ingredientes para refeições prontas
A crescente demanda por alimentos de conveniência e ingredientes para refeições prontas está impulsionando a adoção de pasta de tomate em toda a indústria de processamento de alimentos. A pasta de tomate é amplamente utilizada em molhos, sopas, pizzas, massas e refeições prontas para consumo. De acordo com a Associação da Indústria Alimentícia (FMI), 87% dos varejistas de alimentos aproveitaram programas de serviços de alimentação com produtos frescos preparados em 2024 para atender à crescente demanda dos consumidores por soluções de refeições convenientes[1]Fonte: Associação da Indústria Alimentícia, "The State of Fresh Foods 2025: Driving Sales and Operational Innovation to Satisfy Consumer Preferences", fmi.org. À medida que os fabricantes expandem seus portfólios de produtos prontos para consumo e prontos para cozinhar, a demanda por pasta de tomate está aumentando devido à sua versatilidade, longa vida útil e capacidade de fornecer sabor e textura consistentes em uma ampla gama de aplicações de alimentos processados.
Expansão das redes de serviços de alimentação e restaurantes de serviço rápido
A expansão das redes de serviços de alimentação e restaurantes de serviço rápido (QSR) está impulsionando a demanda por pasta de tomate, que é amplamente utilizada em pizzas, hambúrgueres, massas, sanduíches, molhos e outros itens de cardápio. De acordo com a Associação Nacional de Restaurantes, espera-se que a indústria de restaurantes e serviços de alimentação dos EUA empregue 15,9 milhões de pessoas em 2025, adicionando mais de 200.000 novos empregos líquidos, refletindo o crescimento contínuo do setor[2]Fonte: Associação Nacional de Restaurantes, "Restaurant Industry Poised for Growth in 2025: Industry Expected to Employ 15.9 Million People and Reach $1.5 Trillion in Sales", restaurant.org. A Associação Internacional de Franquias relatou que os pontos de venda de restaurantes de serviço rápido estão projetados para aumentar 2,2% em 2025, apoiados pela contínua expansão de franquias[3]Fonte: Associação Internacional de Franquias, "QSR Magazine: QSR Poised for Another Strong Year in Franchising Growth: Report", franchise.org. À medida que os operadores de serviços de alimentação expandem suas operações e ofertas de cardápio, a demanda por pasta de tomate cresce devido à sua versatilidade, qualidade consistente e ampla aplicação na preparação comercial de alimentos.
Crescente preferência dos consumidores por produtos alimentícios com rótulo limpo e minimamente processados
A crescente preferência dos consumidores por produtos alimentícios com rótulo limpo e minimamente processados está impulsionando a demanda por pasta de tomate, que é amplamente considerada um ingrediente natural com formulações simples e amplas aplicações culinárias. Os fabricantes de alimentos estão cada vez mais reformulando produtos com listas de ingredientes mais curtas e menos aditivos artificiais para atender à demanda dos consumidores por transparência e autenticidade. A pasta de tomate é bem adequada para isso, oferecendo cor, sabor e textura naturais, ao mesmo tempo em que apoia o desenvolvimento de produtos com rótulo limpo em molhos, sopas, refeições prontas e outras aplicações de alimentos processados. Essa mudança está incentivando uma maior adoção de pasta de tomate tanto em produtos de varejo quanto de serviços de alimentação, à medida que os fabricantes expandem seus portfólios de rótulo limpo.
Aumento do consumo de molhos embalados, sopas e alimentos processados
O aumento do consumo de molhos embalados, sopas e alimentos processados está impulsionando a demanda por pasta de tomate, pois é amplamente utilizada como ingrediente base que realça sabor, textura, cor e consistência. A mudança nos estilos de vida dos consumidores, a crescente preferência por soluções de refeições convenientes e a expansão da indústria de alimentos processados estão incentivando os fabricantes a incorporar pasta de tomate em uma ampla gama de produtos alimentícios embalados. Sua longa vida útil, facilidade de armazenamento e versatilidade a tornam um ingrediente preferido tanto no processamento industrial de alimentos quanto na produção de alimentos para varejo. À medida que os fabricantes continuam a diversificar as ofertas de alimentos processados para atender às preferências evolutivas dos consumidores, espera-se que a demanda por pasta de tomate cresça de forma constante em múltiplas aplicações alimentícias.
Volatilidade climática na produção de tomate in natura
A volatilidade climática na produção de tomate in natura é uma restrição significativa para o mercado de pasta de tomate, pois os rendimentos do tomate são altamente sensíveis a flutuações de temperatura, padrões de precipitação, condições de seca e eventos climáticos extremos. Condições de cultivo imprevisíveis podem afetar a qualidade da colheita, o cronograma de colheita e a disponibilidade de matéria-prima, criando desafios para os processadores na manutenção de cronogramas de produção consistentes e no gerenciamento de custos de aquisição. A variabilidade na produção agrícola também pode levar a flutuações nos preços do tomate e nos níveis de estoque ao longo da cadeia de suprimentos. À medida que as perturbações relacionadas ao clima se tornam mais frequentes, os fabricantes são cada vez mais obrigados a fortalecer as estratégias de abastecimento, diversificar as regiões de aquisição e investir em medidas que melhorem a resiliência agrícola.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade climática na produção de tomate in natura | -0.4% | Global; mais aguda na Califórnia, Itália, China, Espanha e Índia | Curto prazo (≤ 2 anos) |
| Altos custos de energia e produção na fabricação de pasta de tomate | -0.3% | Europa, particularmente Itália e Espanha; centros de processamento intensivos em energia globalmente | Médio prazo (2 a 4 anos) |
| Requisitos rigorosos de qualidade e segurança alimentar para produtos de tomate processados | -0.2% | Europa, América do Norte e mercados que adotam os padrões do Codex Alimentarius | Longo prazo (≥ 4 anos) |
| Restrições comerciais e volatilidade tarifária que afetam as exportações de pasta de tomate | -0.3% | Oriente Médio (Irã), comércio América do Norte-China, mercados importadores do Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de energia e produção na fabricação de pasta de tomate
Os altos custos de energia e produção são uma restrição significativa para o mercado de pasta de tomate. O processo de fabricação envolve operações intensivas em energia, incluindo lavagem, trituração, evaporação, concentração, esterilização e embalagem. Manter a qualidade e a consistência do produto requer equipamentos de processamento avançados e entrada contínua de energia, o que aumenta as despesas operacionais gerais dos fabricantes. Os investimentos em tecnologias de processamento eficientes, sistemas de controle de qualidade e infraestrutura de embalagem acrescentam ainda mais aos custos de produção. Esses fatores afetam a eficiência de fabricação e a competitividade dos produtores de pasta de tomate nos mercados globais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Duplo Concentrado Ancora a Aquisição Industrial
A pasta de tomate duplo concentrado representou a maior participação, 38,44% do mercado de pasta de tomate em 2025, impulsionada pela sua ampla adoção na indústria de processamento de alimentos. Seu maior teor de sólidos solúveis permite que os fabricantes melhorem a eficiência de formulação enquanto reduzem os requisitos de armazenamento e transporte, tornando-a a escolha preferida para molhos, sopas, refeições prontas e outras aplicações de alimentos processados. O segmento também se beneficia de sua capacidade de fornecer sabor, textura e qualidade de produto consistentes, apoiando seu uso extensivo na produção industrial de alimentos em larga escala.
O segmento de outras pastas de tomate concentradas está projetado para registrar o CAGR mais rápido de 3,44% durante 2026–2031. O crescimento é impulsionado pela crescente demanda dos fabricantes de alimentos por produtos altamente concentrados que oferecem maior flexibilidade de formulação, menores custos de transporte e melhor eficiência de armazenamento. O aumento das exportações de produtos de tomate concentrado e a expansão das aplicações no processamento industrial de alimentos estão apoiando ainda mais o crescimento do segmento, à medida que os fabricantes buscam ingredientes que melhorem a eficiência de produção em diversas aplicações de alimentos processados.


Por Natureza: O Orgânico Lidera o Crescimento em Valor, o Convencional Domina a Demanda do Mercado
A pasta de tomate convencional representou a maior participação de 72,76% do mercado de pasta de tomate em 2025, apoiada pelo seu uso generalizado em aplicações de processamento de alimentos, serviços de alimentação e varejo. Sua relação custo-benefício, ampla disponibilidade e qualidade consistente a tornam a escolha preferida para produção industrial de alto volume e aquisição institucional. O segmento continua a se beneficiar da forte demanda em alimentos processados, onde os fabricantes priorizam o fornecimento confiável e o desempenho padronizado do produto.
O segmento orgânico está projetado para registrar o CAGR mais rápido de 4,05% durante 2026–2031. O crescimento é impulsionado pela crescente preferência dos consumidores por produtos alimentícios com rótulo limpo, orgânicos e produzidos de forma sustentável, levando fabricantes e varejistas a expandir seus portfólios de produtos orgânicos. A crescente disponibilidade de pasta de tomate orgânica certificada e a maior ênfase na transparência dos ingredientes estão apoiando ainda mais a adoção de produtos orgânicos nos canais de varejo e serviços de alimentação.
Por Tipo de Embalagem: As Embalagens Flexíveis Deslocam as Latas na Margem
As latas de metal representaram a maior participação do mercado de pasta de tomate em 2025, com 34,23%, impulsionadas pela sua longa vida útil, durabilidade e adequação para armazenamento e transporte. O formato continua sendo amplamente preferido em aplicações de varejo, serviços de alimentação e industriais porque preserva a qualidade do produto enquanto suporta uma distribuição eficiente. As latas de metal também continuam a se beneficiar da ampla aceitação nas cadeias de suprimentos globais e da infraestrutura de embalagem estabelecida.
O segmento de embalagens flexíveis e sachês está projetado para registrar o CAGR mais rápido de 3,95% durante 2026–2031, impulsionado pela crescente demanda por soluções de embalagem convenientes, leves e portáteis que se alinham com as preferências evolutivas dos consumidores. O segmento também está se beneficiando do aumento da adoção em mercados desenvolvidos e emergentes, apoiado pela maior acessibilidade, facilidade de uso e crescentes investimentos em tecnologias de embalagem flexível por fabricantes de alimentos.
Por Uso Final: O Processamento de Alimentos Domina enquanto os Serviços de Alimentação Aceleram
O Processamento e a Fabricação de Alimentos representaram a maior participação, com 41,44%, do mercado de pasta de tomate em 2025, impulsionados pelo uso extensivo de pasta de tomate na produção de molhos, sopas, ketchup, refeições prontas, pizzas e outros produtos alimentícios processados. O segmento se beneficia da demanda consistente por ingredientes padronizados e de alta qualidade que suportam a produção eficiente de alimentos em larga escala. A pasta de tomate permanece uma matéria-prima essencial devido à sua versatilidade, longa vida útil e capacidade de fornecer sabor, cor e textura consistentes em uma ampla gama de aplicações alimentícias.
O segmento de Serviços de Alimentação está projetado para registrar o CAGR mais rápido de 3,75% durante 2026–2031. O crescimento é impulsionado pela contínua expansão de restaurantes, redes de restaurantes de serviço rápido, cafés e serviços de catering institucional, juntamente com o aumento dos gastos dos consumidores em refeições fora do lar. A crescente demanda por ingredientes padronizados que melhorem a eficiência operacional e a consistência dos produtos está apoiando ainda mais a adoção de pasta de tomate na preparação comercial de alimentos.
Análise Geográfica
A Europa representou a maior participação, 31,85%, do mercado global de pasta de tomate em 2025, apoiada pela sua indústria de processamento de tomate bem estabelecida, setor avançado de fabricação de alimentos e forte demanda por produtos de tomate processados nos canais de varejo e serviços de alimentação. A região também se beneficia de uma cadeia de suprimentos madura, extensa infraestrutura de processamento e a presença de grandes produtores de pasta de tomate. A crescente demanda por produtos premium, orgânicos e de origem sustentável continua a apoiar o crescimento do mercado.
A Ásia-Pacífico está projetada para registrar o CAGR mais rápido de 3,84% durante 2026–2031. O crescimento é impulsionado pela rápida urbanização, expansão das indústrias de processamento de alimentos e aumento do consumo de alimentos de conveniência em países como China, Índia e nações do Sudeste Asiático. O aumento dos investimentos em fabricação de alimentos, a expansão das redes de restaurantes de serviço rápido e a crescente demanda por molhos embalados, refeições prontas e alimentos processados estão acelerando ainda mais a expansão do mercado regional.
A América do Norte representa outro mercado significativo, apoiado pela sua indústria de processamento de tomate em larga escala e setor de fabricação de alimentos bem desenvolvido. A América do Sul e o Oriente Médio e África estão emergindo como mercados de alto potencial devido ao aumento dos investimentos em capacidade de processamento de tomate, expansão das indústrias de alimentos processados e crescente penetração do varejo. A crescente urbanização, a melhoria das redes de distribuição de alimentos e o aumento da adoção de produtos alimentícios embalados devem criar novas oportunidades para os fabricantes de pasta de tomate nessas regiões.

Cenário Competitivo
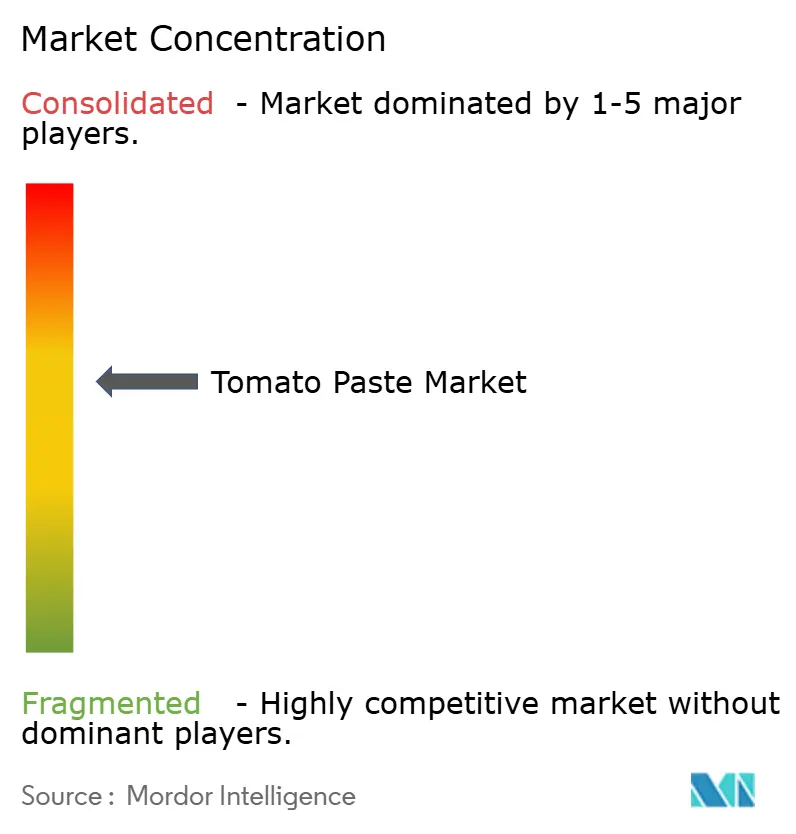
O mercado de pasta de tomate é moderadamente consolidado, com a concorrência impulsionada por uma combinação de processadores globais e fabricantes de alimentos de marca que competem em capacidade de produção, qualidade do produto, eficiência da cadeia de suprimentos e redes de distribuição. As principais empresas estão focadas em fortalecer suas posições de mercado por meio de expansão de capacidade, avanços tecnológicos, práticas de abastecimento sustentável e inovação de produtos para atender às necessidades de processadores de alimentos, operadores de serviços de alimentação e clientes de varejo.
Os principais participantes que operam no mercado incluem The Morning Star Company, Kraft Heinz, Inc., Mutti S.p.A., Chalkis Health Industry Co., Ltd. e Sugal Group. Essas empresas continuam a investir em infraestrutura de processamento, eficiência de fabricação, inovações em embalagens e expansão geográfica para melhorar suas posições competitivas. Parcerias estratégicas, investimentos em tecnologias de processamento avançadas e expansão das capacidades de produção permanecem prioridades fundamentais à medida que os fabricantes buscam melhorar a eficiência operacional e fortalecer sua presença nos mercados domésticos e internacionais.
Ao lado dos líderes de mercado estabelecidos, vários fabricantes regionais e emergentes estão expandindo sua presença atendendo à demanda local e fortalecendo as capacidades de exportação. O aumento dos investimentos em ofertas de produtos de valor agregado, formulações com rótulo limpo e práticas de produção sustentável estão intensificando ainda mais a concorrência, ao mesmo tempo em que permitem que as empresas atendam às preferências evolutivas dos consumidores e capitalizem as oportunidades de crescimento em mercados desenvolvidos e emergentes.
Líderes do Setor de Pasta de Tomate
-
The Morning Star Company
-
Kraft Heinz, Inc.
-
Mutti S.p.A.
-
Chalkis Health Industry Co., Ltd.
-
Sugal Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: La Doria S.p.A. celebrou um acordo para adquirir 100% do Grupo Solana, um importante produtor italiano de produtos à base de tomate, incluindo pasta de tomate e purê de tomate. A aquisição fortalece a posição da La Doria no segmento de produtos de tomate, expande sua presença nos canais industrial e de serviços de alimentação e aprimora sua rede de produção e abastecimento no Norte e Centro da Itália. A Solana reportou aproximadamente 90 milhões de EUR em receita em 2025 e opera três instalações de produção com capacidade de processamento combinada de 285.000 toneladas por ano.
- Junho de 2026: A Kraft Heinz Brasil lançou a pasta de tomate Heinz no Brasil, marcando a entrada da marca na categoria de pasta de tomate do país. O produto é embalado em uma embalagem flexível vertical de 240 g, produzido com tomates cultivados e processados na unidade da empresa em Nova Goiás, e está sendo distribuído pelas principais redes de varejo em todo o país. O lançamento apoia a estratégia da Kraft Heinz de fortalecer seu portfólio de produtos de tomate enquanto expande a adoção de formatos de embalagem flexível convenientes no mercado brasileiro.
- Setembro de 2025: A Kraft Heinz e o Grupo Conesa inauguraram uma nova planta de processamento de tomate em Mora, Portugal, com capacidade para processar mais de 4.000 toneladas de tomates por dia. A instalação tem como objetivo fortalecer a cadeia de suprimentos de tomate europeia da Heinz e apoiar a produção de condimentos em toda a região.


Escopo do Relatório Global do Mercado de Pasta de Tomate
O mercado de pasta de tomate compreende produtos de tomate concentrado produzidos pela remoção de água de tomates frescos para criar um ingrediente estável em prateleira amplamente utilizado em aplicações de processamento de alimentos, serviços de alimentação e domésticas. A pasta de tomate é valorizada por seu sabor rico, cor, consistência e versatilidade na produção de molhos, sopas, refeições prontas e outros produtos alimentícios processados. O mercado de pasta de tomate é segmentado por tipo de produto em pasta de tomate simples concentrado, pasta de tomate duplo concentrado, pasta de tomate triplo concentrado e outras pastas de tomate concentradas; por natureza em orgânica e convencional; por tipo de embalagem em latas de metal, potes de vidro, embalagens flexíveis e sachês, tambores assépticos e outros tipos de embalagem; por uso final em processamento e fabricação de alimentos, serviços de alimentação e varejo; e por geografia em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África.
| Pasta de Tomate Simples Concentrado |
| Pasta de Tomate Duplo Concentrado |
| Outras Pastas de Tomate Concentradas |
| Orgânica |
| Convencional |
| Latas de Metal |
| Potes de Vidro |
| Embalagens Flexíveis/Sachês |
| Tambores Assépticos |
| Bisnagas |
| Outros (Bag-In-Box, Embalagens PET, etc.) |
| Processamento e Fabricação de Alimentos |
| Serviços de Alimentação |
| Varejo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Pasta de Tomate Simples Concentrado | |
| Pasta de Tomate Duplo Concentrado | ||
| Outras Pastas de Tomate Concentradas | ||
| Por Natureza | Orgânica | |
| Convencional | ||
| Por Tipo de Embalagem | Latas de Metal | |
| Potes de Vidro | ||
| Embalagens Flexíveis/Sachês | ||
| Tambores Assépticos | ||
| Bisnagas | ||
| Outros (Bag-In-Box, Embalagens PET, etc.) | ||
| Por Uso Final | Processamento e Fabricação de Alimentos | |
| Serviços de Alimentação | ||
| Varejo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho esperado do setor de pasta de tomate até 2031?
O mercado de pasta de tomate está projetado para atingir 24,16 bilhões de USD até 2031, crescendo de 20,87 bilhões de USD em 2026 a um CAGR de 2,97%.
Qual região lidera a demanda global por pasta de tomate?
A Europa liderou com 31,85% de participação em 2025, apoiada pelo seu papel como principal centro de produção e maior bloco importador do mundo.
Qual região está crescendo mais rapidamente até 2031?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 3,84% de 2026 a 2031, impulsionada pela expansão da fabricação de alimentos e pelo maior consumo fora do lar.
Qual formato de produto lidera o mercado atualmente?
A pasta de tomate duplo concentrado liderou com 38,44% de participação em 2025, pois oferece vantagens de frete, armazenamento e formulação para compradores industriais.
Página atualizada pela última vez em:



