
Tamaño y Participación del Mercado de Pasta de Tomate
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pasta de Tomate por Mordor Intelligence
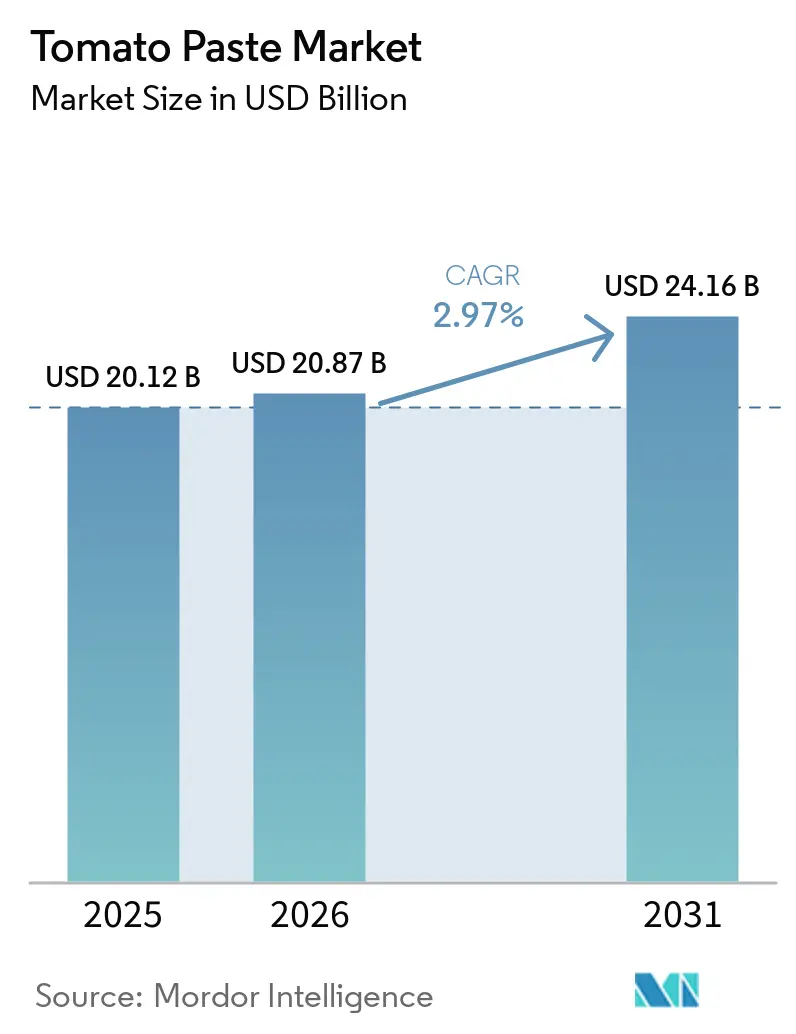
Se espera que el tamaño del mercado de pasta de tomate crezca de 20,12 mil millones de USD en 2025 a 20,87 mil millones de USD en 2026 y se prevé que alcance los 24,16 mil millones de USD en 2031 a una CAGR del 2,97% durante 2026-2031. El mercado de pasta de tomate experimenta un crecimiento sostenido, impulsado por su amplio uso en alimentos procesados, servicios de alimentación y cocina doméstica. El aumento de la demanda de alimentos de conveniencia, la expansión de las industrias de procesamiento de alimentos y la creciente preferencia por ingredientes estables en almacén están apoyando el crecimiento del mercado tanto en economías desarrolladas como emergentes. El creciente interés de los consumidores en productos alimenticios de etiqueta limpia, orgánicos y de origen sostenible está animando a los fabricantes a ampliar sus carteras de productos, mientras que los formatos de envase convenientes están mejorando la accesibilidad en los canales minoristas e institucionales. El mercado también se beneficia de las inversiones en tecnologías de procesamiento, innovación de productos e integración de la cadena de suministro, lo que permite a los fabricantes mejorar la eficiencia, fortalecer la calidad del producto y satisfacer los requisitos cambiantes de los consumidores y la industria.
Conclusiones Clave del Informe
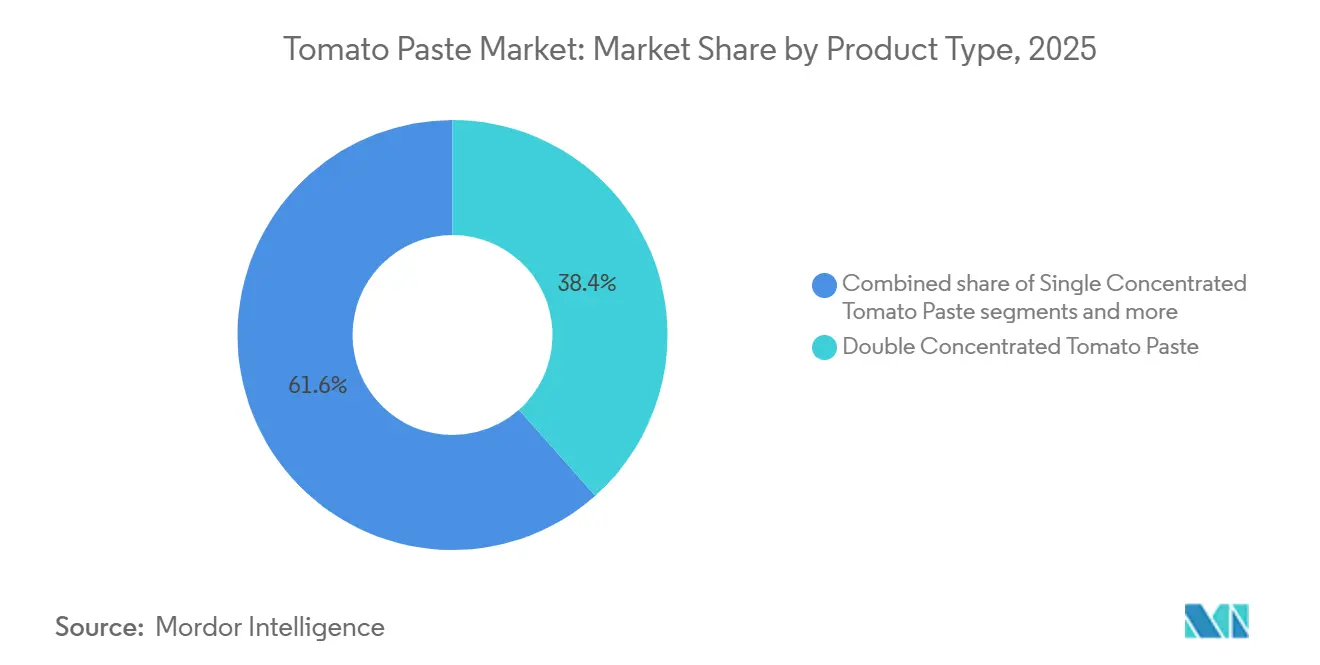
- Por tipo de producto, la pasta de tomate doble concentrada representó el 38,44% de la participación en 2025 en el mercado global de pasta de tomate, mientras que otras variantes concentradas tienen un pronóstico de crecimiento a una CAGR del 3,44% durante 2026 a 2031.
- Por naturaleza, la pasta de tomate convencional representó el 72,76% de la participación en 2025 en el mercado global de pasta de tomate, mientras que se proyecta que la pasta de tomate orgánica se expanda a una CAGR del 4,05% durante 2026 a 2031, con un mayor impulso premium en Europa Occidental y América del Norte.
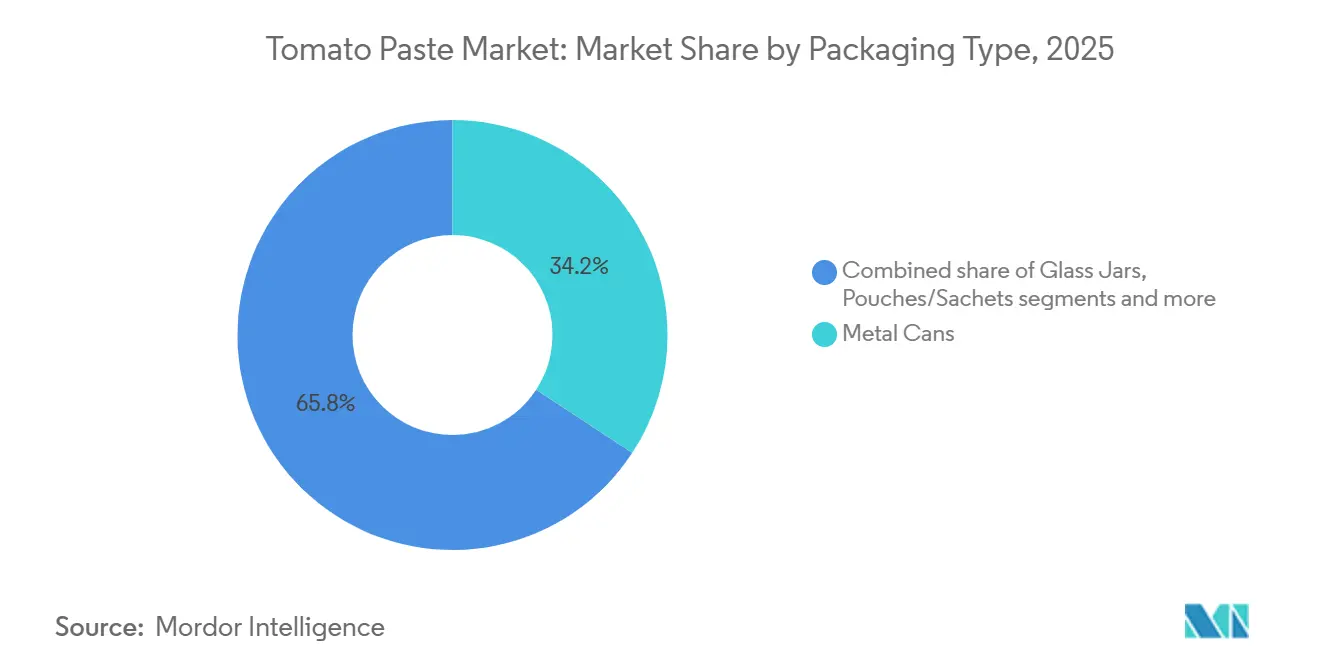
- Por tipo de envase, las latas de metal capturaron el 34,23% de la participación en 2025 en el mercado global de pasta de tomate, mientras que se espera que las bolsas y sobres crezcan a una CAGR del 3,95% durante 2026 a 2031, impulsados por la demanda de conveniencia en los mercados desarrollados y los paquetes unitarios asequibles en el sur de Asia y el África subsahariana.
- Por uso final, el procesamiento y la fabricación de alimentos representaron el 41,44% de la participación en 2025 en el mercado global de pasta de tomate, mientras que se prevé que los servicios de alimentación registren una CAGR del 3,75% durante 2026 a 2031, con un crecimiento vinculado a la expansión de restaurantes de servicio rápido y la demanda institucional en Asia-Pacífico, América Latina y Oriente Medio.
- Por geografía, Europa representó el 31,85% de la participación en 2025 en el tamaño del mercado de pasta de tomate, mientras que se prevé que Asia-Pacífico avance a una CAGR del 3,84% durante 2026 a 2031, lo que refleja la profundidad comercial de Europa y la expansión más rápida de Asia-Pacífico en la fabricación de alimentos y la demanda fuera del hogar.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pasta de Tomate
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de alimentos de conveniencia e ingredientes para comidas preparadas | +0.7% | Global, con mayor intensidad en Europa Occidental y América del Norte | Mediano plazo (2–4 años) |
| Expansión de redes de servicios de alimentación y restaurantes de servicio rápido | +0.6% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por productos alimenticios de etiqueta limpia y mínimamente procesados | +0.5% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Aumento del consumo de salsas envasadas, sopas y alimentos procesados | +0.5% | Global | Corto plazo (≤ 2 años) |
| Expansión de la capacidad industrial de procesamiento de tomate | +0.3% | América del Norte, Italia, China | Largo plazo (≥ 4 años) |
| Creciente demanda doméstica de ingredientes de cocina estables en almacén y asequibles | +0.2% | África, América del Sur, Asia del Sur y Sudeste Asiático | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de alimentos de conveniencia e ingredientes para comidas preparadas
El aumento de la demanda de alimentos de conveniencia e ingredientes para comidas preparadas está impulsando la adopción de pasta de tomate en la industria de procesamiento de alimentos. La pasta de tomate se utiliza ampliamente en salsas, sopas, pizzas, productos de pasta y comidas listas para consumir. Según la Asociación de la Industria Alimentaria (FMI), el 87% de los minoristas de alimentos aprovecharon los programas de servicios de alimentación frescos y preparados en 2024 para satisfacer la creciente demanda de los consumidores de soluciones de comidas convenientes[1]Fuente: Asociación de la Industria Alimentaria, "El Estado de los Alimentos Frescos 2025: Impulsando las Ventas y la Innovación Operativa para Satisfacer las Preferencias de los Consumidores", fmi.org. A medida que los fabricantes amplían sus carteras de productos listos para consumir y listos para cocinar, la demanda de pasta de tomate aumenta debido a su versatilidad, larga vida útil y capacidad para ofrecer sabor y textura consistentes en una amplia gama de aplicaciones de alimentos procesados.
Expansión de redes de servicios de alimentación y restaurantes de servicio rápido
La expansión de las redes de servicios de alimentación y restaurantes de servicio rápido (QSR) está impulsando la demanda de pasta de tomate, que se utiliza ampliamente en pizzas, hamburguesas, pasta, sándwiches, salsas y otros elementos del menú. Según la Asociación Nacional de Restaurantes, se espera que la industria de restaurantes y servicios de alimentación de los Estados Unidos emplee a 15,9 millones de personas en 2025, añadiendo más de 200.000 nuevos empleos netos, lo que refleja el crecimiento continuo de la industria[2]Fuente: Asociación Nacional de Restaurantes, "La Industria de Restaurantes Preparada para el Crecimiento en 2025: Se Espera que la Industria Emplee a 15,9 Millones de Personas y Alcance 1,5 Billones de USD en Ventas", restaurant.org. La Asociación Internacional de Franquicias informó que se proyecta que los establecimientos de restaurantes de servicio rápido aumenten un 2,2% en 2025, respaldados por la continua expansión de franquicias[3]Fuente: Asociación Internacional de Franquicias, "Revista QSR: Los QSR Preparados para Otro Año Sólido en el Crecimiento de Franquicias: Informe", franchise.org. A medida que los operadores de servicios de alimentación amplían sus operaciones y ofertas de menú, la demanda de pasta de tomate crece debido a su versatilidad, calidad consistente y amplia aplicación en la preparación comercial de alimentos.
Creciente preferencia de los consumidores por productos alimenticios de etiqueta limpia y mínimamente procesados
La creciente preferencia de los consumidores por productos alimenticios de etiqueta limpia y mínimamente procesados está impulsando la demanda de pasta de tomate, que es ampliamente considerada como un ingrediente natural con formulaciones simples y amplias aplicaciones culinarias. Los fabricantes de alimentos están reformulando cada vez más los productos con listas de ingredientes más cortas y menos aditivos artificiales para satisfacer la demanda de los consumidores de transparencia y autenticidad. La pasta de tomate es muy adecuada para esto, ya que ofrece color, sabor y textura naturales al tiempo que apoya el desarrollo de productos de etiqueta limpia en salsas, sopas, comidas preparadas y otras aplicaciones de alimentos procesados. Este cambio está fomentando una mayor adopción de pasta de tomate tanto en productos minoristas como de servicios de alimentación a medida que los fabricantes amplían sus carteras de etiqueta limpia.
Aumento del consumo de salsas envasadas, sopas y alimentos procesados
El aumento del consumo de salsas envasadas, sopas y alimentos procesados está impulsando la demanda de pasta de tomate, ya que se utiliza ampliamente como ingrediente base que mejora el sabor, la textura, el color y la consistencia. Los cambios en los estilos de vida de los consumidores, la creciente preferencia por soluciones de comidas convenientes y la expansión de la industria de alimentos procesados están animando a los fabricantes a incorporar pasta de tomate en una amplia gama de productos alimenticios envasados. Su larga vida útil, facilidad de almacenamiento y versatilidad la convierten en un ingrediente preferido tanto en el procesamiento industrial de alimentos como en la producción minorista de alimentos. A medida que los fabricantes continúan diversificando las ofertas de alimentos procesados para satisfacer las preferencias cambiantes de los consumidores, se espera que la demanda de pasta de tomate crezca de manera constante en múltiples aplicaciones alimentarias.
Volatilidad inducida por el clima en la producción de tomate fresco
La volatilidad inducida por el clima en la producción de tomate fresco es una restricción significativa para el mercado de pasta de tomate, ya que los rendimientos del tomate son muy sensibles a las fluctuaciones de temperatura, los patrones de precipitación, las condiciones de sequía y los fenómenos meteorológicos extremos. Las condiciones de cultivo impredecibles pueden afectar la calidad de los cultivos, el momento de la cosecha y la disponibilidad de materias primas, creando desafíos para los procesadores en el mantenimiento de calendarios de producción consistentes y la gestión de los costos de adquisición. La variabilidad en la producción agrícola también puede provocar fluctuaciones en los precios del tomate y los niveles de inventario en toda la cadena de suministro. A medida que las perturbaciones relacionadas con el clima se vuelven más frecuentes, los fabricantes se ven cada vez más obligados a fortalecer las estrategias de abastecimiento, diversificar las regiones de adquisición e invertir en medidas que mejoren la resiliencia agrícola.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad inducida por el clima en la producción de tomate fresco | -0.4% | Global; más aguda en California, Italia, China, España e India | Corto plazo (≤ 2 años) |
| Altos costos de energía y producción en la fabricación de pasta de tomate | -0.3% | Europa, particularmente Italia y España; centros de procesamiento de alta intensidad energética a nivel mundial | Mediano plazo (2–4 años) |
| Requisitos estrictos de calidad y seguridad alimentaria para productos de tomate procesados | -0.2% | Europa, América del Norte y mercados que adoptan las normas del Codex Alimentarius | Largo plazo (≥ 4 años) |
| Restricciones comerciales y volatilidad arancelaria que afectan las exportaciones de pasta de tomate | -0.3% | Oriente Medio (Irán), comercio entre América del Norte y China, mercados importadores de Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de energía y producción en la fabricación de pasta de tomate
Los altos costos de energía y producción son una restricción significativa para el mercado de pasta de tomate. El proceso de fabricación implica operaciones de alta intensidad energética, que incluyen lavado, trituración, evaporación, concentración, esterilización y envasado. Mantener la calidad y consistencia del producto requiere equipos de procesamiento avanzados y un suministro continuo de energía, lo que aumenta los gastos operativos generales de los fabricantes. Las inversiones en tecnologías de procesamiento eficientes, sistemas de control de calidad e infraestructura de envasado añaden costos adicionales de producción. Estos factores afectan la eficiencia de fabricación y la competitividad de los productores de pasta de tomate en los mercados globales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Doble Concentrado Ancla la Adquisición Industrial
La pasta de tomate doble concentrada representó la mayor participación, el 38,44% del mercado de pasta de tomate en 2025, impulsada por su amplia adopción en la industria de procesamiento de alimentos. Su mayor contenido de sólidos solubles permite a los fabricantes mejorar la eficiencia de formulación al tiempo que reduce los requisitos de almacenamiento y transporte, lo que la convierte en la opción preferida para salsas, sopas, comidas preparadas y otras aplicaciones de alimentos procesados. El segmento también se beneficia de su capacidad para ofrecer sabor, textura y calidad de producto consistentes, lo que respalda su uso extensivo en la producción industrial de alimentos a gran escala.
Se proyecta que el segmento de otras pastas de tomate concentradas registre la CAGR más rápida del 3,44% durante 2026–2031. El crecimiento está impulsado por la creciente demanda de los fabricantes de alimentos de productos altamente concentrados que ofrecen mayor flexibilidad de formulación, menores costos de transporte y mayor eficiencia de almacenamiento. El aumento de las exportaciones de productos de tomate concentrado y la expansión de las aplicaciones en el procesamiento industrial de alimentos están apoyando aún más el crecimiento del segmento, ya que los fabricantes buscan ingredientes que mejoren la eficiencia de producción en diversas aplicaciones de alimentos procesados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Naturaleza: Lo Orgánico Lidera el Crecimiento en Valor, lo Convencional Domina la Demanda del Mercado
La pasta de tomate convencional representó la mayor participación del 72,76% del mercado de pasta de tomate en 2025, respaldada por su amplio uso en aplicaciones de procesamiento de alimentos, servicios de alimentación y venta al por menor. Su rentabilidad, amplia disponibilidad y calidad consistente la convierten en la opción preferida para la producción industrial de alto volumen y la adquisición institucional. El segmento continúa beneficiándose de la fuerte demanda en alimentos procesados, donde los fabricantes priorizan el suministro confiable y el rendimiento estandarizado del producto.
Se proyecta que el segmento orgánico registre la CAGR más rápida del 4,05% durante 2026–2031. El crecimiento está impulsado por la creciente preferencia de los consumidores por productos alimenticios de etiqueta limpia, orgánicos y producidos de manera sostenible, lo que lleva a los fabricantes y minoristas a ampliar sus carteras de productos orgánicos. La creciente disponibilidad de pasta de tomate orgánica certificada y el mayor énfasis en la transparencia de los ingredientes están apoyando aún más la adopción de productos orgánicos en los canales minoristas y de servicios de alimentación.
Por Tipo de Envase: Las Bolsas Desplazan a las Latas en el Margen
Las latas de metal representaron la mayor participación del mercado de pasta de tomate en 2025, con un 34,23%, impulsadas por su larga vida útil, durabilidad y adecuación para el almacenamiento y el transporte. El formato sigue siendo ampliamente preferido en aplicaciones minoristas, de servicios de alimentación e industriales porque preserva la calidad del producto al tiempo que apoya una distribución eficiente. Las latas de metal también continúan beneficiándose de la amplia aceptación en las cadenas de suministro globales y la infraestructura de envasado establecida.
Se proyecta que el segmento de bolsas y sobres registre la CAGR más rápida del 3,95% durante 2026–2031, impulsado por la creciente demanda de soluciones de envasado convenientes, ligeras y portátiles que se alinean con las preferencias cambiantes de los consumidores. El segmento también se beneficia del aumento de la adopción tanto en mercados desarrollados como emergentes, respaldado por una mayor asequibilidad, facilidad de uso y crecientes inversiones en tecnologías de envasado flexible por parte de los fabricantes de alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Uso Final: El Procesamiento de Alimentos Domina mientras los Servicios de Alimentación se Aceleran
El Procesamiento y la Fabricación de Alimentos representaron la mayor participación, del 41,44%, del mercado de pasta de tomate en 2025, impulsados por el uso extensivo de pasta de tomate en la producción de salsas, sopas, kétchup, comidas preparadas, pizzas y otros productos alimenticios procesados. El segmento se beneficia de la demanda constante de ingredientes estandarizados de alta calidad que apoyan la producción eficiente de alimentos a gran escala. La pasta de tomate sigue siendo una materia prima clave debido a su versatilidad, larga vida útil y capacidad para ofrecer sabor, color y textura consistentes en una amplia gama de aplicaciones alimentarias.
Se proyecta que el segmento de Servicios de Alimentación registre la CAGR más rápida del 3,75% durante 2026–2031. El crecimiento está impulsado por la continua expansión de restaurantes, cadenas de restaurantes de servicio rápido, cafeterías y servicios de catering institucional, junto con el aumento del gasto de los consumidores en comidas fuera del hogar. La creciente demanda de ingredientes estandarizados que mejoran la eficiencia operativa y la consistencia del producto está apoyando aún más la adopción de pasta de tomate en la preparación comercial de alimentos.
Análisis Geográfico
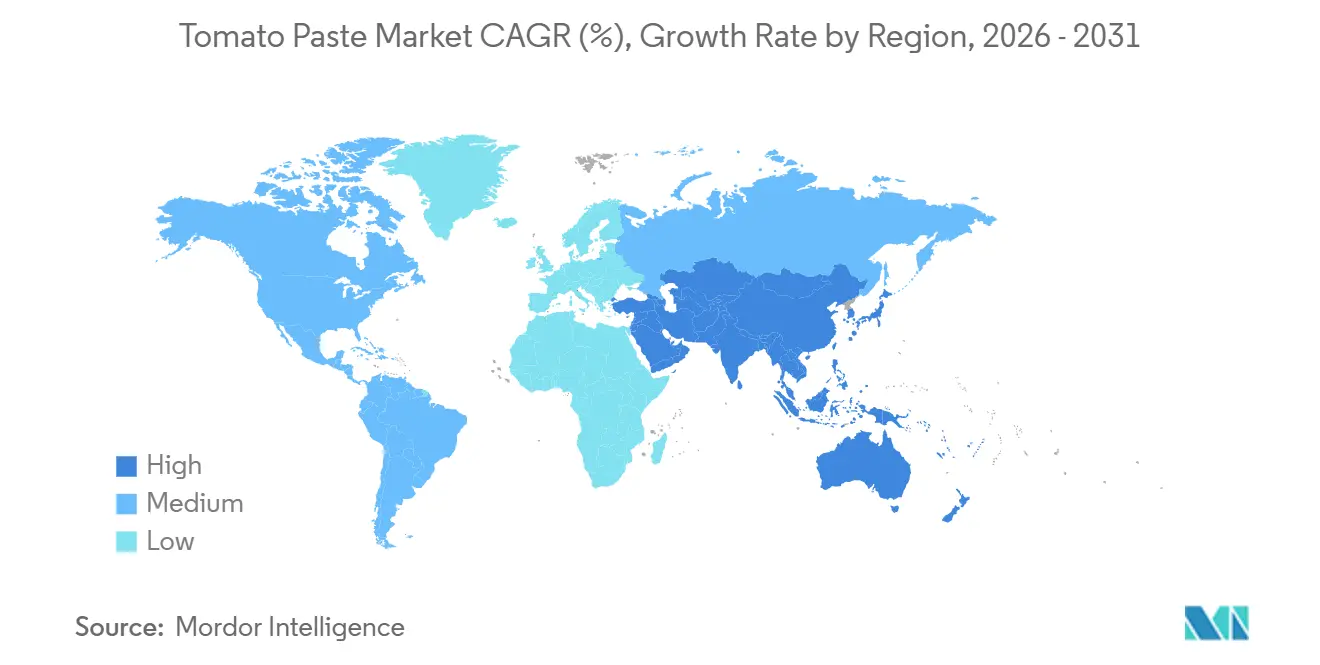
Europa representó la mayor participación, del 31,85%, del mercado global de pasta de tomate en 2025, respaldada por su bien establecida industria de procesamiento de tomate, su avanzado sector de fabricación de alimentos y la fuerte demanda de productos de tomate procesados en los canales minoristas y de servicios de alimentación. La región también se beneficia de una cadena de suministro madura, una extensa infraestructura de procesamiento y la presencia de importantes productores de pasta de tomate. La creciente demanda de productos premium, orgánicos y de origen sostenible continúa apoyando el crecimiento del mercado.
Se proyecta que Asia-Pacífico registre la CAGR más rápida del 3,84% durante 2026–2031. El crecimiento está impulsado por la rápida urbanización, la expansión de las industrias de procesamiento de alimentos y el aumento del consumo de alimentos de conveniencia en países como China, India y las naciones del Sudeste Asiático. El aumento de las inversiones en fabricación de alimentos, la expansión de las redes de restaurantes de servicio rápido y la creciente demanda de salsas envasadas, comidas preparadas y alimentos procesados están acelerando aún más la expansión del mercado regional.
América del Norte representa otro mercado significativo, respaldado por su industria de procesamiento de tomate a gran escala y su bien desarrollado sector de fabricación de alimentos. América del Sur y Oriente Medio y África están emergiendo como mercados de alto potencial debido al aumento de las inversiones en capacidad de procesamiento de tomate, la expansión de las industrias de alimentos procesados y la creciente penetración minorista. Se espera que la creciente urbanización, la mejora de las redes de distribución de alimentos y el aumento de la adopción de productos alimenticios envasados creen nuevas oportunidades para los fabricantes de pasta de tomate en estas regiones.

Panorama Competitivo
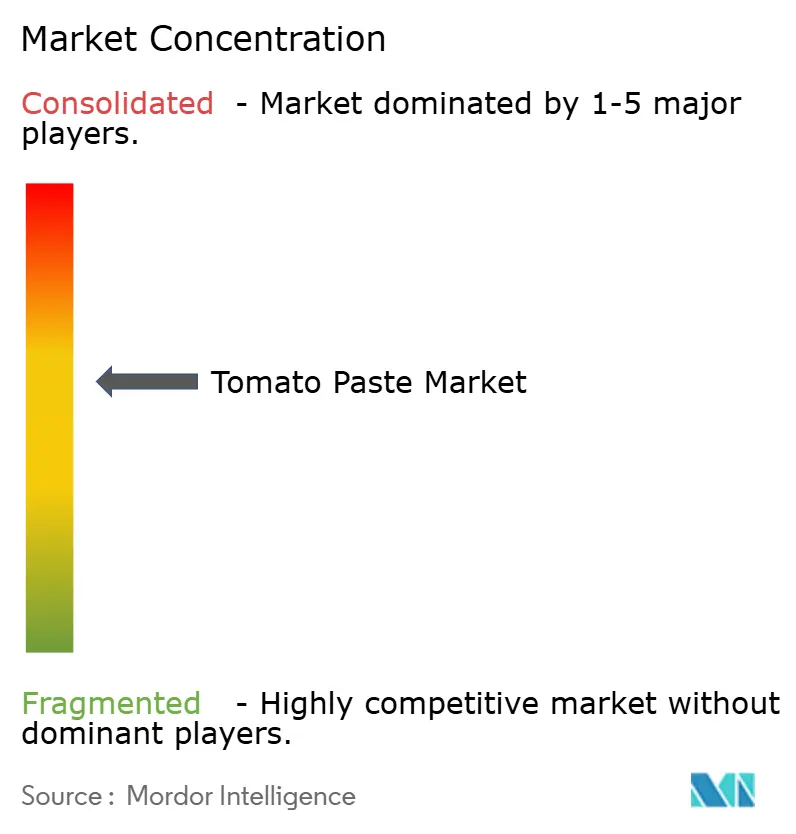
El mercado de pasta de tomate está moderadamente consolidado, con una competencia impulsada por una combinación de procesadores globales y fabricantes de alimentos de marca que compiten en capacidad de producción, calidad del producto, eficiencia de la cadena de suministro y redes de distribución. Las principales empresas se centran en fortalecer sus posiciones en el mercado mediante la expansión de la capacidad, los avances tecnológicos, las prácticas de abastecimiento sostenible y la innovación de productos para satisfacer los requisitos de los procesadores de alimentos, los operadores de servicios de alimentación y los clientes minoristas.
Los principales actores que operan en el mercado incluyen The Morning Star Company, Kraft Heinz, Inc., Mutti S.p.A., Chalkis Health Industry Co., Ltd. y Sugal Group. Estas empresas continúan invirtiendo en infraestructura de procesamiento, eficiencia de fabricación, innovaciones en envasado y expansión geográfica para mejorar sus posiciones competitivas. Las asociaciones estratégicas, las inversiones en tecnologías de procesamiento avanzadas y la expansión de las capacidades de producción siguen siendo prioridades clave a medida que los fabricantes buscan mejorar la eficiencia operativa y fortalecer su presencia en los mercados nacionales e internacionales.
Junto a los líderes del mercado establecidos, varios fabricantes regionales y emergentes están expandiendo su presencia atendiendo a la demanda local y fortaleciendo las capacidades de exportación. El aumento de las inversiones en ofertas de productos de valor añadido, formulaciones de etiqueta limpia y prácticas de producción sostenibles está intensificando aún más la competencia, al tiempo que permite a las empresas abordar las preferencias cambiantes de los consumidores y capitalizar las oportunidades de crecimiento tanto en los mercados desarrollados como en los emergentes.
Líderes de la Industria de Pasta de Tomate
The Morning Star Company
Kraft Heinz, Inc.
Mutti S.p.A.
Chalkis Health Industry Co., Ltd.
Sugal Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La Doria S.p.A. celebró un acuerdo para adquirir el 100% del Grupo Solana, un destacado productor italiano de productos a base de tomate, incluidas pasta de tomate y puré de tomate. La adquisición fortalece la posición de La Doria en el segmento de productos de tomate, amplía su presencia en los canales industrial y de servicios de alimentación, y mejora su red de producción y abastecimiento en el norte y centro de Italia. Solana reportó aproximadamente 90 millones de EUR en ingresos en 2025 y opera tres instalaciones de producción con una capacidad de procesamiento combinada de 285.000 toneladas por año.
- Junio de 2026: Kraft Heinz Brasil lanzó la pasta de tomate Heinz en Brasil, marcando la entrada de la marca en la categoría de pasta de tomate del país. El producto está envasado en una bolsa de pie de 240 g, producido con tomates cultivados y procesados en la instalación Nova Goiás de la empresa, y se distribuye a través de las principales cadenas minoristas a nivel nacional. El lanzamiento apoya la estrategia de Kraft Heinz de fortalecer su cartera de productos de tomate al tiempo que amplía la adopción de formatos de envasado flexible convenientes en el mercado brasileño.
- Septiembre de 2025: Kraft Heinz y The Conesa Group inauguraron una nueva planta de procesamiento de tomate en Mora, Portugal, con capacidad para procesar más de 4.000 toneladas de tomates por día. La instalación tiene como objetivo fortalecer la cadena de suministro de tomate europea de Heinz y apoyar la producción de condimentos en toda la región.


Alcance del Informe Global del Mercado de Pasta de Tomate
El mercado de pasta de tomate comprende productos de tomate concentrado producidos mediante la eliminación de agua de los tomates frescos para crear un ingrediente estable en almacén ampliamente utilizado en aplicaciones de procesamiento de alimentos, servicios de alimentación y uso doméstico. La pasta de tomate es valorada por su rico sabor, color, consistencia y versatilidad en la producción de salsas, sopas, comidas preparadas y otros productos alimenticios procesados. El mercado de pasta de tomate está segmentado por tipo de producto en pasta de tomate simple concentrada, pasta de tomate doble concentrada, pasta de tomate triple concentrada y otras pastas de tomate concentradas; por naturaleza en orgánica y convencional; por tipo de envase en latas de metal, frascos de vidrio, bolsas y sobres, tambores asépticos y otros tipos de envase; por uso final en procesamiento y fabricación de alimentos, servicios de alimentación y venta al por menor; y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África.
| Pasta de Tomate Simple Concentrada |
| Pasta de Tomate Doble Concentrada |
| Otras Pastas de Tomate Concentradas |
| Orgánica |
| Convencional |
| Latas de Metal |
| Frascos de Vidrio |
| Bolsas/Sobres |
| Tambores Asépticos |
| Tubos |
| Otros (Bolsas en Caja, Envases de PET, etc.) |
| Procesamiento y Fabricación de Alimentos |
| Servicios de Alimentación |
| Venta al Por Menor |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pasta de Tomate Simple Concentrada | |
| Pasta de Tomate Doble Concentrada | ||
| Otras Pastas de Tomate Concentradas | ||
| Por Naturaleza | Orgánica | |
| Convencional | ||
| Por Tipo de Envase | Latas de Metal | |
| Frascos de Vidrio | ||
| Bolsas/Sobres | ||
| Tambores Asépticos | ||
| Tubos | ||
| Otros (Bolsas en Caja, Envases de PET, etc.) | ||
| Por Uso Final | Procesamiento y Fabricación de Alimentos | |
| Servicios de Alimentación | ||
| Venta al Por Menor | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño esperado del sector de pasta de tomate para 2031?
Se proyecta que el mercado de pasta de tomate alcance los 24,16 mil millones de USD en 2031, aumentando desde los 20,87 mil millones de USD en 2026 a una CAGR del 2,97%.
¿Qué región lidera la demanda global de pasta de tomate?
Europa lideró con una participación del 31,85% en 2025, respaldada por su papel como importante centro de producción y el mayor bloque importador del mundo.
¿Qué región crece más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 3,84% de 2026 a 2031, impulsada por la expansión de la fabricación de alimentos y el mayor consumo fuera del hogar.
¿Qué formato de producto lidera el negocio actualmente?
La pasta de tomate doble concentrada lideró con una participación del 38,44% en 2025 porque ofrece ventajas de flete, almacenamiento y formulación para los compradores industriales.
Última actualización de la página el:



