
Taille et part du marché de la pâte de tomate
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.87 Milliards de dollars |
| Taille du Marché (2031) | 24.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.97 % |
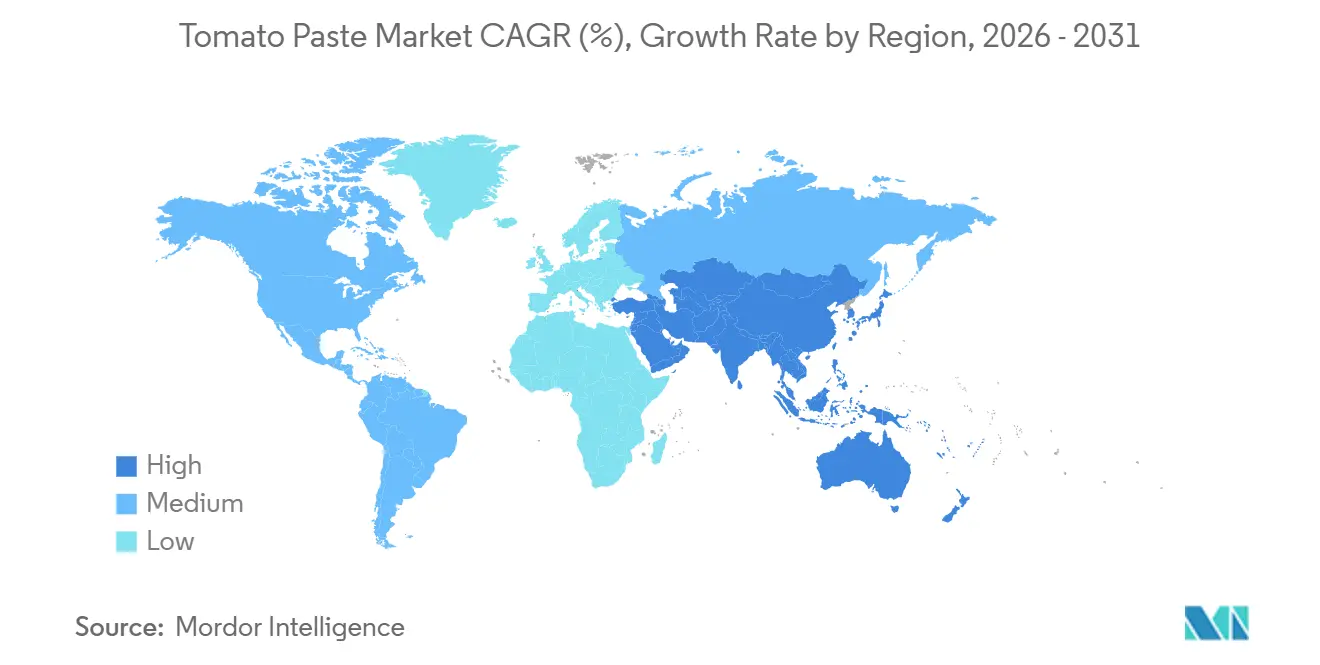
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
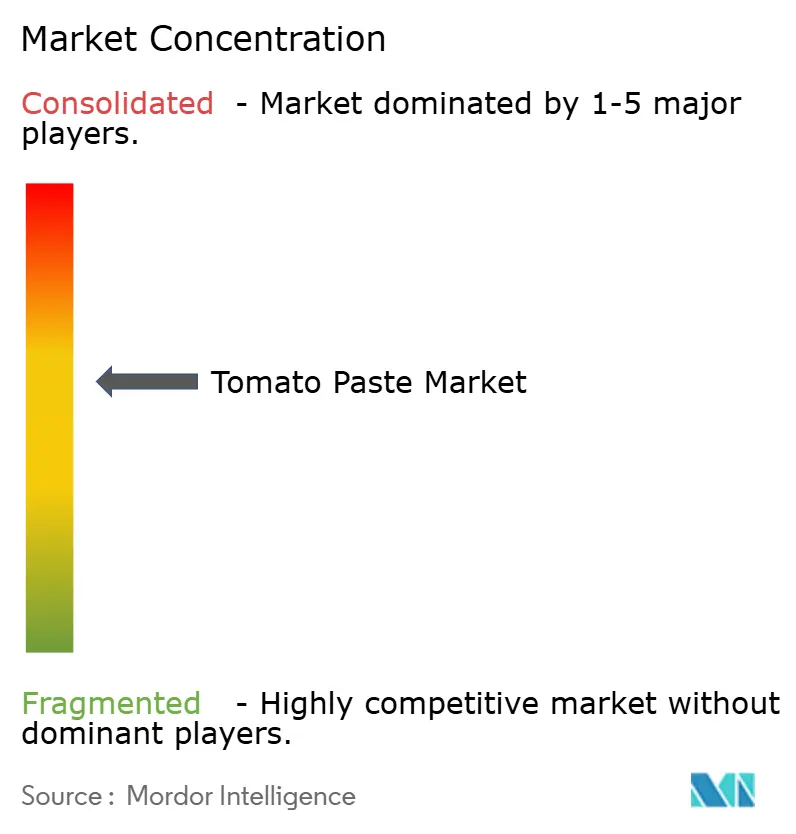
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la pâte de tomate par Mordor Intelligence
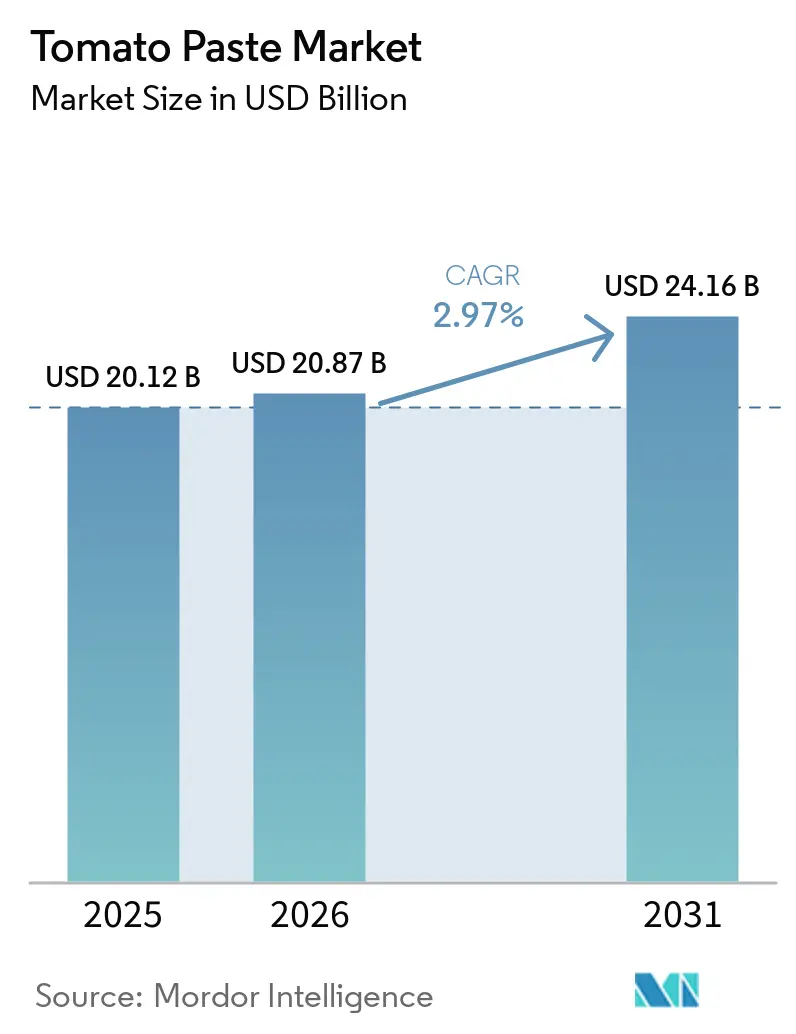
La taille du marché de la pâte de tomate devrait passer de 20,12 milliards USD en 2025 à 20,87 milliards USD en 2026 et devrait atteindre 24,16 milliards USD d'ici 2031, à un CAGR de 2,97 % sur la période 2026-2031. Le marché de la pâte de tomate connaît une croissance régulière, portée par son utilisation généralisée dans les aliments transformés, la restauration hors domicile et la cuisine domestique. La demande croissante d'aliments de commodité, l'expansion des industries de transformation alimentaire et la préférence croissante pour les ingrédients à longue conservation soutiennent la croissance du marché dans les économies développées et émergentes. L'intérêt grandissant des consommateurs pour les produits alimentaires à étiquette propre, biologiques et issus de sources durables encourage les fabricants à élargir leurs gammes de produits, tandis que des formats d'emballage pratiques améliorent l'accessibilité dans les circuits de vente au détail et institutionnels. Le marché bénéficie également d'investissements dans les technologies de transformation, l'innovation produit et l'intégration de la chaîne d'approvisionnement, permettant aux fabricants d'améliorer leur efficacité, de renforcer la qualité des produits et de répondre aux exigences évolutives des consommateurs et de l'industrie.
Principaux enseignements du rapport
- Par type de produit, la pâte de tomate double concentrée détenait une part de 38,44 % en 2025 sur le marché mondial de la pâte de tomate, tandis que les autres variantes concentrées devraient croître à un CAGR de 3,44 % durant la période 2026-2031.
- Par nature, la pâte de tomate conventionnelle représentait 72,76 % de part en 2025 sur le marché mondial de la pâte de tomate, tandis que la pâte de tomate biologique devrait progresser à un CAGR de 4,05 % durant la période 2026-2031, avec une dynamique premium plus forte en Europe occidentale et en Amérique du Nord.
- Par type d'emballage, les boîtes métalliques captaient 34,23 % de part en 2025 sur le marché mondial de la pâte de tomate, tandis que les pochettes et sachets devraient croître à un CAGR de 3,95 % durant la période 2026-2031, portés par la demande de commodité dans les marchés développés et les unités abordables en Asie du Sud et en Afrique subsaharienne.
- Par utilisation finale, la transformation et la fabrication alimentaire détenaient 41,44 % de part en 2025 sur le marché mondial de la pâte de tomate, tandis que la restauration hors domicile devrait enregistrer un CAGR de 3,75 % durant la période 2026-2031, avec une croissance liée à l'expansion des restaurants à service rapide et à la demande institutionnelle en Asie-Pacifique, en Amérique latine et au Moyen-Orient.
- Par géographie, l'Europe détenait 31,85 % de part en 2025 sur le marché de la pâte de tomate, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 3,84 % durant la période 2026-2031, reflétant la profondeur commerciale de l'Europe et l'expansion plus rapide de l'Asie-Pacifique dans la fabrication alimentaire et la demande hors domicile.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la pâte de tomate
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments de commodité et d'ingrédients pour plats préparés | +0.7% | Mondial, avec la plus forte intensité en Europe occidentale et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion des réseaux de restauration hors domicile et de restaurants à service rapide | +0.6% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les produits alimentaires à étiquette propre et peu transformés | +0.5% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Consommation croissante de sauces, soupes et aliments transformés conditionnés | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la capacité industrielle de transformation de la tomate | +0.3% | Amérique du Nord, Italie, Chine | Long terme (≥ 4 ans) |
| Demande domestique croissante d'ingrédients de cuisine à longue conservation et abordables | +0.2% | Afrique, Amérique du Sud, Asie du Sud et du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments de commodité et d'ingrédients pour plats préparés
La demande croissante d'aliments de commodité et d'ingrédients pour plats préparés stimule l'adoption de la pâte de tomate dans l'industrie de la transformation alimentaire. La pâte de tomate est largement utilisée dans les sauces, les soupes, les pizzas, les produits à base de pâtes et les plats prêts à consommer. Selon la Food Industry Association (FMI), 87 % des détaillants alimentaires ont eu recours à des programmes de restauration fraîche préparée en 2024 pour répondre à la demande croissante des consommateurs en matière de solutions de repas pratiques[1]Source : Food Industry Association, "The State of Fresh Foods 2025: Driving Sales and Operational Innovation to Satisfy Consumer Preferences", fmi.org. À mesure que les fabricants élargissent leurs gammes de produits prêts à consommer et prêts à cuisiner, la demande de pâte de tomate augmente en raison de sa polyvalence, de sa longue durée de conservation et de sa capacité à offrir une saveur et une texture constantes dans un large éventail d'applications alimentaires transformées.
Expansion des réseaux de restauration hors domicile et de restaurants à service rapide
L'expansion des réseaux de restauration hors domicile et de restaurants à service rapide (QSR) stimule la demande de pâte de tomate, largement utilisée dans les pizzas, les burgers, les pâtes, les sandwichs, les sauces et d'autres articles de menu. Selon la National Restaurant Association, le secteur américain de la restauration et de la restauration hors domicile devrait employer 15,9 millions de personnes en 2025, ajoutant plus de 200 000 nouveaux emplois nets, reflétant la croissance continue du secteur[2]Source : National Restaurant Association, "Restaurant Industry Poised for Growth in 2025: Industry Expected to Employ 15.9 Million People and Reach $1.5 Trillion in Sales", restaurant.org. L'International Franchise Association a indiqué que le nombre de points de vente de restaurants à service rapide devrait augmenter de 2,2 % en 2025, soutenu par la poursuite de l'expansion des franchises[3]Source : International Franchise Association, "QSR Magazine: QSR Poised for Another Strong Year in Franchising Growth: Report", franchise.org. À mesure que les opérateurs de restauration hors domicile développent leurs activités et leurs offres de menus, la demande de pâte de tomate augmente en raison de sa polyvalence, de sa qualité constante et de sa large application dans la préparation alimentaire commerciale.
Préférence croissante des consommateurs pour les produits alimentaires à étiquette propre et peu transformés
La préférence croissante des consommateurs pour les produits alimentaires à étiquette propre et peu transformés stimule la demande de pâte de tomate, largement considérée comme un ingrédient naturel aux formulations simples et aux larges applications culinaires. Les fabricants alimentaires reformulent de plus en plus leurs produits avec des listes d'ingrédients plus courtes et moins d'additifs artificiels pour répondre à la demande des consommateurs en matière de transparence et d'authenticité. La pâte de tomate est bien adaptée à cela, offrant couleur, saveur et texture naturelles tout en soutenant le développement de produits à étiquette propre dans les sauces, les soupes, les plats préparés et d'autres applications alimentaires transformées. Cette évolution encourage une plus grande adoption de la pâte de tomate dans les produits de vente au détail et de restauration hors domicile, à mesure que les fabricants élargissent leurs gammes à étiquette propre.
Consommation croissante de sauces, soupes et aliments transformés conditionnés
La consommation croissante de sauces, soupes et aliments transformés conditionnés stimule la demande de pâte de tomate, car elle est largement utilisée comme ingrédient de base qui améliore la saveur, la texture, la couleur et la consistance. L'évolution des modes de vie des consommateurs, une préférence croissante pour des solutions de repas pratiques et l'expansion de l'industrie des aliments transformés encouragent les fabricants à incorporer la pâte de tomate dans une large gamme de produits alimentaires conditionnés. Sa longue durée de conservation, sa facilité de stockage et sa polyvalence en font un ingrédient privilégié tant dans la transformation alimentaire industrielle que dans la production alimentaire au détail. À mesure que les fabricants continuent de diversifier leurs offres d'aliments transformés pour répondre aux préférences évolutives des consommateurs, la demande de pâte de tomate devrait croître régulièrement dans de multiples applications alimentaires.
Volatilité climatique de la production de tomates fraîches
La volatilité climatique de la production de tomates fraîches constitue un frein important pour le marché de la pâte de tomate, car les rendements de tomates sont très sensibles aux fluctuations de température, aux régimes de précipitations, aux conditions de sécheresse et aux événements météorologiques extrêmes. Des conditions de culture imprévisibles peuvent affecter la qualité des récoltes, le calendrier des récoltes et la disponibilité des matières premières, créant des défis pour les transformateurs dans le maintien de calendriers de production cohérents et la gestion des coûts d'approvisionnement. La variabilité de la production agricole peut également entraîner des fluctuations des prix des tomates et des niveaux de stocks tout au long de la chaîne d'approvisionnement. À mesure que les perturbations liées au climat deviennent plus fréquentes, les fabricants sont de plus en plus tenus de renforcer leurs stratégies d'approvisionnement, de diversifier les régions d'approvisionnement et d'investir dans des mesures améliorant la résilience agricole.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité climatique de la production de tomates fraîches | -0.4% | Mondial ; plus aiguë en Californie, en Italie, en Chine, en Espagne et en Inde | Court terme (≤ 2 ans) |
| Coûts énergétiques et de production élevés dans la fabrication de pâte de tomate | -0.3% | Europe, notamment l'Italie et l'Espagne ; pôles de transformation à forte intensité énergétique dans le monde entier | Moyen terme (2 à 4 ans) |
| Exigences strictes en matière de qualité et de sécurité alimentaire pour les produits à base de tomates transformées | -0.2% | Europe, Amérique du Nord et marchés adoptant les normes du Codex Alimentarius | Long terme (≥ 4 ans) |
| Restrictions commerciales et volatilité tarifaire affectant les exportations de pâte de tomate | -0.3% | Moyen-Orient (Iran), commerce Amérique du Nord-Chine, marchés importateurs du Moyen-Orient et d'Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts énergétiques et de production élevés dans la fabrication de pâte de tomate
Les coûts énergétiques et de production élevés constituent un frein important pour le marché de la pâte de tomate. Le processus de fabrication implique des opérations à forte intensité énergétique, notamment le lavage, le broyage, l'évaporation, la concentration, la stérilisation et le conditionnement. Le maintien de la qualité et de la cohérence des produits nécessite des équipements de transformation avancés et un apport énergétique continu, ce qui augmente les dépenses opérationnelles globales des fabricants. Les investissements dans des technologies de transformation efficaces, des systèmes de contrôle qualité et des infrastructures d'emballage s'ajoutent aux coûts de production. Ces facteurs affectent l'efficacité de fabrication et la compétitivité des producteurs de pâte de tomate sur les marchés mondiaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le double concentré ancre les achats industriels
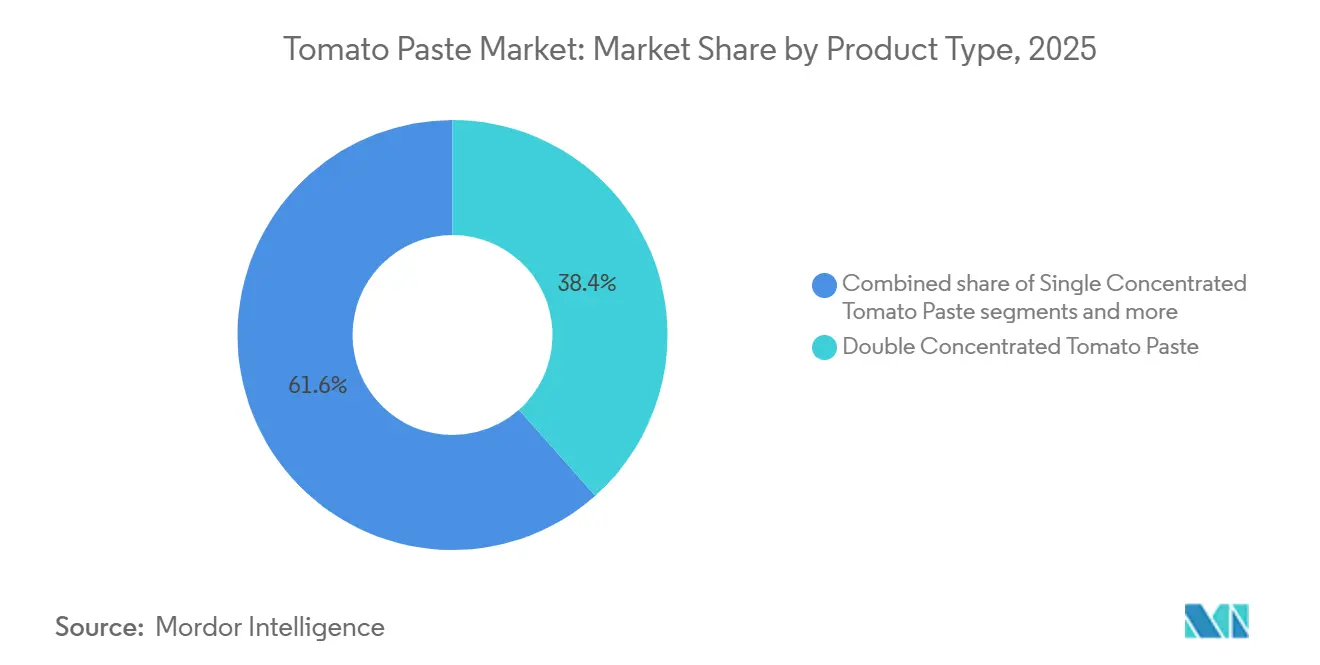
La pâte de tomate double concentrée représentait la plus grande part, soit 38,44 % du marché de la pâte de tomate en 2025, portée par son adoption généralisée dans l'industrie de la transformation alimentaire. Sa teneur plus élevée en matières solubles permet aux fabricants d'améliorer l'efficacité de formulation tout en réduisant les besoins de stockage et de transport, ce qui en fait le choix privilégié pour les sauces, les soupes, les plats préparés et d'autres applications alimentaires transformées. Le segment bénéficie également de sa capacité à offrir une saveur, une texture et une qualité de produit constantes, soutenant son utilisation extensive dans la production alimentaire industrielle à grande échelle.
Le segment des autres pâtes de tomate concentrées devrait enregistrer le CAGR le plus rapide, soit 3,44 %, durant la période 2026-2031. La croissance est portée par la demande croissante des fabricants alimentaires pour des produits hautement concentrés offrant une plus grande flexibilité de formulation, des coûts de transport réduits et une meilleure efficacité de stockage. La hausse des exportations de produits à base de tomates concentrées et l'élargissement des applications dans la transformation alimentaire industrielle soutiennent davantage la croissance du segment, les fabricants recherchant des ingrédients qui améliorent l'efficacité de production dans diverses applications alimentaires transformées.


Par nature : le biologique mène la croissance en valeur, le conventionnel domine la demande du marché
La pâte de tomate conventionnelle représentait la plus grande part, soit 72,76 %, du marché de la pâte de tomate en 2025, soutenue par son utilisation généralisée dans les applications de transformation alimentaire, de restauration hors domicile et de vente au détail. Son rapport coût-efficacité, sa large disponibilité et sa qualité constante en font le choix privilégié pour la production industrielle à grand volume et les achats institutionnels. Le segment continue de bénéficier d'une forte demande dans les aliments transformés, où les fabricants privilégient un approvisionnement fiable et des performances produit standardisées.
Le segment biologique devrait enregistrer le CAGR le plus rapide, soit 4,05 %, durant la période 2026-2031. La croissance est portée par la préférence croissante des consommateurs pour les produits alimentaires à étiquette propre, biologiques et produits de manière durable, incitant les fabricants et les détaillants à élargir leurs gammes de produits biologiques. La disponibilité croissante de pâte de tomate biologique certifiée et l'accent accru sur la transparence des ingrédients soutiennent davantage l'adoption de produits biologiques dans les circuits de vente au détail et de restauration hors domicile.
Par type d'emballage : les pochettes déplacent les boîtes à la marge
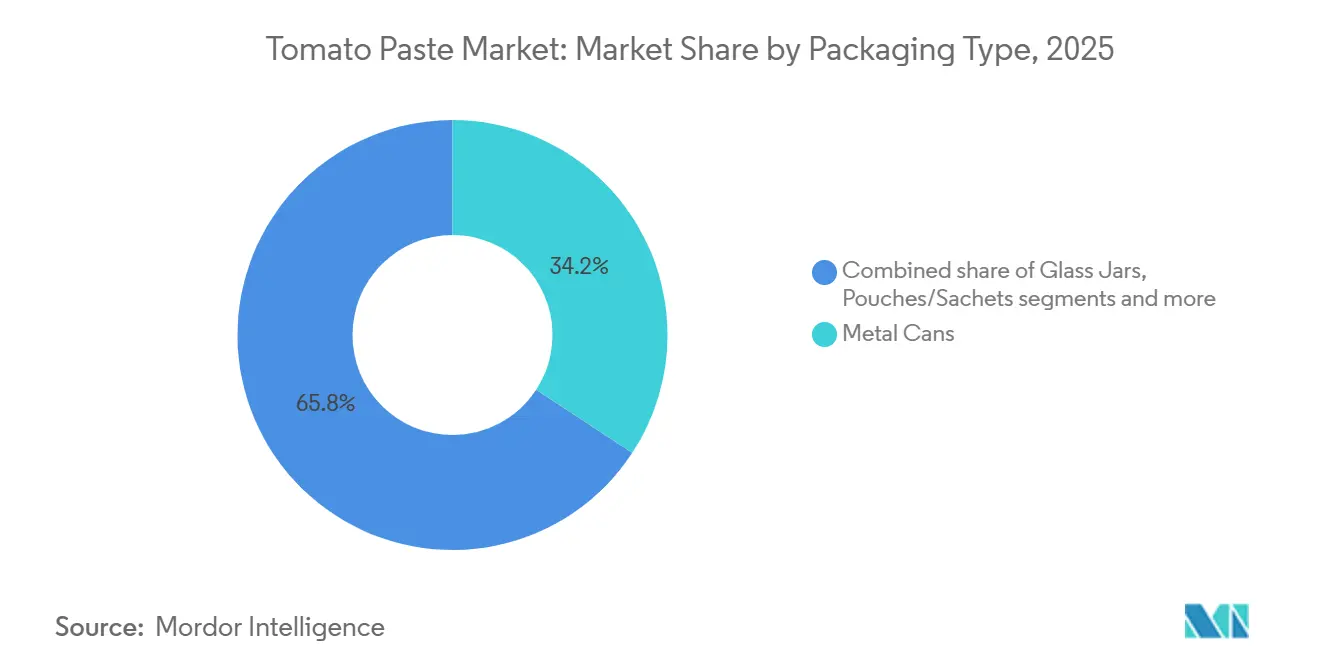
Les boîtes métalliques représentaient la plus grande part du marché de la pâte de tomate en 2025, soit 34,23 %, portées par leur longue durée de conservation, leur durabilité et leur adéquation au stockage et au transport. Le format reste largement privilégié dans les applications de vente au détail, de restauration hors domicile et industrielles car il préserve la qualité du produit tout en soutenant une distribution efficace. Les boîtes métalliques continuent également de bénéficier d'une large acceptation dans les chaînes d'approvisionnement mondiales et d'une infrastructure d'emballage établie.
Le segment des pochettes et sachets devrait enregistrer le CAGR le plus rapide, soit 3,95 %, durant la période 2026-2031, porté par la demande croissante de solutions d'emballage pratiques, légères et portables qui s'alignent sur les préférences évolutives des consommateurs. Le segment bénéficie également d'une adoption croissante dans les marchés développés et émergents, soutenue par une meilleure accessibilité financière, une facilité d'utilisation et des investissements croissants dans les technologies d'emballage flexible par les fabricants alimentaires.
Par utilisation finale : la transformation alimentaire domine tandis que la restauration hors domicile accélère
La transformation et la fabrication alimentaire représentaient la plus grande part, soit 41,44 %, du marché de la pâte de tomate en 2025, portées par l'utilisation extensive de la pâte de tomate dans la production de sauces, soupes, ketchup, plats préparés, pizzas et autres produits alimentaires transformés. Le segment bénéficie d'une demande constante d'ingrédients standardisés de haute qualité qui soutiennent une production alimentaire industrielle à grande échelle efficace. La pâte de tomate reste une matière première clé en raison de sa polyvalence, de sa longue durée de conservation et de sa capacité à offrir une saveur, une couleur et une texture constantes dans un large éventail d'applications alimentaires.
Le segment de la restauration hors domicile devrait enregistrer le CAGR le plus rapide, soit 3,75 %, durant la période 2026-2031. La croissance est portée par l'expansion continue des restaurants, des chaînes de restaurants à service rapide, des cafés et des services de restauration collective, parallèlement à la hausse des dépenses des consommateurs en restauration hors domicile. La demande croissante d'ingrédients standardisés qui améliorent l'efficacité opérationnelle et la cohérence des produits soutient davantage l'adoption de la pâte de tomate dans la préparation alimentaire commerciale.
Analyse géographique
L'Europe représentait la plus grande part, soit 31,85 %, du marché mondial de la pâte de tomate en 2025, soutenue par son industrie de transformation de la tomate bien établie, son secteur de fabrication alimentaire avancé et sa forte demande de produits à base de tomates transformées dans les circuits de vente au détail et de restauration hors domicile. La région bénéficie également d'une chaîne d'approvisionnement mature, d'une infrastructure de transformation étendue et de la présence de grands producteurs de pâte de tomate. La demande croissante de produits premium, biologiques et issus de sources durables continue de soutenir la croissance du marché.
L'Asie-Pacifique devrait enregistrer le CAGR le plus rapide, soit 3,84 %, durant la période 2026-2031. La croissance est portée par une urbanisation rapide, l'expansion des industries de transformation alimentaire et la consommation croissante d'aliments de commodité dans des pays tels que la Chine, l'Inde et les nations d'Asie du Sud-Est. La hausse des investissements dans la fabrication alimentaire, l'expansion des réseaux de restaurants à service rapide et la demande croissante de sauces conditionnées, de plats préparés et d'aliments transformés accélèrent davantage l'expansion du marché régional.
L'Amérique du Nord représente un autre marché important, soutenu par son industrie de transformation de la tomate à grande échelle et son secteur de fabrication alimentaire bien développé. L'Amérique du Sud et le Moyen-Orient et l'Afrique émergent comme des marchés à fort potentiel en raison des investissements croissants dans la capacité de transformation de la tomate, de l'expansion des industries des aliments transformés et de la pénétration croissante du commerce de détail. L'urbanisation croissante, l'amélioration des réseaux de distribution alimentaire et l'adoption croissante de produits alimentaires conditionnés devraient créer de nouvelles opportunités pour les fabricants de pâte de tomate dans ces régions.

Paysage concurrentiel
Le marché de la pâte de tomate est modérément consolidé, avec une concurrence portée par un mélange de transformateurs mondiaux et de fabricants de produits alimentaires de marque se disputant la capacité de production, la qualité des produits, l'efficacité de la chaîne d'approvisionnement et les réseaux de distribution. Les principales entreprises se concentrent sur le renforcement de leurs positions sur le marché grâce à l'expansion des capacités, aux avancées technologiques, aux pratiques d'approvisionnement durable et à l'innovation produit pour répondre aux exigences des transformateurs alimentaires, des opérateurs de restauration hors domicile et des clients de la vente au détail.
Les principaux acteurs opérant sur le marché comprennent The Morning Star Company, Kraft Heinz, Inc., Mutti S.p.A., Chalkis Health Industry Co., Ltd. et Sugal Group. Ces entreprises continuent d'investir dans les infrastructures de transformation, l'efficacité de fabrication, les innovations d'emballage et l'expansion géographique pour renforcer leurs positions concurrentielles. Les partenariats stratégiques, les investissements dans les technologies de transformation avancées et l'expansion des capacités de production restent des priorités clés, les fabricants cherchant à améliorer leur efficacité opérationnelle et à renforcer leur présence sur les marchés nationaux et internationaux.
Aux côtés des leaders établis du marché, plusieurs fabricants régionaux et émergents élargissent leur présence en répondant à la demande locale et en renforçant leurs capacités d'exportation. Les investissements croissants dans les offres de produits à valeur ajoutée, les formulations à étiquette propre et les pratiques de production durables intensifient davantage la concurrence, tout en permettant aux entreprises de répondre aux préférences évolutives des consommateurs et de capitaliser sur les opportunités de croissance dans les marchés développés et émergents.
Leaders du secteur de la pâte de tomate
The Morning Star Company
Kraft Heinz, Inc.
Mutti S.p.A.
Chalkis Health Industry Co., Ltd.
Sugal Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : La Doria S.p.A. a conclu un accord pour acquérir 100 % du Groupe Solana, un important producteur italien de produits à base de tomates, notamment de pâte de tomate et de purée de tomates. L'acquisition renforce la position de La Doria dans le segment des produits à base de tomates, élargit sa présence dans les circuits industriels et de restauration hors domicile, et renforce son réseau de production et d'approvisionnement dans le nord et le centre de l'Italie. Solana a déclaré un chiffre d'affaires d'environ 90 millions EUR en 2025 et exploite trois installations de production avec une capacité de transformation combinée de 285 000 tonnes par an.
- Juin 2026 : Kraft Heinz Brasil a lancé la pâte de tomate Heinz au Brésil, marquant l'entrée de la marque dans la catégorie pâte de tomate du pays. Le produit est conditionné dans une pochette debout de 240 g, produit à partir de tomates cultivées et transformées dans l'installation Nova Goiás de l'entreprise, et est distribué dans les principales chaînes de vente au détail à l'échelle nationale. Le lancement soutient la stratégie de Kraft Heinz visant à renforcer son portefeuille de produits à base de tomates tout en élargissant l'adoption de formats d'emballage flexible pratiques sur le marché brésilien.
- Septembre 2025 : Kraft Heinz et The Conesa Group ont inauguré une nouvelle usine de transformation de tomates à Mora, au Portugal, avec la capacité de traiter plus de 4 000 tonnes de tomates par jour. L'installation est destinée à renforcer la chaîne d'approvisionnement européenne en tomates de Heinz et à soutenir la production de condiments dans toute la région.


Périmètre du rapport mondial sur le marché de la pâte de tomate
Le marché de la pâte de tomate comprend les produits à base de tomates concentrées produits en éliminant l'eau des tomates fraîches pour créer un ingrédient à longue conservation largement utilisé dans les applications de transformation alimentaire, de restauration hors domicile et domestiques. La pâte de tomate est appréciée pour sa saveur riche, sa couleur, sa consistance et sa polyvalence dans la production de sauces, soupes, plats préparés et autres produits alimentaires transformés. Le marché de la pâte de tomate est segmenté par type de produit en pâte de tomate simple concentrée, pâte de tomate double concentrée, pâte de tomate triple concentrée et autres pâtes de tomate concentrées ; par nature en biologique et conventionnelle ; par type d'emballage en boîtes métalliques, bocaux en verre, pochettes et sachets, fûts aseptiques et autres types d'emballage ; par utilisation finale en transformation et fabrication alimentaire, restauration hors domicile et vente au détail ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique.
| Pâte de tomate simple concentrée |
| Pâte de tomate double concentrée |
| Autres pâtes de tomate concentrées |
| Biologique |
| Conventionnelle |
| Boîtes métalliques |
| Bocaux en verre |
| Pochettes/Sachets |
| Fûts aseptiques |
| Tubes |
| Autres (sacs-en-boîte, contenants en PET, etc.) |
| Transformation et fabrication alimentaire |
| Restauration hors domicile |
| Vente au détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Pâte de tomate simple concentrée | |
| Pâte de tomate double concentrée | ||
| Autres pâtes de tomate concentrées | ||
| Par nature | Biologique | |
| Conventionnelle | ||
| Par type d'emballage | Boîtes métalliques | |
| Bocaux en verre | ||
| Pochettes/Sachets | ||
| Fûts aseptiques | ||
| Tubes | ||
| Autres (sacs-en-boîte, contenants en PET, etc.) | ||
| Par utilisation finale | Transformation et fabrication alimentaire | |
| Restauration hors domicile | ||
| Vente au détail | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille attendue du secteur de la pâte de tomate d'ici 2031 ?
Le marché de la pâte de tomate devrait atteindre 24,16 milliards USD d'ici 2031, en hausse par rapport à 20,87 milliards USD en 2026, à un CAGR de 2,97 %.
Quelle région mène la demande mondiale de pâte de tomate ?
L'Europe était en tête avec une part de 31,85 % en 2025, soutenue par son rôle à la fois de grand centre de production et de premier bloc importateur mondial.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 3,84 % de 2026 à 2031, aidée par l'expansion de la fabrication alimentaire et une consommation hors domicile plus forte.
Quel format de produit domine le marché aujourd'hui ?
La pâte de tomate double concentrée était en tête avec une part de 38,44 % en 2025 car elle offre des avantages en matière de fret, de stockage et de formulation pour les acheteurs industriels.
Dernière mise à jour de la page le:



