
Tomatenmark-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 20.87 Milliarden US-Dollar |
| Marktgröße (2031) | 24.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tomatenmark-Marktanalyse von Mordor Intelligence
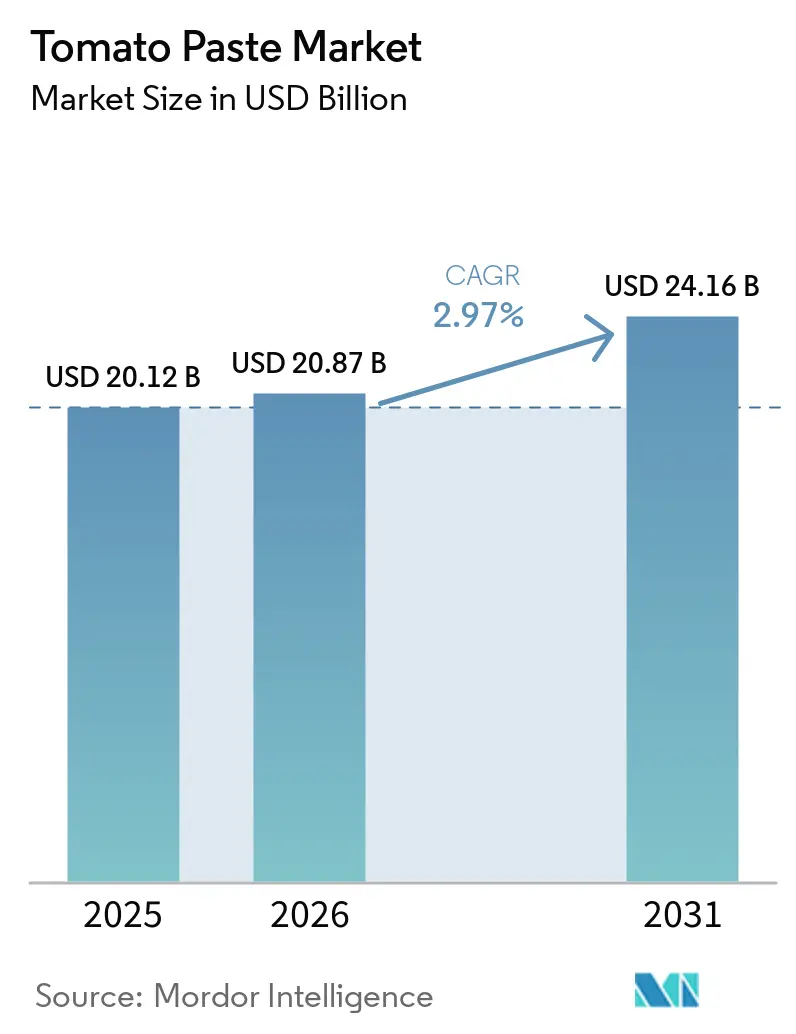
Die Marktgröße des Tomatenmark-Marktes wird voraussichtlich von 20,12 Milliarden USD im Jahr 2025 auf 20,87 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 2,97 % über den Zeitraum 2026–2031 einen Wert von 24,16 Milliarden USD erreichen. Der Tomatenmark-Markt verzeichnet ein stetiges Wachstum, das durch den weit verbreiteten Einsatz in verarbeiteten Lebensmitteln, im Foodservice und beim Haushaltskochen angetrieben wird. Die steigende Nachfrage nach Convenience-Lebensmitteln, die Expansion der Lebensmittelverarbeitungsindustrie und die zunehmende Präferenz für lagerstabile Zutaten unterstützen das Marktwachstum sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften. Das wachsende Verbraucherinteresse an Clean-Label-, biologischen und nachhaltig beschafften Lebensmittelprodukten veranlasst Hersteller, ihre Produktportfolios zu erweitern, während praktische Verpackungsformate die Zugänglichkeit über Einzel- und Großhandelskanäle verbessern. Der Markt profitiert auch von Investitionen in Verarbeitungstechnologien, Produktinnovationen und die Integration der Lieferkette, die es Herstellern ermöglichen, die Effizienz zu steigern, die Produktqualität zu stärken und den sich wandelnden Anforderungen von Verbrauchern und der Industrie gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
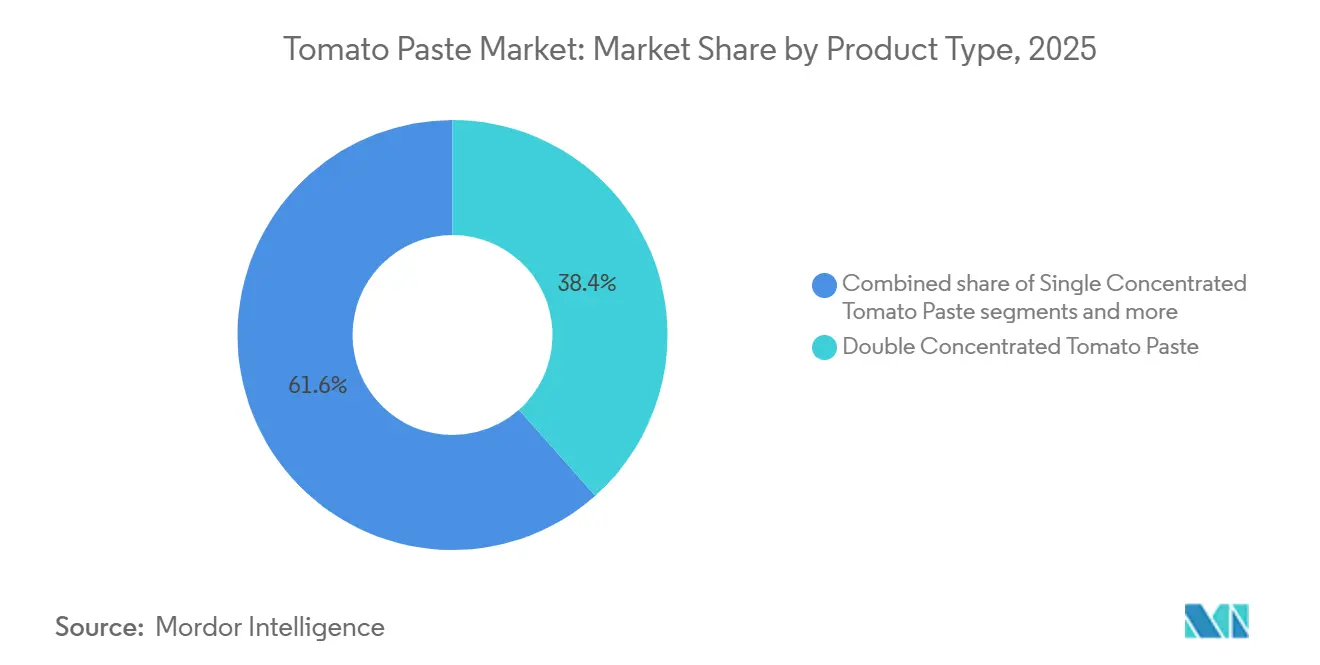
- Nach Produkttyp hielt doppelt konzentriertes Tomatenmark im Jahr 2025 einen Anteil von 38,44 % am globalen Tomatenmark-Markt, während andere konzentrierte Varianten im Zeitraum 2026 bis 2031 voraussichtlich mit einem CAGR von 3,44 % wachsen werden.
- Nach Art entfiel auf konventionelles Tomatenmark im Jahr 2025 ein Anteil von 72,76 % am globalen Tomatenmark-Markt, während biologisches Tomatenmark im Zeitraum 2026 bis 2031 voraussichtlich mit einem CAGR von 4,05 % expandieren wird, mit stärkerem Premium-Momentum in Westeuropa und Nordamerika.
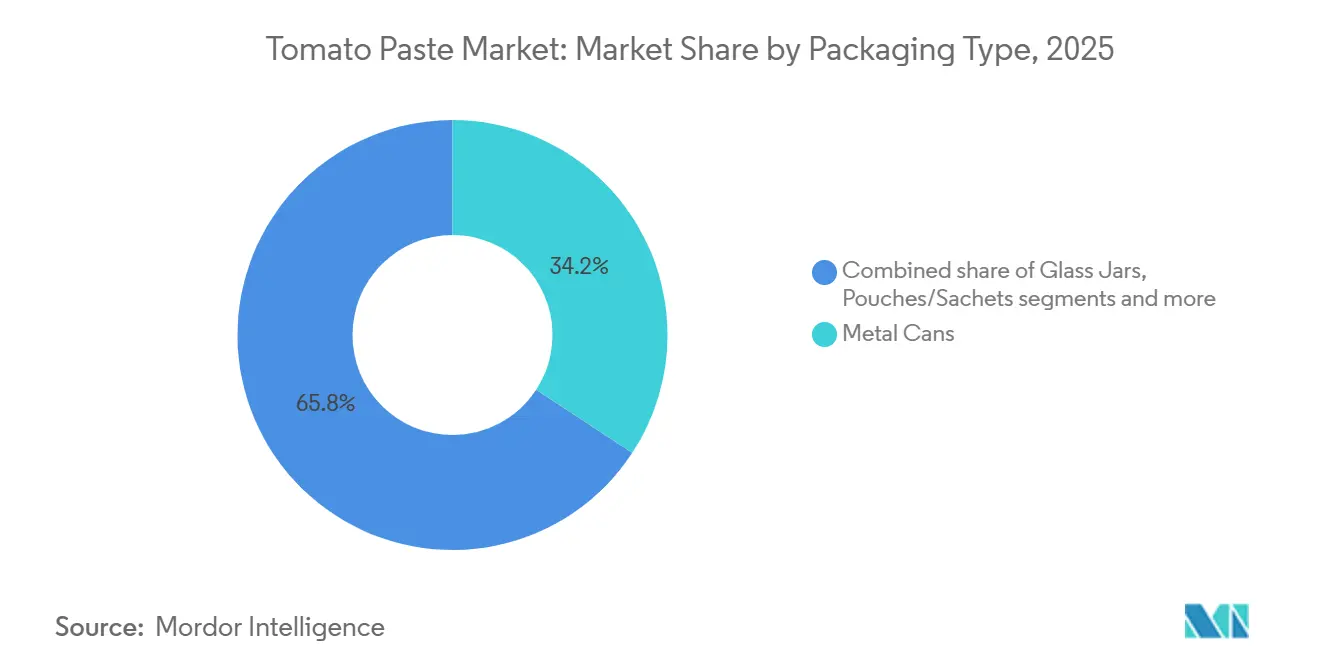
- Nach Verpackungstyp entfielen auf Metalldosen im Jahr 2025 34,23 % des Anteils am globalen Tomatenmark-Markt, während Beutel und Sachets im Zeitraum 2026 bis 2031 voraussichtlich mit einem CAGR von 3,95 % wachsen werden, angetrieben durch die Nachfrage nach Convenience-Produkten in entwickelten Märkten und erschwinglichen Einzelportionen in Südasien und Subsahara-Afrika.
- Nach Endverwendung hielt die Lebensmittelverarbeitung und -herstellung im Jahr 2025 einen Anteil von 41,44 % am globalen Tomatenmark-Markt, während der Foodservice-Bereich im Zeitraum 2026 bis 2031 voraussichtlich einen CAGR von 3,75 % verzeichnen wird, wobei das Wachstum mit der Expansion von Schnellrestaurants und der institutionellen Nachfrage in der Region Asien-Pazifik, Lateinamerika und dem Nahen Osten zusammenhängt.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 31,85 % an der Tomatenmark-Marktgröße, während Asien-Pazifik im Zeitraum 2026 bis 2031 voraussichtlich mit einem CAGR von 3,84 % wachsen wird, was Europas Handelstiefe und die schnellere Expansion Asien-Pazifiks in der Lebensmittelherstellung und der Außer-Haus-Nachfrage widerspiegelt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Tomatenmark-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Convenience-Lebensmitteln und Fertiggerichtzutaten | +0.7% | Global, mit höchster Intensität in Westeuropa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Foodservice- und Schnellrestaurant-Netzwerken | +0.6% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherpräferenz für Clean-Label- und minimal verarbeitete Lebensmittelprodukte | +0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Konsum von verpackten Soßen, Suppen und verarbeiteten Lebensmitteln | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion der industriellen Tomatenverarbeitungskapazität | +0.3% | Nordamerika, Italien, China | Langfristig (≥ 4 Jahre) |
| Wachsende Haushaltsnachfrage nach erschwinglichen lagerstabilen Kochzutaten | +0.2% | Afrika, Südamerika, Süd-/Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Convenience-Lebensmitteln und Fertiggerichtzutaten
Die steigende Nachfrage nach Convenience-Lebensmitteln und Fertiggerichtzutaten treibt die Einführung von Tomatenmark in der Lebensmittelverarbeitungsindustrie voran. Tomatenmark wird häufig in Soßen, Suppen, Pizzen, Nudelprodukten und Fertiggerichten verwendet. Laut der Food Industry Association (FMI) nutzten 87 % der Lebensmittelhändler im Jahr 2024 frisch zubereitete Foodservice-Programme, um der wachsenden Verbrauchernachfrage nach praktischen Mahlzeitlösungen gerecht zu werden[1]Quelle: Food Industry Association, „The State of Fresh Foods 2025: Driving Sales and Operational Innovation to Satisfy Consumer Preferences”, fmi.org. Da Hersteller ihre Portfolios an verzehrfertigen und kochfertigen Produkten erweitern, steigt die Nachfrage nach Tomatenmark aufgrund seiner Vielseitigkeit, langen Haltbarkeit und der Fähigkeit, konsistenten Geschmack und Textur in einer Vielzahl von verarbeiteten Lebensmittelanwendungen zu liefern.
Expansion von Foodservice- und Schnellrestaurant-Netzwerken
Die Expansion von Foodservice- und Schnellrestaurant-Netzwerken (QSR) treibt die Nachfrage nach Tomatenmark an, das häufig in Pizzen, Burgern, Nudeln, Sandwiches, Soßen und anderen Menüpunkten verwendet wird. Laut der National Restaurant Association wird erwartet, dass die US-amerikanische Restaurant- und Foodservice-Branche im Jahr 2025 15,9 Millionen Menschen beschäftigen und mehr als 200.000 neue Nettostellen schaffen wird, was das anhaltende Branchenwachstum widerspiegelt[2]Quelle: National Restaurant Association, „Restaurant Industry Poised for Growth in 2025: Industry Expected to Employ 15.9 Million People and Reach $1.5 Trillion in Sales”, restaurant.org. Die International Franchise Association berichtete, dass die Anzahl der Schnellrestaurant-Filialen im Jahr 2025 voraussichtlich um 2,2 % steigen wird, unterstützt durch die anhaltende Franchise-Expansion[3]Quelle: International Franchise Association, „QSR Magazine: QSR Poised for Another Strong Year in Franchising Growth: Report”, franchise.org. Da Foodservice-Betreiber ihre Aktivitäten und ihr Menüangebot ausweiten, wächst die Nachfrage nach Tomatenmark aufgrund seiner Vielseitigkeit, gleichbleibenden Qualität und breiten Anwendbarkeit in der gewerblichen Lebensmittelzubereitung.
Wachsende Verbraucherpräferenz für Clean-Label- und minimal verarbeitete Lebensmittelprodukte
Die wachsende Verbraucherpräferenz für Clean-Label- und minimal verarbeitete Lebensmittelprodukte treibt die Nachfrage nach Tomatenmark an, das weithin als natürliche Zutat mit einfachen Rezepturen und breiten kulinarischen Anwendungen gilt. Lebensmittelhersteller reformulieren ihre Produkte zunehmend mit kürzeren Zutatenlisten und weniger künstlichen Zusatzstoffen, um der Verbrauchernachfrage nach Transparenz und Authentizität gerecht zu werden. Tomatenmark eignet sich hierfür gut, da es natürliche Farbe, Geschmack und Textur bietet und gleichzeitig die Entwicklung von Clean-Label-Produkten in Soßen, Suppen, Fertiggerichten und anderen verarbeiteten Lebensmittelanwendungen untersttzt. Dieser Wandel fördert eine stärkere Einführung von Tomatenmark sowohl in Einzelhandels- als auch in Foodservice-Produkten, da Hersteller ihre Clean-Label-Portfolios erweitern.
Zunehmender Konsum von verpackten Soßen, Suppen und verarbeiteten Lebensmitteln
Der zunehmende Konsum von verpackten Soßen, Suppen und verarbeiteten Lebensmitteln treibt die Nachfrage nach Tomatenmark an, da es häufig als Basiszutat verwendet wird, die Geschmack, Textur, Farbe und Konsistenz verbessert. Veränderte Verbraucherlebensstile, eine wachsende Präferenz für praktische Mahlzeitlösungen und die Expansion der verarbeiteten Lebensmittelindustrie veranlassen Hersteller, Tomatenmark in eine breite Palette von verpackten Lebensmittelprodukten zu integrieren. Seine lange Haltbarkeit, einfache Lagerung und Vielseitigkeit machen es zu einer bevorzugten Zutat sowohl in der industriellen Lebensmittelverarbeitung als auch in der Einzelhandelslebensmittelproduktion. Da Hersteller ihr verarbeitetes Lebensmittelangebot weiter diversifizieren, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden, wird die Nachfrage nach Tomatenmark voraussichtlich in mehreren Lebensmittelanwendungen stetig wachsen.
Klimabedingte Volatilität in der Rohtomatenproduktion
Die klimabedingte Volatilität in der Rohtomatenproduktion ist eine erhebliche Einschränkung für den Tomatenmark-Markt, da Tomatenerträge sehr empfindlich auf Schwankungen bei Temperatur, Niederschlagsmustern, Dürrebedingungen und extremen Wetterereignissen reagieren. Unvorhersehbare Anbaubedingungen können die Erntequalität, den Erntezeitpunkt und die Verfügbarkeit von Rohstoffen beeinträchtigen und Verarbeitern Schwierigkeiten bereiten, konsistente Produktionspläne aufrechtzuerhalten und Beschaffungskosten zu managen. Variabilität in der landwirtschaftlichen Produktion kann auch zu Schwankungen bei Tomatenpreisen und Lagerbeständen in der gesamten Lieferkette führen. Da klimabedingte Störungen häufiger werden, sind Hersteller zunehmend gefordert, Beschaffungsstrategien zu stärken, Beschaffungsregionen zu diversifizieren und in Maßnahmen zu investieren, die die landwirtschaftliche Resilienz verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimabedingte Volatilität in der Rohtomatenproduktion | -0.4% | Global; am stärksten ausgeprägt in Kalifornien, Italien, China, Spanien und Indien | Kurzfristig (≤ 2 Jahre) |
| Hohe Energie- und Produktionskosten in der Tomatenmark-Herstellung | -0.3% | Europa, insbesondere Italien und Spanien; energieintensive Verarbeitungszentren weltweit | Mittelfristig (2–4 Jahre) |
| Strenge Qualitäts- und Lebensmittelsicherheitsanforderungen für verarbeitete Tomatenprodukte | -0.2% | Europa, Nordamerika und Märkte, die Codex-Alimentarius-Standards übernehmen | Langfristig (≥ 4 Jahre) |
| Handelsbeschränkungen und Zollvolatilität, die den Tomatenmark-Export beeinflussen | -0.3% | Naher Osten (Iran), Nordamerika-China-Handel, Import-Märkte in Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Produktionskosten in der Tomatenmark-Herstellung
Hohe Energie- und Produktionskosten sind eine erhebliche Einschränkung für den Tomatenmark-Markt. Der Herstellungsprozess umfasst energieintensive Vorgänge, darunter Waschen, Zerkleinern, Verdampfen, Konzentrieren, Sterilisieren und Verpacken. Die Aufrechterhaltung von Produktqualität und -konsistenz erfordert fortschrittliche Verarbeitungsanlagen und kontinuierlichen Energieeinsatz, was die Gesamtbetriebskosten für Hersteller erhöht. Investitionen in effiziente Verarbeitungstechnologien, Qualitätskontrollsysteme und Verpackungsinfrastruktur erhöhen die Produktionskosten zusätzlich. Diese Faktoren beeinflussen die Fertigungseffizienz und die Wettbewerbsfähigkeit von Tomatenmark-Herstellern auf den globalen Märkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Doppelkonzentrat verankert die industrielle Beschaffung
Doppelt konzentriertes Tomatenmark hatte im Jahr 2025 mit 38,44 % den größten Anteil am Tomatenmark-Markt, angetrieben durch seine weit verbreitete Einführung in der Lebensmittelverarbeitungsindustrie. Sein höherer Gehalt an löslichen Feststoffen ermöglicht es Herstellern, die Formulierungseffizienz zu verbessern und gleichzeitig den Lager- und Transportbedarf zu reduzieren, was es zur bevorzugten Wahl für Soßen, Suppen, Fertiggerichte und andere verarbeitete Lebensmittelanwendungen macht. Das Segment profitiert auch von seiner Fähigkeit, konsistenten Geschmack, Textur und Produktqualität zu liefern, was seinen umfangreichen Einsatz in der großindustriellen Lebensmittelproduktion unterstützt.
Das Segment anderer konzentrierter Tomatenmark-Produkte wird voraussichtlich im Zeitraum 2026–2031 den schnellsten CAGR von 3,44 % verzeichnen. Das Wachstum wird durch die steigende Nachfrage von Lebensmittelherstellern nach hochkonzentrierten Produkten angetrieben, die eine größere Formulierungsflexibilität, niedrigere Transportkosten und verbesserte Lagereffizienz bieten. Steigende Exporte konzentrierter Tomatenprodukte und erweiterte Anwendungen in der industriellen Lebensmittelverarbeitung unterstützen das Segmentwachstum weiter, da Hersteller nach Zutaten suchen, die die Produktionseffizienz in verschiedenen verarbeiteten Lebensmittelanwendungen steigern.


Nach Art: Biologisch führt beim Wertwachstum, Konventionell dominiert die Marktnachfrage
Konventionelles Tomatenmark hatte im Jahr 2025 mit 72,76 % den größten Anteil am Tomatenmark-Markt, unterstützt durch seinen weit verbreiteten Einsatz in der Lebensmittelverarbeitung, im Foodservice und im Einzelhandel. Seine Kosteneffizienz, breite Verfügbarkeit und gleichbleibende Qualität machen es zur bevorzugten Wahl für die hochvolumige industrielle Produktion und die institutionelle Beschaffung. Das Segment profitiert weiterhin von einer starken Nachfrage in verarbeiteten Lebensmitteln, wo Hersteller eine zuverlässige Versorgung und standardisierte Produktleistung priorisieren.
Das biologische Segment wird voraussichtlich im Zeitraum 2026–2031 den schnellsten CAGR von 4,05 % verzeichnen. Das Wachstum wird durch die zunehmende Verbraucherpräferenz für Clean-Label-, biologische und nachhaltig produzierte Lebensmittelprodukte angetrieben, was Hersteller und Einzelhändler veranlasst, ihre biologischen Produktportfolios zu erweitern. Die steigende Verfügbarkeit von zertifiziertem biologischem Tomatenmark und die stärkere Betonung der Zutatentransparenz unterstützen die Einführung biologischer Produkte in Einzel- und Foodservice-Kanälen weiter.
Nach Verpackungstyp: Beutel verdrängen Dosen am Rand
Metalldosen hatten im Jahr 2025 mit 34,23 % den größten Anteil am Tomatenmark-Markt, angetrieben durch ihre lange Haltbarkeit, Langlebigkeit und Eignung für Lagerung und Transport. Das Format bleibt im Einzel- und Foodservice-Bereich sowie in industriellen Anwendungen weit verbreitet, da es die Produktqualität erhält und gleichzeitig eine effiziente Distribution unterstützt. Metalldosen profitieren auch weiterhin von breiter Akzeptanz in globalen Lieferketten und etablierter Verpackungsinfrastruktur.
Das Segment Beutel und Sachets wird voraussichtlich im Zeitraum 2026–2031 den schnellsten CAGR von 3,95 % verzeichnen, angetrieben durch die steigende Nachfrage nach praktischen, leichten und tragbaren Verpackungslösungen, die den sich wandelnden Verbraucherpräferenzen entsprechen. Das Segment profitiert auch von einer zunehmenden Einführung in entwickelten und aufstrebenden Märkten, unterstützt durch verbesserte Erschwinglichkeit, Benutzerfreundlichkeit und wachsende Investitionen von Lebensmittelherstellern in flexible Verpackungstechnologien.
Nach Endverwendung: Lebensmittelverarbeitung dominiert, während Foodservice an Fahrt gewinnt
Lebensmittelverarbeitung und -herstellung hatte im Jahr 2025 mit 41,44 % den größten Anteil am Tomatenmark-Markt, angetrieben durch den umfangreichen Einsatz von Tomatenmark bei der Herstellung von Soßen, Suppen, Ketchup, Fertiggerichten, Pizzen und anderen verarbeiteten Lebensmittelprodukten. Das Segment profitiert von einer konstanten Nachfrage nach hochwertigen, standardisierten Zutaten, die eine effiziente großindustrielle Lebensmittelproduktion unterstützen. Tomatenmark bleibt ein wichtiger Rohstoff aufgrund seiner Vielseitigkeit, langen Haltbarkeit und der Fähigkeit, konsistenten Geschmack, Farbe und Textur in einer breiten Palette von Lebensmittelanwendungen zu liefern.
Das Foodservice-Segment wird voraussichtlich im Zeitraum 2026–2031 den schnellsten CAGR von 3,75 % verzeichnen. Das Wachstum wird durch die anhaltende Expansion von Restaurants, Schnellrestaurant-Ketten, Cafés und institutionellen Cateringdiensten sowie durch steigende Verbraucherausgaben für das Essen außer Haus angetrieben. Die steigende Nachfrage nach standardisierten Zutaten, die die betriebliche Effizienz und Produktkonsistenz verbessern, unterstützt die Einführung von Tomatenmark in der gewerblichen Lebensmittelzubereitung weiter.
Geografische Analyse
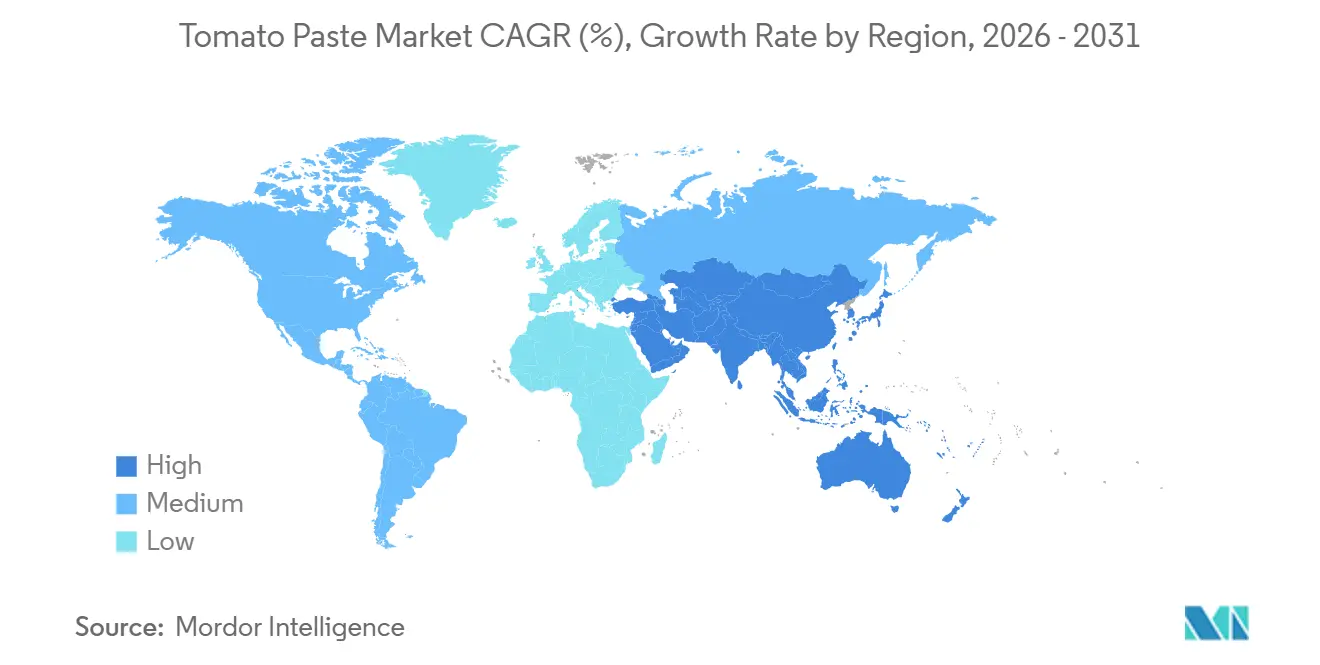
Europa hatte im Jahr 2025 mit 31,85 % den größten Anteil am globalen Tomatenmark-Markt, unterstützt durch seine gut etablierte Tomatenverarbeitungsindustrie, den fortschrittlichen Lebensmittelherstellungssektor und die starke Nachfrage nach verarbeiteten Tomatenprodukten in Einzel- und Foodservice-Kanälen. Die Region profitiert auch von einer ausgereiften Lieferkette, umfangreicher Verarbeitungsinfrastruktur und der Präsenz bedeutender Tomatenmark-Hersteller. Die steigende Nachfrage nach Premium-, biologischen und nachhaltig beschafften Produkten unterstützt das Marktwachstum weiterhin.
Asien-Pazifik wird voraussichtlich im Zeitraum 2026–2031 den schnellsten CAGR von 3,84 % verzeichnen. Das Wachstum wird durch rasche Urbanisierung, expandierende Lebensmittelverarbeitungsindustrien und zunehmenden Konsum von Convenience-Lebensmitteln in Ländern wie China, Indien und südostasiatischen Nationen angetrieben. Steigende Investitionen in die Lebensmittelherstellung, expandierende Schnellrestaurant-Netzwerke und wachsende Nachfrage nach verpackten Soßen, Fertiggerichten und verarbeiteten Lebensmitteln beschleunigen die regionale Marktexpansion weiter.
Nordamerika stellt einen weiteren bedeutenden Markt dar, unterstützt durch seine großindustrielle Tomatenverarbeitungsindustrie und den gut entwickelten Lebensmittelherstellungssektor. Südamerika sowie der Nahe Osten und Afrika entwickeln sich zu Märkten mit hohem Potenzial aufgrund zunehmender Investitionen in die Tomatenverarbeitungskapazität, expandierender verarbeiteter Lebensmittelindustrien und wachsender Einzelhandelsdurchdringung. Zunehmende Urbanisierung, verbesserte Lebensmittelverteilungsnetze und die steigende Einführung von verpackten Lebensmittelprodukten werden voraussichtlich neue Chancen für Tomatenmark-Hersteller in diesen Regionen schaffen.

Wettbewerbslandschaft
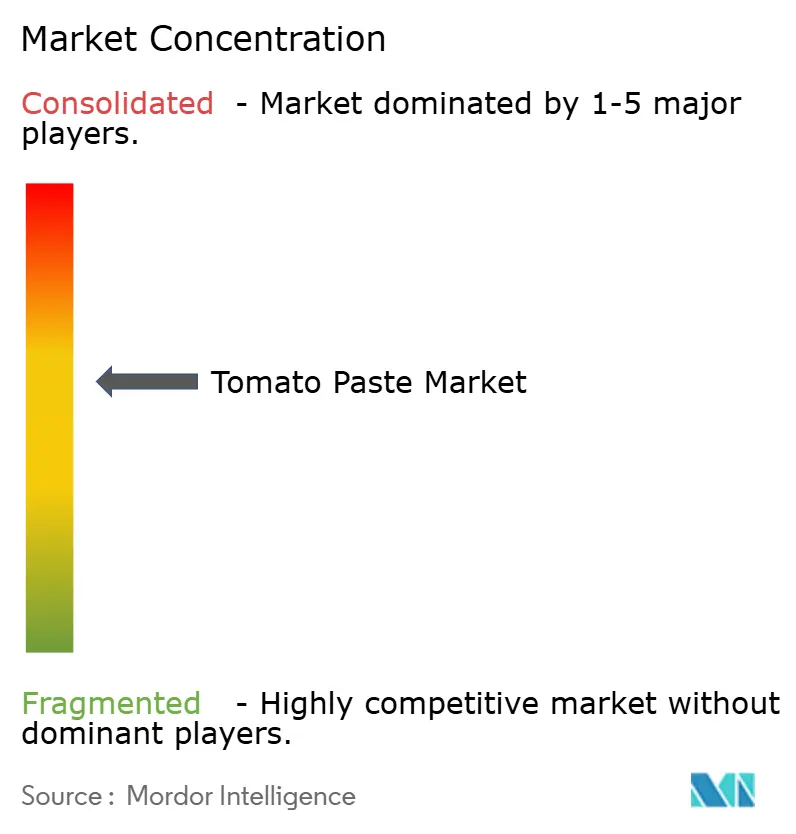
Der Tomatenmark-Markt ist mäßig konsolidiert, wobei der Wettbewerb durch eine Mischung aus globalen Verarbeitern und Markenlebensmittelherstellern geprägt wird, die bei Produktionskapazität, Produktqualität, Lieferketteneffizienz und Vertriebsnetzwerken konkurrieren. Führende Unternehmen konzentrieren sich auf die Stärkung ihrer Marktpositionen durch Kapazitätserweiterung, technologische Fortschritte, nachhaltige Beschaffungspraktiken und Produktinnovationen, um die Anforderungen von Lebensmittelverarbeitern, Foodservice-Betreibern und Einzelhandelskunden zu erfüllen.
Zu den wichtigsten Marktteilnehmern gehören The Morning Star Company, Kraft Heinz, Inc., Mutti S.p.A., Chalkis Health Industry Co., Ltd. und Sugal Group. Diese Unternehmen investieren weiterhin in Verarbeitungsinfrastruktur, Fertigungseffizienz, Verpackungsinnovationen und geografische Expansion, um ihre Wettbewerbspositionen zu stärken. Strategische Partnerschaften, Investitionen in fortschrittliche Verarbeitungstechnologien und die Erweiterung der Produktionskapazitäten bleiben wichtige Prioritäten, da Hersteller die betriebliche Effizienz verbessern und ihre Präsenz auf inländischen und internationalen Märkten stärken wollen.
Neben etablierten Marktführern erweitern mehrere regionale und aufstrebende Hersteller ihre Präsenz, indem sie auf lokale Nachfrage eingehen und ihre Exportkapazitäten stärken. Zunehmende Investitionen in wertschöpfende Produktangebote, Clean-Label-Rezepturen und nachhaltige Produktionspraktiken intensivieren den Wettbewerb weiter und ermöglichen es Unternehmen, auf sich wandelnde Verbraucherpräferenzen einzugehen und Wachstumschancen in entwickelten und aufstrebenden Märkten zu nutzen.
Marktführer im Tomatenmark-Bereich
The Morning Star Company
Kraft Heinz, Inc.
Mutti S.p.A.
Chalkis Health Industry Co., Ltd.
Sugal Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: La Doria S.p.A. schloss eine Vereinbarung zum Erwerb von 100 % der Solana Group ab, einem führenden italienischen Hersteller von Tomatenprodukten, darunter Tomatenmark und Tomatenmus. Die Übernahme stärkt La Dorias Position im Segment der Tomatenprodukte, erweitert ihre Präsenz in den Industrie- und Foodservice-Kanälen und verbessert ihr Produktions- und Beschaffungsnetzwerk in Nord- und Mittelitalien. Solana meldete im Jahr 2025 einen Umsatz von rund 90 Millionen EUR und betreibt drei Produktionsstätten mit einer kombinierten Verarbeitungskapazität von 285.000 Tonnen pro Jahr.
- Juni 2026: Kraft Heinz Brasil führte Heinz-Tomatenmark in Brasilien ein und markierte damit den Eintritt der Marke in die brasilianische Tomatenmark-Kategorie. Das Produkt ist in einem 240-g-Stand-up-Beutel verpackt, wird aus Tomaten hergestellt, die in der Nova-Goiás-Anlage des Unternehmens angebaut und verarbeitet werden, und wird über große Einzelhandelsketten im ganzen Land vertrieben. Die Einführung unterstützt die Strategie von Kraft Heinz, sein Tomatenprodukte-Portfolio zu stärken und gleichzeitig die Einführung praktischer flexibler Verpackungsformate auf dem brasilianischen Markt voranzutreiben.
- September 2025: Kraft Heinz und The Conesa Group eröffneten eine neue Tomatenverarbeitungsanlage in Mora, Portugal, mit der Kapazität, mehr als 4.000 Tonnen Tomaten pro Tag zu verarbeiten. Die Anlage soll die europäische Tomaten-Lieferkette von Heinz stärken und die Würzmittelproduktion in der gesamten Region unterstützen.


Globaler Tomatenmark-Marktbericht: Umfang
Der Tomatenmark-Markt umfasst konzentrierte Tomatenprodukte, die durch Entfernung von Wasser aus frischen Tomaten hergestellt werden, um eine lagerstabile Zutat zu schaffen, die in der Lebensmittelverarbeitung, im Foodservice und in Haushaltsanwendungen weit verbreitet ist. Tomatenmark wird für seinen reichen Geschmack, seine Farbe, Konsistenz und Vielseitigkeit bei der Herstellung von Soßen, Suppen, Fertiggerichten und anderen verarbeiteten Lebensmittelprodukten geschätzt. Der Tomatenmark-Markt ist nach Produkttyp in einfach konzentriertes Tomatenmark, doppelt konzentriertes Tomatenmark, dreifach konzentriertes Tomatenmark und andere konzentrierte Tomatenmark-Produkte segmentiert; nach Art in biologisch und konventionell; nach Verpackungstyp in Metalldosen, Glasgläser, Beutel und Sachets, aseptische Fässer und andere Verpackungstypen; nach Endverwendung in Lebensmittelverarbeitung und -herstellung, Foodservice und Einzelhandel; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika.
| Einfach konzentriertes Tomatenmark |
| Doppelt konzentriertes Tomatenmark |
| Andere konzentrierte Tomatenmark-Produkte |
| Biologisch |
| Konventionell |
| Metalldosen |
| Glasgläser |
| Beutel/Sachets |
| Aseptische Fässer |
| Tuben |
| Sonstige (Bag-in-Box, PET-Behälter usw.) |
| Lebensmittelverarbeitung und -herstellung |
| Foodservice |
| Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Sdafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Einfach konzentriertes Tomatenmark | |
| Doppelt konzentriertes Tomatenmark | ||
| Andere konzentrierte Tomatenmark-Produkte | ||
| Nach Art | Biologisch | |
| Konventionell | ||
| Nach Verpackungstyp | Metalldosen | |
| Glasgläser | ||
| Beutel/Sachets | ||
| Aseptische Fässer | ||
| Tuben | ||
| Sonstige (Bag-in-Box, PET-Behälter usw.) | ||
| Nach Endverwendung | Lebensmittelverarbeitung und -herstellung | |
| Foodservice | ||
| Einzelhandel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Sdafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welche Größe wird der Tomatenmark-Sektor bis 2031 voraussichtlich erreichen?
Der Tomatenmark-Markt wird voraussichtlich bis 2031 einen Wert von 24,16 Milliarden USD erreichen, ausgehend von 20,87 Milliarden USD im Jahr 2026 bei einem CAGR von 2,97 %.
Welche Region führt die globale Nachfrage nach Tomatenmark an?
Europa führte im Jahr 2025 mit einem Anteil von 31,85 %, unterstützt durch seine Rolle als bedeutendes Produktionszentrum und größter Importblock der Welt.
Welche Region wächst bis 2031 am schnellsten?
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 3,84 % wachsen, begünstigt durch die Expansion der Lebensmittelherstellung und einen stärkeren Außer-Haus-Konsum.
Welches Produktformat führt das Geschäft heute an?
Doppelt konzentriertes Tomatenmark führte im Jahr 2025 mit einem Anteil von 38,44 %, da es Fracht-, Lager- und Formulierungsvorteile für industrielle Käufer bietet.
Seite zuletzt aktualisiert am:



