
Tamanho e Participação do Mercado de Depósito Tokenizado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.10 Trilhões de dólares |
| Tamanho do Mercado (2032) | 17.20 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 33.20 % |
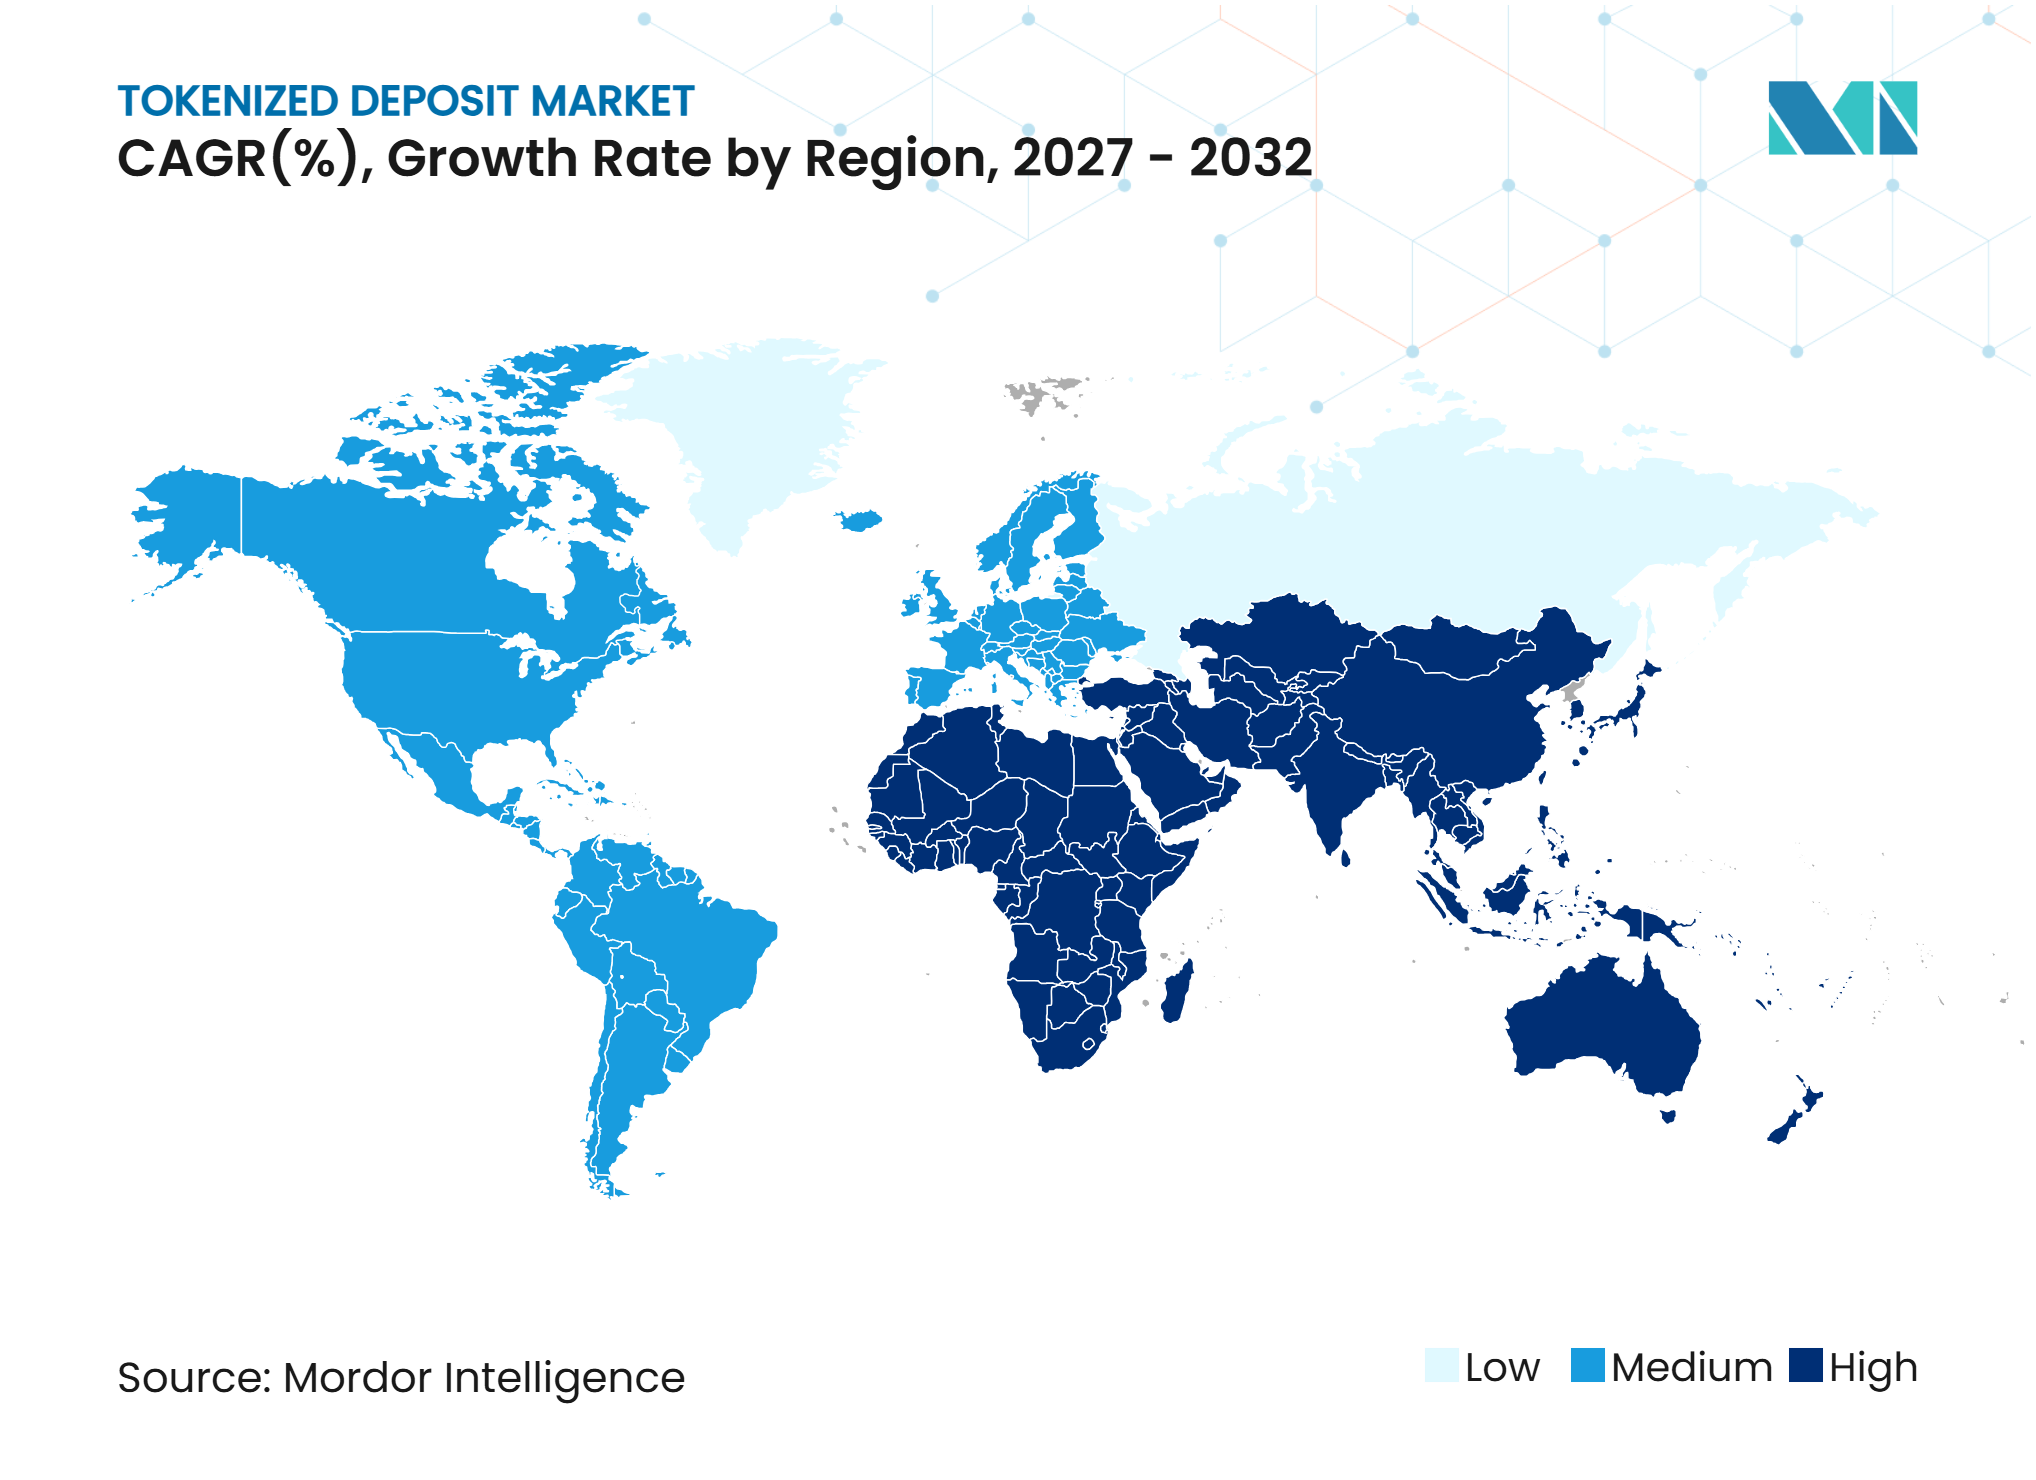
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Depósito Tokenizado por Mordor Intelligence
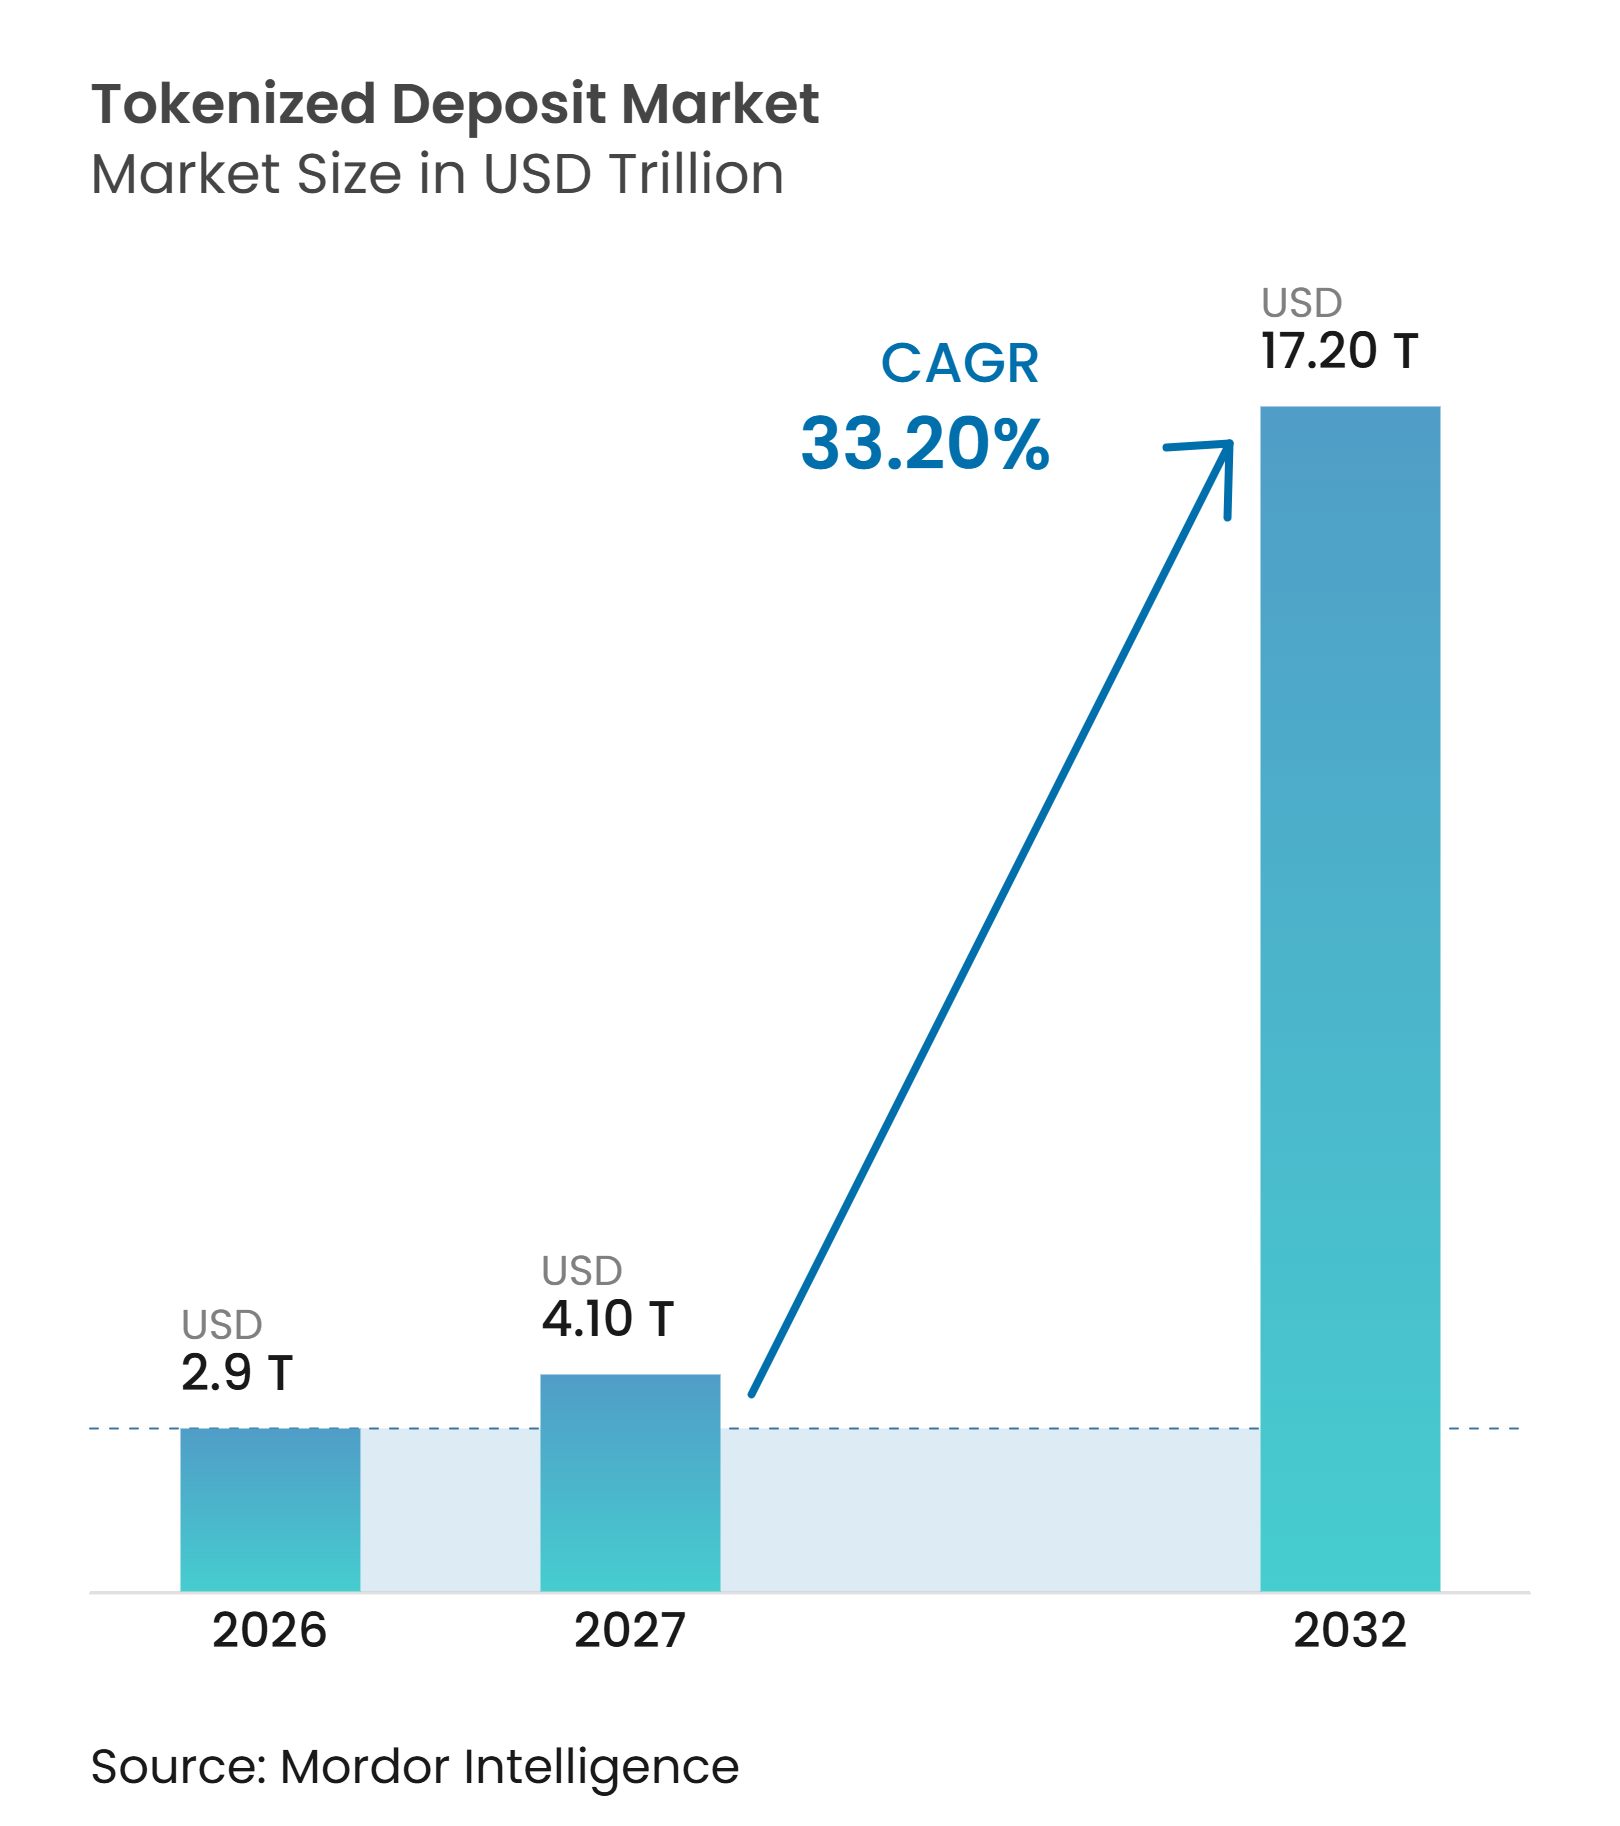
Espera-se que o tamanho do Mercado de Depósito Tokenizado cresça de 2,9 trilhões de USD em 2026 para 4,10 trilhões de USD em 2027 e tem previsão de atingir 17,20 trilhões de USD até 2032 a um CAGR de 33,20% no período de 2027 a 2032.
Os depósitos tokenizados representam passivos de bancos comerciais em tecnologia de livro-razão distribuído, mantendo o tratamento jurídico e as proteções de seguro de depósito associadas aos depósitos convencionais. O mercado de depósito tokenizado está respondendo aos atrasos de liquidação na banca correspondente, incluindo fechamentos nos fins de semana, diferenças de fuso horário e o ônus de liquidez que essas lacunas impõem às equipes de tesouraria globais. A infraestrutura compartilhada está se tornando mais importante à medida que os bancos buscam conectar redes de depósitos proprietárias sem substituir os arranjos existentes de liquidação bruta em tempo real. As stablecoins também criam pressão competitiva, o que está incentivando os bancos incumbentes a posicionar o dinheiro bancário regulamentado como a perna de caixa para transações institucionais em cadeia. A oportunidade resultante centra-se na liquidação interoperável, nos serviços de tesouraria programáveis e nas conexões entre depósitos bancários e ativos financeiros tokenizados.
Principais Conclusões do Relatório
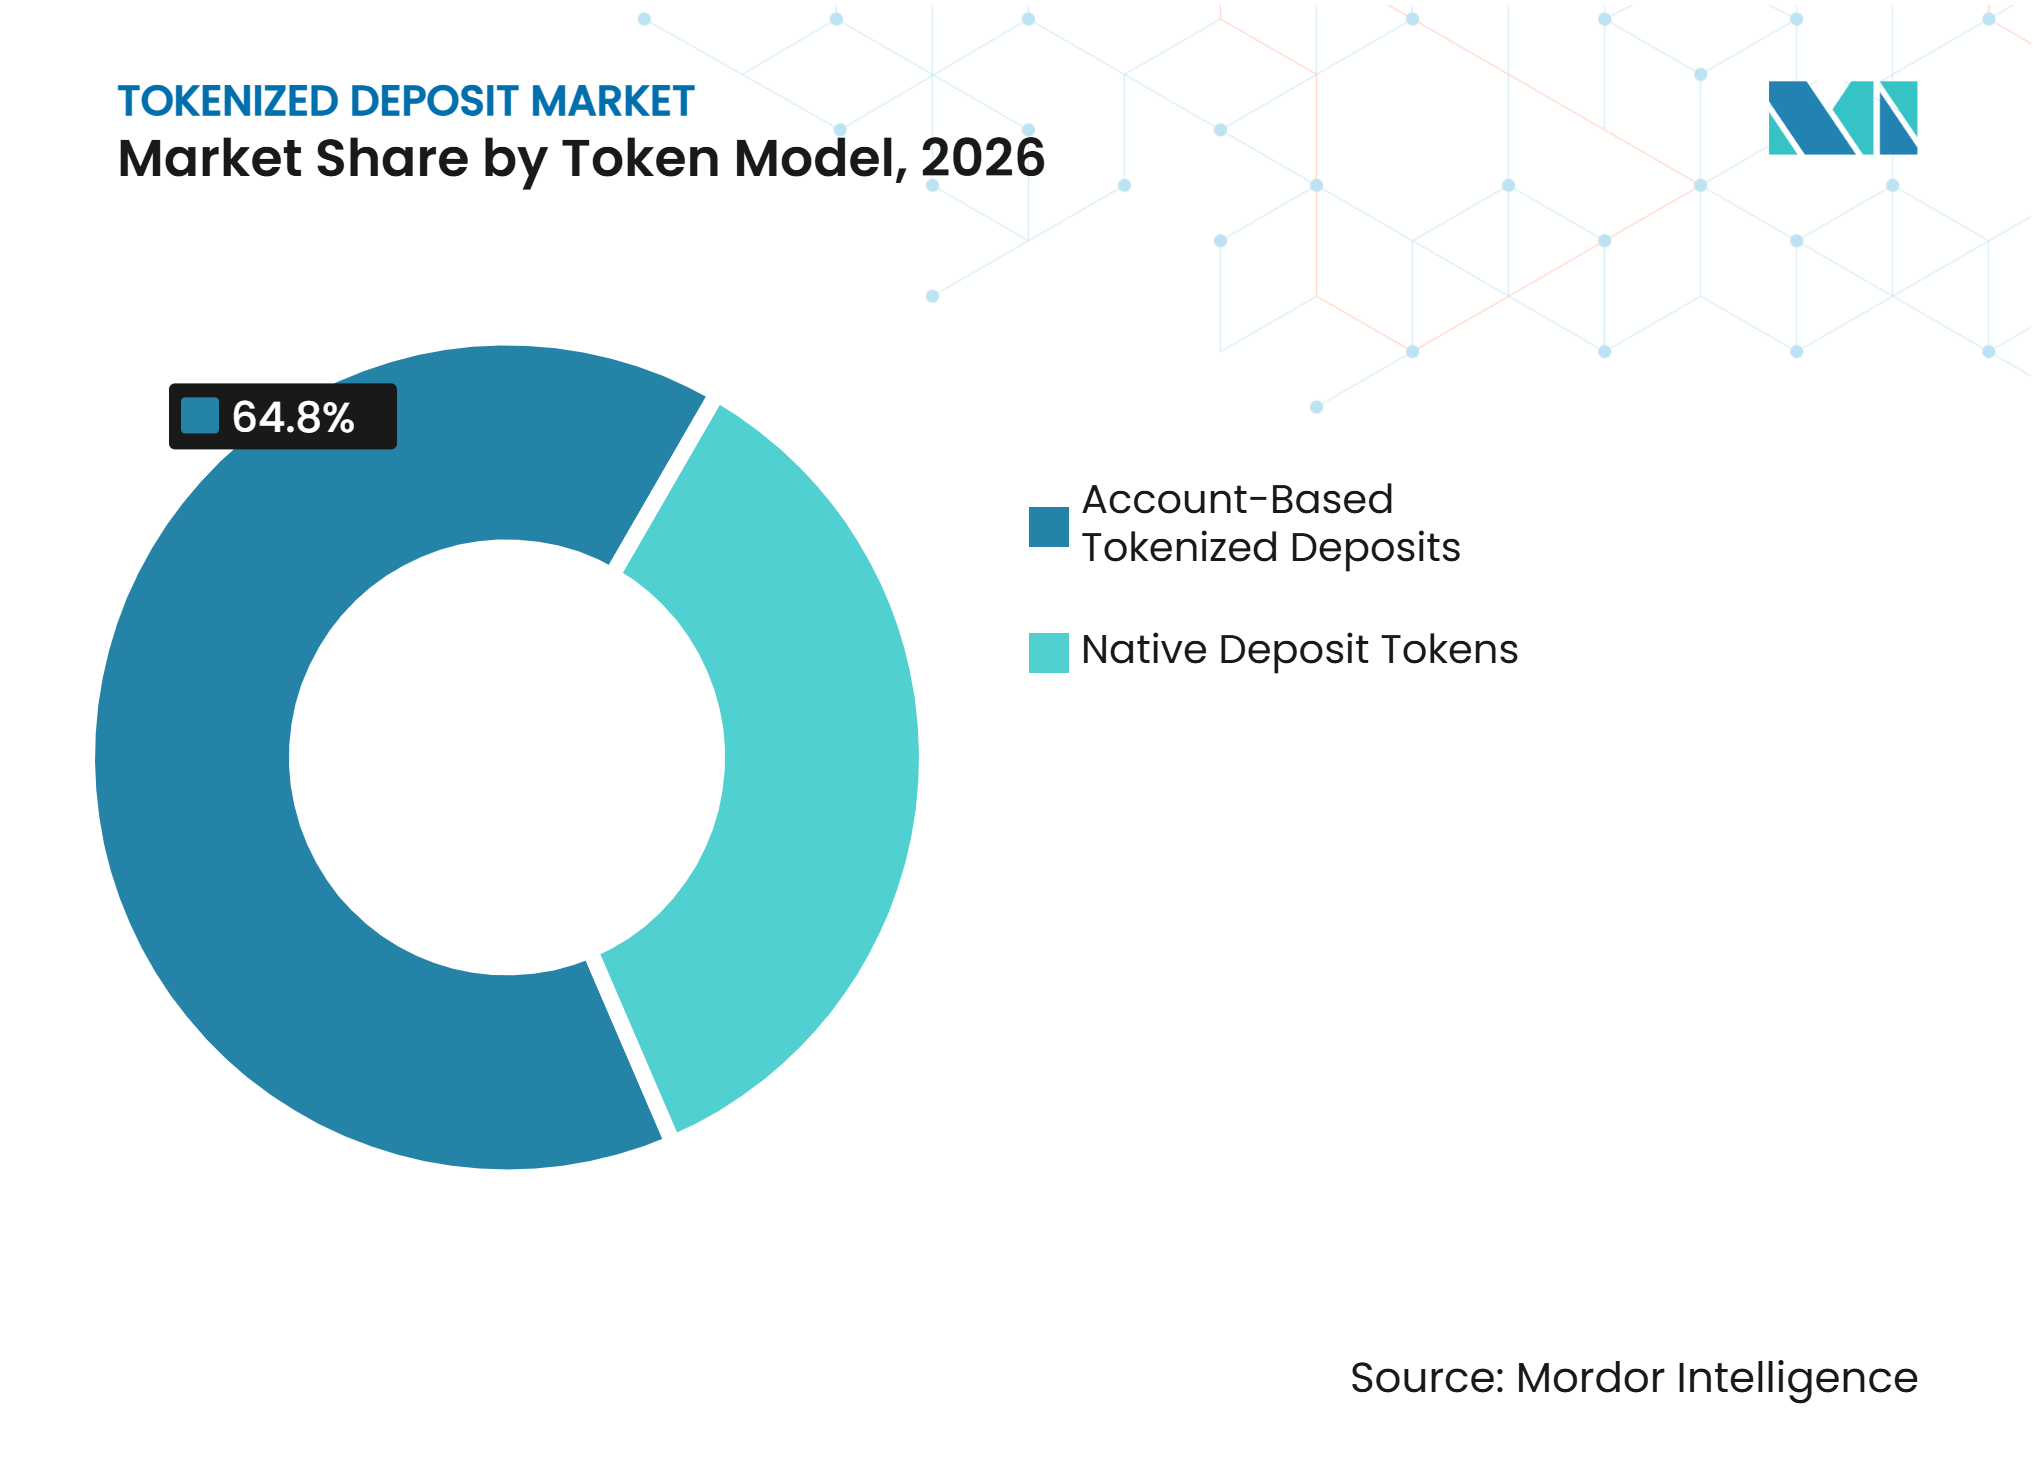
- Por modelo de token, a tokenização baseada em conta capturou 64,8% da participação do mercado de depósito tokenizado em 2026, enquanto os tokens de depósito nativos têm projeção de crescimento a um CAGR de 45,3% até 2032.
- Por modelo de rede, as redes de banco único capturaram 47,6% da participação do mercado de depósito tokenizado em 2026, enquanto as redes interbancárias compartilhadas de múltiplos bancos têm projeção de crescimento a um CAGR de 47,6% até 2032.
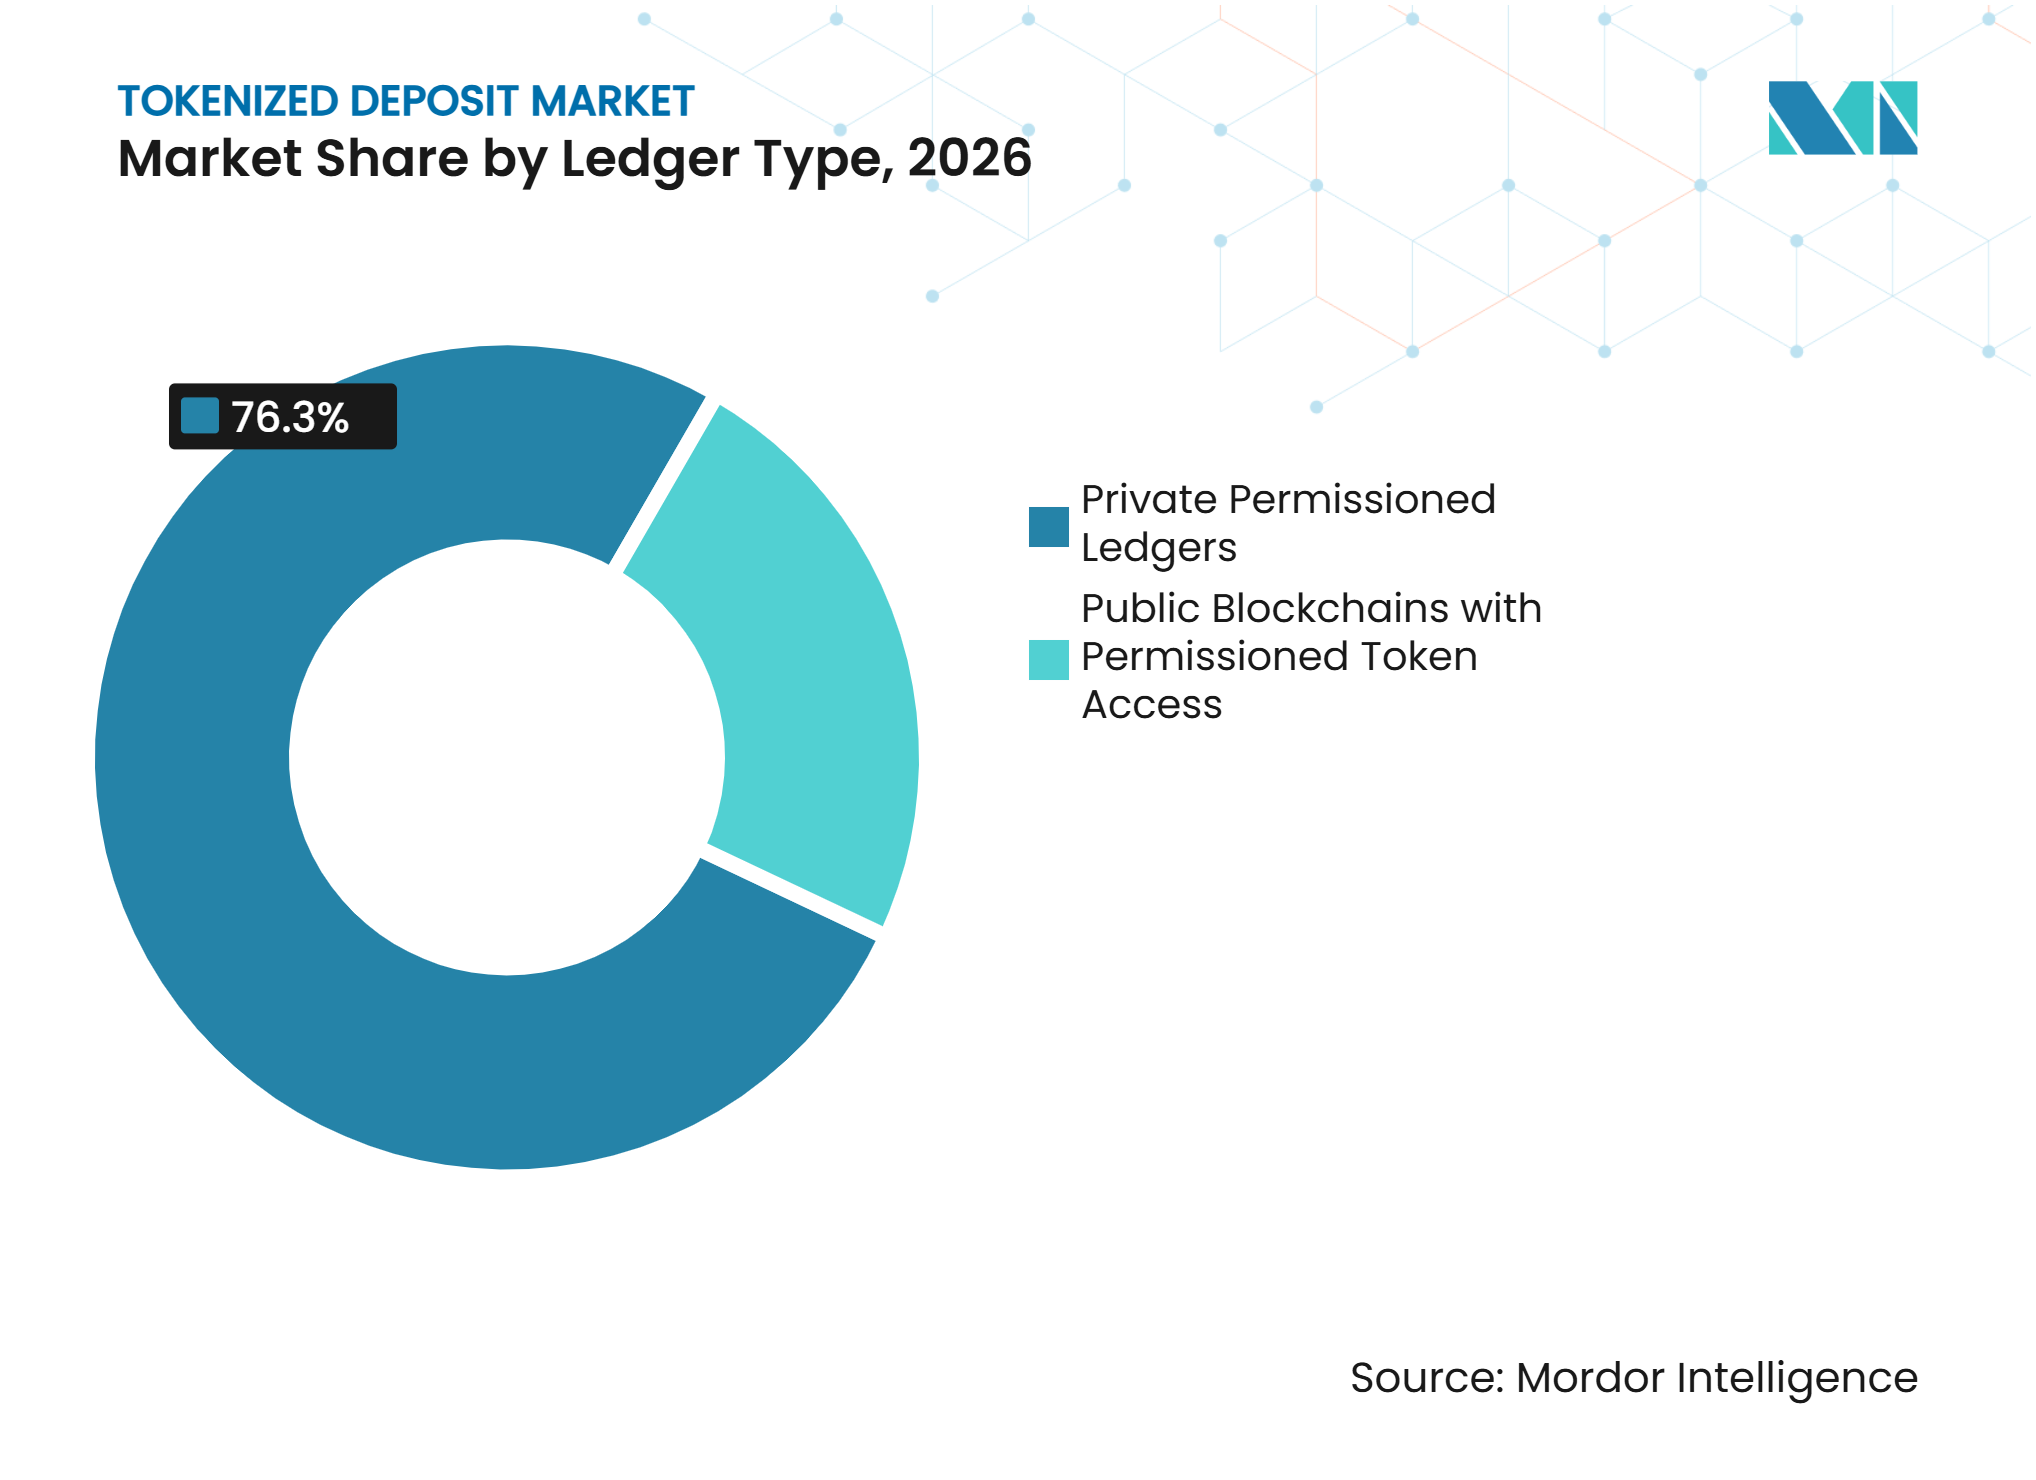
- Por tipo de livro-razão, os livros-razão privados com permissão capturaram 76,3% da participação do mercado de depósito tokenizado em 2026, enquanto as blockchains públicas com acesso a tokens com permissão têm projeção de crescimento a um CAGR de 45,7% até 2032.
- Por caso de uso, a gestão de tesouraria e liquidez intragrupo capturou 30,2% da participação do mercado de depósito tokenizado em 2026, enquanto a liquidação de câmbio e pagamento contra pagamento tem projeção de crescimento a um CAGR de 47,3% até 2032.
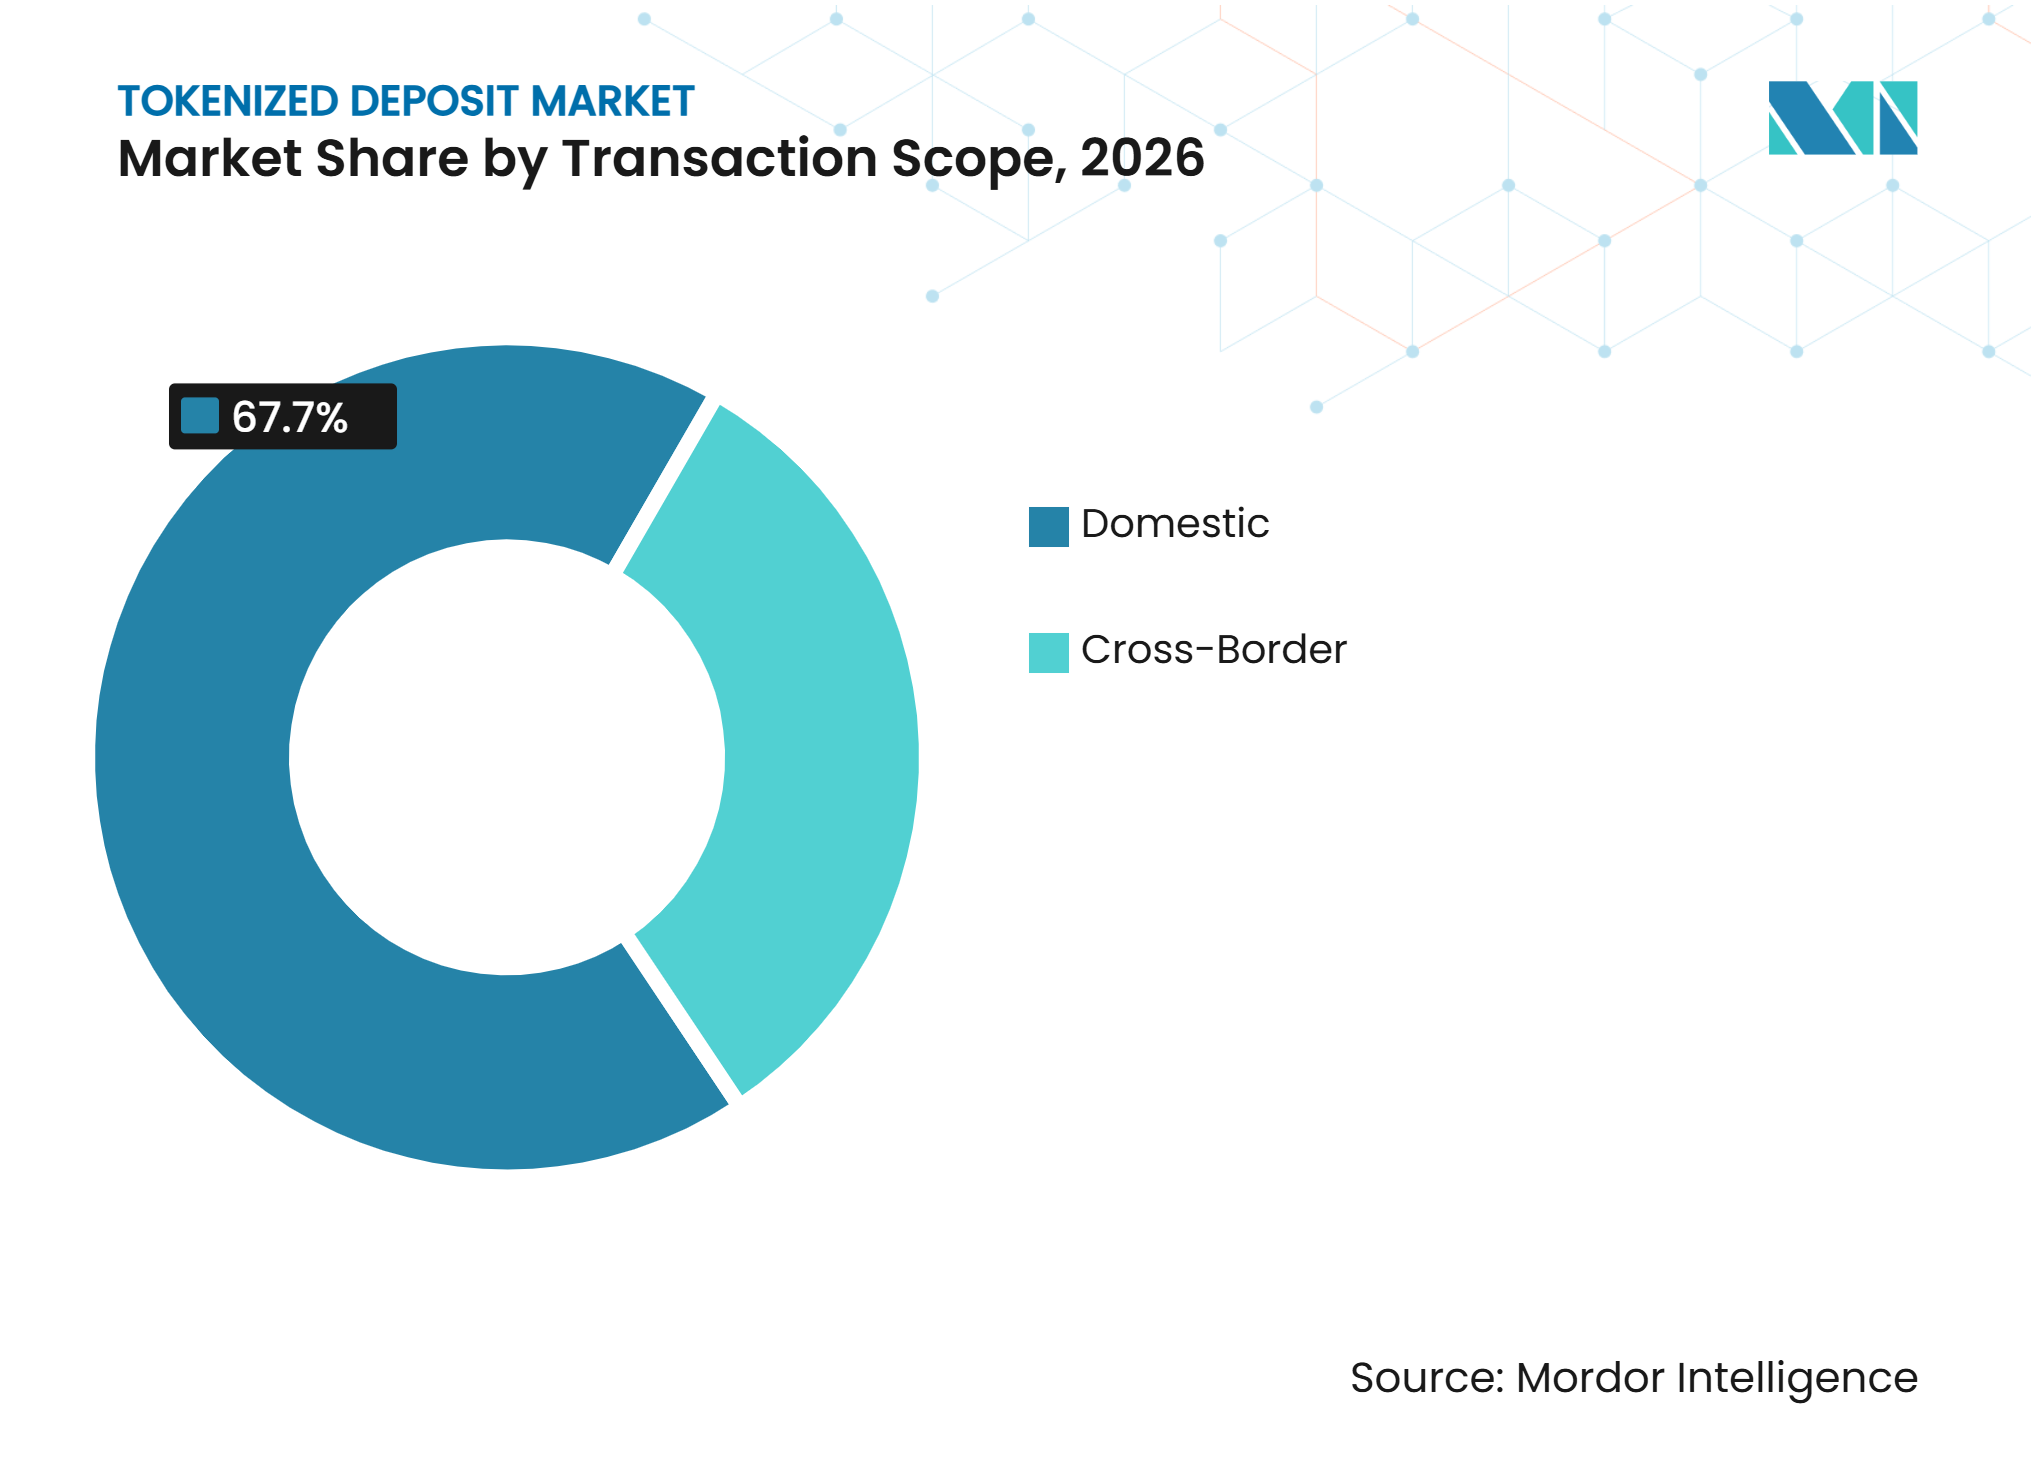
- Por escopo de transação, as transações domésticas capturaram 67,7% da participação do mercado de depósito tokenizado em 2026, enquanto as transações transfronteiriças têm projeção de crescimento a um CAGR de 45,7% até 2032.
- Por usuário final, bancos e outras instituições captadoras de depósitos capturaram 37,5% da participação do mercado de depósito tokenizado em 2026, enquanto empresas de pagamentos, fintech e ativos digitais têm projeção de crescimento a um CAGR de 46,3% até 2032.
- Por geografia, a América do Norte capturou 38,1% da participação do mercado de depósito tokenizado em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 43,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pagamentos Transfronteiriços e Liquidação Interbancária 24/7 | +7.2% | Global, com ganhos imediatos na Ásia-Pacífico, América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Liquidação de Entrega Contra Pagamento para Títulos Tokenizados | +5.8% | América do Norte, Europa, Japão e Singapura | Médio prazo (2-4 anos) |
| Tesouraria Corporativa Programável e Pagamentos Condicionais | +5.5% | Global, concentrado entre multinacionais na Ásia-Pacífico e Europa, Oriente Médio e África | Médio prazo (2-4 anos) |
| Integração em Infraestrutura de Mercado Financeiro de Livro-Razão Compartilhado | +4.9% | Global, particularmente Reino Unido, Zona do Euro, Singapura e Hong Kong | Médio prazo (2-4 anos) |
| Demanda por Liquidação Atômica Usando Dinheiro Bancário Comercial Regulamentado | +4.6% | Global, com maior progresso onde os depósitos tokenizados têm status jurídico claro | Longo prazo (≥ 4 anos) |
| Demanda Corporativa por Gestão de Liquidez Automatizada em Tempo Real | +4.3% | Global, com ganhos iniciais em setores intensivos em tesouraria na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pagamentos Transfronteiriços e Liquidação Interbancária 24/7
A banca correspondente legada não consegue liquidar continuamente durante fins de semana e fusos horários, o que torna este um impulsionador direto para o mercado de depósito tokenizado. DBS e Citi concluíram um pagamento em dólares americanos ao vivo de Singapura para Nova York em um fim de semana em 5 de setembro de 2026, com a liquidação concluída em minutos em vez do prazo convencional de até 2 dias úteis[1]. O livro-razão compartilhado da Swift foi projetado para combinar e compensar obrigações interbancárias, permitindo que os bancos mantenham seus relacionamentos de liquidação existentes e sistemas centrais. O uso de mensagens ISO 20022 pacs.008 e pacs.009 pode reduzir o atrito de integração para os bancos participantes. O modelo registra e organiza obrigações no livro-razão compartilhado e, em seguida, conclui a liquidação por meio de sistemas estabelecidos. Essa abordagem permite que o mercado de depósito tokenizado se expanda entre jurisdições sem exigir que todos os bancos adotem a mesma tecnologia subjacente.
Liquidação de Entrega Contra Pagamento para Títulos Tokenizados
Os depósitos tokenizados são cada vez mais utilizados como a perna de caixa para a liquidação de entrega contra pagamento de títulos tokenizados. Kinexys da JPMorgan Chase & Co., Chainlink e Ondo Finance liquidaram Títulos do Tesouro dos Estados Unidos tokenizados contra depósitos em dólares americanos em blockchains públicas e com permissão em tempo real durante maio de 2025[2]. A DeCurret DCP do Japão passou da verificação de dados de teste em agosto de 2025 para emissões ao vivo de entrega contra pagamento de token de segurança até dezembro de 2025 com SBI Securities, Daiwa Securities e SBI Shinsei Bank. A IOSCO declarou que a entrega contra pagamento atômica T+0 é alcançável em plataformas de tecnologia de livro-razão distribuído. Essa estrutura reduz o risco principal porque as pernas de ativo e caixa são liquidadas juntas. Os bancos que fornecem o depósito de liquidação também podem aprofundar seu papel nos fluxos de trabalho de pagamento e custódia para ativos tokenizados.
Tesouraria Corporativa Programável e Pagamentos Condicionais
Regras programáveis podem estender o mercado de depósito tokenizado além da execução de pagamentos para a gestão de tesouraria. A Ant International concluiu pagamentos de tokens em dólares de Singapura e dólares americanos programáveis em tempo real por meio do Serviço de Depósito Tokenizado do HSBC Holdings plc em Singapura durante outubro de 2025[3]. UBS e Ant International assinaram um memorando de entendimento em novembro de 2025 para conectar o UBS Digital Cash com a plataforma Whale da Ant para fluxos intragrupo em múltiplas moedas em tempo real. A Kinexys operacionalizou serviços de tesouraria programáveis para BMW Group, Mitsubishi Corporation e Siemens, e reportou processamento cumulativo acima de 4 trilhões de USD em 2026. Regras de pagamento condicional podem ser incorporadas ao fluxo de trabalho de tesouraria de uma empresa. Migrar para outro provedor pode, portanto, exigir mais do que transferir um saldo de depósito, pois a lógica de pagamento associada também pode precisar ser reconstruída.
Integração de Depósitos Tokenizados em Infraestrutura de Mercado Financeiro de Livro-Razão Compartilhado
Plataformas multilaterais estão deslocando o mercado de depósito tokenizado de redes bancárias isoladas para infraestruturas moldadas por efeitos de rede. O Projeto Agorá do BIS concluiu testes com valores reais em julho de 2026 e demonstrou que a liquidação atômica em múltiplas moedas em dólares americanos, euros, libras esterlinas, ienes japoneses, wons sul-coreanos, francos suíços e pesos mexicanos pode ser concluída em 80 segundos sem substituir a infraestrutura de liquidação bruta em tempo real. A Autoridade Monetária de Singapura lançou o BLOOM em outubro de 2025 para apoiar a liquidação de passivos bancários tokenizados em moedas do Grupo dos Dez e asiáticas[4]. Os participantes incluem DBS Group Holdings Ltd., OCBC, UOB, Partior Pte. Ltd. e Ant International. O piloto EnsembleTX da Autoridade Monetária de Hong Kong apoia transações de depósito tokenizado com valores reais para liquidação de fundos do mercado monetário no sistema de liquidação bruta em tempo real de Hong Kong. À medida que camadas de liquidação compartilhadas se tornam disponíveis, os bancos precisarão competir por meio de programabilidade, conectividade com clientes e acesso ao ecossistema, em vez de apenas pela capacidade de liquidação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interoperabilidade e Fungibilidade Limitadas entre Tokens de Depósito Emitidos por Bancos | -5.8% | Global, com maior efeito nos corredores transfronteiriços que abrangem várias jurisdições | Médio prazo (2-4 anos) |
| Incerteza Jurídica e Tratamento Regulatório Inconsistente entre Jurisdições | -4.8% | Mais agudo na América do Sul, no Oriente Médio e África e em partes da Ásia-Pacífico, com mitigação parcial no Reino Unido, União Europeia e Singapura | Médio prazo (2-4 anos) |
| Integração com Sistemas Bancários Legados e Complexidade Operacional | -4.2% | Global, com maior gravidade entre bancos de médio porte sem infraestrutura dedicada de ativos digitais | Longo prazo (≥ 4 anos) |
| Gestão de Liquidez, Requisitos de Pré-financiamento e Restrições de Portabilidade de Depósitos | -3.6% | Global, com maior impacto nos modelos de depósito tokenizado transfronteiriço | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza Jurídica e Tratamento Regulatório Inconsistente entre Jurisdições
A incerteza jurídica continua sendo uma restrição porque as estruturas de depósito tokenizado operam entre regras bancárias, de pagamentos, de ativos digitais e de dados. O Conselho de Estabilidade Financeira relatou em outubro de 2025 que apenas 11 jurisdições pesquisadas haviam finalizado estruturas abrangentes para atividades com criptoativos. O desafio prático é mais pronunciado para modelos transfronteiriços, onde o tratamento da finalidade da liquidação, as proteções ao cliente e as obrigações de conformidade podem diferir entre países. O Reino Unido, a União Europeia e Singapura têm caminhos mais claros do que algumas jurisdições emergentes, mas o alinhamento jurídico não é universal. Os bancos devem, portanto, avaliar como os depósitos tokenizados se encaixam nas regras existentes antes de poderem conectar redes entre fronteiras. Esse tratamento regulatório desigual pode atrasar a implementação mesmo quando a plataforma técnica está pronta.
Gestão de Liquidez, Requisitos de Pré-financiamento e Restrições de Portabilidade de Depósitos
Os arranjos de depósito tokenizado transfronteiriço podem exigir saldos pré-financiados ou contas de garantia antes que um token possa ser emitido e transferido. Os testes com valores reais do Projeto Agorá do BIS utilizaram contas de garantia de liquidação bruta em tempo real pré-financiadas e etapas de aprovação manual antes da emissão. Isso preserva a garantia de liquidação, mas pode limitar a flexibilidade que as empresas esperam dos serviços de liquidez contínua. A portabilidade de depósitos também é restrita quando o token de cada banco só pode ser usado em sua própria rede. Um cliente que mantém saldos com múltiplos bancos emissores ainda pode precisar manter posições de liquidez separadas. Os livros-razão compartilhados podem reduzir o atrito na troca de obrigações, mas por si só não tornam os depósitos fungíveis entre todos os emissores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Token:
A Tokenização Baseada em Conta Apoia a Adoção no Curto PrazoA tokenização baseada em conta deteve 64,8% da participação do mercado de depósito tokenizado em 2026 porque se adapta às estruturas existentes de livro-razão de core banking. Esses depósitos mapeiam uma conta bancária em uma representação de token sem alterar a contabilidade do balanço patrimonial do banco. Cada transferência atualiza o balanço patrimonial do emissor, o que preserva a natureza baseada em conta do depósito. Essa estrutura oferece aos bancos estabelecidos uma rota prática para o setor de depósito tokenizado. Também permite que os bancos introduzam recursos programáveis mantendo os controles de conta familiares.
Os tokens de depósito nativos têm previsão de crescimento a um CAGR de 45,3% até 2032 dentro do tamanho do mercado de depósito tokenizado. Eles são emitidos diretamente em redes blockchain públicas ou híbridas e podem suportar liquidação atômica com ativos tokenizados. A JPMorgan Chase & Co. expandiu o JPMD da rede Base da Coinbase em novembro de 2025 para a rede principal Ethereum em outubro de 2026. A expansão coloca caixa institucional ao lado de mercados de ativos e garantias em cadeia. Isso pode permitir que os emissores participem da liquidação de títulos juntamente com a atividade de pagamento. O modelo pode ser atraente onde os clientes exigem acesso controlado à liquidez de blockchain pública.


Por Modelo de Rede:
Redes Compartilhadas Alteram a Estrutura CompetitivaAs redes de banco único responderam por 47,6% da participação de mercado em 2026. O Citi Token Services abrange 7 mercados e suporta liquidez de cliente sempre ativa em sua rede. Os DBS Treasury Tokens também demonstram como os bancos estão usando modelos intrabancários para funções de tesouraria. Esses modelos dão aos bancos controle direto sobre o acesso dos participantes, verificações de conformidade e design de serviços. Eles são especialmente adequados para clientes corporativos existentes que já operam dentro do ecossistema do banco. Sua principal limitação é que a utilidade de uma rede proprietária é limitada pelo alcance do emissor.
As redes interbancárias compartilhadas de múltiplos bancos têm projeção de crescimento a um CAGR de 47,6% até 2032 no mercado de depósito tokenizado. A iniciativa GBTD do Reino Unido concluiu transações ao vivo de depósitos em libras esterlinas tokenizadas em setembro de 2026 em 7 bancos na infraestrutura de tecnologia de livro-razão distribuído da Quant. Barclays PLC, HSBC UK, Lloyds Banking Group plc, Monzo Bank Ltd., Nationwide Building Society, NatWest Group plc e Banco Santander, S.A. participaram da atividade. Os modelos bilaterais continuam relevantes quando 2 bancos desejam concluir uma transação sem aderir a uma única plataforma compartilhada. Standard Chartered PLC e HSBC Holdings plc demonstraram essa abordagem em agosto de 2026 no livro-razão da Swift. As redes compartilhadas podem melhorar o alcance, mas também exigem padrões operacionais e jurídicos comuns.
Por Tipo de Livro-Razão:
Sistemas com Permissão Lideram enquanto o Acesso Público se ExpandeOs livros-razão privados com permissão responderam por 76,3% da participação de mercado em 2026. O Kinexys Digital Payments, o Citi Token Services e o livro-razão compartilhado da Swift utilizam participação controlada para suportar processos de prevenção à lavagem de dinheiro, combate ao financiamento do terrorismo, conheça seu cliente e sanções. O livro-razão da Swift usa uma arquitetura Hyperledger Besu compatível com Máquina Virtual Ethereum. Os ambientes com permissão se alinham com os controles operacionais que os bancos já utilizam para pagamentos regulamentados. Eles também limitam a exposição a contrapartes desconhecidas. Esse design explica por que os livros-razão privados continuam sendo a principal rota para implantações institucionais em grande escala.
As blockchains públicas com acesso a tokens com permissão têm previsão de crescimento a um CAGR de 45,7% até 2032 dentro do tamanho do mercado de depósito tokenizado. O lançamento do JPMD pela JPMorgan Chase & Co. na rede principal Ethereum em outubro de 2026 demonstra essa abordagem híbrida. O token usa controles de permissão destinados a preservar um tratamento regulatório consistente com os depósitos convencionais. A infraestrutura pública pode fornecer acesso a ativos financeiros em cadeia e mercados de garantias. Os controles de token com permissão podem limitar as transferências a participantes aprovados. Esse arranjo oferece aos bancos uma forma de combinar o acesso à rede pública com limites operacionais regulamentados.

Por Caso de Uso:
A Gestão de Tesouraria Lidera enquanto a Liquidação de Câmbio CresceA gestão de tesouraria e liquidez intragrupo respondeu por 30,2% da participação de mercado em 2026. O Serviço de Depósito Tokenizado do HSBC Holdings plc utilizou esse modelo para transações em tempo real entre Hong Kong e Singapura com a Ant International. Os DBS Treasury Tokens também suportam casos de uso de tesouraria corporativa. As equipes de tesouraria podem usar esses serviços para transferir fundos entre entidades do grupo sem depender do horário de funcionamento bancário. O modelo é particularmente relevante para empresas multinacionais com movimentações internas de caixa frequentes. Também pode suportar pagamentos baseados em regras quando condições de negócios definidas são atendidas.
A liquidação de câmbio e pagamento contra pagamento tem projeção de crescimento a um CAGR de 47,3% até 2032 no mercado de depósito tokenizado. O Projeto Agorá do BIS testou cenários de pagamento contra pagamento de franco suíço para libra esterlina e de libra esterlina para dólar americano com média de 80 segundos em julho de 2026. O processo aborda a lacuna de tempo que pode ocorrer quando duas moedas são liquidadas por sistemas diferentes. A liquidação de títulos e ativos digitais são aplicações intimamente relacionadas. Kinexys, Chainlink e Ondo Finance concluíram uma liquidação em tempo real de Títulos do Tesouro dos Estados Unidos tokenizados contra depósitos em dólares americanos em maio de 2025. A iniciativa GBTD do Reino Unido também demonstrou transações de remortgage e de mercado condicional durante setembro de 2026.
Por Escopo de Transação:
A Atividade Doméstica Lidera enquanto a Utilidade Transfronteiriça Define a DireçãoAs transações domésticas responderam por 67,7% da participação de mercado em 2026. A regulamentação de jurisdição única e a infraestrutura intrabancária estabelecida sustentam essa posição. DBS Group Holdings Ltd., OCBC e UOB concluíram transações interbancárias ao vivo em dólares de Singapura no livro-razão da Swift em setembro de 2026. A atividade demonstrou interoperabilidade doméstica de múltiplos bancos entre os 3 principais bancos participantes de Singapura. As implantações domésticas podem operar em um ambiente jurídico e de supervisão mais claro do que as transferências transfronteiriças. Elas também oferecem um ambiente prático para estabelecer procedimentos técnicos e de conformidade comuns.
As transações transfronteiriças têm projeção de crescimento a um CAGR de 45,7% até 2032 no mercado de depósito tokenizado. A transação em dólares americanos de fim de semana entre DBS Group Holdings Ltd. e Citigroup Inc. demonstrou que a liquidação transfronteiriça 24/7 está avançando além das atividades de prova de conceito. As questões jurídicas continuam sendo mais difíceis do que a tecnologia subjacente. Os modelos transfronteiriços devem abordar a finalidade da liquidação, a soberania de dados e a triagem de sanções em várias jurisdições. O BIS declarou que é necessária maior padronização contratual para esse tipo de arranjo transfronteiriço. O valor comercial da liquidação contínua é, portanto, equilibrado com a necessidade de arranjos jurídicos alinhados.
Por Usuário Final:
Bancos Lideram a Emissão enquanto a Participação de Empresas fintech CresceBancos e outras instituições captadoras de depósitos detiveram 37,5% da participação de mercado em 2026. Eles são tanto os principais emissores de depósitos tokenizados quanto os principais usuários de redes intrabancárias. Seu status regulatório e os relacionamentos de depósito existentes os tornam centrais para o modelo operacional. As empresas de mercados de capitais e de investimento utilizam depósitos tokenizados principalmente como a perna de caixa para atividades de entrega contra pagamento. O trabalho da DeCurret DCP no Japão e a atividade entre cadeias da Kinexys ilustram esse uso institucional. Esse grupo de usuários ancora a infraestrutura regulamentada da qual outras aplicações dependem.
As empresas de pagamentos, fintech e ativos digitais têm projeção de crescimento a um CAGR de 46,3% até 2032 no mercado de depósito tokenizado. B2C2, Coinbase e Mastercard participaram da prova de conceito do JPMD da JPMorgan Chase & Co. em novembro de 2025. Seu envolvimento testou a liquidação de nível bancário para empresas que operam em ecossistemas de ativos digitais e pagamentos. Empresas não financeiras como Ant International, BMW Group e Siemens utilizam plataformas institucionais por meio de canais de tesouraria. O acesso individual é mais limitado e apareceu por meio de programas voltados ao varejo, como a iniciativa GBTD. O crescimento neste segmento depende de os bancos fornecerem conectividade controlada a esses ecossistemas mais amplos.
Análise Geográfica
América do Norte
A América do Norte deteve 38,1% da participação do mercado de depósito tokenizado em 2026, sustentada pelo papel do dólar americano na liquidação no atacado. A Kinexys havia processado mais de 4 trilhões de USD cumulativamente e reportou um valor médio diário de transações de 7 bilhões de USD quando o JPMD se expandiu para a rede principal Ethereum em outubro de 2026. A expansão deu aos clientes institucionais acesso a transferências ponto a ponto, postagem de garantias e liquidação de ativos tokenizados. O Citi Token Services opera em 7 mercados, incluindo Estados Unidos, Irlanda, Hong Kong, Singapura, Reino Unido, Japão e Emirados Árabes Unidos. Sua rede suporta liquidez contínua em dólares americanos e euros para clientes multinacionais. A escala da região na compensação em dólares oferece aos bancos uma base sólida para vincular tokens de depósito a atividades globais de pagamento e mercado de capitais.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 43,5% até 2032 no mercado de depósito tokenizado. A Autoridade Monetária de Singapura lançou o BLOOM em outubro de 2025 para desenvolver a liquidação de passivos bancários tokenizados nas moedas do Grupo dos Dez e asiáticas. DBS Group Holdings Ltd., OCBC e UOB concluíram transações interbancárias ao vivo em dólares de Singapura no livro-razão da Swift em setembro de 2026. O piloto EnsembleTX da Autoridade Monetária de Hong Kong suporta atividade com valores reais para liquidação de fundos do mercado monetário e gestão de liquidez intragrupo. O HSBC Holdings plc introduziu seu Serviço de Depósito Tokenizado em Singapura em outubro de 2025 e concluiu transferências transfronteiriças em dólares americanos em tempo real entre Hong Kong e Singapura com a Ant International. O programa DCJPY do Japão também avançou por meio de seu trabalho no Centro de Prova de Conceito de FinTech da Agência de Serviços Financeiros para liquidação de token de segurança.
Europa, América do Sul e Oriente Médio e África
A iniciativa GBTD do Reino Unido concluiu transações ao vivo de depósitos em libras esterlinas tokenizadas interbancárias em setembro de 2026 com Barclays PLC, HSBC UK, Lloyds Banking Group plc, Monzo Bank Ltd., Nationwide Building Society, NatWest Group plc e Banco Santander, S.A. A atividade incluiu 2 conclusões de remortgage e um pagamento condicional de mercado. Standard Chartered PLC e HSBC Holdings plc concluíram uma transação transfronteiriça ao vivo no livro-razão da Swift em agosto de 2026, demonstrando fluxos de depósito tokenizado em euros e libras esterlinas nos corredores europeus. A América do Sul permanece em estágio inicial, embora o Banco Central do Brasil participe de colaboração bilateral em tecnologia de livro-razão distribuído com a Autoridade Monetária de Hong Kong. O Oriente Médio e África estão ganhando impulso por meio dos Emirados Árabes Unidos, onde o Citi Token Services adicionou suporte em dólares americanos e euros em setembro de 2026. O HSBC Holdings plc também adicionou capacidade em dirhams dos Emirados Árabes Unidos para clientes corporativos no país.
Cenário Competitivo
Concentração do Mercado
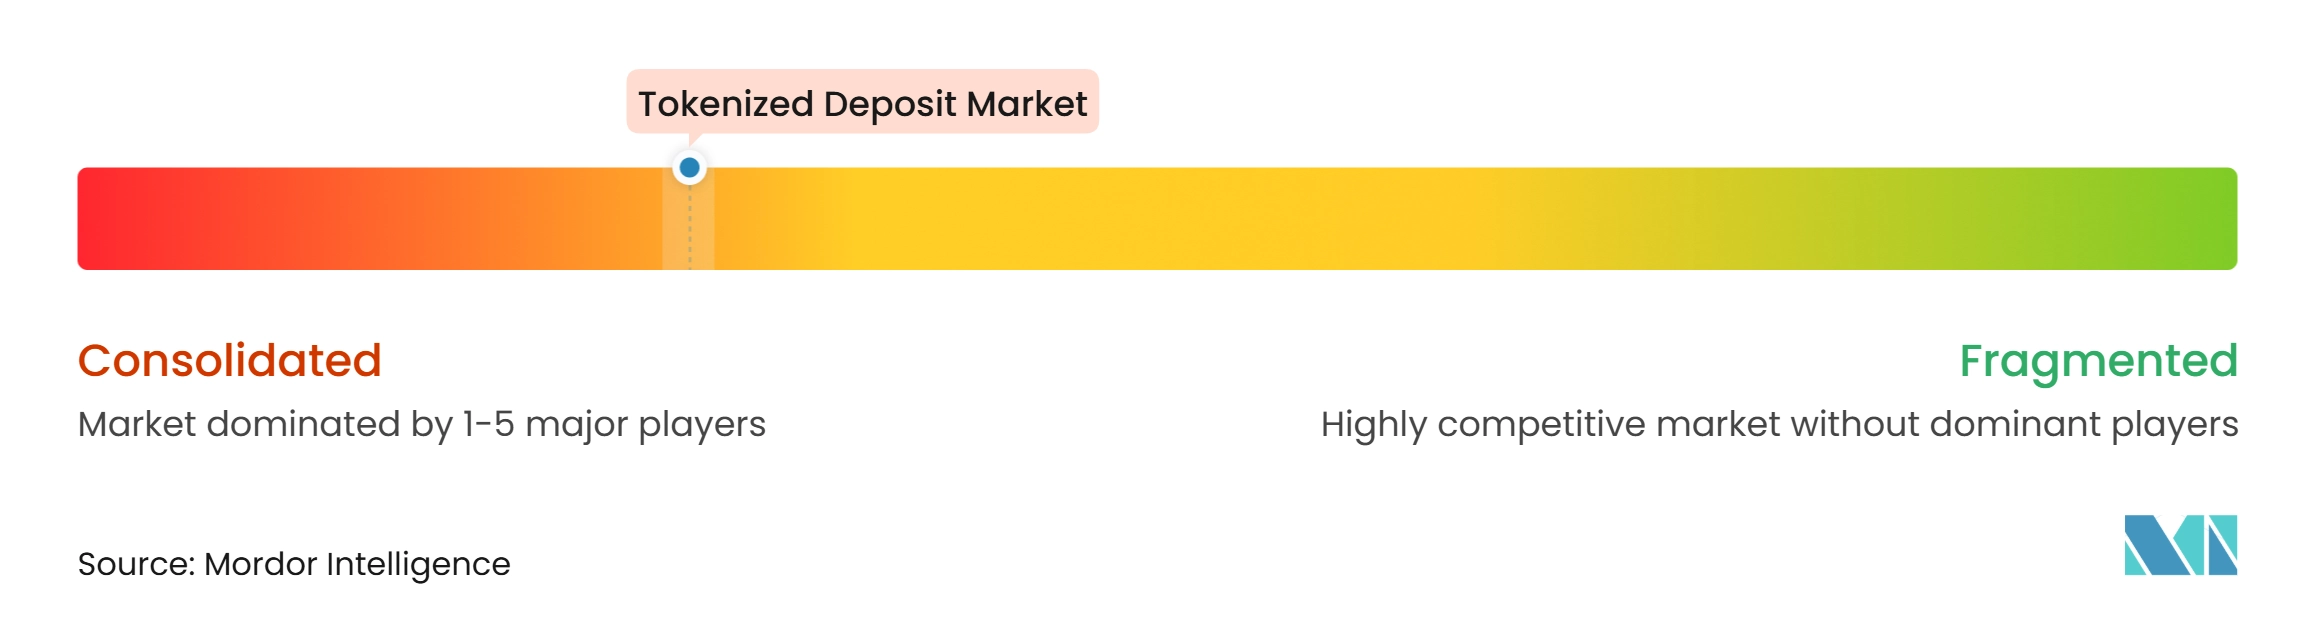
O mercado de depósito tokenizado está comercialmente concentrado em um pequeno grupo de bancos de primeira linha, enquanto a estrutura de rede mais ampla permanece fragmentada. JPMorgan Chase & Co., Citigroup Inc., HSBC Holdings plc, DBS Group Holdings Ltd. e Standard Chartered PLC respondem por grande parte da atividade comercial ao vivo documentada em 2026. Suas estratégias seguem 3 caminhos amplos. Alguns bancos constroem redes proprietárias escaladas para aprofundar os relacionamentos com clientes. Outros investem em infraestrutura compartilhada por meio do livro-razão da Swift e do Projeto Agorá. Um terceiro grupo participa de programas domésticos que utilizam estruturas regulatórias e bancárias locais para estabelecer interoperabilidade.
A JPMorgan Chase & Co. expandiu o JPMD para a rede principal Ethereum em outubro de 2026, colocando caixa institucional ao lado de mercados de ativos em cadeia. A Citigroup Inc. expandiu o Token Services para o Japão e os Emirados Árabes Unidos em setembro de 2026, levando a rede a 7 mercados. O HSBC Holdings plc introduziu o Serviço de Depósito Tokenizado em Singapura em outubro de 2025, com a Ant International como seu primeiro cliente para transferências em dólares americanos transfronteiriças 24/7. Esses movimentos mostram como os bancos líderes estão combinando expansão geográfica, serviços de tesouraria e conectividade de ativos em cadeia. O mercado de depósito tokenizado também inclui a Partior Pte. Ltd., que foi cofundada por DBS Group Holdings Ltd., JPMorgan Chase & Co. e Standard Chartered PLC como uma rede independente de liquidação interbancária no atacado.
Os bancos custodiantes também estão se posicionando dentro da infraestrutura. O BNY atuou como facilitador de liquidação nos testes com valores reais do Projeto Agorá do BIS em julho de 2026, vinculando funções de custódia e liquidação. Os contratos inteligentes publicamente verificáveis do JPMD no Ethereum fornecem um modelo de transparência diferente dos sistemas fechados tradicionais. Os bancos de médio porte continuam sendo uma lacuna no mercado de depósito tokenizado porque muitos carecem de recursos para plataformas dedicadas. A fungibilidade entre emissores também permanece não resolvida entre redes de tokens concorrentes. O trabalho do Projeto Ensemble da Autoridade Monetária de Hong Kong identifica a necessidade de infraestrutura compartilhada que possa suportar casos de uso mais amplos de liquidação e liquidez.
Líderes do Setor de Depósito Tokenizado
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
HSBC Holdings plc
-
DBS Group Holdings Ltd.
-
Partior Pte. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Depósito Tokenizado Empresas cobertas neste relatório
- JPMorgan Chase & Co.
- Citigroup Inc.
- HSBC Holdings plc
- DBS Group Holdings Ltd.
- Standard Chartered PLC
- Partior Pte. Ltd.
- Wells Fargo & Company
- Barclays PLC
- Lloyds Banking Group plc
- NatWest Group plc
- Banco Santander, S.A.
- Monzo Bank Ltd.
- Nationwide Building Society
- The Huntington National Bank
- First Horizon Corporation
- M&T Bank Corporation
- BNY
- Old National Bancorp
- Royal Bank of Canada
- The Bank of Nova Scotia
Desenvolvimentos industriais recentes em Mercado de Depósito Tokenizado
- Outubro de 2026: A Kinexys da JPMorgan Chase & Co. expandiu o JPMD para a rede principal Ethereum, ampliando o acesso institucional além da Base para transferências ponto a ponto, postagem de garantias e liquidação de ativos tokenizados. A Kinexys processou mais de 4 trilhões de USD cumulativamente.
- Setembro de 2026: 7 bancos do Reino Unido concluíram transações ao vivo de depósitos em libras esterlinas tokenizadas interbancárias no âmbito da iniciativa GBTD. A atividade incluiu 2 conclusões de remortgage e um pagamento condicional de mercado.
- Setembro de 2026: O Citi Token Services se expandiu para o Japão e os Emirados Árabes Unidos, alcançando 7 mercados e suportando liquidez transfronteiriça contínua em dólares americanos e euros.
- Setembro de 2026: DBS Group Holdings Ltd. e Citigroup Inc. concluíram um pagamento transfronteiriço ao vivo em dólares americanos no fim de semana no livro-razão da Swift, completando a transferência de Singapura para Nova York em minutos.
Escopo do Relatório Global do Mercado de Depósito Tokenizado
Visão geral da segmentação
| Depósitos Tokenizados Baseados em Conta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancário) |
| Interbancário – Redes Compartilhadas de Múltiplos Bancos |
| Interbancário – Links Bilaterais e Entre Redes |
| Livros-Razão Privados com Permissão |
| Blockchains Públicas com Acesso a Tokens com Permissão |
| Liquidação de Títulos e Ativos Digitais e Gestão de Garantias |
| Liquidação de Câmbio e PvP |
| Gestão de Tesouraria e Liquidez Intragrupo |
| Pagamentos Comerciais e Institucionais de Terceiros |
| Pagamentos de Varejo e Outros |
| Doméstico |
| Transfronteiriço |
| Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercados de Capitais e de Investimento | |
| Empresas de Pagamentos, fintech e Ativos Digitais | |
| Empresas Não Financeiras | Grandes Empresas e Multinacionais |
| PMEs | |
| Entidades do Setor Público e Governamentais | |
| Pessoas Físicas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Modelo de Token | Depósitos Tokenizados Baseados em Conta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Rede | Redes de Banco Único (Intrabancário) | |
| Interbancário – Redes Compartilhadas de Múltiplos Bancos | ||
| Interbancário – Links Bilaterais e Entre Redes | ||
| Por Tipo de Livro-Razão | Livros-Razão Privados com Permissão | |
| Blockchains Públicas com Acesso a Tokens com Permissão | ||
| Por Caso de Uso | Liquidação de Títulos e Ativos Digitais e Gestão de Garantias | |
| Liquidação de Câmbio e PvP | ||
| Gestão de Tesouraria e Liquidez Intragrupo | ||
| Pagamentos Comerciais e Institucionais de Terceiros | ||
| Pagamentos de Varejo e Outros | ||
| Por Escopo de Transação | Doméstico | |
| Transfronteiriço | ||
| Por Usuário Final | Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercados de Capitais e de Investimento | ||
| Empresas de Pagamentos, fintech e Ativos Digitais | ||
| Empresas Não Financeiras | Grandes Empresas e Multinacionais | |
| PMEs | ||
| Entidades do Setor Público e Governamentais | ||
| Pessoas Físicas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para depósitos tokenizados?
O mercado de depósito tokenizado tem previsão de crescimento a um CAGR de 33,2% de 2027 a 2032, passando de 4,1 trilhões de USD em 2027 para 17,2 trilhões de USD até 2032.
Para que são utilizados os depósitos tokenizados?
Os principais usos incluem gestão de tesouraria e liquidez intragrupo, liquidação de câmbio, liquidação de pagamento contra pagamento e liquidação de títulos tokenizados.
Qual modelo de token lidera a adoção?
A tokenização baseada em conta deteve 64,8% de participação em 2026 por ser compatível com os livros-razão de core banking existentes. Ela permite que os bancos mantenham estruturas estabelecidas de contabilidade e controle de contas.
Por que os depósitos tokenizados transfronteiriços estão crescendo?
Eles podem reduzir os atrasos de liquidação entre fusos horários e fins de semana. DBS Group Holdings Ltd. e Citigroup Inc. concluíram uma transferência ao vivo em dólares americanos de Singapura para Nova York em minutos durante setembro de 2026.
Qual região está crescendo mais rapidamente para depósitos tokenizados?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 43,5% até 2032, sustentada por iniciativas em Singapura, Hong Kong e Japão.
O que limita a adoção mais ampla de depósitos tokenizados?
A interoperabilidade entre emissores, o tratamento jurídico diferenciado, a complexidade de integração com sistemas centrais e os requisitos de pré-financiamento continuam sendo restrições materiais.