
Tokenized Deposit Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.10 Billionen US-Dollar |
| Marktgröße (2032) | 17.20 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 33.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tokenized Deposit Marktanalyse von Mordor Intelligence
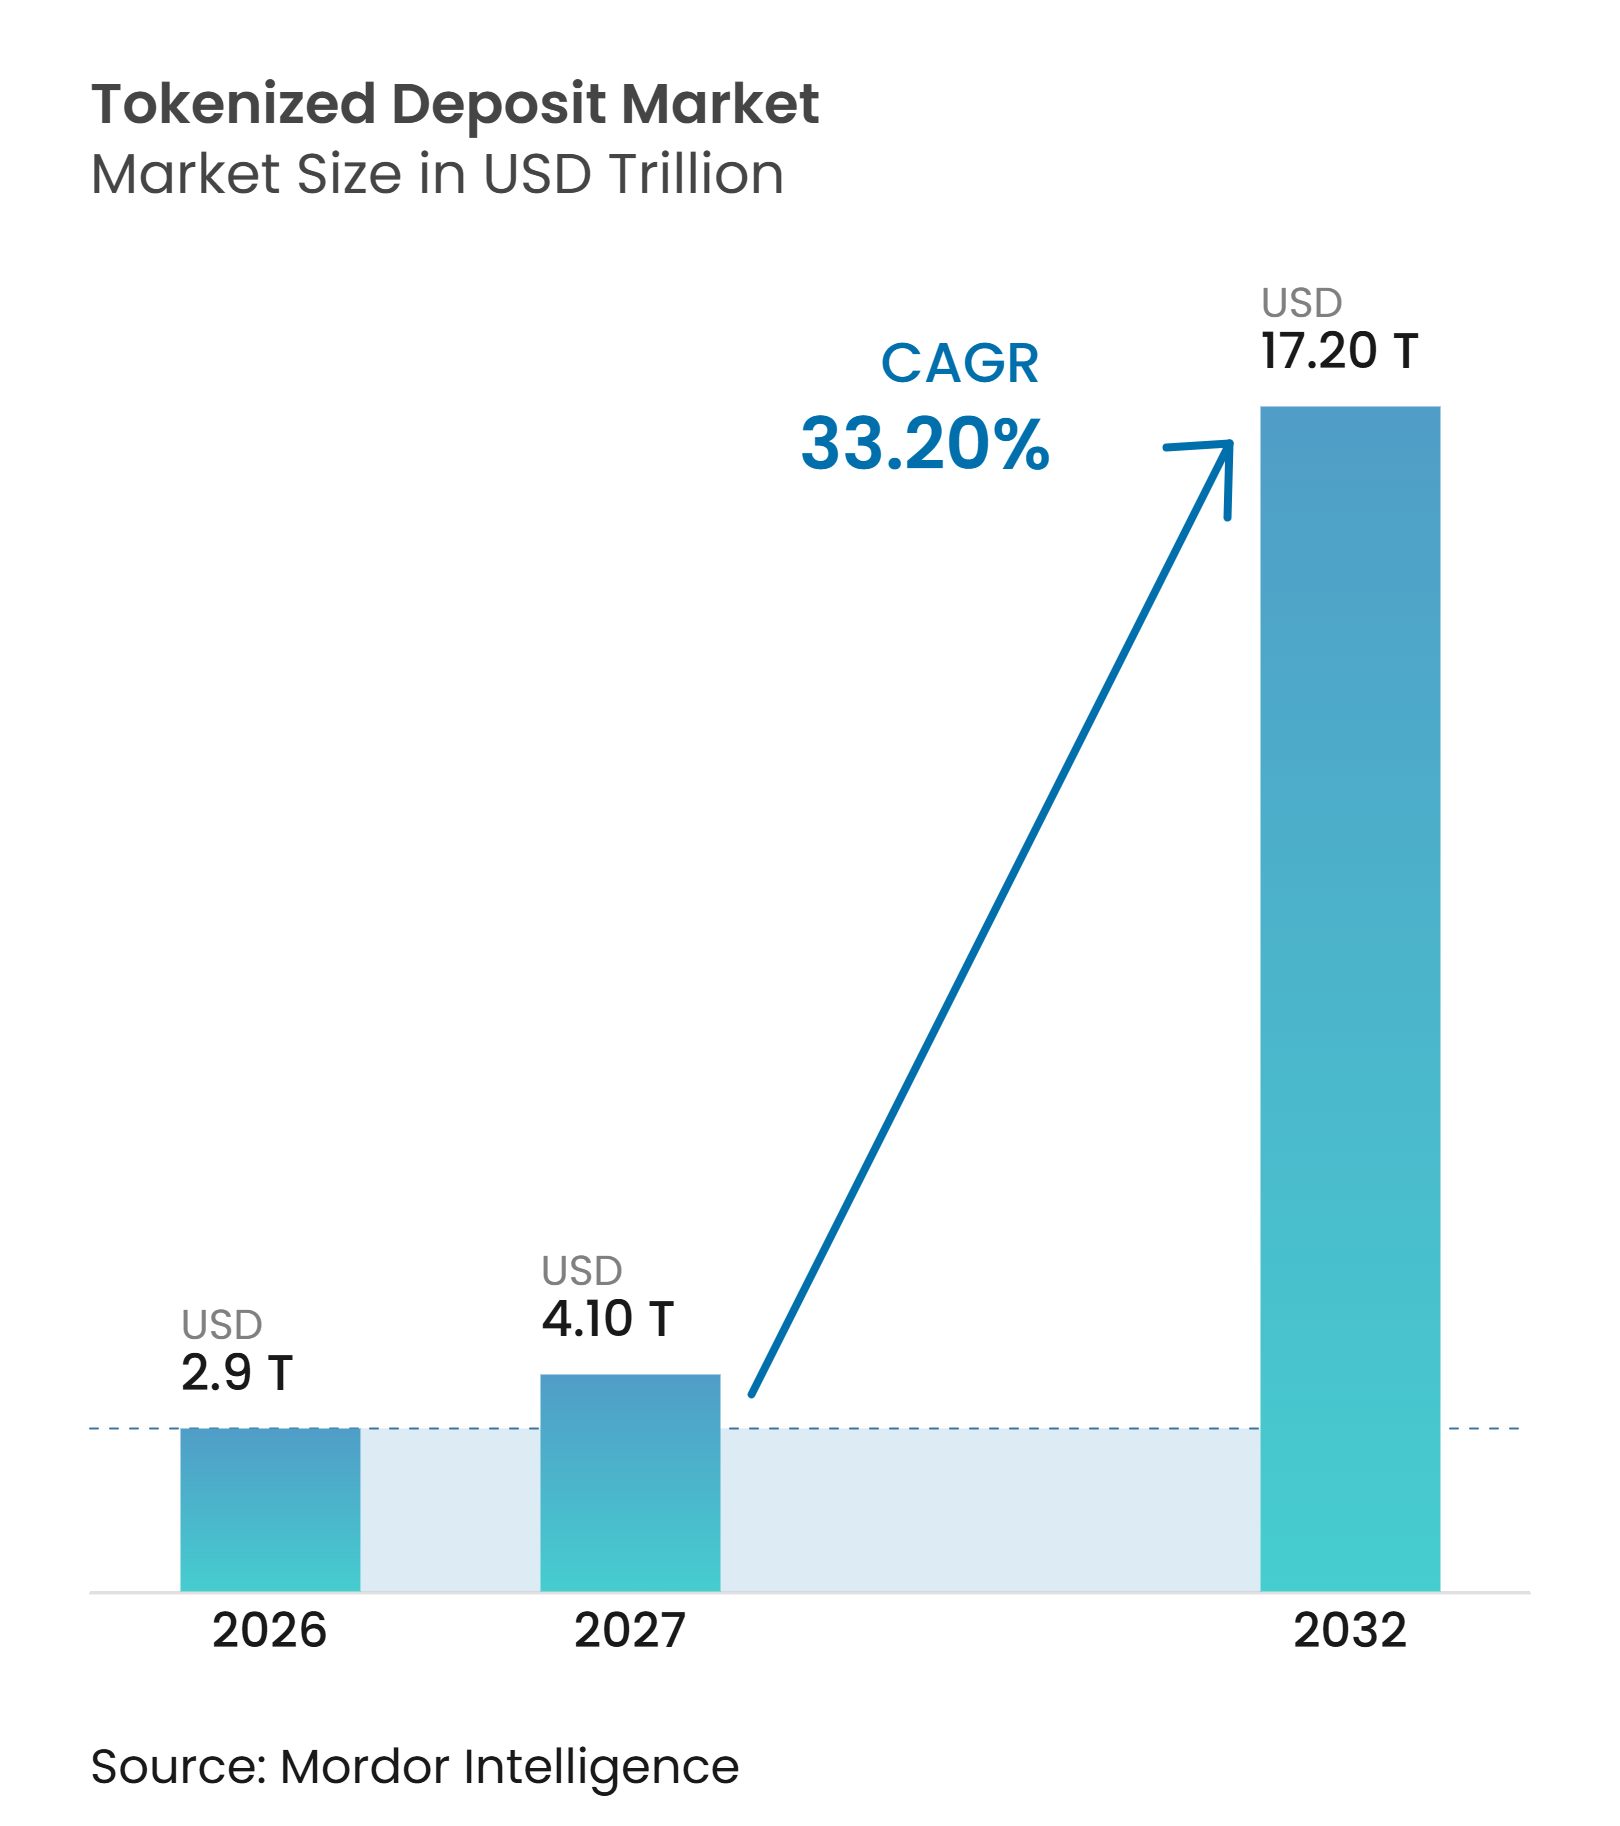
Die Größe des Tokenized Deposit Marktes wird voraussichtlich von 2,9 Billionen USD im Jahr 2026 auf 4,10 Billionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 17,20 Billionen USD bei einem CAGR von 33,20 % über den Zeitraum 2027–2032 erreichen.
Tokenisierte Einlagen repräsentieren Verbindlichkeiten von Geschäftsbanken auf der Basis von Distributed-Ledger-Technologie, behalten dabei jedoch die rechtliche Behandlung und den Einlagensicherungsschutz konventioneller Einlagen bei. Der Tokenized Deposit Markt reagiert auf Abwicklungsverzögerungen im Korrespondenzbankwesen, darunter Wochenendsperrungen, Zeitzonenlücken und die Liquiditätsbelastung, die diese Lücken für globale Treasury-Teams verursachen. Gemeinsame Infrastrukturen gewinnen an Bedeutung, da Banken ihre proprietären Einlagennetzwerke verbinden möchten, ohne bestehende Echtzeit-Brutto-Abwicklungssysteme zu ersetzen. Stablecoins erzeugen zudem Wettbewerbsdruck, der etablierte Banken dazu veranlasst, reguliertes Bankgeld als Cash-Leg für institutionelle On-Chain-Transaktionen zu positionieren. Die daraus resultierende Chance konzentriert sich auf interoperable Abwicklung, programmierbare Treasury-Dienste und die Verbindung zwischen Bankeinlagen und tokenisierten Finanzanlagen.
Wichtigste Erkenntnisse des Berichts
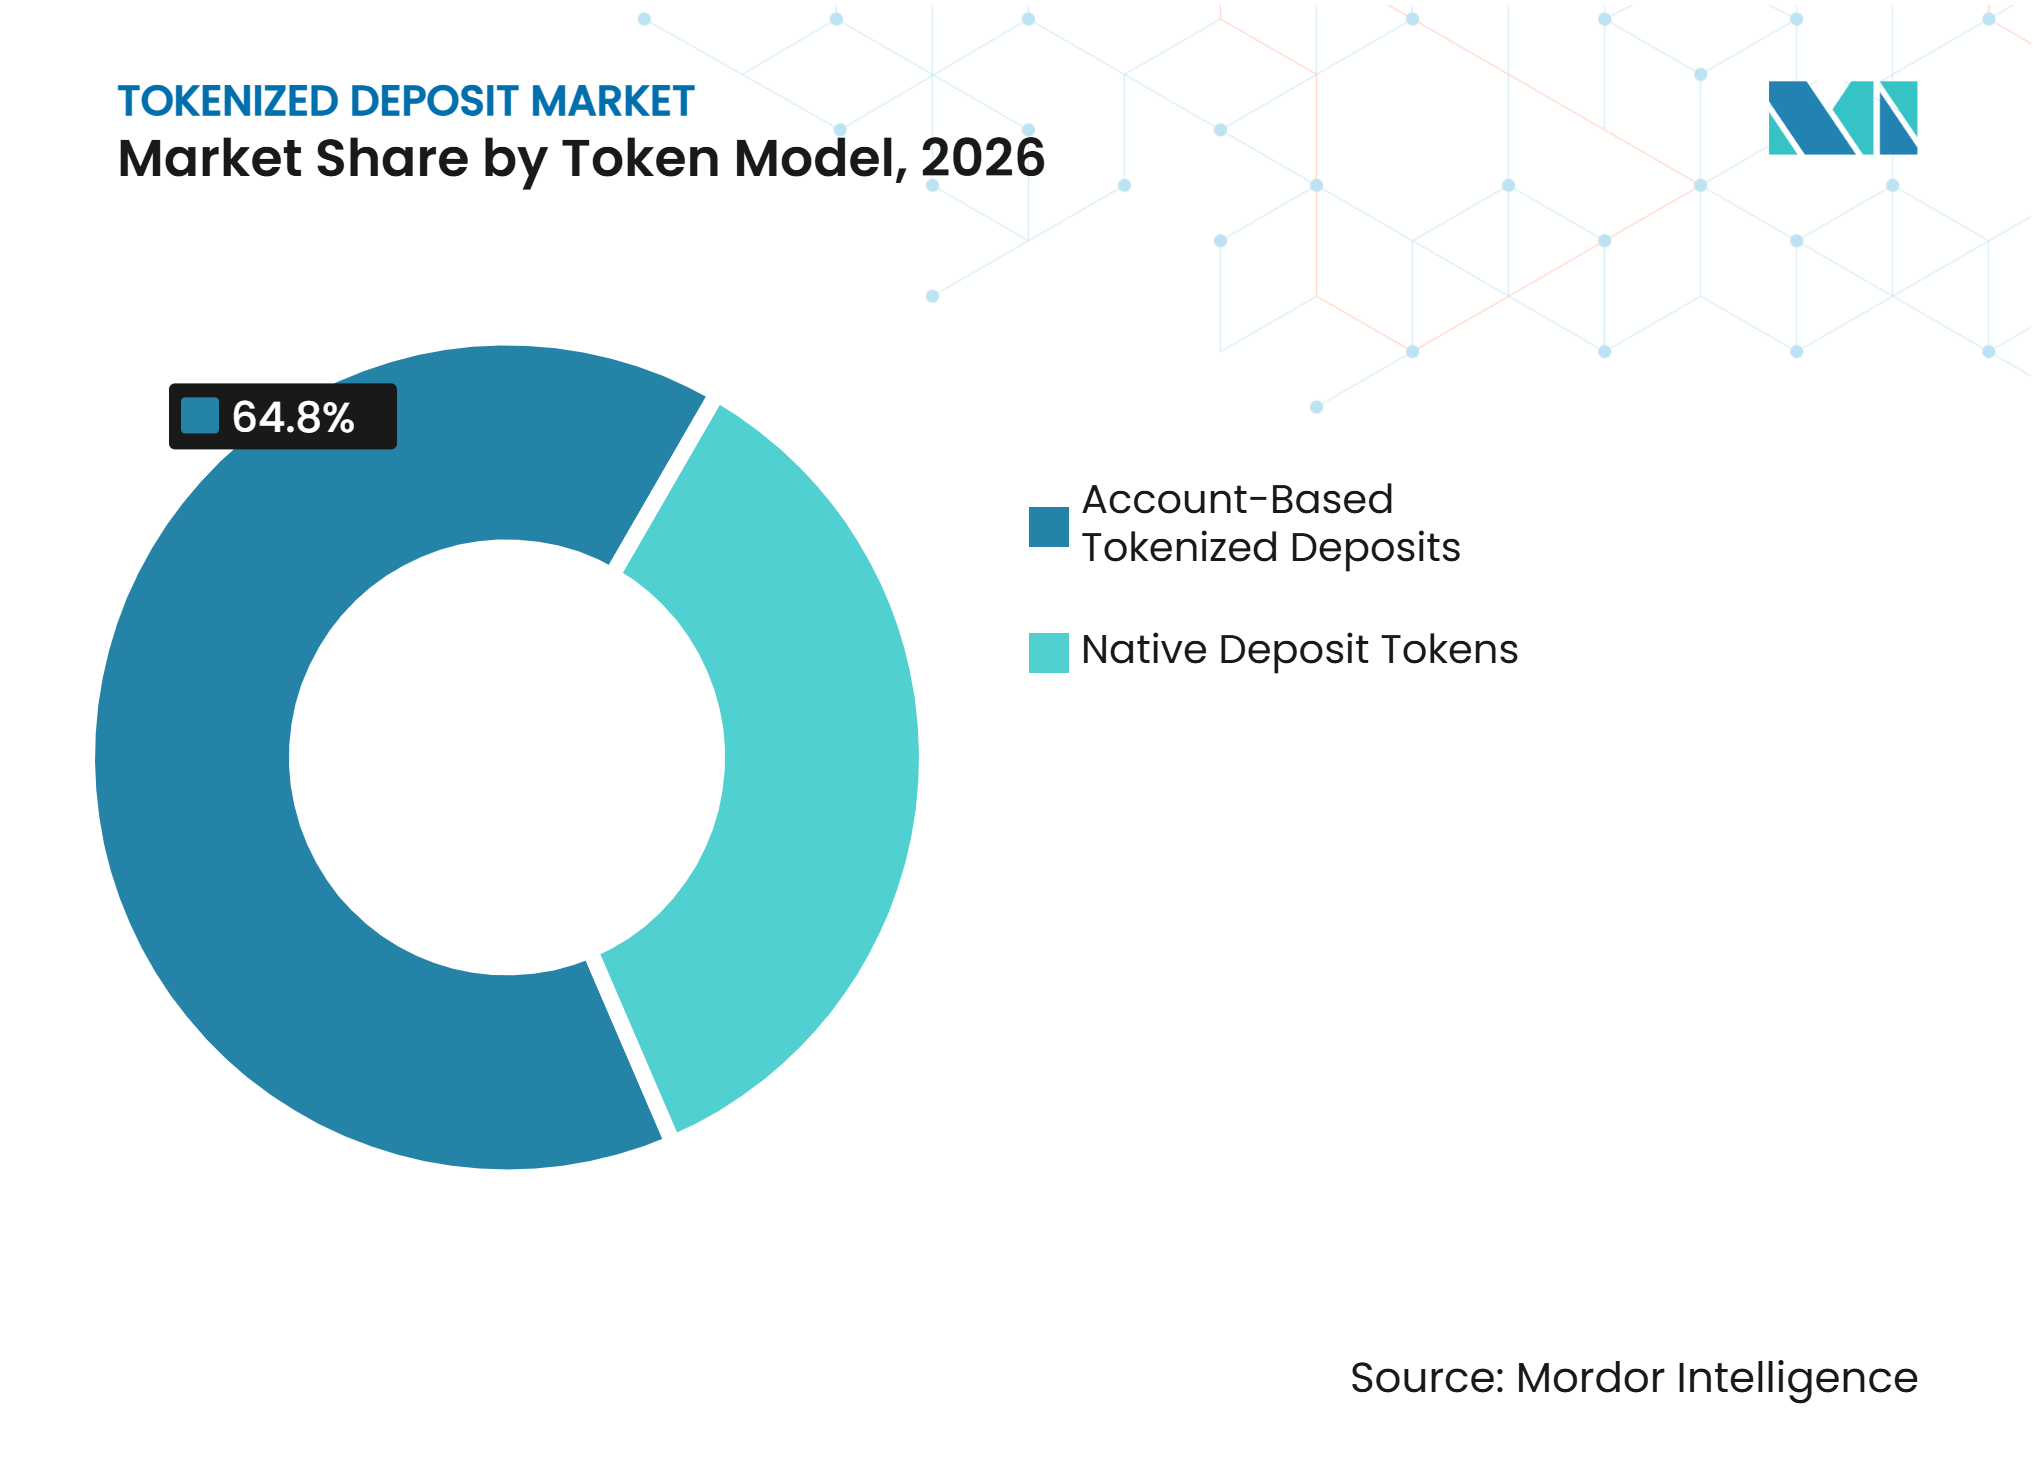
- Nach Token-Modell erfasste die kontobasierte Tokenisierung im Jahr 2026 einen Marktanteil von 64,8 % am Tokenized Deposit Markt, während native Einlagen-Token bis 2032 voraussichtlich mit einem CAGR von 45,3 % wachsen werden.
- Nach Netzwerkmodell erfassten Einzelbank-Netzwerke im Jahr 2026 einen Marktanteil von 47,6 % am Tokenized Deposit Markt, während interbanken-übergreifende gemeinsame Multi-Bank-Netzwerke bis 2032 voraussichtlich mit einem CAGR von 47,6 % wachsen werden.
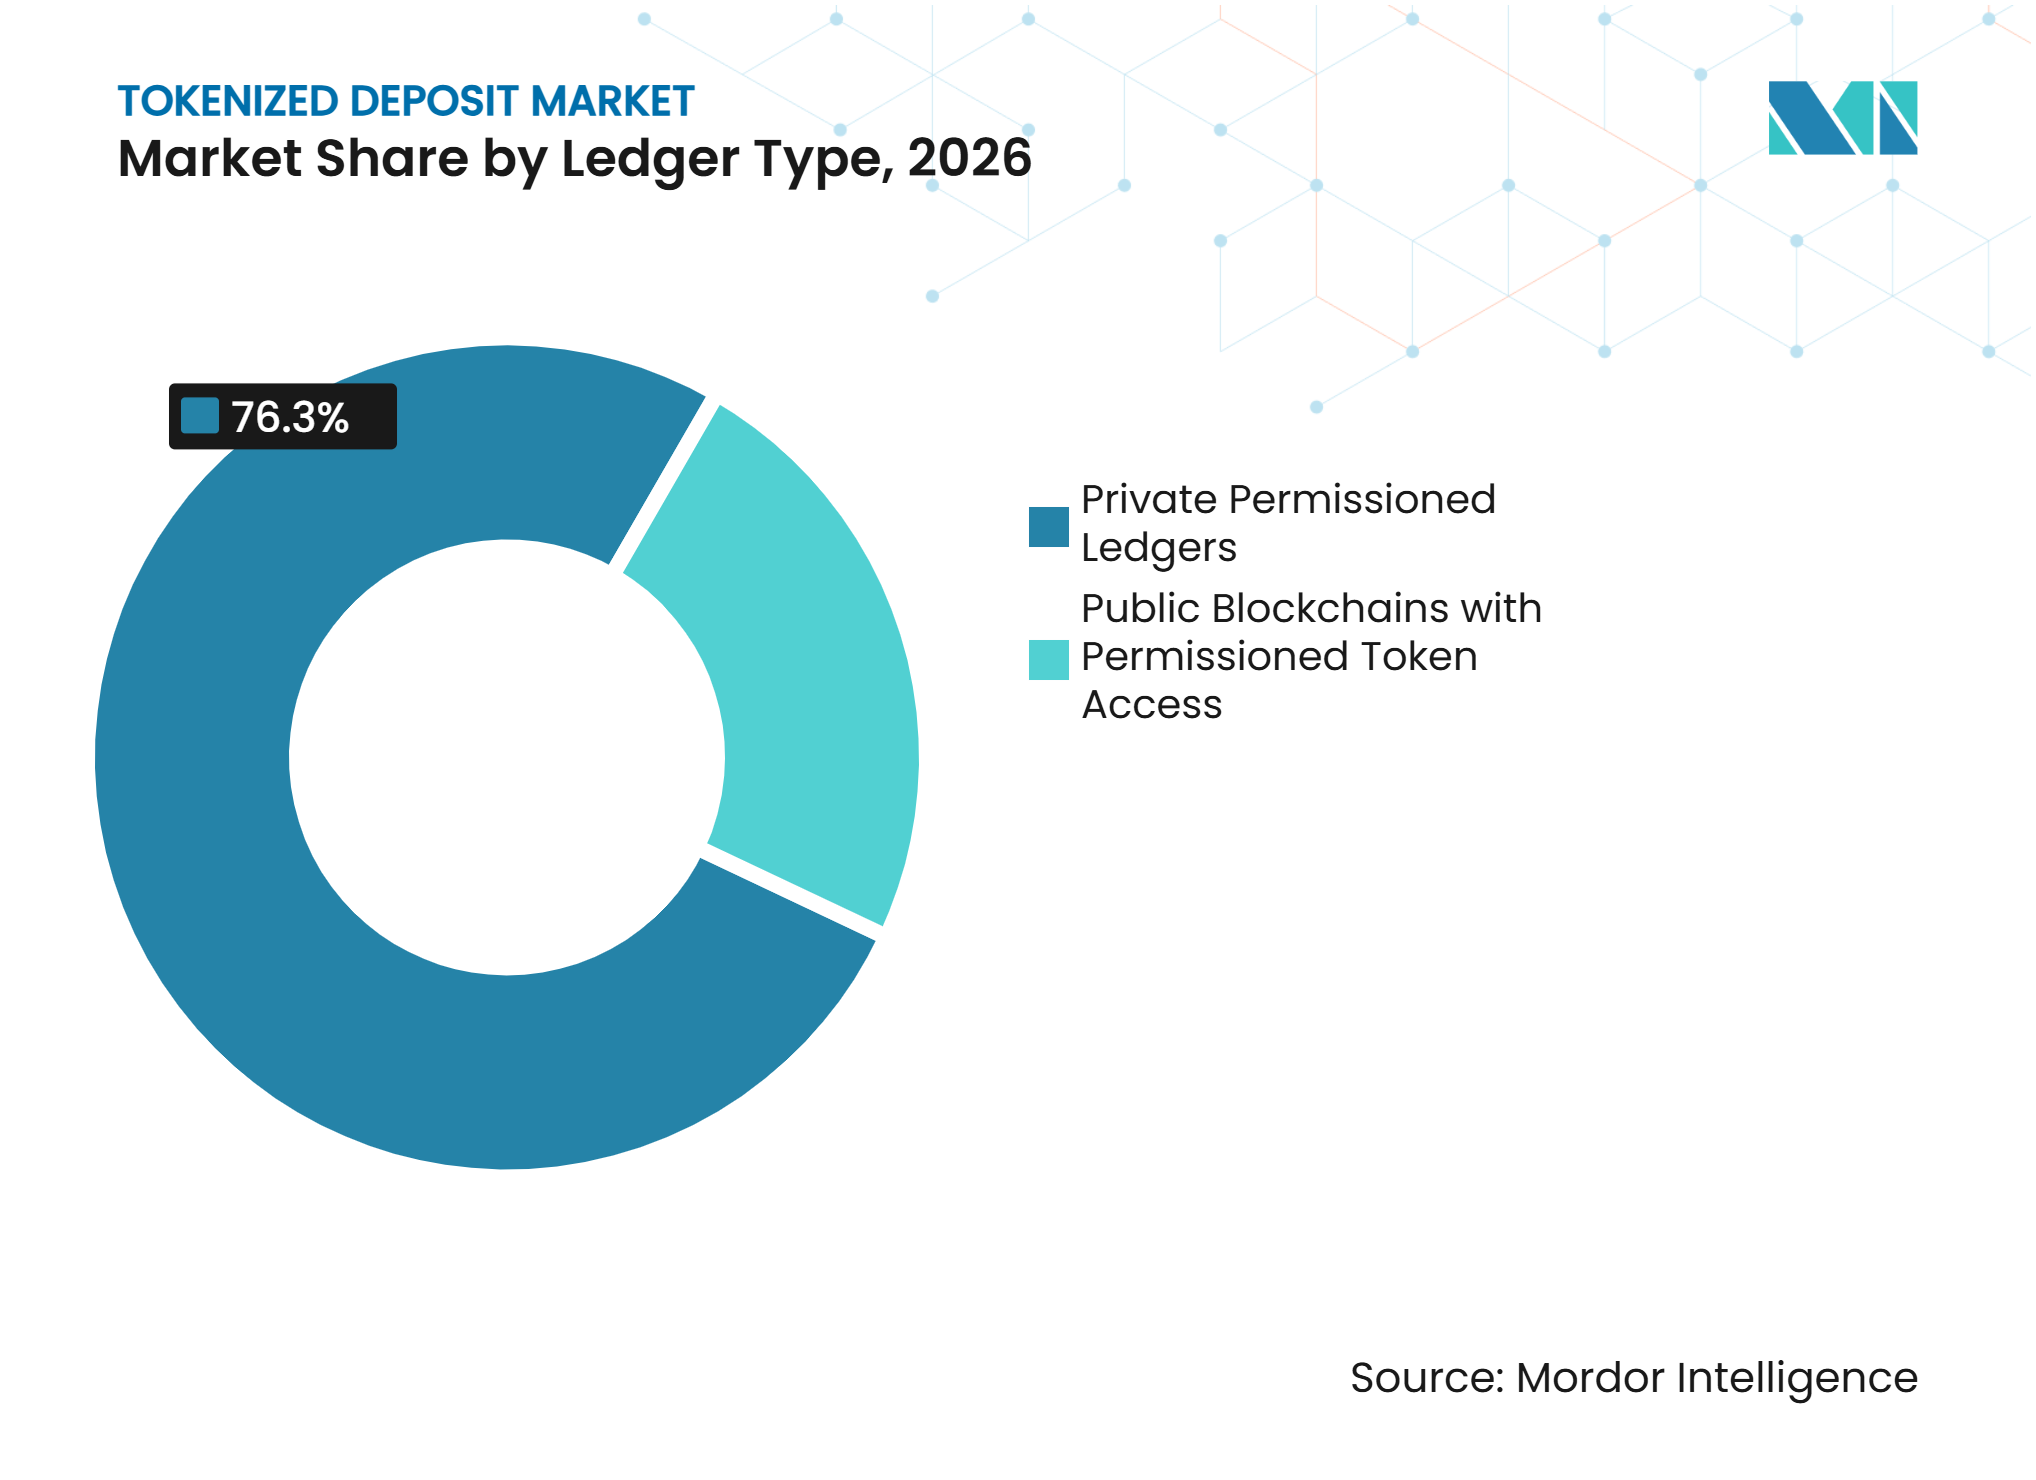
- Nach Ledger-Typ erfassten private permissioned Ledger im Jahr 2026 einen Marktanteil von 76,3 % am Tokenized Deposit Markt, während öffentliche Blockchains mit permissioned Token-Zugang bis 2032 voraussichtlich mit einem CAGR von 45,7 % wachsen werden.
- Nach Anwendungsfall erfasste das konzerninterne Treasury- und Liquiditätsmanagement im Jahr 2026 einen Marktanteil von 30,2 % am Tokenized Deposit Markt, während Devisen- und Zahlung-gegen-Zahlung-Abwicklung bis 2032 voraussichtlich mit einem CAGR von 47,3 % wachsen werden.
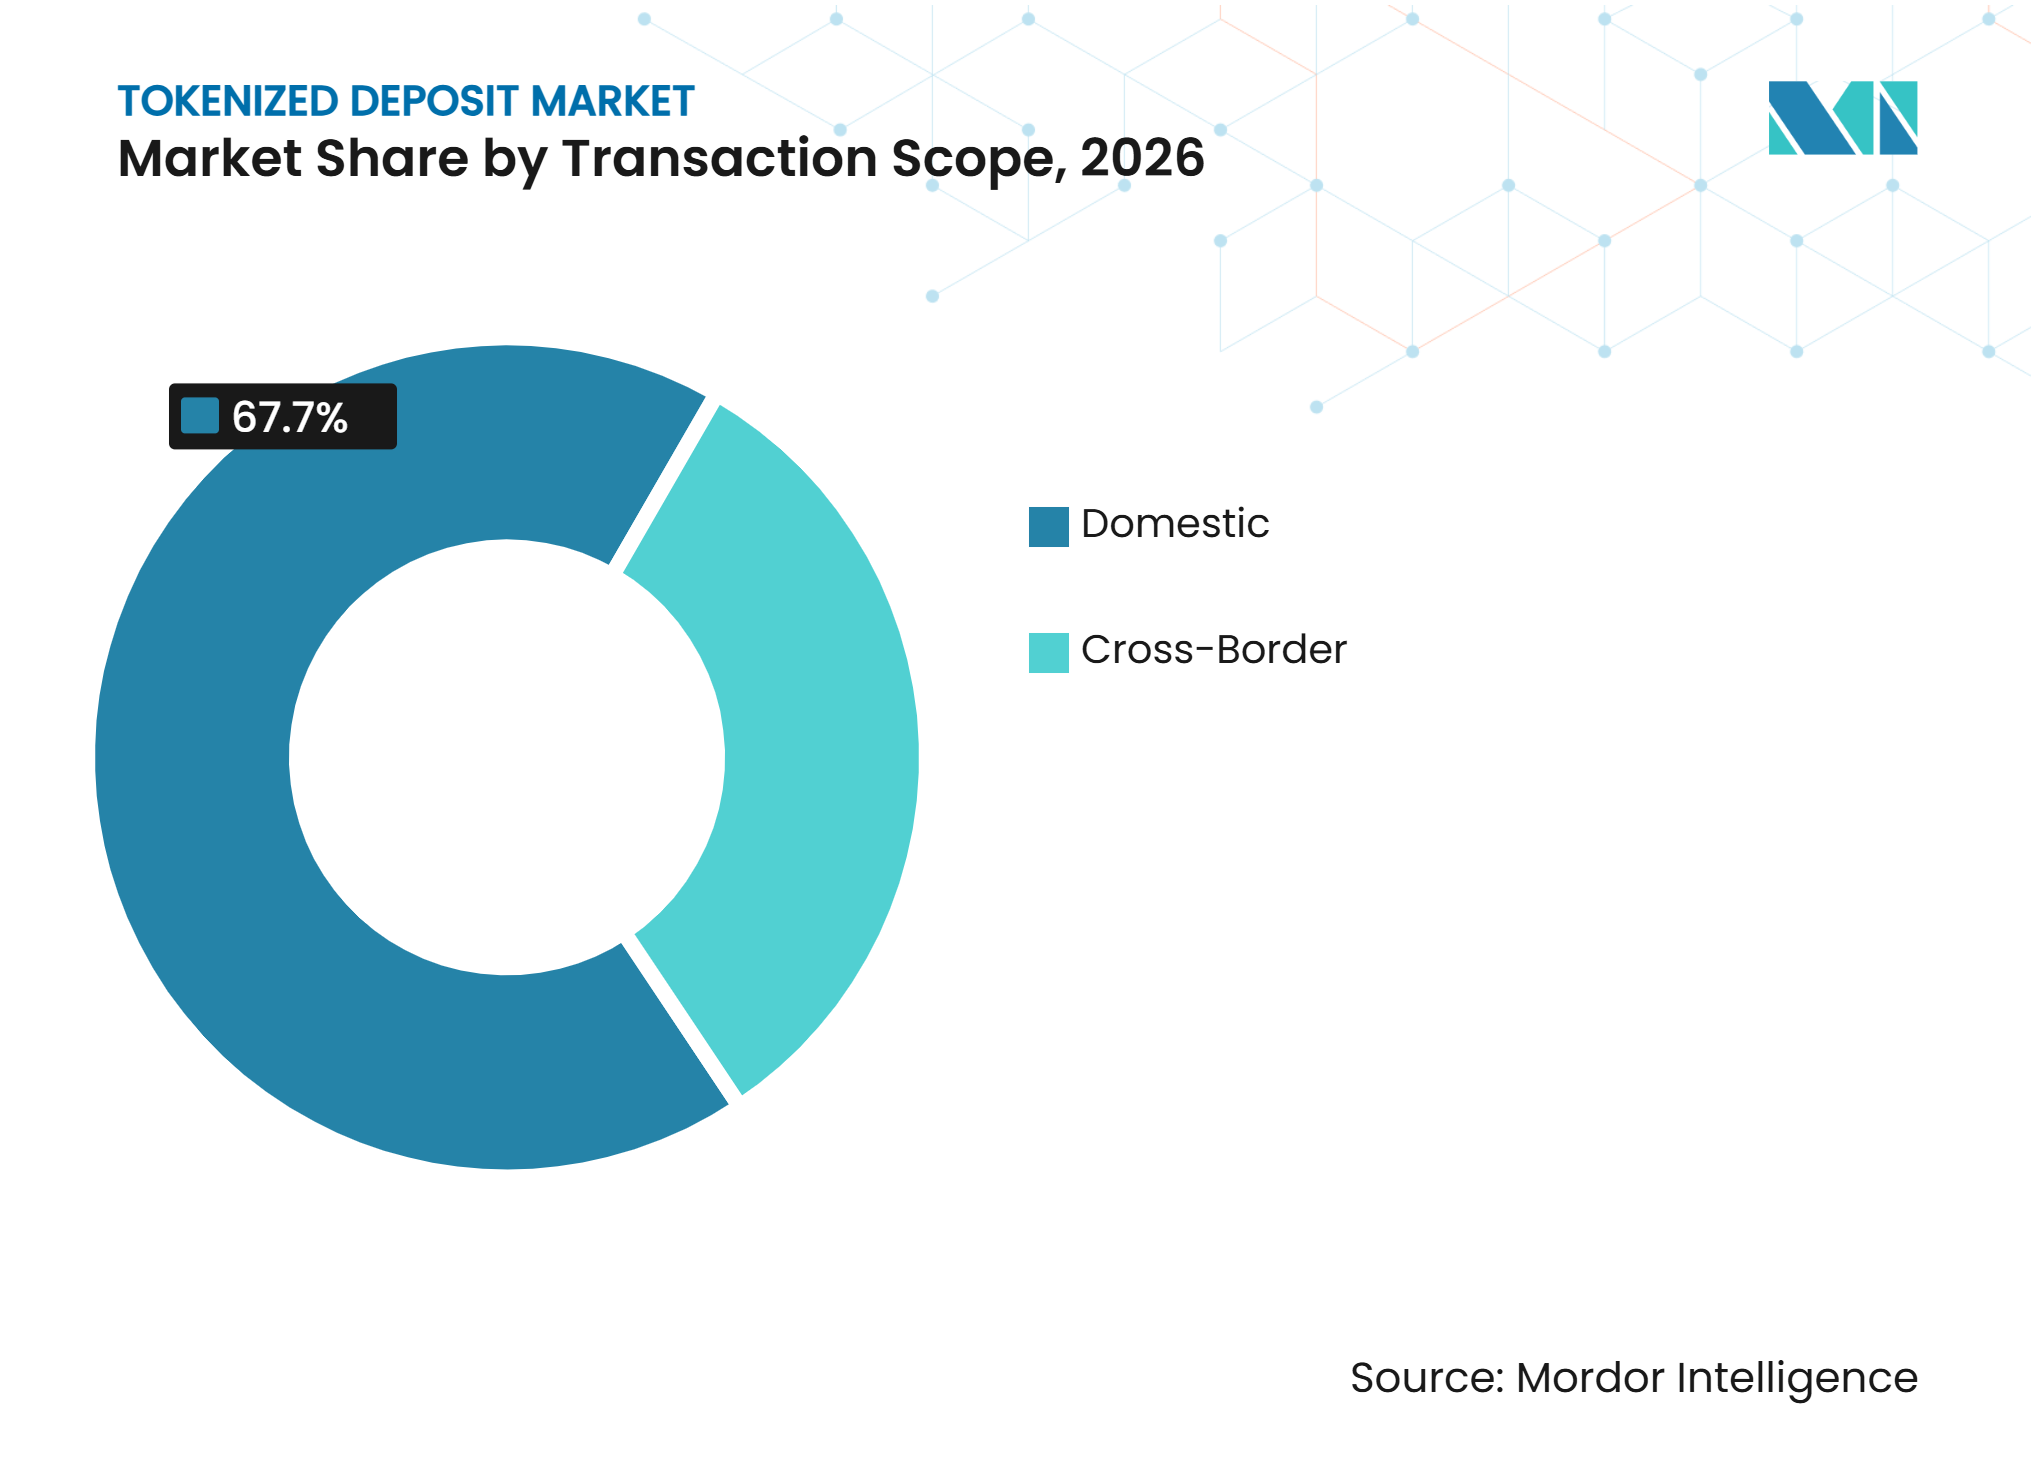
- Nach Transaktionsumfang erfassten Inlandstransaktionen im Jahr 2026 einen Marktanteil von 67,7 % am Tokenized Deposit Markt, während grenzüberschreitende Transaktionen bis 2032 voraussichtlich mit einem CAGR von 45,7 % wachsen werden.
- Nach Endnutzer erfassten Banken und andere einlagennehmende Institute im Jahr 2026 einen Marktanteil von 37,5 % am Tokenized Deposit Markt, während Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte bis 2032 voraussichtlich mit einem CAGR von 46,3 % wachsen werden.
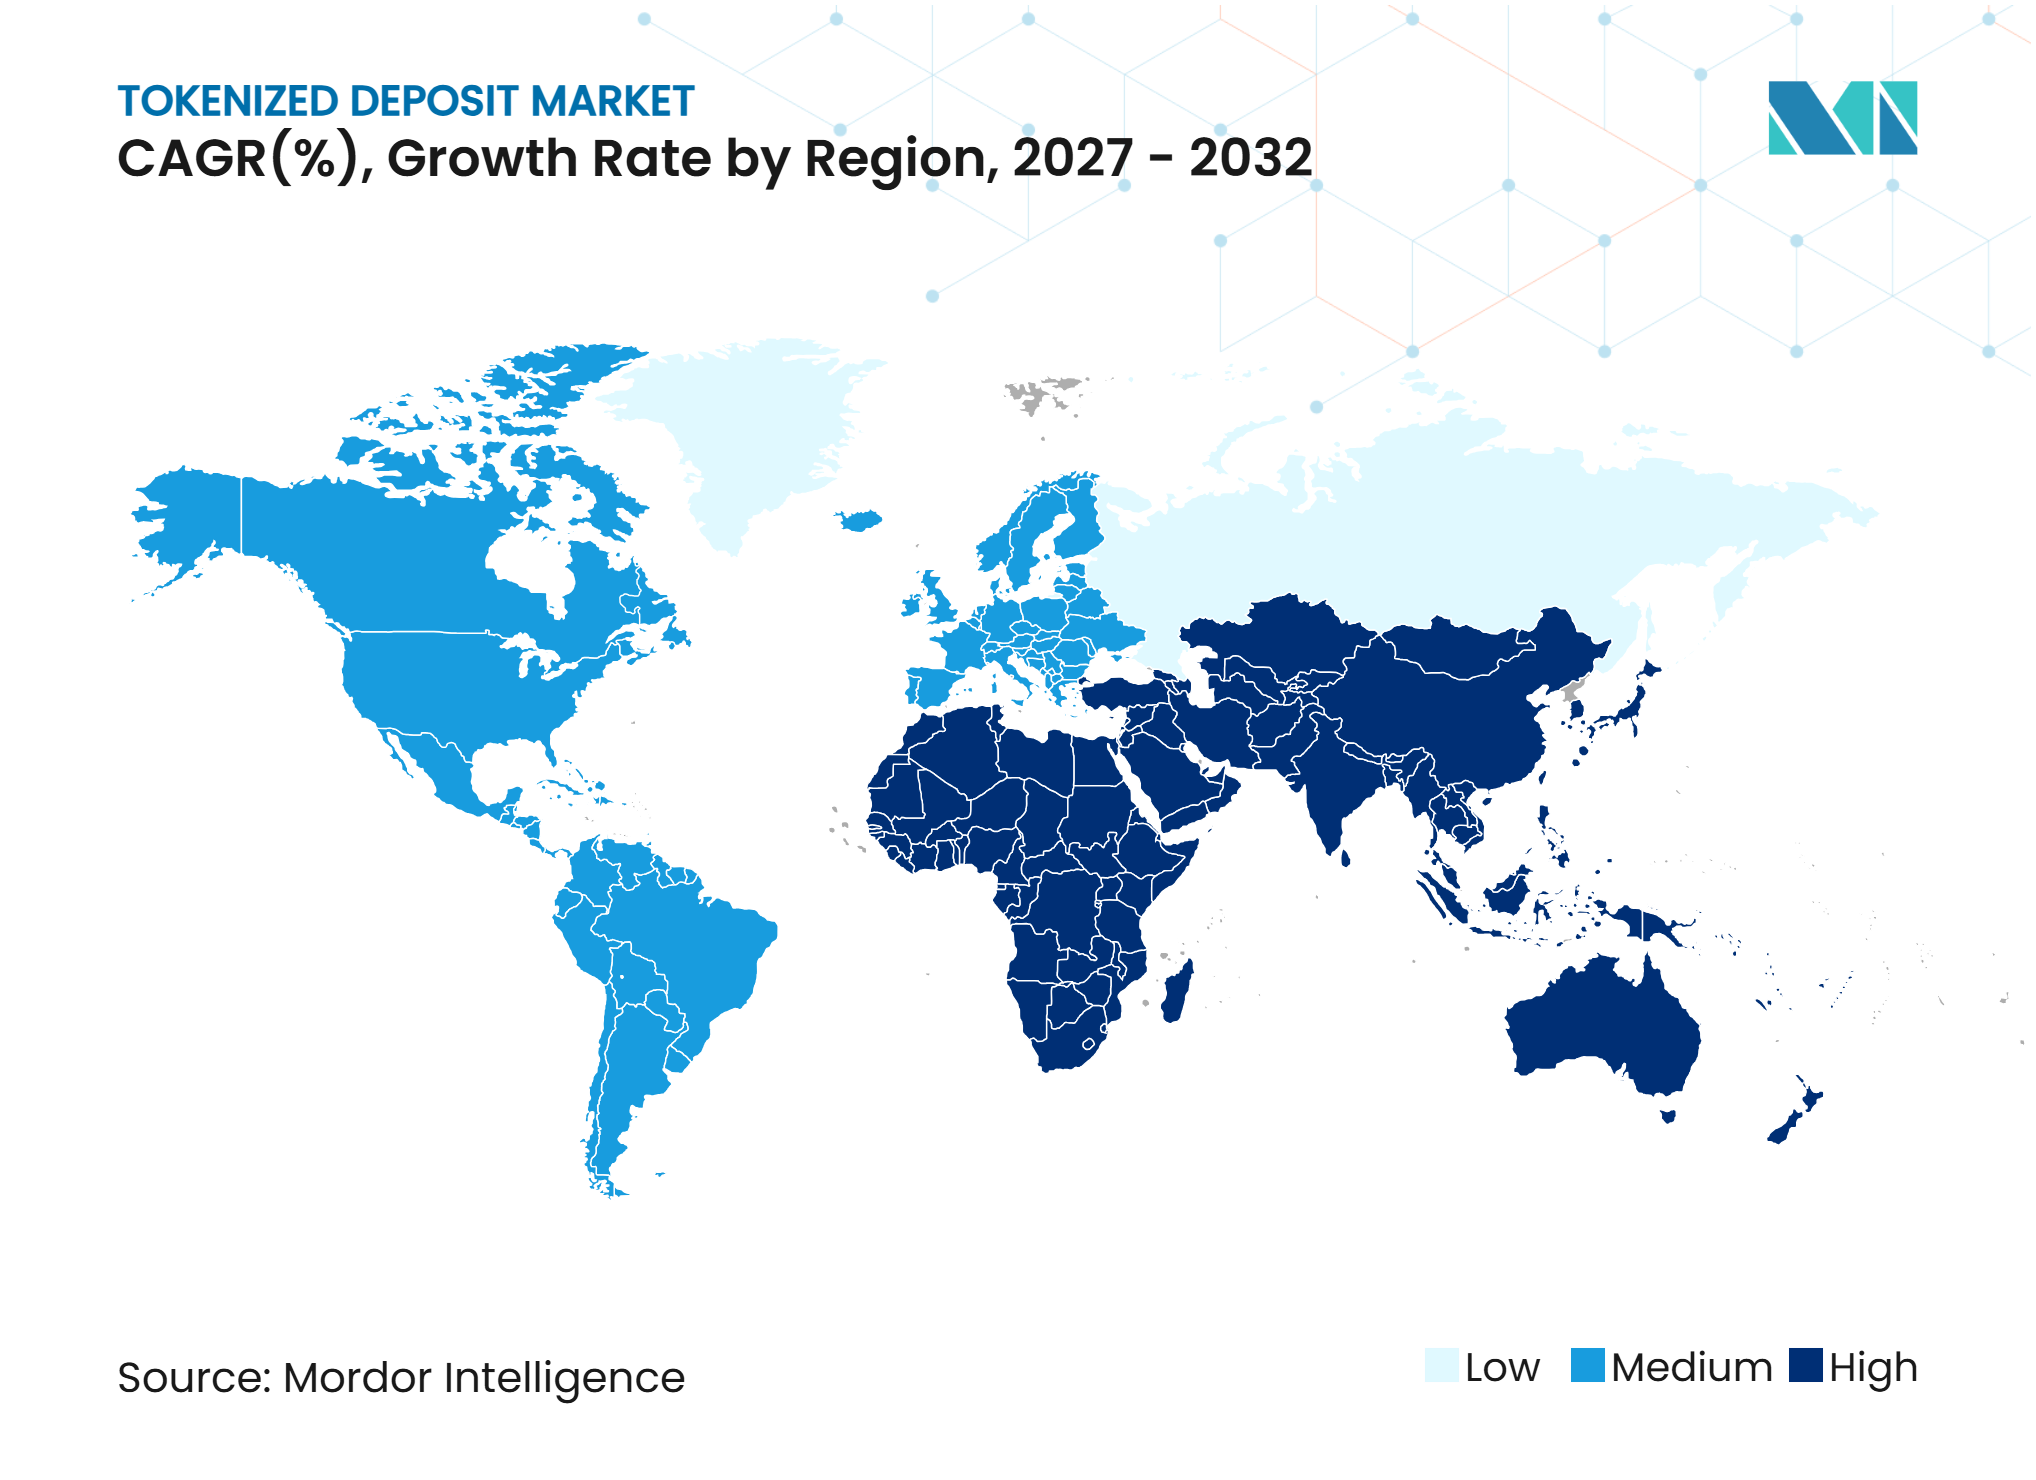
- Nach Geografie erfasste Nordamerika im Jahr 2026 einen Marktanteil von 38,1 % am Tokenized Deposit Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 43,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 24/7 grenzüberschreitende Zahlungen und Interbanken-Abwicklung | +7.2% | Global, mit unmittelbaren Gewinnen im asiatisch-pazifischen Raum, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Lieferung-gegen-Zahlung-Abwicklung für tokenisierte Wertpapiere | +5.8% | Nordamerika, Europa, Japan und Singapur | Mittelfristig (2–4 Jahre) |
| Programmierbares Corporate Treasury und bedingte Zahlungen | +5.5% | Global, konzentriert auf multinationale Unternehmen im asiatisch-pazifischen Raum sowie in Europa, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integration in gemeinsame Ledger-basierte Finanzmarktinfrastrukturen | +4.9% | Global, insbesondere das Vereinigte Königreich, die Eurozone, Singapur und Hongkong | Mittelfristig (2–4 Jahre) |
| Nachfrage nach atomarer Abwicklung unter Verwendung von reguliertem Geschäftsbankgeld | +4.6% | Global, mit größeren Fortschritten dort, wo tokenisierte Einlagen einen klaren Rechtsstatus haben | Langfristig (≥ 4 Jahre) |
| Unternehmens- nachfrage nach automatisiertem Echtzeit-Liquiditätsmanagement | +4.3% | Global, mit frühen Gewinnen in treasury-intensiven Sektoren im asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
24/7 grenzüberschreitende Zahlungen und Interbanken-Abwicklung
Das traditionelle Korrespondenzbankwesen kann nicht kontinuierlich über Wochenenden und Zeitzonen hinweg abwickeln, was einen direkten Treiber für den Tokenized Deposit Markt darstellt. DBS und Citi schlossen am 5. September 2026 eine Live-US-Dollar-Zahlung von Singapur nach New York über ein Wochenende ab, wobei die Abwicklung in Minuten statt innerhalb der üblichen Frist von bis zu 2 Werktagen abgeschlossen wurde[1]. Swifts gemeinsamer Ledger ist darauf ausgelegt, Interbanken-Verbindlichkeiten abzugleichen und zu verrechnen, während Banken ihre bestehenden Abwicklungsbeziehungen und Kernsysteme beibehalten können. Die Verwendung von ISO-20022-Nachrichten des Typs pacs.008 und pacs.009 kann den Integrationsaufwand für teilnehmende Banken reduzieren. Das Modell erfasst und organisiert Verbindlichkeiten im gemeinsamen Ledger und schließt die Abwicklung dann über etablierte Systeme ab. Dieser Ansatz ermöglicht es dem Tokenized Deposit Markt, sich über Jurisdiktionen hinweg auszuweiten, ohne dass jede Bank dieselbe zugrunde liegende Technologie übernehmen muss.
Lieferung-gegen-Zahlung-Abwicklung für tokenisierte Wertpapiere
Tokenisierte Einlagen werden zunehmend als Cash-Leg für die Lieferung-gegen-Zahlung-Abwicklung tokenisierter Wertpapiere eingesetzt. Kinexys von JPMorgan, Chainlink und Ondo Finance wickelten im Mai 2025 tokenisierte US-Staatsanleihen gegen US-Dollar-Einlagen über öffentliche und permissioned Blockchains in Echtzeit ab[2]. Japans DeCurret DCP wechselte im August 2025 von der Testdatenverifizierung zu Live-Lieferung-gegen-Zahlung-Emissionen von Sicherheits-Token bis Dezember 2025 mit SBI Securities, Daiwa Securities und SBI Shinsei Bank. Die Internationale Organisation der Wertpapieraufsichtsbehörden (IOSCO) erklärte, dass eine atomare T+0-Lieferung-gegen-Zahlung auf Distributed-Ledger-Technologie-Plattformen erreichbar ist. Diese Struktur reduziert das Hauptrisiko, da der Vermögenswert und die Cash-Leg gemeinsam abgewickelt werden. Banken, die die Abwicklungseinlage bereitstellen, können auch ihre Rolle in Zahlungs- und Verwahrungsabläufen für tokenisierte Vermögenswerte vertiefen.
Programmierbares Corporate Treasury und bedingte Zahlungen
Programmierbare Regeln können den Tokenized Deposit Markt über die Zahlungsausführung hinaus in das Treasury-Management ausweiten. Ant International schloss im Oktober 2025 in Singapur Echtzeit-programmierbare Singapur-Dollar- und US-Dollar-Token-Zahlungen über den Tokenized Deposit Service von HSBC ab[3]. UBS und Ant International unterzeichneten im November 2025 ein Memorandum of Understanding, um UBS Digital Cash mit Ants Whale-Plattform für konzernübergreifende Echtzeit-Mehrwährungsflüsse zu verbinden. Kinexys hat programmierbare Treasury-Dienste für die BMW Group, Mitsubishi Corporation und Siemens operationalisiert und meldete im Jahr 2026 ein kumulatives Verarbeitungsvolumen von über 4 Billionen USD. Bedingte Zahlungsregeln können in den Treasury-Workflow eines Unternehmens eingebettet werden. Ein Wechsel zu einem anderen Anbieter kann daher mehr erfordern als die Übertragung eines Einlagensaldos, da die zugehörige Zahlungslogik möglicherweise ebenfalls neu aufgebaut werden muss.
Integration tokenisierter Einlagen in gemeinsame Ledger-basierte Finanzmarktinfrastrukturen
Multilaterale Plattformen verlagern den Tokenized Deposit Markt von isolierten Banknetzwerken hin zu einer Infrastruktur, die durch Netzwerkeffekte geprägt wird. Das BIS-Projekt Agorá schloss im Juli 2026 Tests mit echten Werten ab und zeigte, dass eine atomare Mehrwährungs-Abwicklung in US-Dollar, Euro, Britischem Pfund, Japanischem Yen, Südkoreanischem Won, Schweizer Franken und Mexikanischem Peso in 80 Sekunden abgeschlossen werden kann, ohne die Echtzeit-Brutto-Abwicklungsinfrastruktur zu ersetzen. Die Währungsbehörde von Singapur startete im Oktober 2025 BLOOM, um die Abwicklung tokenisierter Bankverbindlichkeiten in Währungen der Zehnergruppe und asiatischen Währungen zu unterstützen[4]. Zu den Teilnehmern gehören DBS, OCBC, UOB, Partior und Ant International. Das EnsembleTX-Pilotprojekt der Hongkonger Währungsbehörde unterstützt Transaktionen mit tokenisierten Einlagen in echten Werten für die Abwicklung von Geldmarktfonds im Echtzeit-Brutto-Abwicklungssystem Hongkongs. Da gemeinsame Abwicklungsschichten verfügbar werden, müssen Banken durch Programmierbarkeit, Kundenkonnektivität und Ökosystemzugang konkurrieren, nicht allein durch Abwicklungskapazität.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Interoperabilität und Fungibilität über bankemittierte Einlagen-Token hinweg | -5.8% | Global, mit der größten Auswirkung auf grenzüberschreitende Korridore, die mehrere Jurisdiktionen umspannen | Mittelfristig (2–4 Jahre) |
| Rechtliche Unsicherheit und inkonsistente regulatorische Behandlung über Jurisdiktionen hinweg | -4.8% | Am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie Teilen des asiatisch-pazifischen Raums, mit teilweiser Abschwächung im Vereinigten Königreich, der Europäischen Union und Singapur | Mittelfristig (2–4 Jahre) |
| Integration in Legacy-Bankensysteme und operative Komplexität | -4.2% | Global, mit höherem Schweregrad bei mittelgroßen Banken ohne dedizierte Infrastruktur für digitale Vermögenswerte | Langfristig (≥ 4 Jahre) |
| Liquiditäts- management, Vorfinanzierungsanforderungen und Einlagenportabilitätsbeschränkungen | -3.6% | Global, mit der stärksten Auswirkung auf grenzüberschreitende Tokenized Deposit Modelle | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rechtliche Unsicherheit und inkonsistente regulatorische Behandlung über Jurisdiktionen hinweg
Rechtliche Unsicherheit bleibt ein Hemmnis, da tokenisierte Einlagenstrukturen im Bereich Bank-, Zahlungs-, Digital-Asset- und Datenschutzregeln operieren. Das Finanzstabilitätsgremium berichtete im Oktober 2025, dass nur 11 der befragten Jurisdiktionen umfassende Rahmenwerke für Krypto-Asset-Aktivitäten abgeschlossen hatten. Die praktische Herausforderung ist bei grenzüberschreitenden Modellen ausgeprägter, wo die Behandlung von Abwicklungsendgültigkeit, Kundenschutz und Compliance-Verpflichtungen zwischen Ländern variieren kann. Das Vereinigte Königreich, die Europäische Union und Singapur haben klarere Wege als einige aufstrebende Jurisdiktionen, aber eine rechtliche Angleichung ist nicht universell. Banken müssen daher bewerten, wie tokenisierte Einlagen in bestehende Regeln passen, bevor sie Netzwerke über Grenzen hinweg verbinden können. Diese uneinheitliche regulatorische Behandlung kann die Implementierung verzögern, selbst wenn die technische Plattform bereit ist.
Liquiditätsmanagement, Vorfinanzierungsanforderungen und Einlagenportabilitätsbeschränkungen
Grenzüberschreitende Tokenized Deposit Vereinbarungen können vorfinanzierte Salden oder Treuhandkonten erfordern, bevor ein Token ausgegeben und übertragen werden kann. Die Echtzeit-Tests des BIS-Projekts Agorá verwendeten vorfinanzierte Echtzeit-Brutto-Abwicklungs-Treuhandkonten und manuelle Genehmigungsschritte vor der Ausgabe. Dies gewährleistet die Abwicklungssicherheit, kann jedoch die Flexibilität einschränken, die Unternehmen von kontinuierlichen Liquiditätsdiensten erwarten. Die Einlagenportabilität ist auch dann eingeschränkt, wenn das Token jeder Bank nur in ihrem eigenen Netzwerk verwendet werden kann. Ein Kunde, der Salden bei mehreren emittierenden Banken hält, muss möglicherweise weiterhin separate Liquiditätspositionen aufrechterhalten. Gemeinsame Ledger können die Reibung beim Austausch von Verbindlichkeiten reduzieren, machen Einlagen jedoch nicht automatisch über alle Emittenten hinweg fungibel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Token-Modell:
Kontobasierte Tokenisierung unterstützt die kurzfristige AkzeptanzDie kontobasierte Tokenisierung hielt im Jahr 2026 einen Marktanteil von 64,8 % am Tokenized Deposit Markt, da sie zu bestehenden Kernbankbuchungsstrukturen passt. Diese Einlagen bilden ein Bankkonto auf eine Token-Darstellung ab, ohne die Bilanzierung der Bank zu verändern. Jede Übertragung aktualisiert die Bilanz des Emittenten, was den kontobasierten Charakter der Einlage bewahrt. Diese Struktur bietet etablierten Banken einen praktischen Einstieg in die Tokenized Deposit Branche. Sie ermöglicht es Banken auch, programmierbare Funktionen einzuführen, während vertraute Kontokontrollen beibehalten werden.
Native Einlagen-Token werden bis 2032 innerhalb der Tokenized Deposit Marktgröße voraussichtlich mit einem CAGR von 45,3 % wachsen. Sie werden direkt auf öffentlichen oder hybriden Blockchain-Netzwerken ausgegeben und können die atomare Abwicklung mit tokenisierten Vermögenswerten unterstützen. JPMorgan erweiterte JPMD im November 2025 vom Base-Netzwerk von Coinbase auf das Ethereum-Mainnet im Oktober 2026. Die Erweiterung platziert institutionelles Kapital neben On-Chain-Vermögenswert- und Sicherheitenmärkten. Dies kann Emittenten ermöglichen, an der Wertpapierabwicklung neben der Zahlungsaktivität teilzunehmen. Das Modell könnte dort attraktiv sein, wo Kunden kontrollierten Zugang zu öffentlicher Blockchain-Liquidität benötigen.


Nach Netzwerkmodell:
Gemeinsame Netzwerke verändern die WettbewerbsstrukturEinzelbank-Netzwerke machten im Jahr 2026 einen Marktanteil von 47,6 % aus. Citi Token Services umfasst 7 Märkte und unterstützt eine durchgehende Kundenliquidität in seinem Netzwerk. DBS Treasury Tokens zeigen ebenfalls, wie Banken intrabanken-basierte Modelle für Treasury-Funktionen nutzen. Diese Modelle geben Banken direkte Kontrolle über den Teilnehmerzugang, Compliance-Prüfungen und die Servicegestaltung. Sie eignen sich besonders für bestehende Unternehmenskunden, die bereits im Ökosystem der Bank tätig sind. Ihre Hauptbeschränkung besteht darin, dass der Nutzen eines proprietären Netzwerks durch die Reichweite des Emittenten begrenzt ist.
Interbanken-übergreifende gemeinsame Multi-Bank-Netzwerke werden bis 2032 im Tokenized Deposit Markt voraussichtlich mit einem CAGR von 47,6 % wachsen. Die GBTD-Initiative des Vereinigten Königreichs schloss im September 2026 Live-Transaktionen mit tokenisierten Pfund-Sterling-Einlagen über 7 Banken auf der Distributed-Ledger-Technologie-Infrastruktur von Quant ab. Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest und Santander nahmen an der Aktivität teil. Bilaterale Modelle bleiben relevant, wenn 2 Banken eine Transaktion abschließen möchten, ohne einer einzigen gemeinsamen Plattform beizutreten. Standard Chartered und HSBC demonstrierten diesen Ansatz im August 2026 auf Swifts Ledger. Gemeinsame Netzwerke können die Reichweite verbessern, erfordern jedoch auch gemeinsame Betriebs- und Rechtsstandards.
Nach Ledger-Typ:
Permissioned Systeme führen, während der öffentliche Zugang zunimmtPrivate permissioned Ledger machten im Jahr 2026 einen Marktanteil von 76,3 % aus. Kinexys Digital Payments, Citi Token Services und Swifts gemeinsamer Ledger nutzen kontrollierte Teilnahme zur Unterstützung von Geldwäschebekämpfungs-, Terrorismusfinanzierungsbekämpfungs-, Know-your-Customer- und Sanktionsprozessen. Swifts Ledger verwendet eine mit der Ethereum Virtual Machine kompatible Hyperledger-Besu-Architektur. Permissioned Umgebungen entsprechen den operativen Kontrollen, die Banken bereits für regulierte Zahlungen verwenden. Sie begrenzen auch die Exposition gegenüber unbekannten Gegenparteien. Dieses Design erklärt, warum private Ledger der primäre Weg für groß angelegte institutionelle Einsätze bleiben.
Öffentliche Blockchains mit permissioned Token-Zugang werden bis 2032 innerhalb der Tokenized Deposit Marktgröße voraussichtlich mit einem CAGR von 45,7 % wachsen. JPMorgans Einführung von JPMD auf dem Ethereum-Mainnet im Oktober 2026 demonstriert diesen hybriden Ansatz. Das Token verwendet Permissioning-Kontrollen, die darauf abzielen, eine regulatorische Behandlung beizubehalten, die mit konventionellen Einlagen übereinstimmt. Öffentliche Infrastrukturen können Zugang zu On-Chain-Finanzanlagen und Sicherheitenmärkten bieten. Permissioned Token-Kontrollen können Übertragungen auf zugelassene Teilnehmer beschränken. Diese Vereinbarung gibt Banken eine Möglichkeit, öffentlichen Netzwerkzugang mit regulierten Betriebsgrenzen zu kombinieren.

Nach Anwendungsfall:
Treasury-Management führt, während Devisenabwicklung wächstDas konzerninterne Treasury- und Liquiditätsmanagement machte im Jahr 2026 einen Marktanteil von 30,2 % aus. Der Tokenized Deposit Service von HSBC nutzte dieses Modell für Echtzeit-Transaktionen zwischen Hongkong und Singapur mit Ant International. DBS Treasury Tokens unterstützen ebenfalls Treasury-Anwendungsfälle für Unternehmen. Treasury-Teams können diese Dienste nutzen, um Mittel zwischen Konzerngesellschaften zu übertragen, ohne auf Bankbetriebszeiten angewiesen zu sein. Das Modell ist besonders relevant für multinationale Unternehmen mit häufigen internen Kapitalbewegungen. Es kann auch regelbasierte Zahlungen unterstützen, wenn definierte Geschäftsbedingungen erfüllt sind.
Devisen- und Zahlung-gegen-Zahlung-Abwicklung werden bis 2032 im Tokenized Deposit Markt voraussichtlich mit einem CAGR von 47,3 % wachsen. Das BIS-Projekt Agorá testete im Juli 2026 Zahlung-gegen-Zahlung-Szenarien von Schweizer Franken zu Britischem Pfund und von Britischem Pfund zu US-Dollar, die durchschnittlich 80 Sekunden dauerten. Der Prozess adressiert die Zeitlücke, die entstehen kann, wenn zwei Währungen über verschiedene Systeme abgewickelt werden. Wertpapier- und Digital-Asset-Abwicklung sind eng verwandte Anwendungen. Kinexys, Chainlink und Ondo Finance schlossen im Mai 2025 eine Echtzeit-Abwicklung tokenisierter US-Staatsanleihen gegen US-Dollar-Einlagen ab. Die GBTD-Initiative des Vereinigten Königreichs demonstrierte im September 2026 auch Umschuldungs- und bedingte Markttransaktionen.
Nach Transaktionsumfang:
Inlandsaktivität führt, während grenzüberschreitender Nutzen die Richtung vorgibtInlandstransaktionen machten im Jahr 2026 einen Marktanteil von 67,7 % aus. Einheitliche Regulierung innerhalb einer Jurisdiktion und etablierte intrabanken-basierte Infrastrukturen unterstützen diese Position. DBS, OCBC und UOB schlossen im September 2026 Live-Singapur-Dollar-Interbanken-Transaktionen auf Swifts Ledger ab. Die Aktivität zeigte inländische Multi-Bank-Interoperabilität über Singapurs 3 wichtigste teilnehmende Banken. Inländische Einsätze können in einem klareren rechtlichen und aufsichtsrechtlichen Umfeld als grenzüberschreitende Transfers operieren. Sie bieten auch ein praktisches Umfeld, in dem gemeinsame technische und Compliance-Verfahren etabliert werden können.
Grenzüberschreitende Transaktionen werden bis 2032 im Tokenized Deposit Markt voraussichtlich mit einem CAGR von 45,7 % wachsen. Die US-Dollar-Wochenendtransaktion von DBS und Citi zeigte, dass die 24/7-grenzüberschreitende Abwicklung über die Proof-of-Concept-Phase hinausgeht. Rechtliche Fragen bleiben schwieriger als die zugrunde liegende Technologie. Grenzüberschreitende Modelle müssen Abwicklungsendgültigkeit, Datensouveränität und Sanktionsscreening über mehrere Jurisdiktionen hinweg adressieren. Die BIS hat erklärt, dass eine weitere vertragliche Standardisierung für diese Art von grenzüberschreitenden Vereinbarungen erforderlich ist. Der kommerzielle Wert der kontinuierlichen Abwicklung wird daher gegen die Notwendigkeit abgestimmter rechtlicher Vereinbarungen abgewogen.
Nach Endnutzer:
Banken führen die Ausgabe an, während die fintech-Beteiligung zunimmtBanken und andere einlagennehmende Institute hielten im Jahr 2026 einen Marktanteil von 37,5 %. Sie sind sowohl die Hauptemittenten tokenisierter Einlagen als auch die primären Nutzer von Intrabank-Netzwerken. Ihr regulatorischer Status und bestehende Einlagenbeziehungen machen sie zum Mittelpunkt des Betriebsmodells. Kapitalmarkt- und Investmentfirmen nutzen tokenisierte Einlagen hauptsächlich als Cash-Leg für Lieferung-gegen-Zahlung-Aktivitäten. Die Arbeit von DeCurret DCP in Japan und die kettenübergreifenden Aktivitäten von Kinexys veranschaulichen diesen institutionellen Einsatz. Diese Nutzergruppe verankert die regulierte Infrastruktur, auf der andere Anwendungen aufbauen.
Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte werden bis 2032 im Tokenized Deposit Markt voraussichtlich mit einem CAGR von 46,3 % wachsen. B2C2, Coinbase und Mastercard nahmen im November 2025 am JPMD-Proof-of-Concept von JPMorgan teil. Ihre Beteiligung testete bankqualitative Abwicklung für Unternehmen, die in Digital-Asset- und Zahlungsökosystemen tätig sind. Nichtfinanzielle Unternehmen wie Ant International, BMW Group und Siemens nutzen institutionelle Plattformen über Treasury-Kanäle. Der individuelle Zugang ist stärker eingeschränkt und ist durch auf Privatkunden ausgerichtete Programme wie die GBTD-Initiative erschienen. Das Wachstum in diesem Segment hängt davon ab, dass Banken kontrollierten Zugang zu diesen breiteren Ökosystemen bereitstellen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,1 % am Tokenized Deposit Markt, unterstützt durch die Rolle des US-Dollars in der Großhandelsabwicklung. Kinexys hatte kumulativ mehr als 4 Billionen USD verarbeitet und meldete einen durchschnittlichen täglichen Transaktionswert von 7 Milliarden USD, als JPMD im Oktober 2026 auf das Ethereum-Mainnet erweitert wurde. Die Erweiterung gab institutionellen Kunden Zugang zu Peer-to-Peer-Transfers, Sicherheitenstellung und tokenisierter Vermögensabwicklung. Citi Token Services ist in 7 Märkten tätig, darunter die Vereinigten Staaten, Irland, Hongkong, Singapur, das Vereinigte Königreich, Japan und die Vereinigten Arabischen Emirate. Das Netzwerk unterstützt kontinuierliche US-Dollar- und Euro-Liquidität für multinationale Kunden. Die Größe der Region im Dollar-Clearing gibt Banken eine starke Grundlage, um Einlagen-Token mit globalen Zahlungs- und Kapitalmarktaktivitäten zu verknüpfen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 im Tokenized Deposit Markt voraussichtlich mit einem CAGR von 43,5 % wachsen. Die Währungsbehörde von Singapur startete im Oktober 2025 BLOOM, um die Abwicklung tokenisierter Bankverbindlichkeiten in Währungen der Zehnergruppe und asiatischen Währungen zu entwickeln. DBS, OCBC und UOB schlossen im September 2026 Live-Singapur-Dollar-Interbanken-Transaktionen auf Swifts Ledger ab. Das EnsembleTX-Pilotprojekt der Hongkonger Währungsbehörde unterstützt Aktivitäten mit echten Werten für die Abwicklung von Geldmarktfonds und das konzerninterne Liquiditätsmanagement. HSBC führte seinen Tokenized Deposit Service im Oktober 2025 in Singapur ein und schloss Echtzeit-grenzüberschreitende US-Dollar-Transfers zwischen Hongkong und Singapur mit Ant International ab. Japans DCJPY-Programm machte ebenfalls Fortschritte durch seine Arbeit im FinTech Proof-of-Concept Hub der Finanzdienstleistungsbehörde für die Abwicklung von Sicherheits-Token.
Europa, Südamerika sowie der Nahe Osten und Afrika
Die GBTD-Initiative des Vereinigten Königreichs schloss im September 2026 Live-Interbanken-Transaktionen mit tokenisierten Pfund-Sterling-Einlagen mit Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest und Santander ab. Die Aktivität umfasste 2 Umschuldungsabschlüsse und eine bedingte Marktzahlung. Standard Chartered und HSBC schlossen im August 2026 eine Live-grenzüberschreitende Transaktion auf Swifts Ledger ab und demonstrierten Euro- und Pfund-Sterling-Tokenized-Deposit-Flüsse über europäische Korridore. Südamerika befindet sich noch in einem frühen Stadium, obwohl der Banco Central do Brasil an bilateraler Distributed-Ledger-Technologie-Zusammenarbeit mit der Hongkonger Währungsbehörde teilnimmt. Der Nahe Osten und Afrika bauen Dynamik durch die Vereinigten Arabischen Emirate auf, wo Citi Token Services im September 2026 US-Dollar- und Euro-Unterstützung hinzufügte. HSBC fügte auch Unterstützung für den Dirham der Vereinigten Arabischen Emirate für Unternehmenskunden im Land hinzu.
Wettbewerbslandschaft
Marktkonzentration
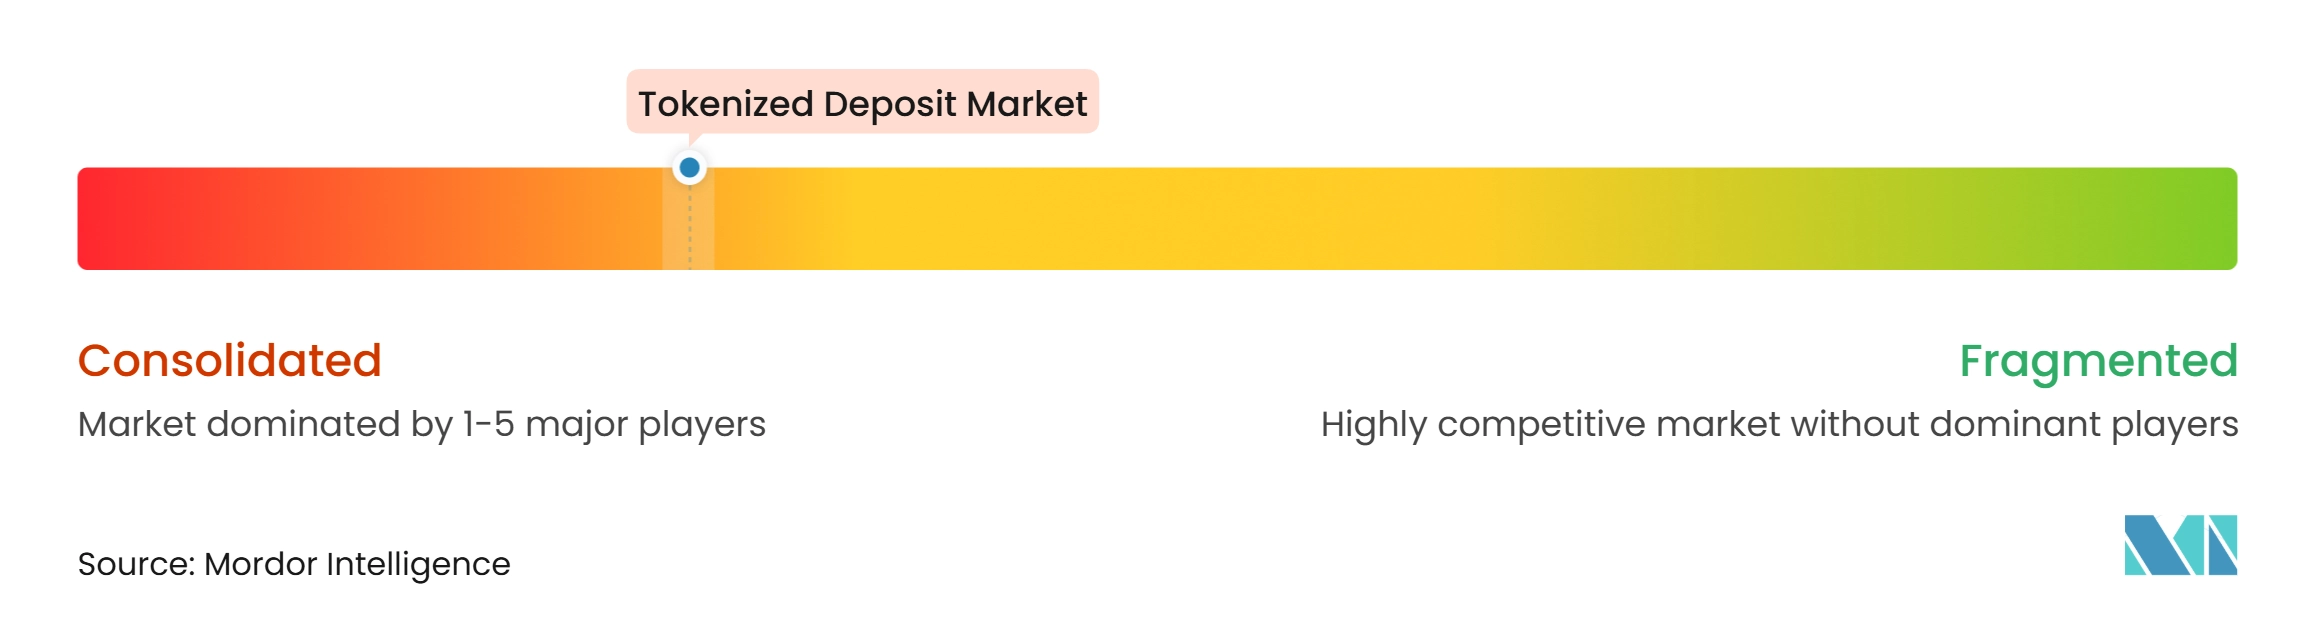
Der Tokenized Deposit Markt ist kommerziell auf eine kleine Gruppe von Tier-1-Banken konzentriert, während die breitere Netzwerkstruktur fragmentiert bleibt. JPMorgan, Citi, HSBC, DBS und Standard Chartered machen einen Großteil der dokumentierten Live-Handelsaktivitäten im Jahr 2026 aus. Ihre Strategien folgen 3 breiten Pfaden. Einige Banken bauen skalierte proprietäre Netzwerke auf, um Kundenbeziehungen zu vertiefen. Andere investieren in gemeinsame Infrastrukturen über Swifts Ledger und Projekt Agorá. Eine dritte Gruppe nimmt an inländischen Programmen teil, die lokale regulatorische und Bankenrahmen nutzen, um Interoperabilität herzustellen.
JPMorgan erweiterte JPMD im Oktober 2026 auf das Ethereum-Mainnet und platzierte institutionelles Kapital neben On-Chain-Vermögensmärkten. Citi erweiterte Token Services im September 2026 auf Japan und die Vereinigten Arabischen Emirate und brachte das Netzwerk auf 7 Märkte. HSBC führte den Tokenized Deposit Service im Oktober 2025 in Singapur ein, mit Ant International als erstem Kunden für 24/7-grenzüberschreitende US-Dollar-Transfers. Diese Schritte zeigen, wie führende Banken geografische Expansion, Treasury-Dienste und On-Chain-Asset-Konnektivität kombinieren. Der Tokenized Deposit Markt umfasst auch Partior, das von DBS, JPMorgan und Standard Chartered als unabhängiges Interbanken-Großhandelsabwicklungsnetzwerk mitgegründet wurde.
Depotbanken positionieren sich ebenfalls innerhalb der Infrastruktur. BNY fungierte als Abwicklungsfazilitator bei den Echtzeit-Tests des BIS-Projekts Agorá im Juli 2026 und verknüpfte Verwahrungs- und Abwicklungsrollen. JPMDs öffentlich überprüfbare Smart Contracts auf Ethereum bieten ein anderes Transparenzmodell als traditionelle geschlossene Systeme. Mittelgroße Banken bleiben eine Lücke im Tokenized Deposit Markt, da vielen die Ressourcen für dedizierte Plattformen fehlen. Die emittentenübergreifende Fungibilität bleibt auch über konkurrierende Token-Netzwerke hinweg ungelöst. Die Arbeit der Hongkonger Währungsbehörde im Rahmen von Project Ensemble identifiziert den Bedarf an gemeinsamer Infrastruktur, die breitere Abwicklungs- und Liquiditätsanwendungsfälle unterstützen kann.
Führende Unternehmen der Tokenized Deposit Branche
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
HSBC Holdings plc
-
DBS Group Holdings Ltd.
-
Partior Pte. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tokenized Deposit Markt Unternehmen in diesem Bericht
- JPMorgan Chase & Co.
- Citigroup Inc.
- HSBC Holdings plc
- DBS Group Holdings Ltd.
- Standard Chartered PLC
- Partior Pte. Ltd.
- Wells Fargo & Company
- Barclays PLC
- Lloyds Banking Group plc
- NatWest Group plc
- Banco Santander, S.A.
- Monzo Bank Ltd.
- Nationwide Building Society
- The Huntington National Bank
- First Horizon Corporation
- M&T Bank Corporation
- BNY
- Old National Bancorp
- Royal Bank of Canada
- The Bank of Nova Scotia
Neueste Industrielle Entwicklungen in Tokenized Deposit Markt
- Oktober 2026: Kinexys von JPMorgan erweiterte JPMD auf das Ethereum-Mainnet und erweiterte den institutionellen Zugang über Base hinaus für Peer-to-Peer-Transfers, Sicherheitenstellung und tokenisierte Vermögensabwicklung. Kinexys hat kumulativ mehr als 4 Billionen USD verarbeitet.
- September 2026: 7 Banken im Vereinigten Königreich schlossen Live-Interbanken-Transaktionen mit tokenisierten Pfund-Sterling-Einlagen im Rahmen der GBTD-Initiative ab. Die Aktivität umfasste 2 Umschuldungsabschlüsse und eine bedingte Marktzahlung.
- September 2026: Citi Token Services expandierte nach Japan und in die Vereinigten Arabischen Emirate und erreichte 7 Märkte mit Unterstützung für kontinuierliche grenzüberschreitende Liquidität in US-Dollar und Euro.
- September 2026: DBS und Citi schlossen eine Live-US-Dollar-Wochenend-grenzüberschreitende Zahlung auf Swifts Ledger ab und vollendeten den Transfer von Singapur nach New York in Minuten.
Berichtsumfang des globalen Tokenized Deposit Marktes
Segmentierungsübersicht
| Kontobasierte tokenisierte Einlagen |
| Native Einlagen-Token |
| Einzelbank-Netzwerke (Intrabank) |
| Interbanken – gemeinsame Multi-Bank-Netzwerke |
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen |
| Private permissioned Ledger |
| Öffentliche Blockchains mit permissioned Token-Zugang |
| Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenmanagement |
| Devisen- und PvP-Abwicklung |
| Konzerninterne Treasury- und Liquiditätsverwaltung |
| Drittanbieter-Handels- und institutionelle Zahlungen |
| Privatkunden- und sonstige Zahlungen |
| Inland |
| Grenzüberschreitend |
| Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentfirmen | |
| Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte | |
| Nichtfinanzielle Unternehmen | Großunternehmen und multinationale Konzerne |
| KMU | |
| Öffentlicher Sektor und staatliche Stellen | |
| Privatpersonen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Token-Modell | Kontobasierte tokenisierte Einlagen | |
| Native Einlagen-Token | ||
| Nach Netzwerkmodell | Einzelbank-Netzwerke (Intrabank) | |
| Interbanken – gemeinsame Multi-Bank-Netzwerke | ||
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen | ||
| Nach Ledger-Typ | Private permissioned Ledger | |
| Öffentliche Blockchains mit permissioned Token-Zugang | ||
| Nach Anwendungsfall | Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenmanagement | |
| Devisen- und PvP-Abwicklung | ||
| Konzerninterne Treasury- und Liquiditätsverwaltung | ||
| Drittanbieter-Handels- und institutionelle Zahlungen | ||
| Privatkunden- und sonstige Zahlungen | ||
| Nach Transaktionsumfang | Inland | |
| Grenzüberschreitend | ||
| Nach Endnutzer | Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentfirmen | ||
| Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte | ||
| Nichtfinanzielle Unternehmen | Großunternehmen und multinationale Konzerne | |
| KMU | ||
| Öffentlicher Sektor und staatliche Stellen | ||
| Privatpersonen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für tokenisierte Einlagen?
Der Tokenized Deposit Markt wird voraussichtlich mit einem CAGR von 33,2 % von 2027 bis 2032 wachsen und von 4,1 Billionen USD im Jahr 2027 auf 17,2 Billionen USD bis 2032 steigen.
Wofür werden tokenisierte Einlagen verwendet?
Zu den wichtigsten Verwendungszwecken gehören konzerninterne Treasury- und Liquiditätsverwaltung, Devisenabwicklung, Zahlung-gegen-Zahlung-Abwicklung und die Abwicklung tokenisierter Wertpapiere.
Welches Token-Modell führt bei der Akzeptanz?
Die kontobasierte Tokenisierung hielt im Jahr 2026 einen Anteil von 64,8 %, da sie mit bestehenden Kernbankbuchungssystemen kompatibel ist. Sie ermöglicht es Banken, etablierte Buchungs- und Kontosteuerungsstrukturen beizubehalten.
Warum wachsen grenzüberschreitende tokenisierte Einlagen?
Sie können Abwicklungsverzögerungen über Zeitzonen und Wochenenden hinweg reduzieren. DBS und Citi schlossen im September 2026 einen Live-US-Dollar-Transfer von Singapur nach New York in Minuten ab.
Welche Region wächst am schnellsten bei tokenisierten Einlagen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 43,5 % wachsen, unterstützt durch Initiativen in Singapur, Hongkong und Japan.
Was schränkt die breitere Akzeptanz tokenisierter Einlagen ein?
Emittentenübergreifende Interoperabilität, unterschiedliche rechtliche Behandlung, komplexe Kernsystemintegration und Vorfinanzierungsanforderungen bleiben wesentliche Hemmnisse.