
トークン化預金市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.10 兆米ドル |
| 市場規模 (2032) | 17.20 兆米ドル |
| 成長率 (2027 - 2032) | 33.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
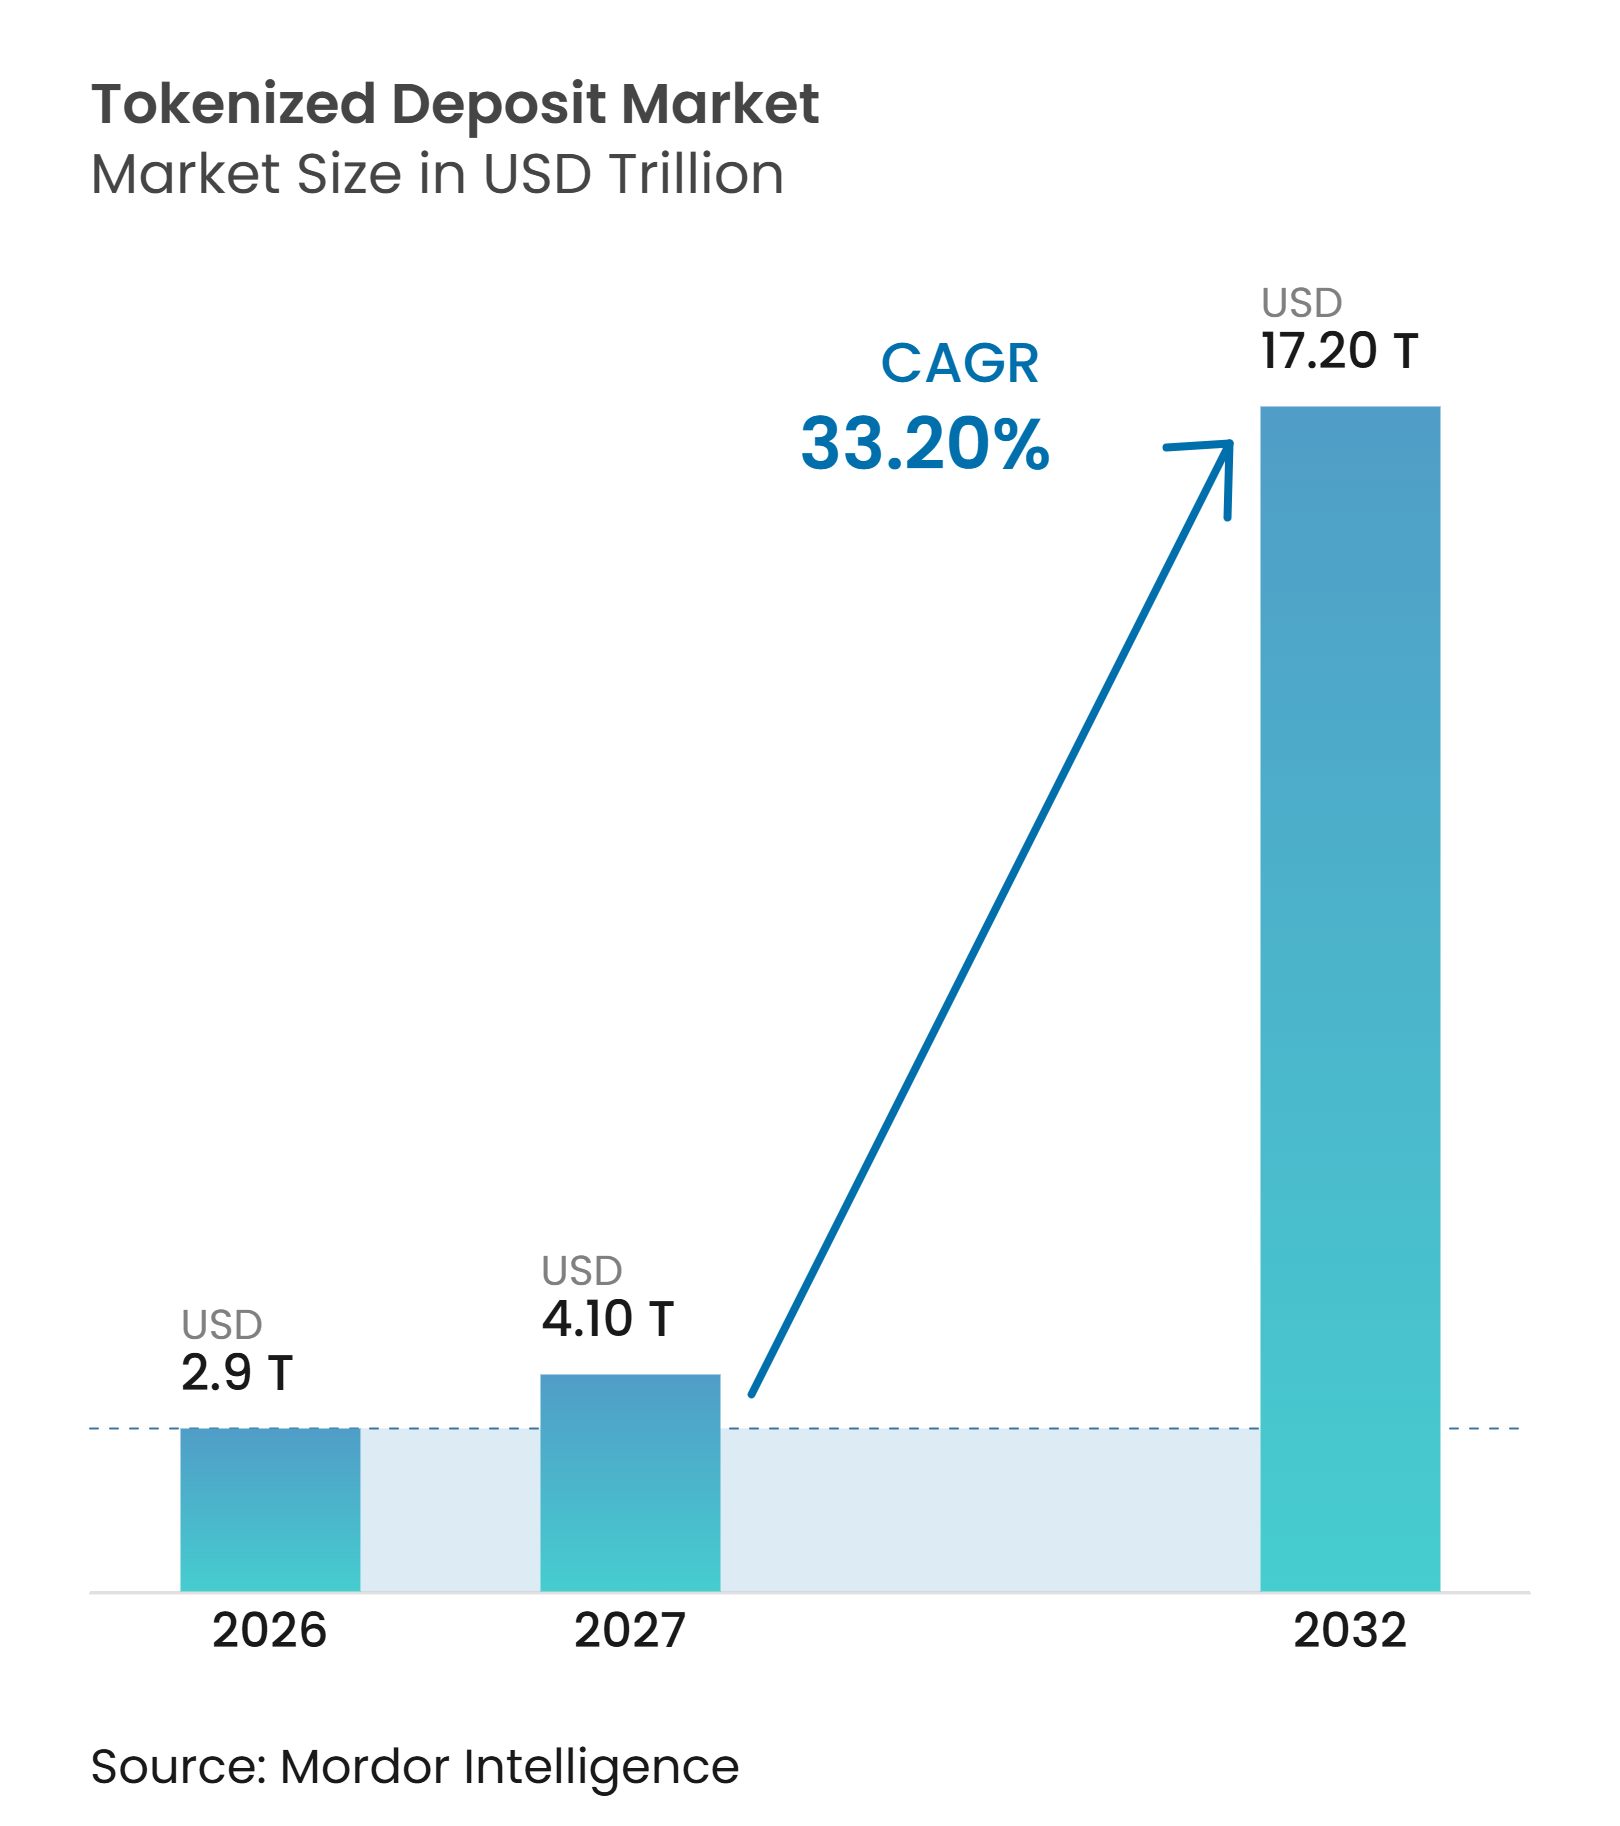
Mordor Intelligenceによるトークン化預金市場分析
トークン化預金市場規模は、2026年の2.9 トリリオン 米ドルから2027年には4.10 トリリオン 米ドルに成長し、2027年から2032年にかけて33.20%のCAGRで2032年までに17.20 トリリオン 米ドルに達すると予測されています。
トークン化預金は、分散型台帳技術上における商業銀行の負債を表すものであり、従来の預金に関連する法的取扱いおよび預金保険の保護を維持します。トークン化預金市場は、コルレス銀行業務における決済遅延(週末の閉鎖、タイムゾーンのギャップ、およびこれらのギャップがグローバルな財務チームに課す流動性負担を含む)に対応しています。銀行が既存のリアルタイム・グロス決済の仕組みを置き換えることなく独自の預金ネットワークを接続しようとする中、共有インフラの重要性が高まっています。ステーブルコインも競争圧力を生み出しており、既存の銀行が規制された銀行マネーを機関投資家向けオンチェーン取引の現金レッグとして位置づけることを促しています。その結果生まれる機会は、相互運用可能な決済、プログラマブルな財務サービス、および銀行預金とトークン化金融資産との接続を中心に展開されています。
主要レポートのポイント
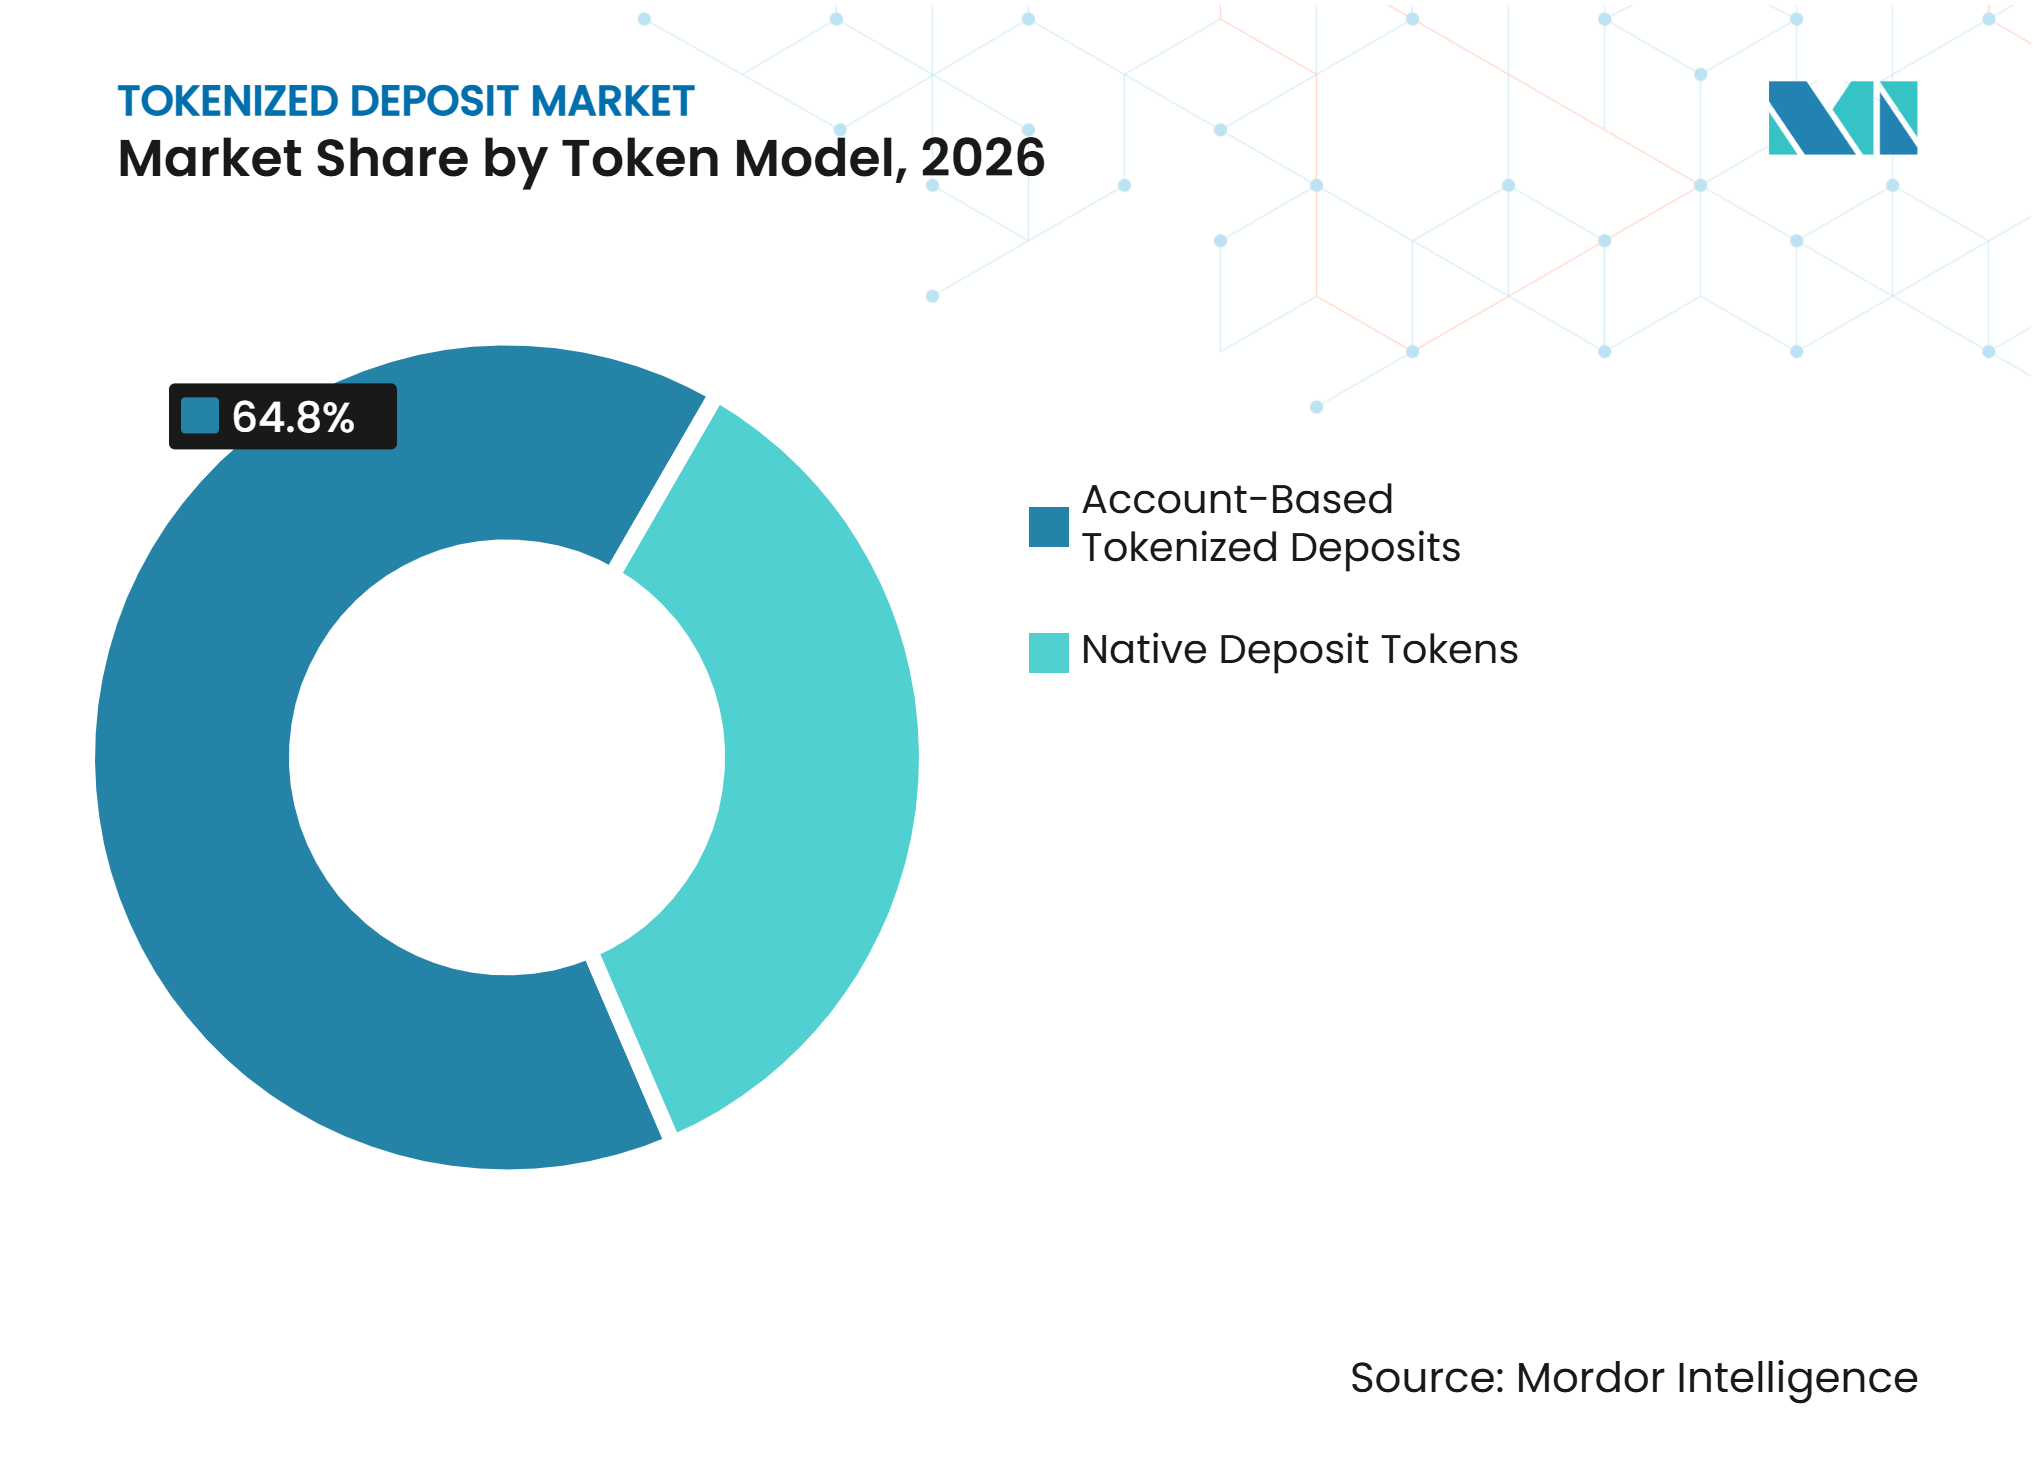
- トークンモデル別では、口座ベースのトークン化が2026年のトークン化預金市場シェアの64.8%を占め、ネイティブ預金トークンは2032年までに45.3%のCAGRで成長すると予測されています。
- ネットワークモデル別では、単一銀行ネットワークが2026年のトークン化預金市場シェアの47.6%を占め、インターバンク共有マルチバンクネットワークは2032年までに47.6%のCAGRで成長すると予測されています。
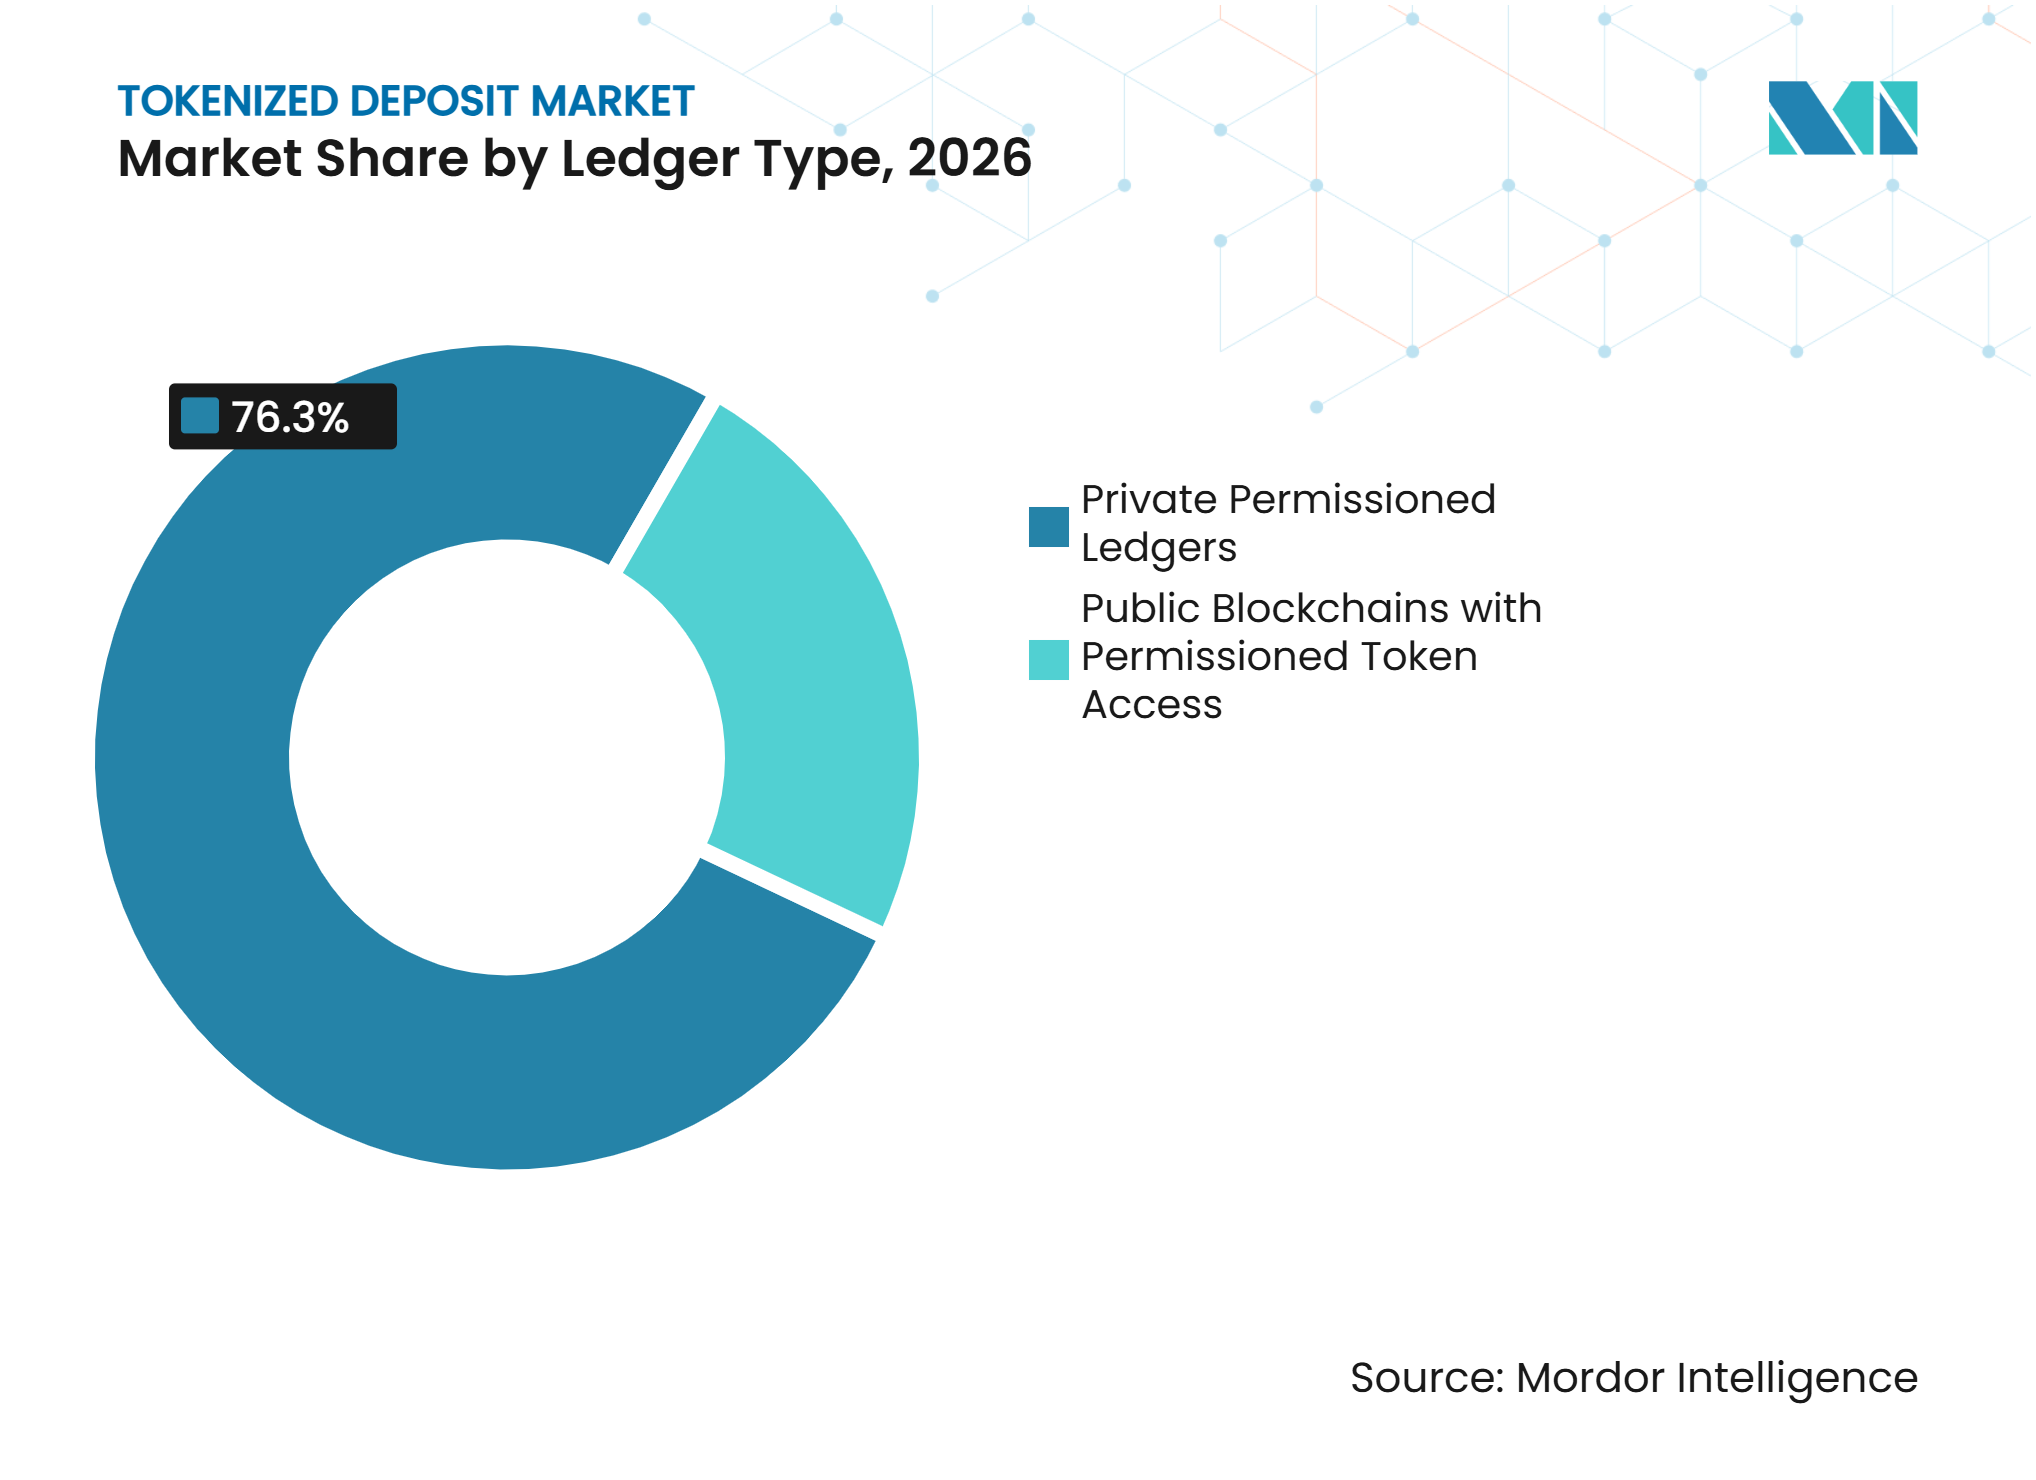
- 台帳タイプ別では、プライベート・パーミッション型台帳が2026年のトークン化預金市場シェアの76.3%を占め、パーミッション型トークンアクセスを持つパブリックブロックチェーンは2032年までに45.7%のCAGRで成長すると予測されています。
- ユースケース別では、グループ内財務および流動性管理が2026年のトークン化預金市場シェアの30.2%を占め、外国為替およ支払い対支払い決済は2032年までに47.3%のCAGRで成長すると予測されています。
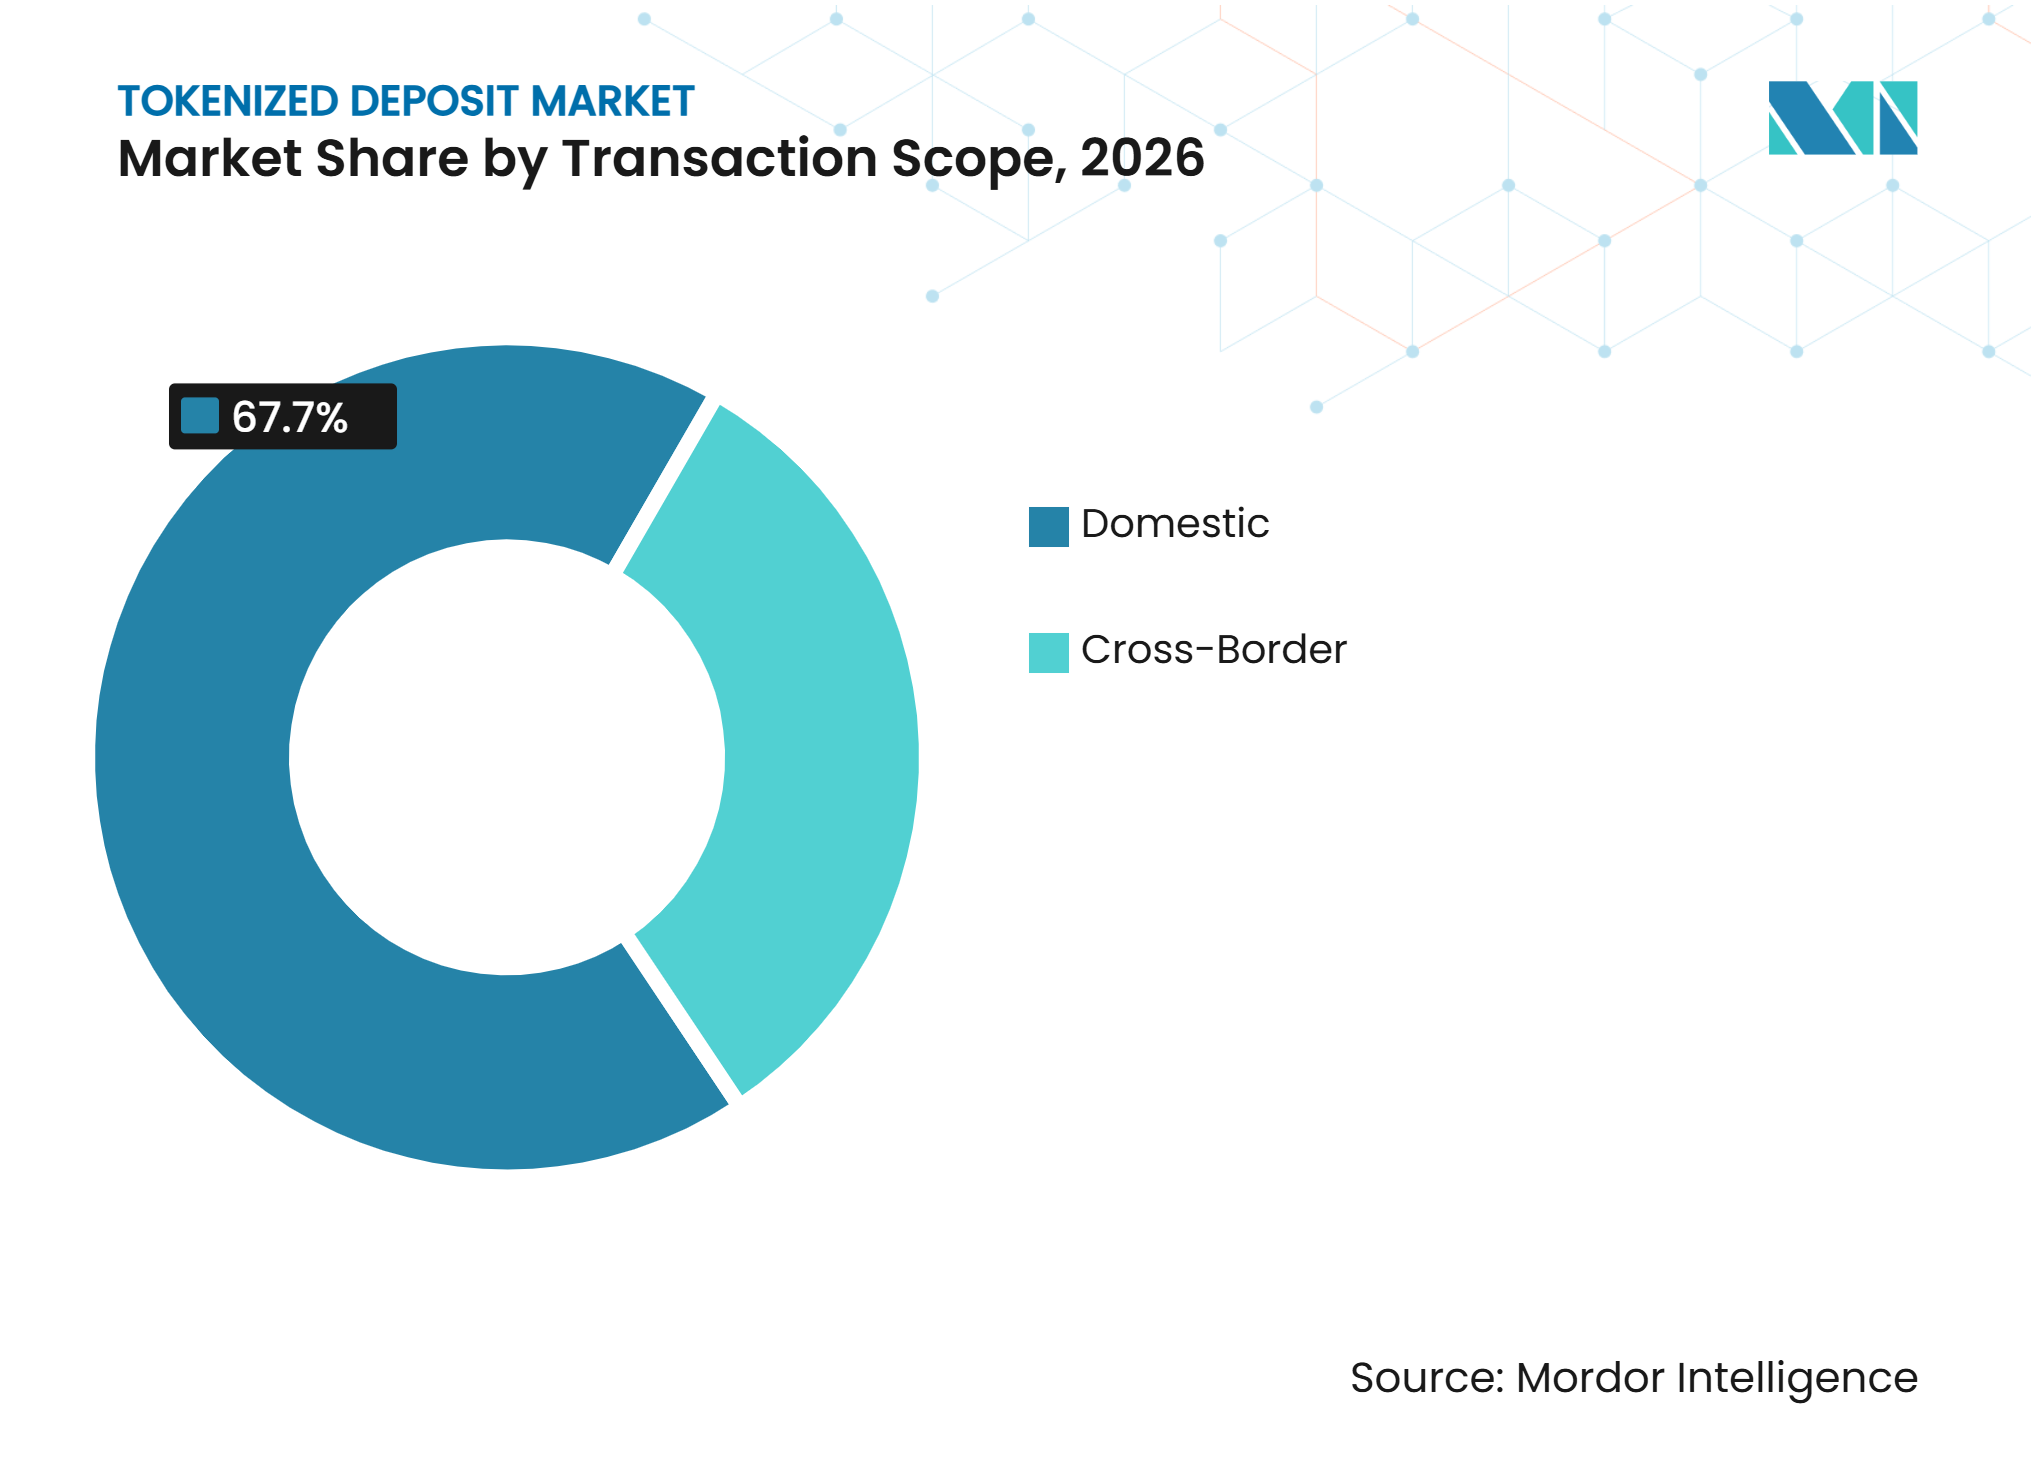
- 取引範囲別では、国内取引が2026年のトークン化預金市場シェアの67.7%を占め、クロスボーダー取引は2032年までに45.7%のCAGRで成長すると予測されています。
- エンドユーザー別では、銀行およびその他の預金取扱機関が2026年のトークン化預金市場シェアの37.5%を占め、決済・fintech・デジタル資産企業は2032年までに46.3%のCAGRで成長すると予測されています。
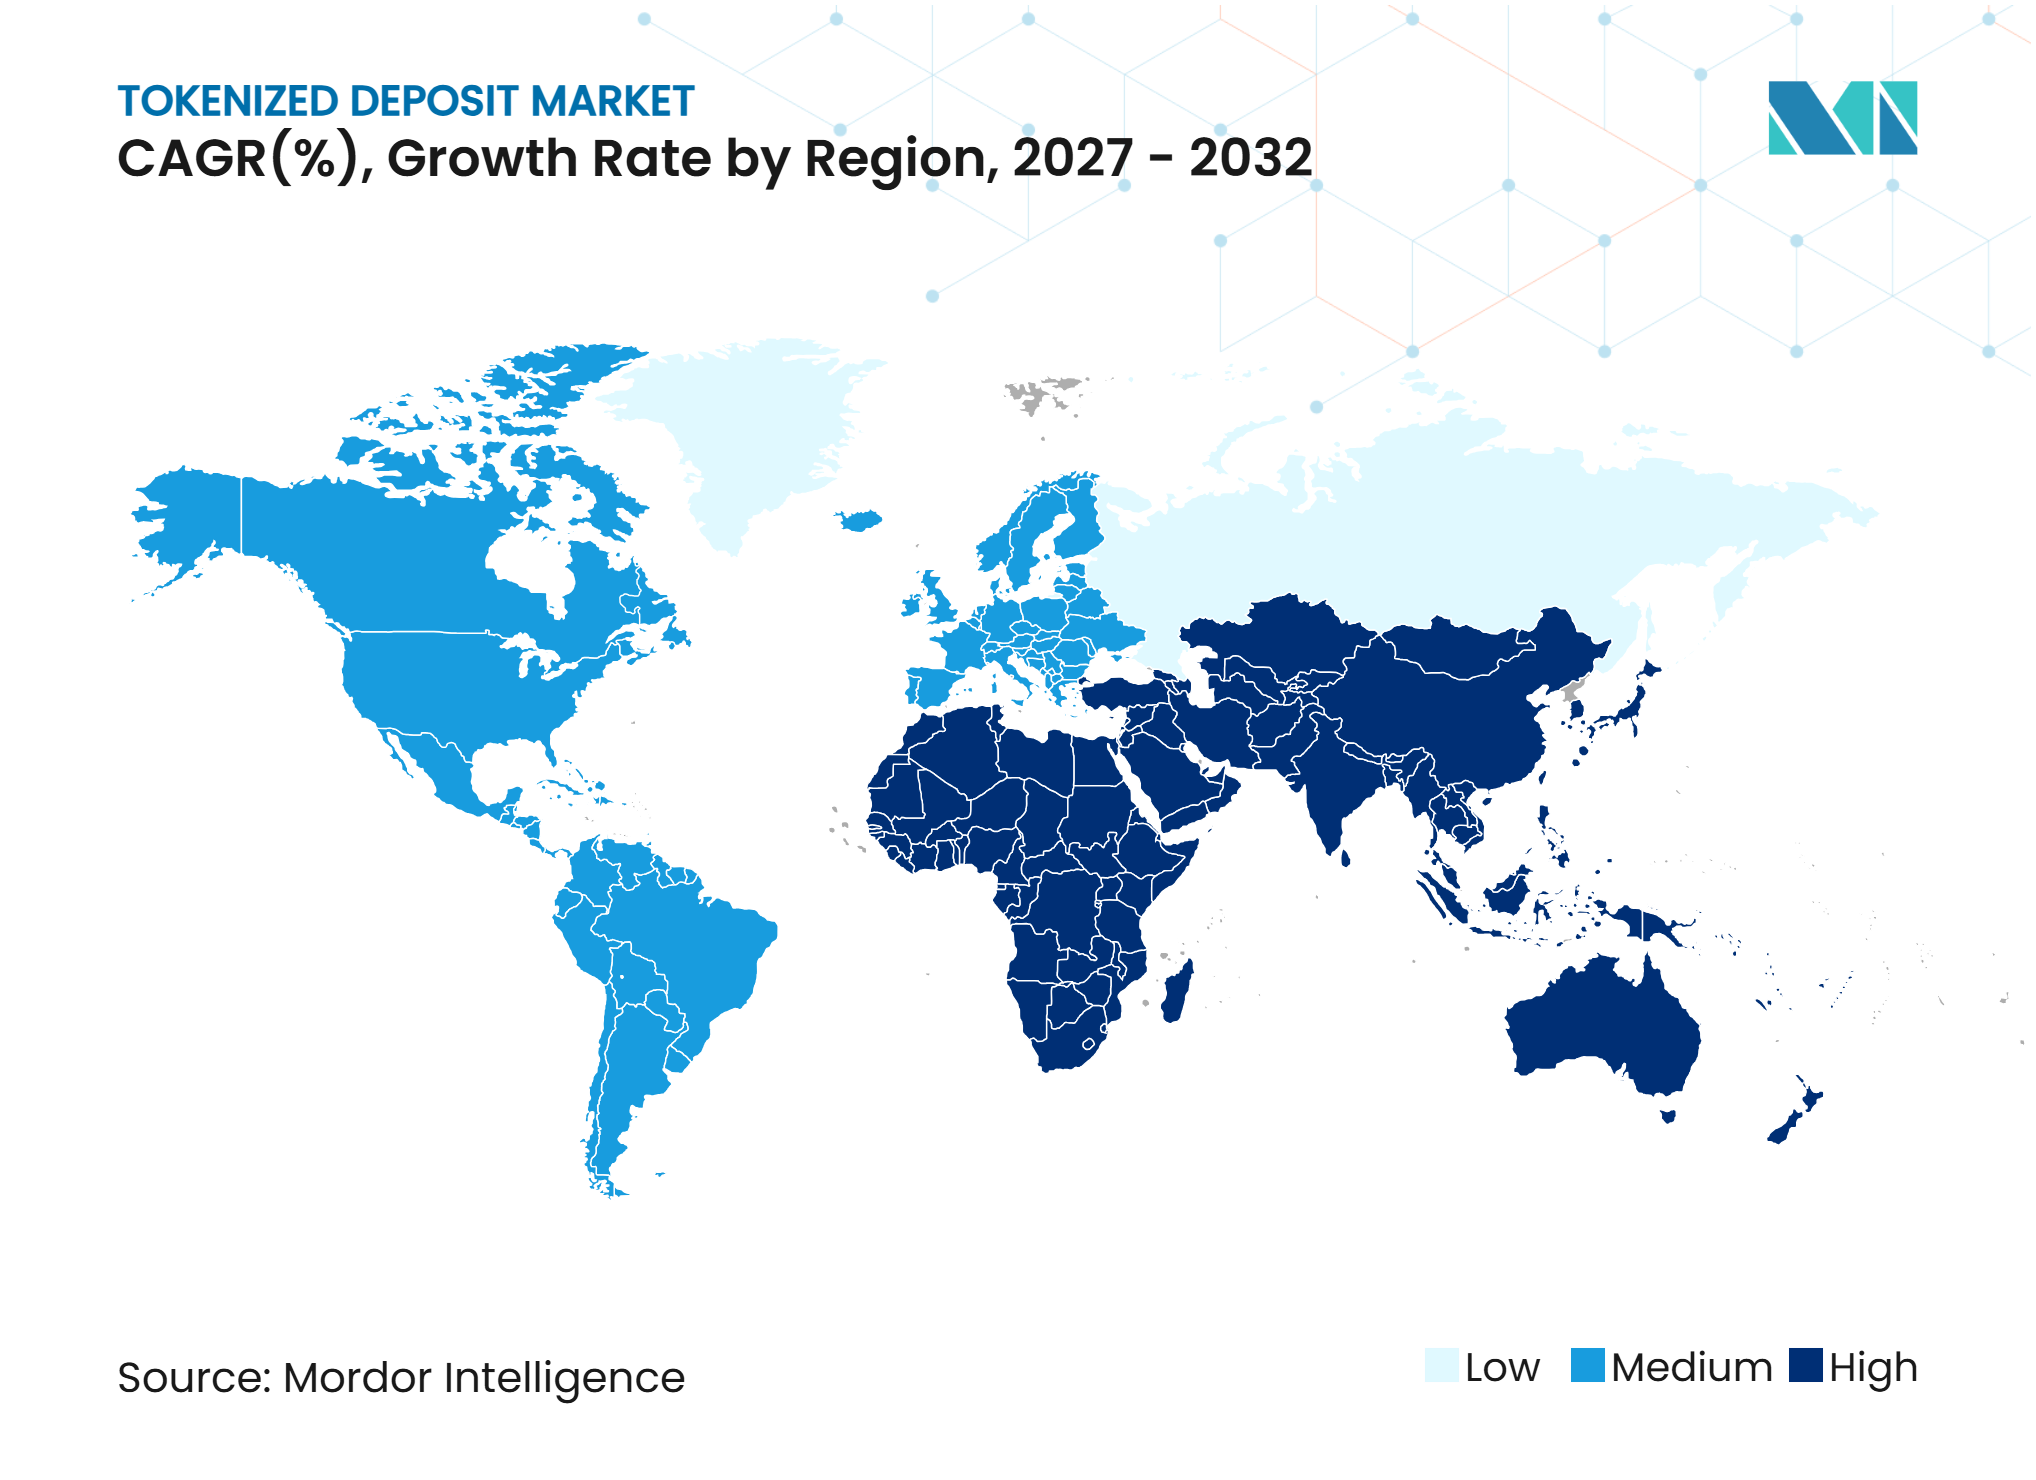
- 地域別では、北米が2026年のトークン化預金市場シェアの38.1%を占め、アジア太平洋地域は2032年までに43.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 24時間365日の クロスボーダー決済とインターバンク決済 | +7.2% | アジア太平洋、北米、西欧で 即時の恩恵を受けるグローバル市場 | 短期 (2年以内) |
| トークン化証券の 証券渡し対資金渡し決済 | +5.8% | 北米、欧州、日本、 シンガポール | 中期 (2〜4年) |
| プログラマブルな 企業財務と条件付き支払い | +5.5% | アジア太平洋および中東・ アフリカの多国籍企業に集中するグローバル市場 | 中期 (2〜4年) |
| 共有台帳型金融市場 インフラへの統合 | +4.9% | 特に英国、ユーロ圏、シンガポール、 香港を含むグローバル市場 | 中期 (2〜4年) |
| 規制された商業銀行マネーを使用した アトミック決済への需要 | +4.6% | トークン化預金の法的地位が明確な地域で より進展するグローバル市場 | 長期 (4年以上) |
| 自動化されたリアルタイム流動性管理に対する 企業需要 | +4.3% | アジア太平洋および北米の財務集約型セクターで 早期の恩恵を受けるグローバル市場 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
24時間365日のクロスボーダー決済とインターバンク決済
レガシーのコルレス銀行業務は、週末やタイムゾーンをまたいで継続的に決済することができず、これがトークン化預金市場の直接的なドライバーとなっています。DBSとCitiは2026年9月5日(土)に、シンガポールからニューヨークへの米ドル送金をライブで完了し、従来の最大2営業日という期間ではなく、数分で決済を完了しました[1]。Swiftの共有台帳は、銀行が既存の決済関係とコアシステムを維持しながら、インターバンクの債務をマッチングおよびネッティングするよう設計されています。ISO 20022のpacs.008およびpacs.009メッセージの使用により、参加銀行の統合摩擦を軽減できます。このモデルは共有台帳上で債務を記録・整理し、確立されたシステムを通じて決済を完了します。このアプローチにより、トークン化預金市場は、すべての銀行が同一の基盤技術を採用することを求めることなく複数の法域にわたって拡大することができます。
トークン化証券の証券渡し対資金渡し決済
トークン化預金は、トークン化証券の証券渡し対資金渡し決済における現金レッグとしての利用が増加しています。JPMorganのKinexys、Chainlink、およびOndo Financeは、2025年5月にパブリックブロックチェーンとパーミッション型ブロックチェーンをまたいで、トークン化された米国債を米ドル預金に対してリアルタイムで決済しました[2]。日本のDeCurret DCPは、2025年8月のテストデータ検証から、SBI証券、大和証券、SBI新生銀行との協力のもと、2025年12月までにライブのセキュリティトークン証券渡し対資金渡し発行へと移行しました。IOSCOは、アトミックなT+0の証券渡し対資金渡しが分散型台帳技術プラットフォーム上で実現可能であると述べています。この構造は、資産レッグと現金レッグが同時に決済されるため、元本リスクを軽減します。決済預金を提供する銀行は、トークン化資産の決済および保管ワークフローにおける役割を深めることもできます。
プログラマブルな企業財務と条件付き支払い
プログラマブルなルールにより、トークン化預金市場を支払い実行を超えて財務管理へと拡張することができます。Ant Internationalは、2025年10月にシンガポールでHSBCのトークン化預金サービスを通じて、リアルタイムのプログラマブルなシンガポールドルおよび米ドルのトークン決済を完了しました[3]。UBSとAnt Internationalは2025年11月に覚書を締結し、UBSデジタルキャッシュとAntのWhaleプラットフォームをリアルタイムのマルチカレンシーグループ内フローのために接続することに合意しました。KinexysはBMWグループ、三菱商事、シーメンスのためにプログラマブルな財務サービスを実用化し、2026年に累計処理額が4 トリリオン 米ドルを超えたと報告しています。条件付き支払いルールは、企業の財務ワークフローに組み込まれる可能性があります。そのため、別のプロバイダーへの移行には、預金残高の移転だけでなく、関連する支払いロジックの再構築も必要になる場合があります。
共有台帳型金融市場インフラへのトークン化預金の統合
多者間プラットフォームは、トークン化預金市場を孤立した銀行ネットワークから、ネットワーク効果によって形成されるインフラへとシフトさせています。国際決済銀行のプロジェクト・アゴラは2026年7月に実価値テストを完了し、米ドル、ユーロ、英ポンド、日本円、韓国ウォン、スイスフラン、メキシコペソによるアトミックなマルチカレンシー決済が、リアルタイム・グロス決済インフラを置き換えることなく80秒以内に完了できることを示しました。シンガポール金融管理局は2025年10月にBLOOMを立ち上げ、G10通貨およびアジア通貨にわたるトークン化銀行負債決済をサポートしています[4]。参加者にはDBS、OCBC、UOB、Partior、およびAnt Internationalが含まれます。香港金融管理局のEnsembleTXパイロットは、香港のリアルタイム・グロス決済システム上でのマネーマーケットファンド決済に向けた実価値トークン化預金取引をサポートしています。共有決済レイヤーが利用可能になるにつれ、銀行は決済能力だけでなく、プログラマビリティ、クライアント接続性、エコシステムへのアクセスを通じて競争する必要が生じます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 銀行発行預金トークン間の 相互運用性と代替可能性の制限 | -5.8% | 複数の法域にまたがるクロスボーダー回廊に 最大の影響を与えるグローバル市場 | 中期 (2〜4年) |
| 法的不確実性と 法域間での規制上の取扱いの不一致 | -4.8% | 南米、中東・アフリカ、アジア太平洋の一部で最も深刻であり、 英国、欧州連合、シンガポールでは部分的に緩和 | 中期 (2〜4年) |
| レガシー銀行システムの統合と 運用上の複雑性 | -4.2% | 専用デジタル資産インフラを持たない 中堅銀行で深刻度が高いグローバル市場 | 長期 (4年以上) |
| 流動性管理、プレファンディング要件、 および預金ポータビリティの制約 | -3.6% | クロスボーダーのトークン化預金モデルに 最も強い影響を与えるグローバル市場 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
法的不確実性と法域間での規制上の取扱いの不一致
トークン化預金の構造が銀行業務、決済、デジタル資産、データ規制にまたがって運用されるため、法的不確実性は依然として制約要因となっています。金融安定理事会は2025年10月に、調査対象の法域のうち暗号資産活動に関する包括的な枠組みを最終化したのはわずか11法域であると報告しました。実務上の課題は、決済の確定性、顧客保護、コンプライアンス義務の取扱いが国によって異なるクロスボーダーモデルにおいてより顕著です。英国、欧州連合、シンガポールは一部の新興法域よりも明確な道筋を持っていますが、法的な整合性は普遍的ではありません。そのため、銀行は国境を越えてネットワークを接続する前に、トークン化預金が既存の規制にどのように適合するかを評価する必要があります。この不均一な規制上の取扱いは、技術プラットフォームが準備できている場合でも実装を遅らせる可能性があります。
流動性管理、プレファンディング要件、および預金ポータビリティの制約
クロスボーダーのトークン化預金の取り決めでは、トークンを発行・移転する前に、プレファンディングされた残高またはエスクロー口座が必要になる場合があります。国際決済銀行のプロジェクト・アゴラの実価値テストでは、発行前にプレファンディングされたリアルタイム・グロス決済エスクロー口座と手動承認ステップが使用されました。これにより決済の確実性は保たれますが、企業が継続的な流動性サービスに期待する柔軟性が制限される可能性があります。各銀行のトークンが自行のネットワーク内でしか使用できない場合、預金ポータビリティも制限されます。複数の発行銀行に残高を持つクライアントは、依然として別々の流動性ポジションを維持する必要がある場合があります。共有台帳は債務の交換における摩擦を軽減できますが、それ自体がすべての発行者間で預金を代替可能にするわけではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トークンモデル別:
口座ベースのトークン化が近期の採用を支える口座ベースのトークン化は、既存のコアバンキング台帳構造に適合するため、2026年のトークン化預金市場シェアの64.8%を占めました。これらの預金は、銀行の貸借対照表上の会計を変更することなく、銀行口座をトークン表現にマッピングします。各移転は発行者の貸借対照表を更新し、預金の口座ベースの性質を維持します。この構造は、既存の銀行にトークン化預金産業への実践的な参入経路を提供します。また、銀行は使い慣れた口座管理を維持しながらプログラマブルな機能を導入することができます。
ネイティブ預金トークンは、トークン化預金市場規模において2032年までに45.3%のCAGRで成長すると予測されています。これらはパブリックまたはハイブリッドブロックチェーンネットワーク上で直接発行され、トークン化資産とのアトミック決済をサポートできます。JPMorganは2025年11月にCoinbaseのBaseネットワークからJPMDを拡張し、2026年10月にはイーサリアムメインネットへと展開しました。この拡張により、機関投資家向けの現金がオンチェーンの資産・担保市場の隣に置かれます。これにより、発行者は支払い活動と並行して証券決済に参加できるようにります。このモデルは、クライアントがパブリックブロックチェーンの流動性への管理されたアクセスを必要とする場合に魅力的となる可能性があります。


ネットワークモデル別:
共有ネットワークが競争構造を変える単一銀行ネットワークは2026年の市場シェアの47.6%を占めました。Citiトークンサービスは7市場にまたがり、そのネットワーク全体で常時稼働のクライアント流動性をサポートしています。DBSトレジャリートークンも、銀行が財務機能のためにイントラバンクモデルを活用している様子を示しています。これらのモデルにより、銀行は参加者アクセス、コンプライアンスチェック、サービス設計を直接管理できます。これらは特に、すでに銀行のエコシステム内で運営している既存の法人クライアントに適しています。主な制限は、独自ネットワークの有用性が発行者のリーチによって制限されることです。
インターバンク共有マルチバンクネットワークは、トークン化預金市場において2032年までに47.6%のCAGRで成長すると予測されています。英国のGBTDイニシアチブは、2026年9月にQuantの分散型台帳技術インフラ上で7行にわたるライブのトークン化スターリング取引を完了しました。Barclays、HSBC UK、Lloyds Banking Group、Monzo、Nationwide、NatWest、およびSantanderがこの活動に参加しました。2行が単一の共有プラットフォームに参加せずに取引を完了したい場合、バイラテラルモデルは依然として有効です。Standard CharteredとHSBCは2026年8月にSwiftの台帳上でこのアプローチを実証しました。共有ネットワークはリーチを向上させることができますが、共通の運用・法的基準も必要とします。
台帳タイプ別:
パーミッション型システムがリードしながらパブリックアクセスが拡大プライベート・パーミッション型台帳は2026年の市場シェアの76.3%を占めました。Kinexysデジタルペイメンツ、Citiトークンサービス、およびSwiftの共有台帳は、マネーロンダリング防止、テロ資金供与対策、顧客確認、制裁プロセスをサポートするために管理された参加を使用しています。Swiftの台帳はイーサリアム仮想マシン互換のHyperledger Besuアーキテクチャを使用しています。パーミッション型環境は、銀行がすでに規制された決済に使用している運用管理と整合しています。また、未知のカウンターパーティへのエクスポージャーを制限します。この設計が、プライベート台帳が大規模な機関投資家向け展開の主要な経路であり続ける理由を説明しています。
パーミッション型トークンアクセスを持つパブリックブロックチェーンは、トークン化預金市場規模において2032年までに45.7%のCAGRで成長すると予測されています。JPMorganの2026年10月のイーサリアムメインネットへのJPMD展開は、このハイブリッドアプローチを示しています。このトークンは、従来の預金と一致した規制上の取扱いを維持することを意図したパーミッション管理を使用しています。パブリックインフラはオンチェーンの金融資産・担保市場へのアクセスを提供できます。パーミッション型トークン管理により、移転を承認された参加者に限定できます。この仕組みにより、銀行はパブリックネットワークへのアクセスと規制された運用境界を組み合わせる方法を得ることができます。

ユースケース別:
財務管理がリードしながら外国為替決済が成長グループ内財務および流動性管理は2026年の市場シェアの30.2%を占めました。HSBCのトークン化預金サービスは、Ant Internationalとの香港・シンガポール間のリアルタイム取引にこのモデルを使用しました。DBSトレジャリートークンも企業財務のユースケースをサポートしています。財務チームはこれらのサービスを使用して、銀行の営業時間に依存することなくグループ内エンティティ間で資金を移転できます。このモデルは、頻繁な内部資金移動を行う多国籍企業に特に関連しています。また、定義されたビジネス条件が満たされた場合のルールベースの支払いもサポートできます。
外国為替および支払い対支払い決済は、トークン化預金市場において2032年までに47.3%のCAGRで成長すると予測されています。国際決済銀行のプロジェクト・アゴラは、2026年7月にスイスフランから英ポンドへ、および英ポンドから米ドルへの支払い対支払いシナリオをテストし、平均80秒で完了しました。このプロセスは、2つの通貨が異なるシステムを通じて決済される際に生じる可能性のあるタイミングのギャップに対処します。証券およびデジタル資産決済は密接に関連したアプリケーションです。Kinexys、Chainlink、およびOndo Financeは2025年5月にトークン化された米国債を米ドル預金に対してリアルタイムで決済しました。英国のGBTDイニシアチブも2026年9月に借り換えおよび条件付きマーケットプレイス取引を実証しました。
取引範囲別:
国内活動がリードしながらクロスボーダーの有用性が方向性を示す国内取引は2026年の市場シェアの67.7%を占めました。単一法域の規制と確立されたイントラバンクインフラがこのポジションを支えています。DBS、OCBC、およびUOBは2026年9月にSwiftの台帳上でライブのシンガポールドルインターバンク取引を完了しました。この活動は、シンガポールの主要3参加銀行にわたる国内マルチバンクの相互運用性を示しました。国内展開は、クロスボーダー送金よりも明確な法的・監督上の環境内で運用できます。また、共通の技術・コンプライアンス手続きを確立するための実践的な場を提供します。
クロスボーダー取引は、トークン化預金市場において2032年までに45.7%のCAGRで成長すると予測されています。DBSとCitiの週末の米ドル取引は、24時間365日のクロスボーダー決済が概念実証活動を超えて進んでいることを示しました。法的な問題は基盤技術よりも依然として困難です。クロスボーダーモデルは、複数の法域にわたる決済の確定性、データ主権、制裁スクリーニングに対処する必要があります。国際決済銀行は、このタイプのクロスボーダーの取り決めにはさらなる契約上の標準化が必要であると述べています。したがって、継続的な決済の商業的価値は、整合した法的取り決めの必要性とのバランスが求められます。
エンドユーザー別:
銀行が発行をリードしながらfintech参加が増加銀行およびその他の預金取扱機関は2026年の市場シェアの37.5%を占めました。これらはトークン化預金の主要な発行者であり、イントラバンクネットワークの主要ユーザーでもあります。その規制上の地位と既存の預金関係により、運用モデルの中心的存在となっています。資本市場・投資会社は、主に証券渡し対資金渡し活動の現金レッグとしてトークン化預金を使用しています。日本におけるDeCurret DCPの取り組みとKinexysのクロスチェーン活動は、この機関投資家向けの利用を示しています。このユーザーグループは、他のアプリケーションが依存する規制されたインフラを支えています。
決済・fintech・デジタル資産企業は、トークン化預金市場において2032年までに46.3%のCAGRで成長すると予測されています。B2C2、Coinbase、およびMastercardは2025年11月にJPMorganのJPMD概念実証に参加しました。その参加により、デジタル資産・決済エコシステムで運営する企業向けの銀行グレードの決済がテストされました。Ant International、BMWグループ、シーメンスなどの非金融企業は、財務チャネルを通じて機関投資家向けプラットフォームを利用しています。個人向けアクセスはより限定的であり、GBTDイニシアチブなどの小売向けプログラムを通じて登場しています。このセグメントの成長は、銀行がこれらのより広いエコシステムへの管理された接続性を提供することにかかっています。
地域分析
北米
北米は2026年のトークン化預金市場シェアの38.1%を占め、ホールセール決済における米ドルの役割によって支えられています。Kinexysは2026年10月にJPMDがイーサリアムメインネットに拡張した時点で累計4 トリリオン 米ドル以上を処理し、1日あたりの平均取引額が7 ビリオン 米ドルであると報告しました。この拡張により、機関投資家クライアントはピアツーピア送金、担保差し入れ、トークン化資産決済へのアクセスが可能になりました。Citiトークンサービスは、米国、アイルランド、香港、シンガポール、英国、日本、アラブ首長国連邦を含む7市場で運営されています。そのネットワークは多国籍クライアントに継続的な米ドルおよびユーロの流動性をサポートしています。ドル清算における同地域の規模は、銀行が預金トークンをグローバルな決済・資本市場活動に結びつける強固な基盤を提供しています。
アジア太平洋
アジア太平洋地域は、トークン化預金市場において2032年までに43.5%のCAGRで成長すると予測されています。シンガポール金融管理局は2025年10月にBLOOMを立ち上げ、G10通貨およびアジア通貨にわたるトークン化銀行負債決済を発展させています。DBS、OCBC、およびUOBは2026年9月にSwiftの台帳上でライブのシンガポールドルインターバンク取引を完了しました。香港金融管理局のEnsembleTXパイロットは、マネーマーケットファンド決済およびグループ内流動性管理のための実価値活動をサポートしています。HSBCは2025年10月にシンガポールでトークン化預金サービスを導入し、Ant Internationalとの香港・シンガポール間のリアルタイムクロスボーダー米ドル送金を完了しました。日本のDCJPYプログラムも、金融庁のFinTech念実証ハブにおけるセキュリティトークン決済に関する取り組みを通じて進展しました。
欧州、南米、中東・アフリカ
英国のGBTDイニシアチブは、2026年9月にBarclays、HSBC UK、Lloyds Banking Group、Monzo、Nationwide、NatWest、およびSantanderとともにライブのインターバンクトークン化スターリング預金取引を完了しました。この活動には2件の借り換え完了と条件付きマーケットプレイス支払いが含まれていました。Standard CharteredとHSBCは2026年8月にSwiftの台帳上でライブのクロスボーダー取引を完了し、欧州回廊にわたるユーロおよび英ポンドのトークン化預金フローを実証しました。南米は初期段階にありますが、ブラジル中央銀行が香港金融管理局とのバイラテラルな分散型台帳技術協力に参加しています。中東・アフリカはアラブ首長国連邦を通じて勢いを増しており、Citiトークンサービスは2026年9月に米ドルおよびユーロのサポートを追加しました。HSBCも同国の法人クライアント向けにアラブ首長国連邦ディルハム対応を追加しました。
競争環境
市場集中度
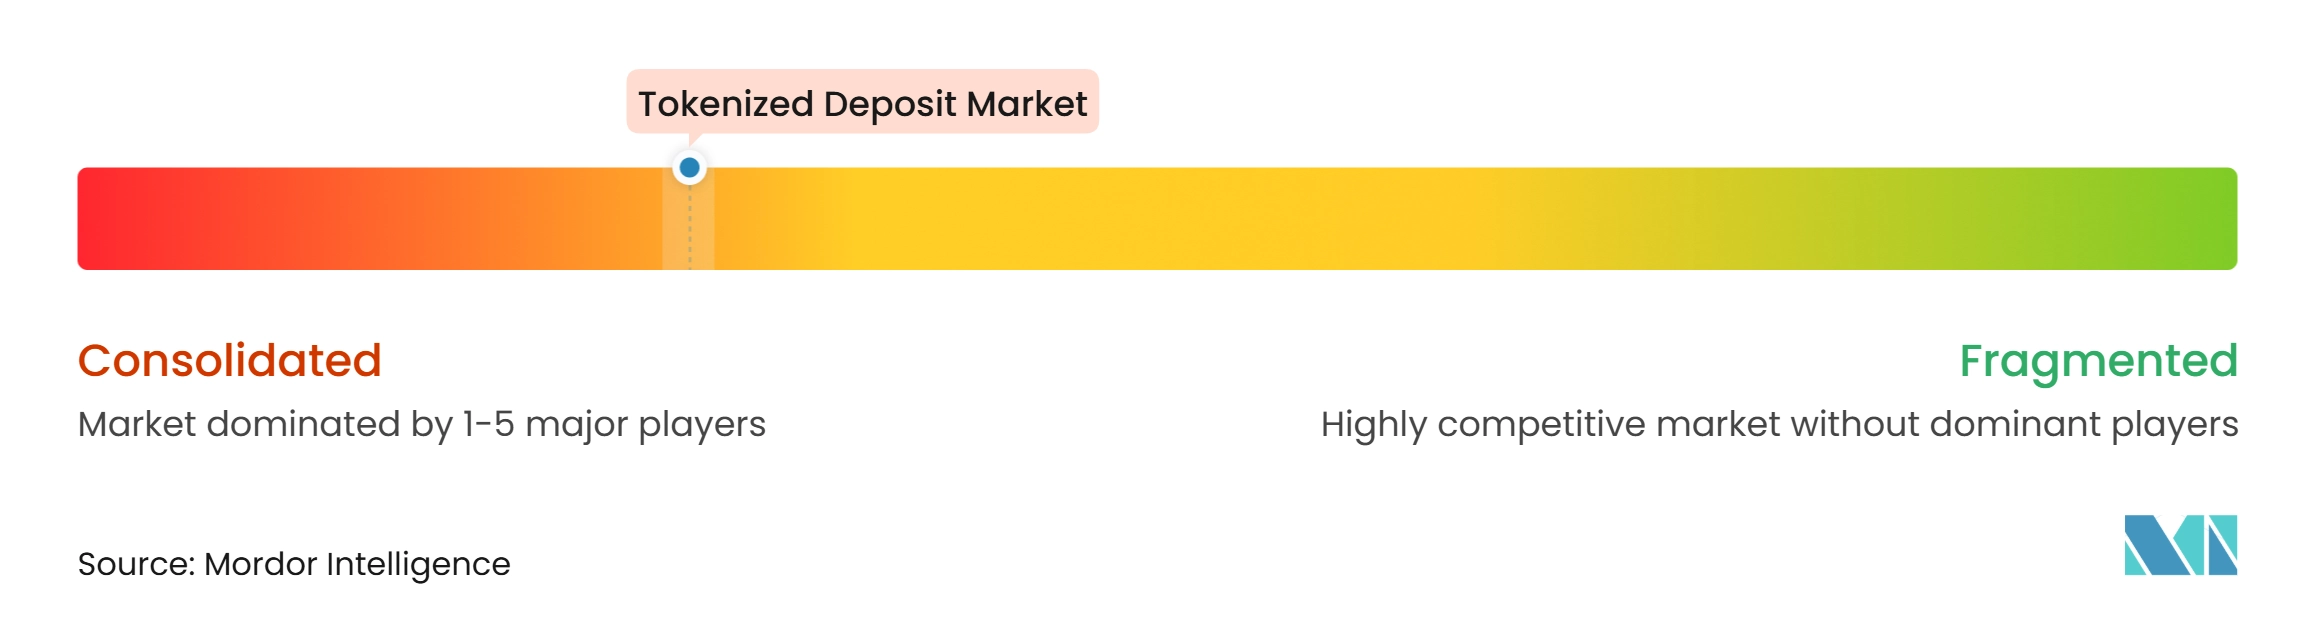
トークン化預金市場は、少数の大手銀行グループの間で商業的に集中している一方、より広いネットワーク構造は断片化したままです。JPMorgan、Citi、HSBC、DBS、およびStandard Charteredが、2026年における文書化されたライブの商業活動の大部分を占めています。これらの戦略は3つの大きな方向性に沿っています。一部の銀行はクライアント関係を深めるために規模のある独自ネットワークを構築しています。他の銀行はSwiftの台帳やプロジェクト・アゴラを通じて共有インフラに投資しています。第3のグループは、相互運用性を確立するために地域の規制・銀行の枠組みを活用する国内プログラムに参加しています。
JPMorganは2026年10月にJPMDをイーサリアムメインネットに拡張し、機関投資家向けの現金をオンチェーンの資産市場の隣に置きました。Citiは2026年9月にトークンサービスを日本とアラブ首長国連邦に拡張し、ネットワークを7市場に広げました。HSBCは2025年10月にシンガポールでトークン化預金サービスを導入し、Ant Internationalを24時間365日クロスボーダー米ドル送金の最初のクライアントとしました。これらの動きは、大手銀行が地理的拡大、財務サービス、オンチェーン資産接続性をどのように組み合わせているかを示しています。トークン化預金市場には、DBS、JPMorgan、およびStandard Charteredによって独立したホールセールインターバンク決済ネットワークとして共同設立されたPartiorも含まれています。
カストディアン銀行もインフラ内での位置づけを進めています。BNYは国際決済銀行のプロジェクト・アゴラの2026年7月の実価値テストにおいて決済ファシリテーターとして機能し、保管と決済の役割を結びつけました。イーサリアム上のJPMDの公開検証可能なスマートコントラクトは、従来のクローズドシステムとは異なる透明性モデルを提供します。中堅銀行は、専用プラットフォームのためのリソースが不足していることが多いため、トークン化預金市場においてギャップとして残っています。クロスイシアーの代替可能性も、競合するトークンネットワーク間で未解決のままです。香港金融管理局のプロジェクト・アンサンブルの取り組みは、より広範な決済・流動性ユースケースをサポートできる共有インフラの必要性を特定しています。
トークン化預金産業のリーダー
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
HSBC Holdings plc
-
DBS Group Holdings Ltd.
-
Partior Pte. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
トークン化預金市場 このレポートでカバーされる企業
- JPMorgan Chase & Co.
- Citigroup Inc.
- HSBC Holdings plc
- DBS Group Holdings Ltd.
- Standard Chartered PLC
- Partior Pte. Ltd.
- Wells Fargo & Company
- Barclays PLC
- Lloyds Banking Group plc
- NatWest Group plc
- Banco Santander, S.A.
- Monzo Bank Ltd.
- Nationwide Building Society
- The Huntington National Bank
- First Horizon Corporation
- M&T Bank Corporation
- BNY
- Old National Bancorp
- Royal Bank of Canada
- The Bank of Nova Scotia
最近の産業開発事情 トークン化預金市場
- 2026年10月:JPMorganのKinexysがJPMDをイーサリアムメインネットに拡張し、ピアツーピア送金、担保差し入れ、トークン化資産決済のためにBaseを超えた機関投資家向けアクセスを拡大しました。Kinexysは累計4 トリリオン 米ドル以上を処理しています。
- 2026年9月:英国の7行がGBTDイニシアチブのもとでライブのインターバンクトークン化スターリング預金取引を完了しました。この活動には2件の借り換え完了と条件付きマーケットプレイス支払いが含まれていました。
- 2026年9月:Citiトークンサービスが日本とアラブ首長国連邦に拡張し、7市場に達し、米ドルおよびユーロによる継続的なクロスボーダー流動性をサポートしています。
- 2026年9月:DBSとCitiがSwiftの台帳上でライブの週末米ドルクロスボーダー決済を完了し、シンガポールからニューヨークへの送金を数分で完了しました。
グローバルトークン化預金市場レポートの範囲
セグメンテーション概要
| 口座ベースのトークン化預金 |
| ネイティブ預金トークン |
| 単一銀行(イントラバンク)ネットワーク |
| インターバンク – 共有マルチバンクネットワーク |
| インターバンク – バイラテラルおよびクロスネットワークリンク |
| プライベート・パーミッション型台帳 |
| パーミッション型トークンアクセスを持つパブリックブロックチェーン |
| 証券・デジタル資産決済および担保管理 |
| 外国為替およびPvP決済 |
| グループ内財務および流動性管理 |
| 第三者商業・機関投資家向け決済 |
| 小売およびその他の決済 |
| 国内 |
| クロスボーダー |
| 銀行およびその他の預金取扱機関 | |
| 資本市場・投資会社 | |
| 決済・fintech・デジタル資産企業 | |
| 非金融法人 | 大企業および多国籍企業 |
| 中小企業 | |
| 公共部門および政府機関 | |
| 個人 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| トークンモデル別 | 口座ベースのトークン化預金 | |
| ネイティブ預金トークン | ||
| ネットワークモデル別 | 単一銀行(イントラバンク)ネットワーク | |
| インターバンク – 共有マルチバンクネットワーク | ||
| インターバンク – バイラテラルおよびクロスネットワークリンク | ||
| 台帳タイプ別 | プライベート・パーミッション型台帳 | |
| パーミッション型トークンアクセスを持つパブリックブロックチェーン | ||
| ユースケース別 | 証券・デジタル資産決済および担保管理 | |
| 外国為替およびPvP決済 | ||
| グループ内財務および流動性管理 | ||
| 第三者商業・機関投資家向け決済 | ||
| 小売およびその他の決済 | ||
| 取引範囲別 | 国内 | |
| クロスボーダー | ||
| エンドユーザー別 | 銀行およびその他の預金取扱機関 | |
| 資本市場・投資会社 | ||
| 決済・fintech・デジタル資産企業 | ||
| 非金融法人 | 大企業および多国籍企業 | |
| 中小企業 | ||
| 公共部門および政府機関 | ||
| 個人 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
トークン化預金の予測成長率はどのくらいですか?
トークン化預金市場は2027年から2032年にかけて33.2%のCAGRで成長し、2027年の4.1 トリリオン 米ドルから2032年には17.2 トリリオン 米ドルに達すると予測されています。
トークン化預金はどのような用途に使用されますか?
主な用途には、グループ内財務および流動性管理、外国為替決済、支払い対支払い決済、トークン化証券の決済が含まれます。
どのトークンモデルが採用をリードしていますか?
口座ベースのトークン化は、既存のコアバンキング台帳と互換性があるため、2026年に64.8%のシェアを占めました。銀行は確立された会計・口座管理構造を維持することができます。
クロスボーダーのトークン化預金が成長している理由は何ですか?
タイムゾーンや週末をまたぐ決済遅延を削減できます。DBSとCitiは2026年9月にシンガポールからニューヨークへの米ドル送金を数分で完了しました。
トークン化預金で最も成長が速い地域はどこですか?
アジア太平洋地域は、シンガポール、香港、日本のイニシアチブに支えられ、2032年までに43.5%のCAGRで成長すると予測されています。
より広いトークン化預金の採用を制限しているものは何ですか?
クロスイシュアーの相互運用性、異なる法的取扱い、複雑なコアシステム統合、プレファンディング要件が重要な制約として残っています。