
Tamaño y Participación del Mercado de Depósitos Tokenizados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.10 Billones de dólares |
| Tamaño del Mercado (2032) | 17.20 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 33.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depósitos Tokenizados por Mordor Intelligence
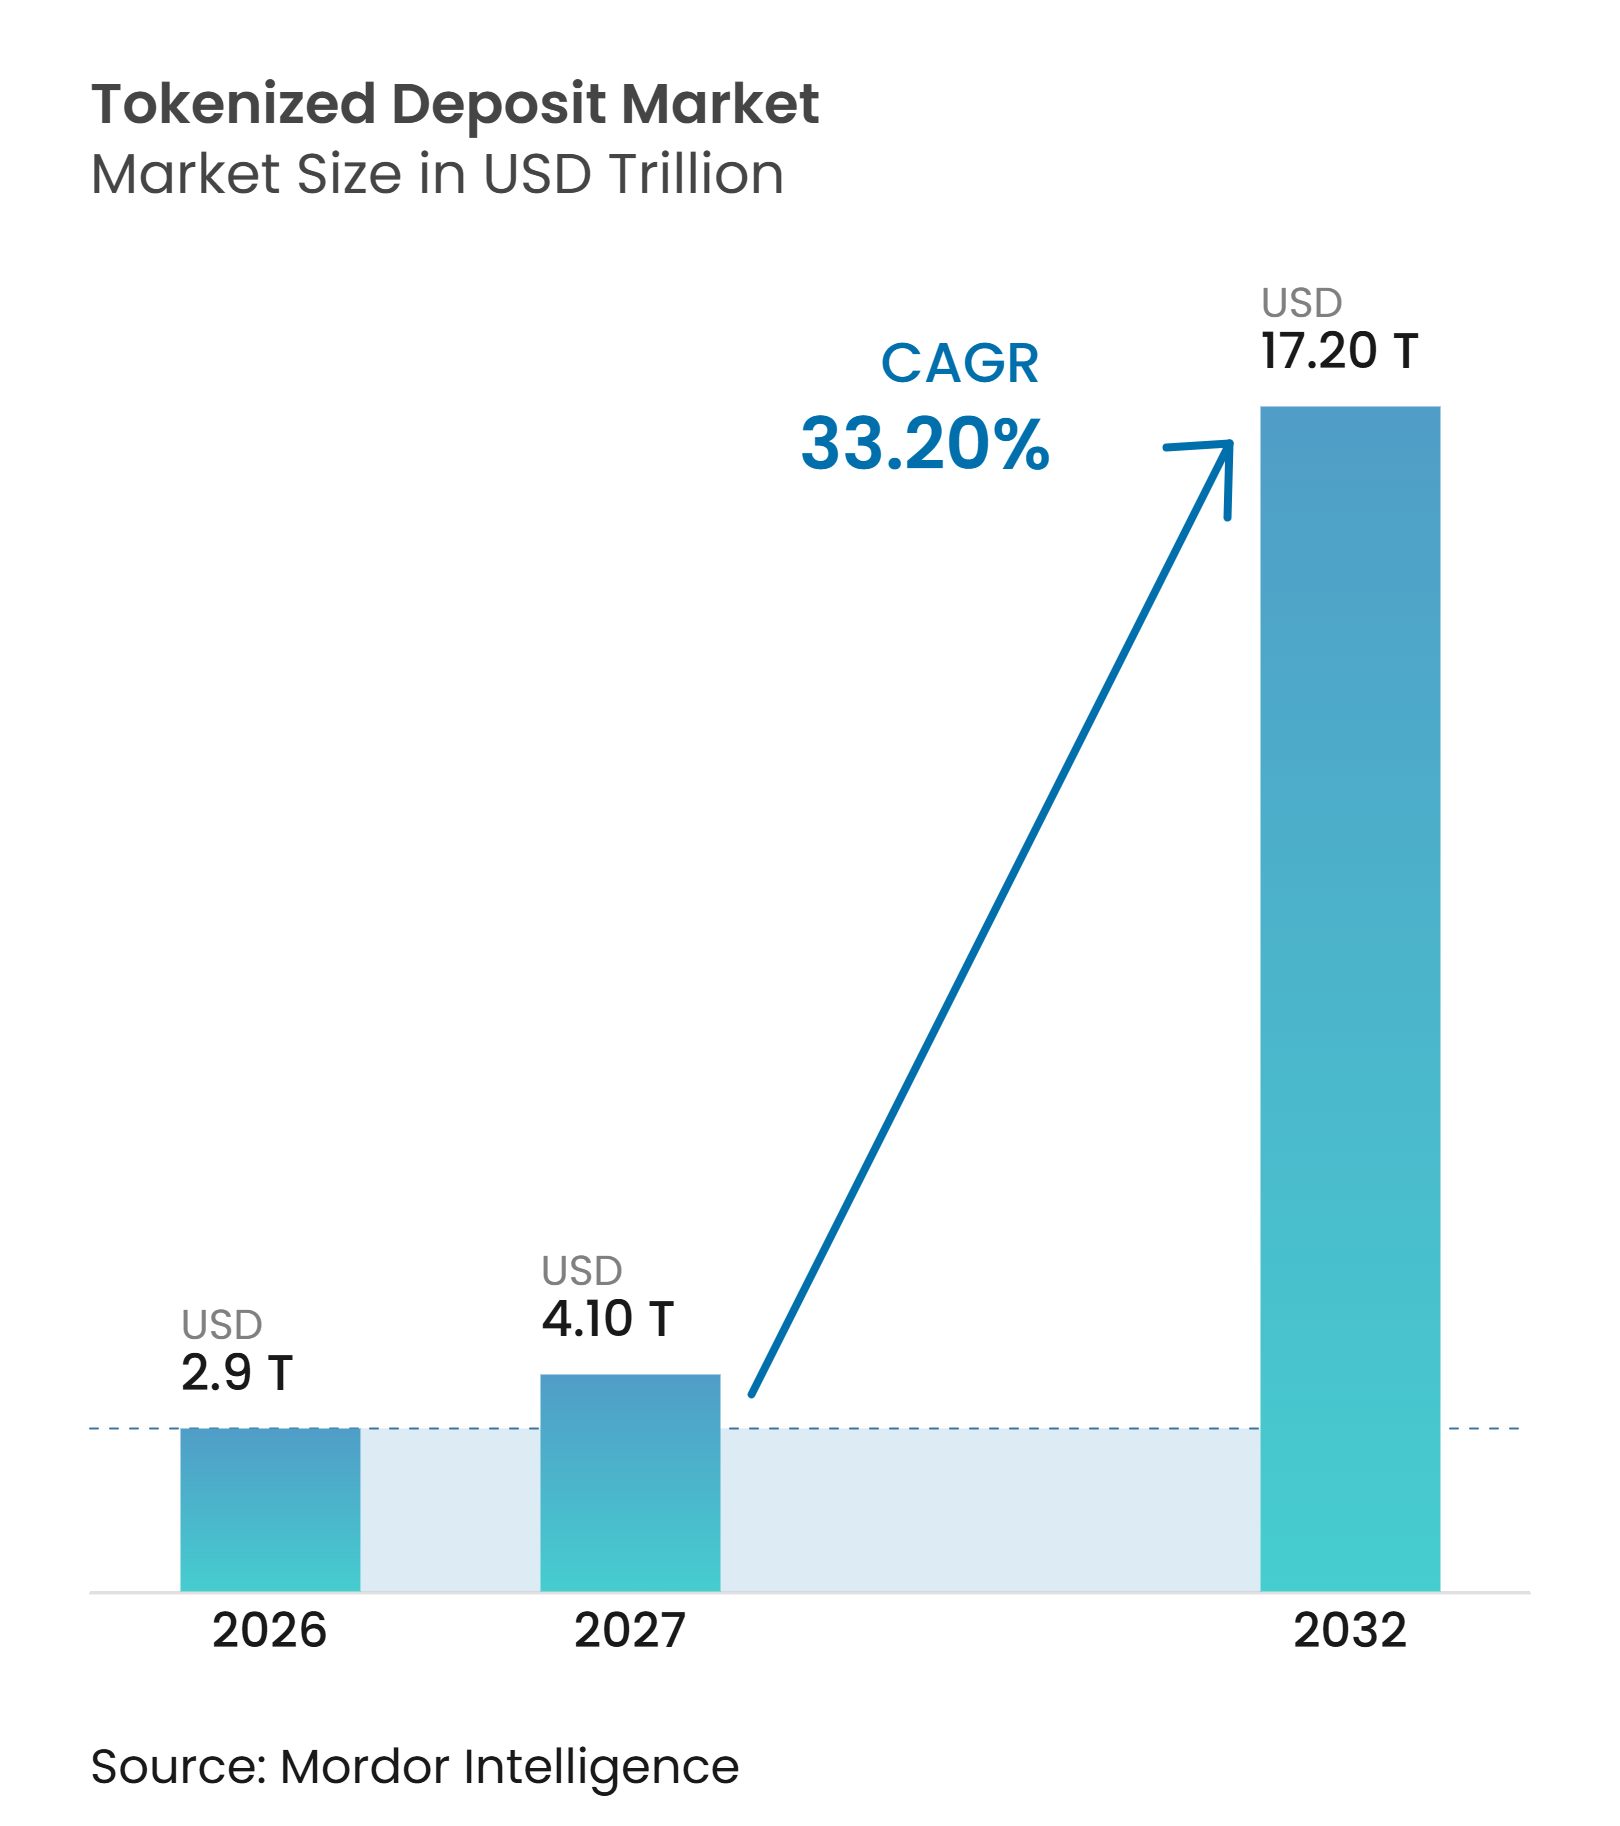
Se espera que el tamaño del Mercado de Depósitos Tokenizados crezca de 2,9 billones de USD en 2026 a 4,10 billones de USD en 2027 y se prevé que alcance los 17,20 billones de USD para 2032 a un CAGR del 33,20% durante 2027-2032.
Los depósitos tokenizados representan pasivos de bancos comerciales en tecnología de libro mayor distribuido, manteniendo al mismo tiempo el tratamiento legal y las protecciones del seguro de depósitos asociadas con los depósitos convencionales. El mercado de depósitos tokenizados está respondiendo a los retrasos en la liquidación de la banca corresponsal, incluidos los cierres de fin de semana, las diferencias de zona horaria y la carga de liquidez que estas brechas imponen a los equipos de tesorería global. La infraestructura compartida está adquiriendo mayor importancia a medida que los bancos buscan conectar redes de depósitos propietarias sin reemplazar los acuerdos existentes de liquidación bruta en tiempo real. Las monedas estables también generan presión competitiva, lo que está impulsando a los bancos establecidos a posicionar el dinero bancario regulado como el componente de efectivo para las transacciones institucionales en cadena. La oportunidad resultante se centra en la liquidación interoperable, los servicios de tesorería programables y las conexiones entre depósitos bancarios y activos financieros tokenizados.
Conclusiones Clave del Informe
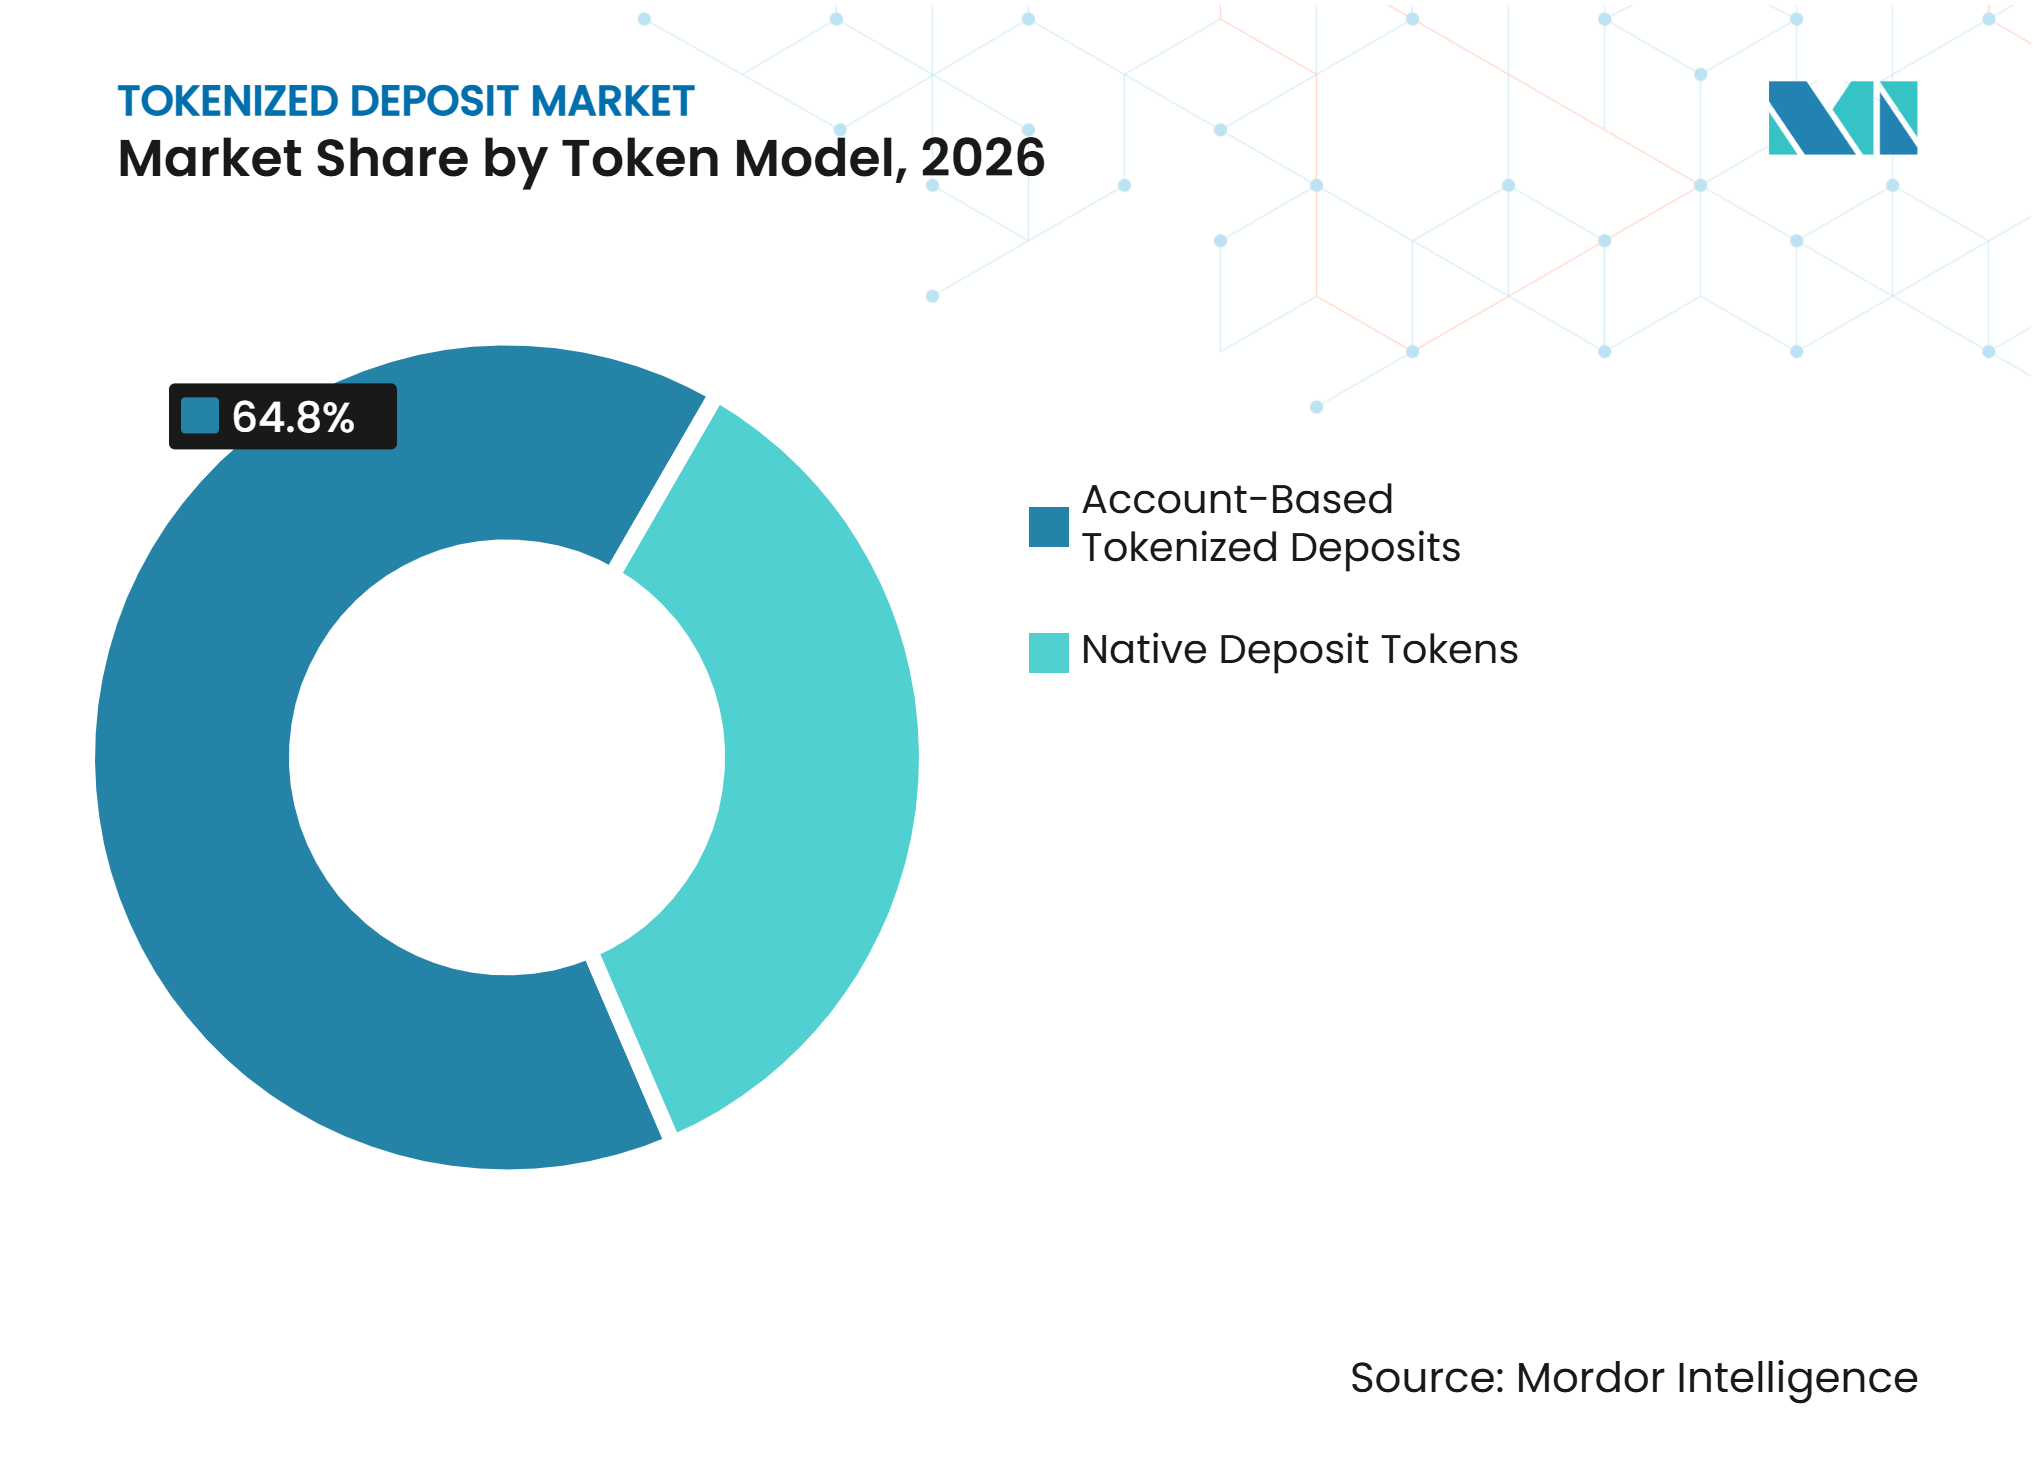
- Por modelo de token, la tokenización basada en cuenta capturó el 64,8% de la participación del mercado de depósitos tokenizados en 2026, mientras que se proyecta que los tokens de depósito nativos crezcan a un CAGR del 45,3% hasta 2032.
- Por modelo de red, las redes de banco único capturaron el 47,6% de la participación del mercado de depósitos tokenizados en 2026, mientras que se proyecta que las redes interbancarias compartidas de múltiples bancos crezcan a un CAGR del 47,6% hasta 2032.
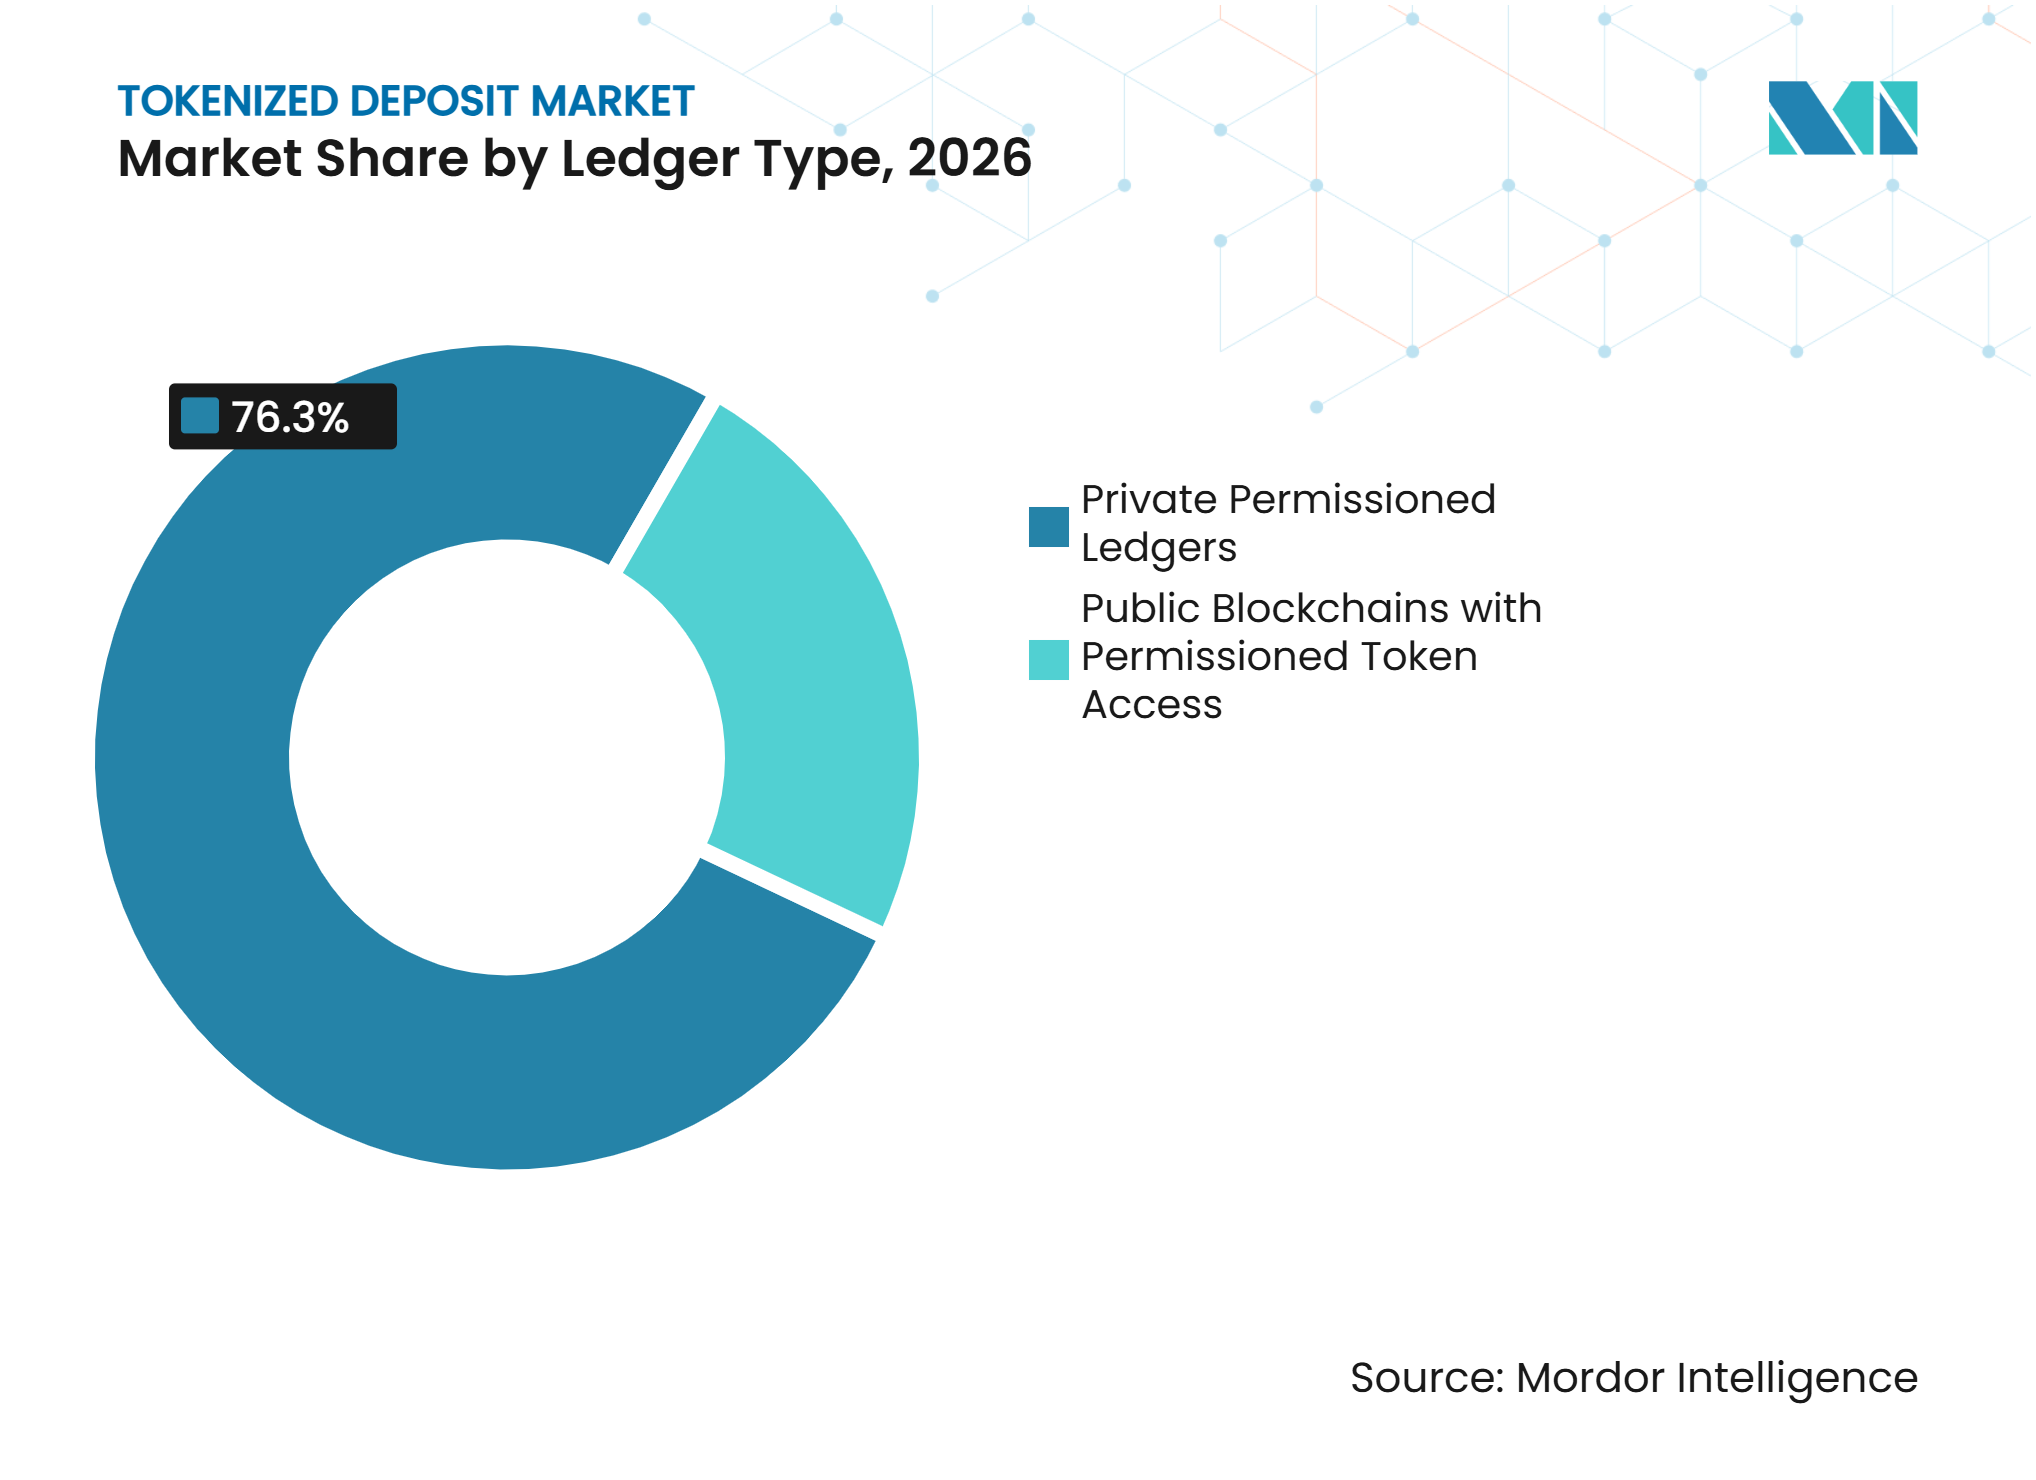
- Por tipo de libro mayor, los libros mayores privados con permisos capturaron el 76,3% de la participación del mercado de depósitos tokenizados en 2026, mientras que se proyecta que las cadenas de bloques públicas con acceso de token con permisos crezcan a un CAGR del 45,7% hasta 2032.
- Por caso de uso, la gestión de tesorería y liquidez intragrupo capturó el 30,2% de la participación del mercado de depósitos tokenizados en 2026, mientras que se proyecta que la liquidación de divisas y pago contra pago crezca a un CAGR del 47,3% hasta 2032.
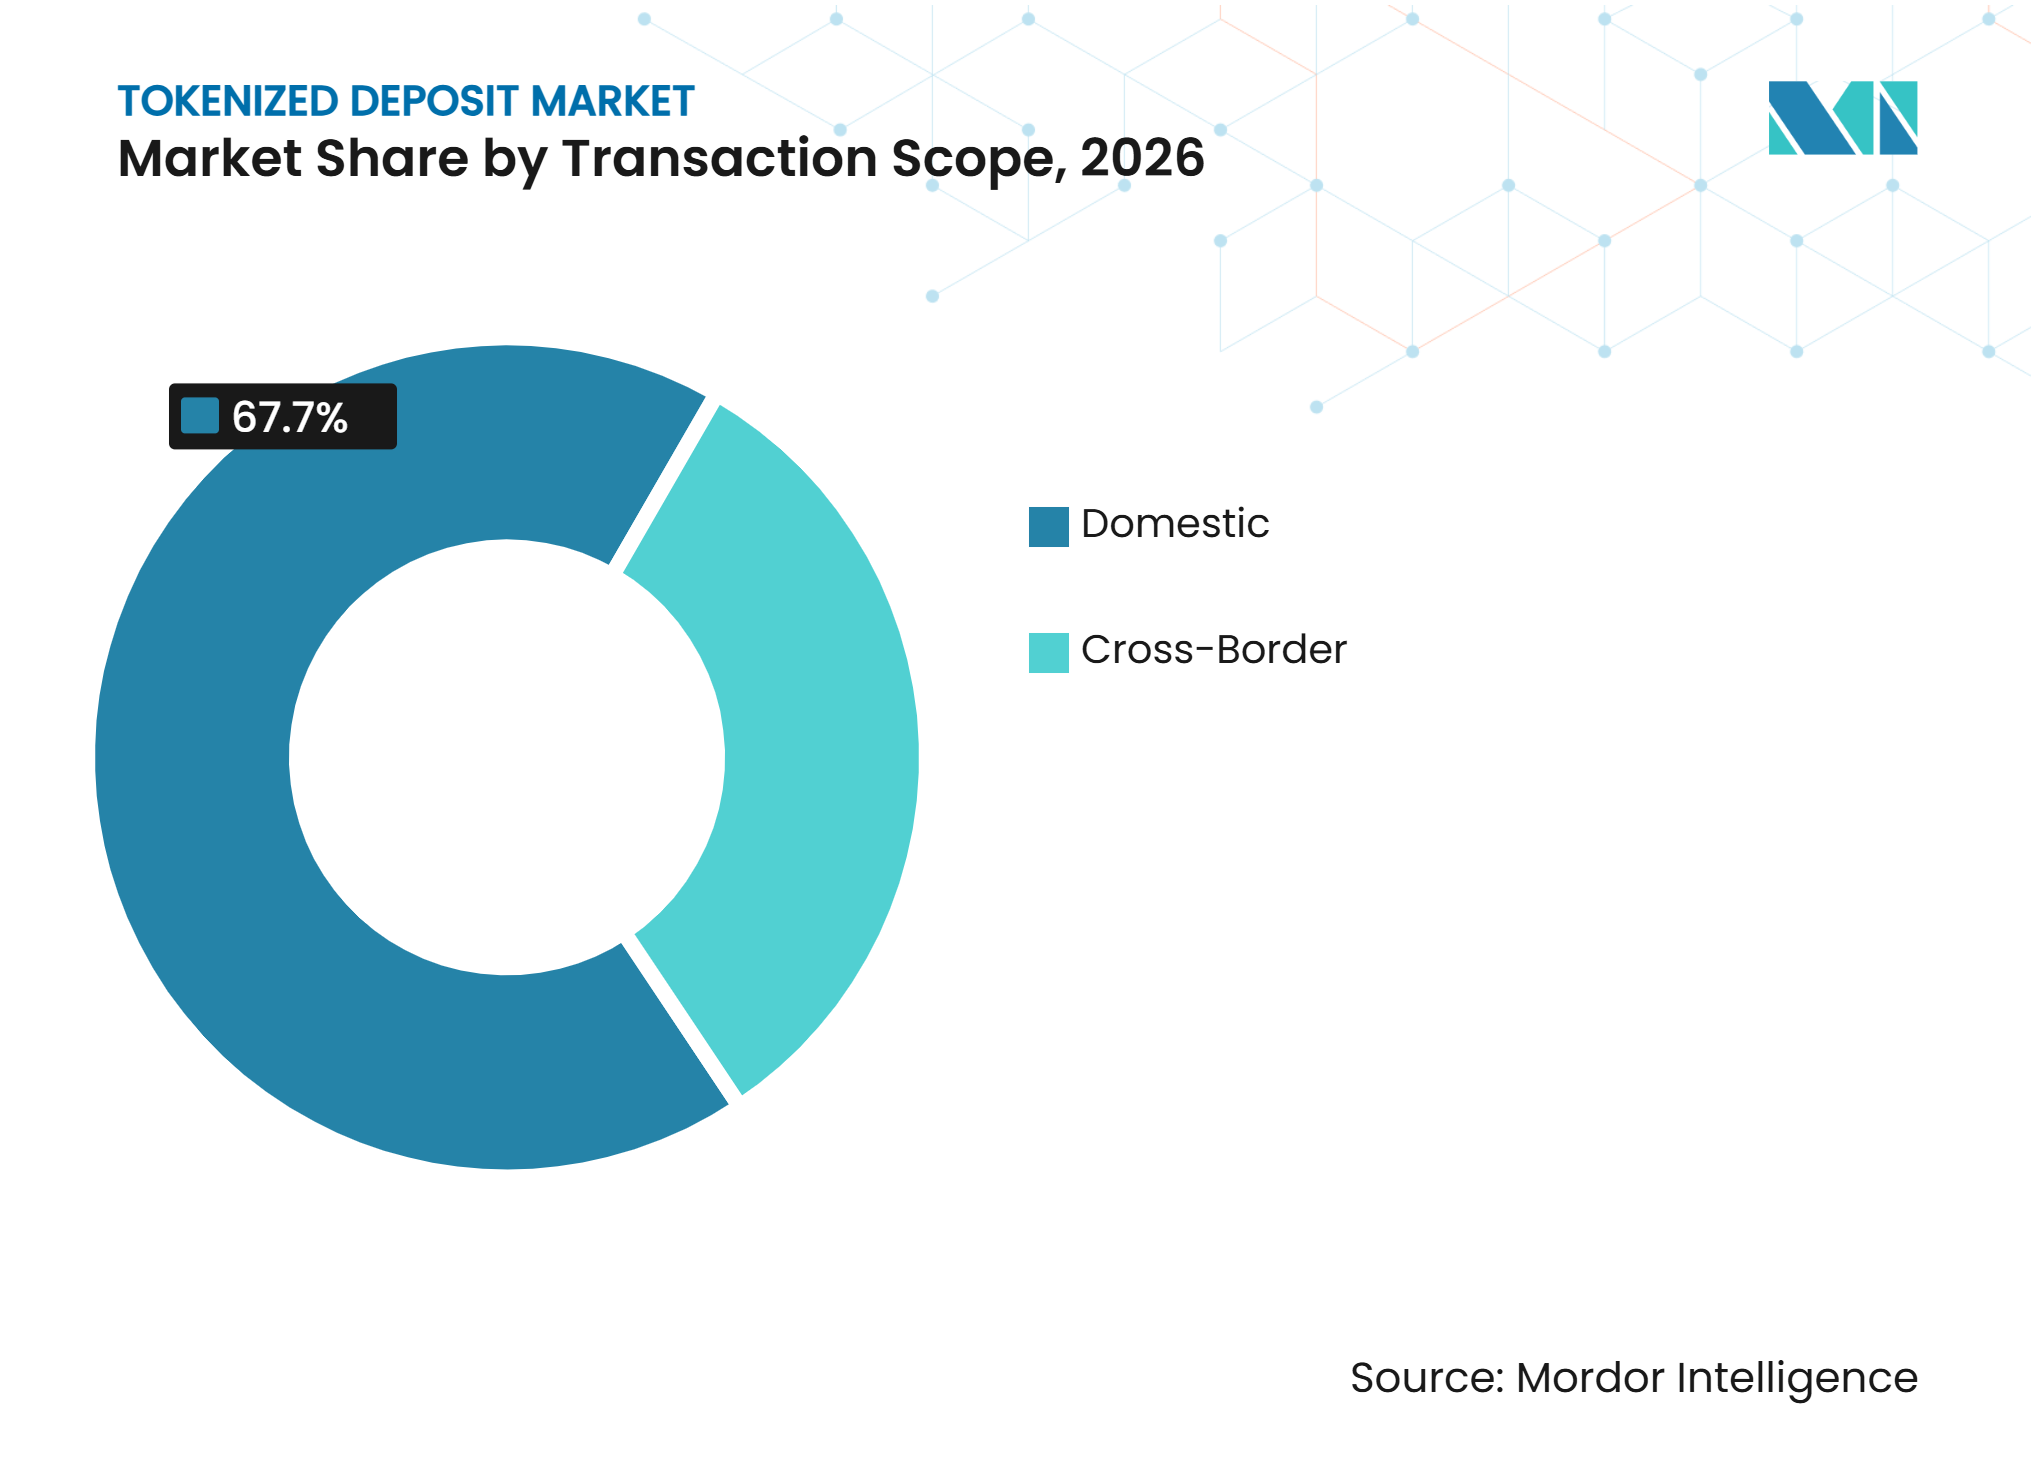
- Por alcance de la transacción, las transacciones domésticas capturaron el 67,7% de la participación del mercado de depósitos tokenizados en 2026, mientras que se proyecta que las transacciones transfronterizas crezcan a un CAGR del 45,7% hasta 2032.
- Por usuario final, los bancos y otras instituciones receptoras de depósitos capturaron el 37,5% de la participación del mercado de depósitos tokenizados en 2026, mientras que se proyecta que las empresas de pagos, fintech y activos digitales crezcan a un CAGR del 46,3% hasta 2032.
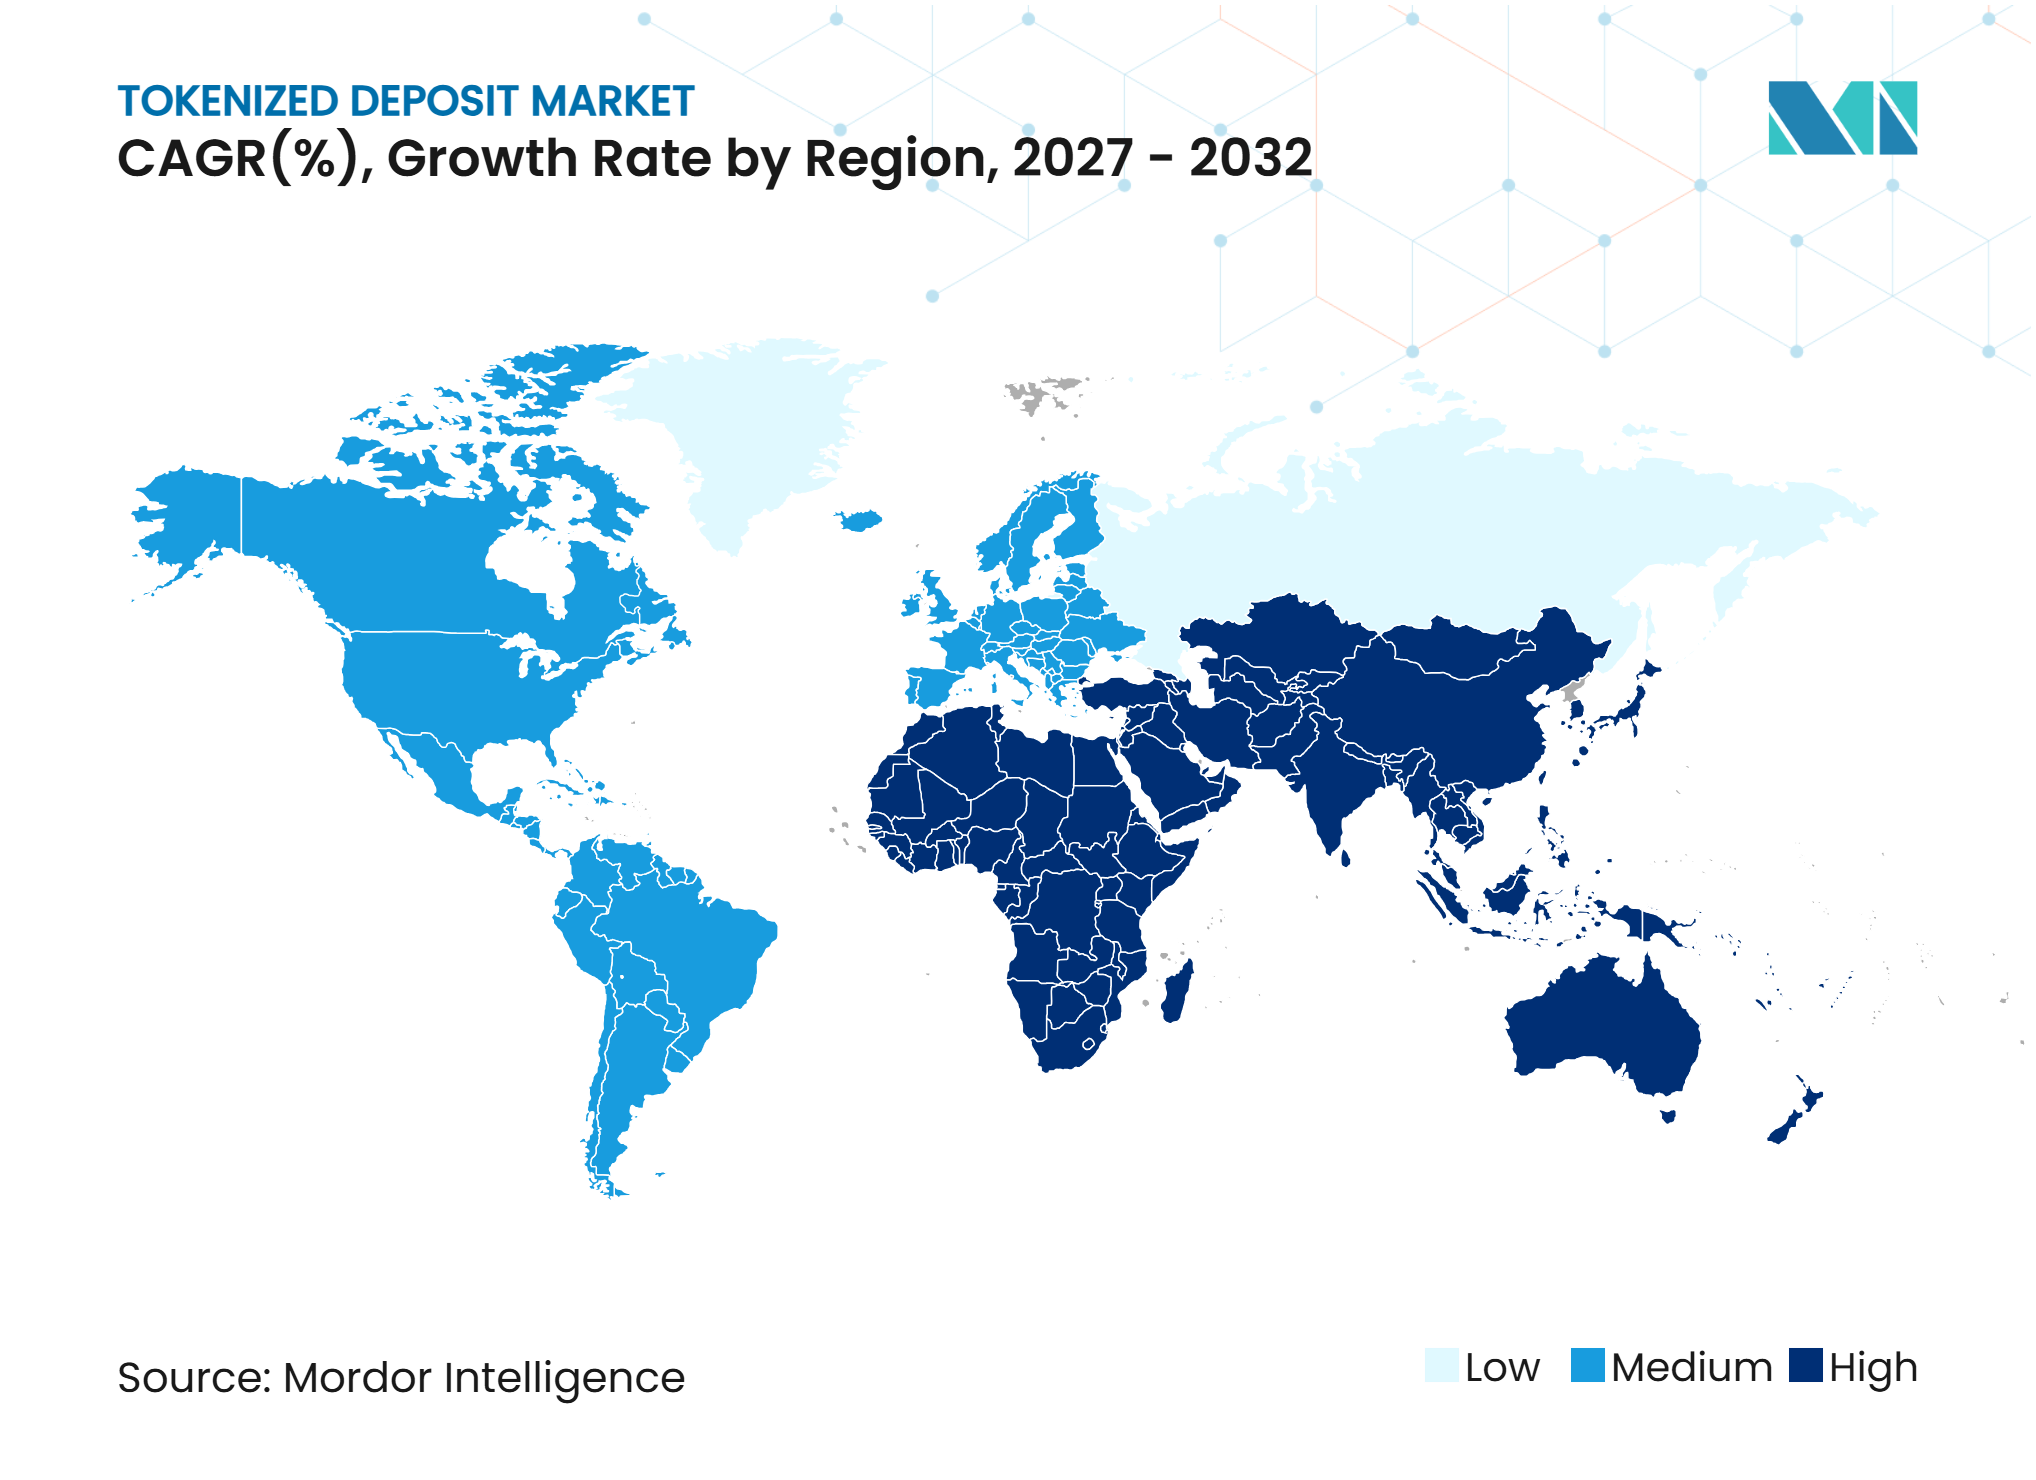
- Por geografía, América del Norte capturó el 38,1% de la participación del mercado de depósitos tokenizados en 2026, mientras que se proyecta que Asia-Pacífico crezca a un CAGR del 43,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Pagos Transfronterizos e Interbancaros las 24/7 | +7.2% | Global, con ganancias inmediatas en Asia-Pacífico, América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Liquidación de Entrega Contra Pago para Valores Tokenizados | +5.8% | América del Norte, Europa, Japón y Singapur | Mediano plazo (2-4 años) |
| Tesorería Corporativa Programable y Pagos Condicionales | +5.5% | Global, concentrado entre multinacionales en Asia-Pacífico y Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Integración en la Infraestructura de Mercados Financieros de Libro Mayor Compartido | +4.9% | Global, particularmente el Reino Unido, la Eurozona, Singapur y Hong Kong | Mediano plazo (2-4 años) |
| Demanda de Liquidación Atómica Utilizando Dinero Bancario Comercial Regulado | +4.6% | Global, con mayor progreso donde los depósitos tokenizados tienen un estatus legal claro | Largo plazo (≥ 4 años) |
| Demanda Corporativa de Gestión de Liquidez Automatizada en Tiempo Real | +4.3% | Global, con ganancias tempranas en sectores intensivos en tesorería en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Pagos Transfronterizos e Interbancarios las 24/7
La banca corresponsal tradicional no puede liquidar de forma continua durante los fines de semana y en diferentes zonas horarias, lo que la convierte en un impulsor directo del mercado de depósitos tokenizados. DBS y Citi completaron un pago en dólares estadounidenses en vivo de Singapur a Nueva York durante un fin de semana el 5 de septiembre de 2026, con la liquidación completada en minutos en lugar del plazo convencional de hasta 2 días hábiles[1]. El libro mayor compartido de Swift está diseñado para emparejar y compensar obligaciones interbancarias mientras permite a los bancos mantener sus relaciones de liquidación existentes y sus sistemas centrales. Su uso de mensajes ISO 20022 pacs.008 y pacs.009 puede reducir la fricción de integración para los bancos participantes. El modelo registra y organiza las obligaciones en el libro mayor compartido y luego completa la liquidación a través de los sistemas establecidos. Este enfoque permite que el mercado de depósitos tokenizados se expanda entre jurisdicciones sin requerir que todos los bancos adopten la misma tecnología subyacente.
Liquidación de Entrega Contra Pago para Valores Tokenizados
Los depósitos tokenizados se utilizan cada vez más como el componente de efectivo para la liquidación de entrega contra pago de valores tokenizados. Kinexys de JPMorgan, Chainlink y Ondo Finance liquidaron bonos del Tesoro de los Estados Unidos tokenizados contra depósitos en dólares estadounidenses en cadenas de bloques públicas y con permisos en tiempo real durante mayo de 2025[2]. DeCurret DCP de Japón pasó de la verificación de datos de prueba en agosto de 2025 a emisiones de entrega contra pago de tokens de seguridad en vivo para diciembre de 2025 con SBI Securities, Daiwa Securities y SBI Shinsei Bank. IOSCO declaró que la entrega contra pago atómica T+0 es alcanzable en plataformas de tecnología de libro mayor distribuido. Esta estructura reduce el riesgo principal porque los componentes de activo y efectivo se liquidan juntos. Los bancos que proporcionan el depósito de liquidación también pueden profundizar su papel en los flujos de trabajo de pago y custodia para activos tokenizados.
Tesorería Corporativa Programable y Pagos Condicionales
Las reglas programables pueden extender el mercado de depósitos tokenizados más allá de la ejecución de pagos hacia la gestión de tesorería. Ant International completó pagos de tokens en dólares de Singapur y dólares estadounidenses programables en tiempo real a través del Servicio de Depósitos Tokenizados de HSBC en Singapur durante octubre de 2025[3]. UBS y Ant International firmaron un memorando de entendimiento en noviembre de 2025 para conectar UBS Digital Cash con la plataforma Whale de Ant para flujos intragrupo en múltiples divisas en tiempo real. Kinexys ha operacionalizado servicios de tesorería programables para BMW Group, Mitsubishi Corporation y Siemens, y reportó un procesamiento acumulado superior a 4 billones de USD en 2026. Las reglas de pago condicional pueden integrarse en el flujo de trabajo de tesorería de una empresa. Cambiar a otro proveedor puede, por lo tanto, requerir más que transferir un saldo de depósito, ya que la lógica de pago asociada también puede necesitar ser reconstruida.
Integración de Depósitos Tokenizados en la Infraestructura de Mercados Financieros de Libro Mayor Compartido
Las plataformas multilaterales están desplazando el mercado de depósitos tokenizados desde redes bancarias aisladas hacia una infraestructura moldeada por efectos de red. El Proyecto Agorá del BIS completó pruebas con valor real en julio de 2026 y demostró que la liquidación atómica en múltiples divisas en dólares estadounidenses, euros, libras esterlinas, yenes japoneses, wones surcoreanos, francos suizos y pesos mexicanos puede completarse en 80 segundos sin reemplazar la infraestructura de liquidación bruta en tiempo real. La Autoridad Monetaria de Singapur lanzó BLOOM en octubre de 2025 para respaldar la liquidación de pasivos bancarios tokenizados en divisas del Grupo de los Diez y asiáticas[4]. Los participantes incluyen DBS, OCBC, UOB, Partior y Ant International. El piloto EnsembleTX de la Autoridad Monetaria de Hong Kong respalda transacciones de depósitos tokenizados con valor real para la liquidación de fondos del mercado monetario en el sistema de liquidación bruta en tiempo real de Hong Kong. A medida que las capas de liquidación compartida estén disponibles, los bancos deberán competir a través de la programabilidad, la conectividad con clientes y el acceso al ecosistema, en lugar de únicamente por la capacidad de liquidación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Interoperabilidad y Fungibilidad Limitadas entre Tokens de Depósito Emitidos por Bancos | -5.8% | Global, con el mayor efecto en los corredores transfronterizos que abarcan varias jurisdicciones | Mediano plazo (2-4 años) |
| Incertidumbre Legal y Tratamiento Regulatorio Inconsistente entre Jurisdicciones | -4.8% | Más agudo en América del Sur, Oriente Medio y África, y partes de Asia-Pacífico, con mitigación parcial en el Reino Unido, la Unión Europea y Singapur | Mediano plazo (2-4 años) |
| Integración con Sistemas Bancarios Heredados y Complejidad Operativa | -4.2% | Global, con mayor gravedad entre los bancos de nivel medio sin infraestructura dedicada de activos digitales | Largo plazo (≥ 4 años) |
| Gestión de Liquidez, Requisitos de Prefinanciación y Restricciones de Portabilidad de Depósitos | -3.6% | Global, con el mayor impacto en los modelos de depósitos tokenizados transfronterizos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incertidumbre Legal y Tratamiento Regulatorio Inconsistente entre Jurisdicciones
La incertidumbre legal sigue siendo una restricción porque las estructuras de depósitos tokenizados operan bajo normas bancarias, de pagos, de activos digitales y de datos. El Consejo de Estabilidad Financiera informó en octubre de 2025 que solo 11 jurisdicciones encuestadas habían finalizado marcos integrales para las actividades con criptoactivos. El desafío práctico es más pronunciado para los modelos transfronterizos, donde el tratamiento de la firmeza de la liquidación, las protecciones al cliente y las obligaciones de cumplimiento pueden diferir entre países. El Reino Unido, la Unión Europea y Singapur tienen caminos más claros que algunas jurisdicciones emergentes, pero la alineación legal no es universal. Los bancos deben, por lo tanto, evaluar cómo encajan los depósitos tokenizados dentro de las normas existentes antes de poder conectar redes entre fronteras. Este tratamiento regulatorio desigual puede retrasar la implementación incluso cuando la plataforma técnica está lista.
Gestión de Liquidez, Requisitos de Prefinanciación y Restricciones de Portabilidad de Depósitos
Los acuerdos de depósitos tokenizados transfronterizos pueden requerir saldos prefinanciados o cuentas de depósito en garantía antes de que un token pueda ser emitido y transferido. Las pruebas con valor real del Proyecto Agorá del BIS utilizaron cuentas de depósito en garantía de liquidación bruta en tiempo real prefinanciadas y pasos de aprobación manual antes de la emisión. Esto preserva la garantía de liquidación, pero puede limitar la flexibilidad que las empresas esperan de los servicios de liquidez continua. La portabilidad de los depósitos también está restringida cuando el token de cada banco solo puede utilizarse en su propia red. Un cliente que mantiene saldos con múltiples bancos emisores puede aún necesitar mantener posiciones de liquidez separadas. Los libros mayores compartidos pueden reducir la fricción en el intercambio de obligaciones, pero por sí solos no hacen que los depósitos sean fungibles entre todos los emisores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Token:
La Tokenización Basada en Cuenta Respalda la Adopción a Corto PlazoLa tokenización basada en cuenta representó el 64,8% de la participación del mercado de depósitos tokenizados en 2026 porque se adapta a las estructuras de libro mayor de banca central existentes. Estos depósitos mapean una cuenta bancaria en una representación de token sin cambiar la contabilidad del balance del banco. Cada transferencia actualiza el balance del emisor, lo que preserva la naturaleza basada en cuenta del depósito. Esta estructura ofrece a los bancos establecidos una ruta práctica hacia la industria de depósitos tokenizados. También permite a los bancos introducir características programables mientras mantienen los controles de cuenta familiares.
Se prevé que los tokens de depósito nativos crezcan a un CAGR del 45,3% hasta 2032 dentro del tamaño del mercado de depósitos tokenizados. Se emiten directamente en redes de cadenas de bloques públicas o híbridas y pueden respaldar la liquidación atómica con activos tokenizados. JPMorgan expandió JPMD desde la red Base de Coinbase en noviembre de 2025 a la red principal de Ethereum en octubre de 2026. La expansión coloca el efectivo institucional junto a los mercados de activos y garantías en cadena. Esto puede permitir a los emisores participar en la liquidación de valores junto con la actividad de pagos. El modelo puede resultar atractivo donde los clientes requieren acceso controlado a la liquidez de la cadena de bloques pública.


Por Modelo de Red:
Las Redes Compartidas Cambian la Estructura CompetitivaLas redes de banco único representaron el 47,6% de la participación de mercado en 2026. Citi Token Services abarca 7 mercados y respalda la liquidez del cliente disponible en todo momento en su red. DBS Treasury Tokens también demuestran cómo los bancos utilizan modelos intrabancarios para funciones de tesorería. Estos modelos otorgan a los bancos control directo sobre el acceso de los participantes, las verificaciones de cumplimiento y el diseño del servicio. Son especialmente adecuados para los clientes corporativos existentes que ya operan dentro del ecosistema del banco. Su principal limitación es que la utilidad de una red propietaria está acotada por el alcance del emisor.
Se proyecta que las redes interbancarias compartidas de múltiples bancos crezcan a un CAGR del 47,6% hasta 2032 en el mercado de depósitos tokenizados. La iniciativa GBTD del Reino Unido completó transacciones de libras esterlinas tokenizadas en vivo en septiembre de 2026 en 7 bancos sobre la infraestructura de tecnología de libro mayor distribuido de Quant. Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest y Santander participaron en la actividad. Los modelos bilaterales siguen siendo relevantes cuando 2 bancos desean completar una transacción sin unirse a una única plataforma compartida. Standard Chartered y HSBC demostraron este enfoque en agosto de 2026 en el libro mayor de Swift. Las redes compartidas pueden mejorar el alcance, pero también requieren estándares operativos y legales comunes.
Por Tipo de Libro Mayor:
Los Sistemas con Permisos Lideran a Medida que el Acceso Público se ExpandeLos libros mayores privados con permisos representaron el 76,3% de la participación de mercado en 2026. Kinexys Digital Payments, Citi Token Services y el libro mayor compartido de Swift utilizan la participación controlada para respaldar los procesos de antilavado de dinero, lucha contra la financiación del terrorismo, conocimiento del cliente y sanciones. El libro mayor de Swift utiliza una arquitectura Hyperledger Besu compatible con la Máquina Virtual de Ethereum. Los entornos con permisos se alinean con los controles operativos que los bancos ya utilizan para los pagos regulados. También limitan la exposición a contrapartes desconocidas. Este diseño explica por qué los libros mayores privados siguen siendo la ruta principal para las implementaciones institucionales a gran escala.
Se prevé que las cadenas de bloques públicas con acceso de token con permisos crezcan a un CAGR del 45,7% hasta 2032 dentro del tamaño del mercado de depósitos tokenizados. El lanzamiento de JPMD de JPMorgan en la red principal de Ethereum en octubre de 2026 demuestra este enfoque híbrido. El token utiliza controles de permisos destinados a preservar un tratamiento regulatorio coherente con los depósitos convencionales. La infraestructura pública puede proporcionar acceso a activos financieros en cadena y mercados de garantías. Los controles de token con permisos pueden limitar las transferencias a participantes aprobados. Este acuerdo ofrece a los bancos una forma de combinar el acceso a la red pública con límites operativos regulados.

Por Caso de Uso:
La Gestión de Tesorería Lidera Mientras Crece la Liquidación de DivisasLa gestión de tesorería y liquidez intragrupo representó el 30,2% de la participación de mercado en 2026. El Servicio de Depósitos Tokenizados de HSBC utilizó este modelo para transacciones en tiempo real entre Hong Kong y Singapur con Ant International. DBS Treasury Tokens también respalda casos de uso de tesorería corporativa. Los equipos de tesorería pueden utilizar estos servicios para transferir fondos entre entidades del grupo sin depender del horario de operación bancaria. El modelo es particularmente relevante para las empresas multinacionales con frecuentes movimientos de efectivo internos. También puede respaldar pagos basados en reglas cuando se cumplen condiciones comerciales definidas.
Se proyecta que la liquidación de divisas y pago contra pago crezca a un CAGR del 47,3% hasta 2032 en el mercado de depósitos tokenizados. El Proyecto Agorá del BIS probó escenarios de pago contra pago de franco suizo a libra esterlina y de libra esterlina a dólar estadounidense que promediaron 80 segundos en julio de 2026. El proceso aborda la brecha de tiempo que puede ocurrir cuando dos divisas se liquidan a través de diferentes sistemas. La liquidación de valores y activos digitales son aplicaciones estrechamente relacionadas. Kinexys, Chainlink y Ondo Finance completaron una liquidación en tiempo real de bonos del Tesoro de los Estados Unidos tokenizados contra depósitos en dólares estadounidenses en mayo de 2025. La iniciativa GBTD del Reino Unido también demostró transacciones de remortgage y de mercado condicional durante septiembre de 2026.
Por Alcance de la Transacción:
La Actividad Doméstica Lidera Mientras las Transacciones Transfronterizas Marcan la DirecciónLas transacciones domésticas representaron el 67,7% de la participación de mercado en 2026. La regulación de jurisdicción única y la infraestructura intrabancaria establecida respaldan esta posición. DBS, OCBC y UOB completaron transacciones interbancarias en dólares de Singapur en vivo en el libro mayor de Swift en septiembre de 2026. La actividad demostró la interoperabilidad doméstica de múltiples bancos entre los 3 principales bancos participantes de Singapur. Las implementaciones domésticas pueden operar dentro de un marco legal y de supervisión más claro que las transferencias transfronterizas. También ofrecen un entorno práctico para establecer procedimientos técnicos y de cumplimiento comunes.
Se proyecta que las transacciones transfronterizas crezcan a un CAGR del 45,7% hasta 2032 en el mercado de depósitos tokenizados. La transacción de dólares estadounidenses de fin de semana de DBS y Citi demostró que la liquidación transfronteriza las 24/7 está avanzando más allá de la actividad de prueba de concepto. Los problemas legales siguen siendo más difíciles que la tecnología subyacente. Los modelos transfronterizos deben abordar la firmeza de la liquidación, la soberanía de los datos y el escrutinio de sanciones en varias jurisdicciones. El BIS ha declarado que se necesita una mayor estandarización contractual para este tipo de acuerdo transfronterizo. El valor comercial de la liquidación continua está, por lo tanto, equilibrado con la necesidad de acuerdos legales alineados.
Por Usuario Final:
Los Bancos Lideran la Emisión Mientras Aumenta la Participación de las fintechLos bancos y otras instituciones receptoras de depósitos representaron el 37,5% de la participación de mercado en 2026. Son tanto los principales emisores de depósitos tokenizados como los principales usuarios de las redes intrabancarias. Su estatus regulatorio y sus relaciones de depósito existentes los sitúan en el centro del modelo operativo. Las empresas de mercados de capitales y de inversión utilizan los depósitos tokenizados principalmente como el componente de efectivo para la actividad de entrega contra pago. El trabajo de DeCurret DCP en Japón y la actividad entre cadenas de Kinexys ilustran este uso institucional. Este grupo de usuarios ancla la infraestructura regulada sobre la que dependen otras aplicaciones.
Se proyecta que las empresas de pagos, fintech y activos digitales crezcan a un CAGR del 46,3% hasta 2032 en el mercado de depósitos tokenizados. B2C2, Coinbase y Mastercard participaron en la prueba de concepto JPMD de JPMorgan en noviembre de 2025. Su participación probó la liquidación de nivel bancario para empresas que operan en ecosistemas de activos digitales y pagos. Empresas no financieras como Ant International, BMW Group y Siemens utilizan plataformas institucionales a través de canales de tesorería. El acceso individual es más limitado y ha aparecido a través de programas orientados al consumidor como la iniciativa GBTD. El crecimiento en este segmento depende de que los bancos proporcionen conectividad controlada a estos ecosistemas más amplios.
Análisis Geográfico
América del Norte
América del Norte representó el 38,1% de la participación del mercado de depósitos tokenizados en 2026, respaldada por el papel del dólar estadounidense en la liquidación mayorista. Kinexys había procesado más de 4 billones de USD de forma acumulada y reportó un valor de transacción diario promedio de 7.000 millones de USD cuando JPMD se expandió a la red principal de Ethereum en octubre de 2026. La expansión dio a los clientes institucionales acceso a transferencias entre pares, publicación de garantías y liquidación de activos tokenizados. Citi Token Services opera en 7 mercados, incluidos los Estados Unidos, Irlanda, Hong Kong, Singapur, el Reino Unido, Japón y los Emiratos Árabes Unidos. Su red respalda la liquidez continua en dólares estadounidenses y euros para clientes multinacionales. La escala de la región en la compensación de dólares otorga a los bancos una base sólida para vincular los tokens de depósito con la actividad global de pagos y mercados de capitales.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a un CAGR del 43,5% hasta 2032 en el mercado de depósitos tokenizados. La Autoridad Monetaria de Singapur lanzó BLOOM en octubre de 2025 para desarrollar la liquidación de pasivos bancarios tokenizados en divisas del Grupo de los Diez y asiáticas. DBS, OCBC y UOB completaron transacciones interbancarias en dólares de Singapur en vivo en el libro mayor de Swift en septiembre de 2026. El piloto EnsembleTX de la Autoridad Monetaria de Hong Kong respalda la actividad con valor real para la liquidación de fondos del mercado monetario y la gestión de liquidez intragrupo. HSBC introdujo su Servicio de Depósitos Tokenizados en Singapur en octubre de 2025 y completó transferencias transfronterizas en dólares estadounidenses en tiempo real entre Hong Kong y Singapur con Ant International. El programa DCJPY de Japón también avanzó a través de su trabajo en el Centro de Prueba de Concepto de FinTech de la Agencia de Servicios Financieros para la liquidación de tokens de seguridad.
Europa, América del Sur, y Oriente Medio y África
La iniciativa GBTD del Reino Unido completó transacciones de depósitos de libras esterlinas tokenizadas interbancarias en vivo en septiembre de 2026 con Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest y Santander. La actividad incluyó 2 completaciones de remortgage y un pago de mercado condicional. Standard Chartered y HSBC completaron una transacción transfronteriza en vivo en el libro mayor de Swift en agosto de 2026, demostrando flujos de depósitos tokenizados en euros y libras esterlinas a través de corredores europeos. América del Sur se encuentra en una etapa temprana, aunque el Banco Central de Brasil participa en la colaboración bilateral de tecnología de libro mayor distribuido con la Autoridad Monetaria de Hong Kong. Oriente Medio y África están ganando impulso a través de los Emiratos Árabes Unidos, donde Citi Token Services añadió soporte para dólares estadounidenses y euros en septiembre de 2026. HSBC también añadió capacidad en dírhams de los Emiratos Árabes Unidos para clientes corporativos en el país.
Panorama Competitivo
Concentración del Mercado
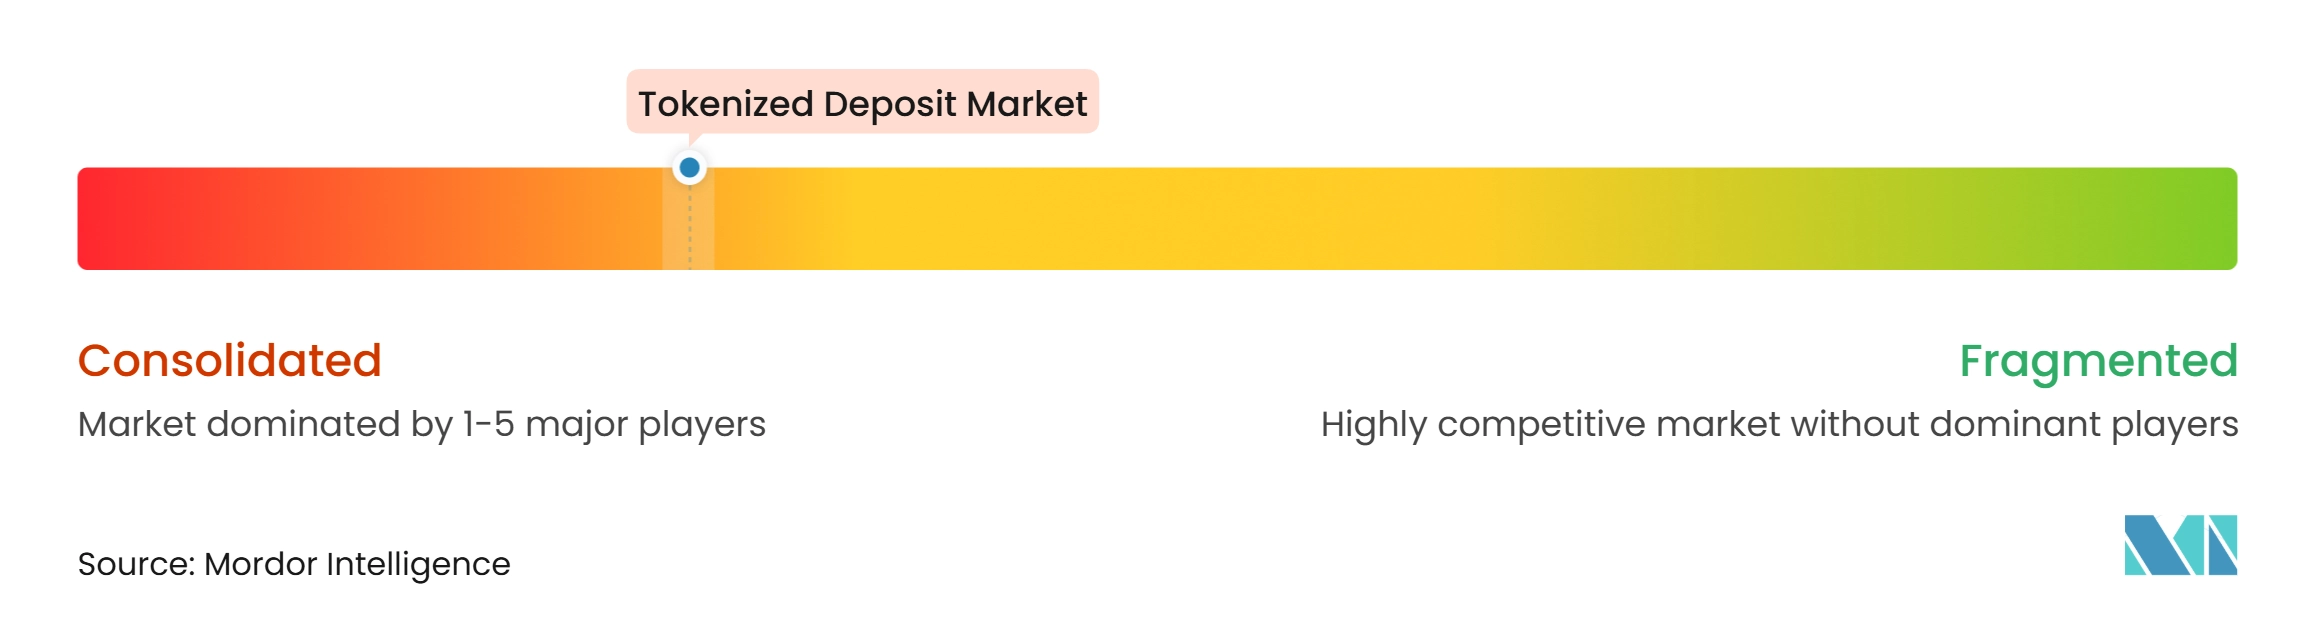
El mercado de depósitos tokenizados está concentrado comercialmente en un pequeño grupo de bancos de primer nivel, mientras que la estructura de red más amplia sigue siendo fragmentada. JPMorgan, Citi, HSBC, DBS y Standard Chartered representan gran parte de la actividad comercial en vivo documentada en 2026. Sus estrategias siguen 3 grandes caminos. Algunos bancos construyen redes propietarias a escala para profundizar las relaciones con los clientes. Otros invierten en infraestructura compartida a través del libro mayor de Swift y el Proyecto Agorá. Un tercer grupo participa en programas domésticos que utilizan marcos regulatorios y bancarios locales para establecer la interoperabilidad.
JPMorgan expandió JPMD a la red principal de Ethereum en octubre de 2026, colocando el efectivo institucional junto a los mercados de activos en cadena. Citi expandió Token Services a Japón y los Emiratos Árabes Unidos en septiembre de 2026, llevando la red a 7 mercados. HSBC introdujo el Servicio de Depósitos Tokenizados en Singapur en octubre de 2025, con Ant International como su primer cliente para transferencias transfronterizas en dólares estadounidenses las 24/7. Estos movimientos muestran cómo los bancos líderes están combinando la expansión geográfica, los servicios de tesorería y la conectividad de activos en cadena. El mercado de depósitos tokenizados también incluye a Partior, que fue cofundada por DBS, JPMorgan y Standard Chartered como una red independiente de liquidación interbancaria mayorista.
Los bancos custodios también se están posicionando dentro de la infraestructura. BNY actuó como facilitador de liquidación en las pruebas con valor real del Proyecto Agorá del BIS en julio de 2026, vinculando los roles de custodia y liquidación. Los contratos inteligentes de JPMD verificables públicamente en Ethereum proporcionan un modelo de transparencia diferente al de los sistemas cerrados tradicionales. Los bancos de nivel medio siguen siendo una brecha en el mercado de depósitos tokenizados porque muchos carecen de los recursos para plataformas dedicadas. La fungibilidad entre emisores también sigue sin resolverse en las redes de tokens competidoras. El trabajo del Proyecto Ensemble de la Autoridad Monetaria de Hong Kong identifica la necesidad de una infraestructura compartida que pueda respaldar casos de uso más amplios de liquidación y liquidez.
Líderes de la Industria de Depósitos Tokenizados
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
HSBC Holdings plc
-
DBS Group Holdings Ltd.
-
Partior Pte. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Depósitos Tokenizados Empresas cubiertas en este informe
- JPMorgan Chase & Co.
- Citigroup Inc.
- HSBC Holdings plc
- DBS Group Holdings Ltd.
- Standard Chartered PLC
- Partior Pte. Ltd.
- Wells Fargo & Company
- Barclays PLC
- Lloyds Banking Group plc
- NatWest Group plc
- Banco Santander, S.A.
- Monzo Bank Ltd.
- Nationwide Building Society
- The Huntington National Bank
- First Horizon Corporation
- M&T Bank Corporation
- BNY
- Old National Bancorp
- Royal Bank of Canada
- The Bank of Nova Scotia
Desarrollos recientes de la industria en Mercado de Depósitos Tokenizados
- Octubre de 2026: Kinexys de JPMorgan expandió JPMD a la red principal de Ethereum, ampliando el acceso institucional más allá de Base para transferencias entre pares, publicación de garantías y liquidación de activos tokenizados. Kinexys ha procesado más de 4 billones de USD de forma acumulada.
- Septiembre de 2026: 7 bancos del Reino Unido completaron transacciones de depósitos de libras esterlinas tokenizadas interbancarias en vivo bajo la iniciativa GBTD. La actividad incluyó 2 completaciones de remortgage y un pago de mercado condicional.
- Septiembre de 2026: Citi Token Services se expandió a Japón y los Emiratos Árabes Unidos, alcanzando 7 mercados y respaldando la liquidez transfronteriza continua en dólares estadounidenses y euros.
- Septiembre de 2026: DBS y Citi completaron un pago transfronterizo en dólares estadounidenses en vivo durante el fin de semana en el libro mayor de Swift, completando la transferencia de Singapur a Nueva York en minutos.
Alcance del Informe Global del Mercado de Depósitos Tokenizados
Resumen de la segmentación
| Depósitos Tokenizados Basados en Cuenta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancarias) |
| Interbancario – Redes Compartidas de Múltiples Bancos |
| Interbancario – Vínculos Bilaterales y entre Redes |
| Libros Mayores Privados con Permisos |
| Cadenas de Bloques Públicas con Acceso de Token con Permisos |
| Liquidación de Valores y Activos Digitales y Gestión de Garantías |
| Liquidación de Divisas y Pago Contra Pago |
| Gestión de Tesorería y Liquidez Intragrupo |
| Pagos Comerciales e Institucionales a Terceros |
| Pagos Minoristas y Otros Pagos |
| Doméstico |
| Transfronterizo |
| Bancos y Otras Instituciones Receptoras de Depósitos | |
| Empresas de Mercados de Capitales y de Inversión | |
| Empresas de Pagos, fintech y Activos Digitales | |
| Empresas No Financieras | Grandes Empresas y Multinacionales |
| Pequeñas y Medianas Empresas | |
| Entidades del Sector Público y Gubernamentales | |
| Particulares |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Modelo de Token | Depósitos Tokenizados Basados en Cuenta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Red | Redes de Banco Único (Intrabancarias) | |
| Interbancario – Redes Compartidas de Múltiples Bancos | ||
| Interbancario – Vínculos Bilaterales y entre Redes | ||
| Por Tipo de Libro Mayor | Libros Mayores Privados con Permisos | |
| Cadenas de Bloques Públicas con Acceso de Token con Permisos | ||
| Por Caso de Uso | Liquidación de Valores y Activos Digitales y Gestión de Garantías | |
| Liquidación de Divisas y Pago Contra Pago | ||
| Gestión de Tesorería y Liquidez Intragrupo | ||
| Pagos Comerciales e Institucionales a Terceros | ||
| Pagos Minoristas y Otros Pagos | ||
| Por Alcance de la Transacción | Doméstico | |
| Transfronterizo | ||
| Por Usuario Final | Bancos y Otras Instituciones Receptoras de Depósitos | |
| Empresas de Mercados de Capitales y de Inversión | ||
| Empresas de Pagos, fintech y Activos Digitales | ||
| Empresas No Financieras | Grandes Empresas y Multinacionales | |
| Pequeñas y Medianas Empresas | ||
| Entidades del Sector Público y Gubernamentales | ||
| Particulares | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los depósitos tokenizados?
Se prevé que el mercado de depósitos tokenizados crezca a un CAGR del 33,2% de 2027 a 2032, aumentando de 4,1 billones de USD en 2027 a 17,2 billones de USD para 2032.
¿Para qué se utilizan los depósitos tokenizados?
Los principales usos incluyen la gestión de tesorería y liquidez intragrupo, la liquidación de divisas, la liquidación de pago contra pago y la liquidación de valores tokenizados.
¿Qué modelo de token lidera la adopción?
La tokenización basada en cuenta representó el 64,8% de la participación en 2026 porque es compatible con los libros mayores de banca central existentes. Permite a los bancos mantener las estructuras de contabilidad y control de cuentas establecidas.
¿Por qué están creciendo los depósitos tokenizados transfronterizos?
Pueden reducir los retrasos en la liquidación entre zonas horarias y durante los fines de semana. DBS y Citi completaron una transferencia en dólares estadounidenses en vivo de Singapur a Nueva York en minutos durante septiembre de 2026.
¿Qué región está creciendo más rápido en depósitos tokenizados?
Se proyecta que Asia-Pacífico crezca a un CAGR del 43,5% hasta 2032, respaldada por iniciativas en Singapur, Hong Kong y Japón.
¿Qué limita una adopción más amplia de los depósitos tokenizados?
La interoperabilidad entre emisores, el tratamiento legal diferente, la compleja integración con los sistemas centrales y los requisitos de prefinanciación siguen siendo restricciones materiales.