
Taille et part du marché des dépôts tokenisés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
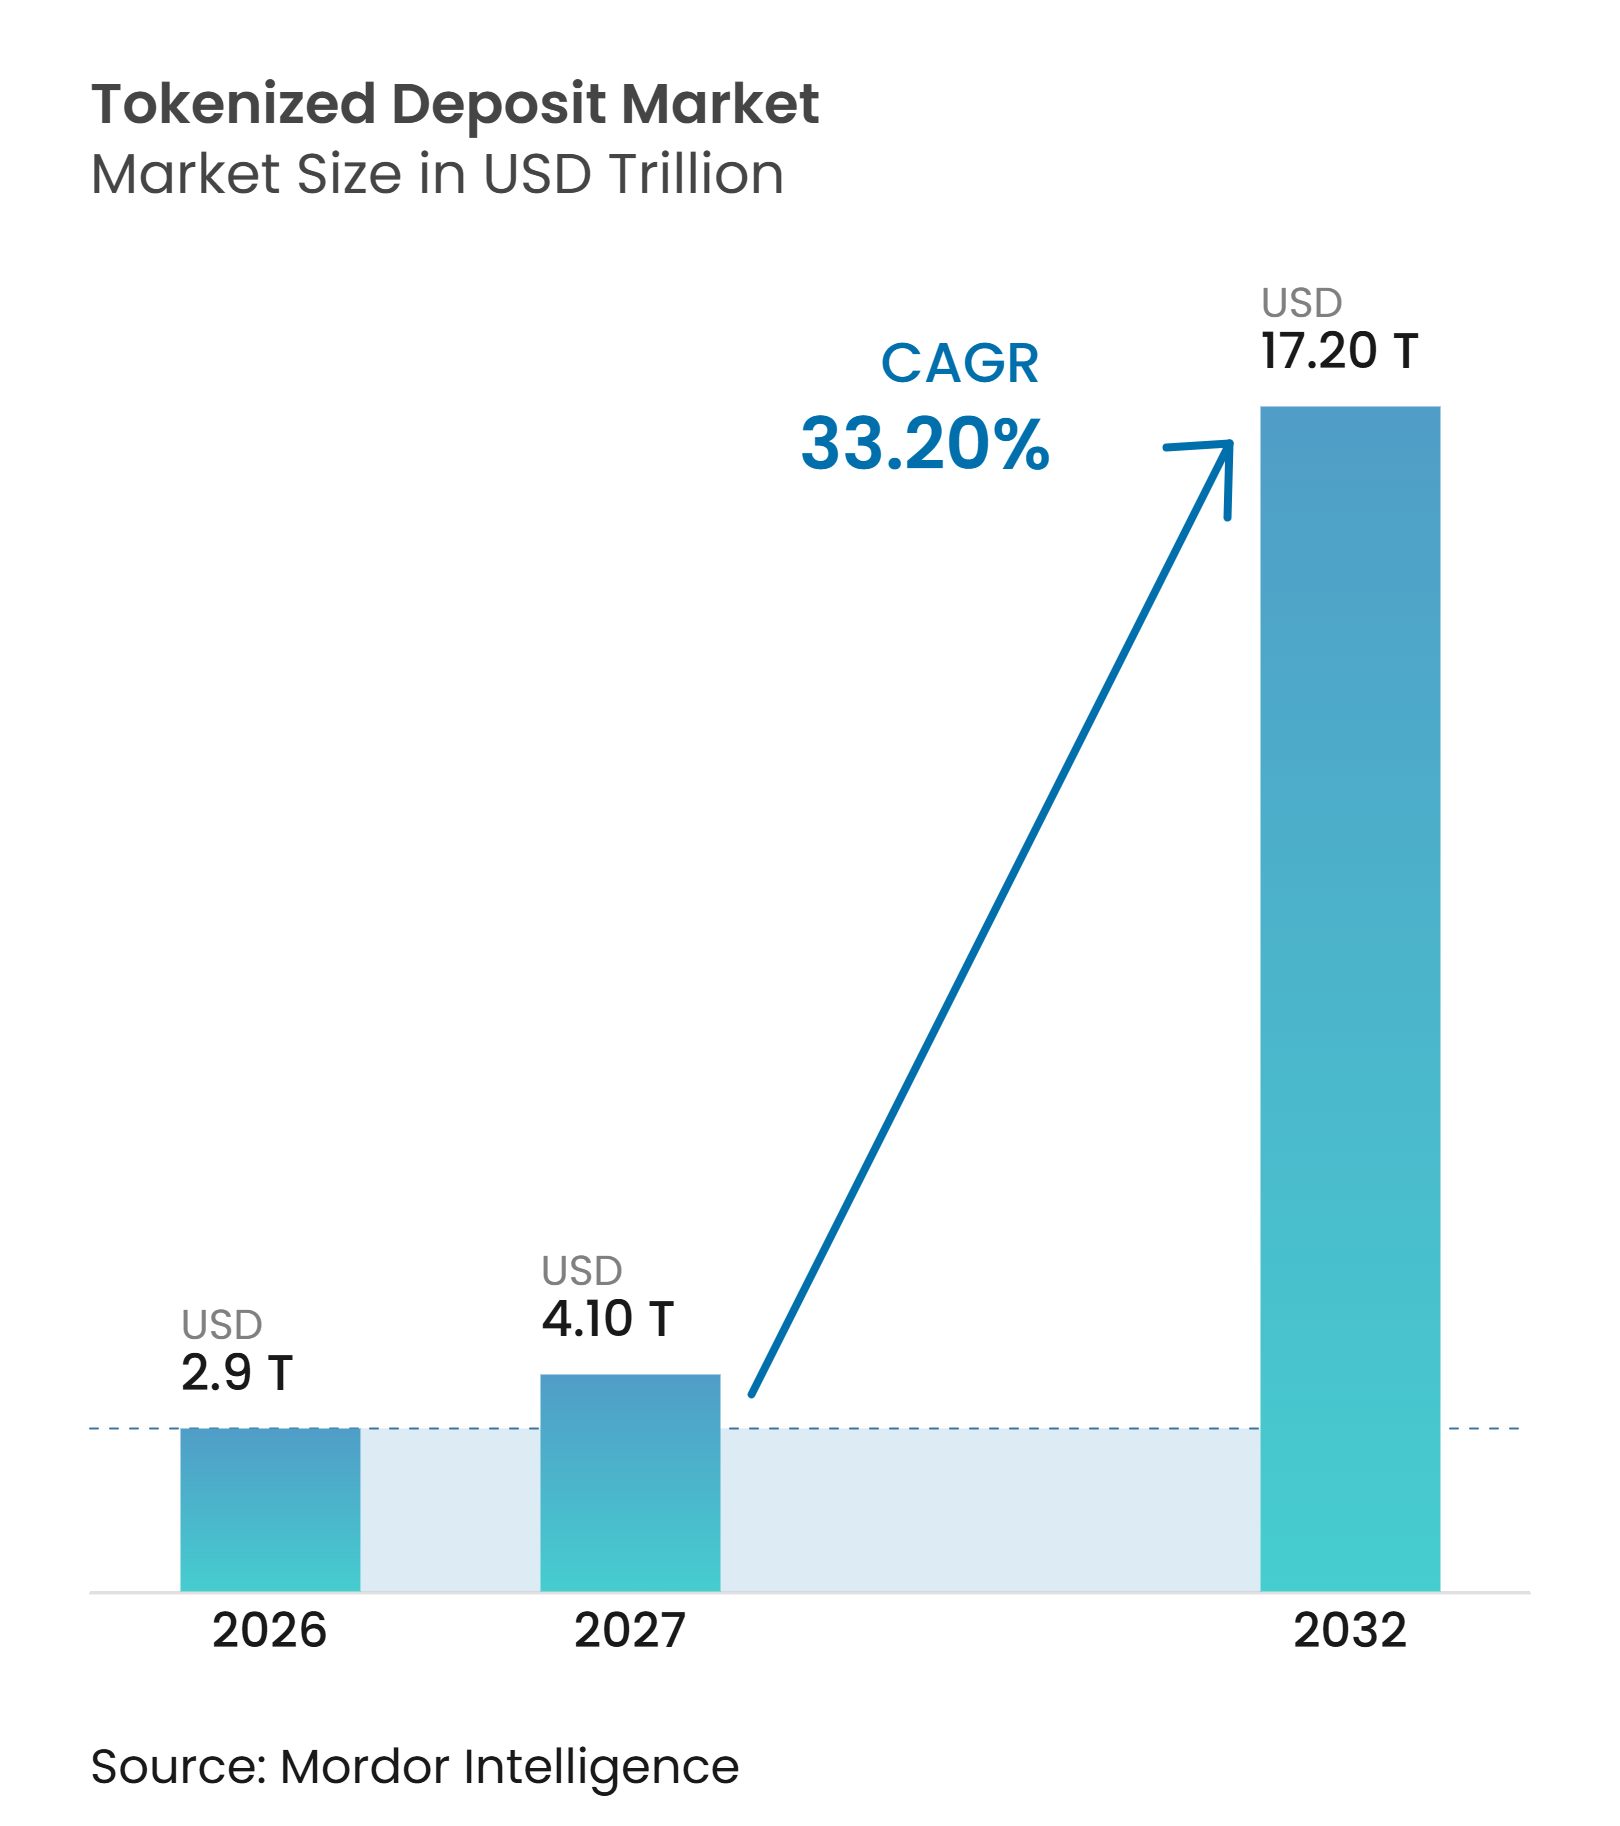
| Taille du Marché (2027) | 4.10 Trillions de dollars américains |
| Taille du Marché (2032) | 17.20 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 33.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dépôts tokenisés par Mordor Intelligence
La taille du marché des dépôts tokenisés devrait passer de 2,9 trillions USD en 2026 à 4,10 trillions USD en 2027 et atteindre 17,20 trillions USD d'ici 2032 à un CAGR de 33,20 % sur la période 2027-2032.
Les dépôts tokenisés représentent des passifs de banques commerciales sur la technologie des registres distribués, tout en conservant le traitement juridique et les protections d'assurance des dépôts associés aux dépôts conventionnels. Le marché des dépôts tokenisés répond aux retards de règlement dans la banque correspondante, notamment les fermetures de week-end, les décalages horaires et la charge de liquidité que ces écarts imposent aux équipes de trésorerie mondiales. L'infrastructure partagée devient de plus en plus importante à mesure que les banques cherchent à connecter des réseaux de dépôts propriétaires sans remplacer les dispositifs existants de règlement brut en temps réel. Les stablecoins créent également une pression concurrentielle, ce qui encourage les banques établies à positionner la monnaie bancaire réglementée comme la composante de trésorerie pour les transactions institutionnelles sur chaîne. L'opportunité qui en résulte est centrée sur le règlement interopérable, les services de trésorerie programmables et les connexions entre les dépôts bancaires et les actifs financiers tokenisés.
Points clés du rapport
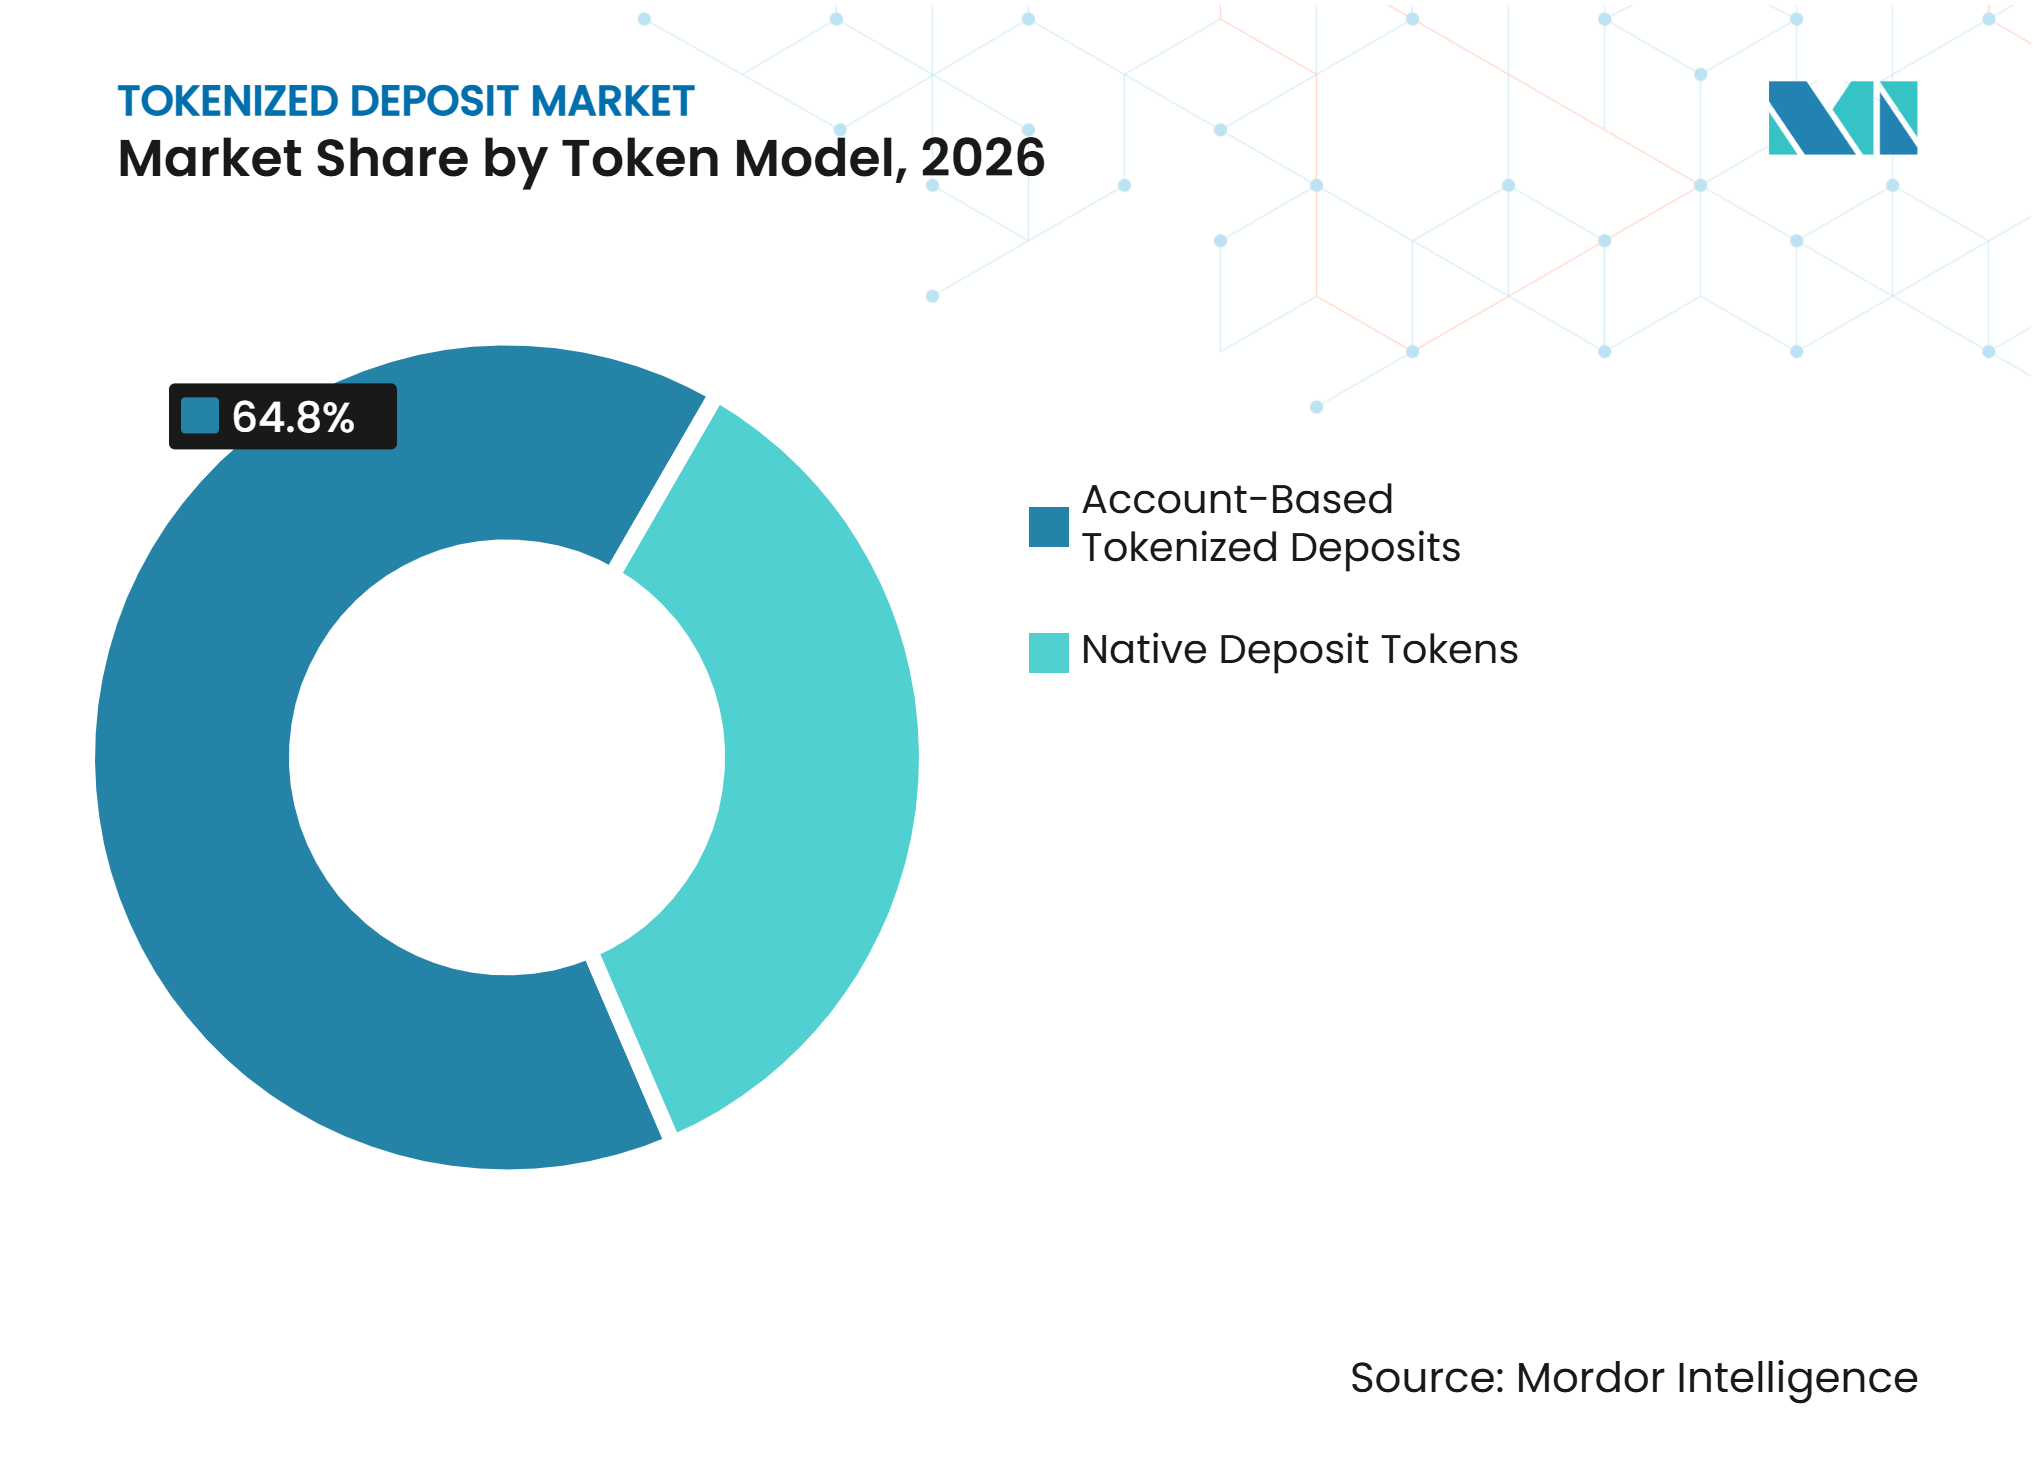
- Par modèle de jeton, la tokenisation basée sur les comptes a capturé 64,8 % de la part du marché des dépôts tokenisés en 2026, tandis que les jetons de dépôt natifs devraient croître à un CAGR de 45,3 % jusqu'en 2032.
- Par modèle de réseau, les réseaux à banque unique ont capturé 47,6 % de la part du marché des dépôts tokenisés en 2026, tandis que les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 47,6 % jusqu'en 2032.
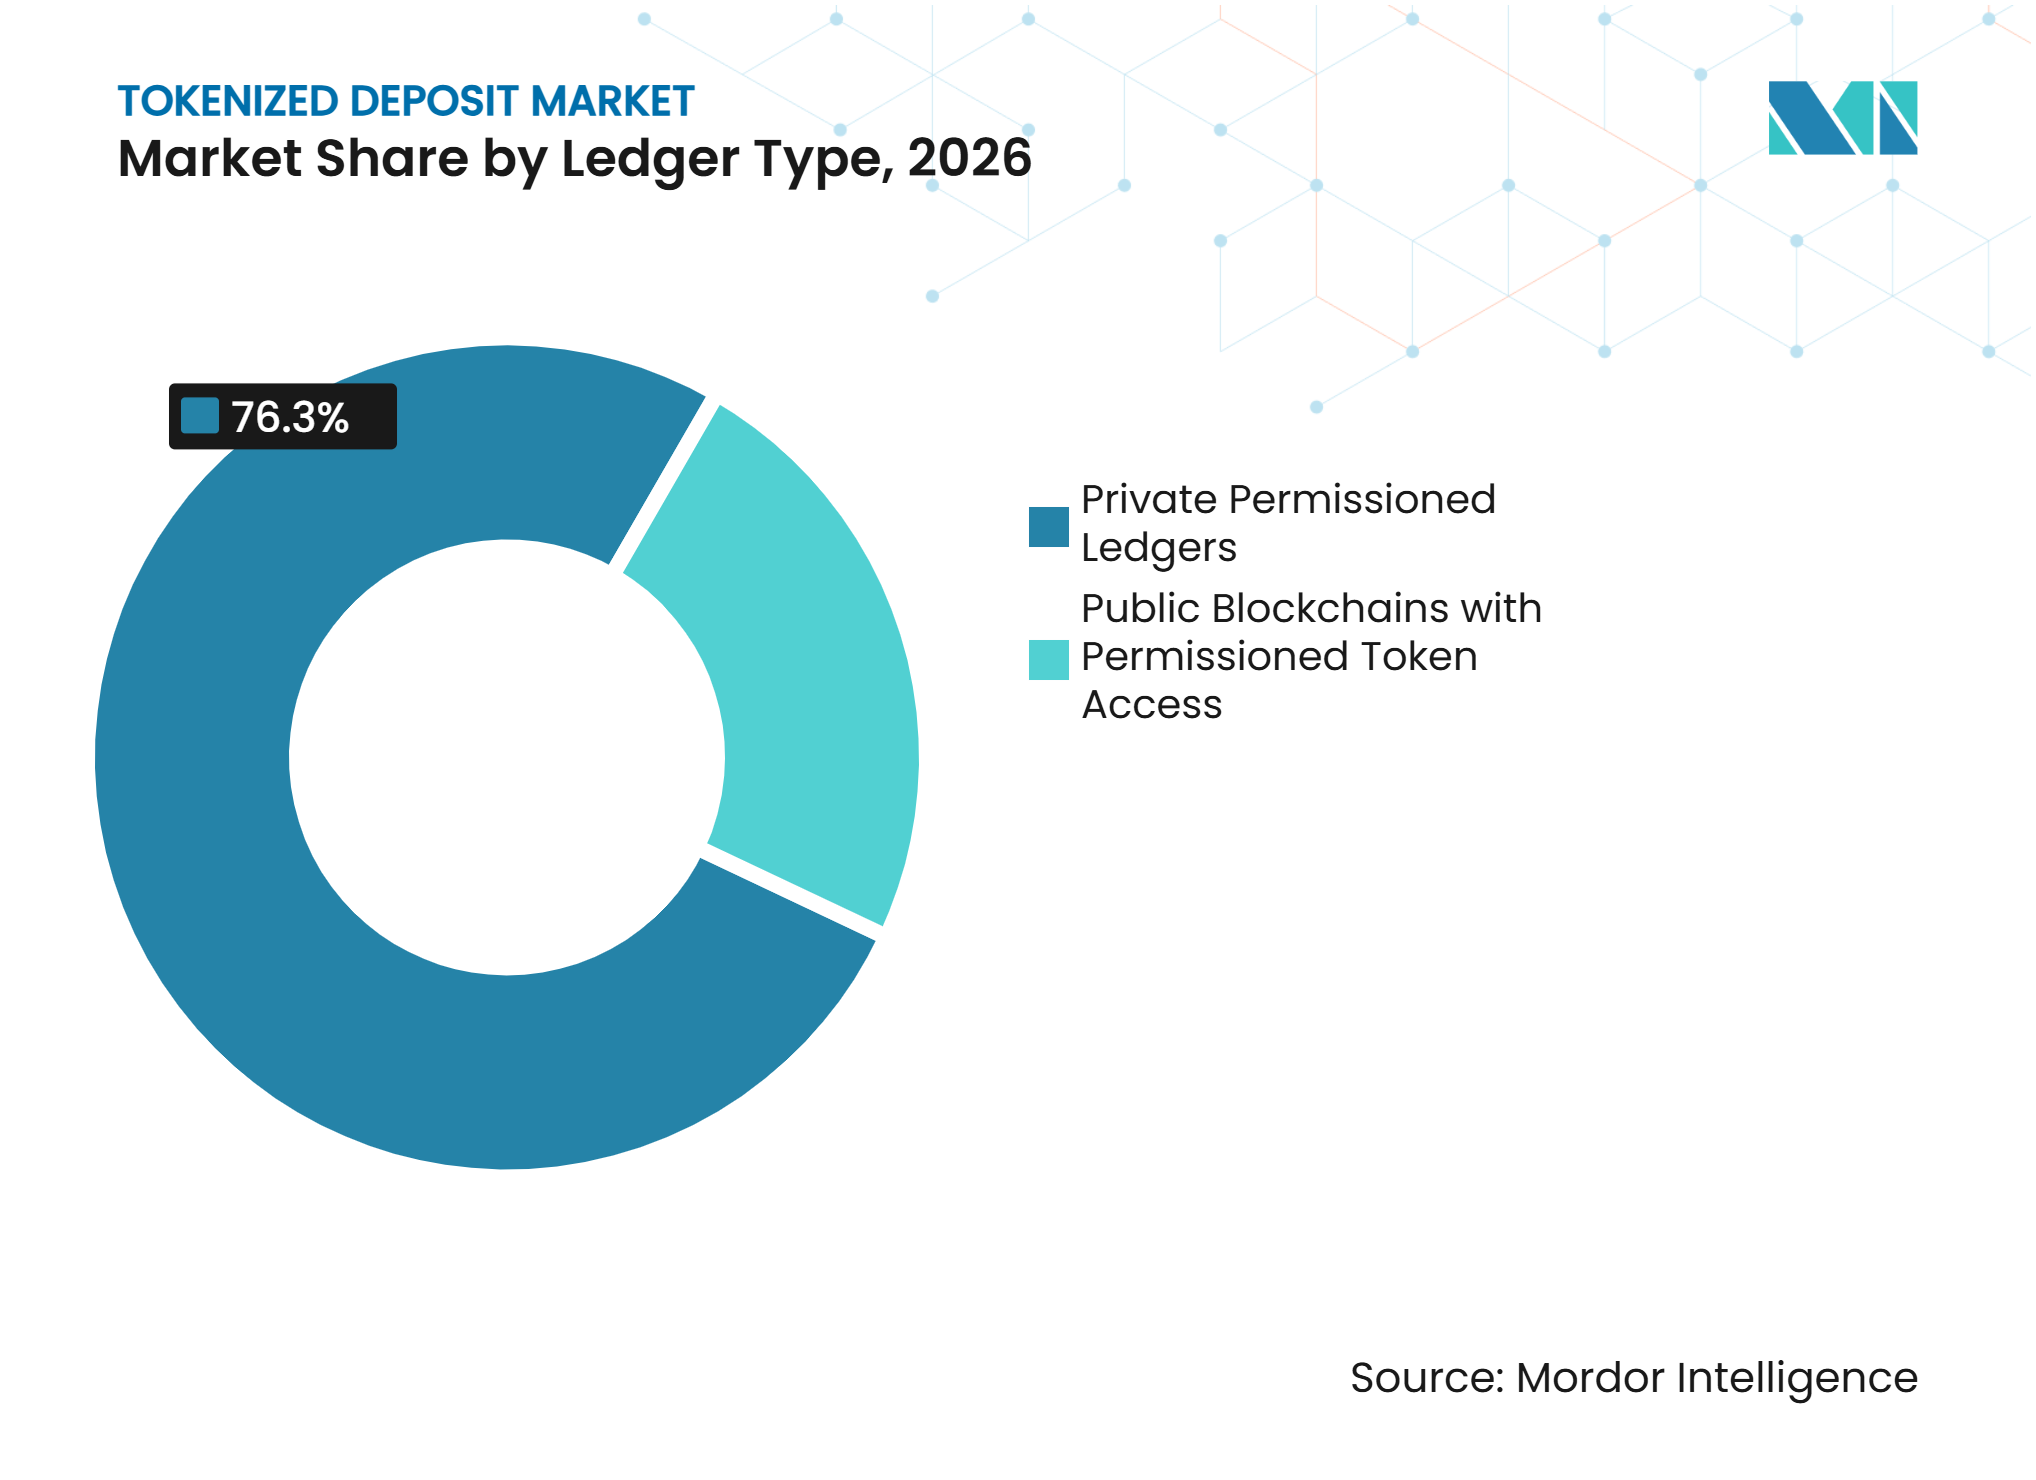
- Par type de registre, les registres privés autorisés ont capturé 76,3 % de la part du marché des dépôts tokenisés en 2026, tandis que les blockchains publiques avec accès aux jetons autorisé devraient croître à un CAGR de 45,7 % jusqu'en 2032.
- Par cas d'utilisation, la gestion de trésorerie et de liquidité intragroupe a capturé 30,2 % de la part du marché des dépôts tokenisés en 2026, tandis que le règlement des changes et paiement contre paiement devrait croître à un CAGR de 47,3 % jusqu'en 2032.
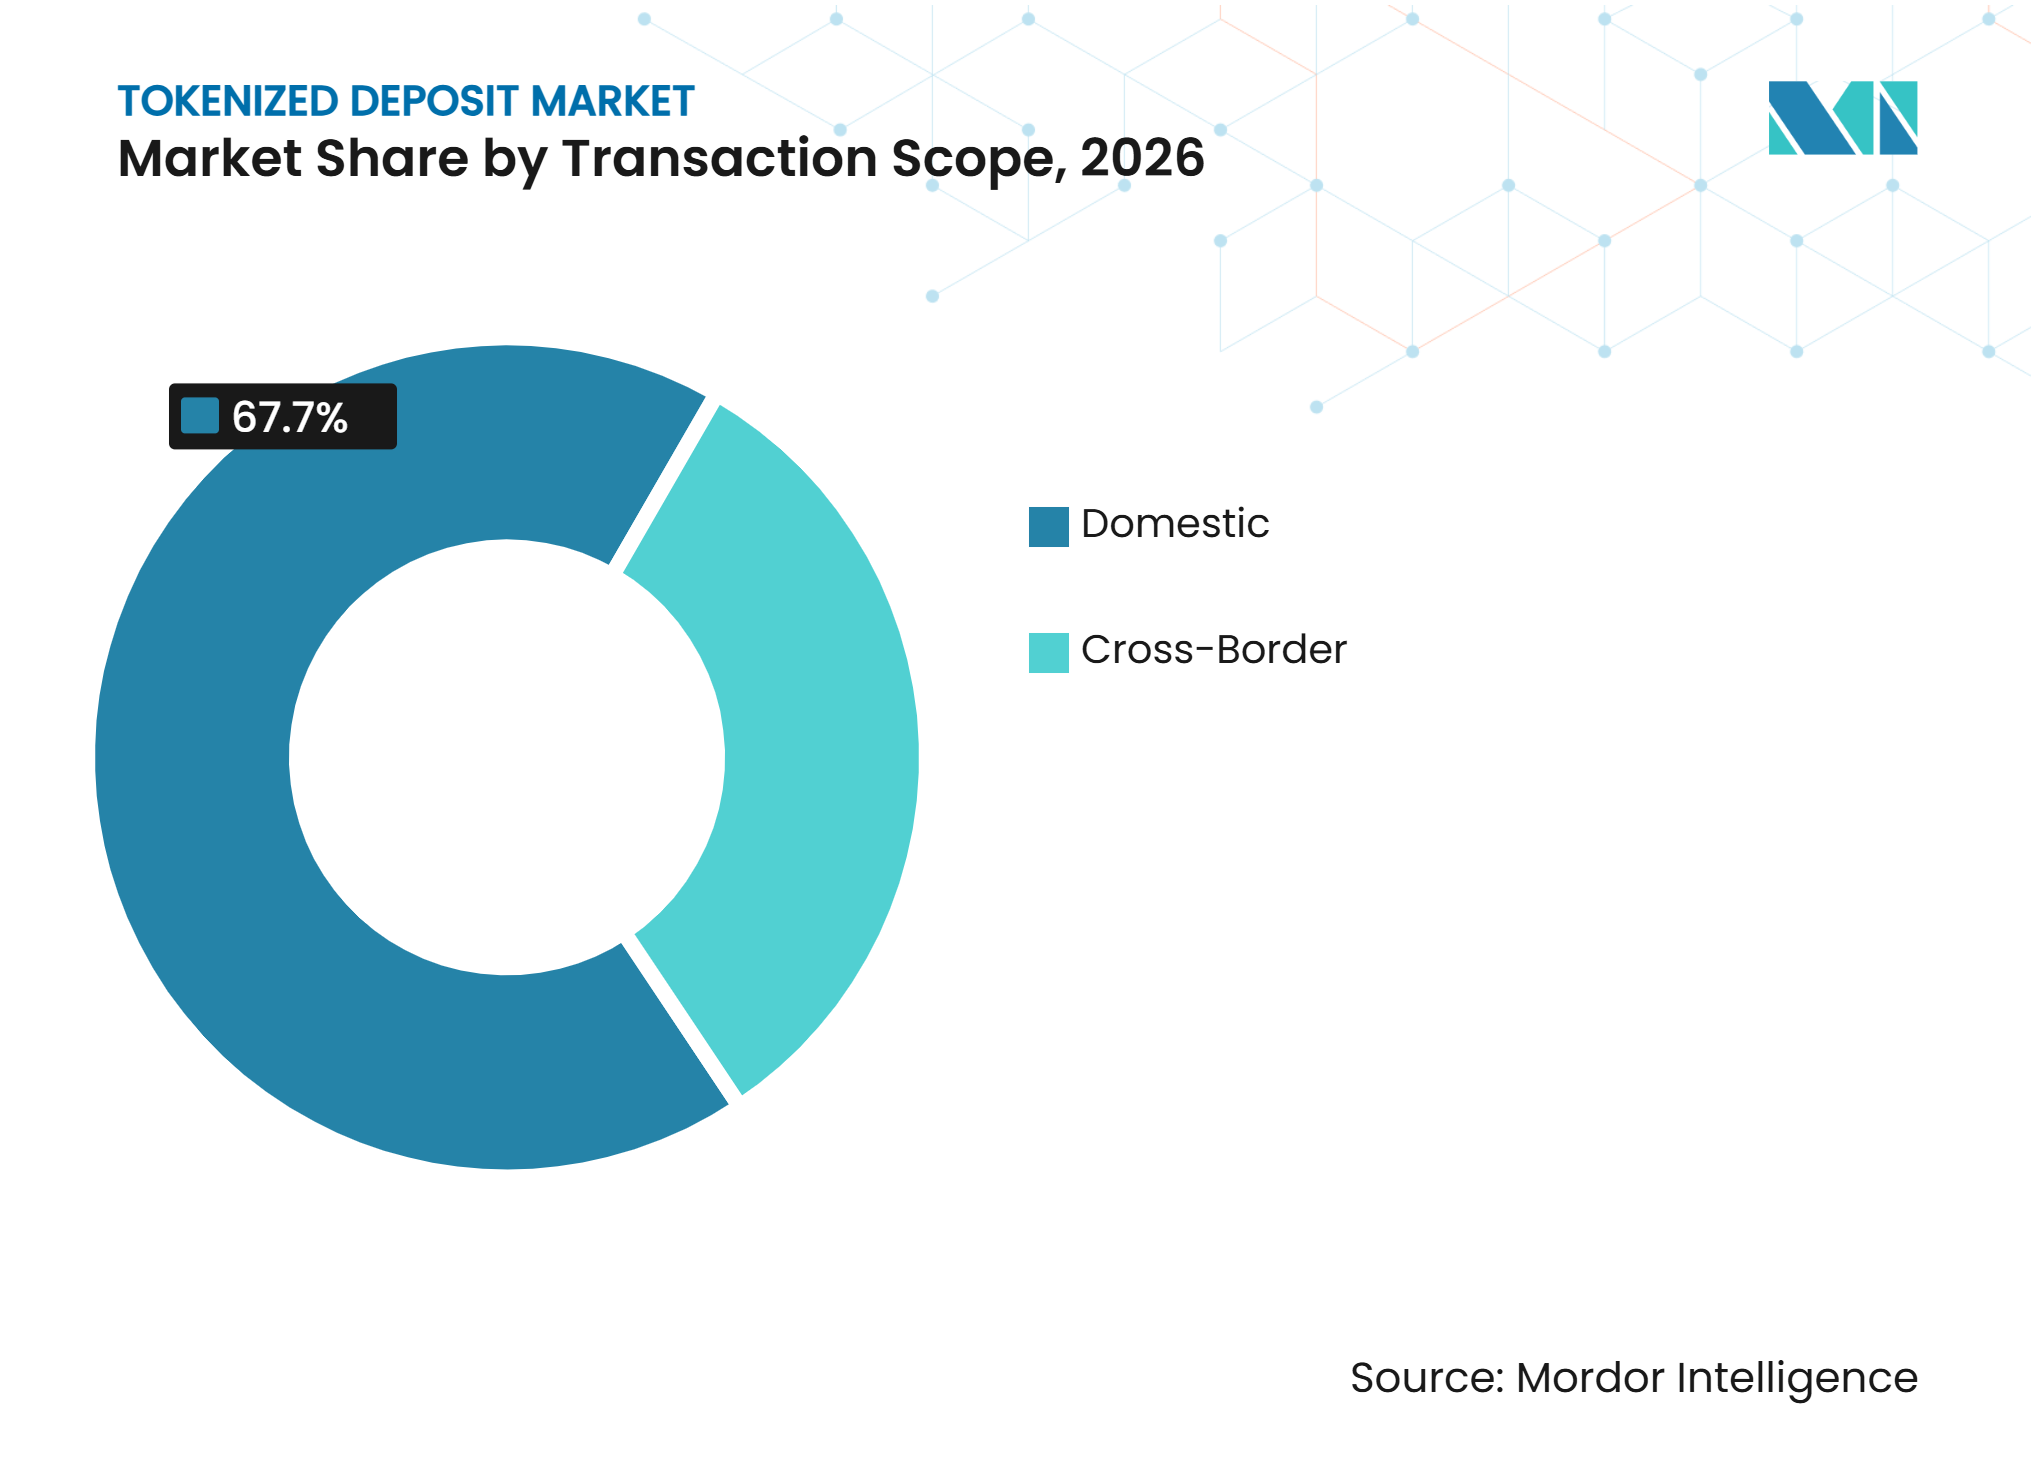
- Par porte des transactions, les transactions domestiques ont capturé 67,7 % de la part du marché des dépôts tokenisés en 2026, tandis que les transactions transfrontalières devraient croître à un CAGR de 45,7 % jusqu'en 2032.
- Par utilisateur final, les banques et autres établissements collecteurs de dépôts ont capturé 37,5 % de la part du marché des dépôts tokenisés en 2026, tandis que les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 46,3 % jusqu'en 2032.
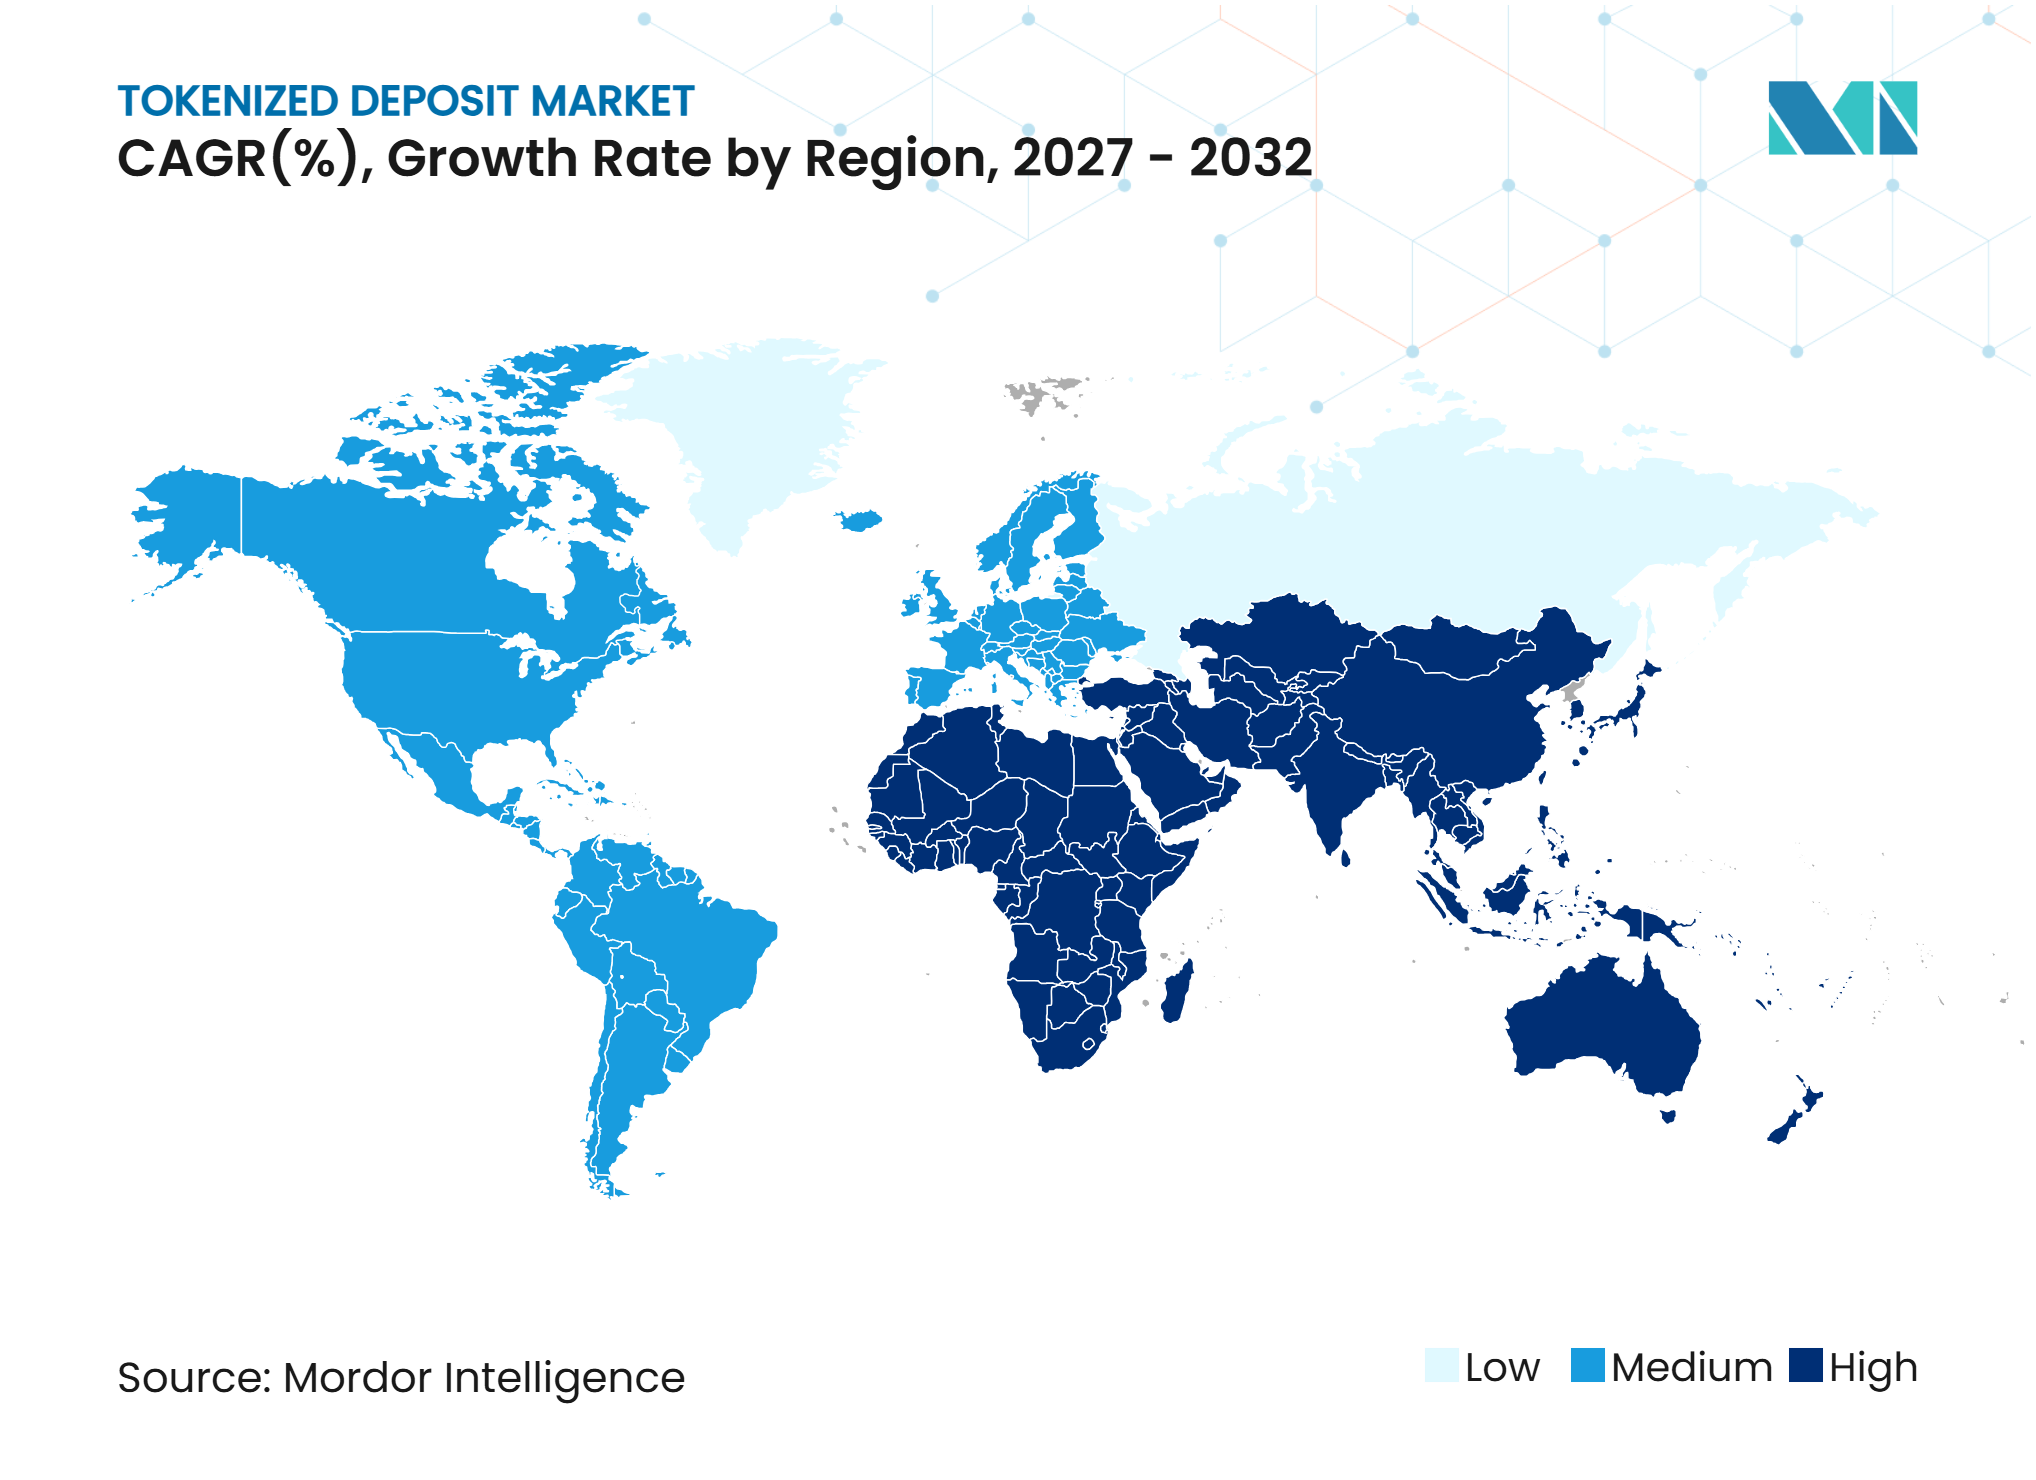
- Par géographie, l'Amérique du Nord a capturé 38,1 % de la part du marché des dépôts tokenisés en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 43,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Paiements transfrontaliers et règlement interbancaire 24h/24 et 7j/7 | +7.2% | Mondial, avec des gains immédiats en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Règlement livraison contre paiement pour les titres tokenisés | +5.8% | Amérique du Nord, Europe, Japon et Singapour | Moyen terme (2-4 ans) |
| Trésorerie d'entreprise programmable et paiements conditionnels | +5.5% | Mondial, concentré parmi les multinationales en Asie-Pacifique et en Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Intégration dans l'infrastructure des marchés financiers à registre partagé | +4.9% | Mondial, en particulier le Royaume-Uni, la zone euro, Singapour et Hong Kong | Moyen terme (2-4 ans) |
| Demande de règlement atomique utilisant la monnaie bancaire commerciale réglementée | +4.6% | Mondial, avec de meilleurs progrès là où les dépôts tokenisés ont un statut juridique clair | Long terme (≥ 4 ans) |
| Demande des entreprises pour une gestion automatisée et en temps réel de la liquidité | +4.3% | Mondial, avec des gains précoces dans les secteurs à forte intensité de trésorerie en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Paiements transfrontaliers et règlement interbancaire 24h/24 et 7j/7
La banque correspondante traditionnelle ne peut pas régler en continu les week-ends et à travers les fuseaux horaires, ce qui en fait un moteur direct pour le marché des dépôts tokenisés. DBS et Citi ont effectué un paiement en dollars américains en direct de Singapour à New York un week-end le 5 septembre 2026, avec un règlement complété en quelques minutes plutôt que dans le délai conventionnel pouvant aller jusqu'à 2 jours ouvrables[1]. Le registre partagé de Swift est conçu pour rapprocher et compenser les obligations interbancaires tout en permettant aux banques de conserver leurs relations de règlement existantes et leurs systèmes centraux. Son utilisation des messages ISO 20022 pacs.008 et pacs.009 peut réduire les frictions d'intégration pour les banques participantes. Le modèle enregistre et organise les obligations sur le registre partagé, puis complète le règlement via les systèmes établis. Cette approche permet au marché des dépôts tokenisés de s'étendre à travers les juridictions sans exiger que chaque banque adopte la même technologie sous-jacente.
Règlement livraison contre paiement pour les titres tokenisés
Les dépôts tokenisés sont de plus en plus utilisés comme composante de trésorerie pour le règlement livraison contre paiement des titres tokenisés. Kinexys par JPMorgan, Chainlink et Ondo Finance ont réglé des bons du Trésor américains tokenisés contre des dépôts en dollars américains sur des blockchains publiques et autorisées en temps réel en mai 2025[2]. DeCurret DCP au Japon est passé de la vérification de données de test en août 2025 à des émissions de livraison contre paiement de jetons de sécurité en direct d'ici décembre 2025 avec SBI Securities, Daiwa Securities et SBI Shinsei Bank. L'OICV a déclaré que le règlement livraison contre paiement atomique T+0 est réalisable sur les plateformes de technologie des registres distribués. Cette structure réduit le risque en principal car les composantes actif et trésorerie se règlent simultanément. Les banques qui fournissent le dépôt de règlement peuvent également approfondir leur rôle dans les flux de paiement et de conservation pour les actifs tokenisés.
Trésorerie d'entreprise programmable et paiements conditionnels
Les règles programmables peuvent étendre le marché des dépôts tokenisés au-delà de l'exécution des paiements vers la gestion de trésorerie. Ant International a effectué des paiements en jetons en dollars de Singapour et en dollars américains programmables en temps réel via le service de dépôts tokenisés de HSBC à Singapour en octobre 2025[3]. UBS et Ant International ont signé un protocole d'accord en novembre 2025 pour connecter UBS Digital Cash à la plateforme Whale d'Ant pour des flux intragroupes multidevises en temps réel. Kinexys a opérationnalisé des services de trésorerie programmables pour BMW Group, Mitsubishi Corporation et Siemens, et a déclaré un traitement cumulatif supérieur à 4 trillions USD en 2026. Les règles de paiement conditionnel peuvent être intégrées dans le flux de travail de trésorerie d'une entreprise. Le passage à un autre prestataire peut donc nécessiter plus que le transfert d'un solde de dépôt, car la logique de paiement associée devra peut-être également être reconstruite.
Intégration des dépôts tokenisés dans l'infrastructure des marchés financiers à registre partagé
Les plateformes multilatérales font évoluer le marché des dépôts tokenisés de réseaux bancaires isolés vers une infrastructure façonnée par des effets de réseau. Le Projet Agorá de la BRI a achevé des tests en valeur réelle en juillet 2026 et a montré que le règlement atomique multidevises en dollars américains, euros, livres sterling, yens japonais, wons sud-coréens, francs suisses et pesos mexicains peut être complété en 80 secondes sans remplacer l'infrastructure de règlement brut en temps réel. L'Autorité monétaire de Singapour a lancé BLOOM en octobre 2025 pour soutenir le règlement des passifs bancaires tokenisés dans les devises du Groupe des Dix et asiatiques[4]. Les participants comprennent DBS, OCBC, UOB, Partior et Ant International. Le pilote EnsembleTX de l'Autorité monétaire de Hong Kong soutient les transactions de dépôts tokenisés en valeur réelle pour le règlement des fonds du marché monétaire sur le système de règlement brut en temps réel de Hong Kong. À mesure que des couches de règlement partagées deviennent disponibles, les banques devront se différencier par la programmabilité, la connectivité client et l'accès à l'écosystème plutôt que par la seule capacité de règlement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Interopérabilité et fongibilité limitées entre les jetons de dépôt émis par les banques | -5.8% | Mondial, avec le plus grand effet sur les corridors transfrontaliers couvrant plusieurs juridictions | Moyen terme (2-4 ans) |
| Incertitude juridique et traitement réglementaire incohérent selon les juridictions | -4.8% | Plus prononcé en Amérique du Sud, au Moyen-Orient et en Afrique, et dans certaines parties de l'Asie-Pacifique, avec une atténuation partielle au Royaume-Uni, dans l'Union européenne et à Singapour | Moyen terme (2-4 ans) |
| Intégration des systèmes bancaires traditionnels et complexité opérationnelle | -4.2% | Mondial, avec une gravité plus élevée parmi les banques de niveau intermédiaire sans infrastructure dédiée aux actifs numériques | Long terme (≥ 4 ans) |
| Gestion de la liquidité, exigences de préfinancement et contraintes de portabilité des dépôts | -3.6% | Mondial, avec le plus fort impact sur les modèles de dépôts tokenisés transfrontaliers | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incertitude juridique et traitement réglementaire incohérent selon les juridictions
L'incertitude juridique demeure une contrainte car les structures de dépôts tokenisés opèrent à la croisée des règles bancaires, de paiement, d'actifs numériques et de données. Le Conseil de stabilité financière a rapporté en octobre 2025 que seulement 11 juridictions interrogées avaient finalisé des cadres complets pour les activités liées aux crypto-actifs. Le défi pratique est plus prononcé pour les modèles transfrontaliers, où le traitement de la finalité du règlement, les protections des clients et les obligations de conformité peuvent différer d'un pays à l'autre. Le Royaume-Uni, l'Union européenne et Singapour offrent des voies plus claires que certaines juridictions émergentes, mais l'alignement juridique n'est pas universel. Les banques doivent donc évaluer comment les dépôts tokenisés s'inscrivent dans les règles existantes avant de pouvoir connecter des réseaux à travers les frontières. Ce traitement réglementaire inégal peut retarder la mise en œuvre même lorsque la plateforme technique est prête.
Gestion de la liquidité, exigences de préfinancement et contraintes de portabilité des dépôts
Les arrangements de dépôts tokenisés transfrontaliers peuvent nécessiter des soldes préfinancés ou des comptes séquestres avant qu'un jeton puisse être émis et transféré. Les tests en valeur réelle du Projet Agorá de la BRI ont utilisé des comptes séquestres de règlement brut en temps réel préfinancés et des étapes d'approbation manuelle avant l'émission. Cela préserve la garantie de règlement, mais peut limiter la flexibilité que les entreprises attendent des services de liquidité continus. La portabilité des dépôts est également restreinte lorsque le jeton de chaque banque ne peut être utilisé que dans son propre réseau. Un client détenant des soldes auprès de plusieurs banques émettrices peut encore avoir besoin de maintenir des positions de liquidité séparées. Les registres partagés peuvent réduire les frictions dans l'échange d'obligations, mais ils ne rendent pas par eux-mêmes les dépôts fongibles entre tous les émetteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de jeton :
la tokenisation basée sur les comptes soutient l'adoption à court termeLa tokenisation basée sur les comptes détenait 64,8 % de la part du marché des dépôts tokenisés en 2026 car elle s'adapte aux structures de registres des systèmes bancaires centraux existants. Ces dépôts associent un compte bancaire à une représentation en jeton sans modifier la comptabilité du bilan de la banque. Chaque transfert met à jour le bilan de l'émetteur, ce qui préserve la nature basée sur les comptes du dépôt. Cette structure offre aux banques établies une voie pratique vers le secteur des dépôts tokenisés. Elle permet également aux banques d'introduire des fonctionnalités programmables tout en conservant des contrôles de compte familiers.
Les jetons de dépôt natifs devraient croître à un CAGR de 45,3 % jusqu'en 2032 au sein de la taille du marché des dépôts tokenisés. Ils sont émis directement sur des réseaux blockchain publics ou hybrides et peuvent soutenir le règlement atomique avec des actifs tokenisés. JPMorgan a étendu JPMD du réseau Base de Coinbase en novembre 2025 au réseau principal Ethereum en octobre 2026. L'expansion place la trésorerie institutionnelle aux côtés des marchés d'actifs et de garanties sur chaîne. Cela peut permettre aux émetteurs de participer au règlement des titres parallèlement à l'activité de paiement. Le modèle peut séduire là où les clients nécessitent un accès contrôlé à la liquidité de la blockchain publique.


Par modèle de réseau :
les réseaux partagés modifient la structure concurrentielleLes réseaux à banque unique représentaient 47,6 % de la part de marché en 2026. Citi Token Services couvre 7 marchés et soutient la liquidité client permanente sur son réseau. DBS Treasury Tokens illustre également comment les banques utilisent les modèles intrabancaires pour les fonctions de trésorerie. Ces modèles donnent aux banques un contrôle direct sur l'accès des participants, les contrôles de conformité et la conception des services. Ils sont particulièrement adaptés aux clients d'entreprise existants qui opèrent déjà dans l'écosystème de la banque. Leur principale limitation est que l'utilité d'un réseau propriétaire est limitée par la portée de l'émetteur.
Les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 47,6 % jusqu'en 2032 sur le marché des dépôts tokenisés. L'initiative GBTD du Royaume-Uni a complété des transactions en livres sterling tokenisées en direct en septembre 2026 sur 7 banques utilisant l'infrastructure de technologie des registres distribués de Quant. Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest et Santander ont participé à l'activité. Les modèles bilatéraux restent pertinents lorsque 2 banques souhaitent effectuer une transaction sans rejoindre une plateforme partagée unique. Standard Chartered et HSBC ont démontré cette approche en août 2026 sur le registre de Swift. Les réseaux partagés peuvent améliorer la portée, mais ils nécessitent également des normes opérationnelles et juridiques communes.
Par type de registre :
les systèmes autorisés dominent tandis que l'accès public s'étendLes registres privés autorisés représentaient 76,3 % de la part de marché en 2026. Kinexys Digital Payments, Citi Token Services et le registre partagé de Swift utilisent une participation contrôlée pour soutenir les processus de lutte contre le blanchiment de capitaux, le financement du terrorisme, la connaissance du client et les sanctions. Le registre de Swift utilise une architecture Hyperledger Besu compatible avec la machine virtuelle Ethereum. Les environnements autorisés s'alignent sur les contrôles opérationnels que les banques utilisent déjà pour les paiements réglementés. Ils limitent également l'exposition aux contreparties inconnues. Cette conception explique pourquoi les registres privés restent la voie principale pour les déploiements institutionnels à grande échelle.
Les blockchains publiques avec accès aux jetons autorisé devraient croître à un CAGR de 45,7 % jusqu'en 2032 au sein de la taille du marché des dépôts tokenisés. Le lancement de JPMD par JPMorgan sur le réseau principal Ethereum en octobre 2026 illustre cette approche hybride. Le jeton utilise des contrôles d'autorisation destinés à préserver un traitement réglementaire cohérent avec les dépôts conventionnels. L'infrastructure publique peut fournir un accès aux actifs financiers et aux marchés de garanties sur chaîne. Les contrôles de jetons autorisés peuvent limiter les transferts aux participants approuvés. Cet arrangement offre aux banques un moyen de combiner l'accès au réseau public avec des limites opérationnelles réglementées.

Par cas d'utilisation :
la gestion de trésorerie domine tandis que le règlement des changes progresseLa gestion de trésorerie et de liquidité intragroupe représentait 30,2 % de la part de marché en 2026. Le service de dépôts tokenisés de HSBC a utilisé ce modèle pour des transactions en temps réel entre Hong Kong et Singapour avec Ant International. DBS Treasury Tokens soutient également les cas d'utilisation de trésorerie d'entreprise. Les équipes de trésorerie peuvent utiliser ces services pour transférer des fonds entre entités du groupe sans dépendre des heures d'ouverture des banques. Le modèle est particulièrement pertinent pour les entreprises multinationales avec des mouvements de trésorerie internes fréquents. Il peut également soutenir les paiements basés sur des règles lorsque des conditions commerciales définies sont remplies.
Le règlement des changes et paiement contre paiement devrait croître à un CAGR de 47,3 % jusqu'en 2032 sur le marché des dépôts tokenisés. Le Projet Agorá de la BRI a testé des scénarios de paiement contre paiement franc suisse contre livre sterling et livre sterling contre dollar américain qui ont atteint une moyenne de 80 secondes en juillet 2026. Le processus traite le décalage temporel qui peut survenir lorsque deux devises se règlent via des systèmes différents. Le règlement des titres et des actifs numériques sont des applications étroitement liées. Kinexys, Chainlink et Ondo Finance ont complété un règlement en temps réel de bons du Trésor américains tokenisés contre des dépôts en dollars américains en mai 2025. L'initiative GBTD du Royaume-Uni a également démontré des transactions de remortgage et de marché conditionnel en septembre 2026.
Par portée des transactions :
l'activité domestique domine tandis que l'utilité transfrontalière fixe la directionLes transactions domestiques représentaient 67,7 % de la part de marché en 2026. La réglementation à juridiction unique et l'infrastructure intrabancaire établie soutiennent cette position. DBS, OCBC et UOB ont complété des transactions interbancaires en dollars de Singapour en direct sur le registre de Swift en septembre 2026. L'activité a démontré l'interopérabilité multi-banques domestique entre les 3 principales banques participantes de Singapour. Les déploiements domestiques peuvent opérer dans un cadre juridique et de supervision plus clair que les transferts transfrontaliers. Ils offrent également un cadre pratique pour établir des procédures techniques et de conformité communes.
Les transactions transfrontalières devraient croître à un CAGR de 45,7 % jusqu'en 2032 sur le marché des dépôts tokenisés. La transaction en dollars américains de week-end entre DBS et Citi a montré que le règlement transfrontalier 24h/24 et 7j/7 dépasse le stade de la preuve de concept. Les questions juridiques restent plus difficiles que la technologie sous-jacente. Les modèles transfrontaliers doivent traiter la finalité du règlement, la souveraineté des données et le filtrage des sanctions dans plusieurs juridictions. La BRI a déclaré qu'une standardisation contractuelle supplémentaire est nécessaire pour ce type d'arrangement transfrontalier. La valeur commerciale du règlement continu est donc équilibrée par rapport à la nécessité d'arrangements juridiques alignés.
Par utilisateur final :
les banques dominent l'émission tandis que la participation des fintech augmenteLes banques et autres établissements collecteurs de dépôts détenaient 37,5 % de la part de marché en 2026. Elles sont à la fois les principaux émetteurs de dépôts tokenisés et les principaux utilisateurs des réseaux intrabancaires. Leur statut réglementaire et leurs relations de dépôt existantes les placent au cœur du modèle opérationnel. Les marchés de capitaux et les sociétés d'investissement utilisent les dépôts tokenisés principalement comme composante de trésorerie pour l'activité de livraison contre paiement. Les travaux de DeCurret DCP au Japon et l'activité inter-chaînes de Kinexys illustrent cet usage institutionnel. Ce groupe d'utilisateurs ancre l'infrastructure réglementée sur laquelle reposent les autres applications.
Les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 46,3 % jusqu'en 2032 sur le marché des dépôts tokenisés. B2C2, Coinbase et Mastercard ont participé à la preuve de concept JPMD de JPMorgan en novembre 2025. Leur implication a testé le règlement de qualité bancaire pour les entreprises opérant dans les écosystèmes d'actifs numériques et de paiement. Des entreprises non financières telles qu'Ant International, BMW Group et Siemens utilisent des plateformes institutionnelles via des canaux de trésorerie. L'accès individuel est plus limité et est apparu via des programmes axés sur le commerce de détail tels que l'initiative GBTD. La croissance dans ce segment dépend des banques qui fournissent une connectivité contrôlée à ces écosystèmes plus larges.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 38,1 % de la part du marché des dépôts tokenisés en 2026, soutenue par le rôle du dollar américain dans le règlement de gros. Kinexys avait traité plus de 4 trillions USD cumulativement et déclaré une valeur de transaction quotidienne moyenne de 7 milliards USD lorsque JPMD s'est étendu au réseau principal Ethereum en octobre 2026. L'expansion a donné aux clients institutionnels accès aux transferts de pair à pair, à la mise en garantie et au règlement d'actifs tokenisés. Citi Token Services opère sur 7 marchés, dont les États-Unis, l'Irlande, Hong Kong, Singapour, le Royaume-Uni, le Japon et les Émirats arabes unis. Son réseau soutient la liquidité continue en dollars américains et en euros pour les clients multinationaux. L'envergure de la région dans la compensation en dollars offre aux banques une base solide pour relier les jetons de dépôt aux activités mondiales de paiement et de marchés de capitaux.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 43,5 % jusqu'en 2032 sur le marché des dépôts tokenisés. L'Autorité monétaire de Singapour a lancé BLOOM en octobre 2025 pour développer le règlement des passifs bancaires tokenisés dans les devises du Groupe des Dix et asiatiques. DBS, OCBC et UOB ont complété des transactions interbancaires en dollars de Singapour en direct sur le registre de Swift en septembre 2026. Le pilote EnsembleTX de l'Autorité monétaire de Hong Kong soutient l'activité en valeur réelle pour le règlement des fonds du marché monétaire et la gestion de liquidité intragroupe. HSBC a lancé son service de dépôts tokenisés à Singapour en octobre 2025 et a complété des transferts en dollars américains transfrontaliers en temps réel entre Hong Kong et Singapour avec Ant International. Le programme DCJPY du Japon a également progressé dans ses travaux du Centre de preuve de concept FinTech de l'Agence des services financiers pour le règlement des jetons de sécurité.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'initiative GBTD du Royaume-Uni a complété des transactions de dépôts en livres sterling tokenisées interbancaires en direct en septembre 2026 avec Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest et Santander. L'activité comprenait 2 finalisations de remortgage et un paiement conditionnel sur marché. Standard Chartered et HSBC ont complété une transaction transfrontalière en direct sur le registre de Swift en août 2026, démontrant des flux de dépôts tokenisés en euros et en livres sterling à travers les corridors européens. L'Amérique du Sud reste à un stade précoce, bien que le Banco Central do Brasil participe à une collaboration bilatérale sur la technologie des registres distribués avec l'Autorité monétaire de Hong Kong. Le Moyen-Orient et l'Afrique prennent de l'élan grâce aux Émirats arabes unis, où Citi Token Services a ajouté la prise en charge des dollars américains et des euros en septembre 2026. HSBC a également ajouté la capacité en dirhams des Émirats arabes unis pour les clients d'entreprise dans le pays.
Paysage concurrentiel
Concentration du Marché
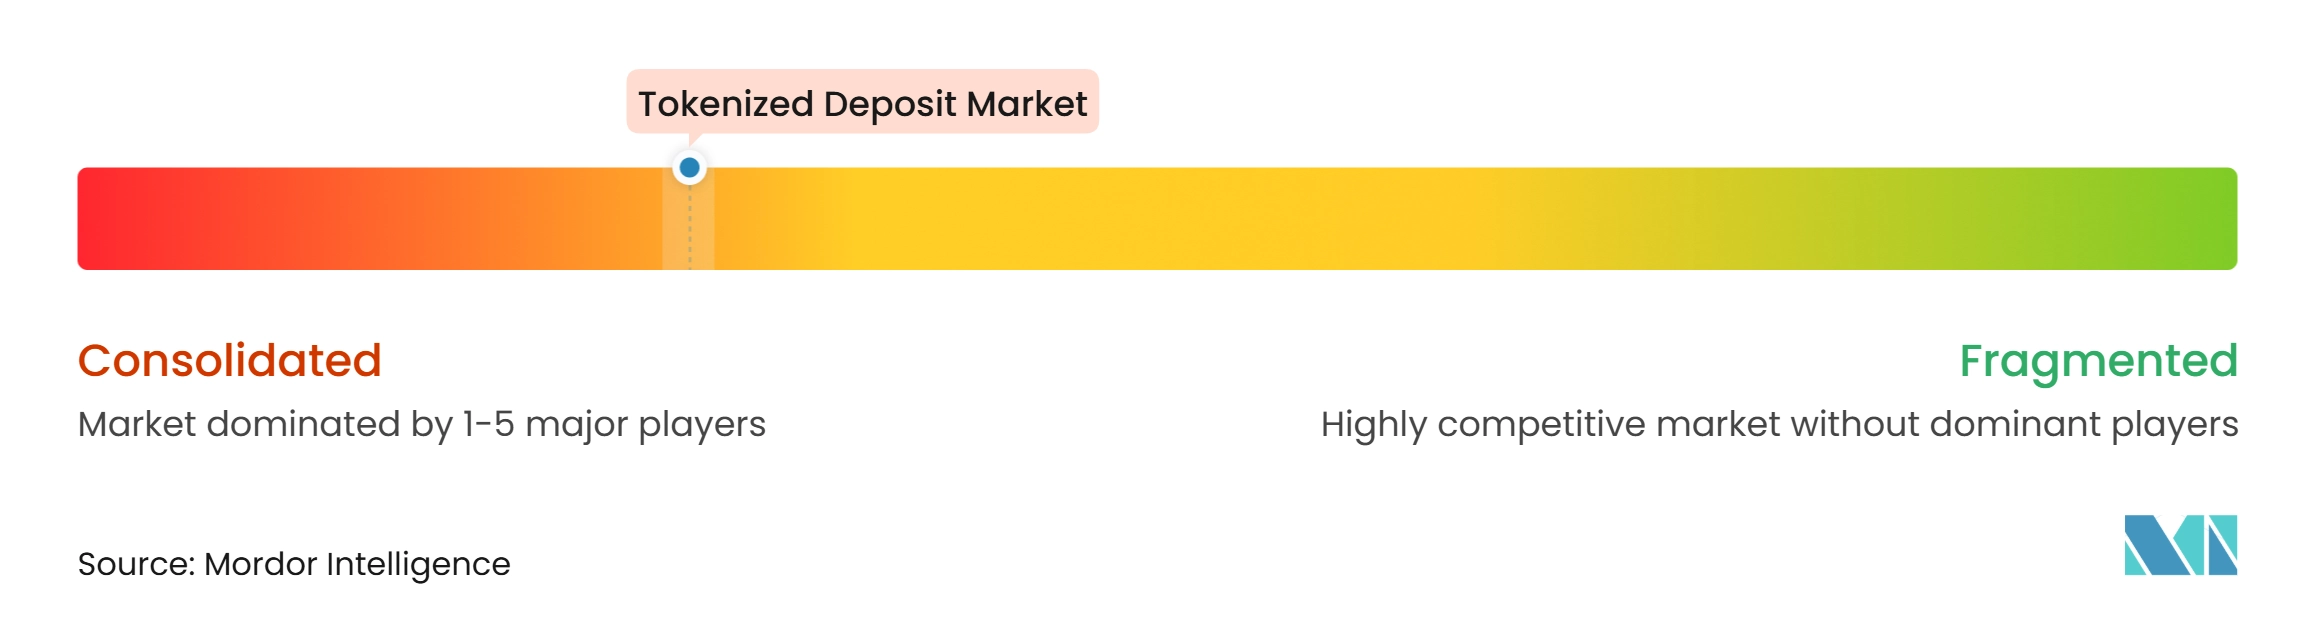
Le marché des dépôts tokenisés est commercialement concentré parmi un petit groupe de banques de premier rang, tandis que la structure de réseau plus large reste fragmentée. JPMorgan, Citi, HSBC, DBS et Standard Chartered représentent une grande partie de l'activité commerciale en direct documentée en 2026. Leurs stratégies suivent 3 grandes voies. Certaines banques construisent des réseaux propriétaires à grande échelle pour approfondir les relations clients. D'autres investissent dans une infrastructure partagée via le registre de Swift et le Projet Agorá. Un troisième groupe participe à des programmes nationaux qui utilisent des cadres réglementaires et bancaires locaux pour établir l'interopérabilité.
JPMorgan a étendu JPMD au réseau principal Ethereum en octobre 2026, plaçant la trésorerie institutionnelle aux côtés des marchés d'actifs sur chaîne. Citi a étendu Token Services au Japon et aux Émirats arabes unis en septembre 2026, portant le réseau à 7 marchés. HSBC a lancé le service de dépôts tokenisés à Singapour en octobre 2025, avec Ant International comme premier client pour les transferts en dollars américains transfrontaliers 24h/24 et 7j/7. Ces mouvements montrent comment les banques leaders combinent l'expansion géographique, les services de trésorerie et la connectivité aux actifs sur chaîne. Le marché des dépôts tokenisés comprend également Partior, qui a été co-fondé par DBS, JPMorgan et Standard Chartered en tant que réseau de règlement interbancaire de gros indépendant.
Les banques dépositaires se positionnent également au sein de l'infrastructure. BNY a agi en tant que facilitateur de règlement lors des tests en valeur réelle du Projet Agorá de la BRI en juillet 2026, reliant les rôles de conservation et de règlement. Les contrats intelligents publiquement vérifiables de JPMD sur Ethereum offrent un modèle de transparence différent des systèmes fermés traditionnels. Les banques de niveau intermédiaire restent un manque dans le marché des dépôts tokenisés car beaucoup n'ont pas les ressources nécessaires pour des plateformes dédiées. La fongibilité inter-émetteurs reste également non résolue entre les réseaux de jetons concurrents. Les travaux du Projet Ensemble de l'Autorité monétaire de Hong Kong identifient le besoin d'une infrastructure partagée pouvant soutenir des cas d'utilisation plus larges de règlement et de liquidité.
Leaders du secteur des dépôts tokenisés
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
HSBC Holdings plc
-
DBS Group Holdings Ltd.
-
Partior Pte. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dépôts tokenisés Entreprises couvertes dans ce rapport
- JPMorgan Chase & Co.
- Citigroup Inc.
- HSBC Holdings plc
- DBS Group Holdings Ltd.
- Standard Chartered PLC
- Partior Pte. Ltd.
- Wells Fargo & Company
- Barclays PLC
- Lloyds Banking Group plc
- NatWest Group plc
- Banco Santander, S.A.
- Monzo Bank Ltd.
- Nationwide Building Society
- The Huntington National Bank
- First Horizon Corporation
- M&T Bank Corporation
- BNY
- Old National Bancorp
- Royal Bank of Canada
- The Bank of Nova Scotia
Développements industriels récents dans Marché des dépôts tokenisés
- Octobre 2026 : Kinexys par JPMorgan a étendu JPMD au réseau principal Ethereum, élargissant l'accès institutionnel au-delà de Base pour les transferts de pair à pair, la mise en garantie et le règlement d'actifs tokenisés. Kinexys a traité plus de 4 trillions USD cumulativement.
- Septembre 2026 : 7 banques du Royaume-Uni ont complété des transactions de dépôts en livres sterling tokenisées interbancaires en direct dans le cadre de l'initiative GBTD. L'activité comprenait 2 finalisations de remortgage et un paiement conditionnel sur marché.
- Septembre 2026 : Citi Token Services s'est étendu au Japon et aux Émirats arabes unis, atteignant 7 marchés et soutenant la liquidité transfrontalière continue en dollars américains et en euros.
- Septembre 2026 : DBS et Citi ont complété un paiement transfrontalier en dollars américains en direct le week-end sur le registre de Swift, complétant le transfert de Singapour à New York en quelques minutes.
Portée du rapport mondial sur le marché des dépôts tokenisés
Aperçu de la segmentation
| Dépôts tokenisés basés sur les comptes |
| Jetons de dépôt natifs |
| Réseaux à banque unique (intrabancaires) |
| Réseaux interbancaires partagés multi-banques |
| Liens interbancaires bilatéraux et inter-réseaux |
| Registres privés autorisés |
| Blockchains publiques avec accès aux jetons autorisé |
| Règlement des titres et des actifs numériques et gestion des garanties |
| Règlement FX et PvP |
| Gestion de trésorerie et de liquidité intragroupe |
| Paiements commerciaux et institutionnels tiers |
| Paiements de détail et autres paiements |
| Domestique |
| Transfrontalier |
| Banques et autres établissements collecteurs de dépôts | |
| Sociétés de marchés de capitaux et d'investissement | |
| Entreprises de paiements, fintech et d'actifs numériques | |
| Entreprises non financières | Grandes entreprises et multinationales |
| PME | |
| Entités du secteur public et gouvernementales | |
| Particuliers |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modèle de jeton | Dépôts tokenisés basés sur les comptes | |
| Jetons de dépôt natifs | ||
| Par modèle de réseau | Réseaux à banque unique (intrabancaires) | |
| Réseaux interbancaires partagés multi-banques | ||
| Liens interbancaires bilatéraux et inter-réseaux | ||
| Par type de registre | Registres privés autorisés | |
| Blockchains publiques avec accès aux jetons autorisé | ||
| Par cas d'utilisation | Règlement des titres et des actifs numériques et gestion des garanties | |
| Règlement FX et PvP | ||
| Gestion de trésorerie et de liquidité intragroupe | ||
| Paiements commerciaux et institutionnels tiers | ||
| Paiements de détail et autres paiements | ||
| Par portée des transactions | Domestique | |
| Transfrontalier | ||
| Par utilisateur final | Banques et autres établissements collecteurs de dépôts | |
| Sociétés de marchés de capitaux et d'investissement | ||
| Entreprises de paiements, fintech et d'actifs numériques | ||
| Entreprises non financières | Grandes entreprises et multinationales | |
| PME | ||
| Entités du secteur public et gouvernementales | ||
| Particuliers | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les dépôts tokenisés ?
Le marché des dépôts tokenisés devrait croître à un CAGR de 33,2 % de 2027 à 2032, passant de 4,1 trillions USD en 2027 à 17,2 trillions USD d'ici 2032.
À quoi servent les dépôts tokenisés ?
Les principales utilisations comprennent la gestion de trésorerie et de liquidité intragroupe, le règlement des changes, le règlement paiement contre paiement et le règlement des titres tokenisés.
Quel modèle de jeton domine l'adoption ?
La tokenisation basée sur les comptes détenait 64,8 % de la part en 2026 car elle est compatible avec les registres des systèmes bancaires centraux existants. Elle permet aux banques de conserver les structures comptables et de contrôle de compte établies.
Pourquoi les dépôts tokenisés transfrontaliers progressent-ils ?
Ils peuvent réduire les délais de règlement à travers les fuseaux horaires et les week-ends. DBS et Citi ont complété un transfert en dollars américains en direct de Singapour à New York en quelques minutes en septembre 2026.
Quelle région connaît la croissance la plus rapide pour les dépôts tokenisés ?
L'Asie-Pacifique devrait croître à un CAGR de 43,5 % jusqu'en 2032, soutenue par des initiatives à Singapour, Hong Kong et au Japon.
Qu'est-ce qui limite l'adoption plus large des dépôts tokenisés ?
L'interopérabilité inter-émetteurs, le traitement juridique différent, l'intégration complexe des systèmes centraux et les exigences de préfinancement restent des contraintes importantes.