
Tamanho e Participação do Mercado de Seguro de Título
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 23.40 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Título pela Mordor Intelligence
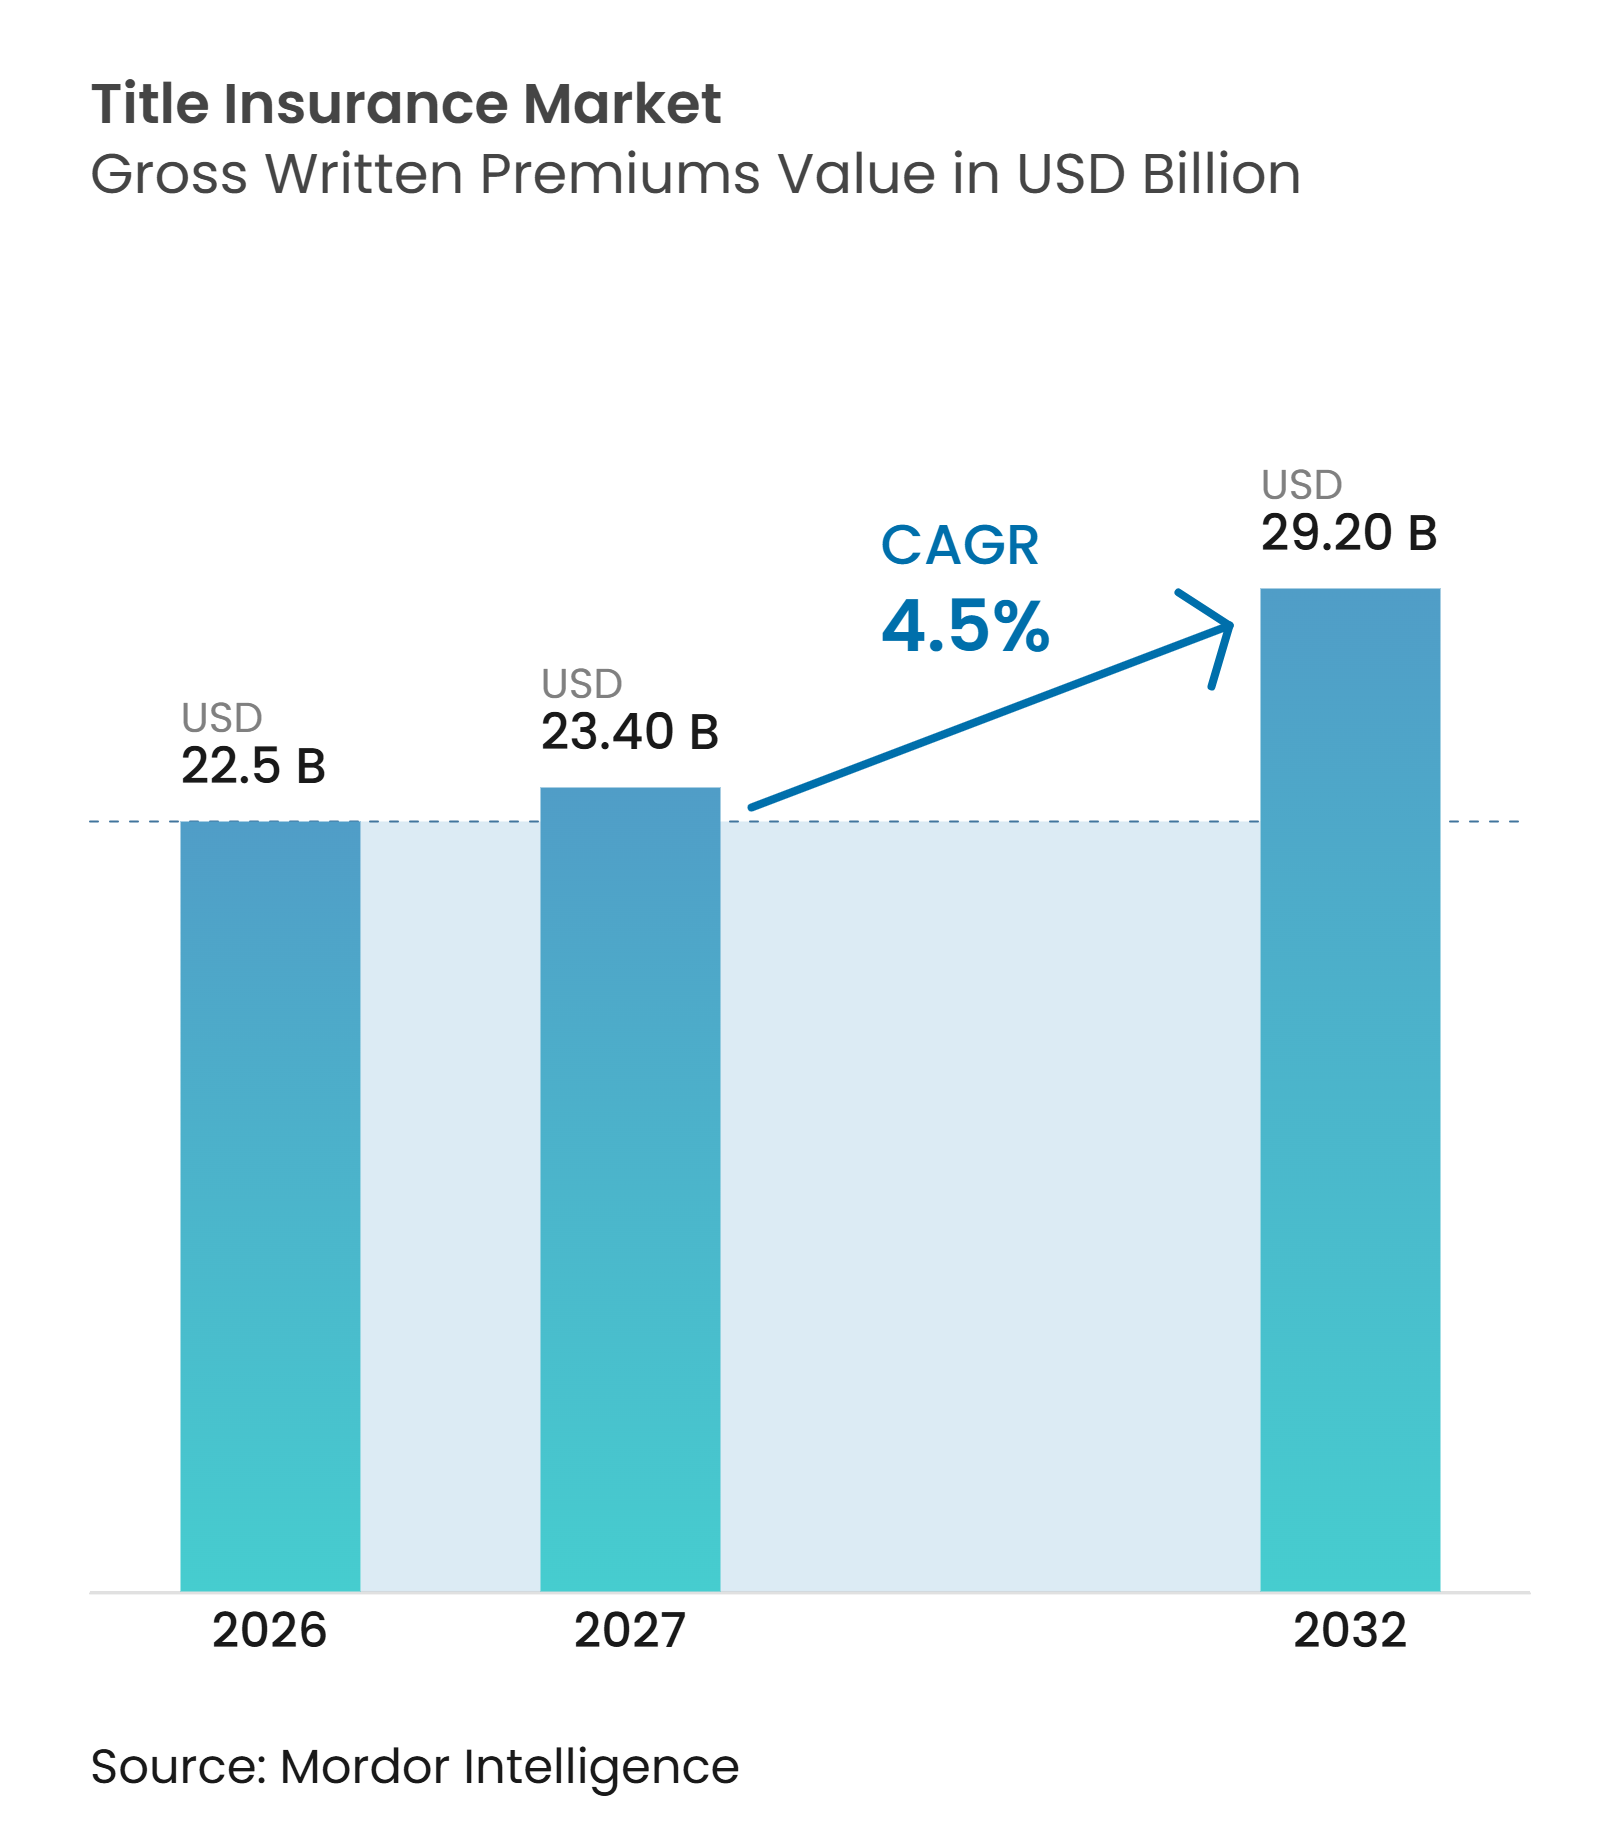
O tamanho do Mercado de Seguro de Título em termos de valor de prêmios brutos subscritos tem projeção de 22,5 bilhões de USD em 2026, 23,40 bilhões de USD em 2027, e de atingir 29,20 bilhões de USD até 2032, crescendo a um CAGR de 4,5% de 2027 a 2032.
O mercado de seguro de título se beneficia da recuperação da atividade de originação hipotecária e do fortalecimento das transações de imóveis comerciais nos Estados Unidos. Os prêmios de seguro de título atingiram 18,5 bilhões de USD em 2025, alta de 13,8% em relação a 2024, e os prêmios do primeiro semestre de 2026 aumentaram 16,1% em relação ao mesmo período do ano anterior. As transações comerciais estão sustentando a receita de prêmios porque seus valores de apólice são mais elevados do que os das transações residenciais. A exposição a fraudes também está aumentando a demanda por cobertura, ao mesmo tempo em que eleva a necessidade de verificações de identidade mais rigorosas e controles notariais. O mercado de seguro de título também está se transformando à medida que os fechamentos eletrônicos e as pesquisas automatizadas de título melhoram a capacidade de processamento para subscritores e agentes.
Principais Conclusões do Relatório
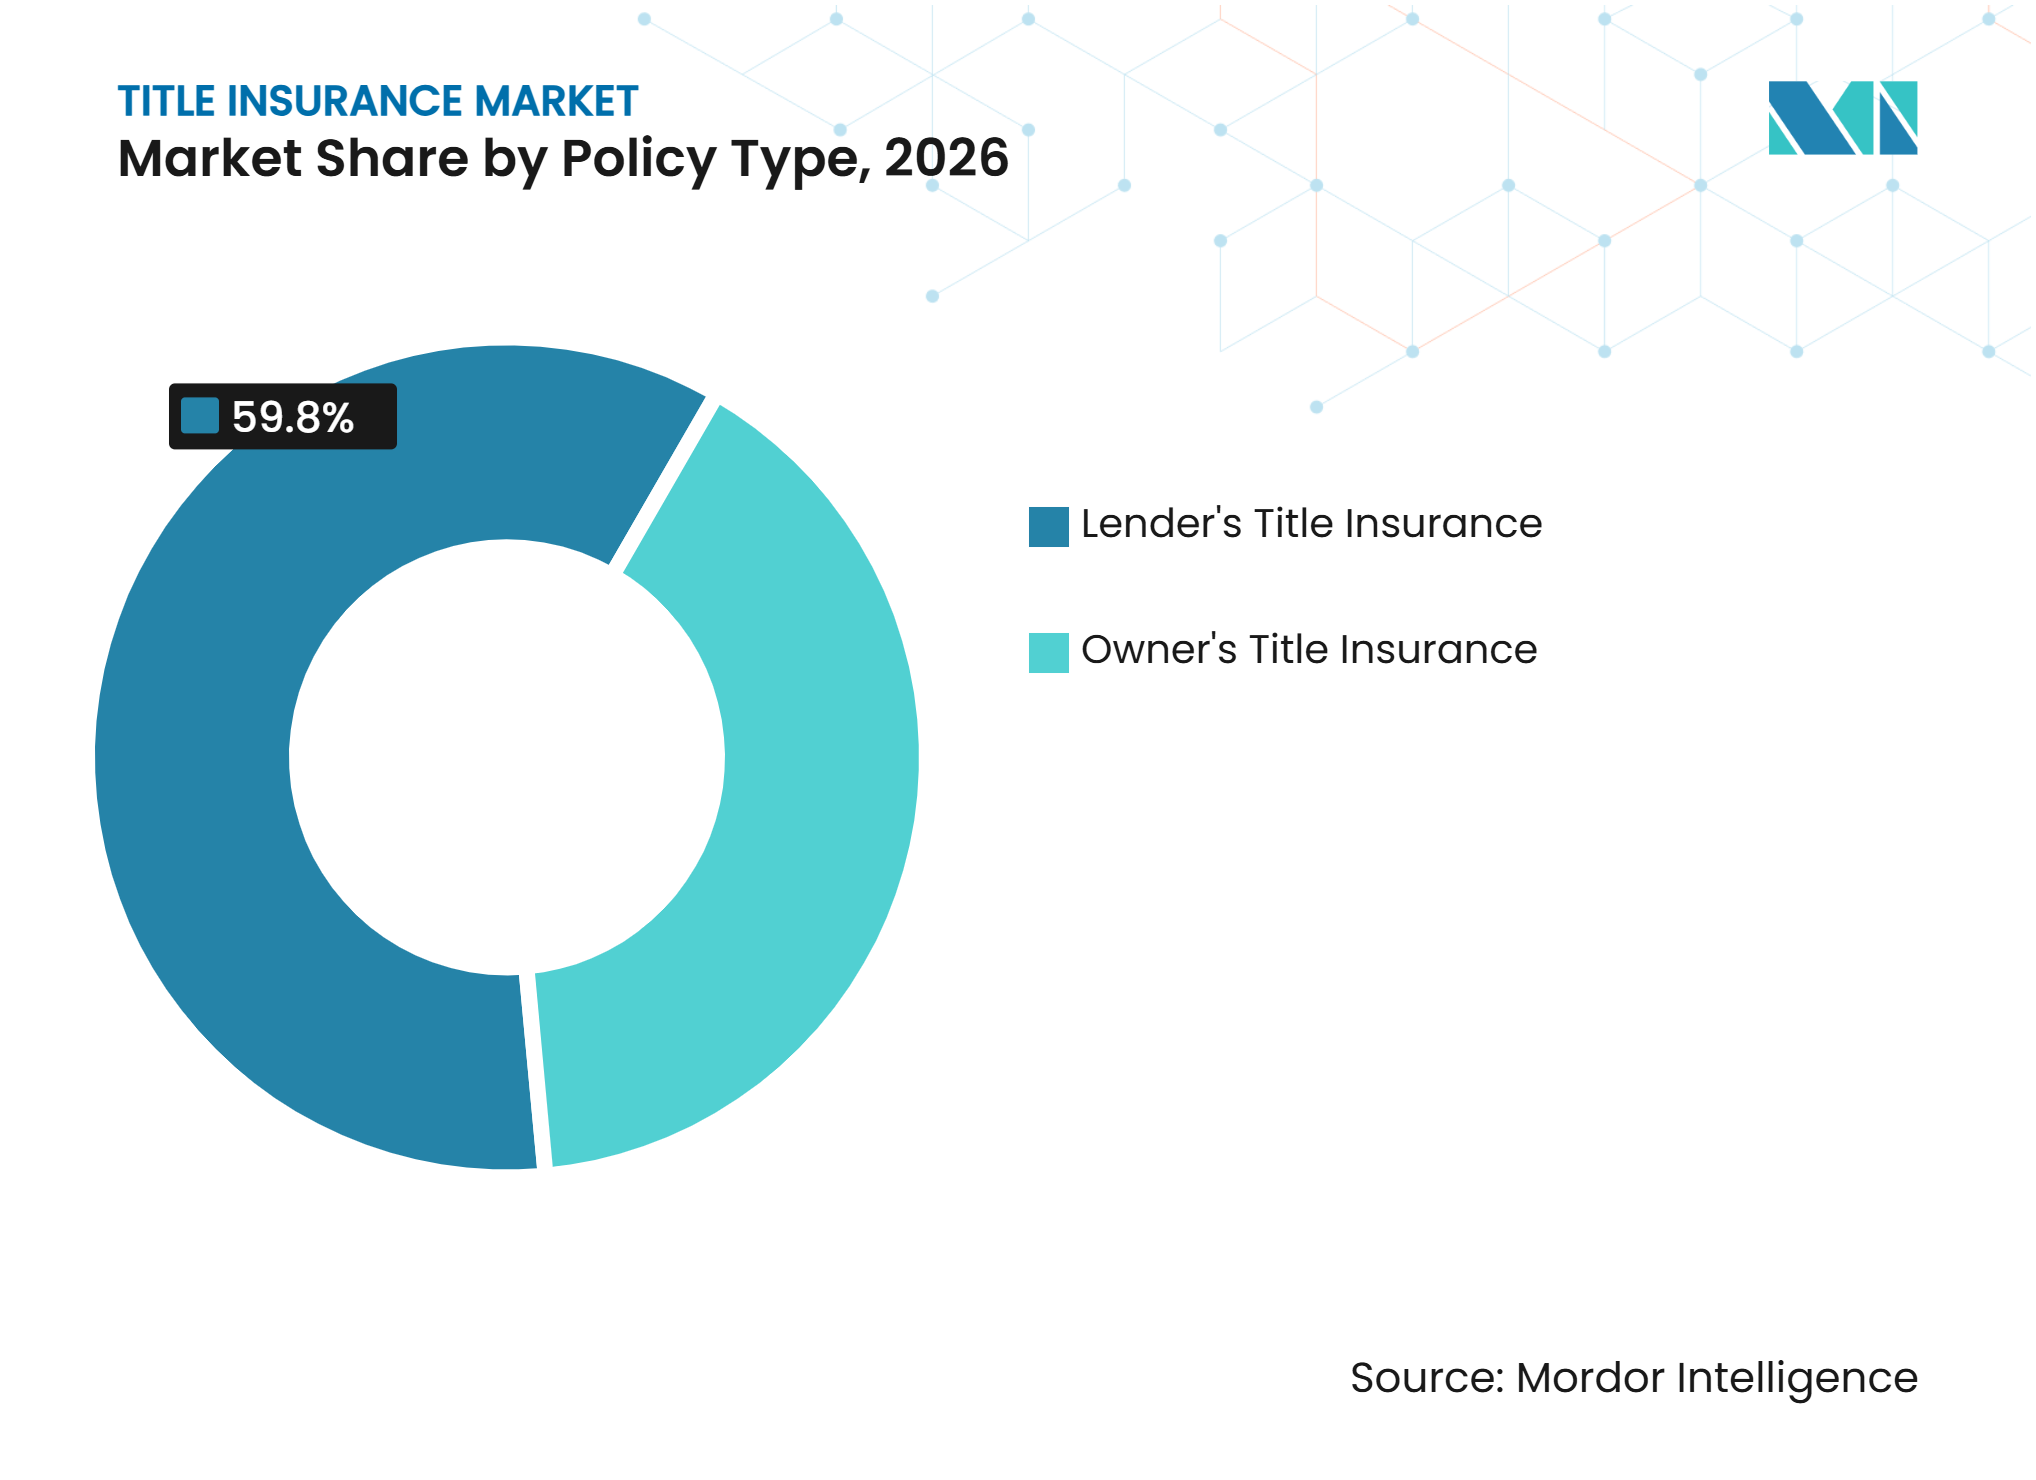
- Por tipo de apólice, o seguro de título do credor capturou 59,8% da participação do mercado de seguro de título em 2026, enquanto o seguro de título do proprietário tem projeção de crescimento a um CAGR de 5,5% até 2032.
- Por tipo de imóvel, os imóveis residenciais capturaram 64,7% da participação do mercado de seguro de título em 2026, enquanto os imóveis comerciais têm projeção de crescimento a um CAGR de 5,5% até 2032.
- Por canal de distribuição, os agentes independentes e afiliados capturaram 63,2% da participação do mercado de seguro de título em 2026, enquanto as operações diretas têm projeção de crescimento a um CAGR de 5,8% até 2032.
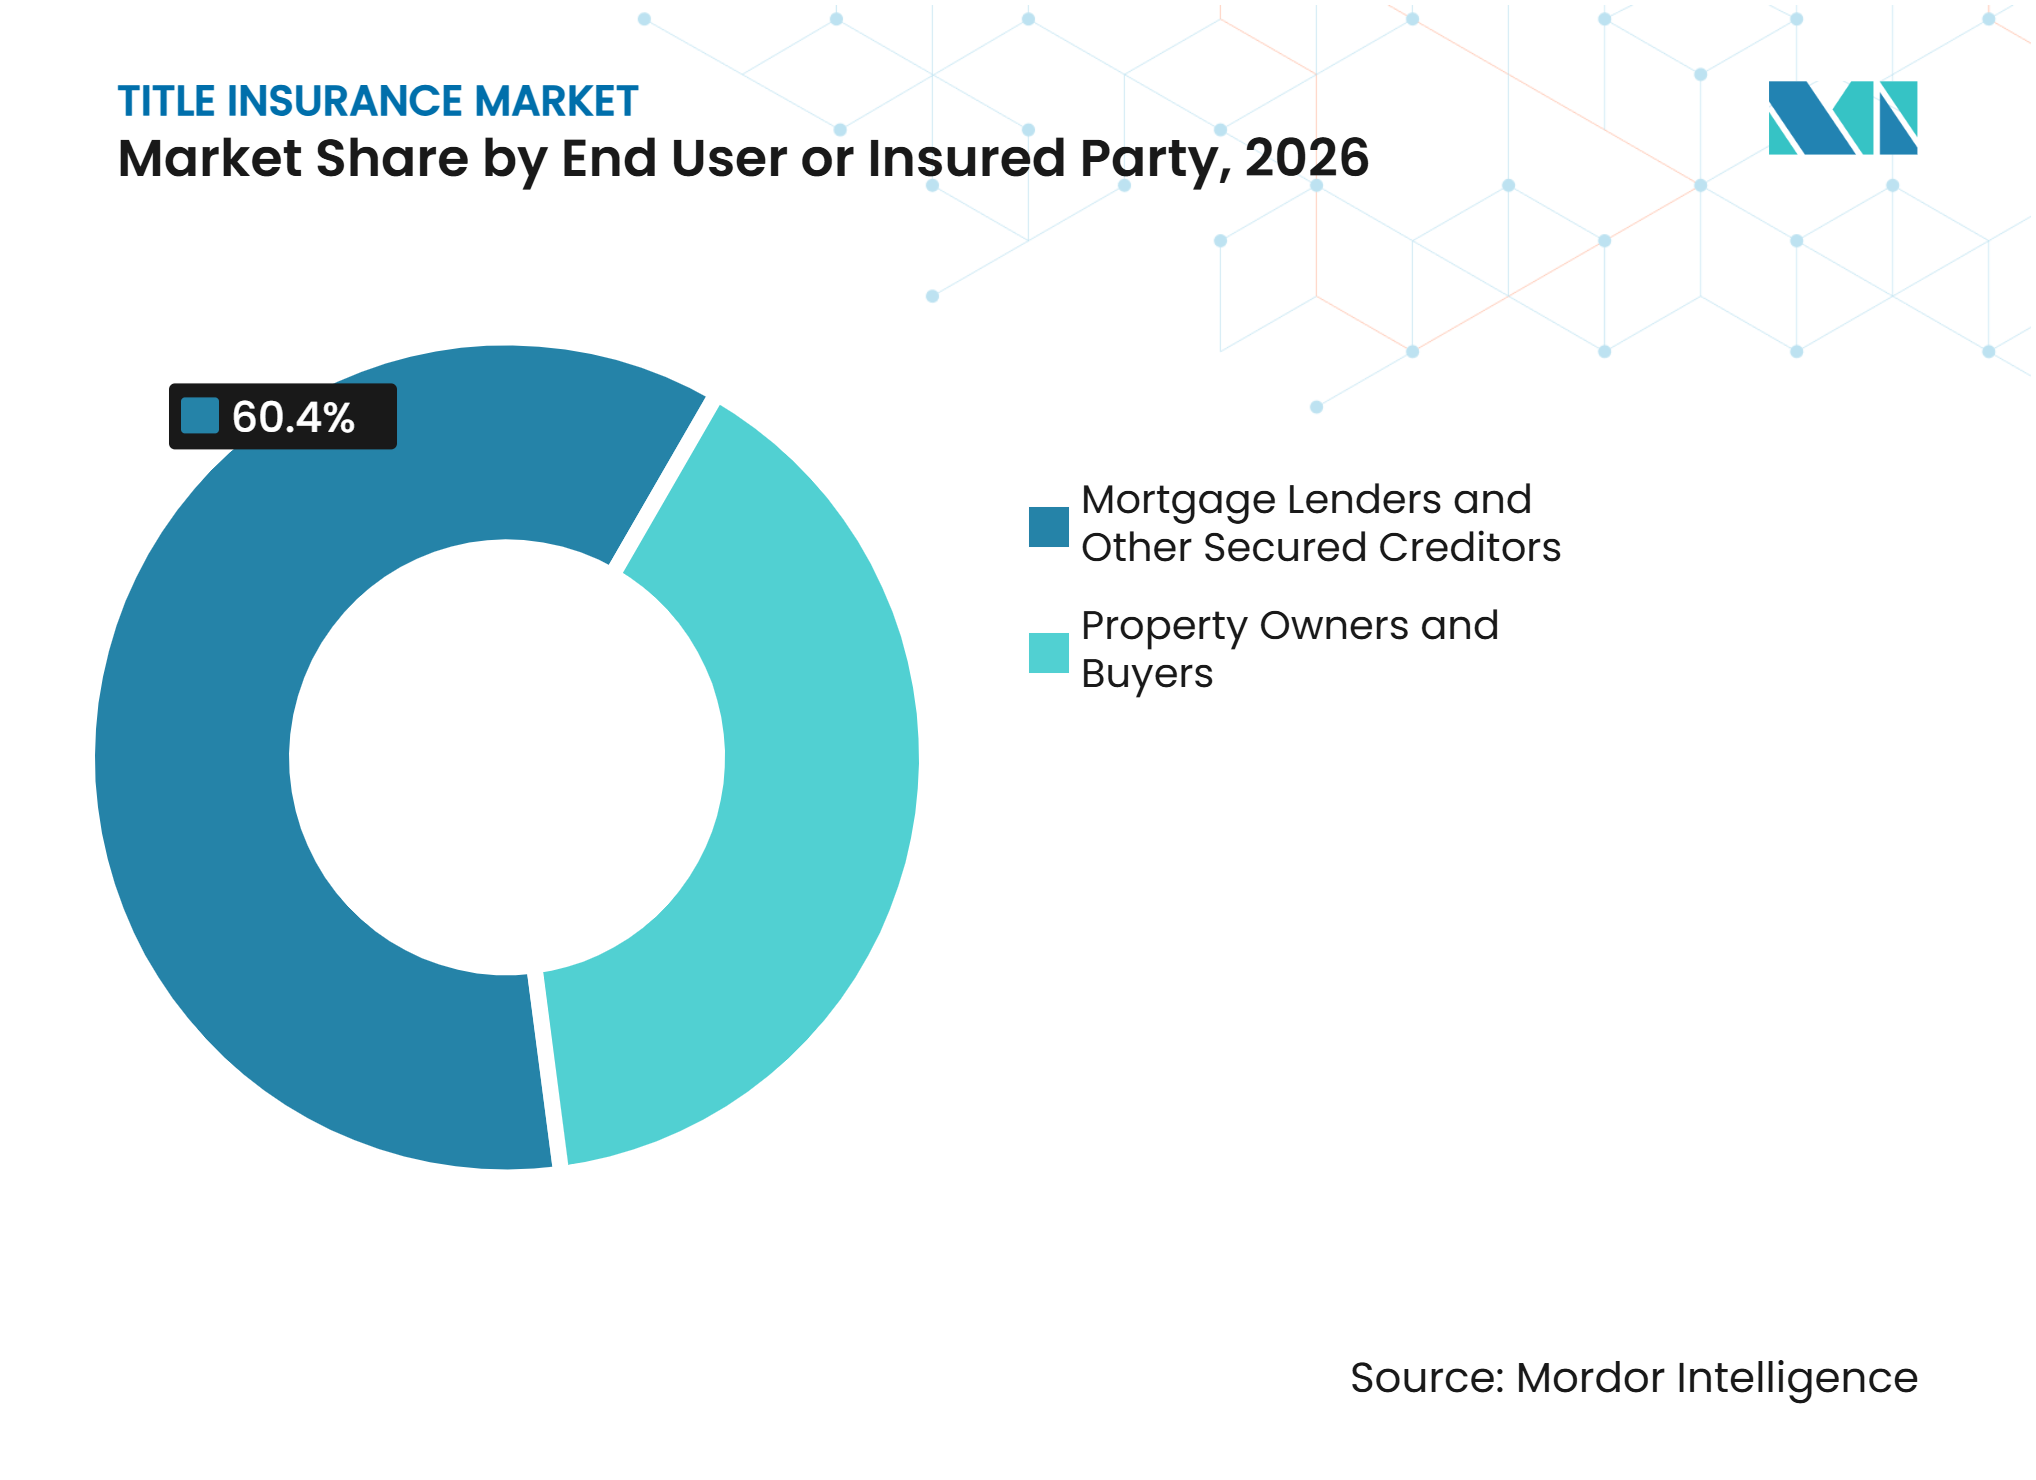
- Por usuário final, os credores hipotecários e credores garantidos capturaram 60,4% da participação do mercado de seguro de título em 2026, enquanto os proprietários e compradores de imóveis têm projeção de crescimento a um CAGR de 5,5% até 2032.
- Por tipo de transação, as compras de imóveis capturaram 65,3% da participação do mercado de seguro de título em 2026, enquanto outras transações seguráveis têm projeção de crescimento a um CAGR de 6,2% até 2032.
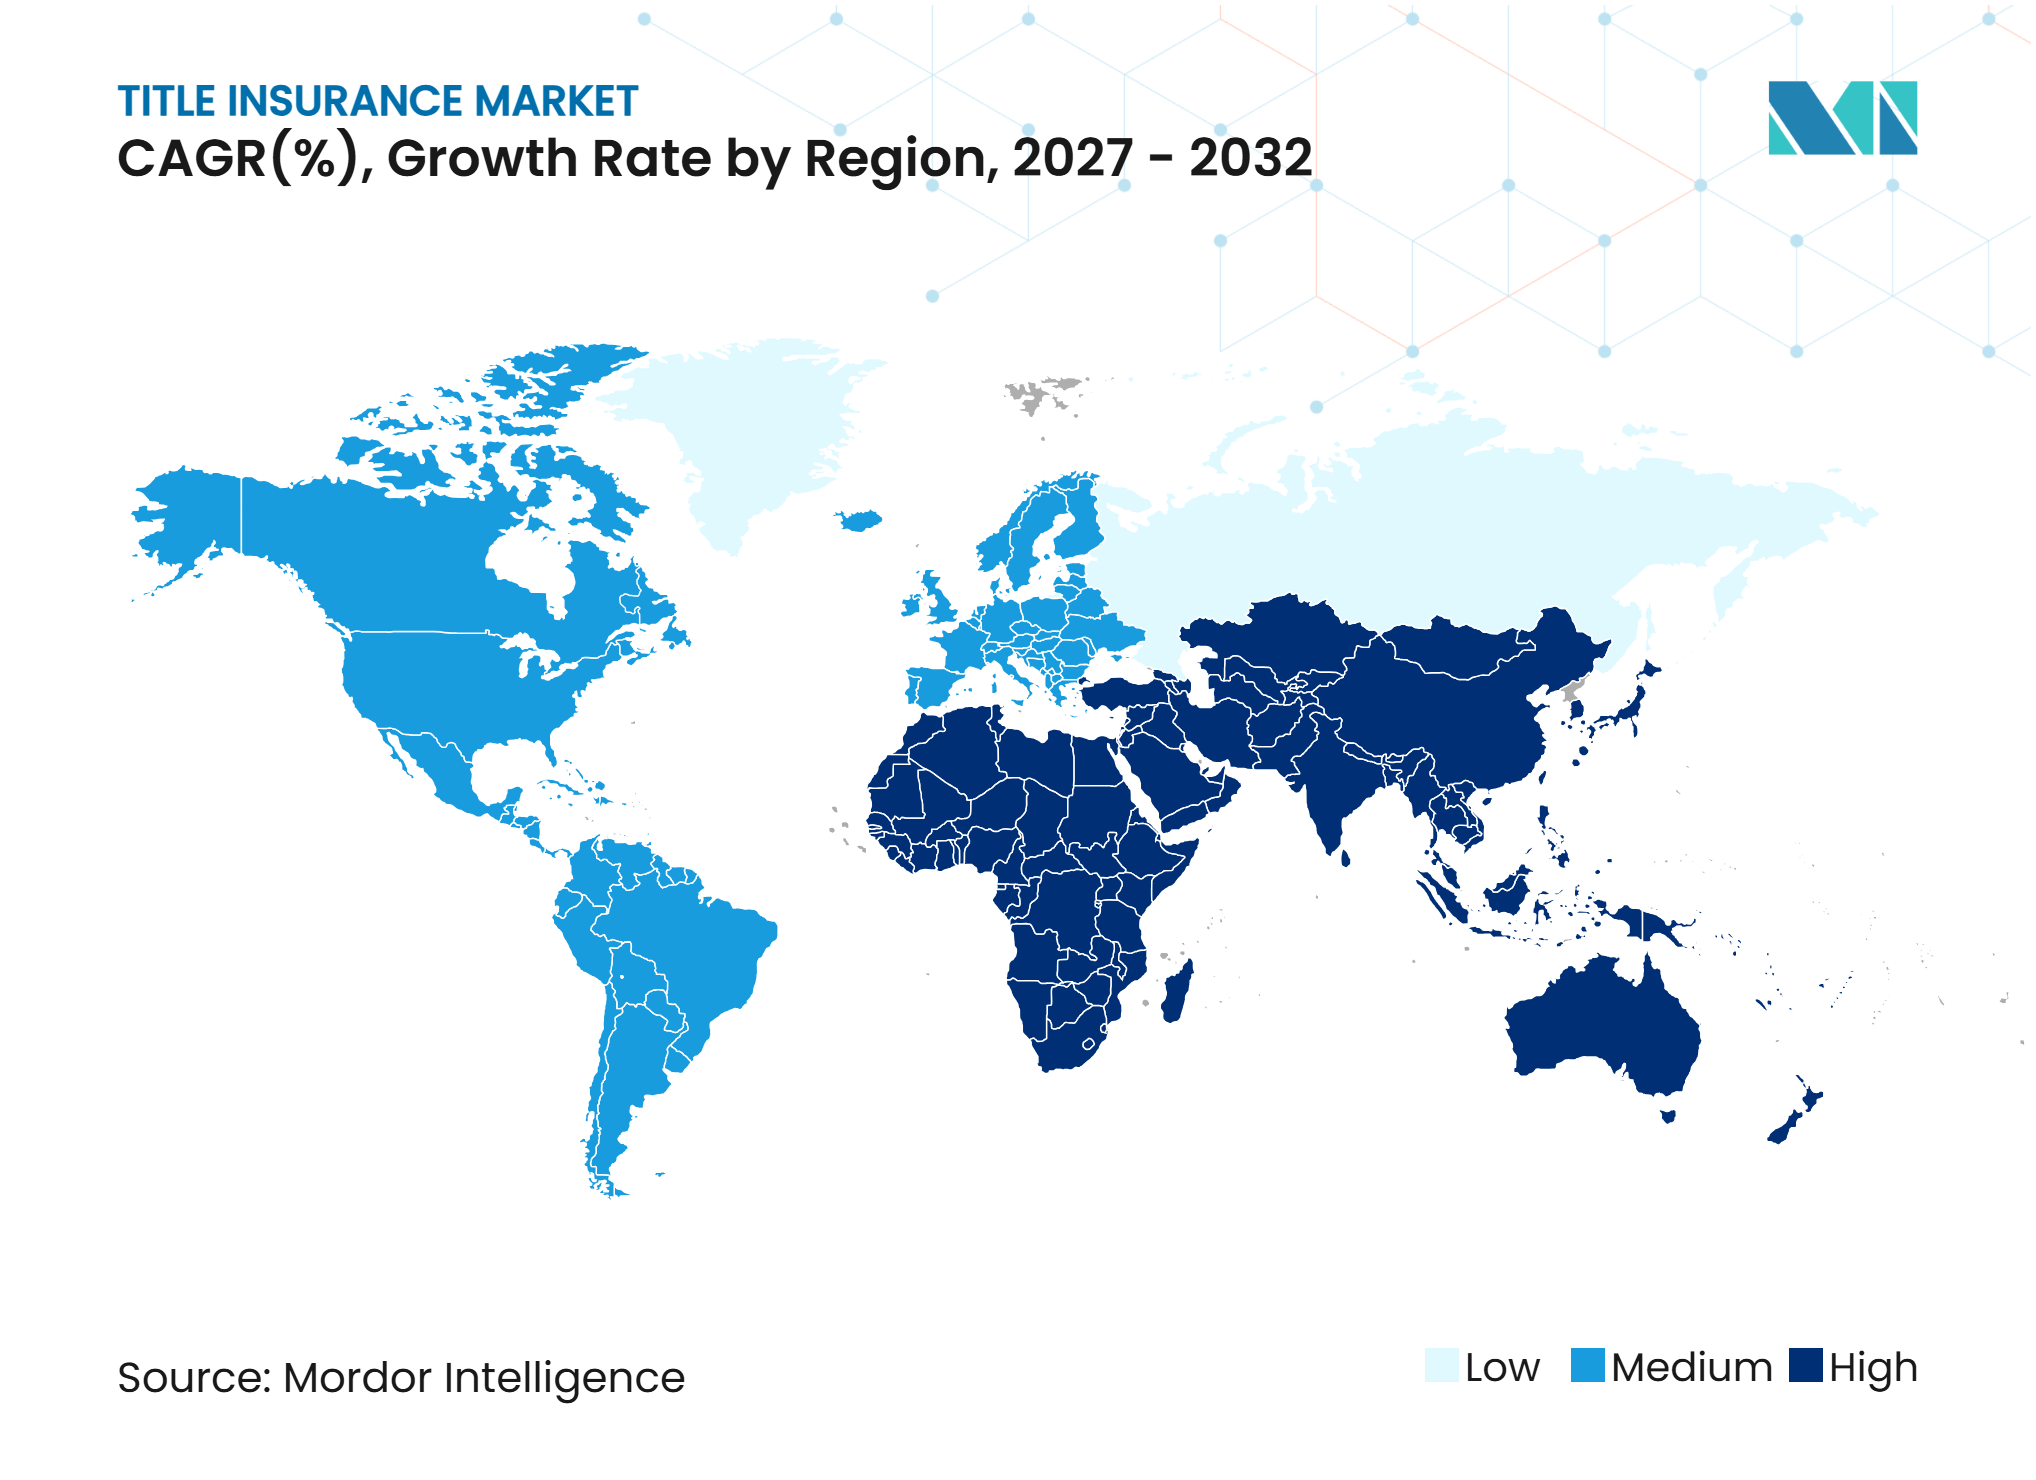
- Por geografia, a América do Norte capturou 85,3% da participação do mercado de seguro de título em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nas Transações Imobiliárias e nas Originações Hipotecárias | +1.2% | Global, concentrado na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento da Exposição a Fraudes de Título e Reivindicações de Propriedade | +0.8% | América do Norte, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Estruturas Complexas de Propriedade e Históricos de Título | +0.4% | Global, especialmente Europa, Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Digitalização de Registros Fundiários e Transações Eletrônicas | +0.5% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Expansão do Crédito Hipotecário e dos Mercados Imobiliários Formais | +0.6% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Pesquisa de Título e Subscrição Habilitadas por Tecnologia | +0.7% | Global, liderado pela América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Transações Imobiliárias e nas Originações Hipotecárias
Os volumes de originação hipotecária continuam sendo uma fonte direta de geração de prêmios para o Mercado de Seguro de Título. A Associação de Banqueiros Hipotecários espera que as originações unifamiliares atinjam 2,2 trilhões de USD em 2026, um aumento de 8% em relação a 2025[1]. As originações de compra devem aumentar 7,7%, enquanto as originações de refinanciamento têm projeção de alta de 9,2%. O financiamento imobiliário comercial e as originações multifamiliares também devem se expandir mais rapidamente do que a base de crédito residencial mais ampla. A maior atividade comercial sustenta o crescimento dos prêmios porque as apólices comerciais geram mais receita por fechamento. Esse padrão favorece os subscritores capazes de suportar transações de grande porte e complexidade.
Aumento da Exposição a Fraudes de Título, Falsificações e Reivindicações de Propriedade Não Divulgadas
A fraude de título está aumentando a necessidade de proteção por seguro em todo o Mercado de Seguro de Título. Em 2025, 59% das empresas de título pesquisadas relataram pelo menos 1 tentativa de falsificação de vendedor, em comparação com 28% na pesquisa de 2024. Em abril de 2026, 45% das empresas relataram tentativas mensais. Terrenos vagos responderam por 82% das tentativas documentadas, e metade das empresas com sinistros pagos relatou perdas acima de 100.000 USD. O FBI registrou 12.368 reclamações de fraude imobiliária e 275,1 milhões de USD em perdas durante 2025[2]. Esse ambiente sustenta a demanda por apólices de proprietário e exige verificação de identidade mais rigorosa, redes de notários aprovados e ferramentas de detecção de fraude.
Estruturas Complexas de Propriedade e Históricos de Título
Estruturas de propriedade complexas fortalecem o papel de subscrição do Mercado de Seguro de Título. Aquisições transfronteiriças, ativos herdados, servidões e ônus de construção podem criar riscos que não são facilmente resolvidos por meio de registros imobiliários padrão. A questão é especialmente relevante para terrenos de energia, industriais e de centros de dados, onde vários direitos e aprovações podem afetar uma única transação. Subscritores com capacidade jurídica e técnica especializada podem avaliar esses riscos de forma mais consistente do que agências menores. A complexidade também aumenta o valor de apólices personalizadas para investidores institucionais. O resultado é uma tendência em direção a apólices comerciais de maior valor e exames detalhados de título.
Digitalização de Registros Fundiários e Transações Imobiliárias Eletrônicas
Os registros digitais e os fechamentos eletrônicos estão melhorando a velocidade das transações no Mercado de Seguro de Título. Em 2026, 48 estados e o Distrito de Columbia haviam promulgado estatutos ou ordens executivas de notarização remota online[3]. A NotaryCam, de propriedade da Stewart, concluiu mais de 154.000 transações de notarização remota online em 2024. A Fannie Mae aceita empréstimos notarizados remotamente quando os credores atendem às condições de identidade, localização do notário e trilha de auditoria. Esses processos criam registros estruturados que podem melhorar a revisão de subscrição. A adoção digital também reduz o atrito para credores, agentes e consumidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas Hipotecárias e Restrições de Acessibilidade Habitacional | -0.7% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Registros Fundiários Fragmentados e Registros Imobiliários Inconsistentes | -0.5% | Ásia-Pacífico, América do Sul, Oriente Médio e África e partes da Europa | Longo prazo (≥ 4 anos) |
| Baixo Conhecimento sobre Seguro de Título e Sensibilidade ao Preço | -0.4% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Mecanismos Alternativos de Garantia de Título Imobiliário | -0.3% | América do Norte e partes da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas Hipotecárias e Restrições de Acessibilidade Habitacional
As altas taxas hipotecárias continuam restringindo a atividade de transações residenciais no mercado de seguro de título. A Associação de Banqueiros Hipotecários espera que as taxas hipotecárias permaneçam entre 6% e 6,5% em 2026. Esses níveis reduzem o incentivo para que muitos tomadores de empréstimo existentes refinanciem. Eles também limitam a acessibilidade para compradores em potencial e atrasam as transferências de imóveis. Os subscritores regionais menores estão mais expostos porque dependem mais fortemente do fluxo de pedidos residenciais. As transações comerciais forneceram algum suporte, mas não compensam totalmente a fraqueza da atividade habitacional em todos os operadores.
Registros Fundiários Fragmentados e Registros Imobiliários Inconsistentes
Registros imobiliários incompletos limitam a capacidade de escalar o Mercado de Seguro de Título fora da América do Norte. Na Índia, 1,6 trilhão de USD em valores de ativos imobiliários permanece restringido por títulos de propriedade pouco claros. Os registros podem estar distribuídos entre sistemas de receita, registro, levantamento topográfico, tribunais e municipalidades. O título é geralmente presuntivo em vez de conclusivo, o que torna a subscrição mais difícil. Condições semelhantes afetam partes do Sudeste Asiático e da América do Sul. As reformas legais podem melhorar a situação ao longo do tempo, mas uma mudança completa requer um longo período de implementação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Apólice:
Mandatos do Credor Lideram Enquanto a Cobertura do Proprietário se ExpandeO seguro de título do credor deteve 59,8% da participação do mercado de seguro de título em 2026. Os padrões de originação hipotecária nos Estados Unidos e no Canadá tornam a cobertura do credor uma parte normal das transações imobiliárias financiadas. O segmento, portanto, acompanha de perto a atividade hipotecária residencial e comercial. O aumento esperado nas originações unifamiliares sustenta a demanda por apólices do credor em 2026. O crédito comercial pode melhorar ainda mais a receita de prêmios porque transações maiores exigem limites de apólice mais elevados. A natureza baseada em requisitos da cobertura do credor fornece uma base estável para os subscritores nacionais.
O seguro de título do proprietário tem projeção de expansão a um CAGR de 5,5% até 2032. A fraude de falsificação de vendedor está fortalecendo o argumento para proteção em transações sem hipoteca. Terrenos vagos estão particularmente expostos porque representaram 82% das tentativas documentadas de falsificação de vendedor. As apólices do proprietário cobrem riscos que não são cobertos por uma apólice do credor. Os compradores também estão se tornando mais conscientes de fraudes de escritura, herdeiros não divulgados e reivindicações pós-fechamento. Isso sustenta o crescimento da cobertura voluntária do proprietário onde os requisitos do credor não se aplicam.


Por Tipo de Imóvel:
Apólices Comerciais Melhoram o Mix de ReceitaOs imóveis residenciais detiveram uma participação de 64,7% no tamanho do Mercado de Seguro de Título em 2026. A atividade residencial continua sendo a principal fonte de contagem de apólices porque a maioria das compras de imóveis envolve uma hipoteca e cobertura do credor. O segmento é sensível às taxas hipotecárias e à acessibilidade habitacional. O refinanciamento pode adicionar processos, mas as apólices de refinanciamento tendem a produzir prêmios mais baixos do que as transações de compra. Isso deixa os resultados residenciais dependentes tanto do volume de crédito quanto do mix de transações. Uma recuperação sustentada na atividade de compra melhoraria a contribuição do segmento.
Os imóveis comerciais têm projeção de crescimento a um CAGR de 5,5% até 2032. Centros de dados, instalações industriais, ativos de energia e grandes transações de infraestrutura exigem revisão detalhada de título. A First American reportou 271 milhões de USD em receita de título comercial no primeiro trimestre de 2026, alta de 48% em relação ao ano anterior. O tamanho do Mercado de Seguro de Título para apólices comerciais se beneficia de maior receita por fechamento do que as apólices residenciais. Servidões complexas, ônus e condições do terreno também criam demanda por subscrição especializada. Essas características sustentam o crescimento dos prêmios mesmo quando as transações habitacionais permanecem irregulares.
Por Canal de Distribuição:
Redes de Agentes Permanecem CentraisOs agentes de título independentes e afiliados detiveram uma participação de 63,2% no Mercado de Seguro de Título em 2026. Os relacionamentos locais continuam sendo importantes nas transações imobiliárias residenciais e nos mercados imobiliários em nível comunitário. Os agentes fornecem conhecimento geográfico e ajudam a gerenciar o processo de fechamento para credores e consumidores. A Old Republic reportou que os prêmios produzidos por agentes representaram 78% da receita de título no segundo trimestre de 2026. Essa estrutura oferece aos subscritores nacionais ampla cobertura de mercado sem exigir escritórios diretos em cada localidade. Também torna o serviço ao agente e o suporte tecnológico ferramentas competitivas importantes.
As operações diretas têm projeção de crescimento a um CAGR de 5,8% até 2032. Os subscritores estão usando plataformas proprietárias para gerenciar tipos de transações de alto volume com custos unitários mais baixos. As ferramentas digitais da First American têm como objetivo melhorar a capacidade de fluxo de trabalho e apoiar uma adoção mais ampla nas filiais. Os modelos diretos permitem que as seguradoras mantenham maior controle sobre dados, fluxo de trabalho e experiência do cliente. O canal pode ser especialmente atraente para transações padronizadas de refinanciamento e orientadas pelo credor. As redes de agentes continuarão sendo importantes, mas a capacidade direta pode melhorar a lucratividade à medida que o volume se recupera.
Por Usuário Final:
A Demanda do Credor é Estável e a Demanda do Comprador está CrescendoOs credores hipotecários e credores garantidos detiveram uma participação de 60,4% no Mercado de Seguro de Título em 2026. Sua demanda está incorporada nas práticas institucionais de subscrição hipotecária. A emissão de apólices acompanha de perto a originação de empréstimos porque os credores exigem proteção para seu interesse de garantia. A previsão de originação unifamiliar de 2,2 trilhões de USD para 2026 sustenta, portanto, essa base de usuários finais. Os credores comerciais também precisam de apólices para transações garantidas maiores. Isso cria demanda constante mesmo quando compradores individuais não adquirem cobertura voluntária do proprietário.
Os proprietários e compradores de imóveis têm projeção de crescimento a um CAGR de 5,5% até 2032. Fraudes de escritura e disputas de propriedade estão aumentando a conscientização sobre os riscos após o fechamento de uma transação. A Associação Nacional de Corretores de Imóveis® constatou que 63% dos entrevistados tinham conhecimento de fraude em seus mercados durante os 12 meses anteriores. As apólices do proprietário podem proteger contra herdeiros não divulgados, fraudes de escritura e certos defeitos de título. Este segmento tem espaço para se expandir porque a cobertura do proprietário não é obrigatória em todas as transações. Uma educação mais sólida e um posicionamento claro da apólice podem apoiar a adoção.

Por Tipo de Transação:
Compras Lideram Enquanto Outras Transações Crescem Mais RapidamenteAs compras de imóveis detiveram uma participação de 65,3% no Mercado de Seguro de Título em 2026. Uma transferência de imóvel geralmente aciona o exame de título e a emissão de apólice, especialmente quando há financiamento envolvido. As transações de compra também produzem prêmios mais elevados do que os refinanciamentos de rotina em muitos casos. O segmento permanece sensível à acessibilidade das famílias e à oferta de imóveis. Os requisitos do credor criam um vínculo confiável entre compras com hipoteca e demanda por apólices. Isso mantém as compras como a maior categoria de transações para as seguradoras de título.
Outras transações seguráveis têm projeção de crescimento a um CAGR de 6,2% até 2032. Esta categoria inclui arrendamentos comerciais, servidões, transferências de infraestrutura, títulos de venda fiscal, aquisições de centros de dados e transações de terrenos de energia. Essas transações frequentemente exigem análise especializada e carregam prêmios mais elevados do que as apólices residenciais padrão. A Stewart adquiriu a ProTitleUSA e a DocSolutionsUSA durante o terceiro trimestre de 2026 para expandir os serviços de título para mercados de capitais e investidores institucionais. As aquisições demonstram o valor de desenvolver capacidade em categorias de transações de maior complexidade. Essas atividades podem diversificar a receita além dos ciclos de compra e refinanciamento.
Análise Geográfica
A América do Norte deteve 85,3% da participação do Mercado de Seguro de Título em 2026. Os Estados Unidos sustentam essa posição por meio da cobertura obrigatória do credor, de um sistema hipotecário secundário maduro e de uma ampla rede de agências independentes. A ALTA reportou 18,5 bilhões de USD em prêmios para 2025 e crescimento de prêmios de 16,1% em relação ao ano anterior no primeiro semestre de 2026. A atividade comercial e uma recuperação parcial do refinanciamento estão contribuindo para o crescimento. Os Estados Unidos e o Canadá continuam sendo os mercados centrais da região. O Reino Unido tem uma estrutura operacional diferente, onde o seguro de título é usado de forma mais seletiva para riscos de título identificados, em vez de ser uma parte rotineira das transações residenciais.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032. Índia, Austrália e Sudeste Asiático oferecem diferentes caminhos para expansão à medida que as práticas de crédito e os registros fundiários se desenvolvem. A Índia tem uma necessidade considerável não atendida porque a propriedade pouco clara pode restringir as transações imobiliárias e o financiamento. Austrália e Coreia do Sul são mercados mais desenvolvidos na região. A expansão do binder da DUAL em outubro de 2026 tem como alvo a Ásia-Pacífico, a Europa e a América Latina com capacidade de GBP 320 milhões (USD 431,72 milhões) por risco imobiliário único. Os registros fundiários digitais e o investimento imobiliário institucional podem aumentar o uso de cobertura especializada em toda a Ásia-Pacífico.
Europa, América do Sul e Oriente Médio e África detiveram uma participação combinada menor em 2026. A Europa usa o seguro de título principalmente para negócios imobiliários transfronteiriços, transações institucionais e defeitos de título documentados. A Espanha está vendo maior visibilidade do produto em transações imobiliárias transfronteiriças, embora a transferência doméstica de imóveis continue menos dependente dele. A First European Title Insurance opera em 29 países europeus e reportou capacidade por risco único de EUR 2,0 bilhões (USD 2,35 bilhões). A América do Sul tem potencial no Brasil e na Argentina, onde disputas de posse e sucessão podem criar riscos materiais. A demanda no Oriente Médio e África está centrada nos Emirados Árabes Unidos e na Arábia Saudita, onde o investimento em imóveis comerciais e infraestrutura sustenta práticas internacionais de garantia de título.
Cenário Competitivo
Concentração do Mercado
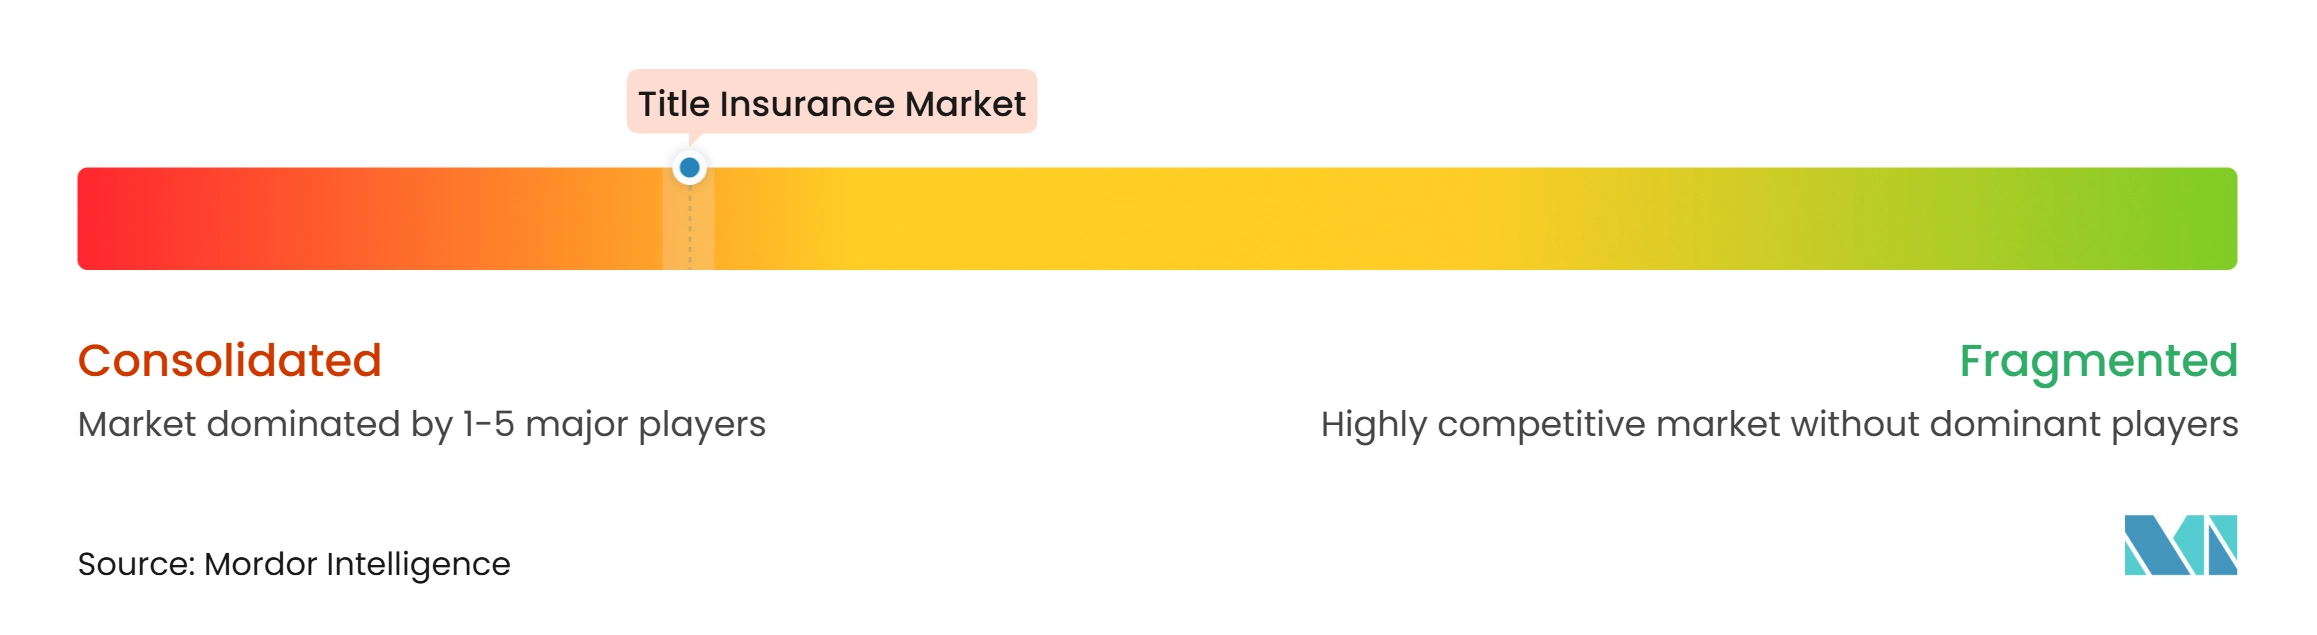
O Mercado de Seguro de Título é consolidado no nível do subscritor, com um pequeno grupo de grandes fornecedores dominando a emissão de apólices, enquanto a camada de agências e distribuição permanece fragmentada. As principais empresas, incluindo First American Financial Corporation, Fidelity National Financial, Old Republic International, Chicago Title e Stewart Information Services, se beneficiam de extensas redes de agentes, relacionamentos estabelecidos com credores, cobertura nacional e fortes capacidades operacionais. Subscritores menores e agências independentes competem por meio de serviços especializados, suporte responsivo ao agente, expertise no mercado local e parcerias tecnológicas.
O investimento em tecnologia está moldando cada vez mais o posicionamento competitivo à medida que as seguradoras buscam agilizar as pesquisas de título, acelerar os fechamentos e fortalecer a prevenção de fraudes. A First American lançou o AgentNet Assist: Title Intelligence em abril de 2026 para apoiar a análise de pacotes de título, enquanto a Westcor participou do Programa Piloto de Aceitação de Título da Fannie Mae ao lado da X1 Analytics e da Mortgage Connect. A Fidelity National Financial também investiu em capacidades de transação digital e verificação de identidade. Essas iniciativas refletem a crescente demanda por fluxos de trabalho de fechamento mais eficientes, maior precisão de dados e controles mais robustos contra fraudes imobiliárias e hipotecárias.
As aquisições estão consolidando ainda mais as capacidades de serviço e expandindo o alcance geográfico em todo o ecossistema de seguro de título e fechamento. A Stewart Information Services expandiu suas operações por meio de aquisições envolvendo a Radiken Title, a ProTitleUSA e a DocSolutionsUSA em 2026, enquanto a Opendoor adquiriu as operações de fechamento e custódia da Doma em março de 2026, sujeita à aprovação regulatória. Esses desenvolvimentos demonstram que a diferenciação competitiva vai além da subscrição para abranger gestão de custódia, serviços de liquidação, infraestrutura de fechamento digital e prevenção de fraudes. Também existem oportunidades na proteção de imóveis sem hipoteca e na oferta de cobertura de título especializada para ativos de infraestrutura, embora os fornecedores devam continuar a atender aos requisitos regulatórios e aos riscos de transação em evolução.
Líderes do Setor de Seguro de Título
-
First American Title Insurance Company
-
Fidelity National Title Insurance Company
-
Old Republic National Title Insurance Company
-
Chicago Title Insurance Company
-
Stewart Title Guaranty Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro de Título Empresas cobertas neste relatório
- First American Title Insurance Company
- Fidelity National Title Insurance Company
- Chicago Title Insurance Company
- Commonwealth Land Title Insurance Company
- Old Republic National Title Insurance Company
- Stewart Title Guaranty Company
- Westcor Land Title Insurance Company
- Title Resources Guaranty Company
- WFG National Title Insurance Company
- National Investors Title Insurance Company
- CATIC
- Alliant National Title Insurance Company
- Advocus National Title Insurance Company
- Doma Title Insurance, Inc.
- AXA XL — international and specialty title insurance
Desenvolvimentos industriais recentes em Mercado de Seguro de Título
- Outubro de 2026: A DUAL expandiu sua capacidade de seguro de título e indenização legal para a Ásia-Pacífico, Europa e América Latina. A DUAL garantiu um novo binder respaldado por um painel liderado pela AXA XL que forneceu até GBP 320 milhões (USD 411 milhões) por risco imobiliário único, permitindo cobertura de título transfronteiriça complexa e de fusões e aquisições em 3 geografias de crescimento.
- Outubro de 2026: A Stewart adquiriu a Radiken Title, a ProTitleUSA e a DocSolutionsUSA. A Radiken Title fortaleceu a posição da Stewart na região de Dallas-Fort Worth. A ProTitleUSA e a DocSolutionsUSA expandiram seus serviços de título para mercados de capitais e investidores institucionais, fazendo essa unidade de negócios crescer 20% dentro do trimestre.
- Abril de 2026: A First American Title lançou o AgentNet Assist: Title Intelligence. A funcionalidade utilizou análise de pacotes de pesquisa de título assistida por inteligência artificial para acelerar a tomada de decisão dos examinadores. Ela foi desenvolvida com base em ferramentas de controle de qualidade que expandiram a capacidade de processamento da divisão de Agências em seis vezes.
Escopo do Relatório Global do Mercado de Seguro de Título
Visão geral da segmentação
| Seguro de Título do Proprietário |
| Seguro de Título do Credor |
| Imóveis Residenciais |
| Imóveis Comerciais |
| Operações Diretas |
| Agentes de Título Independentes e Afiliados |
| Proprietários e Compradores de Imóveis |
| Credores Hipotecários e Outros Credores Garantidos |
| Transações de Compra de Imóveis |
| Transações de Refinanciamento Hipotecário |
| Outras Transações de Título Seguráveis |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Apólice | Seguro de Título do Proprietário | |
| Seguro de Título do Credor | ||
| Por Tipo de Imóvel | Imóveis Residenciais | |
| Imóveis Comerciais | ||
| Por Canal de Distribuição | Operações Diretas | |
| Agentes de Título Independentes e Afiliados | ||
| Por Usuário Final / Parte Segurada | Proprietários e Compradores de Imóveis | |
| Credores Hipotecários e Outros Credores Garantidos | ||
| Por Tipo de Transação | Transações de Compra de Imóveis | |
| Transações de Refinanciamento Hipotecário | ||
| Outras Transações de Título Seguráveis | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do setor de seguro de título até 2032?
O Mercado de Seguro de Título tem projeção de atingir 29,2 bilhões de USD até 2032, expandindo-se a um CAGR de 4,5% a partir de 2027.
Qual tipo de apólice detém a maior participação?
O seguro de título do credor deteve uma participação de 59,8% em 2026 porque é comumente exigido para transações com hipoteca.
Por que o seguro de título do proprietário está crescendo?
A cobertura do proprietário tem projeção de crescimento a um CAGR de 5,5% até 2032, à medida que os riscos de fraude de escritura e falsificação de vendedor aumentam a conscientização dos compradores.
Qual tipo de imóvel está crescendo mais rapidamente?
Os imóveis comerciais têm projeção de crescimento a um CAGR de 5,5% até 2032, sustentados por transações de centros de dados, industriais, de energia e de infraestrutura.
Qual região detém a maior participação?
A América do Norte deteve uma participação de 85,3% em 2026, sustentada pelos requisitos do credor e por um sistema hipotecário secundário maduro.
O que está impulsionando a adoção na Ásia-Pacífico?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,8% até 2032, à medida que o crédito hipotecário formal, os registros digitais e a atividade imobiliária institucional se desenvolvem.