
タイトル保険市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
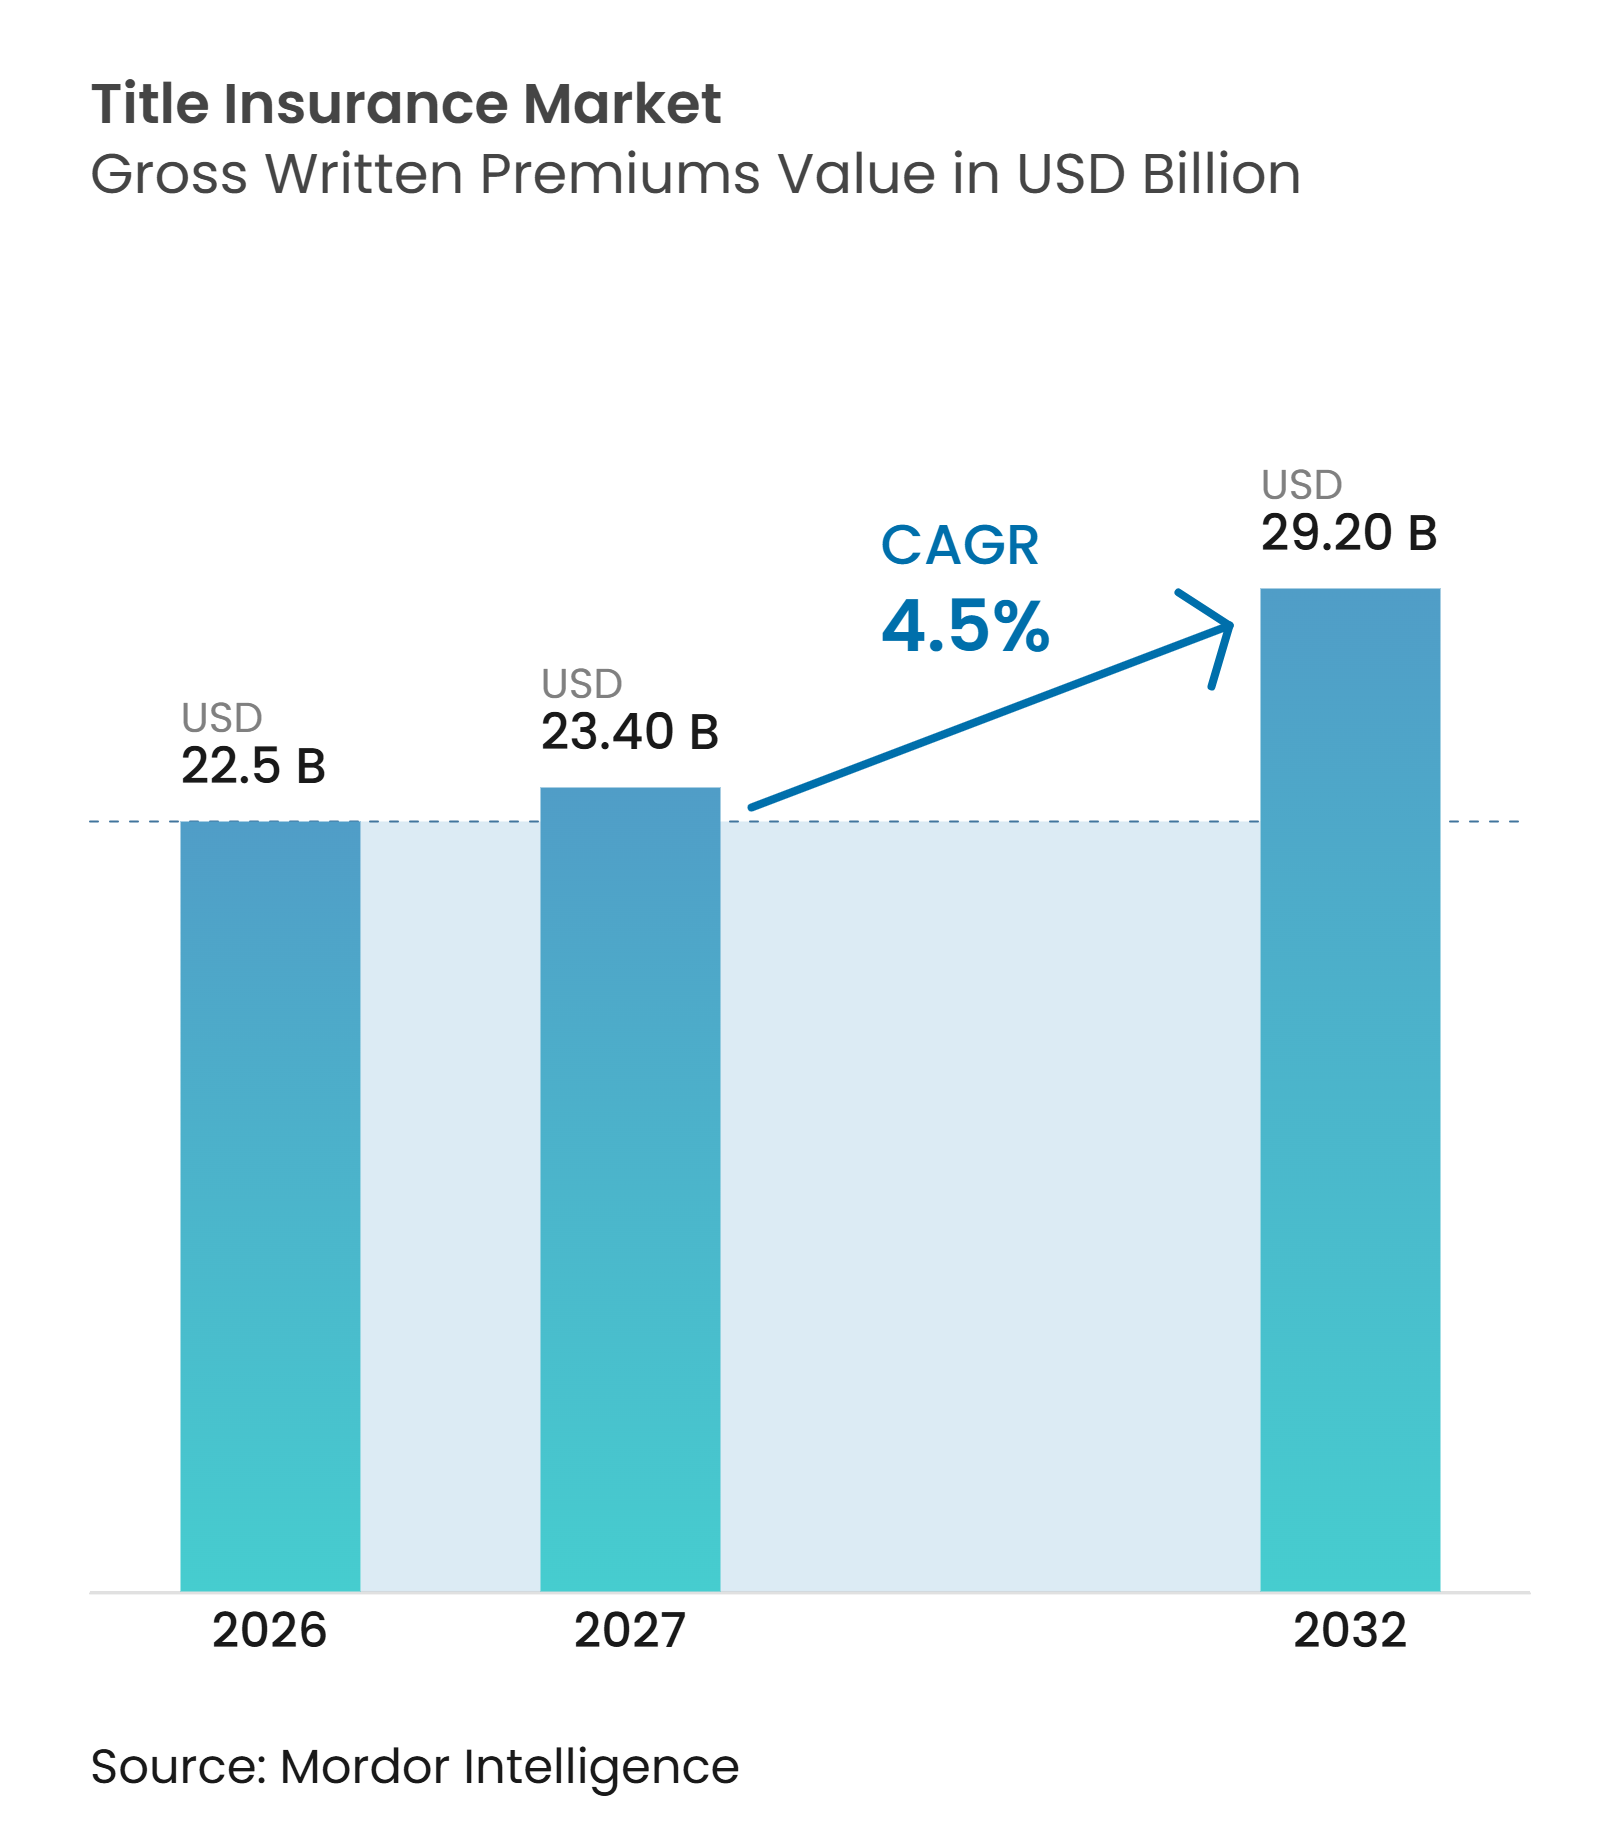
| 市場規模 (2027) | 23.40 十億米ドル |
| 市場規模 (2032) | 29.20 十億米ドル |
| 成長率 (2027 - 2032) | 4.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイトル保険市場分析
タイトル保険市場規模(元受正味保険料ベース)は、2026年に22.5 ビリオン 米ドル、2027年に23.40 ビリオン 米ドルと予測され、2032年までに29.20 ビリオン 米ドルに達し、2027年から2032年にかけて4.5%のCAGRで成長する見込みです。
タイトル保険市場は、米国における住宅ローン組成活動の回復と商業用不動産取引の活発化による恩恵を受けています。タイトル保険料収入は2025年に185億米ドルに達し、2024年比で13.8%増加しました。また、2026年上半期の保険料収入は前年同期比で16.1%増加しました。商業用取引は住宅用取引よりも保険証券価値が高いため、保険料収入を支えています。詐欺リスクへのエクスポージャーの拡大も補償需要を押し上げており、同時に本人確認および公証管理の強化が求められています。タイトル保険市場はまた、電子クロージングおよび自動タイトル調査が引受業者および代理店の処理能力を向上させることで変化しています。
主要レポートのポイント
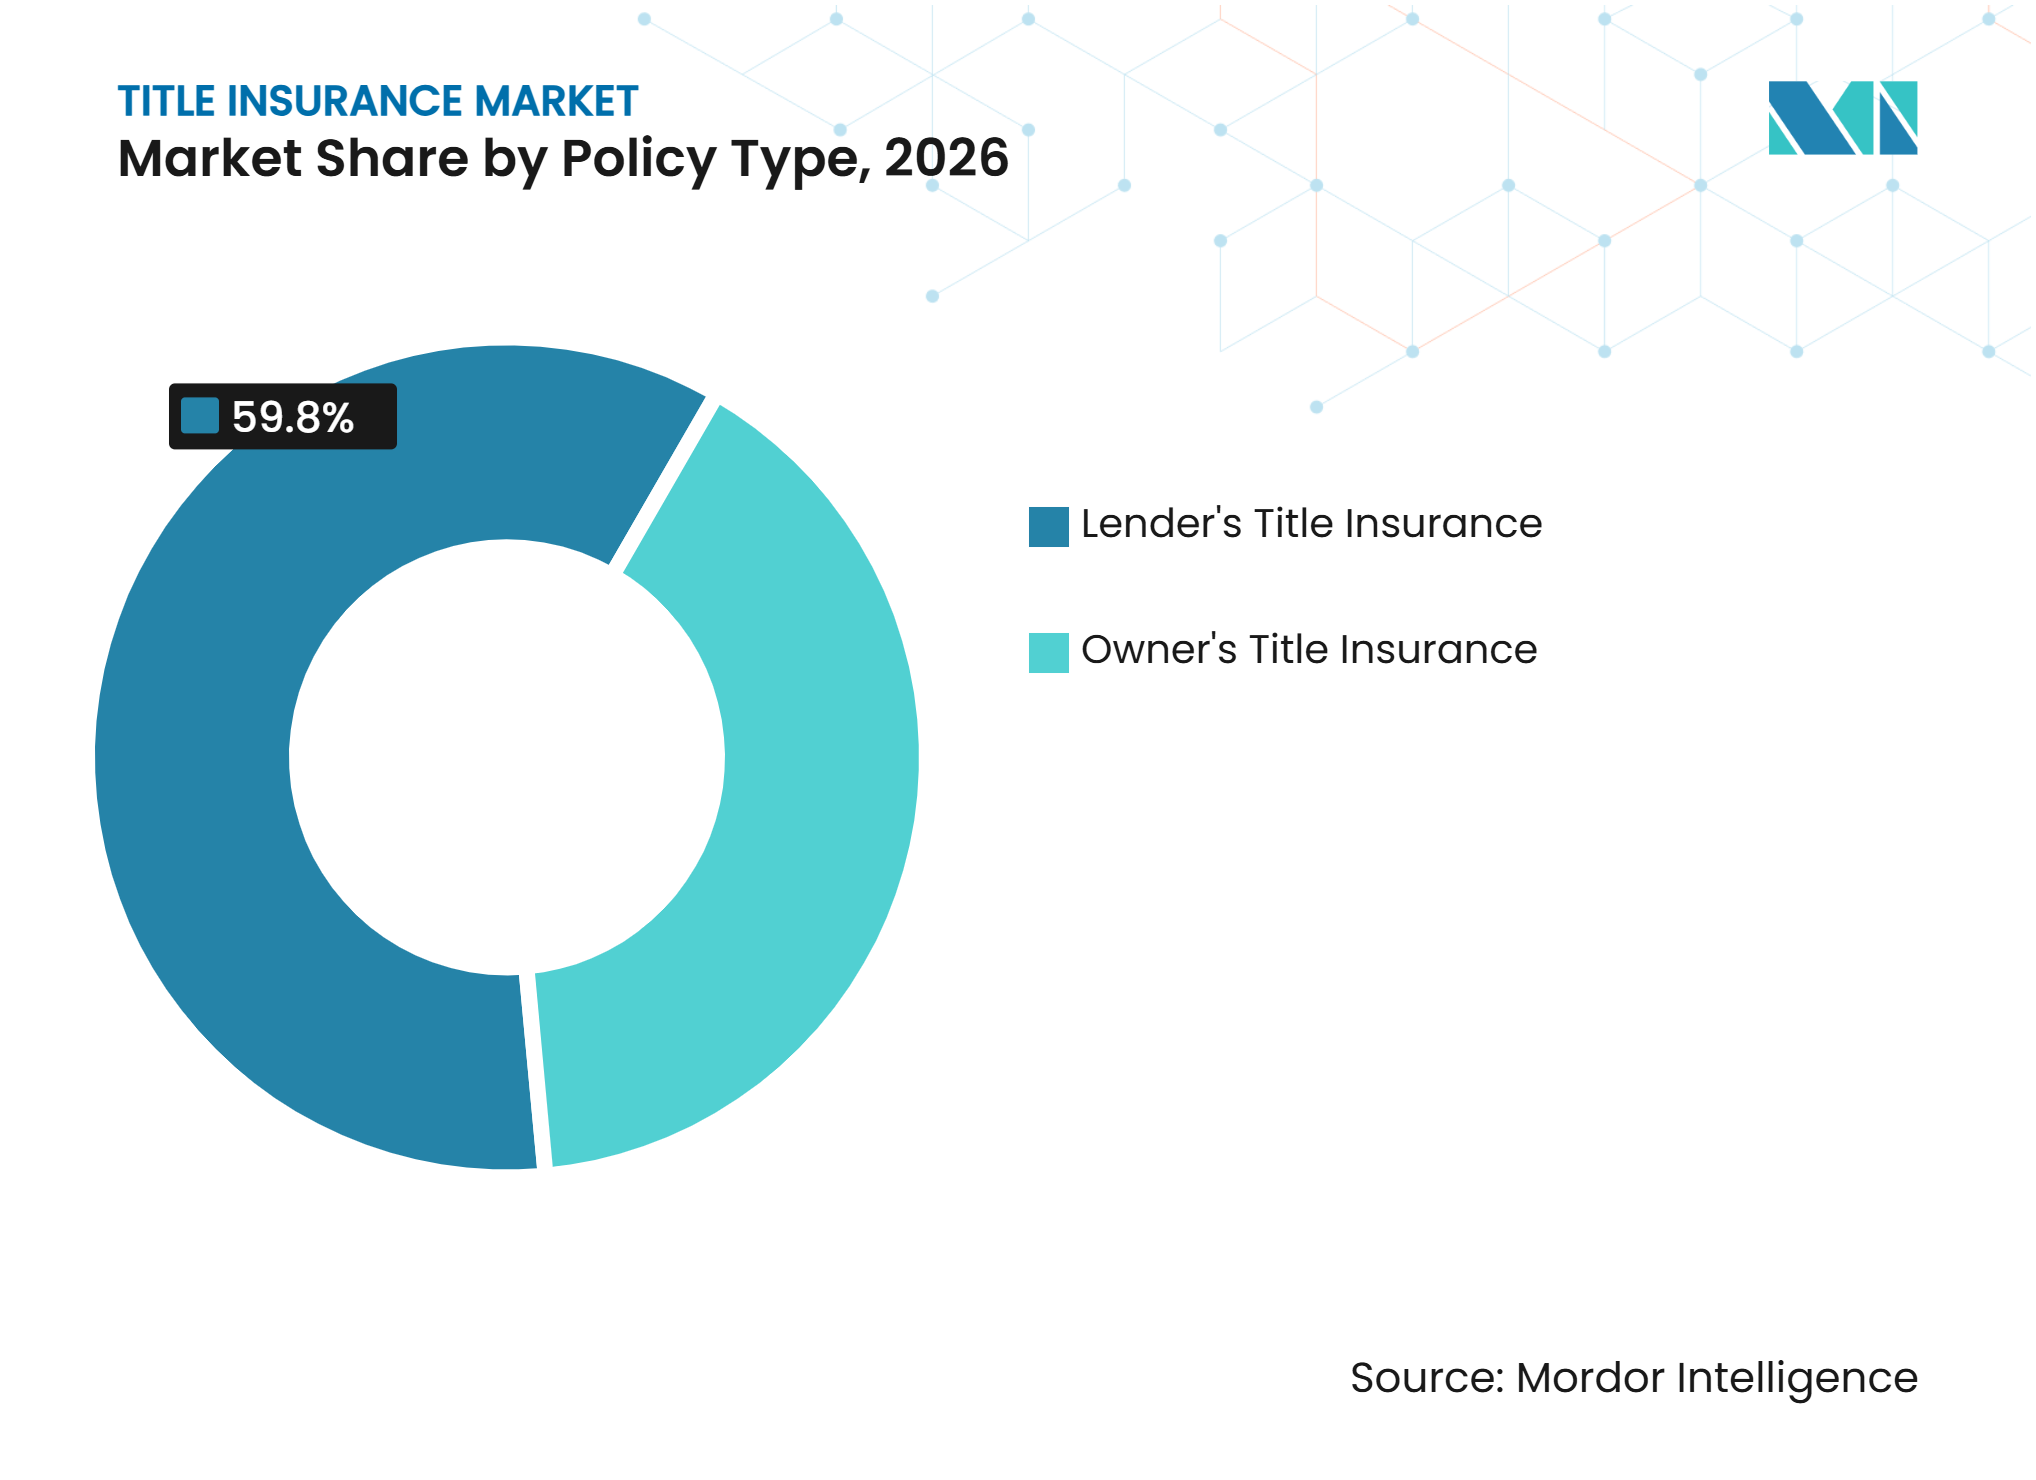
- 保険証券タイプ別では、貸付者向けタイトル保険が2026年のタイトル保険市場シェアの59.8%を占め、所有者向けタイトル保険は2032年にかけて5.5%のCAGRで成長すると予測されています。
- 不動産タイプ別では、住宅用不動産が2026年のタイトル保険市場シェアの64.7%を占め、商業用不動産は2032年にかけて5.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、独立代理店および提携代理店が2026年のタイトル保険市場シェアの63.2%を占め、直接事業は2032年にかけて5.8%のCAGRで成長すると予測されています。
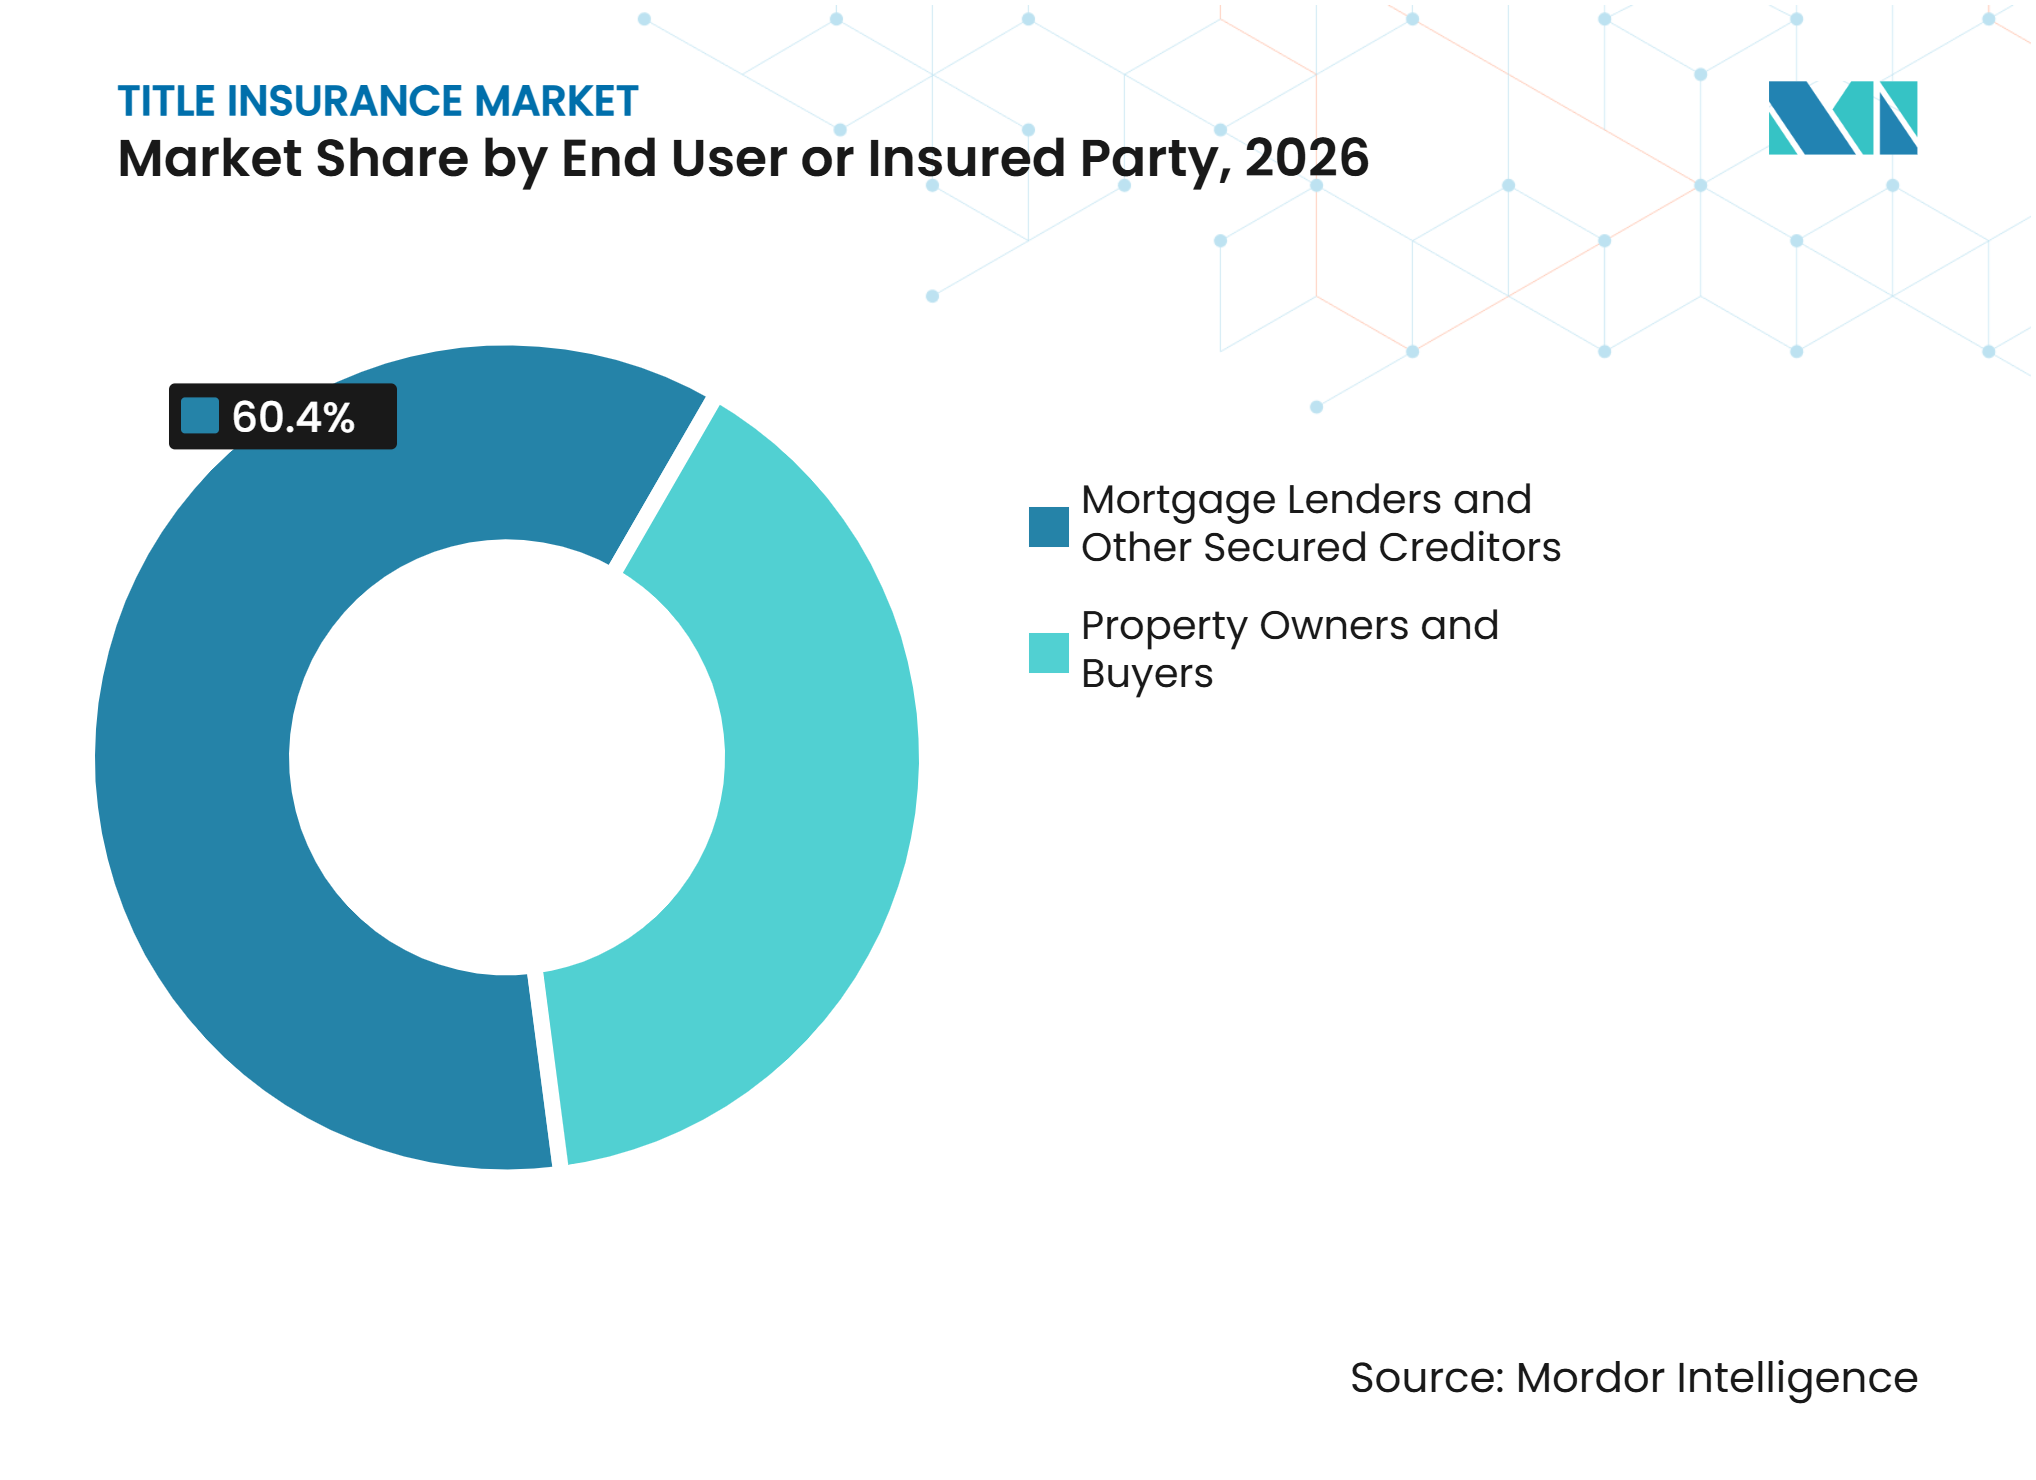
- エンドユーザー別では、住宅ローン貸付者および担保付債権者が2026年のタイトル保険市場シェアの60.4%を占め、不動産所有者および購入者は2032年にかけて5.5%のCAGRで成長すると予測されています。
- 取引タイプ別では、不動産購入が2026年のタイトル保険市場シェアの65.3%を占め、その他の保険適用取引は2032年にかけて6.2%のCAGRで成長すると予測されています。
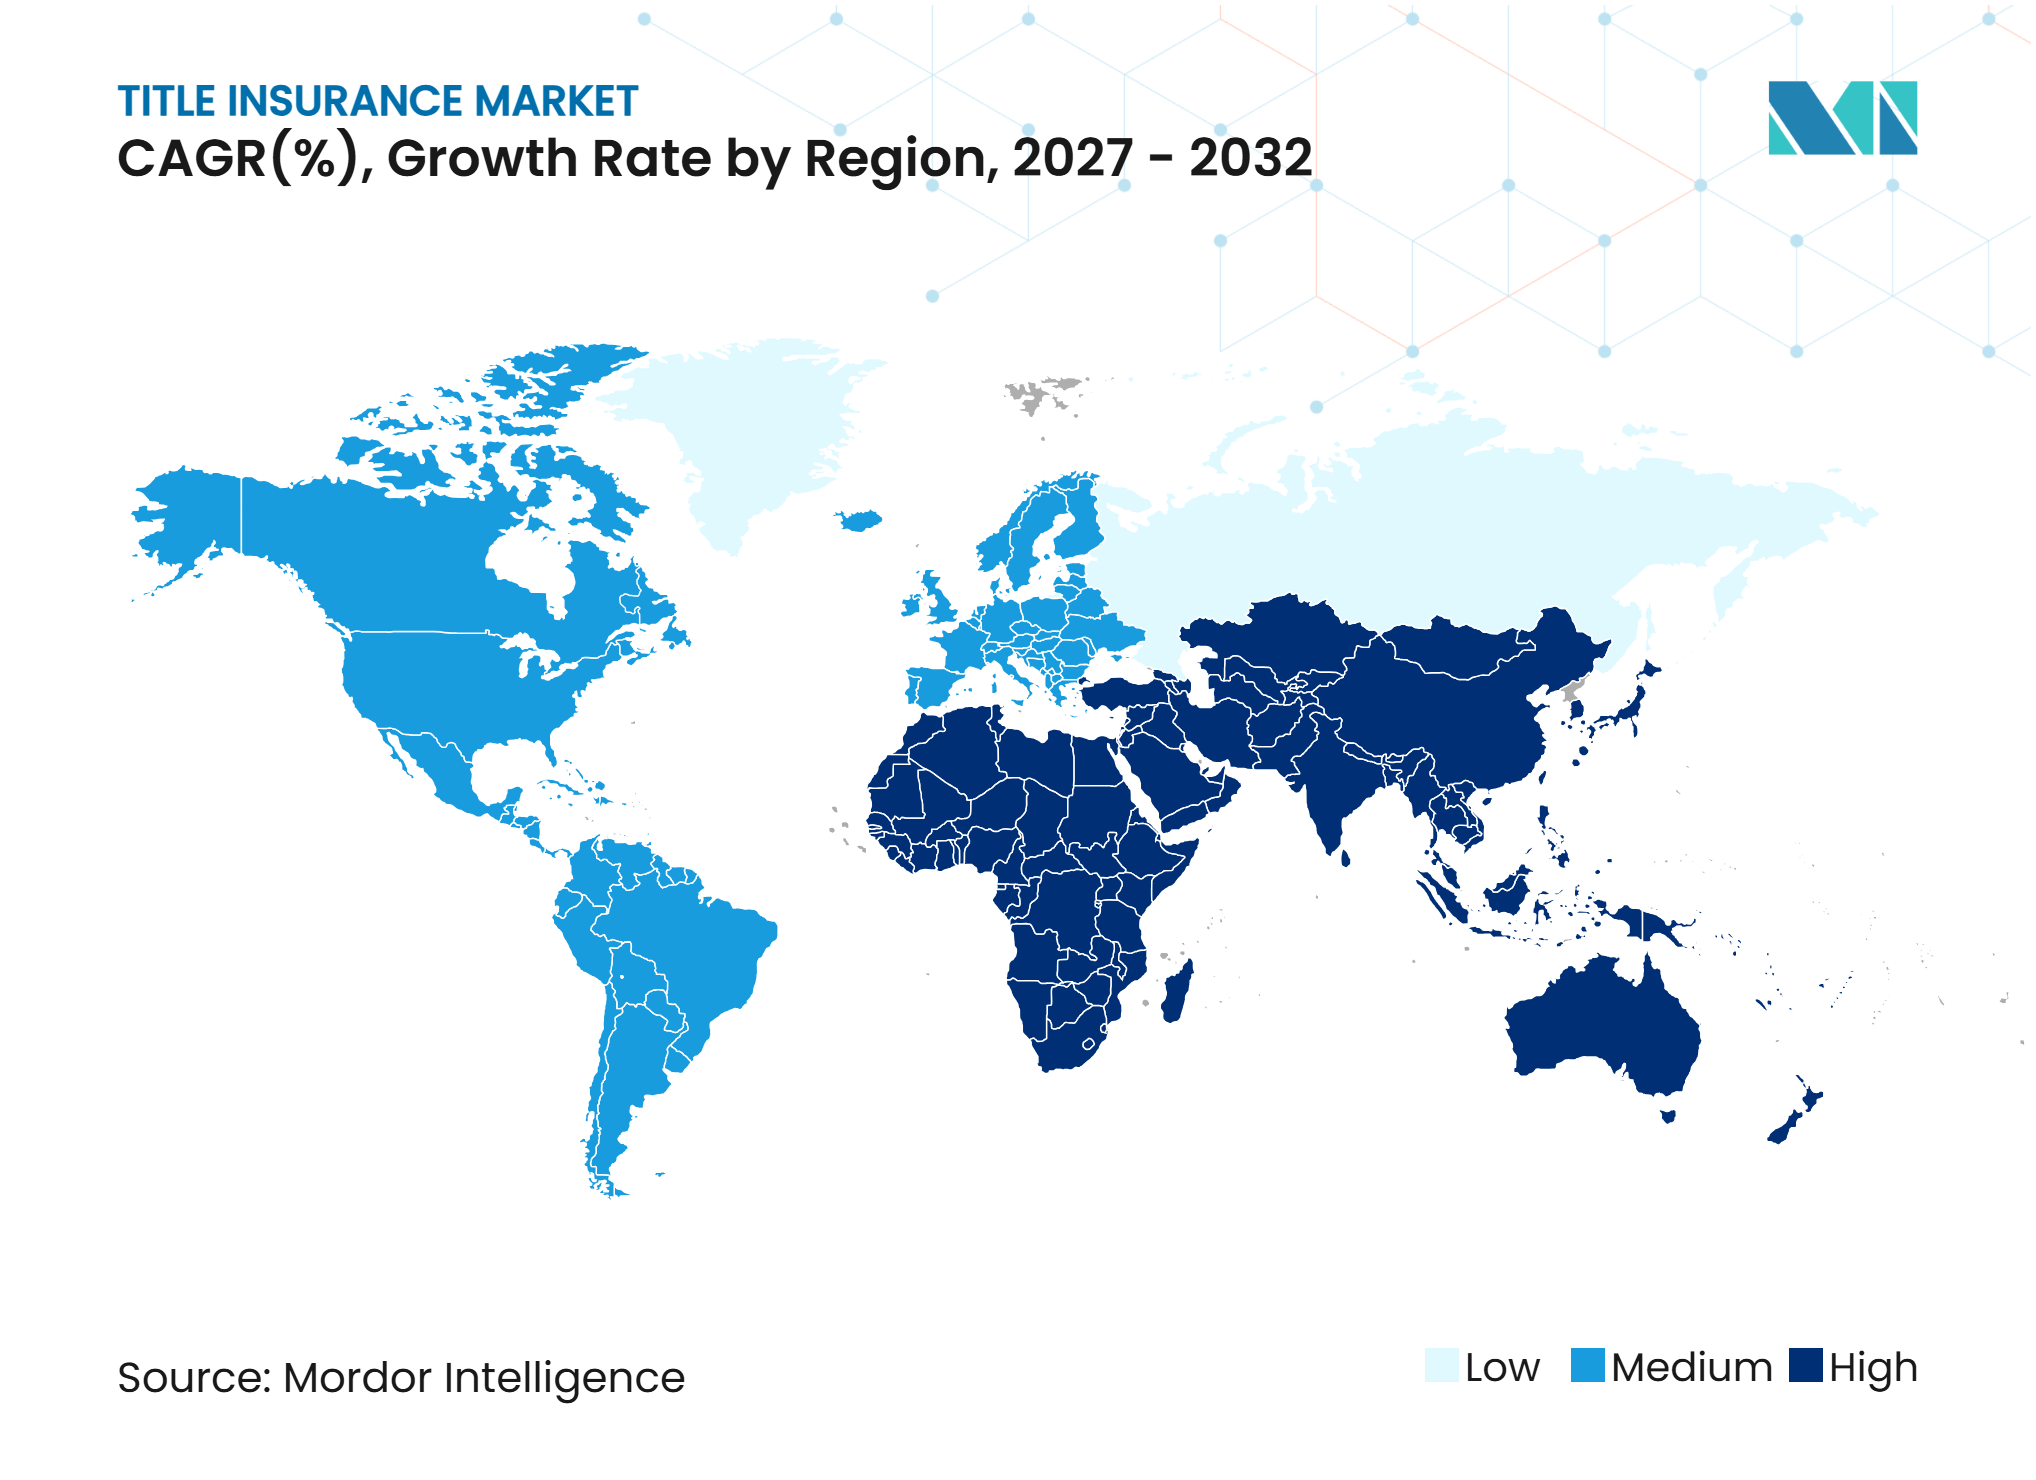
- 地域別では、北米が2026年のタイトル保険市場シェアの85.3%を占め、アジア太平洋地域は2032年にかけて7.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響の 期間 |
|---|---|---|---|
| 不動産取引および 住宅ローン組成の成長 | +1.2% | 世界全体、 北米およびアジア太平洋地域に集中 | 短期 (2年以内) |
| タイトル詐欺および 所有権請求へのエクスポージャーの拡大 | +0.8% | 北米、南米、 中東・アフリカ | 中期 (2〜4年) |
| 複雑な不動産所有権および タイトル履歴 | +0.4% | 世界全体、 特に欧州、インド、東南アジア | 長期 (4年以上) |
| 土地台帳のデジタル化および 電子取引 | +0.5% | アジア太平洋、 中東・アフリカ、南米 | 中期 (2〜4年) |
| 住宅ローン融資および 正式な不動産市場の拡大 | +0.6% | アジア太平洋、 南米、中東・アフリカ | 長期 (4年以上) |
| テクノロジーを活用した タイトル調査と引受 | +0.7% | 世界全体、 北米主導 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
不動産取引および住宅ローン組成の成長
住宅ローン組成量は、タイトル保険市場における保険料創出の直接的な源泉であり続けています。全米不動産担保貸付業者協(Mortgage Bankers Association)は、一戸建て住宅の組成額が2026年に2.2兆米ドルに達し、2025年比で8%増加すると見込んでいます[1]。購入組成は7.7%増加、借り換え組成は9.2%増加する見通しです。商業用不動産ファイナンスおよび集合住宅の組成も、広義の住宅融資ベースを上回るペースで拡大すると予想されています。商業用案件は1件あたりの保険料収入が高いため、商業用取引の増加は保険料収入の成長を支援します。このパターンは、大規模かつ複雑な取引に対応できる引受業者に有利に働きます。
タイトル詐欺・偽造・未開示の所有権請求へのエクスポージャーの拡大
タイトル詐欺は、タイトル険市場全体における保険保護の需要を高めています。2025年には、調査対象のタイトル会社の59%が少なくとも1件の売主なりすまし未遂を報告しており、2024年の調査での28%から増加しています。2026年4月時点では、45%の企業が月次で未遂を報告しています。更地が記録された未遂の82%を占め、支払い済み請求を持つ企業の半数が10万米ドルを超える損失を報告しています。米国連邦捜査局(FBI)は、2025年に12,368件の不動産詐欺申告と2億7,510万米ドルの損失を記録しました[2]。このような環境は所有者向け保険証券の需要を支え、より強力な本人確認、承認済み公証ネットワーク、および詐欺検出ツールの必要性を高めています。
複雑な不動産所有権とタイトル歴
複雑な所有権構造は、タイトル保険市場における引受の役割を強化しています。国境を越えた買収、相続資産、地役権、および建設先取特権は、標準的な不動産記録では容易に解決できないリスクをもたらす可能性があります。この問題は、単一の取引に複数の権利と許認可が影響し得るエネルギー、産業、データセンターの用地において特に重要です。専門的な法律・技術能力を持つ引受業者は、小規模な代理店よりも一貫してこれらのリスクを評価できます。複雑性はまた、機関投資家向けのカスタマイズされた保険証券の価値も高めます。その結果、より高価値な商業用保険証券と詳細なタイトル審査へのシフトが生じています。
土地台帳のデジタル化および電子的不動産取引
デジタル記録と電子クロージングは、タイトル保険市場における取引処理速度を向上させています。2026年時点で、48の州とコロンビア特別区がリモートオンライン公証に関する法令または行政命令を制定しています[3]。Stewartが所有するNotaryCamは、2024年に15万4,000件以上のリモートオンライン公証取引を完了しました。ファニーメイ(Fannie Mae)は、貸付者が本人確認、公証人の所在地、監査証跡の条件を満たす場合に、適格なリモート公証ローンを受け入れています。これらのプロセスは引受審査を改善できる構造化された記録を作成します。デジタル化の普及は貸付者、代理店、および消費者の手続き上の摩擦も低減します。
阻害要因の影響分析*
| 阻害要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響の 期間 |
|---|---|---|---|
| 高い住宅ローン金利と 住宅購入可能性の制約 | -0.7% | 北米、欧州、 アジア太平洋 | 短期 (2年以内) |
| 分断された土地登記および 不整合な不動産記録 | -0.5% | アジア太平洋、南米、 中東・アフリカ、欧州の一部 | 長期 (4年以上) |
| タイトル保険に関する認知度の低さと 価格感応度 | -0.4% | アジア太平洋、 中東・アフリカ、南米 | 中期 (2〜4年) |
| 代替の不動産タイトル保証メカニズム | -0.3% | 北米および 欧州の一部 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い住宅ローン金利と住宅購入可能性の制約
高い住宅ローン金利は、タイトル保険市場における住宅用取引活動を引き続き制限しています。全米不動産担保貸付業者協会(Mortgage Bankers Association)は、2026年の住宅ローン金利が6%から6.5%の間で推移すると予想しています。これらの水準は、既存の多くの借入者の借り換えインセンティブを低下させます。また、潜在的な購入者の購入可能性を制限し、不動産の移転を遅延させます。小規模な地域引受業者は、住宅用受注フローへの依存度が高いため、より大きな影響を受けます。商業用取引が一定の下支えをしていますが、全事業者にわたる住宅活動の低迷を完全には相殺できていません。
分断された土地登記と不整合な不動産記録
不完全な不動産記録は、北米以外でタイト保険市場を拡大する能力を制限しています。インドでは、不明確なタイトルにより1.6兆米ドルの不動産資産価値が制約を受けています。記録は、収入、登録、測量、裁判所、および地方自治体のシステムにまたがって保管される場合があります。タイトルは一般的に確定的というよりも推定的であり、引受をより困難にしています。同様の状況が東南アジアおよび南米の一部にも影響しています。法的改革は長期的に状況を改善できますが、完全な変革には長い実施期間が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険証券タイプ別:
貸付者の義務付けが主導し、所有者向け補償が拡大貸付者向けタイトル保険は、2026年のタイトル保険市場シェアの59.8%を占めました。米国およびカナダにおける住宅ローン組成基準により、貸付者向け補償は融資付き不動産取引の通常の一部となっています。このセグメントは、したがって住宅用および商業用の住宅ローン活動と密接に連動しています。一戸建て住宅の組成が2026年に増加するとの見通しは、貸付者向け保険証券の需要を支援します。商業用融資は大規模な取引により高い保険限度額が必要となるため、保険料収入をさらに改善できます。貸付者向け補償の義務に基づく性質は、全国規模の引受業者に安定した基盤を提供します。
所有者向けタイトル保険は、2032年にかけて5.5%のCAGRで拡大すると予測されています。売主なりすまし詐欺は、住宅ローンを伴わない取引における保護の必要性を強化しています。更地は記録された売主なりすまし未遂の82%を占めており、特にリスクにさらされています。所有者向け保険証券は、貸付者向け保険証券では補償されないリスクに対応します。購入者もまた、証書詐欺、未開示の相続人、およびクロージング後の請求についての認識を高めています。これは、貸付者の要件が適用されない自発的な所有者向け補償の成長を支援します。


不動産タイプ別:
商業用保険証券が収益構成を改善住宅用不動産は、2026年のタイトル保険市場規模の64.7%のシェアを占めました。住宅用取引は、ほとんどの住宅購入に住宅ローンと貸付者向け補償が伴うため、保険証券件数の主要な源泉であり続けています。このセグメントは住宅ローン金利と住宅購入可能性に敏感です。借り換えはファイル件数を追加できますが、借り換え保険証券は一般的に購入取引よりも低い保険料を生成します。これにより住宅用の成績は、融資量と取引の種類の双方に依存します。購入活動の持続的な回復はセグメントの貢献度を改善するでしょう。
商業用不動産は、2032年にかけて5.5%のCAGRで成長すると予測されています。データセンター、産業用地、エネルギー資産、および大型インフラ取引には詳細なタイトル審査が必要です。First Americanは2026年第1四半期に2億7,100万米ドルの商業用タイトル収入を報告し、前年同期比48%増となりました。商業用保険証券のタイトル保険市場規模は、住宅用保険証券よりもクロージング1件あたりの収入が高いことで恩恵を受けています。複雑な地権、先取特権、および用地条件もまた、専門的引受への需要を生み出します。これらの特性は、住宅用取引が不均一なままでも保険料収入の成長を支援します。
販売チャネル別:
代理店ネットワークが中核的役割を維持独立代理店および提携タイトル代理店は、2026年のタイトル保険市場において63.2%のシェアを占めました。住宅用不動産取引およびコミュニティレベルの不動産市場においては、地域との関係が引き続き重要です。代理店は地理的知識を提供し、貸付者および消費者のためにクロージングプロセスを管理するサポートを行います。Old Republicは、2026年第2四半期に代理店が生み出した保険料がタイトル収入の78%を占めたと報告しました。この構造により、全国規模の引受業者はあらゆる場所に直接拠点を置くことなく広範な市場カバレッジを実現できます。また、代理店へのサービスと技術サポートが重要な競争ツールとなっています。
直接事業は、2032年にかけて5.8%のCAGRで成長すると予測されています。引受業者は、自社プラットフォームを使用して大量取引を低単位コストで処しようとしています。First Americanのデジタルツールは、ワークフロー処理能力を向上させ、より広範な支店での採用を支援することを目的としています。直接モデルにより、保険会社はデータ、ワークフロー、および顧客体験をより大きく管理できます。このチャネルは、標準化された借り換えおよび貸付者主導の取引において特に魅力的である可能性があります。代理店ネットワークは引き続き重要ですが、直接処理能力は取引量が回復するにつれて収益性を改善できます。
エンドユーザー別:
債権者需要は安定し、購入者需要は拡大住宅ローン貸付者および担保付債権者は、2026年のタイトル保険市場において60.4%のシェアを占めました。彼らの需要は、機関の住宅ローン引受慣行に組み込まれています。保険証券の発行は担保権益の保護を貸付者が要求するため、ローン組成と密接に連動します。したがって、2026年の一戸建て住宅組成2.2兆米ドルの予測はこのエンドユーザー基盤を支援します。商業用貸付者も、より大きな担保付取引には保険証券が必要です。これにより、個々の購入者が自発的な所有者向け補償を購入しない場合でも安定した需要が生まれます。
不動産所有者および購入者は、2032年にかけて5.5%のCAGRで成長すると予測されています。証書詐欺および所有権紛争は、取引完了後のリスクに対する認識を高めています。全米不動産業者協会(National Association of REALTORS®)は、回答者の63%が過去12ヶ月間に自分の市場における詐欺を知っていたことを発見しました。所有者向け保険証券は、未開示の相続人、証書詐欺、および特定のタイトル欠陥から保護できます。このセグメントは、所有者向け補償がすべての取引で義務付けられているわけではないため、拡大の余地があります。より強力な啓発活動と明確な保険証券のポジショニングが採用を支援できます。

取引タイプ別:
購入が主導し、その他の取引がより速く成長不動産購入は、2026年のタイトル保険市場において65.3%のシェアを占めました。不動産の移転は通常、特にファイナンスが伴う場合、タイトル審査および保険証券発行を促します。購入取引はまた、多くの場合、通常の借り換えよりも高い保険料を生み出します。このセグメントは世帯の購入可能性と不動産供給に影響を受けやすいです。貸付者の要件は、住宅ローン付き購入と保険証券需要の間に信頼できるつながりを生み出します。これにより、購入はタイトル保険会社にとって最大の取引カテゴリーであり続けています。
その他の保険適用取引は、2032年にかけて6.2%のCAGRで成長すると予測されています。このカテゴリーには、商業用リース、地役権、インフラ譲渡、税務売却タイトル、データセンター取得、およびエネルギー用地取引が含まれます。これらの取引は多くの場合、専門的な分析を必要とし、標準的な住宅用保険証券よりも高い保険料を持ちます。Stewartは、資本市場および機関投資家向けタイトルサービスを拡大するため、2026年第3四半期にProTitleUSAおよびDocSolutionsUSAを取得しました。これらの取得は、より複雑な取引カテゴリーでの能力構築の価値を示しています。これらの活動は、購入および借り換えサイクを超えて収益を多様化できます。
地域分析
北米は2026年のタイトル保険市場シェアの85.3%を占めました。米国は、貸付者向け補償の義務付け、成熟した住宅ローン二次市場、および大規模な独立代理店ネットワークを通じてこの地位を支えています。米国土地タイトル協会(ALTA)は2025年に185億米ドルの保険料収入を報告し、2026年上半期の保険料収入は前年同期比16.1%増加しました。商業用取引の増加と部分的な借り換え回復が成長に寄与しています。米国とカナダが同地域の中核市場であり続けています。英国は異なる運営構造を持ち、タイトル保険は住宅用取引の通常の一部としてではなく、特定されたタイトルリスクに対してより選択的に使用されています。
アジア太平洋地域は、2032年にかけて7.8%のCAGRで成長すると予測されています。インド、オーストラリア、および東南アジアは、融資慣行と土地記録の発展に伴い、拡大のための異なる経路を提供しています。インドは不明確な所有権が不動産取引と融資を制約し得るため、相当な未充足ニーズを抱えています。オーストラリアと韓国は同地域においてより発展した市場です。DUALの2026年10月のバインダー拡大は、1件の不動産リスクにつき3億2,000万英ポンド(4億3,172万米ドル)のキャパシティでアジア太平洋、欧州、およびラテンアメリカを対象としています。土地記録のデジタル化と機関による不動産投資は、アジア太平洋全体での専門補償の活用を促進できます。
欧州、南米、中東・アフリカは2026年においてより小さな合計シェアを占めました。欧州ではタイトル保険は主に国境を越えた不動産取引、機関取引、および文書化されたタイトル欠陥に対して使用されています。スペインでは国境を越えた不動産取引における当商品の認知度が高まっていますが、国内の不動産取引はそれへの依存度が低いままです。First European Title Insuranceは欧州29ヶ国で事業を展開し、1件のリスクにつき20億ユーロ(23億5,000万米ドル)のキャパシティを報告しています。南米はブラジルとアルゼンチンにおいて潜在力があり、土地保有および相続紛争が重大なリスクをもたらす可能性があります。中東・アフリカの需要は、商業用不動産およびインフラへの投資が国際的なタイトル保証慣行を支援するアラブ首長国連邦とサウジアラビアに集中しています。
競争環境
市場集中度
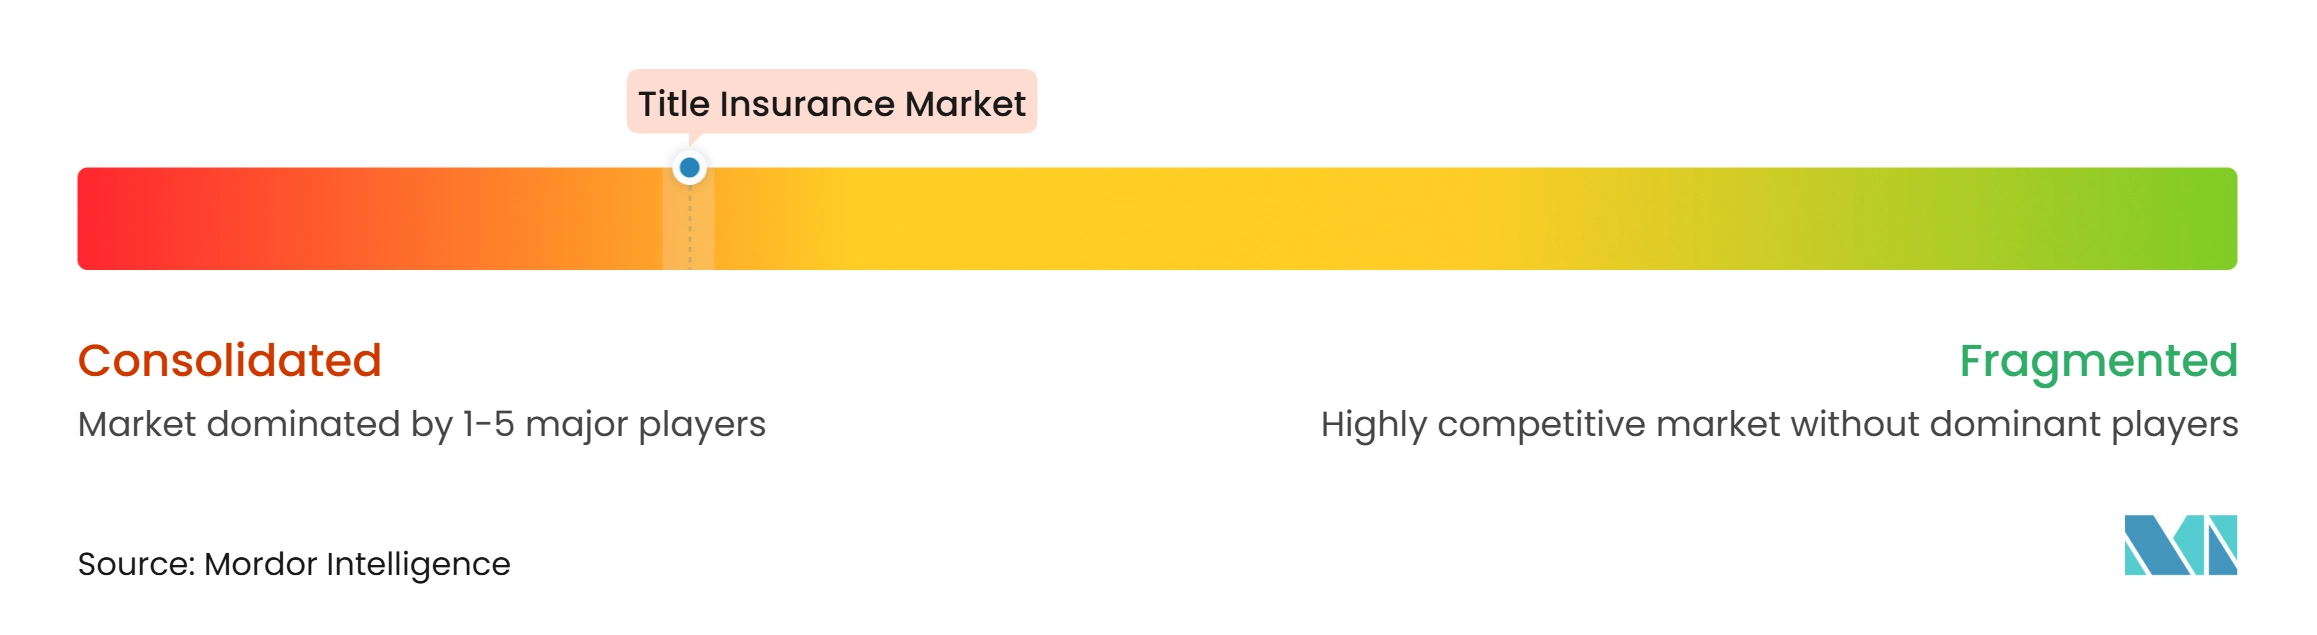
タイトル保険市場は引受業者レベルでは集中しており、少数の主要事業者が保険証券発行を支配している一方、代理店および販売チャネルの層は分散したままです。First American Financial Corporation、Fidelity National Financial、Old Republic International、Chicago Title、Stewart Information Servicesなどの主要企業は、広範な代理店ネットワーク、確立された貸付者との関係、全国的なカバレッジ、および強力な運営能力から恩恵を受けています。小規模な引受業者と独立代理店は、専門サービス、迅速な代理店サポート、地域市場の専門知識、および技術パートナーシップを通じて競争しています。
保険会社がタイトル調査の合理化、クロージングの迅速化、および詐欺防止の強化を目指す中、技術投資は競争上のポジショニングを形成しつつあります。First Americanは2026年4月にタイトルパッケージ分析をサポートするAgentNet Assist: Title Intelligenceを導入し、WestcorはX1 AnalyticsおよびMortgage Connectとともにファニーメイ(Fannie Mae)のタイトル受理パイロットプログラムに参加しました。Fidelity National Financialもデジタル取引および本人確認能力に投資しています。これらの取り組みは、より効率的なクロージングワークフロー、データ精度の向上、および不動産・住宅ローン詐欺に対するより強固な管理に対する需要の高まりを反映しています。
買収はさらにタイトル保険およびクロージングエコシステム全体でのサービス能力の集約と地理的リーチの拡大を進めています。Stewart Information Servicesは2026年にRadiken Title、ProTitleUSA、DocSolutionsUSAの取得を通じて事業を拡大し、一方OpendoorはDomaのクロージングおよびエスクロー事業を2026年3月に規制当局の承認を条件として取得しました。これらの動向は、競争上差別化が引受を超えてエスクロー管理、決済サービス、デジタルクロージングインフラ、および詐欺防止にまで及んでいることを示しています。住宅ローンのない不動産を保護し、インフラ資産に専門的なタイトル補償を提供する機会も存在しますが、事業者は規制要件と進化する取引リスクへの対応を継続する必要があります。
タイトル保険産業のリーダー企業
-
First American Title Insurance Company
-
Fidelity National Title Insurance Company
-
Old Republic National Title Insurance Company
-
Chicago Title Insurance Company
-
Stewart Title Guaranty Company
- 注:主要企業の掲載順は順位を示すものではありません。
タイトル保険市場 このレポートでカバーされる企業
- First American Title Insurance Company
- Fidelity National Title Insurance Company
- Chicago Title Insurance Company
- Commonwealth Land Title Insurance Company
- Old Republic National Title Insurance Company
- Stewart Title Guaranty Company
- Westcor Land Title Insurance Company
- Title Resources Guaranty Company
- WFG National Title Insurance Company
- National Investors Title Insurance Company
- CATIC
- Alliant National Title Insurance Company
- Advocus National Title Insurance Company
- Doma Title Insurance, Inc.
- AXA XL — international and specialty title insurance
最近の産業開発事情 タイトル保険市場
- 2026年10月:DUALは、アジア太平洋、欧州、およびラテンアメリカ向けのタイトルおよび法的補償能力を拡大しました。DUALは、AXA XL主導のパネルに裏付けられた新しいバインダーを確保し、1件の不動産リスクにつき最大3億2,000万英ポンド(4億1,100万米ドル)を提供することで、3つの成長地域にわたる複雑な国境を越えた取引およびM&Aのタイトル補償を可能にしました。
- 2026年10月:StewartはRadiken Title、ProTitleUSA、DocSolutionsUSAを取得しました。Radiken TitleはStewartのダラス・フォートワース地域での地位を強化しました。ProTitleUSAとDocSolutionsUSAは資本市場および機関投資家向けタイトルサービスを拡大し、当四半期内にその事業部門を20%成長させました。
- 2026年4月:First American TitleはAgentNet Assist: Title Intelligenceを開始しました。この機能は、AI支援のタイトル調査パッケージ分析を使用して審査員の意思決定を加速しました。これは、代理店部門の処理能力を6倍に拡大した品質管理ツールをベースに構築されました。
世界のタイトル保険市場レポートスコープ
セグメンテーション概要
| 所有者向けタイトル保険 |
| 貸付者向けタイトル保険 |
| 住宅用不動産 |
| 商業用不動産 |
| 直接事業 |
| 独立代理店および提携タイトル代理店 |
| 不動産所有者および購入者 |
| 住宅ローン貸付者およびその他の担保付債権者 |
| 不動産購入取引 |
| 住宅ローン借り換え取引 |
| その他の保険適用タイトル取引 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその |
| 保険証券タイプ別 | 所有者向けタイトル保険 | |
| 貸付者向けタイトル保険 | ||
| 不動産タイプ別 | 住宅用不動産 | |
| 商業用不動産 | ||
| 販売チャネル別 | 直接事業 | |
| 独立代理店および提携タイトル代理店 | ||
| エンドユーザー別(被保険者別) | 不動産所有者および購入者 | |
| 住宅ローン貸付者およびその他の担保付債権者 | ||
| 取引タイプ別 | 不動産購入取引 | |
| 住宅ローン借り換え取引 | ||
| その他の保険適用タイトル取引 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその | ||
レポートで回答している主要な質問
タイトル保険セクターの2032年における予測規模は?
タイトル保険市場は2032年までに292億米ドルに達し、2027年から4.5%のCAGRで拡大すると予測されています。
最大シェアを占める保険証券タイプは何ですか?
貸付者向けタイトル保険は、住宅ローン付き取引において一般的に義務付けられているため、2026年に59.8%のシェアを占めました。
所有者向けタイトル保険が成長している理由は何ですか?
証書詐欺と売主なりすまし詐欺のリスクが購入者の認識を高めているため、所有者向け補償は2032年にかけて5.5%のCAGRで成長すると予測されています。
最も速く成長している不動産タイプはどれですか?
商業用不動産は、データセンター、産業用、エネルギー、およびインフラ取引に支えられ、2032年にかけて5.5%のCAGRで成長すると予測されています。
最大のシェアを持つ地域はどこですか?
北米は、貸付者の要件と成熟した住宅ローン二次市に支えられ、2026年に85.3%のシェアを占めました。
アジア太平洋地域での普及を促進しているものは何ですか?
アジア太平洋地域は、正式な住宅ローン融資、デジタル記録、および機関による不動産活動の発展に伴い、2032年にかけて7.8%のCAGRで成長すると予測されています。