
Tamaño y Participación del Mercado de Seguros de Título
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 23.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Título por Mordor Intelligence
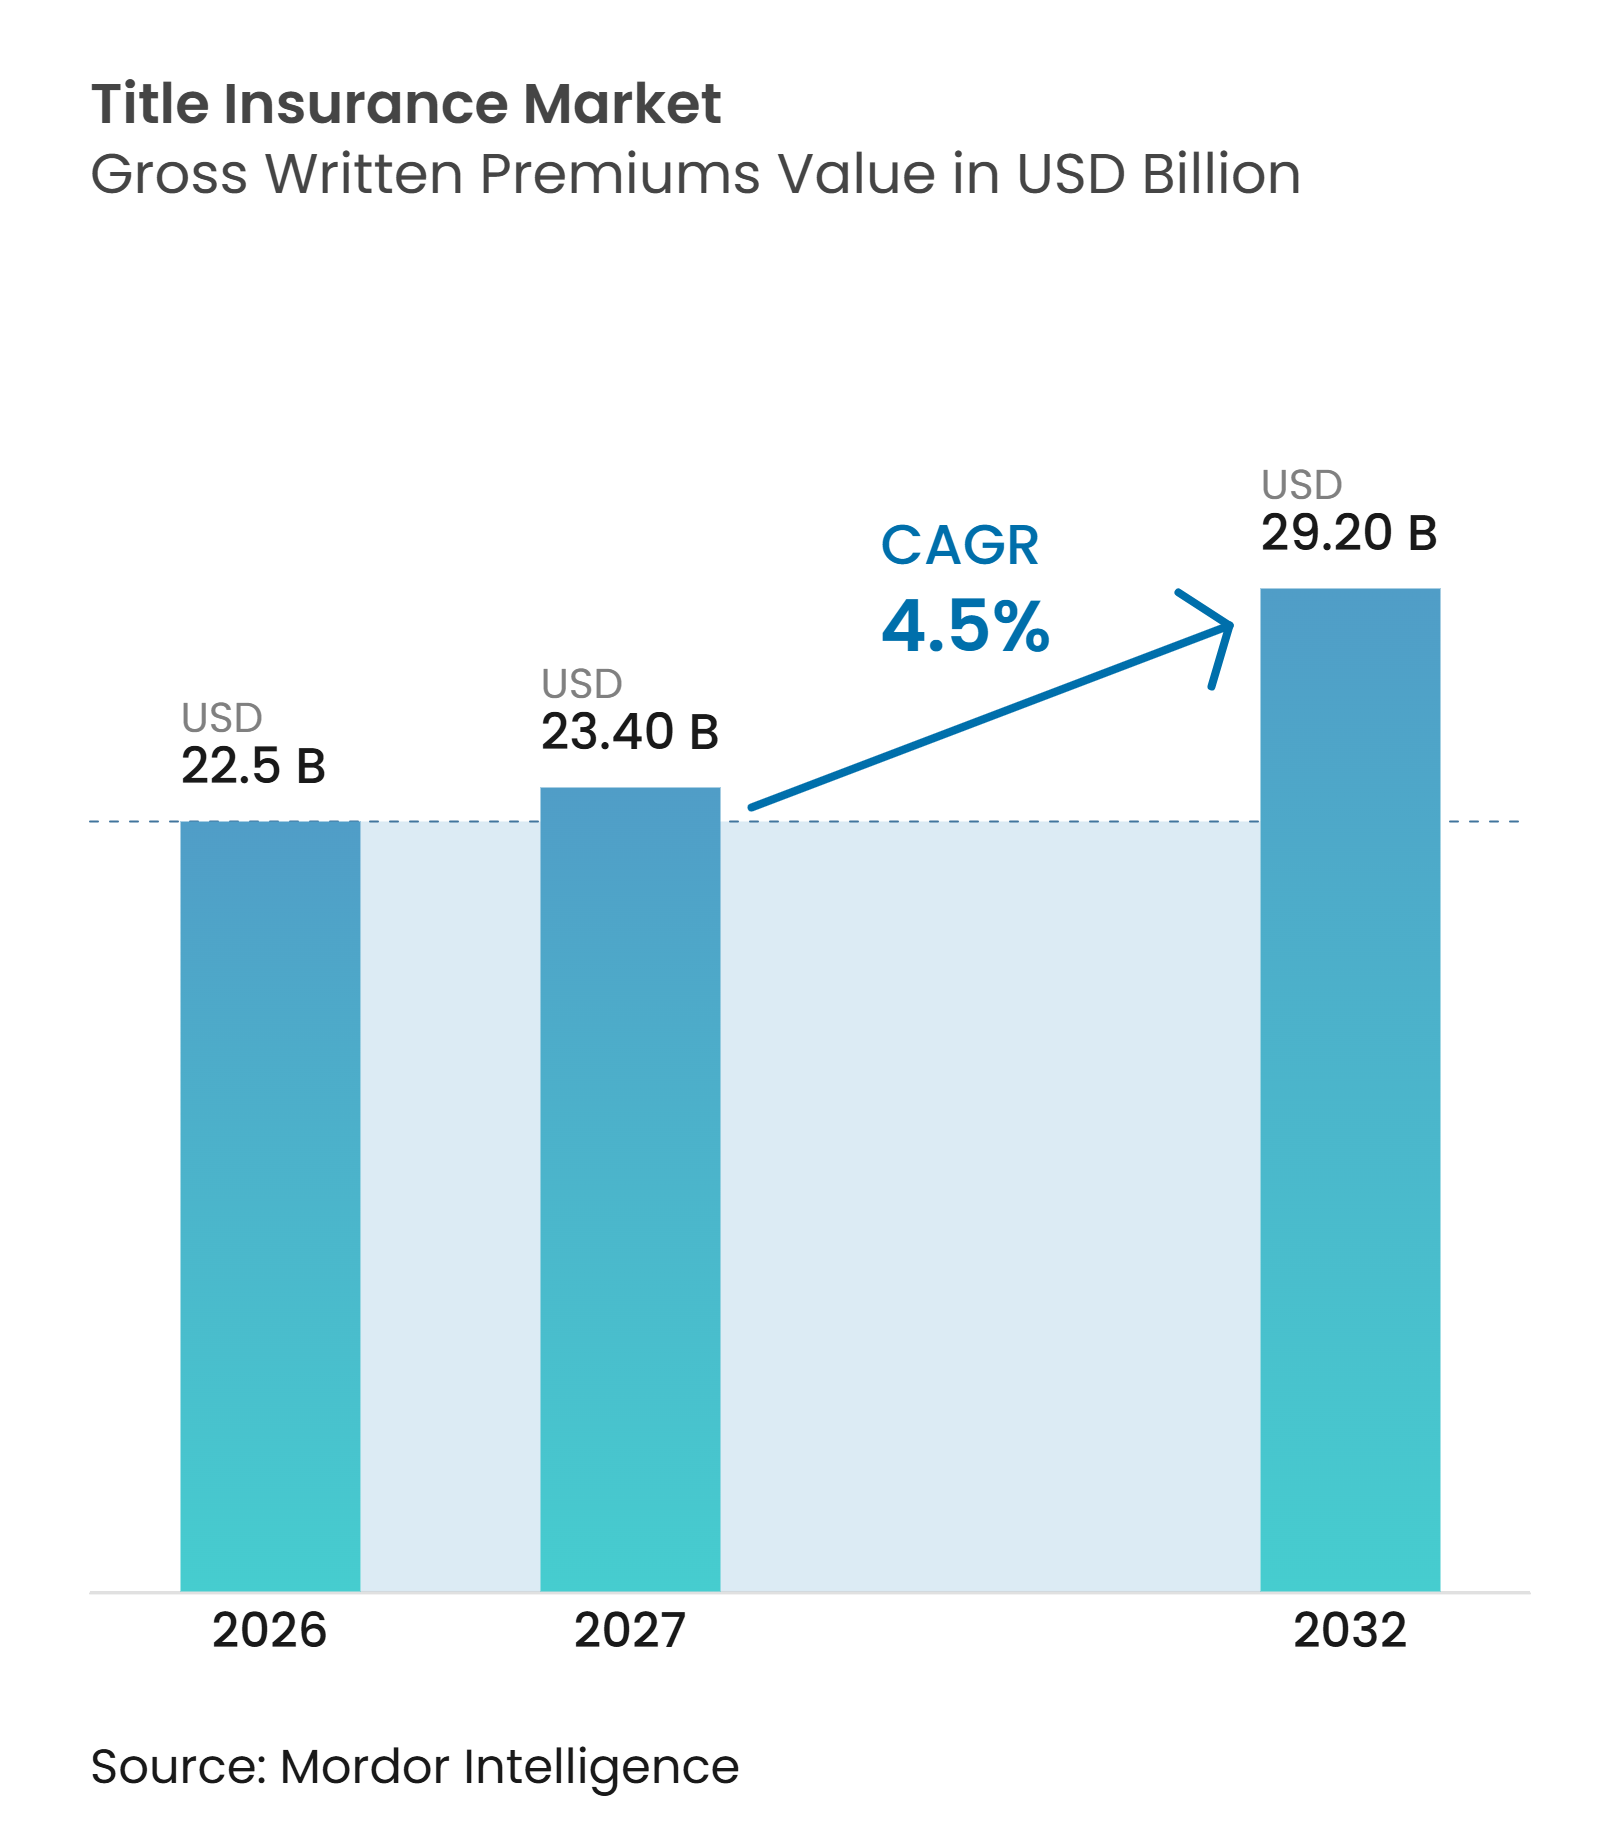
Se proyecta que el tamaño del Mercado de Seguros de Título en términos de valor de primas brutas emitidas sea de 22,5 mil millones de USD en 2026, 23,40 mil millones de USD en 2027, y alcance los 29,20 mil millones de USD para 2032, creciendo a una CAGR del 4,5% de 2027 a 2032.
El mercado de seguros de título se beneficia de la recuperación de la actividad de originación hipotecaria y de transacciones inmobiliarias comerciales más sólidas en los Estados Unidos. Las primas de seguros de título alcanzaron 18,5 mil millones de USD en 2025, un aumento del 13,8% respecto a 2024, y las primas del primer semestre de 2026 aumentaron un 16,1% interanual. Las transacciones comerciales están apoyando los ingresos por primas porque sus valores de póliza son más altos que los de las transacciones residenciales. La exposición al fraude también está incrementando la demanda de cobertura, al tiempo que aumenta la necesidad de controles más sólidos de verificación de identidad y de notaría. El mercado de seguros de título también está cambiando a medida que los cierres electrónicos y las búsquedas automatizadas de títulos mejoran la capacidad de procesamiento de los suscriptores y agentes.
Conclusiones Clave del Informe
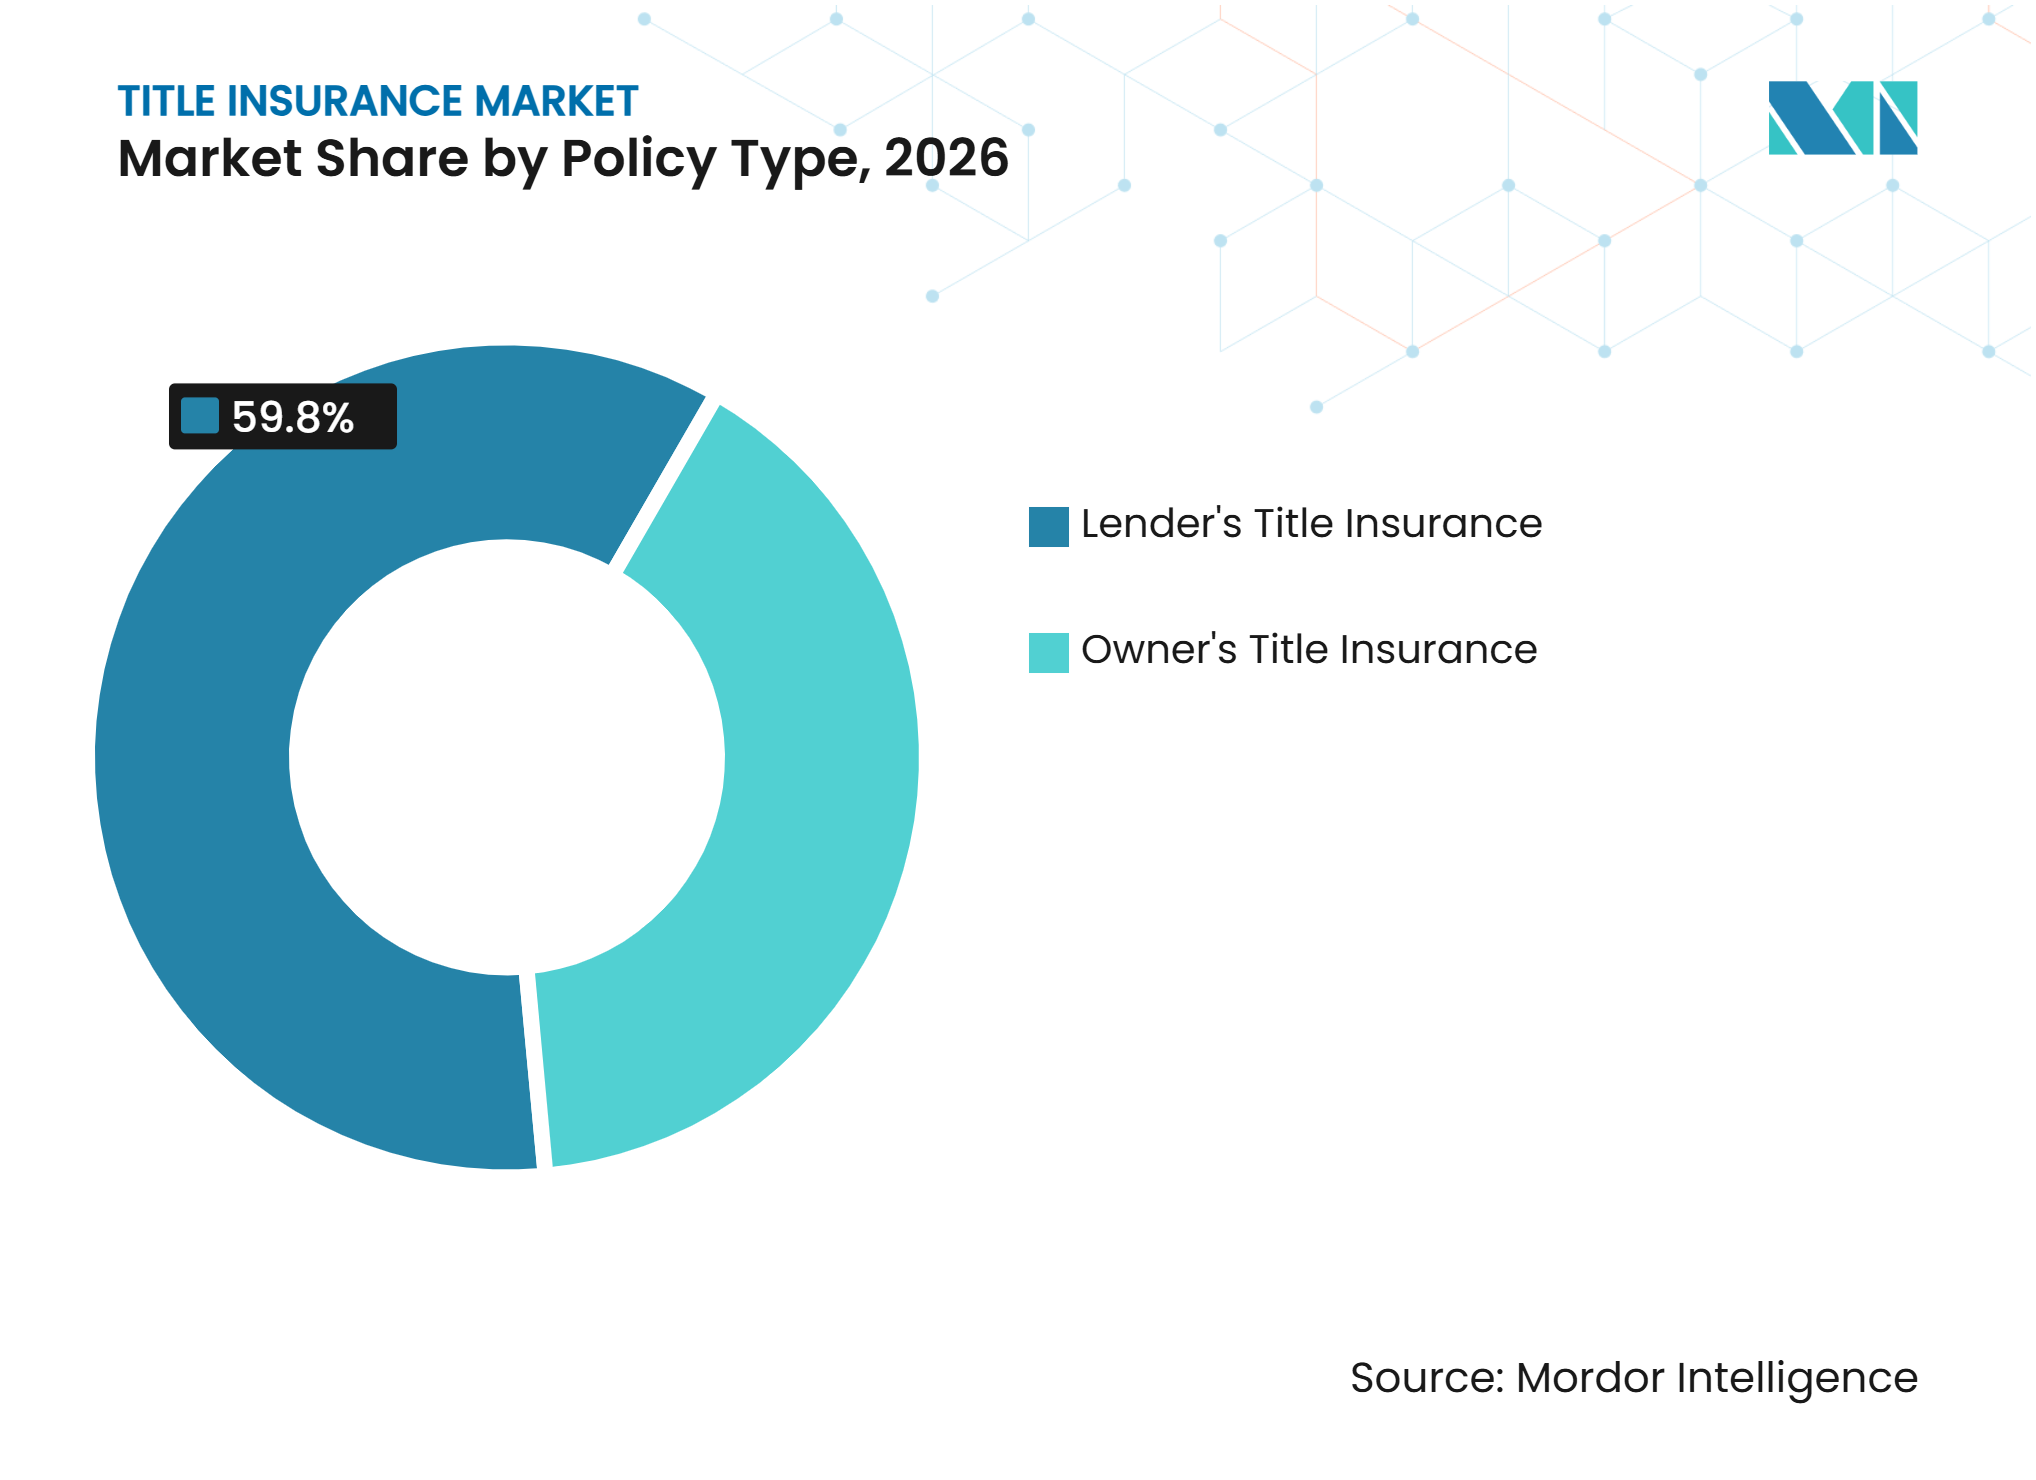
- Por tipo de póliza, el seguro de título del prestamista capturó el 59,8% de la participación del mercado de seguros de título en 2026, mientras que se proyecta que el seguro de título del propietario crezca a una CAGR del 5,5% hasta 2032.
- Por tipo de propiedad, las propiedades residenciales capturaron el 64,7% de la participación del mercado de seguros de título en 2026, mientras que se proyecta que las propiedades comerciales crezcan a una CAGR del 5,5% hasta 2032.
- Por canal de distribución, los agentes independientes y afiliados capturaron el 63,2% de la participación del mercado de seguros de título en 2026, mientras que se proyecta que las operaciones directas crezcan a una CAGR del 5,8% hasta 2032.
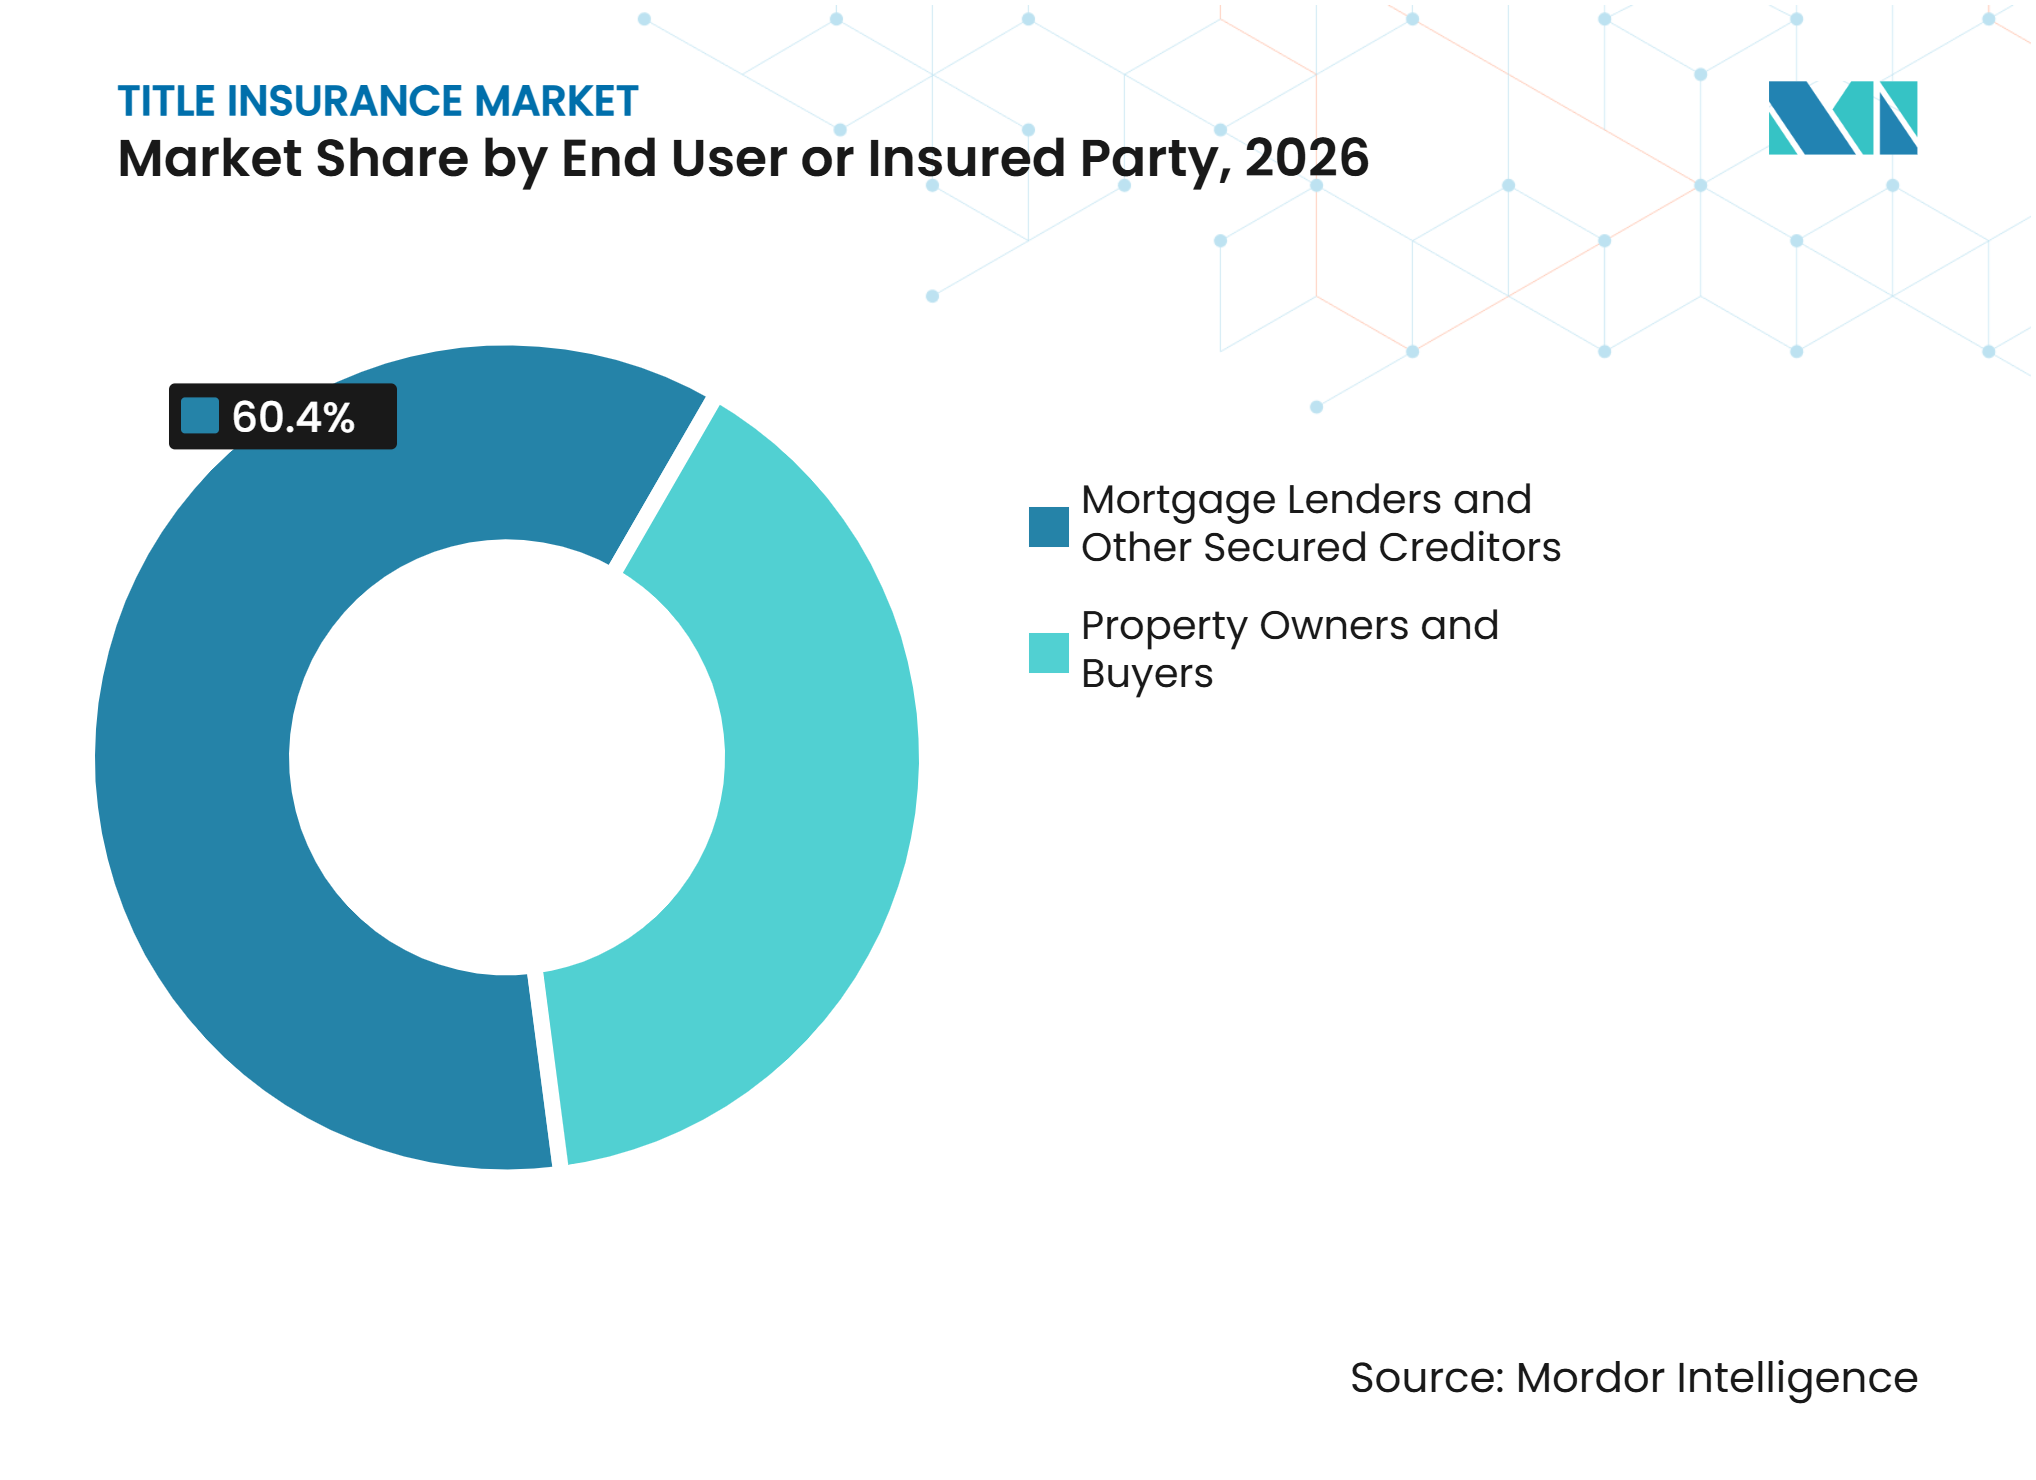
- Por usuario final, los prestamistas hipotecarios y acreedores garantizados capturaron el 60,4% de la participación del mercado de seguros de título en 2026, mientras que se proyecta que los propietarios y compradores de inmuebles crezcan a una CAGR del 5,5% hasta 2032.
- Por tipo de transacción, las compras de propiedades capturaron el 65,3% de la participación del mercado de seguros de título en 2026, mientras que se proyecta que otras transacciones asegurables crezcan a una CAGR del 6,2% hasta 2032.
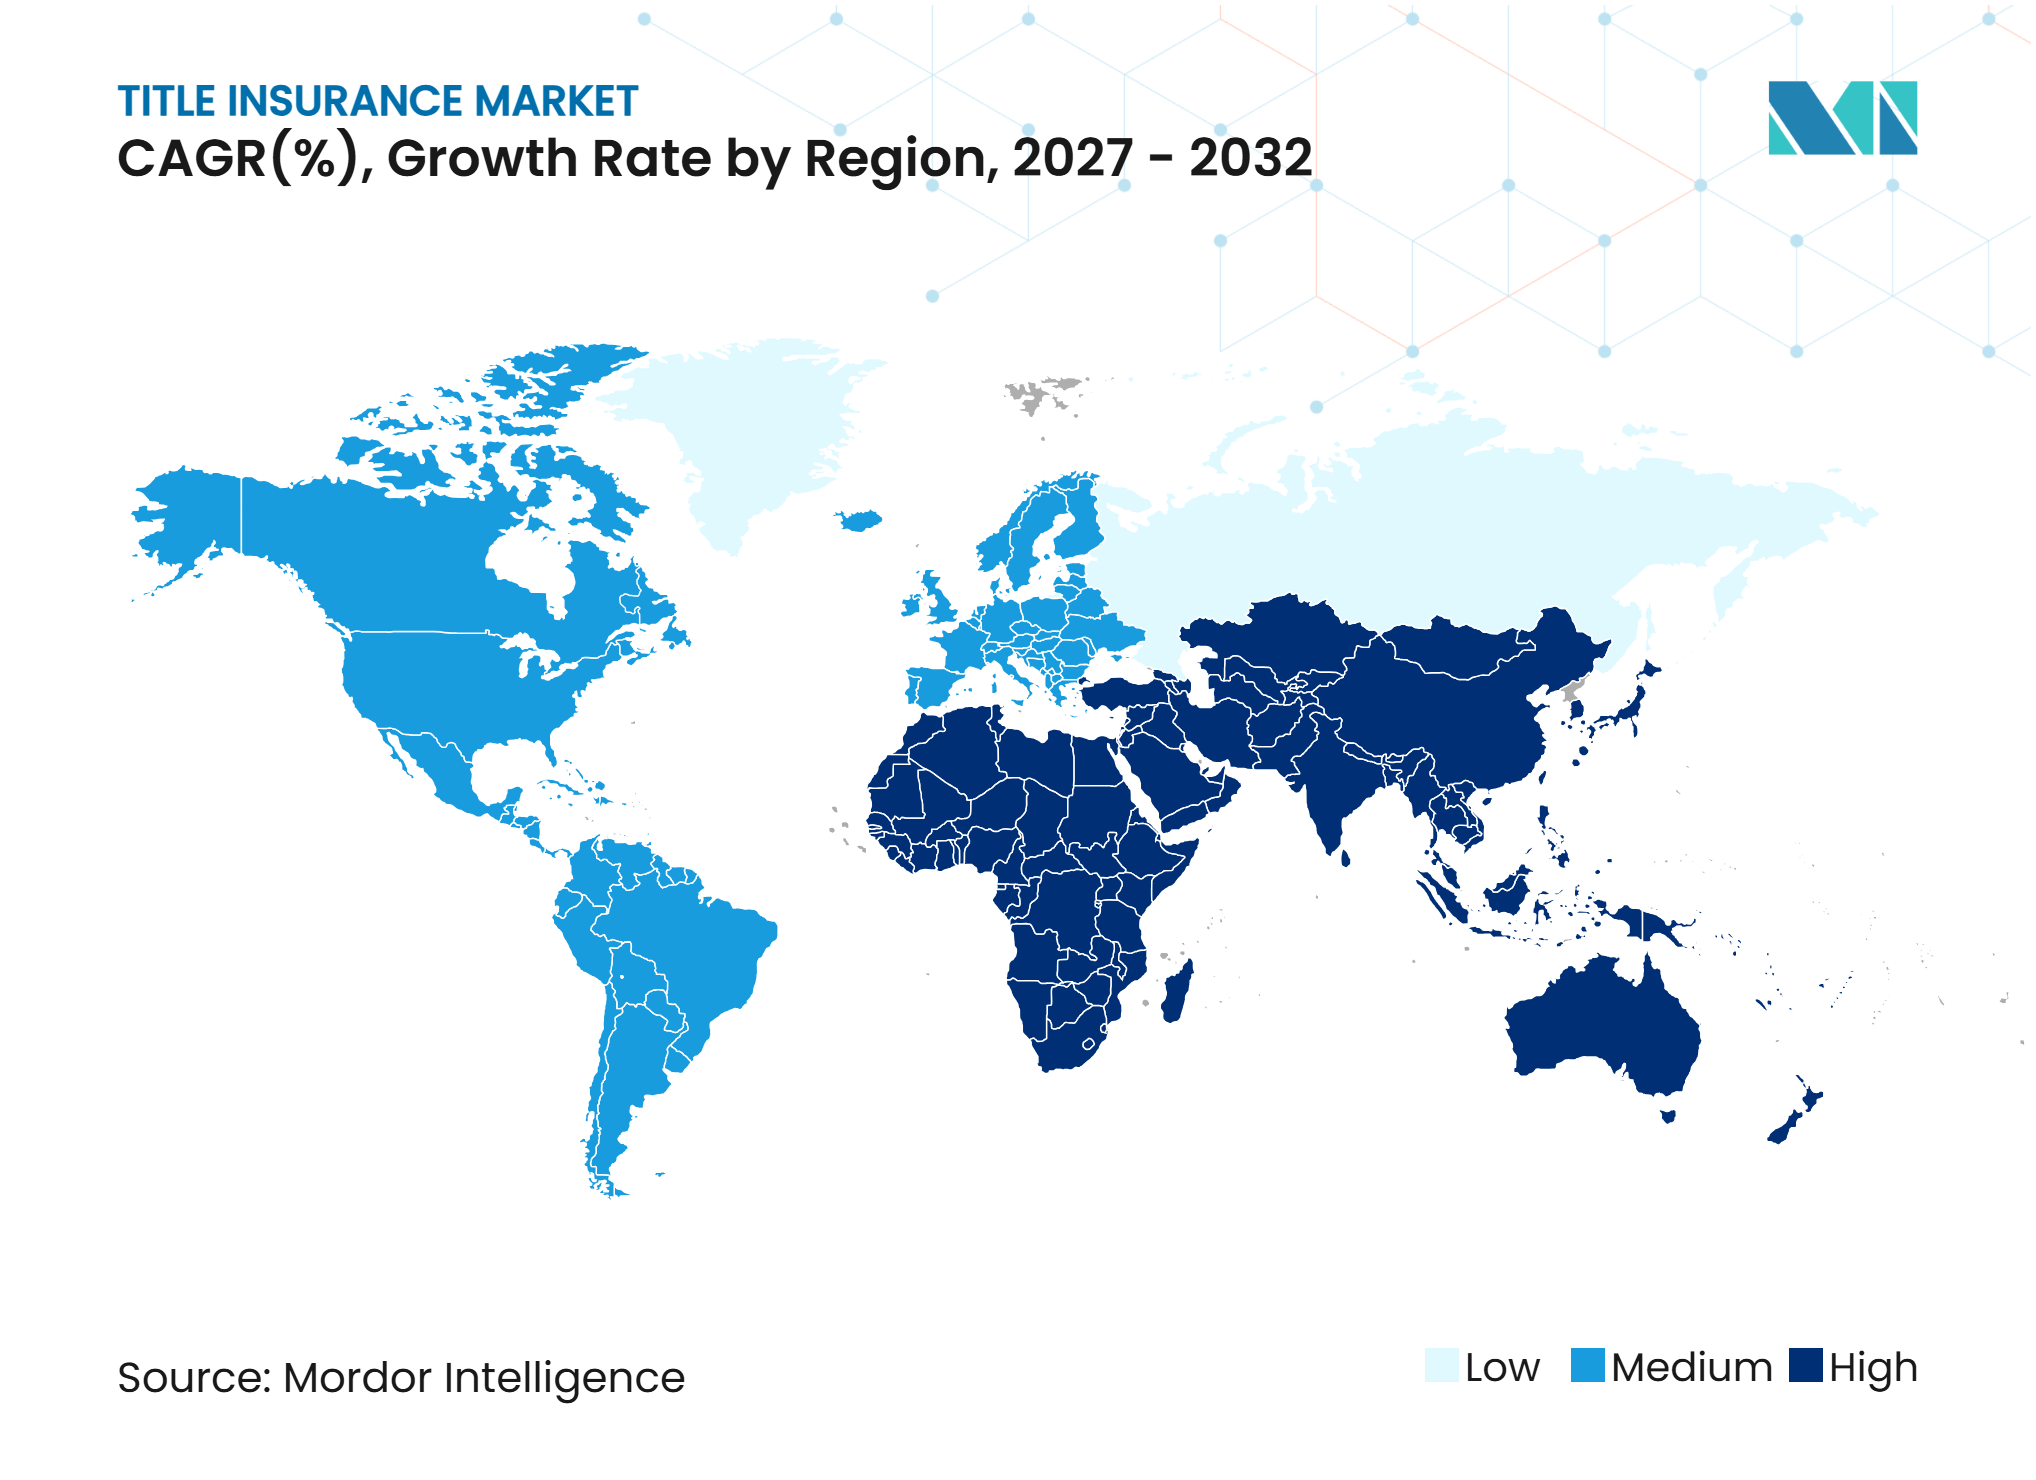
- Por geografía, América del Norte capturó el 85,3% de la participación del mercado de seguros de título en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en Transacciones Inmobiliarias y Originaciones Hipotecarias | +1.2% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Exposición al Fraude de Títulos y Reclamaciones de Propiedad | +0.8% | América del Norte, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Estructuras Complejas de Propiedad e Historiales de Títulos | +0.4% | Global, especialmente Europa, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Digitalización de Registros de Tierras y Transacciones Electrónicas | +0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Expansión de los Préstamos Hipotecarios y los Mercados Inmobiliarios Formales | +0.6% | Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Búsqueda de Títulos y Suscripción Habilitadas por Tecnología | +0.7% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Transacciones Inmobiliarias y Originaciones Hipotecarias
Los volúmenes de originación hipotecaria siguen siendo una fuente directa de generación de primas para el Mercado de Seguros de Título. La Asociación de Banqueros Hipotecarios espera que las originaciones unifamiliares alcancen 2,2 billones de USD en 2026, un aumento del 8% respecto a 2025[1]. Se espera que las originaciones de compra aumenten un 7,7%, mientras que se proyecta que las originaciones de refinanciamiento suban un 9,2%. También se espera que el financiamiento de bienes raíces comerciales y las originaciones multifamiliares se expandan más rápido que la base de préstamos residenciales en general. Una mayor actividad comercial respalda el crecimiento de las primas porque las pólizas comerciales generan más ingresos por cierre. Este patrón favorece a los suscriptores que pueden respaldar transacciones grandes y complejas.
Creciente Exposición al Fraude de Títulos, Falsificación y Reclamaciones de Propiedad No Divulgadas
El fraude de títulos está incrementando la necesidad de protección mediante seguros en todo el Mercado de Seguros de Título. En 2025, el 59% de las empresas de títulos encuestadas reportaron al menos 1 intento de suplantación de vendedor, en comparación con el 28% en la encuesta de 2024. Para abril de 2026, el 45% de las empresas reportaron intentos mensuales. Los terrenos baldíos representaron el 82% de los intentos documentados, y la mitad de las empresas con reclamaciones pagadas reportaron pérdidas superiores a 100.000 USD. El FBI registró 12.368 denuncias de fraude inmobiliario y 275,1 millones de USD en pérdidas durante 2025[2]. Este entorno respalda la demanda de pólizas de propietario y requiere una verificación de identidad más sólida, redes de notarios aprobados y herramientas de detección de fraude.
Estructuras Complejas de Propiedad e Historiales de Títulos
Las estructuras de propiedad complejas refuerzan el papel de suscripción del Mercado de Seguros de Título. Las adquisiciones transfronterizas, los activos heredados, las servidumbres y los gravámenes de construcción pueden crear riesgos que no se resuelven fácilmente mediante los registros de propiedad estándar. El problema es especialmente importante para los sitios de energía, industriales y de centros de datos, donde varios derechos y aprobaciones pueden afectar a una sola transacción. Los suscriptores con capacidad jurídica y técnica especializada pueden evaluar estos riesgos de manera más consistente que las agencias más pequeñas. La complejidad también aumenta el valor de las pólizas personalizadas para los inversores institucionales. El resultado es un desplazamiento hacia pólizas comerciales de mayor valor y un examen detallado de títulos.
Digitalización de Registros de Tierras y Transacciones Inmobiliarias Electrónicas
Los registros digitales y los cierres electrónicos están mejorando la velocidad de las transacciones en el Mercado de Seguros de Título. A partir de 2026, 48 estados y el Distrito de Columbia habían promulgado estatutos o decretos ejecutivos de notarización en línea remota[3]. NotaryCam, propiedad de Stewart, completó más de 154.000 transacciones de notarización en línea remota en 2024. Fannie Mae acepta préstamos notarizados de forma remota que cumplan los requisitos cuando los prestamistas satisfacen las condiciones de identidad, ubicación del notario y rastro de auditoría. Estos procesos crean registros estructurados que pueden mejorar la revisión de suscripción. La adopción digital también reduce la fricción para prestamistas, agentes y consumidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altas Tasas Hipotecarias y Restricciones de Asequibilidad de la Vivienda | -0.7% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Registros de Tierras Fragmentados y Registros de Propiedad Inconsistentes | -0.5% | Asia-Pacífico, América del Sur, Oriente Medio y África, y partes de Europa | Largo plazo (≥ 4 años) |
| Escasa Conciencia sobre el Seguro de Título y Sensibilidad al Precio | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Mecanismos Alternativos de Garantía de Títulos de Propiedad | -0.3% | América del Norte y partes de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altas Tasas Hipotecarias y Restricciones de Asequibilidad de la Vivienda
Las altas tasas hipotecarias continúan restringiendo la actividad de transacciones residenciales en el mercado de seguros de título. La Asociación de Banqueros Hipotecarios espera que las tasas hipotecarias se mantengan entre el 6% y el 6,5% en 2026. Estos niveles reducen el incentivo para que muchos prestatarios existentes refinancien. También limitan la asequibilidad para los compradores potenciales y retrasan las transferencias de propiedad. Los suscriptores regionales más pequeños están más expuestos porque dependen más del flujo de órdenes residenciales. Las transacciones comerciales han brindado cierto apoyo, pero no compensan completamente la debilidad de la actividad inmobiliaria residencial en todos los operadores.
Registros de Tierras Fragmentados y Registros de Propiedad Inconsistentes
Los registros de propiedad incompletos limitan la capacidad de escalar el Mercado de Seguros de Título fuera de América del Norte. En India, 1,6 billones de USD en valores de activos inmobiliarios permanecen limitados por títulos poco claros. Los registros pueden estar distribuidos entre sistemas de ingresos, registro, catastro, tribunales y municipios. El título es generalmente presuntivo en lugar de concluyente, lo que dificulta la suscripción. Condiciones similares afectan a partes del Sudeste Asiático y América del Sur. Las reformas legales pueden mejorar la situación con el tiempo, pero un cambio completo requiere un largo período de implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Póliza:
Los Mandatos del Prestamista Lideran Mientras la Cobertura del Propietario se ExpandeEl seguro de título del prestamista mantuvo el 59,8% de la participación del mercado de seguros de título en 2026. Los estándares de originación hipotecaria en los Estados Unidos y Canadá hacen que la cobertura del prestamista sea una parte normal de las transacciones de propiedad financiadas. El segmento, por tanto, se mueve estrechamente con la actividad hipotecaria residencial y comercial. El aumento esperado en las originaciones unifamiliares respalda la demanda de pólizas del prestamista en 2026. Los préstamos comerciales pueden mejorar aún más los ingresos por primas porque las transacciones más grandes requieren límites de póliza más altos. La naturaleza basada en requisitos de la cobertura del prestamista proporciona una base estable para los suscriptores nacionales.
Se proyecta que el seguro de título del propietario se expanda a una CAGR del 5,5% hasta 2032. El fraude de suplantación de vendedor está fortaleciendo el argumento a favor de la protección en transacciones sin hipoteca. Los terrenos baldíos son particularmente vulnerables porque representaron el 82% de los intentos documentados de suplantación de vendedor. Las pólizas del propietario cubren riesgos que no están cubiertos por una póliza del prestamista. Los compradores también son cada vez más conscientes del fraude de escrituras, los herederos no divulgados y las reclamaciones posteriores al cierre. Esto respalda el crecimiento de la cobertura voluntaria del propietario donde no se aplican los requisitos del prestamista.


Por Tipo de Propiedad:
Las Pólizas Comerciales Mejoran la Combinación de IngresosLas propiedades residenciales mantuvieron una participación del 64,7% en el tamaño del Mercado de Seguros de Título en 2026. La actividad residencial sigue siendo la principal fuente de recuento de pólizas porque la mayoría de las compras de viviendas implican una hipoteca y cobertura del prestamista. El segmento es sensible a las tasas hipotecarias y la asequibilidad de la vivienda. El refinanciamiento puede agregar expedientes, pero las pólizas de refinanciamiento tienden a generar primas más bajas que las transacciones de compra. Esto deja los resultados residenciales dependientes tanto del volumen de préstamos como de la combinación de transacciones. Una recuperación sostenida en la actividad de compra mejoraría la contribución del segmento.
Se proyecta que las propiedades comerciales crezcan a una CAGR del 5,5% hasta 2032. Los centros de datos, los sitios industriales, los activos energéticos y las grandes transacciones de infraestructura requieren una revisión detallada de títulos. First American reportó 271 millones de USD en ingresos por títulos comerciales para el primer trimestre de 2026, un aumento del 48% respecto al año anterior. El tamaño del Mercado de Seguros de Título para pólizas comerciales se beneficia de mayores ingresos por cierre que las pólizas residenciales. Las servidumbres complejas, los gravámenes y las condiciones del sitio también crean demanda de suscripción especializada. Estas características respaldan el crecimiento de las primas incluso cuando las transacciones de vivienda siguen siendo irregulares.
Por Canal de Distribución:
Las Redes de Agentes Siguen Siendo CentralesLos agentes de títulos independientes y afiliados mantuvieron una participación del 63,2% en el Mercado de Seguros de Título en 2026. Las relaciones locales siguen siendo importantes en las transacciones de propiedad residencial y los mercados inmobiliarios a nivel comunitario. Los agentes aportan conocimiento geográfico y ayudan a gestionar el proceso de cierre para prestamistas y consumidores. Old Republic reportó que las primas producidas por agentes representaron el 78% de los ingresos por títulos en el segundo trimestre de 2026. Esta estructura otorga a los suscriptores nacionales una amplia cobertura de mercado sin necesidad de oficinas directas en cada ubicación. También hace que el servicio al agente y el soporte tecnológico sean herramientas competitivas importantes.
Se proyecta que las operaciones directas crezcan a una CAGR del 5,8% hasta 2032. Los suscriptores están utilizando plataformas propietarias para gestionar tipos de transacciones de alto volumen con menores costos unitarios. Las herramientas digitales de First American están destinadas a mejorar la capacidad de flujo de trabajo y respaldar una adopción más amplia en las sucursales. Los modelos directos permiten a los aseguradores mantener un mayor control sobre los datos, el flujo de trabajo y la experiencia del cliente. El canal puede ser especialmente atractivo para transacciones estandarizadas de refinanciamiento y dirigidas por prestamistas. Las redes de agentes seguirán siendo importantes, pero la capacidad directa puede mejorar la rentabilidad a medida que el volumen se recupere.
Por Usuario Final:
La Demanda de los Acreedores es Estable y la Demanda de los Compradores Está CreciendoLos prestamistas hipotecarios y los acreedores garantizados mantuvieron una participación del 60,4% en el Mercado de Seguros de Título en 2026. Su demanda está integrada en las prácticas institucionales de suscripción hipotecaria. La emisión de pólizas sigue de cerca la originación de préstamos porque los prestamistas requieren protección para su interés en la garantía. El pronóstico de originación unifamiliar de 2,2 billones de USD para 2026 respalda, por tanto, esta base de usuarios finales. Los prestamistas comerciales también necesitan pólizas para transacciones garantizadas más grandes. Esto crea una demanda constante incluso cuando los compradores individuales no adquieren cobertura voluntaria del propietario.
Se proyecta que los propietarios y compradores de inmuebles crezcan a una CAGR del 5,5% hasta 2032. El fraude de escrituras y las disputas de propiedad están aumentando la conciencia sobre los riesgos después de que se cierra una transacción. La Asociación Nacional de REALTORS® encontró que el 63% de los encuestados conocía casos de fraude en sus mercados durante los 12 meses anteriores. Las pólizas del propietario pueden proteger contra herederos no divulgados, fraude de escrituras y ciertos defectos de título. Este segmento tiene margen para expandirse porque la cobertura del propietario no es obligatoria en todas las transacciones. Una educación más sólida y un posicionamiento claro de las pólizas pueden respaldar la adopción.

Por Tipo de Transacción:
Las Compras Lideran Mientras Otras Transacciones Crecen Más RápidoLas compras de propiedades mantuvieron una participación del 65,3% en el Mercado de Seguros de Título en 2026. Una transferencia de propiedad generalmente desencadena el examen del título y la emisión de la póliza, especialmente cuando hay financiamiento involucrado. Las transacciones de compra también producen primas más altas que los refinanciamientos rutinarios en muchos casos. El segmento sigue siendo sensible a la asequibilidad de los hogares y la oferta de propiedades. Los requisitos del prestamista crean un vínculo confiable entre las compras respaldadas por hipotecas y la demanda de pólizas. Esto mantiene a las compras como la categoría de transacción más grande para los aseguradores de títulos.
Se proyecta que otras transacciones asegurables crezcan a una CAGR del 6,2% hasta 2032. Esta categoría incluye arrendamientos comerciales, servidumbres, transmisiones de infraestructura, títulos de venta fiscal, adquisiciones de centros de datos y transacciones de sitios energéticos. Estas transacciones a menudo requieren análisis especializado y conllevan primas más altas que las pólizas residenciales estándar. Stewart adquirió ProTitleUSA y DocSolutionsUSA durante el tercer trimestre de 2026 para expandir los servicios de títulos para mercados de capitales e inversores institucionales. Las adquisiciones muestran el valor de desarrollar capacidades en categorías de transacciones de mayor complejidad. Estas actividades pueden diversificar los ingresos más allá de los ciclos de compra y refinanciamiento.
Análisis Geográfico
América del Norte mantuvo el 85,3% de la participación del Mercado de Seguros de Título en 2026. Los Estados Unidos respaldan esta posición a través de la cobertura obligatoria del prestamista, un sistema hipotecario secundario maduro y una amplia red de agencias independientes. ALTA reportó 18,5 mil millones de USD en primas para 2025 y un crecimiento de primas interanual del 16,1% en el primer semestre de 2026. La actividad comercial y una recuperación parcial del refinanciamiento están contribuyendo al crecimiento. Los Estados Unidos y Canadá siguen siendo los mercados principales de la región. El Reino Unido tiene una estructura operativa diferente, donde el seguro de título se utiliza de manera más selectiva para riesgos de título identificados en lugar de como parte rutinaria de las transacciones residenciales.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032. India, Australia y el Sudeste Asiático ofrecen diferentes vías de expansión a medida que se desarrollan las prácticas de préstamo y los registros de tierras. India tiene una necesidad considerable no satisfecha porque la propiedad poco clara puede limitar las transacciones inmobiliarias y el financiamiento. Australia y Corea del Sur son mercados más desarrollados en la región. La expansión del binder de DUAL en octubre de 2026 apunta a Asia-Pacífico, Europa y América Latina con una capacidad de 320 millones de GBP (431,72 millones de USD) por riesgo inmobiliario individual. Los registros de tierras digitales y la inversión inmobiliaria institucional pueden aumentar el uso de cobertura especializada en toda Asia-Pacífico.
Europa, América del Sur y Oriente Medio y África mantuvieron una participación combinada menor en 2026. Europa utiliza el seguro de título principalmente para operaciones inmobiliarias transfronterizas, transacciones institucionales y defectos de título documentados. España está viendo una mayor visibilidad del producto en transacciones inmobiliarias transfronterizas, aunque la transmisión de propiedades doméstica sigue siendo menos dependiente de él. First European Title Insurance opera en 29 países europeos y reportó una capacidad por riesgo individual de 2,0 mil millones de EUR (2,35 mil millones de USD). América del Sur tiene potencial en Brasil y Argentina, donde las disputas de tenencia y sucesión pueden crear riesgos materiales. La demanda en Oriente Medio y África se centra en los Emiratos Árabes Unidos y Arabia Saudita, donde la inversión en propiedad comercial e infraestructura respalda las prácticas internacionales de garantía de títulos.
Panorama Competitivo
Concentración del Mercado
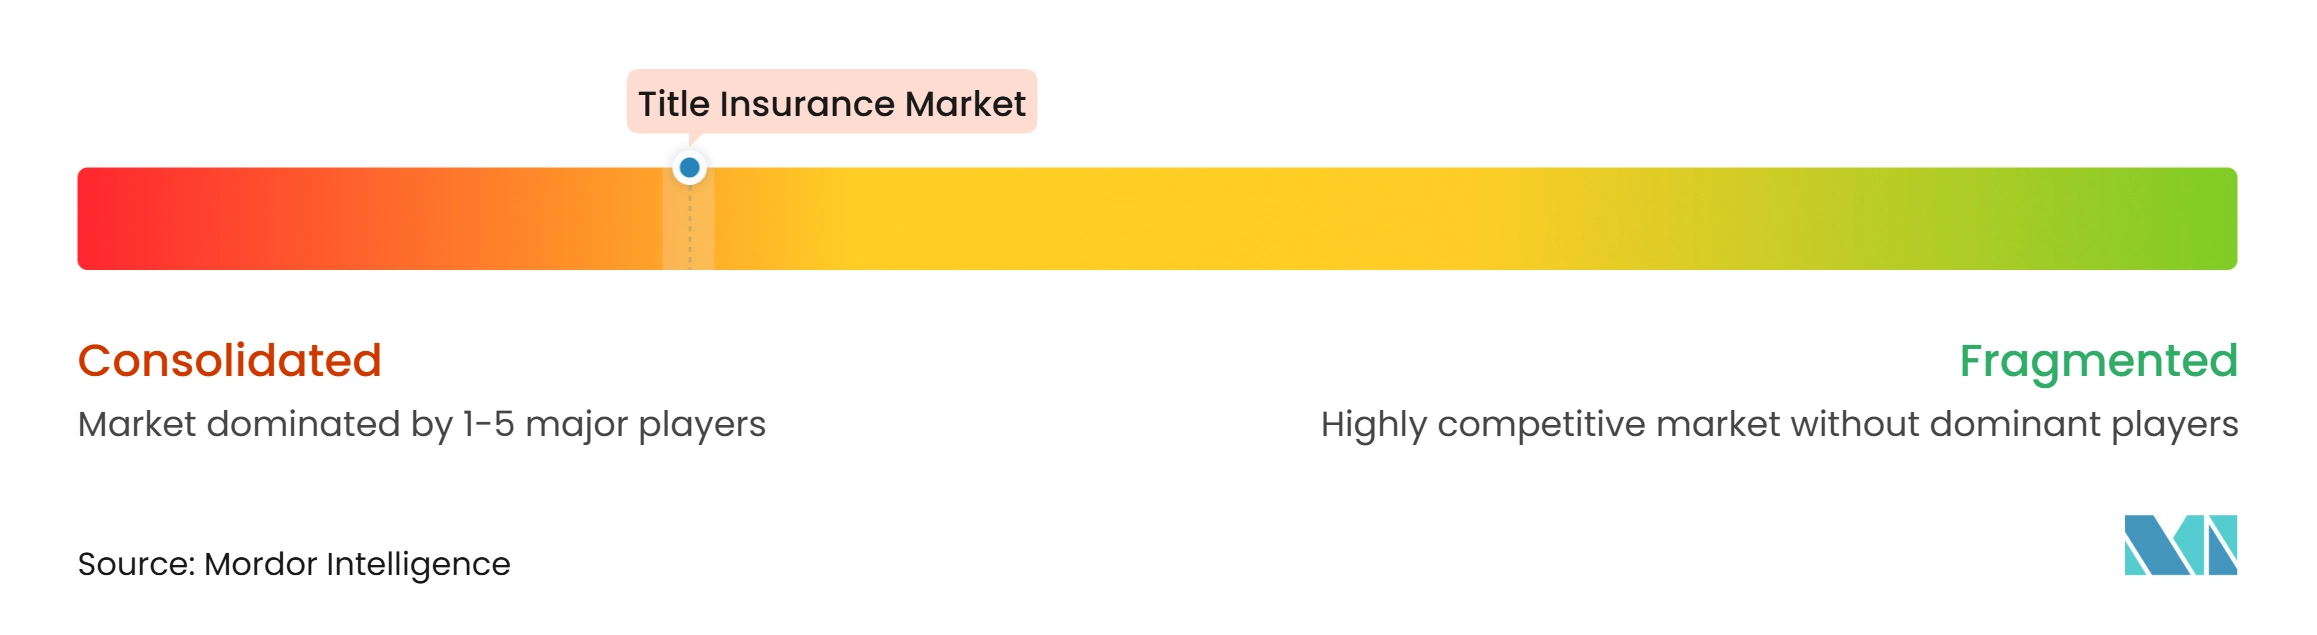
El Mercado de Seguros de Título está consolidado a nivel de suscriptor, con un pequeño grupo de grandes proveedores que dominan la emisión de pólizas, mientras que la capa de agencias y distribución sigue siendo fragmentada. Las principales empresas, incluidas First American Financial Corporation, Fidelity National Financial, Old Republic International, Chicago Title y Stewart Information Services, se benefician de extensas redes de agentes, relaciones establecidas con prestamistas, cobertura nacional y sólidas capacidades operativas. Los suscriptores más pequeños y las agencias independientes compiten a través de servicios especializados, soporte ágil a los agentes, experiencia en el mercado local y asociaciones tecnológicas.
La inversión en tecnología está moldeando cada vez más el posicionamiento competitivo a medida que los aseguradores buscan agilizar las búsquedas de títulos, acelerar los cierres y fortalecer la prevención del fraude. First American introdujo AgentNet Assist: Title Intelligence en abril de 2026 para apoyar el análisis de paquetes de títulos, mientras que Westcor participó en el Programa Piloto de Aceptación de Títulos de Fannie Mae junto con X1 Analytics y Mortgage Connect. Fidelity National Financial también ha invertido en capacidades de transacciones digitales y verificación de identidad. Estas iniciativas reflejan la creciente demanda de flujos de trabajo de cierre más eficientes, mayor precisión de datos y controles más sólidos contra el fraude inmobiliario e hipotecario.
Las adquisiciones están consolidando aún más las capacidades de servicio y ampliando el alcance geográfico en todo el ecosistema de seguros de título y cierres. Stewart Information Services amplió sus operaciones mediante adquisiciones que involucran a Radiken Title, ProTitleUSA y DocSolutionsUSA en 2026, mientras que Opendoor adquirió las operaciones de cierre y depósito en garantía de Doma en marzo de 2026, sujeto a aprobación regulatoria. Estos desarrollos demuestran que la diferenciación competitiva va más allá de la suscripción para abarcar la gestión de depósitos en garantía, los servicios de liquidación, la infraestructura de cierre digital y la prevención del fraude. También existen oportunidades en la protección de propiedades sin hipoteca y en la provisión de cobertura de títulos especializada para activos de infraestructura, aunque los proveedores deben continuar abordando los requisitos regulatorios y los riesgos de transacción en evolución.
Líderes de la Industria de Seguros de Título
-
First American Title Insurance Company
-
Fidelity National Title Insurance Company
-
Old Republic National Title Insurance Company
-
Chicago Title Insurance Company
-
Stewart Title Guaranty Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Título Empresas cubiertas en este informe
- First American Title Insurance Company
- Fidelity National Title Insurance Company
- Chicago Title Insurance Company
- Commonwealth Land Title Insurance Company
- Old Republic National Title Insurance Company
- Stewart Title Guaranty Company
- Westcor Land Title Insurance Company
- Title Resources Guaranty Company
- WFG National Title Insurance Company
- National Investors Title Insurance Company
- CATIC
- Alliant National Title Insurance Company
- Advocus National Title Insurance Company
- Doma Title Insurance, Inc.
- AXA XL — international and specialty title insurance
Desarrollos recientes de la industria en Mercado de Seguros de Título
- Octubre de 2026: DUAL amplió su capacidad de seguros de título e indemnización legal para Asia-Pacífico, Europa y América Latina. DUAL aseguró un nuevo binder respaldado por un panel liderado por AXA XL que proporcionó hasta 320 millones de GBP (411 millones de USD) por riesgo inmobiliario individual, lo que permite la cobertura de títulos transfronterizos y de fusiones y adquisiciones complejos en 3 geografías de crecimiento.
- Octubre de 2026: Stewart adquirió Radiken Title, ProTitleUSA y DocSolutionsUSA. Radiken Title fortaleció la posición de Stewart en Dallas-Fort Worth. ProTitleUSA y DocSolutionsUSA ampliaron sus servicios de títulos para mercados de capitales e inversores institucionales, haciendo crecer esa unidad de negocio un 20% dentro del trimestre.
- Abril de 2026: First American Title lanzó AgentNet Assist: Title Intelligence. La capacidad utilizó análisis de paquetes de búsqueda de títulos asistido por inteligencia artificial para acelerar la toma de decisiones de los examinadores. Se basó en herramientas de control de calidad que ampliaron la capacidad de procesamiento de la división de Agencias seis veces.
Alcance del Informe Global del Mercado de Seguros de Título
Resumen de la segmentación
| Seguro de Título del Propietario |
| Seguro de Título del Prestamista |
| Propiedades Residenciales |
| Propiedades Comerciales |
| Operaciones Directas |
| Agentes de Títulos Independientes y Afiliados |
| Propietarios y Compradores de Inmuebles |
| Prestamistas Hipotecarios y Otros Acreedores Garantizados |
| Transacciones de Compra de Propiedades |
| Transacciones de Refinanciamiento Hipotecario |
| Otras Transacciones de Títulos Asegurables |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Póliza | Seguro de Título del Propietario | |
| Seguro de Título del Prestamista | ||
| Por Tipo de Propiedad | Propiedades Residenciales | |
| Propiedades Comerciales | ||
| Por Canal de Distribución | Operaciones Directas | |
| Agentes de Títulos Independientes y Afiliados | ||
| Por Usuario Final / Parte Asegurada | Propietarios y Compradores de Inmuebles | |
| Prestamistas Hipotecarios y Otros Acreedores Garantizados | ||
| Por Tipo de Transacción | Transacciones de Compra de Propiedades | |
| Transacciones de Refinanciamiento Hipotecario | ||
| Otras Transacciones de Títulos Asegurables | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de seguros de título para 2032?
Se proyecta que el Mercado de Seguros de Título alcance los 29,2 mil millones de USD para 2032, expandiéndose a una CAGR del 4,5% desde 2027.
¿Qué tipo de póliza tiene la mayor participación?
El seguro de título del prestamista mantuvo una participación del 59,8% en 2026 porque generalmente se requiere para las transacciones respaldadas por hipotecas.
¿Por qué está creciendo el seguro de título del propietario?
Se proyecta que la cobertura del propietario crezca a una CAGR del 5,5% hasta 2032, ya que el fraude de escrituras y los riesgos de suplantación de vendedor aumentan la conciencia de los compradores.
¿Qué tipo de propiedad está creciendo más rápido?
Se proyecta que las propiedades comerciales crezcan a una CAGR del 5,5% hasta 2032, respaldadas por transacciones de centros de datos, industriales, energéticas y de infraestructura.
¿Qué región tiene la mayor participación?
América del Norte mantuvo una participación del 85,3% en 2026, respaldada por los requisitos del prestamista y un sistema hipotecario secundario maduro.
¿Qué está impulsando la adopción en Asia-Pacífico?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,8% hasta 2032 a medida que se desarrollan los préstamos hipotecarios formales, los registros digitales y la actividad inmobiliaria institucional.